

354 000 нових машин: Як бум роботів у Китаї залишає німецьку економіку в порошиці
Попередній реліз Xpert

Доступно 27 мовами 📢
Віддавайте перевагу Xpert.Digital у GoogleⓘОпубліковано: 24 вересня 2026 р. / Оновлено: 24 вересня 2026 р. – Автор: Konrad Wolfenstein
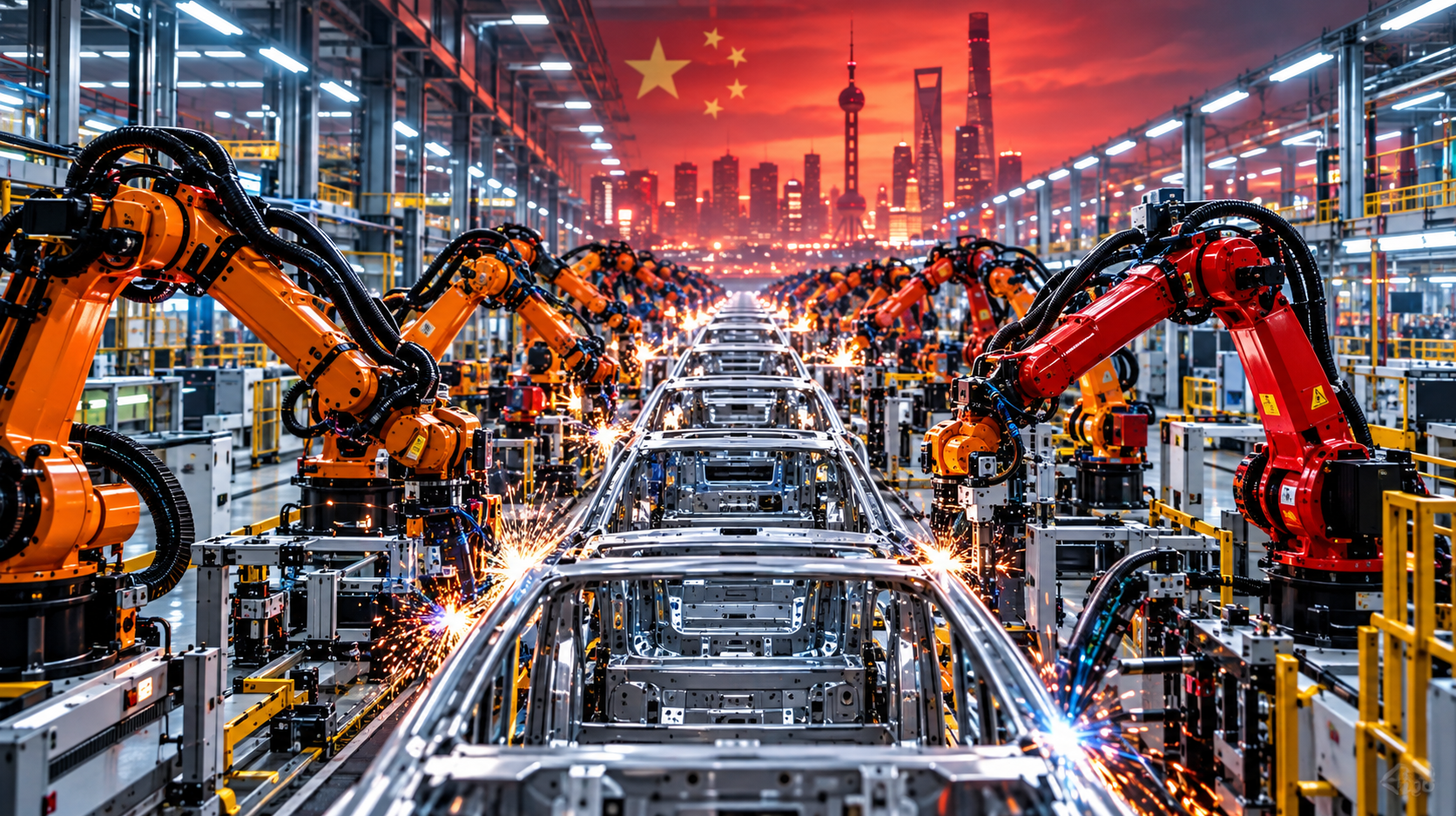
354 000 нових машин: Як бум роботів у Китаї випереджає німецьку економіку – Креативне зображення на тему зі штучним інтелектом: Xpert.Digital
Від конвеєра до машини зі штучним інтелектом: генеральний план Китаю щодо фабрики майбутнього
У Tesla немає шансів? Чому Китай довгий час домінував на ринку людиноподібних роботів
Диво з 2 мільйонами роботів: Політична таємниця нового світового рекорду Китаю
Поки Захід обговорює дефіцит кваліфікованих кадрів, високу вартість робочої сили та загрозу деіндустріалізації, Китай давно встановив незворотні факти. Завдяки безпрецедентному буму автоматизації, Китайська Народна Республіка остаточно переписала світовий технологічний порядок у 2025 році. Протягом дванадцяти місяців там було введено в експлуатацію вражаючі 354 000 нових промислових роботів – майже в дев'ять разів більше, ніж у США, і багато разів більше, ніж майже 25 000 одиниць у Німеччині, яка колись була піонером робототехніки. Але сама кількість машин – це лише половина історії. За цими рекордними цифрами стоїть промислова стратегія, ретельно спланована протягом десятиліть, яка перетворила роль Китаю з простого «розширеного робочого місця» на абсолютного лідера світової автоматизації. Китайські виробники зараз самі виробляють більшість роботів, і країна вже міцно зайняла лідируючі позиції в наступній великій технологічній революції – людиноподібних роботах зі штучним інтелектом. Наступний аналіз показує, як Китай досяг дива автоматизації, які попереджувальні знаки німецька економіка тепер повинна сприймати серйозно, і чому битва за фабрику майбутнього лише зараз вступає у свою вирішальну фазу.
Республіка роботів: Як Китай переписує світовий порядок автоматизації
Поки Захід скаржиться на нестачу кваліфікованих працівників, Пекін будує фабрику майбутнього – і здає її в експлуатацію разом із фабрикою
Існують цифри, які вміщують цілу епоху в одному числі. За 2025 рік ця цифра становить 354 000. Саме стільки нових промислових роботів було введено в експлуатацію в одній країні, і цією країною є Китай. Це означає, що майже три з кожних п'яти промислових роботів, встановлених у світі, були в Китайській Народній Республіці – 59-відсоткова частка світового ринку, яка перевищила поріг у 600 000 нових встановлених одиниць. Для порівняння, у Сполучених Штатах, які посідають друге місце, було 38 400 одиниць, у Японії – 36 200, у Південній Кореї – 30 200, а в Німеччині, промисловому гіганті Європи, – лише 24 800. Таким чином, Китай встановив майже в дев'ять разів більше роботів, ніж США, і більше, ніж решта світу разом узятих.
Цей аналіз розглядає те, що стоїть за цими цифрами: промислова стратегія, що планувалася десятиліттями, зміна балансу сил у світовій економіці та друга технологічна хвиля у вигляді людиноподібних роботів, у якій Китай також вже взяв на себе лідерство.
Перевага, яка не є моментом у часі
Лідерство Китаю не є аномалією одного вдалого року, а результатом тривалого, безперервного прискорення. Ще у 2024 році Китай вже захопив 54 відсотки світового попиту, встановивши 295 000 нових промислових роботів, встановивши рекорд. Стрибок до 354 000 одиниць у 2025 році являє собою 20-відсоткове збільшення порівняно з попереднім роком і перевищив попередній річний рекорд майже на 60 000 одиниць. За той самий період світовий експлуатаційний запас промислових роботів зріс на дев'ять відсотків до рекордного рівня близько п'яти мільйонів одиниць.
Щоб зрозуміти масштаб, варто поглянути на саму кількість роботів: до кінця 2024 року на китайських заводах вже працювало понад два мільйони промислових роботів, що становить 43 відсотки від загальносвітової кількості та є найбільшим парком роботів серед усіх країн. Ця кількість подвоїлася лише за три роки: перевищивши один мільйон у 2021 році та два мільйони у 2024 році. Для порівняння, у Сполучених Штатах за той самий період було близько 394 000 одиниць, що означає, що в Китаї приблизно вп'ятеро більше робочих заводських роботів.
Наведений нижче огляд показує рейтинг нещодавно встановлених промислових роботів у 2025 році та ілюструє масштаб розриву.
| країна | Нові установки 2025 | Поділитися / Контекст |
|---|---|---|
| Китай | 354.200 | 59% світових установок |
| США | 38.400 | Найбільший ринок Америки |
| Японія | 36.200 | Другий за величиною єдиний ринок |
| Південна Корея | 30.200 | Найвища щільність роботів у світі |
| Німеччина | 24.800 | 41% усіх установок ЄС, -8% |
| Індія | 10.500 | Ринок, що розвивається, що розвивається |
| Італія | 7.800 | Другий за величиною ринок ЄС |
| Тайвань | 5.700 | електронно керований |
Від подовженого робочого місця до лідера
Справді вражаючий зсув полягає не лише в показниках продажів, а й у тому, хто виробляє цих роботів. Протягом десятиліть китайський ринок робототехніки був сферою діяльності іноземних постачальників – насамперед японських корпорацій Fanuc та Yaskawa, швейцарсько-шведської групи ABB та німецького виробника Kuka, якого у 2016 році придбала китайська компанія. Ті часи минули. До 2025 року 195 000 роботів, встановлених у Китаї, були від вітчизняних виробників, що на 15 відсотків більше, ніж зазвичай, і становить 55 відсотків частки внутрішнього ринку. З 2024 року вперше понад половина всіх роботів, встановлених у Китаї, були від китайських брендів.
Цей зсув є історично безпрецедентним. Між 2014 і 2024 роками кількість роботів, встановлених китайськими виробниками, зросла з 65 000 до 310 000 одиниць, що становить сукупне збільшення на 377 відсотків із середньорічним темпом зростання близько 17 відсотків. Частка ринку вітчизняних постачальників, яка протягом більшої частини останнього десятиліття залишалася на рівні лише близько 28 відсотків, зросла до 47 відсотків у 2023 році та 57 відсотків у 2024 році. Таким чином, Китай є не лише найбільшим споживачем заводських роботів, але й країною з найвищим обсягом виробництва промислових роботів у світі.
Три двигуни попиту
Потреба Китаю в роботах розподілена нерівномірно, а радше зосереджена між трьома промисловими гігантами. Лідером є електротехнічна та електронна промисловість, яка встановила близько 96 400 роботів у 2025 році, що на 16 відсотків більше, ніж зазвичай, і становить 27 відсотків від загальної кількості національних установок. Цей сектор є основою експортної економіки Китаю, від смартфонів та складання напівпровідників до споживчої електроніки, і він з особливою силою стимулює автоматизацію.
Автомобільна промисловість посідає друге місце з новим рекордом у 78 900 встановлених одиниць, що становить зростання на 38 відсотків. Цей стрибок тісно пов'язаний зі зростанням Китаю як провідної світової країни з виробництва електромобілів: масове розширення виробничих потужностей таких компаній, як BYD та багатьох інших брендів, вимагає високоавтоматизованих виробничих ліній. Металургія та машинобудування посідають третє місце з 78 700 одиницями, що є вражаючим зростанням на 44 відсотки. Цей широкий попит у кількох ключових галузях промисловості принципово відрізняє китайський ринок від тих країн, де автоматизація майже виключно зумовлена автомобільним сектором.
Відкрита таємниця державного контролю
Щоб зрозуміти успіх Китаю в робототехніці, потрібно озирнутися на 2015 рік. Того року уряд Китаю оголосив стратегію модернізації промисловості під назвою «Зроблено в Китаї 2025», в якій було визначено десять стратегічних секторів, у яких Китай прагнув досягти світового лідерства. Робототехніка була серед цих пріоритетних секторів з самого початку, оскільки її вважали наріжним каменем промислової зрілості та представником ширших амбіцій технологічної незалежності. Програма була натхненна не ким іншим, як німецькою ініціативою «Промисловість 4.0» – деталь, яка проливає особливе світло на подальшу зміну балансу сил.
Основою стратегії було заміщення: Китай прагнув поступово замінити імпортні технології технологіями вітчизняного виробництва. Щодо промислових роботів, супутня технологічна дорожня карта встановила конкретну та, на той час, сміливу мету: до 2025 року близько 70 відсотків промислових роботів, що продаються на внутрішньому ринку, повинні вироблятися китайськими компаніями. Хоча Китай ще не повністю досяг цієї мети за загальною кількістю встановлених систем, з часткою вітчизняного виробництва від 55 до 57 відсотків, він надзвичайно наблизився до цього – і в певних сегментах, таких як обробка металу, китайські постачальники вже досягли частки ринку близько 90 відсотків.
Інструменти цієї політики були різноманітними та широкими. На національному та місцевому рівнях уряд спирався на субсидії, податкові пільги, сприяння злиттям та поглинанням, спільним підприємствам, а також створення спеціалізованих центрів робототехніки та промислових парків. Звіти свідчать, що уряд Китаю виділив понад 20 мільярдів доларів США субсидій робототехнічній галузі наприкінці 2024 та на початку 2025 року у формі грантів, позик, податкових пільг та венчурного капіталу, що підтримується урядом. Крім того, у березні 2025 року Національна комісія з розвитку та реформ оголосила про створення державного керівного фонду, призначеного для спрямування 137 мільярдів доларів США у стартапи у сфері штучного інтелекту та робототехніки протягом двох десятиліть.
Підтримка з боку пропозиції доповнювалася заходами з боку попиту. План дій «Робот+», оголошений у 2023 році, передбачав впровадження робототехніки вітчизняного виробництва в десяти ключових секторах, включаючи сільське господарство, логістику та охорону здоров'я, тим самим створюючи цільовий попит на вітчизняних виробників. Таке поєднання управління попитом та пропозицією пояснює, чому зростання Китаю було таким швидким і всеохоплюючим. Загальні витрати на промислову політику досягли величезного обсягу, який оцінюється приблизно в 1,7 відсотка від обсягу виробництва Китаю.
Щільність роботів: більш чесний показник
Абсолютні цифри встановлення роботів розповідають лише половину історії, оскільки Китай — густонаселена країна з гігантською виробничою базою. Щільність роботів, тобто кількість промислових роботів на 10 000 працівників у виробництві, є більш значущою. І тут Китай також пройшов разючий процес наздоганяння: щільність зросла з 246 роботів на 10 000 працівників у 2020 році до 567 у 2024 році, що становить збільшення на 130 відсотків. Це ставить Китай випереджати Німеччину та посідати третє місце у світі, поступаючись Південній Кореї та Сінгапуру.
Цей показник одночасно дає змогу зрозуміти картину в перспективі та підкреслює її важливість. Він підкреслює важливість цієї ситуації, оскільки Південна Корея, де щільність роботів оцінюється в понад 1000 одиниць на 10 000 працівників, залишається бездоганною на вершині рейтингу і навряд чи її наздоженуть у найближчому майбутньому. Однак, він також підкреслює важливість цієї ситуації, оскільки жодна інша велика економіка не може похвалитися таким швидким зростанням щільності роботів. Протягом п'яти років Китай більш ніж удвічі збільшив щільність роботів – це найшвидше зростання серед усіх великих економік. Таким чином, лідерство Південної Кореї обумовлене чистою кількістю, а не швидким зростанням. А швидке зростання визначає майбутнє.
🎯🎯🎯 Галузевий центр B2B, керований даними, як квазі-внутрішнє рішення

Квазі-власне рішення: Як Xpert.Digital усуває операційні прогалини в B2B-маркетингу та продажах – Розумний контент-орієнтований бізнес - Зображення: Xpert.Digital
Xpert.Digital — це галузевий центр B2B, що базується на даних, який очолює Konrad Wolfenstein . Компанія виступає зовнішнім, квазі-внутрішнім рішенням для промислових партнерів, усуваючи операційні прогалини в маркетингу, контенті та продажах, не вимагаючи додаткових ресурсів з боку клієнта.
Більше інформації тут:
Автоматизація у 21 столітті: уроки Китаю
Німеччина: Поступова втрата зв'язку
Для німецької економіки, яка довгий час була флагманом промислової автоматизації та домівкою для виробника робототехніки Kuka, результати за 2025 рік є тривожними. З 24 800 нововстановленими промисловими роботами Німеччина залишається найбільшим ринком робототехніки в Європі, на який припадає 41 відсоток усіх установок у Європейському Союзі. Однак кількість нових установок скоротилася на вісім відсотків порівняно з попереднім роком, і у світовому рейтингу Німеччина опустилася на п'яте місце, поступаючись Південній Кореї, Японії, США та Китаю.
Основна причина полягає у слабкості автомобільної промисловості, яка традиційно є найбільшим споживачем роботів у Німеччині. Хоча цей сектор залишався лідером у 2025 році з 5800 нещодавно встановленими роботами, що становить 23-відсоткову частку, цей показник був значно нижчим, ніж у 2020 році, коли на автомобільну промисловість припадало 40 відсотків установок. Статистика галузі вказує на слабкі показники продажів електромобілів та політичну та економічну невизначеність, які затримують інвестиційні рішення, як фактори, що сприяють цьому. У металообробній, хімічній та пластмасовій промисловості також було зафіксовано скорочення кількості встановлених роботів.
Цифри з боку пропозиції викликають особливе занепокоєння. Виробництво промислових роботів у Німеччині впало на 24 відсотки у 2025 році до 23 700 одиниць, а експорт німецьких промислових роботів навіть різко впав на 37 відсотків до 15 100 одиниць. Країна, яка колись експортувала роботів по всьому світу, одночасно втрачає частку ринку на внутрішньому ринку та конкурентоспроможність в експорті. Прогнози галузі передбачають подальше зниження попиту на 2026 рік, перш ніж очікується, що показники встановлення знову зростуть з 2027 року. Наступне порівняння ілюструє структурну різницю між китайським та німецьким ринками.
| вимір | Китай 2025 | Німеччина 2025 |
|---|---|---|
| Нові установки | 354.200 (+20%) | 24.800 (−8%) |
| Світова частка | 59% | приблизно 4% |
| Провідна галузь клієнтів | Електроніка (96 400) | Автомобіль (5800) |
| Виробництво роботів у побуті | Світовий лідер | 23.700 (−24%) |
| Тенденції автомобільної промисловості | +38%, рекорд | Частка зменшується (40% → 23%) |
Чому цей зсув — це більше, ніж просто статистика
Значення лідерства Китаю стає зрозумілим лише тоді, коли розглядати його в ширшому контексті створення промислової вартості. Роботи – це не звичайні засоби виробництва, а радше мультиплікатори продуктивності. Країна, яка автоматизує своє виробництво у великих масштабах, знижує собівартість одиниці продукції, підвищує його якість та повторюваність, і одночасно стає менш залежною від підвищення заробітної плати та демографічних обмежень. Китай використовує автоматизацію для протидії подвійному тиску зростання заробітної плати та старіння робочої сили – зв'язку, який відкрито визнають самі китайські промислові політики.
Крім того, існує ефект самопідсилення. Той, хто встановлює найбільше роботів, отримує найбільше практичного досвіду їх інтеграції, обслуговування та подальшого розвитку. Той, хто також виробляє найбільше роботів, може безпосередньо перетворити цей досвід на кращі продукти. Таким чином, Китай на шляху до замикання циклу зворотного зв'язку, який досі зробив Японію, Німеччину та Швейцарію технологічними лідерами. Галузевий аналіз передбачає, що китайський ринок продовжуватиме зростати в середньому на п'ять-десять відсотків щорічно до 2029 року – зростання, яке рідко переривалося, навіть за несприятливих умов.
Це створює подвійну дилему для Сполучених Штатів та Європи. З одного боку, їхня виробнича база ризикує ще більше відстати у ціновій конкуренції, якщо автоматизація там розвиватиметься повільніше. З іншого боку, вони стають стратегічно залежними, оскільки все більше і більше світових технологій автоматизації походять з Китаю – тенденція, вже знайома з секторів сонячних панелей, акумуляторів та електромобілів.
Друга хвиля: людиноподібні роботи
Хоча у світі все ще точаться дискусії щодо домінування Китаю у сфері традиційних промислових роботів, другий, потенційно набагато революційніший фронт вже відкрився: людиноподібні роботи. Це людиноподібні машини, які ходять на двох ногах, захоплюють предмети руками та кистями, і їх можна гнучко використовувати в середовищах, призначених для людей. Ринок все ще крихітний – оцінки кількості проданих одиниць у світі у 2025 році коливаються від 7000 (Міжнародна федерація робототехніки), близько 13 000 (Omdia) до цілих 18 000 (IDC). Але очікування щодо зростання величезні.
Вражає, що Китай вже явно домінує в цій новій галузі. Згідно з оцінками на 2025 рік, два китайські виробники Agibot та Unitree самі по собі становили близько 71 відсотка світових продажів. Натомість, американські постачальники практично не відігравали жодної ролі: широко обговорюваний робот Optimus від Tesla, як і Figure AI та Agility Robotics, за прогнозами, становитиме лише один відсоток світових продажів. У наступній таблиці показано орієнтовний розподіл продажів гуманоїдних роботів у 2025 році.
| Виробник | Походження | Очікувана частка ринку у 2025 році |
|---|---|---|
| Агібот | Китай | 39% |
| Юнітрі | Китай | 32% |
| UBTech | Китай | 7% |
| Леджу Роботікс | Китай | 4% |
| Двигун штучного інтелекту | Китай | 3% |
| Фур'є | Китай | 2% |
| Фігура ШІ | США | 1% |
| Робототехніка спритності | США | 1% |
| Тесла | США | 1% |
| Інше | – | 10% |
Перегони, в яких і так запекло змагаються
Ринок людиноподібних роботів може бути невеликим, але конкуренція на вершині вже жорстка. Шанхайська компанія Agibot заявила про своє світове лідерство у 2025 році, відвантаживши понад 5100 одиниць та займаючи 39-відсоткову частку ринку. Unitree одразу ж заперечила це твердження, заявивши, що того ж року вона відвантажила понад 5500 людиноподібних роботів і виробила понад 6500. Боротьба за лідерство на ринку показує, наскільки незрілим і водночас динамічним є цей сегмент, і наскільки серйозно гравці ставляться до символічного звання лідера ринку.
Також варто відзначити зростання доходів. Unitree досягла обсягу продажів приблизно 1,7 мільярда юанів у 2025 році, що на 335 відсотків більше, ніж у попередньому році, тоді як Agibot продемонструвала двадцятикратне зростання, досягнувши 1,05 мільярда юанів. У Unitree дохід від гуманоїдних роботів вперше у 2025 році перевищив дохід від старих чотириногих роботів, склавши понад 51 відсоток від загального доходу – сигнал про те, що галузь остаточно переводить свою увагу на гуманоїдні машини. Перегони продовжилися у першій половині 2026 року: згідно з ринковими даними, Agibot відвантажила близько 8400 одиниць і досягла світової частки ринку в 44 відсотки, обігнавши Unitree, яка опустилася на друге місце з приблизно 5900 одиницями та часткою 31 відсоток.
Однак не слід ігнорувати одне важливе обмеження: переважна більшість проданих на сьогодні гуманоїдних роботів використовуються не в промисловому виробництві, а радше в дослідженнях та освіті. У Unitree за перші дев'ять місяців 2025 року приблизно 73,6 відсотка продажів гуманоїдних роботів припадало на дослідження та навчання, тоді як лише близько дев'яти відсотків було пов'язано з промисловим застосуванням. Тому масовий ринок працюючих гуманоїдів на заводах та складах ще не сформувався.
Що пропонують основні прогнози
Інвестиційні банки усвідомили важливість цього зрушення та нещодавно різко переглянули свої прогнози в бік збільшення. У своєму звіті про «фізичний штучний інтелект» Goldman Sachs збільшив свою оцінку продажів людиноподібних роботів у 2035 році з приблизно 1,4 мільйона одиниць до приблизно 6,5 мільйона – майже вп’ять разів більше, ніж попередня оцінка. На 2030 рік банк підвищив свій прогноз з 256 000 до 890 000 одиниць, а на 2026 рік – з 51 000 до 75 000. Goldman Sachs зараз оцінює обсяг ринку у 2035 році приблизно в 138 мільярдів доларів США порівняно з попередньою оцінкою в 38 мільярдів доларів США.
Вирішальним фактором для цієї переоцінки є очікувана крива витрат. Goldman Sachs очікує, що середня ціна продажу гуманоїдного робота знизиться з приблизно 41 800 доларів у 2025 році до приблизно 21 300 доларів у 2035 році, тоді як вартість матеріалів знизиться з приблизно 27 700 доларів до 13 500 доларів. Це зниження витрат робить машини дедалі економічнішою альтернативою людській праці, а логістичні центри та автомобілебудування вважаються першими, хто їх почне використовувати.
Сценарії Morgan Stanley йдуть ще далі, оцінюючи загальний ринок людиноподібних роботів, включаючи послуги переробки, у понад п'ять трильйонів доларів США до 2050 року та припускаючи, що потенційно до того часу буде використовуватися понад один мільярд людиноподібних роботів. Згідно з цим аналізом, очікується, що близько 90 відсотків з них будуть використовуватися в промислових та комерційних цілях, а Китай прямо названий провідною країною в розвитку. Тільки для китайського ринку Morgan Stanley очікує обсяг у 1,5 мільйона одиниць до 2030 року та 7,4 мільйона до 2035 року. Такі прогнози підлягають значній невизначеності та не слід їх плутати з певністю, але вони вказують на напрямок, у якому рухаються очікування щодо ринку капіталу.
Технічні перешкоди, що залишилися
Незважаючи на весь ентузіазм, технічні обмеження людиноподібних роботів залишаються значними. Ключовими вузькими місцями є потреба в умілих роботах-руках, надійність усіх систем у безперервній роботі та відсутність реальних даних для навчання базового штучного інтелекту. Робот, який вражає в лабораторії, повинен надійно функціонувати роками в суворих умовах заводу чи складу – і цієї надійності ще належить досягти. Тому широке проникнення на ринок, як правило, не очікується до середини 2030-х років, коли штучний інтелект, щільність енергії та криві витрат дозріють.
Саме в цьому полягає стратегічна перевага Китаю. Країна, яка вже має найбільшу у світі базу промислових роботів і має глибокий, інтегрований ланцюг поставок двигунів, датчиків, акумуляторів та керуючої електроніки, може масово виробляти людиноподібних роботів швидше та дешевше, ніж конкуренти, яким спочатку доводиться створювати цю базу. Таким чином, лідерство у традиційних промислових роботах стає трампліном для лідерства у сфері людиноподібних роботів – ці два досягнення підсилюють один одного.
Аргументована перспектива на завершення
Тверезий аналіз даних призводить до чіткого, хоч і незручного, висновку: Китай не лише виграв гонку промислової автоматизації, але й зараз перетворює це лідерство на лідерську позицію в наступному поколінні технологій. Це не випадковість, і це не просто результат низької заробітної плати, а радше плід промислової стратегії, яка послідовно проводиться понад десять років, поєднуючи політику з боку пропозиції та попиту, масштабні субсидії та систематичний розвиток внутрішньої бази постачальників.
Водночас, ця картина потребує деяких нюансів. Домінування Китаю у сфері гуманоїдних роботів досі базувалося переважно на продажах у сфері досліджень та освіти, а не на продуктивному промисловому використанні. Південна Корея залишається значно попереду за щільністю роботів. А якість та надійність найкращої китайської робототехніки в найвимогливіших застосуваннях все ще перевершується західними та японськими постачальниками в певних областях. Тому лідерство Китаю є реальним, але не повним і нездоланним.
Для Німеччини та Європи справжній посил полягає не стільки у вражаючих китайських цифрах, скільки у власному занепаді. Зменшення використання роботів, скорочення вітчизняного виробництва роботів та різке падіння експорту – це не просто циклічний спад, а попереджувальні ознаки структурної слабкості. Автоматизація – це не розкіш, а необхідна умова для збереження конкурентоспроможності в умовах високої заробітної плати, старіння робочої сили та жорсткої міжнародної конкуренції. Ті, хто уповільнює автоматизацію, відстануть не лише у виробництві роботів, але й зрештою в усьому ланцюжку створення вартості, побудованому на них. Роботизована держава на Сході продемонструвала, як працює промислова політика у 21 столітті. Вирішальне питання зараз полягає в тому, чи готовий Захід винести з цього правильні уроки.
📈🚀 Від видимості до довіри 👀🤝 Ваш масштабований шлях з Xpert.Digital

Від видимості до довіри: Ваш масштабований шлях з Xpert.Digital - Зображення: Xpert.Digital
У промисловому B2B сталий бізнес-відносини рідко виникають за одну ніч. Вони розвиваються крок за кроком – через видимість, професійну релевантність, повторювані точки дотику та зростання довіри. 4-етапна модель Xpert.Digital саме це і робить: вона пропонує структурований шлях, який починається з керованої точки входу та може перерости в глибшу співпрацю в розвитку бізнесу, якщо це необхідно.
Замість того, щоб покладатися на гучні маркетингові обіцянки, ця модель ставить на перший план відносини. Компанії починають з чітко визначених, легко обчислюваних показників, а потім, виходячи з власного досвіду, вирішують, наскільки вони хочуть розширити співпрацю. Ключовим фактором для цього безперешкодного процесу побудови довіри є те, що платформа повністю уникає надокучливої реклами, тому редакційна увага залишається виключно на експертизі компаній.
Більше інформації тут:
Ваш глобальний партнер з маркетингу та розвитку бізнесу
☑️ Наша ділова мова – англійська або німецька
☑️ НОВИНКА: Листування вашою рідною мовою!

Konrad Wolfenstein
Я та моя команда раді бути вашим особистим консультантом.
Ви можете зв'язатися зі мною, заповнивши контактну форму тут [email protected]:, або просто зателефонувавши мені за номером +49 7348 4088 965. Моя адреса електронної пошти
Я з нетерпінням чекаю нашого спільного проєкту.






