Автоматизовані склади та висотні склади у Великій Британії: Нова логістична економіка – креативне зображення на тему зі штучним інтелектом: Xpert.Digital
Енергоефективність та автоматизація: трансформація британського ринку висотних складів
Від зростання земельних площ до продуктивності: розвиток складського господарства у Великій Британії
Логістика 2035: Що ринок висотних складів готує для інвесторів – висотні склади як ключ до зниження витрат
Ринок висотних складів у Великій Британії переживає фундаментальну трансформацію, зумовлену викликами та можливостями сучасної логістики. Після буму, спричиненого пандемією, та подальшої корекції, акцент змістився з простого розширення потужностей для зберігання на продуктивне використання існуючого простору. В епоху зростання витрат на робочу силу, хронічної нестачі відповідної землі та високих цін на енергоносії, інтелектуальна автоматизація висотних складів стає вирішальною стратегією для бізнесу. Цей розвиток відкриває нові шляхи не лише для зниження витрат та підвищення ефективності, але й для створення стійких, перспективних логістичних рішень. Цей аналіз розглядає сучасні тенденції, виклики та перспективи ринку висотних складів у Великій Британії та ілюструє, як змінюватимуться вимоги до складських площ у найближчі роки.
Ті, хто мислить про простір виключно горизонтально, програють гонку за витратами, потужностями та можливостями доставки
Британський ринок висотних складів вступає в нову фазу розвитку. Після буму, спричиненого пандемією, подальшої корекції на ринку логістичної нерухомості та кількох років високих витрат на будівництво, енергію та фінансування, не кожна додаткова складська площа автоматично вважається стратегічним здобутком. Вирішальним фактором є те, скільки корисної потужності, пропускної здатності та безпеки постачання можна отримати із земельної ділянки, будівлі та кіловат-години використаної енергії. Це зміщує економічний акцент з простого збільшення площі на більш продуктивне використання існуючого простору. Саме в цьому полягає структурна можливість для автоматизованих висотних складів.
У цьому контексті, висотний склад – це не просто особливо висока будівля зі стелажами. Це інтегрована інвестиційна система, що включає несучу конструкцію, стелажну технологію, конвеєрну технологію, штабелювальні крани або човникові системи, датчики, джерело живлення, протипожежний захист та програмне забезпечення. Її економічна цінність виникає завдяки взаємодії цих компонентів. Огороджувальна конструкція будівлі створює об'єм, автоматизація перетворює цей об'єм на легкодоступні місця зберігання, а програмне забезпечення контролює запаси, замовлення та переміщення матеріалів. Таким чином, відповідний ринок охоплює більше, ніж просто продаж стелажів або кранів. Він охоплює все, від планування, будівництва та системної інтеграції до програмного забезпечення для управління складом та потоком матеріалів, а також технічного обслуговування, модернізації та довгострокових сервісних контрактів.
Цей ринок особливо цікавий для Великої Британії, оскільки одночасно відбувається кілька подій: дуже висока частка онлайн-торгівлі в роздрібній торгівлі, зростання витрат на робочу силу, хронічна нестача відповідних логістичних майданчиків, підвищені вимоги до надійності доставки та відстеження, а також зростаюча потреба в зберіганні з контрольованою температурою. Водночас, слабке загальне економічне зростання, високі ціни на електроенергію, дорогий капітал, проблеми з підключенням до мережі та тривалі процеси отримання дозволів діють як гальма. Тому ринок не є ні простим бумом зростання, ні стагнаційною нішею. Це вибірковий інвестиційний ринок, на якому технічно та економічно обґрунтовані проекти мають значно кращі перспективи, ніж повсюдні програми автоматизації.
Ринок різних розмірів
Розмір британського ринку висотних складів неможливо надійно описати однією цифрою. Дослідження ринку використовують різні визначення. Вузько визначені аналізи враховують лише автоматизовані системи зберігання та вилучення (AS/RS), тобто класичні рішення AS/RS для піддонів, контейнерів або коробок. Ширші дослідження також включають конвеєрні технології, сортування, мобільних роботів, технології комплектування замовлень, системи виконання складських операцій та інші компоненти автоматизації. Це призводить до суттєвих відмінностей, які зумовлені не стільки суперечливими ринковими даними, скільки різними визначеннями.
Для вужчого ринку автоматизованих складів/сховищ у Великій Британії прогнозується обсяг приблизно 219 мільйонів доларів США на 2025 рік. Очікується збільшення приблизно до 264 мільйонів доларів США до 2026 року та приблизно до 507 мільйонів доларів США до 2035 року. Це відповідатиме середньому номінальному зростанню приблизно на 7,5 відсотка на рік між 2026 і 2035 роками. Це визначення точно відображає основний ринок автоматизованих висотних складів, але не охоплює всю вартість проекту будівлі, а також усі пов'язані з ним рішення для автоматизації.
За ширшими оцінками, ринок автоматизації складів у Великій Британії вже у 2023 році перевищить один мільярд доларів США, а до 2030 року очікується, що він перевищить три мільярди доларів США. Інші прогнози передбачають ще більший обсяг ринку до 2025 року та темпи зростання в діапазоні від 10 до початку 2030-х років. Ці цифри не слід безпосередньо порівнювати. Однак вони ілюструють спільну тенденцію: автоматизація зростає швидше, ніж загальний обсяг складських площ, а частка програмного забезпечення, послуг та компонентів, пов'язаних з робототехнікою, у загальному проекті зростає.
Що тут примітно, так це низька початкова точка. За оцінками британської складської галузі, менше 20 відсотків складів мають значний рівень автоматизації. Ця цифра також охоплює дуже різні рівні автоматизації, починаючи від окремих конвеєрних ліній і закінчуючи значною мірою автономними системами. Тому кількість дійсно повністю автоматизованих висотних складів значно менша за загальну кількість складів у Великій Британії. Це відкриває довгостроковий потенціал для модернізації, але це не означає, що чотири п'ятих усіх складів можна автоматизувати в короткостроковій перспективі. Багато будівель занадто низькі, занадто малі, конструктивно непридатні, доступні лише за короткостроковими контрактами або занадто нестабільні в експлуатації, щоб виправдати високі інвестиції.
Від земельного буму до питання продуктивності
Ринок логістичної нерухомості Великої Британії нормалізувався після виняткових 2020 та 2021 років. Під час пандемії роздрібні торговці, служби доставки посилок та логістичні компанії агресивно конкурували за дефіцитні площі. Після цього на ринок вийшли спекулятивні новобудови та повернена існуюча нерухомість, тоді як компанії приймали більш обережні інвестиційні рішення. Рівень вакантності зріс, що дало орендарям більше вибору. Однак ця нормалізація не означає структурного колапсу попиту на логістику.
Для складів площею 100 000 квадратних футів і більше у 2025 році було зафіксовано приблизно 33 мільйони квадратних футів зайнятих площ. Це значно вище, ніж показники за два попередні роки, а також вище довгострокового середнього показника до пандемії. Залежно від мінімального розміру об'єктів нерухомості, загальний обсяг зайнятих логістичних площ у Великій Британії у 2025 році становив приблизно 40,8 мільйона квадратних футів. Водночас рівень вакантності у великомасштабному сегменті на кінець року становив трохи менше восьми відсотків. Це було вище, ніж у період надзвичайного дефіциту, але ще не свідчило про повсюдний надлишок пропозиції.
Для висотних складів особливо актуальним є якісний склад цих вакансій. Частина доступних площ складається зі старих будівель, які не відповідають сучасним вимогам щодо висоти стель, несучої здатності підлоги, енергоефективності, електропостачання, дизайну двору та автоматизації. Таким чином, загалом ринок пропонує достатньо місця, тоді як першокласна нерухомість, готова до автоматизації, у відповідних місцях залишається дефіцитною. Зростаючий розрив в орендній платі між першокласною та вторинною логістичною нерухомістю підтверджує цю поляризацію. Сучасні будівлі мають вищі ціни, оскільки вони пропонують не тільки більше простору, але й нижчі експлуатаційні витрати, кращу енергоефективність та більшу технічну гнучкість.
Отже, ключовий економічний зсув полягає в наступному: компанії більше не орендують чи будують квадратні метри, а радше купують потужності. Висотний склад може вмістити значно більше піддонів або контейнерів на тій самій площі, ніж звичайний зал. Він може скоротити відстані пішки та на машині, точніше керувати запасами та забезпечити більш стабільну пропускну здатність протягом триваліших періодів роботи. Чим дорожчою стає земля, будівлі та робоча сила, тим ціннішою стає ця підвищена щільність. Таким чином, ринок висотних складів виграє не лише від збільшення обсягів товарів, але й від необхідності більш продуктивно використовувати існуючі ресурси.
Робота стає рушійною силою інвестицій
Найпотужнішим економічним поштовхом для автоматизації наразі є вартість робочої сили. Національний прожитковий мінімум у Великій Британії для працівників віком від 21 року зріс до 12,71 фунтів стерлінгів за годину у квітні 2026 року. Ще у квітні 2025 року внесок роботодавця до Національного страхування було збільшено з 13,8 до 15 відсотків, тоді як річний поріг доходу для обов'язкових внесків знизився з 9 100 до 5 000 фунтів стерлінгів. Це непропорційно обтяжувало особливо трудомісткі підприємства з багатьма працівниками, які працюють неповний робочий день або мають низьку заробітну плату.
Для складу погодинна оплата праці не є єдиним важливим фактором. Фактичні витрати на оплату праці включають внески до фондів соціального страхування, пенсійні внески, доплати за роботу в нічний час та у вихідні дні, відпустки, лікарняні, набір персоналу, навчання, засоби індивідуального захисту та управлінські витрати. Непрямі витрати також виникають через плинність кадрів, сезонний дефіцит та коливання продуктивності. У ручних складських процесах висока плинність кадрів може збільшити рівень помилок та обмежити ефективність у періоди пікової навантаження.
Автоматизація не усуває потреби в персоналі, але змінює його структуру. Менше працівників переміщують піддони або долають довгі маршрути комплектування. Водночас зростає попит на інженерів-мехатроніків, спеціалістів з технічного обслуговування, техніків з управління, аналітиків даних та досвідчених керівників змін. Таким чином, автоматизований висотний склад не просто замінює робочу силу машинами. Він замінює велику, часто мінливу операційну робочу силу на меншу, більш кваліфіковану та більш технічно орієнтовану робочу силу, а також на амортизацію, енергію та витрати на обслуговування.
Цей перехід підвищує ефективність, особливо там, де процеси стандартизовані, обсяги високі, а робочий час тривалий. Система, яка працює на низькій потужності лише протягом однієї зміни, навряд чи може виправдати свої високі постійні витрати. Натомість система, яка працює цілодобово, шість чи сім днів на тиждень, розподіляє свої капітальні витрати на значно більшу кількість операцій. Тому роздрібна торгівля продуктами харчування, споживчі товари, фармацевтика, запасні частини, постачання продукції та логістика з контрольованою температурою є особливо привабливими сферами застосування. Вирішальним фактором є не абстрактна кількість збережених робочих місць, а радше дисконтоване порівняння загальних витрат на процес протягом десяти-двадцяти років.
Онлайн-торгівля залишається фоновим шумом
Британська онлайн-роздрібна торгівля не повернулася до своїх попередніх рівнів після сплеску, спричиненого пандемією. Частка онлайн-продажів у загальному обсязі роздрібної торгівлі в 2025 році становила в середньому близько 27 відсотків, що значно вище, ніж приблизно 19 відсотків у 2019 році. У грудні 2025 року понад 28 відсотків роздрібних витрат було здійснено онлайн. Ця частка залишалася на аналогічному рівні у 2026 році. Це робить Велику Британію одним з найбільш цифровізованих ринків роздрібної торгівлі в Європі.
Однак для висотних складів саме лише зростання доходів не є вирішальним фактором. Онлайн-замовлення часто складаються з невеликих партій з багатьма різними товарами, коротких термінів обробки та високих вимог до точності інвентаризації. Це сприяє контейнерному зберіганню, системам міні-завантаження, човниковим рішенням та компактним концепціям доставки товарів до клієнта. Традиційні висотні склади на палетах отримують опосередковану вигоду, оскільки вони забезпечують поповнення запасів для зон комплектації вище або консолідують великі запаси в національних розподільчих центрах.
Ефект електронної комерції ще більше посилюється завдяки омніканальній роздрібній торгівлі. Роздрібні торговці повинні постачати послуги філіям, кінцевим клієнтам та пунктам збору з єдиного складу. Це ускладнює матеріальні потоки, робить повернення важливішими, а запаси більш фрагментованими. Автоматизовані складські технології можуть зробити цю складність більш керованою, за умови, що програмне забезпечення інтегрує всі канали. Ізольований висотний склад без потужної системи управління складом та контролю замовлень не вирішує проблему.
Водночас не слід переоцінювати онлайн-торгівлю. Надзвичайне розширення потужностей під час пандемії показало, що короткострокові піки попиту не є достатньою основою для масштабних довгострокових інвестицій. Тому успішні проекти все частіше базуються на стабільних багаторічних обсягах, кількох каналах збуту та гнучких системних архітектурах. Ринок відходить від припущення про необмежене онлайн-зростання та переходить до стійких бізнес-моделей, у яких автоматизація покращує витрати, якість та надійність поставок навіть за помірного зростання доходів.
Холод змушує людей переселятися на великі висоти
Найбільш помітною сферою зростання для британських висотних складів є логістика заморожених та охолоджених продуктів. Тут витрати на простір, робочу силу та енергію особливо тісно пов'язані. Холодні склади вимагають дорогої ізоляції, високопродуктивних холодильних систем, регульованих вологістю переходів та складних технологій безпеки. Кожен невикористаний кубічний метр тягне за собою довгострокові витрати на охолодження, не приносячи жодного доходу від зберігання. Таким чином, високий, компактний та значною мірою закритий об'єкт покращує ефективність використання простору та енергії.
Автоматизовані системи зберігання та вилучення також працюють в умовах, коли людська праця є виснажливою та дорогою. Менша кількість персоналу в морозильній зоні зменшує час перебування при дуже низьких температурах, знижує ризики для безпеки та сприяє безперервній роботі. Компактне, багаторівневе зберігання та контрольовані гідрозатвори можуть обмежити втрати холоду. Галузеві оцінки показують, що за умови відповідного проектування існує значний потенціал для зниження споживання енергії порівняно з менш щільними та більш відкритими системами.
Кілька масштабних проектів демонструють, що це вже реальна інвестиційна тенденція. Висотний холодильний склад Magnavale в Істоні сягає приблизно 47,5 метрів заввишки та пропонує близько 101 000 палетних місць. Проект являє собою інвестиції в розмірі понад 130 мільйонів фунтів стерлінгів та поєднує автоматизоване зберігання з енергоефективною конструкцією будівлі та відновлюваною енергією. Ще один автоматизований висотний морозильний склад на приблизно 90 000 палетних місць планується побудувати в Ейвонмуті. NewCold одночасно розширює свої потужності у Великій Британії в Корбі та Вейкфілді; очікується, що запланований етап розширення лише у Вейкфілді створить майже 19 400 додаткових палетних місць.
Ці проекти є більш важливими для ринку в цілому, ніж можна було б припустити, враховуючи їхню невелику кількість. Один великий склад об'єднує значні ресурси в сталевих конструкціях, конвеєрних технологіях, холодильних технологіях, системах управління, протипожежному захисті та сервісному обслуговуванні. Водночас він створює рекомендації, досвід та стандартизовані технічні рішення. Це знижує сприйнятий ризик проекту для наступних інвесторів. Тому британський сектор заморожених продуктів, ймовірно, стане лідером для особливо високих, стелажних та повністю автоматизованих об'єктів.
Промисловість замінює торгівлю як рушійну силу
Помітною зміною на британському ринку логістичної нерухомості є зростання ролі промисловості. До 2025 року виробничі компанії становили приблизно третину від загального обсягу введення в експлуатацію великих складських та промислових будівель. Це вивело промисловість на перший план кілька традиційних груп користувачів у секторах роздрібної торгівлі та дистрибуції. Цей розвиток є не лише циклічним, але й пов'язаний з реструктуризацією ланцюгів поставок.
Brexit, пандемія, геополітична напруженість та перебої у світових транспортних маршрутах виявили вартість надзвичайно струнких ланцюгів поставок. Компанії підтримують більші запаси критично важливих компонентів, кваліфікують додаткових постачальників та скорочують окремі маршрути закупівель. Це не обов'язково означає повне перенесення виробництва назад до Великої Британії. Більш імовірною є вибіркова регіоналізація: критично важливі деталі, запасні частини та високовартісні проміжні продукти зберігаються ближче до місця використання, тоді як стандартизовані товари масового виробництва продовжують закуповуватися з усього світу.
Високі склади добре підходять для цієї стратегії, коли зберігається велика кількість піддонів або вантажоперевезень з надійними схемами руху. В автомобільній, харчовій, напоєвій, хімічній промисловості та споживчих товарах вони можуть поєднувати постачання виробництва та логістику готової продукції. Пряма інтеграція в заводські майданчики є особливо привабливою, оскільки там обмежена земельна ділянка, а матеріальні потоки більш передбачувані, ніж у складах з високими коливаннями відвантаження.
Зростання промислового попиту також змінює вимоги до постачальників. Швидкого комплектування замовлень та доставки посилок більше недостатньо; висока доступність, точне упорядкування, відстеження партій та безпечні інтерфейси до виробничих систем є надзвичайно важливими. Простої можуть порушити роботу виробничої лінії та призвести до значно вищих подальших витрат, ніж затримка окремого замовлення. Це підвищує важливість резервних технологій, прогнозного обслуговування та довгострокового постачання запасних частин.
Рішення для інтралогістики LTW

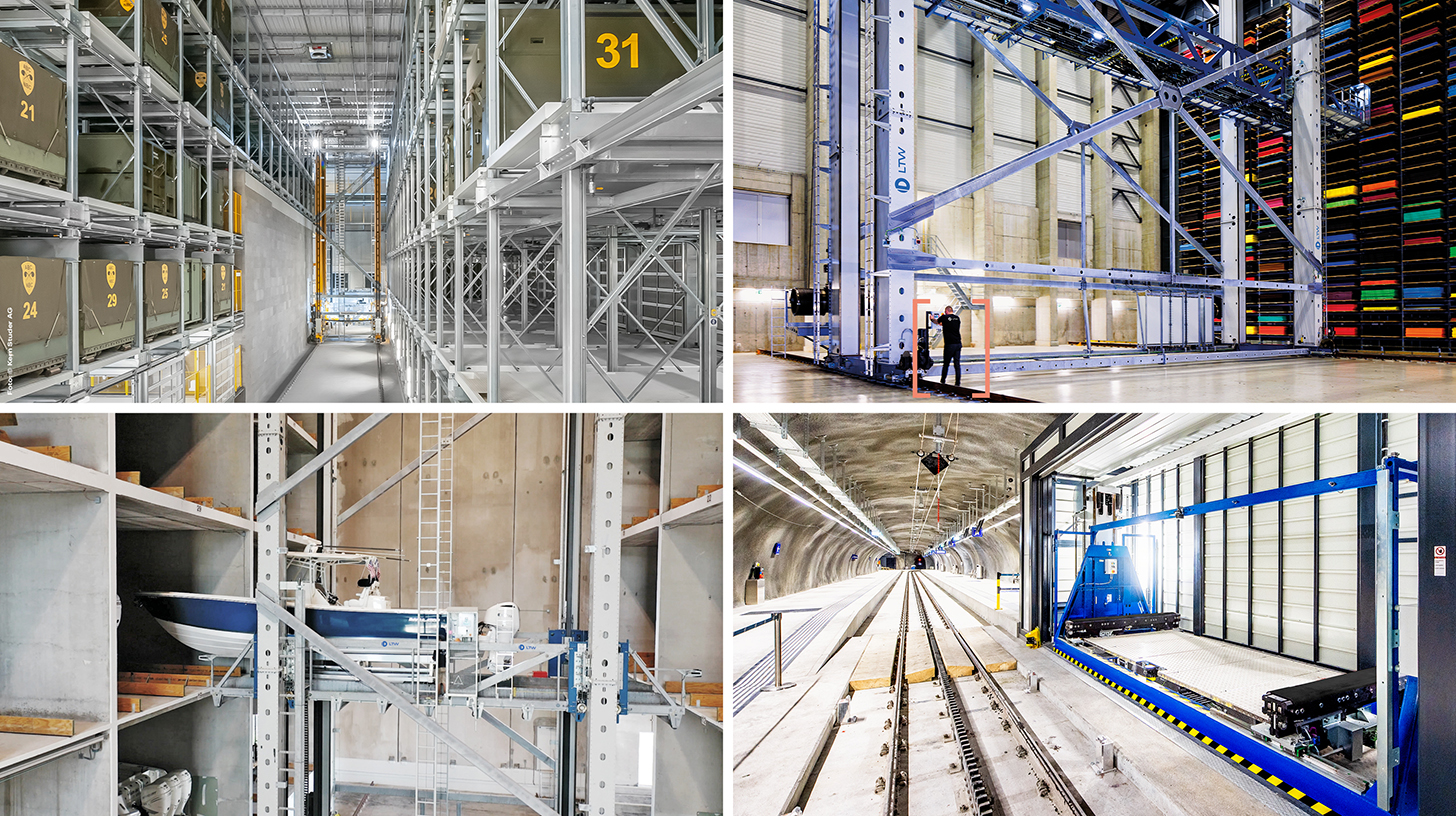
LTW Intralogistics – Інженери потоку - Зображення: LTW Intralogistics GmbH
LTW пропонує своїм клієнтам не окремі компоненти, а комплексні рішення. Консалтинг, планування, механічні та електротехнічні компоненти, технології керування та автоматизації, а також програмне забезпечення та сервіс – все об'єднано в мережу та точно скоординовано.
Власне виробництво ключових компонентів є особливо вигідним. Це дозволяє оптимально контролювати якість, ланцюги поставок та інтерфейси.
LTW символізує надійність, прозорість та партнерську співпрацю. Лояльність та чесність міцно закріплені у філософії компанії – рукостискання тут все ще має значення.
Пов'язано з цим:
Трансформація висотних складів на британському ринку
Географія йде за інфраструктурою та електроенергією
Географічний фокус британських висотних складів залишається в так званому Золотому трикутнику Мідлендса. Звідти до значної частини населення можна дістатися за кілька годин їзди. Регіон з'єднує такі автомагістралі, як M1, M6 та M42, основні залізничні та вантажні коридори, а також густу мережу постачальників логістичних послуг, промислових компаній та робочої сили. Тому Іст-Мідлендс та Вест-Мідлендс залишаються основними місцями розташування національних розподільчих центрів.
Однак логіка рішень щодо розташування стає дедалі складнішою. Йоркшир та Північний схід часто пропонують доступнішу землю та гарне сполучення з виробничими майданчиками та портами. Північний захід виграє від коридорів навколо Манчестера та Ліверпуля. Ділянки вздовж автомагістралі M62 з'єднують східне та західне узбережжя. На південному заході та в Південному Уельсі додаткові потужності можуть бути вигідними, якщо компанії хочуть скоротити тривалі поїздки з Мідлендса. Лондон та Південний схід залишаються привабливими завдяки купівельній спроможності та щільності населення, але високі ціни на землю та її дефіцит ускладнюють будівництво дуже великих наземних об'єктів.
Саме в цих районах висота підвищує продуктивність земель. Висотний склад може інтенсивніше використовувати дорогу землю, але в міських або приміських районах він швидше стикається з лініями видимості, конфліктами між сусідами та правилами планування. У густонаселених регіонах логістичні проекти також конкурують із житловими забудовами, центрами обробки даних та іншими комерційними об'єктами. Особливим попитом користуються ділянки з потужними електромережею. З 2024 року численні ділянки, придатні для промисловості та логістики у Великій Британії, були зарезервовані забудовниками центрів обробки даних. Це не тільки виводить землю з ринку складських приміщень, але й загострює конкуренцію за потужність мережі.
Таким чином, для інвесторів підключення до мережі стає раннім критерієм прийняття рішення. Хоча автоматизований висотний склад не обов'язково вимагає безперервної потужності центру обробки даних, він потребує надійної електричної потужності для конвеєрної технології, зарядної інфраструктури, охолодження, опалення, освітлення та ІТ. Недорога земельна ділянка без своєчасного підключення може бути економічно менш цінною, ніж дорожче місце з гарантованим енергопостачанням. Тому вибір місця, проектування будівлі та енергетична концепція повинні бути інтегровані набагато раніше в процесі.
Інтенсивність капіталу розділяє переможців і переможених
Високі склади – це капіталомісткі довгострокові інвестиції. Для стандартних розподільчих центрів у Мідлендсі вартість грубого будівництва оцінюється приблизно від 71 до 105 фунтів стерлінгів за квадратний фут на 2025 та 2026 роки. Висококласні логістичні будівлі з підготовкою автоматизації, більшою вантажопідйомністю підлоги, додатковою потужністю та складними будівельними технологіями, швидше за все, коштуватимуть від 121 до 167 фунтів стерлінгів за квадратний фут. Будівлі з контрольованою температурою можуть коштувати приблизно від 167 до 230 фунтів стерлінгів за квадратний фут або більше. Залежно від конкретних вимог, фактична автоматизація, стелажна технологія, програмне забезпечення, холодильна технологія та витрати на землю можуть бути додатковими.
Ці діапазони демонструють, чому рішення не може ґрунтуватися на простому порівнянні витрат на будівництво на квадратний метр. Високий склад може забезпечити таку ж місткість, як і значно більший звичайний зал, але на меншій площі. Це зменшує необхідну площу землі, даху та фасаду на одне складське приміщення. Водночас зростають вимоги до фундаментів, допусків, сталі, вогнезахисту, монтажу та введення в експлуатацію. Тому правильним показником є не ціна будівлі, а чиста приведена вартість на постійно придатну для використання одиницю продуктивності та потужності.
Фінансування залишається вирішальним фактором. Зростання процентних ставок збільшує капітальні витрати та, фактично, подовжує термін амортизації. Для спеціалізованих будівель коло потенційних майбутніх орендарів може бути меншим. Високий склад, адаптований до певного потоку товарів, важче перездати в оренду, ніж стандартний склад. Тому банки та інвестори в нерухомість звертають більше уваги на кредитоспроможність, термін оренди, придатність для альтернативного використання та розділення будівельних та технічних ризиків.
Це призводить до появи нових моделей контрактів. Власники можуть фінансувати каркас будівлі, а користувач несе витрати на автоматизацію. Постачальники логістичних послуг можуть забезпечити потужності за допомогою довгострокових контрактів з клієнтами. Виробники та інтегратори пропонують більш комплексні пакети послуг, плани модернізації або, в певних сегментах, моделі, подібні до лізингу. Найбільш економічно вигідними є ті проекти, де договір лізингу, термін служби активів, утримання клієнтів та період фінансування узгоджені. Технічно відмінне рішення може зазнати невдачі, якщо термін дії експлуатаційного контракту закінчується після п'яти років, але система має амортизуватися протягом п'ятнадцяти років.
Ціна на електроенергію відповідає енергоефективності
За міжнародними стандартами, у Великій Британії високі ціни на електроенергію для промисловості. У четвертому кварталі 2025 року виробничі компанії платили в середньому близько 16,8 пенсів за кіловат-годину, без урахування податку на зміну клімату. Хоча цей показник був меншим, ніж роком раніше, він залишався на рівні, який суттєво впливає на енергоємні інвестиції. Для висотних складів це має подвійний ефект.
З одного боку, складські та пошукові машини, конвеєрні технології, робототехніка, комп'ютери та, де це можливо, холодильні системи збільшують споживання електроенергії. З іншого боку, сучасна система може економити енергію на кожну одиницю товару, що зберігається або переміщується. Рекуперативні приводи повертають енергію гальмування назад у систему, інтелектуальне керування запобігає порожнім пробігам, світлодіодне освітлення зменшується в незайнятих зонах, а компактні об'єми морозильних камер мінімізують втрати тепла. Тому важливим є споживання на одне переміщення піддону, лінію замовлення або зайнятий простір для зберігання, а не загальне споживання електроенергії на об'єкті.
Дахові фотоелектричні системи, акумуляторні накопичувачі та гнучка експлуатація набувають дедалі більшого значення. Великий дах логістичного складу пропонує значний простір для виробництва енергії, тоді як автоматизація та охолодження забезпечують передбачуване навантаження. У складах глибокої заморозки теплову інерцію можна використовувати для часткового перенесення виробництва холоду на години поза піковими навантаженнями без шкоди для температури продукції. Такі концепції роблять склад більш активною частиною енергетичної системи.
Обмежувальним фактором часто є не річне споживання електроенергії, а підключене навантаження та пікове навантаження. Якщо холодильні компресори, зарядні станції, конвеєрна техніка та інші споживачі працюють одночасно, попит на електроенергію може значно зрости. Гарне управління енергією згладжує ці піки. Тому майбутні проекти все частіше плануватимуться з урахуванням прогнозів навантаження, місцевих генеруючих установок та споживачів, що контролюються за контрактом. Таким чином, енергетична експертиза стає невід'ємною частиною експертизи внутрілогістики.
Технологія визначає бізнес-модель
Ринок висотних складів складається з кількох технологічних підринків. Класичні палетні системи AS/RS використовують штабелювальні крани в довгих, високих проходах. Вони підходять для високопродуктивних, стандартизованих вантажоперевезень та надійної пропускної здатності. Багатоглибинні системи збільшують щільність, але зменшують прямий доступ до окремих палет і вимагають ретельного управління запасами. Палетні човники можуть покращити гнучкість і продуктивність у глибоких каналах.
Системи зберігання Miniload, човникові та кубічні домінують для картонних коробок, контейнерів та дрібних деталей. Вони підтримують комплектацію замовлень "товар до людини" та високий асортимент продукції. Мобільні роботи та автономні вилкові навантажувачі пропонують більш гнучку альтернативу, коли структура або об'єм будівлі не виправдовують стаціонарно встановлену великомасштабну систему. У багатьох проектах використовується гібридна архітектура: піддони щільно зберігаються на високих стелажах, контейнери постачаються через човникову або кубічну систему, а мобільні роботи з'єднують робочі зони.
Ця модуляризація змінює ринок. Раніше автоматизація часто була монолітним, великомасштабним проектом із тривалим часом планування та введення в експлуатацію. Сьогодні оператори намагаються поступово розширювати потужності та узгоджувати окремі технології за допомогою програмного забезпечення. Це не зменшує автоматично складність. Навпаки: чим більше підсистем задіяно, тим важливішими стають інтерфейси, якість даних та чітка відповідальність за загальну продуктивність.
Таким чином, конкуренція дедалі більше відбувається на рівні програмного забезпечення. Системи управління складом відстежують запаси та замовлення; системи управління складом керують обладнанням; системи виконання складських операцій визначають пріоритети переміщень та балансують ресурси. Над усім цим лежать інструменти аналітики, моделювання та штучного інтелекту. Той, хто контролює програмне забезпечення, впливає на пропускну здатність, масштабованість та обслуговування. Водночас оператори стикаються з ризиком залежності, якщо власні системи управління може підтримувати лише оригінальний постачальник.
Фрагментований ринок постачальників
У Великій Британії глобальні системні інтегратори, постачальники спеціалізованих технологій та місцеві інженерні фірми конкурують за частку ринку. До міжнародних інтеграторів належать Dematic, Swisslog, KNAPP, TGW, SSI Schäfer, Vanderlande, Daifuku, WITRON, Mecalux та Körber. До них приєднуються постачальники спеціалізованих систем, такі як AutoStore, Exotec, Ocado, Geek+, Locus Robotics, та кілька виробників автономних транспортних засобів. Британські інтегратори та компанії-розробники програмного забезпечення доповнюють цей ринок місцевим плануванням, модернізацією та обслуговуванням.
Структура ринку не є ні повністю концентрованою, ні довільно відкритою. Великі палетні висотні склади з підтримкою стелажів вимагають рекомендацій, інженерних потужностей, фінансової стабільності та довгострокового обслуговування. Це обмежує коло серйозних постачальників. Конкуренція ширша для модульної робототехніки та контейнерних рішень. Багато виробників технологій продають свою продукцію через сертифікованих інтеграторів, тому бренд, ефективність інтеграції та сервісний контракт необхідно оцінювати окремо.
Для клієнтів лише номінальна пікова продуктивність не є вирішальним фактором. Важливішими є гарантована пропускна здатність за реальних умов, доступність системи, час реагування, концепція запасних частин, кібербезпека, масштабованість та фінансова життєздатність постачальника. Дешева пропозиція може стати дорогою, якщо обслуговування програмного забезпечення, екстрена підтримка або запасні частини будуть відсутні в довгостроковій перспективі. І навпаки, технічно надмірно спроектована система може непотрібно зв'язувати капітал та перевантажувати організацію.
Компонент сервісу зростатиме, оскільки встановлена інфраструктура старіє. Модернізація складських та вилучувальних машин, систем керування та компонентів безпеки часто є економічнішою, ніж будівництво абсолютно нового об'єкта. Приклади британських розподільчих центрів показують, що крани та технології керування можна замінювати поступово, зберігаючи при цьому важливі будівельні конструкції. Це створює стабільніший ринок модернізації поряд із ринком нового обладнання, який менше залежить від окремих великомасштабних проектів.
Планування, протипожежний захист та приймання
Найбільші ризики проекту часто пов'язані з власне технологією зберігання. Висота будівель 30, 40 або майже 50 метрів змінює ландшафт та видимість. Муніципалітети оцінюють рух транспорту, шум, освітлення, ризик повеней, біорізноманіття та вплив на сусідів. Хоча менша площа є екологічною перевагою, вона не гарантує схвалення. Особливо у випадку силосів на стелажах, конструкцію будівлі, статику стелажів та фасад необхідно планувати разом з самого початку.
Протипожежний захист є складним у високих, щільно забудованих складах. Звичайні спринклерні системи досягають своїх меж залежно від типу товарів, геометрії стелажів та висоти будівлі. У морозильних камерах іноді використовуються зони зі зниженим вмістом кисню для запобігання виникненню пожеж. Такі системи вимагають контрольованого доступу, герметичних конструкцій будівель, моніторингу та чітких правил безпеки праці. В інших проектах використовуються багаторівневі спринклерні системи, системи димовидалення та пожежні відсіки.
Етап будівництва також представляє особливі ризики. Високоточні підлоги, рейки, стелажі та конвеєрні технології повинні бути встановлені з жорсткими допусками. Затримки в окремих операціях можуть відкласти весь процес введення в експлуатацію. Після цього проводиться тестування програмного забезпечення, навантажувальне тестування, налагодження та навчання персоналу. Склад не є продуктивним після механічного завершення; він часто досягає цільової продуктивності лише після систематичної фази запуску.
Отже, економічне обґрунтування вимагає достатніх резервів. Той, хто порівнює лише прейскурантну ціну технології та теоретичну економію персоналу, недооцінює втрати, пов'язані з інтеграцією, тестуванням, міграцією даних, навчанням, запасними частинами та запуском. Успішні проекти розраховують витрати на життєвий цикл, реальну доступність та сценарії відхилень обсягів. Вони інвестують у симуляцію та цифрові моделі на ранній стадії, ще до замовлення сталі та заливки бетону.
Стійкість – це більше, ніж ефективність
Високі склади часто рекламуються як проекти підвищення ефективності, але їхня стратегічна цінність дедалі більше полягає в стійкості. Автоматизовані системи забезпечують відтворювану продуктивність, покращують точність обліку запасів та зменшують залежність від короткострокових потреб у персоналі. Вони можуть зберігати запаси на меншій площі, тим самим роблячи ланцюги поставок більш надійними. Для критично важливих галузей, таких як харчова, фармацевтична, запчастинна та виробнича, ця надійність може бути важливішою, ніж максимізація короткострокової прибутковості.
Водночас автоматизація створює нові залежності. Механічний дефект, помилка програмного забезпечення, кібератака або відключення електроенергії можуть паралізувати значну частину операцій. На складі з ручним керуванням поломку часто можна імпровізувати; у високоінтегрованій системі обхідні шляхи обмежені. Тому стійкість виникає не завдяки максимальній автоматизації, а завдяки збалансованій системі резервування, технічного обслуговування, аварійного режиму та організаційної компетентності.
Кібербезпека стає економічним фактором. Системи управління складами пов'язані з корпоративним програмним забезпеченням, постачальниками та службами віддаленого обслуговування. Чим більше вони взаємопов'язані, тим більшою стає поверхня атаки. Оператори повинні сегментувати доступ, контролювати оновлення, тестувати резервні копії та контрактно визначати обов'язки. Ці витрати не є технічним доповненням, а радше невід'ємною частиною операційної безпеки.
Ризики постачальників також необхідно враховувати в оцінці. Спеціалізовані компоненти можуть мати тривалі терміни виконання, а запатентовані системи створюють ефект прив'язки. Надійна концепція визначає критично важливі запасні частини, рівні місцевих запасів, час реагування та альтернативи. Найкраща система – це не та, яка має найвищу теоретичну продуктивність, а та, чия продуктивність залишається економічно вигідною протягом багатьох років.
Ринок до 2035 року
До 2035 року перспективи є більш сприятливими для подальшого зростання, ніж для насичення ринку. Вузько визначений ринок AS/RS у Великій Британії може зрости більш ніж удвічі за обсягом протягом десятиліття, із середнім зростанням близько 7,5 відсотка. Ширший ринок автоматизації, ймовірно, зростатиме швидше, оскільки мобільна робототехніка, програмне забезпечення, модернізація та гнучкі підсистеми генерують додатковий попит. Однак ця динаміка не буде рівномірною.
У базовому сценарії автоматизовані висотні склади зростають значно швидше, ніж загальна площа складських приміщень. Інвестиції зосереджені на продуктах харчування та заморожених продуктах, промислових постачальниках, фармацевтиці, великих роздрібних мережах та відомих постачальниках логістичних послуг. Нові будівлі частіше плануються з урахуванням автоматизації, навіть якщо повне встановлення технологій відбувається пізніше. Водночас модернізація існуючих об'єктів набуває все більшого значення.
Більш сильний сценарій зростання можливий, якщо витрати на фінансування знизяться, підключення до мережі стане доступним швидше, а компанії відреагують на зростання витрат на робочу силу прискореною автоматизацією. Промисловий розвиток, ніршоринг та суворіші вимоги до енергоефективності можуть надати додатковий поштовх. У цьому випадку попит на високі спеціалізовані будівлі, інтеграцію програмного забезпечення та технічні послуги зросте особливо різко.
Менш сприятливий сценарій виникає через постійно високі процентні ставки, млявий рівень споживчих витрат, невизначену торговельну політику та затримки з дозволами. За цим сценарієм компанії частіше обиратимуть менші, модульні етапи автоматизації. Ринок продовжуватиме зростати, але менше за рахунок нових мегапроектів і більше за рахунок модернізації, мобільної робототехніки та цілеспрямованої автоматизації вузьких місць. Навіть цей сценарій не означатиме повернення до суто ручного складського зберігання, а радше повільніший та поступовіший підхід до автоматизації.
Фактична інвестиційна логіка
Ключове питання полягає не в тому, чи зростатимуть висотні склади у Великій Британії, а в тому, які проекти є економічно вигідними. Існують сприятливі умови для великих і стабільних обсягів, стандартизованих вантажоперевізників, довгострокових зобов'язань щодо об'єктів, високих витрат на землю або енергію, а також явної потреби в безперервній роботі. Застосування з дуже мінливим асортиментом продукції, невизначеними контрактами з клієнтами, низьким рівнем використання або часто змінюваними форматами упаковки залишаються складними.
Тому перед інвестуванням операторам слід починати не з бажаної технології, а з потоку матеріалів. Структура продукту, асортимент запасів, сезонні профілі, години пік, повернення, рівні обслуговування та сценарії зростання визначають відповідну архітектуру. Тільки після цього слід приймати рішення між палетними кранами, човниками, кубічним складом, мобільною робототехнікою або їх комбінацією. Передчасне зосередження на одному продукті легко призводить до перевищення розмірів або відсутності гнучкості.
Не менш важливою є оцінка місця розташування протягом усього його життєвого циклу. Ціна на землю, орендна плата, доступна висота, пропускна здатність мережі, транспортні сполучення, ринок праці та ризики, пов'язані з отриманням дозволів, повинні враховуватися разом. Вища будівля може заощадити землю, але збільшує витрати на планування та будівництво. Сільська місцевість може бути вигідною, але призведе до довших транспортних маршрутів та слабшого технічного ринку праці. Оптимальним рішенням рідко є те, що має найнижчі індивідуальні витрати.
Для забудовників нерухомості можливість полягає в будівлях, які дозволяють автоматизацію, не обмежуючись обслуговуванням лише одного користувача. Це вимагає достатньої висоти, несучих перекриттів, резервів енерго- та інформаційної інфраструктури, а також геометрії, яка дозволяє реалізувати кілька технічних концепцій. Для постачальників логістичних послуг можливість полягає у спільних автоматизованих потужностях та довгострокових галузевих платформах. Для постачальників технологій це розширення програмного забезпечення, послуг та модернізація. Для інвесторів це ретельне розділення ризиків, пов'язаних з нерухомістю, операційними та технічними ризиками.
Британія більше не просто будує більше
Британський ринок висотних складів являє собою фундаментальний зсув в економіці складського господарства. Одного лише простору вже недостатньо для стратегії зростання. Високі витрати на робочу силу, дефіцит відповідної землі, вимогливі ланцюги поставок та постійне зростання онлайн-торгівлі підвищують цінність автоматизованого ущільнення. Логістика заморожених продуктів та промислові постачання вже демонструють потенційні масштаби цієї трансформації: будівлі стають вищими, системи більш інтегрованими, а інвестиції більш довгостроковими.
Водночас рекомендується бути обережним. Високі капіталовкладення, дорога енергія, вузькі місця в мережі та ризики планування перешкоджають широкому буму автоматизації. Багато менших або більш нестабільних підприємств продовжуватимуть працювати більш економічно, використовуючи традиційні цехи, напівавтоматичні процеси та мобільних роботів. Таким чином, ринок зростає не рівномірно, а радше в результаті цілеспрямованих інвестицій, коли обсяг, місце розташування та зрілість процесів узгоджуються.
Очевидний прогноз такий: до 2035 року Великій Британії не обов'язково знадобиться більше складських приміщень з тією ж швидкістю, але їй знадобляться значно більші технологічно досконаліші складські потужності. Переможцем є не найвища будівля і не найскладніша роботизована система. Переможцями є об'єкти, які ефективніше поєднують потужність, енергію, працю та капітал протягом усього свого життєвого циклу, ніж традиційні альтернативи. Ті, хто розглядає висоту лише як структурну особливість, неправильно розуміють ринок. Висота стає економічною стратегією.
Консалтинг - Планування - Впровадження

Konrad Wolfenstein
Я буду радий служити вашим особистим консультантом.
Ви можете зв'язатися зі мною за адресою wolfenstein∂xpert.digital або
Просто зателефонуйте мені за номером +49 7348 4088 965 .
Ваші експерти з інтралогістики

Консалтинг, планування та впровадження комплексних рішень для висотних складів та автоматизованих систем зберігання - Зображення: Xpert.Digital
Більше інформації тут: