Tekrarlayan Enerji: Zamana Karşı Bir Yarış – 695 Milyon Dolarlık “Kobalt Güneş Enerjisi” Projesi Enerji Dönüşümü Hakkında Neler Ortaya Koyuyor?
Xpert Ön Sürümü

Available in 27 languages 📢
Google'da Xpert.Digital'i tercih edinⓘYayınlanma tarihi: 18 Eylül 2026 / Güncelleme tarihi: 18 Eylül 2026 – Yazar: Konrad Wolfenstein
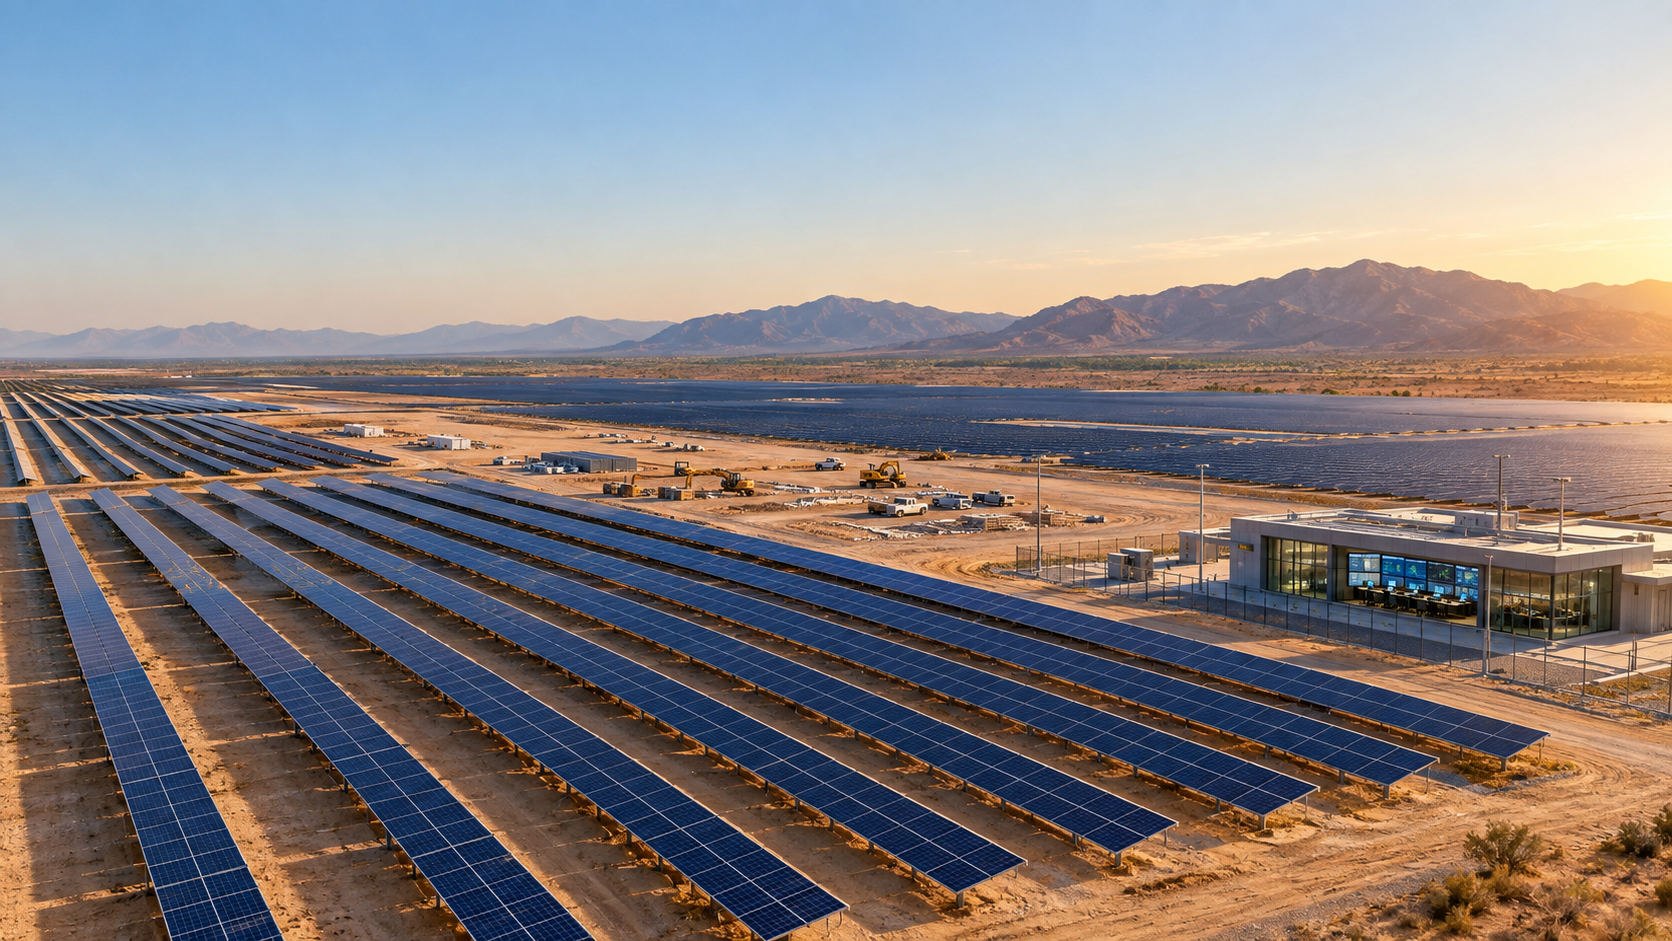
Tekrarlayan Enerji: Zamana Karşı Bir Yarış – 695 Milyon Dolarlık “Kobalt Güneş Enerjisi” Projesi Enerji Geçişi Hakkında Neler Ortaya Koyuyor – Konuyla İlgili Yaratıcı Görsel, Yapay Zeka Destekli: Xpert.Digital
330 megavat için 695 milyon dolar: Para artık en büyük güneş enerjisi sorunu değil
Enerji geçişinin yeni çağı: Günümüzde şebekeler ve depolama sistemleri neden güneş panellerinden daha önemli?
Güneş enerjisi paradoksu: Kaliforniya devasa enerji santralleri inşa ediyor ve çoğu zaman üretilen elektriği atmak zorunda kalıyor
Kaliforniya'daki 330 megavatlık Cobalt Solar enerji santrali, etkileyici bir şekilde 695 milyon dolarlık fon topladı. İlk bakışta, bu, hızla büyüyen fotovoltaik endüstrisinin klasik bir başarı öyküsü gibi görünüyor; ancak bu devasa yatırımın ardında küresel elektrik piyasalarında derin bir dönüşüm yatıyor. Bu işlem, enerji geçişi için dünya çapında sermayenin mevcut olduğunu kanıtlamakla birlikte, aynı zamanda çağımızın gerçek darboğazlarını da ortaya koyuyor.
Güneş panelleri giderek daha uygun fiyatlı ve verimli hale gelirken, altyapı sınırlarına ulaşıyor. Korkulan "güneş paradoksu", şebekenin absorbe edemediği zamanlarda üretildiği için Kaliforniya'da büyük miktarda yeşil elektriğin kısıtlanmasına neden oluyor. Cobalt Solar örneği bunu gösteriyor: enerji geçişinin geleceği artık sadece kurulu güneş paneli sayısına bağlı değil. Bugün milyarlarca dolar yatırım yapanlar, gerçek zorluklarla yüzleşmek zorundalar: akıllı depolama, uzun izin süreçleri, aşırı yüklenmiş elektrik şebekeleri ve enerjiyi ekonomik olarak en değerli olduğu anda tam olarak iletme yeteneği.
330 megavat için 695 milyon dolar: Cobalt Solar, enerji geçişinin yeni ekonomisi hakkında neler ortaya koyuyor?
Kaliforniya'nın enerji dönüşümü ve enerji darboğazı sermaye eksikliğinden değil, şebeke eksikliğinden kaynaklanıyor
Kaliforniya'daki 330 megavatlık Cobalt Solar projesinin finansmanı, fotovoltaik endüstrisinden sıradan bir başarı öyküsünden çok daha fazlası. Canadian Solar'ın bir iştiraki olan Recurrent Energy, halihazırda inşaat halinde olan enerji santrali için toplam 695 milyon dolarlık borç finansmanı ve vergi teşviki sağladı. Bunun yaklaşık 484 milyon doları Mitsubishi UFJ Financial Group ve Nord/LB liderliğindeki borç finansmanı paketi, 211 milyon doları ise Wells Fargo'dan gelen vergi teşvikidir. Proje, Riverside County'de, Blythe'nin yaklaşık 32 kilometre batısında yer almaktadır ve 2027 yılının sonuna kadar ticari faaliyete başlaması planlanmaktadır.
Bu işlem, yüksek finansman maliyetlerine, ticaret belirsizliğine, artan şebeke tıkanıklığına ve değişen sübvansiyon koşullarına rağmen Amerika Birleşik Devletleri'ndeki büyük güneş enerjisi santrallerinin hâlâ finanse edilebilir olduğunu göstermektedir. Bununla birlikte, her büyük fotovoltaik projenin otomatik olarak karlı olduğunu veya yalnızca ek güneş enerjisi kapasitesinin Kaliforniya'nın arz sorunlarını çözeceğini kanıtlamaz. Özellikle öğlen saatlerinde önemli güneş enerjisi üretim fazlasının olduğu bir elektrik piyasasında, bir projenin kalitesi giderek yalnızca kurulu kapasitesiyle değil, aynı zamanda konumu, şebeke bağlantısı, gelirlerine ilişkin sözleşmesel garantiler, devreye alma tarihi ve değerli saatlerde elektrik sağlama yeteneğiyle de belirlenmektedir.
Bu nedenle Cobalt Solar, enerji geçişinin yeni bir aşamasını örneklemektedir. İlk aşama öncelikle güneş panellerini daha ucuz hale getirmeye ve projeleri daha büyük yapmaya odaklanmıştı. Şimdi kritik önem taşıyan aşama ise, hava koşullarına bağlı büyük miktarda enerji üretiminin, aşırı yüklenmiş ve bazen esnek olmayan bir elektrik sistemine ekonomik entegrasyonuna odaklanmaktadır. Riskler sözleşmeler yoluyla yönetilebilir görünüyorsa sermaye mevcuttur. Ancak asıl darboğaz şebekelere, depolama tesislerine, izinlere, tedarik zincirlerine ve güvenilir elektrik satın alma anlaşmalarına kaymaktadır.
Siyasi ve stratejik sinyal etkisi yaratan finansman
695 milyon ABD doları rakamı, her şeyden önce, kurumsal yatırımcılardan gelen açık bir güven oyu niteliğindedir. MUFG, Nord/LB ve Wells Fargo, projeleri yalnızca iyimser büyüme tahminlerine dayanarak finanse eden yatırımcılar arasında yer almıyor. Proje finansmanı genellikle öncelikle sponsorun genel bilançosuna değil, bireysel projenin uzun yıllar boyunca yeterince istikrarlı nakit akışı üretme yeteneğine odaklanır. Bankalar inşaat maliyetlerini, zaman çizelgesini, şebeke bağlantısını, teknik tasarımı, sigortalanabilirliği, gelir sözleşmelerini, karşı taraf risklerini, vergi etkilerini ve beklenen borç ödeme kapasitesini inceler.
Çeşitli köklü finans kuruluşlarının sermaye yapısının farklı kısımlarını üstlenmesi, yoğunlaşma riskini azaltır ve görevleri ilgili uzmanlık alanlarına göre dağıtır. Bankalar inşaat ve uzun vadeli borç finansmanı, vergi teşvikleri için köprü finansmanı ve kredi limitleri veya garanti olanakları sağlar. Vergi teşviki yatırımcısı olarak Wells Fargo, projenin vergi pozisyonunun bir kısmını üstlenir. Bu yapı, geleneksel bir kurumsal krediden daha karmaşıktır, ancak vergi teşviklerinin projenin ekonomisinin önemli bir bölümünü oluşturduğu ABD yenilenebilir enerji piyasasının mantığını yansıtır.
Bu işlem siyasi açıdan da önemli. ABD enerji politikasının, artan elektrik üretimi isteği, tedarik zincirlerinin endüstriyel politika kontrolü ve rüzgar ve güneş enerjisi teşviklerine daha kısıtlayıcı bir yaklaşım arasında giderek daha fazla denge kurmaya çalıştığı bir dönemde gerçekleşiyor. Geliştiriciler için bu, halihazırda onaylanmış, yapım aşamasında olan ve gerçekçi bir devreye alma tarihine sahip projelerin değerini artırıyor. Gelişmiş bir proje artık sadece teknik bir tesis değil, arazi hakları, izinler, şebeke bağlantısı, vergi durumu, tedarik sözleşmeleri ve bir başlangıç avantajı gibi unsurları içeren sıkı bir pakettir.
695 milyon ABD dolarının gerçekte ne anlama geldiği
Toplam finansman hacminin 330 megavatlık nominal üretim kapasitesine bölünmesi, megavat başına yaklaşık 2,11 milyon ABD doları değerinde bir hesaplama sonucu vermektedir. Ancak bu rakam, güneş enerjisi parkının saf inşaat maliyetleriyle eşdeğer tutulmamalıdır. Yayınlanan toplam tutar, tamamlanmış finansman bileşenlerini tanımlar ve mutlaka tüm yatırım bütçesini kapsamaz. Finansman, köprü kredileri, rezervler, garantiler, inşaat faizi, işlem maliyetleri veya farklı zamanlarda çekilen ve daha sonra yeniden finanse edilen tutarları içerebilir. Ayrıca, belirtilen üretim kapasitesinin alternatif akım (AC) mı yoksa doğru akım (DC) gücü mü olduğu kamuoyuna açıklanmamıştır.
Yaklaşık 484 milyon dolarlık borç finansmanı paketi, açıklanan toplamın yaklaşık %69,6'sını temsil ediyor. 211 milyon dolarlık vergi özkaynak payı ise yaklaşık %30,4'ünü oluşturuyor. Bu dağılım, finansman için vergi değerlerinin önemini göstermekle birlikte, sponsorun ekonomik özkaynak oranına ilişkin doğrudan bir gösterge sağlamamaktadır. Vergi özkaynak payı, geleneksel bir banka kredisi veya geleneksel özkaynak sermayesi değildir. Yatırımcı, değeri esas olarak vergi indirimlerinden ve amortisman avantajlarından kaynaklanan ekonomik haklar elde eder. Bu nedenle yasal yapı, Wells Fargo'nun enerji santralinin yaklaşık %30'una sahip olduğu basit düşüncesinden önemli ölçüde farklılık gösterebilir.
Genel maliyet kıyaslamalarıyla yapılan karşılaştırmalara da ihtiyatla yaklaşılmalıdır. Büyük ABD güneş enerjisi santralleri için, son yıllarda saf sistem maliyetleri, ölçüm yöntemine, konuma, şebeke bağlantısına, tedarike ve zamanlamaya bağlı olarak, megawatt DC güç başına yaklaşık bir milyon ABD doları olarak rapor edilmiştir. Bununla birlikte, Cobalt Solar'ın genel bütçesi veya finansman hacmi önemli ölçüde daha yüksek olabilir. Bunun nedenleri arasında pahalı şebeke bağlantı çalışmaları, transformatörler, yüksek voltaj altyapısı, projeye özgü inşaat maliyetleri, rezervler, geliştirme giderleri, finansman maliyetleri veya DC ve AC güç çıkışı arasındaki büyük fark yer alabilir. Açıklanmış bir yatırım hesaplaması olmadan, projenin özellikle pahalı veya özellikle ucuz olduğunu iddia etmek ekonomik olarak doğru olmaz.
Vergi eşitliğinin ardındaki iş modeli
Vergi eşitliği, ABD yenilenebilir enerji finansmanının en belirgin özelliklerinden biridir. Bir geliştirici önemli vergi indirimleri ve hızlandırılmış amortisman elde edebilir, ancak kısa vadede bu avantajlardan tam olarak yararlanmak için her zaman yeterli vergilendirilebilir kârı olmayabilir. Yüksek vergi yüküne sahip büyük bir finans kurumu bu durumu ekonomik olarak kaldıraçlayabilir ve karşılığında proje şirketine sermaye enjekte edebilir. Bu, sponsorun acil finansman ihtiyaçlarını azaltır ve devlet fonlarını yatırım yapılabilir proje sermayesine dönüştürülebilir hale getirir.
Ekonomik faydalar birçok koşula bağlıdır. Bunlar arasında vergi indirilebilir maliyet tabanı, üretim ve yatırım ile ilgili krediler arasında seçim, potansiyel ek ücretler, iş hukuku gereklilikleri, son tarihler, belge yükümlülükleri ve geri alma riskleri yer almaktadır. Bu nedenle vergi özkaynak yatırımcısı, güneş enerjisi parkının teknik kalitesinin yanı sıra vergi varsayımlarının güvenilirliğini de inceler. Vergi avantajları daha sonra geri alınırsa, fonlar yanlış kullanılırsa veya kararlaştırılan koşullardan sapma olursa, tazminat ve sorumluluk mekanizmaları uygulanabilir.
Wells Fargo'dan gelen 211 milyon dolar, proje yapısının yatırımcı açısından oldukça gelişmiş ve doğrulanabilir olduğunun güçlü bir göstergesidir. Ancak bu, tüm risklerin ortadan kalktığının kanıtı değildir. Vergi eşitliği finansman maliyetlerini düşürebilir, ancak aynı zamanda sözleşme karmaşıklığını da artırır. Sponsorun, kredi verenlerin ve vergi eşitliği sağlayıcılarının çıkarları, sözde bir "şelale" yapısında uyumlu olmalıdır. Bir krizde, dağıtımlar, ek katkılar, operasyonel kararlar, sigorta ödemeleri ve potansiyel bir satış konusunda kimin karar verme yetkisine sahip olduğu çok önemlidir.
2027'nin sonuna doğru yarış
2027 yılının sonuna kadar planlanan faaliyete başlama tarihi sadece teknik bir hedef değil. Değişen vergi politikası çerçevesi nedeniyle stratejik bir öneme sahip. Enflasyonu Azaltma Yasası'ndan sonra uygulamaya konulan temiz enerji üretimi için teknolojiye duyarsız vergi indirimlerinin süresi, yeni rüzgar ve güneş enerjisi projeleri için önemli ölçüde kısıtlandı. Bazı projeler için, hem doğrulanabilir inşaat başlangıcı hem de 31 Aralık 2027 tarihine kadar devreye alınması çok önemli bir rol oynuyor. Tamamen onaylanmış ve görünür şekilde inşaatı devam eden bir proje, şebeke bağlantısı garantisi olmayan erken geliştirme seçeneğine göre önemli ölçüde daha güçlü bir konumda.
Cobalt Solar'ın bu kritik yılın sonuna kadar faaliyete geçmesi planlanıyor. Bu, son tarihin yalnızca vergi nedenleriyle belirlendiği veya proje bu tarihe uyulmazsa finansmanının kesileceği anlamına gelmez. Vergi uygulaması, inşaatın fiili başlangıcına, seçilen vergi indirimine, proje yapısına ve diğer faktörlere bağlıdır. Bununla birlikte, günümüzdeki gecikmelerin daha istikrarlı bir finansman rejimine göre daha büyük mali hasara yol açabileceği açıktır. Geciken bir transformatör, şebeke bağlantısında bir sorun veya inşaatta bir aksama, yalnızca ek faiz oluşturmakla kalmaz, aynı zamanda hesaplamaların tüm vergi temelini de potansiyel olarak değiştirebilir.
Bu durum, deneyimli bir EPC hizmet sağlayıcısının değerini artırır. Blattner Energy, mühendislik, tedarik ve inşaattan sorumludur. EPC sözleşmesi, riskleri aktarmak ve sınırlamak için önemli bir mekanizmadır. Sabit fiyatlar, zaman çizelgeleri, performans taahhütleri, cezalar, garantiler ve mücbir sebep maddeleri, ek maliyetlerin proje şirketi ve yüklenici arasında nasıl dağıtılacağını belirler. Özellikle değişken malzeme fiyatları, yüksek voltaj teknolojisi için uzun teslim süreleri ve potansiyel ticaret kısıtlamaları olan bir ortamda, sözleşme kalitesi, modüllerin teknik verimliliği kadar önemli hale gelir.
Bankalar neden Cobalt Solar'ı finanse edebilir?
Kredinin finansman açısından uygunluğu yalnızca kurulu megavat miktarıyla belirlenmez. Bir kredi veren, güneş ışınımından ve teknik elektrik üretiminden mevcut nakit akışına kadar doğrulanabilir bir kanıt zincirine ihtiyaç duyar. Bu, güvenilir verim değerlendirmelerini, modül bozulmasına ilişkin gerçekçi varsayımları, kullanılabilirlik garantilerini, işletme ve bakım maliyetlerini, sigorta kapsamını ve düşük güneş ışınımı olan yıllar için yeterli bir tamponu içerir. Belirleyici ölçüt, ideal koşullar altında teorik üretim değil, kayıplar, kısıtlamalar ve işletme maliyetlerinden sonra muhafazakar bir şekilde beklenen gelirdir.
Satış tarafı özellikle önemlidir. Mevcut proje bildiriminde, potansiyel bir elektrik satın alma sözleşmesinin süresi ve fiyatlandırma yapısı, elektrik alıcısı belirtilmemiştir. Bu, eksiksiz bir ekonomik değerlendirme için önemli bir bilgi eksikliği oluşturmaktadır. Güvenilir bir elektrik şirketi, belediye satın alma kuruluşu veya bir şirketle yapılacak uzun vadeli bir sözleşme, istikrarlı gelirler sağlayabilir ve böylece önemli miktarda borç finansmanına olanak tanıyabilir. Teminatsız piyasa fiyatı gelirlerinin yüksek bir oranına sahip bir proje, Kaliforniya fiyat profillerine, negatif öğlen fiyatlarına ve kısıtlamalara önemli ölçüde daha fazla maruz kalacaktır.
Borç verenlerin yine de büyük bir paket sunması, yayınlanmamış belgelerde önemli gelir ve proje risklerinin yeterince güvence altına alındığını göstermektedir. Bununla birlikte, sözleşme detaylarına erişim olmadan bu güvence altına alma işleminin kesin kalitesi değerlendirilemez. Elektrik fiyatı, olası endeksleme, minimum satın alma hacimleri, kısıtlama tazminatı veya şebeke kesintilerine ilişkin düzenlemeler kamuoyuna açık olarak bilinmemektedir. Objektif bir analiz, yalnızca finansman anlaşmasından garantili bir getiri elde etmek yerine, bu sınırlamaları dikkate almalıdır.
Kaliforniya'nın Güneş Paradoksu
Kaliforniya'nın ek temiz enerji üretimine ihtiyacı var, ancak eyalet halihazırda bazı saatlerde şebekenin ekonomik olarak karşılayabileceğinden daha fazla güneş enerjisi üretiyor. 2024 yılında, Kaliforniya Bağımsız Sistem Operatörü tarafından yönetilen bölgede yaklaşık 3,4 milyon megawatt-saat rüzgar ve güneş enerjisi üretimi kısıtlandı. Bu, bir önceki yıla göre %29 daha fazlaydı. Kısıtlamanın yaklaşık %93'ü güneş enerjisinden kaynaklanıyordu. Zirve genellikle güneş ışınımının yüksek olduğu ancak soğutma talebinin nispeten düşük olduğu ilkbahar aylarında yaşanıyor.
Bu güneş enerjisi paradoksu, proje ekonomisini değiştiriyor. Bir güneş enerjisi parkının elektrik üretim maliyeti (LCOE) çok düşük olabilirken, üretilen elektriğin piyasa değeri aynı anda düşüyor. Önemli olan sadece bir santralin yıl boyunca ne kadar ürettiği değil, aynı zamanda üretimin ne zaman ve hangi şebeke noktasında gerçekleştiğidir. Güneşli bir günde öğlen saatlerinde üretilen ek bir megawatt-saat, düşük hatta negatif bir piyasa fiyatı getirebilir. Tersine, sıcak bir akşamda üretilen bir megawatt-saat önemli ölçüde daha değerlidir, ancak bir güneş enerjisi parkı gün batımından sonra bunu sağlayamaz.
Bu nedenle Cobalt Solar, şebeke kapasitesi, konumu ve potansiyel esnekliği bağlamında değerlendirilmelidir. Blythe yakınlarındaki saha mükemmel güneş enerjisi kaynaklarına sahip olup, kapsamlı enerji altyapısına sahip bir bölgede yer almaktadır. Aynı zamanda, diğer güneş enerjisi projelerine yakınlığı yerel yoğunlaşmaya yol açabilir. Cobalt Solar'ın darboğazlardan daha sık etkilenip etkilenmeyeceği, özel şebeke bağlantı noktasına, taahhüt edilen iletim haklarına, bölgesel genişleme projelerine ve sözleşme kurallarına bağlıdır. Bu ayrıntılar kamuoyuna yapılan duyuruda yer almamaktadır.
Dolayısıyla, temel ekonomik soru, Kaliforniya'nın hala güneş enerjisine ihtiyacı olup olmadığı değil; hangi tür güneş enerjisi kapasitesinin, hangi konumda ve hangi tamamlayıcı sistemlerle birlikte yüksek sistem değeri sağlayacağıdır. Uygun şebeke bağlantılarına, depolama seçeneklerine, esnek beslemeye veya uygun yük profillerine sahip tüketicilere sahip projeler, tıkanık şebeke noktalarındaki izole sistemlere kıyasla önem kazanacaktır.
Yeni: ABD'den patentli ürün – güneş enerjisi parklarının kurulumu %30'a kadar daha ucuz, %40 daha hızlı ve kolay – açıklayıcı videolarla birlikte!

Yeni: ABD'den patent – Güneş enerjisi parklarını %30'a kadar daha ucuza, %40 daha hızlı ve kolay kurun – açıklayıcı videolarla! - Resim: Xpert.Digital
Bu teknolojik gelişmenin özü, on yıllardır standart olan geleneksel kelepçeli montaj yönteminden bilinçli bir şekilde uzaklaşılmasıdır. Yeni, daha zaman ve maliyet tasarrufu sağlayan montaj sistemi, temelde farklı ve daha akıllı bir konseptle bu sorunu ele alıyor. Modüller belirli noktalardan kelepçelenmek yerine, sürekli, özel şekilli bir destek rayına yerleştiriliyor ve güvenli bir şekilde sabitleniyor. Bu tasarım, kar kaynaklı statik yükler veya rüzgar kaynaklı dinamik yükler gibi tüm kuvvetlerin modül çerçevesinin tüm uzunluğu boyunca eşit olarak dağıtılmasını sağlıyor.
Daha fazla bilgi burada:
Tekrarlayan Enerji: Geliştiriciden uzun vadeli altyapı sahibine
Sistem bileşenine depolama aygıtları ekleniyor
Pil depolama, Kaliforniya'da güneş enerjisinin öğle saatlerinden akşam saatlerine kaydırılmasında en önemli araç haline geldi. CAISO bölgesindeki kurulu pil kapasitesi, yalnızca 2024 yılında yaklaşık 8,0 gigawatt'tan 11,6 gigawatt'a yükseldi. Tipik sistemler, güneş enerjisi üretimi yüksek ve fiyatlar düşük olduğunda şarj olur ve enerjiyi dört ila sekiz saat sonra serbest bırakır. Bu, kısıtlamayı azaltmalarına, akşam zirvelerini karşılamalarına, dengeleme gücü sağlamalarına ve mevcut şebeke bağlantılarının kullanımını iyileştirmelerine olanak tanır.
Cobalt Solar için yayınlanan proje açıklamasında, ilgili bir batarya depolama sisteminden bahsedilmiyor. Bu durum dikkat çekicidir çünkü Recurrent Energy'nin geniş bir küresel depolama portföyü bulunmaktadır ve Kaliforniya'da zaman kaydırmalı enerji üretimine yönelik yüksek bir talep vardır. Bununla birlikte, bu durum projenin kalıcı olarak depolama sistemi olmadan kalacağı anlamına gelmemelidir. Olasılıklar arasında daha sonraki bir tadilat, aynı şebeke bağlantı noktasında ayrı bir depolama tesisi veya diğer esnek kaynaklarla sözleşmeli bir kombinasyon yer almaktadır. Ayrıca, uzun vadeli bir alım anlaşmasının, saf güneş enerjisi portföyüyle ilişkili gelir risklerini zaten yeterince azaltmış olması da mümkündür.
Bir depolama sistemi, her ekonomik analizi otomatik olarak iyileştirmez. Yatırım maliyetlerini artırır, dönüşüm kayıplarına neden olur, şarj döngülerinin sayısı ve derinliğiyle birlikte yaşlanır ve kendine özgü bir gelir modeli gerektirir. Değeri, şarj ve deşarj süreleri arasındaki fiyat farklarına, kapasite ödemelerine, şebeke hizmetlerine, vergi uygulamasına ve bağlantı gereksinimlerine bağlıdır. Dahası, benzer şekilde yönetilen birçok bataryanın bulunduğu bir pazarda, günlük fiyat farkları azalabilir. Bu nedenle, doğru sonuç, her güneş enerjisi projesinin mutlaka bir depolama sistemine ihtiyaç duyduğu değil, güneş enerjisinin değerinin zamansal esneklik olmadan yapısal olarak baskı altında olduğudur.
Artan elektrik talebi karşı bir güç olarak
Talep tarafında ise, çeşitli gelişmeler ek üretim ihtiyacını işaret etmektedir. Ulaşımın elektrifikasyonu, elektrikli ısıtma sistemlerinin yaygınlaşması, yeni endüstriyel gelişmeler, su altyapısı ve veri merkezleri elektrik talebini artırmaktadır. Özellikle veri merkezleri ve yapay zeka altyapısı, büyük ve nispeten sabit yükler üretebilir. Bununla birlikte, talepleri sabit olduğu ve genellikle arz güvenliği ve şebeke kalitesi konusunda özellikle yüksek taleplerde bulundukları için, güneş enerjisinin değerini otomatik olarak artırmazlar.
Geliştiriciler için artan talep, uzun vadeli elektrik satın alma anlaşmaları (PPA) için yeni fırsatlar yaratıyor. Büyük teknoloji şirketleri ve diğer kuruluşlar yenilenebilir elektrik, menşe sertifikaları veya yapılandırılmış dağıtım profilleri temin edebiliyor. Aynı zamanda, uygun şebeke bağlantıları için rekabet yoğunlaşıyor. Yeni bir büyük yük ve yeni bir enerji santrali aynı bölgesel şebekede birbirini tamamlayabilir, ancak her ikisi de zamanında iletim kapasitesine ihtiyaç duyar. Bu nedenle, paralel şebeke genişletmesi olmadan ek üretim kapasitesi oluşturmak, artan kısıtlamalara yol açabilirken, garantili üretim olmadan yeni yükler arz kısıtlamalarını daha da kötüleştirir.
Cobalt Solar'ın yılda yaklaşık 82.000 hanenin elektrik ihtiyacını karşılayacak kadar elektrik üretmesi öngörülüyor. Bu rakam projenin ölçeğini göstermekle birlikte, 82.000 haneye sürekli elektrik sağlanacağına dair teknik bir garanti teşkil etmemektedir. Beklenen yıllık üretim, tipik yıllık hane tüketimiyle karşılaştırılmıştır. Üretim ve tüketim her zaman örtüşmeyebilir. Hanelerin gece de elektriğe ihtiyacı vardır ve güneş enerjisi parkı karanlıkta elektrik üretmez. Bu nedenle, sistem planlaması için saatlik profiller, pik yük katkıları ve mevcut esneklik, basit bir hane eşdeğerinden daha anlamlıdır.
Yerel değer yaratmanın faydaları ve sınırlamaları
Riverside İlçesi, projenin ömrü boyunca yaklaşık 14 milyon dolar emlak vergisi geliri elde etmeyi bekliyor. Bu gelir, ilçenin projeyi kendi imkanlarıyla finanse etmesine gerek kalmadan yerel bütçeleri, kamu hizmetlerini ve altyapıyı güçlendirebilir. Ek gelirler, inşaat aşamasındaki geçici istihdamdan, yerel hizmet sağlayıcılarla yapılan sözleşmelerden ve konaklama, yemek, ulaşım ve bakım için olası giderlerden elde edilecektir.
14 milyon ABD doları rakamı yine de doğru bir perspektife oturtulmalıdır. Yayınlanan finansman hacmine göre yaklaşık yüzde ikiyi temsil etmektedir, ancak bu rakam projenin tüm ömrüne yayılmıştır. Varsayılan işletme süresi veya kesin ödeme planı belirtilmediğinden, bundan güvenilir bir yıllık etki elde edilemez. Dahası, finansman hacmi vergi tabanının yerine geçebilecek uygun bir gösterge değildir. Bu nedenle yerel fayda önemli olabilir, ancak projenin sermaye yoğunluğu ve bölgesel üstü önemiyle karşılaştırıldığında sınırlı kalmaktadır.
İstihdam üzerindeki etki, proje aşamasına bağlı olarak da önemli ölçüde değişmektedir. Büyük güneş enerjisi parkları, planlama ve inşaat aşamalarında çok sayıda işçi gerektirirken, sürekli işletme sırasında nispeten az sayıda personele ihtiyaç duyar. Otomatik izleme, standartlaştırılmış bakım ve merkezi işletme yönetimi, uzun vadeli işgücü yoğunluğunu azaltır. Bu nedenle, inşaat sözleşmelerinin, eğitimin, bakımın ve tedarikin gerçekten bölgeye özgü olup olmadığı veya ağırlıklı olarak dış uzmanlar tarafından yürütülüp yürütülmediği yerel ekonomi için çok önemlidir.
Ayrıca, arazi kullanım çatışmaları ve ekolojik gereksinimler ortaya çıkar. Çöl bölgeleri ilk bakışta boş görünebilir, ancak hassas ekosistemler, yaşam alanları ve su kısıtlamaları içerirler. Tam onay, projenin gerekli prosedürleri tamamladığı anlamına gelir; tüm ekolojik veya sosyal etkilerin ortadan kalktığı anlamına gelmez. Bu nedenle, ekonomik olarak uygulanabilir projeler sadece elektrik üretmekle kalmamalı, aynı zamanda toprak koruma, yaşam alanı yönetimi, toz kontrolü, devre dışı bırakma yükümlülükleri ve yerel kabulü de dikkate almalıdır.
Recurrent Energy, geliştiriciden altyapı sahibine dönüşüyor
Recurrent Energy sadece bir proje geliştiricisi değil, aynı zamanda seçilmiş güneş enerjisi ve depolama tesislerinin uzun vadeli olarak elde tutulup işletildiği bir modeli giderek daha fazla benimsiyor. Bu model risk profilini değiştiriyor. Saf bir geliştirici, karının önemli bir bölümünü inşaata hazır veya tamamlanmış projelerin satışından elde eder. Öte yandan, uzun vadeli bir sahip, düzenli elektrik ve işletme gelirleri elde eder, ancak daha fazla sermaye bağlar ve on yıllarca piyasa, işletme, karşı taraf ve kalan değer risklerini üstlenir.
Proje duyurusunda belirtilen şirket rakamları, endüstriyel ölçeği göstermektedir. O tarih itibariyle Recurrent Energy, 12 gigawatt tepe güneş enerjisi projesi ve 5 gigawatt-saatten fazla depolama kapasitesi geliştirmiş, inşa etmiş ve şebekeye bağlamıştı. Çin hariç, 30 Eylül 2025 tarihi itibariyle küresel proje portföyü yaklaşık 23 gigawatt tepe güneş enerjisi ve 73 gigawatt-saat depolama kapasitesini kapsıyordu. Ayrıca, 14 gigawatt'tan fazla güneş enerjisi ve depolama projesi işletme ve bakım sözleşmeleri kapsamındaydı.
Bu rakamlar için referans noktası önemlidir. Finansman Ağustos 2026'da duyurulmuş olsa da, belirtilen portföy verilerinin bazıları Eylül 2025'e aittir. Bu nedenle, finansman kapanış tarihi itibariyle tamamen güncel olarak değerlendirilmemelidir. Boru hatları, satışlar, izinler, gecikmeler, yeniden boyutlandırma ve geliştirmenin sonraki aşamalarına geçiş nedeniyle sürekli olarak değişmektedir. Ayrıca, erken bir boru hattı girişi, yapım aşamasındaki finanse edilmiş bir proje ile aynı ekonomik değere sahip değildir.
Recurrent Energy için Cobalt Solar, büyük bir proje listesindeki sıradan bir projeden çok daha fazlası. Finansman anlaşması, geliştirme haklarını gerçek bir varlığa dönüştürüyor. Bankalara, yatırımcılara, müşterilere ve tedarikçilere şirketin karmaşık ABD işlemlerini yapılandırabileceğini gösteriyor. Bu tekrarlanabilirlik, Cobalt Solar'ın planlandığı gibi inşa edilmesi ve beklenen nakit akışlarını sağlaması koşuluyla, gelecekteki projelerin finansmanını kolaylaştırabilir.
Canadian Solar üretim ve sermaye taahhüdü arasında
Canadian Solar için Cobalt Solar, modül üreticisinden büyük enerji santrallerinin geliştiricisi, sahibi ve işletmecisine kadar dikey konumlandırmasını güçlendiriyor. Bu entegrasyon avantajlar yaratabilir. Grup, tedarik, teknoloji, proje geliştirme, inşaat koordinasyonu, depolama çözümleri ve santral işletmesi konularında bilgi sahibidir. Projeleri değer zincirinin birden fazla aşamasında destekleyebilir ve sermaye gereksinimlerine bağlı olarak satabilir, yeniden finanse edebilir veya uzun vadeli olarak elinde tutabilir.
Aynı zamanda, bu model bilanço karmaşıklığını da artırır. Güneş paneli üretimi döngüseldir, sermaye yoğundur ve güçlü fiyat baskısına tabidir. Enerji santrallerini uzun vadeli olarak elde tutmak da sermayeyi bağlar ancak daha istikrarlı getiriler vaat eder. Bireysel şirket düzeyinde proje finansmanı, konsolide bilançodaki yükü hafifletebilir ve riskleri azaltabilir, ancak tüm yükümlülükleri ortadan kaldırmaz. Sponsor garantileri, tamamlama taahhütleri, öz sermaye katkıları ve potansiyel ek finansman yükümlülükleri hala geçerli olabilir.
Kurumsal açıdan bakıldığında, büyük finansman hem bir büyüme sinyali hem de bir disiplin mekanizmasıdır. Bankalar detaylı raporlama, teminat, temettü kısıtlamaları ve finansal oranlar talep eder. Proje kararlaştırılan koşulları karşıladığı sürece, bu model uzun vadede cazip bir değer yaratabilir. Ancak, inşaat gecikmeleri, vergi açıkları veya daha düşük gelirler durumunda, katı sermaye yapısı hareket alanını sınırlayabilir. Bu nedenle stratejik başarı, proje portföyünün maksimum büyüklüğünden ziyade, devreye alınan tesislerin kalitesine ve sermaye geri dönüşüm hızına bağlıdır.
Faiz oranları, enflasyon ve tedarik zincirleri gerçek riskler olmaya devam ediyor
Projenin başarılı bir şekilde tamamlanması, yüksek faiz oranlarının büyük ölçekli güneş enerjisi projeleri pazarını durma noktasına getirdiği iddiasını çürütmektedir. Ancak bu, faiz oranlarının önemsiz hale geldiğini de göstermemektedir. Yenilenebilir enerji santrallerinin yüksek başlangıç yatırımları ve nispeten düşük devam eden yakıt maliyetleri vardır. Bu nedenle elektrik maliyetlerinin büyük bir kısmı sermaye maliyetlerinden kaynaklanmaktadır. İskonto oranı veya kredi faiz oranı yükselirse, proje daha yüksek gelir elde etmeli, daha düşük inşaat maliyetlerine ulaşmalı veya daha fazla öz sermaye yatırımı yapmalıdır.
İnşaat aşamasında, henüz üretime geçmemiş sermaye üzerindeki faiz, maliyetleri önemli ölçüde artırabilir. Gecikmelerin iki yönlü etkisi vardır: proje daha sonra gelir elde ederken, inşaat faizi, personel, sigorta ve karşılık maliyetleri birikmeye devam eder. Vadeli kredi yapısı, tamamlandıktan sonra yeniden finansman riskini azaltır, ancak teknik ve ekonomik kabul kriterlerinin karşılanmasını gerektirir. Köprü finansmanı, inşaat harcamaları ile vergilendirilebilir öz sermayenin girişi arasındaki zaman boşluğunu kapatır. İşte bu hassas zamanlama, profesyonel proje yönetimini vazgeçilmez kılan şeydir.
Tedarik zinciri riskleri de devreye giriyor. Modüller sistemin sadece bir parçası. İnvertörler, transformatörler, şalt cihazları, kablolar, takip sistemleri, çelik, koruma teknolojisi ve şebeke kontrol teknolojisi zaman çizelgesini etkileyebilir. Özellikle yüksek gerilim transformatörlerinin, rekabetin yoğun olduğu piyasalarda uzun teslim süreleri vardır. Ticaret tarifeleri, menşe belgeleri, ithalat kısıtlamaları ve yerli bileşenlere yönelik gereksinimler, maliyetleri ve tedarik stratejilerini kısa sürede değiştirebilir. Bu nedenle, görünüşte düşük bir modül fiyatı, bir projeyi genel maliyetlerin artmasından korumaz.
Enflasyonun da karmaşık bir etkisi vardır. Yüksek ücretler ve malzeme fiyatları inşaat maliyetlerini artırırken, uzun vadeli, kısmen endeksli elektrik sözleşmeleri gelirleri istikrara kavuşturabilir. Satın alma fiyatı nominal olarak sabitse, yüksek enflasyon dönemlerinde gerçek değeri düşer. Eğer fiyat yüksek oranda endeksliyse, alıcının riski ve potansiyel olarak başlangıçtaki sözleşme fiyatı da artar. Bu nedenle, bir projenin ekonomik fizibilitesi, tek bir enflasyon varsayımına değil, maliyet, borç ve gelir profilleri arasındaki dengeye bağlıdır.
Ağ genişlemesi, getirilerin gerçek itici gücü haline geliyor
Cobalt Solar projesinden çıkarılacak en önemli yapısal ders elektrik şebekesiyle ilgilidir. Güneş panelleri nispeten hızlı bir şekilde üretilip kurulabilir. Öte yandan, yeni iletim hatları, trafo merkezleri ve izinler genellikle yıllar alır. Bu durum, üretim yatırımı hızı ile şebeke genişleme hızı arasında giderek büyüyen bir uçurum yaratmaktadır. Şebeke bağlantı hakları, bir projenin değerini, panel verimliliğindeki veya inşaat maliyetlerindeki küçük farklılıklardan daha fazla etkileyebilen, giderek daha kıt bir varlık haline gelmektedir.
Kaliforniya, bölgesel elektrik piyasaları, batarya depolama, esnek talep ve ek iletim kapasitesi yoluyla fazla güneş enerjisini daha iyi kullanmayı hedefliyor. Batı Enerji Dengesizliği Piyasası'nda, 2024 yılında aksi takdirde potansiyel olarak yaşanabilecek 274.000 megawatt-saatten fazla enerji kısıtlaması önlendi. Genişletilmiş gün öncesi piyasası, daha geniş bir alanda ticareti iyileştirmeyi amaçlıyor. Bu tür piyasa mekanizmaları güneş enerjisini coğrafi olarak dağıtabilir ancak fiziksel iletim hatlarının yerini almaz. Bir güneş enerjisi santrali ile bölgesel şebeke arasında yerel bir darboğaz varsa, daha büyük bir ticaret piyasası yalnızca sınırlı bir yardım sunar.
Bu nedenle, yatırımcılar için şebeke analizi çok önemlidir. Ortalama Kaliforniya elektrik fiyatları veya ülke çapındaki güneş enerjisi tahminleri yeterli değildir. İlgili faktörler arasında yerel marjinal fiyatlar, kayıp faktörleri, kısıtlama geçmişi, planlanan iletim hattı projeleri, şebeke bağlantı önceliği ve şebeke risklerinin sözleşmesel dağılımı yer almaktadır. Sonuç olarak, teknik olarak özdeş iki güneş enerjisi parkının ekonomik değeri tamamen farklı olabilir.
Cobalt Solar projesi zaten tamamen onaylanmış ve inşaat aşamasındadır. Bu, şebeke bağlantısı ile ilgili temel sorunların oldukça ilerlemiş olduğunu göstermektedir. Bununla birlikte, fiili şebeke kullanılabilirliği, devreye alma öncesinde ve sonrasında operasyonel bir risk olmaya devam etmektedir. Tamamlanmış bir güneş enerjisi parkı, ancak elektriğini taşıyıp satabiliyorsa değer yaratır. Bu nedenle enerji geçişi, giderek en ucuz üretim teknolojisiyle değil, en pahalı ve en yavaş gerekli sistem bileşeniyle sınırlanmaktadır.
Elektrik tüketicileri için görünüm
Tüketiciler için, büyük bir güneş enerjisi parkının inşası otomatik olarak daha düşük nihai müşteri fiyatları anlamına gelmez. Üretim maliyetleri elektrik faturasının yalnızca bir bileşenidir. Şebeke genişletme, kapasite rezervleri, depolama, tedarik, dağıtım, kamu vergileri, orman yangınlarının önlenmesi ve mevcut altyapının finansmanı da nihai fiyatı etkiler. Öğlen saatlerinde ucuz güneş enerjisi, akşam kapasitesi ve şebeke güçlendirmesi için yüksek maliyetlerle birlikte gelebilir.
Bununla birlikte, kobalt güneş enerjisi fiyat istikrarına katkıda bulunabilir. Sistem yakıt gerektirmez ve bu nedenle gaz fiyatlarındaki dalgalanmalara karşı kısmen koruma sağlar. Uzun vadeli sözleşmeler, öngörülebilir üretim maliyetleri sağlayabilir. Sıcak dönemlerde, güneş enerjisi genellikle gün içinde, özellikle klimaların yüksek yük ürettiği zamanlarda, çok miktarda elektrik üretir. Ancak, sistem talebindeki kritik zirve gün batımından sonraki saatlere kaydığı anda fayda azalır.
Bu nedenle, adil bir değerleme, üretim değeri ile sistem maliyetleri arasında ayrım yapmalıdır. Elektrik üretim maliyetlerinin basit bir karşılaştırması, şebekelerin, depolamanın ve yedek kapasitelerin maliyetlerini hafife alabilir. Tersine, tüm entegrasyon maliyetlerini tek bir güneş enerjisi santraline atfetmek yanlış olur. Geleneksel enerji santralleri de şebekelere, yakıt altyapısına, rezervlere ve çevre düzenlemelerine ihtiyaç duyar. İlgili soru şudur: Güneş enerjisi, depolama, esnek enerji santralleri, ithalat, talep tarafı yönetimi ve iletimden oluşan hangi genel portföy, en düşük toplam maliyetle istenen arz güvenliğini sağlar?.
Bu işlemin kanıtlamadığı şey
Finansman, Cobalt Solar'ın devlet sübvansiyonları olmadan ekonomik olarak sürdürülebilir olacağını kanıtlamaz. Aksine, yüksek vergi eşitliği oranı, vergi teşviklerinin sermaye yapısının önemli bir bileşeni olduğunu göstermektedir. Bu durum sadece yenilenebilir enerjilere özgü değildir; geleneksel enerji kaynakları da vergi düzenlemelerinden, altyapıdan ve siyasi çerçevelerden faydalanmaktadır. Bununla birlikte, değerleme amacıyla piyasa performansını sübvansiyonların etkisiyle karıştırmamak önemlidir.
Bu işlem, beklenen getirinin yüksek olduğunu da kanıtlamaz. Bankalar öngörülebilir geri ödemeleri tercih eder ve teminat, rezervler ve sözleşmesel yükümlülükler yoluyla zarar risklerini sınırlarlar. Banka kredisine uygun bir proje, sponsor için orta düzeyde bir getiri sunabilir. Tersine, cazip bir öz sermaye getirisi daha yüksek risklerle ilişkili olabilir. İnşaat maliyetleri, elektrik fiyatları, proje süresi, beklenen üretim, kısıtlama, işletme maliyetleri ve sermaye faizi hakkında bilgi olmadan, projenin getirisi güvenilir bir şekilde hesaplanamaz.
82.000 hane eşdeğerinden, projenin bölgesel enerji güvenliğini de aynı oranda artıracağı çıkarımı yapılamaz. Kaliforniya güvenilirlik modellerinde, kritik akşam saatlerinde ek güneş enerjisinin kapasite değeri sınırlıdır. Depolama sistemleri, şarj edilmiş ve kullanılabilir durumda olmaları koşuluyla, bu zamanlarda önemli ölçüde daha büyük bir katkı sağlar. Cobalt Solar, yıllık temiz elektrik miktarını önemli ölçüde artırır; garantili tepe gücüne katkısı ise ayrı bir sorudur.
Sonuç olarak, bu durum tüm büyük güneş enerjisi projelerinin kolayca finanse edilebileceğini kanıtlamaz. Cobalt Solar büyük, onaylı, yapım aşamasında ve deneyimli bir uluslararası şirket tarafından destekleniyor. Erken aşama projeler, zayıf şebeke altyapısına sahip olanlar, belirsiz tedarik zincirlerine sahip olanlar veya belirsiz müşterilere sahip olanlar, önemli ölçüde daha az elverişli koşullarla karşılaşabilir. Bu nedenle, finansman, sınırsız sermaye mevcudiyetinden ziyade piyasa seçiciliği ve olgunluğunun bir göstergesidir.
Büyük ölçekli güneş enerjisi parklarının ekonomisi için bir dönüm noktası
Cobalt Solar, teknoloji odaklı bir güneş enerjisi ekonomisinden sistem odaklı bir güneş enerjisi ekonomisine geçişi somutlaştırıyor. Fotovoltaik sistemler, temel teknik ve finansal ölçeklenebilirliğini kanıtlamıştır. Bir sonraki zorluk, üretilen elektriğin hem zamansal hem de mekansal olarak ekonomik değerini koruyacak şekilde sisteme entegre edilmesidir. Bu da şebekeleri, depolamayı, esnek yükleri ve bölgesel pazarları ön plana çıkarıyor.
Projenin gücü, gelişmiş aşamasında yatmaktadır. Gerekli izinleri almış, inşaatı devam etmekte, deneyimli bir EPC ortağına sahip ve üç büyük finans kuruluşundan karmaşık bir finansman sağlamıştır. 2027 yılının sonunda faaliyete geçmesi planlanan proje, siyasi ve mali açıdan hassas bir zaman dilimine girmektedir. Beklenen emlak vergisi gelirleri yerel faydalar sağlayacak, yıllık üretim ise yaklaşık 82.000 hanenin tüketimini karşılayacak şekilde hesaplanmıştır.
Kamuoyuna açık bilgilerin zayıf yönü, ekonomik açıdan kritik öneme sahip sözleşme detaylarında yatmaktadır. Müşteriler, elektrik fiyatı, sözleşme süresi, kısıtlama kuralları, yatırım bütçesi, depolama stratejisi ve beklenen getiriler açıklanmamaktadır. Bu nedenle, karlılığın kesin bir değerlendirmesi mümkün değildir. Finansman anlaşması kalitenin güçlü bir göstergesidir, ancak şeffaflığın yerini tutamaz.
Açıkça gerekçelendirilmiş bakış açısı şudur: Cobalt Solar, önemli ve muhtemelen iyi yapılandırılmış bir altyapı projesidir ve finansmanı, büyük ölçekli ABD güneş enerjisi tesislerinin devam eden cazibesini teyit etmektedir. Bununla birlikte, uzun vadeli ekonomik uygulanabilirliği, 330 megavatlık modüllerin zamanında kurulup kurulmayacağından ziyade, şebekeye ne kadar elektrik ulaştığı ve hangi fiyatlarla ulaştığıyla ölçülecektir. Proje, enerji geçişi için sermayenin hâlâ harekete geçirilebilir olduğunu göstermektedir. Ayrıca, bir sonraki darboğazın mutlaka finans piyasalarında olmak zorunda olmadığını da göstermektedir. Daha hızlı şebeke genişlemesi, akıllı depolama entegrasyonu ve elektriğin zaman içindeki değerinin daha hassas bir şekilde değerlendirilmesi olmadan, Kaliforniya, ek kilovat saatlerinin en az değere sahip olduğu anda üretilen güneş enerjisini finanse etme riskini taşımaktadır.
Fotovoltaik ve inşaat alanlarında iş geliştirme ortağınız
Endüstriyel çatı üstü güneş panellerinden güneş enerjisi parklarına ve daha büyük güneş enerjili otoparklara kadar
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir [email protected]:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.