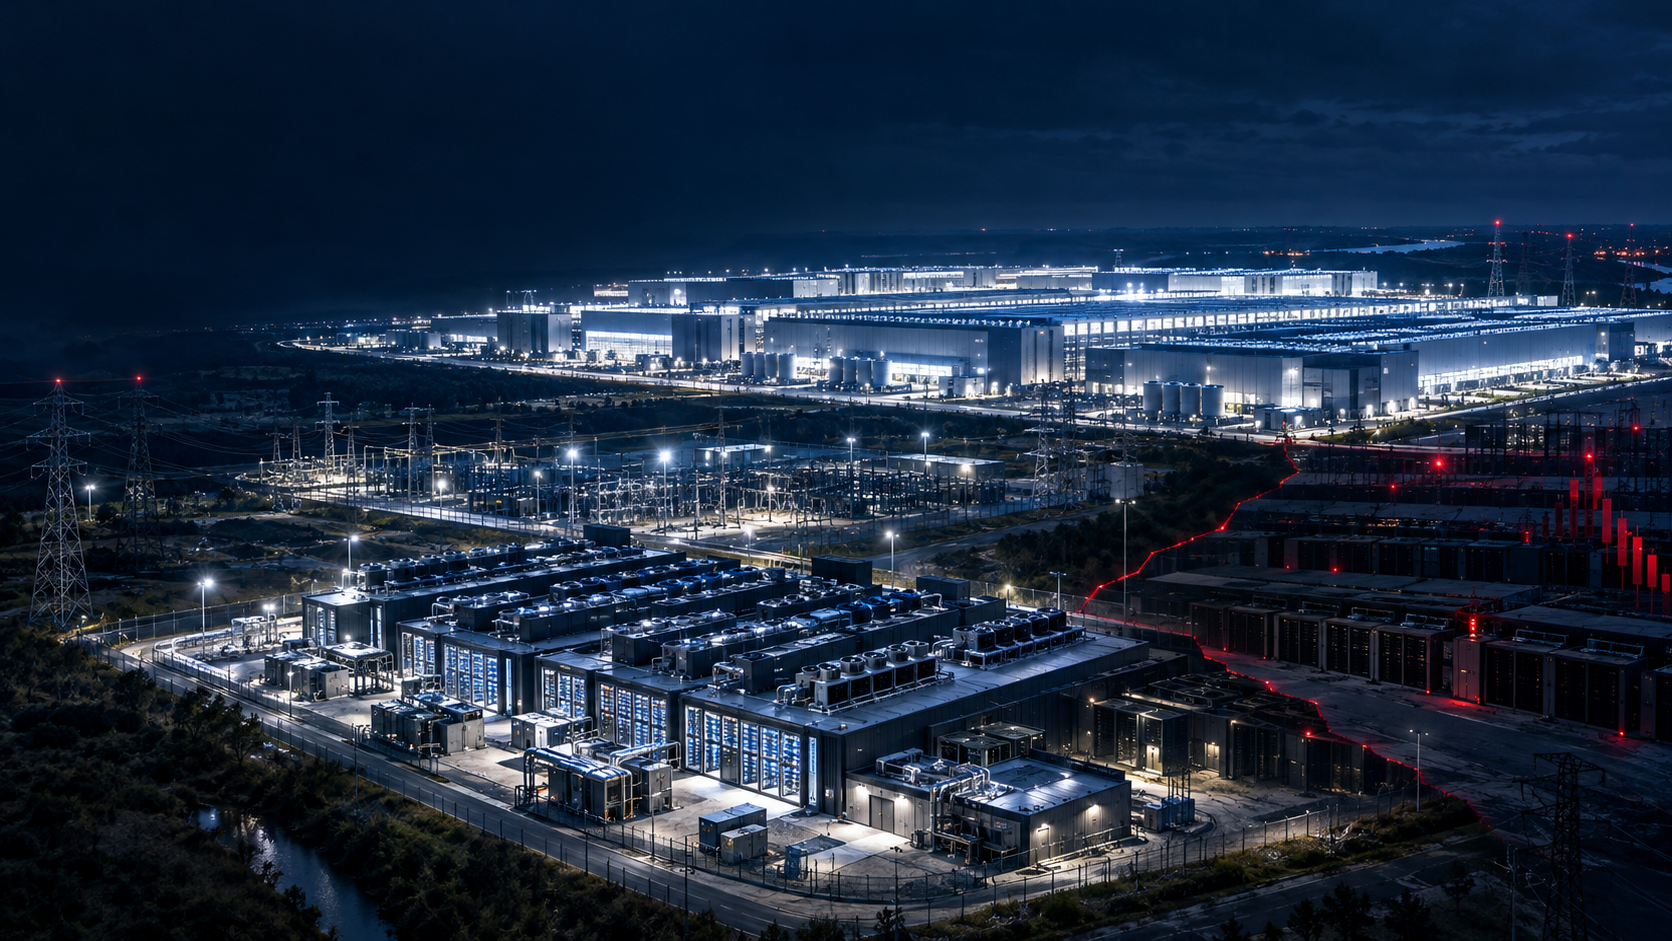
Büyük Kapanma: Şirketler Neden Yapay Zeka Temsilcilerinden Kurtulmak İstiyor? – Yapay Zeka Temsilcilerinin Maliyeti Değerinden Fazla Olduğunda – Konuyla İlgili Yaratıcı Görsel, Yapay Zeka Özelliğiyle: Xpert.Digital
Yapay zeka devrimi beklemede: Gartner, büyük bir kapanma dalgası bekliyor
Otonom ajanlar kontrolü ele geçirdiğinde ve veri merkezleri piyasanın kazandırabileceğinden daha fazla sermaye yaktığında
Milyarlarca dolar yatırım yapıldı ancak geri dönüş alınmadı: Yapay zekâ ajanları faydalılıklarını kanıtlamak zorunda
Yapay zekâ yeni bir aşamaya giriyor. İlk aşama, teknolojik atılımlar, muhteşem gösteriler ve bilgiye dayalı çalışmaları önemli ölçüde daha verimli hale getirme olasılığıyla öne çıktı. İkinci aşamada, modellere, veri merkezlerine, grafik işlemcilere, bulut platformlarına ve ilk kurumsal uygulamalara devasa bütçeler ayrıldı. Şimdi ise üçüncü aşama başlıyor: ekonomik ve organizasyonel gerçeklik testi. Bu, yalnızca hangi sağlayıcıların hayatta kalacağını değil, aynı zamanda şirketlerin yapay zekâdan kalıcı, ölçülebilir değer yaratıp yaratamayacağını veya sadece yeni maliyet, kontrol ve sorumluluk riskleri oluşturup oluşturmayacağını da belirleyecektir.
Bu dönüm noktasını özellikle vurgulayan iki gelişme var. Uygulama düzeyinde, otonom yapay zeka ajanları, birçok şirketin yönetim, erişim hakları, maliyet kontrolü ve sorumluluklarını uyarlayabileceğinden daha hızlı bir şekilde çoğalıyor. Eş zamanlı olarak, altyapı düzeyinde, veri merkezleri ve özel bulut kapasiteleri, şu anda ekonomik olarak faaliyet gösterebilecek kadar büyük ve istekli bir son pazarın bulunmadığı bir ölçekte ortaya çıkıyor. Bu, iki farklı aşırı tahminin birleşmesini temsil ediyor: şirketler kısa vadede otonom sistemlerin organizasyonel olgunluğunu abartırken, yatırımcılar ve altyapı operatörleri de yapay zeka talebinin karlı gelire dönüştürülme hızını abartıyor olabilir.
Bu nedenle asıl önemli soru artık yapay zekanın teknik olarak çalışıp çalışmadığı değil, gerçek dünya koşullarında güvenilir, kontrol edilebilir ve karlı bir şekilde nasıl işlev gördüğüdür. Bu değişim, piyasanın mantığını değiştiriyor. Maksimum özerklik, maksimum model boyutu veya maksimum işlem gücü tek başına başarıyı belirlemeyecektir. Rekabet avantajları, teknik yetenek ile sağlam süreç tasarımı, net hesap verebilirlik, doğrulanabilir kararlar, gerçekçi maliyet modelleri ve farklılaştırılmış müşteri değeri bir araya geldiğinde ortaya çıkar.
Büyük hayal kırıklığı şirketlerde başlıyor
2027 yılı sonuna kadar ajan tabanlı yapay zeka projelerinin %40'ından fazlasının durdurulabileceği, kalitesinin düşürülebileceği veya temelden yeniden tasarlanabileceği tahmini, teknolojinin uzun vadeli önemine dair bir yargıdan ziyade, mevcut uygulamasına yönelik bir eleştiri olarak anlaşılmalıdır. Birçok proje, kontrollü koşullar altında kavram kanıtı denemeleri olarak başlar. Bu ortamda veriler seçilir, görevler sınırlıdır, kullanıcılar iyi niyetlidir ve hataların sonuçları nispeten küçüktür. Ancak, üretim operasyonlarına geçiş tüm parametreleri değiştirir. Bir ajan daha sonra eksik veriler, çelişkili kurallar, eski sistemler, özel durumlar, değişen izinler ve sorumlulukla ilgili kararlarla başa çıkmak zorundadır.
Teknoloji alanındaki pilot projelerin önemli bir kısmı tam da bu eşikte başarısız oluyor. İkna edici bir gösterim, bir işlevin temel olarak mümkün olup olmadığı sorusuna cevap verir. Ancak, kabul edilebilir toplam maliyetlerle, istikrarlı kaliteyle ve yönetilebilir riskle milyonlarca kez çalıştırılıp çalıştırılamayacağı sorusuna cevap vermez. Bu sorun, otonom ajanlarla daha da kötüleşir çünkü bunlar yalnızca içerik üretmekle kalmaz, aynı zamanda bağımsız olarak araçları çağırabilir, verileri değiştirebilir, süreçleri tetikleyebilir ve kararları birbirine bağlayabilirler. Bu nedenle, bir hata mutlaka yanlış bir metin yanıtıyla sınırlı değildir. Hatalı bir sipariş, yetkisiz veri erişimi, yanlış bir müşteri kararı veya bir üretim sisteminde değişiklik olarak yayılabilir.
Bu nedenle, beklenen proje iptali ekonomik olarak mantıklıdır. Artan maliyetler, belirsiz iş değeri ve yetersiz risk kontrolleri ayrı sorunlar değildir; birbirlerini güçlendirirler. Bir ajanın güvenilirliği ne kadar düşükse, izleme, denetleme ve düzeltici eylem için gereken çaba o kadar artar. Manuel müdahale ne kadar fazla olursa, gerçek verimlilik artışı o kadar küçük olur. Verimlilik artışı ne kadar küçük olursa, modeller, entegrasyonlar, izleme, güvenlik ve uyumluluk için ek harcamaları haklı çıkarmak o kadar zorlaşır. Otomasyon için planlanan bir sistem, bu nedenle büyük ölçüde görünmez bir manuel gözetim katmanı oluşturabilir.
Özerklik yeni bir maliyet türü haline geliyor
Ajan tabanlı yapay zekanın maliyetleri genellikle çok dar bir bakış açısıyla ele alınıyor. Şirketler model fiyatlarını karşılaştırıyor veya girdi ve çıktı token'ları için ücretleri hesaplıyor, ancak bu ekonomik yükün yalnızca bir kısmını yansıtıyor. Bir ajan genellikle bir görevi birden fazla adıma bölüyor, çeşitli sistemlere erişiyor, başarısız denemeleri tekrarlıyor, ara sonuçları kontrol ediyor ve daha uzun bağlamları koruyor. Bu nedenle karmaşık iş akışları, geleneksel bir sohbet robotundan önemli ölçüde daha fazla işlem gücü gerektirebilir. Buna ek olarak, düzenleme, veri hazırlama, arayüzler, kayıt tutma, kimlik yönetimi, güvenlik kontrolleri, değerlendirme ve farklı modellerin işletimi için de masraflar söz konusu.
Daha da önemlisi, dolaylı maliyetlerdir. Bunlar arasında uzmanların sonuçları incelemesi, hataları gidermesi, ek iç kontroller uygulaması, eğitim vermesi, yasal incelemeler yapması ve iş akışlarını uyarlaması için harcadığı zaman yer alır. Bir temsilci bir görevi sadece birkaç sent karşılığında yerine getiriyorsa, ancak sonuç nitelikli bir kişi tarafından düzenli olarak incelenmeyi gerektiriyorsa, model fiyatı bir ölçüt olarak neredeyse anlamsız hale gelir. Önemli olan, doğru şekilde tamamlanan her görev için toplam süreç maliyetidir. Bu, tekrarları, hataların sonuçlarını, istisnaları ve insan gözetiminin maliyetini de içermelidir.
Ankete katılan BT yöneticilerinin yalnızca %21'inin yapay zeka ajanlarının ve yapay zeka iş yüklerinin maliyetleri konusunda tam şeffaflığa sahip olması, temel bir kontrol eksikliğini ortaya koymaktadır. Maliyetler kullanım durumuna, iş birimine ve sürece göre dağıtılmadan, ekonomik faydaları değerlendirmek veya güvenilir bir bütçe yönetmek imkansızdır. Risk, yapay zeka harcamalarının bulut hesapları, yazılım abonelikleri ve departman bütçeleri arasında düzensiz bir şekilde artması, merkezi BT'nin ise toplam maliyetlerin yalnızca bir kısmını görmesidir. Fatura daha sonra, kullanım, veri hacmi ve ajan sayısı önemli ölçüde arttığında gecikmeli olarak ortaya çıkar.
Doğru bir değerlendirme için, şirketlerin yalnızca teknik kullanım maliyetlerini dikkate almaktan vazgeçip kapsamlı bir değer modeline geçmeleri gerekir. Başarılı süreç tamamlama başına maliyet, insan müdahalesi olmadan doğru şekilde tamamlanan vakaların oranı, hata ve tekrarlama oranları, işlem süresi, kontrol çabası ve gerçekleşen gerçek finansal fayda ölçülmelidir. Bu ölçütler daha uzun bir süre boyunca istikrarlı kaldığında, bir ajanın ölçeklendirilmesinin uygun olup olmadığı değerlendirilebilir. Otonomi kendi başına bir amaç değil, bir yatırım değişkenidir: Ek faydalar artan kontrol ve hata risklerinden daha ağır basarsa ekonomik olarak uygulanabilir olur.
Gölge BT daha fazla söz sahibi oluyor
Yapay zekâ ajanlarının yaygınlaşması, gölge BT'nin klasik sorununu değiştiriyor. Eskiden departmanlar yetkisiz yazılımlar satın alıyor veya verileri kontrolsüz hizmetlerde saklıyordu. Bugün ise çalışanlar, şirket verilerine erişen ve bağımsız olarak eylemler gerçekleştiren kendi ajanlarını hızla oluşturabiliyor. 685 kurumsal BT yöneticisiyle yapılan bir anket, yöneticilerin %84'ünün çalışanların yapay zekâ ajanlarını BT'nin uygun yönetim kurallarını uygulayabileceğinden daha hızlı geliştirdiğini ortaya koydu. Dolayısıyla sorun, yalnızca artan uygulama sayısında değil, aynı zamanda artan dijital aktör sayısında da yatıyor.
Bu aktörler genellikle teknik kimliklere, API anahtarlarına, hizmet hesaplarına veya yetkilendirilmiş kullanıcı haklarına sahiptir. Bu durum, birçok kuruluşta çalışanlarla aynı kurallara tabi olmayan yeni bir insan dışı kimlik sınıfı oluşturmaktadır. Ankete katılan kuruluşların %59'u yapay zeka ajanlarını mevcut kimlik ve erişim yönetimi politikalarına henüz tam olarak entegre etmemiştir. Aynı zamanda, %72'si bir ajanın teorik olarak sahip olmasına izin verilen erişim ile kuruluşun fiilen gösterebildiği erişim arasında orta ila büyük bir fark olduğunu bildirmektedir.
Ekonomik açıdan, bu boşluk özellikle tehlikelidir çünkü verimlilik ve risk arasındaki beklenen dengeyi bozmaktadır. Bir ajan günün her saati ve yüksek hızda çalışabilir. Verimliliği vaat eden bu özellik, bir hata durumunda hasarın kapsamını da artırır. Geniş yetkiler, uzun süreli erişim anahtarları ve yetersiz kayıt tutma, tek bir yanlış kararın sistematik olarak tekrarlanmasına yol açabilir. Ajan için bir başka yanlış eylemin marjinal maliyeti neredeyse sıfır iken, şirket için sonuçsal maliyetler birikmektedir.
Sonuç açık: Her üretken ajanın resmi bir kimliğe, belgelenmiş bir amaca, sorumlu bir insan sahibine ve sınırlı ayrıcalıklara ihtiyacı vardır. Erişim, en az ayrıcalık ilkesine göre, zaman sınırlı ve sürekli olarak izlenerek verilmelidir. Özellikle önemli eylemler, yürütülmeden önce insan tarafından onaylanmalıdır. Merkezi kapatma mekanizmaları da aynı derecede önemlidir, böylece bir arıza durumunda ajanların birden fazla sistemde tek tek zahmetli bir şekilde devre dışı bırakılması gerekmez. Bu önlemler kısa vadeli hızı bir miktar azaltabilirken, hasarı, belirsizliği ve düzenleyici sürtünmeyi sınırlayarak genel sistemin ölçeklenebilirliğini artırır.
Gerçek kontrol olmaksızın sorumluluk
3.200 BT yöneticisinin katıldığı küresel bir anket, örgütsel gerilimi ortaya koyuyor. Yüzde 88'i, yapay zekanın operasyonel olarak benimsenmesinin, yönetişimin uyarlanmasından daha hızlı ilerlediğini gözlemliyor. Aynı zamanda, yüzde 90'ı, güvenlik veya uyumluluk ihlallerinden, bu ihlallere neden olan araçlar diğer iş birimlerinden bağımsız olarak tedarik edilmiş olsa bile, merkezi BT'nin sorumlu tutulacağını varsayıyor. Bu durum, karar alma gücü ile hesap verebilirlik arasında bir kopukluk yaratıyor.
Bu tür bir yapı, ters teşvikler yaratır. İş birimleri kısa vadede hızlı deneme avantajı elde ederken, riskin önemli bir kısmı BT, veri koruma, bilgi güvenliği ve yönetimde kalır. Merkezi BT, her başvuruyu ayrı ayrı onaylaması gerektiğinde bir darboğaz haline gelebilir. Ancak, kontrolü tamamen bırakırsa, karmaşık bir model, aracı, veri erişimi ve sözleşme ortamı ortaya çıkar. Her iki uç nokta da verimsizdir. Tamamen merkezileştirilmiş bir yaklaşım yeniliği engellerken, tamamen merkeziyetsizleştirilmiş bir yaklaşım riskleri ve çaba tekrarını artırır.
Bu nedenle, birleşik bir yönetim modeli gereklidir. Merkezi işlevler, bağlayıcı teknik ve organizasyonel yönergeler tanımlar, onaylanmış platformlar sağlar ve kimlikleri, maliyetleri ve kritik faaliyetleri izler. İş birimleri bu çerçeve içinde uygulamalar geliştirebilir ve işletebilir, ancak faydaları, veri kaynaklarını, riskleri ve sorumlu kişileri belgelemelidir. Bu, kararların günlük operasyonlara mümkün olduğunca yakın olmasını sağlarken, ortak standartlar her ekibin aynı güvenlik ve entegrasyon sorunlarını tekrar tekrar çözmek zorunda kalmasını önler.
CIO'lar üzerindeki kişisel baskı, yapay zekanın bir inovasyon konusundan kariyer ve yönetim faktörüne nasıl hızla evrildiğini gösteriyor. Ankete katılan BT yöneticilerinin %76'sı, şirketlerinin 2027 yılı sonuna kadar yapay zeka ile ölçülebilir iş sonuçları elde edememesi durumunda pozisyonlarının risk altında olduğuna inanıyor. Bu baskı, mantıklı önceliklendirmeyi hızlandırabilir, ancak aynı zamanda telaşlı ölçeklendirme riskini de beraberinde getirir. Kısa vadeli başarı baskısı altında olanlar, sağlam süreç iyileştirmelerinden ziyade görünür uygulama rakamlarına öncelik verebilirler. Paradoksal sonuç ise, yatırım getirisini hızlı bir şekilde gösterme baskısının, maliyetli hataların olasılığını artırması olacaktır.
Denetleyicinin kendisi bir maliyet faktörü haline geldiğinde
Yönetişim ve denetim alanındaki ilk deneyimler, risklerin sadece teorik olmadığını gösteriyor. 417 yönetişim, risk, uyumluluk ve denetim uzmanıyla yapılan bir ankette, katılımcıların %34'ü kuruluşlarının hatalı bir temsilci kararına dayanarak hareket ettiğini bildirdi. %30'u istenmeyen eylemler, %25'i kontrol başarısızlığı ve %24'ü müşteriler üzerinde etkiler gözlemledi. Vakaların %20'sinde iki temsilci birbiriyle çatışmaya girdi. Çalışanların neredeyse yarısı, yapay zeka sonuçlarını incelemek ve düzeltmek için eskisinden daha fazla zamana ihtiyaç duydu.
Bu veriler dikkatle yorumlanmalıdır çünkü anketler katılımcıların algılarını ve deneyimlerini yansıtır, genel piyasadaki tüm hataların sıklığını otomatik olarak göstermez. Bununla birlikte, net bir örüntü ortaya koymaktadır: şirketler, süreçler, veriler ve kontrol sistemleri bu tür bir özerklik için tasarlanmadan önce karar alma yetkisini temsilcilere devrediyor. Yapay zeka, kötü bir süreci otomatik olarak iyi hale getirmez. Sadece daha hızlı, daha şeffaf olmayan ve daha yaygın hale getirebilir.
Ek denetim çabası, özellikle ekonomik açıdan önemlidir. Otomasyon genellikle personel maliyetlerinin azaltılması argümanıyla gerekçelendirilir. Ancak, nitelikli uzmanların sürekli olarak sonuçları kontrol etmesi, istisnaları açıklığa kavuşturması ve temsilci kararlarını yeniden oluşturması gerekiyorsa, iş sadece yer değiştirir. İş ortadan kalkmaz, aksine gerçek işlemden izleme ve sorun gidermeye kayar. Bu faaliyetler, aynı anda teknik, mesleki ve düzenleyici uzmanlık gerektirdiğinden, orijinal süreçten daha zorlu ve pahalı olabilir.
Bu, insan gözetiminin doğası gereği ekonomik olmadığı anlamına gelmez. Yüksek riskli alanlarda vazgeçilmezdir. Önemli olan nokta, kontrol yoğunluğunu potansiyel hasarla uyumlu hale getirmektir. Dahili belgeleri sınıflandıran bir ajan, ödemeleri başlatan, personel kararları hazırlayan veya müşteri hesaplarını değiştiren bir sistemden farklı onaylar gerektirir. Bu nedenle şirketler, özerkliği aşamalı olarak vermelidir. Bir işlem ne kadar geri döndürülemez, veriler ne kadar hassas ve potansiyel dış etki ne kadar büyükse, ön onaylar, kayıt tutma ve bağımsız denetimler o kadar sıkı olmalıdır.
Test yolları ekonomik altyapının bir parçası haline geliyor
CIO'ların üçte ikisi, bir yetkiliye bir temsilcinin kararının eksiksiz ve baştan sona bir kaydını sunup sunamayacaklarından emin değil. Bu, sadece bir uyumluluk sorunundan daha fazlası. İzlenebilirliğin olmaması, her olayın maliyetini artırır çünkü nedenleri belirlemek daha zordur, etkilenen süreçleri izole etmek daha güçtür ve karşı önlemlerin uygulanması daha yavaştır. Sağlam kayıtlar olmadan, bir şirket bir temsilcinin yetkisi dahilinde hareket ettiğini veya sorumlu bir kişinin uygun şekilde müdahale ettiğini kanıtlayamaz.
Denetlenebilirlik bu nedenle geriye dönük olarak eklenen bir dokümantasyon gereksinimi olarak değil, üretken bir altyapı olarak anlaşılmalıdır. Ajanın kimliği, kullanılan model ve yazılım sürümü, erişilen veri kaynakları, mevcut izinler, ara adımlar, harici araç çağrıları, onaylar ve nihai sonuç kaydedilmelidir. Aynı derecede önemli olan, bir süreci teknik olarak yeniden üretme veya en azından makul bir şekilde yeniden oluşturma yeteneğidir. Olasılıksal modellerde, tam kopyalama her zaman mümkün değildir, ancak ilgili girdiler, yapılandırmalar ve karar yolları korunmalıdır.
Çoklu ajan sistemlerinde zorluk artar. Birden fazla ajan görevleri dağıttığında, sonuçları karşılıklı olarak gözden geçirdiğinde veya çeşitli kurumsal sistemleri sırayla değiştirdiğinde, dağıtılmış sorumluluk zinciri ortaya çıkar. Birkaç görünüşte makul kısmi kararın etkileşiminden bir hata oluşabilir. Bireysel kullanıcı eylemlerini veya izole yazılım işlemlerini inceleyen geleneksel kontrol sistemleri bunun için yetersizdir. Şirketlerin tüm süreç zincirinin sürekli olarak izlenmesi gerekir.
Düzenleyici gelişmeler, harekete geçme baskısını yoğunlaştırıyor. Yapay zekâya ilişkin Avrupa yasal çerçevesi, veri koruma düzenlemeleri ve sektöre özgü denetim yükümlülükleri, risk yönetimi, dokümantasyon ve insan gözetimi üzerindeki talepleri artırıyor. Avrupa Birliği dışındaki veri koruma otoriteleri de otomatik sistemlerin kişisel bilgileri nasıl işlediğine daha yakından dikkat ediyor. Ekonomik sonuç şu ki, yönetişim, başarılı ölçeklendirmeden sonra eklenebilecek ek bir maliyet merkezi değil; ölçeklendirmenin yasalara uygun ve sürdürülebilir olmasını sağlamanın ön koşuludur.
Yapay zekâ riskleri en üst gruba yükseldi
1.330 yönetim kurulu üyesi ve yöneticiyle yapılan bir ankete göre, 2027 ve sonrasında yapay zekanın (AI) devreye girmesinden kaynaklanan yeni riskler, kısa vadeli iş riskleri arasında siber tehditlerin hemen ardından ikinci sırada yer alıyor. Bu sıralama, yapay zekanın artık izole bir BT girişimi olarak görülmediğini gösteriyor. Operasyonel istikrarı, düzenlemeleri, veri korumasını, üçüncü tarafları, personeli, itibarı ve sermaye tahsisini aynı anda etkiliyor.
Yapay zekâ ve siber riskler ayrı ayrı analiz edilmemelidir. Ajanlar, verilere, uygulamalara ve araçlara erişim gerektirdikleri için dijital saldırı yüzeyini artırırlar. Saldırganlar girdiyi manipüle etmeye, ajanları yetkisiz eylemler gerçekleştirmeye veya kimlik bilgilerini kötüye kullanmaya çalışabilirler. Aynı zamanda, doğru şekilde kimliği doğrulanmış bir ajan, hedefi yanlış tanımlanmışsa, bağlamı manipüle edilmişse veya izinleri çok genişse, kendisi de riskli eylemler gerçekleştirebilir. Bu nedenle, geleneksel BT güvenliği sorunun yalnızca bir kısmını ele almaktadır. Bir aktörün verilere erişim yetkisinin olup olmadığını belirlemenin ötesinde, amaçlanan eylemin belirli bağlamda izin verilebilir ve uygun olup olmadığını değerlendirmek çok önemlidir.
Bu durum, şirket yönetiminin sorumluluklarının genişlemesini gerektirir. Her modeli teknik olarak anlamaları gerekmez, ancak temel yapay zeka uygulamaları için net sahiplik, risk sınıflandırmaları, sorun çözme prosedürleri ve ekonomik hedeflerin mevcut olduğundan emin olmaları gerekir. Denetim, başlatılan proje sayısı veya bütçe büyüklüğüyle sınırlı olamaz. En önemlisi, hangi süreçlerin verimli bir şekilde otomatikleştirildiğine, hangi verilerin etkilendiğine, insan müdahalesinin ne sıklıkla gerekli olduğuna, olası potansiyel zararların neler olduğuna ve beklenen faydaların gerçekten gerçekleşip gerçekleşmediğine dair güvenilir bilgilere ihtiyaç duyulmaktadır.
🎯🎯🎯 Veriye dayalı B2B sektörel merkez, neredeyse kurum içi bir çözüm olarak


Şirket içi çözüme benzer bir yaklaşım: Xpert.Digital, B2B pazarlama ve satışta operasyonel boşlukları nasıl kapatıyor? – Akıllı İçerik Odaklı İşletme - Görsel: Xpert.Digital
Xpert.Digital, Konrad Wolfenstein liderliğinde veri odaklı bir B2B endüstri merkezidir. Şirket, endüstriyel ortaklar için harici, yarı şirket içi bir çözüm görevi görerek, müşterinin tarafında ek kaynaklara ihtiyaç duymadan pazarlama, içerik ve satış alanlarındaki operasyonel boşlukları kapatmaktadır.
Daha fazla bilgi burada:
Yapay zekanın karanlık yüzü ve gölge bilişim
Yazılımın altında sermaye sorunu büyüyor
Şirketler ajanlarını kontrol etmekte zorlanırken, teknoloji endüstrisi yapay zekanın fiziksel altyapısını benzeri görülmemiş bir ölçekte genişletiyor. 2026 yılı için yapay zeka altyapısına yaklaşık bir trilyon ABD doları yatırım yapılması bekleniyor. 2027 ile 2030 yılları arasında ise altı trilyon ABD doları daha eklenebilir. Bu meblağlar veri merkezlerine, grafik işlem birimlerine (GPU'lar), ağ teknolojisine, depolamaya, soğutmaya, güç kaynaklarına ve araziye akıyor. Bu genişleme, yapay zeka modellerini eğitme ve çalıştırma ihtiyacının yıllar içinde önemli ölçüde artacağı beklentisini takip ediyor.
Ancak, yalnızca büyüme, yatırıma yeterli getiri sağlamayı garanti etmez. Yapay zeka veri merkezi operatörlerinin, açıklanan yatırımları, finansman maliyetlerini ve varsayılan %12'lik yatırım getirisini karşılamak için 2030 yılına kadar yaklaşık 8,5 trilyon dolarlık kümülatif gelir elde etmeleri gerekecektir. Kurumsal ve tüketici yapay zeka işletmelerinden elde edilebilecek potansiyel gelirlerin aynı dönem için maksimum 3,6 trilyon dolar olduğu tahmin edilmektedir. Bu rakamlar uzun tahmin ufukları nedeniyle önemli belirsizliklere tabi olsa da, aradaki farkın büyüklüğü dikkat çekicidir.
Ancak, yatırımları ve yapay zeka gelirlerini doğrudan karşılaştırmak yanlış olur. Veri merkezlerinin ömrü birkaç yıla yayılır, altyapı çeşitli iş yüklerini kaldırabilir ve ekonomik faydaların bir kısmı altyapı operatöründen ziyade kullanıcı şirketlerine gider. Dahası, azalan bilgi işlem maliyetleri yeni talep yaratabilir. Bununla birlikte, temel mesaj geçerliliğini koruyor: Beklenen getiriyi elde etmek için piyasanın yalnızca güçlü bir şekilde büyümesi değil, aynı zamanda planlanan tüm kapasiteler için son derece hızlı bir şekilde para kazandıran uygulamalar üretmesi de gerekiyor.
Bu durum zorlayıcıdır. Günümüzdeki birçok yapay zeka uygulaması maliyetleri düşürüyor veya mevcut ürünleri iyileştiriyor, ancak altyapı yatırımlarına eşit ek gelir otomatik olarak üretmiyor. Dahası, verimlilik kazanımları sağlayıcılar ve müşteriler arasında dağıtılabiliyor. Yoğun rekabet fiyatları düşürüyor, açık kaynak modelleri giriş engellerini azaltıyor ve daha verimli modeller görev başına hesaplama gereksinimlerini düşürüyor. Bu durum genel ekonomi için faydalı olsa da, bireysel veri merkezi operatörlerinin karlılığını olumsuz etkileyebilir.
Amortisman süresi, talepten daha hızlı ilerliyor
Yapay zekâ donanımı, kısa inovasyon döngüleriyle uzun ömürlü temel altyapıdan farklıdır. Yeni nesil hızlandırıcılar genellikle önemli ölçüde daha yüksek performans veya daha iyi enerji verimliliği sunar. Sonuç olarak, eski donanımlar teknik olarak çalışmaya devam etse bile ekonomik değerini kaybedebilir. Bu nedenle, bir operatör yatırımını mümkün olan en kısa sürede yüksek kullanım oranı ve cazip fiyatlandırma yoluyla geri kazanmalıdır. Talep beklentilerin altında kalırsa, defter değerleri ve finansman modelleri baskı altına girer.
2030 yılına kadar yaklaşık 3,5 trilyon dolarlık yapay zeka varlığının değer düşüklüğü riski altında olabileceği; 2032 yılına kadar ise bu rakamın 4 trilyon doları aşabileceği belirtiliyor. Değer düşüklüğü, sunucuların fiziksel olarak ortadan kaybolması anlamına gelmiyor. Aksine, beklenen gelecekteki nakit akışlarının artık varlığın defter değerini haklı çıkarmadığını gösteriyor. Yüksek kaldıraçlı işletmeler için bu durum, kredi koşullarını sıkılaştırabilir, öz sermayeyi aşındırabilir ve daha fazla yatırımı zorlaştırabilir.
Dinamikler, önceki altyapı döngülerine benzer. Yeni temel teknolojiler genellikle genişlemeyi tetikler ve başlangıçta aşırı kapasite yaratır. Demiryolları, telekomünikasyon ağları ve fiber optik ağlar benzer aşamalardan geçmiştir. Yatırılan sermayenin bir kısmı kaybedilirken, kolayca erişilebilir ve ucuz altyapı daha sonra yeni iş modellerini mümkün kılmıştır. Bu nedenle, iki ifade aynı anda doğru olabilir: Yapay zeka derin bir ekonomik dönüşümü tetikleyebilir, ancak günümüz yatırımcılarının önemli bir kısmı yine de yetersiz getiri elde edebilir.
Genel ekonomi açısından, piyasa düzeltmesi tamamen olumsuz olmak zorunda değildir. Değer düşürmeler ve iflaslar, bilgi işlem gücünün maliyetini düşürebilir ve daha verimli alıcılara altyapıya erişim imkanı sağlayabilir. Şirketler, orijinal yatırımcılar zarar etse bile, daha düşük fiyatlardan faydalanabilir. Aşırı yatırım yüksek borç, uzun vadeli enerji sözleşmeleri veya bölgesel olarak yoğunlaşmış kapasite ile bağlantılı olduğunda durum sorunlu hale gelir. Bu gibi durumlarda, düzeltmeler bankaları, enerji tedarikçilerini, gayrimenkul piyasalarını ve yerel kamu bütçelerini etkileyebilir.
Büyüme ve seçilim arasında yeni bulutlar
En savunmasız olanlar, yapay zeka iş yükleri için bilgi işlem gücü sağlayan uzmanlaşmış yeni bulut sağlayıcılarıdır. Avantajları, yüksek düzeyde teknik uzmanlıkları, aranan grafik işlemcilere hızlı erişimleri ve genellikle büyük, geniş çaplı çeşitlendirilmiş bulut şirketlerine göre daha esnek teklifler sunmalarında yatmaktadır. CoreWeave ve Nebius gibi şirketler bu segmente örnek teşkil etmektedir. Yapay zeka için optimize edilmiş Altyapı Hizmeti (IaaS) tekliflerinin hedef pazarı, 2027'de 66 milyar dolardan 2030'da 174 milyar dolara çıkabilir. Bu etkileyici bir artış olurdu, ancak yine de eş zamanlı olarak oluşturulan kapasiteyi karlı bir şekilde kullanmak için yeterli olmayabilir.
Yeni nesil bulutların %80'inden fazlasının 2030 yılına kadar bağımsız faaliyetlerini durdurabileceği tahmini, bilgi işlem kaynaklarının tamamen ortadan kalkacağı anlamına gelmez. İflaslar, satın almalar, birleşmeler, uzun vadeli ortaklıklar veya daha büyük platformlara entegrasyon olasılıklar arasındadır. Temel ekonomik faktör, önemli bir konsolidasyondur. Uygun finansman, güvenli enerji kaynağı, yüksek kullanım oranı ve açıkça farklılaştırılmış bir hizmet sunumu olmayan sağlayıcılar bağımsız kalmakta zorlanacaklardır.
İş modeli çeşitli nedenlerden dolayı kırılgandır. Birincisi, hızla eskimekte olan donanıma muazzam ön yatırımlar gerektirir. İkincisi, müşteri tabanı yoğunlaşmış olabilir; bu da birkaç büyük müşterinin bile kaybedilmesinin kapasite kullanımını önemli ölçüde değiştirebileceği anlamına gelir. Üçüncüsü, yeni bulut sağlayıcıları, aynı pazarlık gücüne sahip olmadan çip üreticileri ve müşteriler arasında yer alır. Dördüncüsü, büyük ölçekli bulut sağlayıcıları, kapsamlı platform hizmetleri, küresel altyapı ve mevcut müşteri ilişkileriyle rekabet edebilir. Beşincisi, daha fazla kapasite kullanılabilir hale geldikçe veya iş modelleri daha verimli hale geldikçe fiyat baskısı tehdidi ortaya çıkar.
Dolayısıyla tüm yeni bulut platformları aynı değildir. Hayatta kalma olasılığı en yüksek olanlar, yapısal avantajlara sahip sağlayıcılardır: daha ucuz enerjiye uzun vadeli erişim, özellikle yüksek teknik kullanım oranı, kıt sermayeye erişim, özel hizmetler veya belirli bölgelerde ve düzenlemeye tabi sektörlerde güçlü bir konum. Müşteriler veri gizliliğini, veri yerleşimini ve stratejik bağımsızlığı en düşük fiyattan daha öncelikli tutuyorsa, egemen, ulusal veya Avrupa kontrolündeki altyapı da ayırt edici bir faktör olabilir.
Büyük ölçekli bulut sağlayıcıları kendilerine zaman kazandırıyorlar
Büyük bulut ve teknoloji şirketleri, uzmanlaşmış sağlayıcılara göre belirleyici bir avantaja sahipler: Yapay zekanın genişlemesini geniş ve karlı iş alanlarından finanse ediyorlar. Bulut platformları, reklamcılık, e-ticaret, yazılım abonelikleri, sosyal ağlar ve mevcut kurumsal hizmetler, yatırımları uzun süreler boyunca sürdürebilecek gelir akışları oluşturuyor. Bu durum, Amazon, Google, Microsoft, Meta ve diğer büyük sağlayıcıların düşük doğrudan yapay zeka getirisi dönemini daha iyi atlatmalarını sağlıyor.
Çeşitlendirme, yatırım getirisi sorununu ortadan kaldırmaz. Büyük şirketler bile uzun vadede yatırımlarının nasıl değer yarattığını açıklamak zorundadır. Sadece daha fazla zamanları ve ek gelir kanalları vardır. Yapay zeka, mevcut bulut kullanımını artırabilir, reklam ürünlerini iyileştirebilir, platformlardaki müşterileri tutabilir, geliştirme süreçlerini hızlandırabilir ve diğer iş alanlarını koruyabilir. Bu nedenle, bazı faydalar ayrı olarak raporlanan yapay zeka geliri olarak görünmez. Bu stratejik yan etkiler, ekonomik başarısı daha çok bilgi işlem gücü kiralamaya bağlı olan yeni bulutlarla doğrudan karşılaştırmayı zorlaştırır.
Konsolidasyonun bir sonucu olarak hiper ölçekli sağlayıcıların pazar gücü daha da artabilir. Daha küçük sağlayıcılar pazardan çekildiğinde, büyük platformlar müşterileri, nitelikli iş gücünü ve cazip fiyatlı altyapıyı ele geçirir. Bu, ölçek ekonomilerini artırabilir ancak bağımlılıkları da şiddetlendirebilir. Bu nedenle şirketler ve hükümetler verimliliği dayanıklılıkla dengelemelidir. Yüksek oranda yoğunlaşmış bir altyapı genellikle kısa vadede daha ucuzdur, ancak uzun vadede fiyatlandırmayı, inovasyon yollarını ve dijital egemenliği etkileyebilir.
Bu durum Avrupa için stratejik bir ikilem yaratıyor. Kendi yapay zeka yeteneklerini geliştirmek enerji ve sermaye yoğun bir süreçken, Amerikalı ve Asyalı sağlayıcılar zaten önemli ölçek ekonomilerine sahip. Hiper ölçekli şirketleri basitçe kopyalamak pek umut verici olmaz. Daha mantıklı bir yaklaşım, belirli endüstriyel uygulamalara, güvenilir veri alanlarına, düzenlemeye tabi sektörlere, enerji verimliliğine, Avrupa dil ve teknik modellerine ve bağımsız işletim çözümlerine odaklanmaktır. Ekonomik gerekçe, küresel kapasite yarışlarını ayrım gözetmeksizin taklit etme girişiminden değil, farklılaştırılmış faydalardan kaynaklanmalıdır.
Altı trilyon dolar bir talep tahmini değil
Başka bir model, zorluğun boyutunu göstermektedir. Yapay zeka altyapısına yıllık harcamaların 2031 yılına kadar yaklaşık 1,5 trilyon dolara ulaşması ve yatırımların sektör gelirinin yaklaşık dörtte birini oluşturması öngörülüyorsa, küresel yapay zeka pazarının yıllık olarak yaklaşık 6 trilyon dolar gelir elde etmesi gerekecektir. Mevcut tüketici ve kurumsal uygulamalar bunun 1,2 ila 1,8 trilyon dolarını karşılayabilir. Bu da yaklaşık 4,2 trilyon dolarlık bir açığın yeni pazarlar tarafından doldurulması gerektiği anlamına gelir.
Bu altı trilyon ABD doları rakamı, güvenilir bir gelir tahmini değil, ekonomik bir engel olarak anlaşılmalıdır. Bu rakam, belirli getiri ve yatırım varsayımları altında genişlemeyi sürdürülebilir bir şekilde finanse etmek için gereken büyüklük derecesini tanımlar. Bu gelirin gerçekten elde edileceğini öngörmez. Bu ayrım çok önemlidir çünkü yüksek potansiyel pazar hacimleri, teknoloji tartışmalarında genellikle beklenen gelirler gibi ele alınır.
Ek büyüme pazarları arasında yapay zekâ destekli arama ve reklamcılık, otonom araçlar, kamyonlar ve dronlar, endüstriyel otomasyon, robotik, dijital ikizler, ilaç geliştirme, sağlık hizmetleri, malzeme araştırmaları ve enerji yer almaktadır. Otonom sistemlerin yaklaşık 400 milyar ABD doları potansiyele sahip olması beklenirken, simülasyonları, dijital ikizleri ve robotikleri kapsayan fiziksel yapay zekânın yaklaşık 900 milyar ABD doları olduğu tahmin edilmektedir. Bu alanlar önemli ekonomik değere sahip olmakla birlikte, tamamen yazılım tabanlı ürünlere göre daha yavaş gelişmektedir. Donanım, düzenleyici onaylar, güvenlik testleri, fiziksel süreçlere entegrasyon ve genellikle yeni sorumluluk düzenlemeleri gerektirirler.
Bu nedenle zaman aralığı, uzun vadeli pazar potansiyelinden potansiyel olarak daha önemlidir. Robotik ve endüstriyel yapay zeka muazzam gelirler üretse bile, bugünkü yatırımları haklı çıkarmak için yeterince hızlı ölçeklenmeleri gerekir. Veri merkezleri, çipler ve finansman maliyetleri anında ortaya çıkar; yeni fiziksel uygulamaların yaygın pazar olgunluğuna ulaşması genellikle yıllar alır. Bu nedenle, temelde sağlam bir gelecek beklentisi, fiyat, finansman yapısı veya zamanlama yanlışsa kötü bir yatırıma dönüşebilir.
Fiziksel yapay zeka, bu alandaki yükselişin ikinci yarısını belirleyecek
Üretken yapay zekanın bugüne kadarki başarıları büyük ölçüde dijital bilgi işine odaklanmıştır. Metinler, görüntüler, yazılım kodları, araştırmalar ve müşteri iletişimi mevcut uygulamalara nispeten hızlı bir şekilde entegre edilebilir. Bu pazarlardan elde edilebilecek potansiyel gelir önemli olsa da, planlanan tüm altyapı yatırımlarını haklı çıkarmak için tek başına yeterli değildir. Bu nedenle, bir sonraki büyüme aşaması fiziksel ekonomiye daha derinlemesine uzanmalıdır.
Fiziksel yapay zeka, öğrenme sistemlerini makineler, araçlar, üretim tesisleri ve gerçek dünya ortamlarıyla birleştirir. Fabrikalarda, dijital ikizler pahalı ekipmanlar değiştirilmeden önce yeni üretim süreçlerini simüle edebilir. Robotlar, değişen iş parçalarına daha esnek bir şekilde tepki verebilir. Lojistik merkezlerinde, malzeme akışları, sipariş toplama ve otonom taşıma koordine edilebilir. Otomotiv sektöründe, geliştirme süreleri kısaltılabilirken, otonom sistemler yeni hizmetlerin geliştirilmesini sağlar. Ekonomik değer, yalnızca personel maliyetlerinin azalmasından değil, aynı zamanda tesis kullanılabilirliğinin artmasından, hurda oranlarının düşmesinden, fabrikaların daha hızlı devreye alınmasından ve yeni ürünlerden de kaynaklanmaktadır.
Bu durum, özellikle Almanya ve Avrupa için stratejik bir fırsat sunmaktadır. Sanayi altyapıları, süreç bilgileri, uzmanlaşmış makine üreticileri ve karmaşık tedarik zincirleri, değerli veri ve uygulama alanları sunmaktadır. Ancak bu avantaj otomatik olarak ortaya çıkmaz. Endüstriyel verilerin çoğu parçalı, özel mülkiyete ait veya yeterince yapılandırılmamıştır. Şirketler veri mimarilerini modernize etmeli, arayüzleri standartlaştırmalı ve operasyonel bilgileri dijital olarak haritalandırmalıdır. Bu temel çalışmalar olmadan, fiziksel yapay zeka yalnızca gösterim amaçlı uygulamalarla sınırlı kalacaktır.
Para kazanma yöntemleri de tipik bulut yazılımlarından farklılık gösterir. Endüstriyel şirketler, kanıtlanabilir güvenilirlik, uzun yaşam döngüleri ve net hesap verebilirlik beklerler. Güvenlik açısından kritik süreçlerde kalıcı bir deneysel ortamı kabul etmezler. Bu nedenle, sağlayıcılar modelleri, sensörleri, kontrol sistemlerini, siber güvenliği ve bakımı birleştiren sağlam, entegre sistemler sunmalıdır. İşte tam da bu noktada, maksimum model boyutuna daha az odaklanan ve alan uzmanlığına, entegrasyona ve güvene daha çok önem veren, uzmanlaşmış Avrupalı sağlayıcılar için bir pazar gelişebilir.
İki krizin ortak özü
Yapay zekâ ajanları ve yeni bulut bilişimle ilgili sorunlar ilk bakışta ayrı gibi görünüyor. Bir yandan iş süreçleri, yönetişim ve hatalı kararlar; diğer yandan veri merkezleri, finansman ve amortisman var. Gerçekte, her ikisi de aynı ekonomik yanılgıya dayanıyor: teknik yeteneğin neredeyse otomatik olarak karlı ve ölçeklenebilir faydalara dönüşeceği yanılgısı.
Ajanlar söz konusu olduğunda, başarılı bir pilot proje genellikle üretim olgunluğuyla karıştırılır. Altyapı söz konusu olduğunda ise, hızla artan bilgi işlem ihtiyaçları, yeterli ödeme isteği ve sürdürülebilir bir yatırım getirisiyle eşdeğer tutulur. Her iki durumda da, ara aşamalar sıklıkla göz ardı edilir. Model performansı ve iş faydası arasında veri kalitesi, süreç yeniden tasarımı, entegrasyon, güvenlik, insan gözetimi ve kabul yer alır. Bilgi işlem kapasitesi ve yatırımcı getirisi arasında ise kullanım, fiyatlandırma, enerji maliyetleri, donanım eskimesi, finansman ve rekabet bulunur.
Bu bulgu yapay zekâya karşı bir argüman oluşturmuyor. Daha profesyonel sermaye tahsisini savunuyor. Teknolojik devrimler nadiren doğrusal ilerler. Aşırı yatırımlar deneyleri ve altyapıyı finanse eder, ancak sonrasında düzeltme ve konsolidasyona yol açar. Kazananlar mutlaka ilk veya en çok yatırım yapan şirketler değildir. Çoğu zaman, başarılı olanlar maliyetleri ihtiyatlı bir şekilde yöneten, erken hatalardan ders çıkaran ve sunduklarını gerçek ödeme istekliliğiyle uyumlu hale getiren şirketlerdir.
Bu heyecan, sağlam iş uygulamalarına dönüşmelidir
Şirketler, yapay zekâ ajanlarını yalnızca net bir şekilde tanımlanmış bir süreç, güvenilir veri ve ölçülebilir bir hedef metriğin bulunduğu durumlarda kullanmalıdır. Başlangıç noktası, mümkün olan en yüksek özerkliğin gösterilebileceği yer olmamalıdır. Kritik faktör, belirli bir darboğazın ortadan kaldırılabileceği, teslim süresinin kısaltılabileceği, kalitenin iyileştirilebileceği veya ek gelir elde edilebileceği yerdir. Her kullanım durumu için, başlamadan önce hangi maliyetlerin ve hata oranlarının kabul edilebilir olduğu ve projenin hangi koşullar altında durdurulacağı belirlenmelidir.
Sistemin devreye alınması aşamalı olmalıdır. Başlangıçta, bir ajan önerilerde bulunabilir, daha sonra insan onayı altında hareket edebilir ve ancak istikrarlı bir performans sergiledikten sonra sınırlı görevleri otonom olarak yerine getirebilir. Bu olgunluk seviyeleri, fayda ve risklerin ayrı ayrı izlenmesine olanak tanır. Bir asistan olarak zaten ölçülebilir bir değer üretmeyen bir sistem, daha fazla ayrıcalık verilmesiyle ekonomik olarak uygulanabilir hale gelmeyecektir.
Buna paralel olarak, merkezi bir envanter gereklidir. Şirketler, hangi aracıların mevcut olduğunu, hangi modelleri kullandıklarını, hangi sistemlere eriştiklerini ve kimin sorumlu olduğunu bilmelidir. Maliyetler, bireysel süreçlere ve iş birimlerine tahsis edilmelidir. Kritik işlemler onay eşiklerini gerektirir ve her üretim uygulamasının işlevsel bir kapatma mekanizmasına ihtiyacı vardır. Yönetişim, katı bir belge olarak görülmemeli; platformlara, kimliklere, protokollere ve geliştirme süreçlerine teknik olarak entegre edilmelidir.
Tedarik süreçleri de değişiyor. Yapay zeka ve bulut sağlayıcılarıyla yapılan sözleşmelerde veri kullanımı, model değişiklikleri, log erişimi, güvenlik olayları, performans, sorumluluk ve geçiş seçeneklerine ilişkin hükümler yer almalıdır. Şirketler, fiyatları, modelleri veya iş stratejisi kısa sürede değişebilen tek bir sağlayıcıya bağımlı hale gelmekten kaçınmalıdır. Mümkün olduğunca, modüler mimariler ve değiştirilebilir modeller müzakere gücünü artırır.
Altyapı yatırımcıları için önemli olan çip değil, müşteridir
Veri merkezleri ve yeni bulut bilişim platformları için, mevcut donanıma erişim tek başına geçerli bir iş modeli için yeterli değildir. Yatırımcılar öncelikle talebin kalitesini ve süresini incelemelidir. Uzun vadeli sözleşmeler, ancak müşterilerin kredi değerliliğine sahip olması ve minimum satın alma gereksinimlerinin gerçekten karşılanabilmesi durumunda değerlidir. Enerji fiyatları, ağ bağlantıları, soğutma, kullanım modelleri, yeniden finansman seçenekleri ve eski donanımın kalan değeri de aynı derecede önemlidir.
Büyümenin büyük ölçüde ek borçla finanse edildiği ve beklenen kapasite kullanımının az sayıda müşteriye dayalı olduğu durumlarda özellikle dikkatli olunması önerilir. Talepteki bir düşüş, aynı anda geliri, varlık değerini ve finansman kapasitesini etkileyebilir. Stres senaryoları, düşük fiyatları, gecikmeli devreye almayı, azalan kapasite kullanımını, hızlanan donanım eskimesini ve daha yüksek sermaye maliyetlerini birleştirmelidir. Bir iş modeli, daha az elverişli varsayımlar altında bile uygulanabilir kaldığında, yatırım getirisi güvenilir olur.
Uzmanlaşmış sağlayıcılar için, değiştirilebilirlikten farklılaşmaya giden yol, son derece verimli veri merkezlerini, bağımsız Avrupa işletme modellerini, sektöre özgü platformları, garantili veri yerleşimini, entegre güvenlik hizmetlerini veya altyapı ve uygulama uzmanlığı arasındaki yakın bağlantıyı içerir. Arz arttıkça, saf kapasite ticareti yapılabilir bir meta haline gelir. Öte yandan, güven, entegrasyon ve kanıtlanabilir performans daha az bulunur kalır.
Yaklaşan temizlik operasyonu yapay zekanın sonu değil
Beklenen proje iptalleri ve yeni bulutların potansiyel konsolidasyonu, yapay zekanın reddini göstermez. Aksine, bunlar teknoloji odaklı bir genişleme aşamasından, yatırım getirisi, güvenilirlik ve kurumsal olgunluğun en önemli olduğu bir pazara geçişin tipik örnekleridir. İlk projelerin büyük bir kısmı, kötü tanımlanmış, kötü entegre edilmiş veya ekonomik olarak uygulanabilir olmadığı için ortadan kaybolacaktır. Aynı zamanda, başarılı uygulamalar temel süreçlere daha derinlemesine nüfuz edecektir.
Altyapı varlıkları öylece değersiz hale gelmez. Bilgi işlem kapasitesi, amortisman, satın almalar veya düşük fiyatlardan sonra bile kullanılabilir. Kullanıcılar için, rekabet ve aşırı kapasite maliyetleri düşürürse, pazar konsolidasyonu avantajlı bile olabilir. Ancak, kâr dağılımı değişir: müşteriler ve daha sonraki alıcılar fayda sağlarken, erken dönem öz sermaye ve borç yatırımcıları zararların bir kısmını üstlenir.
Bu nedenle en olası gelişme yolu, ne yapay zekâ beklentilerinin tamamen çökmesi ne de yükselişin sorunsuz bir şekilde devam etmesidir. İki yönlü bir gelişme daha olasıdır. Yüksek kaliteli, net bir şekilde kontrol edilen uygulamalar büyümeye devam edecek ve standart iş altyapısı haline gelecektir. Buna karşılık, farklılaşmamış ajan projeleri, yetersiz güvence altına alınmış iş modelleri ve aşırı fiyatlandırılmış kapasiteler baskı altına girecektir. Piyasa, teknolojik olasılığı ekonomik uygulanabilirlikten ayırıyor.
Gerçek yapay zeka devrimi, bir sonraki muhteşem modelle değil, teknolojiyi güvenilir değer yaratımına dönüştürme yeteneğiyle başlar. Maliyetleri, kontrolü ve faydaları birlikte yöneten şirketler bu düzeltmeden daha güçlü çıkacaklardır. Öte yandan, sorumluluk almadan özerkliği veya karlı talep olmadan işlem gücünü artıranlar, esas olarak bir sonraki zarar yazma dalgasını finanse etmektedirler.
📈🚀 Görünürlükten güvene 👀🤝 Xpert.Digital ile ölçeklenebilir yolunuz


Görünürlükten güvene: Xpert.Digital ile ölçeklenebilir yolunuz - Resim: Xpert.Digital
Endüstriyel B2B'de sürdürülebilir iş ilişkileri nadiren bir gecede ortaya çıkar. Görünürlük, profesyonel uygunluk, tekrarlayan temas noktaları ve artan güven yoluyla adım adım gelişirler. Xpert.Digital'in 4 aşamalı modeli tam olarak bunu ele alıyor: Yönetilebilir bir giriş noktasıyla başlayan ve gerekirse iş geliştirme alanında daha derin iş birliğine dönüşebilen yapılandırılmış bir yol sunuyor.
Bu model, yüksek sesli pazarlama vaatlerine güvenmek yerine, ilişkiyi ön plana çıkarıyor. Şirketler, net bir şekilde tanımlanmış, kolayca hesaplanabilir ölçütlerle başlıyor ve ardından kendi deneyimlerine dayanarak iş birliğini ne kadar genişletmek istediklerine karar veriyorlar. Bu kesintisiz güven oluşturma sürecinin kilit faktörü: Platform, rahatsız edici reklamları tamamen ortadan kaldırıyor, böylece editoryal odak yalnızca şirketlerin uzmanlığına yöneliyor.
Daha fazla bilgi burada:
Küresel pazarlama ve iş geliştirme ortağınız
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir wolfenstein@xpert.digital:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.