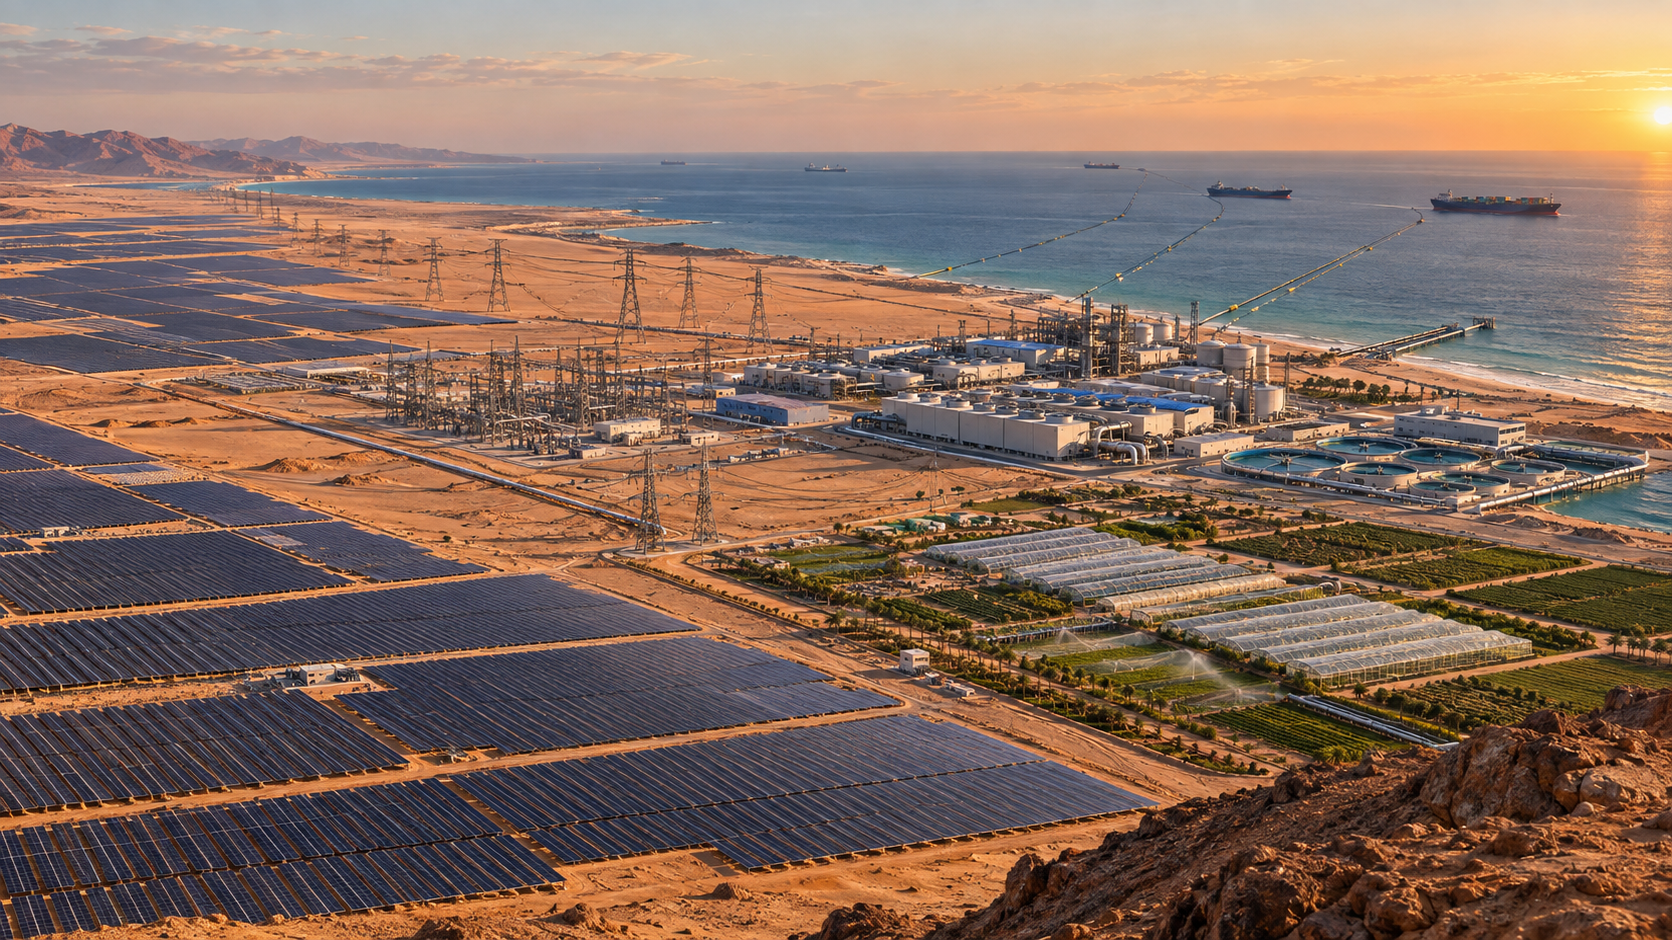
Sahra'dan beş terawatt mı? Avrupa'nın enerji vaadi mi yoksa yüzyılın en pahalı bağımlılığı mı? – Konuyla ilgili yaratıcı görsel, yapay zeka ile oluşturuldu: Xpert.Digital
Sahra'dan beş terawatt: Avrupa'nın enerji geleceği mi yoksa pahalı bir bağımlılık mı?
Sahra Çölü bir enerji kaynağı olarak: Avrupa için gerçeklik mi, ütopya mı?
Sahra Çölü'nde beş terawattlık bir fotovoltaik santralin zorlukları
Sahra Çölü'nde beş terawattlık bir fotovoltaik santral vizyonu hem umutları hem de zorlukları beraberinde getiriyor. Kuzey Afrika'nın muazzam güneş radyasyonundan yararlanarak Avrupa'ya enerji sağlama fikri oldukça mantıklı görünüyor. Ancak bu parlak görüntünün ardında karmaşık bir ekonomik, politik ve çevresel sorunlar ağı yatıyor. Avrupa acilen düşük karbonlu enerji kaynakları ararken, Sahra Çölü gerekli altyapı, teknolojiler ve politik çerçeveler kurulduğu takdirde stratejik bir ortak olarak ortaya çıkabilir. Böyle bir projenin ölçeği hafife alınmamalıdır: Sadece büyük yatırımlar değil, aynı zamanda farklı ülkeler ve ekonomik sektörler arasında koordineli iş birliği de gerektirir. Bu makalede, bu iddialı girişimin potansiyelini ve tuzaklarını inceliyor ve çölün enerji bağımsızlığında bir gelecek vizyonunun gerçekten ulaşılabilir olup olmadığını sorguluyoruz.
Güneş bedava – ama arkasındaki sistem bedava olmazdı: Büyük resimden güvenilir bir hesaplamaya
Sahra Çölü'nde beş terawattlık bir fotovoltaik ve endüstriyel peyzaj fikri neredeyse karşı konulmaz bir mantığa sahip. Kuzey Afrika, olağanüstü yüksek güneş ışınımı, geniş ve seyrek nüfuslu alanlar, Avrupa'ya coğrafi yakınlık ve hızla artan iç enerji talebiyle öne çıkıyor. Avrupa ise elektrifikasyon, sanayi, veri merkezleri, ısı pompaları, iklim nötr yakıtlar ve ulaşım için önemli ölçüde daha fazla düşük karbonlu elektriğe ihtiyaç duyuyor. Çin ise endüstriyel kapasite, uygun fiyatlı güneş enerjisi teknolojisi, yüksek voltajlı doğru akım iletimi konusunda deneyim ve büyük altyapı projelerini finanse etme konusunda güçlü bir isteklilik sunuyor. Teoride, bu üç ekonomik bölge birbirini neredeyse mükemmel bir şekilde tamamlıyor.
Ancak beş terawatt büyük bir güneş enerjisi santrali değil; küresel boyutlarda bir enerji sistemidir. Bu çıktı, 5.000 gigawatt veya beş milyon megavata eşdeğer olacaktır. Çok iyi çöl bölgeleri için yaklaşık %25'lik makul bir kapasite faktörüyle, böyle bir filo yılda yaklaşık 10.950 terawatt-saat elektrik üretebilir. Bu, Avrupa Birliği ve Afrika'nın mevcut elektrik tüketiminin toplamından önemli ölçüde daha fazla olacaktır. Bununla birlikte, her zaman beş terawatt güce sahip olmakla aynı şey olmayacaktır. Geceleyin fotovoltaik üretim sıfıra düşerken, bulutlar, kum, ısı, kirlilik, teknik arızalar ve mevsimsel dalgalanmalar verimi daha da değiştirir.
Dolayısıyla, genel anlatıya yapılacak en önemli düzeltme şudur: Beş terawattlık bir fotovoltaik sistem teorik olarak muazzam miktarda elektrik üretebilir, ancak Avrupa veya Afrika'ya sürekli ve kesintisiz elektrik sağlayamaz. Bunun için esnek talep, kıtasal elektrik şebekeleri, depolama tesisleri, sevk edilebilir enerji santralleri, rüzgar enerjisi, hidroelektrik, potansiyel olarak nükleer enerji, yedek kapasiteler ve profesyonelce organize edilmiş sistem yönetimi gereklidir. Gerçek ekonomik başarı, çöle mümkün olduğunca çok modül yerleştirmek değil, üç kıtada elektrik üretimi, şebekeler, depolama, endüstri ve tüketimi güvenilir bir şekilde koordine etmektir.
Sıradan mega projelerin ötesinde bir boyut
Projenin büyüklüğü, girişimin ölçeğini göstermektedir. Modül verimliliğine, sıra aralığına, araziye, bakım erişimine ve sistem tasarımına bağlı olarak, bir gigawatt'lık yere monte edilmiş fotovoltaik sistem yaklaşık 15 ila 35 kilometrekarelik bir alanı gerektirebilir. Beş terawatt için bu, yaklaşık 75.000 ila 175.000 kilometrekarelik bir alana denk gelir. Bu, tüm Sahra Çölü'nün sadece küçük bir bölümünü temsil eder, ancak birçok Avrupa ülkesinin alanından daha büyüktür. Çölün sadece küçük bir bölümünün güneş panelleriyle kaplanması gerektiği yönündeki sıkça tekrarlanan iddia matematiksel olarak doğru olsa da, ekonomik olarak yanıltıcıdır. Sahra'da arazi bol olsa da, uygun, gelişmiş, yasal olarak kullanılabilir ve ekolojik açıdan sağlıklı arazi hiçbir şekilde ücretsiz değildir.
Ayrıca, yollar, trafo merkezleri, dönüştürücü istasyonları, elektrik hatları, denizaltı kabloları, batarya depolama tesisleri, atölyeler, konut ve kamu hizmeti alanları, yedek parça depoları, dijital kontrol merkezleri ve potansiyel olarak hidrojen, amonyak, sentetik yakıtlar veya deniz suyu arıtma tesisleri gerekecektir. Modüllerin düzenli olarak temizlenmesi, invertörlerin değiştirilmesi ve hasarlı bileşenlerin değiştirilmesi gerekecektir. Kum birikintileri verimi önemli ölçüde azaltabilir, yüksek sıcaklıklar elektrik verimliliğini düşürür ve aşındırıcı parçacıklar yüzeyleri ve mekanik bileşenleri aşındırır. Çöl mükemmel güneş enerjisi kaynakları sunar, ancak bakım gerektirmeyen bir endüstriyel alan değildir.
İnşaat hızı da emsalsiz olacaktır. Sistem 25 yılda inşa edilirse, yalnızca Sahra'da yılda ortalama 200 gigawatt fotovoltaik kapasite eklenmesi gerekecektir. On yıllar boyunca bu, günümüzdeki küresel güneş enerjisi genişlemesinin önemli bir bölümüne karşılık gelecektir. Bölgenin modüller, invertörler, transformatörler, kablolar, çelik yapılar, cam, güç elektroniği ve bakım robotları için kendi endüstriyel tabanını kurması gerekecektir. Tamamen ithalata dayalı bir model ne lojistik açıdan sağlam ne de politik olarak kabul edilebilir olacaktır. Proje ancak değer yaratımının büyük bir kısmının Afrika'da gerçekleşmesi durumunda ekonomik olarak uygulanabilir olacaktır.
Ucuz modüller otomatik olarak ucuz elektrik anlamına gelmez
Fotovoltaik sistemlerin maliyeti son on beş yılda önemli ölçüde düştü. Küresel olarak, güneş enerjisi artık yeni elektrik üretiminin en ucuz biçimlerinden biri. Ancak bu başarı, modül fiyatlarını sistem maliyetleriyle karıştırmamıza yol açıyor. Örneğin, kilovat başına ortalama 600 ila 800 dolarlık bir yatırımla, sadece beş terawattlık üretim kapasitesinin inşası üç ila dört trilyon ABD dolarına mal olurdu. Son derece büyük projeler, elverişli Çin tedarik zincirleri ve teknolojik gelişmeler fiyatı daha da düşürse bile, toplam maliyet yine de son derece yüksek kalacaktır.
Bu, şebeke, dönüştürücüler, depolama, yedek güç, su altyapısı, limanlar, yollar, endüstriyel müşteriler ve devam eden bakım maliyetlerini içerecektir. Ayrıca, sistemin bazı bölümlerinin kırk yıllık bir proje aşamasında en az bir büyük yükseltmeye ihtiyacı olacaktır. İnvertörlerin ömrü genellikle modüllerden daha kısadır, batarya depolama sistemleri birden fazla değiştirme döngüsünden geçer ve hatlar ve trafo merkezleri de modernizasyona ihtiyaç duyar. Bu nedenle, gerçekçi bir genel hesaplama, yalnızca ilk yatırımı değil, aynı zamanda tüm sermaye maliyetlerini, değiştirme yatırımlarını, sigortayı, güvenlik giderlerini ve tüm yaşam döngüsü boyunca devre dışı bırakma yükümlülüklerini de dikkate almalıdır.
Teknik mimariye bağlı olarak, toplam yatırım birkaç on yıl boyunca beş ila on trilyon ABD doları arasında değişebilir. Bu aralık bir proje hesaplaması değil, daha ziyade bir olasılık bölgesidir. Projenin küresel sermaye bulunabilirliğinin yetersizliğinden değil, sermayenin bir araya getirilmesi, güvence altına alınması ve verimli kullanımından dolayı başarısız olacağını göstermektedir. Otuz yıla yayıldığında, altı trilyon ABD doları yılda ortalama 200 milyar ABD dolarına denk gelir. Bu, prensipte makroekonomik olarak uygulanabilir olsa da, Afrika'daki mevcut enerji yatırımlarını çok aşacak ve istikrarlı siyasi ve düzenleyici çerçeveler gerektirecektir.
Sermaye maliyeti başarıyı belirler
Sermaye yoğun teknolojilerde sadece inşaat maliyeti değil, para maliyeti de önemlidir. Düşük donanım maliyetine sahip bir güneş enerjisi santrali, yüksek faiz oranlarının, zayıf para biriminin, belirsiz mülkiyet haklarının ve siyasi risklerin olduğu bir ülkede, Avrupa veya Çin'deki teknik olarak aynı bir santralden daha pahalı elektrik üretebilir. Özellikle Afrika, öncelikle güneş ışığı eksikliğinden değil, yüksek finansman maliyetlerinden muzdariptir. Döviz kuru riskleri, devlet müşterilerinin düşük kredi notu, belirsiz şebeke gelirleri ve zayıf kurumlar, özel yatırımcıların getiri taleplerini artırmaktadır.
Bu nedenle, uygulanabilir bir modelin riskleri stratejik olarak dağıtması gerekecektir. Kalkınma bankaları siyasi riskleri dengeleyebilir, yerel para birimlerini destekleyebilir ve uzun vadeli krediler sağlayabilir. Afrika devletlerinin şeffaf izinleri, güvenilir şebeke erişimini ve bağımsız düzenlemeyi garanti etmesi gerekecektir. Avrupalı müşteriler uzun vadeli elektrik, hidrojen veya ürün satın alma anlaşmaları yapabilirler. Çin teknoloji, inşaat kapasitesi ve finansman sağlayabilir, ancak tek başına borç veren, ekipman tedarikçisi ve işletmeci olmamalıdır. Aşırı yoğunlaşma karar alma sürecini hızlandırırken, aynı zamanda bağımlılıklar yaratacak ve siyasi direnci artıracaktır.
Finansman, tek bir kıtasal özel amaçlı kuruluş aracılığıyla sağlanmamalıdır. Karşılaştırılabilir teknik ve yasal standartlara sahip bağımsız projelerden oluşan bir portföy daha mantıklı olacaktır. Bu, risk ayrıştırmasına, yerel sermaye piyasalarının katılımına ve başarılı modellerin kademeli olarak ölçeklendirilmesine olanak sağlayacaktır. Fas'taki bir projenin gereksinimleri, Mısır, Tunus, Cezayir, Moritanya veya Namibya'daki bir projeden farklı olacaktır. Tek tip bir Sahra altyapısı fikri, ağlardaki, yasal sistemlerdeki, dış politikadaki, su mevcudiyetindeki ve kurumsal kapasitedeki farklılıkları hafife almaktadır.
Devasa bir şebeke düğümü yerine güç koridorları
Yüksek gerilim doğru akım (HVDC) iletimi, teknik olarak uzun mesafeler boyunca büyük miktarda enerji taşımak için uygundur. Modern hatlar, dönüştürücü istasyonlarındaki kayıplara ek olarak, her 1000 kilometrede yaklaşık yüzde üç ila dört oranında enerji kaybına neden olur. Güzergaha bağlı olarak, Kuzey Afrika'dan Orta Avrupa'ya elektrik taşınması, düşük çift haneli yüzde aralığında kayıplara yol açabilir. Bu teknik olarak yönetilebilir ve yüksek güneş enerjisi verimi göz önüne alındığında, engelleyici değildir. Daha büyük zorluk, gerekli hat sayısı ve bunların Avrupa ve Afrika şebekelerine entegrasyonu olacaktır.
Eğer Avrupa'ya aynı anda sadece bir terawatt enerji iletilecek olsaydı, her biri iki ila beş gigawatt kapasiteli koridorlar için yüzlerce yüksek kapasiteli bağlantı gerekirdi. Her koridor için arazi, izinler, dönüştürücüler, yedek sistemler ve teknik arızalara karşı güvenlik önlemleri gerekirdi. Bu nedenle, Sahra'dan kuzeye doğru tek bir büyük ölçekli enerji iletim hattı ne gerçekçi ne de arzu edilir olurdu. Batı, orta ve doğu koridorlarından oluşan ağ şeklinde bir sistem daha dayanıklı olurdu. Fas ve İspanya, Tunus ve İtalya'nın yanı sıra Mısır, Yunanistan ve Balkanlar üzerinden bağlantılar düşünülebilirdi. Aynı zamanda, Afrika içi kuzey-güney ve doğu-batı bağlantılarının kurulması gerekirdi.
Ekonomik ilke, ihracatı engellemeden Afrika'nın talebinin ihracattan öncelikli olması olmalıdır. Elektrik ihracatı yatırımları finanse edebilir, ancak yerel hane halkları ve işletmeler ihracat hatlarının yanı sıra güvenilir bir tedarikten mahrum bırakılmamalıdır. Adil bir sözleşme, üretimin ne kadarının yerel olarak pazarlanacağını, şebeke genişletme ve elektrifikasyonun nasıl ortak finanse edileceğini ve ihracat gelirlerinin devlet, topluluklar, işletmeciler ve yatırımcılar arasında nasıl dağıtılacağını şart koşmalıdır. Görünür yerel faydalar olmadan, sistem yeni bir tür sömürücü altyapı olarak algılanacaktır.
Depolama her sorunu çözmez
Piller kısa vadeli dalgalanmaları telafi edebilir, güneş enerjisini öğle saatlerinden akşam saatlerine kaydırabilir ve şebeke hizmetleri sağlayabilir. Bununla birlikte, birkaç geceyi, uzun süreli hava koşullarını veya mevsimsel farklılıkları tamamen karşılamak için, birkaç terawatt kapasitede son derece malzeme ve sermaye yoğun olurlar. Bu nedenle, en uygun mimarinin çeşitli esneklik kaynaklarını birleştirmesi gerekecektir. Bunlar arasında birkaç saatlik pil depolama, daha uzun süreler için pompalanabilir depolama ve termal depolama, esnek elektrolizörler, kontrol edilebilir endüstriyel süreçler, yük kaydırma, coğrafi olarak dağıtılmış rüzgar enerjisi ve iklim nötr yakıtlar kullanan yedek enerji santralleri yer almaktadır.
Güneş ve rüzgar enerjisinin birleşimi özellikle önemlidir çünkü üretim profilleri kısmen birbirini tamamlar. Kuzey Afrika, güneş enerjisi kaynaklarına ek olarak, Atlantik, Akdeniz ve Kızıldeniz kıyılarında da cazip rüzgar enerjisi alanlarına sahiptir. Sadece fotovoltaiklere dayanan bir sistem, depolama ve şebekeler üzerinde gereksiz yere yüksek talepler oluşturacaktır. Bu nedenle, beş terawattlık bir endüstriyel matris, dar anlamda beş terawattlık fotovoltaik olarak değil, güneş enerjisinin en büyük ancak tek ayağını oluşturmadığı çeşitlendirilmiş bir yenilenebilir enerji sistemi için hedef bir rakam olarak anlaşılmalıdır.
Avrupa'nın enerji üretimi vazgeçilmezliğini koruyor. Kuzey Afrika'dan elde edilen güneş enerjisi, Avrupa'nın arzını tamamlayabilir ve mevsimsel avantajlar sunabilir, ancak yerli rüzgar, güneş, hidroelektrik ve depolama projelerinin yerini almamalıdır. Arz güvenliği çeşitlendirmeden kaynaklanır. Avrupa, Rus gazına, tek bir güney enerji koridoruna veya Çin'in hakim olduğu tek bir tedarik zincirine bağımlı olmamalıdır. Kuzey Afrika enerjisinin stratejik değeri tam olarak ek seçenekler yaratmasında yatmaktadır.
Hidrojen, tampon madde ve endüstriyel yapı taşı olarak
Yeşil hidrojen, genellikle fazla güneş enerjisi için evrensel bir çözüm olarak gösterilir. Gerçekten de, dalgalanan üretime uyum sağlayabilir ve gübreler, çelik, gemi taşımacılığı veya sentetik yakıtlar için hammadde görevi görebilir. Bununla birlikte, dönüşüm süreci verimsizdir. Mevcut elektrolizörler, bir kilogram hidrojen üretmek için yaklaşık 50 ila 55 kilovat saat elektrik gerektirir. Beş terawattlık sistemin varsayılan yıllık üretiminin sadece yüzde biri elektroliz için kullanılsa bile, teorik olarak iki milyon tondan fazla hidrojen üretilebilir. Yüzde onluk bir kullanımda ise bu rakam yirmi milyon tonu aşacaktır.
Bu miktarlar zaten yeni limanlar, boru hatları, depolama tesisleri, amonyak fabrikaları ve endüstriyel tüketiciler gerektirecektir. Bu nedenle, hidrojen öncelikle daha sonra elektriğe dönüştürülmek üzere üretilmemelidir. Elektrikle çalıştırılması zor olan uygulamalarda doğrudan kullanım daha ekonomik olarak uygundur. Hatta daha da cazip olanı, Kuzey Afrika'da enerji yoğun ürünlerin doğrudan üretimi olabilir. Yeşil çelik, amonyak, gübreler, alüminyum öncüleri veya sentetik yakıtlar, genellikle bunların üretimi için gereken elektrikten daha ucuza taşınabilir.
Bu durum, odağı enerji ihracatından sanayileşmeye kaydırıyor. Sahra artık sadece Avrupa'nın enerji santrali değil, Afrika'nın değer yaratımının temeli olacak. Bu ayrım siyasi açıdan çok önemli. Sadece Avrupa'ya elektron gönderen ve ham madde ihraç edenler eski bağımlılıkları yeniden üretiyor. Öte yandan, Afrika'da işleme, makine mühendisliği, lojistik, eğitim ve araştırma geliştirenler daha sürdürülebilir bir ortaklık yaratıyor. Çin, bu sanayi politikası bağlantısını birçok Avrupalı aktörden daha önce fark etti. Ancak Avrupa, dengeli iş birliği yoluyla önemli bir etki yaratabilecek teknolojik, finansal ve pazarla ilgili güçlü yönlere sahip.
Tuzdan arındırma hem fırsatlar yaratır hem de sınırlamalar getirir
Güneş enerjisini deniz suyu arıtma ile birleştirmek teknik olarak mümkündür. Modern ters ozmoz tesisleri, uygun koşullar altında metreküp tatlı su başına yaklaşık 2,5 ila 4 kilovat saat elektrik gerektirir. Beş terawattlık sistemin varsayılan yıllık üretiminin yüzde biri arıtma için kullanılırsa, teorik olarak yaklaşık 27 ila 44 milyar metreküp su üretilebilir. Bu çok büyük bir miktar olurdu, ancak aynı zamanda kapsamlı bir yapay su temin sisteminin ne kadar enerji yoğun olduğunu da göstermektedir.
Sadece tuzdan arındırma, çölü bir tahıl ambarına dönüştürmeyecektir. Su, kıyıdan tarlalara pompalanmalı, depolanmalı ve dağıtılmalıdır. Enerji gereksinimleri ve maliyetler mesafe ve rakımla birlikte artar. Drenaj ve sulama kötü yönetilirse topraklar tuzlu hale gelebilir. Konsantre tuzlu su, uygun seyreltme ve kontrol olmadan deşarj edilirse deniz ekosistemlerini kirletir. Bunlara ek olarak besin gereksinimleri, soğuk zincirler, yollar, iş gücü, tohumlar, bitki koruma, kalite standartları ve pazar erişimi de söz konusudur.
Tuzdan arındırılmış su, öncelikle şehirler, sanayi ve kıyıya yakın yüksek değerli tarım için ekonomik olarak uygulanabilir olacaktır. Uzak çöl arazilerinde su yoğunluğu yüksek temel gıdaların yetiştirilmesi genellikle çok pahalı olacaktır. Seracılık, kontrollü organik tarım, meyve, sebze, tohum üretimi ve diğer yüksek değerli ürünler, metreküp su başına daha iyi verim sunar. Damlama sulama, su kullanımını iyileştirebilir ve buharlaşma kayıplarını azaltabilir, ancak otomatik olarak toplam tüketimde azalmaya yol açmaz. Daha verimli teknoloji, ekili alanların genişlemesine neden olursa, su tüketimi bile artabilir. Bu nedenle, su hakları, ölçüm ve çekme limitleri, sulama teknolojisi kadar önemlidir.
Yeni: ABD'den patentli ürün – güneş enerjisi parklarının kurulumu %30'a kadar daha ucuz, %40 daha hızlı ve kolay – açıklayıcı videolarla birlikte!

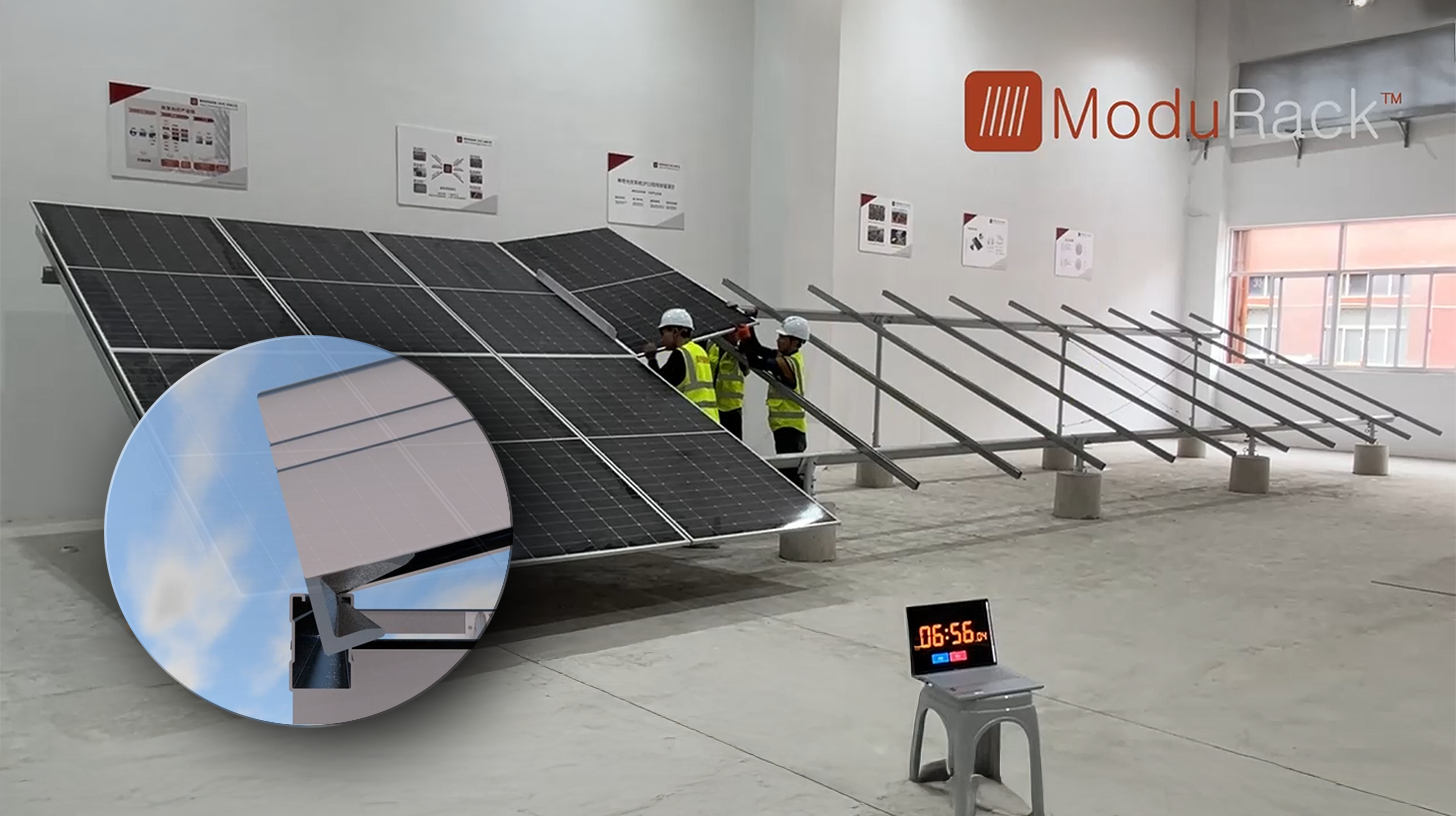
Yeni: ABD'den patent – Güneş enerjisi parklarını %30'a kadar daha ucuza, %40 daha hızlı ve kolay kurun – açıklayıcı videolarla! - Resim: Xpert.Digital
Bu teknolojik gelişmenin özü, on yıllardır standart olan geleneksel kelepçeli montaj yönteminden bilinçli bir şekilde uzaklaşılmasıdır. Yeni, daha zaman ve maliyet tasarrufu sağlayan montaj sistemi, temelde farklı ve daha akıllı bir konseptle bu sorunu ele alıyor. Modüller belirli noktalardan kelepçelenmek yerine, sürekli, özel şekilli bir destek rayına yerleştiriliyor ve güvenli bir şekilde sabitleniyor. Bu tasarım, kar kaynaklı statik yükler veya rüzgar kaynaklı dinamik yükler gibi tüm kuvvetlerin modül çerçevesinin tüm uzunluğu boyunca eşit olarak dağıtılmasını sağlıyor.
Daha fazla bilgi burada:
Kuzey Afrika'da enerji üretimindeki zorluklar ve fırsatlar
Gıda güvenliği yalnızca elektrik enerjisiyle sağlanamaz
Güney Akdeniz ve Kızıldeniz kıyıları boyunca güçlü bir tarım sektörü, Kuzey Afrika, Avrupa ve Orta Doğu için gıda tedarikini iyileştirebilir. Mevsimsel boşlukları doldurabilir, bölgesel işlemeyi teşvik edebilir ve iş yaratabilir. Bununla birlikte, güneş enerjisi ve tuzdan arındırma programının üç büyük bölgenin gıda sorunlarını kalıcı olarak çözeceği iddiası çok ileri gidiyor. Açlık nadiren yalnızca yetersiz üretimin sonucudur. Gelir, dağıtım, savaşlar, ulaşım, depolama, ticaret kısıtlamaları, toprak hakları ve hükümet kapasitesi en az onun kadar önemlidir.
Ayrıca, ihracat gelirleri ile yerel arz arasında bir hedef çatışması bulunmaktadır. Avrupa süpermarketleri için yüksek kaliteli sebzeler, yerel pazarlar için temel gıda maddelerinden daha ekonomik olarak cazip olabilir. Net çerçeve koşulları olmadan, su, toprak ve enerji en yüksek satın alma gücünün olduğu yere akabilir. Bu nedenle, ortaklığa dayalı bir strateji, yerel gıda güvenliğini, adil çalışma koşullarını ve uygun fiyatlı suya erişimi sözleşmeyle garanti altına almalıdır.
Bölgesel bir iş bölümü faydalı olacaktır. Kıyı bölgeleri tuzdan arındırılmış su ve korunaklı tarım sistemlerinden yararlanabilir. Daha verimli bölgeler, daha hassas sulama, iyileştirilmiş tohumlar, soğuk zincirler ve işleme yoluyla daha verimli hale gelebilir. Güneş enerjisi pompaları, soğutmayı ve depolamayı çalıştırabilir. Dijital sistemler hava durumunu, toprak nemini ve tedarik zincirlerini izleyebilir. Gıda güvenliğine en büyük katkı muhtemelen Sahra'nın muhteşem bir şekilde yeşillendirilmesinde değil, mevcut tarım arazilerinin daha verimli kullanılmasında ve hasat sonrası kayıpların önemli ölçüde azaltılmasında yatacaktır.
Afrika'nın enerji ihtiyaçları hafife alınmamalıdır
Beş terawattlık bir enerji santralinin Avrupa ve Afrika'ya sürekli olarak elektrik sağlayabileceği fikri genellikle mevcut tüketim seviyelerine dayanmaktadır. Ancak Afrika'nın kişi başına elektrik tüketimi çok düşüktür ve yüz milyonlarca insan hala güvenilir elektrik erişiminden yoksundur. Artan nüfus, kentleşme, sanayileşme, klima kullanımı, dijital altyapı ve elektrikli araçlarla birlikte elektrik talebi önemli ölçüde artacaktır. Daha müreffeh bir Afrika, yalnızca daha fazla insanı şebekeye bağlamakla kalmayacak, aynı zamanda kişi başına önemli ölçüde daha fazla enerji tüketecektir.
Dolayısıyla gelecekteki enerji üretiminin büyük bir kısmı, ihraç edilecek fazla enerji değil, Afrika'nın kalkınması için bir ön koşul olacaktır. Veri merkezleri, soğutma, ulaşım, madencilik, metal işleme, kimya, inşaat ve modern tarım, güvenilir ve kesintisiz bir elektrik tedarikine ihtiyaç duymaktadır. Sahra'yı öncelikle Avrupa için bir tedarik alanı olarak görenler, gelecekteki iç pazarı hafife almaktadır. Ekonomik açıdan bakıldığında, bu pazar uzun vadede saf ihracattan daha cazip ve istikrarlı olabilir.
Bu durum müzakere gücünü de değiştiriyor. Kuzey Afrika devletleri sadece konum sağlayıcı değil, Avrupa, Sahra Altı Afrika ve Asya arasında endüstriyel platformlar haline de gelebilirler. Fas, serbest ticaret anlaşmalarının, otomotiv endüstrisinin, liman altyapısının ve yenilenebilir enerjinin nasıl birlikte çalışabileceğini zaten gösteriyor. Mısır'ın büyük bir iç pazarı ve Süveyş Kanalı var. Moritanya geniş alanlara, rüzgar ve güneş enerjisi kaynaklarına ve Atlantik Okyanusu'na erişime sahip. Cezayir enerji altyapısı ve endüstriyel deneyim sunuyor, ancak yatırım koşullarını ve bölgesel işbirliğini geliştirmesi gerekiyor.
20 milyon araçlık vizyon teste tabi tutuluyor
Afrika'nın önümüzdeki kırk yıl içinde yılda en az 20 milyon elektrikli araç üretebilecek bir üretim üssü haline gelmesi fikri, uzun vadeli bir sanayi politikası vizyonu olarak düşünülebilir, ancak şu anda garantili bir kalkınma yolu olarak kanıtlanamaz. Kıta şu anda dünyanın araç üretiminin sadece küçük bir bölümünü karşılıyor. Orta vadeli Afrika planları bile yılda birkaç milyon araca yöneliktir. 20 milyon adede sıçrama, gelir, finansman, yollar, elektrik şebekeleri, otomotiv tedarik endüstrisi, limanlar, standartlar ve bölgesel ticaretin tamamen dönüştürülmesini gerektirir.
Bununla birlikte, vizyonun rasyonel bir temeli var. Afrika giderek kentleşiyor, nüfusu artıyor ve mevcut kişi başına düşen araç sahipliği oranı düşük. Elektrikli otobüsler, motosikletler, teslimat araçları ve kompakt otomobiller, özellikle ithal yakıtların pahalı ve yerli elektrik üretiminin ucuz olduğu birçok pazarda ekonomik olarak uygulanabilir hale gelebilir. Ancak, ilk aşamanın, geleneksel otomobillerin hemen seri üretimine kıyasla, elektrikli iki tekerlekli araçlar, otobüsler, filo araçları ve yerel montaj ile daha çok karakterize olması muhtemeldir.
Çin, özellikle rekabetçi üreticilere, pil teknolojisine ve tedarik zincirlerine sahip. Çinli şirketler, özellikle liman erişimi, hammadde ve Avrupa pazarlarına erişim imkanı olan ülkelerde, Afrika'daki pil ve araç projelerine yatırım yapıyor. Avrupa buna sadece izolasyonculukla karşılık vermemeli. Daha umut verici bir yaklaşım, Avrupa'nın güvenlik, kalite ve döngüsel ekonomi standartlarını Çin'in ölçeklenebilirliği ve Afrika'nın konum avantajlarıyla birleştiren ortak bir sanayileşme stratejisi olacaktır. Rekabet gerekli olmaya devam edecek, ancak şeffaf kurallar çerçevesinde gerçekleşebilir.
20 milyon araç üretmek, ancak katma değerin önemli bir kısmının yerel olarak üretilmesi durumunda anlamlı olur. İthal kitlerin basitçe bir araya getirilmesi, pil malzemeleri, pil üretimi, güç elektroniği, yazılım, gövde yapımı, geri dönüşüm ve mekanik mühendisliği kapsayan bir zincire kıyasla daha az verimlilik sağlar. Eğitim sistemleri ve bölgesel standartlar özellikle önemli olacaktır. Tarifeler, kayıtlar, ödeme sistemleri ve ulaşım etkin bir şekilde uyumlu hale getirilirse, Afrika serbest ticaret bölgesi yeterli pazar büyüklüğünü yaratabilir.
Çin bir ortak, bir rakip ve bir risk faktörüdür
Böyle bir proje için Çin'in yerini doldurmak zor olurdu. Ülke, fotovoltaik, batarya ve elektrolizör tedarik zincirlerinin büyük bir bölümüne hakim ve çok büyük enerji şebekeleri ve hızlı inşaat programları konusunda deneyime sahip. Çin sermayesi, Batılı finansal yatırımcılara kıyasla bazen daha uzun vadeli yatırım ufuklarını kabul etmeye daha istekli. Aynı zamanda, Pekin kendi endüstriyel, ticari ve stratejik çıkarlarını da gözetiyor. Bu nedenle bir ortaklık ne bir iyilik eylemi ne de otomatik olarak bir tehdit olurdu, aksine rekabet eden çıkarlar arasında bir müzakere süreci olurdu.
Avrupa Birliği, fosil yakıt tedarikçilerine olan önceki bağımlılığını Çin ekipmanına ve Afrika üretimine olan yeni bir bağımlılıkla değiştirmekten kaçınmalıdır. Bunu başarmak için, çok sayıda tedarikçiye, kritik bileşenler için Avrupa üretim kapasitesine, açık teknik standartlara, siber güvenliğe, şeffaf kredi koşullarına ve veri erişimi ve tesis kontrolü için sağlam kurallara ihtiyaç duymaktadır. Afrika ülkeleri ise, altyapı, borç ve ihracat gelirlerinin tek bir dış aktör tarafından kalıcı olarak kontrol edilmesini önlemelidir.
Mantıklı bir üç uluslu yapı, görevleri kökene göre katı bir şekilde bölmezdi. Afrika şirketleri ve kamu kurumları mülkiyeti, işletmeyi ve değer yaratmayı üstlenmek zorunda kalırdı. Avrupalı aktörler finansman, pazar erişimi, makine mühendisliği, şebeke entegrasyonu ve düzenleme konularında katkıda bulunabilirlerdi. Çinli şirketler ise ölçeklenebilirlik, bileşenler, inşaat uzmanlığı ve uygun maliyetli üretim konularında katkıda bulunabilirlerdi. Ortak girişimler, yerel borsa listelemeleri ve emeklilik fonu katılımı, sistemin yabancı bir enklav projesi olarak algılanmasını önleyebilirdi.
Komplo teorilerinden arındırılmış jeopolitik
Batılı finans merkezlerinin, istihbarat teşkilatlarının, askeri örgütlerin ve vakıfların böyle bir projeye oybirliğiyle karşı çıkacağı varsayımı analitik olarak doğru değildir. Amerika Birleşik Devletleri, Büyük Britanya ve Avrupa'da çok farklı çıkarlar mevcuttur. Finansal yatırımcılar altyapı, ağlar, hidrojen ve endüstriyel projelerden kar elde edebilirler. Güvenlik kurumları riskleri değerlendirecek, ancak daha istikrarlı enerji ilişkileri ve ekonomik kalkınmayla da ilgilenebilirler. Avrupa hükümetleri ise arz güvenliği, iklim politikası, rekabet gücü, insan hakları ve bağımlılıkları göz önünde bulunduracaktır.
Direniş yine de muhtemel olurdu, ancak daha somut nedenlerle. Etkilenen topluluklar toprak haklarını ve suya erişimi savunabilirlerdi. Çevre grupları hassas ekosistemler, kuş göç yolları ve deniz kirliliği konusunda endişelerini dile getirebilirlerdi. Avrupa enerji şirketleri kendi projeleri için rekabet görebilirlerdi. Sendikalar endüstriyel işlerin yer değiştirmesinden korkabilirlerdi. Devletler kritik altyapı üzerindeki kontrolü kaybetmeye direnebilirlerdi. Bu çatışmalar gerçektir ve siyasi olarak ele alınmalıdır; bunlar, birleşik bir sabotaj cephesi olarak anlamlı bir şekilde açıklanamaz.
Proje ayrıca Çin'in nükleer enerjili uçak gemileri için sağlam bir gerekçe sunmakta da başarısız oluyor. Büyük uçak gemisi grupları aracılığıyla sivil enerji altyapısının askeri olarak korunması jeopolitik gerilimleri artıracak ve ortak ülkeleri stratejik rekabetlere sürükleyecektir. En etkili koruma, merkezi olmayan bir mimari, uluslararası mülkiyet, karşılıklı ekonomik çıkarlar, yerel kabul, yedekli ağlar, profesyonel saha güvenliği ve koordineli siber savunmadan oluşacaktır. Bir sistem ne kadar militarize olursa, kendisinin de stratejik bir hedef haline gelme olasılığı o kadar artar.
Göç işlemi kapatılamaz
Büyük enerji ve sanayi yatırımları iş yaratabilir, gelirleri artırabilir ve devlet gelirlerini istikrara kavuşturabilir. Bu, istemsiz göçün temel nedenlerinden bazılarını hafifletebilir. Ancak, bunun mülteci akışını etkili bir şekilde ortadan kaldıracağı iddiası savunulamaz. Göçün birçok nedeni vardır: savaşlar, zulüm, siyasi istikrarsızlık, demografik baskı, sosyal ağlar, çevresel değişiklikler, eğitimsel beklentiler ve gelir eşitsizliği.
Ekonomik kalkınma başlangıçta göçü bile artırabilir. İnsanlar daha fazla paraya, daha iyi bilgiye ve daha yüksek beklentilere sahip olurlar. Uzun vadede göç baskısının azalması ancak daha büyük refahla mümkün olabilir. Dahası, tesislerin çoğu sermaye yoğun olacaktır. İnşaat sırasında birçok iş yaratılacak, ancak daha sonraki işletme döneminde önemli ölçüde daha az iş olacaktır. Uzun vadeli istihdam öncelikle alt sektörlerden, hizmetlerden, tarımdan, araştırmadan ve yerel tedarik zincirlerinden kaynaklanacaktır.
Bu nedenle, sorumlu bir strateji, güneş panelleri aracılığıyla göçü sona erdirmeyi vaat etmemelidir. Daha güvenilir bir hedef, ekonomik fırsatları genişletmek, şehirleri daha dirençli hale getirmek ve yasal hareketliliği daha iyi organize etmek olacaktır. Eğitim, yönetim ve yerel işletmelere yapılan yatırımlar, enerji santralleri kadar önemli olacaktır. Altyapı kalkınmayı mümkün kılabilir, ancak kurumların yerini alamaz.
Güvenlik mimariyle başlar
Bu büyüklükte yoğunlaştırılmış bir altyapı, sabotajlara, siber saldırılara, siyasi şantajlara, kazalara ve doğal afetlere karşı savunmasız olacaktır. Merkezi olarak kontrol edilen bir sistemde beş terawatt, sistemik bir risk oluşturacaktır. Çözüm, azami militarizasyon değil, tutarlı bir ademi merkeziyetçilik olmalıdır. Binlerce coğrafi olarak ayrı tesis, birden fazla sahip, bağımsız iletim hatları ve yerel ada şebekeleri, kesintileri sınırlayabilir.
Dijital mimari de en az bağımlılık ilkesine göre inşa edilmelidir. Kontrol sistemleri tamamen tek bir üreticiye veya yabancı bir buluta bağımlı olmamalıdır. Kritik bileşenler, test edilmiş yazılım, yerel bakım yetenekleri ve yedek parça rezervleri gerektirir. Avrupa ve Afrika'daki ağ operatörleri, siber güvenlik, veri erişimi ve arıza yönetimi için ortak standartlar geliştirmelidir. Çin dahil edilmeli, ancak tek başına kontrol yetkisi verilmemelidir.
Fiziksel güvenlik, bölgesel güvenlik güçleri, sivil güvenlik hizmetleri, uydu gözetimi, drone denetimleri ve hızlı onarım birimleri aracılığıyla iyileştirilebilir. Ancak bu, kamuoyunun kabulüne bağlıdır. Mülkiyet payı, uygun fiyatlı elektrik, su, eğitim ve vergi geliri alan toplulukların tesisleri korumakta çıkarı vardır. Tersine, insanlar sadece kamulaştırma, çitler ve ihraç edilen elektrik gördüklerinde, çatışma riski artar.
Ekoloji ve arazi hakları ekonomik faktörler olarak
Sahra çölü boş bir alan değil. Hassas ekosistemler, otlaklar, geleneksel ulaşım yolları, arkeolojik alanlar ve uyum sağlamış türlerin yaşam alanlarını içeriyor. Büyük güneş enerjisi santralleri yüzey sıcaklıklarını, akış düzenlerini ve yerel yaşam alanlarını değiştiriyor. Yollar ve boru hatları manzaraları parçalıyor. Tuzdan arındırma tesisleri yoğunlaştırılmış tuzlu su üretirken, yeni tarım uygulamaları gübre ve böcek ilacı akıntısına neden olabiliyor.
Bu etkiler sadece etik dipnotlar değil, aynı zamanda yatırım riskleridir. Çözülmemiş arazi hakları gecikmelere, davalara ve sosyal çatışmalara yol açar. Yetersiz çevresel değerlendirmeler, sonraki iyileştirme maliyetlerini artırır. Bu nedenle proje, açıkça tanımlanmış dışlama bölgeleri, bağlayıcı çevre standartları, şeffaf tazminat ve bağımsız izleme gerektirir. Göçebe ve yerel topluluklar en başından itibaren sürece dahil edilmelidir.
Döngüsel ekonomi en başından planlanmalıdır. Milyonlarca ton modül, kablo, pil ve güç elektroniğinin sonunda değiştirilmesi gerekecektir. Afrika'daki geri dönüşüm tesisleri ham maddeleri geri kazanabilir ve yeni endüstriler yaratabilir. Üretici sorumluluğu, devre dışı bırakma garantileri ve standartlaştırılmış ürün pasaportları zorunlu olmalıdır. Bu tür düzenlemeler olmadan, on yıllar sonra büyük bir atık sorunu ortaya çıkma tehdidi bulunmaktadır.
Dört gelişim aşamasında gerçekçi bir yapı
Sahra'da çok büyük bir sanayi ağı oluşturmanın en mantıklı yolu, beş terawatt'lık siyasi bir karar değil, öğrenmeye dayalı bir kalkınma programı olacaktır. İlk aşamada, her biri 10 ila 30 gigawatt kapasiteli çeşitli koridorlar oluşturulabilir. Bunlar, yerel enerji arzını, sanayiyi, tuzdan arındırmayı ve sınırlı ihracatı birleştirecektir. En önemlisi, inşaat maliyetleri, toz seviyeleri, su tüketimi, elektrik kesintileri, finansman ve yerel değer yaratımı hakkında gerçek dünya verilerini toplamak şarttır.
İkinci aşamada, toplam kapasite birkaç yüz gigawatt'a kadar çıkabilir. Bu durumda, modüller, kablolar, transformatörler, elektrolizörler ve bataryalar için bölgesel üretim kümeleri ekonomik olarak uygulanabilir hale gelir. Akdeniz genelindeki elektrik bağlantıları, Afrika içi şebekelerle tamamlanır. Sanayi limanları yeşil amonyak, çelik öncüleri ve sentetik yakıtlar ihraç edebilir.
Bir ila iki terawatt aralığındaki üçüncü bir aşama, küresel bir ekonomik dönüşüm programı oluşturacaktır. Bu aşama, işleyen kurumlar, uyumlu piyasalar ve yüksek derecede yerel dikey entegrasyon gerektirecektir. Bu aşama güvenilir bir şekilde işlediğinde, beş terawatt'a doğru bir genişleme anlamlı olacaktır. Bu nedenle hedef rakam, katı bir inşaat yükümlülüğü değil, uzun vadeli bir yönlendirme çerçevesi olmalıdır.
Bu aşamalı yaklaşım, maliyetli planlama hataları riskini azaltır. Teknoloji, talep ve siyasi ilişkiler on yıllar boyunca değişecektir. Belki elektrik iletimi daha cazip hale gelecek, belki hidrojen, belki de doğrudan endüstriyel üretim. Esnek koridorlar uyum sağlamaya olanak tanır. Öte yandan, tek tip bir ana plan, daha sonra yanlış olduğu kanıtlanabilecek varsayımları baştan sabitleyecektir.
Avrupa'nın stratejik kararı
Avrupa için fırsat, enerji sorununa kesin bir çözüm bulmakta değil. Hiçbir tek teknoloji veya tedarik alanı bunu sağlayamaz. Aksine, fırsat enerji tedariği, iklim koruma ve endüstriyel işbirliği için ek bir dayanak noktasında yatmaktadır. Kuzey Afrika'nın güneş ve rüzgar enerjisi, Avrupa'nın üretimini tamamlayabilir, yeşil hidrojen belirli sektörlere tedarik sağlayabilir ve ortak üretim tedarik zincirlerini çeşitlendirebilir.
Almanya ve Avrupa Birliği, Çin'in katılımını tamamen dışlamaya çalışmamalıdır. Çin'in maliyet ve ölçek ekonomileri göz önüne alındığında, bu muhtemelen pahalı ve yavaş olacaktır. Aynı şekilde, tüm değer zincirini Çinli şirketlere bırakmak da yanlış olur. Avrupa'nın kendi teknoloji sağlayıcılarını güçlendiren, ortak girişimleri destekleyen ve Avrupa pazarına erişimi sürdürülebilirlik, veri güvenliği, yerel değer yaratımı ve adil finansmanla ilişkilendiren aktif bir sanayi politikasına ihtiyacı vardır.
Afrika'ya yönelik güvenilir bir teklif özellikle önemlidir. Bu, sadece hammaddeye erişim, göç kontrolü ve ucuz enerjiyle sınırlı kalmamalıdır. Eğitim, teknoloji transferi, katılım, sanayi geliştirme ve Afrika pazarına entegrasyonu da kapsamalıdır. Avrupa'nın tamamen işlem odaklı bir modele göre avantajı, güvenilir kurallar, uzun vadeli pazar erişimi ve yüksek çevresel ve sosyal standartlarda yatabilir. Ancak bu standartlar bürokratik pazar engelleri olarak işlev görmemeli, finansman ve teknik yardım yoluyla pratik olarak ulaşılabilir hale getirilmelidir.
Piramidin asıl yapısı kurumlardan oluşmaktadır
Vizyonun en zayıf noktası teknik fizibilite değil. Fotovoltaik, yüksek voltajlı doğru akım iletimi, batarya depolama, elektroliz, tuzdan arındırma ve damla sulama zaten mevcut. Gerekli sermaye de dünya çapında mevcut. Ancak eksik olan şey güven, koordineli düzenleme, uzun vadeli sözleşmeler, verimli yönetimler ve maliyet ve faydaların dağıtımına ilişkin siyasi olarak kabul görmüş kurallar.
Sürdürülebilir bir model, Afrika liderliğinde, Avrupa ve Çin katılımıyla bağımsız bir düzenleyici yapı ve yerel topluluklar için net haklar gerektirir. Sözleşmelerin yayınlanması, borç risklerinin şeffaf olması ve ihalelerin rekabetçi olması gerekir. Anlaşmazlıklar güvenilir tahkim ve yargı mekanizmalarına ihtiyaç duyar. Şebeke erişimi, elektrik fiyatları, ihracat kotaları ve yerel değer yaratımı gizli, tek seferlik anlaşmalarla yönetilmemelidir.
En önemlisi, adil bir mülkiyet yapısı da şarttır. Afrika devletleri, belediyeler, emeklilik fonları ve şirketler önemli paylara sahip olmalıdır. Uluslararası yatırımcılar korunmaya ihtiyaç duyarlar, ancak kritik altyapı üzerinde kalıcı kontrol sahibi olmamalıdırlar. Kârların bir kısmı eğitim, internet erişimi, su ve bölgesel kalkınmaya yeniden yatırılmalıdır. Ancak bu şekilde büyük bir teknik proje kalkınma projesi haline gelebilir.
Vizyon ve megalomani arasındaki karar
Sahra Çölü boyunca beş terawattlık bir endüstriyel matris oluşturmak fiziksel olarak mümkün, bireysel bileşenleri açısından teknolojik olarak yönetilebilir ve uzun vadede finansal olarak sürdürülebilirdir. Ancak, tek ve birleşik bir inşaat projesi olarak çok büyük, çok merkezi ve politik olarak çok riskli olacaktır. Öte yandan, on yıllar boyunca büyüyen çok sayıda enerji, su, sanayi ve tarım koridorundan oluşan bir ağ olarak, bu fikir önemli bir potansiyele sahiptir.
Bu vizyonun en güçlü iddiaları aynı zamanda en zayıf yönleridir. Enerji sorununu kesin olarak çözmeyecek, açlığı sona erdirmeyecek, göçü durdurmayacak veya askeri bir koruma gücünü meşrulaştırmayacaktır. Bu tür vaatler dikkat çekse de ekonomik tartışmanın kalitesini düşürmektedir. Sistemik maliyetleri, kurumları, yerel çıkarları ve gelecekteki Afrika talebinin dinamiklerini hafife almaktadırlar.
Dayanıklı çekirdek önem taşımaya devam ediyor. Kuzey Afrika, yenilenebilir enerji ve yeşil endüstriler için en önemli merkezlerden biri haline gelebilir. Bu, Avrupa'nın enerji arzını çeşitlendirmesine ve yeni endüstriyel ortaklıklar kurmasına olanak tanır. Çin teknoloji ve ölçek katkısı sağlayabilir. Afrika ise enerjiye erişimi, endüstriyel değer yaratımını ve ihracat gelirlerini birleştirebilir. Bunun ön koşulu, kıtanın sadece tedarikçi değil, aynı zamanda sahip, üretici ve birincil faydalanıcı haline gelmesidir.
Dolayısıyla 21. yüzyılın piramidi, sonsuz bir güneş paneli tarlası olmayacaktır. Güven, ağlar, endüstri, su, eğitim ve ortak mülkiyet üzerine kurulu kurumsal bir yapı olacaktır. Boyutu, muhteşem bir sayı ile değil, güvenilir bir şekilde elektrik üretme, yerel verimliliği artırma, riskleri adil bir şekilde dağıtma ve on yıllarca siyasi olarak sürdürülebilir kalma yeteneğiyle ölçülmelidir. Beş terawatt makul bir hedef olabilir. Ancak asıl ölçüt terawatt değil, ortaklığın kalitesidir.
Fotovoltaik ve inşaat alanlarında iş geliştirme ortağınız
Endüstriyel çatı üstü güneş panellerinden güneş enerjisi parklarına ve daha büyük güneş enerjili otoparklara kadar
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir wolfenstein@xpert.digital:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.