Rusya ekonomisi sınırlarına dayanmış durumda: Kremlin krediye karşı savaş açıyor ve bir merkez bankacısı sistemi bir arada tutuyor
Xpert Ön Sürümü

Available in 27 languages 📢
Google'da Xpert.Digital'i tercih edinⓘYayınlanma tarihi: 1 Ekim 2026 / Güncelleme tarihi: 1 Ekim 2026 – Yazar: Konrad Wolfenstein
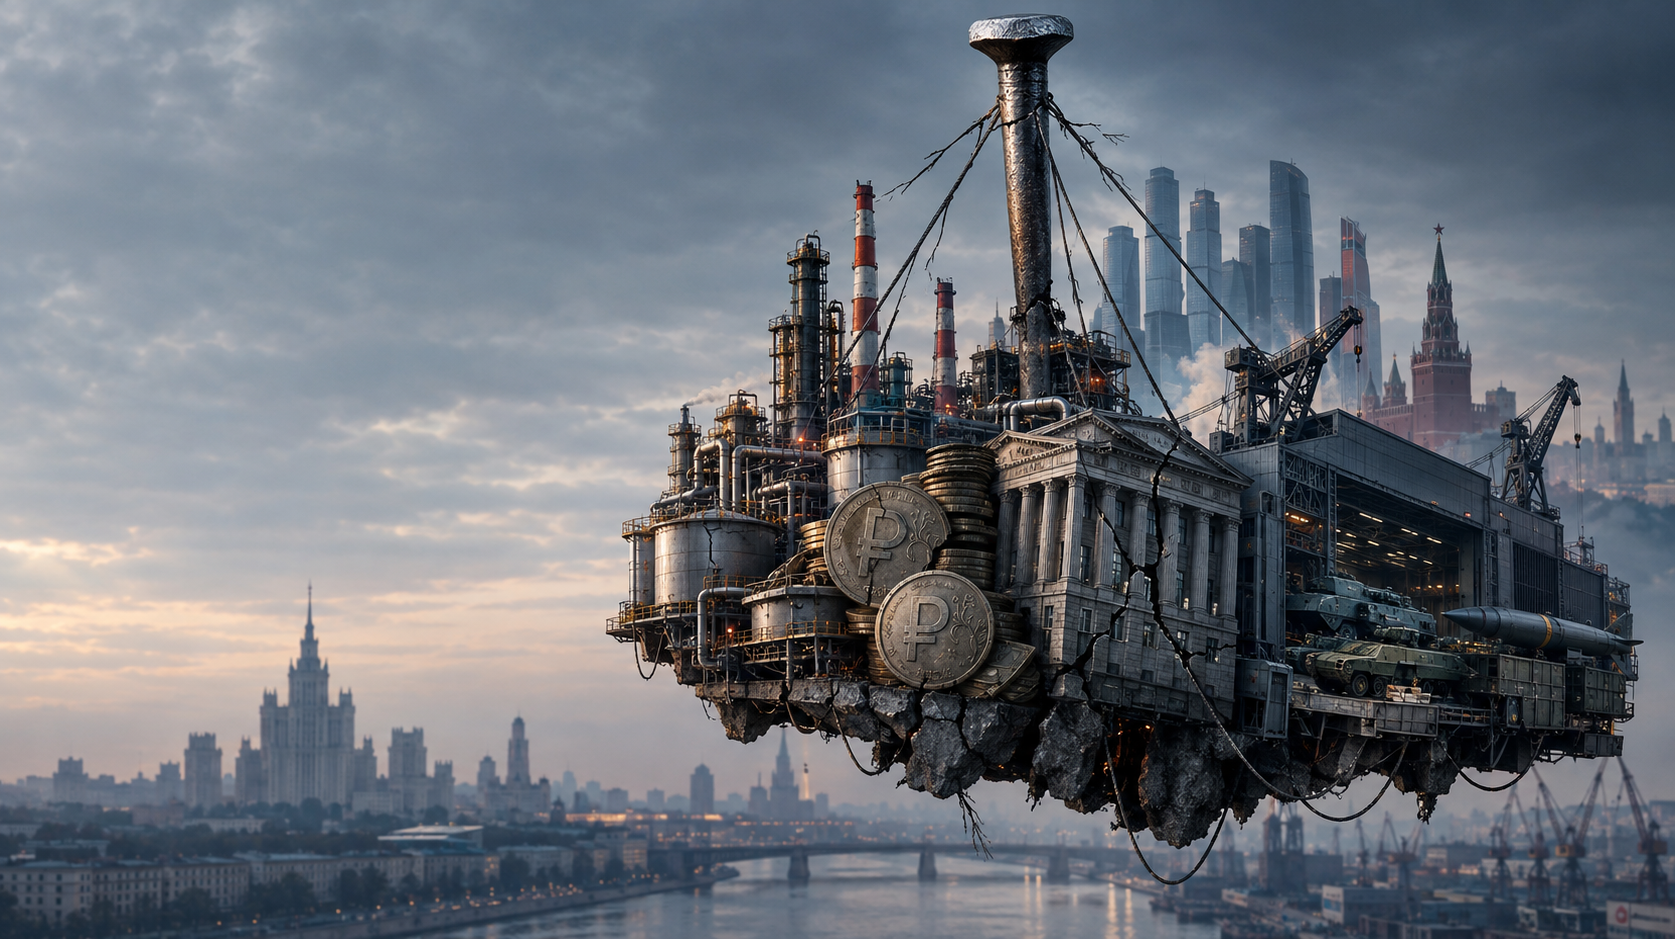
Rusya ekonomisi sınırında: Kremlin krediye karşı savaş açıyor ve bir merkez bankacısı sistemi bir arada tutuyor – Konuyla ilgili yaratıcı görsel, yapay zeka ile: Xpert.Digital
Rus ekonomisi tek bir hayati unsura bağlı: merkez bankasına
Rusya ekonomisi: İstikrarı sağlayan temel unsur bu mu?
2027'ye Odaklanma: Rusya Merkez Bankası'nın Geleceği ve Ekonomiye Etkisi
Rus ekonomisi, sayısız zorluğun bir araya geldiği ve sistemin istikrarının sınandığı kritik bir dönüm noktasında bulunuyor. Elvira Nabiullina liderliğindeki merkez bankası, kırılgan ekonomik yapıyı bir arada tutan "tek çivi" olarak nitelendiriliyor. Rus ekonomist Alexandra Prokopenko tarafından ortaya atılan bu metafor, giderek daha çelişkili hale gelen bir ekonomik modelde merkez bankasının son derece önemli rolünü vurguluyor. Rusya, askeri harcamalar, enflasyon ve Batı yaptırımlarının yükleriyle mücadele ederken, merkez bankasının ve başkanının geleceği sorusu giderek daha acil hale geliyor. Merkez bankasına olan güvenin çökmesi veya siyasi desteğinde bir kayma, ülkenin ekonomik istikrarı için geniş kapsamlı sonuçlar doğurabilir. Ekonomi henüz çökmese de, mevcut durum, tek bir kuruma tehlikeli bir bağımlılıktan kaynaklanan bir yönetim riskine işaret ediyor. Bu bağlamda, Rusya'nın durumu sadece savaşın zorluklarıyla değil, aynı zamanda uzun vadeli, sürdürülebilir bir ekonomik stratejiye duyulan ihtiyaçla da tanımlanıyor.
Tek bir çivinin görüntüsünün gerçekte ne anlama geldiği
Çivi benzetmesi, Rus ekonomist Alexandra Prokopenko'dan . Şu anda akademisyen olan Prokopenko, 2017'den 2022'ye kadar Rusya Merkez Bankası'nda danışman olarak görev yapmış ve sorumlulukları arasında enflasyon trendlerini iletmek de yer almıştır. 24 Mayıs 2026'da, bağımsız Rus ekonomi dergisi *The Bell* için finans uzmanı Alexander Kolyandr ile birlikte yazdığı bir analiz makalesine eşlik eden İngilizce bir yazıda bu metaforu kullanmıştır. Makalede, Merkez Bankası'nı ve başkanı Elvira Nabiullina'yı, Rus ekonomisini hâlâ bir arada tutan hayati öneme sahip çivi olarak tanımlamıştır.
Alman gazetecilerin Rusya ekonomisinin tek bir çiviye bağlı olduğu yönündeki açıklaması (Stern), orijinal formülasyonun gazetecilik açısından abartılmış bir versiyonudur. Prokopenko açıkça tek bir çividen değil, en önemlisinden bahsetmiştir. Aradaki fark ekonomik açıdan önemlidir: Rusya hâlâ hammadde ihracatı, devlet silah sözleşmeleri, Çin ile ticaret, sermaye kontrolleri, iç borçlanma ve uyarlanabilir bir iş ortamı da dahil olmak üzere birçok destekleyici unsura sahiptir. Bu nedenle tez, tüm sistemin yalnızca bir kişiye veya kuruma bağlı olduğunu iddia etmemektedir. Aksine, giderek daha çelişkili hale gelen bir ekonomik modelin istikrarı için merkez bankasının alışılmadık derecede büyük önemini açıklamaktadır.
Alexandra Prokopenko'nun 24 Mayıs 2026 tarihli orijinal açıklamasının tamamı şu şekildedir:
"Rusya ekonomisinin bazı tahminlerden daha fazla büyüme potansiyeli var, ancak Kremlin'in kabul etmek istediğinden çok daha az dirençli. Ekonomiyi bir arada tutan en önemli unsur Merkez Bankası ve görev süresinin bitmesine tam bir yıl kalan Elvira Nabiullina. Görev süresi 24 Haziran 2027'de sona eriyor."
Önemli nokta şu ki, Prokopenko "ana çivi" derken "en önemli çivi"yi kastetmiştir, "tek çivi"yi değil. Dolayısıyla "tek çivi" ifadesi gazetecilikte abartılıdır.
Merkez bankası aynı anda birçok gerilimi yönetmek zorundadır. Enflasyonu kontrol altına almak, rubleyi istikrara kavuşturmak, bankacılık sisteminin işlevselliğini korumak ve artan devlet ve askeri harcamaların kontrolsüz para devalüasyonuna yol açmasını önlemekle görevlidir. Aynı zamanda, düşük faiz oranları ve daha kolay erişilebilir kredi talep eden işletmelerden, devlete ait işletmelerden ve siyasi aktörlerden gelen artan baskıyla karşı karşıyadır. Kısıtlayıcı bir para politikası olmadan, yüksek devlet harcamaları, işgücü, sanayi kapasitesi ve çok sayıda ara mal kıtlığı nedeniyle zaten zor durumda olan bir ekonomiyi daha da olumsuz etkileyecektir. Ek talep, gerçek üretimi genişletmekten ziyade fiyatları daha fazla artıracaktır.
Bu sistem içinde Elvira Nabiullina, nispeten profesyonel ve istikrar odaklı bir teknokrasiyi temsil etmektedir. Onun önemi sadece kişisel uzmanlığından kaynaklanmamaktadır. Arkasında para politikası, bankacılık denetimi, ödeme sistemleri, istatistik ve kriz yönetimi gibi alanları kapsayan büyük bir kurumsal aygıt bulunmaktadır. 2013 yılından bu yana bankaların, sigorta şirketlerinin, emeklilik fonlarının ve menkul kıymet piyasalarının denetimi de Rusya Merkez Bankası çatısı altında birleştirilmiştir. Bu durum, kuruma finansal sistemin neredeyse tüm alanlarında alışılmadık derecede büyük bir etki sağlamaktadır.
Prokopenko, Nisan 2026'da Radio Free Europe/Radio Liberty'ye verdiği demeçte bu kurumsal rolün önemini zaten açıklamıştı. Merkez bankasını, piyasalardaki güvenilirliğini koruyan ve enflasyonu kontrol altında tutan kurumsal bir çıpa olarak tanımlamıştı. Bu açıdan bakıldığında, Nabiullina'nın yerine birinin gelmesi sıradan bir personel değişikliği olmayacaktı. Bu, bugüne kadar ekonomik politika öngörülebilirliğini sağlayan kurumu tam olarak sarsabilirdi.
Dolayısıyla asıl "son darbe" ne tek başına Nabiullina ne de salt bir otorite olarak merkez bankasıdır. Burada kastedilen, işleyen bir merkez bankasının, profesyonel güvenilirliğinin ve Vladimir Putin'in bugüne kadar başkanına duyduğu siyasi güvenin birleşimidir. Prokopenko'ya göre, merkez bankasının fiili bağımsızlığı, yasal güvencelerden ziyade bu kişisel güven ilişkisine dayanmaktadır. Bu ilişki, bankayı en azından kısmen, daha ucuz krediler ve faiz oranı kararları üzerinde daha fazla etki talep eden güçlü iş temsilcilerinin, devlet lobisi gruplarının ve siyasi grupların taleplerinden korur.
Sistemin zayıf noktası tam olarak burada yatıyor. Rusya'da kurumsal istikrar büyük ölçüde kişisel ilişkilere ve gayri resmi güç yapılarına bağlıdır. Nabiullina cumhurbaşkanının güvenini kazandığı sürece, merkez bankası işletmeler, borçlular ve devlet aygıtının bazı kısımları için acı verici kararlar alabilir. Bu siyasi koruma ortadan kalkarsa, para politikası devletin ve silah sanayinin kısa vadeli finansman çıkarlarına daha güçlü bir şekilde tabi kılınabilir.
Halefiyet sorunu, 2027 yılını özellikle önemli kılıyor. Nabiullina'nın üçüncü ve mevcut yasalara göre son dönemi 24 Haziran 2027'de sona eriyor. Cumhurbaşkanı, en geç üç ay öncesinden Devlet Duma'sına bir aday önermek zorunda. Birçok Batı ülkesinin aksine, Rusya'da adayların önceden bilindiği ve finans piyasaları için yeterli hazırlık süresinin olduğu şeffaf bir süreç yok. Karar fiilen Putin'e ait ve ancak dönemin bitiminden kısa bir süre önce açıklanabilir.
Esasen üç seçenek var. Kremlin bir halef atayabilir, merkez bankasının sorumluluklarını birkaç kurum arasında dağıtabilir veya Nabiullina'ya bir dönem daha görev süresi tanımak için yasayı değiştirebilir. Bu seçeneklerin hiçbiri temel sorunu çözmüyor. Yeni liderliğin öncelikle güvenilirliğini kanıtlaması gerekiyor. Merkez bankasının bölünmesi organizasyonel olarak karmaşık olur ve yeni sürtüşmelere yol açabilir. Nabiullina'nın görev süresinin uzatılması ise, ona ve Putin'e olan kurumsal bağımlılığı ortadan kaldırmadan kararı sadece erteleyecektir.
Bu güven kaybının önemli ekonomik sonuçları olabilir. Yeni bir merkez bankası yönetimi faiz oranlarını çok erken veya çok sert bir şekilde düşürürse, kısa vadede krediler ve yatırımlar artabilir. Ancak aynı zamanda enflasyon, ruble üzerindeki baskı ve ithalat maliyetleri de yükselecektir. Hane halkları ve işletmeler giderek daha fazla yabancı para birimlerine veya somut varlıklara yönelebilir. Hükümet başlangıçta borcunu daha ucuza finanse edebilir, ancak daha yüksek enflasyonu ve daha fazla güven kaybını kabul etmek zorunda kalacaktır.
Bu nedenle çivi metaforu, otomatik olarak yakın bir çöküşü tanımlamaz. Merkez bankasının tepesinde bir değişiklik olsa bile, uzmanlaşmış departmanları, denetim fonksiyonları ve para politikası araçları yerinde kalacaktır. Rusya ayrıca sermaye kontrolleri, fiyat kontrolleri, zorunlu krediler ve diğer idari müdahalelerle de tepki verebilir. Bu, potansiyel olarak bir krizin uzun süre gizlenmesine veya şirketlere, bankalara, tasarruf sahiplerine ve bölgelere kaydırılmasına olanak sağlayabilir.
Bu karşılaştırma, daha ziyade bir yönetim riskine işaret ediyor. Rusya ekonomisi, savaşın ilk yıllarını sadece ham madde gelirleri ve devlet harcamaları sayesinde değil, aynı zamanda merkez bankasının enflasyona ve finans piyasası risklerine yanıt verebilecek yeterli yetkiye ve güvenilirliğe sahip olması sayesinde de atlattı. Prokopenko'nun açıklaması, bu yetkinin otomatik olarak kurumsal olarak güvence altına alınmadığını açıkça ortaya koyuyor. Bu yetki, büyük ölçüde Nabiullina'ya ve onun iktidar yapısı içindeki konumuna bağlıdır.
Dolayısıyla en önemli çivi, sağlam bir binayı bir arada tutmaz. Yüksek askeri harcamalar, zayıf sivil büyüme, işgücü kıtlığı, enflasyon, yaptırımlar ve artan finansman ihtiyaçlarının birbirleriyle etkileşim içinde olduğu, giderek bozulan bir ekonomik yapıyı istikrara kavuşturur. Merkez bankası bu gerilimleri kontrol altında tutabildiği sürece sistem kontrol edilebilir kalır. Eğer hareket kabiliyeti siyasi olarak zayıflarsa, sinsice ilerleyen ekonomik erozyonun açık para birimi, enflasyon veya finansal krize dönüşme riski artar.
Ekonomik sağlık olmadan istikrar
Ukrayna'ya karşı topyekün savaşın başlangıcından bu yana, Rus ekonomisinin hızla çökeceği defalarca öngörüldü. Ancak bu gerçekleşmedi. Bu gerçek, siyasi tartışmalarda genellikle ya Batı yaptırımlarının etkisizliğinin kanıtı ya da Rus ekonomisinin olağanüstü gücünün kanıtı olarak yorumlanmaktadır. Her iki sonuç da fazla basittir.
Rusya, yaptırımların ilk şokunu öncelikle 2022'den önce bile önemli döviz rezervlerine, nispeten düşük devlet borcuna, önemli hammadde ihracatına ve önceki krizlerden sonra istikrar kazanmış bir bankacılık sistemine sahip olması sayesinde atlattı. Buna ek olarak, hızlı sermaye kontrolleri, faiz oranlarında sert artış, ihracat kısıtlamaları, ticaret akışlarının yeniden yönlendirilmesi ve büyük devlet harcamaları da etkili oldu. Sonuç olarak, ekonomi çökmedi, aksine farklı bir işleyiş biçimine geçti.
Bu durum negatif denge olarak tanımlanabilir. Ekonomi çökmez, ancak üretken bir ivme de yaratmaz. Devlet harcamaları derin bir durgunluğu önlerken, yüksek faiz oranları, işgücü kıtlığı, yaptırımlar ve belirsizlik özel yatırımları engeller. Savunma şirketleri büyürken, birçok sivil sanayi artan maliyetler, zayıf talep ve teknolojiye erişimin azalmasından muzdariptir. İstihdam yüksek kalır, ancak verimlilik artışı zayıftır. Yüksek talep gören sektörlerde ücretler artar, ancak bu kazanımların bir kısmı enflasyon tarafından aşındırılır.
2026 için güvenilir büyüme tahminleri yalnızca yaklaşık %0,5 ile %1 arasında değişmektedir. 2027 ve 2028 için ise birçok kişi yalnızca %0,5 civarında bir büyüme beklemektedir. Bu, önemli ölçüde birikmiş talep, yüksek emtia gelirleri ve önemli devlet harcamaları olan bir ekonomi için son derece düşük bir orandır. Bu zayıf büyüme, ek devlet talebinin yeni kapasite yaratmakta yetersiz kaldığını göstermektedir. Giderek artan bir şekilde, makine, vasıflı işçi, lojistik, kredi ve ithal ara malların kıt olduğu bir ekonomiyle karşı karşıya kalınmaktadır.
Dolayısıyla Rus sistemi, sağlıklı ve yenilikçi bir ekonomi anlamında istikrarlı değildir. İstikrar, kıtlığın siyasi olarak kontrol edilen bir dağılımı anlamındadır. Bu ayrım çok önemlidir. Bir devlet, sivil refah, verimlilik ve uzun vadeli büyüme beklentileri düşerken bile yıllarca askeri olarak güçlü kalabilir. Özellikle otoriter sistemler, ekonomik maliyetleri eşitsiz bir şekilde dağıtabilir ve siyasi muhalefeti bastırabilir. Bu nedenle, çöküşün olmaması, ekonomik zararın önemsiz olduğu anlamına gelmez.
Merkez bankası, savaş finansmanına karşı bir denge unsuru olarak
Rusya Merkez Bankası klasik bir ikilemle karşı karşıya. Devlet, savunma, güvenlik kurumları, silah üreticileri, askerler ve savaşla ilgili altyapıya yaptığı harcamaları artırıyor. Bu harcamalar gelir ve talep yaratıyor. Ancak ekonomide neredeyse hiç atıl kapasite kalmadığı için, artan talep gerçek üretimde karşılık gelen bir artışa dönüşmüyor. Bunun yerine fiyatlar, ücretler ve ithalat gereksinimleri artıyor.
Merkez bankası yüksek faiz oranlarıyla karşılık veriyor. 2026 yılı için temel faiz oranı %21'den %14'e düşürülmüş olsa da, %14 hala son derece yüksek bir seviye. Enflasyonun 2026'da %6 ila %7 civarında olması bekleniyor ki bu, uzun vadeli %4'lük hedefin oldukça üzerinde. Enflasyona göre düzeltilmiş reel faiz oranı kısıtlayıcı olmaya devam ediyor. Bu durum, kredileri daha pahalı hale getiriyor, tüketimi ve yatırımı azaltıyor ve aşırı talebi sınırlamaya çalışıyor.
Bu politika ekonomik açıdan anlaşılabilir, ancak siyasi açıdan sakıncalıdır. İş birlikleri, sanayiciler ve devlet şirketleri daha ucuz krediler talep ediyor. Birçok şirket, yeni yatırımları zorlaştıran ve mevcut borçların geri ödeme maliyetini artıran finansman maliyetlerinden muzdarip. Bu durum Kremlin için bir hedef çatışması yaratıyor: Savunma ve altyapıya yüksek düzeyde yatırım yapması gerekiyor, ancak aynı zamanda rublenin değer kaybetmesini ve enflasyonun halkı zorlamasını önlemek istiyor.
Dolayısıyla merkez bankası, siyasi liderliğin aynı anda gaza bastığı bir ekonomide kurumsal bir fren görevi görür. Bu fren güvenilir kaldığı sürece, hane halkları ve işletmeler, rublenin tamamen değer kaybetmesinin hükümet finansmanının tercih edilen aracı olmadığına güvenebilirler. Bu beklenti başlı başına bir ekonomik varlıktır. Merkez bankası güvenilirliğini kaybederse, gelecekteki enflasyon korkusu bile sermaye kaçışına, ithalat fiyatlarının yükselmesine, ruble satışlarına ve hızlanan ücret taleplerine yol açabilir.
Nabiullina'nın özel önemi, faiz oranlarını belirleme yetkisinin yalnızca onda olmasında yatmıyor. Arkasında bankacılık denetimi, istatistik, ödeme sistemleri ve kriz yönetimi gibi uzmanlaşmış departmanlardan oluşan büyük bir mekanizma bulunuyor. Aksine, kişisel ağırlığı, mesleki itibarı, deneyimi ve siyasi güveninin birleşiminden kaynaklanıyor. Popüler olmayan kararları savunabiliyor ve görünüşe göre aşırı gevşek para politikası çağrılarına en azından kısmen karşı koyabilecek yeterli desteğe sahip.
2027 yılı, kurumsal bir stres testi olarak
Merkez bankası başkanının görev süresi Haziran 2027'de sona eriyor. Mevcut yasaya göre bu, onun üçüncü ve son dönemi. Yasa değiştirilebilir ve görev süresinin uzatılması siyasi olarak kesinlikle ihtimal dışı değil. Benzer şekilde, mevcut süreci devam ettirecek nitelikli bir halef atanabilir. Bununla birlikte, merkez bankasının liderliğine ilişkin karar nihayetinde son derece kişiselleştirilmiş olduğundan, gerçek bir risk devam etmektedir.
Asıl önemli soru sadece görevi kimin devralacağı değil. Daha da önemlisi, o kişinin aslında hangi yetkiyi alacağıdır. Halef, enflasyon baskıları sürdürülebilir bir şekilde azalana kadar mevcut istikrar politikasını sürdürebilir ve yüksek faiz oranlarını koruyabilir. Bununla birlikte, büyüme, silah üretimi ve devlet finansmanına daha güçlü destek sağlamakla da görevlendirilebilir. Bu durumda, para politikası daha politik güdümlü ve kısa vadeli hale gelecektir.
Erken veya aşırı bir faiz indirimi başlangıçta rahatlama sağlayabilir. Şirketler daha ucuza yatırım yapabilir, bankalar daha kolay kredi verebilir ve hükümet borcunu daha ucuza finanse edebilir. Ancak maliyetler muhtemelen gecikmeli olarak ortaya çıkacaktır: daha yüksek enflasyon, daha zayıf ruble, artan ithalat fiyatları ve somut varlıklara veya yabancı paralara daha fazla yönelme. Hükümet aynı anda harcamalarını ne kadar artırırsa, bu dinamiği daha sonra kontrol altına almak o kadar zorlaşır.
2027 aynı zamanda kritik bir yıl çünkü birçok yük bir araya geliyor. Savunma bütçesinin 17,1 trilyon rubleye çıkması planlanıyor. Bu, başlangıçta planlanandan yaklaşık %27 daha fazla ve tam ölçekli işgalin başlangıcından bu yana en yüksek miktar. Aynı zamanda, sosyal harcamalar azaltılacak, eğitim, sağlık ve sivil altyapı da bütçe kesintileriyle karşı karşıya kalacak. Dolayısıyla devlet, savaş ekonomisini küçültmeye değil, konsolidasyonunun yeni bir aşamasını finanse etmeye çalışıyor.
Bu yıl bu nedenle otomatik olarak bir çöküş yılı olmayacak. Aksine, Rusya'nın mevcut iş bölümünü sürdürüp sürdüremeyeceğinin bir testi olacak: devlet savaşa büyük miktarda harcama yaparken, merkez bankası enflasyonist sonuçları sınırlıyor. Eğer bu iş bölümü başarısız olursa, mevcut negatif denge önemli ölçüde daha istikrarsız bir sisteme dönüşecektir.
Bütçe tamponunu kaybediyor
Rusya'nın kamu maliyesi çelişkili bir yapıya sahip. Bir yandan, resmi ulusal borcu uluslararası standartlara göre düşük seviyede kalıyor. Bu durum, devletin iç piyasada ek borçlanmasına olanak tanıyor. Öte yandan, Batı sermaye piyasalarına erişim sınırlı, faiz oranları yüksek ve potansiyel alıcı havuzu büyük ölçüde Rus bankaları, fonları ve devlet etkisindeki yatırımcılar arasında yoğunlaşmış durumda.
Şimdi ise 2026 yılı için gayri safi yurtiçi hasılanın yüzde 3'üne varan bir bütçe açığı öngörülüyor. Bu, başlangıçta planlananın neredeyse iki katı. Hükümet sonraki yıllarda daha düşük açıklar hedeflese de, bu plan ek vergi gelirlerine, yüksek emtia satışlarına ve disiplinli harcamalara dayanıyor. Son yıllardaki deneyimler, askeri harcamaların genellikle ilk tahminleri aştığını göstermiştir.
2027 yılı için yaklaşık 7,7 trilyon ruble tutarında devlet tahvili ihracı planlanıyor; bu da bir önceki yıla göre yaklaşık %43 daha fazla. Bu durum, savaş finansmanını daha güçlü bir şekilde yerel finans sistemine kaydıracak. Bankalar devlet tahvilleri satın alacak ve aynı zamanda stratejik öneme sahip şirketlere kredi sağlayacak. Biçimsel olarak bu, piyasa temelli finansman olarak kalıyor. Ancak, giderek daha fazla kontrol edilen bir sistemde, gönüllü yatırım kararları ile siyasi olarak istenen sermaye tahsisi arasındaki çizgi bulanıklaşıyor.
Ulusal Refah Fonu hâlâ bir tampon görevi görüyor, ancak serbestçe erişilebilen kaynakları sınırlı. Eylül 2026 başında toplam fon yaklaşık 13,19 trilyon rubleydi. Bunun yaklaşık 4 trilyon rublelik kısmı likit haldeydi ve bu da beklenen gayri safi yurtiçi hasılanın yaklaşık %1,7'sine denk geliyordu. Toplam hacim ile likit varlıklar arasındaki fark çok önemli: Fonun büyük bir kısmı, günlük bütçe finansmanı için kolayca kullanılamayan öz sermaye yatırımlarından ve uzun vadeli varlıklardan oluşuyor.
Dolayısıyla Rusya iflasın eşiğinde değil. Devlet vergileri artırabilir, tahvil çıkarabilir, harcamaları erteleyebilir ve işletmelere daha yüksek vergiler uygulayabilir. Ayrıca finansal baskıya da başvurabilir; yani tasarrufları ve banka bilançolarını daha fazla devlet finansmanına yönlendirebilir. Ancak bu, maliyetleri ortadan kaldırmaz. Sadece özel yatırımlara, tasarruf sahiplerine, işletmelere ve gelecekteki bütçelere kaydırılırlar.
🎯🎯🎯 Veriye dayalı B2B sektörel merkez, neredeyse kurum içi bir çözüm olarak

Şirket içi çözüme benzer bir yaklaşım: Xpert.Digital, B2B pazarlama ve satışta operasyonel boşlukları nasıl kapatıyor? – Akıllı İçerik Odaklı İşletme - Görsel: Xpert.Digital
Xpert.Digital, Konrad Wolfenstein liderliğinde veri odaklı bir B2B endüstri merkezidir. Şirket, endüstriyel ortaklar için harici, yarı şirket içi bir çözüm görevi görerek, müşterinin tarafında ek kaynaklara ihtiyaç duymadan pazarlama, içerik ve satış alanlarındaki operasyonel boşlukları kapatmaktadır.
Daha fazla bilgi burada:
Silahlar sivil devletin yerini alıyor: Rus ekonomisi üzerindeki etkisi
Silahlar sivil devletin yerini alıyor
Artan askeri harcamalar, Rus bütçesinin yapısını değiştiriyor. Savunma harcamalarının 2027 yılına kadar 17,1 trilyon rubleye ulaşması bekleniyor. İç güvenlik, Ulusal Muhafızlar, polis ve istihbarat servisleri de dahil edildiğinde, devlet bütçesinin çok daha büyük bir kısmı askeri ve baskıcı faaliyetlere ayrılacak.
Aynı zamanda, sosyal programlara ayrılan fonların yaklaşık yüzde 7 oranında azalması bekleniyor. Eğitim, sağlık ve altyapı alanlarında da reel harcamalar azalacak. Bazı alanlarda nominal harcamalar artsa bile, enflasyon bu kazanımların bir kısmını aşındırabilir. Dolayısıyla, gerçek etki sadece bütçe kalemlerindeki kesintilerde değil, aynı zamanda yatırım fırsatlarının kaçırılmasında da kendini gösteriyor: modernize edilmemiş hastaneler, daha düşük standartta okullar, ertelenen ulaşım projeleri ve sivil araştırmalara verilen desteğin azalması.
Askeri harcamalar kısa vadede gayri safi yurtiçi hasılayı artırabilir. Üretilen bir tank, füze veya insansız hava aracı istatistiklerde katma değer olarak kaydedilir. Ancak ekonomik açıdan bakıldığında, bu yalnızca sınırlı gelecek faydaları yaratır. Sivil bir fabrika için üretilen bir makine yıllarca ek mal üretebilir. Mühimmat tüketilir veya depolanır. İstatistiksel çıktıyı artırır, ancak bir toplumun üretken sermayesini aynı ölçüde artırmaz.
Savaş ekonomisi böylece bir büyüme paradoksu yaratır. Yüksek istihdam, silah üreten bölgelerde artan ücretler ve tam kapasiteyle çalışan fabrikalar yaratabilirken, uzun vadeli üretim potansiyeli düşer. Vasıflı işçiler askeri öncelikli şirketlere göç ederken, sivil işletmeler personel, kredi ve parça kaybeder. Devlet şişirilmiş fiyatlarla alım yapar, bu da verimsizlikleri daha az görünür hale getirir. Kârlar özelleştirilir veya siyasi olarak yeniden dağıtılırken, riskler giderek devlet bankalarına ve kamu kasalarına girer.
Tam istihdam bir uyarı sinyali olarak
Çok düşük işsizlik oranları genellikle ekonomik gücün bir işareti olarak kabul edilir. Rusya'da ise giderek artan bir kıtlık işareti haline geliyor. Seferberlik, göç, demografik düşüş, ağır savaş kayıpları ve silah üretiminin genişlemesi işgücü arzını azalttı. Aynı zamanda, ordu, güvenlik teşkilatları, savunma şirketleri, inşaat sektörü ve sivil işletmeler aynı işçiler için rekabet ediyor.
Mühendisler, teknisyenler, şoförler, inşaat işçileri, bilişim uzmanları ve vasıflı sanayi işçileri özellikle az bulunuyor. Şirketler daha yüksek ücretler, işe başlama bonusları, daha az katı işe alım kriterleri ve personel transferi ile karşılık veriyor. Bu, belirli grupların gelirlerini artırıyor, ancak verimliliği otomatik olarak artırmıyor. Şirketler aynı iş için önemli ölçüde daha fazla ödeme yapmak zorunda kaldığında, birim maliyetler ve bununla birlikte fiyat baskısı artıyor.
Dahası, bölgesel bir çarpıklık söz konusudur. Silah üretim merkezleri ve yüksek asker alım teşvikleri sunan bölgeler, kısmen devlet fonlarından faydalanmaktadır. Diğer bölgeler ise genç erkeklerini, vasıflı işçilerini ve vergi gelirlerini kaybetmektedir. Aileler askeri maaş veya tazminat almaktadır, ancak bu transferler sürdürülebilir bölgesel kalkınmanın yerini almamaktadır. Bunlar, doğrudan savaşa katılım ve devlete bağlılıkla bağlantılı gelir yaratmaktadır.
Sorun demografik olarak daha da kötüleşiyor. Rusya nüfusu yaşlanıyor, doğum oranları düşük ve iyi eğitimli genç nüfusunun bir kısmı ülkeyi terk etti. Orta Asya'dan gelen göç, işgücü açığını hafifletebilir, ancak siyasi olarak tartışmalı ve tüm beceri açıklarını kapatmak için yetersizdir. Bu nedenle işgücü açığı, savaşın geçici bir sonucu olmaktan öte, uzun vadeli bir büyüme sınırı haline geliyor.
Petrol, temel ihtiyaç maddesi olma özelliğini koruyor
Eğer merkez bankası kurumsal bir çıpa görevi görüyorsa, petrol ve doğalgaz en önemli maddi gelir kaynağı olmaya devam etmektedir. Hammadde ihracatından elde edilen gelirler döviz sağlar, rubleyi destekler ve devlet bütçesini finanse eder. Rusya, petrol ticaretinin büyük bir bölümünü Asya'ya yönlendirdi ve gizli bir filo, alternatif sigorta ve yeni ödeme sistemleri kurdu. Bu da Batı yaptırımlarının etkisini kısmen sınırlamasına olanak sağladı.
Ancak bu düzenlemenin de dezavantajları yok değil. Daha uzun taşıma yolları, fiyat indirimleri, aracı kurumlar, daha yüksek sigorta maliyetleri ve teknolojik sınırlamalar gelirleri azaltıyor. Kritik faktör sadece ihraç edilen miktar değil, tüm indirimler ve maliyetler düşüldükten sonra elde edilen gerçek fiyattır. Küresel petrol fiyatları düşerse veya yaptırımlar daha sıkı bir şekilde uygulanırsa, bütçe durumu hızla kötüleşebilir.
Bütçe kuralını belirleyen petrol fiyatının 2027'den itibaren varil başına 50 dolara düşürülmesi planı, hükümetin daha temkinli hesaplamalar yaptığını gösteriyor. Daha muhafazakar bir kural uzun vadede ekonomiyi istikrara kavuşturabilir, ancak kısa vadede daha yüksek vergiler, ek borçlanma veya daha düşük harcamalar gerektirir. Askeri yükümlülükler ne kadar yüksek olursa, sistem emtia gelirlerindeki dalgalanmalara o kadar duyarlı hale gelir.
Dizel ve rafineri endüstrileri de risk altına girdi. Rafinerilere yönelik saldırılar, onarım maliyetleri, geçici kıtlıklar ve ihracat kısıtlamaları, yakıt fiyatlarını ve lojistiği doğrudan etkiliyor. Hükümet, iç piyasayı karşılamak için ihracatı sınırlayabilir, ancak bu, potansiyel döviz ve vergi gelirlerini azaltır. Altyapı saldırıları, ekonomik etkilerini tek tek tesislerin tamamen yıkılmasından ziyade, tekrarlayan onarımlar, üretim kesintileri, ek güvenlik maliyetleri ve güvensizlik yoluyla gösterir.
Çin, Rusya'yı istikrara kavuştururken aynı zamanda bağımlılığını da artırıyor
Çin, Rusya'nın en önemli ekonomik ortağı haline geldi ve şu anda Rusya'nın dış ticaretinin yaklaşık yüzde 35'ini oluşturuyor. Ülke, enerji ve ham madde satın alıyor ve makine, araç, elektronik, endüstriyel bileşenler ve doğrudan veya dolaylı olarak askeri amaçlarla kullanılabilecek malların büyük bir bölümünü tedarik ediyor. Çin ticaret kanalları olmasaydı, Batı yaptırımlarına uyum sağlamak önemli ölçüde daha zor olurdu.
Ancak ilişki asimetriktir. Rusya'nın Çin'e ihtiyacı, Çin'in Rusya'ya ihtiyacından daha fazladır. Pekin fiyatları, ödeme koşullarını ve tedarik zincirlerini etkileyebilir. Rus şirketleri Çin standartlarına, platformlarına ve finansman seçeneklerine uyum sağlamak zorundadır. Batılı tedarikçilerin piyasadan çekildiği yerlerde, Çinli şirketler genellikle sadece yerlerine geçen değil, aynı zamanda baskın rakipler olarak ortaya çıkmaktadır.
Küçük ve orta ölçekli işletmeler için yeni ticaret ilişkileri ortaya çıkarken, birçok Rus tedarikçi aynı zamanda daha ucuz Çin ürünlerinin baskısı altında bulunuyor. Rusya, geleceğin teknolojileri ve gelişmiş endüstriyel bileşenler için ithalata bağımlı kalmaya devam ediyor. Nükleer enerji, altyapı ve hammadde alanlarındaki iş birliği stratejik açıdan önemli olabilir, ancak geniş tabanlı teknolojik modernizasyonun yerini alamaz.
Çin böylece ani bir ekonomik çöküşü önlüyor, ancak Rusya'nın yapısal sorunlarını çözmüyor; sadece erteliyor. Daha önce Avrupa pazarlarına ve Batı teknolojisine olan bağımlılık, yerini tek bir Asya ortağına olan daha büyük bir bağımlılığa bırakıyor. Moskova için bu jeopolitik olarak kabul edilebilir çünkü Çin, Batı yaptırımlarının baskısını hafifletiyor. Ancak ekonomik olarak bu, pazarlık gücünün azalması anlamına geliyor.
Kuzey Kore, İran ve yeni çevre yolları
Kuzey Kore ve İran ile işbirliği, öncelikle askeri ve lojistik açıdan büyük önem taşıyor. Kuzey Kore, mühimmat, askeri teçhizat ve insan gücü sağlayabiliyor. Yeni sınır ötesi ulaşım bağlantıları da dahil olmak üzere ortak altyapı projeleri, uzun vadeli alışverişi kolaylaştırıyor. Rusya için bu, Batı yaptırımlarını siyasi olarak göz ardı etmeye istekli devletlerin çevresini genişletiyor.
İran, insansız hava aracı üretimi için uzmanlık ve bileşenler sağlıyor. İş birliği sadece bitmiş sistemleri değil, aynı zamanda üretim know-how'ını, tedarik zincirlerini ve askeri uygulamaları da kapsıyor. Bu, Rusya'nın silah üretiminin bazı kısımlarını yerelleştirmesine ve doğrudan ithalata olan bağımlılığını azaltmasına olanak tanıyor. Aynı zamanda, elektronik, makine ve ara ürünlere yönelik yeni bağımlılıklar yaratıyor.
Malezya ve Küresel Güney'in diğer ülkeleriyle ilişkiler de giderek önem kazanıyor. Bu ilişkiler satış pazarları, ödeme kanalları, aracılık ticareti ve yatırım fırsatları açıyor. Bu temaslar Rusya için değerli olsa da, tam bir ekonomik yeniden yönlendirmeyle eşdeğer tutulmamalıdır. Bu ülkelerin çoğu, Moskova'ya kalıcı olarak bağlanmadan ticaret yapmak istiyor. Rusya'nın alternatif ortaklara duyduğu ihtiyacı kullanarak uygun şartlarda müzakere ediyorlar.
Yeni ağ, yaptırımları daha geçirgen hale getiriyor ve direnci artırıyor. Aynı zamanda, ticaret daha karmaşık, pahalı ve şeffaf olmayan bir hal alıyor. Daha fazla aracı, daha yüksek kar marjları, daha uzun teslimat süreleri ve daha büyük yasal riskler anlamına geliyor. Rusya hala birçok malı tedarik edebiliyor, ancak genellikle daha yüksek maliyetlerle ve daha düşük kalite güvencesiyle.
Kamulaştırmalar kısa vadede kontrol, uzun vadede ise güvensizlik yaratır
Yabancı şirketlerin devralınması veya geçici olarak yönetilmesi, Rusya'nın ekonomik izolasyon stratejisinin bir parçasıdır. Batılı şirketlerin varlıkları devlet kontrolüne alınabilir, Rus sahiplerine devredilebilir veya siyasi olarak belirlenmiş koşullar altında satılabilir. Kremlin için bu, kısa vadede çeşitli avantajlar sunar: üretim tesisleri faaliyette kalır, işler güvence altına alınır ve yerli aktörler varlıkları uygun koşullarda edinir.
Ancak uzun vadede bu politika yatırım koşullarını kötüleştiriyor. Mülkiyet hakları jeopolitik sadakate bağlı hale geliyor. Yaptırımlara doğrudan dahil olmayan ülkelerden şirketler bile daha yüksek siyasi riski hesaba katmak zorunda kalıyor. Bunun sonucunda sermaye daha yüksek getiri talep ediyor, kısa vadede kalıyor veya ülkeye hiç akmıyor.
Sonuçlar, bireysel markaların veya fabrikaların ötesine uzanmaktadır. Modern üretim ağları, güvenilir sözleşmelere, yedek parçalara, yazılımlara, kalite kontrolüne ve uzun vadeli finansmana ihtiyaç duyar. Bir fabrika fiziksel olarak edinilebilir, ancak yönetim uzmanlığı, uluslararası tedarik zincirleri ve teknolojik gelişmeler o kadar kolay aktarılamaz. Bu nedenle, kısa vadeli ithal ikamesi, uzun vadede kalite ve verimlilik kayıplarına yol açabilir.
Saldırılar ve sabotajlar ekonominin genel maliyetini artırır
Enerji, lojistik ve sanayi tesislerine yönelik saldırıların artan önemi, savaşın maliyet hesaplamasını değiştiriyor. Sadece Rus rafinerileri ve depoları değil, Ukrayna ve diğer Doğu Avrupa ülkelerindeki altyapı da etkileniyor. Uluslararası şirketlere ait depolara yapılan saldırılar, sivil lojistik ağlarının askeri çatışmaya dahil edildiğini gösteriyor.
Ekonomik hasar sadece yıkılan binalarla sınırlı değil. Şirketler hava saldırısı sığınaklarına, gözetim sistemlerine, yedekleme sistemlerine, depo yeniden dağıtımına ve sigortaya yatırım yapıyor. Ulaşım güzergahları değiştiriliyor, stoklar artırılıyor ve teslimat süreleri uzuyor. Bu harcamalar talep yaratırken verimliliği artırmıyor. Mevcut performans seviyesini korumanın maliyetini temsil ediyorlar.
Avrupa ülkelerindeki iddia edilen sabotaj eylemleri ve örneğin Finlandiya-Rusya sınırındaki sınır güvenliğinin güçlendirilmesi de bu artan maliyet tablosuna katkıda bulunuyor. Avrupa, koruma, gözetim ve askeri hazırlığa daha fazla yatırım yapıyor. Rusya ise kendi tesislerini, limanlarını, demiryolu hatlarını ve enerji altyapısını korumak için ek kaynaklar ayırmak zorunda kalıyor. Dolayısıyla savaş, her iki taraf için de sürekli olarak daha yüksek işlem ve güvenlik maliyetleri yaratıyor.
Bankacılık sistemi, devletin finansman kanalı haline geliyor
Rus bankaları, savaşın ilk yıllarını birçok gözlemcinin beklediğinden daha iyi atlattı. Sermaye kontrolleri, hükümet desteği, düzenleyici kolaylıklar ve yüksek faiz marjları sistemin istikrar kazanmasına yardımcı oldu. Ancak işlevi değişiyor. Bankalar giderek hükümet önceliklerinin bir aracı haline geliyor.
Silah şirketlerini finanse ederler, devlet tahvilleri satın alırlar ve stratejik öneme sahip işletmelere kredi verirler. Devlet dolaylı olarak kayıplara karşı önlem aldığı sürece, riskler gizli kalabilir. Sorunlar, şirketler yüksek faiz oranları, azalan sivil talep veya teknoloji eksikliği nedeniyle yeterince kazanç sağlayamadığında ortaya çıkar. O zaman, batık krediler artarken, bankalar aynı anda devlet tahvillerinde giderek daha büyük varlıklar tutarlar.
Devlet, bankalar ve silah sanayisi arasında yakın bir ilişki gelişir. Bir sektör baskı altına girerse, diğerinin onu desteklemesi gerekir. Devlet bankaları yeniden sermayelendirebilir, ancak bu mali esnekliğini azaltır. Bankalar şirketlere kredi verebilir, ancak bu sermayeyi bağlar. Merkez bankası likidite sağlayabilir, ancak aşırı cömert yardım ek enflasyonist baskı riskini beraberinde getirir.
Dolayısıyla, açık bankacılık krizi kısa vadede en olası senaryo değildir. Hükümet garantileri, bilanço kuralları ve borç yeniden yapılandırmasıyla gizlenen, kredi kalitesinde kademeli bir bozulma daha muhtemeldir. Bunun bedeli ise sermayenin giderek daha verimsiz bir şekilde tahsis edilmesidir.
Askeri güç ve ekonomik zayıflık birbiriyle uyumludur
Rus ekonomisi üzerindeki artan baskı, NATO'ya yönelik askeri tehdidin kısa vadede otomatik olarak azalacağı anlamına gelmez. Bir devlet sivil kalkınmayı feda edebilir ve yine de silahlı kuvvetler, füzeler, insansız hava araçları ve güvenlik kurumları için önemli kaynaklar seferber edebilir. Özellikle 2027 için planlanan savunma harcamalarındaki artış, ekonomik zayıflığa rağmen askeri önceliklerin azaltılmadığını göstermektedir.
Bu nedenle, Avrupa'nın ekonomik yorgunluğu stratejik bir tehlike işareti olarak algılaması tehlikeli olurdu. Rusya, gelecekteki refah pahasına askeri yeteneklerini koruyabilir veya genişletebilir. Daha zayıf bir sivil ekonomi, rejim meşruiyetini giderek savaştan, tehdit söylemlerinden ve ulusal seferberlikten alırsa, çatışma için siyasi teşviki bile artırabilir.
Aynı zamanda, ekonomik faktörler askeri gücün kalitesini ve süresini sınırlamaktadır. İşgücü kıtlığı, teknolojik gerilikler, yüksek finansman maliyetleri ve hasarlı altyapı, parayı verimli bir şekilde silahlara, personele ve operasyonel etkinliğe dönüştürmeyi zorlaştırmaktadır. Bu nedenle, önemli olan sadece savunma bütçesinin büyüklüğü değil, aynı zamanda bu bütçeyle hangi gerçek malların ve yeteneklerin üretilebileceğidir.
Avrupa hükümetlerinin Moskova ile olan siyasi bağları, müzakereler hakkındaki tartışmalar ve Rus tehdidine ilişkin farklı değerlendirmeler de Batı birliğini etkiliyor. Rusya için diplomatik temaslar, ekonomik çıkarlar ve Avrupa'daki iç siyasi çatışmalar, doğrudan ticaret ilişkileri kadar önemli olabilir. Bu nedenle ekonomik dayanıklılık, yaptırımları aşma ve karşıt koalisyonları bölme yeteneğinin jeopolitik bir işlevi olarak da değerlendirilebilir.
Barış bile ekonomik olarak zor olurdu
Çatışmaların sona ermesi Rusya'ya ekonomik rahatlama sağlayacak olsa da, otomatik olarak normal bir barış zamanı ekonomisine dönüş anlamına gelmeyecektir. Milyonlarca çalışan, çok sayıda bölge ve büyük şirketler şu anda doğrudan veya dolaylı olarak askeri sözleşmelere bağımlıdır. Bu talebin hızla azalması, üretimin, ücretlerin ve bölgesel bütçelerin çökmesine neden olabilir.
Aynı zamanda, askerlerin yeniden topluma kazandırılması, yaralıların bakımı ve askeri personelin sivil işlere transfer edilmesi gerekecekti. Savunma şirketleri, rekabetçi sivil ürünlere kolayca geçiş yapamazdı. Yaptırımların muhtemelen ancak kademeli olarak ve siyasi anlaşmalara bağlı olarak hafifletilmesi bekleniyordu. Yabancı yatırımcılar, yasal ve jeopolitik riskler nedeniyle temkinli davranmaya devam etti.
Dolayısıyla Kremlin'in askeri talebi aniden sona erdirmemesi için ekonomik bir teşviki var. Ateşkes durumunda bile, yüksek düzeyde askeri harcamalar, asker yığılması ve güvenlik yatırımları devam edebilir. Savaş ekonomisi o zaman potansiyel olarak kalıcı olarak militarize edilmiş bir ekonomiye dönüşebilir.
Barış paradoksu, savaşın sona ermesinin uzun vadede daha iyi kalkınma fırsatları yaratacağı, ancak kısa vadede bir uyum krizini tetikleyebileceği gerçeğinde yatmaktadır. Askerileşme ne kadar uzun sürerse, sivil bir büyüme modeline dönüş o kadar zorlaşır.
Kamuoyu söyleminin ortaya çıkardığı ve gizlediği şeyler
Rus savaş ekonomisi ve jeopolitiği üzerine 68 makalenin analizi, askeri kayıplara ve Ukrayna'daki savaşın acil sonuçlarına güçlü bir odaklanmayı ortaya koymaktadır. Makalelerin 31'i (%45,6) bu konuyu ele almaktadır. 12 makale daha (%17,6) ise Rusya'yı NATO için askeri ve stratejik bir tehdit olarak incelemektedir. Bu iki bakış açısı birlikte, analiz edilen raporların neredeyse üçte ikisine hakimdir.
Yabancı şirketlerin millileştirilmesi, Kuzey Kore ile işbirliği, Çin ile ekonomik alışveriş, uluslararası silah harcamaları, sabotaj olayları, İran ile insansız hava aracı işbirliği ve diplomatik girişimlere önemli ölçüde daha az dikkat çekiliyor. Bireysel makaleler dizel endüstrisi, kuzey bölgeleri, Malezya ile ekonomik ilişkiler, Finlandiya sınır güvenliği, Batı lojistik depolarına yapılan saldırılar ve Macaristan'ın Moskova ile siyasi bağlarını ele alıyor.
Bu dağılım, çatışmanın görünür dinamiklerini doğru bir şekilde yansıtıyor ancak sessiz ekonomik mekanizmaları hafife alıyor. Merkez bankası politikası, kredi kalitesi, devlet finansmanı, verimlilik, işgücü kıtlığı ve mali yer değiştirme, insansız hava aracı saldırıları veya askeri taarruzlar kadar çarpıcı manşetler oluşturmuyor. Ancak bunlar, Rusya'nın savaş ekonomisinin uzun vadeli sürdürülebilirliği için çok önemlidir.
Ayrıca, metodolojik bir sorun da var. Birden fazla veya neredeyse aynı rapor, belirli konuları aşırı vurgulayabilir. Aynı rapor birkaç portalda yayınlanırsa veya bir ajans raporu birçok medya kuruluşu tarafından ele alınırsa, ek bağımsız bilgi üretmeden makale sayısı artar. Medya sıklığı, otomatik olarak ekonomik önemi değil, dikkati ölçer.
Bu nedenle, dengeli bir izleme yaklaşımı, askeri olaylara ek olarak para politikası, bütçe, enerji gelirleri, işgücü piyasası, bankalar, sanayi kapasitesi, dış ticaret ve teknolojik bağımlılık için ayrı kategoriler içermelidir. Sistemin sadece fakirleşip fakirleşmediğini veya gerçekten ciddi bir istikrarsızlığa doğru ilerleyip ilerlemediğini yalnızca bu göstergelerin birleşimi ortaya koyabilir.
Beş olası gelişim yolu
Kremlin'in en olumlu senaryosunda, merkez bankası profesyonelce yönetilmeye devam eder, enflasyon kademeli olarak düşer, petrol fiyatları yeterince yüksek kalır ve Çin ticaret kanallarını açık tutar. Büyüme zayıf kalır, ancak sistem birkaç yıl daha işleyebilir. Halk, açık bir finansal kriz yaşanmadan refah açısından gerçek kayıplar yaşar.
İkinci bir senaryoda, para politikası 2027'den sonra daha siyasallaşır. Faiz oranları, işletmeler ve hükümet üzerindeki baskıyı hafifletmek için çok erken düşürülür. Kısa vadede bu, yatırımı ve kredileri teşvik edebilir. Ancak orta vadede, daha zayıf bir ruble, daha yüksek enflasyon ve banka mevduatlarına ve devlet tahvillerine olan güvensizliğin artması muhtemeldir.
Üçüncü bir gelişim yolu ise mali egemenliktir. Bu senaryoda, para ve maliye politikaları giderek devletin finansman ihtiyaçlarıyla uyumlu hale gelecektir. Bankalar daha fazla devlet tahvili tutacak, stratejik şirketleri öncelikli olarak finanse edecek ve özel borç alanlarını dışlayacaktır. Sistem kontrol edilebilir kalacak, ancak devlete giderek daha fazla bağımlı hale gelecek ve verimliliği azalacaktır.
Dördüncü senaryo ise dışsal bir şok olurdu. Petrol fiyatlarında önemli bir düşüş, ulaşım ve ödeme ağlarına yönelik daha sıkı yaptırımlar veya rafinerilerde ciddi hasar, ihracat gelirlerini ve vergi gelirlerini aynı anda etkileyebilir. Bu durumda hükümet, daha hızlı kesintiler uygulamak, vergileri artırmak, rezervleri kullanmak veya para ve kredi politikalarını gevşetmek zorunda kalacaktır.
Beşinci senaryoda, Rusya daha da kapsamlı bir seferberlik ekonomisine geçiş yapar. Fiyatlar, sermaye, üretim ve işgücü idari olarak daha sıkı bir şekilde kontrol edilir. Bu, askeri üretimin daha uzun bir süre önceliklendirilmesine olanak sağlayabilir. Bununla birlikte, sivil refah, yenilik ve ekonomik verimlilik daha da düşecektir. Bu durum, piyasa temelli modellerin öngördüğünden daha uzun süre siyasi olarak devam edebilir, ancak artan baskıyla ilişkilidir.
İstikrarın gerçek bedeli
Rus ekonomisi, büyük bir çöküşün eşiğinde değil. Çok fazla ham maddeye, çok fazla devlet kontrol mekanizmasına ve çok fazla uluslararası kaçış yoluna sahip olduğundan, tek bir şokun tüm sistemi mutlaka çökertmesi mümkün değil. Aynı zamanda, güçlü, kendi kendini idame ettiren bir savaş ekonomisi fikri de yanıltıcıdır.
Büyüme zayıf, enflasyon çok yüksek, faiz oranları kısıtlayıcı ve sivil yatırımlar engelleniyor. Hükümet, askeri önceliklere öncelik vererek sosyal ve üretken harcamaları feda ederken vergileri ve borcu artırıyor. Çin dış ticareti istikrara kavuşturuyor ancak bu sayede nüfuz kazanıyor. Yüksek istihdam, ciddi bir insan ve beceri eksikliğini gizliyor. Hammadde gelirleri vazgeçilmez olmaya devam ederken, bunların çıkarılması giderek daha pahalı ve riskli hale geliyor.
Merkez bankası şu ana kadar bu çelişkilerin aynı anda tırmanmasını engelledi. Tek çivi metaforunun özü budur. Eğer bu metafor, Nabiullina'nın olası ayrılışının ardından otomatik bir çöküşün öngörüsü olarak yorumlanırsa yanlış olur. O zaman kurumlar, kontroller ve mali baskı yerinde kalacaktır. Ancak, ekonomik istikrarın sınırlı sayıda profesyonel teknokrat ve onlara hala tanınan siyasi güven üzerinde tehlikeli bir şekilde yoğunlaşmasına karşı bir uyarı olarak doğrudur.
Asıl önemli nokta Rusya'nın 2027'de temerrüde düşüp düşmeyeceği değil. Daha olası senaryo, daha sert bir ekonomik istikrar biçimidir: daha az büyüme, daha fazla devlet müdahalesi, daha yüksek vergiler, azalan sivil refah ve askeri harcamalara artan bağımlılık. Bu, sistemin eleştirmenlerinin beklediğinden daha uzun süre devam etmesini sağlayabilir, ancak maliyeti sürekli artacaktır.
Dolayısıyla Rusya ekonomisi tek bir çiviye bağlı değil. Petrol, Çin, zorunlu finansman, devlet talebi, idari kontrol ve uyarlanabilir bir iş ortamına bağlı. Ancak merkez bankası, bu çelişkili desteklerin kaotik bir karmaşaya dönüşmesini engelleyen çivi görevi görüyor. Bu çivi 2027'de değiştirilirse, gevşetilirse veya siyasi olarak bükülürse, ani bir çöküş mutlaka yaşanmaz. Ancak, yavaş yavaş gelişen ekonomik erozyonun açık bir makroekonomik krize dönüşme riski önemli ölçüde artar.
📈🚀 Görünürlükten güvene 👀🤝 Xpert.Digital ile ölçeklenebilir yolunuz

Görünürlükten güvene: Xpert.Digital ile ölçeklenebilir yolunuz - Resim: Xpert.Digital
Endüstriyel B2B'de sürdürülebilir iş ilişkileri nadiren bir gecede ortaya çıkar. Görünürlük, profesyonel uygunluk, tekrarlayan temas noktaları ve artan güven yoluyla adım adım gelişirler. Xpert.Digital'in 4 aşamalı modeli tam olarak bunu ele alıyor: Yönetilebilir bir giriş noktasıyla başlayan ve gerekirse iş geliştirme alanında daha derin iş birliğine dönüşebilen yapılandırılmış bir yol sunuyor.
Bu model, yüksek sesli pazarlama vaatlerine güvenmek yerine, ilişkiyi ön plana çıkarıyor. Şirketler, net bir şekilde tanımlanmış, kolayca hesaplanabilir ölçütlerle başlıyor ve ardından kendi deneyimlerine dayanarak iş birliğini ne kadar genişletmek istediklerine karar veriyorlar. Bu kesintisiz güven oluşturma sürecinin kilit faktörü: Platform, rahatsız edici reklamları tamamen ortadan kaldırıyor, böylece editoryal odak yalnızca şirketlerin uzmanlığına yöneliyor.
Daha fazla bilgi burada:
Küresel pazarlama ve iş geliştirme ortağınız
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir [email protected]:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.