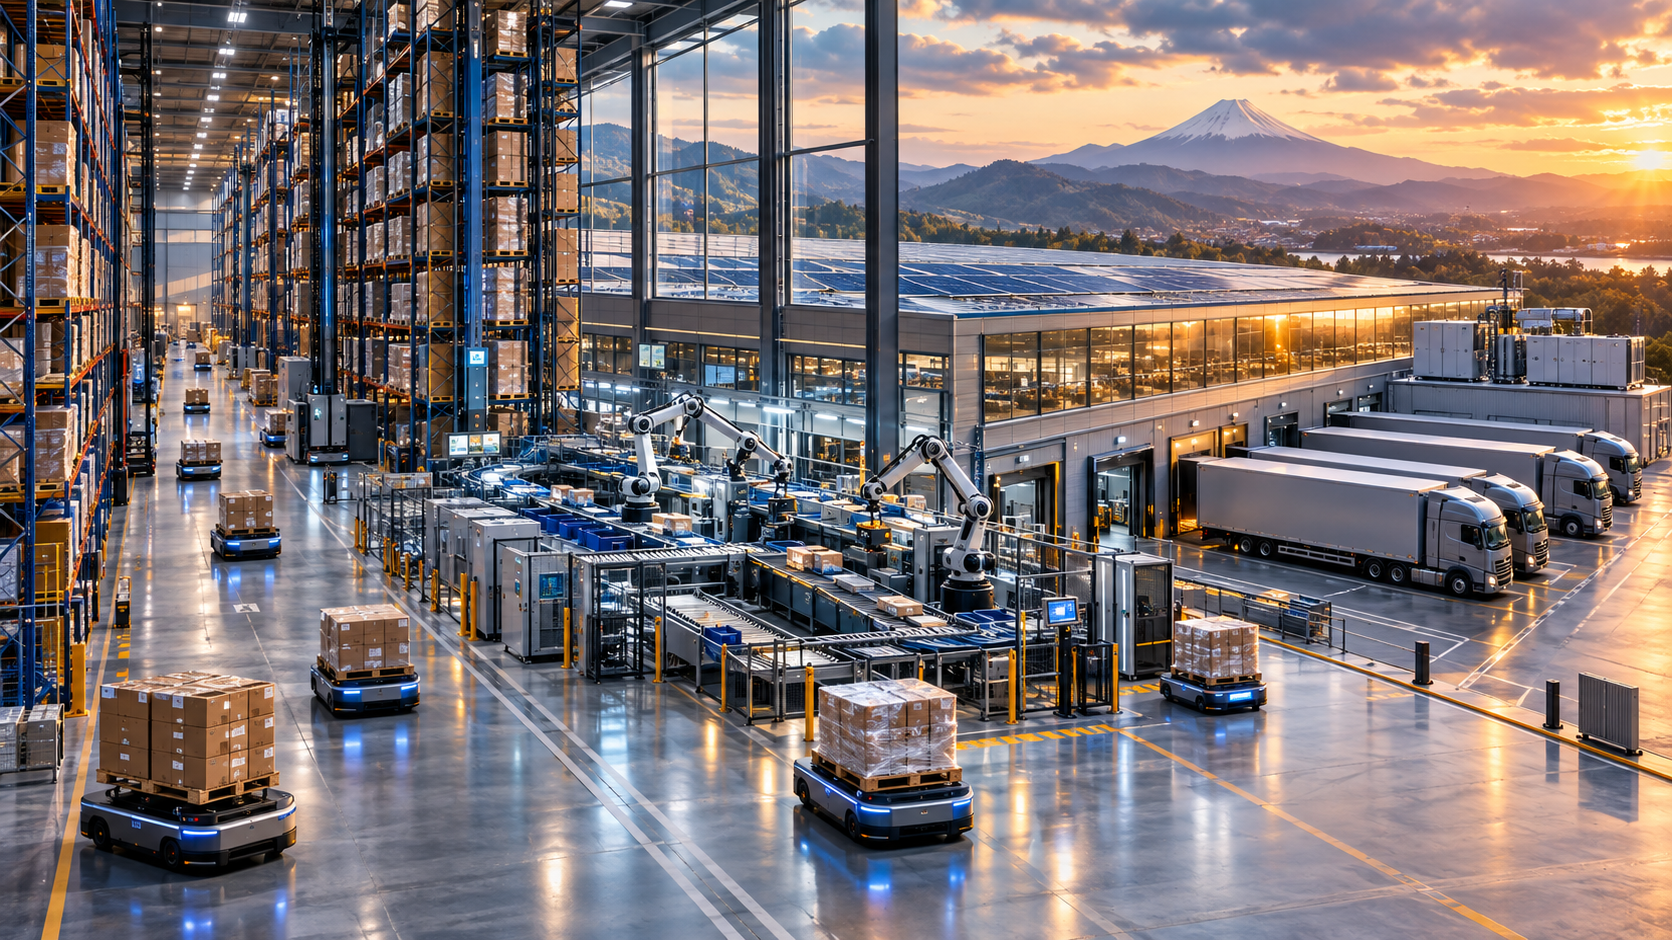
Küresel rekabeti tek başına yapay zekâ belirlemiyor – yapay zekâyı öne çıkaran yaratıcı görsel: Xpert.Digital
Ancak asıl soru, bir sonraki krizde mal, enerji ve veri akışının devam edip etmeyeceğidir
Ne yarı iletkenler ne de yazılım: Devasa yüksek teknoloji depoları neden geleceğin en büyük iş kolu olacak?
Modern lojistik olmadan yapay zekanın neden tamamen değersiz kaldığı
Yapay zekâ, yarı iletkenler ve dijital iş modelleri etrafındaki hararetli kamuoyu tartışmasında, sıklıkla gözden kaçırılan önemli bir gerçek var: Fiziksel dünya durma noktasına gelirse, en akıllı yazılımların bile pek bir faydası olmaz. Algoritmalar talebi milisaniyeler içinde hesaplayıp küresel akışları tahmin ederken, son derece otomatikleştirilmiş depolarda, çok modlu merkezlerde ve ulaşım yollarında yaşanan sert gerçeklik, gerçek ekonomik başarıyı belirler. Lojistik artık sadece palet depolamakla ilgili yardımcı bir işlev olmaktan çıkmıştır. Aksine, küresel ekonominin kritik "işletim sistemi" haline gelmektedir. Aşağıdaki metin, robotların hızlı yükselişinden ve e-ticaretin büyük etkisinden jeopolitik krizler karşısında dayanıklılığın mutlak gerekliliğine kadar, tedarik zincirlerimizin sessiz ama muazzam dönüşümünü aydınlatmaktadır. Bu, siber uzayda değil, bitler ve betonun kesişim noktasında gerçekleşen bir sanayi devriminin öyküsüdür.
Tedarik zincirlerinin sessiz gücü: Lojistik, kilit bir ekonomik altyapı haline geliyor
Gelecek endüstriyel dönüşüm hakkındaki kamuoyu tartışması büyük ölçüde yapay zekâ, yarı iletkenler ve veri merkezleri üzerine odaklanıyor. Dijital olarak üretilen tahminlerin, otomatik kararların ve akıllı üretim sistemlerinin ancak fiziksel malların güvenilir bir şekilde taşınması, depolanması, sıralanması ve teslim edilmesi durumunda ekonomik değer yarattığı gerçeğini gözden kaçırmak kolaydır. Bir algoritma yedek parça ihtiyacını doğru bir şekilde tahmin edebilir, ancak tıkalı bir su yolunu açamaz, eksik depolama kapasitesini telafi edemez veya bir elektrik kesintisini gideremez. Bu nedenle, önümüzdeki yılların gerçek endüstriyel devrimi, yazılım ve fiziksel altyapının kesişim noktasında gerçekleşecektir: otomatik dağıtım merkezlerinde, çok modlu merkezlerde, dijital olarak kontrol edilen ulaşım ağlarında ve dayanıklı enerji ve veri yapılarında.
Bu sektörün ekonomik önemi muazzamdır, ancak pazar büyüklükleri sıklıkla yanlış temsil edilmektedir. Sadece dış kaynaklı lojistik hizmetlerinin mi, yoksa iç taşımacılık ve depolama faaliyetlerinin veya ticaret ve altyapı sisteminin diğer bölümlerinin de mi dahil edildiğine bağlı olarak, 2026 yılı için tahminler yaklaşık 4,3 trilyon ABD dolarından 12,7 trilyon ABD dolarına kadar değişmektedir. Bu geniş aralık istatistiksel bir hata değil, farklı tanımlamaların sonucudur. Bu nedenle, tek bir küresel rakamdan ziyade eğilim daha anlamlıdır: Birçok pazar araştırması, e-ticaret, kentleşme, dijital tedarik zincirleri, altyapı yatırımları ve hız ve güvenilirlik taleplerindeki artışın etkisiyle 2030'ların başlarına kadar önemli bir büyüme öngörmektedir.
Bu bağlamda, lojistik tesisleri artık pasif depolar olmaktan çıkmıştır. Modern merkezler, bina teknolojisi, robotik, depo yönetim yazılımı, enerji tedariği, veri analizi ve taşıma kontrolünü verimli bir genel sistemde birleştirir. Ekonomik performansları sadece mal depolamanın ötesine geçer. Arama ve bekleme sürelerini azaltır, verimliliği artırır, envanter hatalarını en aza indirir, sevkiyatları birleştirir ve şirketlerin talepteki değişikliklere daha hızlı yanıt vermesini sağlar. Bu durum, işletme sermayesini, teslimat kapasitesini, müşteri memnuniyetini ve pazar erişimini aynı anda etkiler. Bu nedenle, iyi konumlandırılmış ve akıllıca işletilen bir lojistik platformu, bir üretim tesisi veya bir veri merkezi kadar stratejik olabilir.
Makroekonomik düzeyde, lojistiğin kalitesi, şirketlerin uluslararası pazarlara ne kadar kolay ulaşabildiğini, ara malların ne kadar güvenilir bir şekilde ulaştığını ve malların fiyatına dahil edilen sürtünme maliyetlerinin ne kadar yüksek olduğunu etkiler. Bu nedenle Dünya Bankası, lojistik performansını yalnızca yollar, limanlar ve havaalanlarına göre değil, aynı zamanda gümrük işlemleri, hizmet kalitesi, sevkiyat takibi, uluslararası bağlantı ve zamanında teslimat gibi faktörlere göre de değerlendirir. Bu daha geniş bakış açısı çok önemlidir: Sınır süreçleri yavaşsa, veriler uyumsuzsa veya depolama ve aktarma kapasiteleri yetersizse, yeni bir otoyol rekabet gücünü yalnızca marjinal olarak artırır.
İnşaat sektöründeki patlama, lokasyonları ve sermaye akışlarını değiştiriyor
Modern lojistik tesislerinin genişlemesi başlangıçta klasik yatırım dürtülerini doğurur. Arazi geliştirilir, depolar inşa edilir, enerji ve veri ağları genişletilir ve ulaşım bağlantıları iyileştirilir. Ek harcamalar arasında raf sistemleri, konveyör teknolojisi, soğutma, yangın koruma, fotovoltaik sistemler, şarj altyapısı ve dijital kontrol sistemleri yer alır. Bu nedenle büyük bir dağıtım merkezi, çok sayıda sektörden katma değer çeker. İnşaat aşamasında inşaat şirketleri, planlamacılar ve tesis mühendisleri fayda sağlar; daha sonraki işletme aşamasında ise bakım, güvenlik hizmetleri, enerji tedariği, nakliye, ambalajlama, yazılım ve teknik entegrasyon için sözleşmeler ortaya çıkar.
Ancak, bölgesel ekonomik etki büyük ölçüde projenin entegrasyonuna bağlıdır. Bir otoyol kavşağında izole edilmiş bir depo, sanayi, demiryolu, limanlar, eğitim kurumları ve yerel tedarikçilerle bağlantılı bir alana kıyasla daha az sürdürülebilir kalkınma yaratır. Önemli olan sadece metrekare değil, ağ içindeki işlevidir. Yerel işlemenin minimum düzeyde olduğu bir ithalat deposu, birçok nitelikli iş yaratmadan önemli trafik sıkışıklığına neden olabilir. Tersine, onarım hizmetlerini, veri analizini ve bölgesel tedarikçileri entegre eden otomatik bir yedek parça merkezi, ek uzmanlık ve uzun vadeli iş fonksiyonları çekebilir.
Gayrimenkul yatırımcıları için modern lojistik cazip çünkü kullanıcılar kritik süreçleri kolayca başka yere taşıyamıyor ve yüksek kaliteli mülkler genellikle uzun kiralama sürelerine sahip. Aynı zamanda, pazar giderek daha fazla farklılaşıyor. Yeterli güç kaynağına sahip olmayan, düşük taban taşıma kapasitesine, eski yangın koruma konseptlerine veya zayıf veri bağlantılarına sahip standart depolar göreceli olarak cazibesini kaybediyor. Otomasyonu destekleyen, genişlemeye olanak sağlayan ve daha sıkı enerji gereksinimlerini karşılayan alanlar talep görüyor. Bu nedenle Avrupa pazarında artan bir kalite seçimi görülüyor: Talepte genel olarak yavaş bir toparlanma olsa bile, iyi enerji kaynağına, uygun lokasyonlara ve modern tesislere sahip yüksek performanslı mülkler aranmaya devam ederken, daha zayıf mülkler daha büyük baskı altına giriyor.
Bu trend, gelişmekte olan lojistik merkezlerinde de görülmektedir. Sofya'da, 2026 yılının ilk çeyreğinde sanayi ve lojistik alanlarındaki boşluk oranı %1,4'e düştü; aynı zamanda, piyasa raporuna göre, aylık kiralar A sınıfı alanlar için metrekare başına yaklaşık altı euro, B sınıfı alanlar için ise 4,50 euro civarındaydı. Bu rakamlar piyasanın daraldığını gösteriyor, ancak bireysel projelerin kalitesi hakkında hiçbir şey söylemiyor. Bulgaristan için stratejik fırsat, sadece uygun fiyatlı depo kapasitesi sağlamakta değil, aynı zamanda AB tek pazarına erişim, endüstriyel üretim, BT uzmanlığı ve koridor konumunun birleşimini daha yüksek değerli bir lojistik teklifine dönüştürmekte yatmaktadır.
Otomasyon, verimliliği artıran bir unsur haline geliyor
Depo otomasyonu pazarı, geleneksel lojistiğin birçok yerleşik segmentine kıyasla önemli ölçüde daha hızlı büyüyor. 2026 yılı için yaklaşık 34,2 milyar ABD doları küresel hacim öngörülüyor; 2031 yılına kadar ise yaklaşık 65,7 milyar ABD dolarına yükselebilir. Bu, yıllık ortalama yaklaşık %14'lük bir büyüme oranına karşılık geliyor. Bu pazar sadece robotları değil, aynı zamanda otomatik depolama ve geri alma sistemlerini, konveyör teknolojisini, kontrol sistemlerini ve bir depoda mal akışını koordine eden entegre yazılımları da kapsıyor.
Otonom mobil robotlar (AMR'ler) ve otomatik yönlendirmeli araçlar (AGV'ler) özellikle önemlidir. Her ikisi de verimsiz yürüme ve sürüş mesafelerini azaltır, ancak esneklik açısından farklılık gösterirler. Klasik AGV'ler genellikle önceden tanımlanmış rotaları izlerken, AMR'ler çevrelerini daha iyi algılayabilir ve yollarını dinamik olarak uyarlayabilirler. Bunlara ek olarak, otomatik küçük parça depoları, mekik sistemleri, palet vinçleri, sıralama sistemleri, görüntü tanıma ve paletleme ve palet boşaltma için robotik kollar da bulunmaktadır. En büyük etki, tek bir makineden değil, tüm bileşenlerin envanter, sipariş ve taşıma verileriyle koordineli entegrasyonundan kaynaklanmaktadır.
Robotik teknolojisinin artan yaygınlığı, robotik pazarında da açıkça görülmektedir. 2024 yılında dünya çapında satılan profesyonel hizmet robotlarının yaklaşık 102.900 adedi ulaşım ve lojistik sektöründe kullanılmıştır; bu da tüm profesyonel hizmet robotlarının yarısından fazlasının bu uygulama için tasarlandığı anlamına gelmektedir. Aynı zamanda, satılan profesyonel hizmet robotlarının toplam sayısı yaklaşık 200.000 adede yükselmiştir. Bu bulgu, mobil robotik teknolojisinin pilot aşamasından daha geniş operasyonel kullanıma geçiş yaptığını vurgulamaktadır.
Ekonomik cazibe, çeşitli etkilerden kaynaklanmaktadır. Birincisi, otomatik sistemler uzun süreler boyunca tutarlı performansla çalışabilir. İkincisi, ürünler, seri numaraları veya yükleme birimleri otomatik olarak tanınıp kontrol edildiğinde hata maliyetleri azalır. Üçüncüsü, örneğin yüksek raflar ve dar koridorlar sayesinde mevcut alan daha verimli kullanılabilir. Dördüncüsü, makineler ağır, monoton veya ergonomik olarak zorlayıcı hareketleri üstlendiğinde iş güvenliği artar. Beşincisi, performans daha tahmin edilebilir hale gelir ki bu, özellikle yoğun zamanlarda ve dar teslimat aralıklarında çok değerlidir.
NTT Logisco somut bir örnek sunuyor. Şirket, iade edilen iletişim cihazlarının yenilenmesi sırasında görüntü tanıma teknolojisini otomatik sıralama ile birleştiriyor. Görüntü tanıma sisteminin önceki bir sürümü, belirli denetim görevlerinde çalışan başına verimliliği yaklaşık %15 oranında artırdı ve şirkete göre çok yüksek tanıma doğruluğuna ulaştı. İade edilen cihazların otomatik olarak kaydedilmesi ve sıralanması için geliştirilen daha sonraki bir çözüm ise verimlilikte %30'luk bir artış ve sıralama hatalarının ortadan kaldırılmasını sağladı. Bu durum özellikle önemlidir çünkü döngüsel ekonomi sadece iade taşımacılığını değil, aynı zamanda tanımlama, durum değerlendirmesi, yenileme ve yeniden kullanımı da gerektirir.
İnsanlar kamptan kaybolmazlar
Tamamen insansız bir depo fikri teknik olarak büyüleyici olsa da, ekonomik açıdan yalnızca belirli ortamlarda ikna edicidir. Otomasyon, özellikle yüksek ve istikrarlı hacimlerde, standartlaştırılmış yükleme ünitelerinde, öngörülebilir sipariş profillerinde ve sınırlı sayıda fiziksel anormallikte iyi çalışır. Ürünler, ambalajlar ve siparişler ne kadar heterojen olursa, teknik çözüm o kadar karmaşık hale gelir. Kırılgan mallar, düzensiz şekiller, hasarlı ambalajlar veya kısa vadeli ürün çeşitliliği değişiklikleri hala insan yargısı veya son derece gelişmiş robotik sistemler gerektirir.
Bu nedenle yatırım hesaplaması sadece tasarruf edilen çalışma saatlerine indirgenmemelidir. Sermaye maliyetleri, planlama, yapısal değişiklikler, sistem entegrasyonu, test, bakım, yedek parçalar, yazılım lisansları, siber güvenlik ve teknolojik bağımlılık riski de dikkate alınmalıdır. Esnekliğin ekonomik değeri de hesaba katılmalıdır. Son derece uzmanlaşmış bir sistem, ürün yelpazesi değişmeden çok verimli olabilir, ancak ambalaj boyutları, dağıtım kanalları veya hacim yapıları değişirse değer kaybedebilir. Dalgalı bir piyasada, biraz daha az verimli ancak modüler bir çözüm daha iyi bir yatırım getirisi sağlayabilir.
Bu nedenle başarılı projeler bir robot satın almakla değil, süreçlerin kapsamlı bir analiziyle başlar. Şirketlerin hangi ürünlerin ne sıklıkla taşındığını, bekleme sürelerinin nerede oluştuğunu, hangi faaliyetlerin yaralanma riski taşıdığını ve ne tür dalgalanmaların beklendiğini bilmeleri gerekir. Ancak o zaman otomatik yüksek raflı depo, ürün-kişi sistemi, mobil robotik veya sadece geliştirilmiş yazılımın doğru çözüm olup olmadığına karar verilebilir. Sektör analizleri, otomasyonun kademeli olarak test edilmesini, BT ve çalışanların erken aşamada dahil edilmesini ve çözümün ürün yapısı, sipariş profili, entegrasyon yetenekleri ve bakım uzmanlığına göre seçilmesini açıkça önermektedir.
Bu nedenle en olası gelişim yolu hibrit depo modelidir. İnsanlar istisnai durumları, kalite kararlarını, sorun gidermeyi ve esnek görevleri üstlenirken; makineler tekrarlayan taşıma, depolama, sıralama ve sipariş toplamanın bazı kısımlarını halleder. Bu durum beceri yapısını değiştirir. Tamamen manuel görevlere olan ihtiyaç azalırken, operasyon, bakım, veri yönetimi ve süreç kontrolü daha önemli hale gelir. Otomasyon bu nedenle işgücüne olan ihtiyacı ortadan kaldırmaz, aksine onu kaydırır ve niteliksiz personelle ilişkili maliyetleri artırır.
Yaşlanan ekonomiler için bu dönüşüm, demografik baskının bir kısmını hafifletebilir. Ancak, geçişin sosyal sorunlarını otomatik olarak çözmez. İşleri ortadan kalkan çalışanlar, basitçe mekatronik mühendisi, yazılım yöneticisi veya veri analisti olamazlar. Bu nedenle işletmeler ve politika yapıcılar, sürekli eğitimi yatırımın ayrılmaz bir parçası olarak ele almalıdır. Teknolojiye milyonlarca yatırım yapan ancak eğitime, değişim yönetimine ve şirket içi kariyer gelişimine yalnızca küçük bir miktar ayıranlar, direnç, kullanıcı hataları ve kullanılmayan verimlilik riskiyle karşı karşıya kalırlar.
Verimliliğin salt mantığının yerini dayanıklılık alır
On yıllarca yalın bir tedarik zinciri ideal olarak kabul edildi. Düşük stok seviyeleri, az sayıda tedarikçi, yüksek kapasite kullanımı ve merkezi depolar, normal işletme koşullarında maliyetleri düşürüyordu. Ancak pandemi, büyük nakliye yollarının abluka altına alınması, doğal afetler ve jeopolitik çatışmalar, istikrarlı koşullar altında maksimum verimliliğin, tüm iş ve kriz döngüsü boyunca maksimum ekonomik verimliliğe eşit olmadığını göstermiştir. Rezervsiz bir sistem, tek bir aksaklığın üretim, ticaret veya tedariki haftalarca etkilemesine kadar avantajlı görünebilir.
Dayanıklılık, her yerde her türlü malı stoklamak anlamına gelmez. Böyle bir strateji pahalı olur ve birçok verimlilik kazanımını ortadan kaldırır. Bölümlere ayrılmış bir yaklaşım daha mantıklıdır. Kritik yedek parçalar, ilaçlar, yarı iletkenler veya temel mallar, kolayca değiştirilebilen tüketim mallarından farklı güvenlik stokları ve acil durum planları gerektirir. Benzer şekilde, mevsimsel hava koşulları gibi sık yaşanan aksaklıklar, nadir görülen aşırı olaylardan farklı şekilde ele alınmalıdır. OECD, tüm sistemin performansını göz önünde bulundurmayı ve dayanıklılığı görünürlük, senaryo planlaması, güvenilir veriler, düzenleyici iş birliği ve kamu-özel sektör hazırlığına dayandırmayı önermektedir.
Sağlam bir tedarik zinciri, çeşitli araçları bir araya getirir. Bunlar arasında alternatif tedarikçiler, bölgesel olarak dağıtılmış stoklar, standartlaştırılmış ara ürünler, esnek üretim, yedekli ulaşım güzergahları ve sözleşmeyle güvence altına alınmış acil durum kapasiteleri yer alır. En önemlisi, bir aksama durumunda hızlı bir şekilde geçiş yapabilmelidir. İki tedarikçi de aynı limana, aynı enerji tedarikçisine veya aynı ara ürün kaynağına bağımlıysa, çok az güvenlik sunar. Bu nedenle çeşitlendirme, birden fazla aşamada gerçek bağımlılıkları ele almalı ve yalnızca mevcut tedarikçi listesiyle sınırlı kalmamalıdır.
Bu durum yatırım mantığını değiştiriyor. Geleneksel maliyet muhasebesinde yedek kapasite, acil durum gücü, ek stok ve ikincil ulaşım yolları bir yük olarak görünür. Ancak risk ayarlı bir analizde bunlar, üretim duruş sürelerine, sözleşme cezalarına, gelir kayıplarına ve itibar kaybına karşı bir sigorta niteliğindedir. Şirketlerin, gerçekleşme olasılığını potansiyel hasar boyutuyla ilişkilendiren senaryolara ihtiyacı vardır. Her yedeklilik maliyet etkin değildir, ancak tüm yedeklilikten vazgeçmek bir şirketin hayatta kalması için tehdit oluşturabilir.
İç lojistik uzmanlarınız

Yüksek raflı depolar ve otomatik depolama sistemleri için komple çözümlerin danışmanlığı, planlaması ve uygulanması - Resim: Xpert.Digital
Daha fazla bilgi burada:
Ucuz lojistiğin sonu: E-ticaret patlaması, şehirleri tamamen yeni lojistik konseptleri geliştirmeye zorluyor
Japonya, merkeziyetsiz güvenliğin değerini gösteriyor
Aeon'un Prologis Park Kitakami-Kanegasaki'deki yeni Iwate Front Dağıtım Merkezi, bu paradigma değişimine örnek teşkil ediyor. Aeon, yaklaşık 38.823 metrekarelik bir alanı kiralayarak, Tohoku bölgesinin kuzey kesimi için mevcut bir merkez ve Iwate İli için bir dağıtım merkezi olarak kullanıyor. 4.666 metrekarelik düşük sıcaklık alanının 7 Ekim 2026'da, 28.824 metrekarelik normal sıcaklık depolama alanlarının ise 23 Şubat 2027'de faaliyete geçmesi planlanıyor. Eylül 2026 ortası itibarıyla merkez henüz açılmamış olup, ilk operasyonel aşamasının son evrelerinde bulunuyor.
Açıklama önemlidir çünkü halihazırda gerçekleşmiş etkiler, duyurulan projelerden genellikle erken bir şekilde çıkarımlar yapılarak değerlendirilir. Bununla birlikte, Aeon'un hedef rakamları dikkat çekicidir: Lojistik merkezlerinin yeniden düzenlenmesi, Iwate'deki merkezden mağazalara olan mesafeyi %58 oranında azaltmayı amaçlamaktadır. Dijitalleşme ve otomasyonun, depolanan malların teslimat verimliliğini %40 oranında artırması beklenmektedir. Bu rakamlar kurumsal hedefleri veya ölçütleri temsil eder ve gerçek operasyonel veriler kullanılarak devreye alındıktan sonra doğrulanmalıdır. Ancak, konum seçimi ve otomasyonun maliyetleri ve performansı topluca ne kadar önemli ölçüde etkileyebileceğini göstermektedirler.
Şimdiye kadar, Miyagi'deki Aeon Tohoku Bölgesel Dağıtım Merkezi tüm bölge için merkezi bir merkez görevi görüyordu. Envanter fonksiyonunun Miyagi ve Iwate arasında dağıtılması, afetler veya teknik arızalar durumunda mal tedarikini istikrara kavuşturmak için tasarlanmış bir yedek yapı oluşturuyor. Yeni merkez ayrıca, elektrik kesintileri sırasında lojistik operasyonlarının devamlılığını sağlamak için bir acil durum güç sistemine de sahip. Acil durum güç kaynağının varlığı doğrulanabilir olsa da, yayınlanan bilgiler çok günlük kendi kendine yeterliliğin belirli bir garantisi anlamına gelmez ve böyle bir iddia da öne sürülmemelidir.
Binanın kendisi de dayanıklılığa katkıda bulunuyor. 2025 yılında tamamlanan iki katlı Prologis Park, yaklaşık 78.500 metrekarelik bir arazi üzerinde yaklaşık 55.000 metrekarelik toplam alana sahip. Kapalı yollar ve yükleme rampaları ile kar temizleme hizmeti, olumsuz hava koşullarında bile operasyonların sürdürülmesini sağlıyor. Kitakami-Kanegasaki otoyol kavşağına yakınlığı ve çeşitli ana otoyollara bağlantıları, Kuzey Tohoku'ya tedariki kolaylaştırıyor. Otomatik depolama sistemleri, AGV'ler ve palet boşaltma robotları, standartlaştırılmış mal akışları için personel ve zaman gereksinimlerini aynı anda azaltıyor.
Bu örnek, dayanıklılığın verimlilikle çelişmek zorunda olmadığını göstermektedir. Stokların bir kısmının yer değiştirmesi koordinasyon ihtiyacını artırır ve ek sermayeyi bağlayabilirken, aynı zamanda nihai dağıtım rotasını kısaltır, bölgesel yanıt verme yeteneğini geliştirir ve ikinci bir operasyonel dayanak oluşturur. Ekonomik faydalar tam olarak bu kombinasyondan kaynaklanmaktadır: günlük taşımada daha düşük rutin maliyetler ve kriz durumunda azalan kayıplar.
Darboğazlar lojistik risklerini görünür hale getirir
Bölgesel depolama merkezlerine rağmen, küresel tedarik zincirleri birkaç deniz koridoruna bağımlı kalmaya devam ediyor. Panama Kanalı, iklimin, su kaynaklarının mevcudiyetinin ve küresel ticaretin nasıl birbirine bağlı olduğunu gösteriyor. Geçici bir iyileşmenin ardından, kanal yetkilileri Ağustos 2026'da beklenen güçlü El Niño olayı nedeniyle yeni kısıtlamalar açıkladı. 15 Eylül 2026'dan itibaren, günde en fazla 32 geminin geçişine izin verilecek; bunlardan dokuzu Neopanamax kilitlerinden, 23'ü ise Panamax kilitlerinden geçecek. 2026 mali yılının ilk dokuz ayında, kanalda ortalama günlük 35 geçiş rapor edilmişti.
Bu tür kısıtlamaların birden fazla etkisi vardır. Azalan transit süreleri bekleme sürelerini uzatır ve rezerve edilen slotların değerini artırır. Nakliye şirketleri ek ücretler uygulayabilir veya gemileri daha uzun rotalara yönlendirebilir. Nakliyeciler daha yüksek güvenlik stokları, daha erken siparişler veya alternatif ulaşım yöntemleriyle karşılık verir. Sonuç olarak, maliyetlerin bir kısmı üreticilere ve tüketicilere yansıtılır. Aynı zamanda, daha uzun bekleme süreleri gemileri meşgul ettiğinden ve yakıt, personel ve finansman maliyetlerini artırdığından, tüm nakliye şirketleri eşit şekilde fayda sağlamaz.
Buradan çıkarılacak ders, küresel ticarete olan tüm bağımlılıktan kaçınmak değildir. Tamamen bölgeselleşme, uzmanlaşmanın avantajlarını zayıflatır, fiyatları artırır ve birçok sektörde gerçekçi olmayan yüksek yatırımlar gerektirir. Daha mantıklı bir yaklaşım, sistemik merkezlerin bilinçli bir şekilde değerlendirilmesidir. Şirketler, değer yaratımlarının ne kadarının belirli bir kanal, liman, sınır geçişi, veri merkezi veya enerji bağlantısına bağlı olduğunu bilmelidir. Sadece bu şeffaflık, ekonomik olarak sağlam alternatif stratejiler geliştirmeyi mümkün kılar.
UNCTAD, denizcilik ekonomisini daha kırılgan büyüme, artan maliyetler, jeopolitik belirsizlik ve değişen nakliye rotalarıyla karakterize olarak tanımlıyor. Bu durum, dayanıklı limanlara, dijital şeffaflığa, siber güvenliğe ve düşük emisyonlu filolara yatırım yapılmasını gerektiriyor. İç kara lojistik merkezleri için bu, izole bir şekilde planlanamayacakları anlamına geliyor. Performansları, limanların, demiryolu terminallerinin, karayolu koridorlarının ve dijital arayüzlerin kapasitesine bağlıdır.
E-ticaret, depoların coğrafyasını değiştiriyor
E-ticaret yalnızca sevkiyat hacmini artırmakla kalmaz, aynı zamanda talep yapısını da değiştirir. Mağazalara yapılan daha az sayıda büyük teslimat yerine, hanelere veya toplama noktalarına yapılan çok sayıda küçük sipariş vardır. Müşteriler kısa teslimat süreleri, kesin zaman aralıkları ve sorunsuz iadeler bekler. Bu durum, sipariş toplama, paketleme, sıralama ve envanter doğruluğuna yönelik talepleri artırır. Şehrin dışındaki geleneksel büyük bir depo, son kilometre aşırı yüklendiğinde veya çok uzun sürdüğünde bu talepleri ancak kısmen karşılayabilir.
Sonuç olarak, çok katmanlı ağlar ortaya çıkıyor. Büyük ulusal merkezler geniş ürün yelpazesini koruyor ve bölgesel merkezlere tedarik sağlıyor. Bunlar da sırasıyla kentsel mikro merkezlere, kargo istasyonlarına, şubelere veya doğrudan son müşterilere tedarik sağlıyor. Bu, pazara yakınlığı artırıyor ancak envanteri parçalayabiliyor. Bu nedenle, en önemli yetenek, hangi ürünlerin hangi lokasyonda gerekli olacağını doğru bir şekilde tahmin etmektir. İşte burada yapay zeka somut lojistik değerini kazanıyor: sadece bir moda sözcüğü olarak değil, talep tahmini, envanter konumlandırma, rota planlama ve dinamik kapasite yönetimi için bir araç olarak.
İadeler, bu ekonominin genellikle hafife alınan bir parçasıdır. İadeler, geri taşıma, görsel inceleme, ayıklama, yenileme, yeniden satış veya imha süreçlerini doğurur. Özellikle yüksek iade oranlarına sahip ürün kategorilerinde, tersine lojistik, kar marjının önemli bir bölümünü tüketebilir. Bu nedenle, NTT Logisco'nun iade edilen iletişim cihazları için kullandığı gibi otomatik tanımlama ve ayıklama, sadece süreç optimizasyonuyla ilgili değildir. Onarım, yeniden kullanım ve döngüsel ekonomi modellerinin ekonomik olarak ölçeklenebilir bir şekilde uygulanması için bir ön koşuldur.
Müşterilere olan yakınlığın artması, mevcut alan üzerindeki çatışmaları da şiddetlendiriyor. Kentsel konumlar pahalıdır ve konut, ticari ve kamusal alanlarla rekabet halindedir. Bu nedenle mikro merkezler, ancak daha yüksek gayrimenkul maliyetleri daha kısa teslimat rotaları, daha iyi araç kullanımı ve daha yüksek hizmet kalitesiyle dengelendiğinde işlev görebilir. Belediyeler ayrıca trafik, gürültü ve emisyonları da dikkate almalıdır. İyi bir kentsel lojistik, mümkün olduğunca çok küçük depodan değil, konumların, düşük emisyonlu araçların, toplama sistemlerinin ve konsolide teslimatların koordineli bir kombinasyonundan oluşur.
Jeopolitik, tedarik zincirlerini yeniden düzenliyor
Üretimin bir kısmını satış pazarlarına veya daha yakın siyasi bağlara sahip ülkelere taşıyan "yakın kıyıya taşıma" ve "arka kıyıya taşıma" (friendshoring) stratejileri, genellikle küreselleşmeden bir sapma olarak tanımlansa da aslında bir yeniden yapılanmadır. Şirketler, uluslararası uzmanlaşmayı tamamen terk etmeden teslimat sürelerini ve siyasi riskleri azaltmaya çalışıyor. Bu durum, Orta ve Doğu Avrupa, Meksika, Güneydoğu Asya ve Kuzey Amerika'nın bazı bölgelerinde yeni endüstriyel ve lojistik koridorlar oluşturuyor.
Bir bölgenin başarılı olması için sadece uygun fiyatlı arazi ve ücretler sunmak yeterli değildir. Üretimin yerini değiştirmek tedarikçiler, enerji, kalifiye işçiler, dijital ağlar, gümrük uzmanlığı ve güvenilir ulaşım yolları gerektirir. Bu nedenle lojistik, bir bölgenin gerçek kalitesinin bir göstergesi haline gelir. Bir bölge, hedef pazara coğrafi olarak yakın olsa da, sınır geçişleri, demiryolu kapasitesi veya izinler yavaşsa ekonomik olarak uzak olabilir. Tersine, biraz daha uzak bir konum, güvenilir koridorlar ve iyi hizmet sağlayıcılar sayesinde daha rekabetçi hale gelebilir.
Bulgaristan, AB üyesi olması, üretim merkezi olması ve Güneydoğu Avrupa, Türkiye ve tek pazarın geri kalanı arasında bir bağlantı noktası olması nedeniyle bu ortamda fırsatlara sahip. Ancak lojistik sektörünün genişlemesi sadece Sofya ile sınırlı kalmamalıdır. Plovdiv, Ruse, Burgas, Varna ve kuzey-güney ile doğu-batı yönündeki önemli güzergahlardaki merkezler, özel işlevler üstlenebilir. Transpress'in 2022 yılında Sofya-Boşurişte Sanayi Parkı'nda kurduğu lojistik merkezine yaptığı yatırım, 16 milyon leva tutarında ve yaklaşık 40 dekagramlık bir alanı kapsayan, modernleşmenin görünür bir örneğidir. Bu nedenle, 2026'dan kalma yeni bir proje değil, doğru tarihsel bağlamına yerleştirilmelidir.
Stratejik olarak, bireysel amiral gemisi projelerinden daha önemli olan, sağlam bir ağın geliştirilmesidir. Bu, modern sınır geçişlerini, verimli demiryolu bağlantılarını, intermodal terminalleri, güvenli park tesislerini, şarj altyapısını ve dijital yük bilgilerini içerir. Bulgaristan, yalnızca düşük maliyetlerle sürdürülebilir bir şekilde farklılaşamaz. Lojistik, montaj, kalite kontrol, onarım, paketleme, yedek parça yönetimi ve bölgesel sevkiyat ile birleştirildiğinde daha yüksek katma değer elde edilir.
Sürdürülebilirlik, maliyet ve konum meselesi haline geliyor
Otomasyon, ekolojik ayak izini otomatik olarak azaltmaz. Robotlar, konveyör sistemleri, soğutma, sunucular ve şarj altyapısı, bir lojistik merkezinin elektrik talebini artırır. Bu nedenle emisyonların azalması, enerji verimliliğine, enerji karışımına, bina tasarımına ve ulaşımın etkisine bağlıdır. Otomatik bir depo, basit bir salondan daha fazla enerji tüketebilir, ancak aynı zamanda sevkiyatları birleştirebilir, gereksiz seferleri azaltabilir, alanı daha verimli kullanabilir ve gıda israfını en aza indirebilir. Genel değerlendirme, malların tüm akışını dikkate almalıdır.
Geniş çatı alanları, fotovoltaik sistemler için önemli bir potansiyel sunmaktadır. Depolama, akıllı yük yönetimi ve şarj noktalarıyla birleştirildiğinde, lojistik tesisleri kendi enerji ihtiyaçlarının bir kısmını karşılayabilir ve tepe yüklerini azaltabilir. Kendi kendine üretilen güneş enerjisi sadece aydınlatma ve taşıma teknolojisini değil, aynı zamanda soğutma sistemlerini veya elektrik dağıtım filolarını da beslediğinde ekonomik verimlilik artar. Sınırlamalar arasında yapısal hususlar, şebeke bağlantısı, günlük enerji profilleri ve mevsimsel dalgalanmalar yer almaktadır. Acil durum güç kapasitesi de ayrı bir değerlendirme gerektirir: fotovoltaik sistemler tek başına elektrik kesintisi sırasında istikrarlı şebeke dışı çalışmayı garanti etmez.
Avrupa yapı politikası, harekete geçme baskısını artırıyor. Binaların genel enerji performansına ilişkin revize edilmiş direktif, konut dışı mülkleri de kapsıyor ve bu tür yeni binaların 2030 yılına kadar emisyonsuz olmasını hedefliyor. Bu nedenle, lojistik tesisleri için enerji performans sertifikaları, minimum standartlar, güneş enerjisi uygunluğu ve şarj noktaları giderek daha önemli hale geliyor. Yatırımcılar, potansiyel tadilat maliyetlerini satın alma, finansman ve kiralama sözleşmelerine şimdiden dahil etmelidir.
Ulaşımın karbondan arındırılması, konum tercihlerini de değiştiriyor. Elektrikli dağıtım araçları yeterli şebeke kapasitesine ve öngörülebilir şarj aralıklarına ihtiyaç duyuyor. Hidrojen, bazı ağır hizmet uygulamalarında rol oynayabilir, ancak bulunabilirliğine, verimliliğine ve maliyetine bağlıdır. Birçok şirket için en büyük kısa vadeli tasarruflar, daha iyi kapasite kullanımı, daha az boş sefer, ayarlanmış hızlar ve akıllı rota planlamasında yatmaktadır. Teknolojik açıklık mantıklıdır, ancak ekonomik olarak mevcut verimlilik önlemlerini ertelemek için bir bahane olarak kullanılmamalıdır.
Emisyon verileri de ticari bir faktör haline geliyor. Büyük müşteriler, taşıma ile ilgili emisyonlar, enerji tüketimi ve tedarik zinciri riskleri hakkında doğrulanabilir bilgilere giderek daha fazla ihtiyaç duyuyor. Sonuç olarak, veri kalitesi lojistik sağlayıcısının sunduğu hizmetin ayrılmaz bir parçası haline geliyor. Sevkiyatları, mesafeleri, araç tiplerini, kapasite kullanımını ve enerji kaynaklarını doğru bir şekilde belgeleyenler, düzenleyici gereklilikleri daha kolay karşılayabilir ve müşterilerinin raporlamalarına destek olabilirler. Bu nedenle sürdürülebilirlik, bir iletişim zorluğundan operasyonel bir veri ve maliyet sorununa dönüşüyor.
Yoğunlaşma yeni zaaflar yaratır
Bir merkez ne kadar büyük ve otomasyon seviyesi ne kadar yüksekse, potansiyel verimliliği de o kadar artar. Aynı zamanda, bir arızadan kaynaklanabilecek potansiyel hasar da artar. Yangın, siber saldırı, yazılım hatası veya elektrik kesintisi sadece tek bir binayı değil, tüm bölgesel tedarik ağını etkileyebilir. Yüksek yoğunluklu depolar ayrıca erken yangın tespiti, söndürme teknolojisi ve mekansal ayrım konusunda da talepleri artırır. Robotlardaki bataryalar, şarj altyapısı ve yeni ambalaj malzemeleri risk profilini değiştiriyor.
Siber güvenlik, operasyonel güvenliğin ayrılmaz bir parçası haline geliyor. Depo yönetimi, robot kontrolü, erişim kontrol sistemleri, sensörler ve taşıma platformları birbirine bağlıdır. Bir saldırganın her makineyi kontrol etmesine gerek yoktur; manipüle edilmiş sipariş verileri veya engellenmiş arayüzler bile operasyonları durdurabilir. Bu nedenle, şirketler bölümlere ayrılmış ağlara, güvenli uzaktan bakıma, güncel yazılımlara, test edilmiş kurtarma planlarına ve manuel acil durum prosedürlerine ihtiyaç duyar. Analog yedekleme seçeneği olmadan tam dijitalleşme verimliliği artırabilir, ancak aynı zamanda kurtarma yeteneklerini de zayıflatabilir.
Tedarikçi bağımlılığı da daha fazla dikkat çekmeyi hak ediyor. Tescilli sistemler güçlü olabilir, ancak kullanıcıları uzun vadede yedek parçalara, lisanslara ve özel bilgiye bağlarlar. Bir tedarikçi başarısız olursa veya bir ürün hattını durdurursa, önemli geçiş maliyetleri ortaya çıkar. Bu nedenle açık arayüzler, belgelenmiş veri modelleri ve kritik yazılımlara sözleşmeyle güvence altına alınmış erişim ekonomik açıdan önemlidir. En düşük satın alma fiyatı, sistemin ömrü boyunca en düşük toplam maliyet anlamına gelmeyebilir.
Aşırı kapasite hâlâ bir risk teşkil ediyor. Şirketler aynı anda yüksek e-ticaret tahminlerine tepki verirse, çok fazla benzer alan yaratılabilir. Yükselen faiz oranları, finansman maliyetleri ve gerekli getiriler arttığı için durumu daha da kötüleştiriyor. Garantili kiracısı veya yeterli enerji kaynağı olmayan ikincil lokasyonlardaki spekülatif projeler özellikle savunmasızdır. Modüler inşaat, alternatif kullanımlar ve bölgesel talebin gerçekçi bir analizi, genel iyimserlikten daha iyi bir koruma sağlar.
Sermaye disiplini başarıyı belirler
Otomatik bir lojistik merkezi, hacim, ürün yelpazesi, teknoloji ve konum açısından uzun vadeli bir yatırımdır. Bu nedenle, karlılık analizi çeşitli senaryoları dikkate almalıdır. Şirketler, temel senaryoya ek olarak, daha düşük büyüme, daha yüksek enerji fiyatları, artan ücretler, daha pahalı finansman, sistem arızaları ve değişen müşteri gereksinimlerini de modellemelidir. Bir proje, yalnızca ideal kapasite kullanımı ve kesintisiz çalışma ile kâr sağlıyorsa, sağlam değildir.
Kısa bir geri ödeme süresinden daha önemli olan, tüm hizmet ömrü boyunca elde edilen toplam net bugünkü değerdir. Faydaları arasında tasarruf edilen iş gücü saatleri, daha az hata, artan kapasite, azalan alan gereksinimleri, iyileştirilmiş teslimat kalitesi ve önlenen arıza süreleri yer almaktadır. Maliyet tarafında ise sadece satın alma ve inşaat değil, entegrasyon, eğitim, bakım, yedek parça yatırımları, yazılım, enerji ve finansman da önemlidir. Artık değer de çok önemli bir faktördür: Esnek bir şekilde uyarlanabilen bir bina, tek bir sürece göre uyarlanmış bir sisteme kıyasla değerini koruma olasılığı daha yüksektir.
Aşamalı yatırımlar belirsizliği azaltabilir. Mobil robotlar ve modüler konveyör teknolojisi genellikle kademeli olarak genişletilebilirken, tam otomatik yüksek raflı bir depo başlangıçta büyük miktarda sermayeyi bağlar. Pilot projeler, gerçek tepe yüklerini, farklı ürünleri ve aksama senaryolarını test ediyorsa faydalıdır. Ancak, bir pilot proje daha sonraki karmaşıklığı gizleyecek kadar küçük olmamalıdır. Tüm ağa aktarılabilirlik en başından itibaren dikkate alınmalıdır.
Orta ölçekli işletmeler için kiralama, leasing ve robotik hizmet modelleri önem kazanmaktadır. Bu modeller başlangıç sermayesi gereksinimlerini azaltır ve teknik destek içerebilir. Ancak bu durum, devam eden yükümlülükler ve sağlayıcıya daha fazla bağımlılık da yaratır. Doğru finansman seçeneği, kullanım oranına, bilanço yapısına, teknolojik olgunluğa ve sürecin stratejik önemine bağlıdır. Kritik temel işlevler, sadece kısa vadede abonelik daha ucuz göründüğü için dış kaynaklı olarak yaptırılmamalıdır.
Altyapı politikası sistem yaklaşımına ihtiyaç duyar
Hükümetin ekonomi politikası genellikle ulaşım, enerji, dijitalleşme, mekânsal planlama ve eğitimi ayrı departmanlar olarak ele alır. Ancak modern lojistik için bu alanlar doğrudan iç içe geçmiş durumdadır. Şebeke bağlantısının yıllar sürmesi, erişim yolunun tıkanması veya nitelikli bakım personelinin eksikliği durumunda yeni bir dağıtım merkezi verimli bir şekilde çalışamaz. Benzer şekilde, yetkililer ve şirketler uyumsuz sistemler kullanıyorsa dijital sevk irsaliyesi işe yaramaz.
Bu nedenle, belirli darboğazların ortadan kaldırılmasına öncelik verilmelidir. Buna daha hızlı izin süreçleri, verimli elektrik şebekeleri, birlikte çalışabilir veri standartları, modern sınır kontrolü ve güvenilir demiryolu ve karayolu koridorları dahildir. Dünya Bankası, lojistik performansı söz konusu olduğunda altyapı, gümrük, hizmet kalitesi, sevkiyat takibi ve zamanında teslimat arasındaki etkileşimi vurgulamaktadır. Bu nedenle, yalnızca yatırım miktarları başarının yeterli bir ölçütü değildir; daha kısa transit süreleri ve daha yüksek güvenilirlik çok önemlidir.
Finansman politikaları teknoloji açısından tarafsız olmalı ancak sonuç odaklı olmalıdır. Ağlar, süreçler ve beceriler yetersizse, bireysel araçlara veya robotik sistemlere verilen sübvansiyonlar ters etki yaratabilir. Enerji tüketimi, verimlilik, güvenlik veya dayanıklılıkta ölçülebilir iyileştirmeleri destekleyen programlar daha etkilidir. Aynı zamanda rekabet de korunmalıdır. Birkaç platform veya gayrimenkul sağlayıcısı kritik düğümleri kontrol ederse, genel sistemin bağımlılığı artabilir.
Eğitim politikası sadece tamamlayıcı bir önlem değil, altyapının ayrılmaz bir parçasıdır. İhtiyaç duyulanlar, hem fiziksel süreçleri hem de yazılımları anlayan mekatronik mühendisleri, elektrikçiler, veri uzmanları, sevkiyat görevlileri ve yöneticilerdir. Meslek okulları, üniversiteler ve şirketler, robot bakımı, depo bilişimi, siber güvenlik ve sürdürülebilir ulaşım planlaması konularında pratik programlar geliştirmelidir. Bu beceriler olmadan, bir ekonomi teknoloji ithal edebilir, ancak kendi değer yaratma yeteneklerini geliştirmekte başarısız olur.
2030 yılına gelindiğinde, verimlilik salt teknolojik ilerlemeden ayrı bir kavram haline gelecek
2030 yılına kadar, otonom sistemler, görüntü tanıma, tahmine dayalı analizler ve ağa bağlı taşıma platformları birçok lojistik ağında yaygın hale gelecek. Ancak asıl önemli değişiklik, her depoyu mümkün olduğunca çok robotla donatmakla ilgili değil. Şirketlerin verileri, binaları, enerjiyi, personeli ve ulaşımı tek bir sistem olarak yönettiği yerlerde rekabet avantajı ortaya çıkar. Otomasyon, kötü organize edilmiş bir sürecin bozulmasını yalnızca hızlandıracaktır; öte yandan, iyi anlaşılmış bir süreç, hedefli teknoloji sayesinde önemli ölçüde ölçeklenebilir.
En başarılı ağlar hem verimli hem de hataya dayanıklı olacaktır. Tedarik zincirinin en üst noktalarına kadar şeffaflık, tanımlanmış alternatif rotalar, bölümlere ayrılmış güvenlik stokları ve sağlam yeniden başlatma planları içereceklerdir. Tahmin ve karar hazırlığı için yapay zekayı kullanacaklar, ancak modellere körü körüne güvenmeyeceklerdir. Fiziksel rezervler, deneyimli personel ve net sorumluluk hatları temel unsurlar olmaya devam edecektir.
Ulusal ekonomiler için bu, endüstriyel rekabet gücünün tanımını değiştiriyor. Düşük ücretler ve ucuz arazi artık yeterli değil. Cazip lokasyonlar artık hızlı izin süreçleri, istikrarlı enerji, verimli ağlar, nitelikli iş gücü ve çoklu ulaşım modlarına erişim gibi unsurları bir arada sunuyor. Lojistik, gerçek ekonomi için bir tür işletim sistemi haline geliyor: çalıştığı sürece çoğunlukla görünmez, ancak başarısız olduğunda hemen fark edilir.
Mantıklı bakış açısı bu nedenle ne teknolojiye aşırı hevesli ne de şüpheci yaklaşıyor. Modern lojistik merkezlerinin genişlemesi ekonomik olarak gerekli çünkü işgücü kıtlığı, e-ticaret, jeopolitik riskler ve karbonsuzlaştırma yeni talepler yaratıyor. Otomasyon, verimliliği, güvenliği ve teslimat kapasitesini önemli ölçüde artırabilir. Ancak, tam potansiyeline ancak disiplinli yer seçimi, modüler teknoloji, nitelikli çalışanlar ve gerçek bağımlılıkları dikkate alan bir dayanıklılık stratejisi ile ulaşabilir.
Tedarik zincirlerindeki görünmez devrim, yapay zekâ çağının bir yan etkisi değil, temel ön koşuludur. Hesaplama gücü planlama, optimizasyon ve tahmin yapabilir; refah ancak bu zekânın güvenilir mal akışlarına, düşük maliyetlere ve istikrarlı tedarike dönüştürülmesiyle ortaya çıkar. Bu nedenle, önümüzdeki yıllarda yapay zekâ hakkında en çok konuşan şirketler ve ülkeler mutlaka kazananlar olmayacaktır. Başarı, dijital zekâyı dayanıklı fiziksel altyapıyla birleştiren ve stres altında bile hareket edebilme yeteneğini koruyanlara gelecektir.
Küresel pazarlama ve iş geliştirme ortağınız
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir wolfenstein@xpert.digital:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.