Kanada, LNG devi olmayı hedefliyor: 888 milyar dolara kadar – Kanada'nın doğalgaz atağı gerçekte neler getirebilir?
Xpert Ön Sürümü

Available in 27 languages 📢
Google'da Xpert.Digital'i tercih edinⓘYayınlanma tarihi: 17 Kasım 2026 / Güncelleme tarihi: 17 Kasım 2026 – Yazar: Konrad Wolfenstein
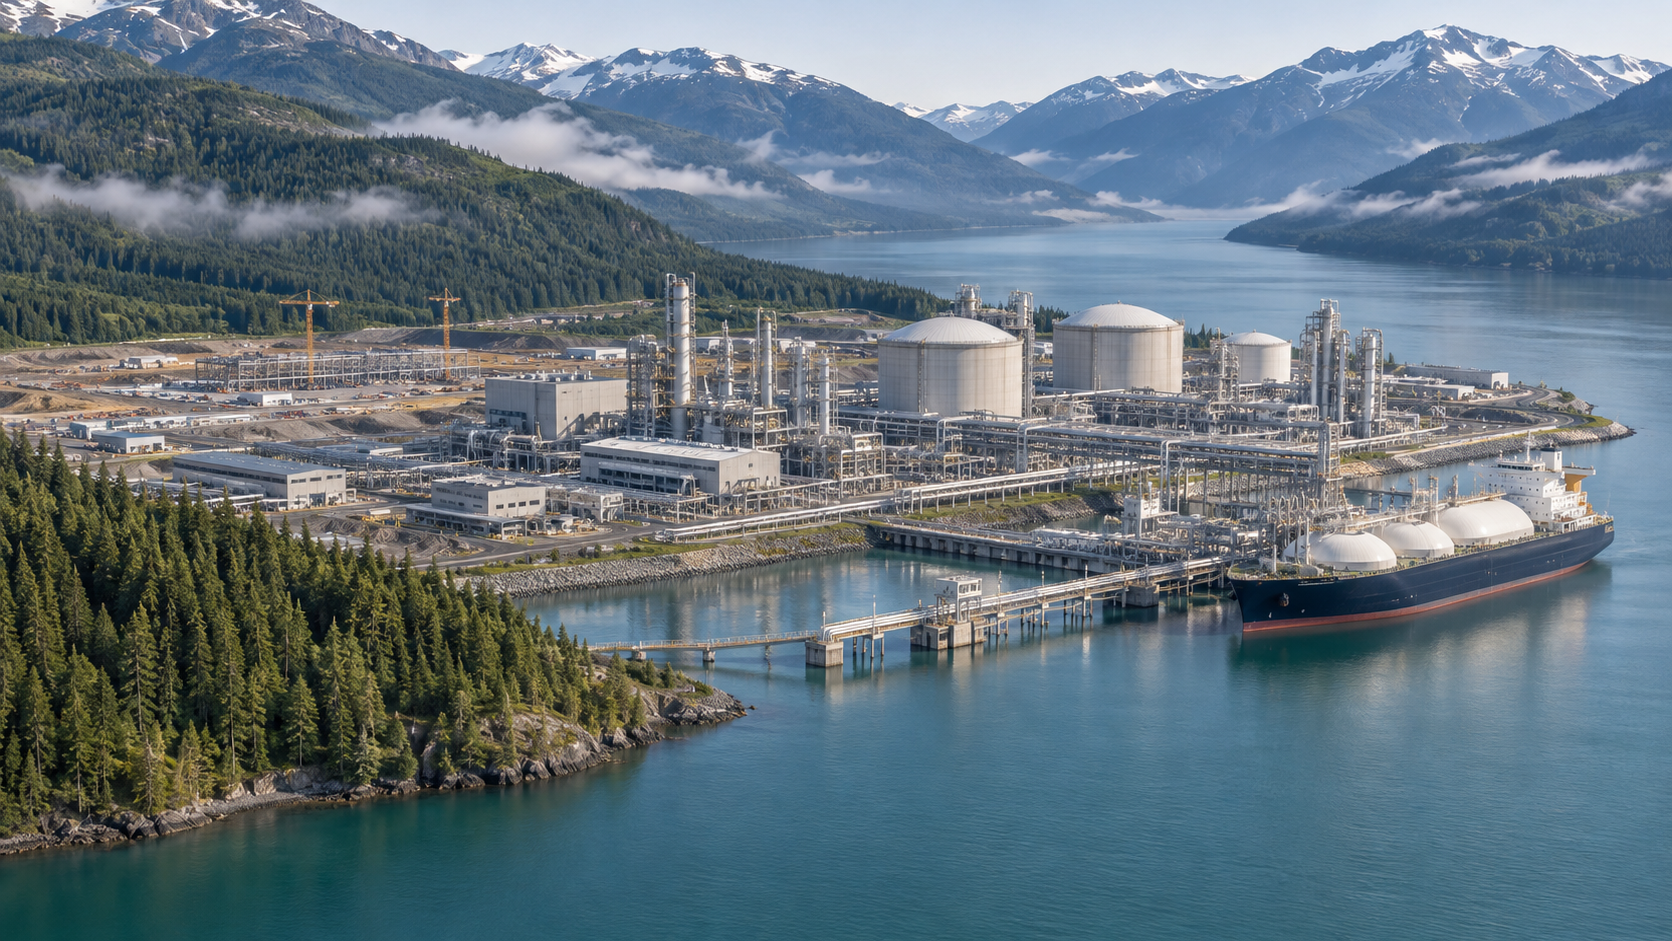
Kanada, LNG devi olmayı hedefliyor: 888 milyar dolara kadar – Kanada'nın doğalgaz atağı gerçekte neler başarabilir – Konuyla ilgili yaratıcı görsel, yapay zeka ile oluşturuldu: Xpert.Digital
Güvenli doğalgaza olan küresel talep artıyor – Kanada bu fırsatı değerlendirebilir mi?
Kanada'dan Almanya'ya LNG mi? Milyarlarca avroluk bu ihracat atağının ardında ne var?
Kanada'nın LNG patlaması: Enerji krizi nasıl milyar dolarlık bir pazara dönüşebilir, ancak en büyük engeller ülkenin kendi içinde yatıyor
Kanada, dünyanın önde gelen sıvılaştırılmış doğal gaz (LNG) tedarikçilerinden biri olabilir. Büyük doğal gaz rezervleri, siyasi istikrar ve Pasifik Okyanusu'na erişim, bunun için elverişli koşullar sağlıyor. İran-Irak Savaşı'nın enerji piyasalarında yarattığı aksaklıklar, Hürmüz Boğazı'ndan taşınması gerekmeyen arzın değerini daha da artırıyor. İddialı bir genişleme senaryosunda, 2050 yılına kadar gaz ve LNG değer zinciri boyunca yaklaşık bir trilyon Kanada doları tutarında yatırım harekete geçirilebilir.
Ancak bol doğal kaynaklar tek başına ekonomik başarıyı garanti etmez. Kanada, üretim tesislerini, boru hatlarını, ihracat terminallerini ve güvenilir elektrik tedarikini zamanında koordine etmelidir. Aynı zamanda, nitelikli işçilere, uzun vadeli müşterilere ve etkilenen bölgeler ve yerli topluluklarla uygulanabilir anlaşmalara ihtiyacı vardır. Plan, mevcut yüksek enerji fiyatları düştüğünde ve diğer ülkeler LNG kapasitelerini genişlettiğinde bile işe yaramalıdır.
Dolayısıyla asıl soru, Kanada'nın ne kadar doğalgaz ihraç edebileceği değil, aynı zamanda bunun toplam maliyeti ve uzun vadeli sonuçlarının neler olacağıdır. Tahminler, sınırlı genişlemeden Kanada'nın bir LNG süper gücü olarak yükselişine kadar uzanmaktadır. Kanada'nın planlarına daha yakından bakıldığında, bu büyük miktardaki paranın gerçekte ne anlama geldiği, hangi şirketlerin ve bölgelerin fayda sağlayabileceği ve altyapının neden kritik bir darboğaz haline gelebileceği ortaya çıkmaktadır.
Dünya güvenli doğalgaz arayışında; ancak Kanada'nın en büyük düşmanı Basra Körfezi'nde değil, kendi ülkesinde
Kanada, dünyanın önde gelen sıvılaştırılmış doğal gaz (LNG) tedarikçilerinden biri olma potansiyeline sahip. Geniş doğal gaz rezervleri, siyasi istikrar, yüksek performanslı şirketler ve iki okyanusa erişim, son derece güçlü bir temel oluşturuyor. İran-Irak Savaşı'nın uluslararası enerji piyasalarında yarattığı aksaklıklar, ulaşımı Hürmüz Boğazı'na bağlı olmayan bir arzın değerini daha da artırıyor. Uzun süredir hafife alınan bu kaynak potansiyeli, endüstriyel büyümede önemli bir ivme yaratabilir. İddialı bir genişleme senaryosunda, bu durum 2050 yılına kadar gaz ve LNG değer zinciri boyunca yaklaşık bir trilyon Kanada doları tutarında yatırıma ulaşabilir.
Büyük bir doğal kaynak yatağı ile ekonomik olarak başarılı bir ihracat modeli arasında zorlu bir endüstriyel meydan okuma yatmaktadır. Doğal gazın çıkarılması, işlenmesi, boru hatlarıyla taşınması, sıvılaştırılması ve sevk edilmesi gerekmektedir. Aynı zamanda, bu tesisler elektrik, kalifiye işçiler, sermaye, uzun vadeli müşteri ilişkileri ve kamuoyunun kabulünü gerektirmektedir. Bu nedenle Kanada, sadece daha fazla gaz ihraç etmekle kalmamalı, aynı zamanda birbirine bağlı çeşitli altyapı sistemlerini de eş zamanlı olarak genişletmelidir.
Dolayısıyla, temel ekonomik soru, ülkenin yeterli doğal gaza sahip olup olmadığı değil. Asıl önemli soru, kaynaklarını uluslararası pazarlara zamanında ve rekabetçi genel maliyetlerle sunup sunamayacağıdır. Kanada'nın LNG atağı etrafındaki gerilim de tam olarak burada yatıyor: jeopolitik fırsat önemli, ancak karlı yatırım için fırsat penceresi, mevcut kriz fiyatlarının gösterdiğinden daha küçük olabilir.
Tedarik güvenliği, ekonomik bir konum avantajı haline gelir
İran-Irak Savaşı, enerji piyasalarının yalnızca üretim maliyetleri ve tüketim hacimleriyle belirlenmediğini bir kez daha ortaya koymuştur. İhracat tesislerinin coğrafi yoğunlaşması, deniz yollarının güvenliği ve tedarikçiler ile tüketiciler arasındaki siyasi ilişkiler de bir enerji kaynağının ekonomik değerini etkiler. Hürmüz Boğazı üzerinden ulaşım kısıtlandığında, bu durum yalnızca teslimatlarda anlık aksamalara yol açmakla kalmaz. Sigorta primleri, navlun oranları ve piyasa katılımcılarının beklentileri de değişir.
Bu durum, ithalatçı ülkeler için iki yönlü bir sorun yaratıyor. Hem yeterli enerjiyi temin etmeleri hem de kriz anında görünüşte birbirinden ayrı birçok tedarik sözleşmesinin aynı darboğaza bağımlı hale gelmesini önlemeleri gerekiyor. Eğer tankerlerinin hepsi aynı hassas boğazdan geçmek zorunda kalırsa, farklı üreticilerin sunduğu çeşitlilik sınırlı kalır.
Kanada burada yapısal bir avantaja sahip. Pasifik kıyısından elde edilen LNG'nin Kuzeydoğu Asya'ya giderken Hürmüz Boğazı'ndan geçirilmesine gerek yok. Bu nedenle, Kanada'dan yapılan bir sevkiyat sadece ek bir gaz miktarı değil, aynı zamanda potansiyel olarak farklı bir jeopolitik risk dağılımı anlamına da geliyor. Büyük kaynaklar, nispeten istikrarlı kurumlar ve alternatif ulaşım yollarının birleşimi, ülkeyi uzun vadeli planlama yapan enerji tüketicileri için cazip kılıyor.
Ancak bu, otomatik olarak kalıcı ve uygulanabilir bir fiyat artışına yol açmaz. Müşteriler güvenlik için daha fazla ödeme yapmaya istekli olabilirler. Ancak ne kadar ödeyecekleri, mali kaynaklarına ve mevcut alternatiflere bağlıdır. Arz güvenliği ekonomik bir avantajdır, ancak keyfi olarak yüksek üretim ve inşaat maliyetleri için bir izin değildir.
İki kıyı şeridi fırsatlar sunuyor, ancak altyapının yerini tutmuyor
Kanada'nın hem Atlantik hem de Pasifik Okyanuslarına erişimi, ülkenin Avrupa ve Asya'ya doğrudan tedarik sağlayabileceği izlenimini verebilir. Ancak bu görüş ekonomik olarak aşırı basitleştirilmiştir. Mevcut en önemli LNG gelişmeleri Britanya Kolombiyası'nın Pasifik kıyısı boyunca yoğunlaşmıştır. Özellikle önemli olan Montney Havzası da ülkenin batısında, Britanya Kolombiyası ve Alberta arasındaki sınır bölgesinde yer almaktadır.
Asya pazarı için bu, mantıklı bir endüstriyel süreçle sonuçlanır: Batı Kanada'dan gelen gaz Pasifik kıyısına taşınır, orada sıvılaştırılır ve daha sonra okyanus üzerinden Asya'daki müşterilere sevk edilir. Batı Kanada'daki mevcut ve planlanan projeler bu modeli takip etmektedir. Bununla birlikte, Atlantik kıyısından Avrupa'ya doğrudan teslimatlar, buna uygun olarak verimli ulaşım bağlantıları, sıvılaştırma tesisleri ve ekonomik olarak uygulanabilir projeler gerektirecektir. Haritada bir kıyı erişim noktası, otomatik olarak tam olarak işleyen bir ihracat zinciri anlamına gelmez.
Kanada LNG'si Almanya için önemini koruyor. Birincisi, Avrupalı şirketler Kanada projelerinden sözleşme yoluyla gaz satın alabiliyor. İkincisi, ek üretim dolaylı bir etkiye de sahip: Kanada teslimatları Asya talebinin bir kısmını karşılıyorsa, Avrupa için de ek LNG miktarları kullanılabilir hale geliyor.
Bu ayrım önemlidir. Kanada'nın LNG girişiminin Avrupa'ya sağlayacağı fayda, yalnızca Kanada'dan Almanya'ya doğrudan sefer yapan tanker sayısıyla ölçülmez. Daha da önemlisi, mevcut arz için küresel rekabetin ne kadar azalacağına da bağlıdır. Birden fazla bağımsız tedarik merkezine sahip daha büyük bir küresel pazar, her ithalatçının her üreticiyle doğrudan bir taşıma ilişkisi sürdürmesini gerektirmeden arz güvenliğini artırabilir.
Ülke ham maddeler açısından zengin, ancak ekonomik değeri sınırlı kalıyor
Montney Havzası, Kanada'nın doğalgaz stratejisinin önemli bir bileşenidir. Bölge, geniş kaynakları mevcut bir üretim endüstrisiyle birleştiriyor. İddialı genişleme senaryosunda, yıllık 100 milyon tonluk ulusal LNG ihracat seviyesine ulaşmak için gereken ek doğalgaz hacminin büyük bir kısmını sağlayabilir. Sıvılaştırma tesislerinde ek doğalgaz kullanımının günde yaklaşık dokuz milyar metreküp olduğu tahmin ediliyor.
Kanada'nın ekonomik olarak sürdürülebilir kaynak tabanı, milyon İngiliz ısı birimi başına üç ABD dolarından daha düşük bir fiyat seviyesi varsayılarak yaklaşık 375 trilyon kübik feet olarak tahmin edilmektedir. İlgili model varsayımları altında, bu taban, yarım yüzyıldan fazla bir süre boyunca iç talebi ve önemli miktarda LNG ihracatını karşılamak için yeterlidir. Bu durum, Kanada'nın yetersiz kaynaklar nedeniyle kısa bir süre sonra ihracat stratejisine devam edemeyeceği düşüncesiyle çelişmektedir.
Ancak, bu tür bir aralık tahmini, doğalgazın kalıcı olarak ucuz olacağının garantisi değildir. Ekonomik olarak uygulanabilir kaynaklar, teknolojiye, maliyetlere, fiyatlara ve düzenleyici koşullara bağlıdır. Örneğin, sondaj, su arıtma, emisyon azaltma veya yeni üretim alanlarının bağlanması maliyetleri artarsa, çıkarımın ekonomik sınırları da değişecektir.
Ayrıca, mevcut bir doğalgaz rezervi ile güvenilir bir şekilde sağlanabilen yıllık üretim arasında temel bir fark vardır. Yeni kuyular, boru hatları ve işleme tesisleri zamanında hazır olmalıdır. Mevcut üretim sahaları aynı miktarı süresiz olarak sağlamaz. Bu nedenle, büyüyen bir LNG sektörü yalnızca tek seferlik yatırımlar değil, aynı zamanda sürekli endüstriyel modernizasyon da gerektirir.
Kanada'nın zengin kaynakları bu nedenle sağlam bir temel oluşturmaktadır. Ancak bu durum, şirketleri ve politika yapıcıları yeraltı potansiyelini güvenilir ve uygun maliyetli uzun vadeli bir tedarik kapasitesine dönüştürme görevinden kurtarmaz.
Siyasi hırslar ile gerçekçi ihracat gelişimi arasında
Kamuoyu tartışmalarında eş zamanlı olarak çeşitli genişleme hedefleri dile getiriliyor: orta vadeli hedef olarak yıllık yaklaşık 50 milyon ton LNG, uzun vadeli hedef olarak 100 milyon ton ve potansiyel olarak dünyanın üçüncü büyük LNG ihracatçısı olma. Ancak bu rakamlar farklı gelişim aşamalarını tanımlıyor ve garantili bir gelecek olarak değerlendirilmemelidir.
Hızlandırılmış genişleme senaryosu, 2050 yılına kadar yıllık 100 milyon ton ihracat kapasitesi öngörüyor. Siyasi olarak bu rakam daha erken bir zaman dilimine de bağlanmıştır. Bu durum, önemli ölçüde daha muhafazakar bir gelişim yoluyla tezat oluşturmaktadır: Önemli bir hızlanma olmaksızın, 2050 yılına kadar yıllık yaklaşık 36 milyon tonluk bir kapasite beklenmektedir. Dolayısıyla iki senaryo arasındaki fark yıllık 64 milyon tondur.
Bu fark, etkileyici hedef rakamından çok daha ekonomik öneme sahip. Bu durum, büyük bir LNG üreticisi olmanın sadece onaylanmış projelerin devamı anlamına gelmeyeceğini gösteriyor. Yeni üretim kapasiteleri, boru hatları, enerji tedariki ve ihracat tesislerini eş zamanlı olarak kapsayan ek bir yatırım artışı gerektirecektir.
Dolayısıyla, 2030'ların başlarında yaklaşık 50 milyon tonluk potansiyel bir ihracat seviyesi bile iddialı bir genişleme yolu olarak anlaşılmalıdır. Önemli olan tüm proje duyurularının toplamı değil, fiilen finanse edilen, onaylanan ve daha sonra faaliyete geçen tesislerdir. Bir proje fikri ile güvenilir bir şekilde çalışan bir ihracat tesisi arasında ekonomik olarak farklı birçok risk seviyesi bulunmaktadır.
Dolayısıyla objektif bir değerlendirme, siyasi hedefleri, planlanan kapasiteyi, nihai yatırım kararlarını ve fiili ihracat hacmini birbirinden ayırır. Bu kategorileri birbirine karıştıran herkes, Kanada'nın yükseliş hızını hızla olduğundan fazla abartmış olur.
Kitimat, ihracat vizyonunu endüstriyel bir işletmeye dönüştürüyor
Kanada, Kitimat'taki LNG Canada tesisiyle 2025 yılından bu yana uluslararası LNG pazarına büyük ölçekli erişim sağlamıştır. İlk genişleme aşaması, yıllık 14 milyon ton kapasite için tasarlanmıştır. Eylül 2026 sonunda, katılımcı şirketler, kapasiteyi yıllık 28 milyon tona çıkarması beklenen ikinci genişleme aşaması için nihai yatırım kararını almıştır. Konsorsiyumda Shell, Petronas, PetroChina, Mitsubishi ve Korea Gas şirketleri yer almaktadır.
Bu kararın ekonomik önemi, ek ihracat hacminin ötesine uzanmaktadır. Mevcut bir lokasyon, altyapı, operasyonel deneyim ve müşteriler, hizmet sağlayıcılar ve yetkililerle kurulmuş ilişkiler sunmaktadır. Bir genişleme bu temellerden yararlanabilirken, tamamen yeni bir lokasyonun sıfırdan çok sayıda ön koşul oluşturması gerekmektedir.
Ancak, mevcut büyük bir projeyi ikiye katlamak sadece teknik bir iyileştirme anlamına gelmiyor. Planlar arasında iki ek sıvılaştırma ünitesi, ek depolama kapasitesi, başka bir yanaşma yeri ve genişletilmiş tedarik tesisleri yer alıyor. Bağlantılı Coastal GasLink boru hattının da modernize edilmesi gerekecek. Projenin tamamı yaklaşık 33 milyar Kanada doları tutarında özel yatırım gerektiriyor.
Katılım modeli pazarlamayı kolaylaştırıyor: Beş ortak da LNG üretimindeki kendi payına düşen kısmı üstleniyor. Bu, projenin sadece yatırımcılar tarafından değil, aynı zamanda kendi satış kanallarına ve uzun vadeli enerji çıkarlarına sahip şirketler tarafından da desteklendiği anlamına geliyor. Bu durum bazı pazarlama risklerini azaltıyor, ancak inşaat maliyeti risklerini veya teslimatların gelecekteki karlılığına olan bağımlılığı ortadan kaldırmıyor.
Kitimat, Kanada'nın büyük LNG projelerini uygulama yeteneğine dair pratik bir kanıt sunmaktadır. Bununla birlikte, bir tesisin başarısının, bu tür projelerin ülke genelinde sorunsuz bir şekilde çoğalmasına yol açacağı sonucuna varmak henüz erken olacaktır.
888 milyar doların ekonomik olarak gerçekte ne anlama geldiği
888 milyar Kanada doları tutarındaki rakam, devasa bir para akışı gibi görünüyor. Ancak, bunu doğru bir perspektife oturtmak için, bu rakamın neyi ölçtüğünü açıklığa kavuşturmak şarttır. Bu rakam, gaz, LNG ve ilgili sıvı hidrokarbon değer zincirinin hızlandırılmış geliştirme senaryosunda 2050 yılına kadar gayri safi yurtiçi hasılaya (GSYİH) kümülatif katkıyı ifade etmektedir. Bu, ne yıllık bir getiri ne de bir şirket karıdır, ne de kolayca elde edilebilen bir devlet geliri kaynağıdır.
Bu rakam, yaklaşık bir trilyon Kanada doları tutarındaki beklenen yatırımlara basitçe eklenemez. Yatırımlar, satışlar, gelir ve katma değer farklı ekonomik süreçleri tanımlar. Örneğin, bir yatırım inşaat hizmetleri ve makinelerine olan talebi yaratır. Bunun sonucunda ortaya çıkan yerel katma değer, gayri safi yurtiçi hasılanın bir bileşeni olabilir.
Yaklaşık 564 milyar euroya denk gelen 888 milyar Kanada doları rakamı dikkat çekici olmaya devam ediyor. Ancak uluslararası karşılaştırma için euro miktarı, kullanılan döviz kuruna bağlı olduğu için orijinal rakamdan daha az güvenilirdir. Daha anlamlı olan ise ekonomik potansiyelin yirmi yıldan fazla bir süre içinde ortaya çıkacağı gerçeğidir.
Dahası, burada yapılacak karşılaştırma, LNG'li bir gelecek ile gaz endüstrisinin olmadığı bir gelecek arasında değildir. Daha muhafazakar bir gelişim yolu bile, 2050 yılına kadar yaklaşık 389 milyar Kanada doları yatırım ve yılda ortalama 100.000 desteklenen iş imkanı içermektedir. Bu nedenle, kalkınmayı hızlandırmanın ek faydaları, sıfır ekonomik senaryoya göre değil, bu temel senaryoya göre değerlendirilmelidir.
Yüksek ihracat gelirlerinin otomatik olarak yüksek kar anlamına gelmemesinin nedenleri
İddialı senaryoda, ele alınan değer zinciri boyunca Kanada'daki işletme gelirlerinin 2050 yılına kadar yaklaşık 1,6 trilyon dolara, işgücü gelirlerinin yaklaşık 405 milyar dolara ve vergi gelirlerinin yaklaşık 151 milyar dolara ulaşması öngörülüyor. Bu rakamlar, böyle bir genişlemenin yaratabileceği geniş ekonomik etkiyi göstermektedir. Bununla birlikte, içerikleri kısmen örtüştüğü için bunlar birbirine eklenmemelidir.
Bireysel şirketler için gelir tek başına belirleyici faktör değildir. Bir LNG projesi yüksek gelir elde edebilir ancak inşaat maliyetleri, finansman maliyetleri veya devam eden işletme giderleri çok yüksekse yatırım getirisi yetersiz olabilir. Özellikle sermaye yoğun projelerde nakit akışlarının zamanlaması büyük önem taşır.
Başlangıçta, planlama, inşaat ve altyapıya yıllar boyunca önemli miktarda yatırım yapılır. Gelir ancak devreye alma işleminden sonra elde edilir. Bu gecikirse, ihracat gelirlerinden mahrum kalınan süre uzar. Aynı zamanda, faiz ödemeleri, personel giderleri ve sözleşmeden doğan yükümlülükler devam edebilir.
Ekonomi açısından bir diğer önemli nokta da şudur: Tüm yatırım harcamaları ülkede kalmaz. İthal edilen makineler ve yabancı hizmetler proje değerini artırsa da, buna karşılık gelen miktarda Kanada katma değeri yaratmazlar. Buna karşılık, yerli tedarikçiler, mühendislik firmaları ve bakım şirketleri uzun vadeli endüstriyel kapasiteler oluşturabilirler.
Dolayısıyla bir ekonomik patlamanın kalitesi yalnızca yatırım miktarıyla belirlenmez. Yurtiçi değer yaratımının derinliği, gelişmekte olan altyapının verimliliği ve ekonomik risklerin dağılımı da aynı derecede önemlidir.
Gaz üretiminin yan ürünlerinde yatan ve hafife alınan kaldıraç potansiyeli bulunmaktadır
Kanada doğalgaz endüstrisinin ekonomik önemi, metanın kendisiyle sınırlı değildir. Çıkarma işlemi genellikle etan, propan, bütan ve kondensat gibi diğer hidrokarbonları da üretir. Doğalgaz sıvıları olarak bilinen bu maddeler, bir üretim projesinin karlılığını önemli ölçüde etkileyebilir.
Tipik doğalgaz kuyuları için üretimdeki payları yaklaşık %24 olarak tahmin edilirken, ekonomik değerin yarısına kadarını oluşturabilirler. Bu durum, bir üretim projesinin yalnızca doğalgaz fiyatına göre değerlendirilemeyeceğini açıklamaktadır. İlgili ürünlerin fiyatları ve satış fırsatları, rekabet gücünü önemli ölçüde değiştirebilir.
Etan, propan ve bütan, kimya endüstrisi, ısıtma ve ihracat dahil olmak üzere ek pazarlar açmaktadır. Kondensat ayrıca ağır Kanada ham petrolü için seyreltici olarak özel bir rol oynamaktadır. Bu nedenle, gaz üretiminin genişletilmesi, enerji endüstrisinin diğer sektörleriyle olan bağları güçlendirebilir.
Bu durum endüstriyel bir fırsat sunarken, aynı zamanda hedefler arasında bir çatışmaya da yol açmaktadır. Ek hammaddeler petrokimya alanında değer yaratımını ve ihracat gelirlerini mümkün kılabilir. Aynı zamanda, petrol kumları endüstrisiyle daha yakın bir bağlantı, iklim politikası değerlendirmelerini karmaşıklaştırabilir. Bu nedenle, tüm ekonomik potansiyeli yalnızca LNG sıvılaştırmasına atfetmek veya tüm eşlik eden etkileri doğası gereği olumlu olarak değerlendirmek aşırı basitleştirme olurdu.
Bu durum, konum politikası için daha geniş bir bakış açısı sağlıyor: başarı sadece bireysel ihracat terminalleri inşa etmekten değil, aynı zamanda maden çıkarma, işleme, kimyasallar, ulaşım ve enerji tedariği arasında rekabetçi endüstriyel bağlantılar geliştirmekten de kaynaklanacaktır.
AB ve Almanya'daki iş geliştirme, satış ve pazarlama alanındaki uzmanlığımız

AB ve Almanya'daki iş geliştirme, satış ve pazarlama uzmanlığımız - Resim: Xpert.Digital
Sektör odak alanları: B2B, dijitalleşme (yapay zekadan XR'ye), makine mühendisliği, lojistik, yenilenebilir enerjiler ve endüstri
Daha fazla bilgi burada:
Konuyla ilgili bilgi ve uzmanlık sunan bir merkez:
- Küresel ve bölgesel ekonomileri, inovasyonu ve sektöre özgü trendleri kapsayan bilgi platformu
- Odaklandığımız temel alanlardan derlenmiş analizler, içgörüler ve arka plan bilgileri
- İş ve teknoloji alanındaki güncel gelişmeler hakkında uzmanlık ve bilgi edinebileceğiniz bir yer
- Piyasalar, dijitalleşme ve sektörel yenilikler hakkında bilgi arayan şirketler için bir merkez
Onay kesinliği, hızlanma hakkındaki salt siyasi söylemlerden daha değerlidir
İstihdam artışının hassas bir şekilde sınıflandırılması gerekir
Hızlandırılmış büyüme senaryosunda yıllık yaklaşık 250.000 iş imkanı yaratılması beklentisi, en etkileyici rakamlardan biri. Ancak bu, kapsamlı bir değer zinciri boyunca ortalama yıllık istihdam etkisine işaret ediyor. Bu, her yıl çeyrek milyon ek kalıcı iş yaratılacağı anlamına gelmiyor.
Aynı derecede önemli olan bir diğer nokta ise inşaat ve işletme arasındaki ayrımdır. Büyük ölçekli projeler, inşaat aşamasında inşaat işçileri, kaynakçılar, mühendisler, lojistik personeli ve teknik servis sağlayıcılarına yüksek talep yaratır. Tamamlandıktan sonra, modern LNG tesisleri sermaye yoğun ve yüksek otomasyonlu olduğundan, personel ihtiyacı önemli ölçüde azalır.
LNG Canada'nın genişlemesinin ikinci aşaması bu farkı göstermektedir. İnşaat aşamasında, tesiste 4.000'e kadar yeni iş ve boru hattı boyunca ek kompresör istasyonlarında yaklaşık 2.100 iş beklenmektedir. Buna karşılık, daha sonraki operasyonların yaklaşık 90 ek tam zamanlı pozisyon ve yaklaşık 150 taşeron işi yaratması öngörülmektedir. Bu rakamlar tüm dolaylı istihdam etkilerini yansıtmamaktadır, ancak inşaatın hızlandırılması ile tesisin sürdürülebilir işletimi arasındaki önemli farkı göstermektedir.
Geçici inşaat aşamaları bile etkilenen bölgelerdeki gelir üzerinde önemli bir etkiye sahip olabilir. Bununla birlikte, konut piyasalarını, belediye altyapısını ve yerel hizmetleri de zorlayabilirler. Dahası, birden fazla büyük ölçekli proje aynı anda nitelikli işçi arıyorsa, diğer sektörler için maliyetler artar.
Dolayısıyla, ileriye dönük bir ekonomi politikası, beceri geliştirme, bölgesel altyapı ve endüstriyel kapasitelerin gelecekteki kullanımını dikkate almalıdır. Kalıcı refah, yalnızca mümkün olduğunca çok inşaat sahası kurmakla değil, tüm yatırım döngüsü boyunca verimli istihdam sağlamakla elde edilir.
Gerçek rekabet toplam maliyetlerde yaşanır
Kanada doğal gazı düşük fiyatlarla kolayca bulunabiliyor olabilir, ancak bu, Kanada LNG'sinin hedef pazara ucuz bir şekilde ulaşacağı anlamına gelmez. Üretim sahası ile tüketici arasında çok sayıda maliyet bileşeni bulunmaktadır: işleme, boru hattı ücretleri, sıvılaştırma, finansman, depolama ve deniz taşımacılığı. Bu maliyetlerin toplamı çok önemlidir.
Yeni altyapı projelerinin yüksek maliyetleri özellikle sorun teşkil ediyor. İncelenen boru hattı projelerinde, Kanada'daki izin süreçleri Teksas'a kıyasla ortalama 27 ay daha uzun sürüyor. İnşaat maliyetlerine %160'lık bir kar marjı ekleniyor. Bu kar marjı, temel maliyetin sadece 1,6 katı değil, matematiksel olarak temel maliyetin 2,6 katına eşdeğerdir.
Ancak bu rakamlar, her Kanada projesi için evrensel olarak geçerli bir özelliği yansıtmaz. Arazi yapısı, iklim, proje boyutu, güzergah belirleme ve yasal gereklilikler önemli farklılıklara neden olabilir. Bu karşılaştırma, rekabet gücü için bir uyarı sinyali görevi görür ancak projeye özel maliyet analizinin yerini tutmaz.
Özellikle Batı Kanada için, ucuz maden çıkarma ve pahalı taşıma kombinasyonu, kritik bir gerilim noktası haline gelebilir. Maden çıkarma sahasındaki düşük fiyatın pek bir faydası olmaz, çünkü yeni boru hatları o kadar pahalıdır ki, maliyet avantajını ortadan kaldırır. Tersine, mevcut ve iyi kullanılan bir altyapı, ekonomik uygulanabilirliği önemli ölçüde artırabilir.
Bu durum, mevcut tesislerin genişletilmesinin neden tamamen yeni projelere göre daha cazip göründüğünü de açıklıyor. Mevcut boru hatlarının, limanların ve tedarik tesislerinin ekonomik değeri, yalnızca tasarruf edilen inşaat maliyetlerinde değil, aynı zamanda zamanlama ve teknik entegrasyon konusundaki belirsizliğin azalmasında da yatmaktadır.
Onay kesinliği, hızlanma hakkındaki salt siyasi söylemlerden daha değerlidir
Uzun onay süreçleri proje maliyetlerini artırır, ancak hız tek başına kalitenin yeterli bir göstergesi değildir. Başlangıçta hızlı görünen ancak daha sonra yasal olarak risk altında olan bir prosedür, kapsamlı ve güvenilir bir incelemeden daha fazla uygulama gecikmesine neden olabilir.
Yatırımcılar için öngörülebilirlik son derece önemlidir. Sorumluluklar net olmalı, gereksinimler erken aşamada tanımlanmalı ve kararlar hukuken sağlam olmalıdır. On yıllarca sürecek projeler için istikrarlı vergi ve düzenleyici çerçeveler de çok önemlidir. Tekrarlanan değişiklikler, gelecekteki nakit akışları hakkındaki belirsizliği artırabilir ve yatırım getirisinde gerekli oranı yükseltebilir.
Bir diğer faktör ise değer zinciri içindeki koordinasyondur. Bir terminalin yeterli gaza ihtiyacı vardır. Bir boru hattının ise kararlı taşıma müşterilerine ihtiyacı vardır. Gaz üreticileri, cazip satış pazarlarına uzun vadeli erişimleri varsa yatırım yapmaya daha yatkındırlar. Bu kararlar birbirinden bağımsız olarak alınırsa, ilgili her taraf diğerlerinin taahhüdünü beklemek zorunda kalır.
Entegre katılım modelleri ve koordineli sözleşmeler bu tür engelleri azaltabilir. Devlet desteği de belirli durumlarda koordinasyon sorunlarını çözebilir. Ancak bu, ekonomik olarak zayıf projelerin risklerinin kalıcı olarak genel halka yüklenmesi yoluyla gerçekleştirilmesine yol açmamalıdır.
Akılcı siyasi görev, güvenilir çerçeve koşulları ve ortak altyapı oluşturmaktır. Maliyet ve satış beklentilerine bakılmaksızın, duyurulan her LNG tesisini ulusal bir başarı öyküsü ilan etmek değildir.
Yerli halklarla yapılan ortaklıklar, genişlemenin uygulanabilirliğini belirler
Yerli toplulukların hakları ve ekonomik çıkarları, Kanada altyapı geliştirme çalışmalarının temel bir bileşenidir. Bunları yalnızca bir engel veya hızlandırma aracı olarak görmek, gerçeklere aykırı ve ekonomik açıdan dar görüşlü bir yaklaşım olacaktır.
Petrol boru hatları, maden çıkarma tesisleri ve ihracat terminalleri, arazi yapısını değiştirir ve geleneksel arazi kullanımını ve yerel geçim kaynaklarını etkileyebilir. Bu nedenle, uygulanabilir projeler, erken aşamada kamu katılımını, şeffaf çevre koruma planlarını ve adil ekonomik anlaşmaları gerektirir. Mülkiyet katılımı, rekabet eden çıkarları daha iyi uzlaştırabilse de, çevresel etki değerlendirmelerinin veya etkilenen topluluklar tarafından bağımsız karar alma süreçlerinin yerini alamaz.
LNG Canada, komşu beş Yerli topluluğuna, ikinci genişleme aşamasının gelecekteki LNG depolama tankını satın alacak bir şirkete bir milyar Kanada dolarına kadar yatırım yapma fırsatı sunuyor. Bu örnek, ekonomik katılımın kısa vadeli inşaat sözleşmelerinin ötesine nasıl uzanabileceğini göstermektedir.
Ekonomik açıdan bakıldığında, risk dağılımı potansiyel getiri kadar önemlidir. Bir yatırım zenginlik potansiyeli yaratır, ancak aynı zamanda borç ve uzun vadeli bağımlılıklar da doğurabilir. Bu nedenle, iyi modeller şeffaflığı, yeterli finansmanı ve bağımsız karar alma kapasitesini garanti etmelidir.
Uzun vadeli ortaklıklar sadece toplumsal bir gereklilik değildir. Aynı zamanda, çatışmaları daha erken görünür hale getirerek ve uzun vadeli anlaşmaların kalitesini artırarak bir projenin ekonomik istikrarını da iyileştirebilirler.
Temiz elektrik, üretimde sınırlayıcı faktör haline geliyor
Kanada LNG projelerinin en önemli potansiyel rekabet avantajlarından biri, daha düşük emisyon yoğunluğuna sahip olmalarıdır. Elektrikle çalışan kompresörler ve nispeten düşük emisyonlu bir güç kaynağı, üretim, işleme ve sıvılaştırma sırasında emisyonları azaltabilir. Kanada projelerinin, benzer ancak henüz kesinleşmemiş uluslararası projelere kıyasla %55 daha düşük sera gazı yoğunluğuna sahip olması bekleniyor. Bu rakam belirli bir karşılaştırma grubunu tanımlamaktadır ve tüm doğal gaz emisyonlarına genelleştirilmemelidir.
Ancak, bu avantaj ek altyapı bağımlılıkları yaratmaktadır. LNG geliştirmenin kapsamlı bir şekilde elektrifikasyonu, 2050 yılına kadar yaklaşık 3,1 gigawatt ek güç çıkışı gerektirecektir. Bu aynı zamanda yeni iletim hatlarına ve çıkarma ve işleme tesisleri için elektriğe erişimin iyileştirilmesine de ihtiyaç duyacaktır.
Dolayısıyla düşük emisyonlu elektrik, sınırsız bir yan ürün değil, kıt bir üretim faktörüdür. LNG projeleri, diğer endüstriyel yatırımlarla ve binaların ve ulaşımın artan elektrik talebiyle potansiyel olarak rekabet halindedir. Bu nedenle, önemli olan sadece kurulu kapasite değil, aynı zamanda ek elektrik enerjisinin ne zaman ve nerede güvenilir bir şekilde temin edilebildiğidir.
Proje planlaması açısından bu, elektrikli bir LNG tesisinin tek başına ele alınamayacağı anlamına gelir. Terminal, elektrik bağlantısı sağlanmadan önce tamamlanırsa, yeni bir işletme riski ortaya çıkar. Tersine, daha sonra gerçekleştirilmeyen projeler için elektrik şebekeleri çok fazla genişletilirse, kullanılmayan maliyetler ortaya çıkabilir.
Dolayısıyla doğalgaz ihracatının rekabet gücü, şaşırtıcı bir şekilde, başarılı bir elektrik ve şebeke politikasına büyük ölçüde bağlıdır.
İklim üzerindeki etki, tüm tedarik zinciri tarafından belirlenir
Üretim sırasında emisyon yoğunluğunun düşük olması, LNG'yi iklim açısından nötr hale getirmez. Son derece verimli ekstraksiyon ve sıvılaştırma yöntemlerinde bile, sonraki yanma sırasında karbondioksit emisyonları hala üretilir. Dahası, ekstraksiyon, taşıma ve kullanım zinciri boyunca potansiyel metan kayıpları da söz konusudur.
Güvenilir bir değerlendirme için, hangi emisyonların gerçekten ölçüldüğünü ayırt etmek bu nedenle çok önemlidir. Sıvılaştırma tesislerinin karşılaştırılması, kuyu başından son kullanıcıya kadar tam bir analizden farklı bir soruyu yanıtlar. Vaka incelemesi de aynı derecede önemlidir: Kanada LNG'si daha fazla emisyon yoğunluğuna sahip gaz, kömür veya petrolün yerini mi alıyor, yoksa daha düşük emisyonlu alternatiflere yapılan yatırımları mı engelliyor?
Belirli varsayımlar altında, Kanada'nın LNG altyapısını hızlandırılmış bir şekilde genişletmesinin, yıllık olarak 44 milyon ton karbondioksit eşdeğerine kadar küresel emisyon azaltım potansiyeline sahip olacağı öngörülüyor. Bu sonuç, diğer şeylerin yanı sıra, daha fazla emisyon yoğunluğuna sahip üretim süreçlerinin veya diğer fosil yakıtların fiilen değiştirilmesine bağlıdır. Her ek LNG sevkiyatının otomatik bir etkisi değildir.
Dolayısıyla dengeli bir bakış açısı her iki tarafı da dikkate alır: Daha düşük emisyonlarla üretilen gaz, daha az elverişli fosil yakıt alternatiflerine göre avantajlara sahip olabilir. Aynı zamanda, çok uzun ömürlü gaz altyapıları, daha sonra azalan fosil yakıt talebiyle çatışabilecek ekonomik bağlar yaratabilir.
Bu nedenle Kanada'nın en inandırıcı pozisyonu, temelde iklim dostu bir fosil yakıt patlaması iddiasında bulunmak olmazdı. Daha ikna edici bir yaklaşım, düşük metan kayıpları, şeffaf emisyon ölçümü ve gerçek yer değiştirme etkilerinin dikkatli bir şekilde incelenmesini içeren doğrulanabilir bir strateji olurdu.
Küresel pazar Kanada projelerini beklemiyor
Kanada'nın genişleme planlarına yönelik en büyük tehdit, mevcut enerji krizinin uzun vadeli kıtlıkların yanlış hesaplanmasına yol açması olabilir. Yüksek fiyatlar ve arz endişeleri, ek teslimatlara olan ilgiyi artırıyor. Bununla birlikte, diğer üreticiler de yatırımlarla karşılık veriyor.
Dünya genelinde, toplamda 600 milyon tondan fazla planlanan kapasiteye sahip LNG projeleri, 2050 yılına kadar yaklaşık 176 milyon tona ulaşması öngörülen ek bir pazar fırsatı için rekabet ediyor. Tüm projeler hayata geçirilmeyecek. Ayrıca, önümüzdeki beş yıl içinde küresel arzda yaklaşık %50'lik bir artış bekleniyor.
Bu durum piyasa gücünü bir kez daha değiştirebilir. Şiddetli bir arz krizi durumunda satıcılar avantajlı konumdadır. Tersine, arzda keskin bir artış olduğunda, alıcılar daha düşük fiyatlar, daha esnek sözleşme koşulları ve daha kısa taahhüt süreleri talep edebilirler. Kıtlık döneminde planlanan projeler, rekabetin önemli ölçüde daha yoğun olduğu bir döneme kadar piyasaya ulaşamayabilir.
Bu nedenle Kanada, ekonomik fizibilite hesaplamalarını sürekli olarak şişirilmiş kriz fiyatlarına dayandırmaktan kaçınmalıdır. Kritik faktör, projelerin daha az elverişli piyasa koşullarında bile yeterli getiri sağlayıp sağlayamayacağıdır. Bu durum özellikle yüksek başlangıç yatırımları ve pahalı ulaşım bağlantıları gerektiren projeler için geçerlidir.
Bu ortamda hızın gerçek bir ekonomik değeri var. Ancak bu, acelecilikle karıştırılmamalıdır. Erken tamamlanan ancak yapısal olarak çok pahalı olan bir proje, uzun vadede, maliyetleri güvenilir ve satışları garantili olan biraz daha geç tamamlanan bir projeye göre daha kötü performans gösterebilir.
Bu genişlemeden kimler faydalanabilir ve hangi riskleri kim üstlenecek?
Kanada'da yaşanacak bir LNG patlaması çeşitli iş gruplarını etkileyecektir. Tourmaline Oil, Canadian Natural Resources, ARC Resources ve Ovintiv gibi doğalgaz üreticileri ek satış fırsatlarından potansiyel olarak faydalanabilir. TC Energy ve Enbridge gibi boru hattı ve altyapı şirketleri ile Pembina Pipeline gibi LNG varlıklarına sahip şirketler değer zincirinde farklı pozisyonlarda yer almaktadır. Bununla birlikte, sektördeki katılımları otomatik olarak eşit derecede yüksek ekonomik faydalar anlamına gelmez.
Madencilik şirketleri için, ek ihracat talebinin ulaşılabilir fiyatları iyileştirip iyileştirmediği ve üretimlerini rekabetçi maliyetlerle genişletip genişletemeyecekleri önemlidir. Özellikle pahalı yeni madencilik alanlarının geliştirilmesini gerektiriyorsa, daha yüksek satışlar cazip olmayabilir.
Boru hattı işletmecilerinin yeterli uzun vadeli rezerv kapasitesine ihtiyaçları vardır. Riskleri arasında inşaat maliyetleri, kullanım oranı, sözleşme şartları ve müşterilerinin kredi değerliliği yer almaktadır. LNG tesisleri ise gaz tedariki, sıvılaştırma ve pazarlamanın ekonomik olarak koordine edilmesini sağlamalıdır.
Örneğin Pembina, Haisla Ulusu ile birlikte Cedar LNG projesinde yer almaktadır. Bu tür yatırımlar, geniş çapta çeşitlendirilmiş bir boru hattı işletmesinden veya saf gaz üretiminden risk profili açısından önemli ölçüde farklılık göstermektedir.
Ekonomik bir değerlendirme için, kazananların genel bir listesi bu nedenle yanıltıcı olacaktır. Önemli olan belirli projeler, finansman yapıları ve hangi paydaşların maliyet artışlarının veya daha düşük piyasa fiyatlarının yükünü üstlenmesi gerektiğidir. Büyüyen bir sektör genel olarak değer yaratabilirken, bireysel şirketler yine de tatmin edici olmayan sonuçlar elde edebilir.
Kanada, ABD'ye olan bağımlılığını azaltabilir, ancak tamamen ortadan kaldıramaz
Uluslararası LNG ihracatının genişletilmesi aynı zamanda bir ticaret politikası hedefine de hizmet etmektedir. Kanada, satış fırsatlarını genişletmeyi ve ABD pazarına olan yoğun bağımlılığını azaltmayı amaçlamaktadır. Asya ve potansiyel olarak Avrupa müşterilerine doğrudan erişim, potansiyel alıcı sayısını artırabilir ve Kanadalı üreticilerin müzakere pozisyonunu güçlendirebilir.
Ekonomik açıdan bakıldığında, bu çeşitlendirme sürdürülebilir maliyetlerle gerçekleştirildiği sürece mantıklıdır. Ek bir satış pazarı seçenek değeri taşır: üreticiler, artan miktarlarını cazip koşullar altında kabul edecek tek bir komşu ülkeye daha az bağımlıdırlar.
Ancak tam bağımsızlık ne gerçekçi ne de mutlaka arzu edilir bir durum olurdu. Kuzey Amerika enerji piyasaları, mevcut boru hatları, ticari ilişkiler ve yatırımlar yoluyla yakından birbirine bağlıdır. LNG, bu bağlantıları tamamen değiştirmek yerine tamamlar.
Dahası, yeni bağımlılıklar ortaya çıkıyor. Asyalı alıcılarla yapılan uzun vadeli sözleşmeler, uluslararası finansman ortakları ve küresel nakliye, kendi ekonomik ve politik risklerini beraberinde getiriyor. Bu nedenle çeşitlendirme, risksiz faaliyet anlamına gelmiyor, aksine risklerin daha geniş ve ideal olarak daha az ilişkili bir dağılımı anlamına geliyor.
Kanada için en büyük ilerleme, ABD'den gösterişli bir kopuş değil, bunun yerine, bu kanallar için oluşturulan altyapıyı sürekli olarak sübvanse etmek zorunda kalmadan, çeşitli cazip satış kanalları arasından seçim yapabilme yeteneği olacaktır.
Almanya seçenekler kazanıyor, ancak bu kendi enerji stratejisinin yerini tutacak bir şey değil
Almanya için, Kanada'dan gelen ilave LNG, daha istikrarlı bir gaz arzına katkıda bulunabilir. Bunun somut bir örneği, Alman enerji şirketi SEFE'nin planlanan Ksi-Lisims projesinden yıllık bir milyon ton LNG'yi uzun vadeli olarak satın alma konusunda anlaştığı anlaşmadır. Projenin durumu ve nihai devreye alınması, daha fazla geliştirme adımına bağlıdır.
Bu tür ilişkiler tedarikçi yelpazesini genişletmektedir. Ancak, Almanya'nın uzun vadede ne kadar doğal gaza ihtiyaç duyacağı temel sorusunu ortadan kaldırmamaktadır. Sanayi talebi, bina ısıtması, elektrik üretimi, verimlilik iyileştirmeleri ve elektrifikasyon farklı şekillerde gelişebilir. Bu nedenle, sağlam bir tedarik stratejisi birden fazla talep yolunu dikkate almalıdır.
Bu durum, satıcılar ve alıcılar arasında çıkar çatışmasına yol açmaktadır. Yeni LNG tesisleri genellikle finansmanlarının sürdürülebilirliğini sağlamak için uzun vadeli satın alma taahhütleri gerektirir. Öte yandan, Avrupalı şirketler, gaz taleplerinin beklenenden daha keskin bir şekilde düşmesi durumunda esneklik isterler.
Dolayısıyla, siyasi olarak istikrarlı bir tedarikçi ülke ile yapılan sözleşme otomatik olarak en ekonomik seçenek değildir. Fiyatlandırma, sözleşme süresi, hacim esnekliği ve yeniden pazarlama fırsatları da çok önemlidir. Tedarik güvenliği, yalnızca baskın bir tedarikçiyi diğeriyle değiştirmekle değil, iyi dengelenmiş bir portföy aracılığıyla sağlanır.
Kanada'dan gelen LNG, Almanya'nın hareket alanını genişletebilir. Ancak, verimliliğin, çeşitlendirilmiş tedarikin ve güçlü bir yerli enerji altyapısının yerine geçmekten ziyade, bunların tamamlayıcısı olarak görülmelidir.
Üç farklı gelişim yolu, potansiyel büyümenin kapsamını göstermektedir
İlk olası yol, sınırlı ancak başarılı bir genişlemedir. Zaten iyi ilerlemiş projeler ve seçilmiş genişlemeler uygulanırken, pahalı veya yeterince güvence altına alınmamış projeler terk edilir. Kanada ihracat geliri ve ek satış fırsatları elde eder, ancak yıllık 100 milyon tonluk uzun vadeli hedefinin önemli ölçüde altında kalır. Bu yol daha az gösterişli olurdu, ancak ekonomik olarak disiplinli olabilirdi.
İkinci bir yol ise koordineli endüstriyel ivmelenme olacaktır. Üretim kapasitesi, boru hatları, elektrik şebekeleri ve terminaller koordineli bir şekilde büyüyecektir. Uzun vadeli müşteri sözleşmeleri ve uygulanabilir öz sermaye katılım modelleri finansmanı kolaylaştıracaktır. Bu durumda Kanada, yaklaşık bir trilyon Kanada doları yatırım ve gayri safi yurtiçi hasılaya 888 milyar dolarlık kümülatif katkı öngören iddialı senaryoya daha da yaklaşacaktır.
Üçüncü bir yol ise gecikmeli ve aşırı pahalı bir genişleme olurdu. Nitelikli işçi kıtlığı yaşanırken, elektrik bağlantıları yetersizken ve uluslararası rakipler piyasaya ek miktarlar getirirken, birçok proje paralel olarak başlatılırdı. Bu durumda tesisler ancak fiyatların düşük olduğu bir dönemde tam kapasite üretime geçebilir.
Bu senaryolar, daha fazla kapasitenin her zaman daha fazla refah anlamına gelmediğini açıkça ortaya koymaktadır. En iyi ekonomik strateji, teknik olarak mümkün olan her ton LNG'yi ihraç etmek değildir. Uzun vadeli faydaları toplam maliyetleri ve riskleri haklı çıkaran projeleri uygulamaktır.
Başarı, ihracat rekorlarına değil, verimliliğe bağlıdır
Kanada, bol kaynaklara, siyasi istikrara ve ek LNG ihracatı için elverişli coğrafi konuma sahip nadir bir ülkedir. Küresel enerji piyasalarındaki aksamalar, bu konumun stratejik değerini artırmıştır. Dahası, LNG Canada ve Kitimat'taki onaylanmış genişleme ile, daha fazla gelişmenin inşa edilebileceği bir endüstriyel temel mevcuttur.
Milyarlarca dolarlık potansiyel ekonomik patlama, yine de garantili bir refah anlamına gelmiyor. Bu önemli ekonomik rakamlar, on yıllara yayılan koşullu kalkınma yollarını tanımlıyor. Yatırım gerektiriyorlar, az bulunan nitelikli iş gücüne ve düşük emisyonlu elektriğe ihtiyaç duyuyorlar ve çok sayıda rakibin aynı fırsatı gördüğü küresel bir pazara bağlılar.
Dolayısıyla ikna edici bir Kanada stratejisi dört gereksinimi bir araya getirmelidir: rekabetçi toplam maliyetler, güvenilir uygulama, adil katılım ve doğrulanabilir çevresel performans. Bu hedeflerin hiçbiri diğerlerine karşı kalıcı olarak karşı karşıya getirilemez. Uygun fiyatlı altyapı olmadan ucuz sübvansiyonların pek bir faydası yoktur. Yasal istikrar olmadan hızlı izinler işe yaramaz. Düşük üretim emisyonları ancak ölçümleri şeffaf olduğunda ikna edicidir.
Kanada'nın ekonomik olarak başarılı olmak için her ne pahasına olursa olsun üçüncü büyük LNG ihracatçısı olması gerekmiyor. Daha küçük, karlı ve iyi entegre olmuş bir sektör bile önemli gelir, ticaret ve endüstriyel faydalar sağlayabilir. Tersine, sürekli yüksek sübvansiyonlara, yetersiz kapasite kullanımına veya aşırı risk çeşitlendirmesine dayalı bir rekor ihracat hacmi başarı sayılmaz.
Bu nedenle belirleyici faktör, açıklanan doğalgaz genişlemesinin ölçeği değil, geçici olarak son derece değerli bir kaynak avantajını kalıcı üretken sermayeye dönüştürme yeteneğidir. Kanada'nın mevcut enerji krizini yapısal ilerleme için mi kullanacağı yoksa sadece bir sonraki büyük kaynak umudunu mu formüle edeceği tam olarak bu olacaktır.
🎯🎯🎯 Veriye dayalı B2B sektörel merkez, neredeyse kurum içi bir çözüm olarak

Şirket içi çözüme benzer bir yaklaşım: Xpert.Digital, B2B pazarlama ve satışta operasyonel boşlukları nasıl kapatıyor? – Akıllı İçerik Odaklı İşletme - Görsel: Xpert.Digital
Xpert.Digital, Konrad Wolfenstein liderliğinde veri odaklı bir B2B endüstri merkezidir. Şirket, endüstriyel ortaklar için harici, yarı şirket içi bir çözüm görevi görerek, müşterinin tarafında ek kaynaklara ihtiyaç duymadan pazarlama, içerik ve satış alanlarındaki operasyonel boşlukları kapatmaktadır.
Daha fazla bilgi burada:
Küresel pazarlama ve iş geliştirme ortağınız
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir [email protected]:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.