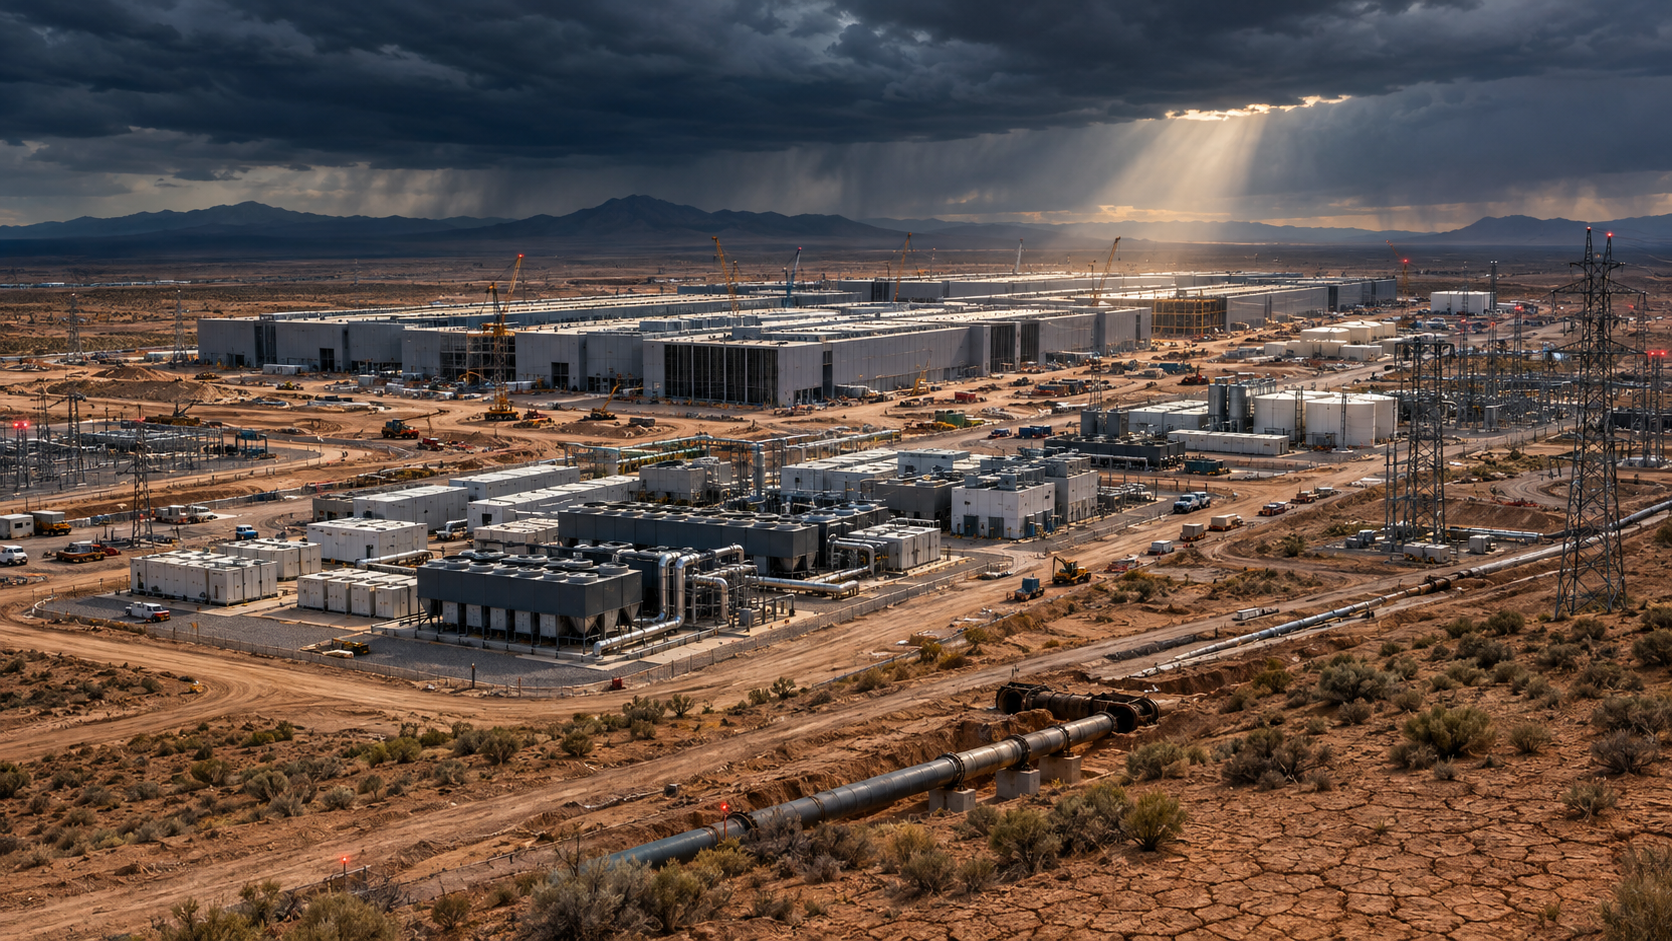
Çölde bir yapay zeka kampüsü: Oracle ödemeleri durduruyor – Jüpiter Projesi milyar dolarlık bir risk haline geliyor – Konuyla ilgili yaratıcı görsel, yapay zeka ile: Xpert.Digital
Elektrik kesintisi olduğunda: Oracle'ın Jüpiter Projesi'nin zorlukları
Enerji, su ve sermaye: Jüpiter Projesi'nin ekonomik engelleri
Yapay zekâ patlamasının olumsuz yönleri: Jüpiter Projesi'nden çıkarılan dersler
Oracle'ın iddialı bir girişimi olan Jüpiter Projesi, geleneksel bir veri merkezinin inşasının çok ötesine geçiyor. Yaklaşık 300 milyar dolarlık bir yatırımla, bu mega proje sadece yapay zekânın çehresini şekillendirmekle kalmıyor, aynı zamanda yapay zekâ patlamasının tüm ekonomisi için kapsamlı bir stres testi görevi de görüyor. New Mexico çölünde yer alan proje, devasa başlangıç yatırımlarından ve uzun vadeli enerji satın alma anlaşmalarından, tüm bölgelerin enerji taleplerine rakip enerji taleplerine kadar birçok zorlukla karşı karşıya bırakıyor. Yüksek getiri beklentisi cazip olsa da, sahadaki gerçeklik bazı soruları gündeme getiriyor: Enerji tedarikinde aksama olursa veya izinler gecikirse ne olur? Bu bağlamda, bilgi işlem gücünün fiziksel olarak sağlanmasının yapay zekâ endüstrisi için merkezi bir risk olduğu açıkça ortaya çıkıyor. Jüpiter Projesine bir bakış, teknoloji, altyapı ve finansal taahhütler arasındaki karmaşık etkileşimi ortaya koyuyor; bu da tüm endüstri için bir ders niteliğinde.
Bununla ilgili olarak:
Jüpiter Projesi: Oracle'ın yapay zekâ kumarı enerji, su ve sermaye ile çatışıyor
Elektrik kesintisi olduğunda, 300 milyar dolarlık bir vaat bile riskli bir kumar haline gelir
Jüpiter Projesi, New Mexico çölündeki olağanüstü büyük bir veri merkezinden çok daha fazlası. Bu proje, yapay zeka patlamasının tüm ekonomisi için bir stres testi niteliğinde. Devasa ön yatırımları, uzun vadeli enerji satın alma anlaşmalarını, son derece yoğunlaşmış müşteri talebini, karmaşık proje finansmanını ve tüm bölgelerin ölçeğine rakip bir enerji ihtiyacını bir araya getiriyor. İnşaat ilerlemesi, enerji arzı ve talebi tam olarak uyumlu kaldığı sürece, bu model son derece karlı olabilir. Ancak, tek bir gecikme bile operatör, geliştirici, kredi veren ve müşteri arasında milyarlarca doların kaymasına neden olabilir.
Oracle'ın mücbir sebep iddiası bu nedenle sadece yasal bir formalite değil. Bu durum, bilgi işlem gücünün fiziksel olarak sağlanmasının yapay zeka endüstrisinin temel riski haline geldiğini gösteriyor. Elektrik, doğalgaz hatları, su hakları, izinler ve kamuoyu kabulü eksikse, çipler, sunucular ve müşteri sözleşmeleri yetersiz kalır. Darboğaz artık sadece yarı iletken fabrikalarında veya bulut yazılımlarında değil. Giderek artan bir şekilde ağlarda, enerji santrallerinde, inşaat kapasitesinde, arazide ve yerel kaynaklarda yatıyor.
Asıl önemli nokta, ödemelerin tamamen dondurulması iddiasının düşündürdüğünden hem daha az dramatik hem de ekonomik açıdan daha az sonuç doğuracak nitelikte. Şu anki bilgilere göre, Oracle projeden çekilmeye çalışmıyor. Aksine, şirket sözleşme yoluyla kampüsün zamanında faaliyete geçmeme olasılığına karşı kendini koruyor. Bu durum, Jupiter Projesi'ni otomatik olarak sona erdirmiyor. Ancak bu önlem, riskleri kaydırıyor, ödeme tarihlerine ilişkin belirsizliği artırıyor ve yatırımcıları daha önce varsaydıkları öngörülebilirliği yeniden değerlendirmeye zorluyor.
Bir enerji santrali büyüklüğünde bir veri merkezi
Doña Ana İlçesi'nde planlanan kampüs yaklaşık 1.400 dönüm veya yaklaşık 567 hektarlık bir alanı kapsıyor. Birkaç veri merkezi binası, teknik altyapı ve kendi enerji üretim ve depolama tesislerinden oluşan bir kompleks öngörüyor. Yaklaşık 2,45 gigawatt'lık hedeflenen elektrik üretimi, ölçeği vurguluyor: Jupiter Projesi tipik büyük ölçekli bir endüstriyel tüketici değil, entegre bir veri merkezine sahip bir enerji sistemi olacak.
Karşılaştırma yapmak gerekirse, New Mexico'nun toplam net yaz elektrik üretim kapasitesi yakın zamanda yaklaşık 12,5 gigawatt civarındaydı. Jupiter için planlanan kapasite, teorik olarak eyalet genelindeki bu üretim kapasitesinin neredeyse beşte birine karşılık gelecektir. Bu, kampüsün herhangi bir anda 2,45 gigawatt tüketeceği veya eyaletin mevcut şebeke elektriğinin beşte birini çekeceği anlamına gelmez. Bununla birlikte, ölçek, mevcut elektrik şebekesi üzerinden geleneksel bir tedarikin neden gerçekçi görünmediğini ve özel bir enerji altyapısının neden projenin özü haline geldiğini göstermektedir.
Bu tür yapay zeka kampüs projelerinin ekonomik mantığı, geleneksel veri merkezlerinden temel olarak farklıdır. Geleneksel bulut konumları, kullanım arttıkça genellikle modüler olarak genişletiliyordu. Öte yandan, büyük yapay zeka kümeleri, binlerce pahalı hızlandırıcıya, ağa, soğutma sistemine ve güç kaynağına aynı anda erişim gerektirir. Bu nedenle, kısmen tamamlanmış bir kampüs, orantılı gelir elde etmeyebilir. Bir küme için garanti edilen güç kaynağı mevcut değilse, zaten kurulu olan teknoloji verimsiz kalabilir. Bununla birlikte, finansal maliyetler artmaya devam eder.
Bu yüksek eşzamanlılık derecesi, devreye alma riskini de beraberinde getirir. İnşaat, şebeke bağlantısı, yakıt tedariği, soğutma, sunucu kurulumu ve müşteri kullanımı, dar bir zaman dilimi içinde aynı anda gerçekleşmelidir. Tesis ne kadar büyükse, tüm bileşenlerin sorunsuz bir şekilde senkronize edilebilme olasılığı o kadar düşüktür. Bu nedenle, işletme sırasındaki ölçek ekonomileri, geliştirme sırasındaki orantısız risklerden daha ağır basar.
Sözleşme maddesi finansal bir güvenlik yastığı görevi görüyor
Oracle, Blue Owl Capital'e ait olan site geliştiricisi Stack Infrastructure'a mücbir sebep bildirimi gönderdi. Bu tür maddeler, olağanüstü ve kontrol edilemeyen olaylar nedeniyle üzerinde anlaşmaya varılan yükümlülüklerin yerine getirilmesinin engellenmesi durumunda sözleşme taraflarını korumak için tasarlanmıştır. Bu özel durumda, odak noktası zamanında enerji tedarikinin sağlanmasıdır. Yerleşik sözleşme mekanizmalarına göre, bu sorumluluk öncelikle Oracle'a aittir.
Söz konusu kira sözleşmesi, "her koşulda geçerli" bir sözleşme olarak tanımlanmaktadır. Bu tür düzenlemelerde, ödeme yükümlülüğü genellikle zor koşullar altında bile yürürlükte kalır. İşte tam da bu nedenle mücbir sebep hükmünün uygulanması ekonomik açıdan önemlidir: Enerji sorunları nedeniyle kampüs planlandığı gibi faaliyete geçemezse, Oracle'ın daha yüksek düzenli kira ödemelerinin başlangıcını ertelemesine olanak tanır. Üç yıla kadar bir erteleme değerlendirilmektedir.
Bu, tam veya nihai bir ödeme dondurmasından farklıdır. Oracle, geliştirme aşamasında belirli maliyetlere katlanmaya devam edecek ve genellikle normal kira süresi başladıktan sonra kararlaştırılan süre boyunca bağlı kalacaktır. Blue Owl ayrıca uzun vadeli mali yükümlülüklerin değişmeden kaldığını vurgulamaktadır. Bu nedenle, anlaşmazlık mutlak sözleşme tutarından ziyade, önemli ödemelerin ne zaman başlayacağı noktası etrafında dönmektedir.
Ancak, borçla finanse edilen bir altyapı projesinde zamanın kendisi önemli bir finansal faktördür. Gelirler daha geç başlarken inşaat faizi, malzeme faturaları ve finansman maliyetleri birikmeye devam ederse, nakit akışlarının bugünkü değeri azalır. Üç yıllık bir gecikme, milyarlarca dolarlık projeler için, kararlaştırılan tüm kira bedelleri nihayetinde nominal olarak ödense bile, büyük bir değer kaybına yol açabilir. Bu nedenle, borç verenler için mesele sadece Oracle'ın sonunda ödeme yapıp yapmaması değil, ödemelerin proje yükümlülüklerini karşılayacak şekilde zamanında ulaşıp ulaşmamasıdır.
Oracle açısından bakıldığında, mücbir sebep bildirimi finansal bir hava yastığı görevi görüyor. Gecikmeler durumunda, henüz kullanılabilir işlem gücü sağlamayan bir tesis için tam kira ödemelerini yapma riskini sınırlıyor. Ancak proje finansörleri açısından bakıldığında, zamanlama riskinin bir kısmını sermaye yapısına kaydırıyor. Bu da yasal olarak ihtiyati bir önlemin, inşaat sahasından çok piyasalar üzerinde neden önemli ölçüde daha büyük bir etkiye sahip olabileceğini açıklıyor.
Asıl darboğaz enerji
Orijinal enerji mimarisi, geleneksel acil durum güç kaynağının çok ötesinde bir ölçekte gaz türbinleri ve dizel jeneratörleri öngörüyordu. Bu sistemlere, en azından uzun süreler boyunca temel yük gücü için ihtiyaç duyulacaktı. Ancak, yerel kirlilik, hava kirliliği ve sera gazı emisyonları konusundaki endişeler nedeniyle bu durum önemli bir direnişle karşılaştı. Siyasi ve düzenleyici engellerin ardından bu konsept terk edildi.
Planlanan doğal gaz tedariki de beklenenden daha zorlu oldu. Yaklaşık 27 kilometre uzunluğunda bir boru hattı için geçiş hakları ve izinler alınması gerekiyordu. Önerilen güzergahın bazı kısımları devlete ait arazilerden geçiyordu. İlgili başvurular reddedildi veya yeniden tasarlanmak zorunda kaldı. Bu da bir süreliğine, kampüsü kamu elektrik şebekesinden bağımsız hale getirmeyi amaçlayan tesisler için gerekli yakıt tedarikinin sağlanamaması anlamına geliyordu.
Bloom Energy'nin yakıt hücrelerine geçişi yerel emisyon profilini değiştirecek, ancak altta yatan sorunu tamamen ortadan kaldırmayacak. Katı oksit yakıt hücreleri, yakıtın kimyasal enerjisini elektrokimyasal olarak elektriğe dönüştürür ve geleneksel gaz türbinlerine göre daha verimli ve önemli ölçüde daha az azot oksit ile çalışabilir. Planlanan kurulum 2.000'den fazla üniteden oluşacak ve yaklaşık 2,45 gigawatt kapasiteye ulaşacak. Mevcut planlara göre, bu sistem ayrıca büyük miktarda doğal gaz gerektirecek.
Bu durum, darboğazı üretim teknolojisinden yakıt lojistiğine kaydırıyor. Onaylanmış ve zamanında tamamlanmış bir boru hattı olmadan, daha gelişmiş yakıt hücreleri bile tedariksiz kalacaktır. Aynı zamanda, bu büyüklükteki bir tesisin yeni teknik ve operasyonel riskler yaratması muhtemeldir. Büyük ölçüde test edilmemiş binlerce yakıt hücresi modülünün yoğunlaşması, bakım, kontrol ve yüksek kullanılabilirlik gerektirecektir. Modüler tasarım, bireysel ünitelerin arızasını hafifletebilse de, güvenli bir gaz tedarikinin yerini tutmaz.
Kampüsün kendi enerjisini üreteceği iddiası, enerji özyeterliliği ile karıştırılmamalıdır. Elektrik üretimi yerinde gerçekleşse de, birincil enerji kaynağı dış altyapı aracılığıyla sağlanmalıdır. Bu nedenle, Jüpiter Projesi elektrik şebekesine daha az, doğalgaz şebekesine ise daha çok bağımlı olacaktır. Ekonomik olarak, bir şebeke riski başka bir şebeke riskiyle değiştirilmektedir.
Su, siyasi bir fiyat faktörü haline geliyor
Yeni Meksika, Amerika Birleşik Devletleri'nin en kurak bölgelerinden biridir. Burada su, sadece çevresel bir sorun değil, aynı zamanda tarım, nüfus ve sanayiden gelen rekabetçi taleplerle karşı karşıya kalan kıt bir kaynaktır. Büyük ölçekli bir proje su haklarını elde ettiğinde veya yeraltı suyunu kullandığında, yerel dağıtım çatışmasını değiştirir. Teknik olarak izin verilen su çekimleri bile, sakinler su temininde bozulma veya yeraltı sularının uzun vadeli kirlenmesi beklentisi içindeyse, siyasi olarak istikrarsızlaştırıcı bir etkiye sahip olabilir.
Jupiter Projesi, daha önce tarımsal amaçlar da dahil olmak üzere çeşitli amaçlarla kullanılan mevcut su haklarını devraldı. İnşaat aşamasında, yeni veya mevcut kuyunun yerine konulan bir kuyudan ek su çekildi. Sadece birkaç ay içinde 100 milyon galondan fazla suyun kullanıldığına dair haberler eleştirileri yoğunlaştırdı. Çevre grupları, tarımsal su haklarının mega-endüstriyel bir alan için yeniden imar edilmesinin şeffaf bir inceleme ve kamuoyu istişaresi olmadan gerçekleşmemesi gerektiğini savundu.
Öte yandan Oracle ve proje ortakları, kapalı devre sistemlere ve daha sonraki işletme aşamalarında genel büyüklüğe göre sınırlı su tüketimine işaret ediyor. Yakıt hücreleri ve veri merkezi için kapalı veya yeniden kullanılabilir bir sistemde yaklaşık on bir milyon galon içilemez sudan bahsettiler. Bu rakamlar, sürekli işletmenin geleneksel buharlaşmalı soğutma konseptlerine göre önemli ölçüde daha az su yoğun olabileceğini gösteriyor. Bununla birlikte, bu rakamlar inşaat suyu kullanımı, suyun kaynağı, potansiyel kayıplar ve uzun vadeli su haklarının tahsisi sorunlarını otomatik olarak çözmüyor.
Ekonomik açıdan, su kıtlığının standart proje hesaplamalarında genellikle hafife alınan gizli bir maliyeti olduğunu anlamak çok önemlidir. Bu maliyet sadece su faturalarında yansımaz. Daha uzun izin süreçleri, yasal anlaşmazlıklar, siyasi düzenlemeler, ek altyapı ve itibar kaybı şeklinde kendini gösterir. Proje ne kadar büyük ve yerel kaynak ne kadar kıtsa, gerçek toplumsal maliyet ile sözleşmeyle kararlaştırılan su fiyatı arasındaki potansiyel fark da o kadar büyük olur.
Dolayısıyla Jüpiter Projesi, yapay zeka altyapısı için konum kararlarının yalnızca arazi maliyetleri, vergi indirimleri ve enerji fiyatlarına dayanmaması gerektiğini göstermektedir. Görünüşte ucuz bir çöl konumu, su kıtlığı, geçiş hakkı eksikliği ve kamuoyu muhalefeti nedeniyle maliyetli hale gelebilir. Arazi ve vergilerdeki tasarruflar, sadece birkaç çeyrek içinde gecikme maliyetleri tarafından aşılabilir.
Erken uyarı sistemine 18 milyar dolar yatırım yapıldı
Yaklaşık 20 bankadan oluşan bir konsorsiyum tarafından inşaat için yaklaşık 18 milyar dolarlık kredi sağlandı. Bu finansman proje için ayrılmıştır ve tipik bir teminatsız Oracle kurumsal tahviline benzemez. Bununla birlikte, ekonomik değeri büyük ölçüde Oracle'ın uzun vadeli ana kiracı olmasına ve kampüsün zamanında faaliyete geçmesine bağlıdır.
Son zamanlarda ikincil piyasada kredi payları yaklaşık olarak dolar başına 89 ila 91 sentten işlem gördü veya değerlendi. 90 sentlik bir oran, piyasanın nominal bir dolar alacağı için yalnızca 90 sent ödediği anlamına gelir. 18 milyar dolarlık kredi portföyünün tamamı bu iskonto ile değerlenirse, teorik olarak piyasa değerinde yaklaşık 1,8 milyar dolarlık bir düşüş meydana gelir. Ancak bu hesaplama, tüm bankalar için gerçekleşmiş bir kayıp anlamına gelmez. Kayıp yalnızca satış anında gerçekleşir; halen elde tutulan pozisyonlar için başlangıçta daha düşük bir piyasa göstergesi veya değerlemeyi temsil eder.
Ancak bu indirim, ciddi bir huzursuzluğun sinyalini veriyor. Bankalar ve diğer yatırımcılar, gecikmeler, yeniden finansman riskleri veya hukuki belirsizlik beklediklerinde daha yüksek bir getiri talep ederler. Mevcut kredilerin istikrarlı bir nakit akışı olduğundan, bu daha yüksek getiri, piyasa fiyatları üzerinde aşağı yönlü baskı oluşturur. Bu nedenle, 89 ila 91 sent arasındaki hareket, yaklaşan bir temerrüdün kanıtı değil, orijinal risk priminin yetersiz görüldüğüne dair açık bir uyarı işaretidir.
Benzersiz yönü, riskin yoğunlaşmasında yatmaktadır. Tek bir kampüs, baskın bir kiracı, merkezi bir son müşteri ve henüz tam olarak güvence altına alınmamış bir enerji mimarisi, sıkıca birbirine bağlı bir zincir oluşturmaktadır. Bir halka koptuğunda, sonuçlar tüm finansmana yayılabilir. Geniş çaplı çeşitlendirilmiş gayrimenkul finansmanı, bir kiracının veya lokasyonun kaybını absorbe edebilir. Özelleştirilmiş tesislere sahip özel bir yapay zeka kampüsü için alternatif kullanım alanları bulmak ise oldukça zordur.
Dolayısıyla, yeniden kiralama yeteneği önemli bir risktir. Tipik bir lojistik merkezi, ihtiyaç duyuldukça çeşitli kullanıcılara kiralanabilir. Buna karşılık, çok gigawattlık bir yapay zeka kampüsü, birkaç küresel şirkete göre uyarlanmıştır. Hedeflenen müşteri daha az kapasiteye ihtiyaç duyarsa, daha sonra ödeme yapmak isterse veya stratejisini değiştirirse, tesis hızlı bir şekilde ve ek yatırım yapılmadan herhangi bir alternatif müşteriye devredilemez. Binaların maddi değeri yüksektir, ancak ekonomik değerleri orantısız bir şekilde az sayıda sözleşmeye bağlıdır.
ABD'deki iş geliştirme, satış ve pazarlama alanındaki uzmanlığımız

ABD'deki iş geliştirme, satış ve pazarlama uzmanlığımız - Resim: Xpert.Digital
Sektör odak alanları: B2B, dijitalleşme (yapay zekadan XR'ye), makine mühendisliği, lojistik, yenilenebilir enerjiler ve endüstri
Daha fazla bilgi burada:
Konuyla ilgili bilgi ve uzmanlık sunan bir merkez:
- Küresel ve bölgesel ekonomileri, inovasyonu ve sektöre özgü trendleri kapsayan bilgi platformu
- Odaklandığımız temel alanlardan derlenmiş analizler, içgörüler ve arka plan bilgileri
- İş ve teknoloji alanındaki güncel gelişmeler hakkında uzmanlık ve bilgi edinebileceğiniz bir yer
- Piyasalar, dijitalleşme ve sektörel yenilikler hakkında bilgi arayan şirketler için bir merkez
Project Jupiter bulut pazarını nasıl değiştirebilir?
Oracle, yarının gelirlerini bugünden finanse ediyor
Project Jupiter, Oracle'ın önümüzdeki beş yıl içinde OpenAI'ye 300 milyar dolardan fazla yapay zeka altyapısı sağlama konusundaki kapsamlı taahhüdünün bir parçasıdır. Ayrıca, Stargate girişimi kapsamında Oracle, ABD'deki çeşitli lokasyonlarda 4,5 gigawatt'a kadar yeni kapasite eklemeyi taahhüt etmiştir. Bu nedenle New Mexico kampüsü, izole bir inşaat projesi değil, ulusal ölçeklendirme stratejisinin bir parçasıdır.
Stratejik fırsat apaçık ortada. Oracle, küresel bulut pazarında uzun zamandır Amazon Web Services, Microsoft Azure ve Google Cloud'dan daha küçük bir şirket konumunda. Yapay zeka patlaması, şirkete son derece büyük ve uzun vadeli bilgi işlem gücü taahhütleri yoluyla pazar payı kazanma şansı sunuyor. Kısıtlı bilgi işlem gücünü erken sağlayan şirketler, müşterilerini yıllarca elde tutabilir ve aynı zamanda bulut ekosistemlerini güçlendirebilirler. Geleneksel veritabanı işi, yapay zeka iş yüklerini mevcut kurumsal müşterilerle bağlamak için ek temas noktaları sunuyor.
Bu yakalama girişiminin bedeli, iş modelinde köklü bir değişikliktir. Geleneksel yazılım işi, düşük marjinal maliyetler, yüksek brüt kar marjları ve güçlü serbest nakit akışı ile karakterize edilir. Öte yandan, yapay zeka altyapısı oluşturmak sermaye yoğun, enerjiye bağımlı ve proje odaklıdır. Bu nedenle Oracle, değerlemesini ve yükümlülüklerini bu modelin risklerinden tamamen ayıramadan, bir kamu hizmeti ve altyapı şirketinin özelliklerini benimsemektedir.
Oracle, 2026 mali yılında yaklaşık 32 milyar dolarlık işletme nakit akışı elde etti. Sermaye harcamaları yaklaşık 55,7 milyar dolar tutarında gerçekleşti ve standart tanıma göre yaklaşık 23,7 milyar dolarlık negatif serbest nakit akışı oluştu. Şirket, 2027 mali yılı için 90 ila 95 milyar dolar arasında sermaye harcaması öngörüyor. Müşteriler ön ödeme yapsalar, kendi donanımlarını sağlasalar veya tedarikçiler operasyonlarını finanse etseler bile, mutlak sermaye taahhüdü son derece yüksek kalmaktadır.
Oracle haklı olarak brüt sermaye harcamaları ile kendi net nakit çıkışının aynı olmadığını belirtiyor. Müşteri ön ödemeleri ve müşteriler tarafından sağlanan GPU'lar finansman ihtiyacını azaltıyor. 2027 için yaklaşık 70 milyar dolardan fazla olmayan net nakit sermaye harcaması öngörülüyor. Bu rahatlama likiditeyi artırıyor ancak taahhüt edilen kapasiteyi zamanında ve güvenilir bir şekilde sağlama operasyonel yükümlülüğünü ortadan kaldırmıyor.
Peşin ödemeler serbest öz sermaye değildir. Kısa vadeli nakit akışını iyileştirirler ancak gelecekteki bir performans yükümlülüğüyle dengelenirler. Kampüs geç tamamlanırsa, finansal ve potansiyel olarak sözleşmesel gerilimler artabilir. Dolayısıyla şirket, finansman riskinin bir kısmını performans riskiyle takas etmektedir.
Bununla ilgili olarak:
Sipariş birikimi hem bir avantaj hem de bir yoğunlaşma riskidir
Oracle kısa süre önce yaklaşık 664 milyar dolarlık kalan performans taahhütlerini açıkladı. Bu birikmiş sipariş, bulut ve yapay zeka kapasitesine olan talebin çarpıcı bir kanıtı niteliğinde. Bunun yaklaşık yarısının 36 ay içinde gelire dönüştürülmesi bekleniyor. Aynı zamanda, bu uzun vadeli taahhütlerin önemli bir kısmı, özellikle OpenAI'nin öne çıkan bir örneği olduğu birkaç çok büyük yapay zeka sözleşmesinden kaynaklanıyor.
Büyük bir sipariş birikimi genellikle gelecekteki gelirin neredeyse garantili olduğu şeklinde yorumlanır. Bu görüş çok basittir. Performans taahhütleri hazır nakit değildir, ne de garantili kârlar anlamına gelir. Gelir elde edilmeden önce Oracle'ın veri merkezleri kurması, çipler takması, güç sağlaması ve üzerinde anlaşılan performansı sunması gerekir. Ancak o zaman yatırılan sermayenin gerçek getirisi ortaya çıkar.
Dolayısıyla temel ölçüt sadece sözleşme sayısı değil, risk ayarlı net bugünkü değeridir. Bu da inşaat maliyetleri, finansman, elektrik ve doğalgaz fiyatları, kapasite kullanımı, çiplerin teknik ömrü, bilgi işlem gücü fiyatlarındaki amortisman ve müşterilerin kredi itibarı gibi faktörleri dikkate almayı gerektirir. Uzun yıllara yayılan bir sözleşme nominal olarak çok büyük olabilir, ancak altyapı eskidiğinde veya beklenenden daha pahalı hale geldiğinde hayal kırıklığı yaratacak bir getiri sağlayabilir.
Ayrıca, klasik bir karşı taraf riski de söz konusudur. OpenAI hızla büyüyor ve stratejik açıdan büyük önem taşıyor, ancak kendisi de muazzam bir finansmana ihtiyaç duyuyor. Bu nedenle Oracle'ın yatırım programı kısmen, sermaye yoğun bir müşterinin birkaç yıl boyunca çok büyük ödemeler yapabilme yeteneğine bağlıdır. Bu müşterinin payı ne kadar büyürse, sipariş birikimi o kadar az çeşitlendirilmiş bir portföy gibi ele alınabilir.
Öte yandan, yalnızca birleşme nedeniyle sözleşmeleri tamamen gözden çıkarmak yanlış olur. Yapay zeka işlem gücüne olan talep gerçek, mevcut Oracle kapasitesinin kullanımı çok yüksek ve donanımın bir kısmı önceden finanse ediliyor veya doğrudan müşteriler tarafından sağlanıyor. Bu, bireysel riskleri önemli ölçüde azaltıyor. Temel belirsizlik, talebin tamamen yokluğu değil, fiyat, sermaye maliyetleri ve teknik ömrün birlikte yeterli bir getiri sağlayıp sağlamayacağıdır.
Kredi itibarı sınırına yaklaşıyor
S&P Global Ratings, Temmuz 2026'da Oracle'ın kredi notunu BBB'den BBB-'ye düşürdü. BBB-, yatırım yapılabilir kredi notu kategorisindeki en düşük nottur ve spekülatif kredi notu kategorisinin sadece bir üstündedir. Gerekçeler arasında artan iş riskleri, zayıflayan serbest nakit akışı ve birkaç yıldır artan borç seviyeleri gösterildi. Derecelendirme kuruluşu, 2027 yılı için yaklaşık 42 milyar dolarlık negatif serbest işletme nakit akışı bekliyor.
Yatırım yapılabilir seviyenin altına düşmek, sembolik bir leke olmaktan çok daha fazlası olacaktır. Bazı kurumsal yatırımcıların yüksek getirili tahvillerden yalnızca sınırlı miktarda tutmalarına izin verilmektedir. Bu nedenle, yatırım yapılabilir seviyenin kaybedilmesi satışları tetikleyebilir, faiz giderlerini artırabilir ve altyapı projelerinin yeniden finansmanını daha pahalı hale getirebilir. Yıllık 95 milyar dolara kadar olan yatırım programıyla, orta düzeydeki primler bile önemli mutlak maliyetlere yol açabilir.
Kritik mekanizma kendi kendini güçlendiriyor. Başlangıçta daha yüksek yatırımlar serbest nakit akışını kötüleştiriyor ve finansman ihtiyaçlarını artırıyor. Artan borç veya daha düşük kredi notları daha sonra yeni sermayeyi daha pahalı hale getiriyor. Daha yüksek sermaye maliyetleri ise uzun vadeli bulut sözleşmelerinin bugünkü değerini düşürüyor. Bu durum, projeleri daha hızlı tamamlamak ve daha yüksek kar marjları elde etmek için baskıyı artırıyor; ancak bu zaman baskısı onay ve uygulama risklerini daha da kötüleştirebilir.
Bununla birlikte, Oracle önemli bir karşı dengeleyici güce sahip. Şirketin yerleşik, yüksek kâr marjlı bir yazılım işi, büyüyen bulut gelirleri, önemli miktarda peşin ödemeleri ve hem borç hem de öz sermaye piyasalarına erişimi var. 2027 mali yılının ilk çeyreğinde Oracle, yaklaşık 20 milyar dolar değerinde hisse senedi ihraç etti. Bu tür öz sermaye finansmanı bilançoyu güçlendirirken, mevcut hissedarların payını sulandırıyor ve yapay zekanın genişlemesinin yalnızca devam eden iş operasyonlarından finanse edilemeyeceğini gösteriyor.
Dolayısıyla kredi notu meselesi, basit bir başarı veya başarısızlık oylaması değildir. Oracle, güçlü operasyonel büyüme yaşarken aynı zamanda finansal olarak daha riskli hale gelebilir. Gelir artışı, negatif serbest nakit akışları ve artan borç, birkaç yıl boyunca bir arada bulunabilir. Kritik faktör, finansman maliyetleri stratejik karları aşındırmadan önce, yeni inşa edilen kapasitelerin zamanında sürdürülebilir yüksek işletme nakit akışına dönüşüp dönüşmeyeceğidir.
Bölge otomatik olarak kazanmaz
Jüpiter Projesi'nin savunucuları, binlerce inşaat işi, birkaç yüz kalıcı pozisyon ve önemli bir bölgesel ekonomi canlanması öngörüyor. İnşaat aşamasında, yerel işletmeler, esnaf, lojistik şirketleri, oteller ve hizmet sağlayıcılar önemli ölçüde fayda sağlayacak. Yapısal olarak zayıf bir sınır bölgesi için, böyle bir yatırım teşviki siyasi açıdan cazip.
Ancak, genel ekonomik etki, bu etkilerin süresine ve kalitesine bağlıdır. İnşaat işleri çok sayıdadır ancak geçicidir. Modern veri merkezlerinin sürekli işletimi yüksek oranda otomasyonludur ve yatırılan sermayeye kıyasla nispeten az sayıda iş imkanı yaratır. Eğer uzman işçiler yurt dışından alınır ve ekipmanın büyük bir kısmı ithal edilirse, yerel çarpan etkisi, brüt yatırımın gösterdiğinden daha düşük olur.
Vergi teşvikleri ve kamu altyapısı da dikkate alınmalıdır. 165 milyar dolara kadar olan bir sanayi gelir tahvili çerçevesi, mümkün olan maksimum proje büyüklüğünü veya finansman yapısını tanımlar ve halihazırda yatırılan sermaye ile eşdeğer tutulmamalıdır. Bu tür rakamlar, önemli bir kısmı ithal sunucular, çipler, enerji sistemleri ve finansmandan kaynaklansa bile, bölgeye anında bir zenginlik akışı izlenimi yaratabilir.
Dolayısıyla bölge için asıl soru, net değerdir: sürdürülebilir ücretler ve vergi gelirleri eksi potansiyel vergi indirimleri, altyapı maliyetleri, çevresel etkiler ve kıt kaynakların fırsat maliyetleri. Bir mega projeye tahsis edilen su, arazi ve siyasi idari kapasite artık tarım, konut veya diğer işletmeler için tam olarak kullanılamaz.
Bu nedenle, sürdürülebilir bir sosyal sözleşmenin ölçülebilir getiriler içermesi gerekir. Bunlar arasında şeffaf su dengeleri, net emisyon sınırları, yerel eğitim, sağlam acil durum planları, altyapı katkıları ve doğrulanabilir istihdam hedefleri yer almaktadır. Bu tür mekanizmalar olmadan, kâr ve bilgi işlem gücünün ulusal veya küresel ölçekte kullanılması, çevresel ve altyapısal yüklerin ise yerel düzeyde kalması riski vardır.
Yakıt hücreleri iklim sorununu çözmeyecek
Türbinlerden ve sürekli çalışan dizel jeneratörlerden yakıt hücrelerine geçiş, yerel hava kirleticilerini önemli ölçüde azaltabilir. Özellikle azot oksit emisyonlarının, orijinal konsepte kıyasla önemli ölçüde azalması beklenmektedir. Bu, hava kalitesi açısından acil bir öneme sahiptir ve teknolojik açıdan sadece bir etiket değişikliği değildir.
İklim politikası açısından bakıldığında ise, yakıt hücreleri doğal gazla çalıştığı sürece proje fosil yakıta dayalı kalmaya devam etmektedir. Dönüşüm sürecinde karbondioksit üretilir; ayrıca, gaz çıkarma ve taşıma zinciri boyunca metan emisyonları da meydana gelebilir. İzin belgelerinde, yılda on milyon tondan fazla karbondioksit eşdeğerine denk gelen potansiyel sera gazı emisyonlarından bahsedilmektedir. Gerçek emisyonlar bu rakamın altında kalsa bile, bu ölçek dijital büyüme ile iklim hedefleri arasındaki çatışmayı göstermektedir.
Ekonomik analiz, potansiyel gelecekteki CO2 maliyetlerini de içermelidir. Bugün düşük olan düzenleyici yükler, bir veri merkezinin ömrü boyunca değişebilir. Daha sıkı sınırlar, CO2 fiyatları, metan düzenlemeleri veya müşteri ve yatırımcı gereksinimleri işletme maliyetlerini artırabilir. Bu nedenle, uzun ömürlü bir tesis, yalnızca mevcut enerji fiyatları altında değil, aynı zamanda karbonsuzlaştırma senaryosu altında da uygulanabilir olmalıdır.
Yenilenebilir enerji ve batarya depolama, uzun vadede arzın bir kısmını karşılayabilir, ancak 24 saatlik yük, birkaç gigawatt kapasite ve yüksek kullanılabilirlik gereksinimlerinin birleşimi zorlayıcıdır. Tesisin her zaman fiziksel olarak elektriğe ihtiyaç duyması durumunda, sadece yenilenebilir enerji satın almak yeterli değildir. En güvenilir strateji, yenilenebilir enerji üretimi, depolama, güvenli şebeke bağlantıları ve sevk edilebilir rezervlerden oluşan çeşitlendirilmiş bir sistem olacaktır. Buna karşılık, neredeyse tamamen yerel olarak üretilen doğal gaz elektriğine güvenmek, fiyat, arz ve düzenleyici riskleri yoğunlaştırır.
Program takvimi en önemli değişkendir
Oracle, Jüpiter Projesi'nin planlandığı gibi ilerlediğini resmen belirtiyor. İnşaat sahasında binlerce kişi çalışıyor ve bazı durumlarda, enerji tesisleri için bekleyen izinlere bakılmaksızın inşaat çalışmaları devam edebiliyor. Su ve hava izinlerine ilişkin mahkeme kararıyla getirilen durdurmalar da kaldırıldı ve incelemelerin devam etmesine olanak sağlandı.
Bununla birlikte, zaman çizelgesinin değişmediği iddiası açıklama gerektiriyor. Bir bina, dışarıdan oldukça gelişmiş olsa bile faaliyete geçmeyebilir. Bir yapay zeka kampüsü örneğinde, enerji tedariği, teknik kabul testleri, ağlar, soğutma ve sunucu entegrasyonu ticari lansmanı belirler. Temeller ve salonlardaki ilerleme, kritik yol riskini otomatik olarak azaltmaz.
Önceki iletişimlerde farklı hedef tarihler yer alırken, daha yeni raporlarda 2028 yılı kilit tarih olarak öne sürülüyor. Bu değişiklik, proje aşamalarından, ilk işletme ve tam geliştirme tanımlarındaki farklılıklardan veya revize edilmiş planlardan kaynaklanabilir. Bu nedenle, yatırımcıların bu tarihin ilk kullanılabilir megavatları mı, bireysel binaları mı yoksa tüm kampüsü mü ifade ettiğini anlamaları çok önemlidir.
Modüler bir devreye alma ekonomik açıdan avantajlı olacaktır. Güvenli enerji kaynağına sahip ilk bina bölümleri daha erken devreye alınabilirse, binanın geri kalanı inşaat halindeyken gelir elde edebilirler. Bu, her şey ya da hiçbir şey riskini azaltır. Ancak bu, gaz tedariki, yakıt hücreleri, soğutma ve bilgi işlem teknolojisinin de modüler bir şekilde onaylanıp devreye alınmasını gerektirir.
Üç gerçekçi gelişim yolu
En iyi senaryoda, boru hattı ve hava izinleri önemli bir gecikme olmadan verilir, yakıt hücreleri kademeli olarak kurulur ve ilk kapasite planlanan zamanda devreye alınır. Oracle'ın mevcut talebi, ek kapasiteyi hızla karşılar. Müşteri ön ödemeleri ve kendi sağladığı donanım, gerekli ek finansmanı sınırlar. Bu durumda, mücbir sebep bildirimi öncelikle ihtiyati nitelikte olur ve proje kredilerindeki indirim tersine dönebilir.
Orta vadeli senaryoda, yasal zorluklar, rota değişiklikleri ve teknik entegrasyon, tam devreye almayı birkaç çeyrek geciktirir. Oracle, sözleşmeden doğan haklarını kullanarak daha yüksek kira ödemelerini erteler ancak geliştirme maliyetlerini ve borç servisi bileşenlerini karşılamaya devam eder. Kampüs, finansmanın bazı kısımları uzatılırken veya ayarlanırken modüler olarak faaliyete geçer. Proje ekonomik olarak uygulanabilir kalır, ancak öz sermaye ve borç sağlayıcıları için getiri, başlangıçtaki beklentilerin önemli ölçüde altında kalır.
En kötü senaryoda, zamanında yakıt teslimatları başarısız olur veya çevresel izin o kadar katı şartlarla verilir ki, temel bir yeniden tasarım gerekli hale gelir. Bu durumda, ödeme ertelemesi birkaç yıl sürebilir. İnşaat maliyetleri, faiz ve teknolojik eskime artarken, zaten sipariş edilmiş donanım değer kaybedecektir. Borç verenler daha fazla zarar yazmayı kabul etmek veya yeni sermaye sağlamak zorunda kalacaktır. Oracle kapasiteyi diğer lokasyonlara kaydırabilir, ancak New Mexico'da zaten yapılan maliyetler yalnızca kısmen geri kazanılabilir.
Projenin tamamen iptal edilmesi şu anda en olası senaryo değil. Bu durum, inşaatın ileri aşamasında olması, halihazırda önemli miktarda sermayenin ayrılmış olması, uzun vadeli sözleşme ve kapasitenin stratejik önemi ile desteklenmektedir. Zamanlama, maliyet dağılımı ve kademeli bir işletmeye başlama konusunda bir mücadele daha olasıdır. Bu ara durum, yatırımcılar için özellikle elverişsizdir çünkü ne net bir kayıp garantisi ne de kesintisiz bir nakit akışı sunmaktadır.
Project Jupiter'in yapay zeka patlaması hakkında ortaya koyduğu şeyler
Bu proje, yapay zekanın bir sonraki aşamasının algoritmalardan ziyade endüstriyel uygulamalarla belirleneceğini göstermektedir. Modellemedeki gelişmeler önemli olmaya devam ederken, bunların ticari ölçekte yaygınlaşması inşaat sektörü, enerji politikası, hammaddeler, ağlar ve finansmana bağlıdır. Dolayısıyla yapay zeka sektörü, enerji, telekomünikasyon ve ağır sanayi gibi sektörlerle yapısal olarak yakınlaşmaktadır.
Bu durum, rekabet avantajlarının yeniden değerlendirilmesini gerektiriyor. Artık sadece en iyi modele veya en güçlü çipe sahip olmak yeterli değil. Başarı aynı zamanda güvenli enerji tedarikine sahip lokasyonlar bulmaya, izinleri erken almaya, yerel kabul görmeye ve uzun vadede yönetilebilir maliyetlerle sermaye sağlayabilmeye de bağlı olacak. Proje geliştirme, bulut sağlayıcıları için temel bir yetkinlik haline geliyor.
İkinci ders, dijital pazarların sözde sınırsızlığıyla ilgilidir. Hesaplama gücü sanal görünse de, fiziksel tesislerde üretilir. Her ek eğitim birimi yarı iletkenler, elektrik, soğutma, alan ve ağ altyapısı gerektirir. Modeller büyüdükçe, bu maddi sınırlamalar daha da görünür hale gelir. Sonuç olarak, yapay zekanın maliyetleri giderek yerel darboğazlar ve siyasi kararlar tarafından belirlenmektedir.
Üçüncü ders ise finansal niteliktedir. Uzun vadeli sözleşmeler büyük yatırımları haklı çıkarabilir, ancak riski ortadan kaldırmaz. Riski müşterinin kredi değerliliğine, teknik yeterliliğe ve zamanlamaya kaydırır. Yüz milyarlarca dolarlık sipariş birikimi, ancak gerekli tesisler inşa edilip işletilebilirse ve finansman giderlerinden sonra makul bir getiri sağlarsa değerlidir.
Stratejik cesaret ile bilançonun aşırı genişlemesi arasında
Oracle'ın yaklaşımı, yalnızca megalomani veya risksiz bir gelecek darbesi olarak ikna edici bir şekilde tanımlanamaz. Şirket, olağanüstü talebe yanıt veriyor ve bulut pazarındaki konumunu temelden iyileştirmeye çalışıyor. Sınırlı kapasite döneminde çok temkinli yatırım yapanlar, tarihi bir pazar geçişini kaçırma riskiyle karşı karşıya kalırlar. Uzun vadeli sözleşmeler ve müşteri ön ödemeleri, Oracle'a garantili müşterileri olmayan tamamen spekülatif bir geliştiriciye kıyasla daha güçlü bir temel sağlıyor.
Aynı zamanda, finansal güvenlik marjı da küçüktür. Negatif serbest nakit akışları, hızla artan yatırımlar, yüksek borç ve spekülatif seviyenin hemen üzerindeki bir derecelendirme, hata payını sınırlandırmaktadır. Jüpiter Projesi'nin başarısız olması bile ekonomik zarara yol açabilir. Önemli bir gecikme bile getirileri azaltabilir, finansman maliyetlerini artırabilir ve yönetim kaynaklarını meşgul edebilir.
Dolayısıyla mücbir sebep ilanı, öncelikle proje içindeki güç dağılımına ilişkin bir sinyal niteliğindedir. Oracle, altyapı teslimatındaki gecikmenin riskini tek başına üstlenmekten kaçınmaya çalışıyor. Blue Owl ve kredi verenler ise devam eden yükümlülüklere işaret ediyor. Hukuki dilin ardında klasik bir ekonomik çatışma yatıyor: Milyarlarca dolar yatırım yapılmış ancak henüz pazarlanabilir bilgi işlem gücü üretilmemişken geçen süre için kim ödeme yapacak?
Dolayısıyla objektif bakış açısı şu şekildedir: Jüpiter Projesi stratejik olarak hâlâ mümkün, ancak mevcut koşullar altında finansal ve altyapısal olarak kırılgan. Yapay zeka performansına olan talep projeyi sürdürebilir, ancak talep tek başına doğalgaz boru hatları, su hakları veya onaylanmış enerji santrali kapasitesi oluşturmaz. Başarı, Oracle'ın fiziksel gerçekliği, sermaye maliyetleri ve gecikmelerin sözleşmelerin beklenen değerini aşındırmasından daha hızlı bir şekilde kavrayabilmesine bağlıdır.
Belirleyici test noktaları
Önümüzdeki aylarda, projeye ilişkin genel taahhütlerden ziyade, doğrulanabilir ilerleme kaydedilmesi çok önemli olacaktır. Bu, yasalara uygun boru hattı güzergahının belirlenmesini, hava izin sürecinde ilerleme kaydedilmesini, su çekimlerine ilişkin şeffaf verileri, yakıt hücrelerinin kurulumunu ve test edilmesini ve ilk ticari olarak kullanılabilir kapasite için net bir tarihin belirlenmesini içerir.
Finansal açıdan bakıldığında, proje kredilerinin piyasa fiyatı, Oracle'ın serbest nakit akışı, borç gelişimi ve gelecekteki derecelendirme kararları özellikle bilgilendirici niteliktedir. Aynı derecede önemli olan, sipariş birikiminin gelire dönüşmesidir. Net nakit gereksinimleri azalırken gelir yeterince hızlı artarsa, bu durum sermaye yoğun geçiş aşamasının yönetilebilir olduğunu gösterir.
Ayrıca, OpenAI ve diğer müşterilerin yatırımlarını önceden finanse etmeye veya kendi donanımlarını sağlamaya devam etmelerini de gözlemlemekte fayda var. Bu yapı, Oracle'ın sermaye gereksinimlerini önemli ölçüde azaltabilir. Bununla birlikte, sözleşme detaylarının ve zamanında teslimatın önemini artırır. Ne kadar çok müşteri yatırımı önceden finanse ederse, ticari sonuçlar doğurmadan uzun süreli gecikmeler için o kadar az esneklik kalır.
Bu nedenle Jüpiter Projesi, tüm yapay zeka altyapı döngüsünün uygulanabilirliğinin erken bir göstergesidir. Bu büyüklükteki bir kampüs, yerel darboğazlara, siyasi direnişe ve yüksek finansman maliyetlerine rağmen karlı bir şekilde hayata geçirilebilirse, bu, mevcut yapay zeka stratejilerinin endüstriyel ölçeklenebilirliğini doğrulayacaktır. Tersine, proje yıllarca maliyetli bir ara aşamada kalırsa, bu, yapay zekanın finansal vaatlerinin, yerine getirmesi gereken fiziksel altyapıdan daha hızlı büyüdüğünün bir uyarı işareti olacaktır.
🎯🎯🎯 Veriye dayalı B2B sektörel merkez, neredeyse kurum içi bir çözüm olarak


Şirket içi çözüme benzer bir yaklaşım: Xpert.Digital, B2B pazarlama ve satışta operasyonel boşlukları nasıl kapatıyor? – Akıllı İçerik Odaklı İşletme - Görsel: Xpert.Digital
Xpert.Digital, Konrad Wolfenstein liderliğinde veri odaklı bir B2B endüstri merkezidir. Şirket, endüstriyel ortaklar için harici, yarı şirket içi bir çözüm görevi görerek, müşterinin tarafında ek kaynaklara ihtiyaç duymadan pazarlama, içerik ve satış alanlarındaki operasyonel boşlukları kapatmaktadır.
Daha fazla bilgi burada:
Küresel pazarlama ve iş geliştirme ortağınız
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir wolfenstein@xpert.digital:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.