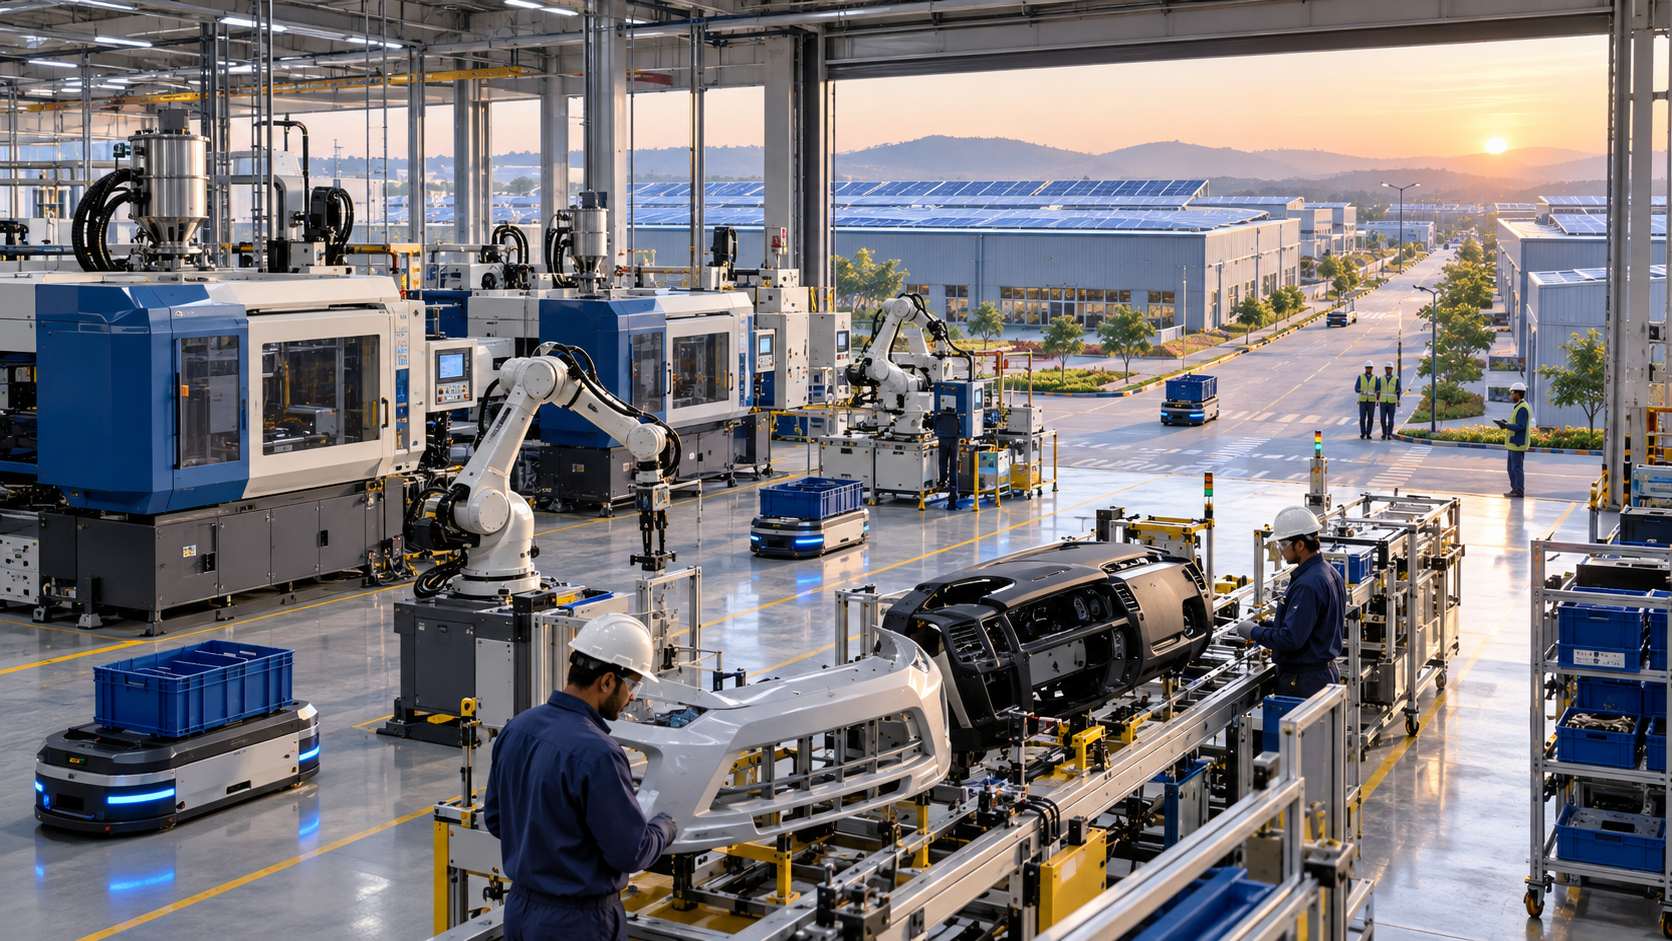
Hindistan'da yerel üretim: Hareket halindeki Hindistan – Daha sürdürülebilir tedarik zincirlerinin ve yerel üretimin anahtarı – Konuyla ilgili yaratıcı görsel, yapay zeka ile: Xpert.Digital
Hindistan, dünyanın yeni üretim merkezi olarak: Bu durum Avrupa için ne anlama geliyor?
Hindistan'ın Sanayi Devrimi: Yatırımcılar İçin Fırsatlar ve Zorluklar
Hindistan, yabancı şirketlerin yerel üretim kapasitesine milyarlarca dolarlık yatırım yaptığı yeni bir sanayi çağının eşiğinde. Bu yatırım dalgası, özellikle otomotiv ve ambalaj gibi kilit sektörlerde belirginleşiyor; çokuluslu şirketler üretimlerini büyüyen iç pazara ve bölgesel tedarik zincirlerine daha yakın hale getiriyor. Ancak bu eğilim, sadece Çin'deki artan maliyetlerden kaçmaktan kaynaklanmıyor. Hindistan'ın geniş ve hızla büyüyen pazarı ve siyasi olarak desteklenen yerelleştirme politikası, onu gelecekteki sanayi gelişimi için umut vadeden bir yer haline getiriyor.
Aynı zamanda, bu zorluğun hafife alınmaması gerekir. Hızlı büyüme ve artan talebe rağmen, imalat sektörünün ekonomik çıktıdaki payı nispeten küçük kalmaktadır. Bireysel yatırımları sürdürülebilir ve rekabetçi bir sanayi sistemine dönüştürmek için verimlilik, altyapı ve beceri geliştirme iyileştirilmelidir. Önümüzdeki yıllar, doğru yolu belirlemek ve Hindistan'ın küresel bir imalat merkezi olarak potansiyelini tam olarak gerçekleştirmek için çok önemli olacaktır. Bu makale, bu gelişmenin arka planını, yatırımcılar için özel fırsatları ve aşılması gereken zorlukları incelemektedir.
Hindistan'ın yeni fabrikaları: Yabancı sanayi şirketleri neden yerel üretime milyarlarca dolarlık yatırım yapıyor?
Hindistan'ı sadece bir satış pazarı olarak görenler, endüstriyel geleceği başkalarına bırakıyorlar
Hindistan, fabrika inşaatında yeni bir yatırım döngüsü yaşıyor. Bu durum özellikle otomotiv sektöründe, tedarikçilerde, ambalaj üreticilerinde ve inşaatla ilgili sektörlerde belirgin. Yabancı şirketler, müşterilerine, büyüme pazarlarına ve bölgesel tedarik zincirlerine daha yakın olmak için ek tesisler kuruyor, mevcut kapasitelerini genişletiyor veya mevcut üretim platformlarını satın alıyor. Toyoda Gosei, Toyota Boshoku ve NITTAN gibi Japon otomotiv tedarikçilerinin son projeleri ve ABD'li ambalaj şirketi Ball'un genişleme planları, bunun izole bir sektör trendi olmadığını gösteriyor. Aynı zamanda, Neemrana'da büyük bir sıhhi tesisat üretim tesisinin satın alınması, kapasiteye, pazarlara ve ihracat fırsatlarına erişimi hızlandırmanın bir yolu olarak mevcut endüstriyel tesislerin artan öneminin altını çiziyor.
Bu gelişme, bilindik "Çin artı bir" stratejisinden çok daha fazlasıyla yönlendiriliyor. Hindistan, sadece maliyet etkin bir alternatif üretim yeri olarak geliştirilmiyor. Birçok diğer gelişmekte olan ekonomiye kıyasla en önemli fark, büyük bir iç pazar, artan endüstriyel talep, siyasi olarak desteklenen yerelleşme, geniş bir tedarikçi ekosistemi ve Hindistan fabrikalarından daha fazla pazara hizmet etme olasılığının birleşiminde yatıyor. Bu nedenle, üreticiler için Hindistan'daki bir fabrika aynı anda birkaç işlevi yerine getirebilir: yerel müşterilere tedarik sağlar, ithalat ve lojistik risklerini azaltır, yerel değer yaratma gereksinimlerini karşılar, yeni müşteri segmentleri açar ve bölgesel ihracat için bir temel oluşturur.
Ancak yatırım patlaması, Hindistan'ın zaten dünyanın yeni üretim merkezi olduğu anlamına gelmemelidir. İmalat sektörünün ekonomik çıktıdaki payı yalnızca yaklaşık %16 ila %17 civarındadır. Dolayısıyla, endüstriyel dönüşüm, üretimi önemli ölçüde daha büyük bir büyüme motoru haline getirme yönündeki siyasi hedefin gerisinde kalmaktadır. Fabrika projeleri bu nedenle hem bir başarı işareti hem de tamamlanmamış bir gelişmenin göstergesidir. Hindistan, büyük ölçekli tesisleri çekmek için yeterli talep ve sermaye akışına sahiptir, ancak bireysel yatırımların sürdürülebilir bir şekilde rekabetçi bir endüstriyel sisteme dönüşmesi için verimliliği, becerileri, altyapıyı, planlama güvenilirliğini ve yerel tedarik zinciri derinliğini daha da geliştirmelidir.
İç pazar, en önemli konum avantajı haline geliyor
Hindistan'ın temel ekonomik dinamikleri olağanüstü. Mevcut tahminlere göre, reel GSYİH 2025/26 mali yılında yaklaşık %7,6 oranında büyüdü. Küresel ekonomi çok daha yavaş büyürken, 2026 takvim yılı için yaklaşık %7'lik bir büyüme öngörüldü. Aynı zamanda, Hindistan 1,4 milyardan fazla genç nüfusa sahip. Artan gelirler, kentleşme, kayıtsız tüketim, artan kredi imkanları ve dijital ödeme ve idari yapıların gelişmesi, endüstriyel ürünler için ticari tabanı genişletiyor.
Fabrika yatırımcıları için sadece pazarın büyüklüğü değil, aynı zamanda artan kapasitesi de çok önemlidir. Hindistan'da 2025/26 mali yılında yaklaşık 28,3 milyon araç yurt içinde satıldı. Satışlar %10 oranında arttı. Tüm ana araç kategorileri bir araya geldiğinde, yedi yıl sonra ilk kez rekor seviyelere ulaştı. Binek otomobil satışları yaklaşık 4,64 milyon araca, iki tekerlekli araç satışları ise yaklaşık 21,7 milyona ulaştı. Bu büyüklükteki bir pazar, ihracat payı başlangıçta sınırlı kalsa bile, yerel, müşteri odaklı üretim kapasitesini haklı çıkarıyor.
Otomotiv pazarı da yapısını değiştiriyor. Uzun bir süre boyunca talep öncelikle ucuz küçük otomobiller ve motosikletler tarafından yönlendiriliyordu. Şimdi ise sportif SUV'ler, daha donanımlı modeller, güvenlik bileşenleri ve daha yüksek kaliteli iç mekanlar önem kazanıyor. Bu da araç başına katma değeri artırıyor. Tedarikçiler için bu durum, tamponlar, gösterge panelleri, koltuklar, hava yastıkları, direksiyon simitleri, plastik kaplamalar ve çok sayıda elektronik veya malzeme yoğun bileşen için satış fırsatları yaratıyor. Dolayısıyla büyüme sadece üretim hacmiyle değil, aynı zamanda daha yüksek kaliteli özelliklerle de yönlendiriliyor.
Otomotiv endüstrisi dışında da benzer bir eğilim mevcut. Ambalajlı içecek tüketimi artıyor, modern perakende formatları genişliyor ve büyük ulusal ve uluslararası markalar varlıklarını artırıyor. Bu durum, alüminyum kutular ve diğer standartlaştırılmış ambalaj çözümlerine olan talebi artırıyor. Aynı zamanda, konut inşaatı, oteller, ticari gayrimenkuller ve kentsel altyapı, hijyen ürünlerine olan ihtiyacı körüklüyor. Bu nedenle, fabrika genişlemesi, soyut bir sanayi politikası hedefiyle değil, hacmi, kalite gereksinimleri ve coğrafi erişimi büyüyen somut son pazarlar tarafından yönlendiriliyor.
Otomotiv tedarikçileri komple üretim kümeleri kuruyorlar
Toyoda Gosei'nin Maharashtra'daki genişlemesi, yeni fabrika inşaatının mantığını özellikle açık bir şekilde göstermektedir. Şirket, Bidkin sanayi bölgesinde yaklaşık 78.400 metrekarelik bir arazi üzerine yeni bir fabrika kurmayı planlıyor. Bina alanının yaklaşık 29.200 metrekare olması öngörülüyor. Yatırımın yaklaşık 5,758 milyar rupi veya yaklaşık 9,3 milyar yen olması bekleniyor. Üretimin 2029 yılının ilk yarısında başlaması planlanıyor. 2030 yılına kadar tesisin yaklaşık 570 kişiye istihdam sağlaması bekleniyor.
Bu tesis, tamponlar ve gösterge panelleri gibi büyük iç ve dış bileşenler üretecek. Ayrıca hava yastıkları ve direksiyon simitleri de dahil olmak üzere güvenlik sistemleri ve yakıt doldurma ağızları gibi fonksiyonel plastik parçalar da üretecek. Bu, dar, tek ürünlü bir montaj operasyonu yerine, farklı üretim gereksinimlerine sahip birden fazla ürün grubu için bir platform oluşturacaktır. Planlanan ekipmanlar arasında büyük elektrikli enjeksiyon kalıplama makineleri, tamponlar için yüksek kaliteli bir boya atölyesi, sürücüsüz ulaşım sistemleri ve güneş panelleri yer alıyor. Dijital üretim kontrolü, ağ bağlantılı süreçler ve otomatik takım değiştirme sistemleri, kurulum sürelerini azaltmayı ve tesis kullanımını artırmayı amaçlıyor.
Dikkat çekici olan, sermaye yoğun otomasyon ile basit mekanik çözümlerin birleşimidir. İşbirlikçi robotlar, kaldıraçlar, yaylar, yerçekimi ve mekanik hareketlerin düşük enerji ve yatırım gereksinimleriyle karmaşık görevleri desteklediği Karakuri teknolojisiyle birleştirilecek. Maliyete duyarlı bir pazar için bu, her ne pahasına olursa olsun maksimum otomasyondan daha ekonomik bir anlam ifade ediyor. Anahtar nokta en yüksek robot yoğunluğu değil, kalite, esneklik, sermaye maliyetleri ve yerel işgücü verimliliği arasında en iyi dengeyi sağlamaktır.
Bu tesis, Toyoda Gosei Güney Hindistan'ın bir şubesi olarak inşa ediliyor ve grubun Hindistan'daki sekizinci tesisi olacak. Daha da önemlisi, aynı sanayi parkında yer alan ve üretimine 2029 yılının ilk yarısında başlanması planlanan gelecekteki Toyota Kirloskar Motor araç fabrikasına yakınlığıdır. Bu zaman çizelgelerinin senkronizasyonu, tedarikçi kapasitesi ve araç montajının birlikte ele alındığını göstermektedir. Tampon veya gösterge paneli gibi büyük ve hacimli parçalar pahalıdır ve uzun mesafeli nakliye sırasında hasara eğilimlidir. Müşterilere yakın üretim, nakliye yollarını kısaltır, stokları azaltır, model lansmanlarını kolaylaştırır ve üretim programındaki değişikliklere daha hızlı yanıt verilmesini sağlar.
Toyota Boshoku, Batı Hindistan'daki varlığını da genişletiyor. Maharashtra'nın Sambhajinagar bölgesinde araç koltukları ve diğer iç bileşenler için yeni bir fabrika planlanıyor. Planlanan yatırım yaklaşık 4 milyar rupi veya yaklaşık 7 milyar yen. Tamamlanma tarihi Ekim 2027 olarak belirlendi. Proje, yeni montaj hatları ve araç programlarının geliştirildiği bölgelerde tedarik kapasitesini artıracak. Koltuklar, kısa aralıklarla araç fabrikalarına teslim edilen, lojistik açıdan karmaşık ve oldukça değişken modüllerdir. Bölgesel otomotiv üretimi ne kadar büyürse, yerel üretim o kadar maliyet etkin hale gelir.
NITTAN benzer, ancak teknolojik olarak farklı bir büyüme stratejisi izliyor. Şirket, iki ve dört tekerlekli araçlar için hassas dövme motor valfleri üretiyor. Andhra Pradesh'teki tesisinde, yaklaşık 7.350 metrekarelik bir bina bölümünün eklenmesiyle kapasite ayda bir milyondan iki milyon valfe çıkarıldı. Bu, yılda on iki milyondan 24 milyona bir artışa karşılık geliyor. Genişleme sonucunda çalışan sayısı yaklaşık 270'ten 370'e yükseldi. Bu büyüme, kısmen büyük bir araç üreticisinden gelen yeni siparişlerden kaynaklandı.
Şimdi ise, yaklaşık 30.000 metrekarelik bitişik bir araziye başka bir tesis daha planlanıyor ve faaliyetlerine 2027 yılının ikinci yarısında başlanması öngörülüyor. NITTAN, 2030 yılına kadar Hindistan'daki gelirlerini yaklaşık üç katına çıkarmayı ve üretim kapasitesini önemli ölçüde genişletmeyi hedefliyor. İlk bakışta, bu yatırım, tamamen elektrikli araçların geleneksel motor valflerine ihtiyaç duymaması nedeniyle, küresel elektrikli araç trendine aykırı gibi görünüyor. Ancak, ekonomik açıdan mantıklı: Hindistan'ın araç filosu, güçlü iki tekerlekli araç segmenti, hibrit tahrik sistemleri, ticari araçlar ve uzun vadeli devam eden içten yanmalı motor talebi, Batı Avrupa'dakinden farklı bir talep profili yaratıyor. Dönüşüm yolu bölge genelinde aynı değil.
Tedarikçi ağı, nihai üreticiyi takip eder
Yeni tesisler, fabrika kararlarının nadiren tek başına alındığını açıkça göstermektedir. Nihai üretici, koltuklar, kokpitler, tamponlar, güvenlik modülleri, motor parçaları, ambalajlar ve endüstriyel hizmetler için talep yaratır. Tedarikçiler ise, kalıpçılara, malzeme tedarikçilerine, lojistik sağlayıcılarına, bakım uzmanlarına, otomasyon ortaklarına, test laboratuvarlarına ve nitelikli personele ihtiyaç duyar. Bir bölgede yeterli sayıda oyuncu yoğunlaştığında, işlem maliyetleri düşer ve daha fazla şirketin faaliyet gösterme olasılığı artar.
Maharashtra bu kendi kendini güçlendiren etkiden faydalanıyor. Eyalet, büyük satış pazarlarını, yerleşik sanayi merkezlerini, tedarikçi uzmanlığını, limanları ve nitelikli iş gücünü bir araya getiriyor. Pune, Mumbai, Nashik, Aurangabad/Sambhajinagar ve Bidkin sanayi bölgesi çevresindeki koridor, şirketlere mevcut ağlardan yararlanırken aynı zamanda yeni alanlar geliştirme fırsatı sunuyor. Büyük bir araç fabrikasının kurulması bu süreçte bir dayanak noktası görevi görüyor. Tedarikçiler için uzun vadeli kapasite kullanım beklentilerini iyileştiriyor ve yeni bir fabrikanın yeterli yerel sipariş üretememesi riskini azaltıyor.
Güneyde Andhra Pradesh ve Sri City sanayi parkı benzer bir modeli izliyor. Bölge, Hindistan'ın en önemli otomotiv ve ihracat merkezlerinden biri olan Chennai bölgesine kolay ulaşım imkanı sunuyor. Şirketler, yerleşik ana lokasyonların fahiş maliyetlerine katlanmak zorunda kalmadan mevcut liman bağlantılarından, tedarikçilerden ve iş gücünden faydalanabiliyor. Öte yandan Uttar Pradesh, muazzam nüfusuna ve tüketici tabanına, genişleyen karayolu ağına, yeni lojistik merkezlerine ve başkent bölgesine yakınlığına güveniyor. Rajasthan ise Neemrana ile Delhi ve Mumbai arasındaki sanayi koridorunda yer alıyor ve Kuzey Hindistan'a hizmet veren veya mevcut sanayi tesislerini satın almak isteyen üreticiler için cazip bir konum sunuyor.
Bu federal rekabet, Hindistan yatırım modelinin önemli bir bileşenidir. Eyaletler arazi, altyapı, vergi teşvikleri, hızlandırılmış izin süreçleri ve sektöre özgü desteklerle rekabet eder. Bu, yatırımcılar için müzakere gücü yaratır ancak aynı zamanda karmaşıklığı da artırır. "Hindistan" homojen bir yer değildir. Elektrik fiyatları, araziye erişim, iş kanunları, izin hızı, su mevcudiyeti, lojistik maliyetleri ve idari uzmanlık önemli ölçüde farklılık gösterir. Bu nedenle, sağlam bir yer seçimi kararı, eyalet düzeyine, sanayi parkı düzeyine ve belirli müşteri kümesi düzeyine kadar ayrıntılı olarak incelenmelidir.
Ball, Hindistan'ın bir sonraki tüketim dalgasına yatırım yapıyor
Ball'ın Uttar Pradesh'te planladığı fabrika, şirketin erişim alanını otomotiv sektörünün ötesine genişletiyor. Şirket halihazırda Maharashtra'daki Taloja ve Andhra Pradesh'teki Sri City'de fabrikalar işletiyor. Şimdi ise iki üretim hattına sahip yeni bir içecek kutusu fabrikası planlanıyor ve 2029'da faaliyete geçmesi öngörülüyor. Bu üç tesis birlikte, Hindistan'ın batı, güney ve kuzey bölgelerine daha iyi hizmet verecek bir coğrafi ağ oluşturacak.
Bu yatırım, otomotiv projelerinden farklı bir talebi karşılamakla birlikte, aynı temel ekonomik mantığa dayanmaktadır. Alüminyum kutuların taşıma hacmi, değerlerine göre yüksektir. Uzun mesafeler, teslimat maliyetlerini ve güvenlik stoklarına duyulan ihtiyacı artırır. Bölgesel bir tesis ağı, nakliye maliyetlerini düşürür, teslimat sürelerini kısaltır ve yoğun talep dönemlerinde müşterilerin yeterli tedarik alamama riskini azaltır. Yeni tesisin müşteri sözleşmeleriyle desteklenmesi amaçlandığı için, gelecekteki talebi karşılamak amacıyla kapasiteyi genişletmekten daha az spekülatif bir yatırımdır.
Ball, 2016 yılında Hindistan pazarına girişinden bu yana varlığını kademeli olarak genişletti. Şirket, uluslararası ve büyük yerli içecek markalarına çeşitli kutu formatlarında ambalaj tedarik ediyor. Bu genişleme, Hindistan ambalaj pazarının sadece hacim olarak büyümekle kalmayıp yapısal bir değişime de uğrayacağı beklentisinden kaynaklanıyor. Marka üreticileri, standartlaştırılmış kalite, güvenilir yüksek hacimli üretim, baskı yapılabilir yüzeyler ve geri dönüştürülebilir malzemeler talep ediyor. Alüminyum ayrıca, doğası gereği yüksek geri dönüştürülebilirliğinden de faydalanıyor. Bununla birlikte, gerçek çevresel fayda, toplama sistemlerine, geri dönüşüm oranlarına, enerji kaynaklarına ve malzeme döngülerine bağlıdır. Bu nedenle, yeni bir fabrika otomatik olarak sürdürülebilir değildir; işleyen bir geri dönüşüm ve iade altyapısına entegre edilmelidir.
Uttar Pradesh'teki konum seçimi, Kuzey Hindistan'ın sanayi alanında da gelişmekte olduğunu gösteriyor. Eyalet sadece büyük bir son pazar olmakla kalmıyor, aynı zamanda üretim ve lojistik koridorlarını da genişletiyor. Ball için üçüncü bir konum, Hindistan'ın çoğu eyaletine erişimini artırıyor. Bu, tek tek tesislere olan bağımlılığı azaltıyor ve yedeklilik yaratıyor. Geniş mesafelerin, bölgesel olarak değişen talep modellerinin ve zaman zaman altyapı darboğazlarının olduğu bir ülkede, dağıtılmış bir üretim ağı, tek ve aşırı büyük bir merkezi fabrikadan daha ekonomik olarak sağlam olabilir.
Mevcut çalışmalar stratejik bir kısayol haline geliyor
Her endüstriyel genişleme sıfırdan başlamaz. Jaipur Capital'in Neemrana'daki Global Ceramics'in sıhhi tesisat üretim tesisini satın alması, "mevcut tesisi değerlendirme" stratejilerinin önemini göstermektedir. Endüstriyel alan, fabrika binaları, makineler ve diğer işletme varlıkları devredildi. Üretim, banyo ve yaşam çözümleri platformu Melozzo Living altında devam edecek. Bu, mevcut bir tesisin kapatılmayacağı, aksine kapasite genişletme, ürün geliştirme ve yeni ortaklıklar için temel olarak kullanılacağı anlamına gelir.
Tesis yaklaşık 20 dönüm, yani sekiz hektardan biraz fazla bir alanı kapsıyor ve yaklaşık 900.000 metrekarelik bir yapı alanına sahip. Mevcut üretim kapasitesi yaklaşık 62 ton olup, şirkete göre 30 ila 60 gün içinde 124 tona çıkarılabilir. Tesis daha önce kendi markaları altında ve Hint ve uluslararası markalar için fason üretim yaparak sıhhi tesisat ürünleri üretmiştir. Bu nedenle mevcut ürünler ve müşteri ilişkileri devam ettirilebilirken, yeni sahiplik yapısı ek pazarların önünü açmaktadır.
Ekonomik açıdan, bir satın alma çeşitli avantajlar sunar. Mevcut bir tesis, üretime başlama süresini önemli ölçüde kısaltır. Arazi, binalar, fırınlama ve kalıplama teknolojisi, tedarikçi ilişkileri ve deneyimli çalışanlar zaten mevcuttur. Bu, izin alma, inşaat, devreye alma ve üretim artışının birkaç yıl sürebileceği yeni bir inşaata kıyasla proje risklerini azaltır. Aynı zamanda, eski ekipmanları, verimsiz yerleşim planlarını veya gizli çevresel ve bakım yükümlülüklerini devralma riski de vardır. Bu nedenle, satın alma fiyatının gerekli modernizasyonları ve operasyonel riskleri yeterince yansıtıp yansıtmadığı çok önemlidir.
Hindistan, sıhhi tesisat ürünleri için iki yönlü bir bakış açısı sunuyor. Kentleşme, yeni inşaatlar, yenilemeler, otelcilik sektörü ve kamu altyapısı ile iç pazar büyüyor. Aynı zamanda, rekabetçi bir fabrika Orta Doğu, Güneydoğu Asya ve Afrika'daki müşterilere hizmet verebilir. Bu durum, iş modelini tamamen ulusal bir markadan, şirket içi üretim, fason üretim ve ihracatın birleştiği bir platforma dönüştürüyor. Tasarım, tutarlı kalite, ölçeklenebilirlik ve güvenilir teslimat süreleri sunabilen bir Hintli üretim ortağı, özellikle orta ölçekli uluslararası markalar için oldukça cazip olabilir.
Asya'daki iş geliştirme, satış ve pazarlama alanındaki uzmanlığımız

Asya'daki iş geliştirme, satış ve pazarlama uzmanlığımız - Resim: Xpert.Digital
Sektör odak alanları: B2B, dijitalleşme (yapay zekadan XR'ye), makine mühendisliği, lojistik, yenilenebilir enerjiler ve endüstri
Daha fazla bilgi burada:
Konuyla ilgili bilgi ve uzmanlık sunan bir merkez:
- Küresel ve bölgesel ekonomileri, inovasyonu ve sektöre özgü trendleri kapsayan bilgi platformu
- Odaklandığımız temel alanlardan derlenmiş analizler, içgörüler ve arka plan bilgileri
- İş ve teknoloji alanındaki güncel gelişmeler hakkında uzmanlık ve bilgi edinebileceğiniz bir yer
- Piyasalar, dijitalleşme ve sektörel yenilikler hakkında bilgi arayan şirketler için bir merkez
Hindistan'da sanayi politikası ve verimlilik: Fırsatlar ve zorluklar
Sanayi politikası sermaye yaratır, ancak verimlilik yaratmaz
Hindistan hükümeti, üretimle ilgili teşvikler, altyapı programları, yatırım teşvikleri ve yabancı sermaye için büyük ölçüde açık bir rejimle fabrika inşaatını desteklemektedir. Birçok sanayi sektöründe, otomatik onay süreciyle %100'e varan yabancı doğrudan yatırım mümkündür; kara sınırı paylaşan ülkelerden gelen yatırımcılar için kısıtlamalar uygulanmaktadır. Temel politika, yalnızca sermaye girişlerini kolaylaştırmak değil, aynı zamanda üretimi, istihdamı, ihracatı ve yerel değer yaratımını da ödüllendirmektir.
Üretim Bağlantılı Teşvik (PCI) programları 14 stratejik sektörü kapsamaktadır. Mart 2026 sonu itibarıyla 892 başvuru onaylanmıştır. Programlar tarafından tetiklenen fiili yatırımlar 2,40 trilyon rupiyi, bildirilen üretim ve satışlar 22,66 trilyon rupiyi ve ihracat 15,2 trilyon rupiyi aşmıştır. Programların toplamda yaklaşık 1,415 milyon doğrudan ve dolaylı işi desteklediği tahmin edilmektedir; bu işlerin yaklaşık 840.000'i doğrudan istihdamdır. Daha güncel verilere göre, Haziran 2026 sonu itibarıyla kümülatif yatırımlar yaklaşık 2,58 trilyon rupiye yükselmiştir.
Bu rakamlar, sanayi politikasının özel sektör kararlarını etkileyebileceğini göstermektedir. Ancak, her sübvansiyonlu üretimin sübvansiyonlar olmadan uluslararası alanda rekabetçi olacağını kanıtlamazlar. Üretim primleri, yatırım eşiklerini düşürebilir ve ölçek ekonomilerini hızlandırabilir. Bununla birlikte, yerel tedarikçiler, araştırma, alet yapımı ve beceri geliştirme zayıf kalırsa, sübvansiyon destekli nihai montajın sınırlı yerel değer yaratımıyla sonuçlanma riski vardır. Bu nedenle başarı, yalnızca yatırım hacimleri veya brüt satışlarla değil, aynı zamanda verimlilik, ihracat kapasitesi, yerel tedarik, teknik uzmanlık ve teşvikler sona erdikten sonra karlı bir şekilde üretim yapabilme yeteneğiyle de ölçülmelidir.
Zamanlama da çok önemlidir. 2029'da üretime başlayacak bir fabrika projesi, geleceğe yönelik birkaç yıllık talep ve maliyet varsayımlarına dayanarak tasarlanır. Sübvansiyonlar faydalı olsa da, şirketlerin güvenilir düzenlemelere, öngörülebilir tarifelere, istikrarlı teknik standartlara ve hukuki kesinliğe de ihtiyacı vardır. Sık değişiklikler, teşvikin değerini aşındırabilir. Sanayi politikası, bireysel yatırımları kalıcı olarak korumak yerine, darboğazları ortadan kaldırıp rekabeti teşvik ettiğinde en etkili olur.
Altyapı maliyetleri düşürüyor, ancak darboğaz olmaya devam ediyor
Hindistan son yıllarda yollara, demiryollarına, limanlara, havaalanlarına, sanayi parklarına ve dijital yönetime büyük yatırımlar yaptı. Yakın zamanda yapılan bir hükümet araştırması, 2023/24 için lojistik maliyetlerinin gayri safi yurtiçi hasılanın yaklaşık %7,97'si veya hizmet dışı sektör çıktısının %9,09'u olacağını tahmin ediyor. Mutlak olarak bu, yaklaşık 24,01 trilyon rupiye denk geliyor. Bu rakamlar, birçok eski, genellikle genelleştirilmiş tahminden daha düşük ve ölçülebilir bir ilerlemeyi gösteriyor.
Ancak, bireysel şirketler için ulusal ortalama çok anlamlı değildir. Önemli olan, belirli bir tedarik zincirinin maliyetleridir: müşteriye olan mesafe, liman erişimi, demiryolu taşımacılığının güvenilirliği, geçiş ücretleri, boş seferler, elleçleme süreleri, soğutmalı veya tehlikeli madde gereksinimleri ve son kilometre teslimatının kalitesi. Bir tampon fabrikasının lojistik profili, bir vana fabrikasından farklıdır. Hacimli plastik parçalar müşteriye yakınlık gerektirirken, kompakt hassas parçalar daha uzun mesafeler üzerinden taşınabilir ve ihraç edilebilir.
Enerji ve su da çok önemli faktörlerdir. Modern enjeksiyon kalıplama makineleri, boya atölyeleri, metal işleme tesisleri ve seramik fırınları çok farklı tüketim profillerine sahiptir. Fabrika çatılarındaki güneş panelleri elektrik maliyetlerini ve emisyonları azaltabilir, ancak otomatik olarak 7/24 kesintisiz bir güç kaynağının yerini almazlar. Şirketlerin şebeke erişimine, yedek sistemlere, depolamaya veya sözleşmeyle güvence altına alınmış yenilenebilir enerjiye ihtiyacı vardır. Su kıtlığı yaşanan bölgelerde, boyama, soğutma ve seramik işleme süreçlerinin enerji tüketimi, yer seçimi ve izin alma açısından risk oluşturabilir.
Dolayısıyla bir sanayi parkının kalitesi yalnızca ucuz araziyle belirlenmez. Bir lokasyon, güvenilir enerji, su, atık su arıtma, veri bağlantısı, şirket itfaiyesi, gümrük işlemleri, konut, eğitim olanakları ve güvenilir ulaşım bağlantılarını bir araya getirdiğinde gerçekten rekabetçi hale gelir. Bir projenin zamanında tamamlanıp tamamlanmayacağı veya sayısız küçük verimsizlik nedeniyle daha pahalı hale gelip gelmeyeceği tam olarak burada belirlenir.
Otomasyon, yeterlilik sorusunun yerini almaz
İmalat sektörü, Hindistan'ın ekonomik çıktısının yaklaşık %16 ila %17'sini oluşturmakta ve 27 milyondan fazla kişiye istihdam sağlamaktadır. Çalışma çağındaki nüfusun büyüklüğü göz önüne alındığında, bu, verimli ve resmi işlere olan talebi karşılamak için yetersizdir. Bu nedenle, yeni fabrika inşaat dalgasının, yatırım ve vergi gelirlerinin ötesine uzanan makroekonomik önemi vardır. İşçileri daha az verimli işlerden daha modern endüstriyel süreçlere aktarabilir.
Aynı zamanda, yeni fabrikalar önceki nesillere göre daha yüksek otomasyon seviyesine sahip. Sürücüsüz taşıma sistemleri, dijital üretim planlaması, ağ tabanlı kalite kontrolü ve işbirlikçi robotlar, basit işlerin sayısını azaltıyor. Toyoda Gosei'de planlanan yaklaşık 570 iş önemli olmakla birlikte, önemli bir yatırımı ve yüksek derecede otomasyonu temsil ediyor. Bu nedenle, asıl istihdam etkisi sadece fabrikanın kendisinde değil, aynı zamanda tedarikçilerde, lojistik şirketlerinde, bakım firmalarında, inşaat şirketlerinde ve yerel hizmet sağlayıcılarında da gerçekleşecektir.
Hindistan için bu, otomasyona karşı bir argüman değil. Tutarlı kalite, süreç kontrolü ve verimlilik olmadan fabrikalar küresel müşteri taleplerini karşılayamaz veya sürdürülebilir bir şekilde ihracat yapamaz. Zorluk, işçileri daha zorlu görevler için eğitmekte yatmaktadır: makine kullanımı, robotik, takım değiştirme, bakım, boyama, kalite güvencesi, veri analizi, iş yeri güvenliği ve enerji yönetimi. Şirketler, meslek okulları ve devletler, kapasite genişleme hızına ayak uyduracak eğitim modelleri geliştirmelidir.
Uluslararası Para Fonu, daha inovasyon dostu çerçeve koşulları ve iş engellerinin azaltılmasının Hindistan'ın verimlilik artışını yaklaşık yüzde 40 oranında artırabileceğini tahmin ediyor. Bu rakam, kalkınmanın bir sonraki aşamasının ek çalışma saatlerinden ziyade daha iyi organizasyona, teknoloji benimsemeye ve iş dinamizmine bağlı olduğunu göstermektedir. Yeni fabrikalar, bilginin yerel olarak yerleştirilmesi ve tamamen yabancı merkezlerde kalmaması koşuluyla, öğrenme merkezleri olarak hizmet verebilir.
Yerelleştirme ekonomik değeri belirler
Hindistan otomotiv tedarikçi sektörünün geliri, 2025/26 mali yılında yaklaşık 7,6 trilyon rupiye veya 85,9 milyar ABD dolarına ulaşarak %12,7'lik bir büyüme kaydetti. Araç üreticilerine yapılan teslimatlar %16,3 artarken, ihracat yaklaşık 24 milyar ABD dolarına ulaştı. Jeopolitik risklere rağmen, 2026/27 mali yılı için sektörün %8 ila %10 daha büyümesi bekleniyor.
Bu dinamik dikkat çekici olsa da, dış ticaret hala bağımlılıklar sergiliyor. 2025/26 yılının ilk yarısında, araç parçaları ihracatı %9,3 artarak 12,1 milyar ABD dolarına ulaştı. İthalat ise aynı dönemde yaklaşık %12,5 artarak 12,3 milyar ABD dolarına yükseldi ve bu da küçük bir ticaret açığına yol açtı. Dolayısıyla, genişleyen bir sektör hala ithal elektronik ürünlere, özel malzemelere, makinelere, hassas aletlere ve diğer ara ürünlere ihtiyaç duyuyor.
Dolayısıyla, yabancı fabrikaların ekonomik faydaları büyük ölçüde yerel tedarike bağlıdır. İthal edilen bileşenler sadece monte edilirse, istihdam, vergi tabanı ve bilgi aktarımı sınırlı kalır. Ancak, kalıp yapımı, plastik granüller, metal parçalar, tekstil, elektronik, yazılım, bakım ve geliştirme Hindistan'dan temin edilirse, daha derin değer zincirleri oluşturulur. Bununla birlikte, yerel kalite ve ölçeklenebilirlik hala yetersizse, yerelleştirme katı kotalarla zorlanmamalıdır. Aksi takdirde, maliyetler artacak ve uluslararası rekabet gücü zarar görecektir.
Mantıklı bir yaklaşım, aşamalı yerelleştirmeyi tedarikçi geliştirme ile birleştirir. Büyük şirketler, Hindistan'daki tedarikçileri denetleyebilir, teknik standartları iletebilir, uzun vadeli satın alma hacimlerine bağlı kalabilir ve otomasyon ve kalite yönetimi konusunda destek sağlayabilir. Aynı zamanda, yerel bağımlılığın önceki ithalat bağımlılığının yerini almaması için birden fazla tedarik kaynağı oluşturmalıdırlar. Bu, Alman makine üreticileri, otomasyon sağlayıcıları ve endüstriyel hizmet sağlayıcıları için önemli bir pazar oluşturmaktadır: Sadece fabrikaların kendileri değil, tedarikçileri de ekipman, yazılım, test tesisleri, enerji verimliliği önlemleri ve daha fazla eğitim gerektirmektedir.
Elektrikli araçlar, ekonomik patlamanın kazananlarını değiştiriyor
Hindistan araç pazarı büyüyor, ancak teknolojik yönü belirsiz. İçten yanmalı motorlar, özellikle motosikletlerde, ticari araçlarda ve fiyat hassasiyeti yüksek binek otomobillerde uzun süre önemli bir rol oynamaya devam edecek. Aynı zamanda, elektrikli araç kayıtları artarken, hibrit modeller de önem kazanıyor. Bu nedenle tedarikçiler, gelecekteki güç aktarma sistemi karışımının ne olacağını kesin olarak bilmeden yatırım yapmak zorundalar.
NITTAN, motor valflerinin doğrudan içten yanmalı motora bağlı olması nedeniyle bu riske özellikle maruz kalmaktadır. Planlanan kapasite artışı, Hindistan'ın daha uzun bir geçiş dönemi geçirmesi ve tesislerin ihracat pazarlarına da tedarik sağlaması durumunda yine de karlı olabilir. Ancak şirket, amortisman sürelerini, kapasite kullanımını ve teknolojik esnekliği dikkatlice planlamalıdır. 2027'de faaliyete geçecek bir fabrika, bugünkü tahrik sistemi oranlarının 2040'lara kadar değişmeden kalacağı varsayımına dayanmamalıdır.
Diğer tedarikçi ürünleri ise güç aktarma organlarından daha bağımsızdır. Koltuklar, tamponlar, gösterge panelleri, hava yastıkları ve direksiyon simitleri hem içten yanmalı motorlu hem de elektrikli araçlarda gereklidir. Bu ürünler, motor türünden bağımsız olarak, artan araç satışlarından ve daha yüksek donanım seviyelerinden fayda sağlar. Bununla birlikte, elektrikli araçlar mimariyi, ağırlık gereksinimlerini, iç mekan konseptlerini ve elektronik entegrasyonu değiştirir. Mevcut bileşenleri tedarik eden üreticiler, bir sonraki teknolojik sıçramayı kaçırabilirler.
Dolayısıyla Hindistan'ın endüstriyel fırsatı sadece yerleşik ürünlerin yeniden üretilmesinde yatmıyor. Pazar, uygun maliyetli, sağlam ve enerji verimli çözümler için bir geliştirme üssü haline gelebilir. Bunlar arasında hafif malzemeler, yazılım entegrasyonu, batarya yönetimi, güç elektroniği, termal sistemler ve yeni mobilite konseptleri yer almaktadır. Yerel olarak geliştirme uzmanlığı oluşturan yabancı şirketler, sadece üretim maliyetlerinden tasarruf etmekle kalmaz: hızla büyüyen, fiyat duyarlı pazarlar için ürün tasarlamayı da öğrenirler.
Riskler uygulama ve kapasite fazlalığından kaynaklanmaktadır
Olumlu yatırım ivmesi, Hindistan'da fabrika inşaatının zorlu bir süreç olduğu gerçeğini gölgelememeli. Arazi edinimi, mülkiyet sorunları, tazminat ve yerel çıkarlar nedeniyle gecikebilir. İzinler birden fazla idari kademeye yayılmıştır. Çevre düzenlemeleri, su hakları, elektrik bağlantıları ve erişim yolları erken aşamada netleştirilmelidir. İyi duyurulmuş bir proje bile, kalifiye işçi eksikliği, yetersiz tedarikçi kalitesi veya gecikmiş ekipman nedeniyle üretime başlama aşamasında başarısız olabilir.
Bir diğer risk ise aşırı kapasitedir. Eğer birkaç tedarikçi aynı anda yüksek büyüme oranları hedefliyorsa, arz gerçek talebi aşabilir. Yüksek sabit maliyetlere sahip standartlaştırılmış ürünler özellikle savunmasızdır. Bu durumda fiyat rekabeti, tesisler tam kapasiteyle çalışmadan önce kar marjlarını daraltır. Bu nedenle, müşteri sözleşmeleri, platform taahhütleri ve gerçekçi hacim senaryoları, iyimser piyasa tahminlerinden daha önemlidir.
Döviz dalgalanmaları iki yönde de etki eder. Daha zayıf bir rupi ihracatı daha rekabetçi hale getirebilir, ancak ithal edilen makine, hammadde ve bileşenlerin maliyetini artırır. Yatırımlar yen, dolar veya euro cinsinden finanse ediliyorsa ve gelirler ağırlıklı olarak rupi cinsinden elde ediliyorsa, ek riskler ortaya çıkar. Bu nedenle, şirketlerin sürekli olarak elverişli döviz kurlarına güvenmek yerine, doğal riskten korunma sağlayan bir finansman ve tedarik yapısına ihtiyaçları vardır.
Jeopolitik açıdan Hindistan, küresel tedarik zincirlerinin çeşitlenmesinden fayda sağlıyor. Ancak bu, şirketlerin Çin'in yerini tamamen alacağı anlamına gelmiyor. Çin hâlâ son derece yoğun tedarik ağlarına, büyük altyapı kapasitelerine ve yüksek derecede dikey entegrasyona sahip. Birçok şirket için Hindistan, tam bir ikame değil, ek bir dayanak noktasıdır. Hindistan'ı yalnızca siyasi bir güvence olarak görenler, pazar dinamiklerini hafife alıyor ve kısa vadeli ihracat potansiyelini abartıyorlar.
Sürdürülebilirlik, bir reklam argümanı olmaktan çıkıp bir maliyet meselesine dönüşüyor
Yeni fabrikalar giderek daha fazla güneş panelleri, elektrikli makineler, malzeme verimliliği önlemleri ve dijital tüketim yönetimi ile tasarlanıyor. Bu durum hem çevresel hem de ekonomik faktörlerden kaynaklanıyor. Enerji fiyatları, uluslararası müşterilerden gelen CO₂ gereksinimleri, raporlama yükümlülükleri ve finansman koşulları, kaynak tüketimini önemli bir maliyet faktörü haline getiriyor. Enerji verimli bir fabrika, fiyat artışlarına karşı daha az savunmasızdır ve daha düşük emisyon profiline sahip ürünler sunabilir.
Ancak etki, ayrıntılara bağlıdır. Elektrikli enjeksiyon kalıplama makinesi, hidrolik sistemlere göre daha fazla enerji tasarrufu sağlar ve daha hassas çalışır. Modern bir boyahane, malzeme israfını ve emisyonları azaltabilir. Sürücüsüz taşıma araçları, iç güzergahları optimize eder. Güneş panelleri, günün belirli saatlerinde şebeke elektriği tüketimini azaltır. Bu unsurların hiçbiri tek başına sürdürülebilir üretimi garanti etmez. Kapasite kullanım oranı, enerji karışımı, ıskalama oranları, su tüketimi, kimyasal madde yönetimi, geri dönüşüm ve ürün ömrü gibi önemli faktörler de mevcuttur.
Pişirme işlemi, sıhhi tesisat üretiminde merkezi bir rol oynar. Daha verimli fırınlar olmadan kapasitenin iki katına çıkarılması, enerji tüketimini ve emisyonları neredeyse orantılı olarak artıracaktır. Alüminyum ambalajlarda, geri dönüştürülmüş malzeme oranı özellikle önemlidir çünkü birincil alüminyum üretimi enerji yoğundur. Otomotiv üretiminde, malzeme seçimi, ağırlık ve geri dönüştürülebilirlik ekolojik ayak izini belirler. Bu nedenle sürdürülebilirlik, sadece sembolik jestlerden ibaret olmayıp, mühendislik açısından da bir zorluk haline gelir.
Bu durum Hindistan için bir fırsat sunuyor. Yeni tesisler, yerleşik sanayileşmiş ülkelerdeki eski fabrikalardan daha verimli olabilir. Yenilenebilir enerjiler, modern süreç tasarımı ve döngüsel ekonomi baştan itibaren entegre edilirse, ülke her tarihsel gelişim aşamasını tekrarlamak zorunda kalmayacaktır. Tersine, şebeke istikrarı, geri dönüşüm altyapısı ve çevre kontrolleri eksikse, enerji ve kaynak yoğun üretimin, buna karşılık gelen bir modernleşme etkisi olmadan başka bir yere taşınması riski vardır.
Fabrika patlamasının Avrupa şirketleri için anlamı nedir?
Avrupa ve Alman şirketleri için Hindistan'ın sanayileşmesi üç farklı rol imkanı sunuyor. Birincisi, yerel pazar yeterli ölçeklenebilirlik vaat ediyorsa üreticiler kendi üretimlerini yapabilirler. İkincisi, makine üreticileri, yazılım sağlayıcıları, otomasyon uzmanları, enerji şirketleri ve teknik danışmanlık firmaları yeni fabrikaları donatabilirler. Üçüncüsü, orta ölçekli tedarikçiler, yerel üretim yapmak veya bölgesel pazarlara hizmet vermek için Hint şirketleriyle ortaklık kurabilirler.
Pazara giriş yalnızca düşük ücretlere dayanmamalıdır. İşçilik maliyetleri, otomatik sistemler için toplam maliyetlerin genellikle yalnızca sınırlı bir bölümünü oluşturur. Daha önemli olanlar müşteri yakınlığı, sistem kullanılabilirliği, hurda oranları, enerji, lojistik, finansman, vergiler, tedarikçi kalitesi ve yönetim çabasıdır. Uygun ölçüt saatlik ücret değil, müşteri için yüksek kaliteli bir ürünün toplam maliyetidir.
Yeni inşaat, mevcut yapıların geliştirilmesi ve ortak girişim arasında seçim yapmak da incelikli bir karar gerektirir. Yeni inşaat, optimize edilmiş süreçler, modern sürdürülebilirlik standartları ve tam kontrol sunar, ancak zaman alır. Bir satın alma, pazara erişimi hızlandırır ancak geçmişten kalan teknik sorunları içerebilir. Ortak girişim, ilişkileri, işe alımı ve yerel kaynak kullanımını kolaylaştırır, ancak yönetim ve çıkar çatışmaları yaratır. Neemrana örneği, mevcut yapıların geliştirilmesi yaklaşımının hızını gösterirken; Bidkin ve Uttar Pradesh'teki projeler, özel olarak tasarlanmış yeni inşaatların stratejik erişimini göstermektedir.
Hindistan'ı sadece genişletilmiş bir üretim tesisi olarak görmeyen şirketler başarılı olacaktır. Yerel liderlik, ürün uyarlaması, tedarik, geliştirme ve hızlı karar alma, çeşitlilik gösteren bir pazara yanıt vermek için elzemdir. Çok yıllık bir büyüme planı da aynı derecede önemlidir. Arazi, inşaat ve makineler sadece görünen kısımdır. Tedarikçi yeterliliği, liderlik geliştirme, hükümet ilişkileri, iş kültürü ve müşteri edinimi gerçek başarıyı belirler.
Hindistan'ın endüstriyel deneme süreci, temel atma töreninin ardından başlıyor
Otomotiv tedarikçilerinin, ambalaj üreticilerinin ve inşaatla ilgili üreticilerin yeni tesisleri güçlü bir sinyal veriyor. Bu tesisler, şirketlerin artık Hindistan'ı sadece gözlemlemekle kalmayıp, bu on yılın ikinci yarısı için aktif olarak kapasite oluşturduklarını gösteriyor. 2027 ve 2029'daki üretim lansmanları, araç satışları, tüketim, kentleşme ve bölgesel tedarik zincirlerine ilişkin uzun vadeli beklentileri yansıtıyor. Özellikle dikkat çekici olan, birçok projenin belirli müşterilere, mevcut kümelere veya zaten büyüyen satış segmentlerine bağlı olmasıdır.
Aynı zamanda, yatırım duyuruları ile endüstriyel rekabet gücü arasındaki uçurum önemli ölçüde devam etmektedir. Bir tesis ancak planlanan zamanda üretimini artırdığında, kalite standartlarına ulaştığında, tedarikçilerini geliştirdiğinde, çalışanlarını eğittiğinde ve sürekli özel bakım gerektirmeden karlı kaldığında sürdürülebilir değer yaratır. Bu nedenle kritik aşama, temel atma töreniyle değil, ilk üretim denemeleriyle, müşteri şikayetleriyle, model değişiklikleriyle ve maliyet düşürme turlarıyla başlar.
Hindistan ekonomisi için en önemli zorluk, bireysel fabrikaları yoğun bir üretim sistemine dönüştürmektir. Bu, yüksek performanslı orta ölçekli işletmeler, alet yapımı, araştırma, teknik eğitim, güvenilir altyapı ve rekabetçi bir sermaye piyasası gerektirir. Eğer bu başarılırsa, Hindistan başarılı hizmet tabanlı modelini terk etmek zorunda kalmadan sanayi payı artabilir. Aslında sanayi ve hizmetler birbirini güçlendirir: fabrikalar yazılıma, lojistiğe, finansmana, geliştirmeye ve veri analizine ihtiyaç duyar; modern hizmetler ise istikrarlı sanayi müşterilerini çeker.
Dolayısıyla bu gerekçe ne aşırı iyimser ne de şüpheci. Hindistan kısa vadede Çin'in yerini kapsamlı bir üretim merkezi olarak almayacak. Ancak kendi talep tabanıyla vazgeçilmez bir ikinci sanayi merkezi haline geliyor. İşte tam da bu bağımsızlık, bu konumu sadece yedek bir seçenek olmaktan daha çekici kılıyor. Erken dönemde yerel bir ağ, uygun ürünler ve sağlam tedarik zincirleri kuranlar, çok yıllık yapısal dönüşüme katılabilirler. Tersine, hızlı maliyet avantajlarına veya siyasi sloganlara güvenenler, pazarın karmaşıklığı nedeniyle başarısız olma olasılığı yüksektir.
Dolayısıyla fabrika patlaması gerçek, ancak henüz kesin bir şey değil. Bu, büyük bir ekonomik vaadi yansıtıyor: Hindistan büyümeyi, istihdamı ve teknolojik modernleşmeyi bir araya getirebilir. Bunun yeni bir sanayi çağına yol açıp açmayacağı, verimliliğe, uygulamaya ve yerel değer yaratımına bağlıdır. İşte gerçek rekabet tam olarak burada yatıyor – açıklamalar arasında değil, sürekli olarak daha iyi sonuçlar üreten fabrikalar arasında.
🎯🎯🎯 Veriye dayalı B2B sektörel merkez, neredeyse kurum içi bir çözüm olarak


Şirket içi çözüme benzer bir yaklaşım: Xpert.Digital, B2B pazarlama ve satışta operasyonel boşlukları nasıl kapatıyor? – Akıllı İçerik Odaklı İşletme - Görsel: Xpert.Digital
Xpert.Digital, Konrad Wolfenstein liderliğinde veri odaklı bir B2B endüstri merkezidir. Şirket, endüstriyel ortaklar için harici, yarı şirket içi bir çözüm görevi görerek, müşterinin tarafında ek kaynaklara ihtiyaç duymadan pazarlama, içerik ve satış alanlarındaki operasyonel boşlukları kapatmaktadır.
Daha fazla bilgi burada:
Küresel pazarlama ve iş geliştirme ortağınız
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir wolfenstein@xpert.digital:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.