Menkul kıymetler düzenleyicisi Nvidia'yı soruşturuyor – Nvidia döngüsel işlem uygulamaları nedeniyle tökezliyor mu? – Konuyla ilgili yaratıcı görsel, yapay zeka ile: Xpert.Digital
Nvidia baskı altında: Yapay zeka sektöründeki milyarlarca dolarlık bağlantılar ne kadar riskli?
Yapay zekâ patlaması mı yoksa para döngüsü mü? Yatırımcılar neden Nvidia'nın iş modelini daha yakından inceliyor?
Nvidia yapay zeka alanındaki yükselişini şu şekilde finanse ediyor: Rekor karlar ve SEC denetimi arasında kalan Nvidia – Bu büyüme ne kadar sürdürülebilir?
Nvidia, yapay zeka altyapısının küresel genişlemesinden neredeyse hiçbir şirketin ulaşamadığı kadar kâr elde ediyor. Ancak çip üreticisi artık sadece bir tedarikçi değil: öz sermaye yatırımları, uzun vadeli satın alma taahhütleri ve garantiler yoluyla, çiplerine ve veri merkezi kapasitesine ihtiyaç duyan şirketleri de destekliyor. Bu durum genişlemeyi hızlandırabilir ve aynı zamanda satış, öz sermaye ve finansman risklerinin birbirine yakından bağlı hale gelmesine yol açabilir.
ABD Menkul Kıymetler ve Borsa Komisyonu'nun (SEC) Nvidia'nın muhasebe uygulamalarına ilişkin yakın zamanda ortaya çıkardığı soruşturma, daha fazla soru işaretini gündeme getiriyor. İncelenen spesifik konular ve soruşturmanın ne zaman başladığı belirsizliğini koruyor. Bir soruşturma, herhangi bir düzenleyici ihlalin kanıtı değildir. Benzer şekilde, yapay zeka işindeki finansman yapılarının incelemenin özel konusu olduğu da tespit edilmemiştir. Bununla birlikte, yatırımcılar için önemli bir soru ortaya çıkıyor: Talebin ne kadarı yatırımlarını kendi gelirlerinden finanse edebilen müşterilerden kaynaklanıyor ve ne kadarı yapay zeka ekosistemi içindeki finansal desteğe bağlı?
Cevap, yapay zeka patlamasının yapay bir para döngüsü olarak genel yorumlanmasında ya da yalnızca Nvidia'nın rekor gelirlerinde yatmıyor. Asıl önemli soru, finanse edilen veri merkezlerinin ve çiplerin sürdürülebilir bir ödeme talebi yaratıp yaratmadığı ve elektrik maliyetleri, finansman, bakım ve gerekli yedek yatırımlarından sonra makul getirilerin kalıp kalmadığıdır. (Düzeltme: İsviçre yazım kuralları Almanca yazım kurallarına çevrilmiş ve giriş bölümünün yazım hataları kontrol edilmiştir.).
Bununla ilgili olarak:

Nvidia baskı altında: Yapay zeka pazar lideri kendi yükselişinin finansörü haline geldiğinde
Müşterilerine ortak finansman sağlayanlar sadece çip satmıyorlar, aynı zamanda onların risklerini de satın alıyorlar
Nvidia, yüksek performanslı yapay zeka çiplerinin geliştirilmesinin çok ötesine uzanan kritik bir sınavla karşı karşıya. Şu anki en önemli ekonomik soru, küresel yapay zeka patlamasının büyük bir bölümünün bağlı olduğu altyapıya yönelik talebin ne kadar bağımsız ve dirençli olduğudur. Müşterilerdeki öz sermaye payları, uzun vadeli satın alma taahhütleri ve veri merkezi projeleri için verilen garantiler, çip üreticisini büyük bir finansal oyuncuya dönüştürdü. Bu rol büyümeyi hızlandırabilir. Ancak, aynı zamanda bir durgunluk döneminde satış riskleri, öz sermaye paylarındaki kayıplar ve finansal yükümlülüklerin aynı anda devreye girmesi anlamına da gelebilir.
Bu gelişme, ABD Menkul Kıymetler ve Borsa Komisyonu'nun (SEC) Nvidia'nın muhasebe uygulamalarına ilişkin yakın zamanda ortaya çıkardığı soruşturma nedeniyle daha da önem kazanıyor. İncelenen belirli muhasebe sorunları ve incelemenin ne zaman başladığı açıklanmadı. Bir soruşturma, herhangi bir düzenleyici ihlalin kanıtı değildir. Ayrıca, yapay zeka iş kolundaki finansman düzenlemelerinin soruşturmanın özel konusu olduğu da tespit edilmemiştir. Bununla birlikte, haber hassas bir konuya değiniyor: Yatırımcıların, hangi gelirlerin bağımsız olarak sürdürülebilir müşteri talebinden kaynaklandığını ve Nvidia'nın geleneksel dağıtım işinin ötesinde hangi ek finansal riskleri üstlendiğini değerlendirebilmeleri gerekiyor.
Dolayısıyla uygun bakış açısı iki uç nokta arasında yer almaktadır. Yapay zekâ patlaması tamamen yapay bir para kazanma planı olarak reddedilemez; rekor gelirler de finansman yapısıyla ilgili tüm şüpheleri ortadan kaldırmaya yetmez. Önemli soru, yeni altyapının inşaat, finansman ve devam eden bakım maliyetlerinden daha kalıcı ekonomik faydalar sağlayıp sağlamayacağıdır.
Güven krizi, olağanüstü iş rakamlarına bakış açımızı değiştiriyor
20 Kasım 2026'da Nvidia hissesi işlem sırasında geçici olarak yaklaşık yüzde on iki değer kaybetti ve 128,75 dolara düştü. Bir önceki Perşembe gününe kadar yıl başından bu yana yaklaşık yüzde 22 değer kaybetmişti. Bahsedilen yüzde on iki, geçici bir fiyat hareketini temsil etmektedir ve nihai günlük kayıp olarak yorumlanmamalıdır. Bununla birlikte, bu tepki, şirkete yönelik algının ne kadar önemli ölçüde değiştiğini göstermektedir.
Yüksek piyasa değeri yalnızca en son açıklanan kâr rakamına dayanmaz. Gelecekteki kazançlara, büyüme fırsatlarına ve mevcut bilgilerin güvenilirliğine ilişkin beklentileri de içerir. Bu temellerden herhangi birinde bir aksama olursa, operasyonel olarak güçlü şirketler bile önemli değer kayıpları yaşayabilir.
Nvidia'da şu anda birçok belirsizlik bir araya geliyor. Bunlar arasında muhasebe uygulamaları, finansal olarak desteklenen talebin kalitesi, uzun vadeli yükümlülüklerin kontrolü ve uzun süredir CEO olan Jensen Huang'ın ayrılmasının ardından kurumsal yönetim yer alıyor. Bu konular ayrı ayrı analiz edilmelidir. Bir liderlik sorunu, muhasebe hatasının kanıtı değildir. Karmaşık bir finansman işlemi otomatik olarak ekonomik açıdan sağlıksız değildir. Ancak, birlikte ele alındığında, bu belirsizlikler yatırımcıların hisse senedi için talep ettiği risk primini artırabilir.
Ekonomik açıdan bakıldığında, beklenen karlar değişmeden kalsa bile, güvenin azalması mevcut piyasa değerlerini düşürebilir. Gelecekteki düşük kar marjları veya yüksek finansal yükler de hesaba katılırsa, her iki etki de daha da artar.
Dolayısıyla hisse senedi fiyatı ne bir mahkeme kararı ne de eksiksiz bir şirket analizi niteliğindedir. Ancak, sermaye piyasasının artık yalnızca yapay zekanın büyüme hızını değerlendirmediğini göstermektedir. Giderek artan bir şekilde, finansmanına, doğrulanabilirliğine ve dayanıklılığına odaklanmaktadır.
Liderlik krizi ekonomik açıdan önemlidir, ancak bilanço analizinin yerini tutamaz
Jensen Huang'ın ayrılışı, Nvidia için özellikle önemli çünkü kurucu ortak, şirketin stratejisini, teknolojik anlayışını ve kamuoyundaki imajını on yıllarca şekillendirmişti. Kişisel ilişkilerinin ve ilgili iddiaların ortaya çıkmasının ardından CEO'luk görevinden istifa etti. Mali İşler Direktörü Colette Kress, geçici olarak liderliği üstlendi. Yönetim kurulu, Huang'ın istifasını kabul etti ve en üst pozisyona geri dönmesini reddetti. Bu nedenle, görevden almanın çoktan çözüldüğüne dair basitleştirilmiş bir tasvir, kamuoyunda bilinen durumu doğru bir şekilde yansıtmaz.
Ekonomik bir değerlendirme için özel bilgiler belirleyici değildir. Kişisel ilişkiler, potansiyel çıkar çatışmaları, iç raporlama hatları, gizli bilgilerin işlenmesi veya iş kararlarının bağımsızlığı ile ilgili olduğunda önem kazanır.
Özellikle, Nvidia çiplerinin önemli bir müşterisi olan Singapur merkezli Megaspeed şirketinin eski yöneticisi Alice Huang ile olan bağlantıya dikkat çekiliyor. ABD yetkilileri, Megaspeed ile ilgili olası ihracat kontrolü ihlallerini araştırıyor. Ayrıca, kanıtlanmış gerçekler olarak kabul edilemeyecek istihbarat iddiaları da mevcut. Çin casusluk suçlamasını reddederken, Megaspeed iş uygulamalarının yasallığını savunmaya devam ediyor.
Liderlik kültürü ile kurumsal değer arasındaki ekonomik bağ, kontrol ve güvene dayanır. Bir şirket önemli yatırımlar yaptığında ve uzun vadeli garantiler verdiğinde, bu tür kararların nasıl incelendiği, onaylandığı ve izlendiği konusunda şeffaf olmalıdır. Bir organizasyon tek bir liderin egemenliği altında ne kadar çok yer alırsa, bağımsız kontrol mekanizmaları o kadar önemli hale gelir.
Dolayısıyla kapsamlı bir soruşturma, kişisel sorumluluk, ihracat kontrolleri, iç uyumluluk ve muhasebe konularını ayrı ayrı incelemelidir. Bu konuları bir araya getirmek çarpıcı manşetler yaratacak olsa da, gerçek ekonomik riskleri muhtemelen gizleyecektir.
Faaliyet gösteren işletmeler son derece güçlü kalmaya devam ediyor
Güven krizine rağmen, Nvidia sektörde alışılmadık bir karlılık seviyesine sahip. 26 Temmuz 2026'da sona eren 2027 mali yılının ikinci çeyreğinde şirket yaklaşık 96,2 milyar dolar gelir elde etti. Bu, bir önceki yılın aynı çeyreğine kıyasla %106'lık bir büyümeyi temsil ediyor. Veri merkezi işi yaklaşık 89 milyar dolar katkı sağladı ve %117 oranında büyüdü. Brüt kar marjı %75, faaliyet karı ise yaklaşık 63,7 milyar dolar oldu.
Bu rakamlar bağlam açısından çok önemlidir. Nvidia, temel işini sürdürmek için öncelikle sürekli finansman turlarına güvenen bir şirket değildir. Önemli işletme karları elde eder ve bu nedenle ekosisteminin diğer kısımlarını finansal olarak destekleme kapasitesine sahiptir.
Sonraki çeyrekte de başlangıçta önemli bir operasyonel yavaşlama görülmedi. 2027 mali yılının üçüncü çeyreğinde yaklaşık 115,8 milyar ABD doları gelir ve yaklaşık 65,3 milyar ABD doları net kar bildirildi. Veri merkezi gelirleri yaklaşık 107,6 milyar ABD dolarına ulaştı. Brüt kar marjı %74,8 oldu.
Ancak bu rakamlar tüm soruları yanıtlamıyor. Tedarikçi için yüksek karlar, müşterileri için finansman sıkıntısıyla aynı zamana denk gelebilir. Benzer şekilde, altyapı bugün yüksek talep görüyor olabilir, ancak uzun vadeli karlılığı hala belirsiz olabilir.
Analitik zorluk tam olarak burada yatıyor: mevcut işletmenin gerçek gücü ve tüm yatırım döngüsünün ekonomik sürdürülebilirliğine ilişkin belirsizlik bir arada var olabilir. Sadece risklere odaklananlar Nvidia'nın finansal gücünü hafife alıyor. Sadece kazançlara odaklananlar ise gelecekteki risk profilinin ne kadar önemli ölçüde değiştiğini gözden kaçırabilir.
Tedarik zinciri yoğun bir finansman ağına dönüştü
Geleneksel bir tedarik ilişkisi oldukça basittir: Üretici ürünü teslim eder, müşteri ödeme yapar ve ardından kullanım riskini üstlenir. Yapay zeka altyapısı sektöründe ise bu rol paylaşımı giderek daha eksik hale gelmektedir.
Nvidia, bulut sağlayıcılarına, veri merkezi operatörlerine ve diğer müşterilerine hızlandırıcılar ve diğer sistem bileşenleri tedarik etmektedir. Aynı zamanda şirket, yapay zeka ekosistemi içindeki şirketlere yatırım yapmakta veya finansmanlarını kolaylaştıran taahhütler üstlenmektedir. Model geliştiriciler işlem gücüne ihtiyaç duyarken, altyapı ortakları gerekli tesisleri kurmakta ve yatırımcılar uzun vadeli müşteri sözleşmelerine dayalı projeleri finanse etmektedir.
Bu, karşılıklı bağımlılıklar ağı oluşturur. Bir model geliştiriciyle yapılan uzun vadeli bir sözleşme, bir veri merkezinin finansmanını sağlayabilir. İşletmecisi Nvidia donanımı sipariş eder. Buna karşılık, Nvidia'nın yaptığı bir yatırım veya garanti, katılımcı şirketin ödeme gücünü veya kredi itibarını güçlendirebilir.
Bu yapı açık bir endüstriyel amaca hizmet etmektedir. Büyük altyapı projeleri genellikle tek bir teknik sorun nedeniyle değil, aynı anda birçok ön koşulun karşılanması gerektiği için başarısız olur. Güvenilir talep olmadan finansman olmaz. Finansman olmadan kapasite yaratılamaz. Kapasite olmadan müşteri ürün yelpazesini yeterince genişletemez.
Finansal destek bu koordinasyon darboğazını çözebilir. Ancak, katılımcıların ekonomik güvenliği öncelikle karşılıklı vaatlere dayanıyorsa ve bağımsız son müşterilerden gelen zaten güvenilir ödemelere çok az dayanıyorsa sorunlu hale gelir. Bu gibi durumlarda, talepteki ortak hayal kırıklığı karşısında ağ, gerçekte olduğundan daha istikrarlı görünür. Arz, katılım ve garanti ilişkilerinin bu örtüşmesi, yapay zeka döngüsel ticaretini çevreleyen tartışmayı şekillendirir.
Para döngüsünün hayali satışları kanıtlamamasının nedenleri
"Dairesel işlem" terimi, paranın yapay bir büyüme izlenimi yaratmak için sadece oradan oraya aktarıldığını öne sürüyor. Ancak bu sonuç otomatik olarak haklı çıkarılamaz.
Bir üretici müşteriye sermaye yatırımı yaptığında ve müşteri daha sonra gerçekten ihtiyaç duyduğu ekipmanı satın aldığında, hem yatırım hem de satış ekonomik olarak karlı olabilir. Kritik faktörler, somut hizmetlerin sağlanıp sağlanmadığı, sözleşme şartlarının adil olup olmadığı ve müşterinin sürdürülebilir bir iş modeli geliştirip geliştirmediğidir.
Basit bir düşünce deneyi farkı göstermektedir. Bir ekipman tedarikçisi, bu ekipmanı kullanarak bilgi işlem kapasitesi oluşturan ve daha sonra bağımsız müşterilere sürekli olarak karlı hizmetler satan bir operatöre bir milyar ABD doları yatırım yaparsa, finansman verimli değer yaratımını mümkün kılabilir. Ancak, dış talep gerçekleşmezse ve operatör yalnızca ek sermaye enjeksiyonlarıyla yeni ekipman sipariş edebilirse, sürekli finansmana olan bağımlılık artar.
Sermaye girişi, satış geliri ve kar, birbirinden farklı üç ölçüttür. Yatırımcı, para karşılığında bir hisse senedi alır. Tedarikçi ise ürün veya hizmetleri için ödeme alır. Yatırımın değerini daha sonra koruyup korumadığı ve genel sistemin kar üretip üretmediği ancak zamanla ortaya çıkar.
Dolayısıyla asıl soru, paranın kaynağına geri dönüp dönmeyeceği değil. Bu birçok tedarik zincirinde gerçekleşir. Asıl önemli soru, yol boyunca ne kadar ek ekonomik çıktı üretildiği ve nihayetinde bu maliyetleri kendi gelirlerinden kimin karşıladığıdır.
Benzer şekilde, yeni ve bağımsız bir finansal yatırımcı da temel sorunu otomatik olarak çözmeyecektir. Dış sermaye, sürekli olarak kârsız kapasiteleri de finanse edebilir. Yatırımcılar arasında yeni bir yüz, sürdürülebilir talebin yerini alamaz.
OpenAI'nin aldığı fon, yeni ölçeği gösteriyor
Sermaye sağlama ve altyapı işletmeleri arasındaki ilişki, özellikle OpenAI örneğinde açıkça görülmektedir. Şubat 2026'da 110 milyar dolarlık bir finansman turu duyuruldu. Bunun 30 milyar doları Nvidia'ya, 30 milyar doları SoftBank'a ve 50 milyar doları Amazon'a gitti. Sonuç olarak şirketin değerlemesinin yaklaşık 840 milyar dolar olduğu belirtildi.
Zamanlama önemlidir. Potansiyel yatırımlara ilişkin önceki müzakereler henüz kesinleşmiş sermaye girişleri anlamına gelmiyordu. Benzer şekilde, açıklanan toplam tutar, tüm miktarın hemen kullanılabilir olduğu anlamına gelmez. Amazon'un ilk taahhüdü 15 milyar dolardı; 35 milyar dolarlık ek miktar ise şartlara bağlıydı.
Eş zamanlı olarak, Amazon ve OpenAI, Amazon'un kendi Trainium çiplerine dayalı iki gigawatt'lık işlem gücünü kullanma konusunda anlaştı. Bu durum, öz sermaye yatırımını doğrudan stratejik bir altyapı anlaşmasına bağlıyor.
Amazon için bu, sadece finansal bir yatırımdan daha fazlası. Şirket, AWS için ek kapasite kullanımı elde edebilir, kendi yapay zeka çiplerinin benimsenmesini teşvik edebilir ve diğer bulut sağlayıcılarına karşı konumunu güçlendirebilir. Nvidia ise, yapay zeka hesaplama gücü için önemli bir müşteriyi destekliyor ve potansiyel değer artışına ortak oluyor.
Microsoft, mevcut iş birlikleri ve bulut ilişkileri nedeniyle bu sistemin önemli bir parçası olmaya devam ediyor. Bununla birlikte, bu çeşitli ilişkiler, bahsedilen tüm şirketlerin aynı sözleşmelere, risklere veya yatırım koşullarına sahip olduğu varsayımının bir karışımı olarak algılanmamalıdır.
OpenAI'nin potansiyel bir borsa listelemesi bile, iş modelinin karlılığının ekonomik bir kanıtı olmayacaktır. Sermayeye erişimi genişletebilir ve standartlaştırılmış finansal bilgilerin yayınlanmasını teşvik edebilir. Ancak gerçek sınav aynı kalacaktır: Hızla artan kullanım, uzun vadede devam eden geliştirme, araştırma ve altyapıyı sürdürmek için gelir üretmelidir.
Bununla ilgili olarak:

Yatırımlar, satış fırsatlarını ek varlık risklerine dönüştürür
Stratejik yatırımlar Nvidia için önemli avantajlar yaratabilir. Başarılı bir müşteri daha fazla donanım sipariş edebilir, platformun benimsenmesini güçlendirebilir ve aynı zamanda hissesinin değerini artırabilir. Bu da Nvidia'nın potansiyel olarak birden fazla düzeyde fayda sağlamasına olanak tanır.
Bu çoklu etki tersine de işler. Katılımcı bir şirket baskı altına girerse, Nvidia aynı anda daha zayıf siparişlerden ve düşen yatırım değerinden zarar görebilir. Ek garantiler veya satın alma yükümlülükleri varsa, bir risk katmanı daha eklenir.
Değerleme amacıyla, yatırım varlıklarını yıllık yatırım harcamalarıyla eşitlememek önemlidir. Bir portföyün defter değeri yalnızca yeni alımlar yoluyla değil, aynı zamanda elden çıkarmalar, değerleme kazançları ve değerleme kayıpları yoluyla da değişir.
Nvidia'nın 2027 mali yılının ilk yarısına ilişkin nakit akış tablosu, yaklaşık 42,4 milyar dolarlık öz sermaye araçları alımını göstermektedir. Aynı zamanda, net gelirin işletme nakit akışına uyarlanmasında bu menkul kıymetlerden elde edilen yaklaşık 23,7 milyar dolarlık kazançlar hariç tutulmuştur. Bu rakamlar, kazanç performansının artık finansal varlıklardan da etkilendiğini göstermektedir.
Bu, işletmenin zayıf olduğu anlamına gelmez. Sadece genel sonucu analiz etmenin daha zor hale geldiği anlamına gelir. Sürdürülebilir karlılığı değerlendirmek isteyen herkes, ürün satışlarından elde edilen kar ile yatırım portföyünün değerindeki değişiklikler arasında ayrım yapmalıdır.
Çok sayıda yatırım bile geniş kapsamlı risk çeşitlendirmesini garanti etmez. Portföy şirketlerinin çoğu aynı sermaye piyasalarına, aynı büyük müşterilere ve yapay zeka harcamalarının artacağına dair aynı beklentiye bağlıysa, riskleri birbirine yakından bağlı kalır.
Garantiler riskleri ortadan kaldırmadan, onları başka bir yere kaydırır
Nvidia'nın genişleyen rolü, garantiler ve uzun vadeli taahhütlerde daha da belirginleşiyor. Özellikle Ohio, Pike County'deki SB Energy'nin veri merkezi kampüsüne verilen destek oldukça önemli. Projenin başlangıçta yaklaşık 4,25 gigawatt BT kapasitesi sağlaması planlanıyor. Garanti, 105 milyar dolarla sınırlandırılmış olup, OpenAI'nin bir yan kuruluşuyla yapılan uzun vadeli kiralama sözleşmelerine bağlıdır.
Bu tür bir garanti, azami tutarı aşan ani bir nakit çıkışına eşdeğer değildir. Belirleyici faktörler arasında tetikleyici koşullar, proje ilerlemesi, şartlar ve varlık kurtarma işleminden elde edilebilecek potansiyel gelirler yer almaktadır. Bu projede, güvenceler, bireysel inşaat aşamalarının tamamlanmasıyla kademeli olarak önem kazanmaktadır. Temel kira sözleşmelerinin her biri 20 yıllık bir süre için yapılandırılmıştır.
Ekonomik açıdan bakıldığında, bu destek, riskleri aksi takdirde daha çok geliştirici, ev sahibi veya kredi veren kuruluşun omuzlarında olacak bir projenin finansmanını iyileştirir. Mali açıdan daha güçlü olan ortak, belirsizliğin bir kısmını üstlenerek, kendi teknolojisine odaklanan kapasitenin geliştirilmesini kolaylaştırır.
Ancak bu, riski ortadan kaldırmaz. Sadece ortamını değiştirir.
Potansiyel tazminat taleplerinin niteliği özellikle kritiktir. Kefil, ödeme yapıldıktan sonra asıl borçludan geri ödeme talep edebiliyorsa, bu ancak borçlu ödeme gücünü koruduğu takdirde yükü güvenilir bir şekilde azaltır. Bununla birlikte, kefaleti tetikleyen ekonomik durum, geri ödeme talebinin değerini de zayıflatabilir.
Üçüncü çeyrek için Nvidia'nın çeşitli garantilerden kaynaklanan maksimum finansal riski yaklaşık 118 milyar dolar olarak tahmin edildi. Bu maksimum rakam, beklenen bir kaybı veya acil bir ödemeyi temsil etmemektedir. Ancak, şirketin analizinin artık gelir artışı ve çip marjlarının çok ötesine uzanması gerektiğini göstermektedir.
Satın alma taahhütleri piyasayı canlandırabilir veya talebin yerini alabilir
Garanti yükümlülüklerine ek olarak, bulut kapasitesinin kullanımı veya satın alınmasına ilişkin taahhütler de ekonomik açıdan önemlidir. Nvidia'nın belirli yapay zeka bulut sağlayıcılarına yönelik yaklaşık 36 milyar ABD doları tutarındaki taahhütleri, Temmuz 2026 sonu itibarıyla açıklanmıştır. Bu taahhütler genellikle birkaç yıla yayılır. Kapasitenin üçüncü taraflara satılması veya Nvidia tarafından kullanılması durumunda kalan yük azalabilir.
Bir işletmeci için böyle bir anlaşma, finansal olarak uygulanabilir bir genişleme projesi ile finanse edilemez bir proje arasındaki fark anlamına gelebilir. Güvenilir bir müşteri, gelecekteki gelirler hakkındaki belirsizliği azaltır. Ardından, kredi verenler projeyi daha olumlu değerlendirebilirler.
Bu durum Nvidia için stratejik bir fırsat sunuyor: Ek bulut kapasitesi, platformunun kullanımını kolaylaştırıyor ve daha fazla donanım satışına olanak sağlayabiliyor. Eğer bu kapasite daha sonra bağımsız müşteriler tarafından kullanılırsa, bu taahhüt geçici bir pazar giriş engelini aşmış olacaktır.
Sorunlu senaryo, üçüncü taraf pazarlardan beklenen talebin gerçekleşmemesi nedeniyle desteğin geri ödenememesi durumunda ortaya çıkar. Bu durumda, başlangıçtaki fonlama, kapasite kullanım risklerinin kalıcı bir şekilde üstlenilmesi anlamına gelir.
Bu nedenle belirleyici ölçüt yalnızca yeni taahhütlerin mutlak miktarı olmayacaktır. Daha anlamlı bir gösterge, mevcut taahhütlerin gerçek müşteri talebiyle ne kadar hızlı karşılandığı ve Nvidia'nın fiilen kullandığı işlem gücünden elde ettiği ekonomik fayda olacaktır.
Nakit akış tablosu, kar tablosuna göre daha ayrıntılı bir tablo sunar
Nvidia'nın finansal gücü oldukça yüksektir. Temmuz 2026 sonu itibarıyla şirketin yaklaşık 56,6 milyar dolar nakit ve halka açık borcu bulunmaktaydı. Öz sermayesi ise yaklaşık 229 milyar dolardı. Mali yılın ilk yarısında Nvidia, yaklaşık 74,4 milyar dolar işletme nakit akışı elde etti.
Bununla birlikte, zaman çizelgesine daha yakından bakmakta fayda var. İkinci çeyrekte, yaklaşık 59,7 milyar ABD doları net gelir, yaklaşık 24,1 milyar ABD doları işletme nakit akışı ile dengelendi. Bir önceki çeyrekte ise işletme nakit akışı yaklaşık 50,3 milyar ABD dolarıydı.
İkinci çeyrekteki önemli değişiklikler arasında, alacakların artması ve stoklarda bağlı kalan ek nakit nedeniyle yaklaşık 22,3 milyar dolarlık nakit çıkışı yer aldı. Yatırımlardan elde edilen değerleme kazançlarının da işletme nakit akışlarıyla uzlaştırılması sırasında düzeltilmesi gerekti.
Bu tür farklılıklar herhangi bir düzensizliği kanıtlamaz. Hızla büyüyen şirketler, teslimatlar ve ödemeler zaman içinde kademeli olarak gerçekleştiği için genellikle daha fazla işletme sermayesine ihtiyaç duyarlar. İşte tam da bu nedenle sürekli gelişimleri önemlidir.
Alacakların, ticari faaliyetlerden önemli ölçüde daha hızlı bir şekilde sürekli olarak artması durumunda, ödeme koşulları, müşteri yapısı ve tahsil edilebilirlik konularında sorular ortaya çıkar. Bununla birlikte, güçlü bir teslimat döneminden sonra tekrar likit varlıklara dönüşürlerse, bu durumun geçici olduğu kanıtlanabilir.
Benzer şekilde, açıklanan serbest nakit akışı, tamamen risksiz bir dağıtım havuzu ile eş anlamlı değildir. Stratejik yatırımlar, satın almalar ve potansiyel gelecekteki garanti ödemeleri, serbest nakit akışının bazı yaygın tanımlarının dışında kalmaktadır. Bu nedenle bir şirket, önemli miktarda ek sermaye taahhüdünde bulunurken aynı anda yüksek serbest nakit akışı bildirebilir.
🎯🎯🎯 Veriye dayalı B2B sektörel merkez, neredeyse kurum içi bir çözüm olarak


Şirket içi çözüme benzer bir yaklaşım: Xpert.Digital, B2B pazarlama ve satışta operasyonel boşlukları nasıl kapatıyor? – Akıllı İçerik Odaklı İşletme - Görsel: Xpert.Digital
Xpert.Digital, Konrad Wolfenstein liderliğinde veri odaklı bir B2B endüstri merkezidir. Şirket, endüstriyel ortaklar için harici, yarı şirket içi bir çözüm görevi görerek, müşterinin tarafında ek kaynaklara ihtiyaç duymadan pazarlama, içerik ve satış alanlarındaki operasyonel boşlukları kapatmaktadır.
Daha fazla bilgi burada:
CoreWeave, büyüme ve karlılık arasındaki uçurumu vurguluyor
CoreWeave, hızlı büyüme ve finansal sıkıntıların neden el ele gittiğini gösteriyor
Nvidia yüksek kar marjları elde ederken, durum uzmanlaşmış altyapı operatörleri için farklıdır. CoreWeave, gelir artışı, sermaye gereksinimleri ve finansman maliyetlerinin ne kadar büyük farklılıklar gösterebileceğini ortaya koymaktadır.
Şirket, 2026 yılının ikinci çeyreğinde yaklaşık 2,575 milyar dolar gelir elde etti; bu, bir önceki yılın aynı dönemine göre yaklaşık %112'lik bir artış anlamına geliyor. Aynı dönemde, yaklaşık 626 milyon dolar net zarar kaydetti. Net faiz giderleri ise yaklaşık 640 milyon dolar olup, bu da çeyreklik gelirin neredeyse dörtte birini temsil ediyor.
Yaklaşık 1,51 milyar dolarlık düzeltilmiş EBITDA veya buna karşılık gelen %59'luk marj, ilk bakışta yüksek operasyonel verimlilik izlenimi veriyor. Ancak, sermaye yoğun bir iş modeli için bu ölçüt, karlılık sorusunun yalnızca bir kısmına cevap veriyor.
Borçla finanse edilen bir ekonomik genişlemede faiz ödemeleri önemsiz maliyetler değildir. Amortisman ise kullanılan varlıkların ekonomik tüketimini yansıtmayı amaçlar. Bu iki faktörü göz ardı etmek, yatırılan toplam sermayenin uzun vadede yeterli getiri sağlayıp sağlamayacağı konusunda çok az fikir verir.
Nakit akış tablosunda finansman açığı daha da belirginleşiyor. Yaklaşık 679 milyon ABD doları tutarındaki işletme nakit girişleri, çeyrekte yaklaşık 6,422 milyar ABD doları tutarındaki nakit etkili gayrimenkul, tesis ve ekipman ile ilgili yazılım yatırımlarıyla dengelendi. Dolayısıyla aradaki fark yaklaşık 5,74 milyar ABD doları oldu.
Böyle bir açık, hızlı bir genişleme aşamasında ekonomik olarak haklı gösterilebilir. Ancak, bu açığın öz sermaye, krediler veya diğer finansman kaynakları yoluyla kapatılması gerekir. Kritik soru, mevcut genişlemenin daha sonra işletme maliyetlerini ve gerekli iyileştirmeleri karşıladıktan sonra yeterli gelir üreten bir altyapıya dönüşüp dönüşmeyeceğidir.
Büyük sipariş birikimi, yatırım getirisini garanti etmez
Haziran 2026 sonu itibarıyla CoreWeave'in yaklaşık 104 milyar dolarlık satış siparişi birikimi bulunuyordu. Bu rakamlar planlama ve finansman açısından önemli olsa da, mevcut nakit veya halihazırda elde edilmiş karlarla karıştırılmamalıdır.
Sipariş birikimi, mevcut sözleşme ilişkilerinden beklenen gelecekteki gelirleri tanımlar. Ödemelerin yapılıp yapılmayacağı ve ne zaman yapılacağı, diğer şeylerin yanı sıra, kararlaştırılan hizmetin zamanında sağlanıp sağlanmadığına ve hangi sözleşme şartlarının geçerli olduğuna bağlıdır.
Bu ayrım özellikle veri merkezleri için önemlidir. Binalar, güç bağlantıları, soğutma, ağ teknolojisi ve sunucular teknik ve zamansal olarak uyumlu olmalıdır. Yalnızca bir sözleşme, inşaat gecikmelerini veya yetersiz ağ kapasitesini ortadan kaldırmaz.
Oracle da benzer bir temel soruyla karşı karşıya, ancak iş yapısı ve finansal başlangıç pozisyonu, uzmanlaşmış bir yapay zeka bulut operatörünün yapısı ve finansal başlangıç pozisyonuyla eşdeğer tutulamaz. Büyük, uzun vadeli müşteri sözleşmeleri yatırımları güvence altına alabilir. Bununla birlikte, ekonomik değerleri, ilgili maliyetlere, ödeme zamanlamasına ve karşı tarafın yükümlülüklerini yerine getirme güvenilirliğine bağlıdır.
Özellikle büyük bir müşteri, bir yandan planlama güvenliği sağlarken, diğer yandan bağımlılığı artırabilir. Ödeme yapmadıkları takdirde, altyapının başka bir yerde pazarlanması gerekir. Bir tesis ne kadar standartlaştırılmış ve çok yönlü olursa, alternatif kullanım alanları bulmak o kadar kolay olur. Bununla birlikte, müşteriye özel teknik tasarımlar ek uyarlama maliyetlerine yol açabilir.
Dolayısıyla değerlendirme sadece sipariş defterinin uzunluğuna değil, aynı zamanda gerekli tüm giderler düşüldükten sonra beklenen serbest nakit akışına da bağlıdır.
Borç, küçük sapmaları büyük sorunlara dönüştürür
30 Haziran 2026 tarihi itibarıyla CoreWeave, yaklaşık 35,1 milyar dolar faizli yükümlülük (kiralamalar hariç) ve yaklaşık 16,3 milyar dolar işletme kiralama yükümlülüğü bildirdi. Bunlar yaklaşık 5 milyar dolar öz sermaye ile dengelendi. Borç yükümlülükleri ve kiralama yükümlülükleri yasal ve ekonomik olarak farklıdır; bu nedenle, bunlar aynı kalem olarak ayrım gözetmeksizin ele alınmamalıdır. Bununla birlikte, her ikisi de sabit ödeme taleplerini temsil etmektedir.
Varlıklar iyi kullanıldığında ve getirileri finansman maliyetlerini aştığında, borç finansmanı öz sermaye getirisini artırabilir. Tersine, gelirler beklentilerin altında kalırsa, kayıpları daha da artırır.
Bu kırılganlık, gelir ve giderlerin farklı oynaklığından kaynaklanmaktadır. Bilgisayar gücü için kiralama fiyatları düşebilirken, faiz ve kira ödemeleri başlangıçta aynı kalabilir. Bu nedenle, bir operatör kullanım artışı yaşayabilir ve fiyatlar birim maliyetlerinden daha hızlı düşerse yine de finansal baskıyla karşı karşıya kalabilir.
Daha zayıf talep, daha düşük teminat değerleri ve daha zor yeniden finansman imkanlarının birleşimi özellikle sorunlu olacaktır. Bu durum sadece mevcut karları azaltmakla kalmayacak, aynı zamanda mevcut yükümlülüklerin yeniden finansmanını da zorlaştıracaktır.
Bu nedenle, yapay zekanın genişlemesinin riski yalnızca hisse senedi fiyatlarına göre değerlendirilemez. Kredi şartları, vadeler, geri ödeme planları ve sözleşmesel güvenceler, bir şirketin yatırım planlarına devam edip edemeyeceği üzerinde genellikle daha doğrudan bir etkiye sahiptir.
Donanımın kullanım ömrü, gerçek sermaye ihtiyacını belirler
Maliyet-fayda analizinin önemli bir bölümü, yapay zeka hızlandırıcılarının kullanım ömrüyle ilgilidir. Yeni nesiller daha yüksek performans ve daha iyi enerji verimliliği sunabilir. Ancak bu, eski sistemlerin hemen kullanılamaz veya değersiz hale geldiği anlamına gelmez.
2029 yılına kadar geçerli olan A100 kapasiteli bir sözleşme, 2020 gibi erken bir tarihte piyasaya sürülen bir ürün ailesinin bile pazarlanabilirliğini koruyabileceğini göstermektedir. Ancak bu, her bir cihazın dokuz yıl boyunca çalıştırılacağı veya eski donanımın orijinal kiralama fiyatlarını veya kar marjlarını koruyacağı anlamına gelmez.
Ekonomik açıdan, teknik ömür ile ekonomik ömür arasında bir ayrım yapılmalıdır. Çalışır durumda olan bir GPU, teknik olarak görevlerini yerine getirmeye devam edebilir. Ancak, yalnızca elde ettiği gelir elektrik, işletme ve diğer önlenebilir maliyetleri haklı çıkarıyorsa ekonomik olarak cazip kalır.
Borç verenler için, bir sistemin satışta elde edebileceği fiyat da önemlidir. Bu kalan değer, yalnızca ekipmanın durumuna değil, aynı zamanda piyasa arzına, enerji verimliliğine, yazılım desteğine ve ilgili performans sınıfına olan talebe de bağlıdır.
Ortak satış baskısı, teminatın değerini daha da düşürebilir. Eğer birçok işletme aynı anda eski sistemlerini elden çıkarmak veya mali zorluklar nedeniyle tasfiye etmek zorunda kalırsa, önceden varsayılan kalan değer elde edilemeyebilir.
Dolayısıyla muhafazakar finansman, her donanım neslinin uzun yıllar boyunca benzer derecede yüksek getiri sağlayacağını varsaymamalıdır. Tersine, bir halefi piyasaya sürüldüğü anda tüm eski hızlandırıcıları tamamen gözden çıkarmak da aynı derecede gerçekçi olmazdı.
Uzun vadeli gayrimenkul sözleşmeleri, kısa teknoloji döngüleriyle otomatik olarak örtüşmez
Yapay zeka veri merkezleri, çok farklı ömür sürelerine sahip varlıklardan oluşur. Arazi, bina cepheleri ve yüksek performanslı güç bağlantıları uzun süre kullanılabilir durumda kalabilir. Sunucular, ağ teknolojisi ve hızlandırıcılar ise çok daha kısa sürede değiştirilmeye veya yükseltilmeye ihtiyaç duyabilir.
Dolayısıyla 20 yıllık bir kiralama sözleşmesi, başlangıçta kurulan teknik ekipmanın aynı süre boyunca ekonomik olarak çalışacağının garantisi değildir. Kiralama süresi boyunca birkaç donanım nesli ve önemli değişiklikler gerekebilir.
Bu zamansal asimetri, tüm sermaye planlamasını etkiler. Bir proje bina düzeyinde cazip görünebilir, ancak teknik yenileme yatırımları beklenenden daha erken ortaya çıktığı için ek finansman gerektirebilir.
Kalan değer, bileşenlerine göre de değerlendirilmelidir. Güvenilir bir ağ bağlantısına sahip bir konum, kurulu sunucular daha az cazip hale gelse bile ekonomik olarak değerli kalabilir. Tersine, oldukça özel bir soğutma veya güç mimarisi, yeni sistemlerin farklı gereksinimleri olduğunda ayarlamalar gerektirebilir.
Garanti ve finansman söz konusu olduğunda, bu, teminat altına alınan varlıkların kalitesinin, orijinal edinim maliyetleri kadar önemli olduğu anlamına gelir. Tüm kampüse genel bir bakış, arazi, binalar, altyapı ve bilgisayar donanımı ayrı ayrı incelendiğinde ortaya çıkan riskleri gizleyebilir.
Elektrik sadece bir maliyet faktörü değil, aynı zamanda büyümenin önündeki bir engeldir
Yapay zekânın genişlemesinin ölçeği, enerji arzı dikkate alınmadan anlaşılamaz. Veri merkezleri için küresel elektrik talebinin 2025 yılında yaklaşık 485 terawatt-saate ulaşacağı öngörülüyor. 2030 için önemli bir tahmin ise yaklaşık 950 terawatt-saattir. Bu tahminler kesin olmasa da, ek taleplerin büyüklüğünü göstermektedir.
Bazı projeler için, zamanında ağ bağlantısı düşük arsa fiyatından daha önemli olabilir. Elektrik enerjisi sağlanamadığı veya güvenilmez olduğu takdirde, tamamlanmış binalar ve teslim edilmiş sunucular pazarlanabilir işlem gücü üretmez.
Ayrıca, bir koordinasyon sorunu da var. Yatırımcılar, inşaat şirketleri, ağ operatörleri, donanım tedarikçileri ve müşteriler farklı zaman çizelgeleriyle çalışıyorlar. Bir bileşen planlanan sürenin gerisinde kalırsa, zaten finanse edilmiş varlıklar verimsiz hale gelebilir.
Veri merkezi kapasitesinin gigawatt cinsinden belirtilmesi, gelir veya gerçek işlem gücüyle karıştırılmamalıdır. Bu, bir elektrik gücü miktarını tanımlar. Eğer BT yükünü ifade ediyorsa, soğutma ve diğer teknik ekipmanlar için gereken enerji de dahil edilmelidir.
Kabaca bir tahmin olarak, bir gigawatt'lık komple yapay zeka altyapısı için 50 ila 60 milyar ABD doları yatırım maliyeti öngörülmektedir. Ancak, gerçek rakamlar donanıma, konuma, inşaat kapsamına ve tanımlanan özel kapsama büyük ölçüde bağlıdır. Bu nedenle, böyle bir kılavuz, ayrıntılı bir proje maliyet tahmininin yerini tutmaz.
Belirleyici faktör, ekonomik olarak kullanılabilir hesaplama birimi başına elde edilen verimdir
Yapay zekânın uzun vadeli sürdürülebilirliği basit bir ilişkiye dayanmaktadır: kullanımından elde edilen gelir, zaman içinde toplam ekonomik maliyetleri karşılamalıdır.
Bu maliyetler sadece elektrik ve personel giderlerini değil, aynı zamanda donanım, binalar, soğutma, ağlar, finansman, bakım, yenileme yatırımları ve yatırılan sermaye üzerinden makul bir getiri oranını da içerir.
Bu durum, kapasite kullanımını önemli bir ölçüt haline getiriyor. Yüksek sabit maliyetlerle, ek ücretli kullanım genellikle karlılığı önemli ölçüde artırır. Tersine, kullanılmayan kapasite, karşılık gelen gelir üretmeden maliyetlere yol açmaya devam eder.
Aynı zamanda, yüksek teknik kullanım otomatik olarak karlı anlamına gelmez. Hizmetler değişken maliyetleri karşılayacak ancak uzun vadede sermaye tüketimine ve finansmana yeterli katkı sağlamayacak fiyatlarla sunuluyorsa, tam kapasiteyle çalışan bir veri merkezi yine de yetersiz bir getiri sağlayabilir.
Model geliştiriciler düzeyinde de benzer bir durum söz konusudur. Hizmetlerin sağlanması çok pahalı kaldığı veya kullanımın büyük bir kısmının neredeyse hiç gelir getirmediği durumlarda, kullanıcı sayısındaki keskin artış yetersiz kalır.
Yapay zekanın üretken etkisi bu nedenle ödeme gücüne dayalı bir talebe dönüştürülmelidir. Maliyetleri düşüren, geliştirme sürelerini kısaltan veya yapay zeka yoluyla ek gelir elde eden bir şirket, bunun maliyetini sürdürülebilir bir şekilde karşılayabilir. Öte yandan, yalnızca deneme yapan bir kullanıcı, on yıllarca sürecek altyapı taahhütleri için henüz sağlam bir temel oluşturmamıştır.
Yapay zeka fiyatlarındaki düşüş, büyümeyi teşvik ederken aynı zamanda getirileri de yok edebilir
Teknolojik ilerleme, gerçekleştirilen her görevin maliyetini önemli ölçüde azaltabilir. Bu durum genellikle kullanıcılar için avantajlıdır. Ancak yatırımcılar için durum daha karmaşıktır.
Maliyetlerin düşmesi yeni uygulamaların ortaya çıkmasına olanak sağladığında, genel talep önemli ölçüde artabilir. Bu durumda, tedarikçiler birim fiyatlarındaki düşüşe rağmen daha yüksek hacimlerden ve daha iyi kapasite kullanımından fayda görürler.
Ancak, fiyatların maliyetlerden daha hızlı düşmesi veya yeni kapasitenin ek ödeme yapan kullanıcı sayısından daha hızlı yaratılması da aynı derecede olasıdır. Bu durumda, sektörün teknik kapasitesi artarken, bireysel operatörlerin getirileri azalacaktır.
Bu da önemli bir ayrıma yol açıyor: Bir teknolojinin sosyal başarısı ile o teknolojiye yapılan tüm yatırımların finansal başarısı aynı şey değildir.
Yapay zekâ, bireysel veri merkezlerinin çok pahalıya inşa edilmesi veya belirli iş modellerinin başarısız olması durumunda bile, endüstri, lojistik, yazılım geliştirme ve yönetim için ekonomik olarak çok değerli olabilir. Altyapı fazlası, yatırımcılar zararları kabul ederken kullanıcılara daha uygun fiyatlı hizmetler sunabilir.
Bu nedenle, yapay zekanın tamamen başarılı olması ile tamamen bir yapay zeka balonunun oluşması arasındaki alternatif çok basitleştirilmiş bir yaklaşımdır. Teknoloji benimseme oranları, pazar payları ve yatırım getirileri bakımından farklılık gösteren heterojen bir gelişme daha olasıdır.
Satış şeffaflığı, güven oluşturmada giderek daha önemli bir faktör haline geliyor
Sıkıca iç içe geçmiş bir finansman ağında, temel performans göstergeleri (KPI'lar) özellikle hassas bir şekilde tanımlanmalıdır. Brüt gelir, net gelir, ortak geliri ve öngörülen yıllık gelir farklı şeyleri tanımlar.
On iki aylık bir süre için öngörülen mevcut satış oranı, fiili yıllık gelirle aynı değildir. Benzer şekilde, yüksek bildirilen gelir rakamı, şirketin elinde kalan ve kendi yükümlülüklerini karşılamak için kullanabileceği miktar hakkında çok az şey söyler.
2026 sonbaharı için OpenAI'nin farklı gelir rakamları etrafındaki tartışma bu zorluğu göstermektedir. Yaklaşık 50 milyar dolarlık yıllık gelir tahmini, daha önce belirtilen ve ortaklıklardan elde edilen brüt geliri de içeren yaklaşık 68 milyar dolarlık rakamla keskin bir tezat oluşturmaktadır. Bu nedenle, aradaki fark otomatik olarak gerçek gelirde bir düşüş olarak yorumlanmamalıdır.
Nvidia'nın raporlaması coğrafi verileri de içeriyor. Şirket, raporlama yöntemini fatura adreslerinden müşteri merkezlerinin adreslerine değiştirdi. Bu durum özellikle Singapur'un raporlamasını etkiledi. Bu tür bir değişiklik nesnel olarak haklı gösterilebilse de, yeni karşılaştırılabilirlik gereksinimleri yaratıyor.
Ekonomik bir analiz için en az üç sorunun ayırt edilmesi gerekir: Ürünü kim satın alıyor, nereye teslim ediliyor ve nihayetinde nerede kullanılıyor? Bu yerlerin aynı olması gerekmez.
Özellikle ihracat kontrolleri ve jeopolitik riskler söz konusu olduğunda, tek bir coğrafi gösterge tüm ekonomik bağımlılıkları tam olarak açıklamak için yeterli olmayabilir. Ancak bu, gelirin yanlış kaydedildiğini mutlaka kanıtlamaz.
Finansman, potansiyel yan etkileri olan rekabetçi bir araç haline geliyor
Nvidia'nın finansal desteği, müşterilerin projelerini daha hızlı hayata geçirmelerine yardımcı olabilir. Aynı zamanda, rekabet ortamını da değiştirebilir.
Bu durumda, bir rakibin sadece yüksek performanslı bir çip geliştirmesi yeterli olmaz. Tam bir donanım, yazılım, geliştirici ekosistemi, finansman ve uzun vadeli destek paketiyle rekabet etmek zorunda kalabilirler. Bu durum, platform sağlayıcısıyla olan ekonomik bağları güçlendirebilir.
Müşteriler, hedefler konusunda bir çatışmayla karşı karşıya kalıyor. Daha uygun fiyatlı veya yeni sunulan finansman, pazara girişi kolaylaştırıyor. Ancak uzun vadede, finansal destek belirli altyapı kararlarına bağlıysa, diğer teknolojileri seçme esnekliğini kısıtlayabilir.
Amazon'un OpenAI yatırımı ve Trainium yeteneklerinin birleşimi, bu tür stratejilerin yalnızca Nvidia'ya fayda sağlamadığını da gösteriyor. Büyük bulut sağlayıcıları, sermayeyi kendi yarı iletken platformlarını genişletmek ve dış tedarikçilere olan bağımlılıklarını azaltmak için kullanabilirler.
Dolayısıyla Nvidia için ekosistemi desteklemek hem bir büyüme stratejisi hem de pazar konumunu korumanın bir yoludur. Şirket, ek finansmanın ekonomik olarak cazip bir talebi ortaya çıkarıp çıkarmayacağını veya mevcut satış varsayımlarını korumak için giderek daha gerekli hale gelip gelmeyeceğini değerlendirmelidir.
Kritik sınır, stratejik faydaların üstlenilen riskleri yeterince telafi edemediği noktada yatmaktadır. Daha fazla finanse edilen talep, otomatik olarak daha fazla ekonomik değere dönüşmez.
Asıl tehlike, aynı anda yaşanan streslerde yatmaktadır
Tek bir müşteri başarısız olabilir ve bu durum büyük bir şirketi ciddi şekilde tehlikeye atmayabilir. Tek bir proje gecikebilir ve bu durum tüm piyasayı istikrarsızlaştırmayabilir. Ancak birçok risk aynı temel varsayıma dayandığında durum daha karmaşık hale gelir.
Yapay zekâ sektöründe, ücretli kullanımın altyapının büyük ölçüde genişletilmesini haklı çıkaracak kadar hızlı büyüdüğü varsayımı geçerlidir.
Bu beklentinin gerçekleşmemesi durumunda, birkaç gelişme aynı anda yaşanabilir: model geliştiriciler harcamalarını azaltır, bulut sağlayıcıları yatırımlarını erteler, kullanılmış donanım değer kaybeder, kredi verenler koşulları sıkılaştırır ve garantilere olan talep artar.
Bu durum Nvidia için özellikle çok yönlü bir risk yaratıyor. Şirket daha az donanım satabilir, yatırımlarının değerinde kayıplar yaşayabilir ve aynı zamanda ek ödeme yükümlülüklerini yerine getirmek zorunda kalabilir.
Tedarik tarafı da önem taşıyor. Üçüncü çeyrek için yaklaşık 390 milyar dolarlık teslimat ve kapasite taahhüdü bildirildi. Bunlar garanti anlamına gelmiyor, ancak Nvidia'nın kendi tedarik zinciri içinde bile daha fazla büyümeye ne kadar güçlü bir şekilde odaklandığını gösteriyor.
İşte tam da bu nedenle, tüm yükümlülükleri toplayıp bunları derhal ödenmesi gereken borçlar olarak sunmak yanıltıcı olurdu. Aynı şekilde, bunları ayrı ayrı ele alıp yatırım döngüsüne olan ortak bağımlılıklarını göz ardı etmek de yanlış olurdu.
Güvenilir bir risk değerlendirmesi, riskin büyüklüğünü, süresini, tetikleyici koşullarını ve eşzamanlılığını bir araya getirmelidir.
Olası sonuçların çeşitliliğini açıklayan üç gelişim yolu mevcuttur
Olumlu bir senaryo, yapay zekanın ekonomik olarak uygulanabilir kullanımında hızlı bir artış ve üretken görev başına maliyette daha fazla düşüş gerektirir. Bu, model geliştiricilerin finansmana olan bağımlılıklarını azaltmalarına, veri merkezlerinin yüksek kullanım oranlarına ulaşmalarına ve şu anda gerekli olan güvenlik önlemlerinin kademeli olarak geçerliliğini yitirmesine olanak tanıyacaktır.
Bu durumda Nvidia, sermaye ve garantiler yoluyla endüstriyel bir darboğazı aşmış olurdu. Yatırımların değeri de artabilirken, üstlenilen yükümlülükler yalnızca sınırlı ölçüde devreye girerdi.
Orta düzeyde bir gidişat daha az etkileyici olurdu. Talep artmaya devam ediyor, ancak en iddialı genişleme planlarının bile gerisinde kalıyor. Bireysel projeler erteleniyor, kiralar baskı altına giriyor ve işletmeciler finansmanlarını ayarlamak zorunda kalıyor. Yapay zeka ekonomik ivme kazanıyor, ancak her yatırım başlangıçta beklenen getiriyi sağlamıyor.
Olumsuz bir senaryo, çeşitli zorlukları bir araya getirecektir. Aşırı kapasite, yetersiz ödeme isteğiyle karşılaşacak, yeni finansman sağlamak ise daha da zorlaşacaktır. Donanım değerlerindeki düşüş, teminatı zayıflatacak ve finansal destek önlemlerinin genişletilmesini gerektirecektir.
Bu senaryolar, olasılıkları sabit olan tahminler değildir. Bunlar, hangi değişkenlerin fark yarattığını göstermektedir: dış talep, fiyat trendleri, kapasite kullanımı, sermayeye erişim ve teknolojik iyileştirmelerin gerçek maliyetleri.
Bir şirketin değerlendirilmesinde, iyimser senaryonun dışında bile hareket edebilme yeteneğini koruyup koruyamayacağı çok önemlidir.
Sanayi ve KOBİ'ler için önemli olan yatırım hacmi değil, elde edilen faydadır
Bu durum, sanayi kullanıcıları, lojistik şirketleri ve orta ölçekli işletmeler için sermaye piyasası yatırımcılarından farklı bir bakış açısı doğurmaktadır.
Yapay zekâ altyapısına yapılan yatırım düzeyi, her bir uygulamanın ekonomik olarak uygulanabilir olduğunun doğrudan kanıtı değildir. Tersine, veri merkezlerine yapılan potansiyel aşırı yatırım, bireysel üretim uygulamalarını değersiz hale getirmez.
En önemli faktör, süreç düzeyindeki maliyet-fayda analizidir. Bir yapay zeka çözümü, toplam maliyetlerine kıyasla kanıtlanabilir bir fayda sağlamalıdır. Bu, yalnızca lisans ve kullanım ücretlerini değil, aynı zamanda entegrasyon, veri hazırlama, kalite kontrol, güvenlik ve organizasyonel düzenlemeleri de içerir.
Altyapı maliyetlerindeki düşüş, uygulamayı ekonomik olarak daha cazip hale getirebilir. Aynı zamanda, şirketler, daha sonra geçişin teknik veya sözleşmesel olarak zor olacağı durumlarda, süreçlerini gereksiz yere tek bir sağlayıcıya bağlamaktan kaçınmalıdır.
Kamu sektörü de farklılaşmayı sağlamalıdır. Bir veri merkezi projesi bölgesel altyapı, yatırımlar ve dijital kapasite yaratabilir. Ancak bu, her sübvansiyonun veya ağ genişlemesinin otomatik olarak uygun bir toplumsal getiri sağlayacağı anlamına gelmez.
Özel sektör risk değerlendirmesi, yapay zekanın salt stratejik önemiyle değiştirilmemelidir. Özellikle büyük altyapı kararlarında, genel olarak elde edilebilecek faydalar ile bireysel yatırımcıların veya potansiyel olarak kamu otoritelerinin elinde kalacak riskler arasında ayrım yapmak çok önemlidir.
Nvidia'nın dayanıklılık testi, sermaye disiplini olarak adlandırılıyor
En güçlü ekonomik konum, mümkün olduğunca milyarlarca yatırım yapmak veya mümkün olan en büyük garantileri vermek anlamına gelmez. En güçlü ekonomik konum, sermayeyi, daha sonra kalıcı desteğe ihtiyaç duymadan ek talebin var olabileceği şekilde kullanmaktan ibarettir.
Bu nedenle Nvidia için birkaç gelişme çok önemli olacaktır. Birincisi, işletme faaliyetlerinin yüksek nakit üretme seviyesini koruması gerekmektedir. İkincisi, alacakların güvenilir nakit girişlerine dönüşmesi sağlanmalıdır. Üçüncüsü, öz sermaye payları, garantiler ve satın alma taahhütlerinin gerçek ekonomik öneminin anlaşılabilir kalmasını sağlamak için yeterince şeffaf olması gerekmektedir.
Dördüncüsü, ekosistem olgunlaştıkça finansal desteğin nispeten azalabilmesine bağlıdır. Her ek büyüme adımı, tedarikçiden giderek daha büyük garantiler gerektiriyorsa, bu, giderek kendi kendini sürdüren bir altyapı pazarından farklı bir iş modeli olacaktır.
Geçici yönetim, yapay zeka sektöründeki gelecekteki finansman anlaşmalarında daha seçici davranacağını zaten duyurdu. Önemli olan, bunun sermaye taahhüdünde, sözleşme tasarımında ve risk azaltmada ölçülebilir değişikliklere yol açıp açmayacağıdır.
Daha sıkı bir seçim süreci, teknolojik inancın azaldığı anlamına gelmek zorunda değil. Aksine, bu, gerekli bir ayrımın ifadesi olabilir: kendi ekonomik kaynaklarıyla uygulanabilir hale gelen projeler ile cazibesi esas olarak sürekli desteğe bağlı olan girişimler arasındaki ayrım.
Belirleyen para döngüsü değil, döngünün dışındaki taleptir
Nvidia, yalnızca geçici bir güven krizinin kurbanı ya da yapay gelir elde eden bir şirket olarak nitelendirilemez. Şimdiye kadarki bilinen soruşturmalar, belirli muhasebe ihlalleri konusunda kesin bir sonuca varmayı mümkün kılmamaktadır. Aynı zamanda, finansal karmaşıklığının boyutu, öncelikle geleneksel bir çip tedarikçisi olduğu zamana kıyasla iş modelinin çok daha titiz bir şekilde incelenmesini gerektirmektedir.
Şirket, gerçek teknolojik güçlü yönlere, olağanüstü karlara ve önemli finansal kaynaklara sahip. Tam da bu güçlü yönü sayesinde, diğer piyasa katılımcılarının tek başına üstlenemeyeceği riskleri alabiliyor. Bu da Nvidia'nın yeni bir endüstriyel altyapının gelişimini hızlandırmasına olanak tanıyor.
Bu modelin sınırlamaları, finansmanın kalıcı olarak kârlılık eksikliğinin yerini almasıyla ortaya çıkar. Öz sermaye yatırımları zaman kazandırır, garantiler kredi değerliliğini artırır ve satın alma taahhütleri kapasite genişlemesini kolaylaştırır. Bu önlemlerin hiçbiri, bağımsız müşterilerin ekonomik olarak değerli hizmetler için yeterli ödeme yapma ihtiyacının yerini kalıcı olarak alamaz.
Dolayısıyla, açıkça gerekçelendirilmiş bakış açısı şudur: En büyük risk, sadece yapay zeka ekosisteminde paranın dolaşması gerçeği değildir. Birçok şirketin aynı anda, henüz tam olarak kanıtlanmamış aynı yatırım getirisine bahis oynaması ve karşılıklı taahhütlerini bağımsız güvenceler olarak görmesi olasılığıdır.
Nvidia'nın bu yapıda tökezleyip tökezlemeyeceği veya bunu kendi kendini sürdürebilen bir pazara başarıyla dönüştürüp dönüştürmeyeceği, bir sonraki büyük duyurudan ziyade, gelişimine ilişkin gerçekçi bir değerlendirmeye bağlıdır: Finanse edilen kapasite güvenilir nakit akışlarına dönüşecek mi ve tüm maliyetler karşılandıktan sonra makul getiriler kalacak mı? Ancak o zaman, bugünkü milyarlarca dolarlık döngünün verimli bir finansman köprüsü mü yoksa şişirilmiş beklentilerin maliyetli bir uzantısı mı olduğu belirlenebilir.
📈🚀 Görünürlükten güvene 👀🤝 Xpert.Digital ile ölçeklenebilir yolunuz

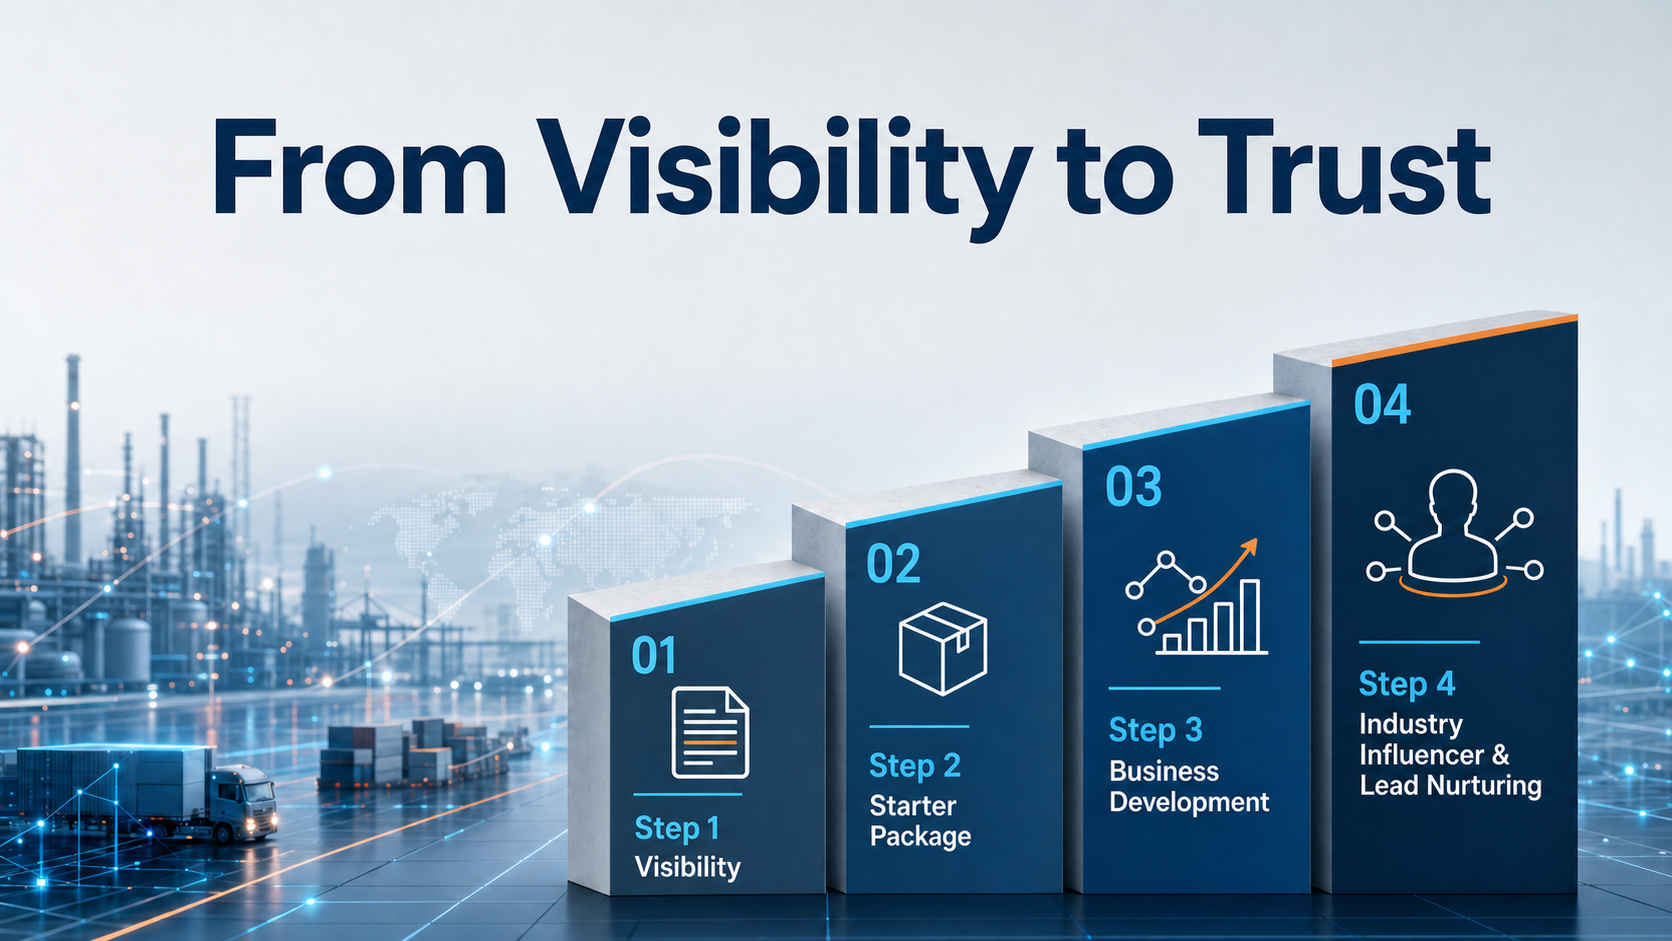
Görünürlükten güvene: Xpert.Digital ile ölçeklenebilir yolunuz - Resim: Xpert.Digital
Endüstriyel B2B'de sürdürülebilir iş ilişkileri nadiren bir gecede ortaya çıkar. Görünürlük, profesyonel uygunluk, tekrarlayan temas noktaları ve artan güven yoluyla adım adım gelişirler. Xpert.Digital'in 4 aşamalı modeli tam olarak bunu ele alıyor: Yönetilebilir bir giriş noktasıyla başlayan ve gerekirse iş geliştirme alanında daha derin iş birliğine dönüşebilen yapılandırılmış bir yol sunuyor.
Bu model, yüksek sesli pazarlama vaatlerine güvenmek yerine, ilişkiyi ön plana çıkarıyor. Şirketler, net bir şekilde tanımlanmış, kolayca hesaplanabilir ölçütlerle başlıyor ve ardından kendi deneyimlerine dayanarak iş birliğini ne kadar genişletmek istediklerine karar veriyorlar. Bu kesintisiz güven oluşturma sürecinin kilit faktörü: Platform, rahatsız edici reklamları tamamen ortadan kaldırıyor, böylece editoryal odak yalnızca şirketlerin uzmanlığına yöneliyor.
Daha fazla bilgi burada:
Küresel pazarlama ve iş geliştirme ortağınız
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir wolfenstein@xpert.digital:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.