Akıllı depolama: Otomasyon lojistikte güç dengesini nasıl değiştiriyor? – Konuyla ilgili yaratıcı görsel, yapay zeka ile: Xpert.Digital
Daha fazla robot, daha fazla verimlilik mi? Depolamada gerçekten önemli olan bu
Depoların otomasyonu: Birçok şirket bu maliyetleri ve riskleri göz ardı ediyor
Lojistiğin geleceği: Akıllı depolar rekabet gücünü nasıl değiştiriyor?
Robotlar, yapay zeka ve otomatik depo sistemleri daha hızlı süreçler ve daha düşük maliyetler vaat ediyor. Ancak yeni teknoloji tek başına bir depoyu daha verimli hale getirmiyor: Süreçler kötü organize edilmişse veya veriler güvenilir değilse, otomasyon mevcut sorunları daha da kötüleştirebilir. Kritik faktör, teknoloji, malzeme akışları ve operasyonel süreçlerin ne kadar iyi etkileşim içinde olduğudur. Bu makale, hangi iş modellerinin pazarı şekillendirdiğini, bölgesel fırsatların nasıl farklılık gösterdiğini ve şirketlerin yatırım yaparken nelere dikkat etmesi gerektiğini – toplam maliyetlerden yazılıma, bakımdan güvenilirliğe kadar – göstermektedir.
Akıllı depolama: İyi verilerin yeni robotlardan daha önemli olmasının nedenleri
Sadece robot satın almak, verimsizliğinizi otomatikleştirmekten başka bir şey olmayabilir
Akıllı depolama, teknik bir modernizasyon görevinden rekabetçilik açısından stratejik bir soruya dönüşüyor. Birincil amaç, mümkün olduğunca çok insanı makinelerle değiştirmek değil. Kritik faktör, envanter seviyelerini, malzeme akışlarını, iş akışlarını ve müşteri gereksinimlerini, bir şirketin daha güvenilir, ekonomik ve uyarlanabilir bir şekilde faaliyet göstermesini sağlayacak şekilde hizalamaktır. Bir depo, yalnızca içinde robotlar çalıştığı için değil, değişikliklere etkili bir şekilde yanıt verebildiği zaman akıllı olur.
Dolayısıyla temel ekonomik tez şudur: Akıllı depolamanın sürdürülebilir değeri, süreç tasarımı, veri kalitesi, otomasyon ve operasyonel kontrolün etkileşiminden doğar. Bireysel teknolojiler önemli iyileştirmeler sağlayabilir. Ancak, sermayeyi bağlayabilir, teknolojik bağımlılıkları artırabilir ve mevcut organizasyonel sorunları gizleyebilirler. İkna edici bir gösteri operasyonu ile uzun yıllar boyunca tamamen karlı bir sistem arasında önemli bir fark vardır.
Piyasa bu gerilimi açıkça yansıtıyor. Bir yandan yüksek performanslı iç lojistik talebi artıyor. Diğer yandan, yatırımlar ekonomik iklime, finansman maliyetlerine, inşaat faaliyetlerine ve büyük müşterilerin mali durumuna bağlı kalıyor. 2025 yılı için küresel depo otomasyonu pazarında sipariş alımında yaklaşık yüzde yedi artış öngörülüyor. Ancak bu büyüme yalnızca daha güçlü fiili talepten kaynaklanmıyor. Daha yüksek çelik ve işçilik maliyetleri proje maliyetlerini artırdı; aynı zamanda, bireysel büyük yatırım programları genel pazarı destekledi. Bu nedenle, nominal büyüme otomatik olarak otomatikleştirilmiş depo sayısında karşılık gelen bir artış anlamına gelmiyor.
Sağlam bir pazar analizi, üç seviyeyi ayrı ayrı ele almayı gerektirir: endüstriyel değer zinciri, tedarikçilerin farklı rekabet modelleri ve bölgesel talep koşulları. Sadece bunların birleşimi, hangi teknolojilerin ekonomik olarak uygulanabilir olduğunu, hangi şirketlerin yapısal avantajlara sahip olduğunu ve cazip yatırım fırsatlarının nerede geliştiğini açıklayabilir.
İstatistiksel sınırları belirsiz, büyük bir vadeli işlem piyasası
Pazarın tanımını yapmak bile dikkatli bir değerlendirme gerektirir. Akıllı depolama, depo otomasyonu, iç lojistik ve lojistik otomasyonu eş anlamlı terimler değildir. Bazı pazar analizleri öncelikle otomatik depolama ve taşıma sistemlerine odaklanırken, diğerleri depo yönetim yazılımlarını, sensörleri, mobil robotları, hizmetleri veya gerçek depo dışındaki ek uygulamaları da içerir.
Bir pazar tahmini, küresel akıllı depo pazarının 2025 yılı için 31,21 milyar ABD doları olacağını ve 2030 yılına kadar 46,42 milyar ABD dolarına yükseleceğini öngörüyor. Bu, yıllık ortalama %8,3'lük bir büyüme oranına karşılık geliyor. Depo otomasyonu üzerine yapılan bir başka çalışma ise, pazar hacminin 2032 yılına kadar yaklaşık 64 milyar ABD doları olacağını ve 2026 ile 2032 yılları arasında yıllık %12,3'lük bir büyüme oranı öngörüyor. Bu rakamlar farklı araştırma çerçevelerini tanımlamaktadır ve birbirine eklenemez veya doğrudan karşılaştırılabilir ölçümler olarak ele alınmamalıdır.
Bu metodolojik sınırlama, ekonomik karar alma süreçleri için hayati önem taşımaktadır. Farklı pazar tanımlarının karıştırılması, gerçekte ulaşılabilir talebin abartılmasına yol açabilir. Kavrama teknolojisi üreticisi, komple dağıtım merkezleri için genel yüklenici olan bir firmayla aynı pazara hizmet vermez. Benzer şekilde, bir yazılım platformunun gelir potansiyeli, müşterilerinin toplam yatırım hacmine eşdeğer değildir.
Satış istatistiklerinin de net bir şekilde yorumlanması gerekiyor. 2024 yılı için, taşımacılık ve lojistik uygulamalarına yönelik yaklaşık 102.900 profesyonel hizmet robotunun satıldığı bildirildi; bu da bir önceki yıla göre %14'lük bir artış anlamına geliyor. Bu, kaydedilen profesyonel hizmet robotlarının yarısından fazlasının bu uygulama kategorisine girdiği anlamına geliyor. Ancak bu kategori yalnızca depo robotlarını değil, diğer taşımacılık görevlerini de içeriyor. Ayrıca, bu, şirketlerden alınan bir örneklem olup, dünya genelindeki tüm kurulumların eksiksiz bir kaydı değildir.
Dolayısıyla, güvenilir sonuç her alt sektörün aynı hızda büyüdüğü değil, otomatikleştirilmiş mal taşımacılığının robotik teknolojisinin önemli bir ticari uygulaması olduğu, ancak gerçek büyüme yollarının teknolojiye, bölgeye ve müşteri grubuna bağlı olarak önemli ölçüde farklılık gösterdiğidir.
Depo yatırım mantığı neden değişiyor?
Akıllı depolama sistemlerine olan talep, eş zamanlı olarak ortaya çıkan çeşitli maliyet faktörlerine bir tepki olarak anlaşılabilir. Şirketler, kıt iş gücünü daha verimli kullanmalı, artan teslimat kapasitesi taleplerini karşılamalı ve belirsiz satış trendleriyle başa çıkmalıdır. Bu nedenle, iş gücü kıtlığı ve sipariş işleme üzerindeki artan talepler, otomasyonun temel itici güçleri arasındadır.
Değişen sipariş profili, özellikle ekonomik açıdan önemlidir. Az sayıda büyük teslimat alan bir depo, çok sayıda küçük sipariş, sık iade ve çeşitli ürün kombinasyonları olan bir depodan farklı bir organizasyon yapısı gerektirir. İşlenen mal miktarı, harcanacak çabayı belirleyen tek faktör değildir. Sipariş kalemlerinin sayısı, ürün çeşitliliği ve gerekli işlem adımları, saf sevkiyat hacminden daha fazla maliyet üzerinde etkili olabilir.
Bu durum, kapasite ve verimlilik arasında temel bir farka yol açar. Ek alan başlangıçta sadece yer açar. Arama sürelerini, envanter hatalarını veya paketleme istasyonlarındaki darboğazları ortadan kaldırmaz. Tersine, daha iyi depolama yeri tahsisi, tam otomatik bir sisteme hemen ihtiyaç duymadan mevcut bir binanın verimliliğini artırabilir.
Bir diğer önemli etken ise güvenilirliğin ekonomik önemidir. Yanlış envanter, hatalı satın almalara, gereksiz güvenlik stokuna, teslimat gecikmelerine ve ek nakliyeye yol açabilir. Bu nedenle, depo sadece kendi personel maliyetlerini değil, aynı zamanda satışları, satın almayı, üretimi ve likiditeyi de etkiler.
Bu nedenle yatırım kararı, depo çalışanı başına elde edilen izole bir tasarrufa indirgenmemelidir. Bu, bir şirketin ne kadar operasyonel belirsizliği hangi maliyetle yönetebileceği sorusuyla ilgilidir. Bir çözüm, yalnızca sınırlı personel tasarrufu sağlasa bile, kritik bir üretim sürecini istikrara kavuşturursa veya pahalı bir tesis genişlemesini önlerse ekonomik olarak mantıklı olabilir.
Endüstriyel değer yaratımı robotlardan çok önce başlar
Akıllı depolamanın endüstriyel zinciri, çok katmanlı bir sistem olarak anlaşılabilir. En başta malzemeler ve endüstriyel bileşenler bulunur. Bunlar arasında çelik yapılar, raflar, tahrik sistemleri, dişliler, makaralar, konveyör modülleri, bataryalar, şarj ekipmanları, kontrol sistemleri, kameralar ve güvenlik teknolojisi yer alır. Bu seviyede, teslimat kapasitesi, kalite ve standardizasyon, aşağı yönlü tedarikçilerin rekabet gücünü belirler.
İkinci seviye, özel makineler ve alt sistemlerden oluşur. Otomatik küçük parça depoları, palet depoları, mekik sistemleri, sıralama sistemleri, mobil taşıma robotları ve robotik elleçleme istasyonları, her biri belirli görevleri yerine getirir. Ekonomik faydaları, ilgili ürün yelpazesine ve malzeme akışına ne kadar uygun olduklarına büyük ölçüde bağlıdır.
Bunun üzerinde kontrol ve yazılım katmanı yer alır. Siparişleri, envanteri, kaynakları ve teknik sistemleri birbirine bağlar. Sadece bu bağlantı, bireysel makineleri koordineli bir genel sisteme dönüştürür. Bu nedenle, depo otomasyonuna yönelik standart piyasa yaklaşımı sadece depolama, taşıma, sıralama ve sipariş toplama işlemlerini değil, aynı zamanda yazılım, entegrasyon ve hizmetleri de kapsar.
Katma değer sağlayan bir diğer aşama ise sistem entegrasyonudur. Bu aşamada binalar, teknoloji, yangın koruma sistemleri, bilişim teknolojileri ve operasyonel süreçler koordine edilir. Bu görev genellikle hafife alınır çünkü görünür teknik unsurların değerlendirilmesi, entegrasyon kalitesinden daha kolay görünmektedir.
Son adım, tüm yaşam döngüsü boyunca operasyondur. Bakım, yedek parçalar, yazılım güncellemeleri, modernizasyon ve genişleme ikincil, ek hizmetler değildir. Bunlar, başlangıçta hesaplanan performansın kullanılabilirliğini doğrudan etkiler.
Bu yapı önemli bir ekonomik ayrıma yol açar: Bir makinenin satışı tek seferlik bir gelir yaratır. Öte yandan, güvenilir bir şekilde bakımı yapılan bir sistem, uzun yıllar boyunca tekrarlayan gelir yaratabilir. Müşteriler için bu uzun vadeli ilişki hem güvenlik hem de potansiyel bağımlılık sunar.
Yönetim kademesinin ekonomik faydaları neden esas aldığına karar vermesi
Akıllı bir depoda, çeşitli karar alma seviyelerinin birlikte çalışması gerekir. Depo yönetim sistemi, genellikle depo yönetim sistemi olarak adlandırılır ve envanteri, depolama yerlerini ve siparişleri düzenler. Makine seviyesindeki kontrol sistemleri, hareketleri teknik olarak gerçekleştirir. Daha üst düzey bir yürütme veya orkestrasyon katmanı, görevleri önceliklendirebilir ve kaynakları koordine edebilir.
Piyasada bu terimler her zaman tutarlı bir şekilde kullanılmamaktadır. Bu nedenle, ekonomik açıdan ürün adından ziyade sorumlulukların özel dağılımı daha önemlidir: Hangi sistem sıralamaları belirler? Stok bilgileri nerede güvenilir bir şekilde saklanır? Hangi birim aksaklıklara yanıt verir? Ve eğer birkaç alt sistem ayrı ayrı çalışır ancak genel performans elde edilemezse sorumluluk kimdedir?
Bu kontrol sisteminin artan önemi, büyük tedarikçilerin stratejik yönelimine de yansıyor. KION, 2026 mali yılının başında Tedarik Zinciri Çözümleri segmentinin adını Akıllı Otomasyon Çözümleri olarak değiştirdi. Aynı zamanda, Dematic markası kapsamlı tedarik zinciri kontrolü alanında daha güçlü bir şekilde konumlandırılacak. Bu, hizmet yelpazesinin bireysel depo teknolojisinden karmaşık süreçlerin koordinasyonuna kadar genişlemesini yansıtıyor.
Operatörler için yüksek performanslı bir yazılım mimarisi ölçeklenebilirliği artırabilir. Yeni robotlar veya iş istasyonları daha sonra kademeli olarak entegre edilebilir. Ancak bu, uygun arayüzler, net veri modelleri ve açıkça tanımlanmış sorumluluklar gerektirir.
Açıklık tek başına düşük genel maliyetleri garanti etmez. Farklı ürünlerden oluşan yoğun bir mimari, ek entegrasyon ve test çabalarına yol açabilir. Tersine, kapalı, entegre bir sistemin işletimi daha kolay olabilir, ancak daha sonra tedarikçi değiştirmeyi zorlaştırabilir. Bu nedenle, en iyi karar yalnızca tek bir yaklaşıma bağlı değildir. Karmaşıklığa, iç yeteneklere ve uzun vadeli konum stratejisine bağlıdır.
Yapay zekânın performansı, operasyonel verilerle karşılaştırılarak ölçülmelidir
Yapay zekâ, depolama olanaklarını genişletiyor ancak sağlam süreç organizasyonunun yerini almıyor. İlgili uygulamalar arasında ürünlerin görsel olarak tanınması, robotik kavrama süreçlerinin iyileştirilmesi, sipariş önceliklendirmesi, teknik arızaların tahmin edilmesi ve mobil robotların dinamik koordinasyonu yer alıyor. Simülasyon tabanlı planlama ve öngörücü kaynak tahsisi de giderek önem kazanıyor.
Farklı teknik görevler arasında bir ayrım yapılmalıdır. Görüntüleri analiz eden bir sistem, rota planlama algoritmasından farklı bir problemi çözer. Benzer şekilde, ses tabanlı bir asistan sistemi, güvenlik açısından kritik makine hareketlerini kontrol etmek için otomatik olarak uygun değildir.
Ekonomik değerlendirme için, bir ürünün yapay zeka çözümü olarak pazarlanıp pazarlanmaması önemli değildir. Önemli olan, uygun bir kıyaslama ölçütüne göre ölçülebilir avantajlar sunup sunmadığıdır. Kural tabanlı bir kontrol sistemi istikrarlı bir görevi güvenilir ve uygun maliyetli bir şekilde yerine getiriyorsa, daha karmaşık bir çözümün ek çabayı haklı çıkarması gerekir.
Gerçek dünya işletme koşulları altındaki temel performans göstergeleri (KPI'lar) bu nedenle özellikle anlamlıdır. Bunlar arasında hatasız tamamlanan siparişler, gerekli insan müdahaleleri, aksaklıklardan sonraki yeniden başlatma süreleri ve alışılmadık ürünlerle ilgili performans yer almaktadır. Kalan hataların özellikle maliyetli olması durumunda, yüksek bir ortalama tespit oranı ekonomik açıdan pek bir önem taşımayabilir.
Veri kalitesi de kullanımını sınırlayan bir faktördür. Yanlış ürün boyutları, tutarsız ambalaj verileri veya gecikmiş envanter kayıtları, akıllı kontrol sistemlerini sistematik olarak yanıltabilir. Bu nedenle, veri bakımı hazırlık aşamasındaki bir yan proje değil, depo üretim sisteminin sürekli bir bileşenidir.
Rekabet ortamını şekillendiren dört iş modeli bulunmaktadır
Rekabet ortamı, tek bir sıralamadan ziyade iş modellerine göre daha anlamlı bir şekilde sınıflandırılabilir. İlk grup, geniş bir yelpazede konumlanmış sistem sağlayıcıları ve entegratörlerinden oluşmaktadır. Başlıca pazar oyuncuları arasında Dematic, Daifuku, SSI Schäfer, KNAPP, Vanderlande, Swisslog, TGW ve Honeywell Intelligrated yer almaktadır. Bu şirketler, depo teknolojisi, malzeme akışı, yazılım, entegrasyon ve hizmetin çeşitli kombinasyonlarıyla rekabet etmektedir.
Onların gücü, karmaşık projeleri yönetmek ve çok sayıda teknik disiplini entegre etmekte yatmaktadır. Müşteri kapsamlı bir çözüm elde eder ve sorumluluklarını daha etkili bir şekilde birleştirebilir. Aynı zamanda, bu tür projeler genellikle sermaye yoğun olup hassas planlama gerektirir.
İkinci grup ise daha uzmanlaşmış teknoloji ve robotik sağlayıcılarından oluşmaktadır. AutoStore, Geekplus, Locus Robotics ve Symbotic gibi şirketler, depo otomasyonunda farklı teknik ve ticari yaklaşımları temsil etmektedir. Bunlar tamamen birbirinin yerine geçebilecek rakipler değildir. Çözümleri farklı ürün yapılarına, hareket görevlerine ve otomasyon seviyelerine yöneliktir.
Üçüncü grup ise yazılım tedarikçileri ve platform şirketlerinden oluşmaktadır. Rekabet avantajları, heterojen teknolojileri yönetmede, optimizasyon süreçlerinde veya diğer kurumsal yazılımlarla entegrasyonda yatabilir. İşlerinin önemli bir kısmı, uygulamalarının operasyonel organizasyona ne kadar derinlemesine entegre edildiğine bağlıdır.
Dördüncü grup, bölgesel entegratörler, bakım uzmanları ve sektöre özgü çözüm sağlayıcılarından oluşmaktadır. Bu gruplar, küresel büyüklükten ziyade müşteri yakınlığı, hızlı yanıt ve mevcut sistemler hakkında bilgi sahibi olmanın daha önemli olduğu yerlerde başarılı olabilirler.
Bu yapı, bir şirketin genel pazara hakim olmadan bir alt pazarda lider olmasının nedenini açıklamaktadır. Otomatik depolama teknolojisi tedarikçisi, mobil taşıma robotları tedarikçisiyle her zaman doğrudan rekabet etmez. Bunun yerine, genellikle ortaklıklar, satış kanalları ve ortak projeler ortaya çıkar.
Boyut, proje ve ekonomik risklere karşı koruma sağlamaz
Büyük tedarikçilerin referansları, uluslararası hizmet kuruluşları ve kapsamlı geliştirme kaynakları vardır. Bununla birlikte, işlerinin kısmen büyük yatırım projelerinin zamanlamasına bağlı olduğu da bir gerçektir.
Bu durum, KION'un Tedarik Zinciri Çözümleri segmentine ait 2025 rakamlarında açıkça görülmektedir. Sipariş alımı %39,5 artarak yaklaşık 3,599 milyar Euro'ya ulaşırken, segment geliri %4,4 artarak yaklaşık 3,071 milyar Euro'ya yükselmiştir. Hem proje işi hem de hizmet işi büyüme göstermiştir.
Farklı büyüme oranları, sipariş alımı ve gelirin neden ayrı ayrı analiz edilmesi gerektiğini göstermektedir. Yeni projeler hemen tam gelire dönüşmez. Planlama, üretim, kurulum ve devreye alma zaman alır. Bu nedenle, güçlü bir sipariş yılı, gelir üzerindeki tam etkisini ancak daha sonra gösterebilir.
Benzer şekilde, büyük bir sipariş birikimi otomatik olarak yüksek kar garantisi vermez. Kritik faktörler hesaplanan kar marjları, teknik riskler, sözleşme şartları ve zamanında teslimat yeteneğidir. Maliyetler artarsa veya arayüz sorunları ek iş yüküne neden olursa, büyük bir sipariş finansal bir hayal kırıklığına dönüşebilir.
Bu durum, rekabet analizi için daha incelikli bir tablo ortaya koymaktadır. Kurulumu yapılmış sistemler, servis ve modernizasyon işlerine erişim sağlamaktadır. Yeni büyük ölçekli projeler büyümeyi mümkün kılarken, proje yönetimi ve likidite üzerindeki talepleri de artırmaktadır. Bu nedenle, yeni sistemler, yazılım, bakım ve genişlemelerin dengeli bir karışımı, özellikle yüksek hacimli kısa vadeli siparişlerden daha ekonomik olarak değerli olabilir.
Modüler robotik, giriş engellerini değiştiriyor
Mobil robotlar ve modüler sistemler, yatırım planlaması olanaklarını değiştiriyor. Şirketler, tüm depo organizasyonunu tek seferde yeniden yapılandırmak yerine, seçilen taşıma veya sipariş toplama görevlerini otomatikleştirebilir ve kapsamı daha sonra genişletebilirler. Bu nedenle, ölçeklenebilir ve esnek çözümlere olan talep, uzun vadeli önemli bir pazar itici gücü olarak kabul ediliyor.
En büyük avantaj belirsizlikle başa çıkmakta yatmaktadır. Gelecekteki sipariş hacminin tahmin edilmesi zor olduğunda, kademeli genişleme seçeneğinin kendi ekonomik değeri vardır. Daha küçük bir başlangıç yatırımı, yanlış kararlar alma riskini sınırlayabilir ve pratik deneyim kazanmaya olanak sağlayabilir.
Ancak modülerlik, sınırsız ölçeklenebilirlik anlamına gelmez. Ek robotlar, trafik alanı, şarj kapasitesi, transfer noktaları ve yeterince güçlü iş istasyonları gerektirir. Bu kısıtlamalar geliştirme sürecinde ele alınmazsa, daha büyük bir filo giderek artan bekleme sürelerine yol açabilir.
Bu durum önemli bir planlama kuralına yol açar: Ek bir robotun performans sınırı mutlaka sabit değildir. Bir sistem başlangıçta neredeyse orantılı olarak büyüyebilir ve daha sonra farklı bir darboğazda başarısız olabilir.
Tedarikçiler için bu durum, rekabetin odağını yalnızca araç teknolojisinden genel operasyonel kontrole kaydırır. Filo yönetimi, arıza yönetimi, güvenlik, bakım ve entegrasyon, esnek bir çözümün günlük kullanımda gerçekten esnek kalıp kalmayacağını belirler.
LTW İç Lojistik Çözümleri

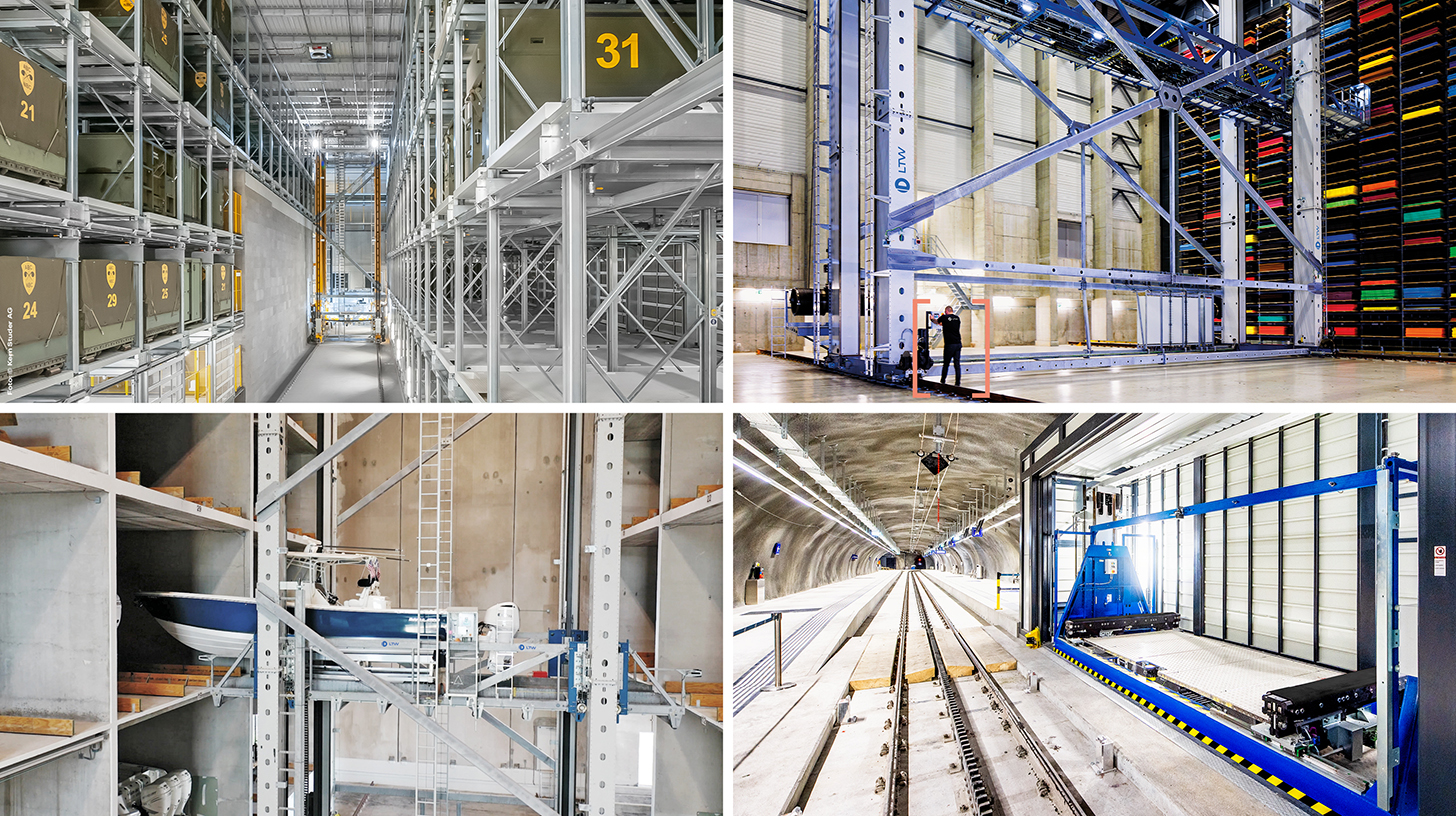
LTW Intralogistics – Akış Mühendisleri - Görsel: LTW Intralogistics GmbH
LTW, müşterilerine tek tek bileşenler değil, entegre komple çözümler sunmaktadır. Danışmanlık, planlama, mekanik ve elektroteknik bileşenler, kontrol ve otomasyon teknolojisi, yazılım ve servis – her şey ağ üzerinden birbirine bağlanmış ve hassas bir şekilde koordine edilmiştir.
Temel bileşenlerin şirket içinde üretilmesi özellikle avantajlıdır. Bu, kalite, tedarik zincirleri ve arayüzlerin en iyi şekilde kontrol edilmesini sağlar.
LTW güvenilirlik, şeffaflık ve iş birliğine dayalı ortaklığı temsil eder. Sadakat ve dürüstlük şirketin felsefesine sıkıca bağlıdır; burada el sıkışmanın hala bir anlamı vardır.
Bununla ilgili olarak:
Avrupa, mevcut rulmanların yenilenmesi için büyük bir pazar sunmaktadır
Kullanım modelleri maliyetleri ve riskleri yeniden dağıtır
Geleneksel ekipman alımlarının yanı sıra, kullanım ve hizmet tabanlı iş modelleri de giderek daha fazla ilgi görüyor. Hizmet olarak robotik alanında, teknik hizmetler düzenli ödemeler yoluyla sağlanıyor. Taşımacılık ve lojistik robot sektöründe, ilgili teklifler 2024 yılında %42 oranında büyürken, geleneksel satışlar en önemli pazarlama kanalı olmaya devam etti.
Müşteriler için bu model, başlangıç sermayesi ihtiyacını azaltabilir. Ayrıca, bakım ve teknik destek bazen tek bir sözleşmede birleştirilebilir. Bu, özellikle iç teknik kaynaklar sınırlı olduğunda pazara girişi kolaylaştırabilir.
Ancak ekonomik değerlendirme yalnızca düşük başlangıç ödemesiyle sınırlı kalmamalıdır. Sözleşme süresi, minimum satın alma gereksinimleri, fiyat değişiklikleri, genişleme maliyetleri ve fesih seçenekleri, genel maliyetleri etkileyen faktörlerdir. Uzun vadede yoğun olarak kullanılan bir sistemin sahipliği daha uygun maliyetli olabilirken, esnek bir sözleşme belirsiz talep dönemlerinde avantajlar sunar.
Hizmet sağlayıcı ayrıca ek riskler de üstlenir. Teknolojiyi finanse etmeli ve daha uzun bir süre boyunca performansını güvence altına almalıdır. Bu durum, kullanım oranını, kalan değeri ve müşteri kredi itibarını daha önemli hale getirir.
Kullanım modelleri yatırım maliyetlerini ortadan kaldırmaz. Sadece finansmanı, operasyonel sorumluluğu ve riski paydaşlar arasında yeniden dağıtırlar. Faydaları, bu dağılımın müşterinin gerçek belirsizliğiyle uyumlu olup olmadığına bağlıdır.
Bölgesel pazar potansiyeli, renkli bir dünya haritasından daha fazlasını gerektirir
Güvenilir bir bölgesel ısı haritası en az üç boyutu ayırt etmelidir: mevcut pazar büyüklüğü, beklenen büyüme ve bireysel uygulamaların ekonomik çekiciliği. Büyük bir pazar yavaş büyüyebilir. Küçük bir pazar yüksek büyüme oranları gösterebilir ancak yalnızca sınırlı mutlak gelir elde edebilir.
Bölgesel maliyet ve altyapı faktörleri de rol oynar. Yüksek işçilik maliyetleri genellikle tasarruf edilen iş saatlerinin değerini artırır. Yüksek arazi maliyetleri, daha yoğun depolamayı daha cazip hale getirebilir. Tersine, güvenilmez teknik altyapı veya bakım kapasitesinin olmaması, aynı otomasyon yaklaşımını engelleyebilir.
Son sektör tahminlerine göre, 2025 ile 2030 yılları arasında Avrupa, Orta Doğu ve Afrika için yıllık ortalama büyüme oranı yaklaşık yüzde yedi olacak. Amerikan pazarları için yaklaşık yüzde altı, Asya-Pasifik bölgesi için ise yaklaşık yüzde beş büyüme öngörülüyor. Küresel olarak bu rakam yaklaşık yüzde altı civarında.
Bu tahmin, tüm robotik ve yazılım sektörlerinin evrensel olarak geçerli bir sıralaması değildir. Farklı tanımlamalar kullanan diğer çalışmalar farklı sonuçlara ulaşmaktadır. Tam da bu nedenle, bölgesel bir ısı haritası, tek bir büyüme rakamının tüm teknolojileri ve ülkeleri yeterince tanımladığı izlenimini vermemelidir.
Yatırım kararı verirken sorulması gereken asıl soru, müşteri talebi, maliyet yapısı, konum kalitesi ve teknik desteğin hangi özel kombinasyonunun mevcut olduğudur.
Avrupa, mevcut rulmanların yenilenmesi için büyük bir pazar sunmaktadır
Avrupa homojen bir otomasyon pazarı değil. Mevcut gelişmeler ülkeler ve sektörler arasında önemli ölçüde farklılık gösteriyor. Hollanda, Kuzey Avrupa ve Birleşik Krallık daha elverişli talep koşulları yaşarken, Almanya kısa vadede kilit müşteriler arasında daha zayıf yatırım faaliyetlerinden muzdarip.
Bu durum iki yönlü bir bakış açısına yol açıyor. Bir yandan, ekonomik zayıflık ve sanayiye yatırım yapma isteksizliği yeni projeleri yavaşlatabilir. Öte yandan, özellikle mevcut depo yapıları modernizasyona, daha iyi yazılımlara ve bireysel darboğazların ortadan kaldırılmasına ihtiyaç duymaktadır.
Ancak mevcut yapılar, yeni binalara göre farklı gereksinimler sunmaktadır. Mevcut yükseklik, toprak koşulları, yangın koruması, kolon düzeni ve devam eden operasyonlar teknik özgürlüğü sınırlandırmaktadır. Bir çözüm, teorik olarak en uygun binayı varsaymak yerine, mevcut koşullara uyum sağlamalıdır.
Bu durum, tedarikçiler için mevcut operasyonlarını modernize etme fırsatları yaratır. Ekonomik avantaj, yalnızca yeni teknolojiyi satmakta değil, aynı zamanda mümkün olduğunca az aksama ile uygulamakta da yatmaktadır. Üretim kesintileri ve tedarik zinciri aksamaları, beklenen faydaları önemli ölçüde azaltabilir.
Bu açıdan bakıldığında, Almanya zorlu bir pazar olmaya devam ediyor: Kısa vadeli daha zayıf talep, uzun vadeli potansiyelin olmadığı anlamına gelmiyor. Ancak, ikna edici ekonomik fizibilite çalışmaları ve düşük riskli uygulama konseptlerinin önemini artırıyor.
Orta ve Güneydoğu Avrupa, otomasyon hesaplamalarına farklı bir yaklaşım gerektiriyor
Orta ve Güneydoğu Avrupa'daki lokasyonlar için, Batı Avrupa'daki yüksek ücretli bölgelerin yatırım mantığını olduğu gibi benimsemek pek mantıklı değildir. Belirleyici faktörler yerel toplam maliyetler, çalışanların bulunabilirliği, sipariş profili ve lokasyonun stratejik rolüdür.
Tedarik zincirlerinin çeşitlendirilmesi ve bölgeselleştirilmesi bağlamında Polonya ve Çek Cumhuriyeti, giderek önem kazanan pazarlar olarak belirtiliyor. Ancak bu, onları bölgedeki diğer tüm ülkelerle otomatik olarak aynı kefeye koymaz.
Romanya veya Bulgaristan gibi yerlerdeki lokasyonlar için analiz, bu nedenle somut operasyonel verilere dayanmalıdır. Daha düşük işçilik maliyetleri, yalnızca personel tasarrufu yoluyla amortisman süresini uzatabilir. Aynı zamanda, envanter doğruluğu, izlenebilirlik, alan kullanımı veya uluslararası müşterilere güvenilir tedarik, otomasyon için ekonomik bir gerekçe sağlayabilir.
Olası bir giriş stratejisi, kademeli dijitalleşmedir. Güvenilir ana veriler, mobil veri yakalama ve net süreç sorumluluğu başlangıçta şeffaflık yaratır. Daha sonra, bireysel taşıma rotaları veya standartlaştırılmış işlem adımları otomatikleştirilebilir.
Bu sıralama, büyük ölçekli tesislere karşı genel bir tavsiye niteliğinde değildir. İstikrarlı mal akışına sahip yüksek hacimli bir tesis, düşük ücretlerin olduğu bir bölgede bile kapsamlı otomasyonu haklı çıkarabilir. Belirleyici faktör ülke etiketi değil, özel kullanım amacıdır.
Kuzey Amerika, yatırım gücünü büyük müşterilere olan bağımlılıkla birleştiriyor
Amerikan pazarları, büyük perakende ve lojistik şirketlerinin üstlendiği büyük ölçekli yatırım programlarından büyük ölçüde etkilenmektedir. Bu tür programlar, talebi birkaç yıl boyunca destekleyebilir. Aynı zamanda, özellikle büyük birkaç projenin önemli bir büyüme payı oluşturması durumunda, piyasa verilerini de bozabilirler. 2025 yılı için, önde gelen perakendecilerin büyük ölçekli projeleri, küresel yeni siparişlerin temel itici güçleri arasında yer almıştır.
Tedarikçiler için büyük bir müşteri, tekrarlanabilir çözümler, yüksek hacimler ve uluslararası referanslar sunabildiği için caziptir. Ancak bu aynı ilişki, pazar yoğunlaşması riskini de artırır. Kilit bir müşteri yatırım planlarını ertelerse, bu durum sipariş alımını ve kapasite kullanımını önemli ölçüde etkileyebilir.
Ayrıca, inşaat ve malzeme maliyetleri karlılığı etkiler. Amerika Birleşik Devletleri'nde, 2025'te beklenen sipariş artışının önemli bir kısmı daha yüksek proje fiyatlarına bağlanmıştır. Bu durum, artan gelirlerin doğrudan yatırım koşullarında iyileşmenin kanıtı olarak yorumlanmaması gerektiğini göstermektedir.
Uzun vadede, farklı müşteri sektörleri arasında da bir ayrım yapılmalıdır. Amerika'da gıda otomasyonunun, daha büyük dağıtım merkezi programlarının tamamlanmasıyla birlikte on yılın sonuna doğru yavaşlaması bekleniyor. Buna karşılık, kargo teslimat sektörünün, son kilometre teslimatına yapılan yatırımlar nedeniyle büyümeye devam etmesi öngörülüyor.
Bu nedenle bölgesel bakış açısı temelde cazip ancak seçici olmaya devam etmektedir. Belirleyici faktörler, bir sağlayıcının hangi yatırım döngülerine katıldığı ve işinin bireysel programlara ne kadar bağlı olduğudur.
Asya hem bir talep merkezi hem de bir endüstriyel rekabet alanıdır
Asya-Pasifik bölgesi tek bir büyüme bloğu olarak değerlendirilmemelidir. Çin, Japonya, Hindistan ve Güneydoğu Asya pazarları, endüstriyel yapı, teknolojik olgunluk ve yatırım koşulları açısından farklılık göstermektedir.
Asya-Pasifik depo otomasyonu pazarında 2025 yılına kadar yüzde sekizlik bir gelir düşüşü öngörüldü. Çin'deki zayıf iç talep, bu düşüşte önemli bir etken olarak değerlendiriliyor. Bununla birlikte, bazı alt pazarlar iyi performans gösterdi.
Aynı zamanda, bölge çeşitli tedarikçi profillerini bir araya getiriyor. Japon ve Avrupalı şirketler, Çinli ve Hintli robotik şirketlerinin yanı sıra bölgesel entegratörlerle de rekabet ediyor. Başlıca oyuncular arasında Daifuku, Murata Machinery, Geekplus, GreyOrange ve SSI Schäfer yer alıyor.
Bu ikili rol, rekabet analizi için çok önemlidir: Asya hem bir satış pazarı hem de önemli teknolojilerin menşe bölgesidir. Bu nedenle, iç talebin zayıflaması, oradaki üreticiler için uluslararası rekabet gücünün de aynı oranda zayıflaması anlamına gelmez.
Hindistan ise farklı bir tablo sunuyor. Orada, bireysel dijitalleşme ve otomasyon pilot projelerinden daha kapsamlı uygulamalara geçiş anlatılıyor. Otomatik depo teknolojisi, konveyör sistemleri, robotik sipariş toplama ve veri odaklı kontrol, personel ihtiyacını orantılı olarak artırmadan daha yüksek performans sağlamayı amaçlıyor.
Bu nedenle, başarılı pazar geliştirme, ülkeye özgü ve uygulama odaklı stratejiler gerektirir. Standartlaştırılmış bir ürün uluslararası ölçekte uygulanabilir; ancak kurulum, servis ve operasyonel uyarlama genellikle yerel koşullara bağlı kalır.
Orta Doğu ve diğer gelişmekte olan piyasalar, seçici fırsatlar sunmaktadır
Hindistan, Orta Doğu ve Afrika için robotik, otomatik taşımacılık, sensörler ve bulut tabanlı depo yönetimi uygulamalarındaki artış açıklanmaktadır. Bu gelişme, maliyet baskıları ve sipariş karşılama hızına yönelik artan beklentilerden kaynaklanmaktadır.
Ekonomik açıdan bakıldığında, bireysel modern lojistik merkezleri ile ülke çapındaki pazar hazırlığı arasında bir ayrım yapılmalıdır. Teknik olarak zorlu, büyük ölçekli bir proje, bir çözümün tek bir yerde uygulanabileceğini gösterir. Ancak bu, bakım, yedek parça tedariği ve nitelikli personelin tüm bölgede eşit derecede mevcut olduğunu kanıtlamaz.
Bu tür pazarlar, tedarikçilerin teknoloji geliştirme ve yerel operasyonel desteği birlikte sağlamaları durumunda cazip olabilir. Sadece ekipman satıp, sonrasında işletmesini güvence altına almayanlar ise performans sorunları ve itibar kaybı riskiyle karşı karşıya kalırlar.
Latin Amerika'da, bölgeselleşmiş tedarik zincirlerinin artan önemiyle bağlantılı olarak özellikle Brezilya ve Meksika'dan bahsedilmektedir. Burada da, belirli potansiyel, hangi sektörlerin yatırım yapacağına ve hangi görevlerin otomatikleştirileceğine bağlıdır.
Dolayısıyla anlamlı bölgesel ısı haritası, kazananların ve kaybedenlerin basit bir sıralaması değildir. Farklı iş modellerinin haritasıdır: mevcut tesislerin modernizasyonu, yeni dağıtım merkezlerinin otomasyonu, endüstriyel üretim tedariği veya daha önce ağırlıklı olarak manuel olan depoların kademeli olarak dijitalleştirilmesi.
Müşteri avantajları, kullanılan moda sözcüklerden ziyade uygulamaya bağlı olarak daha çok değişiklik gösterir
Her depo sorunu aynı teknolojiyi gerektirmez. Nadiren talep edilen birçok ürünün bulunduğu yedek parça deposu, yüksek işlem hacmine ve kısıtlı zaman aralıklarına sahip bir gıda dağıtım merkezinden farklı bir çözüme ihtiyaç duyar.
İstikrarlı ve standartlaştırılmış malzeme akışları için yüksek performanslı sabit sistemler ekonomik avantajlar sunabilir. Bununla birlikte, dalgalanan süreçler ve belirsiz kapasite kullanımı için modüler sistemler daha cazip olabilir. Bu nedenle, mevcut teknolojik gelişmeler hem otomatik depolama ve geri alma sistemlerini hem de mobil robotları, sıralama sistemlerini ve giderek artan bir şekilde robotik tek parça taşıma sistemlerini kapsamaktadır.
Tek bir lokasyon içinde bile farklı çözümler faydalı olabilir. Hızlı hareket eden ürünler, hacimli mallar ve nadiren taşınan yedek parçalar aynı otomasyon seviyesini gerektirmeyebilir. Farklılaştırılmış segmentasyon, tek tip genel bir konsepte göre daha ekonomik olabilir.
Ortalama ve en yüksek talep arasındaki ayrım özellikle önemlidir. Sadece en yüksek kısa vadeli talebe göre tasarlanmış bir sistem, yılın büyük bir bölümünde yetersiz kullanılabilir durumda kalabilir. Tersine, yetersiz boyutlandırılmış bir sistem, ekonomik açıdan en kritik haftalarda tam olarak arızalanabilir.
Dolayısıyla en uygun çözüm, temel teknik kapasite, esnek iş süreçleri ve genişleme seçeneklerinin bir kombinasyonunu dikkate alır. Amaç, maksimum teorik makine performansı değil, farklı kullanım durumlarında sağlam bir maliyet yapısı oluşturmaktır.
Kârlılık tamamen doğru karşılaştırmalı hesaplamaya bağlıdır
Sağlam bir yatırım analizi, otomasyon hedef durumunu gerçekçi bir alternatifle karşılaştırmalıdır. Mevcut operasyon ne yapay olarak küçümsenmeli ne de değişmez olarak ele alınmalıdır. Çoğu zaman, önemli iyileştirmeler sadece daha iyi organizasyon, depo düzeni veya yazılım yoluyla elde edilebilir.
Maliyet açısından, ekipmanın kendisinin yanı sıra planlama, bina değişiklikleri, BT entegrasyonu, eğitim, devreye alma, yedek parçalar ve gelecekteki yükseltmeler de söz konusudur. Fayda açısından ise, tasarruf edilen çalışma saatleri, azaltılmış hata maliyetleri, ek kullanılabilir kapasite ve potansiyel olarak önlenen genişleme söz konusudur.
Basitleştirilmiş bir örnek mantığı açıklayacaktır. Başlangıç yatırımı dört milyon euro ise ve yıllık 1,2 milyon euro tutarında gerçekleşebilir fayda elde ediliyorsa, ayrıca 300.000 euro tutarında ek işletme gideri oluşuyorsa, yıllık net etki 900.000 euro olur. Bu nedenle basit amortisman süresi yaklaşık dört buçuk yıldır. Bu, sektör ortalaması değil, örnek bir senaryodur.
Küçük değişiklikler bile sonucu önemli ölçüde değiştirebilir. Doluluk oranının azalması nedeniyle faydalar düşerse veya entegrasyon maliyetleri artarsa, amortisman süresi uzar. Tersine, yeni bina inşaatına duyulan ihtiyacın ortadan kaldırılması karlılığı önemli ölçüde artırabilir.
Uzun vadeli kararlar için, basit amortisman süresi bu nedenle yetersizdir. Ödeme tarihleri, finansman maliyetleri, kalan değerler ve farklı risk senaryoları dikkate alınmalıdır. Kritik faktör, yatırılan sermayenin teorik olarak ne zaman geri kazanılacağı değil, yatırımın mevcut alternatiflere kıyasla yeterli katma değer yaratıp yaratmadığıdır.
Toplam maliyetler ve operasyonel riskler aynı hesaplamaya dahil edilmelidir
Genel maliyet analizinde potansiyel aksaklıkların sonuçları da dikkate alınmalıdır. Yüksek derecede otomasyon, operasyonları istikrara kavuşturabilir, ancak aynı zamanda yeni teknik bağımlılıklar da yaratabilir. Merkezi bir transfer noktası arızalanırsa, aksi takdirde verimli olan birçok sistem durma noktasına gelebilir.
Bu nedenle, teknik yedeklilik ve organizasyonel yedekleme seçenekleri birlikte planlanmalıdır. Her süreç tam bir kopyaya ihtiyaç duymaz. Ancak, kritik alanlar için sınırlı manuel yedekleme işlemi ekonomik olarak uygulanabilir olabilir.
Dijital operasyonel güvenlik de aynı derecede önemlidir. Ağ bağlantılı depo teknolojisi, makineleri, mobil cihazları, sunucuları ve harici hizmet erişim noktalarını birbirine bağlar. Bu durum, erişim haklarının, kurtarma prosedürlerinin ve sorumlulukların açıkça tanımlanmasını gerektirir.
Tek bir tedarikçiye bağlılığın ekonomik değeri de vardır. Veri aktarımı, arayüz erişimi, yedek parça bulunabilirliği ve gelecekteki genişleme olasılığı, müşterinin müzakere pozisyonunu etkileyen faktörlerdir. Düşük bir başlangıç fiyatı, pahalı değişikliklerle telafi edilebilir.
Bu nedenle profesyonel değerlendirme, yalnızca sorunsuz çalışma sırasındaki performansı değil, aynı zamanda sistemin arızalar, ürün yelpazesindeki değişiklikler, yazılım güncellemeleri ve artan hacimler karşısında nasıl davrandığını da inceler. Sağlamlık, ikincil bir teknik özellik değil, karlılığın bir bileşenidir.
Verimlilik, işi ortadan kaldırmak yerine, işi değiştirir
Akıllı depolama sistemlerinin istihdam üzerindeki etkisi karmaşıktır. Otomasyon, fiziksel olarak yorucu taşıma işlemlerini ve tekrarlayan manuel görevleri azaltabilir. Aynı zamanda, izleme, bakım, veri yönetimi ve teknik sorun giderme ihtiyacı da artar.
Dolayısıyla mevcut lojistik trendleri, yapay zekâ ve robotik teknolojilerinin daha da geliştirilmesini iş organizasyonundaki değişikliklerle açıkça ilişkilendirmektedir. İşbirlikçi robotik, dijital asistan ve uzaktan destek, verimliliği ve çalışma koşullarını birlikte iyileştirebilecek araçlar olarak tanımlanmaktadır.
Bu yaklaşımın belirli bir şirkette başarılı olup olmaması büyük ölçüde uygulama biçimine bağlıdır. Çalışanların yalnızca yeni kullanıcı arayüzlerini öğrenmeleri yetmez, aynı zamanda istisnai durumlar için net sorumluluklar ve pratik prosedürlere de ihtiyaçları vardır.
Bu ayrım, maliyet-fayda analizleri için de önemlidir. Çalışma saatlerinde hesaplanan tasarruflar otomatik olarak daha düşük ödemelere dönüşmez. Çalışanlar başka görevler üstlenirse, fayda artan iş yükünden veya yeni işe alımların önlenmesinden kaynaklanabilir.
Dolayısıyla, sağlam bir analiz, anlık maliyet düşüşü, kapasite artışı ve işgücü piyasasına bağımlılığın azalması arasında ayrım yapar. Her üç etki de değerli olabilir. Ancak bunlar özdeş değildir ve birden fazla kez fayda olarak sayılmamalıdır.
Enerji verimliliği, tüm depo konseptini ilgilendiren bir konudur
Çevresel etki tek tek makinelerle sınırlandırılamaz. Otomasyon, daha yoğun depolamayı mümkün kılar ve gereksiz malzeme hareketlerini önler. Aynı zamanda, tahrik sistemleri, konveyör teknolojisi, şarj altyapısı ve BT sistemleri ek enerji gerektirir. Bu nedenle enerji verimliliği, modern depo otomasyonunun en önemli rekabet avantajlarından biridir.
Sistem sınırları çok önemlidir. Daha kompakt bir depo, aynı performans için daha az bina alanı gerektirebilir. Tersine, daha hızlı bir sistem, kullanım düşük olduğunda gereksiz bekleme gücü tüketimine neden olabilir. Bu nedenle gerçek etki, kullanıma, binaya ve işletme stratejisine bağlıdır.
Anlamlı temel performans göstergeleri (KPI'lar), enerji tüketimini sunulan hizmetle ilişkilendirir. Örnek olarak, sevk edilen sipariş başına veya taşınan yük birimi başına kilovat saat verilebilir. Bununla birlikte, anlamlı karşılaştırmalar için benzer sipariş yapıları ve performans gereksinimleri temel alınmalıdır.
Dolayısıyla ekonomik ve ekolojik açıdan sağlam planlama, gereksiz hareketleri öncelikle önlemeyi, daha sonra da bunları daha hızlı bir şekilde otomatikleştirmeyi hedefler. En verimli hareket genellikle, daha iyi envanter ve süreç planlaması sayesinde hiç gerçekleşmeyen harekettir.
2030 yılına gelindiğinde, rekabet operasyonel kapasiteye göre belirlenecek
Gelecekteki gelişmelerin tek bir teknoloji veya tek tip bir yatırım döngüsü tarafından yönlendirilmesi olası görünmemektedir. Genel pazarın büyümeye devam etmesi beklenirken, bölgeler, sektörler ve tedarikçiler arasında önemli farklılıklar devam etmektedir. Fiyat artışları, büyük ölçekli projeler ve ekonomik dalgalanmalar, pazar verilerinin yorumlanmasını karmaşıklaştırmaya devam edecektir.
Yapısal olarak, performans ve uyarlanabilirliği birleştiren çözümlerin birçok avantajı vardır. Bunlar arasında ölçeklenebilir otomasyon, uygun yazılım mimarileri, kanıtlanabilir ekonomik uygulanabilirlik ve sağlam hizmet yer almaktadır. Zorluk, yalnızca teknik karmaşıklığı artırmak değil, aynı zamanda bunu yönetilebilir hale getirmektir.
Tedarikçiler için, sunulan operasyonel performans, mevcut ürün özelliklerinin sayısından daha önemli hale geliyor. Hızlı kurulum yapan, güvenilir bir şekilde devreye giren ve daha sonraki genişlemelere olanak sağlayan şirketler, öncelikle gösterişli sunumlara dayanan bir şirkete göre kopyalanması daha zor bir rekabet avantajı yaratıyor.
İşletmeciler için en önemli soru, bir deponun ilk bakışta ne kadar modern göründüğü değil; değişen gereksinimleri makul toplam maliyetlerle ne kadar güvenilir bir şekilde karşıladığıdır.
Dolayısıyla, piyasaya ilişkin sağlam temellere dayanan bakış açısı ne coşkulu ne de şüpheci, aksine seçici bir iyimserlik içeriyor: Akıllı depolama önemli bir ekonomik potansiyele sahip. Ancak bu potansiyel, robot satın almakla otomatik olarak gerçekleşmiyor. Bu potansiyel, şirketlerin mal akışlarını anladıkları, verileri sürekli olarak korudukları, yatırımları objektif olarak hesapladıkları ve teknolojiyi sürdürülebilir ve verimli bir işletim sisteminin ayrılmaz bir parçası olarak ele aldıkları durumlarda ortaya çıkıyor.
Danışmanlık - Planlama - Uygulama

Konrad Wolfenstein
Kişisel danışmanınız olarak hizmet vermekten mutluluk duyarım.
Benimle wolfenstein∂xpert.digital iletişime
Beni +49 7348 4088 965 numarasından arayabilirsiniz .
İç lojistik uzmanlarınız

Yüksek raflı depolar ve otomatik depolama sistemleri için komple çözümlerin danışmanlığı, planlaması ve uygulanması - Resim: Xpert.Digital
Daha fazla bilgi burada: