

Prischock vid pumpen: Bränslepriser och energikrisen – Varför billigare tankning ensamt inte löser krisen
Xpert-förhandsversion

Tillgänglig på 27 språk 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 17 september 2026 / Uppdaterad den: 17 september 2026 – Författare: Konrad Wolfenstein
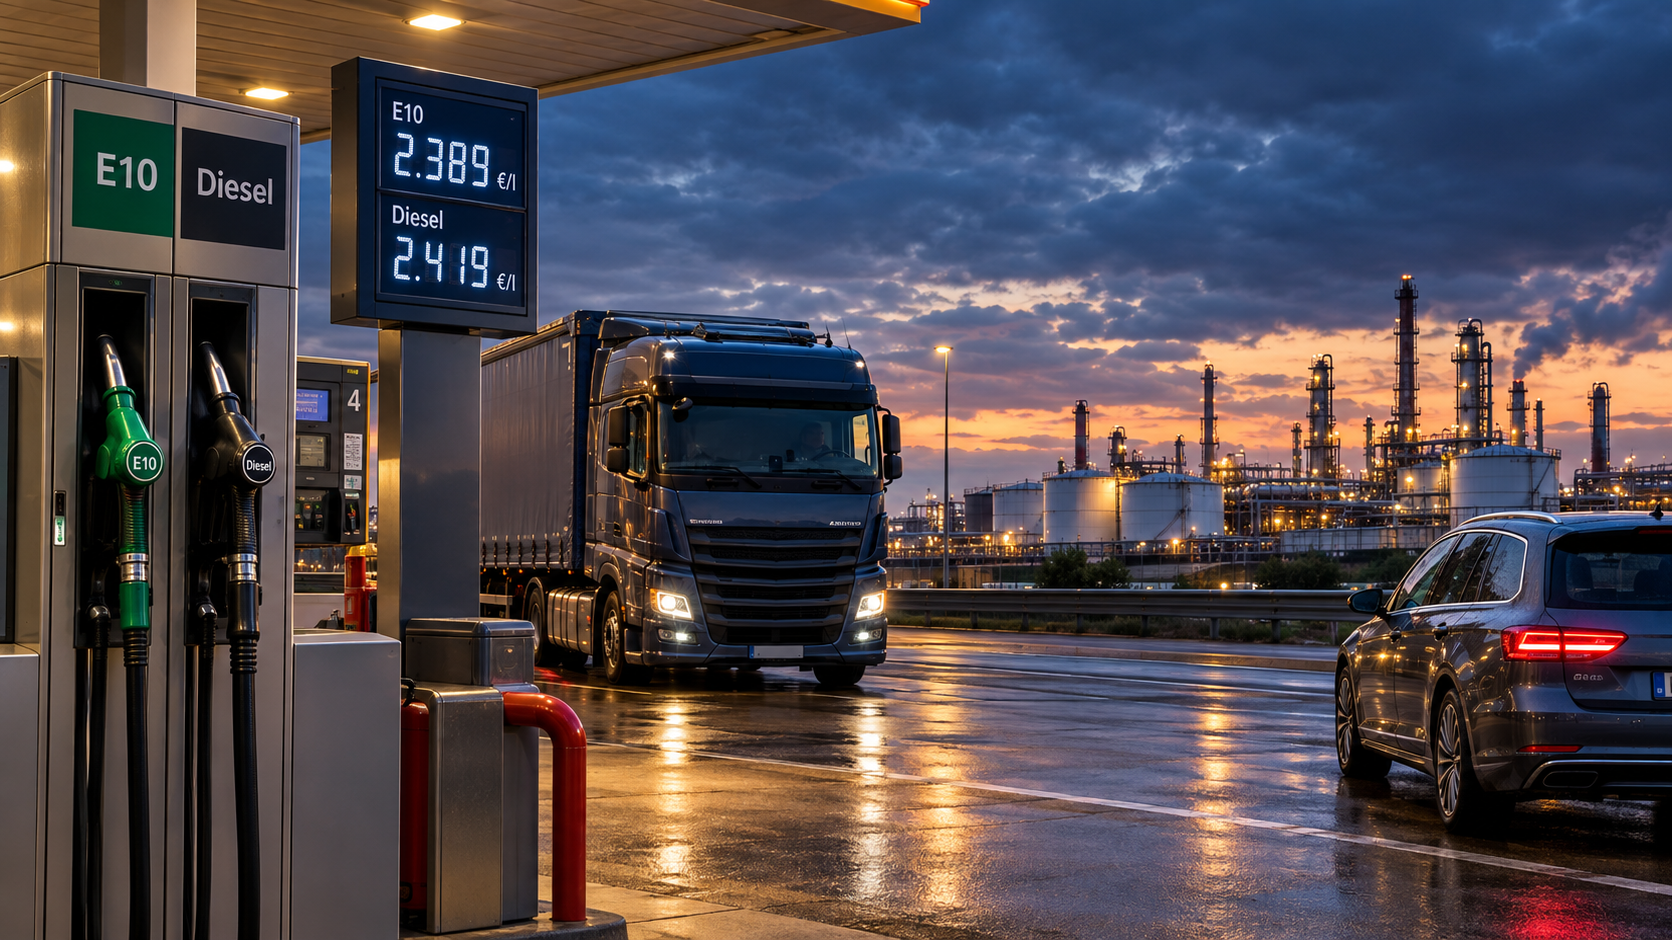
Prischock vid pumpen: Bränslepriser och energikrisen – Varför billigare tankning ensamt inte löser krisen – Kreativ bild i ämnet, skapad med AI: Xpert.Digital
Över 2,40 euro för diesel! Vad ligger egentligen bakom den nya prisexplosionen?
Energikrisen 2026: Varför en ny bränslerabatt inte löser våra problem nu
Den verkliga orsaken till prischocken: Vad kommer verkligen att göra bränsle så extremt dyrt år 2026
Tankning i Tyskland kommer återigen att bli en belastning för plånboken hösten 2026:
Med ett genomsnittspris på 2,30 euro per liter för Super E10 och smärtsamma 2,42 euro för diesel slår bränslepriserna alla tidigare rekord. Men de som skyller denna prisexplosion enbart på Berlin eller giriga oljebolag missar poängen. Snarare kolliderar en giftig blandning av globala konflikter, blockerade leveranskedjor i Mellanöstern och begränsad raffinaderikapacitet med en europeisk ekonomi som fortfarande är starkt beroende av olja inom transportsektorn. Resultatet är en brutal utbudschock som inte bara belastar privata hushåll utan också, som en farlig prisdrivare, påverkar hela logistikbranschen och inflationen. Vår omfattande analys undersöker vilka politiska åtgärder som verkligen kommer att hjälpa, varför populära koncept som ett stelt pristak eller en generell bränslerabatt är riskabla och hur Tyskland måste hitta sin väg ut ur denna ödesdigra oljefälla.
Staten kan dämpa priset – men den kan varken frammana olja eller bortse från Europas sårbarhet
Bränslepriserna i Tyskland nådde en nivå i mitten av september 2026 som återigen förvandlade en daglig irritation till en stor ekonomisk belastning. Enligt den senaste ADAC-analysen kostade en liter Super E10 i genomsnitt 2,30 euro i hela landet den 15 september. Detta var en ny rekordnivå och 4,1 cent mer än föregående vecka. Dieselpriserna steg till och med med 10,1 cent inom en vecka till 2,422 euro per liter, strax under rekordnivån på 2,447 euro som nåddes i april. Som jämförelse var genomsnittspriserna i mitten av januari 1,743 euro för E10 och 1,687 euro för diesel.
Denna skillnad illustrerar chockens omfattning bättre än någon politisk retorik. Inom åtta månader ökade priset på E10 med cirka 56 cent per liter och diesel med cirka 74 cent. För en 50-literstank motsvarar detta en extra kostnad på cirka 28 euro för E10 och 37 euro för diesel. Någon som förbrukar 150 liter per månad kommer att betala ungefär 84 euro eller 110 euro mer jämfört med januari. Detta är märkbart för privata hushåll; för kommersiella fordonsflottor kan det helt förändra kostnadsberäkningarna för hela kontrakt.
Den nuvarande situationen är dock inte bara en upprepning av energikrisen 2022. Då inträffade den ryska attacken mot Ukraina, drastiskt minskade gasleveranser och en redan ansträngd europeisk energimarknad. År 2026 ligger fokus starkare på den globala oljemarknaden. Kriget i Mellanöstern, de tillfälliga och betydande störningarna av oljetransporter genom Hormuzsundet, höga riskpremier och brist på raffinerade produkter påverkar en ekonomi som, trots att den har blivit mer motståndskraftig när det gäller gas, fortfarande är starkt beroende av flytande fossila bränslen för transport.
Termen "energikris" är därför berättigad, men bör användas med precision. Tyskland lider inte av en generell fysisk energibrist. El, gas och petroleumprodukter finns tillgängliga. Det centrala problemet är en extern utbudschock: Importerad energi blir mer knapp, riskfylld och dyrare. Som ett resultat flödar mer inkomster till utländska producenter, medan köpkraft, företagsmarginaler och investeringsmöjligheter minskar inhemskt. En sådan situation är särskilt svår ekonomiskt eftersom den samtidigt ökar inflationen och hämmar tillväxten.
Ursprunget ligger bortom bränslepumpen
Den omedelbara orsaken till prisökningen ligger inte vid tyska bensinstationer, utan på de internationella marknaderna för råolja och andra produkter. Sedan början av Mellanösternkriget i slutet av februari 2026 har oljeflödena genom Hormuzsundet tillfälligt minskat till mindre än en tiondel av nivåerna före krisen. Internationella energiorganet (IAEA) svarade med den största samordnade frigörelsen av nödreserver i sin historia: 400 miljoner fat skulle göras tillgängliga för marknaden. Bara denna omfattning gör det tydligt att detta inte är en normal prisfluktuation, utan en exceptionell störning i utbudet.
För tyska konsumenter är Brentpriset inte ensamt den avgörande faktorn. Mellan priset på ett fat råolja och priset på en liter diesel eller bensin ligger raffineringskostnader, produkttillgänglighet, fraktkostnader, försäkring, lagring, inblandning av biobränslen, CO₂-prissättning, energiskatt, distributionsmarginaler och mervärdesskatt. I en kris kan dessa komponenter divergera. Om priset på råolja faller, faller därför inte nödvändigtvis bränslepriserna i samma utsträckning. Om raffinaderikapaciteten är begränsad eller vissa produktflöden störs kan bensin och särskilt diesel förbli dyra.
Denna raffinaderieffekt kommer att spela en avgörande roll under 2026. Europeiska centralbanken påpekar att den ökade energiinflationen förvärras inte bara av högre råvarupriser utan också av ökande marginaler på raffinerade petroleumprodukter. Diesel är särskilt känsligt eftersom Europa strukturellt sett är mer beroende av import av mellandestillat, och bränslet behövs också inom vägtransporter, bygg- och jordbruksmaskiner, och i viss mån som eldningsoljeekvivalent. En brist skulle därför påverka flera efterfrågesektorer samtidigt.
Växelkurseffekter spelar också roll. Råolja och många petroleumprodukter handlas i amerikanska dollar. En svagare euro gör energiimport dyrare, även om dollarpriset förblir oförändrat. Omvänt kan en starkare euro dämpa en ökning av oljepriserna, men sällan neutralisera den helt. Därför beror det slutliga priset inte bara på situationen i Mellanöstern, utan också på reaktionen på de internationella finansmarknaderna.
I inlandet kan logistiska flaskhalsar ytterligare förvärra situationen. Låga vattennivåer på Rhen ökar kostnaden för transport av petroleumprodukter eftersom tankfartyg kan transportera mindre last och kräver fler resor. Dessa effekter varierar regionalt och förklarar varför priserna inte stiger jämnt överallt. Energikrisen är därför också en transportkris: energi måste inte bara produceras eller importeras, utan också levereras till rätt plats vid rätt tidpunkt.
Vad ingår i literpriset
Priset vid pumpen presenteras ofta helt enkelt som ett resultat av statliga avgifter eller höga företagsmarginaler. I verkligheten består det av flera komponenter vars vikt förändras med marknadspriset. Energiskatten är en fast mängdskatt och är normalt 65,45 cent per liter bensin och 47,04 cent per liter diesel. Den ökar inte automatiskt när råolja blir dyrare. Till detta läggs kostnaderna för det nationella utsläppshandelssystemet, upphandling och raffinering, transport och lagring, marginalerna för de olika stegen i leveranskedjan och slutligen 19 procent mervärdesskatt på det totala nettopriset, inklusive energiskatt och CO₂-kostnader.
Det nationella CO₂-priset år 2026 kommer att fluktuera mellan 55 och 65 euro per ton. Den första auktionen i juli slutade i den övre delen av detta intervall, på 65 euro. Jämfört med priset på 55 euro år 2025 ökar en nivå på 65 euro slutpriset med cirka 2,8 cent per liter bensin och 3,2 cent per liter diesel. CO₂-priset bidrar således till prisökningen, men förklarar inte ens ökningen med flera dussin cent sedan årets början. Den dominerande faktorn är priset på anskaffning och bearbetning av fossila bränslen till följd av den geopolitiska störningen i utbudet.
Påståendet att staten automatiskt gynnas av höga bränslepriser är också en förenkling. Medan mervärdesskatten (moms) per såld liter ökar med bruttopriset, kan försäljningsvolymerna minska, medan den volymbaserade energiskatten förblir oförändrad eller genererar mindre intäkter på grund av lägre förbrukning. Dessutom belastar dyr energi ekonomin och därmed andra skattekällor. Baserat på de uppgifter som för närvarande finns tillgängliga förväntar sig det federala finansministeriet inte att staten kommer att generera några ytterligare intäkter totalt sett från prischocken. Fullständiga förbruknings- och skatteuppgifter för 2026 behövs dock fortfarande för en slutlig bedömning.
Detta betyder inte att statliga avgifter är obetydliga. Vid ett pris på 2,30 euro per liter står den ordinarie energiskatten på bensin ensam för mer än en fjärdedel av slutpriset; koldioxidkostnader och moms läggs till. Staten har därför en kortsiktig inflytandefaktor. Den kan dock bara ändra den inhemska andelen av skatterna. Den kan inte styra bort världsmarknadspriset, flaskhalsar i raffinaderier och geopolitiska riskpremier.
Varför diesel håller på att bli en krisindikator
Priset på diesel är viktigare för ekonomisk analys än vad ett fokus enbart på privatbilar skulle kunna antyda. Diesel driver den stora majoriteten av tunga kommersiella fordon och är därför en viktig insatsfaktor för leverans av livsmedel, industrivaror, byggmaterial och pakettjänster. Om priset stiger blir inte bara mobilitet dyrare, utan även den fysiska förflyttningen av nästan alla varor.
Enligt den tyska federala branschorganisationen för vägtransporter, logistik och avfallshantering (BGL) står bränslekostnaderna för ungefär en tredjedel av de totala kostnaderna för många transportföretag. Som en grov tumregel leder en ökning av dieselpriserna med 10 procent därför till cirka 3 procent högre totalkostnader. En prishöjning på nästan 30 procent kan följaktligen öka ett företags kostnadsbas med cirka 9 procent. Detta är en betydande siffra i en sektor med låga marginaler, särskilt med tanke på den samtidiga belastningen av löner, försäkringar, finansiering, fordon och vägtullar.
På grossistmarknaden var dieselpriset i juli 2026 171,61 euro per 100 liter exklusive moms. Detta var 36,5 procent högre än ett år tidigare och 24 procent högre än i juni. De snabba fluktuationerna mellan höga och låga månadspriser gör det svårt att beräkna anbud. En fraktfirma som ingår ett avtal baserat på junipriset kan behöva hantera en tvåsiffrig prisökning bara några veckor senare.
Stora logistikföretag kan använda sig av prisjusteringsklausuler, egna bränsledepåer, schemalagda leveransmodeller eller inköpsallianser. Små och medelstora transportföretag har ofta mindre förhandlingsstyrka och likviditet. De måste betala för bränsle omedelbart men kan ofta bara föra över tillägg till sina kunder med fördröjning. Detta skapar en finansieringseffekt: även om de högre kostnaderna förs vidare senare måste företaget överbrygga mellanperioden.
Om dieseltillägg konsekvent förs vidare kommer transportkostnaderna att stiga. Detta är nödvändigt ur ett affärsperspektiv, men det fungerar som en andra inflationsrunda för ekonomin som helhet. Belastningen per enskild vara förblir ofta liten, men den ackumuleras genom mellanprodukter, lagerrörelser, regional distribution och den sista milen. Produkter med lågt värde och hög vikt eller volym påverkas särskilt, såsom byggmaterial, drycker, jordbruksprodukter och avfallstransporter.
Om företag inte kan föra över kostnaderna krymper deras marginaler. Investeringar i nya fordon, digitalisering eller alternativa drivsystem skjuts då upp. I extrema fall lämnar leverantörer marknaden, vilket på medellång sikt minskar kapaciteten och ytterligare ökar fraktpriserna. Krisen har således en paradoxal effekt: Medan höga priser på fossila bränslen skapar ett starkare incitament att byta till alternativa drivsystem, kan de samtidigt förstöra de ekonomiska resurser som företag behöver för denna övergång.
Privata hushåll påverkas olika
En generell bild av alla bilförare döljer betydande fördelningsskillnader. Hushåll i storstäder kan oftare använda kollektivtrafik, cyklar eller kortare resor. På landsbygden är bil ofta en förutsättning för sysselsättning, utbildning, sjukvård och shopping. Skiftarbetare saknar också ofta ett lämpligt alternativ, även om deras bostadsort formellt sett har goda förbindelser.
De absoluta besparingarna från ett lägre literpris ökar med förbrukningen. Frekventa bilförare, stora fordon och höginkomsthushåll med flera bilar gynnas särskilt starkt. Samtidigt kan den relativa belastningen, mätt i förhållande till disponibel inkomst, vara betydligt högre för låginkomsttagare. En generell skattesänkning är därför snabb och märkbar, men bara delvis effektiv för att rikta in sig på sociala grupper.
Dessutom betalar hushållen inte bara vid pumpen. Högre dieselpriser ökar kostnaden för leveranstjänster, hantverkare, livsmedelstransporter och kommunala tjänster. Stigande eldningsoljapriser belastar ägare och hyresgäster i oljeuppvärmda byggnader. Företag kan också försöka föra över högre energikostnader genom prissättning eller kompensera dem med lägre löneökningar och investeringar. Den verkliga förlusten av köpkraft är därför större än den extra bränslekostnaden.
Situationen blir särskilt problematisk för hushåll som samtidigt har låga inkomster, långa pendlingsvägar och ett ineffektivt fordon. De kan inte flytta eller köpa en elbil på kort sikt och drar inte automatiskt nytta av subventionsprogram som kräver en hög initial investering. En ekonomiskt sund krispolitik måste ta hänsyn till dessa likviditets- och anpassningsgränser. Det räcker inte att peka på tekniska alternativ på lång sikt när den nuvarande räkningen förfaller idag.
Prischocken påverkar inflationen och räntorna
I augusti 2026 var den tyska inflationen 2,9 procent, jämfört med 2,8 procent i juli och 2,3 procent i juni. Energiprodukter var 10,5 procent dyrare än ett år tidigare, och bränslen var till och med 27,7 procent dyrare. Utan energi skulle inflationen bara ha varit 2,2 procent, och utan eldningsolja och bränslen, 2,0 procent. Denna skillnad illustrerar hur starkt de nuvarande prisökningarna drivs av energi.
En oljeprischock har initialt en direkt inverkan på bränslen och eldningsolja. Detta följs av indirekta effekter genom produktion och transport. Om företag förväntar sig permanent högre kostnader justerar de prislistor, leveransavtal och investeringskalkyler. Anställda försöker i sin tur kompensera för reallöneförluster i kollektivavtal. Således kan en tillfällig energiprisuppgång leda till bredare inflation, även om den ursprungliga orsaken ligger utanför den tyska ekonomin.
Europeiska centralbanken (ECB) förväntar sig en genomsnittlig inflation på 3,0 procent för euroområdet i sitt basscenario för 2026, med en topp på 3,6 procent under fjärde kvartalet. Den prognostiserar 2,5 procent för 2027 och 2,1 procent för 2028. Samtidigt räknar ECB med en real tillväxt på endast 0,9 procent under 2026. Detta illustrerar det klassiska dilemmat med en negativ utbudschock: en stramare penningpolitik kan begränsa andrahandseffekterna, men den producerar inte ytterligare olja och tenderar att försvaga efterfrågan.
För företag innebär detta en dubbel börda. Energi och logistik blir dyrare, medan finansieringskostnaderna kan förbli höga under längre tid. Bygg, maskinteknik, kemikalier, metallbearbetning och andra kapital- eller energiintensiva industrier påverkas särskilt av denna mekanism. Privat byggande och konsumentefterfrågan lider också när hushållen spenderar mer på mobilitet och uppvärmning och lån förblir dyra.
Bundesbank förväntar sig att effekterna av högre energipriser bara gradvis kommer att bli tydliga i levnadskostnaderna. Detta motsäger antagandet att ett kortsiktigt fall i oljepriserna kommer att lösa problemet omedelbart. Leveransavtal, lager och prisförhandlingar skapar förseningar. Omvänt innebär detta också att om chocken förblir tillfällig kommer många indirekta effekter att vara mindre allvarliga än vid en brist som varar i åratal.
Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring

Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring - Bild: Xpert.Digital
Branschfokusområden: B2B, digitalisering (från AI till XR), maskinteknik, logistik, förnybar energi och industri
Mer information här:
Ett tematiskt nav som erbjuder insikter och expertis:
- Kunskapsplattform som täcker globala och regionala ekonomier, innovation och branschspecifika trender
- En samling analyser, insikter och bakgrundsinformation från våra viktigaste fokusområden
- En plats för expertis och information om aktuell utveckling inom näringsliv och teknologi
- En knutpunkt för företag som söker information om marknader, digitalisering och branschinnovationer
Sanningen om bränslerabatter: Varför statligt stöd ofta försvinner ut i tomma intet
Bränslerabatten ger en blandad lärdom
Mellan den 1 maj och den 30 juni 2026 sänkte Tyskland energiskatten på bensin och diesel med 14,04 cent per liter. Eftersom detta också sänkte skattebasen för mervärdesskatt (moms) uppgick den potentiella skattelättnaden för konsumenterna till cirka 16,7 cent per liter. Åtgärden kostade regeringen ungefär 1,6 miljarder euro under två månader.
Den avgörande frågan var om petroleumindustrin gav vidare skattesänkningen vid pumpen. Federal Cartel Offices Market Transparency Unit uppskattar det genomsnittliga genomslaget över hela värdekedjan till 13,8 cent per liter för diesel och 13 cent för Super E5. Detta motsvarade 82,6 respektive 77,8 procent av den potentiella bruttoskattelättnaden. Bränslerabatten var därför till stor del, men inte helt, effektiv.
Bedömningen kompliceras av att råolje- och grossistpriserna fluktuerade kraftigt samtidigt. I början av maj sjönk pumppriserna för bensin initialt med nästan 12 cent och för diesel med nästan 15 cent. I juni bidrog lägre råoljepriser ytterligare till att situationen lättade. Efter skattesänkningens slut steg bensinpriserna med 9,6 cent och diesel med 10,4 cent mellan den 30 juni och den 1 juli. Sett flera dagar framåt var ökningen ännu mer uttalad.
Denna fallstudie är därför varken ett bevis på ett fullständigt marknadsmisslyckande eller ett perfekt genomslag. En bred skattesänkning kan snabbt nå konsumenterna, men en del av skattelättnaden kan finnas kvar inom värdekedjan. På ansträngda marknader med knappa raffinaderiprodukter och regionala skillnader i utbudet är det svårt att uppnå 100 % genomslag. Dessutom, ju längre en tillfällig åtgärd varar, desto svårare blir det att skilja mellan skatt, råolja, växelkurs och marginaleffekter.
Skattens administrativa enkelhet talar för dess återinförande. Den tas ut i ett tidigt skede av leveranskedjan; ingen ansökan från varje hushåll krävs. Argument mot ett återinförande inkluderar höga finanspolitiska kostnader, begränsad social målgrupp och en försvagning av knapphetssignalen. Dessutom kommer en hård priseffekt att uppstå när lättnaden upphör. En bränslerabatt är därför mer lämplig som en kortsiktig nödåtgärd än som en permanent respons på strukturellt högre oljepriser.
Momsreduktion med betydande hävstångseffekt
Som ett alternativ diskuteras en tillfällig sänkning av momsen på bränslen från 19 till 7 procent. Om nettopriset är oförändrat skulle detta teoretiskt sett minska priset på E10 (från 2,30 euro) med cirka 23 cent per liter och diesel (från 2,422 euro) med cirka 24 cent per liter. Den potentiella effekten skulle därför vara större än den av bränsleprissänkningen i maj och juni.
Skillnaden ligger i strukturen. Energiskatten är ett fast belopp i cent per liter. En minskning av mervärdesskatten (moms) är proportionell mot nettopriset och ger därför större lättnader när marknadspriserna är särskilt höga. Det är just detta som gör den politiskt attraktiv i en akut kris. Det innebär dock också att den skattemässiga bördan är betydande och lättnaden ökar med konsumtionen.
Risken för genomslag kvarstår ekonomiskt. Med intensiv konkurrens och transparent prisövervakning bör en betydande del av minskningen föras vidare. Det finns dock ingen garanti. Dessutom kan en del av prisminskningen motverkas av högre efterfrågan eller förändringar i marginaler. Ju stramare marknaden är, desto mer sannolikt är det att en ökad efterfrågan kommer att resultera i högre priser före skatt.
Europeisk lagstiftning och skattelagstiftning måste också beaktas. En förändring av momssatsen kräver ett rättsligt sunt genomförande och måste vara förenligt med den europeiska momsramen. Det politiskt föreslagna startdatumet den 1 oktober är därför ambitiöst. Även om det faktum att en sänkning av energiskatten beslutades mycket snabbt år 2026 visar lagstiftarens operativa kapacitet, ersätter det inte behovet av att granska det specifika instrumentet.
En momssänkning skulle vara mest övertygande om den var tydligt tidsbegränsad, kopplad till noggrann marknadsövervakning och kompletterad med riktade subventioner. Utan en tidsgräns skulle det skapa ett permanent budgetunderskott och försvaga övergången till effektivare drivsystem. Utan sociala stödåtgärder skulle det största enskilda eurobeloppet stanna kvar hos de största konsumenterna.
Pristak lovar mer än de levererar
Ett statligt infört bränslepristak låter omedelbart rimligt: literpriset får inte överstiga en viss gräns. För konsumenterna skulle effekten vara lättförståelig och synlig. Styrmedlet är dock ekonomiskt riskabelt om det begränsade slutpriset faller under upphandlings- och distributionskostnaderna.
I det här fallet måste antingen staten ersätta mellanskillnaden eller så måste leverantörerna minska sina erbjudanden. Ersättning flyttar kostnaderna från pumpen till hushållet och skapar komplexa revisionsproblem. Utan ersättning är det troligt att lokala brister, en försämrad kvalitet eller att oberoende bensinstationer dras tillbaka. Ett tak löser inte den fysiska bristen; det maskerar den bara.
Modeller från Luxemburg eller Belgien kan inte bara överföras. Mindre länder, olika marknadsstrukturer, gränsöverskridande bränsletransporter och etablerade marginalregler skapar andra förutsättningar. Tyskland har en stor, regionalt heterogen marknad med raffinaderier, importterminaler, transport på inre vattenvägar, grossister och cirka 15 000 övervakade bensinstationer. En central prisreglering skulle behöva återspegla denna komplexitet.
Mer förnuftigt än ett strikt slutpristak kan vara tidsbegränsade regler för marginaler eller exceptionella prishöjningar, förutsatt att de är exakt definierade och verkställbara enligt konkurrenslagstiftningen. Sådana ingripanden kräver dock också tillförlitliga referenspriser. Annars finns det en risk att staten misstar normal risk och logistikkostnader för otillbörlig prissättning.
Skatten på övervinster löser ett annat problem
Den skatt på överskottsvinster som föreslagits av vissa medlemmar i SPD syftar främst till att finansiera fördelnings- och finansieringsmål. Den är avsedd att fånga upp extraordinära vinster som företag genererar, inte genom ökad prestation, utan som en följd av krisen. Intäkterna skulle kunna användas för att finansiera hjälpåtgärder. En sådan skatt skulle dock inte automatiskt sänka bränslepriserna.
Den största svårigheten ligger i att definiera övervinst. Jämförelser med tidigare år kan snedvridas av tidigare förluster, investeringscykler, raffinaderiavbrott, företagsstrukturer och internationell vinstförskjutning. Om skattebasen definieras för snävt förblir betydande vinster obeskattade. Om den definieras för brett kan normala intäkter eller nödvändiga riskpremier inkluderas.
Investeringseffekten är också ambivalent. En särskild skatt som är retroaktiv eller oförutsägbar ökar den regulatoriska osäkerheten och kan hämma investeringar i raffinaderier, lagringsanläggningar, importinfrastruktur eller omvandling. Å andra sidan kan en tydligt definierad, EU-omfattande samordnad och tidsbegränsad regel minska snedvridningar av konkurrensen och öka allmänhetens acceptans av krisåtgärder.
Den avgörande punkten är att separera målen. De som vill sänka literpriset på kort sikt behöver ett verktyg som hanterar antingen pris eller efterfrågan. De som vill skumma av krisvinster behöver ett skattebaserat instrument. De som vill skydda låginkomsthushåll behöver riktade transfereringar. En enda åtgärd kan knappast uppfylla alla tre uppgifterna samtidigt.
Direkt hjälp är mer exakt, men långsammare
Direkta utbetalningar till låginkomsthushåll är mer övertygande ur ett fördelningspolitiskt perspektiv än schablonmässiga bränslesubventioner. Staten kan skala stödet efter inkomst, hushållsstorlek, bostadsort eller arbetsrelaterad rörlighet. Detta skulle förhindra att ägare av stora fordon får de största subventionerna enbart på grund av deras höga bränsleförbrukning.
Problemet ligger i implementeringen. En fungerande betalningsmekanism kräver aktuella inkomstuppgifter och bankkontouppgifter. Enligt den federala regeringen är nödvändig kontoinformation för närvarande endast tillgänglig för ett begränsat antal skattebetalare. En nationell omedelbar utbetalning den 1 oktober verkar därför mindre realistisk än en förändring av befintliga skattesatser.
För anställda skulle befintliga system som inkomstskatt, pendlingsersättning eller mobilitetsbonus kunna användas. Pendlingsersättningen ger dock endast lättnader genom skattedeklarationen och erbjuder mindre förmåner för dem med låg skattebörda. En ökad mobilitetsbonus eller ett månatligt förskott skulle vara mer riktat, men administrativt mer komplext. Egenföretagare, pensionärer, praktikanter och de som inte lämnar in en inkomstdeklaration skulle behöva beaktas separat.
En pragmatisk lösning skulle kunna vara i två steg. På kort sikt skulle begränsade, transparenta prislättnader dämpa den akuta chocken. Samtidigt skulle särskilt drabbade hushåll och små transportföretag få riktat likviditetsstöd. När betalningssystemen väl fungerar skulle den breda subventionen kunna fasas ut och ersättas med inkomstbaserat stöd.
Konkurrenspolitiken är fortfarande oumbärlig
Höga priser är inte automatiskt ett bevis på samverkan eller missbruk. De kan också uppstå på en fungerande konkurrensutsatt marknad när det råder verklig brist. Trots detta måste marginaler och prisnivåer övervakas, särskilt under en kris, eftersom flaskhalsar i utbudet kan öka marknadsmakten.
Enheten för marknadstransparens för bränslen tar emot prisrapporter från cirka 15 000 bensinstationer och kan analysera förändringar i nära realtid. Sedan april 2026 har bensinstationer endast tillåtits att höja sina priser en gång om dagen vid middagstid; sänkningar är tillåtna när som helst. Denna åtgärd syftar till att minska antalet prisfluktuationer som är svåra att förstå. Under andra kvartalet bröt cirka 2,1 procent av de rapporterade prisförändringarna mot denna regel, där verkställigheten ligger hos berörda statliga myndigheter.
Transparens hjälper konsumenter att hitta bättre erbjudanden och ökar konkurrenstrycket. Det ersätter dock inte undersökningar av uppströms steg. Raffinaderier, importterminaler, rörledningar, lagringsanläggningar och grossister bestämmer en stor del av priset innan bränslet ens når pumpen. Regionala brister kan uppstå särskilt vid dessa punkter.
Federala kartellmyndigheten är inte en priskontrollmyndighet och kan inte ingripa bara för att priserna är höga. Den måste bevisa marknadsmakt och missbruk. Detta är nödvändigt enligt rättsstatsprincipen, men svårt i dynamiska kriser. En bättre databas över raffinaderimarginaler, importkostnader, lagernivåer och regionala grossistpriser skulle påskynda analysen utan att automatiskt ingripa i prisbildningen.
Klimatpolitiken utsätts för politiskt tryck
I varje energikris ökar trycket att avbryta CO₂-prissättningen. Det nationella priset för 2026 ligger mellan 55 och 65 euro per ton; marknadspåslaget jämfört med 2025 uppgår till endast några cent per liter, beroende på auktionsresultatet. Ett fullständigt avskaffande skulle därför bara delvis kompensera för den nuvarande prischocken, samtidigt som en avgörande klimatsignal skulle försvagas.
Den politiska konflikten är verklig. Höga priser på fossila bränslen främjar effektivitet, samåkning, kollektivtrafik och alternativa framdrivningssystem. Men om ökningen är abrupt på grund av krig och brist är den varken förutsägbar eller socialt balanserad. Hushåll och företag behöver tid och kapital för att anpassa sig. Klimatpolitiken blir otrovärdig om den ignorerar dessa omställningskostnader; men den förlorar också trovärdighet om varje marknadssignal omedelbart neutraliseras.
Det rätta svaret ligger därför inte i att permanent sänka priset på fossila bränslen, utan i omfördelning och investeringsmöjligheter. Intäkter från CO₂-prissättning kan användas som klimatkompensation, för social hjälp, laddningsinfrastruktur, järnvägstransporter eller elektrifiering av kommersiella fordonsflottor. Avgörande är att de som berörs måste erbjudas ett realistiskt alternativ.
För godstransporter på väg räcker det inte på kort sikt att bara peka på batterielektriska lastbilar. Fordon är dyra, laddstationer vid depåer och längs motorvägar saknas ibland, nätanslutningar tar tid och långdistansprofilerna varierar. Trots detta förbättrar varje ihållande ökning av dieselpriserna den relativa ekonomiska lönsamheten för ellastbilar. Beslutsfattare bör inte eliminera detta investeringsincitament genom permanenta dieselsubventioner, utan snarare utnyttja det genom snabbare tillståndsprocesser, tillförlitliga nätavgifter, laddningsinfrastruktur och förutsägbara subventioner.
Krisen blottlägger strategiska svagheter
Den viktigaste lärdomen gäller Europas beroende av importerade fossila bränslen. Varje skattesänkning kan omfördela den nationella bördan, men den kan inte eliminera importkostnaden. Så länge transporter, petrokemikalier, jordbruk och delar av värmesektorn är beroende av olja, kommer konflikter längs viktiga transportvägar att förbli en direkt ekonomisk risk.
Strategisk motståndskraft innebär därför mer än nödreserver. Reserver kan överbrygga akuta brister och förhindra panik, men de kan inte täppa till ett utbudsgap som varar i åratal. Det som behövs är diversifierade försörjningskällor, effektiva hamnar och rörledningar, tillräcklig raffinerings- och lagringskapacitet och en snabbare minskning av oljeefterfrågan. Syntetiska bränslen och hållbara biobränslen kan också spela en roll i sektorer som är svåra att elektrifiera, men de kommer att förbli knappa och dyra under överskådlig framtid.
För företag håller energi- och bränslerisk på att bli en strategisk utmaning inom ledning. Prisjusteringsklausuler, förbrukningsövervakning, ruttoptimering, gemensam upphandling, alternativa transportsätt och en etappvis ombyggnad av fordonsflottan minskar exponeringen. Inget enskilt instrument eliminerar risken, men en kombination av åtgärder minskar beroendet av kortsiktiga marknadstoppar.
Även staten måste förbättra sin krishanteringsstrategi. Återkommande tillfälliga debatter om bränslerabatter, pristak och specialskatter slösar bort tid och skapar osäkerhet. En fördefinierad, nivåindelad modell med tydliga utlösningskriterier skulle vara mer förnuftig. En sådan mekanism skulle kunna baseras på prisnivåer, chockens varaktighet, utbudsindikatorer och social påverkan, och avgöra när reserver, konkurrensreglering, överföringar eller tillfälliga skattesänkningar aktiveras.
Tre vägar för de kommande månaderna
I ett scenario där situationen lättar normaliseras oljetransporterna genom Hormuzsundet, riskpremierna minskar och raffinaderiprodukter blir mer lättillgängliga. Pumppriserna skulle då kunna sjunka relativt snabbt. En betydande skattesänkning skulle vara dyr i detta fall och potentiellt redan föråldrad när den träder i kraft. Avgörande är att minskningen av anskaffningskostnaderna skulle behöva spåras transparent hela vägen till bensinstationen genom omfattande marknadsövervakning.
I basscenariot förblir konflikten olöst, men tillgången fungerar i begränsad utsträckning. Oljepriser och raffinaderimarginaler förblir volatila utan att fortsätta att skjuta i höjden. Bränslepriserna skulle kunna stabiliseras på en hög nivå. I så fall skulle en kombination av tillfälliga lättnader, riktade överföringar och investeringsstöd vara mer förnuftigt än ett strikt pristak.
I ett eskaleringsscenario kommer försörjningsvägarna återigen att allvarligt störas eller så kommer ytterligare produktionsanläggningar att fallera. Nationella skatteinstrument kommer då att vara otillräckliga. Europa skulle behöva samordna nödreserver, gemensam upphandling, minskad förbrukning och, om nödvändigt, prioriterad försörjning av kritiska sektorer. Vid en verklig fysisk brist blir frågan om vem som får bränsle viktigare än frågan om vilken skattesats som gäller.
ECB:s scenarier understryker det breda spektrumet av möjligheter. Basscenariot förutser en gradvis lättnad av energichocken, samtidigt som riskerna för inflation förblir höga och riskerna för tillväxt låga. Den ekonomiska politiken bör därför vara reversibel. Åtgärder måste kunna genomföras snabbt men också dras tillbaka lika snabbt när marknaden lugnar ner sig.
En genomförbar hjälpstrategi
En ekonomiskt sund strategi bör kombinera fem mål: att mildra den akuta likviditetschocken, skydda särskilt drabbade hushåll och företag, skydda konkurrensen, stabilisera inflationsförväntningarna och minska oljeberoendet. Dessa mål är ofta motstridiga. En bred subvention verkar snabbt men är dyr och försvagar incitamentet att spara. En riktad utbetalning är mer rättvis men kräver data och tid. En skatt på övervinster kan generera intäkter men sänker inte omedelbart priserna.
För den akuta fasen skulle en tydligt definierad, tidsbegränsad sänkning av energiskatt eller mervärdesskatt vara motiverad om den geopolitiska chocken kvarstår. Åtgärden bör vara kortsiktig och inkludera ett fast slutdatum eller en automatisk utträdesklausul. Samtidigt skulle det federala kartellverket behöva noggrant övervaka hur dessa besparingar slår igenom längs värdekedjan. Detta skulle förhindra att en nödåtgärd blir en permanent subvention av fossila bränslen.
För låginkomstpendlare och hushåll på landsbygden är direkta, schablonmässiga betalningar mer förnuftiga än en permanent lägre skatt per liter. Subventioner bör inte knytas till att maximera konsumtionen, utan snarare till påvisbara mobilitetsbehov och ekonomisk kapacitet. För små transportföretag kan lågräntelån för rörelsekapital, accelererade förlustavdrag eller tillfälligt ekonomiskt stöd överbrygga likviditetsunderskott utan att permanent subventionera varje liter diesel.
Transparenta klausuler om justering av dieselpriser bör bli mer standardpraxis i logistikavtal. Dessa klausuler fördelar prisrisken mellan kunder och transportörer och förhindrar att kortsiktiga oljeprischocker påverkar småföretag oproportionerligt mycket. Offentlig sektors kunder kan leda vägen med välformulerade klausuler. Samtidigt måste missbruk och dubbel ersättning undvikas.
På medellång sikt bör en del av krisutgifterna omdirigeras till strukturell motståndskraft. Detta inkluderar högpresterande elnät, laddningsparkeringar för lastbilar, laddning av depåer, järnvägskapacitet, digital trafikhantering och snabbare tillståndsprocesser. Finansieringsprogrammen måste vara förutsägbara och inte ändras varje gång det uppstår en budgetkonflikt. Företag kommer bara att investera om de kan beräkna de totala kostnaderna över flera år.
Det faktiska beslutet
Debatten om bränslepriser är förståeligt nog känslosam eftersom priset är högt, synligt och praktiskt taget oundvikligt för många människor. Ekonomiskt sett handlar det dock om mer än bara några få cent vid pumpen. Den nuvarande chocken visar hur geopolitiska risker, via olja, raffinaderier, växelkurser och logistik, genomsyrar nästan alla sektorer av den tyska ekonomin.
En regering kan och bör begränsa exceptionella svårigheter. Den bör dock tydligt ange att all lättnad måste finansieras – genom skatter, skulder, nedskärningar eller avskaffande av vissa vinster. Tanken att höga priser kan elimineras permanent utan att det kostar någon är fel.
Den mest övertygande metoden kombinerar kortsiktiga, tillfälliga prislättnader med riktat socialt stöd, strikt marknadsövervakning och snabbare investeringar i alternativ. Enbart en generell bränslerabatt skulle vara för drastiskt. Ett pristak skulle kräva för mycket ingripande. Enbart en vinstskatt skulle inte nå pumpen tillräckligt snabbt. Enbart direktstöd skulle inte kunna övervinna den akuta tidspressen.
Det strategiska svaret måste därför vara tvåfaldigt: idag säkra solvensen för sårbara hushåll och företag; imorgon strukturellt minska oljeförbrukningen. Först då kommer nästa geopolitiska kris inte att bli ännu en nationell debatt om hur staten kan maskera världsmarknadspriset i några veckor. Billigare bränsle kan köpa tid. Energitrygghet kommer bara att uppnås om Tyskland faktiskt utnyttjar denna tid.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning

Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här [email protected]:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.







