Rekordstor expansion och ändå konkurser: Varför den tyska solindustrin är i kris – Kreativ bild om ämnet, med AI: Xpert.Digital
Krasch under boomåret 2026: Varför stora solpionjärer plötsligt kämpar för överlevnad
”Kannibaliseringseffekten” på elmarknaden: Kommer den gröna boomen att förvandlas till ett finansiellt fiasko?
År 2026 upplever Tyskland en exempellös energipolitisk paradox: Aldrig tidigare har så många solcells- och vindkraftverk byggts, aldrig tidigare har expansionsmål verkat så uppnåeliga – och ändå kämpar branschens pionjärer för sin överlevnad. Medan den installerade kapaciteten når historiska rekordnivåer, glider framstående projektutvecklare in i konkurs trots miljarder i finansieringsåtaganden. Samtidigt krymper installatörernas marginaler och fallande elpriser urholkar vinsterna. Hur kan detta vara möjligt? Svaret ligger i en radikal systemförändring: Den tyska energiomställningen går från en renodlat subventionsdriven jakt på installationer till en mycket komplex marknadsfas. Dyrt kapital, överbelastade nät, nya politiska spelregler och den så kallade kannibaliseringseffekten på elbörsen skiljer nu skoningslöst agnarna från vetet. Guldruschåren är över – den som vill överleva behöver nu mer än bara imponerande expansionssiffror. En djupdykning i det brutala ekonomiska stresstest som sektorn för förnybar energi står inför.
Tysklands energiomställning växer – och uppslukar dess pionjärer
Rekordexpansion, krympande marginaler, vacklande företag: Den gröna boomen håller på att bli ett ekonomiskt stresstest
Tyskland kommer att uppleva en skenbar paradox år 2026. Aldrig tidigare har så mycket solcellskapacitet installerats, utbyggnaden av vindkraft har accelererat markant, tillstånd och kontrakt når rekordnivåer – och ändå är det just de företag som har drivit denna utveckling i åratal som har stött på svårigheter. Projektutvecklare måste omstrukturera, installationsföretag försvinner från marknaden, stora aktörer kämpar för likviditet, och till och med finansieringsåtaganden på flera miljarder euro erbjuder inget tillförlitligt skydd mot insolvens.
Denna motsägelse löser sig så snart man skiljer mellan en marknads tillväxt och dess företags lönsamhet. Mer installerad kapacitet betyder inte automatiskt högre vinster för tillverkare, installatörer eller projektutvecklare. En marknad kan blomstra volymmässigt och samtidigt urholkas ekonomiskt om försäljningspriserna faller snabbare än kostnaderna, om kapital blir dyrare, projekt tar längre tid och regeländringar därefter försenar förväntad avkastning. Det är just detta som för närvarande händer i delar av den tyska sektorn för förnybar energi.
Krisen är därför varken ett bevis på energiomställningens misslyckande eller bara en typisk marknadskorrigering. Den är resultatet av en omställning. Den första fasen av energiomställningen fokuserade främst på att maximera ny produktionskapacitet. Den andra fasen kräver nu att sol- och vindkraft integreras starkare i elnät, lagring, flexibel efterfrågan och elmarknaden. Denna systemförändring är mer ekonomiskt krävande än att bara bygga kraftverken. Den förändrar intäktsmodeller, förskjuter risker och skiljer företag med hållbara finansieringsstrukturer från de vars tillväxt i alltför hög grad förlitade sig på att ständigt förvärva nya projekt och tillgång till billigt kapital.
Expansionen går framåt, men inte överallt
De första siffrorna tyder på en framgångssaga. I augusti 2026 översteg den installerade solcellskapaciteten i Tyskland 128 gigawatt som topp. Detta innebar att det lagstadgade målet för årets slut nåddes före schemat. Mer än sex miljoner solcellsinstallationer bildar nu ett decentraliserat kraftverksnätverk, allt från små balkongsystem och privata tak till storskaliga markmonterade projekt. För att nå målet på 215 gigawatt till 2030 måste dock utbyggnaden fortsätta på en hög nivå.
Även landbaserad vindkraft har återigen tagit fart efter år av tröga tillståndsförfaranden. Från januari till juli 2026 togs 816 turbiner med en sammanlagd kapacitet på 5,29 gigawatt i drift. Redan 2025 var antalet nya installationer betydligt högre än föregående år. Samtidigt godkändes och tilldelades så många nya turbiner kontrakt i upphandlingar att projektpipelinen i grunden är kapabel till ytterligare tillväxt. Flaskhalsen är därför inte längre enbart brist på tillstånd, utan ligger i allt högre grad i finansiering, byggkapacitet, nätanslutningar och frågan om tilldelade projekt fortfarande kan genomföras lönsamt under de faktiska kostnadsförhållandena.
De aggregerade siffrorna maskerar också en betydande förskjutning mellan marknadssegment. Stora solcellsparker har nyligen upplevt stark tillväxt, medan marknaden för privata takinstallationer har minskat avsevärt. År 2025 ökade den nyinstallerade kapaciteten för markmonterade solcellsparker med ungefär en fjärdedel, medan expansionen av enfamiljshus minskade med liknande belopp. Kommersiella tak presterade också svagt. För den övergripande statistiken kan en enda stor solcellspark mer än väl kompensera för haverier hos tusentals mindre installationer. Denna tillväxt är dock till liten hjälp för ett regionalt installationsföretag vars affärsmodell bygger på enfamiljshus.
Det är just här en viktig orsak till den allmänna förvirringen ligger. Energiomställningen är inte en enhetlig marknad, utan snarare ett komplext nätverk av olika värdekedjesteg och kundgrupper. Tillverkare av moduler, växelriktare och vindkraftverk är föremål för andra villkor än projektutvecklare, huvudentreprenörer, takinstallatörer, operatörer, elhandlare eller lagringsleverantörer. Ett rekord i den totala kapacitetsutbyggnaden kan därför sammanfalla med en nedgång i enskilda segment, fallande tillverkares priser och konkurser bland tjänsteleverantörer.
När en miljard inte skyddar mot konkurs
Enerparc-fallet illustrerar tydligt den stora skillnaden mellan operativ storlek och kortsiktig solvens. Den Hamburg-baserade solparksutvecklaren ansökte om konkurs i början av september 2026, trots att de först i mars tillkännagav en finansieringsram på upp till en miljard euro. Med flera hundra solparker och flera gigawatt installerad kapacitet är företaget en av Europas största oberoende utvecklare. Just av denna anledning kom dess konkurs som en chock för branschen.
Den uppenbara motsägelsen förklaras av strukturen hos sådan finansiering. Ett aviserat ramverk på flera miljarder euro är inte bara fritt tillgängliga medel på företagets konto. Det består vanligtvis av lån och kreditlinjer knutna till specifika projekt, byggframsteg, säkerheter, tekniska granskningar och kontraktsmässigt definierade villkor. Medlen frigörs endast när ett projekt uppfyller vissa förutsättningar. Om separat finansiering misslyckas, en nätanslutning försenas eller nödvändig säkerhet inte kan ställas, förblir holdingbolaget utan tillräcklig likviditet trots en värdefull projektpipeline.
I slutet av juni föll Enerparcs finansiering för solcellsprojekt med batterilagring i spillror. Komponenter som redan beställts och gjorda åtaganden var dock fortfarande tvungna att uppfyllas. Inom bara några veckor eskalerade ett finansieringsgap till en likviditetskris. Detta exempel belyser en grundläggande svaghet hos snabbt växande projektutvecklare: det finns ofta ett betydande gap mellan de tidiga utgifterna för att säkra mark, planering, tillstånd, nätgodkännande, personal och beställning av komponenter, å ena sidan, och det efterföljande inflödet av medel från projektförsäljning eller långsiktig finansiering, å andra sidan.
Paradoxalt nog, ju större pipeline är, desto högre kan behovet av initial finansiering bli. Tillväxt binder initialt kapital innan den genererar avkastning. Om banker blir mer försiktiga, investerare kräver högre avkastning eller projekt når byggmogna sent, kan en stor portfölj faktiskt förvärra den ekonomiska påfrestningen. Dessutom kan tillgångar i balansräkningen, såsom projekträttigheter, inte automatiskt säljas snabbt och till planerat pris i en stressig situation. Värdet på en pipeline beror på tillståndsstatus, nätanslutning, förväntat elpris, subventionssystem och tidslinje. Under press att sälja minskar utvecklarens förhandlingsstyrka.
Enerparc är därför inte ett bevis på att solcellsparker i sig är oekonomiska. Snarare visar fallet att lönsamma enskilda projekt och ett insolvent moderbolag kan samexistera. Projektbolag är ofta juridiskt och ekonomiskt separerade från moderbolaget. Parker som redan är i drift fortsätter att generera el medan utvecklingsholdingbolaget omstruktureras. Denna separation stabiliserar energiförsörjningen; den är dock fortfarande smärtsam för anställda, leverantörer och fordringsägare.
Från enskilda fall till branschkonsolidering
Enerparc är inte ensamma. Vind- och solprojektutvecklaren Sowitec, baserad i Baden-Württemberg, ansökte om konkurs i juli 2026. Utöver den svåra situationen på den tyska vindmarknaden belastades företaget av utestående betalningar från internationella projekt på flera miljoner euro. Detta fall illustrerar att global diversifiering inte bara erbjuder möjligheter. Det medför också valuta-, lands-, avtals- och motpartsrisker. Förväntade intäkter i balansräkningen hjälper inte till med förfallna betalningar förrän pengarna faktiskt har mottagits.
ABO Energy genomgår också en omfattande omstruktureringsprocess. Företaget har ingått avtal om att säkra finansieringsmöjligheterna med finansieringspartners, initierat ett effektiviseringsprogram, sålt projektportföljer och arbetar med en hållbar långsiktig finansieringsstruktur. BayWa r.e. omstrukturerar sig strategiskt, avyttrar verksamheter utanför kärnverksamheten och fokuserar på utvalda marknader. Moderbolaget, BayWa, var tvunget att justera sin omstruktureringsplan eftersom de ursprungligen förväntade försäljningsintäkterna och vinstbidragen från dess dotterbolag inom förnybar energi inte längre kan realiseras på de planerade nivåerna under de försämrade marknadsförhållandena.
Svårigheten att hitta attraktiva förvärv från andra projektutvecklare passar också in i denna bild. Det finns ofta en skillnad mellan det långsiktiga strategiska värdet av omfattande projektpipeliner och det pris investerare är villiga att betala under nuvarande finansieringsförhållanden. Säljare pekar på ambitiösa framtida expansionsmål och en brist på godkända platser. Köpare, å andra sidan, tar hänsyn till högre kapitalkostnader, nätverksrisker, fallande budpriser och potentiella regulatoriska ingripanden. Så länge båda sidor använder olika avkastningsantaganden förblir även strategiskt sunda förvärv utmanande.
Denna utveckling är mer än bara ett slumpmässigt kluster av företagsspecifika fel. Naturligtvis spelar dåliga beslut, alltför snabb tillväxt, otillräcklig riskkontroll eller alltför aggressiv finansiering en roll i enskilda fall. Ändå pekar de parallella problemen hos flera företag på strukturell stress. Branschen står samtidigt inför minskande intäkter, höga initiala finansieringskostnader, ökade räntor, längre ledtider och växande krav på nätverksintegration och marknadsföring.
En sådan situation leder vanligtvis till konsolidering. Välkapitaliserade energileverantörer, infrastrukturinvesterare och internationella fonder kan förvärva projekt eller hela portföljer. Svagare utvecklare säljer rättigheter tidigare än planerat, minskar personal eller drar sig tillbaka från enskilda länder. Detta stoppar inte nödvändigtvis expansionen omedelbart, men det förändrar marknadsstrukturen. En sektor som kännetecknas av många medelstora pionjärer kan bli en mer koncentrerad marknad där ett fåtal stora aktörer integrerar finansiering, byggnation, drift, lagring och elmarknadsföring.
Från boommarknad till brutal konsolidering
Åren 2022 och 2023 var exceptionella för delar av solcellsindustrin. Höga elpriser, oro kring energiförsörjningen, attraktiva egenförbrukningskostnader och en kraftig ökning av allmänintresset utlöste en kraftig ökning av efterfrågan. Installationsföretag utökade sin personalstyrka, återförsäljare fyllde på lagren och nya leverantörer kom in på marknaden. Sedan 2020 hade antalet installatörer av solceller ungefär fördubblats. Många affärsmodeller var inriktade på en fortsatt hög efterfrågan och goda marginaler.
I takt med att energipriser och leveranskedjor normaliserades förändrades situationen. Hushållen sköt upp investeringar, finansieringen förblev dyr och den omedelbara önskan om maximalt energioberoende förlorade sin brådska. Samtidigt hade orderböckerna från högkonjunkturåren rensats. Resultatet blev inte en fullständig kollaps av solenergiefterfrågan, utan en återgång till en lägre normal nivå – om än med en kostnadsbas som hade byggts upp för den tidigare exceptionella tillväxten.
Leverantörer på marknaden för solcellsanläggningar för bostäder drabbades särskilt hårt. Antalet nyinstallerade system inom detta segment minskade redan 2024, medan små takmonterade system upplevde en ännu brantare nedgång. Denna svaghet fortsatte in i 2025. Företag med höga marknadsföringskostnader, centraliserad försäljning, hyrda lagerlokaler och stora, fast anställda installationsteam kunde inte justera sina kostnader tillräckligt snabbt. Dessutom var de som hade köpt komponenter till uppblåsta priser senare tvungna att skriva av befintligt lager eller sälja det med förlust på en kraftigt sjunkande marknad.
Medan prisfallet på solmoduler minskar de långsiktiga kostnaderna för energiomställningen, utgör det ett kortsiktigt hot mot återförsäljare och tillverkare. Om marknadspriset på en modul faller avsevärt inom några månader förlorar befintligt lager i värde. Kunderna förväntar sig att de lägre komponentpriserna ska föras vidare i sin helhet, även om löner, ställningar, elarbeten, planering, nätanslutning och kundservice inte minskar i samma utsträckning. Detta minskar installatörens vinstmarginal, medan de arbetsintensiva aspekterna av tjänsten förblir dyra.
Marknadskonsolidering drabbar därför inte bara oerfarna leverantörer. Det påverkar även etablerade företag när deras fasta kostnader, lagerhantering eller försäljningsmodell inte överensstämmer med den nya efterfrågan. Påståendet att endast opportunister kommer att försvinna är dock alltför förenklat. Vid en snabb korrigering kommer även fundamentalt livskraftiga företag att utsättas för press eftersom banker minskar kreditlinjer, kunder undanhåller förskottsbetalningar och leverantörer kräver strängare betalningsvillkor. Förtroendet kan då försämras snabbare än företagets operativa substans.
Minska bonusar, öka krav
För stora sol- och vindkraftsprojekt kommer marginalpressen från en annan källa. Anbuden för nya anläggningar har blivit alltmer konkurrensutsatta. För markmonterad solcellsproduktion sjönk det genomsnittliga vinnande budet från cirka 6,23 cent per kilowattimme år 2023 till cirka 4,83 till 4,84 cent år 2025. Detta motsvarar en minskning med ungefär 23 procent. På liknande sätt pressade den betydande överteckningen av anbud för vindkraft också ner ersättningen. I slutet av 2025 låg det volymviktade vinnande budet för landbaserad vindkraft cirka 6,06 cent per kilowattimme.
Konkurrensutsatta anbud är avsedda att uppnå just denna effekt: lågkostnadsprojekt blir alltmer framgångsrika, subventionsbördan minskar och mark används effektivt. Problem uppstår när anbuden baseras på optimistiska antaganden som senare visar sig vara ogrundade. Mellan tilldelning av kontrakt och driftsättning kan räntor, turbinpriser, kostnader för nätanslutning, löner eller krav på kompensationsåtgärder förändras. Däremot förblir det tilldelade priset i stort sett fast. Utvecklaren bär således en betydande del av kostnads- och tidsplanrisken.
Marginalpress kommer från båda sidor. På intäktssidan faller anbudspriserna, elavtal förhandlas hårdare och negativa marknadspriser minskar värdet av oflexibel inmatning. På kostnadssidan är anläggningsarbete, nätteknik, personal och finansiering fortfarande dyra. Medan solmoduler har blivit betydligt billigare är ett kraftverk inte ekonomiskt lönsamt enbart på grund av modulerna. Mark, transformatorer, kablar, transformatorstationer, planering, tillstånd, försäkringar och kapitalkostnader står för en stor del av den totala kostnaden.
Finansiering spelar en särskilt viktig roll i vindkraftsprojekt eftersom stora investeringar förfinansieras över långa perioder. Även en relativt liten ökning av diskonteringsräntan eller räntan på skulder minskar avsevärt nuvärdet av framtida elkontäkter. Till detta kommer flaskhalsar i leveranserna av turbinkomponenter, begränsad kapacitet för specialtransporter och ökande krav på fundament, nätanslutningar och artskydd. Ett projekt kan vara tekniskt godkänt och fortfarande vara på gränsen till ekonomisk bärkraft.
Intensiv konkurrens skapar också ett farligt incitament. Utvecklare kan frestas att kalkylera väldigt snävt för att säkra ett kontrakt och blåsa upp det upplevda värdet av sin pipeline för investerare. Om bara ett viktigt antagande sedan visar sig vara felaktigt finns det knappast någon buffert kvar. Det som initialt verkar vara en gynnsam anbudsframgång ur ett statligt perspektiv kan senare leda till förseningar, omförhandlingar eller övergivna projekt. Därför representerar låga kontraktspriser endast en effektivitetsvinst om anläggningarna faktiskt byggs och drivs hållbart.
Nytt: Patent från USA – installera solcellsparker upp till 30 % billigare och 40 % snabbare och enklare – med förklarande videor!

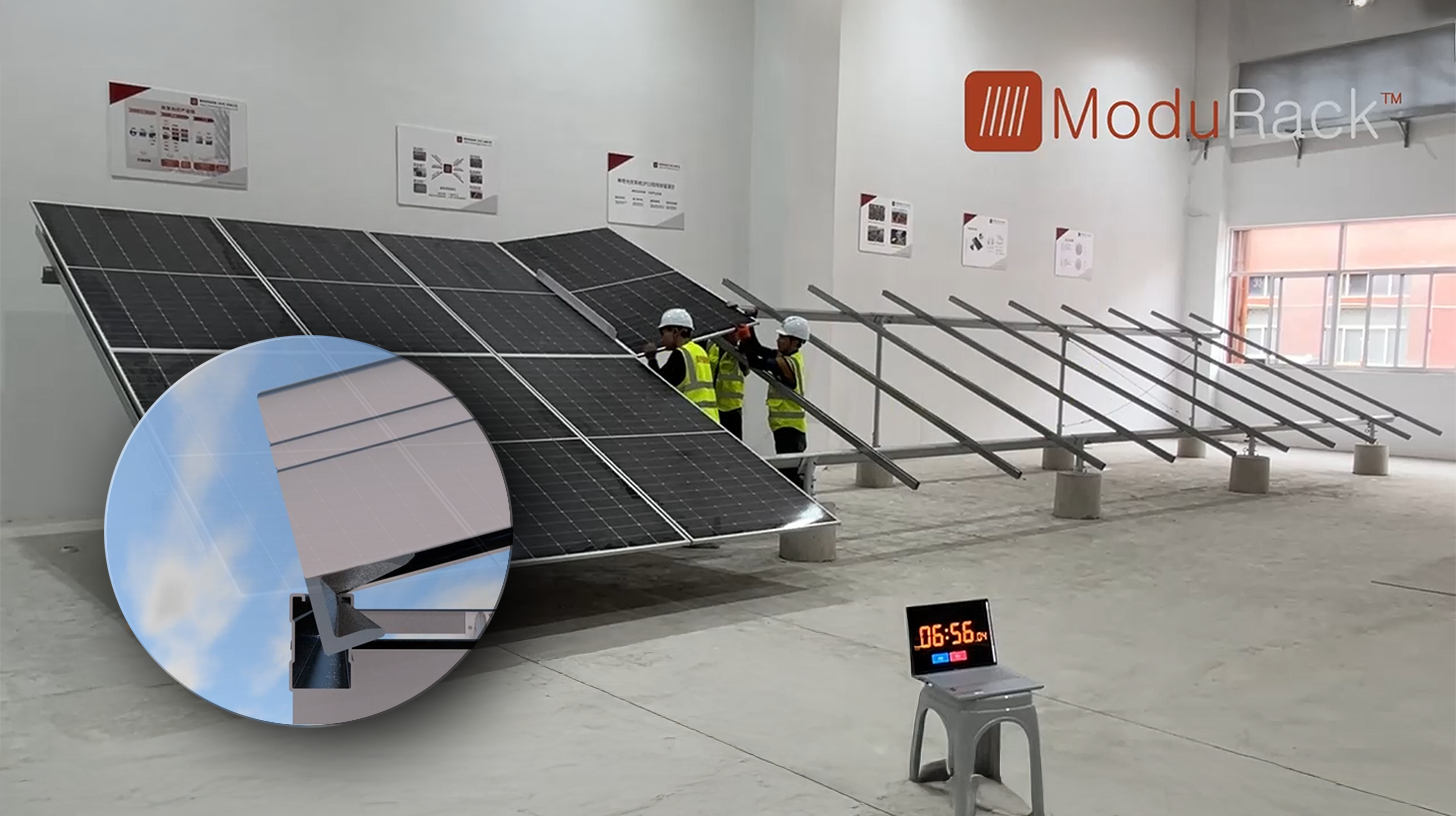
Nytt: Patent från USA – Installera solcellsparker upp till 30 % billigare och 40 % snabbare och enklare – med förklarande videor! - Bild: Xpert.Digital
Kärnan i denna tekniska utveckling är det avsiktliga avvikandet från konventionell klämmontering, som har varit standard i årtionden. Det nya, mer tids- och kostnadseffektiva monteringssystemet åtgärdar detta med ett fundamentalt annorlunda, mer intelligent koncept. Istället för att klämma fast modulerna på specifika punkter sätts de in i en kontinuerlig, specialformad stödskena och hålls säkert på plats. Denna design säkerställer att alla krafter – oavsett om det är statiska belastningar från snö eller dynamiska belastningar från vind – fördelas jämnt över hela modulramens längd.
Mer information här:
Elmarknaden och dess utmaningar för förnybar energi
Elmarknaden devalverar sin billigaste produktion
Med den ökande andelen sol- och vindkraft uppstår ett annat ekonomiskt problem: förnybara energianläggningar producerar ofta el samtidigt. Under soliga middagar matar miljontals solpaneler el in i elnätet, och när det finns utbredd vindkraft drivs många vindkraftsparker parallellt. Denna extra tillgång driver ner marknadspriset just under de timmar då dessa anläggningar genererar mest el. Denna så kallade kannibaliseringseffekt minskar det genomsnittliga uppnåeliga marknadsvärdet för sol- och vindkraft.
År 2025 förekom negativa grossistpriser i Tyskland i 573 timmar, betydligt oftare än föregående år. Negativa priser är inte ett bevis på att förnybar el är värdelös. De indikerar att produktion, nät, lagring och flexibel efterfrågan inte är tillräckligt samordnade vad gäller timing. För operatörer utan effektiv säkring innebär dock sådana timmar reella intäktsförluster. Stela affärsmodeller som enbart fokuserar på att maximera inmatningen är särskilt problematiska.
Framtida värdeskapande skiftar därför från ren kilowattimme till tidsmässig styrbarhet. En solpark med batterilagring kan absorbera el under timmar med låga priser och sälja den senare. En vindkraftspark med ett smart elavtal kan dela prisrisker. Industriföretag, elektrolysörer, värmepumpar, datacenter och laddningsinfrastruktur kan flytta efterfrågan till tider med hög produktion av förnybar energi. För projektutvecklare kommer förmågan att strukturera sådana kombinationer att vara lika viktig som den tekniska konstruktionen av anläggningen.
Detta förändrar även finansieringen. Banker och investerare behöver inte längre bara bedöma förväntad årsproduktion, utan även timprisprofiler, risker för begränsningar, lagringscykler, marknadsföringsavtal och potentiella intäktsströmmar från flexibilitetsmarknader. Modeller blir mer komplexa, expertutlåtanden mer omfattande och transaktioner långsammare. Större företag kan bygga upp dessa kompetenser internt. Mindre utvecklare behöver partners eller specialiserade tjänsteleverantörer, vilket skapar ytterligare tryck för konsolidering.
Branschen övergår således från subventionerade standardprojekt till mer marknadsorienterade energiplattformar. Detta öppnar upp nya intäktsmöjligheter men ökar initialt osäkerheten. Inte alla batterier förbättrar automatiskt lönsamheten, och inte alla långsiktiga elavtal skyddar mot alla risker. Avgörande faktorer inkluderar plats, nätsituation, lastprofil, avtalsvillkor och motpartens kreditvärdighet.
Politisk osäkerhet blir en investeringsrisk
Företag kan hantera strängare regleringar om dessa kommuniceras tidigt, är konsekventa och tillförlitliga på lång sikt. En mer utmanande miljö uppstår när grundläggande intäkts- och nätanslutningsvillkor förändras under utvecklingen av fleråriga projekt. Det är just därför branschen reagerar så lyhört på reformen av lagen om förnybara energikällor och nätpaketet, med vilket den tyska regeringen syftar till att anpassa utbyggnaden närmare marknadskrafterna och nätkapaciteten.
Den tyska förbundsdagen höll sin första behandling av ändringen av lagen om förnybara energikällor (EEG) den 24 september 2026. Ändringarna inkluderar en gradvis utfasning av den traditionella fasta inmatningstariffen för nya anläggningar, en bredare skyldighet för direktmarknadsföring, nya differensavtal för större anläggningar och ändringar av anbudsvolymerna. Små nya solcellssystem kommer att fortsätta att få en övergångsersättning på 5,2 cent per kilowattimme under en period av tre år; därefter kommer även detta segment att omfattas av ett större marknadsansvar.
Ekonomiskt sett är denna riktning förståelig. Med den ökande andelen förnybar energi kan staten inte permanent behandla varje producerad kilowattimme lika, oavsett tid, plats eller nätförhållanden. En inmatningstariff som inte sänder någon prissignal incitament till inmatning även när elen knappt kan absorberas av det lokala nätet eller inte har något värde på grossistmarknaden. Direktmarknadsföring, flexibla tariffer och skillnadskontrakt kan bättre anpassa producenter till marknads- och systemförhållanden.
Riskerna ligger i utformningen och implementeringshastigheten. Små kraftverksoperatörer saknar både handelsavdelningar och förhandlingsstyrkan hos stora energibolag. Om de tvingas till direktmarknadsföring utan enkla standardprodukter och digitala processer ökar transaktionskostnader och komplexitet. En teoretiskt marknadsbaserad modell kan då bli ett praktiskt hinder för investeringar. För installatörer innebär varje ytterligare osäkerhet att kunderna skjuter upp beslut.
Ännu mer betydande är effekten på redan planerade projekt. En byggherre börjar säkra mark och planera flera år före driftsättning. Deras beräkningar baseras på ett förväntat regelverk. Om ersättning, anslutningsvillkor eller tillåten inmatningskapacitet förändras under denna tid kan ett tidigare lönsamt projekt bli olönsamt. Även om den nya regleringen endast gäller framtida installationer blir bankerna redan mer försiktiga eftersom de tar hänsyn till ytterligare förändringar.
Flaskhalsar i nätverket hotar att geografiskt hämma expansionen
Nätpaketet syftar till att förhindra byggandet av nya produktionsanläggningar utan hänsyn till regionala kapacitetsbegränsningar. Det inkluderar införandet av kapacitetsbegränsade nätområden där projektoperatörerna tillfälligt måste avstå från en del av kompensationen för nätrelaterade avbrott. För nya markmonterade solparker kommer den maximala aktiva effektinmatningen vid nätanslutningspunkten generellt att begränsas till 70 procent av den installerade kapaciteten. En strängare gräns planeras för mindre och medelstora takinstallationer.
Logiken bakom detta är inte irrationell. Solparker når bara sin nominella effekt under några timmar varje år. Om varje nät utformades för den teoretiska samtidiga maximala effekten från alla anläggningar, skulle höga kostnader uppstå för kapacitet som sällan behövs. Måttlig toppavjämning kan därför möjliggöra nätanslutning av ytterligare anläggningar utan att kräva byggande av en motsvarande stor mängd ny överföringskapacitet. I kombination med lagringssystem kan en del av den avjämnade energin flyttas till en senare tidpunkt snarare än att gå förlorad.
Instrumentet blir problematiskt när det tillämpas över hela linjen eller när flera bördor sammanfaller. En lägre inmatningsgräns, potentiellt avstående från ersättning, ytterligare marknadsföringskostnader och sjunkande anbudspriser kan tillsammans pressa ett projekts internränta under finansieringsgränsen. Banker betraktar inte varje åtgärd isolerat, utan snarare dess kumulativa effekt på skuldbetalningar. Därför varnar solindustrin för de facto undantagszoner där nya projekt är juridiskt tillåtna men knappast ekonomiskt lönsamma.
Den rumsliga styrningseffekten motiverar också en differentierad bedömning. Det är klokt att placera produktionen närmare förbrukning, lagringsanläggningar och tillgänglig nätkapacitet. Bra platser för sol- och vindkraft kan dock inte flyttas godtyckligt. Marktillgång, kommunalt godkännande, natur- och artskydd, vindresurser och solinstrålning begränsar urvalet. Att bara bestraffa överbelastade regioner ekonomiskt, utan att samtidigt påskynda nätutbyggnad, lagring och flexibel förbrukning, kommer inte att lösa problemet utan bara flytta det till projektutvecklarna.
Kostnaderna för hantering av överbelastning i nätet uppgick till cirka 3,1 miljarder euro år 2025. Denna summa bestod dock inte enbart av kompensation för begränsad förnybar energi. En stor del kan hänföras till utbyggnad och underhåll av konventionella kraftverk, samt andra åtgärder för att stabilisera nätet. Ersättningen för begränsad förnybar energi var betydligt lägre. Denna distinktion är avgörande för en objektiv debatt. Den som helt enkelt hänför alla systemkostnader till förnybara energianläggningar förväxlar orsaken, motåtgärden och den historiskt utvecklade nätstrukturen.
Den verkliga flaskhalsen ligger mellan nätverket och kapitalet
Tyskland har nu betydligt fler godkända projekt än för bara några år sedan. Detta förskjuter problemet. Frågan är inte längre bara om projekten kommer att godkännas, utan om nätanslutningar, transformatorer, kablar, byggkapacitet och finansiering kommer att finnas tillgängliga i tid. Ett tillstånd är ekonomiskt värdefullt, men det genererar ännu inte el eller kassaflöde.
Nätanslutningar blir en viktig tillgång. Projekt kan vara redo för byggnation och ändå vänta i åratal på en lämplig anslutningspunkt eller transformatorstation. Under denna tid fortsätter markbetalningar, personalkostnader och räntor att ackumuleras. Beställda komponenter kan behöva lagras, leveransavtal justeras och leveransfrister omförhandlas. Varje försening förlänger perioden med negativt kassaflöde.
Detta skapar en schemaläggningsrisk för banker. De finansierar företrädesvis projekt med tydliga tillstånd, en säker nätanslutning, ett robust byggkontrakt och en pålitlig intäktsmodell. Om ens ett av dessa element saknas kräver de mer eget kapital, högre räntor eller ytterligare säkerheter. Projektutvecklare måste därför finansiera en allt större andel av den tidiga fasen från den konsoliderade balansräkningen. Denna balansräkning är ofta för svag, särskilt för snabbt växande företag.
Den offentliga debatten fokuserar ofta på storleken på aviserade investeringar. Deras kvalitet är dock avgörande. Ett företag med en projektportfölj på tio miljarder euro innehar inte automatiskt tio miljarder euro i värdefulla tillgångar. Projekt i tidiga skeden har hög sannolikhet att misslyckas. Deras värde ökar gradvis i takt med att mark säkras, tillstånd erhålls, elnätsanslutning vinns, kontraktet säkras och finansieringen säkras. De som finansierar dessa skeden med kortfristiga lån eller dyra obligationer bär en betydande förfallorisk.
Den nuvarande krisen är därför också en balansräkningskris. Många företag har försökt att bli utvecklare, ägare och operatörer samtidigt. Att bygga egna kraftproduktionsportföljer lovar stabila långsiktiga intäkter men binder upp mycket kapital. Så länge projekt säljs regelbundet finansierar intäkterna nästa utvecklingsfas. Om transaktionsmarknaden vacklar sinar likviditeten plötsligt. Det strategiskt attraktiva målet med en stor egen portfölj kan då bli en skuld på kort sikt.
Det är inte tekniken, utan affärsmodellen som vacklar
Sol- och vindenergi är tekniskt mogna och bland de mest kostnadseffektiva formerna av produktion för nya kraftverksprojekt. De nuvarande företagskriserna motsäger inte detta resultat. Låg nivåiserad elkostnad (LCOE) innebär att en anläggning kan producera effektivt under sin livstid. Det säger lite om huruvida en utvecklare kommer att förbli solvent under den fleråriga planerings- och byggfasen, eller om en installatör kommer att täcka sina försäljnings- och personalkostnader.
Inte ens en växande framtida marknad skyddar mot konkurser. Andra branschers historia visar att hög efterfrågan ofta går hand i hand med hård konkurrens, fallande priser och konsolidering. Flygbolag, telekommunikationsleverantörer eller halvledartillverkare kan tillhandahålla viktiga tjänster till samhället och ändå ha låga marginaler eller hög risk för konkurs. Detsamma gäller förnybar energi: En tekniks ekonomiska nödvändighet garanterar inte lönsamhet för alla företag.
Tesen om ett rent politiskt misslyckande är därför lika förenklad som påståendet att marknaden kommer att lösa alla problem på egen hand. Politiska direktiv accelererade expansionen och ändrade samtidigt spelreglerna flera gånger. Företag utnyttjade i sin tur billigt kapital, byggde aggressiva pipelines och underskattade i vissa fall riskerna med normalisering. Den nuvarande situationen är en produkt av båda sidor: en fortfarande ofullständig marknadsdesign och i vissa fall alltför bräckliga företagsstrategier.
En objektiv bedömning måste också erkänna fördelarna med konsolidering. Ineffektiva strukturer försvinner, brist på kvalificerad arbetskraft och projekt flyttas till mer effektiva företag, och orealistiska värderingar korrigeras. Problem uppstår när fundamentalt sunda projekt överges på grund av kortsiktig likviditetsbrist, kunskap går förlorad eller marknadsmakt blir alltför koncentrerad. Detta leder till högre kapitalkostnader och mindre konkurrens, vilket kan öka den långsiktiga kostnaden för energiomställningen.
Vilka kommer att komma starkare ur krisen?
Vinnarna i nästa marknadsfas kommer sannolikt att vara företag som bättre integrerar finansiering, projektutveckling, drift och marknadsföring. Rent volymdrivna strategier är inte längre tillräckliga. Avgörande faktorer kommer att vara hur snabbt ett projekt går från koncept till kassaflöde, hur robusta kontrakten är mot förseningar och om intäkterna förblir stabila även med negativa priser och överbelastning i nätverket.
Hybridprojekt som kombinerar solceller eller vindkraft med batterilagring är särskilt attraktiva. De kan bättre utnyttja befintliga nätanslutningar och flytta elproduktionen över tid. Sådana modeller är dock endast ekonomiskt framgångsrika om lagring inte ses som ett enkelt tillägg. De kräver oberoende optimering över flera intäktsströmmar, såsom prisarbitrage, balanskraft, nättjänster och begränsning av inmatningstoppar.
Långsiktiga elköpsavtal (PPA) blir också allt viktigare. De kan fördela prisrisker mellan producenter och konsumenter och ge industriföretag tillgång till förutsägbara mängder grön el. De ersätter dock inte noggrann kreditvärdighet och avtalsgranskning. Avtalslängd, prissättningsformel, volymrisk, ursprungsgarantier, negativa pristimmar och balanserande energikostnader avgör om ett avtal faktiskt är bankvänligt.
Välkapitaliserade kommunala energibolag, energileverantörer och infrastrukturinvesterare har en fördel i detta skede. De kan hålla projekten under kontroll längre, minska finansieringskostnaderna och sprida riskerna över större portföljer. Medelstora utvecklare är dock fortfarande viktiga på grund av sin lokala kunskap, etablerade relationer med kommuner och snabba utvecklingshastighet. Partnerskapsmodeller där utvecklaren hanterar den tidiga projektfasen och en långsiktig investerare tillhandahåller kapital när ett tydligt definierat utvecklingsstadium har uppnåtts, är sannolikt framgångsrika.
För installationsföretag ligger möjligheten i en starkare serviceinriktning. Underhåll, energihantering, lagringsintegration, laddningsinfrastruktur, värmepumpar och optimering av egenförbrukning genererar återkommande intäkter. De som uteslutande säljer standardiserade taksystem genom dyr onlineannonsering förblir sårbara för priskrig. På en mer mogen marknad är regionalt rykte, kvalificerad kundservice och teknisk expertis mer värdefulla än aggressiv tillväxt.
En smartare politik istället för nya permanenta subventioner
Svaret på krisen kan inte vara att rädda alla företag i kris eller att garantera permanent högre löner oavsett effektivitet och systemnytta. En sådan politik skulle socialisera dåliga beslut och försvaga nödvändig konkurrens. Det är dock lika oklokt att abrupt skärpa reglerna och lita på att marknaden kommer att absorbera de resulterande störningarna utan konsekvenser. Projektutveckling är en långsiktig strävan; därför måste politisk tillförlitlighet också vara långsiktig.
För det första behövs en pålitlig expansionsväg med tillräckligt långa övergångsperioder. Förändringar i ersättning, direktmarknadsföring och anslutningsregler bör skydda berättigade förväntningar på projekt som redan är långt gångna. För det andra måste tillståndsgivning och nätanslutning integreras närmare. Det är föga meningsfullt att godkänna fler och fler projekt om de sedan saknar en anslutningspunkt i flera år.
För det tredje bör reglering belöna systemvänligt beteende istället för att bara begränsa produktionen. Lagring, flexibla konsumenter och delade anslutningspunkter för vind-, sol- och batterikraft kan utnyttja elnäten mer effektivt. Detta kräver tydliga tekniska standarder, snabba digitala processer och tariffstrukturer som verkligen kompenserar för flexibilitet. Ett generellt tak utan ekonomiska incitament att ställa om elkraften är å andra sidan fortfarande en grov lösning.
För det fjärde måste kostnadstransparensen förbättras. Kostnader för nätöverbelastning, reservkraftverk, kompensation för avbrott och nätutbyggnad bör rapporteras separat och transparent. Först då kan man bedöma vilka åtgärder som faktiskt medför kostnader och vilka kostnader som skulle kunna undvikas genom alternativa investeringar. Politiskt överdrivna summor kan dra till sig uppmärksamhet, men de leder lätt till felprioriteringar.
För det femte bör staten upprätthålla konkurrens utan att artificiellt bevara individuella affärsmodeller. Standardiserade kontrakt, förbättrad projektdata och transparent nätverkskapacitet kan minska finansieringskostnaderna utan att införa ytterligare långsiktiga subventioner. Särskilt små och medelstora utvecklare gynnas av att banker och investerare kan bedöma risker snabbare och mer tillförlitligt.
Energiomställningen går in i sin svåraste fas
Den första stora expansionsfasen drevs av teknologisk optimism, fallande komponentpriser och statligt stödda intäkter. Nästa fas är mer komplex. Tyskland måste inte bara bygga ytterligare anläggningar utan också organisera ett elsystem som kännetecknas av perioder med hög tillgänglighet av förnybar energi och perioder med otillräcklig garanterad kapacitet. Nät, lagringsanläggningar, flexibel efterfrågan, europeisk handel och reglerbara kraftverk måste alla samverka.
För företag representerar detta ett fundamentalt skifte. Morgondagens framgångsrika utvecklare kommer inte längre bara att sälja megawatt, utan snarare förutsägbara energiprofiler, flexibilitet och nättjänster. Teknisk projektexpertis är fortfarande viktig, men räcker inte längre i sig. Ekonomisk förvaltning, dataanalys, elhandel och kontraktsupprättande håller på att bli kärnkompetenser. Företag som framgångsrikt navigerar denna övergång kan dra nytta av en mycket stor marknad. Företag som fortsätter att verka enligt reglerna från den tidiga finansieringsfasen kommer att utsättas för press.
Insolvenserna och omstruktureringarna 2026 markerar därför inte en slutpunkt, utan snarare en omorganisation. Vissa företag kommer att försvinna, andra kommer att förvärvas eller minskas. Samtidigt framträder nya affärsmodeller kring batterilagring, direktmarknadsföring, industriellt eluttag, digital styrning och delade nätanslutningar. Värdeskapandet förskjuts från att bara bygga enskilda anläggningar till att optimera ett integrerat energisystem.
Denna övergång är ekonomiskt nödvändig, men den får inte misstas för godtycklighet. Om regelverket ändras för ofta stiger riskpremier och finansieringskostnader. Då är det i slutändan inte bara projektutvecklaren utan även elkunden som betalar. En tillförlitlig politik är därför inte en eftergift till en enskild bransch, utan ett verktyg för att minska de totala kostnaderna.
Högkonjunkturen är verklig, och krisen likaså
Tysklands energiomställning blomstrar och dess företag kämpar för överlevnad – båda påståendena kan vara sanna samtidigt. Installerad kapacitet växer eftersom tekniken är konkurrenskraftig, politiska mål stöder expansion och många projekt från tidigare år förverkligas nu. Trots detta är företagens vinster under press eftersom konkurrens, finansiering och reglering har förändrats snabbare än många kostnadsstrukturer och affärsmodeller.
Den viktigaste ekonomiska insikten är denna: Expansionsvolym, företagens lönsamhet och systemeffektivitet är tre distinkta faktorer. Tyskland kan uppnå rekordnivåer i den första, uppleva en våg av konkurser i den andra och fortfarande ha avsevärda förluster att ta igen i den tredje. En sund energipolitik måste integrera alla tre nivåer. Den måste möjliggöra tillräcklig ny kapacitet, skapa gynnsamma investeringsvillkor och samtidigt säkerställa att produktion finns tillgänglig där och när den behövs.
Den nuvarande konsolideringen skulle kunna leda till en mer professionell, bättre kapitaliserad och mer integrerad bransch på lång sikt. Den medför dock också risken att värdefull kunskap förloras, konkurrensen minskar och projekt försenas. Därför är det avgörande inte att förhindra varje insolvens. Det avgörande är att minska undvikbara systemrisker och skydda ekonomiskt lönsamma projekt från störningar orsakade av reglering.
Den tyska marknaden är fortfarande fundamentalt attraktiv. Efterfrågan på el kommer att öka på lång sikt på grund av elektrifiering, värmepumpar, elektromobilitet, industriell omvandling, vätgasproduktion och datacenter. Samtidigt måste fossila kraftverk ersättas och klimatmålen uppnås. Därför försvinner inte efterfrågan på förnybar energiproduktion. Det som försvinner är uppfattningen att praktiskt taget varje projekt och varje företag kan lyckas enbart genom marknadstillväxt.
Guldruchsåren är över. Det är inte nödvändigtvis en dålig sak. Mogna marknader behöver disciplin, pålitlig finansiering och tydliga prissignaler. Utvecklingen blir bara farlig om nödvändig disciplin övergår i ett politiskt drivet investeringsstopp. Tyskland måste göra övergången från en subventionerad expansionsekonomi till ett integrerat, flexibelt och ekonomiskt hållbart elsystem. Om detta lyckas kommer dagens konkurser att framstå som en smärtsam bieffekt av en strukturell omställning. Om den misslyckas kan krisen för enskilda företag eskalera till en kris i själva expansionstakten.
Den verkliga paradoxen är därför mindre förbryllande än den först verkar. Det är inte energiomställningen som ett teknologiskt projekt som står inför konkurs. Det som står under press är en affärsmodell som blomstrade på billigt kapital, stabila finansieringsregler, höga projektvärderingar och stadig försäljning. Nästa utvecklingssteg kräver mindre eufori och mer industriell precision. Det är just detta som kommer att avgöra om Tyskland omvandlar den nuvarande högkonjunkturen till ett permanent hållbart energisystem.
Din partner för affärsutveckling inom solceller och byggbranschen
Från industriella solcellstak till solcellsparker och större solcellsparkeringsplatser
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här wolfenstein@xpert.digital:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.