AI-chips, molntjänster och Kina: USA skärper reglerna för AI-chip – Varför datacenter världen över är under press – Kreativ bild om ämnet, med AI: Xpert.Digital
Washington kontrollerar alltmer vem som kan använda datorkraft – dessa länder och företag påverkas
Det är inte bara chipet som räknas: Hur USA kontrollerar åtkomsten till AI-datorkraft
USA skärper exportkontrollerna: Kommer tillgång till AI-datorkraft att bli ett maktverktyg?
USA skärper sin kontroll över den internationella marknaden för artificiell intelligens. Vissa leveranser av högpresterande AI-chip till Singapore, Malaysia, Thailand, Indonesien och Brasilien kommer att kräva amerikanskt godkännande i framtiden. Samtidigt strävar USA efter att förhindra kinesiska företag från att få tillgång till datorkraft via utländska datacenter, kraft som annars skulle nekas dem genom direkta exportrestriktioner. Detta flyttar fokus från ett chip sitt läge till frågan om vem som faktiskt kan använda dess datorkraft.
De nya regleringarna kan få långtgående konsekvenser utöver halvledarhandeln. De påverkar affärsmodellerna för internationella molnleverantörer, finansieringen av nya datacenter och lokaliseringsstrategierna för framväxande digitala ekonomier. Konkurrenslandskapet förändras också: Undantag planeras för företag med huvudkontor i USA och vissa kommersiella hänvisningsprogram, medan andra operatörer kan kräva ytterligare tillstånd.
Ur Washingtons perspektiv är reglerna avsedda att göra befintliga teknikrestriktioner mot Kina mer effektiva. Samtidigt hotar de med ytterligare kostnader, förseningar och ojämlika konkurrensvillkor. Den avgörande frågan är därför om de strategiska fördelarna överväger de ekonomiska konsekvenserna – och om reglerna kan implementeras på ett tillförlitligt sätt utan att i onödan hindra legitima affärer.
Servrarna finns utomlands – men USA bestämmer över deras användning
USA skärper sin kontroll över den internationella marknaden för artificiell intelligens. Vissa leveranser av högpresterande AI-chip till Singapore, Malaysia, Thailand, Indonesien och Brasilien kommer nu att kräva amerikanska licenser. Samtidigt strävar regeringen efter att förhindra att kinesiska företag får tillgång till datorkraft via utländska datacenter, kraft som annars skulle nekas dem genom direkta exportrestriktioner. Detta flyttar fokus för amerikansk teknikpolitik: betoningen ligger inte längre enbart på en halvledares fysiska plats, utan också på vem som faktiskt kan utnyttja dess datorkraft. Licenser kommer att granskas från fall till fall. Undantag planeras för företag med huvudkontor i USA och för vissa kommersiella hänvisningsprogram.
Ekonomiskt sett har detta steg betydligt mer långtgående konsekvenser än en ytterligare handelsrestriktion för enskilda produkter. Det påverkar affärsmodellen för internationella molnleverantörer, finansieringen av nya datacenter, lokaliseringsstrategierna för framväxande digitala ekonomier och konkurrenslandskapet mellan amerikanska och icke-amerikanska infrastrukturoperatörer. Det som verkar vara en renodlat teknisk exportfråga blir en fråga om ekonomisk makt: Vem kontrollerar tillgången till en resurs som blir allt viktigare för forskning, industriell automation och utveckling av nya affärsmodeller?
Det centrala perspektivet är därför detta: De nya reglerna är förståeliga som ett försök att göra befintliga teknikrestriktioner mot Kina mer effektiva. Samtidigt skapar de extra kostnader, ojämlika konkurrensvillkor och incitament för att bygga alternativa teknikekosystem. Huruvida de strategiska fördelarna överväger nackdelarna beror mindre på tillkännagivandets politiska kraft än på den faktiska genomförbarheten, förutsägbarheten av godkännanden och de alternativa alternativ som finns tillgängliga för de berörda företagen.
Chipkontroll blir kontroll över digital användning
Traditionella exportkontroller baseras på en relativt enkel transaktion: en tillverkare levererar en specifik vara till en köpare i ett specifikt land. Myndigheter kan granska produktens egenskaper, mottagare, transportvägar och avsedda användningsområden. Denna metod är dock otillräcklig när man ställs inför kraftfulla AI-system.
Ett företag behöver inte äga en högpresterande processor för att dra nytta av sina ekonomiska fördelar. Det kan hyra den nödvändiga datorkraften från en molnleverantör. Chipet stannar sedan kvar till exempel i ett datacenter i Sydostasien, medan de beräkningar som utförs på det gynnar en kund i Kina. De nya amerikanska reglerna tar upp just denna åtskillnad mellan hårdvaruplacering och ekonomisk användning. Förutom att kräva ytterligare tillstånd för vissa chipleveranser skärper de också kraven för utländska datacenter som tillhandahåller betydande datorkapacitet till kinesiska företag.
Detta förändrar i grunden logiken bakom kontrollen. Att exportera en processor är en engångsföreteelse. Att tillhandahålla molntjänster är å andra sidan en pågående process. Kunder kan byta leverantör, kontrakt kan förlängas och datorresurser kan delas mellan olika applikationer. Därför besvarar en hårdvaruleverans som initialt var tillåten inte permanent frågan om varje efterföljande användning också är tillåten.
För ekonomisk analys är det också viktigt att inte likställa ett licenskrav med ett fullständigt förbud. Tillstånd kan beviljas, göras villkorat eller nekas. Men själva nödvändigheten av ett beslut från fall till fall förändrar beräkningarna: företag måste ta hänsyn till ytterligare tid, dokumentation och regulatorisk osäkerhet. Även ett projekt som godkänns senare kan bli dyrare som ett resultat av detta.
Skalan förklarar varför datorkraft blir en fråga om makt
Marknaden som denna policy påverkar har nått en skala som sträcker sig långt bortom en specialiserad tekniksektor. Nvidia genererade intäkter på cirka 215,9 miljarder dollar under räkenskapsåret 2026, som slutade den 25 januari 2026. Detta representerade en tillväxt på 65 procent jämfört med föregående år. Dess datacenterverksamhet bidrog med ungefär 193,7 miljarder dollar, en tillväxt på 68 procent. Detta stod för nästan nio tiondelar av företagets totala intäkter. Även om dessa siffror inte representerar hela marknaden för AI-infrastruktur, illustrerar de den ekonomiska betydelsen av dess viktigaste börsnoterade utrustningsleverantör.
Dessutom finns den energirelaterade dimensionen. Den globala elförbrukningen från datacenter uppskattades till 415 terawattimmar år 2024, eller cirka 1,5 procent av den globala elförbrukningen. Ett basscenario förutspår en ökning till cirka 945 terawattimmar år 2030. Dessa siffror omfattar datacenter som helhet och bör inte förväxlas med elförbrukningen enbart från artificiell intelligens. AI är dock en betydande drivkraft för denna tillväxt.
Exportkontroller handlar därför inte bara om försäljning av chips. De påverkar investeringskedjor som omfattar servrar, nätverksteknik, kylning, byggnader, strömförsörjning och digitala tjänster. Om enskilda länkar i denna kedja blir regelmässigt osäkra kan effekterna spridas till hela projektet.
Samtidigt bör omfattningen av effekterna inte leda till alltför breda slutsatser. Utan information om berörda beställningar, godkännandegrader och kundstrukturer kan ingen tillförlitlig uppskattning av intäktsförlusten härledas från de nya reglerna. Likaså är inte alla aviserade datacenterprojekt i omedelbar fara. De avgörande faktorerna är vilken hårdvara som ska användas, vem den kommersiella slutanvändaren är och vilka undantag som faktiskt gäller.
Fem länder som kläms mellan lokaliseringspolitik och teknologikontroll
Att Singapore, Malaysia, Thailand, Indonesien och Brasilien uttryckligen inkluderas innebär initialt en regulatorisk riskbedömning från Washingtons sida. Den amerikanska regeringen ser en ökad risk för obehörig överföring eller användning av avancerade halvledare i dessa länder. Detta betyder dock inte att alla företag i dessa länder är inblandade i kringgående system. En sådan ekvation skulle vara sakligt felaktig och ekonomiskt vilseledande.
Detta innebär dock ett problem för lokaliseringspolicyn. En datacenterplats utvärderas inte bara utifrån markpriser, elkostnader eller nätverksanslutningar. Lika viktigt är om den nödvändiga tekniken kan anskaffas och användas på ett tillförlitligt sätt under hela projektets ekonomiska livslängd.
Om ett land faller under ett strängare regelverk kan detta minska attraktiviteten för vissa investeringar utan att eliminera de allmänna lokaliseringsfördelarna. En befintlig molnverksamhet för lokala företag kan fortfarande vara lönsam, medan ett projekt skräddarsytt för ett fåtal stora utländska AI-kunder blir betydligt mer riskabelt. Effekten beror därför mer på affärsmodellen än enbart på landets namn.
Detta resulterar i en obekväm förskjutning av regeringarnas inflytande. De kan bygga ut elnät, påskynda godkännandeprocesser och främja kvalificerad arbetskraft. De kan dock inte själva bestämma om godkännande av vissa högpresterande amerikanska chips. Nationella digitala strategier blir därmed delvis beroende av en annan stats utrikespolitiska beslut.
Singapore och Malaysia står inför olika anpassningsutmaningar
Singapores roll som ett internationellt affärs- och finanscentrum är särskilt relevant. I gränsöverskridande tekniktransaktioner kan den juridiska köparen, fakturamottagaren, operatören och den faktiska användaren vara olika enheter. Ett företag kan vara baserat i Singapore, medan infrastrukturen drivs någon annanstans och används av kunder i flera länder. Därför är den ekonomiska strukturen bakom en transaktion avgörande för tillsynen.
Den nya regleringen skulle kunna leda till en större differentiering mellan amerikanskkontrollerade leverantörer och lokala eller andra utländska operatörer. Medan undantag medges för vissa amerikanska företag, kommer andra marknadsaktörer att möta ytterligare tillståndskrav. För Singapore gör detta ägarstrukturen i ett infrastrukturprojekt till en ännu viktigare konkurrensfaktor.
Ur ett ekonomiskt perspektiv står Malaysia inför en liknande, men inte identisk, utmaning. För alla datacenter som är inriktade på tillväxt måste mark, energiförsörjning, byggnader och hårdvara samordnas över tid. Om leveransen av viktiga acceleratorer försenas kan andra projektkomponenter förbli oanvända.
Detta betyder inte automatiskt att redan gjorda investeringar blir värdelösa. Byggnader och nätverksanslutningar kan potentiellt användas för andra digitala tillämpningar. En anläggning utformad för högdensitets-AI-system kan dock inte bara användas på olika sätt för att generera samma avkastning. Ett projekts ekonomiska bärkraft beror därför i allt högre grad på dess förmåga att betjäna olika kundgrupper och tekniska tillämpningar.
Thailand, Indonesien och Brasilien behöver omvärdera sina AI-ambitioner
För Thailand och Indonesien är den viktigaste frågan hur man ska förena nationella digitaliseringsmål med en mer strikt kontrollerad internationell teknikmarknad. Restriktionerna gäller specifika avancerade halvledare och relevanta applikationer, inte alla datacenter eller digitala tjänster över hela linjen. Denna distinktion är avgörande: att bygga en generell molninfrastruktur är inte ekonomiskt eller regulatoriskt likvärdig med att driva stora träningskluster för högpresterande AI-modeller.
En enskild plats kan därför fortsätta växa inom den vanliga molnverksamheten, medan enskilda storskaliga AI-projekt blir svårare. För beslutsfattare skulle det följaktligen vara föga meningsfullt att klumpa ihop varje ytterligare serverkapacitet under parollen för en nationell AI-industri. Det som spelar roll är det faktiska värdeskapandet: lokal mjukvaruutveckling, industriella applikationer, forskning eller helt enkelt leasing av importerad hårdvara.
Brasiliens inkludering understryker också att den amerikanska strategin inte är begränsad till Sydostasien. Reglering följer den upplevda risken för obehörig användning, inte enbart en regional säkerhetslogik. Även en plats geografiskt långt ifrån Kina kan bli måltavla om Washington identifierar motsvarande risker för kringgående.
Detta resulterar i samma strategiska utmaning för alla tre länder: En motståndskraftig digital ekonomi bör inte enbart förlita sig på tillgången till en specifik generation av utländska chips. Affärsmodeller som hämtar sitt värde från expertis, kundnärhet, programvara, datakvalitet och branschspecifik integration kommer att bli mer attraktiva. Sådana funktioner ersätter inte datorkraft, men de gör lokalt värdeskapande mindre beroende av enbart tillgång till hårdvara.
Undantaget för amerikanska företag förändrar konkurrenslandskapet
Av särskild ekonomisk betydelse är det föreslagna undantaget för företag med huvudkontor i USA. Det tillåter vissa amerikanska operatörer att förse datacenter i de ovannämnda länderna med de omfattade chipsen under mer gynnsamma regleringsvillkor än jämförbara icke-amerikanska företag. De specifika detaljerna i kraven är fortfarande avgörande för dess praktiska tillämpning.
Detta kan skapa en ojämlik konkurrensmiljö inom samma land. Två operatörer kan ha liknande markkostnader, samma elpriser och jämförbara kunder. Ändå skiljer sig deras investeringsrisk eftersom en av dem kräver ett ytterligare amerikanskt tillstånd.
Denna skillnad är inte bara relevant när en licens nekas. Även en osäker handläggningstid kan vara betydande för banker, investerare och stora kunder. En kund som behöver datorkapacitet inom en specifik tidsfrist kan värdera säkerheten i dess tillhandahållande högre än ett något lägre pris.
Ur ett amerikanskt perspektiv kan undantaget motiveras av behovet av bättre tillsyn. Myndigheter kan lättare få information och se till att företag inom sin egen jurisdiktion följer regler. Ur ekonomisk synvinkel skulle dock samma regel kunna gynna marknadskoncentration till förmån för stora amerikanska leverantörer.
Lokala operatörer skulle kunna svara genom att söka partnerskap med amerikanska företag eller genom att ändra sin roll. Istället för att själva upphandla chip och marknadsföra datorkraft skulle de kunna fokusera mer på att tillhandahålla byggnader, energi och tekniska tjänster. Detta kan underlätta investeringar men potentiellt flyttar en del av kontrollen över kundrelationer och digitalt värdeskapande utomlands.
Rekommendationssystem belyser den svåra gränsen mellan vardagsliv och högteknologi
Undantaget för vissa kommersiella rekommendationssystem är också avslöjande. System som väljer produktrekommendationer för online-återförsäljare eller innehåll för sociala nätverk ska inte behandlas på samma sätt som särskilt känsliga AI-applikationer. Den amerikanska regleringen försöker således skilja mellan olika typer av användning, snarare än att granska varje AI-beräkning på samma sätt.
Ur ett ekonomiskt perspektiv är denna differentiering rimlig eftersom en generell klassificering av alla AI-tillämpningar skulle kunna påverka mycket stora delar av den digitala ekonomin. Emellertid uppstår ett praktiskt problem: samma tekniska infrastruktur kan utföra olika uppgifter. Acceleratorer kan i princip användas för olika modeller och tillämpningar.
Den avgörande frågan är därför hur tydligt privilegierad användning måste påvisas. Om en operatör erbjuder både rekommendationssystem och andra sofistikerade AI-tjänster på samma plattform blir en tydlig teknisk och organisatorisk separation viktigare.
Detta kan leda till extra kostnader. Separata system kan vara enklare att granska, men möjliggör mindre flexibel hårdvaruanvändning. En delad infrastruktur kan vara mer kostnadseffektiv, men kräver mer sofistikerad dokumentation av faktisk användning.
Detta undantag illustrerar ett grundläggande problem med modern teknikreglering: Ekonomisk effektivitet är ofta beroende av flexibel användning av universellt tillämpliga system. Säkerhetskontroll, å andra sidan, kräver ofta tydlig allokering, begränsning och spårbarhet.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning


Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Exportkontrollernas inverkan på globala investeringsflöden
För Nvidia handlar det inte bara om hur mycket som säljs, utan till vem
För Nvidia och andra berörda leverantörer leder detta initialt till ytterligare krav på försäljning och kundkännedom. En beställning kan inte längre utvärderas enbart baserat på produkt, köpare och leveransadress. Ägarstruktur, driftsmodell och avsedd ekonomisk användare blir också viktigare.
Den omedelbara effekten på intäkterna är dock fortfarande oklar. Ett nytt licenskrav skulle kunna förhindra, skjuta upp eller omdirigera försäljningen till andra kunder. Om en icke-amerikansk operatör får mindre hårdvara, men en privilegierad amerikansk molnleverantör utökar sin kapacitet i samma land, kommer tillverkaren inte nödvändigtvis att förlora samma mängd intäkter. Marknadsandelar inom nedströms infrastruktursektorn kan förändras mer dramatiskt än den totala efterfrågan på chip.
Med tanke på att Nvidias datacenterintäkter på cirka 193,7 miljarder dollar under räkenskapsåret 2026 är denna distinktion avgörande. Dessutom omfattar affärsenheten mer än bara enskilda AI-chip. Därför möjliggör dess storlek inte en direkt beräkning av vare sig värdet av de specifika berörda leveranserna eller någon potentiell förlust.
På lång sikt står tillverkare inför en svårare balansgång. Strängare kontroller kan göra deras produkter oumbärliga på en politiskt skyddad marknad. Samtidigt ökar begränsad tillgänglighet för utestängda kunder incitamentet att utveckla alternativa hårdvaru- och mjukvarumiljöer.
Kortsiktig försäljning och den långsiktiga positionen för ett teknologiskt ekosystem kan därför skilja sig åt. Ett företag kan dra nytta av hög efterfrågan idag och ändå riskera att viktiga kundgrupper systematiskt minskar sitt beroende över åren.
Datacenter bär risken för investeringar som är dåligt timade
AI-datacenters ekonomiska sårbarhet ligger inte bara i hårdvarans höga inköpspris. Avgörande är att många investeringskomponenter måste samordnas. Mark, byggnader, strömförsörjning, kylning, nätverksteknik, servrar och kundavtal måste alla kunna användas så samtidigt som möjligt.
En försening i att erhålla tillstånd kan störa denna samordning. Byggnaden är färdigställd, elanslutningen är tillgänglig och personalen är anställd, men den centrala datorutrustningen saknas fortfarande. Omvänt kan befintlig hårdvara vara ekonomiskt underutnyttjad om vissa kundgrupper inte längre kan betjänas eller bara kan betjänas efter ytterligare godkännande.
En förenklad beräkning illustrerar kostnadernas omfattning, utan att göra anspråk på att representera en faktisk projekttid. För en anläggning med en elanslutningskapacitet på 100 megawatt motsvarar en årlig driftstid på över 8 000 timmar en elförbrukning på 800 gigawattimmar. Vid ett pris på 0,08 euro per kilowattimme skulle detta uppgå till 64 miljoner euro per år. De faktiska kostnaderna kommer att bero på faktorer som driftstid, elavtal och effektivitet.
En försening betyder inte att alla dessa elkostnader fortfarande kommer att uppstå. Utan drift av servrar minskar förbrukningen. Däremot kan finansieringskostnader, personalkostnader, utrymmeskostnader och vissa avtalsförpliktelser fortsätta. Dessutom finns det förlorade vinstmarginaler.
Speciellt med snabbt åldrande hårdvara är förlorad tid ekonomiskt betydande. En senare driftstart kan förkorta möjligheterna för att uppnå särskilt höga priser för en ny chipgeneration.
Att tillåta osäkerhet påverkar finansiering och företagsvärden
Investerare bedömer inte bara förväntade vinster, utan även deras sannolikhet och tidpunkt. Ett ytterligare licenskrav kan därför ändra värdet på ett projekt, även om intäkterna i bästa fall förblir oförändrade.
Den första effekten är förseningen. Intäkter som genereras senare är värda mindre ur dagens perspektiv. Den andra är osäkerheten kring den berättigade kundgruppen. Om en stor potentiell kund blir problematisk på grund av regulatoriska problem kan den förväntade utnyttjandegraden minska. Den tredje gäller återförsäljningsvärdet av hårdvaran om en senare försäljning också bara är möjlig i begränsad utsträckning.
Banker kan hantera sådana risker med strängare villkor. Dessa kan inkludera högre krav på eget kapital, kortare låneperioder, ytterligare säkerheter eller krav på bindande godkännanden före utbetalning. Huruvida och i vilken utsträckning detta sker beror på det specifika projektet och är inte en automatisk konsekvens av varje ny reglering.
Affärsmodeller som kombinerar hög skuldsättning med ett fåtal stora kunder är särskilt sårbara. Om en av dessa kunder går förlorad av regulatoriska skäl kan den ekonomiska grunden snabbt urholkas. En bred kundbas och olika tillåtna tillämpningar erbjuder å andra sidan mer flexibilitet.
Detta har en viktig konsekvens för värderingar: Två tekniskt identiska datacenter har inte nödvändigtvis samma ekonomiska värde. Rättsligt säkerställd tillgång till hårdvara och kunder kan bli en lika viktig tillgång som själva byggnaden.
Tvisten i Washington är en konflikt om olika kostnadsberäkningar
Förordningens politiska ursprung pekar på en grundläggande målkonflikt. Finansminister Scott Bessent och nationella säkerhetsrådet drev på för strängare regleringar. Bessent hade anklagat handelsdepartementet för att inte tillräckligt rigoröst tillämpa befintliga restriktioner. Rapporter om interna tvister beskriver också förseningar i att vidta ytterligare åtgärder mot misstänkt människohandel. Sådana anklagelser måste särskiljas från slutgiltigt fastställda rättsliga överträdelser.
Bakom den institutionella tvisten ligger olika ekonomiska och säkerhetsmässiga kostnadsberäkningar. En striktare strategi lägger stor vikt vid den potentiella strategiska skadan om kinesiska företag kan få tillgång till banbrytande amerikansk teknik trots formella restriktioner. En mer försiktig strategi kan fokusera mer på intäkter, internationell marknadsandel och att behålla utländska kunder på amerikanska plattformar.
Båda perspektiven fångar verkliga intressen, men med olika tidshorisonter. Tillgång som är begränsad idag kan vara önskvärd av säkerhetsskäl, samtidigt som den främjar utvecklingen av konkurrerande system på lång sikt. Omvänt kan en försäljning som tillåts idag vara ekonomiskt attraktiv, medan dess strategiska fördelar för mottagaren blir svåra att upphäva senare.
Den avgörande ekonomiska frågan är därför inte huruvida säkerhet eller handel är fundamentalt viktigare. Det är vilka specifika förmågor som faktiskt försenas av en restriktion och vilka ekonomiska kostnader detta medför. Utan denna jämförelse förblir debatten lätt fast i politisk symbolik.
Kina kommer att välja mellan dyrare tillgång och större självständighet
För kinesiska företag ökar begränsningen av utländsk molnåtkomst initialt antalet hinder. Om direkta inköp begränsas och samtidigt användningen av kraftfulla system i tredjeländer kontrolleras strängare, krymper möjligheterna att få tillgång till viss amerikansk teknik. Detta samspel mellan de två kontrollmekanismerna är just syftet med den nya förordningen.
Detta betyder dock inte att den kinesiska AI-utvecklingen kommer att stanna helt av. Företag kan försöka utnyttja befintliga system bättre, effektivisera modeller, använda annan hårdvara eller justera sina utvecklingsmål. Vilket av dessa svar som är tillräckligt beror på den specifika uppgiften.
Ekonomisk anpassning kommer sannolikt att medföra kostnader. En hårdvaruförändring kan kräva programvarujusteringar, nya verktyg och ytterligare utvecklingsarbete. Tekniska alternativ kanske inte omedelbart erbjuder samma prestanda, tillgänglighet eller kostnadseffektivitet. Samtidigt stärker begränsad åtkomst det politiska och kommersiella incitamentet att utveckla sådana alternativ från första början.
Detta skapar en dynamisk målkonflikt. På kort sikt kan restriktioner bromsa tekniska framsteg. På lång sikt kan de påskynda framväxten av oberoende leveranskedjor. Båda effekterna kan uppstå samtidigt.
En ögonblicksbild av tiden är därför otillräcklig för att utvärdera amerikansk politik. Ett framgångsrikt genomförande under det första året säger föga om huruvida kinesiska företags beroende av amerikansk teknologi kommer att vara större eller mindre efter fem eller tio år.
Kunddata blir en integrerad del av säkerhetsarkitekturen
Att kontrollera fjärråtkomst kräver mer kunskap om kunder än en enkel kontroll av faktureringsadress. Utländska datacenter förväntas mer exakt avgöra vem som använder deras tjänster och om det finns några relevanta kopplingar till länder med begränsningar. Direkta och indirekta ägarstrukturer kan också spela en roll i denna process.
Detta kräver en organisatorisk omstrukturering för operatörerna. Försäljning, juridik, IT-säkerhet och teknisk drift måste samarbeta närmare. En engångsöversyn vid kontraktstillfället kan vara otillräcklig om äganderätten, användningsomfattningen eller fastighetens faktiska syfte ändras senare.
Dessa kontroller kostar pengar. Stora leverantörer kan distribuera de nödvändiga systemen till många kunder. Mindre företag kan ådra sig högre kostnader per kontrakt. Därför kan reglering skapa ytterligare stordriftsfördelar, oavsett de uttryckliga undantagen.
Samtidigt bör en mer rigorös revision inte förväxlas med fullständig spårbarhet. Ägarstrukturer kan vara komplexa, kunder kan sälja tjänster vidare och ekonomiskt sammankopplade företag kan vara spridda över flera jurisdiktioner. Ju mer fokus för kontroll ligger på faktisk användning snarare än fysisk leverans, desto större betydelse har information som är svår att verifiera.
Systemets effektivitet beror därför inte enbart på strikta regleringar. Lika viktigt är tydliga definitioner, praktiska bevis och en proportionerlig strategi för oundvikliga osäkerheter. Annars riskerar en situation att uppstå där försiktiga leverantörer undviker legitima affärer, medan särskilt komplexa strukturer förblir svåra att upptäcka.
El och nätverk är fortfarande en bristvara, även om chips är politiskt kontrollerade
Den nya exportpolitiken maskerar en andra flaskhals: den fysiska försörjningen av datacenter. Den förväntade ökningen av den globala elförbrukningen för dessa anläggningar från 415 terawattimmar år 2024 till cirka 945 terawattimmar år 2030 gör det tydligt att energiförsörjning och nätinfrastruktur fortfarande är viktiga tillväxtfaktorer. Detta är en prognos, inte en fast efterfrågesiffra.
Kombinationen av dessa två flaskhalsar resulterar i en mer komplex lokaliseringsanalys. Ett land med billig energi är inte automatiskt attraktivt om de nödvändiga chipen är svåra att få tag på. Omvänt är privilegierad tillgång till hårdvara av liten nytta om strömförbindelser saknas eller driften är oekonomisk.
För energileverantörer och infrastrukturinvesterare kan detta förändra värderingen av elavtal. En planerad stor elkund är endast hållbar på lång sikt om den egna affärsmodellen är finansierad och följer regelverket. Den politiska tillgängligheten av IT-utrustning blir därmed indirekt en riskfaktor inom energisektorn.
Förändringar i efterfrågan är också tänkbara. Om ett projekt stannar av i ett land medan ett annat accelereras, kommer efterfrågan på el, kyla och nätanslutningar att förändras. Globalt sett kanske en sådan förändring inte minskar den totala efterfrågan på AI. Lokalt kan det dock skapa betydande skillnader i investeringar och kapacitetsutnyttjande.
Konkurrensen om AI-platser kommer därför inte att avgöras av en enda fördel. Framgång kommer mer sannolikt från kombinationer av energitillgänglighet, juridisk tillförlitlighet, teknisk expertis och garanterad tillgång till teknik.
Europa kan lära sig av denna utveckling, men det kan inte automatiskt gynnas
För europeiska företag är den viktigaste lärdomen inte att varje begränsning på andra platser automatiskt skapar en europeisk fördel. En sådan slutsats vore alltför förenklad. Investeringar flyttas inte bara dit ett visst tillståndskrav inte gäller. De kräver också konkurrenskraftiga kostnader, tillgänglig energi, lämpliga platser och tillräcklig kundefterfrågan.
Ännu viktigare är frågan om faktisk kontroll över digital infrastruktur. Ett datacenters geografiska läge säger i sig lite om vem som kan bestämma leveranser av hårdvara, programvara, kundrelationer eller driftsförhållanden.
För företag inom industri, logistik och andra dataintensiva sektorer är därför en flerskiktad strategi lämplig. Kritiska beroenden kan ligga hos molnleverantören, chippekosystemet, proprietär programvara eller enskilda operativa tjänster. En europeisk serverplats eliminerar inte automatiskt dessa beroenden.
Ekonomiskt hållbart oberoende innebär dock inte att man måste tillverka varje komponent internt. Ett sådant krav skulle kunna medföra enorma kostnader. Viktigare är realistiska alternativ, överförbara data, anpassningsbar programvara och en tydlig fördelning av särskilt kritiska applikationer.
De amerikanska reglerna illustrerar således en allmän princip: teknologiskt beroende blir särskilt kostsamt när en förändring måste göras under tidspress. Försiktiga beredskapsplaner kan ha ekonomiskt värde, även om de initialt förblir oanvända under normal drift.
Tre utvecklingsvägar kommer att avgöra de långsiktiga konsekvenserna
En möjlig första åtgärd är en kontrollerad anpassning. Tillståndskraven blir tillräckligt tydliga, legitima projekt får snabba beslut och särskilt riskabla användningsområden begränsas effektivt. I detta fall ökar kostnaderna för regelefterlevnad utan att den internationella infrastrukturmarknaden i grunden störs.
Ett andra scenario skulle innebära konkurrensmässig konsolidering. Stora amerikanska leverantörer skulle kunna utnyttja sina regulatoriska och organisatoriska fördelar, medan mindre icke-amerikanska operatörer växer långsammare eller fokuserar på nedströmstjänster. Globala AI-investeringar skulle kunna fortsätta att öka, trots den förändrade fördelningen av kontroll och intäkter.
Ett tredje scenario skulle vara en accelererad teknisk fragmentering. Berörda stater och företag skulle investera mer i alternativ hårdvara, proprietära programvarumiljöer och regionala leveranskedjor. På kort sikt skulle detta kunna leda till dubbelarbete och ineffektivitet. På lång sikt skulle det kunna minska USA:s förmåga att kontrollera tillgången till AI-datorkraft genom ett fåtal centrala leverantörer.
Dessa utvecklingsvägar utesluter inte varandra. De kan ske samtidigt i olika regioner och marknadssegment. Stora internationella leverantörer kan anpassa sig relativt smidigt, medan enskilda nationella projekt misslyckas och alternativa teknikplattformar uppstår parallellt.
Därför bör en tillförlitlig bedömning inte enbart baseras på exportsiffror. Lika relevanta är tillståndstider, utnyttjandet av befintliga anläggningar, kundkoncentration, finansieringskostnader och den faktiska prestandan hos tillgängliga alternativ.
Det som spelar roll är inte antalet nekade licenser, utan effekten
Exportkontrollernas framgång kan inte mätas genom antalet avslagna ansökningar. En hög avslagsfrekvens kan indikera effektiva kontroller, men den kan också tyda på att legitima företag hindras i onödan. En låg andel kan betyda en mildare godkännandeprocess eller helt enkelt visa att riskfyllda sökande inte ens finns.
En mer meningsfull fråga vore om begränsade aktörer faktiskt har mindre tillgång till strategiskt relevanta funktioner. Lika viktigt är vilka kostnader detta medför för auktoriserade användare och om problematiska aktiviteter bara flyttas till andra strukturer.
För de berörda länderna är det viktiga om aviserade investeringar faktiskt byggs, utrustas och drivs lönsamt. Ett stort antal politiska avsiktsförklaringar är ännu inte bevis på en högpresterande AI-ekonomi. Endast produktiv användning, hållbart utnyttjande och lokalt värdeskapande visar de ekonomiska fördelarna.
Fördelningen av fördelarna förtjänar också uppmärksamhet. Ett land kan få ytterligare datacenterkapacitet medan viktiga beslut, kundåtkomst och vinster förblir utomlands. Omvänt kan en mindre infrastrukturmarknad med specialiserade applikationer vara mer ekonomiskt värdefull än en stor men underutnyttjad samling importerade servrar.
En opartisk analys måste därför skilja mellan installerad teknologi, användbar datorkraft, ekonomiskt värdeskapande och strategisk kontroll. Dessa faktorer är relaterade, men inte på något sätt identiska.
Globaliseringens nya gräns går genom molnet
De strängare amerikanska regleringarna markerar ett fundamentalt skifte: Digitala tjänster bedöms nu mer utifrån deras strategiska inverkan, inte bara var deras tekniska infrastruktur finns. Kombinationen av ytterligare licenser för vissa chipleveranser och kontroller av relevant fjärråtkomst är avsedd att förhindra att fysiska exportrestriktioner blir verkningslösa av molnmodeller.
Ur ett säkerhetspolitiskt perspektiv täcker detta tillvägagångssätt en tydlig lucka. Ur ett ekonomiskt perspektiv utvidgar det dock omfattningen av politiskt driven osäkerhet. Det påverkar investeringstidpunkten, finansiering, kundernas val och konkurrensstrukturer. Särskilt betydelsefullt är det faktum att inte alla operatörer omfattas av samma villkor.
Den övergripande bedömningen är därför tvåfaldig. Kontroll inriktad på tydligt definierade högpresterande applikationer kan vara mer effektiv och mindre ekonomiskt skadlig än en generell strategi mot hela den digitala infrastrukturen. Fördelarna minskar dock om oklara regler, långa beslutsprocesser och breda kategorier av misstankar belastar den legitima marknaden mer än själva den faktiskt problematiska användningen.
På lång sikt kommer Washington att stå inför en strategisk gräns: ju mer USA utnyttjar sitt tekniska inflytande för åtkomstkontroll, desto större är incitamentet för andra aktörer att motstå detta inflytande. Även om denna kortsiktiga påverkan kan vara effektiv, kan den samtidigt försvaga sin egen långsiktiga grund.
För företag och stater är den viktigaste ekonomiska konsekvensen därför inte att internationell AI-infrastruktur blir omöjlig. Den blir mer politisk, mer utmanande att finansiera och mer beroende av frågan om vem som inte bara äger servrarna utan också har den långsiktiga rätten att bestämma över deras användning.
📈🚀 Från synlighet till förtroende 👀🤝 Din skalbara väg med Xpert.Digital

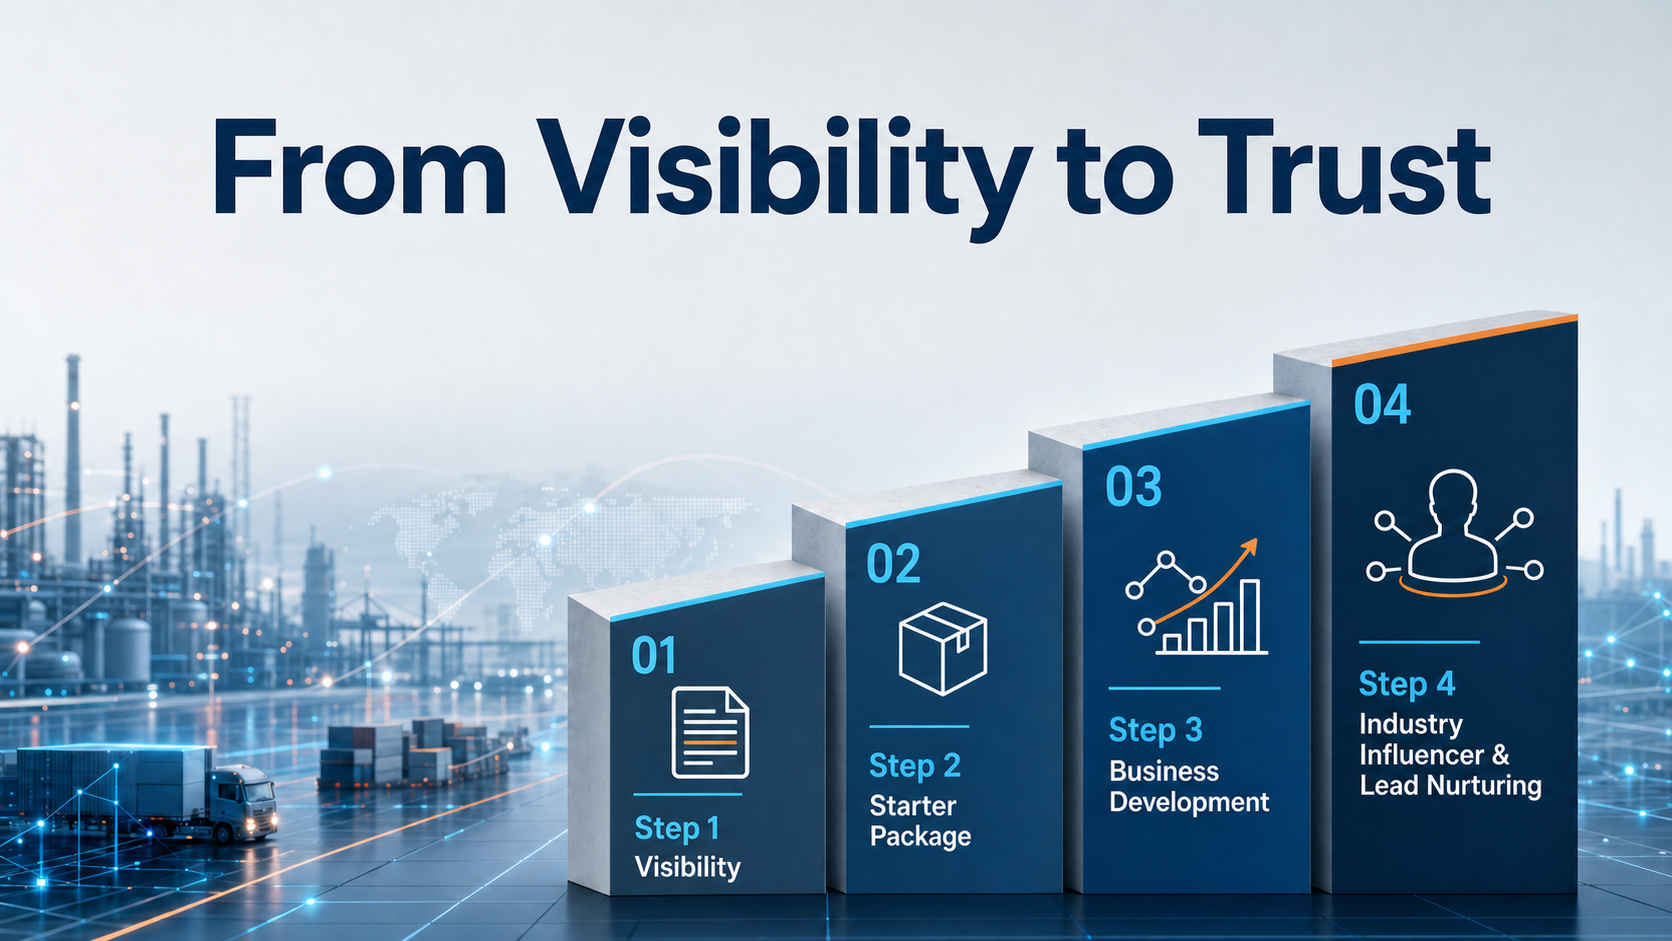
Från synlighet till förtroende: Din skalbara väg med Xpert.Digital - Bild: Xpert.Digital
Inom industriell B2B uppstår sällan hållbara affärsrelationer över en natt. De utvecklas steg för steg – genom synlighet, professionell relevans, återkommande kontaktpunkter och växande förtroende. Xpert.Digitals 4-stegsmodell adresserar just detta: Den erbjuder en strukturerad väg som börjar med en hanterbar ingångspunkt och kan utvecklas till djupare samarbete inom affärsutveckling vid behov.
Istället för att förlita sig på högljudda marknadsföringslöften sätter den här modellen relationen i förgrunden. Företag börjar med tydligt definierade, lättberäknade mått och bestämmer sedan, baserat på egen erfarenhet, hur långt de vill utöka samarbetet. En nyckelfaktor för denna ostörda förtroendeskapande process: Plattformen undviker helt irriterande reklam, så det redaktionella fokuset ligger enbart på företagens expertis.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här wolfenstein@xpert.digital:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.