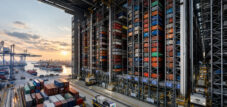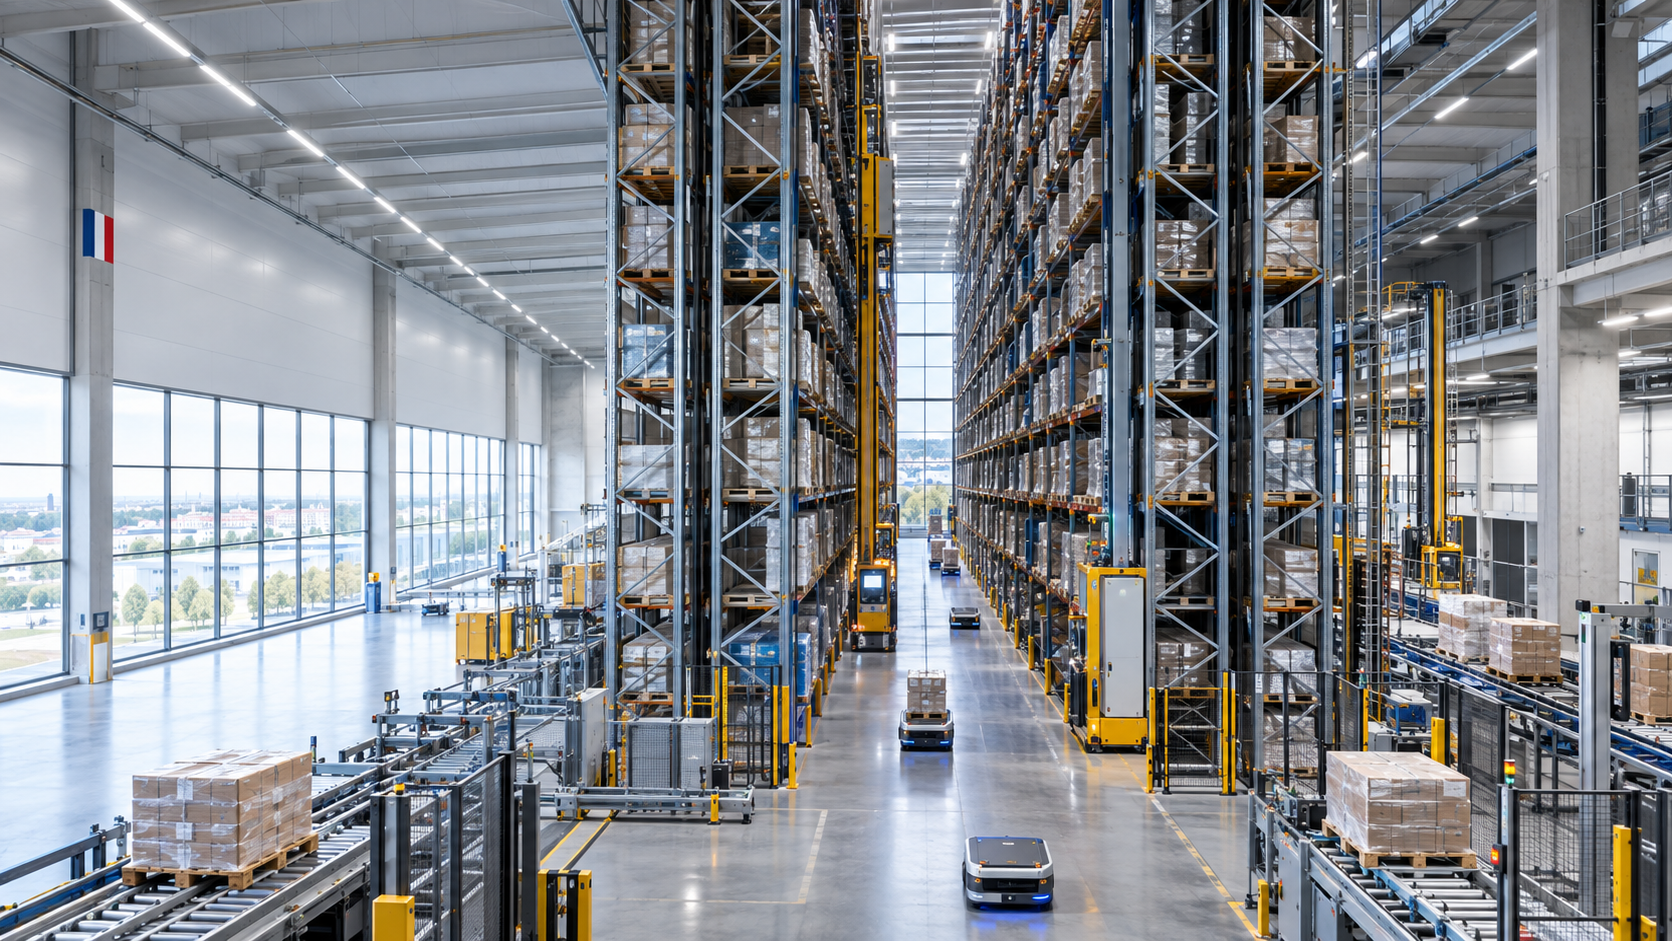
Marknadsanalys: Uppkomsten av automatiserade höglager i Frankrike – Kreativ bild om ämnet med hjälp av AI: Xpert.Digital
Automation inom logistiksektorn: Frankrikes höglager växer sig allt högre
Strukturell förändring inom logistik: Frankrikes höglager i fokus
Energieffektivitet och teknik: Den nya trenden på den franska marknaden för höglager
Marknaden för höglager i Frankrike har förändrats avsevärt de senaste åren och står inför en spännande omvandling. Med stigande markpriser och ökande krav på effektivitet och automatisering räcker det traditionella tankesättet, enbart fokuserat på tillgängligt utrymme, inte längre. Istället får tekniska innovationer och intelligent användning av befintliga resurser allt större betydelse. I detta sammanhang blir marknaden för höglager alltmer värde- och teknikdriven, vilket har en bestående inverkan inte bara på hur lagerutrymme används utan också på hela landets logistiklandskap. Utmaningen ligger i att bättre utnyttja befintligt utrymme, integrera automatiserade system och samtidigt uppfylla stigande kvalitetsstandarder. Denna artikel undersöker de aktuella trenderna, möjligheterna och utmaningarna på den franska marknaden för höglager och visar hur branschen kan anpassa sig till dessa dynamiska förändringar.
Frankrikes marknad för höglager växer vertikalt
Utrymmet blir knappt, arbetskraften blir dyrare, leveranskedjorna blir mer nervösa: Den i Frankrike som fortsätter att bara tänka i kvadratmeter kommer att hamna på efterkälken.
En marknad fångad mellan stagnation och strukturell förändring
Den franska marknaden för höglager befinner sig i en motsägelsefull fas. Å ena sidan har efterfrågan på stora logistikfastigheter avtagit avsevärt jämfört med de exceptionellt starka åren under och omedelbart efter pandemin. Företag fattar mer försiktiga beslut, finansieringen har blivit mer utmanande och politisk och ekonomisk osäkerhet tynger investeringarna. Å andra sidan finns det ett ökande strukturellt tryck att bättre utnyttja lagerutrymmen, automatisera varuflöden och uppgradera befintliga anläggningar tekniskt. Medan dessa motstridiga krafter bromsar transaktionsvolymen på kort sikt, stärker de på medellång och lång sikt just de lösningar som möjliggör högre lagerdensitet och produktivitet.
För höglager är den avgörande faktorn därför inte enbart antalet kvadratmeter logistikutrymme som nyligen hyrs ut eller byggs. Ännu viktigare är andelen investeringar som riktas mot automatiserade, energieffektiva och platsbesparande system. En stagnerande eller endast långsamt växande fastighetsmarknad kan samtidigt generera en dynamisk marknad för staplingskranar, transportbandsteknik, shuttlesystem, lagerhanteringsprogramvara och moderniseringstjänster. Frankrike utvecklas därmed från en volymdriven lagermarknad till en mer värde- och teknikdriven.
Den ekonomiska logiken är tydlig: när mark, tillstånd, byggkostnader och personal blir dyrare eller svårare att få tag på, ökar värdet på varje ytterligare användbar kubikmeter. Höglager omvandlar byggnadshöjd till lagringskapacitet. I sin automatiserade form ersätter de långa transportsträckor med exakta maskinrörelser, minskar utrymmesbehovet per pall och stabiliserar prestandan även med varierande personaltillgänglighet. Marknaden växer därför inte trots den ekonomiska nedgången, utan delvis just på grund av behovet av att använda knappare resurser mer produktivt.
Vad som hör till marknaden för höglager
En tillförlitlig marknadsanalys måste tydligt definiera begreppet "höglager". I praktiken sträcker sig spektrumet från höga, manuellt eller halvautomatiskt manövrerade pallställ till helautomatiska, självbärande silokonstruktioner med staplingskranar. Detta inkluderar även containerlagring, skyttelsystem, automatiserade smådelslager, transportbandssystem, pallastare, automatiskt styrda fordon (AGV) och programvaruskikten WMS, WCS och WES. Inte alla automatiserade lagersystem är höglager, och inte alla höglager är helautomatiserade.
Av särskild relevans för ekonomisk utveckling är delmarknaden för automatiserade lagrings- och hämtningssystem (AS/RS). Marknadsstudier uppskattar den franska AS/RS-marknaden till cirka 190 till 320 miljoner USD år 2025, beroende på vilken definition som används. Detta betydande intervall är inte bara ett mätfel, utan snarare resultatet av olika definitioner. Vissa undersökningar tar endast hänsyn till den faktiska lagringstekniken, medan andra inkluderar programvara, styrsystem, integration, service och relaterad robotik. Prognoser fram till 2030 och 2035 indikerar huvudsakligen en årlig tillväxt på cirka 7 till 9 procent. Brett definierade marknader för smart lagerhållning eller logistikautomation rapporteras vara betydligt större och når miljarder dollar beroende på metod.
Detta leder till en viktig punkt: En enda marknadssiffra kan inte helt beskriva den franska marknaden för höglager. Överensstämmelsen mellan olika undersökningar gällande den övergripande trenden är mer meningsfull. Nästan alla tillgängliga marknadsindikatorer förutspår att automatiserad lagerteknik kommer att växa snabbare än den totala franska ekonomin och sannolikt också snabbare än det befintliga lagret av logistikutrymme. Intäkterna per nybyggd kvadratmeter förväntas öka eftersom moderna anläggningar innehåller mer teknik, programvara, brandskydd, energiinfrastruktur och dataintegration.
Frankrikes breda logistiska bas
Frankrike har ett stort och geografiskt diversifierat lagerutrymme. I slutet av 2024 fanns det cirka 3 900 lager och logistikplattformar på det franska fastlandet, vart och ett med en minsta yta på 10 000 kvadratmeter. Tillsammans omfattade de cirka 93 miljoner kvadratmeter lageryta, 2,3 procent mer än föregående år. Lagret är särskilt koncentrerat till Hauts-de-France, Île-de-France och längs viktiga nord-sydliga transportvägar. Förbindelserna Lille–Paris och Paris–Lyon–Marseille, samt förbindelser till Belgien, Tyskland, Spanien, Italien och hamnarna, utgör marknadens ryggrad.
Denna skala skapar betydande moderniseringspotential. En stor del av de befintliga anläggningarna utformades enligt en logik som prioriterade låga markkostnader, manuell orderplockning och gott om cirkulationsutrymme. Idag förändrar högre servicebehov, mindre orderstorlekar, kortare leveranstider och strängare hållbarhetskrav de ekonomiska riktmärkena. Medan många äldre lager fortfarande kan användas för enkel blocklagring eller regional distribution, förlorar de sin attraktionskraft jämfört med byggnader som kan automatiseras.
Samtidigt fortsätter byggandet av stora logistikanläggningar. Det är slående att särskilt stora nya byggnader står för en oproportionerligt stor andel av ökningen av golvyta. Av de stora lager som nyligen registrerades 2024 var en betydande andel byggnader med minst 40 000 kvadratmeter golvyta. Detta har två konsekvenser för marknaden för höglager. Stora plattformar erbjuder tillräcklig genomströmning för att motivera höga investeringar i automation. Samtidigt växer det politiska motståndet mot ytterligare markförsegling, vilket ökar vikten av flervåningshus, förtätning och vertikala lagerkoncept.
Svag efterfrågan på utrymme, ökande press på kvalitet
Den franska logistikfastighetsmarknaden tappade fart under 2025 och i början av 2026. Den nationella vakansgraden steg till drygt 6 procent under 2025. Under första kvartalet 2026 omsattes endast cirka 351 000 kvadratmeter logistikyta, mer än 60 procent mindre än under samma kvartal föregående år och även mer än 60 procent under genomsnittet för de föregående fem åren. Dessa siffror tyder inledningsvis på att en expansiv nybyggnationscykel är osannolik.
Nedgången i antalet höglager kräver dock en mer nyanserad bedömning. Standardiserade befintliga byggnader och äldre lager är under större press än moderna, högpresterande anläggningar i bästa läge. Användare flyttar inte längre uteslutande till större byggnader, utan byter istället ineffektiva utrymmen mot mer effektiva. Denna så kallade "flykt till kvalitet" innebär att den totala använd yta bara växer långsamt, medan investeringar i kvaliteten på de utrymmen som redan används kan öka. Automationskapacitet, tillräcklig strömförsörjning, hållbara golv, högre byggnadshöjder, brandskydd, dataanslutning och expansionsmöjligheter blir avgörande lokaliseringsfaktorer.
Den svaga marknaden ökar samtidigt förhandlingsstyrkan för hyresgäster utanför de mest konkurrensutsatta områdena. Detta kan underlätta investeringar i automation om hyresvärdar är villiga att genomföra strukturella modifieringar, förlänga hyresfria perioder eller bidra till den tekniska utrustningen. Omvänt gör korta hyresavtal det svårare att finansiera permanent installerade höglagersystem. I praktiken blir långtidshyror, användarspecifika projektutvecklingar och sale-and-leaseback-strukturer därför allt viktigare. Det ekonomiska värdet av ett automatiserat lager ligger inte bara i själva byggnaden, utan i den nära integrerade kombinationen av fastighet, teknik och operativa processer.
Näthandeln är fortfarande en volymdrivande faktor
Fransk e-handel nådde en omsättning på 196,4 miljarder euro år 2025, vilket motsvarar en ökning med 7 procent i försäljningen av produkter och tjänster. Antalet onlinetransaktioner ökade till cirka 3,2 miljarder, medan det genomsnittliga ordervärdet minskade. Denna förändring är särskilt relevant för lagerlogistik: fler beställningar med ett lägre genomsnittligt ordervärde ökar den operativa pressen mer än enbart prisdriven intäktstillväxt. Varje ytterligare beställning genererar ytterligare processer för kontroll, plockning, packning, sortering och frakt.
Den franska onlineförsäljningen ökade med cirka 4 procent under 2025 och nådde över 76 miljarder euro. Onlineförsäljningen stod för ungefär 12 procent av den totala detaljhandelsförsäljningen. Detta indikerar fortsatt tillväxtpotential, och e-handel är inte längre en isolerad nischkanal. Återförsäljare driver fysiska butiker, marknadsplatser, click-and-collect-tjänster, hemleverans och returhantering inom integrerade nätverk. Dessa omnikanalstrukturer ökar lagerrörelserna och kräver exakt lagerkontroll i realtid.
För traditionella höglager av pallar är e-handel dock inte en automatisk garanti för tillväxt. Många onlinebeställningar består av enskilda artiklar och hanteras med hjälp av container- eller shuttlesystem. Trots detta förblir palllagret centralt eftersom det tillhandahåller påfyllning för orderplockning, jämnar ut säsongstoppar och konsoliderar importerade varor. Hybridsystem är särskilt attraktiva: Pallar lagras kompakt i höglager, hämtas automatiskt och överförs till container-, kartong- eller enhetslastprocesser. Tillväxt sker således mindre i isolerade hyllgångar och mer i nätverksbaserade, integrerade system.
Industri och livsmedel som stabilare pelare
Den franska marknaden kan inte reduceras till handel och paketlogistik. Landet har en bred industriell bas inom livsmedelsbearbetning, flyg- och rymdindustrin, fordonsindustrin, kemikalier, läkemedel, kosmetika, byggmaterialproduktion och konsumtionsvarutillverkning. Höglager nära produktionsanläggningar fyller en annan funktion än e-handelsnav. De buffrar materialflöden, kopplar samman produktionssteg, säkerställer spårbarhet av partier och möjliggör planerad transport av färdiga varor.
Branscher med standardiserade lastbärare, hög omsättningshastighet och en pålitlig basvolym är särskilt väl lämpade för höglager. Papper, förpackningar, drycker, mejeriprodukter, frysta livsmedel, byggmaterial och industrikomponenter uppfyller ofta dessa kriterier. Ett franskt exempel är ett automatiserat, 37 meter högt palllager i Saint-Quentin med cirka 25 000 pallplatser på en yta på bara 6 000 kvadratmeter. Ett annat projekt i Port-Saint-Louis kombinerar två automatiserade lagerområden med totalt cirka 17 000 pallplatser. Sådana anläggningar visar att höglager inte bara är en fastighetsprodukt utan är direkt integrerade i produktions- och distributionsstrategier.
Även logistik för kylda och frysta livsmedel erbjuder utmärkta möjligheter. Varje kubikmeter kylutrymme är dyrt, och dåligt utrymmesutnyttjande ökar energiförbrukningen permanent. Automatiserade höglager minskar volymen kylvaror per pall, begränsar dörröppningar och möjliggör mörka, glest bemannade arbetsytor. Investeringskravet är högt, men energi- och personalbesparingarna realiseras över många år. Med tanke på styrkan i Frankrikes jordbruks- och livsmedelssektorer är detta segment en viktig, om än projektbaserad, tillväxtmotor.
Arbetskraft blir ett argument för automatisering
Fransk lagerlogistik står inför en dubbel bemanningsutmaning. Å ena sidan är enkla, fysiskt krävande skiftarbeten svåra att tillsätta. Å andra sidan råder det brist på kvalificerad arbetskraft inom mekatronik, robotik, dataanalys, IT-säkerhet och underhåll. Automatisering eliminerar därför inte behovet av personal, utan förändrar snarare dess sammansättning. Färre anställda flyttar pallar manuellt, medan mer kvalificerad personal övervakar system, felsöker funktionsfel och optimerar programvaruprocesser.
Vid investeringsberäkningar är inte enbart timlönen den avgörande faktorn. Rekryteringskostnader, personalomsättning, utbildning, sjukfrånvaro, tillfälliga arbetsersättningar och kvalitetsbrister måste också inkluderas i beräkningen. Ett automatiserat höglager kan vara i drift dygnet runt med förutsägbar produktion. Det minskar också risken för olyckor i smala gångar och befriar anställda från tunga eller repetitiva rörelser. Dessa fördelar kan inte helt återspeglas i enkla lönebesparingar, men de påverkar servicekvaliteten och driftssäkerheten avsevärt.
Nackdelen är ett nytt beroende av specialiserad kunskap. Om expertis inom styrteknik, reservdelar eller mjukvara saknas kan ett mindre fel blockera stora delar av materialflödet. Operatörer behöver därför övertalighet, förebyggande underhåll, fjärrservice, reservdelskoncept och robusta nödprocedurer. Bristen på kvalificerad arbetskraft accelererar därmed automatiseringen samtidigt som implementeringshastigheten begränsas. Leverantörer som kan tillhandahålla teknik, mjukvara, utbildning och långsiktig service från en enda källa får en strategisk fördel.
Markpolitik gör höjder mer värdefulla
Frankrike strävar efter att uppnå nettonoll markhärdning senast 2050. Som ett delmål ska förbrukningen av natur-, jordbruks- och skogsbruksmark halveras senast 2030 jämfört med föregående decennium. Det specifika genomförandet är fortfarande politiskt omtvistat och varierar regionalt, men riktningen är tydlig: nya storskaliga logistikprojekt på obebyggda områden måste motiveras starkare.
För höglager förbättrar denna policy fundamentalt den relativa ekonomiska effektiviteten. Ett 30 till 40 meter högt automatiserat palllager kan ge en kapacitet på en liten yta som skulle kräva flera gånger mer mark än ett konventionellt lager. Detta sparar inte bara markyta, utan kortare interna vägar minskar också behovet av belysning, trafikvägar och manuell transport. I ett land där kommuner i allt högre grad utvärderar etableringen av stora logistikcenter baserat på jobbskapande, trafik och markanvändning, blir kapacitet per kvadratmeter en politiskt relevant faktor.
Höjd är dock inte en automatisk fördel när det gäller tillståndsgivning. Höga byggnader förändrar landskapet, kastar skuggor och kan möta motstånd från närboende. Dessutom ökar kraven på konstruktionsteknik, vindlast, brandsäkerhet och utrymningsplaner. Därför är omfattande platsplanering avgörande. Brownfield-områden, tidigare industriområden och befintliga logistikparker erbjuder ofta bättre möjligheter än obebyggd mark. Framtida marknadsmöjligheter ligger inte bara i byggandet av spektakulära nya silos utan också i förtätning och omorganisation av redan bebyggda områden.
Brandskyddet avgör den tekniska arkitekturen
Frankrikes bestämmelser för täckta lager som innehåller brandfarliga varor har en betydande inverkan på höglagerprojekt. Beroende på lagringsvolym, byggnadsstorlek, användning och materialtyp gäller bestämmelser för klassificerade anläggningar. Viktiga krav inkluderar brandceller, brandsäkra skiljeväggar, automatisk detektering, rökutsugning, brandvattenförsörjning, tillgänglighet för brandkåren och, i många fall, automatiska sprinklersystem.
Under vissa förutsättningar tillåter föreskrifterna lagerceller på upp till 12 000 kvadratmeter med automatisk brandbekämpning. Höjder över 23 meter är generellt också möjliga om ytterligare villkor är uppfyllda och specifik brandskyddsdokumentation tillhandahålls. Detta öppnar upp designmöjligheter för moderna höglager, men ökar planeringsarbetet och ledtiden. Tidig samordning mellan operatör, systemintegratör, byggnadsplanerare, brandskyddsingenjör, försäkringsgivare och myndigheter är därför en avgörande faktor för framgång.
Automatiserade lager medför unika utmaningar. Täta hyllenheter, plastbehållare, litiumjonbatterier, förpackningsmaterial och svåråtkomliga brandrisker kan förvärra risken. Mellannivåer, genomföringar i transportband och tekniska schakt måste integreras i brandskyddskonceptet. Enbart taksprinkler är ofta otillräckliga; ytterligare sprinklers i hyllorna kan vara nödvändiga. Brandskydd är därför inte en extra kostnad som läggs till senare, utan snarare en integrerad del av systemdesignen som direkt påverkar kapacitet, hyllgeometri och kostnadseffektivitet.
LTW Intralogistiklösningar

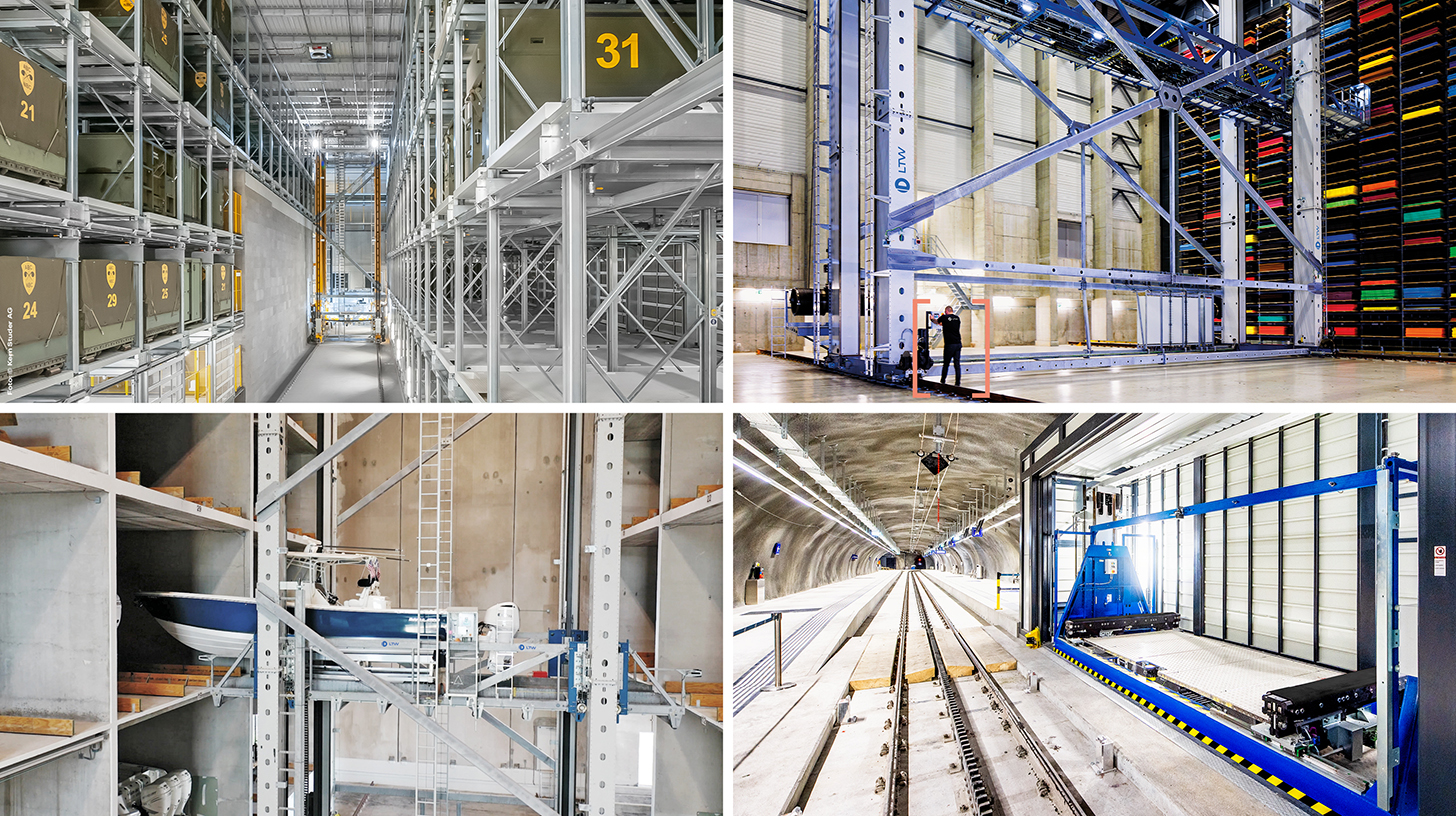
LTW Intralogistics – Flödesingenjörer - Bild: LTW Intralogistics GmbH
LTW erbjuder sina kunder inte enskilda komponenter, utan integrerade helhetslösningar. Konsultation, planering, mekaniska och elektrotekniska komponenter, styr- och automationsteknik samt programvara och service – allt är nätverksanslutet och exakt koordinerat.
Egenproduktion av nyckelkomponenter är särskilt fördelaktigt. Detta möjliggör optimal kontroll av kvalitet, leveranskedjor och gränssnitt.
LTW står för pålitlighet, transparens och samarbete. Lojalitet och ärlighet är djupt förankrade i företagets filosofi – ett handslag betyder fortfarande något här.
Relaterat till detta:
Innovativa metoder för automatisering i höglager
Energi blir en kostnads- och lokaliseringsfaktor
Automatiserade höglager kräver el för lagrings- och hämtningsmaskiner, transportbandsteknik, robotteknik, styrsystem, servrar, luftkonditionering och, vid behov, kylsystem. Frankrike erbjuder generellt sett gynnsamma förutsättningar för detta. Det genomsnittliga elpriset för företag år 2025, exklusive moms, var cirka 148,80 euro per megawattimme, ungefär 16 procent under genomsnittet i Europeiska unionen. Detta innebar en betydande minskning jämfört med 2024. Energipriserna är dock fortfarande volatila, och högautomatiserade anläggningar är mer mottagliga för leveransavbrott.
Energieffektivitet uppnås inte enbart genom bränslesnåla motorer. Moderna lagrings- och hämtningsmaskiner kan återvinna energi vid sänkning och inbromsning. Intelligenta styrsystem samlar körningar, undviker tomgång och flyttar icke-nödvändiga rörelser till mer lämpliga tidpunkter. I kylförvaringsanläggningar minskar hög lagringstäthet volymen kylutrymme som krävs per enhet. Solceller, batterilagring och samordnad lasthantering kan erbjuda ytterligare fördelar, förutsatt att takkonstruktionen, nätanslutningen och lastprofilerna är kompatibla.
Franska krav på förnybar energi och gröna tak skärps gradvis. För nybyggda, utökade eller omfattande renoverade lagerlokaler kommer den erforderliga andelen takyta att öka från 40 procent i juli 2026 till 50 procent i juli 2027. Stora utomhusparkeringsområden omfattas också i allt högre grad av dessa krav, i vissa fall genom installation av solcellstak. För byggherrar innebär detta högre initiala investeringar, men för långsiktiga aktörer ger det också en möjlighet att generera en del av sitt elbehov på plats. För höglagersilos är takytan liten i förhållande till kapaciteten; därför får fasader, angränsande hallar och parkeringsområden allt större betydelse i energikonceptet.
Tekniken skiftar från stel till modulär
Det klassiska höglagret med en fast lagrings- och plockningsmaskin förblir ekonomiskt attraktivt för höga, stabila pallvolymer. Det erbjuder höga lagringshöjder, tydligt definierade trafikvägar och hög tillgänglighet. Samtidigt ökar efterfrågan på modulära shuttlesystem, autonoma mobila robotar och skalbara containerlösningar. Dessa system kan ofta byggas ut stegvis och reagera mer flexibelt på förändringar i produktsortimentet.
Denna utveckling är särskilt relevant för Frankrike eftersom många företag gör investeringar i etapper på grund av den svaga ekonomin. Ett helautomatiserat storskaligt projekt binder kapital, kräver exakta volymprognoser och kräver en lång planerings- och implementeringsfas. Modulära system sänker inträdesbarriären. De uppnår dock inte alltid samma höjd, densitet eller prestanda som ett specialbyggt höglager. Beslutet är därför inte en konkurrens mellan gammal och ny teknik, utan snarare en fråga om lastprofil.
Med konstant pallgenomströmning, få typer av lastbärare och begränsat utrymme är ett automatiserat höglager en stark kandidat. För ett stort antal artiklar, osäker tillväxt och mycket fluktuerande ordermönster kan dock shuttle- och robotlösningar vara överlägsna. Allt fler operatörer väljer hybridsystem. En tät pallkärna tillhandahåller flexibla plockzoner, medan programvara synkroniserar överföringarna. Den franska marknaden kommer därför sannolikt inte att domineras av en enda systemtyp, utan snarare av integrerade arkitekturer med utbytbara moduler.
Programvara håller på att bli den verkliga flaskhalsen
Med ökande automatisering flyttas värdeskapandet från stål och mekanik till mjukvara och data. Lagerhanteringssystemet styr lager och ordrar, materialflödeskontrollsystemet koordinerar transportörteknik och staplingskranar, och en lagerstyrningsnivå prioriterar uppgifter i realtid. Dessutom finns gränssnitt till ERP, transporthantering, produktion, marknadsplatser och kundsystem.
De ekonomiska fördelarna beror på hur väl dessa nivåer samverkar. Ett mekaniskt kraftfullt system kan misslyckas med att uppnå sin nominella prestanda om masterdata är felaktig, gränssnitten är instabila eller prioriteringsreglerna inte överensstämmer med den faktiska verksamheten. Speciellt i brownfield-projekt stöter nya automationslösningar ofta på äldre ERP-versioner, anpassad programvara och historiskt utvecklade processer. Integrationskostnader och testning underskattas därför ofta.
Samtidigt ökar beroendet av cybersäkerhet. En attack eller ett programvarufel kan helt störa varuflödet på en högautomatiserad anläggning. Operatörer måste segmentera nätverk, kontrollera åtkomsträttigheter, säkra system och öva på omstartsprocedurer. Långsiktig tillgänglighet av programuppdateringar blir också ett investeringskriterium. Ett höglager byggs för att hålla i 20 till 30 år, medan digitala komponenter har betydligt kortare livscykler. Därför är öppna gränssnitt, tydlig datasuveränitet och kontraktuellt säkrade migreringsvägar avgörande för framtidssäkrandet.
Kapitalkrav är en avmattning, produktivitet är en nackdel
Automatiserade höglager är kapitalintensiva. Förutom mark och byggnader inkluderar kostnaderna även hyllor, lager- och hämtningssystem, transportbandsteknik, säkerhetssystem, IT, integration och driftsättning. Beroende på höjd, kapacitet, genomströmning, brandskydd och kylbehov kan tekniken representera en betydande del av den totala investeringen. Stigande finansieringskostnader och ekonomisk osäkerhet har gjort det svårare att godkänna stora projekt sedan 2023.
Investeringsbeslutet bör inte enbart baseras på en statisk återbetalningsperiod. En realistisk modell beaktar undvikna utrymmesutbyggnader, lägre personalkostnader, minskade felfrekvenser, färre produktfel, lägre energikostnader per lagringsenhet, förbättrad leveranssäkerhet och värdet av ytterligare kapacitet. Risker måste också bedömas: kvantiteter kan bli lägre än prognoserna, tekniken kan bli föråldrad, driftsättningen kan försenas och systemfel kan resultera i betydande följdkostnader.
Projekt är särskilt attraktiva när företaget är långsiktigt engagerat i platsen och kan prognostisera varuflödet korrekt. Produktionsanläggningar, centrala distributionscentraler och temperaturkontrollerade nätverk uppfyller oftare dessa villkor än kortsiktig kontraktslogistik. Tredjepartslogistikleverantörer står inför den ytterligare frågan om deras kunders kontraktstid täcker investeringens livslängd. Flexibla ägar-, leasing- och driftsmodeller kan överbrygga detta gap. Marknaden utvecklas därför, även ekonomiskt, från rena utrustningsköp till serviceinriktade och partnerskapsbaserade modeller.
Regionerna utvecklas olika
Île-de-France är fortfarande den viktigaste konsument- och distributionsregionen. Mark är knapp och dyr, trafikreglerna är strikta och kraven på snabba leveranser är höga. Hög lagerdensitet är därför ekonomiskt attraktiv. Samtidigt komplicerar acceptansproblem, begränsningar av byggnadshöjd och komplexa tillståndsprocesser storskaliga höglagerprojekt. Specialiserade anläggningar i etablerade logistikzoner och flervåningskoncept i kombination med automatiserad smådels- och styckegodslogistik är mer sannolika.
Hauts-de-France drar nytta av sin närhet till Belgien, Engelska kanalen, Paris och de nordeuropeiska marknaderna. Regionen har det största utbudet av storskaliga lagerlokaler i Frankrike och en stark industriell tradition. Den är väl lämpad för både nationell distribution och höglager nära produktionsanläggningar. Längs Lille-Paris-axeln utvecklas utmärkta förutsättningar för projekt som konsoliderar franska, belgiska, nederländska och brittiska handelsflöden.
Regionen Auvergne-Rhône-Alpes och korridoren runt Lyon utgör det andra stora logistiknavet. Dess läge mellan norra och södra Frankrike, Italien, Schweiz och Iberiska halvön stöder centraliserade distributionskoncept. I söder får Marseille-Fos och Port-Saint-Louis allt större betydelse som hamnar och importplatser. Där kan automatiserade palllager konsolidera containerflöden och mata dem in i nationella nätverk. Marknaderna i väst och sydväst är mindre men erbjuder möjligheter inom livsmedelsindustrin, flygindustrin, handeln och regionala leveranser.
Leverantörer konkurrerar om integration och service
Den franska marknaden attraherar både internationella systemleverantörer och inhemska specialister. Viktiga konkurrensområden inkluderar ställsystem, staplingskranar, transportbands- och sorteringsteknik, robotik, programvara för lagerhantering, allmän planering och anläggningstjänster. Stora internationella leverantörer kan leverera komplexa projekt från en enda källa och dra nytta av omfattande referenser. Franska företag får poäng med sin lokala närvaro, branschexpertis och kortare beslutsprocesser. Dessutom finns det robotleverantörer som penetrerar traditionella intralogistikmarknader med modulära system.
Konkurrensen skiftar från enskilda komponenter till övergripande resultat. Operatörer köper inte längre bara en hylla eller en robot, utan en garanterad prestandanivå, tillgänglighet och skalbarhet. Därför blir simuleringar, digitala tvillingar, garanterad genomströmning och livscykelkostnader allt viktigare. Serviceavtal, fjärrunderhåll och tillgång till reservdelar är alltmer avgörande faktorer vid tilldelning av kontrakt. Leverantörer med ett tätt franskt servicenätverk har en fördel gentemot tekniskt sunda konkurrenter med svag lokal närvaro.
Samtidigt ökar risken för överdriven leverantörslåsning. Proprietära styrenheter och slutna gränssnitt kan göra framtida uppgraderingar dyrare. Professionella köpare lägger därför större vikt vid interoperabilitet, dokumenterade gränssnitt och möjligheten att uppgradera enskilda komponenter oberoende av varandra. Marknaden belönar inte nödvändigtvis den billigaste leverantören, utan snarare den som kombinerar teknisk prestanda med långsiktigt underhåll och kommersiell stabilitet.
Brownfield blir ett tillväxtområde
Fransk markpolitik, det stora befintliga byggnadsbeståndet och den svaga nybyggnationsmarknaden gör modernisering till ett viktigt tillväxtsegment. Inte alla befintliga lager kan omvandlas till höglager. Takhöjd, golvlastkapacitet, pelarnät, brandsäkerhetsföreskrifter och krav på strömförsörjning sätter begränsningar. Trots detta finns det många alternativ: automatiserade pallskytteltransporter kan optimera djupkanallagring, transportbandssystem kan ersätta gaffeltrucktrafik och angränsande silos kan komplettera befintliga lager.
Brownfield-projekt är tekniskt mer krävande än nybyggnationer eftersom pågående verksamheter måste störas så lite som möjligt. Implementeringen sker ofta i etapper. Först rensas data och befintliga system, sedan automatiseras enskilda processer och slutligen sammankopplas systemen. Denna etappvisa omvandling minskar investeringsrisken men kräver en tydlig målarkitektur. Utan en långsiktig plan uppstår en samling isolerade automationssilos.
För tjänsteleverantörer öppnas en bred marknad utöver spektakulära nybyggnationsprojekt. Eftermontering av lagrings- och plockmaskiner, utbyte av styrsystem, optimering av energieffektivitet, migrering av programvara, anpassning av brandskyddssystem och förebyggande underhåll genererar återkommande intäkter. Eftersom mekaniska system har en betydligt längre livslängd än sina elektroniska komponenter, kommer service- och moderniseringsmarknadens andel sannolikt att växa oproportionerligt.
Hållbarhet blir mätbar ekonomi
Höglager beskrivs ofta som hållbara helt enkelt för att de kräver mindre utrymme. Detta påstående är bara giltigt om hela livscykeln beaktas. Stål, betong, teknik och byggnadshöjd genererar alla betydande utsläpp. Ett automatiserat lager är inte automatiskt mer klimatvänligt än en konventionell byggnad. Avgörande faktorer inkluderar kapacitetsutnyttjande, livslängd, energiförbrukning, materialval och mängden mark som sparas.
Den största ekologiska fördelen ligger i förtätning. Om ett höglager förhindrar markintensiv expansion minskar behovet av ytterligare mark, tillfartsvägar och interna trafikytor. I temperaturkontrollerade anläggningar kan den tätare konstruktionen avsevärt minska energiförbrukningen per pall. Till detta kommer solceller, värmeåtervinning, energieffektiva drivsystem och förbättrad toppbelastningshantering. Hållbarhet blir därmed en fråga om mätbara driftsdata snarare än bara en byggnadsetikett.
Själva leveranskedjan måste också beaktas. Ett optimalt placerat höglager kan konsolidera transporter och centralisera lagret. Överdriven centralisering kan dock leda till längre slutliga rutter och öka beroendet av en enda plats. Därför är det mest ekonomiskt och ekologiskt sunda tillvägagångssättet inte alltid det största lagret, utan snarare rätt nätverksstruktur. Frankrikes storlek och regionala mångfald gynnar ofta en kombination av centrala högpresterande nav och mindre regionala noder.
Risker med en alltför snabb automatiseringssatsning
Tillväxtutsikterna bör inte dölja det faktum att höglager medför betydande tekniska och strategiska risker. Det vanligaste misstaget är att automatisera en instabil process. Dålig masterdata, inkonsekventa lastbärare och oklara lagerregler löses inte genom automatisering, utan reproduceras snarare i högre hastighet. Innan investeringar görs måste processer standardiseras och datakvaliteten säkerställas.
En andra risk är överdimensionering. Prognoser baserade på exceptionella tillväxtår kan leda till anläggningar vars kapacitet senare underutnyttjas. De löpande fasta kostnaderna kvarstår dock. Omvänt kan en underdimensionerad anläggning bli en flaskhals om expansionsområden eller ytterligare körfält saknas. Scenarieplanering, modulära reserver och realistiska toppbelastningsprofiler är därför viktigare än optimistiska genomsnittliga prognoser.
För det tredje ökar full automatisering koncentrationen av operativ risk. Ett manuellt lager kan ofta fortsätta att fungera i begränsad utsträckning om enskilda maskiner går sönder. I ett starkt sammankopplat system kan funktionsfel utlösa kaskader av problem. Redundanta transportbandssystem, separata brandceller, reservkraftförsörjning, omstartsplaner och manuella reservprocesser kostar pengar, men är en del av den ekonomiska robustheten. Motståndskraft är inte ett tekniskt tillägg, utan snarare en försäkringsfunktion inbyggd i systemet.
Marknaden fram till 2030
År 2030 förväntas den franska marknaden för automatiserade höglager växa snabbare än det totala logistikbeståndet. En rimlig baslinje är en årlig nominell tillväxt på cirka 7 till 9 procent för den smalare AS/RS-marknaden. Bredare segment för smart lagerhållning kan uppleva starkare tillväxt ibland. Tillväxten kommer dock att vara ojämn och förbli driven av enskilda storskaliga projekt. Ett stort industriellt, kommersiellt eller kyllager kan avsevärt förändra den årliga marknaden.
I basscenariot återhämtar sig den franska ekonomin endast långsamt. Banque de France förväntar sig en tillväxt på endast 0,4 procent år 2026, följt av 0,9 procent år 2027 och 1,2 procent år 2028. Privata investeringar kommer inledningsvis att förbli begränsade av finansieringskostnader och osäkerhet. Samtidigt fortsätter e-handeln, transaktionsvolymerna och kraven på leveranskedjekapacitet att växa. Företag investerar därför selektivt i projekt med en tydlig inverkan på produktiviteten, medan spekulativa eller dåligt säkrade satsningar skjuts upp.
I ett positivt scenario skulle fallande finansieringskostnader, stabilare energipriser och en återhämtning av industriella investeringar accelerera marknaden. Markbrist och markpolitik skulle då driva på ytterligare projekt. I ett negativt scenario skulle svag konsumentefterfrågan, finanspolitisk osäkerhet, höga energipriser och försenade tillstånd leda till ytterligare förseningar. Även då bör moderniseringsmarknaden förbli relativt robust eftersom befintliga anläggningar inte kan drivas i all oändlighet med föråldrad teknik.
Den verkliga konkurrensfördelen ligger i kubikmetern
Frankrikes marknad för höglager står inte inför en utbredd byggboom, utan snarare en våg av högkvalitativa investeringar. Den svaga efterfrågan på standardlageryta och den stigande vakansgraden motsäger inte denna bedömning. Tvärtom indikerar de att marknaden blir mer fragmenterad. Äldre, ineffektiva byggnader förlorar sin attraktionskraft, medan platser som är lämpliga för automation, energieffektiva system och högdensitetslagringskoncept ökar i värde.
Den viktigaste ekonomiska drivkraften är utrymmets produktivitet. I ett konventionellt lager hanteras ytan; i ett modernt höglager hanteras volymen. Denna förändring är särskilt betydelsefull för Frankrike eftersom landet samtidigt har en stor logistikinfrastruktur, starka konsumentcentra, en mångsidig industrisektor och alltmer restriktiva utrymmesmål. Till detta kommer växande transaktionsvolymer inom e-handeln och en arbetsmarknad som gör manuell skalning svår.
Vinnarna kommer inte automatiskt att vara operatörerna av de högsta byggnaderna. Framgångsrika projekt är de där plats, produktstruktur, genomströmning, programvara, brandskydd, energiförsörjning och finansiering är perfekt anpassade. Ett tekniskt imponerande system utan ett robust driftskoncept kan förstöra kapital. Ett exakt dimensionerat, integrerat och utbyggbart höglager kan å andra sidan säkra produktiviteten i årtionden.
Detta förskjuter den franska marknaden från ett passivt lagerhus till automatiserad infrastruktur som en strategisk tillgång. Medan antalet spektakulära storskaliga projekt sannolikt kommer att förbli begränsat fram till 2030, kommer värdet av den integrerade tekniken, programvaran och tjänsterna att öka avsevärt. Den avgörande marknadsindikatorn framöver kommer att vara mindre av den nyligen uthyrda ytan och mer av antalet effektivt hanterade pallar, containrar och beställningar per kubikmeter, arbetstimme och kilowattimme. Därför expanderar Frankrikes logistiksektor inte bara horisontellt; den måste bli smartare, tätare och alltmer vertikal.
Konsulttjänster - Planering - Implementering

Konrad Wolfenstein
Jag skulle gärna fungera som din personliga rådgivare.
Du kan kontakta mig på wolfenstein∂xpert.digital eller
Ring mig bara på +49 7348 4088 965 .
Dina intralogistikexperter

Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här: