
Är det kinesiska statligt ägda rederiet Cosco en säkerhetsrisk? Varför den tyska regeringen stoppade övertagandet av Zippel
Xpert-förhandsversion

Tillgänglig på 27 språk 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 7 oktober 2026 / Uppdaterad den: 7 oktober 2026 – Författare: Konrad Wolfenstein
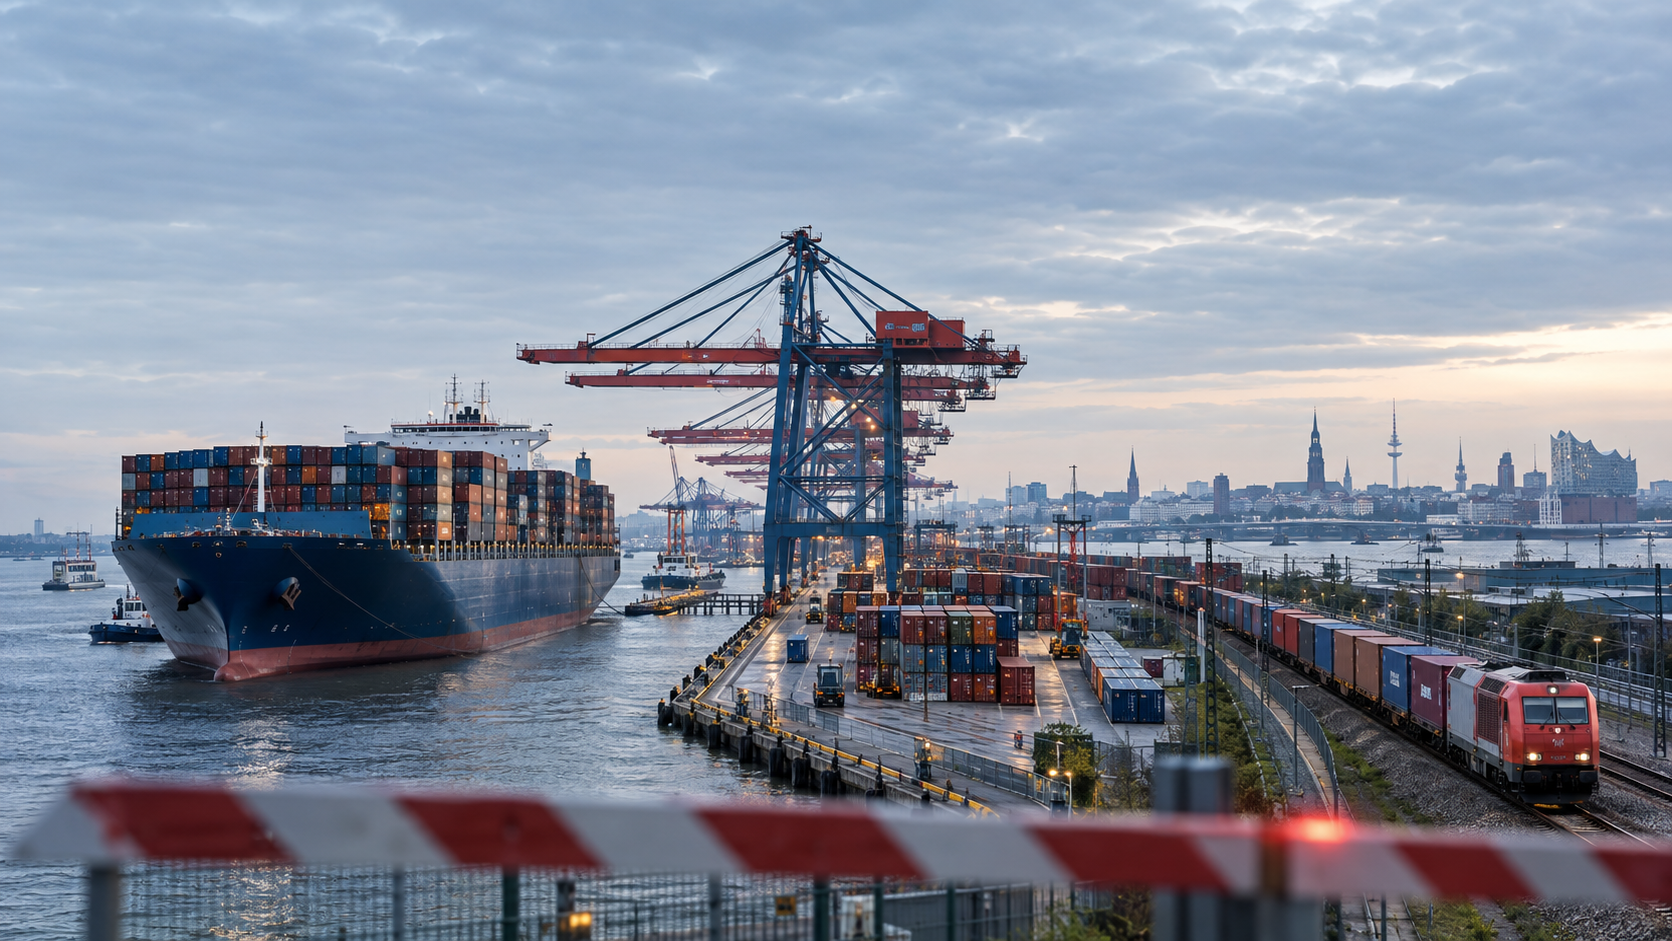
Är det kinesiska statligt ägda rederiet Cosco en säkerhetsrisk? Varför den tyska regeringen stoppade övertagandet av Zippel – en kreativ bild i ämnet, skapad med AI: Xpert.Digital
Militär mobilitet och logistik: Den osynliga fronten i ekonomisk konkurrens
Leveranskedjor under kontroll: De geopolitiska konsekvenserna av Zippel-blockaden
Logistik i inlandet: Hur Cosco kan äventyra Tysklands transportvägar
Den tyska regeringens beslut att förbjuda det kinesiska statligt ägda rederiet Coscos förvärv av en 80-procentig andel i det Hamburg-baserade logistikföretaget Zippel representerar en betydande vändpunkt i den tyska investeringspolitiken. Denna utveckling går utöver en ren konflikt om kinesiskt kapital i Hamburgs hamn och berör grundläggande frågor om hanteringen av investeringar i en öppen ekonomi. Medan ekonomiska överväganden som marknadsandelar och kortsiktiga effektivitetsvinster traditionellt har varit av största vikt, blir det nu allt tydligare att strategiska beroenden, tillgång till information och potentiell inblandning i kritiska leveranskedjor också är av avgörande betydelse. Med sitt beslut har den tyska regeringen satt en tydlig prioritet: konkurrenskraftig säkerhet är inte synonymt med säkerhetssäkerhet. Denna distinktion är central för att förstå det nuvarande geopolitiska klimatet och de utmaningar som Tyskland står inför när det gäller att forma sina ekonomiska relationer samtidigt som man skyddar sina nationella säkerhetsintressen. I detta sammanhang blir det tydligt att en öppen ekonomi också har ansvaret för att skydda sina strategiska resurser och infrastruktur för att förbli kapabel att agera i kristider.
Priset för strategisk naivitet: Varför Tyskland blockerar Coscos tillgång till logistik i inlandet
De som kontrollerar leveranskedjor behöver inte längre stänga gränser i en kris
Den tyska regeringens beslut att förbjuda det kinesiska statligt ägda rederiet Coscos förvärv av en 80-procentig andel i det Hamburgbaserade logistikföretaget Zippel markerar en vändpunkt i den tyska investeringspolitiken. Denna utveckling är långt mer än bara ytterligare en konflikt om kinesiskt kapital i Hamburgs hamn. Den berör den grundläggande frågan om hur en öppen ekonomi hanterar investeringar som kan verka ekonomiskt sunda men samtidigt skapar strategiska beroenden, tillgång till information och potentiell störning av kritiska leveranskedjor. I denna komplexa miljö räcker det inte längre att enbart fokusera på marknadsandelar, priser och kortsiktiga effektivitetsvinster. Det som spelar roll är vem som i en kris har faktisk transportkapacitet, operativa data, prioriteringar och alternativa alternativ.
Ekonomiskt sett kan förbudet inte övertygande förklaras som vare sig ett generellt avvisande av kinesiska investeringar eller ett uttryck för geopolitisk misstro. Snarare återspeglar åtgärden en förändrad bedömning av infrastruktur och logistik. Transportnätverk betraktas inte längre bara som neutrala tjänstemarknader, utan som strategiska system vars funktionalitet avgör industriproduktion, energiförsörjning, militär rörlighet och social stabilitet. Logistik i inlandet, förbindelsen mellan hamnar och inlandsregioner, är av särskild betydelse i detta sammanhang. Oavsett hur effektiv en hamn än må vara, om containrar, fordon, reservdelar eller militärt relevanta varor inte på ett tillförlitligt sätt kan nå inlandet, förlorar omlastningen vid kajen en betydande del av sitt ekonomiska och strategiska värde.
Den tyska regeringen har således satt en tydlig prioritet. Konkurrenskraftig säkerhet är inte synonymt med säkerhetspolitisk säkerhet. Denna distinktion är avgörande eftersom den förklarar varför den federala kartellmyndigheten (Bundeskartellamt) kunde godkänna förvärvet, medan den federala regeringen senare blockerade det. Båda besluten bygger på olika kriterier. Kartelllamt undersökte om fusionen skulle försämra den effektiva konkurrensen avsevärt. Investeringsgranskningen fokuserade däremot på allmän ordning, säkerhet, motståndskraft och strategisk förmåga. Att båda granskningarna kom fram till olika slutsatser är därför inte en motsägelse, utan snarare ett uttryck för en arbetsfördelning i det ekonomiska systemet.
En liten marknadsandel kan vara strategiskt viktig
Zippel är inte ett företag i samma skala som ett globalt rederi och har, enligt offentligt tillgänglig information, inte en dominerande andel av den totala tyska logistikmarknaden. Företaget sysselsätter cirka 350 personer och organiserar transporter med järnväg, inre vattenvägar och lastbil, främst från hamnarna i Hamburg och Bremerhaven till det tyska och europeiska inlandet. Vid första anblicken kan man därför få intrycket att ett företag av denna storlek knappast skulle kunna generera systemrisker. Denna uppfattning är dock för förenklad, eftersom den övergripande ekonomiska betydelsen inte enbart uppstår från nationella marknadsandelar.
Inom nätverksindustrier är position inom systemet ofta mer avgörande än absolut storlek. En jämförelsevis liten leverantör kan ha betydande inflytande på enskilda nav, på specifika rutter eller för specialiserade tjänster. Rapporter visar att Zippel uppnår höga genomströmningsandelar på enskilda terminaler i Berlin, Schkopau och Elsterwerda. Sådana regionala koncentrationer är viktigare för riskbedömning än en liten marknadsandel på den totala marknaden. Företag med etablerade processer, personal, kontrakt och operativ erfarenhet vid utvalda gränssnitt mellan hamn, järnväg och väg kan vara svåra att ersätta i vissa leveranskedjor med kort varsel.
Dessutom spelar företaget en roll i transportverksamheter som kan vara relevanta för den tyska försvarsmakten och NATO. Militär logistik kräver inte bara fordon och järnvägslinjer, utan även väl etablerade processer, tillgängliga tidsluckor, pålitliga partners, exakt ruttkännedom och förmågan att prioritera kapacitet med kort varsel. Ett företag behöver inte formellt klassificeras som kritisk infrastruktur för att i praktiken uppfylla en säkerhetsrelevant funktion. Traditionella regelverk arbetar ofta med tröskelvärden, branschlistor och formella kategorier. Verkligheten i moderna leveranskedjor är dock mer fragmenterad. Kritik kan uppstå från en kombination av plats, specialisering, dataåtkomst och bristande kortsiktig ersättningsförmåga.
Det är just här fallets ekonomiska särdrag ligger. Den potentiella skadan mäts inte bara utifrån normal affärsverksamhet, utan också utifrån konsekvenserna av ett sällsynt men allvarligt krisscenario. Sådana risker liknar försäkringar mot extrema händelser. I vardagen medför sådana försiktighetsåtgärder kostnader eller förhindrar effektivitetsvinster. I en kris kan de dock förhindra skador som vida överstiger de förlorade fördelarna. En opartisk bedömning måste därför beakta både sannolikheten för att skadan inträffar och dess omfattning.
Konkurrens och säkerhetsåtgärder olika saker
Godkännandet från den federala kartellmyndigheten baserades på en sund konkurrensekonomisk logik. Cosco är huvudsakligen verksamt inom sjötransport, medan Zippel organiserar vidaretransport av containrar mellan hamnar och inre vattenvägar. Företagen befinner sig således huvudsakligen i olika steg i värdekedjan. Ett klassiskt fall av horisontell marknadsförträngning, där två direkta konkurrenter går samman och därmed minskar konkurrensen, var inte den primära frågan. Likaså, ur ett antitrustperspektiv, fanns det uppenbarligen inte tillräckliga bevis för att andra rederier skulle bli väsentligt utestängda från tillgång till speditionstjänster eller att konkurrerande speditörer märkbart skulle bli utestängda från rederiernas kunder.
Denna analys är korrekt, men avsiktligt begränsad. Antitrusträtten behandlar främst frågan om marknadsmakt skapas gentemot kunder, leverantörer eller konkurrenter. Säkerhetspolitiken, å andra sidan, frågar om kontroll, inflytande eller tillgång till information växer på ett sätt som gör staten sårbar i en kris. En fusion kan vara ofarlig ur ett konkurrensperspektiv men strategiskt problematisk. Omvänt kan en transaktion vara oansenlig ur ett säkerhetspolitiskt perspektiv men avsevärt försvaga konkurrensen. Båda dimensionerna måste granskas separat och sedan integreras politiskt.
I fallet med Cosco och Zippel spelar vertikal integration roll. Ett rederi som inte bara organiserar sjötransporter utan också får tillgång till terminaler, transporter i inlandet, lagerhållning och kunddata kan bättre hantera hela sin leveranskedja. Detta kan minska kostnader, förkorta väntetider, stabilisera kapaciteten och erbjuda kunderna heltäckande lösningar. Ur ett affärsperspektiv är detta attraktivt. Stora rederier världen över följer just denna strategi eftersom ren sjöfrakt är cyklisk, kapitalintensiv och mycket prisberoende. Ytterligare logistiktjänster skapar stabilare intäkter och starkare kundrelationer.
Samma integration kan dock också öka beroenden. Ett företag som kontrollerar flera nivåer får inte bara större effektivitet utan också mer data, förhandlingsmakt och inflytande över operativa prioriteringar. För ett privat företag skulle detta främst vara en fråga om konkurrens. För ett statskontrollerat företag från en geopolitisk rival uppstår ytterligare ett säkerhetsproblem. Köparens ekonomiska motiv och dess hemstats strategiska intressen blir då oupplösligt sammanlänkade.
Den verkliga makten börjar bakom hamnen
Den offentliga debatten om maritim infrastruktur fokuserar ofta på containerterminaler, kajer och dockor. En hamns prestanda bestäms dock också av dess inland. Hamburg är Europas ledande järnvägshamn. År 2025 transporterades cirka 44,4 miljoner ton gods och cirka 2,6 miljoner standardcontainrar via hamnjärnvägen. Ungefär hälften av containrarna i inlandet anländer till eller lämnar hamnen med järnväg. Dessa siffror visar att järnvägsförbindelser inte bara är ett tillägg, utan en avgörande del av affärsmodellen.
För den tyska industrin är sådana förbindelser av stor betydelse. Maskintillverkare, kemiföretag, biltillverkare, handelsföretag och medelstora exportörer behöver tillförlitliga transittider mellan produktionsanläggningar och hamnar. Störningar i inlandet leder snabbt till överfulla terminaler, brist på tomma containrar, avbrutna produktionsprocesser och stigande lagerkostnader. De ekonomiska konsekvenserna sprider sig längs hela leveranskedjan. En försenad container är inte bara ett logistiskt problem; det kan orsaka saknade mellanprodukter, avtalsstraff, produktionsstopp och minskat kundförtroende.
Mot denna bakgrund är Zippels position mer strategisk än vad en isolerad syn på företaget skulle kunna antyda. Företaget kopplar samman olika transportsätt och besitter en långvarig marknadskunskap. Detta inkluderar tidtabeller, kapacitetsmönster, flaskhalsar, kunddemografi, alternativa rutter, terminaldrift och operativa prioriteringar. Sådan information är ekonomiskt värdefull eftersom den möjliggör en mer exakt hantering. Den är också relevant för säkerheten och avslöjar vilka noder som är särskilt känsliga, vilka branscher som är beroende av specifika anslutningar och hur snabbt kapacitet kan flyttas.
Att kontrollera ett logistikföretag innebär därför mer än bara tillgång till fordon eller kontrakt. Det ger insikt i ett nätverks beteende. Modern logistik är datadriven. Bokningsinformation, leveranshistorik, kundprofiler, kapacitetsdata och störningsrapporter skapar tillsammans en detaljerad bild av affärsaktiviteter. I en kris kan denna kunskap hjälpa till att identifiera flaskhalsar, påverka prioriteringar eller utnyttja sårbarheter. Säkerhetsvärdet av sådan data ökar när civila och militära transportkedjor använder samma nav och tjänsteleverantörer.
Coscos storlek förändrar riskberäkningen
Cosco är inte ett genomsnittligt utländskt medelstort företag, utan en av världens största integrerade sjöfarts- och hamnkoncerner. I slutet av 2025 drev det börsnoterade holdingbolaget en flotta på cirka 590 containerfartyg med en kapacitet på cirka 3,6 miljoner TEU (tjugofots ekvivalenta enheter). Dess anslutna hamnverksamhet verkade i 40 hamnar, hanterade 387 kajplatser och uppnådde en total genomströmning på nästan 153 miljoner TEU år 2025. Dessa dimensioner visar att det planerade förvärvet av Zippel inte bara handlade om att tillhandahålla ytterligare kapital till ett tyskt logistikföretag, utan om att integrera det i ett globalt nätverk.
Ett sådant nätverk kan erbjuda betydande fördelar. Zippel hade kunnat få tillgång till godsvolymer, investeringskapital, digitaliseringsexpertis och internationell kundanskaffning. Mer förutsägbara volymer skulle kunna förbättra utnyttjandet av tåg och lastbilar. Större investeringar i fordon, programvara, depåer eller utsläppssnåla transportlösningar hade varit tänkbara. För anställda och regionala platser kan en finansiellt stark ägare skapa stabilitet, förutsatt att de investerar långsiktigt och inte bara integrerar företaget i en intern företagsstruktur.
Samtidigt, ju större det förvärvande företaget är, desto större är dess förmåga att samordna beslut längs hela leveranskedjan. Cosco transporterar containrar sjövägen, har andelar i hamnanläggningar och utökar sin närvaro inom logistik. I Hamburg äger gruppen redan en andel på 24,99 procent i containerterminalen Tollerort. Ett majoritetsövertagande av Zippel skulle ha utökat dess inflytande från den maritima anslutningspunkten till inlandet. Denna kombination är mer betydelsefull ur ett säkerhetspolitiskt perspektiv än någon enskild andel ensam.
Risken ligger därför mindre i en omedelbar störning av transporterna. Ett lönsamt företag har ett starkt intresse av tillförlitliga tjänster under normala driftsförhållanden. Den problematiska aspekten är snarare det alternativ som uppstår genom ägande. Majoritetsägande ger inflytande över investeringar, personal, IT-system, datalagring, samarbeten och strategisk inriktning. Även om dessa alternativ inte missbrukas på flera år, förändrar deras blotta existens beroendet. Ur ett ekonomiskt perspektiv är detta en ensidig handlingsplan, vars värde ökar under perioder av politisk spänning.
Effektivitetsvinster har ett geopolitiskt pris
Förespråkare för utländska förvärv påpekar med rätta att öppna kapitalmarknader kan främja produktivitet och tillväxt. Utländska investerare bidrar med finansiering, ledningskompetens, teknologi, internationella nätverk och marknadstillträde. Som en exportorienterad ekonomi har Tyskland ett särskilt intresse av att inte slarvigt begränsa investeringsfriheten. De som förväntar sig öppna marknader utomlands måste också upprätthålla en trovärdig öppenhet på hemmaplan. Överdriven eller politiskt godtycklig kontroll kan avskräcka investerare, sänka företagsvärderingarna och öka kostnaden för nödvändiga omvandlingsprojekt.
Zippel-fallet visar dock att öppenhet inte bör förväxlas med strategisk likgiltighet. Potentiella effektivitetsvinster är endast fördelaktiga för ekonomin som helhet om de därmed sammanhängande riskerna beaktas på ett adekvat sätt. Företag beräknar primärt sin rörelseavkastning. De bär dock inte automatiskt alla makroekonomiska kostnader som kan uppstå i en kris. Om ett ägarbyte ökar sårbarheten hos militära eller industriella leveranskedjor påverkar den potentiella skadan betydligt fler aktörer än bara köparen och säljaren. Ekonomer kallar sådana fall för externaliteter.
Dessa externaliteter rättfärdigar statliga ingripanden, förutsatt att risken är konkret, åtgärden proportionerlig och beslutet transparent. Regeringen måste undvika att kategoriskt klassificera varje kinesisk investering som ett hot. En ny fabrik, en forskningsanläggning eller en minoritetsandel utan kontrollrättigheter kan bedömas annorlunda än ett majoritetsövertagande av ett företag med tillgång till känsliga leveranskedjor. Den korrekta skiljelinjen går inte bara mellan Kina och resten av världen, utan mellan okritiskt kapital och strategisk kontroll.
Den förbjudna ägarandelen på 80 procent skulle ha gett Cosco en klar majoritet. Detta skiljer fallet avsevärt från ägarandelen i Tollerort-terminalen, som var begränsad till 24,99 procent och föremål för restriktioner. Minoritetsandelar kan skapa ekonomiska incitament utan att överföra fullständig kontroll. De är dock inte automatiskt riskfria om de skapar informationsrättigheter, vetopositioner eller långsiktiga beroenden. Den avgörande faktorn är det övergripande paketet av ägarstorlek, styrning, dataåtkomst och operativ roll.
Tysklands beroende av Kina förblir en motsägelse
Den politiskt hårdföra hållningen mot det planerade övertagandet står i skarp kontrast till de fortsatta ekonomiska banden med Kina. År 2025 var Kina återigen Tysklands viktigaste handelspartner, med en varuhandelsvolym på 251,8 miljarder euro. Tyskland importerade varor till ett värde av 170,6 miljarder euro från Kina, medan exporten till Kina minskade till 81,3 miljarder euro. Det tyska handelsöverskottet nådde därmed 89,3 miljarder euro. Beroendet är särskilt starkt inom databehandlingsutrustning, elektriska och optiska produkter, elektrisk utrustning och maskiner.
Denna utveckling visar att den omtalade riskminskningen hittills endast har haft en begränsad inverkan på handelsflödena. Tyskland försöker minska strategiska risker medan dess importberoende inom viktiga produktgrupper fortsätter att växa. Detta är inte ett bevis på politiskt misslyckande, eftersom leveranskedjor inte kan ställas om snabbt och utan kostnad. Det illustrerar dock tydligt hur selektiva riskminskningsinsatserna hittills har varit. Enskilda förvärv kan förhindras, medan strukturella beroenden inom insatsvaror, elektronik, batterier och solteknik kvarstår.
Det är just därför en noggrann prioritering är nödvändig. Tyskland kan och bör inte minska alla ekonomiska relationer med Kina. En fullständig frikoppling skulle vara extremt kostsam ekonomiskt, försvaga konkurrenskraften hos många industrier och skulle kunna skapa nya beroenden av andra leverantörsländer. En riskbaserad strategi är mer förnuftig. I sektorer med hög utbytbarhet, låg strategisk betydelse och transparenta marknadsstrukturer bör ekonomisk öppenhet prioriteras. Men när det gäller kritisk infrastruktur, militär relevans, känsliga uppgifter eller monopolistiska brister måste säkerhet ges större vikt.
Zippel-fallet passar i princip in i detta mönster. Staten begränsar inte handeln med kinesiska varor, och förbjuder inte heller allt samarbete med Cosco. Snarare förhindrar den en kontrollförändring i ett företag vars operativa roll kan sträcka sig utöver dess normala marknadsvärde. Denna distinktion är viktig så att riskminskning inte blir en täckmantel för protektionism.
Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring

Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring - Bild: Xpert.Digital
Branschfokusområden: B2B, digitalisering (från AI till XR), maskinteknik, logistik, förnybar energi och industri
Mer information här:
Ett tematiskt nav som erbjuder insikter och expertis:
- Kunskapsplattform som täcker globala och regionala ekonomier, innovation och branschspecifika trender
- En samling analyser, insikter och bakgrundsinformation från våra viktigaste fokusområden
- En plats för expertis och information om aktuell utveckling inom näringsliv och teknologi
- En knutpunkt för företag som söker information om marknader, digitalisering och branschinnovationer
Utmaningarna som tyska små och medelstora företag står inför i den internationella konkurrensen
Medelklassen behöver mer än ett förbud
Ett investeringsförbud löser det omedelbara säkerhetsproblemet, men inte automatiskt de ekonomiska problemen för det berörda företaget. Om ett medelstort logistikföretag letar efter en finansiellt stark köpare kan orsakerna vara successionsplanering, investeringsbehov, digitalisering, flottförnyelse eller internationell skalning. Om den föredragna köparen utesluts kvarstår kapitalbehovet. Därför får staten inte stanna vid försvaret utan måste ta itu med de strukturella orsaker som gör strategiskt viktiga företag sårbara för utländska uppköp.
Tyskland har en stor kapitalmarknad, men långsiktigt tillväxtkapital för medelstora infrastruktur- och logistikföretag är ofta svårare att få tag på än skuldfinansiering. Banker finansierar förutsägbara investeringar men är mer tveksamma när det gäller högriskomvandlingsprojekt. Riskkapitalinvesterare kräver vanligtvis hög avkastning och planerar ofta för en senare återförsäljning. Strategiska europeiska köpare kan å andra sidan begränsas av svaga balansräkningar, sina egna omvandlingskostnader eller antitrustrestriktioner. Statligt anslutna investerare från tredjeländer arbetar dock ofta med ett långsiktigt perspektiv, gynnsam finansiering och en tydlig industriell strategi.
Om Tyskland av säkerhetsskäl utesluter vissa köpare måste landet därför underlätta alternativa ägar- och finansieringsmodeller. Dessa kan inkludera deltagande av tyska eller europeiska infrastrukturinvesterare, långsiktiga fondmodeller, konsortier av logistikföretag, offentlig-privata partnerskap eller tillfälliga statliga garantier. Målet bör inte vara permanent nationalisering. Syftet är att skapa en fungerande marknad för strategiskt sunt tillväxtkapital.
Annars uppstår en problematisk asymmetri: Staten förbjuder en försäljning men överlämnar sedan företaget åt sitt eget öde och brottas med sina investerings- och successionsproblem. På lång sikt skulle detta kunna försvaga jobb, innovation och konkurrenskraft. Även om säkerhetspolitiken då skulle vara konsekvent på kort sikt, skulle den vara ofullständig ur ett industripolitiskt perspektiv. En robust strategi måste kombinera båda: skydd mot riskfylld kontroll och tillgång till kapital för nödvändig modernisering.
Motståndskraft är inte en synonym för självförsörjning
I politiska debatter används ofta termen resiliens på ett oprecis sätt. En leveranskedja är inte resilient bara för att den är organiserad uteslutande på nationell nivå. Den är resilient när den kan motstå störningar, aktivera alternativ och upprätthålla sina kärnfunktioner. Detta kräver redundans, diversifiering, transparenta beroenden, tillräckliga kapacitetsreserver och beprövade beredskapsplaner. Nationellt ägarskap kan vara till hjälp i detta avseende, men det garanterar inte resiliens.
Även ett tyskt företag kan, av kostnadsskäl, ha otillräckliga reserver, använda föråldrad IT eller vara beroende av en enda utländsk teknikleverantör. Omvänt kan en utländsk investerare öka leveranssäkerheten genom att skapa ytterligare kapacitet och acceptera bindande skyddsåtgärder. Ägande är därför en viktig, men inte den enda, riskfaktorn. Den tyska regeringen bör inte behandla Zippel-fallet som en ersättning för en omfattande motståndskraftspolitik.
För inlandslogistik innebär detta att systematiskt identifiera kritiska rutter och nav. Myndigheterna behöver veta vilka företag som är verksamma på vilka rutter, hur snabbt transporter kan omdirigeras, var spårkapacitet eller terminaler är begränsade och vilka IT-system som är avgörande för verksamheten. Lika viktigt är regelbundna övningar med företag, försvarsmakten, katastrofhjälpsorganisationer, järnvägsföretag, hamnar och europeiska partners. Endast sådana tester visar om teoretiska alternativ fungerar i praktiken.
Motståndskraft kommer med ett pris. Reservkapacitet, alternativa rutter och ytterligare lager verkar ineffektiva i normal drift. I årtionden har logistik optimerats för minimalt lager, hög utnyttjandegrad och snäva tidsfönster. Denna modell minskar kostnaderna men ökar sårbarheten för störningar. Den ekonomiska utmaningen ligger i att hitta en lämplig balans mellan effektivitet och säkerhetsmarginaler. Varken maximal just-in-time-optimering eller fullständig självförsörjning är förnuftigt.
Militär mobilitet blir en ekonomisk faktor
Den förändrade säkerhetssituationen i Europa har avsevärt ökat vikten av militär rörlighet. På grund av sitt geografiska läge är Tyskland ett viktigt transitland för NATO-transporter mot den östra flanken. Hamnar, järnvägskorridorer, vägar, broar, omlastningsterminaler och privata logistikföretag utgör tillsammans den materiella basen för att flytta trupper, fordon, ammunition och förnödenheter. Denna infrastruktur tjänar främst civila syften i vardagen, men kan anta en dubbel militär funktion i en kris.
Ur ett ekonomiskt perspektiv skapar detta en särskild allmän nytta. Företag investerar i transportkapacitet för att generera vinster på den civila marknaden. Den ökade tillgängligheten för försvarsändamål har dock en samhällsnytta som inte helt kan kompenseras genom normala marknadspriser. Om staten behöver denna kapacitet måste den säkerställa tillförlitlighet, prioritering och skydd. Detta inkluderar långsiktiga kontrakt, tydliga krav, lämplig ersättning och investeringar i robust infrastruktur.
Privata logistikleverantörers roll bör därför inte bara beaktas i kristider. Säkerhetsrelevanta företag behöver tydliga kontaktpunkter och förutsägbara ramvillkor. Samtidigt måste intressekonflikter undvikas. En ägare som kan bli föremål för politiska direktiv från ett tredjeland skapar en ytterligare risk i denna miljö. Det räcker inte att hoppas att kommersiella intressen kommer att förhindra all politisk inblandning. Särskilt i en allvarlig kris kan ekonomiska förluster bli sekundära i förhållande till nationella mål.
Mot denna bakgrund är förbudet mot Cosco-övertagandet förståeligt. Det belyser dock behovet av att Tyskland integrerar sin civila och militära logistik närmare. Försvarsförmåga börjar inte med vapen och soldater, utan med rutter, ramper, lagerutrymmen, lok, förare, trafikledare och digitala system. De som försummar dessa grundprinciper kommer bara att kunna uppfylla sina militära åtaganden i begränsad utsträckning.
Dataåtkomst är den underskattade dimensionen
Traditionella debatter om infrastruktur fokuserar på fysisk kontroll. Modern logistik drivs dock i allt högre grad av digitala plattformar, automatiserad leverans, realtidsspårning, gränssnitt och prognossystem. Detta ökar den strategiska betydelsen av data. Ett logistikföretag vet mer än bara avgångstider och destinationer. Det ser volymtrender, kundrelationer, säsongsmönster, leveransproblem och tillgänglig alternativ kapacitet.
Rapporter om den ekonomiska situationen kan härledas från sådana data. Ökad transport av vissa insatsvaror kan indikera produktionstrender. Koncentrationer på specifika rutter kan avslöja militär eller industriell verksamhet. Information om flaskhalsar visar var en störning skulle vara särskilt effektiv. Även om enskilda datamängder verkar oskadliga kan deras kombination skapa en detaljerad bild.
Majoritetsägande underlättar potentiellt integrationen av IT-system och koncernövergripande dataplattformar. Detta kan öka den operativa effektiviteten men medför också risker för dataskydd, affärshemligheter och nationell säkerhet. Avtalsmässiga garantier, separata servrar eller åtkomstbegränsningar kan minska dessa risker men kräver intensiv övervakning och verkställighet. I ett globalt företag med komplexa dotterbolagsstrukturer är det svårt för myndigheter att permanent spåra varje datarörelse.
Därför bör investeringsbedömningar tydligare skilja mellan fysisk kontroll, operativt inflytande och dataåtkomst. Även minoritetsandelar kan vara känsliga om de ger omfattande informationsrättigheter. Omvänt kan en större aktieandel vara mindre riskabel enligt strikta styrningsregler, förutsatt att det inte finns någon operativ kontroll och ingen åtkomst till känsliga system. I Zippel-fallet skulle dock en 80-procentig andel ha skapat en tydlig kontrollerande position. Detta ökade inte bara de teoretiska utan även de praktiska möjligheterna till inflytande.
Hamburgs hamn är fortfarande beroende av Kina
Beslutet mot övertagandet förändrar inte det faktum att Hamburg fortfarande är nära ekonomiskt kopplat till Kina och asiatiska handelsflöden. År 2025 hanterades totalt cirka 8,3 miljoner standardcontainrar i Hamburgs hamn. Asiatisk handel är en av de viktigaste pelarna i verksamheten. Rederierna bestämmer tidtabeller, fartygsstorlekar och hamnanlöp. En hamn som förlorar internationella rederier förlorar godshantering, jobb och mervärde.
Detta skapar en verklig spänning. Hamburg måste förbli attraktivt för globala rederier samtidigt som man förhindrar att enskilda utländska aktörer får för mycket kontroll över viktiga nav och data. En renodlat defensiv politik skulle kunna leda till att investeringar flödar till konkurrerande hamnar. Rotterdam, Antwerpen-Brygge, Pireus och andra platser konkurrerar hårt om last, terminaler och logistikcenter. Säkerhetskrav har därför en ekonomisk alternativkostnad.
Dessa kostnader talar dock inte automatiskt emot förbudet. Snarare visar de att Tyskland måste accelerera sina egna investeringar. Moderna terminaler, effektiva järnvägsförbindelser, digitala hamnplattformar, snabbare tillståndsprocesser och konkurrenskraftiga energipriser är det bästa svaret på inflytandet från ekonomiskt starka utländska företag. En hamn som är självförsörjande och effektiv kan vara mer selektiv när det gäller ägande. Omvänt blir en strukturellt underfinansierad hamn mer beroende av strategiska investerare.
Hamburg behöver därför en hamnstrategi som kombinerar säkerhet och konkurrenskraft. Detta inkluderar tydliga regler för aktieinnehav, men också tillförlitliga offentliga investeringar. Om säkerhetsproblem begränsar privata kapitalkällor får infrastrukturen inte därefter kollapsa på grund av brist på medel. Annars blir säkerhetspolitiken i sig en konkurrensnackdel.
Europa behöver ett gemensamt skyddssystem
Nationella beslut kan minska riskerna, men de löser inte problemet med europeisk samordning. Leveranskedjor slutar inte vid nationella gränser. En investerare som nekas tillträde i Tyskland kan eventuellt få liknande information och inflytande via terminaler, depåer eller logistikföretag i en annan medlemsstat. Olika teststandarder skapar kryphål och snedvrider konkurrensen mellan europeiska platser.
Europeiska unionen har därför vidareutvecklat sina regler för kontroll av utländska direktinvesteringar. Den europeiska strategin syftar till att mer systematiskt granska säkerhetsrelevanta investeringar i kritiska sektorer och att utbyta information mellan medlemsstaterna. Detta är fundamentalt korrekt. Det praktiska genomförandet kommer dock att vara avgörande. Enhetliga minimistandarder får inte leda till en krånglig procedur som försenar oproblematiska investeringar i månader.
Ett europeiskt ramverk bör definiera tydliga riskkategorier. Dessa inkluderar kontrollrättigheter inom kritisk infrastruktur, tillgång till känsliga uppgifter, dubbel militär användning, beroende av statligt påverkade investerare och vikten av enskilda noder för flera medlemsstater. Samtidigt behövs snabbare förfaranden för uppenbart icke-kritiska fall. Rättssäkerhet är en nyckelfaktor för beslut om företagslokalisering. Investerare måste tidigt kunna identifiera vilka transaktioner som är berättigade till godkännande och vilka villkor de kan förvänta sig.
Dessutom bör Europa inte bara undersöka utan också utveckla sin egen investeringskapacitet. Gemensamma infrastrukturprojekt, europeiska pensions- och försäkringsfonder och specialiserade investeringsinstrument skulle kunna mobilisera kapital för hamnar, järnvägskorridorer, energianläggningar och digitala nätverk. Strategisk autonomi uppstår inte enbart genom förbud. Det kräver förmågan att finansiera nödvändiga projekt från inhemska eller politiskt tillförlitliga källor.
Öppna marknader behöver trovärdiga gränser
Kritiker kan argumentera för att förbudet diskriminerar kinesiska företag och äventyrar tyska intressen utomlands. Denna risk kan inte avfärdas. Investeringskontroller kan utlösa motåtgärder, begränsa marknadstillträde och förvärra politiska spänningar. Tyskland måste därför se till att dess beslut är rättsligt sunda, sakligt specifika och i grunden neutrala i sin motivering baserad på investeringens ursprung.
Ursprungsneutral betyder dock inte riskneutral. En investerares ägarstruktur, statligt inflytande, rättssystem och utrikespolitiska inriktning är legitima faktorer i säkerhetsbedömningen. Ett företag från en allierad stat som styrs av rättsstatsprincipen, med oberoende domstolar och transparent styrning, kan bedömas annorlunda än ett statsanslutet företag från ett auktoritärt system. Avgörande är att dessa skillnader måste bedömas utifrån verifierbara kriterier och inte enbart utifrån subjektiva känslor.
Tyskland bör också undvika att använda ekonomisk trygghet som en förevändning för att skydda ineffektiva företag. Om all utländsk konkurrens ses som ett strategiskt hot minskar reformtrycket. Produktivitet, innovation och den internationella arbetsfördelningen skulle bli lidande. Investeringsgranskning får därför inte ersätta industripolitik, konkurrenspolitik eller företagsanpassning.
I Zippel-fallet pekar kombinationen av majoritetskontroll, en integrerad logistikkedja, befintligt Cosco-innehav i Hamburg, potentiell dataåtkomst och militär relevans på en förhöjd risk. Dessa faktorer går betydligt utöver allmän misstro mot kinesiskt kapital. Förbudet är därför i sak berättigat, förutsatt att den officiella bedömningen är tillförlitligt dokumenterad och mindre restriktiva åtgärder inte skulle ha varit tillräckliga för att minska risken.
Alternativet hade varit kontrollerad sårbarhet
Ekonomiska beslut under osäkerhet kan sällan fattas med absolut säkerhet. Ingen kan bevisa att Cosco faktiskt skulle ha använt sin andel i Zippel mot tyska eller europeiska intressen i en kris. Likaså kan det inte garanteras att kontraktsmässiga skyddsåtgärder skulle ha varit tillräckliga på lång sikt. Beslutsfattarna var därför tvungna att välja mellan två typer av misstag: en onödig blockering med missade investeringsmöjligheter och ett godkännande som senare skulle kunna skapa en strategisk sårbarhet.
För vanliga konsumtionsvaror skulle tröskeln för statliga ingripanden vara hög. Med försvarsrelaterade transportstrukturer förskjuts balansen. Den potentiella skadan av ett felaktigt beslut kan vara betydligt större än den förlorade ekonomiska nyttan. Dessutom, när äganderätten väl har förvärvats, är det politiskt och juridiskt svårt att vända. Förebyggande är därför av särskild vikt.
Den provokativa, men ändå ekonomiskt korrekta, insikten är denna: En stat behöver inte vänta tills beroendet missbrukas. När en utländsk aktör väl har förvärvat strategiska optioner har sårbarheten redan uppstått. Huruvida optionen utnyttjas ligger då inte längre helt inom statens kontroll. Just denna asymmetri skiljer strategisk infrastruktur från vanliga tillgångar.
Detta betyder inte att varje potentiell sårbarhet kan undvikas. Moderna ekonomier är komplexa och ömsesidigt beroende. Absolut kontroll skulle vara oöverkomligt dyrt och politiskt oönskat. Staten måste fokusera på de punkter där kontroll, låg ersättningsbarhet och hög sårbarhet sammanfaller. Zippel verkar falla inom denna kategori, enligt bedömningar från flera federala ministerier.
En strategi måste utvecklas utifrån det enskilda fallet
Förbudet är övertygande om det ingår i en konsekvent politik. Det skulle vara mindre övertygande om liknande risker ignorerades på andra håll. Tyskland behöver därför en kontinuerligt uppdaterad karta över strategiskt relevanta logistikstrukturer. Detta bör omfatta inte bara större hamnar och flygplatser, utan även terminaler i inlandet, järnvägsoperatörer, digitala plattformar, lager, underhållsanläggningar och specialiserade tjänsteleverantörer.
Bedömningen måste vara funktionell snarare än enbart formell. Tröskelvärden och juridiska kategorier är nödvändiga, men inte tillräckliga. Ett företag kan falla under en viss storlekskategori och fortfarande vara oumbärligt vid en specifik knutpunkt. Omvänt är inte alla stora logistikleverantörer automatiskt kritiska om deras tjänster är lätta att ersätta. Viktiga faktorer är koncentration, utbytbarhet, dataåtkomst, tidskriticalitet och konsekvenserna av ett misslyckande.
Lika viktigt är en stegvis strategi för åtgärder. Inte alla riskfyllda investeringar behöver förbjudas helt. Beroende på fallet kan det räcka med tröskelvärden för aktieinnehav, uteslutning av vetorätt, säkerhetsavtal, separata IT-system, tyska förtroendemodeller, rapporteringsskyldigheter eller uteslutning av specifika affärsområden. Ett fullständigt förbud bör endast genomföras om efterlevnaden av kraven inte kan verkställas eller om den återstående risken förblir för hög.
Slutligen är transparens gällande den ekonomisk-politiska logiken avgörande. Säkerhetsdetaljer kan förbli konfidentiella, men kriterier och procedurprinciper måste vara offentligt förståeliga. Endast på detta sätt kan investeringsgranskningar förhindras från att uppfattas som godtyckliga politiska ingripanden. Förutsägbarhet skyddar både nationell säkerhet och investeringsplatsen.
Rätt kurs är selektiv öppenhet
Den tyska regeringen fattade ett fundamentalt korrekt beslut när den förbjöd Cosco-övertagandet. Detta berodde inte på att kinesiskt kapital var i sig oönskat, utan på att en 80-procentig andel skulle ha överfört kontrollen över ett företag som verkar vid känsliga gränssnitt i Tysklands transportnätverk i inlandet och potentiellt är relevant för militär logistik. Företagets lilla totala marknadsandel i Tyskland minskar inte dess betydelse. I nätverk spelar noder, data och utbytbarhet större roll än bara intäktssiffror.
Samtidigt vore det fel att dra slutsatsen från detta fall att ekonomiska relationer med Kina bör avvisas helt och hållet. Tyskland är fortfarande beroende av handel, investeringar och internationellt samarbete. Kinesiska företag kan fortsätta att ge viktiga bidrag till produktion, sysselsättning och omvandling. Gränsen bör dras där tillgång till kapital blir strategisk kontroll och där en potentiell störning eller politisk intervention skulle kunna orsaka oproportionerligt stor skada.
Selektiv öppenhet är mer krävande än generell protektionism. Det kräver exakta data, tvärvetenskapliga granskningar och politisk beslutsamhet. Det kräver också en vilja att ge företag ekonomiska alternativ efter ett förbud. Utan en europeisk kapitalmarknad, modern infrastruktur och tydliga styrningsregler förblir riskminskningen defensiv och ofullständig.
Zippel-fallet visar slutligen att logistik har blivit den geopolitiska maktens hårdvaluta. Den som kopplar samman fartyg, terminaler, järnvägsförbindelser, data och transporter i inlandet kontrollerar mer än bara en kommersiell process. De får inflytande över hur snabbt en ekonomi kan producera, handla och reagera i en kris. Tysklands beslut skyddar därför inte bara ett enskilt företag från ett ägarbyte. Det skyddar ett strategiskt alternativ som knappt syns i normal drift men som kan bli avgörande i en allvarlig kris.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning

Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här [email protected]:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.







