Smart modernisering av befintliga system: Hur företag i Österrike undviker kapitalförluster – Ombyggnad utan tillverkares inlåsning – Kreativ bild i ämnet, med AI: Xpert.Digital
Eftermontering som nyckel till ökad effektivitet inom österrikisk industri
Den österrikiska marknaden för eftermontering: Möjligheter och utmaningar för leverantörer
Hur eftermontering ökar företagens konkurrenskraft i Österrike
I Österrike står många industriföretag inför utmaningen att effektivt modernisera sina produktions- och logistikanläggningar utan att tillgripa det kostsamma alternativet med en helt ny anläggning. Marknaden för eftermontering, det vill säga riktad modernisering av befintlig utrustning, får därför allt större betydelse. Medan många system fortfarande kan användas mekaniskt i åratal, behöver föråldrade kontroller, drivenheter och programvara snarast bytas ut.
Att modernisera system som ursprungligen installerats av andra tillverkare eller integratörer är dock ett komplext åtagande. Leverantören måste ta ansvar för system vars designlogik och programvaruarkitektur ofta är otillräckligt dokumenterad. Trots detta erbjuder den österrikiska marknaden en betydande möjlighet för specialiserade leverantörer av eftermontering som kan få en konkurrensfördel genom tillverkaroberoende och omfattande tjänster. I den här artikeln kommer vi att undersöka de nuvarande utmaningarna och potentialen på eftermonteringsmarknaden i Österrike och förklara hur företag kan öka sin effektivitet och spara långsiktiga kostnader genom smarta investeringar i modernisering av sina system.
Eftermontering utan tillverkarkopplingar: Den österrikiska marknaden för modernisering av tredjepartssystem
De som avskriver gamla anläggningar gör av med kapital – de som blint moderniserar dem gör det ofta igen
Österrikisk industri står inför ett investeringsdilemma. Många produktions-, transport- och intralogistiksystem kan fortfarande användas mekaniskt under många år framöver, medan kontroller, drivsystem, sensorer, säkerhetskomponenter och programvara är tekniskt föråldrade eller inte längre tillförlitligt tillgängliga. Samtidigt har höga arbets-, energi- och finansieringskostnader minskat utrymmet för helt nya system. Det är just i detta gap som eftermontering av befintliga projekt får ekonomisk betydelse: En specialiserad leverantör moderniserar system som ursprungligen planerades och byggdes av en annan tillverkare eller systemintegratör.
Detta affärsområde är mer krävande än att modernisera egna system. Tjänsteleverantören tar ansvar för system vars designlogik, programvaruarkitektur och ändringshistorik ofta är ofullständigt dokumenterade. Den adresserbara marknaden är dock betydligt större eftersom erbjudandet inte är begränsat till företagets egen installerade infrastruktur. Särskilt i Österrike, där medelstora tillverkningsföretag, specialiserade industrigrupper och automatiserade logistikcenter ofta använder långvariga, kundanpassade system, kan tillverkaroberoende bli en övertygande konkurrensfördel.
Denna modell är dock endast ekonomiskt attraktiv om leverantören säljer mer än bara utbyte av gamla komponenter. En gångbar eftermontering kombinerar teknisk inventering, riskbedömning, automatisering, energieffektivitet, cybersäkerhet, funktionell säkerhet, dataintegration och långsiktig service. Kunden köper inte primärt ny hårdvara, utan snarare förlängd ekonomisk livslängd, ökad tillgänglighet och en minskning av svårberäknade felrisker. Det verkliga värdet uppstår därför i hanteringen av komplexitet.
Österrikes industri mellan återhämtning och investeringseftersläpning
Den österrikiska ekonomin kommer att komma ur en längre period av svaghet under 2026, men utan att ännu gå in i en stark uppgång. En real tillväxt på endast cirka 0,5 procent förväntas för året som helhet. Medan industrisektorn återigen ger positiva impulser, är återhämtningen fortfarande skör. Energipriser, internationella handelskonflikter, geopolitiska risker, svaga marginaler och höga enhetsarbetskostnader tynger investeringsaktiviteten. Denna motvilja är särskilt uttalad inom tillverkningssektorn: trots förbättrade förväntningar på order och försäljning planerar endast en liten andel av industriföretagen att öka sina investeringar.
Denna miljö är särskilt gynnsam för eftermonteringslösningar. När företag inte behöver utöka sin kapacitet fundamentalt men kräver förbättringar av produktivitet, kvalitet och driftsäkerhet, skiftar efterfrågan från storskaliga nybyggnationsprojekt till riktade moderniseringar. Detta gäller särskilt för system vars grundläggande mekaniska komponenter är intakta och vars utbyte skulle medföra höga uppföljningskostnader. Den ekonomiska fördelen härrör inte enbart från ett lägre inköpspris. Eftermontering kan också begränsa tillstånds-, bygg-, utbildnings- och startkostnader, bevara befintlig processkunskap och möjliggöra implementering inom kortare driftstoppsfönster.
Samtidigt bör den ekonomiska nedgången inte misstas för en automatisk ökning av efterfrågan. Investeringsmotvilja sträcker sig även till modernisering. Många företag prioriterar endast projekt vars fördelar är snabbt mätbara eller som löser ett akut problem med föråldring, säkerhet eller tillgänglighet. Leverantörer måste därför visa den ekonomiska effekten mer exakt än i en miljö med generösa investeringsbudgetar. Den viktigaste försäljningsfrågan är inte om en anläggning kan göras mer tekniskt modern, utan snarare vilka kostnader för passivitet som kan undvikas och när det investerade kapitalet kommer att återvinnas.
Extern projektrenovering som en oberoende affärsmodell
Ett tredjepartsprojekt är inte ett vanligt befintligt system. Det är ett tekniskt system vars ursprungliga tillverkare, systemintegratör eller programvaruleverantör inte är samma som det företag som utför moderniseringen. Orsakerna till en sådan situation är många: den ursprungliga leverantören är inte längre verksam, stöder inte längre produktgenereringen, har otillräcklig regional servicekapacitet, kräver ekonomiskt oattraktiva villkor eller kan inte tillhandahålla den önskade integrationen mellan tillverkare. Ibland har operatören gjort modifieringar under årens lopp, vilket resulterat i att det faktiska systemet avviker avsevärt från den ursprungliga dokumentationen.
Detta förändrar värdekedjan. Med interna system kan en leverantör dra nytta av designdata, källkod, stycklistor, empiriska data och standardiserade eftermonteringspaket. För externa projekt måste denna kunskap först rekonstrueras. Reverse engineering, undersökningar på plats, nätverksanalys, testning av styrprogram, mätning av mekaniska gränssnitt och utvärdering av säkerhetsfunktioner blir oberoende tjänster. Ju sämre dokumentation, desto högre ansträngning och risk, men också betalningsviljan för påvisbart kompetent problemlösning.
En professionell affärsmodell separerar därför diagnos och implementering. Den första fasen genererar en robust systemprofil, en riskmatris och flera moderniseringsscenarier. Endast på denna grund överenskomms omfattningen av tjänster, schema, garantigränser och nyckeltal. Denna separation skyddar båda parter. Operatören får transparens gällande tekniska beroenden, medan leverantören förhindrar att okända äldre problem oavsiktligt inkluderas i ett fast pris. Detta är avgörande ur ett affärsperspektiv, eftersom oupptäckta gränssnittsproblem kan utplåna vinstmarginalen för ett renoveringsprojekt inom bara några dagar.
Den verkliga drivkraften bakom efterfrågan är föråldring
I många företag börjar behovet av modernisering inte med ett strategiskt digitaliseringsinitiativ, utan snarare med en utgående frekvensomvandlare, en styrmodul som inte längre finns tillgänglig eller en operatörspanel vars ersättning endast kan erhållas via marknaden för begagnade maskiner. Så länge systemet är igång verkar denna risk abstrakt. Efter den första oplanerade driftstoppet blir den dock omedelbart relevant för balansräkningen. I sammankopplade produktions- eller logistiksystem kan ett fel på en liten elektronisk komponent avbryta hela materialflödet.
Föråldring är därför den starkaste inkörsporten för extern eftermontering av projekt. Det kombinerar teknisk brådska med tydlig ekonomisk skada. Programmerbara logikstyrenheter (PLC), industridatorer, drivteknik, säkerhetsstyrenheter, fältbusskomponenter, skannrar, identifieringssystem och proprietära programvaruplattformar är särskilt relevanta. Mekaniska komponenter vars originalritningar saknas eller vars tillverkare inte längre producerar små partier faller också inom denna kategori. Leverantören måste inte bara tillhandahålla ersättningar utan också underhålla eller modifiera den funktionella logiken i det övergripande systemet på ett kontrollerat sätt.
En andra drivande faktor är bristen på kvalificerad personal. Österrikiska företag rapporterade ett behov av cirka 176 000 yrkesarbetare inom alla sektorer år 2025. Industrisektorn saknar särskilt kvalifikationer inom elektroteknik, mekatronik och informationsteknik. Uppskattningar tyder på att det nyligen rådde en brist på cirka 10 000 utexaminerade från högre tekniska högskolor; denna brist kan öka till så många som 16 000 år 2030. Automation och tillståndsbaserat underhåll är därför inte bara verktyg för rationalisering utan också sätt att stabilisera verksamheten med begränsade personalresurser.
En tredje drivkraft är energieffektivitet. Industriella elpriser och enhetsarbetskostnader har försämrat Österrikes kostnadsposition avsevärt. Moderniserade motorer, varvtalsstyrda drivsystem, intelligenta avstängningar, optimerad tryckluft, värmeåtervinning och datadriven laststyrning kan minska driftskostnaderna utan att ett helt system ska bytas ut. De ekonomiska fördelarna är särskilt stora när modernisering redan är nödvändig på grund av föråldring eller säkerhetsproblem, och effektivitetsåtgärder integreras som ett ytterligare värdeerbjudande.
Det är affärsmässiga argumentet som spelar roll, inte ålder
Ett systems ålder är inte ensamt ett tillräckligt kriterium för en ombyggnad. Den avgörande faktorn är förhållandet mellan den återstående mekaniska strukturen, den tekniska risken, den erforderliga prestandan och den återstående ekonomiska livslängden. Ett tjugo år gammalt transportbandssystem kan vara en attraktiv kandidat för modernisering om stålkonstruktionen, det stödjande ramverket och de väsentliga mekaniska komponenterna är i gott skick. Omvänt kan ett betydligt nyare system vara ekonomiskt olämpligt om det är fundamentalt underdimensionerat, har allvarliga konstruktionsfel eller inte kan anpassas till framtida processer.
Investeringskalkylen bör inkludera minst fem faktorer: undvikna stilleståndskostnader, besparingar i drifts- och energikostnader, minskade underhållskostnader, ökad prestanda eller kapacitet samt restvärdet av de återanvända tillgångarna. Indirekta effekter som minskade utbildningskrav, kortare upprampningsfaser, mindre ingrepp i byggnader och infrastruktur samt undvikande av en långvarig produktionsflytt bör också beaktas. Dessa faktorer underskattas ofta i traditionella upphandlingsjämförelser, där man endast jämför priset på eftermonterad utrustning med priset på ny utrustning.
På kostnadssidan måste alla projektspecifika risker identifieras. Detta inkluderar lager, design, programvarumigrering, nya ställverk, modifieringar, tester, produktionsstopp, säkerhetsbedömning, dokumentation, reservdelspaket och startstöd. En riskbuffert för okända systemförhållanden är också ekonomiskt försvarbar. Ett till synes billigt erbjudande utan tillräcklig diagnostik leder ofta till ändringsordrar, förseningar i schemat eller tekniska kompromisser. Ett högre, men tillförlitligt, pris kan representera större värde för operatören.
En scenariobaserad analys är lämplig för att fatta detta beslut. Basscenariot visar fortsatt drift utan större moderniseringar, inklusive en ökande sannolikhet för funktionsfel. Ombyggnadsscenariot beaktar investeringar, planerade driftstopp och förväntade förbättringar. Ersättningsscenariot omfattar inte bara det nya systemet utan även demontering, strukturella modifieringar, datamigrering, utbildning och uppstart. Dessutom bör ett felscenario illustrera de ekonomiska konsekvenserna av ett kritiskt fel med långa reservdelar eller leveranstider. Endast denna heltäckande bild avslöjar den ekonomiska skillnaden.
En marknad som är större än bara nybyggnation
Den potentiella marknaden kan inte meningsfullt kvantifieras som en enda volym eftersom utgifter för ombyggnad vanligtvis är fördelade över maskinteknik, elteknik, programvara, underhåll, byggtjänster och energiteknik i statistiken. Därför bör en tillförlitlig marknadsanalys baseras på installerade anläggningar och specifika moderniseringsprojekt. Relevanta områden inkluderar automatiserade lager, transportbandssystem, produktionslinjer, förpacknings- och palleteringsteknik, processanläggningar, maskinlänkar, kransystem, sorteringssystem samt energi- och elförsörjning.
Österrike erbjuder en bred industriell bas för detta. Viktiga sektorer med höga försäljnings- och exportvolymer inkluderar metallteknik, maskinteknik, fordons- och leverantörsindustrin, kemikalier, el- och elektronikindustrin, livsmedelsproduktion, träbearbetning, plastteknik och energiförsörjning. Enbart metallteknikindustrin genererade ett produktionsvärde på cirka 45 miljarder euro år 2024 och sysselsatte direkt cirka 135 000 personer. Fordonsindustrin uppnår en mycket hög exporttakt och är nära kopplad till tyska och europeiska värdekedjor. Inom dessa sektorer är anläggningars tillgänglighet, kvalitet och spårbarhet affärskritiska.
Marknadsmöjligheterna uppstår främst i gränssnitten mellan olika branscher. Rena komponentleverantörer täcker ofta bara sitt eget produktområde. Traditionella underhållsleverantörer är skickliga på reparationer, men inte nödvändigtvis på programvarumigrering, funktionell säkerhet eller omfattande materialflödesoptimering. Stora generalentreprenörer föredrar å andra sidan ofta omfattande nyprojekt och standardiserade plattformar. En eftermonteringsspecialist kan positionera sig mittemellan: tillräckligt stor för att ta systemansvar, men tillräckligt flexibel för att hantera heterogena lager och begränsade konverteringsfönster.
Marknadspotential handlar därför mindre om det teoretiska antalet äldre system än om säljbarhet. Den avgörande faktorn är hur många operatörer som nås av en specifik händelse: produktnedläggning, återkommande fel, kapacitetsflaskhalsar, säkerhetsbrister, energiprojekt, programvaruändringar eller ägarbyten. De som systematiskt identifierar dessa utlösare får tillgång till en förutsägbar marknad. De som bara annonserar modernisering i allmänna termer konkurrerar däremot om uppmärksamhet utan förpliktelser.
Regionala fokusområden och attraktiva industrier
Oberösterreich och Steiermark är de viktigaste industricentrumen för komplexa renoveringstjänster. De är hemvist för en koncentration av metallteknik, maskinteknik, fordonsindustrin, plast, mekatronik, materialvetenskap, miljöteknik och industriell automation. Niederösterreich kombinerar tillverkningsföretag med nav för livsmedelsbearbetning, plast, energi och logistik. Vorarlberg och Tyrolen har en hög täthet av specialiserade industriföretag, medan den regionala bristen på kvalificerad arbetskraft förvärrar behovet av automatisering och pålitlig service. Wien kännetecknas mindre av markintensiv produktion men är relevant som en plats för logistik, livsmedelsbearbetning, biovetenskap, infrastruktur, teknik och företagshögkvarter.
Branscher skiljer sig avsevärt åt i sin eftermonteringslogik. Inom livsmedels- och dryckesindustrin är hygien, renlighet, produktbyten, spårbarhet och minimal driftstopp av största vikt. Inom fordons- och metallbearbetning är cykeltid, kvalitetssäkring, robotteknik, säkerhet och integration med befintliga produktionskontrollsystem avgörande. Inom kemi- och processindustrin är explosionsskydd, kontinuerlig tillgänglighet och komplexa tillståndskrav ytterligare faktorer att beakta. I lager och distributionscentraler är genomströmning, lagernoggrannhet, tillgänglighet och sömlös integration av mekanik, kontroller och programvara för lagerhantering avgörande.
System med lång mekanisk livslängd och snabbt åldrande elektronik är särskilt attraktiva. Dessa inkluderar höglager, staplingskranar, pall- och containertransportsystem, sorterare, förpackningslinjer, lyftutrustning, kranar och vissa verktygsmaskiner eller specialmaskiner. En stor del av den befintliga investeringen kan återanvändas här medan styrsystem, drivsystem, sensorer och programvara moderniseras. System med allvarliga strukturella problem, grundläggande underdimensionering eller kraftigt sliten mekanik är mindre attraktiva. I sådana fall kan en partiell modernisering bara skjuta upp det underliggande problemet.
En bred, branschneutral strategi rekommenderas inte för marknadsinträde. Trovärdighet byggs upp genom referenser inom ett fåtal tydligt definierade applikationsklasser. Till exempel kan en leverantör börja med transportbandsteknik och automatiserade lager, och senare lägga till relaterade områden som palletering, robotik och programvara för materialflöde. Regionalt fokus på industriella korridorer minskar rese- och servicekostnader, underlättar partnerskap och ökar sannolikheten för upprepade projekt.
Digitalisering gör reparation till ett dataprojekt
En modern ombyggnad ersätter inte bara komponenter; den transformerar informationsarkitekturen i ett system. Äldre system arbetar ofta med isolerade styrenheter, proprietära fältbussar och begränsad diagnostik. En modern modernisering skapar standardiserade gränssnitt, strukturerar driftsdata och gör systemtillstånd synliga via användargränssnitt, kontrollrum eller överordnade system. Detta lägger grunden för tillståndsbaserat underhåll, energiövervakning, prestandaanalys och snabbare felsökning.
De ekonomiska fördelarna med digitala funktioner beror dock på deras operativa implementering. Sensorer ensamma genererar inte produktivitet. Data måste samlas in korrekt, presenteras tydligt och översättas till konkreta underhålls- eller produktionsprocesser. Därför bör en eftermontering endast fånga upp nyckeltal (KPI:er) för vilka det finns definierade ansvarsområden, tröskelvärden och svar. Relevanta parametrar kan inkludera motorströmmar, vibrationer, temperaturer, driftstider, störningar, felmönster, energiförbrukning, genomströmning och teknisk tillgänglighet.
I Österrike har ungefär tre fjärdedelar av företagen åtminstone en grundläggande nivå av digitalisering. Det finns dock betydande skillnader mellan stora och små företag. Stora företag har uppnått en grundläggande nivå av digital intensitet nästan över hela linjen, medan mindre företag halkar efter avsevärt. Digitaliseringen är också fortfarande heterogen inom tillverkningssektorn. För leverantörer av eftermontering innebär detta att lösningarna måste vara skalbara. Ett stort företag förväntar sig ofta integration med tillverkningsutförande, underhåll och dataplattformar. En medelstor operatör kan å andra sidan först kräva robust lokal diagnostik, spårbara larm och säker fjärråtkomst.
Artificiell intelligens bör ses objektivt. Maskininlärning används redan inom kvalitetssäkring, produktionsplanering och underhåll, men dess fördelar är beroende av tillräcklig datakvalitet och återkommande mönster. För sällsynta fel och avsevärt förändrade systemförhållanden är traditionella gränsvärden, fysiska modeller och erfarna tekniker fortfarande oumbärliga. En välrenommerad leverantör säljer därför inte artificiell intelligens som ett självändamål, utan väljer snarare den mest kostnadseffektiva diagnostikmetoden i varje enskilt fall.
LTW Intralogistiklösningar

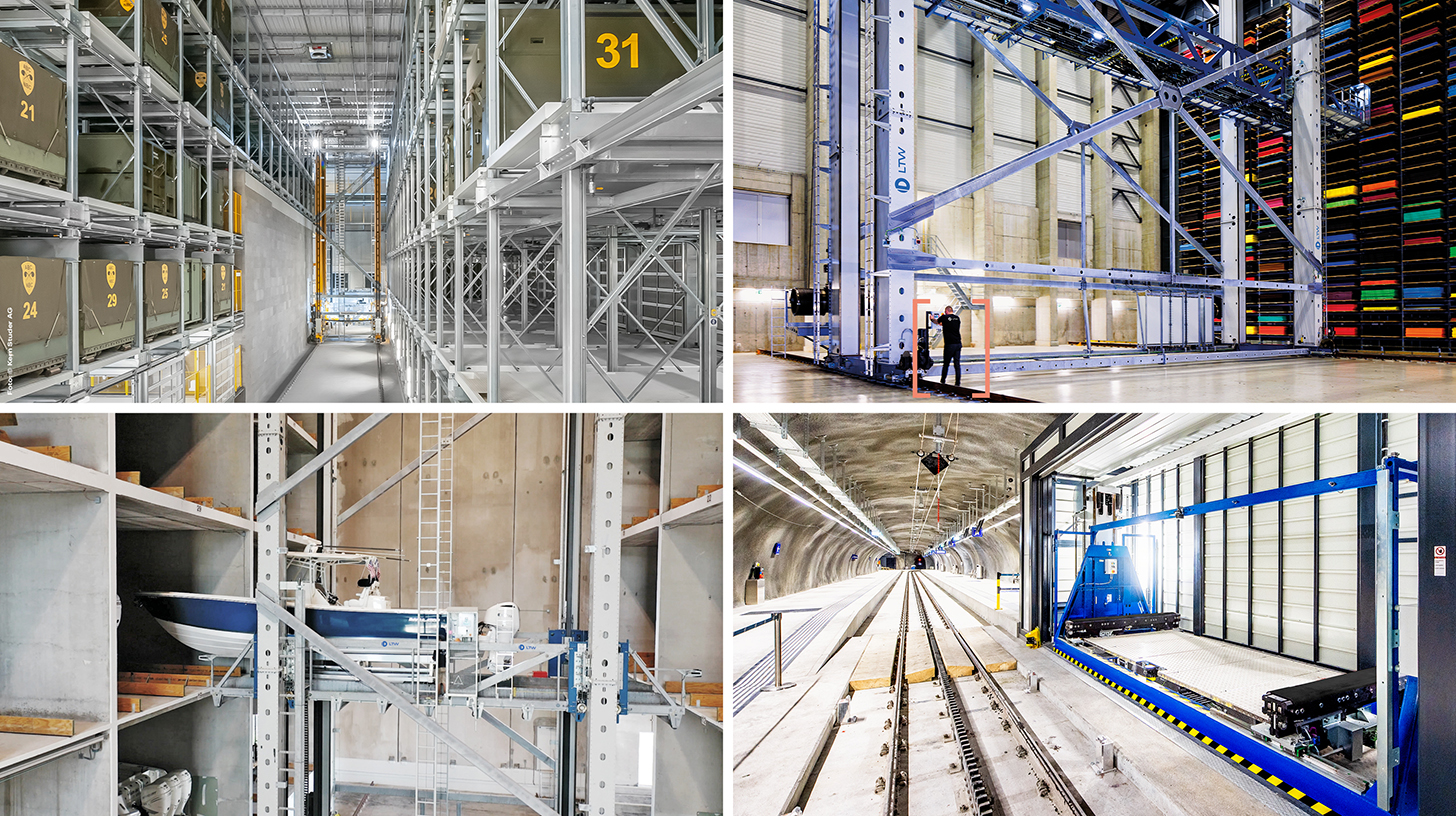
LTW Intralogistics – Flödesingenjörer - Bild: LTW Intralogistics GmbH
LTW erbjuder sina kunder inte enskilda komponenter, utan integrerade helhetslösningar. Konsultation, planering, mekaniska och elektrotekniska komponenter, styr- och automationsteknik samt programvara och service – allt är nätverksanslutet och exakt koordinerat.
Egenproduktion av nyckelkomponenter är särskilt fördelaktigt. Detta möjliggör optimal kontroll av kvalitet, leveranskedjor och gränssnitt.
LTW står för pålitlighet, transparens och samarbete. Lojalitet och ärlighet är djupt förankrade i företagets filosofi – ett handslag betyder fortfarande något här.
Relaterat till detta:
Utmaningen med att modernisera tredjepartssystem
Det svåraste gränssnittet är det okända arvet
Tredjepartssystem bär på en teknisk historia. Tidigare modifieringar kanske inte har dokumenterats fullständigt, kretsscheman kanske inte överensstämmer med den faktiska installationen, programvaruversionerna är inkonsekventa och reservdelar kan komma från flera generationer. Dessutom finns det provisoriska lösningar som har fungerat i åratal i daglig användning men som blir en risk under en grundläggande modernisering. Därför börjar projektet inte med konstruktion, utan med att fastställa en sanning om det befintliga systemet.
En omfattande inventering omfattar mekanik, elsystem, styrsystem, kommunikation, säkerhet, programvara, IT-infrastruktur och operativa processer. Beroenden av uppströms- och nedströmssystem måste också identifieras. Till exempel, i ett transportbandssystem kan ett nytt styrsystem fungera felfritt ur teknisk synvinkel men ändå destabilisera den övergripande processen om telegram, buffertstrategier eller frigivningslogik inte är exakt anpassade till styrsystemet. Liknande risker finns med recept, batchdata, kvalitetskontroller och spårbarhet.
Åtkomst till källkoden är en kritisk faktor. Om den saknas eller är ofullständig måste det bedömas om migrering, rekonstruktion eller fullständig omprogrammering är lämplig. Detta innebär inte bara teknisk genomförbarhet utan även nyttjanderättigheter, garantier och framtida underhållsmöjligheter. En ny lösning bör ge operatören större kontroll än den gamla. Detta inkluderar säkra säkerhetskopior, aktuell dokumentation, definierade åtkomsträttigheter, spårbar versionshistorik och tydliga regler för programvarumodifieringar.
Den största operativa risken ligger i omställningspunkten. Produktion och logistik erbjuder ofta bara korta driftstoppsfönster. Därför måste programvara, styrskåp och enheter prefabriceras och testas så mycket som möjligt. Simuleringar, virtuell driftsättning och tester med realistiska signalmönster kan avslöja fel innan systemet stängs av. En reservplan är dock fortfarande avgörande. Om den nya lösningen inte fungerar stabilt i tid måste det klargöras i förväg om och hur det tidigare tillståndet kan återställas.
Säkerhet och efterlevnad är en del av värdeskapandeprocessen
Ombyggnadsprojekt faller juridiskt sett inom en kategori som ligger mellan underhåll, modifiering och skapandet av en praktiskt taget ny maskin. Inte varje modernisering utlöser en helt ny överensstämmelsebedömning. Reparationer och underhåll som inte ändrar den befintliga säkerhetsnivån behandlas annorlunda än ingrepp som skapar nya faror eller avsevärt ökar befintliga risker. Från och med januari 2027 kommer den nya europeiska maskinförordningen att vara fullt tillämplig och kommer att förtydliga hur väsentliga modifieringar, inklusive digitala förändringar, ska hanteras.
För operatörer och leverantörer är tidig juridisk och säkerhetsmässig klassificering därför avgörande. Om betydande nya skyddsåtgärder blir nödvändiga kan den part som gör ändringarna ta över tillverkarens roll. Detta medför skyldigheter för riskbedömning, teknisk dokumentation, bedömning av överensstämmelse och försäkran om överensstämmelse med tillämpliga krav. Detta ansvar bör inte diskuteras först i slutet av projektet, när design och programvara redan är färdigställda.
Funktionell säkerhet måste vara nära kopplad till verklig användning. Nya driftsätt, högre hastigheter, ändrade åtkomstpunkter eller ytterligare manuella ingrepp kan förändra riskprofilen. En eftermontering som helt enkelt ersätter gamla säkerhetskomponenter med nya utan att granska driftsprocesserna är otillräcklig. Nödstoppskoncept, säkerhetsdörrar, säkra hastigheter, omstartsbeteende och gränssnitt mot angränsande maskiner måste också betraktas som ett komplett system.
Cybersäkerhet blir ett andra område för efterlevnad och ansvar. Fjärrunderhåll, nätverkssensorer och standardiserade protokoll förbättrar tjänsten men utökar också attackytan. Nätverkssegmentering, krypterade anslutningar, rollbaserad åtkomstkontroll, loggning, säkerhetskopieringsstrategier och en reglerad strategi för säkerhetsuppdateringar bör därför vara en del av det tekniska konceptet. Odokumenterad fjärråtkomst eller permanent öppna tillverkaranslutningar är särskilt problematiska. En tillverkaroberoende eftermontering bör eliminera sådana äldre problem och tydligt etablera kontroll hos operatören.
Konkurrens mellan originalutrustningstillverkare och systemintegratör
Den ursprungliga tillverkaren har initialt ett försprång vad gäller förtroende och information. De är bekanta med systemet, har tillgång till originaldokumentation och erbjuder ofta standardiserade moderniseringspaket. Detta minskar den upplevda risken för operatörerna. Samtidigt kan det skapa ett starkt beroende av proprietära komponenter, programvara och serviceavtal. Om tillverkaren är långsam, dyr eller inte längre strategiskt intresserad av äldre produktgenerationer öppnas marknaden för oberoende specialister.
Stora leverantörer inom automation och intralogistik har breda portföljer, ingenjörskapacitet och internationella serviceorganisationer. Österrike har samtidigt ett antal högpresterande medelstora företag inom anläggningsteknik och integration. Konkurrensen är därför tekniskt krävande och kan inte vinnas genom att enbart erbjuda den lägsta timpriset. En ny leverantör behöver en tydligt identifierbar specialisering, gedigna referenser och förmågan att samordna ansvaret över flera branscher.
Den starkaste positioneringen är inte tillverkarfri till varje pris, utan snarare tillverkaroberoende med tydliga standarder. Kunderna vill ha valfrihet, men vill inte ha en godtycklig samling av olika komponenter. Ett övertygande koncept definierar föredragna styr-, driv-, säkerhets- och nätverksplattformar, samtidigt som det fortfarande är kapabelt att integrera heterogena system. Detta skapar standardisering inom ett öppet system.
En annan konkurrensfördel ligger i livscykelverksamheten. Att erbjuda reservdelar, tillståndsövervakning, standby-tjänster, programvaruunderhåll och regelbundna systembedömningar efter modernisering stabiliserar intäkter och kundlojalitet. Operatörerna får en enda, ansvarig kontaktpunkt. För leverantören minskar försäljningskostnaderna för framtida expansioner eftersom systemkunskap och förtroende redan är etablerat. Eftermontering blir därmed början på en flerårig affärsrelation, snarare än en engångsuppgradering.
Priserna måste återspegla osäkerhet
Fastprissättning är riskabelt vid eftermonteringsprojekt för externa kunder så länge utrustningens skick inte är tillräckligt känt. En professionell prissättningsmodell börjar med en betald analysfas. Resultatet av detta är inte en icke-bindande säljpresentation, utan en användbar teknisk grund för beslutsfattande. Beroende på komplexiteten kan man sedan välja ett fast pris för tydligt definierade arbetspaket, ett riktpris med en gemensamt överenskommen riskkorridor eller fakturering baserad på faktiska kostnader för tjänster som inte kan specificeras helt.
Kostnadsberäkningen måste skilja mellan kända och okända risker. Kända tjänster som konstruktion av kopplingsskåp, standardiserade komponenter eller definierade programvarumoduler är lätta att prissätta. Osäkerheter kring kabeldragning, mekaniskt slitage, odokumenterade funktioner eller programvara från tredje part kräver däremot antaganden och avgränsningar. Transparens här är inte ett tecken på inkompetens, utan snarare på professionell riskhantering. Avgörande är att kunden förstår vilka faktorer som kan påverka priset och hur dessa beslut fattas.
Värdebaserad prissättning är möjlig när den ekonomiska effekten är mätbar och kvantifierbar. För en anläggning med höga stilleståndskostnader kan en kortare stilleståndstid vara betydligt mer värdefull än den sparade energin. Omvänt, för energiintensiva processer, kan minskad förbrukning bidra mest. I arbetsintensiva sektorer är automatisering, ergonomi och att undvika vakanta tjänster av största vikt. Därför bör priset inte enbart baseras på ingenjörstimmar och materialpåslag, utan återspegla de skapade fördelarna, utan att ge orealistiska löften om framgång.
Serviceavtal genererar förutsägbara intäkter men måste vara modulära. Inte alla operatörer behöver ständig jourtillgänglighet. Förnuftiga nivåer sträcker sig från årliga tillståndskontroller och programvaruunderhåll till garanterade svarstider, omfattande fjärrövervakning och reservdelslager. En tydlig åtskillnad mellan underhåll, felsökning, förbättringar och ändringar i tjänsteomfattningen är avgörande. Otydliga fasta priser leder ofta till konflikter och ekonomiskt osundade åtaganden.
Finansiering och finansiering som acceleratorer
Österrike stöder investeringar i energieffektivitet i befintliga kommersiella och industriella anläggningar. Stödberättigade projekt inkluderar förbättringar av industriella processer, värmeåtervinning, utnyttjande av outnyttjade värmeflöden, effektiva drivsystem och modern styrteknik. För större omvandlingsprojekt finns även program för koldioxidutsläpp från industriella processer, elektrifiering och användning av förnybara energikällor tillgängliga. Detta möjliggör att en tekniskt nödvändig ombyggnad kan utökas till att omfatta ekonomiskt attraktiva energi- och klimatåtgärder.
Finansiering bör inte ersätta en sund affärsmodell. Ett projekt bör vara tekniskt hållbart och genomförbart med acceptabel risk även utan bidrag. Subventioner förbättrar avkastning och likviditet, men de kan också utlösa krav gällande dokumentation, schemaläggning och definition av stödberättigande kostnader. Leverantörer får värde när de tillförlitligt kan mäta besparingar, dokumentera initiala villkor och tillhandahålla strukturerade tekniska data för finansieringsändamål.
Utöver traditionella investeringslån är leasing-, hyres- och användningsbaserade modeller tänkbara, särskilt när effekterna är tydligt mätbara. För energibesparingar kan en del av ersättningen kopplas till faktiska resultat. Större försiktighet rekommenderas med tillgänglighetsbaserade modeller eftersom den totala prestandan för ett tredjepartssystem beror på ett flertal faktorer som leverantören av eftermontering inte helt kan kontrollera. Utan tydliga ansvarsgränser kan en attraktiv servicemodell bli en oöverskådlig ansvarsrisk.
För medelstora företag är det ofta mer effektivt att dela upp moderniseringen i hanterbara faser än ett omfattande engångsprojekt. Först åtgärdas kritiska föråldrings- och säkerhetsrisker, följt av förbättringar av dataåtkomst och diagnostik, och sedan energioptimering och prestandaförbättring. Detta kräver en målarkitektur som redan tar hänsyn till dessa senare steg. Annars kommer en serie dyra interimslösningar att bli resultatet.
Försäljning börjar med risken att inte agera
Eftermontering säljs sällan framgångsrikt genom generella bildbaserade budskap. De mest effektiva försäljningsmetoderna riktar sig mot specifika operativa risker: brist på reservdelar, återkommande fel, otillräcklig diagnostik, stigande energikostnader, säkerhetsbrister, medieavbrott eller brist på kvalificerad personal. En kontroll av anläggnings- eller föråldringskontroll erbjuder en lågtröskel för inträde, förutsatt att den ger tydliga tekniska fördelar och inte uppfattas som en förtäckt säljargument.
Målgruppen är inte bara tekniska chefer och underhållsansvariga. Produktion, logistik, arbetarskydd, IT, inköp, ekonomi och ledning påverkar också beslutet. Varje funktion bedömer fördelarna olika. Underhåll vill ha tillgång till reservdelar och service, produktion vill ha stabil prestanda, IT vill ha säkra gränssnitt, inköp vill ha kostnadstransparens och ledningen vill ha en pålitlig avkastning på investeringen. Ett bra erbjudande integrerar dessa perspektiv i ett gemensamt beslutsramverk.
Referenser är särskilt viktiga vid extern projektledning eftersom kunden ger en extern leverantör djupgående åtkomst till ett affärskritiskt system. Meningsfulla resultat inkluderar inte bara tekniska bilder utan även mätbara före- och efterresultat: minskad driftstopp, ökad tillgänglighet, lägre energiförbrukning, kortare omstartstider eller eliminering av föråldring. Lika viktigt är en beskrivning av processen under uppgraderingen. Kunderna vill veta hur produktionsriskerna hanterades.
Partnerskap kan påskynda marknadstillträdet. Lämpliga partners inkluderar regionala el- och maskintekniska företag, säkerhetsspecialister, programvaruleverantörer, energikonsulter och underhållsleverantörer. Specialisten på eftermontering bör dock tydligt definiera systemansvaret och kundgränssnittet. Ett löst nätverk utan tydligt ledarskap ökar samordningskostnaderna och försvagar förtroendet.
Organisationen behöver mer än bara bra tekniker
Framgångsrika ombyggnader av externa projekt kräver tvärvetenskapliga team. Automationsingenjörer, elplanerare, maskiningenjörer, mjukvaruutvecklare, säkerhetsexperter och driftsättningsingenjörer måste utveckla en gemensam förståelse för systemet. Projektledning, upphandling, dokumentation och kommersiell riskhantering är också avgörande. Enskilda medarbetares tekniska expertis är otillräcklig om insikter inte systematiskt dokumenteras och återanvänds.
Kunskapshantering är därför en viktig skalningsfaktor. Återkommande migreringsmönster, testade programvarukomponenter, checklistor, testfall, gränssnittsbibliotek och dokumenterade felmönster minskar ansträngningen och risken för framtida projekt. Samtidigt får standardisering inte leda till schematiska lösningar. Varje tredjepartssystem har unika egenskaper som kräver individuell utvärdering. Verksamhetsskalbarhet uppnås inte genom identisk teknik, utan genom en repeterbar analys- och beslutsprocess.
Reservdelsstrategin är också en del av affärsmodellen. Efter en eftermontering bör det definieras vilka komponenter operatören lagerför själv, vilka som är tillgängliga med kort varsel och vilka som omfattas av ramavtal. Kritik, leveranstid och sannolikhet för fel är viktigare än den rena kostnaden för delarna. En kostnadseffektiv sensor kan orsaka mer skada om den inte är tillgänglig än en dyr men lätt utbytbar standardenhet.
Bristen på kvalificerad arbetskraft drabbar både leverantörer och kunder. Därför är fjärrsupport, standardiserad diagnostik, grundlig dokumentation och modulär programvara inte bara produktfunktioner, utan förutsättningar för lönsam tillväxt. En affärsmodell som enbart förlitar sig på den ursprungliga programmeraren för att lösa varje problem är oskalbar. Sann kvalitet demonstreras av förmågan hos annan kvalificerad personal att med tillförsikt förstå och underhålla systemet.
Risker som osynligt tär på vinster
Den största kommersiella risken är ofullständig information. Saknad dokumentation, okända modifieringar eller otillgänglig källkod leder till merarbete som inte täcks av ett fast pris som överenskommits för tidigt. Den andra risken är beroendet av deadlines. Om kunden skjuter upp driftstoppsfönstret kan reserverade anställda och underleverantörer inte placeras någon annanstans utan att det medför kostnader. Omvänt kan försenade komponenter eller oförutsedda tekniska problem få betydande konsekvenser för kontraktet.
Den tredje risken ligger i ansvarsfördelningen. Med ett moderniserat tredjepartssystem kan funktionsfel uppstå på grund av gammal mekanik, nya kontroller, angränsande system eller operatörsfel. Utan tydligt definierade systemgränser blir eftermonteringsleverantören snabbt kontaktpunkten för varje problem. Acceptansvillkoren måste därför vara mätbara och realistiska. Tillgänglighet, genomströmning och kvalitet kan endast garanteras om driftsförhållanden, materialegenskaper och samarbetsskyldigheter är tydligt definierade.
En annan risk är teknologiskt beroende av nyckelpersoner eller enskilda leverantörer. Leverantörsoberoende förlorar sitt värde om den nya lösningen bara förstås av ett litet, specialiserat team. Öppen dokumentation, allmänt använda plattformar, säker källkod och operatörsutbildning mildrar detta problem. Samtidigt måste leverantörens immateriella rättigheter skyddas. En tydlig åtskillnad mellan anpassad anläggningsprogramvara, återanvändbara standardmoduler och licensierade komponenter är tillrådlig.
I slutändan kan en ombyggnad vara strategiskt bristfällig även om den är tekniskt genomförbar. Om en anläggning moderniseras vars produkt, plats eller process kommer att vara föråldrad inom några år, kan det investerade kapitalet gå förlorat. Därför måste företagets framtid beaktas innan projektet påbörjas: förväntade produktvolymer, produktvarianter, lokaliseringsstrategi, myndighetskrav och potentiella processförändringar. Teknisk genomförbarhet är bara ett av flera investeringskriterier.
En realistisk väg in på den österrikiska marknaden
Ett övertygande marknadsinträde börjar med ett snävt definierat värdeerbjudande. Istället för att rikta sig till alla typer av industrianläggningar bör leverantören välja två eller tre viktiga tillämpningsområden där de påvisbart förstår mekanik, automation och processpåverkan. För Österrike är till exempel automatiserad lagrings- och transportteknik, integration av produktionslinjer eller förpacknings- och palleteringslinjer lämpliga områden. Dessa sektorer har en stor installerad bas, höga tillgänglighetskrav och ofta en tydlig åtskillnad mellan hållbara mekaniska komponenter och snabbt åldrande styrteknik.
Den första fasen fokuserar på att etablera en referenshistorik. Mindre, tydligt definierade projekt som migrering av styrsystem, säkerhetsuppdateringar eller föråldringspaket kan bygga förtroende. Detta kan sedan användas för att utveckla mer omfattande moderniseringar och servicerelationer. Parallellt bör en standardiserad revisionsprodukt utvecklas som bedömer anläggningens skick, risker, moderniseringsväg och kostnadseffektivitet. Denna produkt måste vara värdefull i sig själv och gynna kunden även om implementeringen utförs senare eller av flera partners.
I den andra fasen stärks den regionala närvaron. Tekniska försäljningspartners, servicecenter och samarbeten i Oberösterreich, Steiermark och Niederösterreich förkortar svarstiderna och underlättar tillgången till industriella nätverk. En rent centraliserad modell kan fungera för förutsägbara projekt, men förlorar sin attraktionskraft i kritiska situationer. Österrikiska industrikunder värdesätter ofta personlig tillgänglighet, tillförlitlighet och lokala referenser högre än en abstrakt internationell storlek.
I den tredje fasen kompletteras den projektbaserade verksamheten med återkommande intäkter. Tillståndsbedömningar, programvaruunderhåll, reservdelshantering, fjärrsupport och utbildning säkerställer kontinuitet. Expansion till andra branscher eller grannländer bör endast ske när processer, dokumentation och personalstruktur är robusta. Alltför snabb tillväxt, särskilt inom extern projektverksamhet, ökar risken för att ta på sig okända risker och mångfaldiga kvalitetsproblem över flera projekt.
De ekonomiska utsikterna fram till 2030
År 2030 förväntas den österrikiska marknaden för ombyggnad drivas av fyra strukturella utvecklingar. För det första åldras ett stort antal automatiserade system, medan elektroniska produktcykler förkortas. För det andra tvingar höga arbetskraftskostnader och brist på kvalificerad arbetskraft fram produktivitetsökningar. För det tredje ökar energi- och klimatmålen trycket att driva befintliga processer mer effektivt och med större elektrifiering. För det fjärde växer behovet av säkra, transparenta och integrerade produktionsdata.
Marknaden kommer dock inte att växa jämnt. Stora nya anläggningar kommer att förbli överlägsna där grundläggande kapacitetsutökningar, nya produkter eller helt andra processkedjor krävs. Ombyggnad, å andra sidan, vinner mark med kapitalintensiva befintliga system, begränsat utrymme, komplexa strukturella modifieringar och där korta driftstopp är avgörande. De mest attraktiva projekten kombinerar flera faktorer: En migrering av styrsystem, som ändå är nödvändig, kombineras med energioptimering, säkerhetsförbättringar och dataintegration. Detta fördelar projektansträngningen över flera fördelar.
Tekniskt sett kommer fokus att flyttas från enskilda komponenter till modulära systemarkitekturer. Styrning, drivning, säkerhet, data och fjärrservice måste förbli separat uppdaterade. Digitala tvillingar och simulering kommer att vara särskilt ekonomiska där komplexa processer kan testas före driftstopp. Artificiell intelligens kommer att öka i utvalda diagnostiska och kvalitetsmässiga tillämpningar, men kommer inte att ersätta traditionell automatisering.
För tjänsteleverantörer ligger den största möjligheten i en position mellan tillverkare och konsult. De måste fördjupa sig tillräckligt djupt i tekniken för att ta ansvar, samtidigt som de måste tänka tillräckligt ekonomiskt för att motivera investeringsbeslut. Att bara fakturera per timme gör inte detta värde rättvisa. Likaså är ett strategiskt koncept utan möjligheten att implementera det otillräckligt. Framgångsrika företag är de som omvandlar ett heterogent äldre system till en dokumenterad, säker och stegvis moderniserbar målarkitektur.
Österrike behöver inte moderniseras till varje pris
Eftermontering för externa projekt är inte en nischtjänst för föråldrade maskiner i Österrike, utan ett relevant instrument för industriell kapitalproduktivitet. Det förlänger livslängden för värdefulla tillgångar, minskar risken för föråldring och kan samtidigt förbättra energieffektivitet, automatisering och datatillgänglighet. I en period av svaga investeringar erbjuder det många företag en mer realistisk moderniseringsväg än att helt ersätta fungerande utrustning.
Denna möjlighet är dock oupplösligt kopplad till ansvar. Ju mer obekant systemet är, desto viktigare blir analyser, dokumentation, säkerhetsbedömningar och tydliga avtalsgränser. En leverantör som döljer osäkerheter kan vinna prisjämförelsen, men inte den långsiktiga marknaden. En aktör som enbart fokuserar på den lägsta investeringen riskerar teknisk skuld och nya beroenden.
Det övertygande perspektivet är därför inte att eftermontera istället för att installera nya system, utan snarare att fastställa den ekonomiskt lämpliga moderniseringsnivån. Vissa system förtjänar en andra teknisk livslängd, medan andra måste ersättas. Det professionella värdet ligger i att objektivt definiera denna gräns och sedan konsekvent implementera den. För österrikiska industriföretag kan just denna förmåga bli en konkurrensfördel: mindre kapitalbindning, högre tillgänglighet, bättre energiprestanda och större kontroll över sin egen tekniska infrastruktur.
Detta öppnar upp en attraktiv, men inte enkel, marknad för specialiserade leverantörer. Tillväxt kommer inte från aggressiv expansion, utan från beprövad expertis, regional närhet, gedigna referenser och en repeterbar metod. De som verkligen förstår tredjepartssystem säljer inte reservdelar; de säljer förmågan att omvandla befintlig industriell infrastruktur till en produktiv framtid.
Konsulttjänster - Planering - Implementering

Konrad Wolfenstein
Jag skulle gärna fungera som din personliga rådgivare.
Du kan kontakta mig på wolfenstein∂xpert.digital eller
Ring mig bara på +49 7348 4088 965 .
Dina intralogistikexperter

Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här: