
Rysslands ekonomi är vid sin gräns: Kreml utkämpar krig mot krediter – och en centralbankschef håller ihop systemet
Xpert-förhandsversion

Available in 27 languages 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 1 oktober 2026 / Uppdaterad den: 1 oktober 2026 – Författare: Konrad Wolfenstein
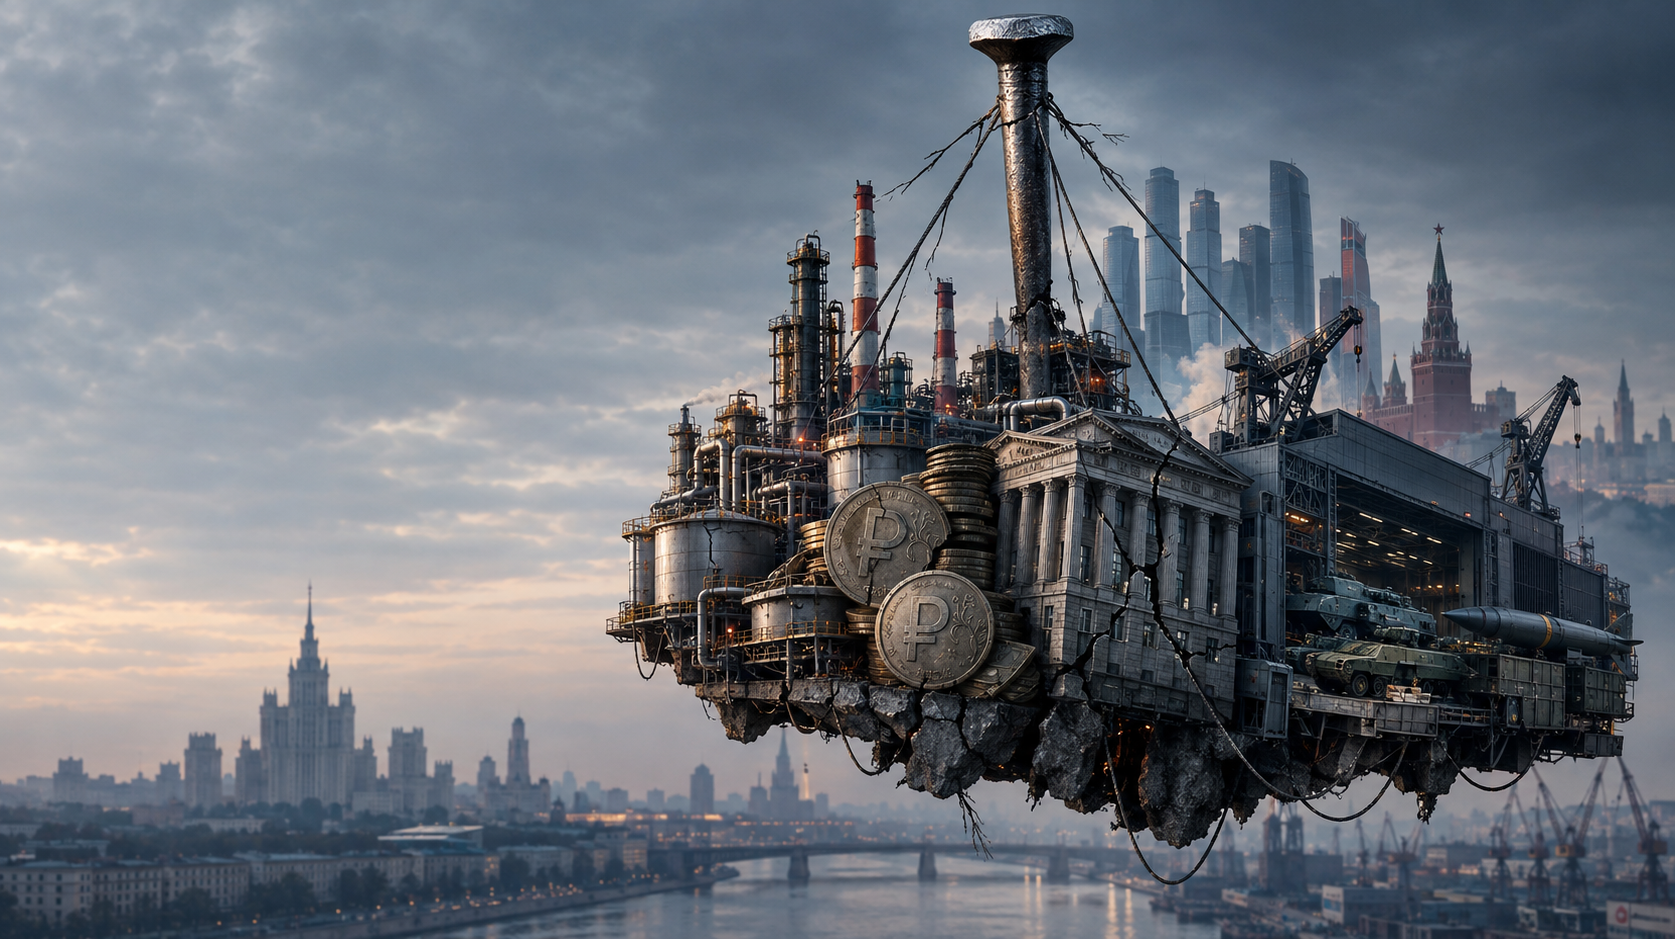
Rysslands ekonomi vid sin gräns: Kreml utkämpar krig mot krediter – och en centralbankschef håller ihop systemet – Kreativ bild i ämnet, med AI: Xpert.Digital
Den ryska ekonomin hänger på en avgörande spik: centralbanken
Rysslands ekonomi: Håller den centrala spiken uppe stabilitetslinjen?
2027 i fokus: Den ryska centralbankens framtid och dess inverkan på ekonomin
Den ryska ekonomin står i en kritisk tidpunkt där många utmaningar möts och systemets stabilitet sätts på prov. Centralbanken, under ledning av Elvira Nabiullina, beskrivs ofta som den "enda spiken" som håller ihop den bräckliga ekonomiska strukturen. Denna metafor, myntad av den ryska ekonomen Alexandra Prokopenko, belyser centralbankens exceptionellt viktiga roll i en alltmer motsägelsefull ekonomisk modell. I takt med att Ryssland kämpar för att hantera bördorna av militära utgifter, inflation och västerländska sanktioner blir frågan om centralbankens och dess presidents framtid alltmer angelägen. Ett kollaps av förtroendet för centralbanken, eller en förändring i dess politiska stöd, kan få långtgående konsekvenser för landets ekonomiska stabilitet. Även om ekonomin ännu inte har kollapsat, pekar den nuvarande situationen på en risk för styrningen som härrör från ett farligt beroende av en enda institution. I detta sammanhang definieras Rysslands situation inte bara av krigets utmaningar utan också av behovet av en långsiktig, hållbar ekonomisk strategi.
Vad bilden av den enda nageln egentligen betyder
Bilden av spiken kommer från den ryska ekonomen Alexandra Prokopenko . Den numera akademikern arbetade som rådgivare till den ryska centralbanken från 2017 till 2022, där hennes ansvar inkluderade att kommunicera inflationstrender. Den 24 maj 2026 använde hon metaforen i en engelskspråkig artikel som åtföljde en analys som hon författade tillsammans med finansexperten Alexander Kolyandr för den oberoende ryska ekonomiska tidskriften *The Bell*. I den beskrev hon centralbanken och dess president, Elvira Nabiullina, som den avgörande spiken som fortfarande håller ihop den ryska ekonomin.
Det tyska påståendet att Rysslands ekonomi hänger på en enda spik (Stern) är således en journalistisk överdrift av den ursprungliga formuleringen. Prokopenko talade inte uttryckligen om den enda spiken, utan om den viktigaste. Skillnaden är ekonomiskt betydande: Ryssland har fortfarande flera stödjande element, inklusive råvaruexport, statliga vapenkontrakt, handel med Kina, kapitalkontroller, inhemsk upplåning och ett anpassningsbart affärslandskap. Avhandlingen hävdar därför inte att hela systemet enbart är beroende av en person eller institution. Snarare beskriver den centralbankens ovanligt stora betydelse för stabiliteten i en alltmer motsägelsefull ekonomisk modell.
Det fullständiga originalcitatet från Alexandra Prokopenko daterat 24 maj 2026 lyder:
"Rysslands ekonomi har mer potential än vissa förutspår – men den är betydligt mindre motståndskraftig än Kreml vill erkänna. Den viktigaste spiken som håller ihop den är centralbanken och Elvira Nabiullina, som har exakt ett år kvar. Hennes mandatperiod slutar den 24 juni 2027."
Den avgörande punkten är att Prokopenko skrev "huvudspiken", vilket betyder "den viktigaste spiken", inte "den enda spiken". Frasen "den enda spiken" är därför en journalistisk överdrift.
Centralbanken måste hantera flera spänningar samtidigt. Den har i uppgift att begränsa inflationen, stabilisera rubeln, upprätthålla banksystemets funktionalitet och förhindra att stigande statliga och militära utgifter leder till okontrollerad valutadevalvering. Samtidigt står den inför ökande press från företag, statligt ägda företag och politiska aktörer som kräver lägre räntor och mer lättillgänglig kredit. Utan en restriktiv penningpolitik skulle höga statliga utgifter drabba en ekonomi som redan är ansträngd av brist på arbetskraft, industriell kapacitet och många insatsvaror. Ytterligare efterfrågan skulle då driva upp priserna mer än den skulle expandera den reala produktionen.
Inom detta system förkroppsligar Elvira Nabiullina en jämförelsevis professionell och stabilitetsorienterad teknokrati. Hennes betydelse härrör inte bara från hennes personliga expertis. Bakom henne står en stor institutionell apparat som omfattar penningpolitik, banktillsyn, betalningssystem, statistik och krishantering. Sedan 2013 har tillsynen av banker, försäkringsbolag, pensionsfonder och värdepappersmarknader också konsoliderats under den ryska centralbankens paraply. Detta ger institutionen ett ovanligt stort inflytande över praktiskt taget alla delar av det finansiella systemet.
Prokopenko hade redan förklarat vikten av denna institutionella roll för Radio Free Europe/Radio Liberty Hon beskrev centralbanken som det institutionella ankare som hade bibehållit sin trovärdighet på marknaderna och hållit inflationen på rätt spår. Ur detta perspektiv skulle det inte bara vara en normal personalförändring att ersätta Nabiullina. Det skulle kunna rubba just den institution som hittills har säkerställt förutsägbarhet i den ekonomiska politiken.
Den verkliga "spiken i kistan" är därför varken Nabiullina ensam eller centralbanken som enbart auktoritet. Vad som avses är kombinationen av en fungerande centralbank, dess professionella trovärdighet och det politiska förtroende som Vladimir Putin hittills har visat sin president. Enligt Prokopenko vilar centralbankens faktiska oberoende mindre på rättsliga garantier än på denna personliga förtroenderelation. Den skyddar banken, åtminstone delvis, från krav från mäktiga näringslivsrepresentanter, statliga lobbygrupper och politiska fraktioner som kräver billigare lån och större inflytande över räntebeslut.
Det är just här systemets svaghet ligger. Institutionell stabilitet i Ryssland är starkt beroende av personliga relationer och informella maktstrukturer. Så länge Nabiullina åtnjuter presidentens förtroende kan centralbanken genomföra beslut som är smärtsamma för företag, gäldenärer och delar av statsapparaten. Om detta politiska skydd skulle försvinna skulle penningpolitiken kunna bli starkare underordnad statens och vapenindustrins kortsiktiga finansieringsintressen.
Frågan om tronföljden gör år 2027 särskilt viktigt. Nabiullinas tredje och, enligt gällande lag, sista mandatperiod slutar den 24 juni 2027. Presidenten måste föreslå en kandidat till statsduman senast tre månader i förväg. Till skillnad från många västländer saknar Ryssland en transparent process med kända kandidater i god tid och gott om tid för förberedelser inför finansmarknaderna. Beslutet ligger i praktiken hos Putin och kunde tillkännages först strax före mandatperiodens slut.
Det finns i huvudsak tre alternativ. Kreml kan utse en efterträdare, fördela centralbankens ansvar mellan flera institutioner eller ändra lagen för att ge Nabiullina ytterligare en mandatperiod. Inget av dessa alternativ löser det grundläggande problemet. Nytt ledarskap skulle först behöva etablera trovärdighet. Att dela upp centralbanken skulle vara organisatoriskt komplext och skulle kunna skapa nya friktioner. Att förlänga Nabiullinas mandatperiod skulle bara skjuta upp beslutet utan att upplösa det institutionella beroendet av hennes och Putins förtroende.
Förlusten av detta förtroende skulle kunna få betydande ekonomiska konsekvenser. Om en ny centralbanksledning skulle sänka räntorna för tidigt eller för drastiskt, skulle lån och investeringar kunna öka på kort sikt. Samtidigt skulle dock inflation, rubeltryck och importkostnader stiga. Hushåll och företag skulle i allt högre grad kunna vända sig till utländska valutor eller materiella tillgångar. Regeringen skulle initialt kunna finansiera sin skuld billigare, men skulle behöva acceptera högre inflation och ytterligare förlust av förtroende.
Spikmetaforen beskriver därför inte en automatiskt förestående kollaps. Även efter en förändring i centralbankens topp skulle dess specialistavdelningar, tillsynsfunktioner och penningpolitiska instrument finnas kvar. Ryssland skulle också kunna reagera med kapitalkontroller, priskontroller, tvångslån och andra administrativa ingripanden. Detta skulle potentiellt kunna göra det möjligt att dölja en kris under lång tid eller flytta den till företag, banker, sparare och regioner.
Jämförelsen pekar snarare på en risk i styrningen. Rysslands ekonomi överlevde krigets första år inte bara på grund av sina råvaruintäkter och statliga utgifter, utan också för att centralbanken hade tillräcklig auktoritet och trovärdighet för att reagera på inflation och finansmarknadsrisker. Prokopenkos uttalande klargör att denna auktoritet inte automatiskt är institutionellt säkerställd. Den är starkt beroende av Nabiullina och hennes position inom maktstrukturen.
Den viktigaste spiken håller därför inte ihop en solid byggnad. Den stabiliserar en alltmer förvrängd ekonomisk struktur där höga militära utgifter, svag civil tillväxt, arbetskraftsbrist, inflation, sanktioner och stigande finansieringsbehov samverkar mot varandra. Så länge centralbanken kan begränsa dessa spänningar förblir systemet kontrollerbart. Om dess handlingsförmåga försvagas politiskt ökar risken för att den smygande ekonomiska erosionen bryter ut i en öppen valuta, inflation eller finanskris.
Stabilitet utan ekonomisk hälsa
Sedan början av det fullskaliga kriget mot Ukraina har en snabb kollaps av den ryska ekonomin upprepade gånger förutspåtts. Den har inte inträffat. Detta faktum tolkas ofta i politiska debatter antingen som ett bevis på de västerländska sanktionernas ineffektivitet eller som ett bevis på den ryska ekonomins exceptionella styrka. Båda slutsatserna är alltför förenklade.
Ryssland klarade sig igenom den inledande chocken av sanktioner främst för att landet, redan före 2022, hade betydande valutareserver, relativt låg statsskuld, betydande råvaruexport och ett banksystem som stabiliserats efter tidigare kriser. Till detta kom snabba kapitalkontroller, en drastisk höjning av räntorna, exportrestriktioner, omdirigering av handelsflöden och massiva statliga utgifter. Som ett resultat kollapsade inte ekonomin utan övergick snarare till ett annat funktionssätt.
Detta läge kan beskrivas som en negativ jämvikt. Ekonomin kollapsar inte, men den genererar liten produktiv momentum. Statliga utgifter förhindrar en djup recession, medan höga räntor, arbetskraftsbrist, sanktioner och osäkerhet kväver privata investeringar. Försvarsföretag växer, medan många civila industrier lider av stigande kostnader, svag efterfrågan och minskad tillgång till teknik. Sysselsättningen är fortsatt hög, men produktivitetstillväxten är svag. Lönerna stiger i sektorer med hög efterfrågan, men en del av dessa vinster urholkas av inflationen.
För 2026 ligger tillförlitliga tillväxtprognoser endast mellan ungefär 0,5 och 1 procent. För 2027 och 2028 förväntar sig många endast cirka 0,5 procent. Detta är exceptionellt lågt för en ekonomi med betydande uppdämd efterfrågan, höga råvaruintäkter och betydande offentliga utgifter. Denna svaga tillväxt indikerar att ytterligare offentlig efterfrågan knappt skapar ny kapacitet. Den möter i allt högre grad en ekonomi där maskiner, kvalificerad arbetskraft, logistik, kredit och importerade insatsvaror är en bristvara.
Det ryska systemet är därför inte stabilt i betydelsen av en sund, innovativ ekonomi. Det är stabilt i betydelsen av en politiskt kontrollerad fördelning av knapphet. Denna distinktion är avgörande. En stat kan förbli militärt kapabel i åratal även när civilt välstånd, produktivitet och långsiktiga tillväxtutsikter minskar. Auktoritära system kan i synnerhet fördela ekonomiska kostnader ojämlikt och undertrycka politisk oliktänkande. Avsaknaden av kollaps betyder därför inte att den ekonomiska skadan är liten.
Centralbanken som motvikt till krigsfinansiering
Den ryska centralbanken står inför ett klassiskt dilemma. Staten ökar sina utgifter för försvar, säkerhetstjänster, vapentillverkare, soldater och krigsrelaterad infrastruktur. Dessa utgifter genererar inkomster och efterfrågan. Men eftersom ekonomin knappt har någon ledig kapacitet kvar, leder den ökade efterfrågan inte till en motsvarande ökning av den reala produktionen. Istället stiger priser, löner och importbehov.
Centralbanken svarar med höga räntor. Medan styrräntan sänktes från 21 till 14 procent under 2026, är 14 procent fortfarande en exceptionellt hög nivå. Inflationen förväntas fortfarande ligga runt 6 till 7 procent under 2026, vilket är betydligt över det långsiktiga målet på 4 procent. Den reala räntan, justerad för inflation, är fortsatt restriktiv. Detta gör lån dyrare, dämpar konsumtion och investeringar och försöker begränsa överskottsefterfrågan.
Denna politik är ekonomiskt förståelig, men politiskt obekväm. Företagsorganisationer, industrialister och statligt ägda företag kräver billigare lån. Många företag lider av finansieringskostnader som försvårar nya investeringar och ökar kostnaden för att betala befintliga skulder. Detta skapar en målkonflikt för Kreml: man behöver höga investeringar i försvar och infrastruktur, men vill samtidigt förhindra att rubeln deprecierar och att inflationen belastar befolkningen.
Centralbanken fungerar därför som en institutionell broms inom en ekonomi vars politiska ledarskap samtidigt trycker på gaspedalen. Så länge denna broms förblir trovärdig kan hushåll och företag lita på att en fullständig devalvering av rubeln inte är det föredragna instrumentet för statlig finansiering. Denna förväntan är i sig en ekonomisk tillgång. Om centralbanken förlorar sin trovärdighet kan även rädslan för framtida inflation leda till kapitalflykt, högre importpriser, rubelförsäljning och accelererade lönekrav.
Nabiullinas särskilda betydelse ligger inte i att hon ensam har makten att sätta räntorna. Bakom henne står en stor apparat av specialistavdelningar, banktillsyn, statistik, betalningssystem och krishantering. Snarare härrör hennes personliga tyngd från kombinationen av hennes professionella rykte, erfarenhet och politiska förtroende. Hon kan försvara impopulära beslut och har tydligen tillräckligt stöd för att åtminstone delvis motverka krav på en alltför expansiv penningpolitik.
År 2027 som ett institutionellt stresstest
Centralbankschefens mandatperiod slutar i juni 2027. Enligt gällande lag är detta hennes tredje och sista mandatperiod. Lagen skulle kunna ändras, och en förlängning är inte på något sätt politiskt utesluten. Likaså skulle en kvalificerad efterträdare kunna utses som fortsätter den nuvarande kursen. Trots detta kvarstår en verklig risk eftersom beslutet om centralbankens ledarskap i slutändan är mycket personligt.
Den avgörande frågan är inte bara vem som tar över posten. Ännu viktigare är vilket mandat den personen faktiskt kommer att få. En efterträdare skulle kunna fortsätta den nuvarande stabilitetspolitiken och bibehålla höga räntor tills inflationstrycket avtar hållbart. De skulle dock också kunna få i uppdrag att ge starkare stöd till tillväxt, vapenproduktion och statlig finansiering. I så fall skulle penningpolitiken bli mer politiskt driven och kortsiktig.
En tidig eller överdriven räntesänkning kan initialt ge lättnad. Företag skulle kunna investera billigare, banker skulle kunna låna ut lättare och regeringen skulle kunna finansiera sin skuld billigare. Kostnaderna skulle dock sannolikt materialiseras med en tidsfördröjning: högre inflation, en svagare rubel, stigande importpriser och en större flykt till materiella tillgångar eller utländska valutor. Ju mer regeringen samtidigt ökar sina utgifter, desto svårare skulle det bli att tygla denna dynamik senare.
2027 är också ett kritiskt år eftersom flera bördor sammanfaller. Försvarsbudgeten förväntas stiga till 17,1 biljoner rubel. Det är ungefär 27 procent mer än ursprungligen planerat och det högsta beloppet sedan starten av den fullskaliga invasionen. Samtidigt ska sociala utgifter minskas, medan utbildning, sjukvård och civil infrastruktur också står inför budgetnedskärningar. Staten försöker således inte dra ner på krigsekonomin, utan finansierar snarare en ny fas av dess konsolidering.
Detta år kommer därför inte automatiskt att bli ett kollapsår. Snarare blir det ett test på om Ryssland kan upprätthålla sin nuvarande arbetsfördelning: staten spenderar expansivt på kriget, medan centralbanken begränsar de inflationsmässiga konsekvenserna. Om denna arbetsfördelning misslyckas kommer den nuvarande negativa jämvikten att omvandlas till ett betydligt mer instabilt system.
Budgeten förlorar sin buffert
Rysslands offentliga finanser är motsägelsefulla. Å ena sidan är den formella statsskulden fortfarande låg jämfört med internationella mått mätt. Detta gör det möjligt för staten att ta på sig ytterligare skulder inhemskt. Å andra sidan är tillgången till västerländska kapitalmarknader begränsad, räntorna är höga och poolen av potentiella köpare är starkt koncentrerad bland ryska banker, fonder och statligt influerade investerare.
Ett budgetunderskott på upp till 3 procent av bruttonationalprodukten beräknas nu för 2026. Detta är nästan dubbelt så högt som ursprungligen planerat. Medan regeringen siktar på lägre underskott under de följande åren, bygger denna plan på ytterligare skatteintäkter, hög råvaruförsäljning och disciplinerade utgifter. Erfarenheter från senare år har visat att militära utgifter ofta överstiger de ursprungliga uppskattningarna.
För 2027 planeras en utgivning av statsobligationer på cirka 7,7 biljoner rubel, cirka 43 procent mer än föregående år. Detta kommer att flytta krigsfinansieringen starkare in i det inhemska finansiella systemet. Banker kommer att köpa statsobligationer och samtidigt ge lån till strategiskt viktiga företag. Formellt sett förblir detta marknadsbaserad finansiering. I ett alltmer kontrollerat system blir dock gränsen mellan frivilliga investeringsbeslut och politiskt önskad kapitalallokering suddig.
Den nationella välfärdsfonden utgör fortfarande en buffert, men dess fritt tillgängliga resurser är begränsade. I början av september 2026 uppgick den totala fonden till cirka 13,19 biljoner rubel. Av detta var knappt 4 biljoner rubel likvida, vilket motsvarar cirka 1,7 procent av den förväntade bruttonationalprodukten. Skillnaden mellan den totala volymen och likvida tillgångar är avgörande: en stor del av fonden består av aktieinvesteringar och långfristiga innehav som inte utan vidare kan användas för löpande budgetfinansiering.
Ryssland är därför inte på gränsen till insolvens. Staten kan höja skatter, emittera obligationer, skjuta upp utgifter och införa högre avgifter på företag. Den kan också tillgripa finansiell repression, vilket innebär att den kan omdirigera sparande och bankbalansräkningar i större utsträckning till statlig finansiering. Detta eliminerar dock inte kostnaderna. De flyttas helt enkelt över till privata investeringar, sparare, företag och framtida budgetar.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning

Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Vapen tränger undan den civila staten: Påverkan på den ryska ekonomin
Vapen tränger undan den civila staten
Stigande militärutgifter förändrar den ryska budgetens struktur. Försvarsutgifterna beräknas uppgå till 17,1 biljoner rubel år 2027. Om den inre säkerheten, nationalgardet, polisen och underrättelsetjänsterna inkluderas kommer en ännu större del av statsbudgeten att vara bunden till militära och repressiva aktiviteter.
Samtidigt förväntas finansieringen av sociala program minska med cirka 7 procent. Utbildning, hälso- och sjukvård och infrastruktur kommer också att drabbas av minskade reala utgifter. Även om de nominella utgifterna ökar inom vissa områden kan inflationen urholka en del av dessa vinster. Den verkliga effekten återspeglas därför inte bara i nedskärningar i budgetposter utan också i missade investeringsmöjligheter: sjukhus som förblir omoderniserade, skolor som håller lägre standard, transportprojekt som skjuts upp och minskat stöd till civil forskning.
Militära utgifter kan öka bruttonationalprodukten på kort sikt. En producerad stridsvagn, missil eller drönare redovisas som förädlingsvärde i statistiken. Ur ett ekonomiskt perspektiv genererar detta dock endast begränsade framtida fördelar. En maskin för en civil fabrik kan producera ytterligare varor i åratal. Ammunition förbrukas eller lagras. Det ökar den statistiska produktionen men ökar inte ett samhälles produktiva kapital i samma utsträckning.
Krigsekonomin skapar således en tillväxtparadox. Den kan generera hög sysselsättning, stigande löner i vapenproducerande regioner och fullt utnyttjade fabriker, medan den långsiktiga produktionspotentialen minskar. Kvalificerade arbetare migrerar till militärt prioriterade företag, och civila företag förlorar personal, lån och reservdelar. Staten köper in till uppblåsta priser, vilket gör ineffektiviteten mindre synlig. Vinster privatiseras eller omfördelas politiskt, medan risker i allt högre grad hamnar i statligt ägda banker och offentliga kassakistor.
Full sysselsättning som varningssignal
Mycket låg arbetslöshet brukar betraktas som ett tecken på ekonomisk styrka. I Ryssland är det alltmer ett tecken på brist. Mobilisering, emigration, demografisk nedgång, stora krigsförluster och expansionen av vapenproduktionen har minskat arbetsutbudet. Samtidigt konkurrerar armén, säkerhetsorgan, försvarsföretag, byggindustrin och civila företag om samma arbetare.
Ingenjörer, tekniker, förare, byggnadsarbetare, IT-specialister och yrkesverksamma industriarbetare är särskilt bristfälliga. Företag svarar med högre löner, bonusar, mindre stränga anställningskriterier och att sno åt sig personal. Detta ökar inkomsterna för vissa grupper, men inte automatiskt produktiviteten. När företag måste betala betydligt mer för samma arbete stiger enhetskostnaderna, och med dem prispressen.
Dessutom finns det en regional snedvridning. Vapenproduktionscentra och regioner med höga rekryteringsbonusar gynnas delvis av statlig finansiering. Andra områden förlorar unga män, kvalificerade arbetare och sin skattebas. Familjer får militär lön eller ersättning, men dessa överföringar ersätter inte hållbar regional utveckling. De skapar inkomster som är direkt kopplade till deltagande i kriget och lojalitet till staten.
Problemet förvärras demografiskt. Rysslands befolkning åldras, födelsetalen är låga och en del av den välutbildade yngre befolkningen har lämnat landet. Immigration från Centralasien kan lindra bristen, men den är politiskt kontroversiell och otillräcklig för att fylla alla kompetensbrister. Arbetskraftsbristen är därför inte bara en tillfällig konsekvens av kriget; den håller på att bli en långsiktig begränsning för tillväxt.
Olja förblir den materiella livlinan
Om centralbanken är det institutionella ankaret, så förblir olja och gas den viktigaste källan till materiella intäkter. Exportintäkter från råvaror ger utländsk valuta, stöder rubeln och finansierar statsbudgeten. Ryssland har omdirigerat stora delar av sin oljehandel till Asien och etablerat en skuggflotta, alternativa försäkringar och nya betalningssystem. Detta har gjort det möjligt att delvis begränsa effekterna av västerländska sanktioner.
Denna anpassning är dock inte utan nackdelar. Längre transportvägar, prissänkningar, mellanhänder, högre försäkringskostnader och tekniska begränsningar minskar alla intäkterna. Den avgörande faktorn är inte bara den exporterade kvantiteten, utan det faktiska priset som uppnås efter alla rabatter och kostnader. Om det globala oljepriset faller eller sanktioner tillämpas strängare kan budgetsituationen försämras snabbt.
Den planerade sänkningen av oljepriset, som bestämmer budgetregeln, till 50 dollar per fat från och med 2027 visar att regeringen själv kalkylerar mer försiktigt. En mer konservativ regel kan stabilisera ekonomin på lång sikt, men på kort sikt kräver den högre skatter, ytterligare upplåning eller lägre utgifter. Ju högre militära åtaganden, desto känsligare blir systemet för fluktuerande råvaruintäkter.
Diesel- och raffinaderiindustrin har också blivit en risk. Attacker mot raffinaderier, reparationskostnader, tillfälliga brister och exportrestriktioner påverkar direkt bränslepriser och logistik. Regeringen kan begränsa exporten för att försörja den inhemska marknaden, men detta minskar potentiella valuta- och skatteintäkter. Infrastrukturattacker utövar sin ekonomiska inverkan mindre genom fullständig förstörelse av enskilda anläggningar än genom återkommande reparationer, produktionsavbrott, ytterligare säkerhetskostnader och osäkerhet.
Kina stabiliserar Ryssland samtidigt som det ökar sitt beroende
Kina har blivit Rysslands viktigaste ekonomiska partner och står nu för cirka 35 procent av den ryska utrikeshandeln. Landet köper energi och råvaror, och levererar maskiner, fordon, elektronik, industrikomponenter och en stor andel varor som kan användas direkt eller indirekt för militära ändamål. Utan kinesiska handelskanaler hade det varit betydligt svårare att anpassa sig till västerländska sanktioner.
Förhållandet är dock asymmetriskt. Ryssland behöver Kina mer än Kina behöver Ryssland. Peking kan påverka priser, betalningsvillkor och leveranskedjor. Ryska företag måste anpassa sig till kinesiska standarder, plattformar och finansieringsalternativ. Där västerländska leverantörer har lämnat marknaden framstår kinesiska företag ofta inte bara som ersättare, utan som dominerande konkurrenter.
Nya handelsrelationer uppstår för små och medelstora företag, men många ryska leverantörer är samtidigt under press från billigare kinesiska produkter. Ryssland är fortfarande beroende av import för framtida teknik och sofistikerade industrikomponenter. Samarbete inom kärnenergi, infrastruktur och råvaror kan vara strategiskt viktigt, men det kan inte ersätta en bred teknisk modernisering.
Kina förhindrar därmed en abrupt ekonomisk kollaps, men löser inte Rysslands strukturella problem. Det skjuter bara upp dem. Ett tidigare beroende av europeiska marknader och västerländsk teknologi ger vika för ett större beroende av en enda asiatisk partner. För Moskva är detta geopolitiskt acceptabelt eftersom Kina mildrar trycket från västerländska sanktioner. Ekonomiskt sett innebär det dock mindre förhandlingsstyrka.
Nordkorea, Iran och nya förbifartsvägar
Samarbetet med Nordkorea och Iran är främst betydelsefullt ur ett militärt och logistiskt perspektiv. Nordkorea kan tillhandahålla ammunition, militär utrustning och arbetskraft. Gemensamma infrastrukturprojekt, inklusive nya gränsöverskridande transportförbindelser, underlättar långsiktigt utbyte. För Ryssland utökar detta kretsen av stater som är villiga att politiskt bortse från västerländska sanktioner.
Iran tillhandahåller expertis och komponenter för drönarproduktion. Samarbetet omfattar inte bara färdiga system utan även produktionskunskap, leveranskedjor och militära tillämpningar. Detta gör det möjligt för Ryssland att lokalisera delar av sin vapenproduktion och minska sitt beroende av direktimport. Samtidigt skapar det nya beroenden av elektronik, maskiner och mellanprodukter.
Relationerna med länder som Malaysia och andra nationer i det globala syd blir också allt viktigare. De öppnar upp försäljningsmarknader, betalningskanaler, mellanhandel och investeringsmöjligheter. Dessa kontakter är värdefulla för Ryssland, men bör inte likställas med en fullständig ekonomisk omorientering. Många av dessa länder vill handla utan att bli permanent knutna till Moskva. De utnyttjar Rysslands behov av alternativa partners för att förhandla fram gynnsamma villkor.
Det nya nätverket gör sanktioner mer genomsläppliga och ökar motståndskraften. Samtidigt blir handeln mer komplex, dyr och ogenomskinlig. Fler mellanhänder innebär högre marginaler, längre leveranstider och större juridiska risker. Ryssland kan fortfarande upphandla många varor, men ofta till högre kostnader och med lägre kvalitetssäkring.
Exproprieringar skapar kortsiktig kontroll och långsiktig misstro
Övertagande eller tillfällig förvaltning av utländska företag är en del av Rysslands ekonomiska isolationistiska strategi. Västerländska företags tillgångar kan placeras under statlig kontroll, överföras till ryska ägare eller säljas under politiskt bestämda villkor. För Kreml erbjuder detta flera kortsiktiga fördelar: produktionsanläggningarna förblir i drift, jobben säkras och inhemska aktörer förvärvar tillgångar på gynnsamma villkor.
På lång sikt försämrar dock denna politik investeringsvillkoren. Äganderätten blir beroende av geopolitisk lojalitet. Även företag från länder som inte är direkt inblandade i sanktioner måste ta hänsyn till högre politisk risk. Kapital kräver då högre avkastning, stannar kvar på kort sikt eller flödar inte in i landet alls.
Konsekvenserna sträcker sig bortom enskilda varumärken eller fabriker. Moderna produktionsnätverk kräver pålitliga kontrakt, reservdelar, programvara, kvalitetskontroll och långsiktig finansiering. En fabrik kan förvärvas fysiskt, men ledningskompetens, internationella leveranskedjor och tekniska framsteg överförs inte lika lätt. Kortsiktig importsubstitution kan därför leda till långsiktiga förluster i kvalitet och produktivitet.
Attacker och sabotage ökar den totala kostnaden för ekonomin
Den växande betydelsen av attacker mot energi-, logistik- och industrianläggningar förändrar kostnadsberäkningen för krig. Inte bara ryska raffinaderier och lager drabbas, utan även infrastruktur i Ukraina och andra östeuropeiska länder. Attacker mot lager som tillhör internationella företag visar att civila logistiknätverk dras in i den militära konflikten.
Den ekonomiska skadan är inte begränsad till förstörda byggnader. Företag investerar i skyddsrum, övervakning, uppsägningar, omfördelning av lager och försäkringar. Transporter omdirigeras, lagren ökas och leveranstiderna förlängs. Även om dessa utgifter skapar efterfrågan ökar de inte produktiviteten. De representerar kostnaden för att upprätthålla en befintlig prestandanivå.
Påstådda sabotagehandlingar i europeiska länder och förstärkning av gränssäkerheten, till exempel vid den finsk-ryska gränsen, bidrar också till detta utökade kostnadslandskap. Europa investerar mer i skydd, övervakning och militär beredskap. Ryssland måste i sin tur avsätta ytterligare resurser för att skydda sina egna anläggningar, hamnar, järnvägslinjer och energiinfrastruktur. Kriget genererar därmed permanent högre transaktions- och säkerhetskostnader för båda sidor.
Banksystemet håller på att bli statens finansieringskanal
Ryska banker klarade krigets första år bättre än många bedömare hade förväntat sig. Kapitalkontroller, statligt stöd, regellättnader och höga räntemarginaler bidrog till att stabilisera systemet. Men dess funktion förändras. Banker blir alltmer instrument för statliga prioriteringar.
De finansierar vapenföretag, köper statsobligationer och beviljar lån till strategiskt viktiga företag. Så länge staten indirekt säkrar sig mot förluster kan riskerna förbli dolda. Problem uppstår när företag inte längre kan tjäna tillräckligt på grund av höga räntor, minskande civil efterfrågan eller brist på teknologi. Då ökar förfallna lån, medan bankerna samtidigt har allt större innehav av statsobligationer.
En nära relation utvecklas mellan staten, bankerna och vapenindustrin. Om en sektor utsätts för press måste den andra stödja den. Staten kan rekapitalisera banker, men detta minskar dess finanspolitiska flexibilitet. Banker kan bevilja lån till företag, men detta binder kapital. Centralbanken kan tillhandahålla likviditet, men alltför generöst stöd riskerar ytterligare inflationstryck.
En öppen bankkris är därför inte det mest sannolika scenariot på kort sikt. En gradvis försämring av kreditkvaliteten, maskerad av statliga garantier, balansräkningsregler och skuldsanering, är mer sannolik. Priset är en alltmer ineffektiv kapitalallokering.
Militär styrka och ekonomisk svaghet är förenliga
Den ökande belastningen på den ryska ekonomin betyder inte automatiskt att det militära hotet mot Nato kommer att minska på kort sikt. En stat kan offra civil utveckling och ändå mobilisera betydande resurser för väpnade styrkor, missiler, drönare och säkerhetsorgan. Den planerade ökningen av försvarsutgifterna för 2027 visar i synnerhet att militära prioriteringar inte skalas ner trots ekonomisk svaghet.
Det skulle därför vara farligt för Europa att missta ekonomisk trötthet för en strategisk klarsignal. Ryssland kan bibehålla eller utöka sina militära förmågor på bekostnad av framtida välstånd. En svagare civil ekonomi skulle till och med kunna öka det politiska incitamentet för konfrontation om regimen i allt högre grad hämtar sin legitimitet från krig, hotbilder och nationell mobilisering.
Samtidigt begränsar ekonomiska faktorer kvaliteten och varaktigheten av militär makt. Arbetskraftsbrist, tekniska eftersläpningar, höga finansieringskostnader och skadad infrastruktur gör det svårt att effektivt omvandla pengar till vapen, personal och operativ effektivitet. Därför är det inte bara storleken på försvarsbudgeten som spelar roll, utan också vilka verkliga varor och förmågor som kan produceras med den.
Enskilda europeiska regeringars politiska band till Moskva, debatter om förhandlingar och olika bedömningar av det ryska hotet påverkar också västerländsk enighet. För Ryssland kan diplomatiska kontakter, ekonomiska intressen och interna politiska konflikter i Europa vara lika viktiga som direkta handelsförbindelser. Ekonomisk motståndskraft är därför också en geopolitisk funktion av förmågan att kringgå sanktioner och splittra motståndande koalitioner.
Även fred skulle vara ekonomiskt svårt
Ett slut på fientligheterna skulle ge Ryssland ekonomisk lättnad, men skulle inte automatiskt leda till en återgång till en normal fredstidsekonomi. Miljontals anställda, ett flertal regioner och stora företag är nu direkt eller indirekt beroende av militära kontrakt. En snabb minskning av denna efterfrågan skulle kunna leda till att produktion, löner och regionala budgetar kollapsar.
Samtidigt skulle soldater behöva återintegreras, sårade personer tas om hand och militär personal överföras till civila jobb. Försvarsföretag skulle inte bara kunna byta till konkurrenskraftiga civila produkter. Sanktionerna skulle sannolikt bara lättas gradvis och beroende på politiska överenskommelser. Utländska investerare förblev försiktiga på grund av juridiska och geopolitiska risker.
Kreml har därför ett ekonomiskt incitament att inte abrupt avsluta den militära efterfrågan. Även i händelse av ett vapenvila skulle höga nivåer av militära utgifter, truppuppbyggnad och säkerhetsinvesteringar kunna fortsätta. Krigsekonomin skulle då potentiellt kunna omvandlas till en permanent militariserad ekonomi.
Fredsparadoxen ligger i att ett slut på kriget skulle öppna upp bättre utvecklingsmöjligheter på lång sikt, men skulle kunna utlösa en anpassningskris på kort sikt. Ju längre militariseringen varar, desto svårare blir det att återgå till en civil tillväxtmodell.
Vad den offentliga debatten avslöjar och vad den döljer
En analys av 68 artiklar om den ryska krigsekonomin och geopolitiken visar ett starkt fokus på militära förluster och de omedelbara konsekvenserna av kriget i Ukraina. Trettioen artiklar, eller 45,6 procent, tar upp detta ämne. Ytterligare 12 artiklar, eller 17,6 procent, undersöker Ryssland som ett militärt och strategiskt hot mot Nato. Tillsammans dominerar dessa två perspektiv nästan två tredjedelar av de analyserade rapporterna.
Betydligt mindre uppmärksamhet ägnas åt nationalisering av utländska företag, samarbete med Nordkorea, ekonomiskt utbyte med Kina, internationella vapenutgifter, sabotagefall, drönarsamarbete med Iran och diplomatiska initiativ. Enskilda artiklar tar upp dieselindustrin, de norra territorierna, ekonomiska relationer med Malaysia, finsk gränssäkerhet, attacker mot västerländska logistiklager och Ungerns politiska band till Moskva.
Denna fördelning återspeglar korrekt konfliktens synliga dynamik, men underskattar de tysta ekonomiska mekanismerna. Centralbankspolitik, kreditkvalitet, statlig finansiering, produktivitet, arbetskraftsbrist och finanspolitisk omförskjutning genererar mindre spektakulära rubriker än drönarattacker eller militära offensiver. De är dock avgörande för den långsiktiga livskraften i Rysslands krigsekonomi.
Dessutom finns det ett metodologiskt problem. Flera eller nästan identiska rapporter kan överbetona vissa ämnen. Om samma rapport publiceras på flera portaler eller om en myndighetsrapport uppmärksammas av många medier, ökar antalet artiklar utan att generera någon ytterligare oberoende information. Mediefrekvens mäter uppmärksamhet, inte automatiskt ekonomisk betydelse.
En balanserad övervakningsmetod bör därför, utöver militära händelser, inkludera separata kategorier för penningpolitik, budget, energiintäkter, arbetsmarknad, banker, industrikapacitet, utrikeshandel och teknologiskt beroende. Endast kombinationen av dessa indikatorer avslöjar om systemet bara blir sämre eller faktiskt är på väg mot akut instabilitet.
Fem möjliga utvecklingsvägar
I Kremls mest gynnsamma scenario förblir centralbanken professionellt förvaltad, inflationen sjunker gradvis, oljepriserna förblir tillräckligt höga och Kina håller handelskanalerna öppna. Tillväxten skulle förbli svag, men systemet skulle kunna fungera i flera år. Befolkningen skulle drabbas av verkliga välståndsförluster utan en öppen finanskris.
I ett andra scenario blir penningpolitiken mer politiserad efter 2027. Räntorna skulle sänkas för tidigt för att avlasta företag och regeringen. På kort sikt skulle detta kunna stimulera investeringar och utlåning. På medellång sikt skulle dock en svagare rubel, högre inflation och växande misstro mot bankinsättningar och statsobligationer vara sannolikt.
En tredje utvecklingsväg skulle vara finanspolitisk dominans. I detta scenario skulle penning- och finanspolitiken i allt högre grad anpassas till statens finansieringsbehov. Banker skulle hålla fler statsobligationer, företrädesvis finansiera strategiska företag och tränga ut privata låntagare. Systemet skulle förbli kontrollerbart, men bli alltmer beroende av staten och mindre produktivt.
Det fjärde scenariot skulle vara en extern chock. Ett betydande fall i oljepriserna, strängare sanktioner mot transport- och betalningsnätverk eller allvarliga skador på raffinaderier skulle kunna påverka exportintäkter och skatteintäkter samtidigt. I så fall skulle regeringen behöva genomföra snabbare nedskärningar, höja skatterna, använda reserver eller lätta på penning- och kreditpolitiken.
I det femte scenariot övergår Ryssland till en ännu mer omfattande mobiliseringsekonomi. Priser, kapital, produktion och arbetskraft skulle kontrolleras mer administrativt. Detta skulle kunna göra det möjligt att prioritera militär produktion under en längre period. Emellertid skulle civilt välstånd, innovation och ekonomisk effektivitet minska ytterligare. Ett sådant tillstånd skulle kunna bestå politiskt längre än vad marknadsbaserade modeller antyder, men det är förknippat med ökande förtryck.
Det verkliga priset för stabilitet
Den ryska ekonomin står inte på gränsen till en spektakulär kollaps. Den har för många råvaror, för många statliga kontrollmedel och för många internationella flyktvägar för att en enda chock nödvändigtvis ska kunna rasa hela systemet. Samtidigt är idén om en robust, självförsörjande krigsekonomi vilseledande.
Tillväxten är svag, inflationen för hög, räntorna är restriktiva och civila investeringar hämmas. Regeringen ökar skatter och skulder samtidigt som den offrar sociala och produktiva utgifter till förmån för militära prioriteringar. Kina stabiliserar utrikeshandeln men vinner därmed inflytande. Hög sysselsättning döljer en allvarlig brist på människor och kompetens. Intäkterna från råvaror är fortfarande oumbärliga, medan utvinningen av dem blir dyrare och mer riskabel.
Centralbanken har hittills förhindrat att dessa motsättningar eskalerar samtidigt. Detta är kärnan i metaforen med en enda spik. Metaforen blir felaktig om den tolkas som en förutsägelse om en automatisk kollaps efter Nabiullinas potentiella avgång. Institutioner, kontroller och finanspolitiska tvång skulle då kvarstå. Den är dock korrekt som en varning mot en farlig koncentration av ekonomisk stabilitet på ett begränsat antal professionella teknokrater och det politiska förtroende som fortfarande ges dem.
Den avgörande punkten är inte huruvida Ryssland kommer att gå i konkurs 2027. Ett mer troligt scenario är en hårdare form av ekonomisk stabilitet: mindre tillväxt, mer statlig intervention, högre skatter, minskat civilt välstånd och ökat beroende av militära utgifter. Detta skulle kunna göra att systemet kan leva längre än kritikerna förväntar sig, men till en ständigt ökande kostnad.
Rysslands ekonomi hänger därför inte på en enda spik. Den är beroende av olja, Kina, tvångsfinansiering, statlig efterfrågan, administrativ kontroll och ett anpassningsbart affärslandskap. Men centralbanken är spiken som förhindrar att dessa motstridiga stöd blir en kaotisk röra. Om denna spik skulle bytas ut, lossas eller politiskt böjas 2027, skulle en omedelbar kollaps inte nödvändigtvis följa. Men risken skulle öka avsevärt att en smygande ekonomisk erosion skulle eskalera till en öppen makroekonomisk kris.
📈🚀 Från synlighet till förtroende 👀🤝 Din skalbara väg med Xpert.Digital

Från synlighet till förtroende: Din skalbara väg med Xpert.Digital - Bild: Xpert.Digital
Inom industriell B2B uppstår sällan hållbara affärsrelationer över en natt. De utvecklas steg för steg – genom synlighet, professionell relevans, återkommande kontaktpunkter och växande förtroende. Xpert.Digitals 4-stegsmodell adresserar just detta: Den erbjuder en strukturerad väg som börjar med en hanterbar ingångspunkt och kan utvecklas till djupare samarbete inom affärsutveckling vid behov.
Istället för att förlita sig på högljudda marknadsföringslöften sätter den här modellen relationen i förgrunden. Företag börjar med tydligt definierade, lättberäknade mått och bestämmer sedan, baserat på egen erfarenhet, hur långt de vill utöka samarbetet. En nyckelfaktor för denna ostörda förtroendeskapande process: Plattformen undviker helt irriterande reklam, så det redaktionella fokuset ligger enbart på företagens expertis.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här [email protected]:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.







