Östeuropas nya logistikaxel: Från kostnadsställe till strategisk ryggrad i Europa – Kreativ bild på temat, med AI: Xpert.Digital
Östeuropas nya logistikcenter: Polen, Rumänien och Bulgarien i fokus
E-handel och nearshoring: Hur Östeuropa förändrar logistiklandskapet
Från kostnadsreduktion till effektivitet: Östeuropas omvandling inom logistiksektorn
Östeuropa har under senare år förvandlats från en enkel kostnadsbesparande plats till en strategisk ryggrad för hela den europeiska logistiksektorn. Regionen, som en gång främst sågs som en förlängning av västeuropeisk industri, har blivit ett dynamiskt nätverk av logistikparker, distributionscentraler och högpresterande transportkorridorer. Den centrala ekonomiska förutsättningen är att framtida investeringar inte bara kommer att bestämmas av låga löner, utan framför allt av en pålitlig kombination av plats, genomströmning, energiförsörjning, kvalificerad personal och politisk stabilitet. Dessa förändringar är inte bara ett resultat av ökande handelsvolymer och omstrukturering av industriella leveranskedjor, utan också av geopolitiska risker och återuppbyggnaden av Ukraina. Utmaningarna och möjligheterna som uppstår med denna utveckling är mångfacetterade och kräver ett nytänkande av logistikplaneringen. Fokus flyttas alltmer från ren effektivitet till kontrollerad redundans för att säkerställa leveransförmågan i en snabbt föränderlig global miljö.
Den som kontrollerar korridorerna kommer att kontrollera Europas förmåga att leverera varor i framtiden: Den tysta omorganisationen av handelsflödena
Östeuropas logistikinfrastruktur genomgår en djupgående strukturell omvandling. Bilden av en region som främst fungerar som en kostnadseffektiv utökad arbetsbänk för Västeuropa är inte längre korrekt. Ett nätverk av logistikparker, distributionscentraler, hamnar, järnvägsterminaler och gränsöverskridande transportkorridorer håller på att växa fram mellan Östersjön, Adriatiska havet och Svarta havet, vilket får allt större betydelse för försörjningstryggheten i hela Europeiska unionen. Denna utveckling drivs inte bara av ökande handelsvolymer utan också av omstruktureringen av industriella leveranskedjor, expansionen av e-handel, geopolitiska risker, återuppbyggnaden av Ukraina och den strategiska förbättringen av nord-syd-förbindelserna.
Denna utveckling är dock varken enhetlig eller utan motsägelser. Polen och Tjeckien har redan stora, professionella logistikfastighetsmarknader och nära band till Tyskland. Rumänien växer till ett betydande nav för produktion, distribution och Svartahavsområdet. Bulgarien förbinder EU:s inre marknad med Turkiet, Grekland och den västra Svartahavsregionen. Västra Balkanländerna får i sin tur allt större betydelse som en framtida utvidgnings- och transitregion, men fortsätter att drabbas av gränsförseningar, institutionell friktion och ofullständig infrastruktur. Östeuropa bör därför inte förstås som en inre marknad, utan snarare som ett nivåindelat system av logistikområden i olika utvecklingsstadier.
Den centrala ekonomiska tesen är denna: Nästa investeringsvåg kommer inte att bestämmas av de lägsta lönerna, utan av den mest tillförlitliga kombinationen av plats, genomströmning, energiförsörjning, personal, digital förvaltning och politisk förutsägbarhet. Att enbart bygga lager skapar inte ett konkurrenskraftigt logistikcentrum. Endast samspelet mellan fastigheter, transportsätt, tullprocesser, datainfrastruktur och robusta leveranskedjor skapar ett produktivt centrum.
Periferiplatser blir strategiska gränssnitt
Östeuropas geografiska läge har länge varit ambivalent. Å ena sidan ligger regionen mellan Västeuropas största konsument- och industricentra, hamnarna i Östersjön, Adriatiska havet och Svarta havet, samt marknaderna i Turkiet och Mellanöstern. Å andra sidan var många transportnät historiskt sett mer inriktade på nationella huvudstäder eller öst-västliga förbindelser än mot gränsöverskridande nord-sydliga axlar. Olika tekniska standarder, fragmenterade motorvägar, svaga järnvägsförbindelser och långsamma gränsövergångar begränsade de ekonomiska fördelarna med detta läge.
Dessa svagheter blir nu, i vissa fall, argument för investeringar. Företag inser att ytterligare korridorer inte bara minskar kostnaderna utan också minskar beroenden. Pandemin, blockaden av vissa sjövägar, Rysslands anfallskrig mot Ukraina och upprepade störningar i globala leveranskedjor har belyst värdet av alternativa rutter. En plats i Rumänien, Bulgarien, Polen eller västra Balkan utvärderas därför inte längre enbart baserat på dess avstånd från en försäljningsmarknad. Den avgörande faktorn är i allt högre grad huruvida den fungerar som en reservpunkt, buffert eller konsolideringspunkt i flera scenarier.
Detta förändrar logiken från maximal effektivitet till kontrollerad redundans. Företag accepterar ibland högre löpande kostnader i utbyte mot förbättrad leveranskapacitet, kortare svarstider och ett andra upphandlings- eller distributionsalternativ. Denna riskpremie gynnar Östeuropa. Regionen kan kombinera närhet till produktion, jämförelsevis konkurrenskraftiga kostnader och tillgång till EU:s inre marknad. Samtidigt tvingar det investerare att göra en grundlig platsbedömning, eftersom ett bra geografiskt läge inte garanterar en pålitlig, verklig anslutning.
Polen sätter standarden, sydöstra delen kommer ikapp
Den östeuropeiska logistikfastighetsmarknaden kännetecknas av en betydande mognadsgrad. Med mer än 36 miljoner kvadratmeter modern lager- och industriyta som beräknas till 2025 representerar Polen den i särklass största plattformen i regionen. Landet drar nytta av sin närhet till Tyskland, en stor inhemsk marknad, effektiva motorvägsnät, flera starka storstadsområden och sin roll som en bro till de baltiska staterna och Ukraina. Warszawa, Övre Schlesien, Centrala Polen, Poznań och Wrocław har utvecklats till distinkta logistikkluster. Detta marknadsdjup möjliggör stora spekulativa projekt, även om utvecklare i allt högre grad fokuserar på förhandsuthyrning på grund av högre räntor och ökade byggkostnader.
Rumänien följer efter med cirka åtta miljoner kvadratmeter modern industri- och logistikyta i slutet av 2025, dock i en annan skala men med hög fart. Efterfrågan på yta nådde mer än 1,2 miljoner kvadratmeter år 2025. Vakansgrader runt fyra procent och hyror på högsta nivå i intervallet cirka 4,50 till 5,00 euro per kvadratmeter och månad indikerar en marknad som, trots ekonomisk osäkerhet, har en solid hyresgästbas. Bukarest dominerar, men Timișoara, Cluj-Napoca, Brașov, Ploiești och Constanța vinner mark.
Bulgarien är mindre och mer koncentrerad till Sofia och Plovdivregionen. Konvergensen av industriella och logistiska funktioner är dock särskilt tydlig där. Den trakiska ekonomiska zonen runt Plovdiv förbinder produktionsanläggningar, leverantörer, lagringsområden och motorvägskorridoren till Turkiet. Sofia är fortfarande det centrala konsumtions- och distributionsnavet. Ruse, Varna, Burgas, Stara Zagora och Shumen kan dra nytta av specifika korridor-, hamn-, industri- eller energiförbindelser. På västra Balkan är beståndet av moderna industriområden mindre, vilket innebär att enskilda storskaliga projekt kan förändra marknadsstrukturen avsevärt mer dramatiskt än i Polen eller Rumänien.
Detaljhandelskedjor bygger sin egen infrastruktur
Förändringen är särskilt tydlig i stora återförsäljares investeringar. Moderna detaljhandelsnätverk kräver inte bara filialer, utan även temperaturkontrollerade lager, automatiserad orderplockning, hög omsättningshastighet och exakta lagerdata. Ett distributionscenter är därför inte en sekundär, kompletterande funktion, utan snarare en operativ förutsättning för marknadsinträde, expansion och stabila priser.
Lidls logistik- och distributionscenter, som för närvarande är under uppbyggnad i Kiseljak och Lepenica i Bosnien och Hercegovina, illustrerar projektets omfattning. Det omfattar cirka 60 000 kvadratmeter och representerar en investering på cirka 100 miljoner euro. Det lägger grunden för ett rikstäckande butiksnätverk och signalerar samtidigt att en internationell detaljhandelskoncern ser tillräcklig efterfrågepotential för att motivera en långsiktig infrastrukturinvestering. Den ekonomiska effekten sträcker sig bortom själva byggnaden: lokala producenter får potentiellt tillgång till standardiserade leveranskedjor, transportörer drar nytta av mer förutsägbara volymer och konkurrerande återförsäljare är under press att modernisera sina egna system.
De upprepade expansionerna av Kaufland-anläggningen i Stryama nära Plovdiv visar också hur logistikinfrastrukturen skalas i takt med tillväxten inom detaljhandeln. Efter tidigare stora investeringar utökades anläggningen med en djupfryszon med ytterligare pallplatser. I slutet av 2023 tillkännagavs en betydligt större expansionsfas med en investeringsvolym på 64 miljoner leva. Sådana projekt sker inte isolerat. De attraherar förpackningsföretag, underhållstjänster, leverantörer av kylteknik, mjukvaruleverantörer och regional fraktkapacitet. Logistiknavet blir därmed ett lokalt produktivitetscenter.
Bulgarien omvandlas från ett transitland till en plattformsmarknad
Bulgarien har flera ömsesidigt förstärkande lägesfördelar. Landet ligger vid korsningen mellan Centraleuropa, Svarta havet, Grekland och Turkiet. Sedan gränskontrollerna vid EU:s inre landgränser avskaffades den 1 januari 2025 har Bulgarien integrerats helt i Schengenområdet. Dessutom har landet använt euron sedan den 1 januari 2026. För logistikinvesterare minskar dessa steg transaktionskostnaderna, eliminerar en del av växelkurs- och avvecklingsbördorna och underlättar integrationen av bulgariska platser i regionala nätverk.
De avgörande framstegen ligger mindre i ett enskilt prestigeprojekt än i en konsolidering av flera funktioner. Sofia koncentrerar köpkraft, arbetskraft och internationella affärsstrukturer. Plovdiv förbinder industri och distribution. Burgas och Varna ger tillgång till Svarta havet. Ruse bildar ett knutpunkt för Donau och gränsen mot Rumänien. Axeln mot Kapitan Andreevo är fortfarande av central betydelse för handeln med Turkiet och vidare. Samtidigt erbjuder nordöstra Bulgarien markreserver och potential för specialiserade lager-, jordbruks- och energikluster.
Det planerade lagret och logistikbasen för solcellsdistributören AmonRa Energy i Shumen industripark exemplifierar sambandet mellan energiomställningen och logistik. Solcellsmoduler, växelriktare, monteringssystem och batterilagring kräver regionalt tillgängligt lager, teknisk kvalitetssäkring och snabb leverans. Ett traditionellt lager omvandlas därmed till en byggsten i en ny industriell värdekedja. För Bulgarien innebär detta en möjlighet att inte bara hantera varor utan också att konsolidera tekniska tjänster, förmontering, reparationer, projektlogistik och regional distribution.
Rumänien förbinder den inre marknaden, Donau och Svarta havet
Rumäniens logistiska framsteg bygger på dess storlek och mångsidighet. Landet har en stor inhemsk marknad, en bred industriell bas, Donau, hamnen i Constanța vid Svarta havet och gränsar till Ukraina, Moldavien, Ungern, Serbien och Bulgarien. Denna kombination gör Rumänien till en samtidigt produktionsplats, en försäljningsmarknad, ett transitland och ett geopolitiskt nav.
Hamnen i Constanța fick betydande betydelse efter 2022 eftersom ukrainska jordbruks- och exportflöden krävde alternativa rutter. År 2023 nådde godsgenomströmningen en rekordhög nivå på cirka 92,6 miljoner ton. Därefter minskade volymen till cirka 77,5 miljoner ton år 2024 och cirka 67 miljoner ton år 2025, då en del ukrainsk trafik återgick till andra rutter. Denna nedgång är inte ett bevis på strategisk obetydlighet, utan illustrerar snarare hur volatila geopolitiskt drivna ytterligare volymer kan vara. Lärdomen för operatörer och investerare är att utveckla kapacitet på ett sådant sätt att den förblir ekonomiskt hållbar även med förändrade handelsflöden.
Constanța kan säkra sin position främst genom en närmare integration av sina hamnar, järnvägar, vägar, Donau och inlandsterminaler. Flaskhalsar i rangeringskapacitet, tillfartsvägar, digitala processer eller Donausjöfart påverkar direkt konkurrenskraften. Rumänien behöver därför inte bara ytterligare mark utan också tillförlitliga korridorer mot Bukarest, Ungern, Bulgarien, Moldavien och Ukraina. Fullständig Schengenintegration förbättrar persontransporterna och minskar friktionen vid EU:s inre gränser, men den ersätter inte investeringar i broar, järnvägslinjer och infrastruktur i anslutning till terminalerna.
Västra Balkanländerna kommer att bli nästa tillväxtområde
Serbien, Bosnien och Hercegovina, Nordmakedonien, Albanien, Montenegro och Kosovo bildar en heterogen logistikregion av växande strategisk betydelse. Regionen, som ligger mellan EU:s medlemsstater, förbinder Adriatiska havet med Donau- och Svartahavsregionerna, samt Centraleuropa med Grekland och Turkiet. Dess ekonomiska integration hämmas dock av flera gränser, små nationella marknader, olika administrativa metoder och i vissa fall svaga järnvägsförbindelser.
Det är just därför moderna distributionscentraler kan utlösa betydande produktivitetsvinster. De möjliggör konsolidering av import, stabiliserar produkttillgängligheten och skapar grunden för större detaljhandelsnätverk. Lidl-projektet i Bosnien och Hercegovina är ett särskilt slående exempel på detta. Det visar också en typisk marknadsinträdesstrategi: först förbereds mark, central logistik och flera butiksplatser innan nätverket lanseras i större skala. Den höga initiala investeringen tjänar till att minska efterföljande enhetskostnader och säkerställa en jämn servicenivå.
Europeiska unionen stöder västra Balkan mellan 2024 och 2027 med en tillväxtmöjlighet på upp till sex miljarder euro, varav två miljarder euro är återbetalningsfria bidrag och fyra miljarder euro är subventionerade lån. Inte varje euro kommer att gå till transportinfrastruktur, men möjligheten ökar trycket på reformer och investeringar. Avgörande är att bättre vägar och järnvägar kommer att vara beroende av snabbare tullförfaranden, ömsesidigt erkända dokument och digitala förhandsdeklarationer. Utan denna "mjuka infrastruktur" skulle en lastbil fortfarande kunna bli fast vid gränsen i timmar på en ny motorväg.
Vägar är fortfarande dominerande, men inte utan alternativ
Vägtransporter är fortfarande ryggraden i östeuropeisk logistik. På EU-nivå transporterades cirka 1 869 miljarder tonkilometer på väg år 2024, vilket är något mer än föregående år. Denna dominans beror på dess flexibilitet, täta nätverk och möjligheten att direkt ansluta fabriksportar, lager och filialer. För tidskritiska leveranser, styckegods, livsmedel och detaljhandel är lastbilar praktiskt taget oersättliga på kort sikt.
Denna styrka skapar också strukturella risker. Trängsel, brist på förare, vägtullar, väntetider vid gränsen och ökande utsläppskrav driver upp kostnaderna. Detta beroende är särskilt problematiskt där järnvägsterminaler saknas eller järnvägsinfrastrukturen är långsam och opålitlig. En logistikpark utan en effektiv järnvägsförbindelse kan verka attraktiv på kort sikt, men på lång sikt binder den användaren till vägtransporter.
Det som är ekonomiskt vettigt är därför inte artificiell konkurrens mellan väg och järnväg, utan en arbetsdelning. Lastbilar hanterar för- och eftertransporter samt tidskritiska transporter; järnväg utför planerade långväga och masstransporter; hamnar och inre vattenvägar utökar räckvidden. En förutsättning är terminaler som organiserar överföringen mellan transportsätt snabbt, digitalt och kostnadseffektivt. Östeuropa kan ta ett betydande språng framåt på detta område om nya logistikområden planeras multimodalt från början, istället för att lägga till järnvägsförbindelser senare till stora kostnader.
Järnvägssystemet avgör nästa produktivitetsnivå
Många östeuropeiska järnvägsnät har stor geografisk räckvidd, men saknar den tekniska och operativa kvalitet som krävs av moderna leveranskedjor. Långsamma sträckor, behov av uppgraderingar, otillräcklig elektrifiering, begränsade tåglängder, inkompatibla signalsystem och flaskhalsar vid gränsövergångar minskar deras konkurrenskraft. Dessutom kräver gränsöverskridande godstransporter inte bara infrastruktur, utan även samordnade tidtabeller, tillgänglighet av lok och tillförlitliga tågvägar.
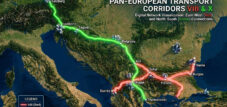
Utbyggnaden av de transeuropeiska transportnäten börjar här. TEN-T-förordningen, som förnyades 2024, strukturerar det europeiska nätet via nio transportkorridorer och bindande målhorisonter. För Östeuropa är förbindelserna mellan Östersjön, Adriatiska havet, Svarta havet, Balkan och Centraleuropa särskilt relevanta. Korridor VIII, mellan den bulgariska Svartahavskusten, Nordmakedonien och Albanien, har ett särskilt strategiskt värde eftersom den är avsedd att skapa en kontinuerlig öst-västlig förbindelse över södra Balkan. Bulgarien och Nordmakedonien har bekräftat sitt engagemang för dess fortsatta byggnation, men finansiering, byggframsteg och teknisk samordning är fortfarande utmanande.
De ekonomiska effekterna av förbättrad järnvägsinfrastruktur sträcker sig bortom enbart besparingar i transportkostnader. Det utökar hamnarnas upptagningsområde, ökar produktionsplatsernas attraktivitet och minskar beroendet av brist på förare. Dessutom underlättar det transport av tunga industrivaror, containrar och militärt relevant gods. Nackdelarna inkluderar höga initiala investeringar, långa godkännandeprocesser och risken att enskilda nationella sträckor kommer att färdigställas medan gränsöverskridande luckor kvarstår.
Östersjön, Adriatiska havet och Svarta havet närmar sig varandra
Östeuropas hamnar utvecklas till konkurrerande men kompletterande hamnar. Gdańsk hanterade cirka 80,4 miljoner ton gods år 2025, vilket befäster sin position bland de största europeiska hamnarna. Efter sitt exceptionella toppår 2023 hanterade Constanța fortfarande cirka 67 miljoner ton år 2025. Vid Adriatiska kusten konkurrerar hamnar som Koper, Rijeka och Trieste om inlandstrafiken till Centraleuropa. Varna och Burgas hanterar mindre volymer men kan vara strategiskt viktiga för Bulgarien, södra Balkan och vissa Svartahavsrutter.
För transportörer är hamnstorleken inte ensam den avgörande faktorn. Avgörande faktorer inkluderar färjefrekvens, terminalproduktivitet, tullklarering, lagringskapacitet, järnvägsförbindelser och tillgången på tomma containrar. En mindre hamn kan vara mer ekonomisk för vissa godsflöden om transporterna i inlandet är snabbare och mer förutsägbara. Omvänt blir en stor hamn mindre attraktiv om tillfartsvägar eller järnvägsknutpunkter är överbelastade.
Den växande betydelsen av nord-sydliga axlar förändrar investeringslandskapet. Historiskt sett var många nätverk inriktade på väst-östliga förbindelser. Idag ökar värdet av korridorer mellan Polen, Slovakien, Ungern, Rumänien, Bulgarien, Grekland och Adriatiska havet. Enbart Trehavsregionen uppskattar sina investeringsbehov för transportsektorn till cirka 120 miljarder euro. Denna skala visar att enskilda projekt är otillräckliga. Det som behövs är ett sammanhängande nätverk som samordnar investeringar i hamnar, vägar, järnvägar, energi och digital infrastruktur.
Donau är fortfarande en underskattad resurs
Donau är den naturliga tunglastkorridoren i sydöstra Europa, men dess ekonomiska potential är inte fullt utnyttjad med tanke på dess geografiska utbredning. Den förbinder Tyskland och Österrike med Slovakien, Ungern, Kroatien, Serbien, Bulgarien, Rumänien och Svarta havet. Bulkgods, jordbruksprodukter, byggmaterial, tung last och vissa containertransporter kan transporteras energieffektivt med vatten.
Svagheterna är välkända: fluktuerande vattennivåer, flaskhalsar, inkonsekvent hamnkvalitet, begränsad digitalisering och ibland långsamma omlastningsprocesser. Under första halvåret 2024 transporterades cirka 10,2 miljoner ton gods på Donau-Svartahavskanalen, något mindre än under samma period 2023. Sådana fluktuationer visar att inlandssjöfart inte kan betraktas som en fast kapacitet. Klimatrisker måste beaktas i flottplanering, djupgående, inventeringsnivåer och alternativa rutter.
Ur ett ekonomiskt perspektiv är Donau dock för värdefull för att enbart behandlas som ett nischtransportsätt. Moderna inlandshamnar kan kombinera industriområden, järnvägsförbindelser, tullfunktioner och energilogistik. För Bulgarien är Ruse, Lom och Vidin relevanta; för Rumänien bland annat Galați, Brăila och Giurgiu; och för Serbien Belgrad, Novi Sad och Pančevo. Investeringar i sjövägar, broar, terminaler och digital flodinformation ökar inte bara genomströmningen utan skapar också motståndskraft mot störningar på väg och järnväg.
LTW Intralogistiklösningar

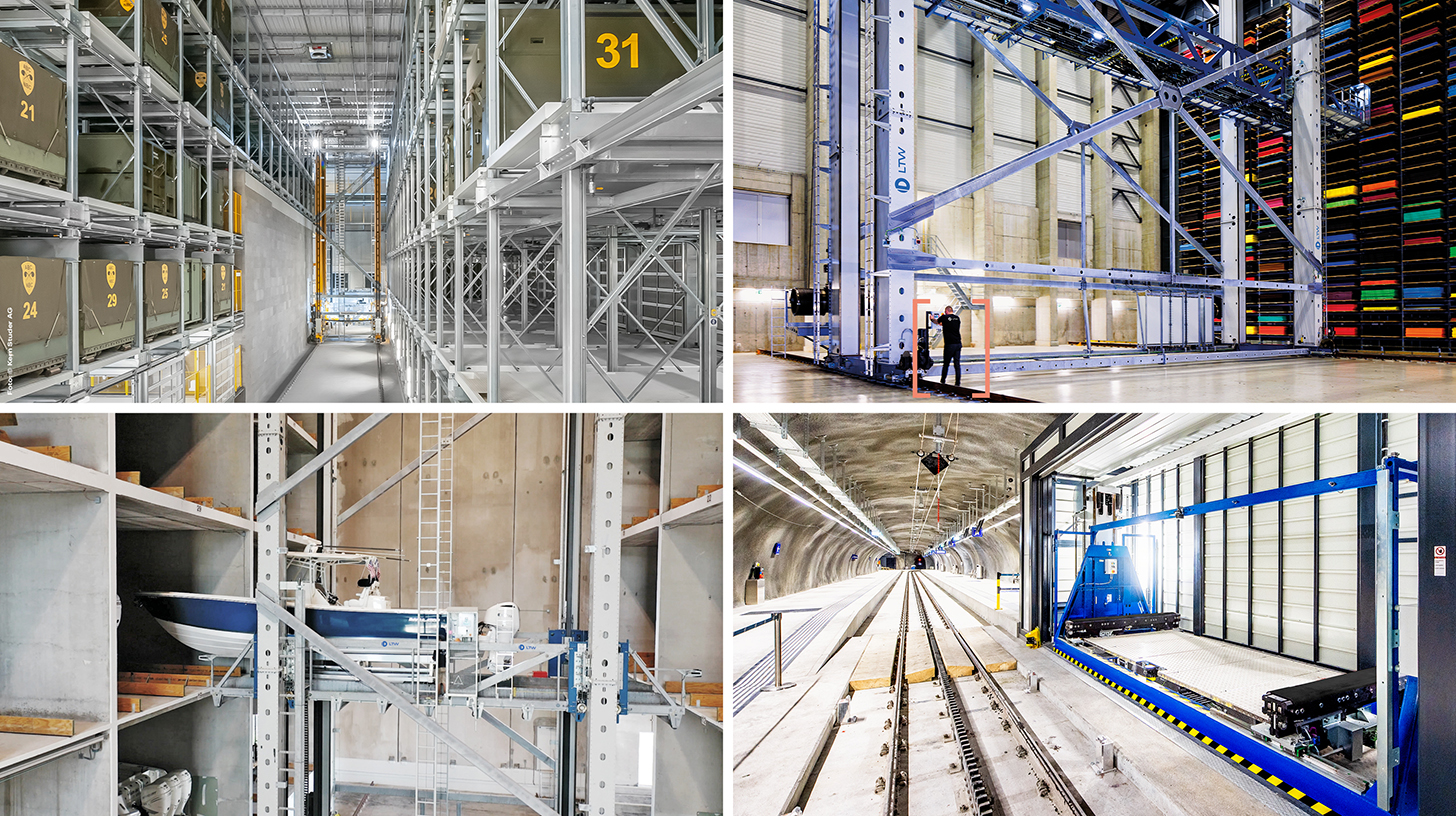
LTW Intralogistics – Flödesingenjörer - Bild: LTW Intralogistics GmbH
LTW erbjuder sina kunder inte enskilda komponenter, utan integrerade helhetslösningar. Konsultation, planering, mekaniska och elektrotekniska komponenter, styr- och automationsteknik samt programvara och service – allt är nätverksanslutet och exakt koordinerat.
Egenproduktion av nyckelkomponenter är särskilt fördelaktigt. Detta möjliggör optimal kontroll av kvalitet, leveranskedjor och gränssnitt.
LTW står för pålitlighet, transparens och samarbete. Lojalitet och ärlighet är djupt förankrade i företagets filosofi – ett handslag betyder fortfarande något här.
Relaterat till detta:
Nearshoring förblir selektiv snarare än automatisk
Lager blir teknologiska produktionssystem
Den ekonomiska kvaliteten på en logistikplats kan inte längre mätas enbart utifrån lagerutrymme och avstånd till motorväg. Moderna center använder lagerhanteringssystem, automatiserade transportörsystem, robotteknik, sensorer, digitala tvillingar och exakt lagerprognos. Inom kyl- och läkemedelslogistik läggs sömlös temperaturövervakning och regulatorisk dokumentation till. Detta förvandlar fastigheten till ett cyberfysiskt produktionssystem för varuflödet.
Denna utveckling förändrar kostnadsstrukturen. Andelen enkla manuella uppgifter minskar relativt sett, medan kapitalbehov, programvaruexpertis och underhållsbehov ökar. Östeuropa förlorar inte automatiskt sin arbetskraftskostnadsfördel som ett resultat av detta. Snarare flyttas fördelen till platser som kan tillhandahålla kvalificerade tekniker, elektriker, dataspecialister och processchefer. Billig mark kan inte kompensera för brist på kvalificerad arbetskraft eller en instabil strömförsörjning.
Automatisering är särskilt attraktivt när höga volymer, standardiserade produkter och en begränsad arbetsstyrka sammanfaller. Detaljhandel, paketlogistik, reservdelar och snabbrörliga konsumtionsvaror erbjuder lämpliga tillämpningar. Men med mycket fluktuerande produktsortiment eller osäkra kvantiteter kan överdimensionerad teknik binda kapital. Framgångsrika investerare kombinerar därför modulbyggnader, flexibel transportbandsteknik och skalbar programvara. Detta är särskilt relevant för tillväxtmarknader på Balkan, där efterfrågeprognoser kan vara föremål för större osäkerhet.
E-handeln ökar trycket på regionala nätverk
År 2024 genererade företag i Europeiska unionen cirka 19,5 procent av sina intäkter genom e-handel. Även om detta genomsnitt återspeglar betydande skillnader mellan sektorer och länder, är trenden tydlig: digitala beställningar kräver högre leveransfrekvenser, förbättrad lagerinformation och effektiva returprocesser. Detta ger en dubbel möjlighet för Östeuropa. Regionen är både en försäljningsmarknad och en kostnadseffektiv plats för regionala distributions- och returcenter.
Den logistiska utmaningen ligger i den sista milen. Stora distributionscentraler vid motorvägstrafiken är effektiva för nationell hamstring, men de löser inte problemet med leverans i växande storstadsområden eller glest befolkade regioner. Paketautomater, mikrodepåer, regionala omlastningspunkter och datadriven ruttplanering blir allt viktigare. Samtidigt måste operatörerna hantera kontanter vid leverans, olika betalningsvanor, gränsöverskridande returer och inkonsekvent adresskvalitet.
På mindre marknader kan ett enda nationellt lager inte erbjuda tillräckliga skalfördelar. Regionala nätverk som förbinder länder som Bulgarien, Rumänien, Grekland och delar av västra Balkan är därför ekonomiskt attraktiva. Implementeringen av dem är dock beroende av stabila transittider och effektiviserade tullförfaranden. All ytterligare gränsosäkerhet ökar det nödvändiga säkerhetslagret och minskar fördelen med centraliserad lagerhållning.
Nearshoring förblir selektiv snarare än automatisk
Flytten av produktion närmare europeiska marknader framställs ofta som en nästan oundviklig boom för Östeuropa. Denna uppfattning är alltför förenklad. Nearshoring sker, men det är inte en enhetlig trend. Företag flyttar främst där transportkostnader, leveranstider, politiska risker och kvalitetskrav motiverar att bygga ytterligare europeisk kapacitet. Energiintensiv eller extremt arbetsintensiv tillverkning, å andra sidan, förblir ofta billigare i andra delar av världen.
Östeuropa är särskilt attraktivt för leverantörer till fordonsindustrin, elektroteknik, maskinteknik, hushållsapparater, livsmedelsbearbetning, läkemedel, förpackningar och utvalda energitekniker. Logistik håller på att bli ett viktigt urvalskriterium. En fabrik kräver punktliga leveranser, reservdelstillförsel, exportkapacitet och, om nödvändigt, temperaturkontrollerad eller infrastruktur som är lämplig för farliga material. Regioner med motorvägar, järnvägsterminaler, tillförlitlig energi och tillgänglig industrimark kan därför uppnå en betydande lokaliseringspremie.
De största fördelarna uppstår när nearshoring bygger regionala värdekedjor, snarare än att bara flytta slutmontering. Lokala leverantörer, verktygstillverkning, underhåll, förpackning, programvara och teknisk logistik ökar investerarnas lojalitet. Utan sådana nätverk förblir en investering mobil och kan flyttas om igen om kostnaderna ändras. Ekonomisk politik bör därför inte bara subventionera nya affärsplatser utan också främja klusterutveckling, utbildning och gränsöverskridande leveransrelationer.
Personalbrist håller på att bli en allvarlig kapacitetsbegränsning
Bristen på förare och tekniska specialister är bland de största riskerna för tillväxt. Tunga lastbilschaufförer rapporterades som ett bristyrke i 21 europeiska länder år 2024. Östeuropeiska transportföretag drabbas dubbelt: de betjänar stora delar av den europeiska marknaden men fortsätter att förlora anställda till bättre betalda jobb utomlands. Demografisk nedgång och en åldrande arbetskraft förvärrar problemet.
Högre löner är oundvikliga, men inte tillräckligt. Arbetsförhållanden, förutsägbar hemkomst, säker parkering, digital dispatching och moderna fordon påverkar alla yrkets attraktivitet. Företag som enbart fokuserar på låga personalkostnader fastnar i en spiral av personalomsättning, kvalitetsproblem och outnyttjad fordonskapacitet. Automatisering i lagret kan minska vissa flaskhalsar, men det ersätter inte helt förare eller underhållspersonal.
För platser innebär detta att tillgången på arbetskraft måste granskas lika noggrant som transportförbindelser. En logistikpark i en ekonomiskt svag region kan erbjuda billig mark men ha för få arbetare i sitt upptagningsområde. Pendlingsförbindelser, företagsbussar, utbildningsprogram och integration av utländska arbetare blir därmed en del av infrastrukturstrategin. På lång sikt är produktiviteten per arbetad timme mer avgörande än den nominella timlönen.
Energi och minskade koldioxidutsläpp förändrar beräkningarna
Logistikfastigheter blir energikonsumenter och i allt högre grad även energiproducenter. Stora takytor är lämpliga för solceller, batterilagringssystem kan jämna ut toppbelastningar och elektrifierade fordonsflottor kräver högpresterande nätanslutningar. Kyllager, automatiserade lager och datainfrastruktur ökar samtidigt elbehovet. Tillgången på nätanslutningskapacitet kan därför bli viktigare än markpriset.
Från och med 2027 kommer det separata europeiska utsläppshandelssystemet (ETS2) för bränslen som används inom vägtransporter, byggnader och andra sektorer att träda i kraft fullt ut. Direkta skyldigheter ligger hos bränsleleverantörerna, men kostnaderna kan föras vidare till transportföretag och transportörer. Detta kommer att öka de ekonomiska incitamenten för effektivare fordon, alternativa drivsystem, bättre kapacitetsutnyttjande och en övergång av lämpliga transporter till järnväg eller vattenvägar.
Övergången kommer att ske i olika hastigheter regionalt. Batterielektriska lastbilar är initialt särskilt lämpliga för förutsägbar pendlingstrafik och regional distribution med återgång till depån. Internationella långdistansrutter kräver ett tätt, högpresterande laddningsnätverk, robusta elnät och samordnade viloperioder. Biobränslen, förnybar diesel och potentiellt vätgas kan spela övergångs- eller specialiserade roller. Avgörande är teknisk öppenhet utan godtycklighet: investeringar måste vara i linje med realistiska körprofiler, energipriser och infrastruktur.
Gränser är fortfarande de dyraste osynliga förvaringsanläggningarna
Gränsöverskridande transporter medför höga kostnader, inte bara på grund av körsträcka utan även på grund av osäkerhet. När väntetiderna vid en gräns varierar kraftigt måste företag planera för ytterligare fordon, förartid och säkerhetslager. En stillastående lastbil blir i praktiken ett dyrt mobilt lager. Denna effekt är särskilt uttalad i länderna på västra Balkan eftersom leveranskedjor kan korsa flera tull- och administrativa gränser över korta avstånd.
Snabbförfaranden och förbättrat tullsamarbete mellan Europeiska unionen och dess partnerländer på västra Balkan är därför mer ekonomiskt betydelsefulla än vad deras offentliga profil antyder. Förhandsanmälningar, riskbedömning, gemensamma inspektioner och ömsesidig dataåtkomst kan minska handläggningstiderna utan att kompromissa med säkerhetskraven. Dessa fördelar uppstår dock endast om systemen är kompatibla och tillräckligt med personal finns tillgänglig nattetid och helger.
Bulgariens och Rumäniens fullständiga Schengenmedlemskap avskaffade gränskontroller för personer vid EU:s inre landgränser från och med 2025. Operativa, skatterelaterade och säkerhetsrelaterade kontroller är dock fortfarande möjliga för godstransporter. Schengen är därför ett viktigt produktivitetslyft, men inte en garanti för helt smidig logistik. Företag bör mäta faktiska transittider istället för att automatiskt likställa regulatoriska milstolpar med garanterade tidsbesparingar.
Offentliga miljarder behöver privat disciplin
Infrastrukturutveckling finansieras till stor del av europeiska fonder. För EU:s sammanhållningspolitik fanns ursprungligen 392 miljarder euro tillgängliga för perioden 2021 till 2027; tillsammans med nationell medfinansiering närmar sig den programmerade ramen en halv biljon euro. Sammanhållningsfonden stöder särskilt ekonomiskt svagare medlemsstater med miljö- och TEN-T-investeringar. Ytterligare finansiering kommer från Fonden för ett sammanlänkat Europa, nationella program, utvecklingsbanker och offentlig-privat finansiering.
Pengar ensamma garanterar dock inte en fungerande korridor. Storskaliga projekt drabbas ofta av planeringsändringar, tillståndsproblem, kostnadsöverskridanden och politiska brister. I fem granskade europeiska megatransportprojekt var den genomsnittliga förseningen nyligen 17 år. För logistikbranschen är en försenad sträcka särskilt problematisk eftersom nätverkseffekter bara uppstår vid kontinuerlig användbarhet. En nästan färdigställd järnvägsförbindelse kan vara mycket mindre ekonomiskt värdefull än flera mindre, men fullt operativa, förbättringar.
Offentliga investeringar bör därför prioriteras utifrån deras mätbara inverkan på flaskhalsar. Detta inkluderar saknade gränsavsnitt, överbelastade korsningar, broar med viktbegränsningar, hamntillfartsvägar, digitala signalställ och multimodala terminaler. Privata investerare måste i sin tur bära efterfråge-, energi- och hyresrisker istället för att förlita sig på permanent stigande markvärden. Föruthyrning, modulär konstruktion och tydliga energiavtal blir allt viktigare i en miljö med högre räntor.
Geopolitik förvandlar logistik till säkerhetsinfrastruktur
Sedan 2022 har transportinfrastrukturen i Östeuropa inte längre utvärderats enbart enligt handels- och klimatkriterier. Vägar, järnvägar, hamnar, broar och omlastningsplatser måste också stödja militär mobilitet, humanitärt bistånd och försörjning av kritiska industrier i kristider. Europeiska unionen strävar efter ett mer integrerat område för militär mobilitet i slutet av 2027. Detta kräver multimodala nätverk, standardiserade förfaranden och infrastruktur som är lämplig för tunga laster.
Detta perspektiv på dubbel användning förändrar investeringsbeslut. En bro med högre bärförmåga, en längre mötesslinga eller en mer robust terminal kan ha både civila och säkerhetspolitiska fördelar. Polen, Rumänien och de baltiska staterna är särskilt viktiga i detta avseende, men Bulgarien och västra Balkan är också relevanta för sydöstra korridorerna. Den ekonomiska fördelen ligger i ytterligare finansiering och högre prioritet; risken ligger i motstridiga politiska mål och potentiell konkurrens om kapacitet.
Återuppbyggnaden av Ukraina kommer att ytterligare öka denna betydelse. Byggmaterial, maskiner, energianläggningar, fordon och konsumtionsvaror kommer att transporteras via Polen, Slovakien, Ungern, Rumänien och Svartahavsrutterna. Samtidigt är tidpunkten fortfarande osäker. De som bygger idag enbart för en kortsiktig återuppbyggnadsboom står inför en hög risk för underutnyttjande. Mer förnuftiga är anläggningar som redan är lönsamma hos regionala kunder och kan skalas upp för att möta ytterligare efterfrågan från Ukraina.
Inte alla logistikparker blir en vinnare
Den starka investeringshistoriken bör inte dölja det faktum att felallokeringar är möjliga. I tillväxtregioner annonseras ofta fastigheter med löften om framtida motorvägar, järnvägsförbindelser eller industriområden vars färdigställande är osäkert. Samtidigt kan kommuner utse områden för utveckling utan att tillhandahålla tillräcklig el-, vatten- eller transportinfrastruktur. Ett lågt initialpris motverkas sedan av höga efterföljande investeringar.
Den största risken ligger i att förväxla geografisk centralitet med operativ tillgänglighet. En plats kan teoretiskt sett kunna nå flera huvudstäder inom några timmar, men vara opålitlig på grund av gränsförseningar, lastbilsförbud, överbelastade ringvägar eller brist på förare. På samma sätt kan ett lager se modernt ut, men inte uppfylla kraven från krävande användare vad gäller golvlastkapacitet, takhöjd, brandskydd, kylning eller dataanslutning.
Marknadsrisker uppstår också från spekulativ överproduktion. På mogna polska delmarknader kan stora portföljer och cykliska vågor av nybyggnation tillfälligt sätta press på hyror och vakansgrader. På mindre marknader kan även ett enskilt projekt leda till en märkbar ökning av utbudet. Därför bör investerare inte bara beakta nationella tillväxttakter, utan också undersöka specifika användarprofiler, hyresvillkor, kreditvärdighet och alternativa användningsområden för fastigheten.
Vinnarna är korridorer med flera efterfråganskällor
Platser som inte är beroende av ett enda trafikflöde är särskilt robusta. Helst bör ett logistikcentrum koppla samman lokal konsumentefterfrågan, industriellt utbud, internationell transport och minst en ytterligare specialiserad sektor. Detta kan inkludera kylkedjor, läkemedel, jordbrukslogistik, reservdelar, energikomponenter eller e-handel. Flera efterfrågekällor jämnar ut cykler och förbättrar infrastrukturutnyttjandet.
Polen uppfyller redan detta krav i flera regioner. Rumänien kan utöka det mellan Bukarest, de västra industricentrumen och Constanța. Bulgarien har möjligheter längs axeln Sofia–Plovdiv–Turkiet, Sofia–Thessaloniki, Ruse–Bukarest och Burgas/Varna–Svarta havet. Serbien drar nytta av sitt läge mellan Centraleuropa, Adriatiska havet, Egeiska havet och Svarta havet, men behöver ytterligare förbättra gräns- och järnvägsprocesserna. Bosnien och Hercegovina behöver mer integrerade nationella och regionala nätverk, men kan professionaliseras snabbare genom storskaliga handelsinvesteringar.
Inte varje stad behöver bli ett internationellt nav. Regional specialisering är ofta mer effektivt. Sjumen kan till exempel utnyttja sina energi- och jordbruksresurser, Ruse sin Donau och Rumänien, Plovdiv sin industri och detaljhandel, och Constanța sin hamn och tunga logistik. Att försöka etablera samma funktioner överallt skulle sprida kapital och förhindra klusterbildning.
Kapital följer pålitlighet, inte uttalanden
För institutionella investerare beror attraktiviteten hos östeuropeiska logistikfastigheter på förutsägbar avkastning, finansieringskostnader, rättslig verkställbarhet och exitmöjligheter. Låga vakansgrader och indexerade hyresavtal är positiva, men de måste vägas mot valuta-, ränte-, bygg- och hyresgästkoncentrationsrisker. Bulgariens införande av euron sedan 2026 har eliminerat en del av den valutarelaterade friktionen. I länder utanför EU och utanför euroområdet är riskpremien fortfarande högre.
Hållbarhetskrav påverkar finansiering och värdering. Byggnader med god isolering, solceller, värmepumpar, smart mätning och förinstallerad laddningsinfrastruktur är inte bara mer miljövänliga utan också mer kommersiellt motståndskraftiga. Användare är mer uppmärksamma på de totala driftskostnaderna, medan banker och fonder införlivar energikvalitet i sina beslut. Som ett resultat kan äldre byggnader utan moderniseringsmöjligheter bli föremål för en värderingsrabatt.
Den viktigaste indikatorn på lång sikt är inte det nybyggda området, utan dess produktiva användning. Ett fullt uthyrt, energieffektivt och multimodalt sammankopplat centrum genererar stabila kassaflöden och regionalt mervärde. Ett spekulativt projekt utan garanterad efterfrågan förblir å andra sidan en dyr chansning på framtida infrastruktur. Särskilt på marknader med hög politisk granskning bör investerare skilja mellan aviserad volym, faktisk byggstart och driftsstart.
Tävlingen kommer att avgöras utifrån data
Fysisk infrastruktur är fortfarande oumbärlig, men dess prestanda bestäms i allt högre grad av data. Information i realtid om ankomsttider, bokningar av slots, tullstatus, lagernivåer och trafikförhållanden minskar väntetider och möjliggör bättre kapacitetsutnyttjande. Hamnar och terminaler som endast utbyter information via separata system eller manuella dokument förlorar mot digitalt integrerade konkurrenter.
Östeuropa kan i vissa fall hoppa över äldre utvecklingsstadier. Nya system kan utrustas direkt med molnsystem, sensorer, automatisk registreringsskyltsigenkänning och standardiserade gränssnitt. Detta minskar felfrekvensen och förenklar hanteringen av regionala nätverk. Samtidigt ökar beroendet av cybersäkerhet, stabila telekommunikationsnät och kvalificerad personal.
Det största hindret är ofta inte tekniken, utan institutionell fragmentering. Speditörer, hamnar, järnvägar, tullmyndigheter och lageroperatörer använder olika datamodeller och skyddar sin egen information. Ur ett ekonomisk-politiskt perspektiv är öppna standarder, bindande gränssnitt och tydliga regler för dataanvändning därför avgörande. Digitala korridorer kan avsevärt öka fördelarna med fysiska investeringar, medan bristande interoperabilitet saktar ner även moderna anläggningar.
En realistisk agenda fram till 2030
År 2030 förväntas Östeuropa ha betydligt mer moderna logistikutrymmen, effektivare hamn- och terminalkapacitet och förbättrade huvudtransportkorridorer. Denna expansion kommer dock inte att täppa till alla historiska luckor. Gränsöverskridande järnvägsprojekt, stora broar och komplexa korridorer är i synnerhet fortfarande känsliga för förseningar. Samtidigt ökar minskade koldioxidutsläpp, kompetensbrist och digitalisering investeringsbehoven på varje plats.
Regeringar bör prioritera sammanhängande korridorer framför nationella prestigeprojekt. En saknad del av gränsen kan minska fördelarna med hundratals moderniserade kilometer. Planerings- och tillståndskapacitet, transparent upphandling, underhållsbudgetar och digitala processer är lika viktiga som nybyggnation. På västra Balkan måste fysiska projekt konsekvent kopplas till tull- och administrativa reformer.
För logistikföretag är utmaningen att utforma nätverk med större motståndskraft och övergripande kostnadseffektivitet. Detta inkluderar flera ruttalternativ, realistiska tidsgränser, nivåindelade lagernivåer och kontrakt för energi och transportkapacitet. För fastighetsutvecklare är modulära utrymmen, energianslutningar, automationskapacitet och multimodala alternativ viktiga kvalitetsegenskaper. För industriföretag är den avgörande frågan om en plats inte bara är kostnadseffektiv idag, utan fortfarande kommer att vara hållbar vad gäller arbetskraft, energi och klimat om tio år.
Europas nya centrum framträder vid dess gamla kanter
Östeuropas logistikinfrastruktur är mer än bara en konsekvens av växande lagerinvesteringar. Den utgör den materiella grunden för en föränderlig europeisk ekonomisk geografi. Polen visar hur en stor marknad kan utveckla en oberoende logistikplattform genom infrastruktur, industri och närhet till Västeuropa. Rumänien förbinder den inre marknaden, Donau och Svarta havet. Bulgarien får strategiskt djup genom Schengen, euron, industriella kluster och sitt läge nära Turkiet. Västra Balkan förs gradvis närmare den inre marknaden genom handelsinvesteringar och europeisk integration.
Regionen kommer dock inte automatiskt att bli en vinnare. Dess fördelar kan urholkas av projektförseningar, brist på förare, dåliga järnvägsförbindelser, energiflaskhalsar och administrativa hinder. Förbindelsens kvalitet är avgörande, inte antalet utlysningar. Nästa steg i utvecklingen är att länka samman enskilda hallar, vägar och terminaler till integrerade korridorer.
Den provokativa sanningen är därför denna: Europas framtida leveranskapacitet kommer att vara mer beroende av Plovdiv, Constanța, Gdańsk, Belgrad, Kiseljak eller Ruse än många företagshögkvarter i väst är villiga att erkänna. Dessa platser kommer inte att ersätta Rotterdam eller Duisburg, och de kommer inte heller att ersätta de stora tyska industriklustren. De kommer dock att utöka nätverket med akut nödvändig kapacitet, alternativ och marknadsnärhet. Den som behandlar deras utveckling som enbart en fråga om att komma ikapp underskattar det strategiska skiftet. Omvänt kan den som planerar infrastruktur, data, energi och personal tillsammans skapa en ny ekonomisk ryggrad från Europas förmodade periferi.
Konsulttjänster - Planering - Implementering

Konrad Wolfenstein
Jag skulle gärna fungera som din personliga rådgivare.
Du kan kontakta mig på wolfenstein∂xpert.digital eller
Ring mig bara på +49 7348 4088 965 .
Dina intralogistikexperter

Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här: