
Next2Sun insolvent: En varning för Tysklands energiomställning
Xpert-förhandsversion

Tillgänglig på 27 språk 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 5 oktober 2026 / Uppdaterad den: 5 oktober 2026 – Författare: Konrad Wolfenstein
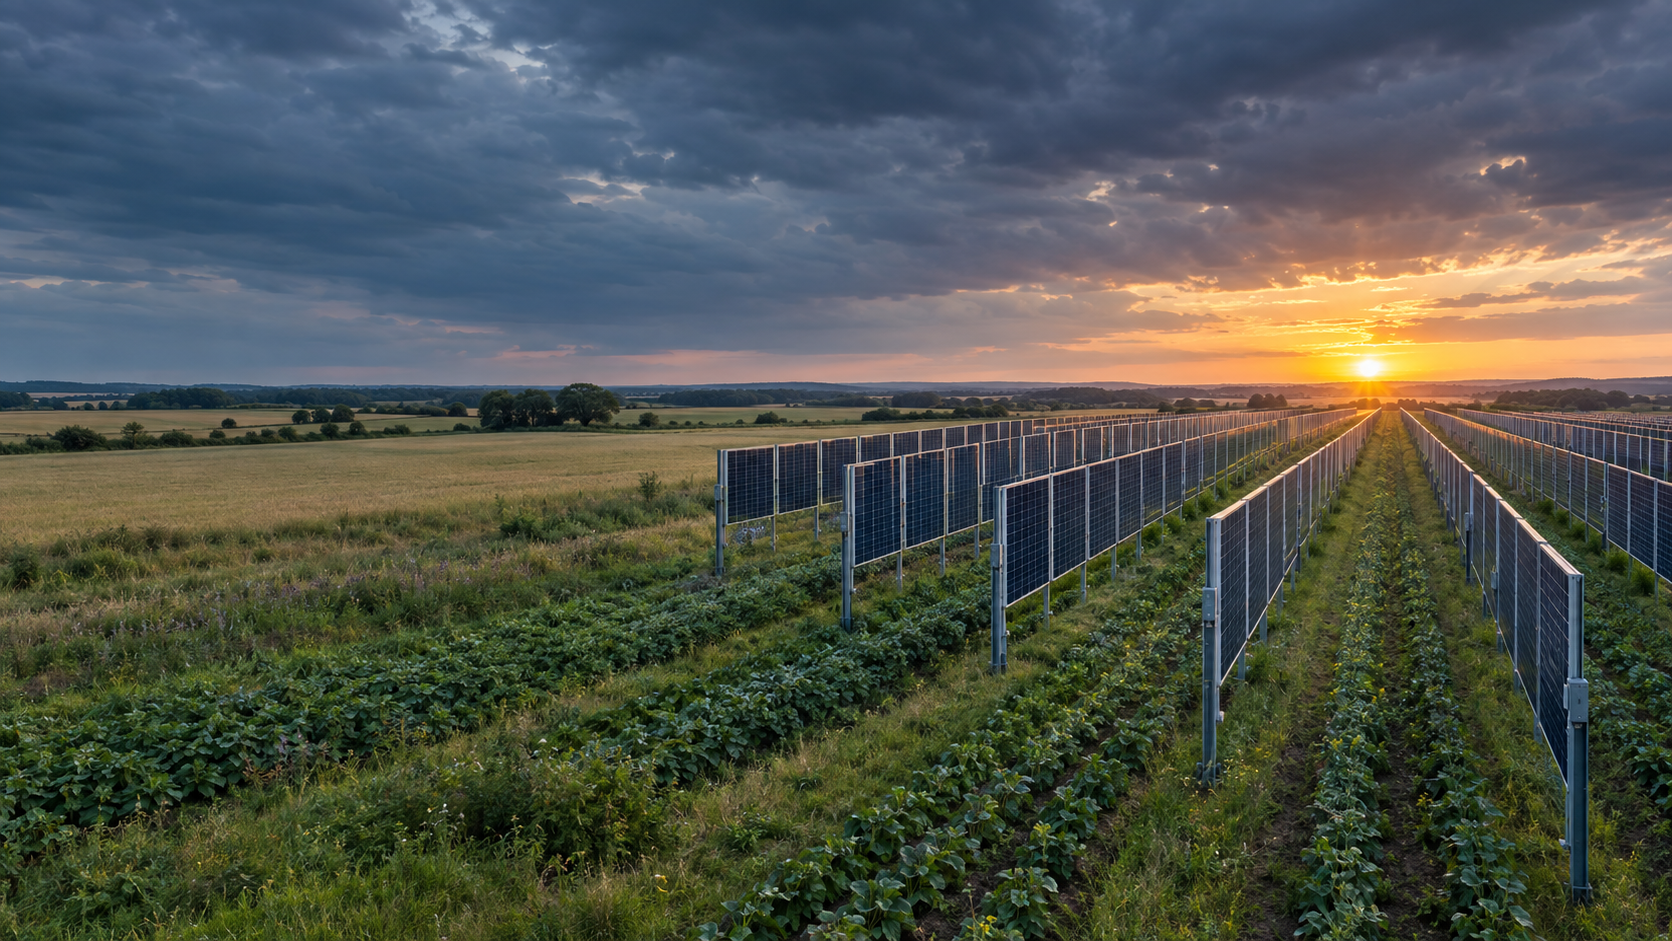
Next2Sun insolvent: En varning för Tysklands energiomställning – Kreativ bild i ämnet, skapad med AI: Xpert.Digital
Finansieringsproblem hos Next2Sun: Hur energiomställningen äventyrar pionjärer
Utmaningarna för den tyska solcellsindustrin: En analys
När innovation misslyckas: Next2Suns insolvens och dess lärdomar för framtiden
Next2Suns insolvens, en pionjär inom vertikal bifacial solcellsteknik, är inte bara beklagliga företagsnyheter utan också en alarmerande signal för hela den tyska energiomställningen. Den 5 oktober 2026 ansökte Next2Sun Technology GmbH och Next2Sun Mounting Systems GmbH om insolvensförfarande under självadministration vid tingsrätten i Saarbrücken. Detta beslut avslöjar en grundläggande motsägelse: Även om efterfrågan på grön el växer och ambitiösa politiska klimatmål sätts, misslyckas ofta innovativa företag som utvecklar tekniska lösningar på grund av bristande finansiering. Trots en stabil marknadsposition och en lovande affärsmodell kunde Next2Sun inte säkra det nödvändiga kapitalet på upp till fem miljoner euro, vilket väcker frågan om hur den tyska solcellsindustrin kan finansieras i framtiden. Insolvensen är därför inte bara ett isolerat fall utan ett symptom på djupare strukturella problem inom branschen som snarast behöver åtgärdas. I detta sammanhang är det viktigt att dra lärdomar av Next2Sun-fallet för att säkra den innovativa styrkan och konkurrenskraften i den tyska energiomställningen på lång sikt.
Next2Sun i insolvens: När energiomställningen inte kan finansiera sina pionjärer
Tyskland vill ha grön el – men låter företagen bakom det svälta på kapitalmarknaden
Insolvensen för två företag i Next2Sun-gruppen är mer än bara en sorglig företagsnyhet från Saarland. Den avslöjar en grundläggande motsägelse i Tysklands energiomställning: Teknologiskt sunda lösningar kan möta den växande efterfrågan, betydande expansionspotential och politiska klimatmål, men ändå misslyckas på grund av bristande finansiering. Den 5 oktober 2026 ansökte Next2Sun Technology GmbH och Next2Sun Mounting Systems GmbH om självförvaltning av konkurs vid tingsrätten i Saarbrücken. I nuläget påverkas inte Next2Sun AG, Next2Sun Projekt GmbH och de projektbolag som driver redan implementerade solcellsanläggningar för jordbruket. De berörda företagens affärsverksamhet kommer också att fortsätta tills vidare.
Denna distinktion är avgörande. Den innebär inte en omedelbar nedläggning av hela koncernen, och den bevisar inte heller att vertikal agrivoltaik har misslyckats, vare sig tekniskt eller fundamentalt ur ett ekonomiskt perspektiv. De berörda företagen är främst de som konsoliderar teknik, komponenter och monteringssystem. Projektutvecklingen, å andra sidan, kommer att fortsätta i ett icke-insolvent företag. Pågående projekt kommer att granskas med avseende på sin ekonomiska bärkraft och vidareutvecklas där det är möjligt. Sökandet efter investerare fortsätter parallellt. Målet med självförvaltningen är att underlätta en ordnad omstruktureringsprocess, bevara befintlig expertis och skydda så många jobb som möjligt.
Situationen är ändå allvarlig. Ett företag som anses vara en pionjär och teknikledare inom vertikalt installerad bifacial solcellsteknik, som har implementerat mer än 65 megawatt per år både nationellt och internationellt, och som senast sysselsatt mer än 140 personer på platser i Tyskland, Österrike, Polen och Japan, kunde inte säkra ett relativt blygsamt ytterligare kapitalbehov. Den misslyckade finansieringskampanjen siktade på upp till fem miljoner euro. Nominellt sett mottogs aktieteckningar och andra erbjudanden av denna storleksordning. Due diligence visade dock att betydande delar av erbjudandena inte var tillräckligt bindande. Problemet var således inte bristande intresse, utan snarare brist på tillförlitligt, lättillgängligt kapital.
En konkurs med osäker utgång
Insolvensförfaranden under självadministration skiljer sig från den vanliga uppfattningen om omedelbar likvidation. Ledningen är fortfarande agerandesäker, men övervakas av en domstolsutsedd konkursförvaltare. Denna metod kan vara fördelaktig om det finns en kärnverksamhet, säljbar teknologi, kundrelationer och realistiska utsikter för fortsatt drift. Det garanterar dock inte en framgångsrik omstrukturering. Avgörande är att kortsiktig likviditet kan säkras, affärsmodellen anpassas och en investerare eller strategisk partner hittas.
För Next2Sun ligger möjligheten i att inte alla delar av koncernen påverkas och projektutvecklingen kan fortsätta. Anläggningar som redan är i drift ligger utanför ramen för det begärda förfarandet. Detta minskar risken för att rörelsetillgångar och löpande intäkter helt dras in i omstruktureringen. Samtidigt kan denna separation komplicera omstruktureringen eftersom teknikutveckling, systemtillverkning, projektplanering och implementering är ekonomiskt sammanflätade. En grupp som hämtade sin styrka just från att täcka flera värdekedjesteg måste nu bevisa att dessa steg även fungerar under nya ägar-, licens- eller samarbetsstrukturer.
Den ekonomiskt mest attraktiva tillgången är inte bara ett lager av komponenter eller fullt planerade projekt. Det är kombinationen av patent, systemkunskap, referensanläggningar, jordbrukserfarenhet, tillståndskompetens och ett internationellt nätverk. Detta paket kan vara värdefullt för en energileverantör, en infrastrukturinvesterare, en stor projektutvecklare, en tillverkare av monteringssystem eller en industristrateg. Priset beror dock på hur väl den immateriella egendomen är juridiskt skyddad, hur robust projektpipelinen är, vilka marginaler som är realistiskt uppnåeliga och hur mycket ytterligare finansiering som behövs för att uppnå ett stabilt positivt kassaflöde.
Beslutet att fortsätta ett projekt kommer därför inte enbart att baseras på teknisk attraktivitet. En investerare vill veta vilka projekt som är redo för byggnation på kort sikt, om nätanslutningar har säkrats, vilka leverans- och köpeavtal som finns, hur mycket förfinansiering som krävs och om det finns risker som uppstår till följd av garantier eller äldre projekt. Lika viktig är frågan om vilket företag som innehar vilka rättigheter, anställda, kundavtal och patent. Ju mer transparent denna struktur kan presenteras, desto större är chansen till en lösning som innebär mer än bara försäljning av enskilda tillgångar.
Mycket stöd ersätter inte likviditet
Det misslyckade räddningsförsöket belyser skillnaden mellan samhällsstöd, icke-bindande intresse och ett rättsligt bindande åtagande som faktiskt tillhandahåller finansiering. En aktieteckning, en investeringsintention eller ett erbjudande om samtal kan skapa allmänhetens förtroende. För den insolvensrelaterade prognosen för fortsatt drift och den dagliga solvensen räknas dock endast kapital som är rättsligt bindande, tillgängligt i tid och fritt från ouppfyllda villkor. Om två större åtaganden inte kan uppfyllas kan ett nominellt uppnått finansieringsmål underskridas igen inom några dagar.
Att inga investerarmedel accepterades eftersom den nödvändiga tröskeln inte uppnåddes är korrekt ur ett regleringspolitiskt perspektiv och ur investerarskyddssynpunkt. Det hindrar små investerare från att bidra med kapital till en situation vars medelfristiga finansiering fortfarande är oklar. För företaget innebar dock denna skyddsklausul att inte ens de mindre teckningar som faktiskt mottogs kunde användas som bryggfinansiering. Kampanjen utformades således som en allt-eller-inget-lösning: antingen genererades en tillräckligt stor finansieringsbuffert, eller så skulle investeringen inte materialiseras alls.
Att sänka minimiinvesteringen till 600 euro breddade den potentiella investerarbasen, men det kunde inte ersätta institutionellt kapital. Tillväxtföretag med projektbaserade verksamheter behöver inte bara många supportrar, utan också ett fåtal finansiellt starka ankarinvesterare som kan göra ett starkt åtagande även under svåra tider. Private equity kan komplettera detta, men det är endast i begränsad utsträckning lämpligt för att täcka kortsiktiga rörelseförluster, kostnader före utveckling och projektrelaterade säkerheter på miljontals kronor. Situationen blir särskilt problematisk när kampanjen uppfattas som ett sista desperat försök att rädda företaget. I så fall ökar risken för investerare, medan tidsramen för grundlig due diligence minskar.
Denna process illustrerar därför inte bara ett kommunikationsmisslyckande, utan en hård finansieringsverklighet. Positiv feedback är en immateriell tillgång. Likviditet är ett kassaflödesvärde. Mellan de två ligger bedömningen av kreditvärdighet, villkor, löptider, säkerheter och beslutsfattande befogenheter. Många företag misslyckas inte för att ingen gillar deras idé, utan för att inte tillräckligt många investerare är villiga att faktiskt överföra sina pengar vid den tidpunkt som krävs, med tanke på de befintliga riskerna.
Högkonjunkturen maskerade sårbarheten
Next2Sun grundades 2015 och har utvecklats från en teknikpionjär till en internationellt aktiv koncern. Dess vertikala bifaciala design skiljer sig avsevärt från konventionella, södervända, markmonterade system. Istället för att sträva efter maximal avkastning runt middagstid, fångar bifacialmodulerna främst solljus på morgonen och kvällen. En öst-västlig orientering resulterar i en produktionsprofil med två dagliga toppar och en lägre middagstopp. I ett elnät med snabbt växande konventionell solcellskapacitet kan denna profil ha ett större totalt systemvärde än en ytterligare kilowattimme som genereras under den redan högavkastande middagsperioden.
Företaget hade förväntat sig att leverera cirka 50 megawatt i projektvolym under 2026. Det skulle ha varit nästan lika mycket som under de föregående tio åren tillsammans. För 2027 prognostiserades mer än 70 megawatt, med till och med tresiffriga megawattvolymer planerade på medellång sikt. Dessa siffror indikerar en betydande marknadsökning. Å andra sidan avslöjar de också den klassiska farozonen för ett växande projektföretag: kapitalbehovet ökar ofta snabbare än redovisade intäkter och operativt kassaflöde.
I energiprojekt är det ofta långa perioder mellan orderläggning och betalning. Mark måste säkras, planer upprättas, expertutlåtanden betalas, tillstånd erhållas, nätanslutningar reserveras, komponenter beställas och personal anställas. Om ett finansieringsbeslut, bygglov eller bankgodkännande försenas kvarstår kostnaderna medan det förväntade kassainflödet uteblir. Tillväxt förvärrar denna utmaning med förfinansiering. Ett företag kan ha en full projektpipeline och ändå bli insolvent om finansieringsgapet mellan utgifter och intäkter blir för stort.
Särskilt pionjärer ådrar sig extra kostnader. De måste inte bara genomföra projekt, utan också förklara marknader, hjälpa till att utforma tekniska standarder, övertyga myndigheter, studera jordbrukspåverkan, etablera nya leveranskedjor och skapa referenser. Många av dessa utgifter genererar samhällsfördelar, men kan inte fullt ut vägas in i priset på det första sålda systemet. Senare konkurrenter tjänar ofta på de etablerade standarderna och den ökade acceptansen utan att ha burit hela kostnaden för pionjärarbetet. Ur ett ekonomiskt perspektiv skapar detta ett gap mellan fördelarna med innovationen och den privat uppnåeliga avkastningen för innovatören.
Balansräkningen hade en starkare effekt än kassabalansen
Next2Sun AG:s publicerade årsredovisning per den 31 december 2024 visar varför en ytlig granskning av balansräkningen inte kan förklara den efterföljande krisen. AG är i huvudsak ett holdingbolag och inte synonymt med hela den operativa gruppen. Dess totala tillgångar uppgick vid utgången av 2024 till cirka 4,74 miljoner euro. Det redovisade egna kapitalet uppgick till cirka 4,17 miljoner euro, vilket matematiskt motsvarade en hög soliditet på nästan 88 procent. Detta motverkades av skulder på nästan 499 000 euro och avsättningar på drygt 76 000 euro.
Dessa siffror ger inledningsvis en känsla av stabilitet. Tillgångarnas sammansättning är dock viktigare än förhållandet. Cirka 2,46 miljoner euro var hänförliga till finansiella investeringar, främst innehav i närstående företag. Ytterligare 2,19 miljoner euro bestod av fordringar på närstående företag. Däremot uppgick kassa och bank till endast cirka 67 400 euro. Detta betyder inte att företaget var överskuldsatt i slutet av 2024. Det betyder dock att en stor del av dess tillgångar var bundna i innehav och koncerninterna fordringar och inte var lättillgängliga som likviditet.
Fordringar på närstående företag minskade jämfört med föregående år från cirka 2,47 miljoner euro till 2,19 miljoner euro. Samtidigt ökade AG sitt redovisade värde i Next2Sun Technology GmbH med 1 miljon euro till cirka 2,32 miljoner euro. Sammantaget ökade det redovisade värdet av finansiella tillgångar från cirka 1,43 miljoner euro till 2,46 miljoner euro inom ett år. Denna utveckling indikerar fortsatt finansiering och kapitalisering av den operativa strukturen. Detta kan vara normalt för ett holdingbolag. I en efterföljande kris blir det dock uppenbart att värdet av investeringar och koncerninterna fordringar beror på dotterbolagens ekonomiska resultat.
Resultaträkningen för AG (publikt aktiebolag) ska inte heller tolkas som en koncernredovisning. Holdingbolagets intäkter år 2024 uppgick endast till 204 000 euro. Detta kompletterades med cirka 12 000 euro i övriga rörelseintäkter och cirka 142 600 euro i ränte- och liknande intäkter, främst från närstående företag. Efter avdrag för personalkostnader, övriga rörelsekostnader och räntekostnader var årets nettoförlust cirka 40 600 euro. Föregående år redovisades en liten vinst på cirka 18 600 euro. Det ackumulerade underskottet ökade därmed till cirka 263 500 euro.
Det är särskilt anmärkningsvärt att generaldirektörens övriga driftskostnader ökade från cirka 48 700 euro till cirka 148 600 euro. Samtidigt hade holdingbolaget betydande kapitalreserver och mottog ytterligare premier från aktieteckningar under 2024. Denna struktur mildrade initialt förlusterna. Den besvarar dock inte den avgörande frågan om hur mycket likviditet de operativa dotterbolagen förbrukade under 2025. Koncernredovisningen för 2025 var ännu inte tillgänglig under räddningsförsöket. Allt som var känt var att de totala intäkterna och vinsten hade minskat avsevärt jämfört med 2024.
Den ekonomiska lärdomen här är tydlig: En hög soliditet ger endast skydd om tillgångarna är värdefulla och tillräckligt likvida. Ett företag kan framstå som ekonomiskt sunt i balansräkningen och samtidigt drabbas av en akut kassaflödesbrist. I grupper med en holdingstruktur kompliceras likviditet, skulder, projektmöjligheter och risker ytterligare av att de är fördelade över olika juridiska enheter. Därför är en konsoliderad kassaflödesanalys viktigare för investerare än ett enda balansräkningsnyckeltal.
År 2025 blev en vändpunkt
Företaget angav bristen på eller förseningen i att säkra statligt stöd för de planerade subventionerna för solenergi i jordbruket som en stor belastning. Detta resulterade inte bara i en politisk irritation, utan också i en konkret affärsrisk. Projektutvecklare planerar personal, leveranskedjor och förberedande arbete baserat på förväntade marknadsförhållanden. Om en utlovad finansieringsmekanism inte träder i kraft i tid kan projekten inte finansieras, trots grundläggande efterfrågan, eller så kan de inte genomföras enligt de beräknade villkoren.
För en etablerad standardteknik är en sådan försening obekväm. För ett specialiserat företag på en ung marknad kan det vara livshotande. Kunder väntar, banker kräver mer eget kapital, investerare skjuter upp beslut och projektintäkter skjuts till senare räkenskapsår. Kostnadsbasen kan dock inte minskas i samma takt utan att det äventyrar möjligheten att genomföra senare. Ingenjörer, projektplanerare och säljteam kan inte godtyckligt sättas på och av.
Till detta kom en alltmer försiktig finansieringsmiljö. Efter räntehöjningarna under tidigare år blev investerare mer selektiva. Banker granskade inte längre bara den förväntade årliga avkastningen från ett solcellssystem, utan även timproduktionsprofilen, negativa elpriser, risker för avbrott, överbelastning i nätet, marknadsföringsavtal och projektpartnernas motståndskraft. Detta skapar ett värderingsproblem för innovativa tekniker: deras systemfördelar må vara större, men det finns mindre långsiktig driftsdata, färre standardiserade finansieringsmodeller och färre jämförbara transaktioner.
Next2Sun hamnade därmed i en klassisk kläm. Företaget var tvunget att fortsätta investera för att möta den förväntade marknadsuppgången, samtidigt som denna uppgång försenades politiskt och ekonomiskt. Enligt företaget absorberades förlusterna under 2025 initialt till stor del av banklån och eget kapital. Detta köpte tid men skapade inte en hållbart lönsam finansieringscykel. När ytterligare tillväxtkapital behövdes under 2026 var institutionella investerares riskaptit begränsad.
Nytt: Patent från USA – installera solcellsparker upp till 30 % billigare och 40 % snabbare och enklare – med förklarande videor!

Nytt: Patent från USA – Installera solcellsparker upp till 30 % billigare och 40 % snabbare och enklare – med förklarande videor! - Bild: Xpert.Digital
Kärnan i denna tekniska utveckling är det avsiktliga avvikandet från konventionell klämmontering, som har varit standard i årtionden. Det nya, mer tids- och kostnadseffektiva monteringssystemet åtgärdar detta med ett fundamentalt annorlunda, mer intelligent koncept. Istället för att klämma fast modulerna på specifika punkter sätts de in i en kontinuerlig, specialformad stödskena och hålls säkert på plats. Denna design säkerställer att alla krafter – oavsett om det är statiska belastningar från snö eller dynamiska belastningar från vind – fördelas jämnt över hela modulramens längd.
Mer information här:
Jordbruksfotovoltaik: Potentialer och risker för framtiden
Teknologiskt avancerad, ekonomiskt krävande
Vertikal bifacial agrivoltaik löser flera problem samtidigt. Den möjliggör jordbruksanvändning mellan modulraderna, minskar behovet av fullständig omvandling av jordbruksmark och genererar elektricitet vid olika tider på dygnet än konventionella södervända system. Beroende på plats, radavstånd, markreflektans och modultyp kan betydande specifika avkastningar uppnås. Den lägre installerbara effekten per hektar kompenseras delvis av förbättrad jordbruksanvändbarhet och en mer marknadsorienterad elprofil.
Genereringsprofilen blir allt viktigare. I slutet av 2025 hade Tyskland cirka 117 gigawatt installerad solcellskapacitet och skulle behöva lägga till i genomsnitt nästan 20 gigawatt per år fram till 2030 för att nå målet på 215 gigawatt. Med ökande kapacitet minskar dock värdet av en ytterligare kilowattimme under soliga middagstimmar. År 2025 förekom negativa grossistpriser i 573 timmar. Samtidigt matade solceller 74,1 terawattimmar till elnätet. En betydande del av solcellsproduktionen minskade därmed under timmar då marknadspriset var lågt eller negativt.
Vertikala öst-västliga system kan mildra denna så kallade kannibalisering. De genererar relativt mer el på morgonen och kvällen, när efterfrågan ofta är högre och solenergiutbudet är lägre. Detta kan möjliggöra högre marknadsföringsintäkter, bättre nätutnyttjande och en minskning av lagringsbehovet. Denna fördel leder dock inte automatiskt till en bättre vinstmarginal. Högre systemkostnader, lägre effekttäthet, mer komplex planering, specialiserade understrukturer och en ännu mindre utbudsmarknad kan omintetgöra intäktsfördelen.
Den ekonomiska bärkraften beror därför på flera intäktsströmmar och nyttokomponenter. Dessa inkluderar elförsäljning, potentiella subventioner, fortsatt jordbruksanvändning, arrendeintäkter, undvikna markkonflikter, en mer gynnsam inmatningsprofil och, i förekommande fall, lokala direktköpsavtal. Många av dessa fördelar gynnar olika intressenter. Nätoperatören drar nytta av en jämnare nätprofil, bonden av dubbel markanvändning, kommunen av acceptans och mervärde, och elkonsumenten av en bredare distribution av produktionen. Projektbolaget kan dock endast finansiera dessa övergripande fördelar om de omsätts i kassagenererande intäkter genom kontrakt eller subventionsregler.
Enorm potential utgör ännu inte en marknad
Den teoretiska potentialen för agrivoltaik i Tyskland är exceptionellt stor. Vetenskapliga potentialanalyser indikerar att cirka 500 gigawatt skulle kunna installeras på särskilt lämpliga platser. Under bredare tekniska antaganden sträcker sig potentialen till tusentals gigawatt. Dessa siffror visar att agrivoltaik inte behöver förbli ett nischfenomen. De säger dock lite om hur många projekt som kan godkännas, anslutas till elnätet och finansieras på kort sikt.
I mitten av 2025 listade en relevant databas 95 solcellssystem för jordbruk med en sammanlagd kapacitet på cirka 390 megawatt per topp och en yta på cirka 1 210 hektar. Av dessa var 28 vertikalt integrerade system. Jämfört med dess teoretiska potential var marknaden därför fortfarande i ett tidigt skede. Detta är attraktivt för pionjärer eftersom tillväxt är möjlig. Samtidigt är det riskabelt eftersom standarder, finansieringsregler, bankmodeller och tillståndsprocesser ännu inte är helt etablerade.
En plats kan vara idealisk för jordbruk och ändå misslyckas på grund av avsaknaden av en nätanslutningspunkt. Ett tekniskt övertygande projekt kan försenas av kommunal planering, miljöskyddskrav, leveransdeadlines eller kundens kreditvärdighet. Och ett projekt med garanterad elproduktion kan förbli ofinansierbart om intäktsmodellen är för beroende av fluktuerande marknadspriser. Den faktiska marknadsvolymen som kan utvecklas är därför alltid betydligt mindre än den tekniska potentialen.
Detta skapar ett farligt förväntningsfel för företag. Höga potentiella siffror uppmuntrar ambitiösa investeringar i personal, försäljning och produktionskapacitet. Det faktiska flödet av medel beror dock på de få projekt som övervinner alla flaskhalsar samtidigt. Om marknaden mognar långsammare än organisationen uppstår ett finansieringsgap. Next2Sun misslyckades därför inte på grund av brist på tillgängligt utrymme, utan snarare på grund av tidsmässiga och ekonomiska begränsningar som gjorde det möjligt för dem att omsätta potential till lönsam verksamhet.
Den nya energipolitiken förskjuter riskerna
Den tyska regeringen står officiellt fast vid sitt mål att uppnå en andel på 80 procent förnybar energi av bruttoelförbrukningen senast 2030. Samtidigt ska stödsystemet bli mer marknads-, nät- och systemorienterat. Utkastet till reform av lagen om förnybara energikällor, som presenterades 2026, förutser en gradvis övergång från långsiktiga fasta inmatningstariffer, mer direkt marknadsföring, intelligent styrbara anläggningar och ett starkare fokus på nätkapacitet och prissignaler. För solenergi ska tonvikten läggas starkare på kostnadseffektiva markmonterade installationer.
Den grundläggande ekonomiska resonemanget är förståeligt. Ett kraftsystem med en hög andel solceller bör inte permanent belöna producenter för att mata in el i nätet samtidigt, oavsett efterfrågan eller nätförhållanden. Negativa priser signalerar bristande flexibilitet. Lagring, flexibla konsumenter, dynamiska tariffer och kontrollerbar produktion måste därför integreras starkare i marknaden. Subventioner som endast belönar installerad kapacitet utan att beakta produktionens tidsmässiga värde blir alltmer ineffektiva i takt med att nätet expanderar.
Fördelningen av övergångsrisken är dock problematisk. Stora energibolag kan organisera direkt marknadsföring, prognostisering, balansering av koncernledning och prissäkring internt eller genom etablerade partners. Små operatörer, medborgarenergikooperativ och specialiserade medelstora företag bär relativt högre transaktionskostnader. Om långsiktigt förutsägbara inmatningstariffer minskas eller elimineras ökar andelen marknadspris-, marknadsförings- och finansieringsrisk. Banker svarar på detta med högre krav på eget kapital, säkerheter och kontrakt.
Att tala om en fullständig laglig nedstängning av den medborgarledda energiomställningen vore dock för svepande. Befintliga anläggningar behåller sina överenskomna villkor, och även små nya anläggningar kan förbli ekonomiskt lönsamma genom egenförbrukning, lagring och flexibel marknadsföring. Reformen förändrar dock affärsmodellen i grunden. Den tenderar att gynna aktörer som har stordriftsfördelar, dataexpertis, tillgång till elhandel och billigt kapital. Utan förenklade marknadsföringsmodeller och rättvisa aggregeringserbjudanden finns det en risk för marknadskoncentration till förmån för större företag.
För Next2Sun är det direkta orsak-verkan-sambandet begränsat. Insolvensen berodde inte enbart på en framtida reform av lagen om förnybara energikällor (EEG), utan snarare på redan uppkomna förluster, fördröjda subventionseffekter och ett misslyckat försök att anskaffa kapital. Den politiska omstruktureringen påverkar dock investerarnas förväntningar. De som tillhandahåller kapital idag bedömer intäktsförhållandena för de kommande tio till tjugo åren. Osäkerhet kring reglering ökar den erforderliga riskpremien redan innan en lag definitivt har antagits.
Gassäkerhet och konkurrens om solenergi
Anklagelsen om att beslutsfattare skyddar fossilgasens intressen samtidigt som de belastar decentraliserade förnybara energikällor berör en verklig fördelningskonflikt, men den bör formuleras exakt. I ett alltmer förnybart elsystem behöver Tyskland garanterad elkraft under timmar med låg vind- och solproduktion. På kort sikt kommer flexibla gaskraftverk sannolikt att vara den primära källan till denna kraft, senare helst drivna av klimatneutrala gaser eller vätgas. Sådana anläggningar byggs inte primärt för långa timmar med full belastning, utan snarare som en kapacitetsreserv för perioder av knapphet.
Detta skapar en politisk asymmetri. För reglerbar kraftverkskapacitet diskuteras statligt stödda investerings- eller kapacitetsmekanismer eftersom marknaden ensam kanske inte tillräckligt kompenserar för tillhandahållandet av kapacitet. Däremot finns det för solceller en starkare drivkraft för marknadsintegration och minskning av garanterade inmatningstariffer. Båda åtgärderna kan motiveras av systemiska skäl, men de hanterar olika risker på olika sätt: Garanterad kapacitet får en säkerhetsgaranti för tillgänglighet, medan nya producenter av förnybar energi förväntas bära fler pris- och marknadsföringsrisker.
En ekonomiskt sund politik bör inte gynna enskilda tekniker, utan snarare transparent kompensera för systemtjänster. Dessa inkluderar garanterad kapacitet, flexibel efterfrågan, lagringskapacitet, nätvänligt platsval och inmatning vid värdefulla tidpunkter. Vertikal solcellsteknik skulle kunna dra nytta av ett sådant ramverk eftersom dess morgon- och kvällsprofiler kan vara mer gynnsamma ur ett systemiskt perspektiv. Så länge denna fördel endast manifesteras indirekt genom volatila marknadspriser är finansiering dock fortfarande svårare än med fasta subventioner eller långsiktiga elavtal.
Problemet är därför mindre en enkel kamp mellan gas och solenergi än en ofullständig prissättning av systemvärden. Gaskraftverk löser problemet med perioder med låg vind- och solproduktion, men inte beroendet av bränslepriser och import. Solceller sänker marginalkostnader och utsläpp, men utan lagring och flexibel efterfrågan genererar den ökande middagsöverskott. Den mest kostnadseffektiva lösningen ligger i en portföljstrategi. För att detta ska ske måste marknadsreglerna möjliggöra investeringar i alla nödvändiga funktioner utan att politisk tillhörighet eller företagsstorlek görs till den avgörande finansieringsfördelen.
Varför detta fall sträcker sig bortom Next2Sun
Den tyska solcellsindustrin upplever en paradox. Expansionen når höga nivåer, samtidigt som enskilda tillverkare, installatörer och projektutvecklare är under press. Omkring 16,4 gigawatt ny solcellskapacitet tillkom under 2025. Marknadsvolymen är därför betydande. Ändå minskar marginalerna i delar av värdekedjan, samtidigt som finansiering, nätanslutningar och marknadsföring blir mer utmanande. En växande slutmarknad garanterar inte lönsam tillväxt för varje leverantör.
Projektutvecklare är särskilt sårbara. De investerar tidigt, realiserar intäkter sent och är beroende av en kedja av externa beslut. Om projektfinansieringen misslyckas kvarstår befintliga skyldigheter. Om nätanslutningen försenas skjuts försäljningen upp. Om marknadsvärdet på solenergi faller ändrar bankerna sina modeller. Samtidigt kan billiga moduler minska de totala kostnaderna, men de kan också intensifiera konkurrensen och minska marginalerna för företag som tillhandahåller utveckling, teknik och systemintegration.
Innovativa medelstora företag står också inför den så kallade "dödens dal" mellan demonstration och industriell skalning. Finansiering finns tillgänglig för forskning och banklån för etablerade infrastrukturprojekt. Däremellan ligger fasen där tekniken bevisas, men affärsmodellen är ännu inte standardiserad. Det är just i detta skede som fem eller tio miljoner euro ofta är svårare att få in än hundratals miljoner euro senare för en lågriskportfölj av färdigställda projekt.
Insolvensen är därför en varningssignal för tysk innovationsfinansiering. Det räcker inte att främja forskning och sätta upp expansionsmål. Företag behöver tillväxtkapital, tillförlitliga godkännandeprocesser, tydliga finansieringsvillkor och finansieringsinstrument som också återspeglar nya systemfördelar. Annars kommer patent och referensanläggningar att utvecklas i Tyskland, medan den efterföljande uppskalningen kommer att göras av mer finansiellt starka internationella aktörer.
Vad en genomförbar räddningsaktion skulle behöva uppnå
En framgångsrik omstrukturering måste först säkra kortsiktig likviditet samtidigt som behovet av strukturellt kapital minskas. Detta inkluderar att konsekvent prioritera projekt baserat på deras byggberedskap, vinstmarginal, nätanslutning och finansieringsmöjlighet. Projekt med långa godkännandeprocesser eller osäker finansiering får inte binda resurser i samma utsträckning som projekt som kan generera intäkter inom några månader. En mindre, fokuserad portfölj kan vara mer värdefull för fortsatt drift än en stor men kapitalintensiv pipeline.
För det andra skulle en strategisk investerare sannolikt vara mer lämplig än en annan brett diversifierad räddningskampanj. En industriell partner skulle kunna bidra med inte bara kapital, utan även köpkraft, tillverkningskapacitet, projektfinansiering, garantier och marknadstillträde. Licensmodeller är också tänkbara, varigenom Next2Sun inte längre skulle implementera sin teknik fullt ut i varje region. Detta minskar kapitalbehovet, men medför risk för lägre marginaler och förlust av kontroll över delar av värdekedjan.
För det tredje måste teknikens systemvärde monetariseras kontraktuellt. Långsiktiga elavtal med konsumenter som har hög belastning på morgnar och kvällar kan gynna produktionsprofilen. Kombinationer med batterilagring, elektrolysörer eller flexibla kommersiella konsumenter kan frigöra ytterligare intäkter. Samarbeten med jordbruk, kommuner och regionala energileverantörer är också värdefulla om de inte bara skapar acceptans utan också ger bindande avtal om markanvändning, avtag och finansiering.
För det fjärde behöver gruppen transparens gällande befintliga problem och framtida finansieringsbehov. En investerare kommer inte att rädda en teknologi om det fortfarande är oklart vilka ytterligare förluster som behöver finansieras för att nå lönsamhet. En robust, integrerad plan som omfattar resultaträkningar, balansräkningar och kassaflödesprognoser är därför avgörande. Den måste inkludera pessimistiska scenarier för att tillåta förseningar, negativa priser, lägre projektmarginaler och högre finansieringskostnader.
Vad politikerna borde lära sig av detta
Beslutsfattare bör bättre samordna finansieringsåtaganden och godkännanden av statligt stöd. Aviserade marknadsincitament kan få företag att investera även om deras rättsliga genomförande fortfarande är osäkert. Om mekanismen senare försenas eller ändras bär företagen reservkostnaderna. En pålitlig stat måste antingen skapa rättssäkerhet i tid eller erbjuda övergångsarrangemang som förhindrar abrupta finansieringsgap.
Dessutom bör finansieringen differentieras starkare enligt systemvärde, utan att skapa ett ogenomskinligt subventionssystem. Tekniker med lägre efterfrågan på toppar mitt på dagen, bättre markanvändning eller en mer gynnsam nätprofil genererar fördelar som inte är uppenbara i enkla jämförelser av kilowattimmar. Upphandlingar skulle kunna ta hänsyn till sådana egenskaper genom transparenta kriterier. Alternativt skulle lokala nätavgifter, flexibla anslutningsavtal eller tidsberoende marknadspremier kunna skicka lämpliga signaler.
För medborgarägda energiprojekt och mindre företag är enkel tillgång till direktmarknadsföring avgörande. Om varje litet projekt kräver komplexa handels-, mät- och balanseringsstrukturer skapas ett indirekt hinder för marknadsinträde. Standardiserade kontrakt, reglerad dataåtkomst och konkurrenskraftiga aggregeringserbjudanden skulle kunna frigöra stordriftsfördelar utan att överge den decentraliserade ägarstrukturen.
Slutligen bör offentlig finansiering fokusera starkare på skalningsfasen. Garantier, efterställda skulder eller samfinansieringsinstrument kan mobilisera privat kapital utan att socialisera förluster över hela linjen. Detta måste föregås av en oberoende teknisk och kommersiell granskning, lämpliga kapitaltillskott och tydliga omstruktureringsmål. Inte alla företag med en grön produkt är värda att rädda. Men ett finansieringssystem som regelbundet förlorar tekniskt värdefulla pionjärer under övergången till massmarknaden är ekonomiskt ineffektivt.
Det verkliga värdet är nu uppe att avgöra
Next2Sun är inte bara ett isolerat fall, och inte heller ett bevis på ett generellt misslyckande i energiomställningen. Snarare visar fallet hur nära teknologi, reglering, kapitalmarknad och projektgenomförande är sammanflätade. En bra uppfinning kan inte skalas upp utan likvida medel. En stor pipeline kan inte generera kassaflöde utan nätanslutningar och bindande finansiering. Politiska expansionsmål ger riktning, men de ersätter inte bankbara intäktsmodeller.
De kommande veckorna kommer att avslöja huruvida separationen av insolventa och icke-insolventa företag underlättar omstrukturering eller försvagar koncernens operativa integration. Avgörande är att en investerare kommer att bedöma värdet av patent, referenser, anställda och internationell marknadsposition som högre än omstruktureringskostnaderna. Lika viktigt är om pågående projekt kan generera tillräcklig likviditet snabbt och om kunderna behåller förtroendet trots förfarandet.
För Tyskland står mer på spel än ett enskilt företags överlevnad. Om innovativa energitekniker utvecklas, testas och lanseras här, men misslyckas med att attrahera kapital under uppskalningsfasen, kommer en del av det framtida värdeskapandet oundvikligen att flytta någon annanstans. Samhället kommer då att finansiera kostnaderna för tidigt lärande, medan andra skördar den industriella avkastningen. Detta skulle varken vara en rationell industripolitik eller en kostnadseffektiv energiomställning.
Den provokativa sanningen är därför denna: Tyskland saknar inte solenergiidéer, utan snarare tålamod, kapital och tillförlitlighet inom regelverk som krävs för att skala upp de mer ambitiösa idéerna. Next2Sun kan fortfarande omstruktureras. Men inte ens en lyckad räddningsaktion skulle eliminera det underliggande strukturella problemet. Först när marknaden på lämpligt sätt bedömer de tidsmässiga, rumsliga och jordbruksmässiga fördelarna med förnybar teknik, och företag kan finansiera övergången från innovation till skalning, kommer banbrytande tekniskt arbete att omsättas i hållbart industriellt värdeskapande.
Din partner för affärsutveckling inom solceller och byggbranschen
Från industriella solcellstak till solcellsparker och större solcellsparkeringsplatser
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här [email protected]:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.




