

Nytt logistikcenter i Rugby, Storbritannien: Megalogistikpark i "Gyllene triangeln" förväntas skapa upp till 2 000 jobb
Xpert-förhandsversion

Available in 27 languages 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 25 september 2026 / Uppdaterad den: 25 september 2026 – Författare: Konrad Wolfenstein
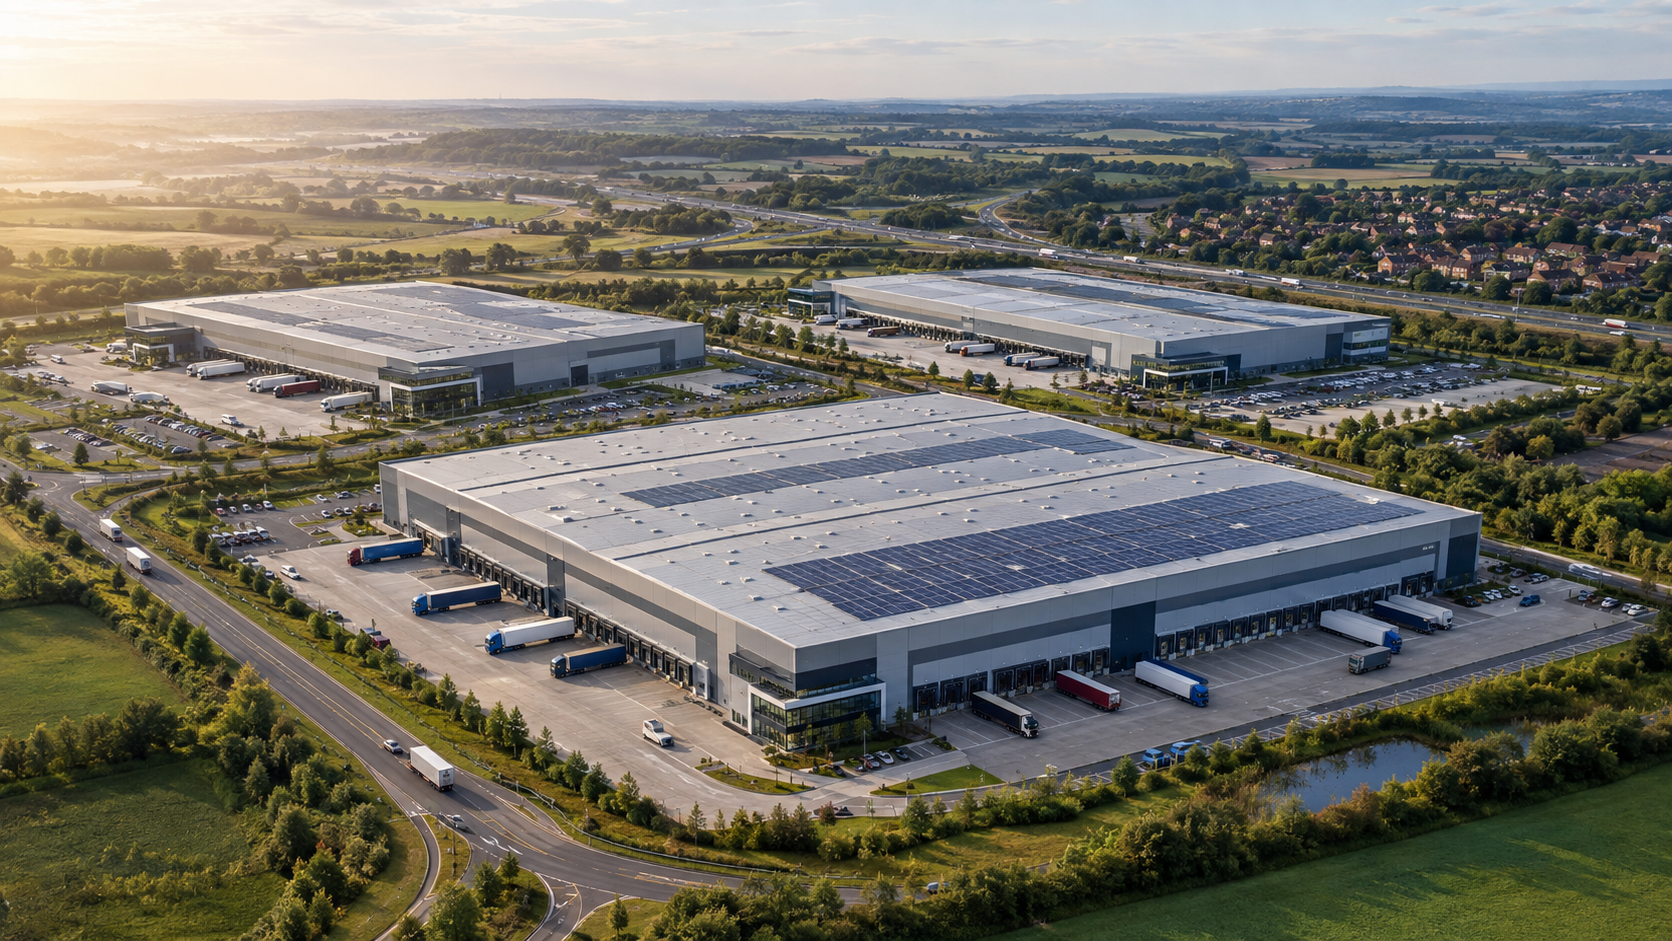
Nytt logistikcenter i Rugby, Storbritannien: Megalogistikpark i "Gyllene triangeln" skapar upp till 2 000 jobb – Kreativ bild om ämnet, med AI: Xpert.Digital
Hallar istället för hus: Hur en 140 000 kvadratmeter stor jätte vänder upp och ner på brittisk stadsplanering
Robotar, tung trafik och brist på bostäder: Vem gynnas egentligen av det nya projektet på 1,5 miljoner kvadratmeter?
Ett logistikcenter på 140 000 kvadratmeter istället för 475 akutbehövliga lägenheter: I den brittiska staden Rugby illustrerar ett planerat megaprojekt tydligt hur drastiskt prioriteringarna inom modern markanvändning för närvarande förändras. När strategiskt välförbunden mark för gigantiska distributionscentraler lovar större ekonomisk avkastning och investeringssäkerhet än skapandet av prisvärda bostäder, blir stadsplanering oundvikligen en fråga om social distribution. Medan den nya logistikparken i Storbritanniens så kallade "Gyllene logistiktriangeln" skulle kunna skapa upp till 2 000 nya jobb, locka till sig miljontals investeringar och öka kommunernas intäkter, har det en hög social kostnad. Ökande tung godstrafik, omfattande markförsegling och framför allt den smärtsamma förlusten av prisvärda bostäder väcker en avgörande fråga: Hur måste sådana storskaliga projekt utformas så att deras ekonomiska fördelar överväger de sociala kostnaderna och i slutändan gynnar inte bara investerare utan även lokalbefolkningen? En ekonomisk och social bedömning.
Rugby förlitar sig på logistik: Den ekonomiska balansräkningen för en park på 140 000 kvadratmeter
När lagerbyggnader lovar högre avkastning än hus blir markpolitiken en fråga om distribution
Den planerade utvecklingen av en logistikpark med upp till 1,5 miljoner kvadratfot, eller cirka 140 000 kvadratmeter användbar yta, i Rugby är mycket mer än bara ett enda fastighetsprojekt. Det exemplifierar en fundamental förändring i brittisk markanvändning: Strategiskt välförbundna markområden utvärderas alltmer baserat på vilken användning som, under förändrade marknadsförhållanden, lovar den högsta ekonomiska lönsamheten, den största investeringssäkerheten och det starkaste bidraget till regional konkurrenskraft. Platsen i Coton Park East var tidigare planerad för upp till 475 bostäder. Nu kommer stora lager, transportinfrastruktur och kommersiella arbetsplatser att ta deras plats.
Ekonomiskt sett kan denna förändring inte kategoriskt klassificeras som vare sig framsteg eller ett misstag. En modern logistikpark kan mobilisera betydande privata investeringar, skapa ytterligare jobb, attrahera företag, stabilisera leveranskedjor och bredda den kommunala intäktsbasen. Samtidigt eliminerar den bostäder i en snabbt växande region där prisvärda bostäder är en bristvara och det politiska trycket att utöka utbudet är fortsatt högt. Dessutom finns det bördor som ökad tung trafik, markhärdning, påverkan på landskapet och den biologiska mångfalden, och en potentiellt mer ensidig ekonomisk profil.
Den avgörande frågan är därför inte om logistik eller boende är fundamentalt viktigare. Den avgörande faktorn är om de ekonomiska fördelarna med den nya användningen överväger de sociala och rumsliga alternativkostnaderna, och om de resulterande vinsterna är strukturerade på ett sådant sätt att de gynnar inte bara ägaren och projektutvecklaren, utan även lokalbefolkningen. Det är just så projektets långsiktiga kvalitet kommer att mätas.
Ett stort projekt med betydande marknadspåverkan
Den planerade skalan är avsevärd för en enda plats. Det cirka 91,3 tunnland, eller nästan 37 hektar, stora området är planerat att omfatta nio enheter, enligt de uppgifter som för närvarande finns tillgängliga. Byggnadens faktiska yta är cirka 1,24 miljoner kvadratfot; inklusive potentiella mezzaninnivåer kan den totala användbara ytan öka till cirka 1,507 miljoner kvadratfot. Planen är därför inte för ett enda, monolitiskt distributionscenter, utan snarare en blandad kommersiell och logistikpark med lager i olika storlekar.
Enligt den nuvarande planen kommer fem större enheter att omfatta area från cirka 92 200 till nästan 548 000 kvadratfot. Dessa kommer att kompletteras av en grupp av fyra mindre enheter, vardera från cirka 12 000 till 18 400 kvadratfot. Denna mix är ekonomiskt betydande. Mycket stora hallar tilltalar nationella återförsäljare, e-handelsleverantörer, industriföretag och kontraktslogistikleverantörer, medan mindre enheter är bättre lämpade för regionala tjänsteleverantörer, leverantörer, reparationsverkstäder, lätt tillverkning eller snabbt växande medelstora företag. Projektet sprider därmed sin uthyrningsrisk över olika användargrupper, men på grund av den höga andelen utrymme i de stora hallarna är det fortfarande starkt beroende av ett fåtal, välkapitaliserade hyresgäster.
De planerade byggnadshöjderna, från cirka åtta till 24 meter, möjliggör varierande grad av automatisering. Högre hallar ökar den användbara lagringsvolymen per kvadratmeter golvyta, vilket förbättrar yteffektiviteten. Samtidigt förstärker de projektets visuella inverkan på omgivningen. Målsättningarna inkluderar att uppnå BREEAM-statusen "Excellent" och ett energicertifikat i klass A. Detta indikerar en hög teknisk byggstandard, men ersätter inte en omfattande bedömning av trafik, utsläpp från byggnation, markanvändning och framtida användares energibehov.
I förhållande till den regionala marknaden är projektet tillräckligt stort för att märkbart påverka utbud, hyror och konkurrens om lägen. De cirka 1,5 miljoner kvadratfot representerar ungefär 23 procent av det totala logistikutrymmesuttaget som registrerades på West Midlands-marknaden år 2025. En sådan jämförelse bör inte misstolkas som en förutsägelse om omedelbar full uthyrning, eftersom utveckling, byggnation och inflyttning vanligtvis sker i faser. Det visar dock att den planerade kapaciteten inte kommer att absorberas utan vidare av marknaden. Därför kommer uthyrningsframgång, tidslinje och hyresgästernas kvalitet att vara minst lika viktiga som planerings- och byggaspekterna.
Rugby ligger i centrum för de brittiska handelsflödena
Rugbys lägesfördel härrör inte bara från låga markpriser, utan främst från dess läge inom den så kallade logistikens gyllene triangel. Från denna centrala del av Midlands kan cirka 90 procent av den brittiska befolkningen nås inom fyra timmars bilresa. För företag som organiserar rikstäckande distributionsnätverk med ett fåtal stora anläggningar är detta en strukturell fördel. En central anläggning kan ersätta flera regionala lager, konsolidera lagret och minska det genomsnittliga avståndet till större försäljningsmarknader.
Coton Park East ligger norr om Rugby och har anslutningar till motorvägarna A426 och A5. Avfart 1 på M6 ligger ungefär en och en halv kilometer bort. M6, M1, M69 och A14 ger förbindelser till Birmingham, London, nordvästra England, Skottland och hamnarna på östkusten. Daventry International Rail Freight Terminal, ett av landets största intermodala logistiknav, ligger också inom räckhåll. Den planerade parken i sig är dock initialt vägorienterad. Därför garanterar närheten till en godsterminal inte att en betydande del av transporterna faktiskt kommer att hanteras med järnväg.
För logistikföretag är inte bara avståndet till motorvägsnätet avgörande, utan även dess tillförlitlighet. Minuter förlorade mångdubblas vid hundratals dagliga resor, snäva tidsfönster och komplexa ruttkedjor. En plats nära en motorvägskorsning minskar antalet tillfartstider, bränsleförbrukning och fordonsbeläggning. Samtidigt kan just denna närhet attrahera ytterligare trafik och förvärra befintliga flaskhalsar. Den ekonomiska fördelen för ett enskilt företag kan således leda till kommunala infrastrukturkostnader om korsningar, tillfartsvägar, broar eller bullerskydd behöver byggas ut senare.
Rugby är redan starkt influerat av logistik och tillverkning. Logistik står för cirka 14,7 procent och tillverkning för cirka 12,9 procent av den lokala näringsstrukturen. Mellan 2011 och 2022 ökade antalet anställda inom transport och lagerhållning med cirka 1 275. Den nya parken skulle därför inte börja från grunden, utan bygga vidare på en befintlig arbetsmarknad, specialiserade tjänsteleverantörer, ett etablerat transportnätverk och lokal administrativ erfarenhet. Dessa fördelar med agglomeration minskar riskerna med att attrahera nya företag. De ökar dock också risken för att Rugby blir ännu mer ekonomiskt beroende av en bransch vars utrymmesbehov, sysselsättningsintensitet och tekniska struktur förändras snabbt.
Marknaden stöder projektet, men inte utan risk
Den brittiska logistikfastighetsmarknaden har normaliserats efter överhettningen under pandemin. År 2025 ökade den nationella utnyttjandet, enligt en allmänt använd marknadsdefinition, till cirka 25,6 miljoner kvadratfot, ungefär 22 procent högre än föregående år. Andra marknadsrapporter kommer fram till högre absoluta siffror på grund av olika minimistorlekar och datainsamlingsmetoder. Ändå är det gemensamma resultatet att efterfrågan återhämtade sig men förblev mer selektiv än under högkonjunkturåren. Moderna byggnader, goda transportförbindelser och energieffektiva utrymmen var tydligt att föredra.
I West Midlands översteg lagerutrymmesutnyttjandet 6,5 miljoner kvadratfot år 2025, enligt en bredare undersökning. Särskilt anmärkningsvärt var den återkommande efterfrågan på lager större än 400 000 kvadratfot. Tre stora affärer uppgick till totalt cirka 1,6 miljoner kvadratfot. Detta är ett positivt tecken för Rugby, eftersom dess största planerade enhet faller just inom detta marknadssegment. Leverantörer av kontraktslogistik bidrog också avsevärt till efterfrågan. De behöver stora, flexibla platser för att konsolidera leveranskedjor för detaljhandel, industri och e-handel.
Samtidigt steg den nationella vakansgraden till cirka 7,1 procent i slutet av 2025, främst på grund av att mer befintlig yta kom ut på marknaden. På den bredare marknaden i Midlands låg vakansgraden på cirka 6,3 procent. Dessa siffror tyder inte på vare sig en akut platsbrist eller ett strukturellt överutbud. De visar på en marknad där nya projekt endast erbjuder tydliga fördelar om de är funktionellt, energimässigt och lägesmässigt överlägsna befintliga fastigheter. Under första halvåret 2026 fortsatte utbudet av befintlig yta att öka, medan vakansgraden för moderna klass A-lokaler förblev jämförelsevis låg. Just denna skillnad är avgörande för projektet.
Hyrorna i West Midlands låg i slutet av 2025 mellan cirka 9,65 och 12 pund per kvadratfot och år, beroende på delmarknad och definition. Ytterligare hyreshöjningar noterades under hela året, medan erbjudna incitament utökades på delar av marknaden. För investerare innebär detta att nominella hyror kan verka stabila, medan hyresfria perioder och andra förmåner dämpar den effektiva intäkten. En park av denna storlek bör därför inte beräknas enbart utifrån optimistiska hyror i toppklass.
Projektet möter därför en verklig efterfrågan, men inte en garanterad framgång. Dess största ekonomiska risk ligger i kombinationen av dess storlek, räntor, byggkostnader och hyresvillkor. Även en försening med en enda större hyresgäst kan binda betydande kapital. Etappvis utveckling minskar denna risk. Det vore särskilt klokt att bygga stora enheter först efter tillräcklig föruthyrning och att spekulativt prioritera mindre hallar, eftersom de har en bredare efterfrågebas. Hyresgästernas kvalitet är viktigare än att uppnå full uthyrning så snabbt som möjligt: företag med långsiktiga leveransavtal, högt tekniskt värdeskapande och robusta kreditbetyg genererar mer stabila lokala effekter än kortsiktiga hyresgäster.
Dina intralogistikexperter

Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här:
Logistikpark i Rugby: En möjlighet för regionen
Sysselsättning mellan massproduktion och automatisering
Den mest synliga ekonomiska fördelen med en ny logistikpark är sysselsättning. Äldre branschanalyser för brittisk logistikyta angav en riktlinje på cirka 14 heltidstjänster per 1 000 kvadratmeter. Tillämpat på 140 000 kvadratmeter skulle detta teoretiskt resultera i nästan 2 000 direkta jobb. Moderna, högautomatiserade lager kan dock kräva betydligt färre anställda per ytenhet. Beroende på användarstruktur, skiftmönster och automatiseringsnivå verkar ett brett spektrum på ungefär 1 000 till 2 000 direkta jobb därför mer rimligt än en exakt prognos. Dessutom finns det tillfälliga jobb inom byggbranschen, såväl som indirekta och inducerade jobb hos transportföretag, underhållsföretag, säkerhetstjänster, städföretag, cateringföretag och lokala leverantörer.
Med ett genomsnittligt bruttoförädlingsvärde på cirka 64 000 pund per jobb i det brittiska industri- och logistikkomplexet, skulle det direkta årliga förädlingsvärdet för en fullt utnyttjad park kunna ligga ungefär mellan 64 miljoner pund och 128 miljoner pund. Detta intervall är uttryckligen inte en projektprognos, utan en scenarioberäkning. Ett enkelt lager med hög genomströmning av standardiserade varor hamnar i den lägre segmentet, medan automatiserade anläggningar med förädlingstjänster, reparation, förpackning, datakontroll och industriell slutmontering kan uppnå högre värden.
Kvaliteten på jobben förtjänar mer uppmärksamhet än deras stora antal. Traditionellt lagerarbete erbjuder en relativt låg inträdesbarriär och kan skapa anställningsmöjligheter för personer utan universitetsexamen. Samtidigt är många jobb fysiskt krävande, skiftberoende och benägna att leda till ökad arbetsbelastning. Automatisering eliminerar inte automatiskt jobb, men det förändrar deras sammansättning. Robotar tar över gång, lyft, sortering och delar av orderplockning. Anställda blir mer produktiva, medan ytterligare specialister behövs för anläggningsstyrning, dataanalys, underhåll, säkerhet och processoptimering.
Detta innebär en ekonomisk möjlighet för Rugby. Den lokala strategin fokuserar redan på kompetens inom robotik, automation, hållbarhet och informationsteknik. Parken skulle kunna fungera som en plattform för dubbel yrkesutbildning, teknisk utbildning och samarbeten med högskolor. Utan obligatoriska kvalifikationsprogram finns det dock en risk att högre betalda specialister pendlar till området medan lokala arbetare huvudsakligen kvarstår i lägre kvalificerade skiftroller. Därför beror den lokala nyttan inte bara på antalet jobb utan också på karriärmöjligheter, löner, kontraktskvalitet och andelen lokalt rekryterade anställda.
Rugby skröt nyligen med en hög sysselsättningsgrad på cirka 85,6 procent och en låg arbetslöshet på cirka 3,1 procent. En stor ny arbetsgivare skulle därför inte stöta på en stor mängd outnyttjad arbetskraft. Detta skulle kunna öka lönerna och kompetensutvecklingen, men samtidigt intensifiera konkurrensen om personal. Nya anställda kan behöva pendla från Coventry, Leicester, Northampton eller andra delar av Midlands. Detta skulle öka trafiken och sätta press på bostadsmarknaden. Ironiskt nog skulle beslutet att avstå från 475 bostäder därmed kunna göra det svårare att rekrytera personal till den nya kommersiella utvecklingen.
Priset på de 475 lägenheter som kommer att tas bort
Projektets alternativkostnader är ovanligt tydliga eftersom platsen tidigare var avsedd för upp till 475 lägenheter. Enligt de ursprungliga planerna skulle denna bostadsutveckling även ha inkluderat utrymme för en grundskola, potentiella gymnasieskolor, grönområden och offentliga öppna ytor. Omkring 30 procent av lägenheterna var avsedda att vara prisvärda bostäder. Detta eliminerar potentiellt cirka 143 hyresreglerade eller på annat sätt prisvärda enheter. I en abstrakt markanvändningsberäkning är detta bara en siffra; för medel- och låginkomsthushåll representerar det en betydande förlust av tillgång till bostäder.
Rugbys befolkning ökade från 100 075 till 114 363 mellan 2011 och 2021. Denna ökning på 14,3 procent var bland de högsta tillväxttakterna i England och Wales. Den lokala utvecklingsplanen förutsåg totalt 12 400 ytterligare bostäder mellan 2011 och 2031, med ett mål på 663 enheter per år under senare år. De 475 bostäder som togs bort representerar nästan tre fjärdedelar av det årliga målet vid den tidpunkten. Även om Rugby teoretiskt sett har tillräckligt med annan mark för bostadsutveckling tillgänglig, kan en tomt av denna storlek inte tas bort från bostadsbalansen utan en ersättning.
Bostadsbyggande genererar också betydande ekonomiska effekter. Det skapar byggkontrakt, kommunala skatter, efterfrågan på lokala tjänster och, på lång sikt, en större befolkning i arbetsför ålder. Nya invånare handlar, använder fritidsanläggningar och stärker kapaciteten hos skolor, kollektivtrafik och lokala bekvämligheter. Å andra sidan kräver bostadstillväxt investeringar i utbildning, hälso- och sjukvård, vägar och social infrastruktur. Tidigare bostadsplanering skulle inte ha undvikit dessa bördor helt utan skulle ha skapat dem i en annan form.
Skillnaden ligger i avkastningens tidsmässiga struktur. Lägenheter skapar en relativt hållbar efterfrågan och socialt värde, men binder kapital, ofta med långsamma byggframsteg och begränsade marginaler i det prisvärda segmentet. Logistikanläggningar kan å andra sidan byggas snabbare med garanterad efterfrågan och generera höga, kontraktuellt garanterade hyresintäkter. Ur ett privat ägares perspektiv kan kommersiell användning därför vara mer attraktiv. Ur ett makroekonomiskt perspektiv måste man dock beakta att marknadsvärdet för lägenheter endast delvis återspeglar deras sociala brist. De som inte kan hitta prisvärda bostäder kan få betala ett pris genom längre pendling, högre hyresbörda eller minskad yrkesmässig rörlighet – ett pris som inte återspeglas i utvecklarens projektkalkyler.
En balanserad markanvändningspolitik skulle därför kräva kompenserande åtgärder. Detta skulle kunna uppnås genom ytterligare bostadsutveckling på andra ställen, högre tätheter på redan utpekade platser, snabbare utveckling av industrimark eller ekonomiska bidrag till utveckling av alternativa bostadsprojekt. Utan sådan kompensation kan logistikparken vara lönsam ur ett affärsperspektiv, men den kommer att börja med ett permanent socialt underskott.
Mer mervärde, men också större beroende
Rugbys ekonomiska struktur har redan förskjutits mot transport, lagerhållning och tjänster. Detta nya projekt förstärker den trenden. Konsolidering kan vara produktiv: många företag på en plats delar specialiserad arbetskraft, underhållsleverantörer, speditörer, digital infrastruktur och expertis. Leverantörer etablerar sig i närheten, tomkörningar minskar genom tätare transportnätverk och kunderna drar nytta av snabbare svarstider. För internationella investerare blir ett etablerat logistikcentrum mer attraktivt än en isolerad industripark.
Nackdelen är ökad sektorkoncentration. Logistiken reagerar på konsumtion, utrikeshandel, lagernivåer, energipriser och ekonomiska förhållanden. Minskande detaljhandelsförsäljning eller förändrade handelsvägar kan öka efterfrågan på utrymme. Teknologiska förändringar spelar också en roll: högre hyllplan, tätare lagerhållning, robotteknik och datadriven lagerhantering ökar genomströmningen per kvadratmeter. På lång sikt kan detta innebära att mindre utrymme krävs för samma mängd varor, även om e-handel, motståndskraftsstrategier och högre säkerhetslager ger motsatt effekt.
En robust industripark bör därför inte enbart fokusera på traditionell lagerhållning. Att kombinera användningstyperna B8 för lagring och distribution, B2 för allmän industri och E(g)(iii) för industriella processer öppnar upp en bredare ekonomisk bas. Användare som kombinerar logistik med lätt tillverkning, reparation, returer, omtillverkning, reservdelshantering eller kundspecifik konfiguration skulle vara särskilt värdefulla. Sådana aktiviteter ökar mervärdet, skapar mer varierade jobb och flyttas svårare till en billigare plats.
En blandning av byggnadsstorlekar kan också öka motståndskraften. Mindre enheter gör det lättare för unga företag och regionala leverantörer att få tillgång till platsen, medan stora hallar lockar internationella investeringar. En parkliknande struktur som möjliggör expansion, underavdelning och omanvändning är avgörande. Stela, specialiserade byggnader utgör en risk när hyresgäster byts ut. Däremot ökar flexibla elnät, tillräcklig elkapacitet, hållbara golv, digitala nätverk och modulärt användbara kontors- och sociala utrymmen fastighetens långsiktiga värde.
Transporter avgör den sociala balansen
Den största miljöpåverkan från en stor logistikpark sker sannolikt inte i själva byggnaden, utan på vägen. År 2020 stod lastbilar och skåpbilar tillsammans för cirka 19 procent av Storbritanniens utsläpp av växthusgaser från inrikes transporter. Detta förvärras av buller, kväveoxider, däck- och bromsslitage, risken för trafikstockningar och säkerhetsrisker. En park av denna storlek kan generera flera hundra lastbilsrörelser dagligen, såväl som många medarbetarresor. Utan en detaljerad användarprofil är en tillförlitlig uppskattning av det exakta antalet omöjlig.
En central plats kan fortfarande erbjuda ekologiska fördelar. Om ett företag kan betjäna stora delar av landet mer effektivt från Rugby än från flera perifera platser, kan rutter konsolideras och fordonskilometrarna minskas. Högt kapacitetsutnyttjande, returlaster och datadriven ruttplanering förbättrar helhetsbilden ytterligare. Omvänt kan en dåligt skött depå generera ytterligare tomkörningar och koncentrera trafiken på redan överbelastade vägar. Närhet ensamt garanterar därför inte hållbar logistik.
En robust trafiklösning kräver flera implementeringsnivåer. Tillfartsvägar måste hålla tunga lastbilar borta från bostadsområden. Skiftbyten bör ske stegvis och samordnas med busstrafiken. Säkra cykel- och gångvägar är särskilt viktiga för lokala anställda. Platsen kommer att behöva högpresterande laddstationer för elbilar, skåpbilar och i framtiden även tunga lastbilar. För detta är inte bara antalet laddstationer avgörande, utan också en säker nätanslutning med tillräcklig effekt.
Närheten till intermodalterminalen i Daventry bör utnyttjas i praktiken. Möjliga lösningar inkluderar kontrakterade tågtjänster, korta pendelförbindelser eller samarbeten med lokala operatörer. Utan sådana åtgärder förblir järnvägsförbindelsen främst ett försäljningsargument för platser. Ur ett regionalt ekonomiskt perspektiv skulle det vara särskilt värdefullt om parken inte bara genererade ytterligare vägtrafik utan också stärkte befintlig intermodal infrastruktur.
Hållbarhetscertifikat räcker inte
BREEAM-klassificeringen "Excellent" och ett energicertifikat i klass A är rimliga minimimål för ett modernt projekt. De främjar effektiva byggnadsskal, belysning, tekniska system, vattenhantering och ett systematiskt hållbarhetskoncept. Stora, platta tak erbjuder också betydande ytor för solceller. Om de används konsekvent kan de täcka en betydande del av företagets elbehov, särskilt för belysning, automation och laddningsinfrastruktur.
Den övergripande miljöpåverkan sträcker sig dock bortom byggnadens drift. Stål, betong och markarbeten orsakar betydande utsläpp uppströms. Förlusten av grönområden försämrar markfunktioner, vattenabsorption, landskapet och livsmiljöerna. Därför är koldioxidsnålare byggmaterial, återanvändbara komponenter, optimerad konstruktionsdesign och en dokumenterad livscykelanalys avgörande. Även en energieffektiv byggnad kan fortfarande vara ekologiskt problematisk om dess konstruktion genererar höga utsläpp och dess drift resulterar i ihållande ytterligare trafik.
Regnvatten bör i möjligaste mån hållas kvar, infiltreras och kanaliseras genom öppna system på platsen. Grönskade buffertzoner, bevarade häckar, nya trädstrukturer och sammankopplade livsmiljöer kan mildra effekterna av miljöingrepp. Sådana åtgärder bör inte begränsas till små restområden. Med en total yta på nästan 37 hektar är kvaliteten på det öppna ytkonceptet en avgörande faktor för platsens övergripande attraktionskraft.
Byggnadens framtida användning måste också vara verifierbar. En certifierad byggnad säger lite om huruvida en hyresgäst använder förnybar el, minskar koldioxidutsläppen i fordonsflottor eller minskar förpackningsavfall. Därför skulle så kallade gröna hyresavtal med gemensamma mål för energi, utsläpp, avfall, vatten och transporter vara mer förnuftiga. Först när byggnaden och dess drift beaktas tillsammans kan parken uppfylla sitt anspråk som hållbar infrastruktur.
Kommunala vinster behöver tydliga villkor
För kommunen kan parken generera ytterligare intäkter från kommersiella fastigheter, ekonomisk aktivitet och sysselsättning. Bygginvesteringar stärker initialt den regionala byggbranschen. Driftskostnaderna inkluderar regelbundna kostnader för personal, underhåll, energi, säkerhet och tjänster. Ju högre andel lokala leverantörer och anställda, desto större är den ekonomiska cykeln som återstår i Rugby och den bredare regionen.
Dessa fördelar uppvägs av offentliga kostnader. Vägar kan behöva förstärkas, korsningar anpassas, busstrafiken utökas och miljöåtgärder finansieras. Brandkårer, räddningstjänst och teknisk infrastruktur måste också utformas för att rymma stora hallar och potentiella höglager. Om dessa följdkostnader inte fördelas på lämpligt sätt till projektet, kommer allmänheten att få bära en del av de privata utvecklingskostnaderna.
Ett bra kommunalt avtal bör därför garantera mätbara fördelar. Dessa inkluderar bidrag till transportinfrastruktur, bindande lärlingsplatser, lokala rekryteringsprogram, samarbeten med utbildningsinstitutioner, högkvalitativa grönområden, energi- och laddningsinfrastruktur samt kompensation för förlust av bostadsanvändning. Lika viktigt är regelbunden uppföljning av sysselsättning, löner, trafik, energiförbrukning och miljöpåverkan. Meddelanden har litet ekonomiskt värde om deras genomförande inte kan verifieras senare.
De planerade fritids- och idrottsanläggningarna förtjänar särskild uppmärksamhet. Sådana element kan öka den lokala nyttan, förutsatt att de är allmänt tillgängliga, hållbart finansierade och lättillgängliga. De får inte bara fungera som en perifer åtgärd medan de största bördorna förblir olösta. Acceptans uppstår när befolkningen inser konkreta och långsiktiga fördelar.
Det rätta perspektivet är varken romantiskt eller euforiskt
Projektet är i grunden sunt ur ett ekonomiskt perspektiv. Rugby har en av de starkaste logistikplatserna i Storbritannien, den regionala efterfrågan på moderna, storskaliga industrilokaler har återhämtat sig och konceptet riktar sig mot lagerlokaler i olika storlekar och industriella användningsområden. Parken skulle kunna underlätta betydande investeringar, potentiellt skapa 1 000 till 2 000 direkta jobb och generera ett årligt mervärde på tiotals till hundratals miljoner. Det skulle också kunna stärka West Midlands roll som ett nationellt distributions- och produktionscentrum.
Det är dock lika tydligt att storlek ensam inte garanterar välstånd. Ett högt automatiserat lager med få jobb, hög lastbilstrafik och liten lokal integration skulle vara ekonomiskt besvikande trots sin imponerande byggyta. Däremot skulle en blandad park med produktion, reparation, tekniska tjänster, bra löner, utbildning och trafikflöde med lägre utsläpp kunna generera betydande regionala fördelar.
Förlusten av 475 bostäder är fortfarande det centrala motargumentet. Med tanke på den starka befolkningstillväxten och Storbritanniens bostadsbrist är detta inte obetydligt. Den potentiella förlusten av cirka 143 prisvärda bostäder är särskilt allvarlig. Därför bör omvandlingen endast betraktas som politiskt balanserad om en trovärdig och snabb ersättning tillhandahålls någon annanstans. Jobb och bostäder är inte utbytbara varor; en växande lokal ekonomi behöver båda.
Den mest övertygande strategin skulle därför vara ett tydligt villkorligt "ja" till logistikutveckling. Lokaliseringsfördelen är verklig, marknadsefterfrågan är uppenbar och de ekonomiska möjligheterna är betydande. Den offentliga sektorn bör dock inte behandla omlokalisering av mark som enbart en reaktion på högre fastighetsavkastning. Den måste bindande införliva arbetskvalitet, infrastruktur, klimatpåverkan och bostadsersättning i den övergripande bedömningen.
Rugby står således inför ett beslut som sträcker sig långt bortom just denna plats. I en ekonomi med knapp mark vinner inte automatiskt den användning med högst socialt värde; istället är det ofta den med starkast kortsiktig köpkraft. En sund lokaliseringspolitik korrigerar denna obalans. Om den nya logistikparken lyckas kan den bli en produktiv förlängning av den regionala ekonomin. Om inte, återstår ett ekonomiskt framgångsrikt lagerkomplex vars dolda kostnader kommer att bäras av pendlare, bostadssökande, lokalbefolkningen och den kommunala infrastrukturen.
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här [email protected]:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.







