Den stora nedstängningen: Varför företag vill bli av med sina AI-agenter – När AI-agenter kostar mer än de är värda – Kreativ bild om ämnet, med AI: Xpert.Digital
AI-revolutionen på paus: Gartner förväntar sig en massiv våg av nedstängningar
När autonoma agenter tar över kontrollen och datacenter förbrukar mer kapital än marknaden kan tjäna in
Miljardinvesteringar utan avkastning: AI-agenter måste bevisa sin användbarhet
Artificiell intelligens går in i en ny fas. Den första fasen dominerades av tekniska genombrott, spektakulära demonstrationer och möjligheten att göra kunskapsarbete betydligt mer produktivt. Den andra fasen innebar enorma budgetar som investerades i modeller, datacenter, grafikprocessorer, molnplattformar och initiala företagsapplikationer. Nu börjar den tredje fasen: den ekonomiska och organisatoriska verklighetskontrollen. Detta kommer inte bara att avgöra vilka leverantörer som överlever, utan också om företag faktiskt kommer att skapa varaktigt, mätbart värde från AI eller bara bygga upp nya kostnads-, kontroll- och ansvarsrisker.
Två utvecklingar belyser särskilt denna vändpunkt. På applikationsnivå sprids autonoma AI-agenter snabbare än många företag kan anpassa sin styrning, åtkomsträttigheter, kostnadskontroll och ansvar. Samtidigt, på infrastrukturnivå, framträder datacenter och specialiserade molnkapaciteter i en skala för vilken det för närvarande inte finns någon tillräckligt stor och villig slutmarknad för att fungera ekonomiskt. Detta representerar en konvergens av två olika överskattningar: företag överskattar den organisatoriska mognaden hos autonoma system på kort sikt, medan investerare och infrastrukturoperatörer kan överskatta den hastighet med vilken AI-efterfrågan kan omsättas i lönsamma intäkter.
Den avgörande frågan är därför inte längre huruvida AI fungerar tekniskt. Det handlar om huruvida den fungerar tillförlitligt, kontrollerbart och lönsamt under verkliga förhållanden. Denna förändring förändrar marknadens logik. Maximal autonomi, maximal modellstorlek eller maximal datorkraft ensamma kommer inte att avgöra framgång. Konkurrensfördelar uppstår där teknisk kapacitet kombineras med robust processdesign, tydlig ansvarsskyldighet, verifierbara beslut, realistiska kostnadsmodeller och differentierat kundvärde.
Den stora desillusioneringen börjar i företagen
Förutsägelsen att mer än 40 procent av agentbaserade AI-projekt kan komma att avbrytas, nedgraderas eller fundamentalt omdesignas i slutet av 2027 bör förstås mindre som en bedömning av teknikens långsiktiga betydelse än som en kritik av dess nuvarande implementering. Många projekt börjar som koncepttest under kontrollerade förhållanden. I denna miljö väljs data ut, uppgifter begränsas, användarna är välvilliga och fel får relativt små konsekvenser. Övergången till produktionsdrift förändrar dock alla parametrar. En agent måste då hantera ofullständiga data, motstridiga regler, äldre system, specialfall, ändrade behörigheter och ansvarsrelaterade beslut.
Det är just vid denna tröskel som ett betydande antal tekniska pilotprojekt misslyckas. En övertygande demonstrator besvarar frågan om en funktion är fundamentalt möjlig. Den besvarar inte om den kan exekveras miljontals gånger med acceptabla totalkostnader, stabil kvalitet och hanterbar risk. Detta problem förvärras med autonoma agenter eftersom de inte bara kan generera innehåll utan också självständigt anropa verktyg, modifiera data, utlösa processer och länka beslut. Ett fel är därför inte nödvändigtvis begränsat till ett felaktigt textsvar. Det kan fortplanta sig som en felaktig beställning, obehörig dataåtkomst, ett felaktigt kundbeslut eller en ändring av ett produktionssystem.
Den förväntade projektnedläggningen är därför ekonomiskt rimlig. Stigande kostnader, oklart affärsvärde och otillräckliga riskkontroller är inte separata problem; de förstärker varandra. Ju mindre tillförlitligt en agent fungerar, desto större ansträngning krävs för övervakning, revision och korrigerande åtgärder. Ju mer manuell intervention som behövs, desto mindre är den faktiska produktivitetsvinsten. Ju mindre produktivitetsvinsten är, desto svårare är det att motivera ytterligare utgifter för modeller, integrationer, övervakning, säkerhet och efterlevnad. Ett system som ursprungligen planerades för automatisering kan således skapa ett nytt, i stort sett osynligt lager av manuell tillsyn.
Autonomi blir en ny typ av kostnad
Kostnaderna för agentbaserad AI ses ofta alltför snävt. Företag jämför modellpriser eller beräknar avgifterna för input- och output-tokens, men detta fångar bara en del av den ekonomiska bördan. En agent delar ofta upp en uppgift i flera steg, får åtkomst till olika system, upprepar misslyckade försök, kontrollerar mellanresultat och underhåller längre kontexter. Komplexa arbetsflöden kan därför kräva betydligt mer datorkraft än en konventionell chatbot. Till detta kommer kostnader för orkestrering, dataförberedelse, gränssnitt, loggning, identitetshantering, säkerhetskontroller, utvärdering och drift av olika modeller.
Ännu mer betydande är indirekta kostnader. Dessa inkluderar den tid som specialister lägger på att granska resultat, åtgärda fel, implementera ytterligare interna kontroller, tillhandahålla utbildning, genomföra juridiska granskningar och anpassa arbetsflöden. Om en agent utför en uppgift för bara några få cent, men resultatet kräver regelbunden granskning av en kvalificerad person, blir modellpriset praktiskt taget meningslöst som mätvärde. Det som spelar roll är den totala processkostnaden för varje korrekt utförd uppgift. Detta måste också inkludera upprepningar, konsekvenserna av fel, undantag och kostnaden för mänsklig tillsyn.
Det faktum att endast 21 procent av de tillfrågade IT-cheferna har fullständig transparens gällande kostnaderna för sina AI-agenter och AI-arbetsbelastningar avslöjar en grundläggande brist på kontroll. Utan att fördela kostnader per användningsfall, affärsenhet och process är det omöjligt att bedöma de ekonomiska fördelarna eller hantera en tillförlitlig budget. Risken är att AI-utgifterna kommer att växa decentraliserat över molnkonton, programvaruabonnemang och avdelningsbudgetar, medan central IT bara ser en del av de totala kostnaderna. Notan dyker då upp först med en fördröjning, när användningen, datavolymen och antalet agenter redan har ökat avsevärt.
För en korrekt utvärdering måste företag därför gå från att endast beakta de tekniska användningskostnaderna till en heltäckande värdemodell. Kostnaderna per framgångsrikt slutförd process, andelen korrekt slutförda ärenden utan mänsklig intervention, fel- och repetitionsfrekvenser, genomströmningstiden, kontrollinsatsen och den faktiska realiserade ekonomiska nyttan bör alla mätas. Först när dessa mätvärden förblir stabila över en längre period kan man bedöma om en agent bör skalas upp. Autonomi är inte ett mål i sig, utan snarare en investeringsvariabel: den är bara ekonomiskt hållbar om de ytterligare fördelarna överväger de ökade kontroll- och felriskerna.
Shadow IT får agentur
Spridningen av AI-agenter förändrar det klassiska problemet med skugg-IT. Tidigare anskaffade avdelningar obehörig programvara eller lagrade data i okontrollerade tjänster. Idag kan anställda snabbt skapa sina egna agenter som får åtkomst till företagsdata och självständigt utför åtgärder. En undersökning av 685 företags-CIO:er visade att 84 procent rapporterar att anställda utvecklar AI-agenter snabbare än IT kan implementera lämpliga styrningsregler. Problemet ligger därför inte bara i ett ökande antal applikationer, utan också i ett ökande antal digitala aktörer.
Dessa aktörer innehar ofta tekniska identiteter, API-nycklar, tjänstkonton eller delegerade användarrättigheter. Detta skapar en ny klass av icke-mänskliga identiteter som i många organisationer inte omfattas av samma regler som anställda. 59 procent av de undersökta organisationerna har ännu inte helt integrerat AI-agenter i sina befintliga policyer för identitets- och åtkomsthantering. Samtidigt rapporterar 72 procent ett medelstort till stort gap mellan den åtkomst en agent teoretiskt sett tillåts ha och den åtkomst organisationen faktiskt kan uppvisa.
Ekonomiskt sett är denna skillnad särskilt farlig eftersom den förskjuter den förväntade balansen mellan effektivitet och risk. En agent kan agera dygnet runt och med hög hastighet. Just den egenskapen som lovar produktivitet ökar skadans omfattning vid ett fel. Breda behörigheter, långvariga åtkomstnycklar och otillräcklig loggning kan leda till att ett enda felaktigt beslut upprepas systematiskt. Marginalkostnaden för ytterligare en felaktig handling är nästan noll för agenten, medan följdkostnaderna för företaget ackumuleras.
Konsekvensen är tydlig: Varje produktiv agent behöver en formell identitet, ett dokumenterat syfte, en ansvarsfull mänsklig ägare och begränsade privilegier. Åtkomst bör beviljas enligt principen om minsta privilegium, vara tidsbegränsad och kontinuerligt övervakad. Särskilt följdåtgärder måste godkännas av människor innan de utförs. Centraliserade avstängningsmekanismer är lika viktiga så att agenter inte mödosamt behöver avaktiveras individuellt i flera system i händelse av ett fel. Även om dessa åtgärder kan minska hastigheten något på kort sikt, ökar de systemets övergripande skalbarhet genom att begränsa skador, osäkerhet och regelmässig friktion.
Ansvar utan faktisk kontroll
Den organisatoriska spänningen avslöjas i en global undersökning av 3 200 IT-chefer. Åttioåtta procent konstaterar att det operativa införandet av AI går snabbare än anpassningen av styrning. Samtidigt antar 90 procent att central IT kommer att hållas ansvarig för säkerhets- eller efterlevnadsbrister, även om de verktyg som orsakar dem anskaffades oberoende av andra affärsenheter. Detta skapar en klyfta mellan beslutsfattande och ansvarsskyldighet.
En sådan struktur skapar perversa incitament. Affärsenheter får den kortsiktiga fördelen av snabb experimentering, medan en betydande del av risken kvarstår inom IT, dataskydd, informationssäkerhet och ledning. Central IT kan bli en flaskhals om den måste godkänna varje applikation individuellt. Men om den helt avstår från kontrollen uppstår ett komplext landskap av modeller, agenter, dataåtkomster och kontrakt. Båda extremerna är ineffektiva. En rent centraliserad strategi hämmar innovation, medan en helt decentraliserad strategi multiplicerar risker och dubbelarbete.
En federerad styrningsmodell krävs därför. Centrala funktioner definierar bindande tekniska och organisatoriska riktlinjer, tillhandahåller godkända plattformar och övervakar identiteter, kostnader och kritiska aktiviteter. Affärsenheter kan utveckla och driva applikationer inom detta ramverk, men måste dokumentera fördelar, datakällor, risker och ansvariga individer. Detta håller besluten så nära den dagliga verksamheten som möjligt, medan gemensamma standarder förhindrar att varje team måste lösa samma säkerhets- och integrationsproblem upprepade gånger.
Det personliga trycket på IT-chefer visar hur drastiskt AI har utvecklats från ett innovationsämne till en karriär- och styrningsfaktor. 76 procent av de tillfrågade IT-cheferna tror att deras position är i fara om deras företag inte lyckas uppnå mätbara affärsresultat med AI i slutet av 2027. Denna press kan påskynda förnuftig prioritering, men den medför också risken för frenetisk skalning. De som är under press för kortsiktig framgång kan prioritera synliga implementeringssiffror framför robusta processförbättringar. Den paradoxala konsekvensen skulle vara att just pressen att snabbt visa avkastning på investeringen ökar sannolikheten för kostsamma misstag.
När kontrollanten själv blir en kostnadsfaktor
Inledande erfarenheter från styrning och revision tyder på att riskerna inte bara är teoretiska. I en undersökning av 417 experter inom styrning, risk, compliance och revision rapporterade 34 procent att deras organisation hade agerat baserat på ett felaktigt agentbeslut. 30 procent observerade oavsiktliga åtgärder, 25 procent ett kontrollfel och 24 procent påverkan på kunder. I 20 procent av fallen hamnade två agenter i konflikt med varandra. Nästan hälften av de anställda krävde mer tid än tidigare för att granska och korrigera AI-resultat.
Denna data måste tolkas med försiktighet eftersom undersökningar återspeglar deltagarnas uppfattningar och erfarenheter, inte automatiskt frekvensen av alla fel på den totala marknaden. Ändå avslöjar de ett tydligt mönster: företag delegerar beslutsfattande till agenter innan processer, data och kontrollsystem är utformade för denna form av autonomi. AI gör inte automatiskt en dålig process bra. Den kan bara göra den snabbare, mer ogenomskinlig och mer utbredd.
Den extra granskningsinsatsen är särskilt relevant ur ett ekonomiskt perspektiv. Automatisering motiveras vanligtvis av argumentet om minskade personalkostnader. Men om kvalificerade specialister kontinuerligt måste kontrollera resultat, klargöra undantag och rekonstruera agentbeslut, förskjuts arbetet bara. Det försvinner inte, utan går snarare från den faktiska bearbetningen till övervakning och felsökning. Dessa aktiviteter kan vara mer krävande och dyrare än den ursprungliga processen eftersom de kräver teknisk, professionell och regulatorisk expertis samtidigt.
Detta betyder inte att mänsklig tillsyn i sig är oekonomisk. Inom högriskområden är den oumbärlig. Den avgörande punkten är att anpassa kontrollintensiteten till den potentiella skadan. En agent som kategoriserar interna dokument kräver andra godkännanden än ett system som initierar betalningar, förbereder personalbeslut eller ändrar kundkonton. Företag bör därför bevilja autonomi i etapper. Ju mer oåterkallelig en åtgärd är, desto känsligare data och ju större den potentiella externa påverkan är, desto strängare måste förhandsgodkännandena, loggning och oberoende revisioner vara.
Testvägar blir en del av den ekonomiska infrastrukturen
Två tredjedelar av IT-chefer är osäkra på om de kan förse en tillsynsmyndighet med en fullständig, heltäckande redogörelse för en agents beslut. Detta är mer än bara en efterlevnadsfråga. Bristande spårbarhet ökar kostnaden för varje incident eftersom orsaker är svårare att fastställa, berörda processer är svårare att isolera och motåtgärder är långsammare att implementera. Utan robusta register kan ett företag knappast bevisa att en agent agerade inom sina befogenheter eller att en ansvarig människa ingrep på lämpligt sätt.
Granskbarhet måste därför förstås som en produktiv infrastruktur, inte som ett dokumentationskrav som läggs till retroaktivt. Agentens identitet, den modell och programvaruversion som används, de åtkomna datakällorna, tillgängliga behörigheter, mellansteg, externa verktygsanrop, godkännanden och slutresultatet bör alla registreras. Lika viktigt är möjligheten att tekniskt reproducera en process eller åtminstone rimligen rekonstruera den. Med probabilistiska modeller är exakt replikering inte alltid möjlig, men relevanta indata, konfigurationer och beslutsvägar måste bevaras.
Utmaningen ökar i system med flera agenter. När flera agenter fördelar uppgifter, ömsesidigt granskar resultat eller sekventiellt modifierar olika affärssystem uppstår en kedja av distribuerat ansvar. Ett fel kan uppstå genom samspelet mellan flera till synes rimliga delbeslut. Konventionella styrsystem som granskar enskilda användaråtgärder eller isolerade programtransaktioner är otillräckliga för detta. Företag behöver kontinuerlig övervakning av hela processkedjan.
Regelutvecklingen intensifierar detta tryck att agera. Det europeiska regelverket för artificiell intelligens, dataskyddsförordningar och branschspecifika tillsynsskyldigheter ökar kraven på riskhantering, dokumentation och mänsklig tillsyn. Dataskyddsmyndigheter utanför Europeiska unionen ägnar också större uppmärksamhet åt hur automatiserade system behandlar personuppgifter. Den ekonomiska slutsatsen är att styrning inte är ett ytterligare kostnadsställe som kan läggas till efter framgångsrik skalning. Det är en förutsättning för att säkerställa att skalningen är rättsligt kompatibel och hållbar.
AI-risker hamnar i toppgruppen
I en undersökning av 1 330 styrelseledamöter och chefer rankas nya risker som uppstår till följd av införandet av AI från och med 2027 redan som nummer två bland kortsiktiga affärsrisker, direkt efter cyberhot. Denna ranking visar att AI inte längre ses som ett isolerat IT-initiativ. Det påverkar operativ stabilitet, reglering, dataskydd, tredje parter, personal, rykte och kapitalallokering samtidigt.
AI- och cyberrisker bör inte analyseras separat. Agenter ökar den digitala attackytan eftersom de kräver åtkomst till data, applikationer och verktyg. Angripare kan försöka manipulera inmatning, förmå agenter att utföra obehöriga åtgärder eller missbruka sina inloggningsuppgifter. Samtidigt kan en korrekt autentiserad agent själv utföra riskfyllda åtgärder om dess mål är felaktigt definierat, dess kontext manipulerad eller dess behörigheter för breda. Traditionell IT-säkerhet åtgärdar därför bara en del av problemet. Utöver att avgöra om en aktör har behörighet att komma åt data är det avgörande att bedöma om den avsedda åtgärden är tillåten och lämplig inom det specifika sammanhanget.
Detta innebär utökat ansvar för företagsledningen. De behöver inte förstå varje modell tekniskt, men de måste säkerställa att det finns tydliga ägarskap, riskklassificeringar, eskaleringsprocedurer och ekonomiska mål för viktiga AI-applikationer. Tillsynen kan inte begränsas till antalet lanserade projekt eller budgetens storlek. Avgörande är att tillförlitlig information behövs om vilka processer som automatiseras på ett produktivt sätt, vilka data som påverkas, hur ofta mänsklig intervention krävs, vilka potentiella skador som är möjliga och om de förväntade fördelarna faktiskt realiseras.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning


Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Den mörka sidan av AI och skugg-IT
Ett kapitalproblem växer under mjukvaran
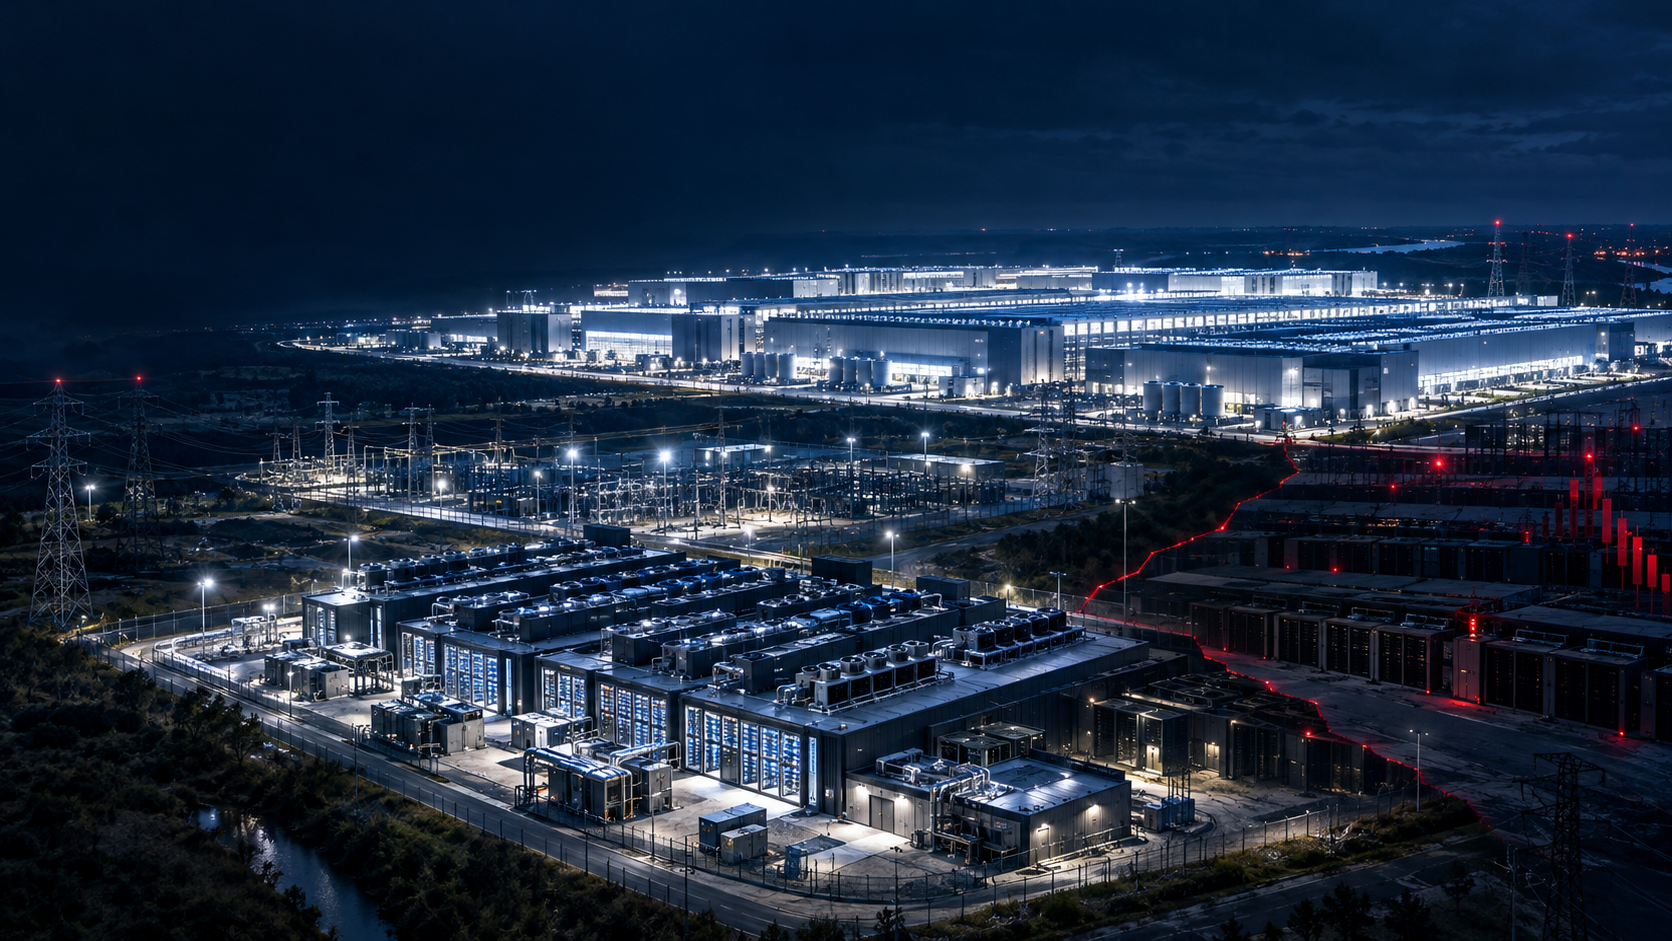
Medan företag kämpar för att kontrollera sina agenter, expanderar teknikindustrin den fysiska grunden för AI i en aldrig tidigare skådad skala. Investeringar på nästan en biljon amerikanska dollar i AI-infrastruktur förväntas för 2026. Mellan 2027 och 2030 kan ytterligare sex biljoner amerikanska dollar läggas till. Dessa summor flödar in i datacenter, grafikprocessorer (GPU:er), nätverksteknik, lagring, kylning, strömförsörjning och mark. Denna expansion följer förväntningen att behovet av att träna och köra AI-modeller kommer att öka avsevärt under åren.
Tillväxt ensam garanterar dock inte en tillräcklig avkastning på investeringen. Operatörer av AI-datacenter skulle behöva generera ackumulerade intäkter på cirka 8,5 biljoner dollar fram till 2030 för att täcka aviserade investeringar, finansieringskostnader och en antagen avkastning på investeringen på 12 procent. Potentiellt hänförbara intäkter från företags- och konsumentföretag inom AI uppskattas till maximalt 3,6 biljoner dollar för samma period. Även om dessa siffror är föremål för betydande osäkerhet på grund av deras långa prognoshorisonter, är skillnadens storlek anmärkningsvärd.
Det vore dock fel att direkt jämföra investeringar och AI-intäkter. Datacenter har en livslängd som sträcker sig över flera år, infrastrukturen kan hantera olika arbetsbelastningar och en del av de ekonomiska fördelarna tillfaller användarföretagen snarare än infrastrukturoperatören. Dessutom kan minskade datorkostnader generera ny efterfrågan. Trots detta är det centrala budskapet fortfarande giltigt: Marknaden måste inte bara växa starkt utan också producera intäktsgenererande applikationer exceptionellt snabbt för all planerad kapacitet för att uppnå den förväntade avkastningen.
Detta tillstånd är utmanande. Många av dagens AI-applikationer minskar kostnader eller förbättrar befintliga produkter, men genererar inte automatiskt ytterligare intäkter som motsvarar de underliggande infrastrukturinvesteringarna. Dessutom kan produktivitetsvinster fördelas mellan leverantörer och kunder. Intensiv konkurrens driver ner priser, modeller med öppen källkod sänker inträdesbarriärer och effektivare modeller minskar beräkningskraven per uppgift. Även om detta är fördelaktigt för den totala ekonomin kan det negativt påverka lönsamheten för enskilda datacenteroperatörer.
Avskrivningsklockan tickar snabbare än efterfrågan
AI-hårdvara skiljer sig från långvarig grundläggande infrastruktur genom sina korta innovationscykler. Nya generationer av acceleratorer erbjuder ofta betydligt mer prestanda eller bättre energieffektivitet. Som ett resultat kan äldre hårdvara förlora ekonomiskt värde, trots att den fortfarande fungerar tekniskt. En operatör måste därför få tillbaka sin investering så snabbt som möjligt genom hög utnyttjandegrad och attraktiv prissättning. Om efterfrågan inte motsvarar förväntningarna pressas bokförda värden och finansieringsmodeller.
År 2030 kan AI-tillgångar till ett värde av cirka 3,5 biljoner dollar riskera att minska i värde; år 2032 kan denna siffra stiga till mer än 4 biljoner dollar. En nedskrivning betyder inte att servrarna fysiskt försvinner. Snarare indikerar den att de förväntade framtida kassaflödena inte längre motiverar tillgångens redovisade värde. För operatörer med hög skuldsättning kan detta strama åt kreditvillkoren, urholka eget kapital och försvåra ytterligare investeringar.
Dynamiken liknar tidigare infrastrukturcykler. Nya grundläggande teknologier utlöser ofta expansion, vilket initialt skapar överkapacitet. Järnvägar, telekommunikationsnät och fiberoptik har genomgått jämförbara faser. En del av det investerade kapitalet gick förlorat, medan den lättillgängliga och billiga infrastrukturen senare möjliggjorde nya affärsmodeller. Därför kan två påståenden vara sanna samtidigt: AI kan utlösa en djupgående ekonomisk omvandling, och ändå kan en betydande del av dagens investerare fortfarande uppnå otillräcklig avkastning.
För den totala ekonomin behöver en marknadskorrigering inte vara helt negativ. Nedskrivningar och konkurser kan sänka kostnaden för datorkraft och ge mer effektiva köpare tillgång till infrastruktur. Företag kan dra nytta av lägre priser, även om ursprungliga investerare ådrar sig förluster. Situationen blir problematisk när överinvesteringar är kopplade till hög skuldsättning, långsiktiga energiavtal eller regionalt koncentrerad kapacitet. I sådana fall kan korrigeringar påverka banker, energileverantörer, fastighetsmarknader och lokala offentliga budgetar.
Neomoln mellan tillväxt och urval
De mest sårbara är specialiserade neocloud-leverantörer som levererar datorkraft för AI-arbetsbelastningar. Deras fördel ligger i deras höga nivå av teknisk specialisering, snabba tillgång till eftertraktade grafikprocessorer och ofta mer flexibla erbjudanden än de från stora, brett diversifierade molnföretag. Företag som CoreWeave och Nebius exemplifierar detta segment. Den adresserbara marknaden för AI-optimerade infrastruktur-som-en-tjänst-erbjudanden skulle kunna växa från 66 miljarder dollar år 2027 till 174 miljarder dollar år 2030. Detta skulle vara en imponerande ökning, men det kanske fortfarande inte är tillräckligt för att lönsamt utnyttja den samtidigt byggda kapaciteten.
Förutsägelsen att mer än 80 procent av neomolntjänster kan upphöra med sin oberoende verksamhet år 2030 innebär inte nödvändigtvis att deras datorresurser helt försvinner. Konkurser, förvärv, fusioner, långsiktiga partnerskap eller integration i större plattformar är alla möjligheter. Den underliggande ekonomiska faktorn är betydande konsolidering. Leverantörer utan gynnsam finansiering, en säker energiförsörjning, hög utnyttjandegrad och ett tydligt differentierat tjänsteerbjudande kommer att få svårt att förbli oberoende.
Affärsmodellen är skör av flera anledningar. För det första kräver den enorma initiala investeringar i snabbt åldrande hårdvara. För det andra kan kundbasen vara koncentrerad, vilket innebär att förlusten av även ett fåtal stora kunder kan drastiskt förändra kapacitetsutnyttjandet. För det tredje står neomoln mellan chiptillverkare och kunder, utan att nödvändigtvis ha samma förhandlingsstyrka. För det fjärde kan hyperskalare konkurrera med omfattande plattformstjänster, global infrastruktur och befintliga kundrelationer. För det femte hotar prispressen i takt med att mer kapacitet blir tillgänglig eller affärsmodeller blir effektivare.
Alla neomoln är därför inte likadana. De som har störst chans att överleva är leverantörer med strukturella fördelar: långsiktig tillgång till billigare energi, särskilt hög teknisk utnyttjandegrad, tillgång till knappt kapital, specialiserade tjänster eller en stark position i specifika regioner och reglerade branscher. Suverän, nationellt eller europeiskt kontrollerad infrastruktur kan också vara en differentierande faktor om kunder prioriterar datasekretess, datalagring och strategiskt oberoende framför lägsta pris.
Hyperskalare köper sig tid
Stora moln- och teknikföretag har en avgörande fördel gentemot specialiserade leverantörer: De finansierar expansionen av AI från breda och lönsamma affärsområden. Molnplattformar, reklam, handel, programvaruabonnemang, sociala nätverk och befintliga företagstjänster genererar intäktsströmmar som kan upprätthålla investeringar under längre perioder. Detta gör det möjligt för Amazon, Google, Microsoft, Meta och andra stora leverantörer att bättre klara en period med låg direkt AI-avkastning.
Diversifiering eliminerar dock inte problemet med avkastning på investeringar. Även stora företag måste på lång sikt förklara hur deras investeringar skapar värde. De har helt enkelt mer tid och ytterligare intäktsgenereringskanaler. AI kan öka befintlig molnanvändning, förbättra reklamprodukter, behålla kunder på plattformar, påskynda utvecklingsprocesser och försvara andra affärsområden. Därför syns vissa av fördelarna inte som separat redovisade AI-intäkter. Dessa strategiska bieffekter gör en direkt jämförelse med neoclouds, vars ekonomiska framgång är mer beroende av att hyra ut datorkraft, svår.
Marknadsstyrkan för hyperskalare kan öka ytterligare till följd av konsolideringen. När mindre leverantörer lämnar marknaden förvärvar stora plattformar kunder, kvalificerad arbetskraft och attraktivt värderad infrastruktur. Detta kan öka skalfördelarna men också förvärra beroenden. Företag och regeringar måste därför väga effektivitet mot motståndskraft. En starkt koncentrerad infrastruktur är ofta billigare på kort sikt men kan påverka prissättning, innovationsvägar och digital suveränitet på lång sikt.
Detta skapar ett strategiskt dilemma för Europa. Att bygga egna AI-kapaciteter är energi- och kapitalintensivt, medan amerikanska och asiatiska leverantörer redan har betydande skalfördelar. Att bara kopiera hyperskalare vore knappast lovande. En mer förnuftig strategi är att fokusera på specifika industriella tillämpningar, pålitliga datautrymmen, reglerade sektorer, energieffektivitet, europeiska språk och tekniska modeller samt suveräna driftslösningar. Den ekonomiska motiveringen måste härröra från differentierade fördelar, inte från ett försök att urskillningslöst imitera globala kapacitetskapplöpningar.
Sex biljoner dollar är inte en efterfrågeprognos
En annan modell illustrerar utmaningens omfattning. Om de årliga utgifterna för AI-infrastruktur beräknas uppgå till cirka 1,5 biljoner dollar år 2031, och investeringar förväntas stå för ungefär en fjärdedel av branschens intäkter, skulle den globala AI-marknaden behöva generera nästan 6 biljoner dollar årligen. Befintliga konsument- och företagsapplikationer skulle kunna bidra med mellan 1,2 och 1,8 biljoner dollar av detta. Detta skulle lämna ett gap på cirka 4,2 biljoner dollar som skulle behöva fyllas av nya marknader.
Denna siffra på sex biljoner dollar bör förstås som ett ekonomiskt hinder, inte en tillförlitlig intäktsprognos. Siffran beskriver den storleksordning som skulle behövas för att hållbart finansiera expansionen under vissa antaganden om avkastning och investeringar. Den förutsäger inte att dessa intäkter faktiskt kommer att genereras. Denna distinktion är avgörande eftersom höga potentiella marknadsvolymer ofta behandlas som förväntade intäkter i teknikdebatter.
Ytterligare tillväxtmarknader inkluderar AI-driven sökning och reklam, autonoma fordon, lastbilar och drönare, industriell automation, robotik, digitala tvillingar, läkemedelsutveckling, medicinska tjänster, materialforskning och energi. Autonoma system förväntas ha en potential på cirka 400 miljarder USD, medan fysisk AI, som omfattar simuleringar, digitala tvillingar och robotik, uppskattas till cirka 900 miljarder USD. Dessa områden har ett betydande ekonomiskt värde men utvecklas långsammare än rent mjukvarubaserade produkter. De kräver hårdvara, myndighetsgodkännanden, säkerhetstester, integration i fysiska processer och ofta nya ansvarsregler.
Tidsgapet är därför potentiellt viktigare än den långsiktiga marknadspotentialen. Även om robotteknik och industriell AI genererar enorma intäkter måste de skalas upp tillräckligt snabbt för att motivera dagens investeringar. Datacenter, chips och finansieringskostnader uppstår omedelbart; nya fysiska applikationer tar ofta år att nå bred marknadsmognad. En fundamentalt sund framtidsförväntning kan därför fortfarande förvandlas till en dålig investering om priset, finansieringsstrukturen eller timing är fel.
Fysisk AI kommer att avgöra den andra halvan av högkonjunkturen
Framgångarna med generativ AI hittills har i hög grad fokuserat på digitalt kunskapsarbete. Texter, bilder, programkod, forskning och kundkommunikation kan relativt snabbt integreras i befintliga applikationer. De potentiella intäkterna från dessa marknader är betydande, men knappast tillräckliga i sig för att motivera alla planerade infrastrukturinvesteringar. Nästa tillväxtfas måste därför sträcka sig djupare in i den fysiska ekonomin.
Fysisk AI kopplar samman lärande system med maskiner, fordon, produktionsanläggningar och verkliga miljöer. I fabriker kan digitala tvillingar simulera nya produktionsprocesser innan dyr utrustning modifieras. Robotar kan reagera mer flexibelt på förändrade arbetsstycken. I logistikcenter kan materialflöden, orderplockning och autonoma transporter koordineras. Inom fordonsindustrin kan utvecklingstider minskas, medan autonoma system möjliggör nya tjänster. Det ekonomiska värdet uppstår inte bara från minskade personalkostnader utan också från ökad tillgänglighet i anläggningar, lägre skrotningsnivåer, snabbare fabriksstarter och nya produkter.
Detta innebär en strategisk möjlighet, särskilt för Tyskland och Europa. Deras industriella bas, processkunskap, specialiserade maskintillverkare och komplexa leveranskedjor erbjuder värdefulla data och tillämpningsområden. Denna fördel uppstår dock inte automatiskt. Mycket industriell data är fragmenterad, proprietär eller otillräckligt strukturerad. Företag måste modernisera sina dataarkitekturer, standardisera gränssnitt och digitalt kartlägga operativ kunskap. Utan detta förarbete kommer fysisk AI att förbli begränsad till demonstratorer.
Monetisering skiljer sig också från typisk molnprogramvara. Industriföretag förväntar sig påvisbar tillförlitlighet, långa livscykler och tydlig ansvarsskyldighet. De accepterar inte en permanent experimentell miljö i säkerhetskritiska processer. Därför måste leverantörer leverera robusta, integrerade system som kombinerar modeller, sensorer, styrsystem, cybersäkerhet och underhåll. Det är just här en marknad för specialiserade europeiska leverantörer kan utvecklas, en marknad som är mindre fokuserad på maximal modellstorlek och mer på domänexpertis, integration och förtroende.
Den gemensamma kärnan i båda kriserna
Problemen med AI-agenter och neomoln verkar initialt vara separata. Å ena sidan finns det affärsprocesser, styrning och felaktiga beslut; å andra sidan datacenter, finansiering och avskrivningar. I verkligheten bygger båda på samma ekonomiska missuppfattning: att teknisk kapacitet nästan automatiskt kommer att omsättas i lönsamma, skalbara fördelar.
Med agenter misstas ofta ett framgångsrikt pilotprojekt för produktionsmognad. Med infrastruktur likställs snabbt växande datorbehov med tillräcklig betalningsvilja och en hållbar avkastning på investeringen. I båda fallen förbises ofta mellanstegen. Mellan modellprestanda och affärsnytta ligger datakvalitet, processomformning, integration, säkerhet, mänsklig tillsyn och acceptans. Mellan datorkapacitet och investeraravkastning ligger utnyttjande, prissättning, energikostnader, hårdvarans åldrande, finansiering och konkurrens.
Detta resultat talar inte emot AI. Det argumenterar för en mer professionell kapitalallokering. Teknologiska revolutioner fortskrider sällan linjärt. Överdrifter finansierar experiment och infrastruktur, men leder därefter till korrigering och konsolidering. Vinnare är inte nödvändigtvis de företag som investerar först eller mest. Ofta är det de som hanterar kostnader klokt, lär sig av tidiga misstag och anpassar sina erbjudanden till den faktiska betalningsviljan.
Hypen måste omsättas i sund affärssed
Företag bör endast använda AI-agenter där en tydligt definierad process, tillförlitliga data och ett mätbart målmått finns. Utgångspunkten bör inte vara där största möjliga autonomi kan påvisas. Den avgörande faktorn är var en specifik flaskhals kan elimineras, en ledtid minskas, kvaliteten förbättras eller ytterligare intäkter genereras. För varje användningsfall bör det före starten fastställas vilka kostnader och felfrekvenser som är acceptabla och under vilka villkor projektet kommer att stoppas.
Implementeringen bör ske i etapper. Inledningsvis kan en agent ge förslag, sedan agera under mänskligt godkännande, och först efter stabil prestanda kan den autonomt utföra begränsade uppgifter. Dessa mognadsnivåer möjliggör separat övervakning av fördelar och risker. Ett system som redan inte genererar något mätbart värde som assistent kommer inte att bli ekonomiskt hållbart bara genom att beviljas fler privilegier.
Parallellt krävs en central inventering. Företag behöver veta vilka agenter som finns, vilka modeller de använder, vilka system de har åtkomst till och vem som är ansvarig. Kostnader bör fördelas till enskilda processer och affärsenheter. Kritiska åtgärder kräver tröskelvärden för godkännande, och varje produktionsapplikation behöver en fungerande avstängningsmekanism. Styrning bör inte ses som ett stelt dokument; den måste vara tekniskt inbäddad i plattformar, identiteter, protokoll och utvecklingsprocesser.
Upphandling förändras också. Avtal med AI- och molnleverantörer bör innehålla bestämmelser om dataanvändning, modelländringar, loggåtkomst, säkerhetsincidenter, prestanda, ansvar och bytesalternativ. Företag måste undvika att göra kärnprocesser beroende av en enda leverantör vars priser, modeller eller affärsstrategi kan ändras med kort varsel. Där det är möjligt ökar modulära arkitekturer och utbytbara modeller förhandlingsstyrkan.
För infrastrukturinvesterare är det kunden som räknas, inte chipet
För datacenter och neomoln räcker inte tillgång till enbart befintlig hårdvara för en hållbar affärsmodell. Investerare bör i första hand undersöka kvaliteten och varaktigheten på efterfrågan. Långsiktiga kontrakt är endast värdefulla om kunderna är kreditvärdiga och minimikraven för köp faktiskt kan uppfyllas. Lika viktiga är energipriser, nätverksanslutningar, kylning, användningsmönster, refinansieringsmöjligheter och restvärdet på äldre hårdvara.
Särskild försiktighet rekommenderas när tillväxten till stor del finansieras av ytterligare skulder och det förväntade kapacitetsutnyttjandet baseras på ett litet antal kunder. En minskning av efterfrågan kan då samtidigt påverka intäkter, tillgångsvärde och finansieringskapacitet. Stresscenarier bör kombinera lägre priser, försenad driftsättning, minskande kapacitetsutnyttjande, accelererat hårdvaruåldrande och högre kapitalkostnader. Endast när en affärsmodell förblir hållbar även under mindre gynnsamma antaganden är avkastningen på investeringen tillförlitlig.
För specialiserade leverantörer går vägen från utbytbarhet genom differentiering. Detta inkluderar högeffektiva datacenter, suveräna europeiska verksamhetsmodeller, branschspecifika plattformar, garanterad datalagring, integrerade säkerhetstjänster eller en nära koppling mellan infrastruktur och applikationsexpertis. I takt med att utbudet ökar blir ren kapacitet en handelsvara. Förtroende, integration och påvisbar prestanda är å andra sidan fortfarande mindre sällsynta.
Den kommande upprensningen är inte slutet för AI
De förväntade projektnedläggningarna och den potentiella konsolideringen av neomoln innebär inte ett vederläggande av artificiell intelligens. Snarare är de typiska för övergången från en teknikdriven expansionsfas till en marknad där avkastning på investeringar, tillförlitlighet och institutionell mognad är av största vikt. En stor andel av de tidiga projekten kommer att försvinna eftersom de var dåligt definierade, dåligt integrerade eller ekonomiskt olönsamma. Samtidigt kommer framgångsrika applikationer att tränga djupare in i kärnprocesserna.
Infrastrukturtillgångar blir inte bara värdelösa. Datorkapacitet kan fortfarande användas efter avskrivningar, förvärv eller lägre priser. För användare kan marknadskonsolidering till och med vara fördelaktigt om konkurrens och överkapacitet minskar kostnaderna. Vinstfördelningen förändras dock: kunder och senare köpare kan gynnas, medan tidiga aktie- och skuldinvesterare bär en del av förlusterna.
Den mest sannolika utvecklingsvägen är därför varken en fullständig kollaps av AI-förväntningarna eller en smidig fortsättning på högkonjunkturen. En tvådelad utveckling är mer sannolik. Högkvalitativa, tydligt kontrollerade applikationer kommer att fortsätta växa och bli standardinfrastruktur för företag. Däremot kommer odifferentierade agentprojekt, dåligt säkrade affärsmodeller och överprissatt kapacitet att sättas under press. Marknaden separerar tekniska möjligheter från ekonomisk lönsamhet.
Den verkliga AI-revolutionen börjar inte med nästa spektakulära modell, utan med den nyktra förmågan att omsätta teknologi till pålitligt värdeskapande. Företag som hanterar kostnader, kontroll och fördelar tillsammans kommer att komma starkare ur denna korrigering. De som skalar autonomi utan ansvar eller datorkraft utan lönsam efterfrågan finansierar däremot främst nästa våg av avskrivningar.
📈🚀 Från synlighet till förtroende 👀🤝 Din skalbara väg med Xpert.Digital


Från synlighet till förtroende: Din skalbara väg med Xpert.Digital - Bild: Xpert.Digital
Inom industriell B2B uppstår sällan hållbara affärsrelationer över en natt. De utvecklas steg för steg – genom synlighet, professionell relevans, återkommande kontaktpunkter och växande förtroende. Xpert.Digitals 4-stegsmodell adresserar just detta: Den erbjuder en strukturerad väg som börjar med en hanterbar ingångspunkt och kan utvecklas till djupare samarbete inom affärsutveckling vid behov.
Istället för att förlita sig på högljudda marknadsföringslöften sätter den här modellen relationen i förgrunden. Företag börjar med tydligt definierade, lättberäknade mått och bestämmer sedan, baserat på egen erfarenhet, hur långt de vill utöka samarbetet. En nyckelfaktor för denna ostörda förtroendeskapande process: Plattformen undviker helt irriterande reklam, så det redaktionella fokuset ligger enbart på företagens expertis.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här wolfenstein@xpert.digital:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.