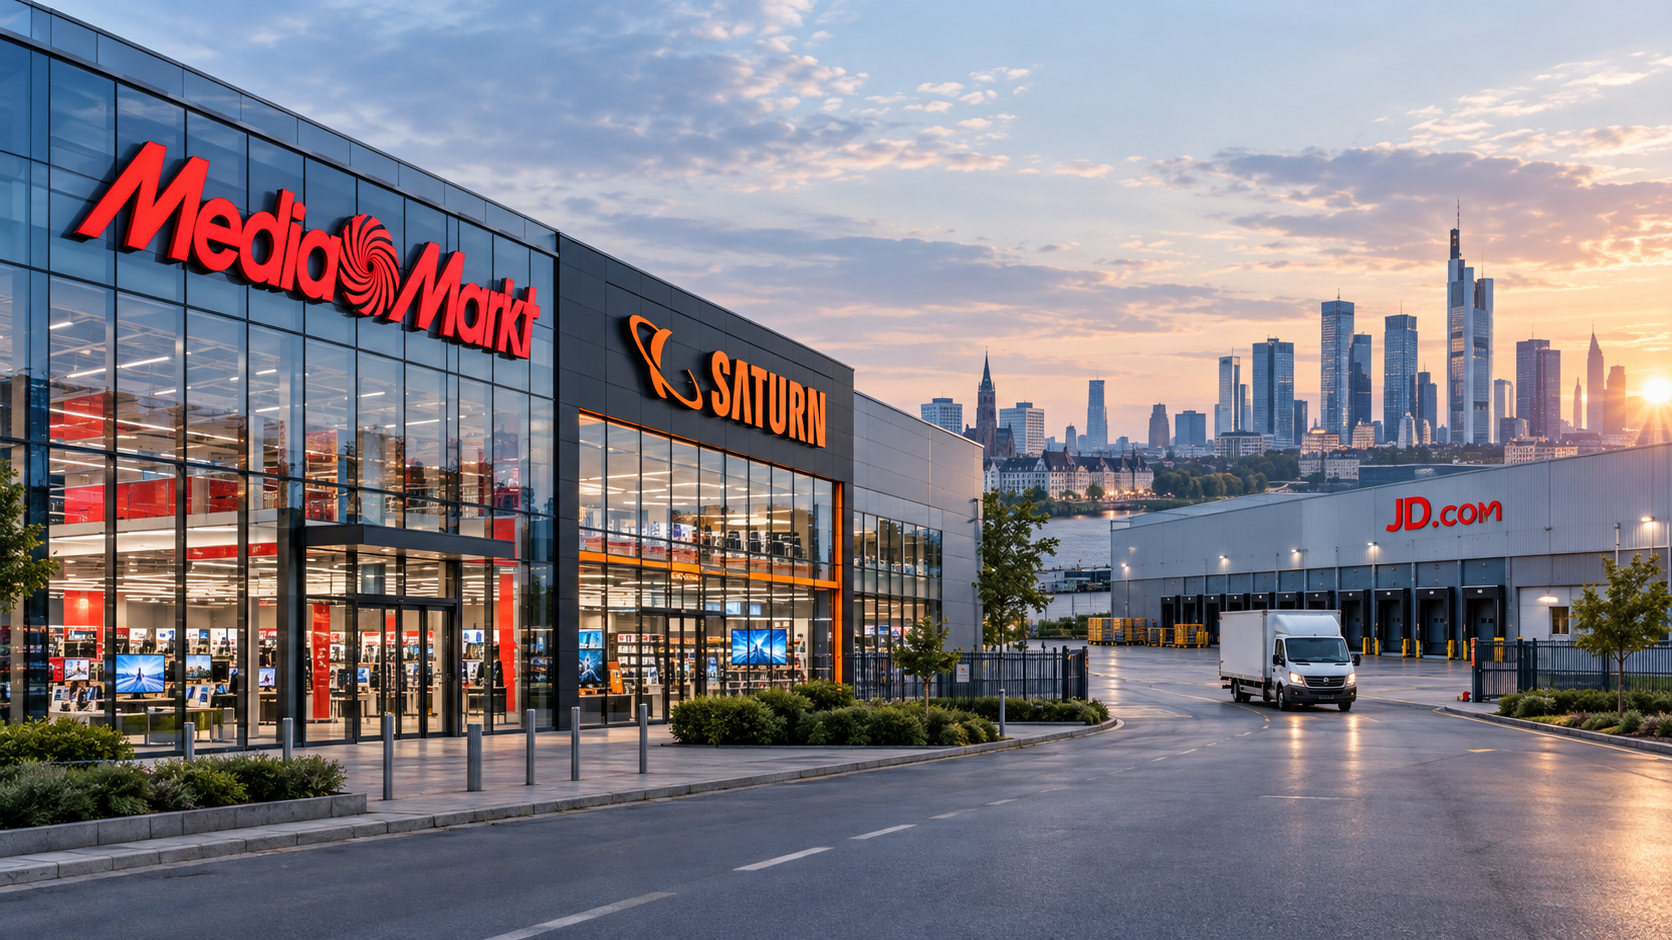
MediaMarktSaturn under kinesisk kontroll: 2,2 miljarder euro för Europas elektronikhandlare – Hur JD.com skulle kunna förändra elektronikhandeln – Kreativ bild i ämnet, med AI: Xpert.Digital
MediaMarkt och Saturn kommer att finnas kvar – men vem kommer att kontrollera verksamheten bakom dem i framtiden?
JD.com och Ceconomy: Varför övertagandet är mycket mer än ett ägarbyte
Europas elektronikhandel står inför omvälvning: Vad JD.com-övertagandet innebär
Europeiska kommissionen har villkorligt godkänt övertagandet av Ceconomy, moderbolaget till MediaMarkt och Saturn, av den kinesiska detaljhandels- och teknikkoncernen JD.com. Detta uppfyller en viktig förutsättning för ägarbytet. Det formella slutförandet avvaktar fortfarande den 3 november 2026; enligt de inblandade företagen förväntas det ske inom de närmaste dagarna. JD.com siktar på att slutföra affären senast den 12 november. Uppköpserbjudandet värderar Ceconomys eget kapital till cirka 2,2 miljarder euro. Detta representerar en europeisk detaljhandelsverksamhet med mer än 1 000 butiker i elva länder och en nyligen genererad årlig försäljning på cirka 24 miljarder euro.
Men den avgörande frågan är inte om ett annat namn kommer att synas ovanför elektronikbutikernas entréer i framtiden. Det handlar om vem som kontrollerar finansiering, varuflöde, tekniska system och tillgång till kunder. JD.com skulle kunna stärka Ceconomy med sin logistik, teknologi och större köpkraft. Samtidigt väcker ägarbytet frågor om konkurrens, statliga subventioner, kunddata och Europas ekonomiska beroende.
Förvärvet öppnar upp möjligheter för effektivare leveranskedjor, bättre integrerade butiker och webbutiker samt nya investeringar. Huruvida detta kommer att resultera i varaktiga resultatförbättringar återstår dock att se. EU:s godkännande är ingen garanti för framgång: det är föremål för villkor som är utformade för att begränsa potentiella snedvridningar av konkurrensen. Den avgörande faktorn blir om JD.com kan utnyttja styrkorna i sitt europeiska detaljhandelsnätverk utan att försvaga den lokala marknadskännedomen och rättvis konkurrens.
Europas varumärken kommer att finnas kvar – men vem kommer att kontrollera verksamheten bakom dem i framtiden?
Europeiska kommissionen har villkorligt godkänt övertagandet av Ceconomy, moderbolaget till MediaMarkt och Saturn, av den kinesiska detaljhandels- och teknikkoncernen JD.com. Detta uppfyller en viktig förutsättning för ett ägarbyte vars ekonomiska betydelse sträcker sig långt bortom försäljningen av två välkända detaljhandelsvarumärken. Det formella slutförandet avgörs fortfarande den 3 november 2026; enligt de inblandade företagen förväntas det ske inom de närmaste dagarna. JD.com siktar på att slutföra affären senast den 12 november. Uppköpsbudet värderar Ceconomys eget kapital till cirka 2,2 miljarder euro. Detta kan jämföras med en europeisk detaljhandelsverksamhet med mer än 1 000 butiker i elva länder och senast en årlig försäljning på cirka 24 miljarder euro.
Den avgörande frågan är därför inte om ett annat namn kommer att synas ovanför elektronikbutikernas entréer i framtiden. Mycket viktigare är vem som kontrollerar finansieringen, varuflödet, de tekniska systemen och tillgången till kunderna. Det är just vid denna punkt som ett kinesiskt företags strategiska intressen kolliderar med Europas ekonomiska intressen.
Fusionen erbjuder förståeliga möjligheter: effektivare leveranskedjor, bättre integration av fysiska butiker och online-verksamhet, ytterligare investeringar och effektivare processer. Samtidigt uppstår risker från växande beroenden, potentiella snedvridningar av konkurrensen och en förskjutning av den ekonomiska beslutsmakten. En övertygande bedömning måste skilja mellan dessa två aspekter: en investerares ursprung avgör inte automatiskt kvaliteten på ett förvärv. Omvänt omvandlar inte ett myndighetsgodkännande automatiskt ett strategiskt känsligt ägarbyte till en garanterad ekonomisk framgång.
Bakom de välkända varumärkena ligger ett europeiskt distributionsnätverk av betydande värde
Ceconomy är inte bara en samling stora butiksytor. Gruppen kombinerar varumärkesigenkänning, kundrelationer, inköpsvolym, leverantörskontakter, servicekapacitet och en närvaro som byggts upp under åren på olika europeiska marknader. De mer än 1 000 butikerna, tillsammans med online-verksamheten, bildar en infrastruktur som en ny konkurrent knappast skulle kunna kopiera på egen hand på kort sikt. Omkring 400 butiker finns i Tyskland.
Detta representerar en betydande strategisk fördel för JD.com. Den som går in på en ny marknad enbart via en webbutik måste först få uppmärksamhet, bygga förtroende, förstå kundvanor och etablera en pålitlig leverans- och serviceorganisation. Att förvärva en välkänd återförsäljare förkortar denna process. Även om det inte automatiskt garanterar köparen ekonomisk framgång, ger det tillgång till en redan fungerande marknad.
Filialer fyller flera funktioner samtidigt. De tjänar försäljning, kundservice, orderinsamling, returer och varumärkessynlighet. För produkter som kräver omfattande konsultation eller som är skrymmande kan en lokal närvaro vara särskilt viktig. Ett kylskåp, en tvättmaskin eller en high-end-TV har andra krav på leverans, installation och garantihantering än en liten vara som enkelt kan skickas.
Värdet av ett filialnät beror dock på hur väl dessa funktioner är integrerade. En stor försäljningsyta är inte en fördel i sig. Den blir bara en strategisk tillgång när den lockar tillräcklig efterfrågan, möjliggör ytterligare tjänster och kan drivas till rimliga kostnader.
Det är just här den ekonomiska dualiteten i verksamheten ligger: Det som representerar ett nätverk som är svårt att kopiera för en högpresterande operatör kan bli en kostsam tillgång för en dåligt organiserad operatör.
Varför 24 miljarder euro i intäkter inte motiverar ett köpeskilling på 24 miljarder euro
Förhållandet mellan intäkter och förvärvsvärdering verkar slående vid första anblicken. En aktievärdering på cirka 2,2 miljarder euro står i kontrast till en årlig omsättning på cirka 24 miljarder euro. Detta motsvarar en värdering på cirka nio procent av årsintäkterna. Detta förhållande kan ge intrycket av ett särskilt gynnsamt köp. Det är dock olämpligt som enda värderingskriterium.
Intäkter beskriver initialt den totala volymen av bearbetade affärer. Det säger ännu inte hur mycket av det som återstår efter utgifter som inköp av varor, personal, hyra, logistik, IT, avskrivningar, ränta och skatter. Särskilt inom detaljhandeln kan ett företag generera mycket höga intäkter och ändå bara behålla en liten del som vinst.
De senaste preliminära finansiella siffrorna illustrerar denna skala. Med en försäljning på cirka 24 miljarder euro uppnådde Ceconomy ett justerat resultat före räntor och skatter (EBIT) på 515 miljoner euro. Detta motsvarar en justerad rörelsemarginal på cirka 2,1 procent. Enligt företaget representerar detta resultat en ökning med 27 procent jämfört med föregående år. Denna utveckling visar på förbättrad lönsamhet, men också en fortfarande relativt snäv vinstmarginal.
Även små förändringar i kostnads- eller intäktsstrukturen kan därför få betydande effekter. En förbättring av rörelsemarginalen med en halv procentenhet skulle, med oförändrade intäkter, teoretiskt motsvara cirka 120 miljoner euro i ytterligare årlig rörelsevinst. Omvänt skulle en lika stor försämring kunna förbruka en betydande del av vinsten. Detta är en känslighetsanalys, inte en prognos.
Dessutom bör värderingen av eget kapital inte likställas med företagets totala ekonomiska värde. Finansiella skulder, likvida tillgångar, leasingförpliktelser och andra balansposter påverkar den faktiska belastningen på en köpare. Att bara dividera budpriset med intäkterna förbiser både kapitalstrukturen och investeringsbehoven.
För JD.com skulle förvärvet fortfarande kunna vara attraktivt. De strategiska fördelarna med ett europeiskt distributionsnätverk skulle kunna överstiga nuvarande vinster. Detta mervärde måste dock först realiseras genom förbättrade processer, ökad kundlojalitet eller nya intäktsströmmar.
Ekonomin kommer inte att tas över från stillastående
Transaktionen bör inte framställas som en enkel berättelse om en kämpande europeisk återförsäljare som räddas av en ekonomiskt mäktig utländsk köpare. Snarare avslöjar de tillgängliga finansiella siffrorna ett företag som redan hade utökat sin lönsamhet och sina digitala aktiviteter före ägarbytet.
Under räkenskapsåret 2024/25 genererade Ceconomy en omsättning på 23,1 miljarder euro och ett justerat rörelseresultat på 378 miljoner euro. Föregående år var denna siffra 305 miljoner euro. Onlineförsäljningen uppgick till cirka 5,7 miljarder euro; den rapporterade onlineandelen var 26 procent. Verksamheten med tjänster och kompletterande lösningar stod för cirka 1,4 miljarder euro i omsättning.
Dessa siffror är viktiga för sammanhanget av två skäl. För det första förvärvar JD.com inte en helt outvecklad digital verksamhet. En betydande del av transformationen har redan påbörjats. För det andra måste den nya ägaren visa att deras bidrag går utöver vad Ceconomy hade kunnat uppnå på egen hand.
De senare rapporterade preliminära siffrorna på cirka 24 miljarder euro i intäkter och 515 miljoner euro i justerat rörelseresultat indikerar en ytterligare förbättring. Dessa bör dock inte likställas med en slutgiltig reviderad årsredovisning. För en tillförlitlig bedömning är utvecklingen av fritt kassaflöde, investeringar och sysselsatt kapital fortfarande särskilt relevant.
En stigande justerad vinst är positiv, men det är inte samma sak som lättillgängliga kontanter. En återförsäljare kan förbättra sina resultat samtidigt som de behöver mer kapital för lager, tekniska uppgraderingar eller butiksrenoveringar. Därför kommer den ekonomiska framgången med ägarförändringen inte bara att återspeglas i resultaträkningen, utan också i hur mycket kontanter affärsmodellen faktiskt genererar efter nödvändiga investeringar.
JD.com köper snabbare tillgång till Europa
Ur JD.coms perspektiv accelererar förvärvet främst deras tillgång till den europeiska marknaden. Företaget beskriver sig som en teknik- och leveranskedjeorienterad leverantör som kombinerar detaljhandelsverksamhet med logistik- och tekniktjänster. Det strategiska avtalet med Ceconomy syftar till att stödja deras utveckling till en ledande europeisk plattform för omnikanal-elektronikhandel.
Den ekonomiska kopplingen är rimlig: JD.com kan bidra med tekniska och logistiska förmågor, medan Ceconomy tillhandahåller lokal närvaro och befintliga kundrelationer. Köparen får därmed inte bara ytterligare försäljningsintäkter utan också en potentiell tillämpning för sin infrastruktur.
En sådan sammanslagning kan knyta samman flera steg i värdekedjan närmare. Information om efterfrågan kan förbättra upphandlingen. Mer exakt lagerhantering kan minska lagerkostnader och slut på varor. Mer tillförlitliga leveranser kan öka kundnöjdheten. Ett bättre serviceerbjudande kan i sin tur skapa ytterligare köpincitament.
Denna orsak-verkan-kedja är dock ingen garanti. Europeiska länder skiljer sig åt vad gäller språk, köpbeteende, arbetsorganisation, dataskyddskrav och konkurrensstruktur. En teknik som framgångsrikt används på en marknad kan inte överföras till andra marknader utan anpassning.
Den verkliga utmaningen med integration ligger därför inte i att ersätta befintliga system med en enhetlig modell så snabbt som möjligt. Den avgörande faktorn är att kombinera båda sidors styrkor på ett sådant sätt att lokal marknadskännedom bevaras och tekniska förbättringar verkligen implementeras i den dagliga praktiken. Överdriven centralisering skulle kunna försvaga just den kundnärhet som gör ett förvärv attraktivt.
Den största effektivitetsvinsten ligger mellan lagret och ytterdörren
Inom elektronikhandeln märks konkurrens ofta genom försäljningspriser. En betydande del av den ekonomiska utvecklingen genereras dock bakom kulisserna: i orderprognoser, lageromsättning, produkttillgänglighet, transportplanering och returhantering.
En återförsäljare som beställer för mycket lager binder kapital och riskerar avskrivningar eller prissänkningar. Om de beställer för lite förlorar de intäkter och gör kunderna besvikna. Att hantera lagret är särskilt svårt med produkter vars attraktionskraft kan minska snabbt på grund av nya modellgenerationer.
Häri ligger en potentiell fördel med ytterligare tekniska möjligheter. Mer exakta efterfrågeprognoser skulle kunna bidra till att bättre distribuera produkter mellan lager och marknader. Närmare samordning mellan onlineförsäljning och fysiska butiker skulle kunna minska onödiga parallella lager. Befintliga marknadslager skulle kunna användas för vissa beställningar, förutsatt att de extra bearbetnings- och transportkostnaderna motiverar det.
En sådan modell bör dock inte bedömas enbart utifrån hastighet. Extremt snabb leverans har föga ekonomiskt värde om den konsekvent kostar mer än vad kunden betalar för den eller kompenseras genom ytterligare köp. Att hantera en onlinebeställning från en filial medför också personalkostnader, förpackningskostnader och organisatorisk komplexitet.
Det relevanta riktmärket är därför en orders totala bidrag till det totala resultatet. Detta inkluderar inte bara försäljningspris och inköpskostnader, utan även betalningshantering, leverans, returer, garantier och kundservice. En fungerande integration förbättrar detta totala bidrag, snarare än att bara producera imponerande leveranstider.
Varför Bryssel inte bara undersöker marknadsandelar, utan även ursprunget till ekonomiska fördelar
Det europeiska godkännandet tar upp en särskilt känslig fråga: konkurrensen kan snedvridas inte bara av företagsstorlek, utan även av statligt sponsrad finansiering och infrastruktur.
Kommissionen fann att JD.com hade mottagit kinesiska subventioner i form av förmånlig finansiering, skattelättnader och bidrag. Den såg en risk att de resulterande logistiska och tekniska förmågorna också kunde gynna Ceconomy efter förvärvet och stärka deras gemensamma förmåga att tillämpa aggressiv prissättning.
Ekonomiskt sett handlar detta om ursprunget till en kostnadsfördel. Om ett företag arbetar mer effektivt, utvecklar bättre teknik eller förstår sina kunder mer exakt, är den resulterande konkurrensfördelen en grundläggande del av marknadsekonomins prestationsprocess. Problem uppstår när samma fördel baseras på statliga subventioner som inte är tillgängliga för andra marknadsaktörer och snedvrider konkurrensen.
Man måste skilja mellan gynnsamma priser och illojal konkurrens. Ett lågt pris i sig är inte ett bevis på snedvridning. Det kan bero på effektiv upphandling, lägre administrativa kostnader eller en annan affärsmodell. Den avgörande frågan är om ekonomiska fördelar möjliggörs av offentligt stöd och hur dessa fördelar påverkar den europeiska marknaden.
Granskningen visar också att det relevanta konkurrensområdet inte slutar vid nationsgränserna. En fördel som vunnits i ett tredjeland kan överföras till europeiska dotterbolag via koncernintern finansiering, tjänster eller teknologier. Kontrollen måste därför sträcka sig bortom det enskilda säljbolaget.
Tio års marknadsförhållanden är avsedda att separera statliga förmåner från operativ affärsverksamhet
De överenskomna villkoren tar upp flera aspekter av denna potentiella överföring. Transaktioner mellan JD.com och Ceconomy måste ske på marknadsmässiga villkor. Detta inkluderar uttryckligen finansiering. Dessutom måste JD.com erbjuda lager-, logistik- och tekniktjänster till andra företag på samma villkor som Ceconomy. Dessa åtaganden är giltiga i tio år; en oberoende förvaltare kommer att övervaka deras genomförande under överinseende av kommissionen.
Detta förbjuder inte fusionen, utan ger den snarare en ekonomisk skyddsmekanism. Ceconomy får dra nytta av den nya ägarens tjänster. Fördelen bör dock inte uppstå genom att artificiellt gynnsamma priser eller finansieringsvillkor beviljas inom gruppen som fortfarande är otillgängliga för konkurrenter.
Det är särskilt anmärkningsvärt att tjänster öppnas ytterligare för tredje part. Det skulle kunna förhindra att statligt sponsrade funktioner uteslutande gynnar en enda företagshandelsplattform. I bästa fall skulle detta också skapa tillgång till högpresterande infrastruktur för andra handlare.
Den praktiska implementeringen är dock utmanande. Marknadsstandardvillkor är lättare att jämföra för ett standardlån än för en specialutvecklad mjukvarulösning eller ett komplext logistikpaket. Priset ensamt är inte alltid tillräckligt för en jämförelse. Tjänsteomfattning, servicekvalitet, kontraktstid, ansvarsfördelning och tekniska anslutningsmöjligheter påverkar också det ekonomiska värdet.
Därför kommer kravens effektivitet att bero på hur de implementeras. Ett formellt identiskt pris skulle ha liten betydelse om externa kunder upplevde längre leveranstider, begränsad funktionalitet eller betydligt högre integrationskostnader. Den avgörande frågan är om jämförbara tjänster faktiskt är tillgängliga under jämförbara villkor.
Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring


Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring - Bild: Xpert.Digital
Branschfokusområden: B2B, digitalisering (från AI till XR), maskinteknik, logistik, förnybar energi och industri
Mer information här:
Ett tematiskt nav som erbjuder insikter och expertis:
- Kunskapsplattform som täcker globala och regionala ekonomier, innovation och branschspecifika trender
- En samling analyser, insikter och bakgrundsinformation från våra viktigaste fokusområden
- En plats för expertis och information om aktuell utveckling inom näringsliv och teknologi
- En knutpunkt för företag som söker information om marknader, digitalisering och branschinnovationer
Kunddatas betydelse i konkurrensen mellan elektronikmarknader
Den svåra gränsen mellan önskvärd synergi och förbjuden korssubventionering
En grundläggande målkonflikt kvarstår: förvärv är ofta avsedda att ske just för att sammanslagningen av två företag skapar fördelar. Samtidigt är regleringar avsedda att förhindra att vissa fördelar förs vidare på ett sätt som snedvrider konkurrensen.
Inte varje förbättring inom ett företag är korssubventionering. Om gemensam planering minskar dubbelarbete eller ett bättre IT-system påvisbart sänker kostnaderna, kan detta resultera i legitima effektivitetsvinster. Likaså är inte varje lågt servicepris nödvändigtvis orimligt. En stor kund kan få bättre villkor på grund av volym, förutsägbarhet eller lägre bearbetningskostnader.
Det skulle dock vara problematiskt om förluster eller artificiellt låga internpriser användes för att i hemlighet föra över statliga fördelar till Ceconomy. Den ekonomiska granskningen måste därför förstå varför ett pris bestäms och om de underliggande antagandena även skulle gälla mellan oberoende företag.
För företaget självt skapar regelverket ytterligare krav på transparens och dokumentation. Finansiering, logistik och teknik måste organiseras på ett sådant sätt att deras villkor förblir verifierbara. Denna separation kan medföra kostnader och begränsa individuella synergier.
Detta är dock inte nödvändigtvis en nackdel för projektet som helhet. Tydliga faktureringssystem kan också göra det internt synligt vilka tjänster som faktiskt är lönsamma. En affärsmodell som bara framstår som lönsam på grund av svårförståeliga rabatter är mindre hållbar i längden än en vars fördelar är verifierbara under marknadsförhållanden.
Kunderna kan gynnas, men alla prissänkningar är inte permanenta
För konsumenterna är den avgörande frågan om ägarbytet förbättrar de specifika erbjudandena. Potentiella fördelar inkluderar större produkttillgänglighet, mer tillförlitliga leveranser, förbättrade digitala processer och mer integrerade tjänster. Lägre priser är också möjliga, förutsatt att effektivitetsvinsterna faktiskt förs vidare till kunderna.
Huruvida detta sker beror på konkurrens och företagsstrategi. Kostnadsminskningar kan användas för prissänkningar, men också för högre vinster, ytterligare investeringar eller expansion till nya affärsområden. Därför leder en effektivare leveranskedja inte automatiskt till ett lägre slutpris.
Dessutom finns det ett tidsperspektiv att beakta. Attraktiva erbjudanden på kort sikt kan stimulera konkurrensen. Det skulle dock vinnas lite på lång sikt om antalet högpresterande alternativ samtidigt minskade kraftigt och kundernas beroende av ett fåtal stora leverantörer ökade. Denna möjlighet är inte ett bevisat resultat av förvärvet, utan snarare en risk som bör beaktas vid utvärdering av stora handelsplattformar.
Speciellt inom elektronikbranschen räcker det inte att bara titta på enhetens pris. Leverans, installation, finansiering, försäkring, förlängda garantier och reparationer kan avsevärt förändra den totala kostnaden. Därför betyder ett lågt utgångspris inte nödvändigtvis det bästa totala erbjudandet.
En övertygande konsumentupplevelse skulle kombinera flera element: konkurrenskraftiga priser, transparenta tilläggstjänster, pålitlig tillgänglighet och effektiv problemlösning. En handelsplattforms framgång är uppenbar inte bara i köpögonblicket utan även efteråt.
För konkurrenterna skulle förvärvet kunna leda till en produktivitetschock
Andra återförsäljare måste förbereda sig på en potentiellt starkare konkurrent. Detta påverkar inte bara stora elektronikkedjor, utan även regionala leverantörer och specialiserade webbutiker.
Om Ceconomy förbättrar sin logistik, lagerhantering och digitala processer kommer dess befintliga svagheter inte längre att fungera som angreppspunkter. Konkurrenterna skulle då i högre grad behöva förlita sig på specialiserade produktsortiment, konsulttjänster, servicekvalitet eller en tydligt definierad kundbas för att vinna över dem.
För mindre företag är detta ett tveeggat svärd. Ökad konkurrens kan skapa ekonomisk press, men det kan också öppna upp nya möjligheter. Den utlovade öppningen av JD.com-tjänster skulle, under lämpliga förhållanden, kunna ge tillgång till tekniker eller logistiktjänster som en enskild återförsäljare inte skulle kunna utveckla ekonomiskt på egen hand. Kravet att dessa tjänster ska erbjudas på lika villkor är en del av de europeiska skyldigheterna. Huruvida detta kommer att resultera i praktiskt användbara erbjudanden återstår att se.
Ett nytt beroende får inte förbises. När en återförsäljare outsourcar viktiga processer till en tjänsteleverantör som också är ansluten till en konkurrent blir kontraktsdesign, dataåtkomst och bytesalternativ särskilt viktiga.
Ur ett makroekonomiskt perspektiv skulle den mest gynnsamma utvecklingen vara en produktivitetsökning hos flera leverantörer. En mindre fördelaktig situation skulle vara en där effektiviteten hos ett enskilt företag ökar, men oberoende konkurrenskraft går förlorad på annat håll. Därför är infrastrukturens faktiska öppenhet lika ekonomiskt betydelsefull som dess tekniska prestanda.
Tjänster kan bli viktigare än att sälja nästa TV
Intäktsmodellen för elektronikhandlare förändras när de inte längre tjänar pengar enbart på skillnaden mellan inköps- och försäljningspris. Kompletterande tjänster kan förlänga kundrelationer och generera ytterligare intäkter.
Ceconomy har redan en sådan verksamhet. Under räkenskapsåret 2024/25 genererade divisionen Services and Solutions cirka 1,4 miljarder euro i intäkter, vilket motsvarar en ökning med 12,5 procent på jämförbar basis, enligt företaget. Detta inkluderar olika tjänster relaterade till inköp och användning av enheter.
Ur ett ekonomiskt perspektiv är denna utveckling förståelig. En enda enhet erbjuds ofta av flera återförsäljare och är därför lätt att jämföra. Konsultation, installation, reparation och teknisk support är närmare knutna till specifika kundbehov. Detta kan minska utbytbarheten mellan en återförsäljare.
Denna affärsmodell är dock inte en automatisk vinstdrivare. Tjänster kräver kvalificerade medarbetare, effektiv schemaläggning, kvalitetskontroll och pålitliga partners. Dåligt utförande kan skada ett varumärkes rykte mer än en sen standardleverans.
Transparens är också avgörande för försäkringar, finansiering och garantiprodukter. Extra intäkter leder inte automatiskt till ytterligare kundfördelar. En hållbart framgångsrik affärsmodell måste erbjuda tjänster vars pris och förmåner är transparenta och begripliga.
För JD.com och Ceconomy skulle kombinationen av fysisk närvaro och digital hantering kunna vara särskilt intressant. Butiken fungerar då inte bara som en försäljningsplats utan även som en kontaktpunkt för att bygga en långsiktig kundrelation. Huruvida detta resulterar i verklig differentiering beror på kvaliteten på utförandet.
En återförsäljare kan bli en plattform – med nya intressekonflikter
Den strategiska utvecklingen mot en handelsplattform utökar affärsmodellen. Ett företag kan inte bara sälja sina egna varor, utan även integrera externa leverantörer, tilläggstjänster och digitala mellanhandstjänster. Ceconomy och JD.com har uttryckligen angett vidareutvecklingen av sin omnikanalplattformsverksamhet som ett mål.
Den ekonomiska fördelen ligger i att tillväxt inte alltid behöver finansieras genom ytterligare lager. Integrering av tredjepartserbjudanden kan generera ytterligare intäkter utan att plattformsoperatören tar hela lagerrisken. Samtidigt ökar urvalet för kunderna.
Denna utveckling förändrar dock även ansvarsområdena. Kunderna behöver kunna identifiera sin avtalspartner, vem som ansvarar för leveransen och vem som hanterar eventuella fel. Ett välkänt varumärke kan skapa förtroende för hela plattformen, även om vissa av de operativa tjänsterna tillhandahålls av tredje part.
Intressekonflikter uppstår också inom ekosystemet. Plattformsoperatören kan samtidigt agera som återförsäljare, leverantör av tekniska tjänster och regelgivare. De kan bestämma vilka erbjudanden som är synliga och hur olika leverantörer får tillgång till kunder.
För långsiktig konkurrenskraft är produktsortimentets storlek därför inte den enda avgörande faktorn. Rättvisa åtkomstvillkor, transparenta regler och en tydlig rollfördelning är lika viktiga. En plattform skapar ytterligare ekonomiskt värde när den underlättar transaktioner och minskar sökkostnader. Det blir mer problematiskt när dess position främst används för att öka beroenden.
Anställda sitter fast mellan investeringsmöjligheter och pressen att rationalisera
Ceconomy är en stor arbetsgivare. För 2024 förväntades cirka 50 000 anställda världen över, varav nästan 20 000 i Tyskland. Det ursprungliga investeringsavtalet inkluderade åtaganden gällande anställda, platser och varumärken, samt avsikten att fortsätta Ceconomy som ett oberoende europeiskt företag med en egen oberoende teknisk arkitektur.
Sådana åtaganden är viktiga, men bör inte misstas för en permanent oföränderlighet för företaget. Även om ett förvärv inte utlöser omedelbara personalnedskärningar, förändrar digitalisering och nya affärsmodeller kraven på arbetskraften.
Automatiserad lagerhantering kan minska manuella uppgifter. Samtidigt kan det skapa ytterligare ansvar inom teknisk konsultation, reparationer, dataanalys eller omnikanal-kundservice. Huruvida medarbetarna gynnas av detta beror till stor del på vidareutbildning och arbetsorganisation.
Fördelningen av produktivitetsvinster är också öppen för debatt. Förbättrade processer kan minska bördan av det dagliga arbetet och skapa ekonomisk flexibilitet. De kan dock också vara förknippade med ökad prestationspress och strängare regleringar.
Därför bör en tillförlitlig bedömning inte bara beakta antalet anställda. Kvalifikationsutveckling, arbetsförhållanden, medbestämmande och huruvida operativa beslut fortsätter att fattas tillräckligt nära de europeiska marknaderna är också relevanta.
Ett välskött ägarbyte kan stärka befintlig expertis. Omvänt kan en dåligt implementerad integration leda till en förlust av kunskap som inte snabbt kan ersättas med ny programvara.
Kunddata är både en ekonomisk tillgång och en förtroenderisk
Det tyska godkännandet av ägarbytet var föremål för villkor för skydd av kunduppgifter. Enligt publicerad information har den tyska regeringen också omfattande övervaknings- och kontrollrättigheter, samt befogenhet att återkalla godkännandet vid överträdelser.
Problemet sträcker sig bortom rättsliga skyldigheter. Kunddata kan förbättra efterfrågeprognoser, förfina marknadsföring och supportprocesser. Det är just därför det är avgörande att förstå vilka uppgifter som behandlas, vem som har tillgång till dem och för vilka ändamål de kan användas.
Det vore fel att anta att en utländsk ägare nödvändigtvis leder till obehöriga dataöverföringar. Likaså är ett formellt åtagande ensamt otillräckligt för att eliminera alla risker. Avgörande faktorer är den tekniska arkitekturen, åtkomsträttigheter, kontrollmekanismer och verifierbara operativa processer.
Den aviserade oberoende europeiska IT-strukturen kan spela en viktig roll i detta sammanhang. Den måste dock vara kompatibel med den önskade användningen av ytterligare teknik. Ju fler system som integreras, desto mer exakt måste dataflöden och ansvar regleras.
För företaget självt är dataskydd också en fråga om ekonomiskt förtroende. En återförsäljare kan investera i sitt varumärke i åratal och förlora avsevärd trovärdighet genom en enda allvarlig incident. Därför bör en effektiv datastrategi inte bara samla in så mycket information som möjligt, utan snarare kombinera tydliga affärsfördelar med tillförlitliga begränsningar.
Europas öppenhet för investeringar blir alltmer politiskt utmanande
Ägarbytet berör ett grundläggande spänningsområde inom Europa. Utländskt kapital kan främja investeringar, teknologiskt utbyte och konkurrens. Samtidigt kan beroenden uppstå om viktiga distributionskanaler, datastrukturer eller tekniska förmågor i allt högre grad kontrolleras utanför Europa.
I det här fallet spelade en politisk dimension in: Kina svarade på den europeiska utredningen med hot om motåtgärder. Detta förvandlade en företagsrelaterad granskning till en konflikt om omfattningen av ekonomisk kontroll och statligt inflytande. Beslutet kan dock inte meningsfullt reduceras till en enkel maktkamp mellan Europa och Kina.
Ett villkorligt godkännande representerar en medelväg. Marknadstillträdet förblir i princip öppet, medan vissa former av förmånsöverföring ska begränsas. Detta är mer ekonomiskt krävande än ett generellt förbud och mindre politiskt bekvämt än ett ovillkorligt godkännande.
Detta innebär ytterligare en utmaning för Europa. Konkurrensövervakning kan begränsa snedvridningar, men den kan inte ersätta inhemsk teknisk kapacitet. Om europeiska handelsföretag förblir permanent beroende av extern expertis inom programvara, logistik eller finansiering, kan denna svaghet inte åtgärdas enbart genom reglering.
Det långsiktiga svaret måste därför också ligga i bättre investeringsvillkor, effektiv infrastruktur och konkurrenskraftiga företag. Strategisk självständighet uppstår inte genom att avvärja alla utländska investerare, utan genom att europeiska aktörer har attraktiva alternativ och eget manöverutrymme.
Tre utvecklingsvägar visar hur framgång kommer att mätas
Tre rimliga utvecklingsvägar kan urskiljas för de kommande åren. Dessa är inte förutsägelser, utan snarare en hjälp till att belysa de avgörande påverkande faktorerna.
I bästa fall uppnås ett produktivt partnerskap. Ceconomy förbättrar produkttillgänglighet, lagerhantering och digitala processer utan att förlora sin lokala marknadsexpertis. Tjänsterna utökas, rörelsemarginalen ökar tack vare intern prestanda och europeiska regler implementeras effektivt. Kunderna gynnas av förbättrad övergripande service och medarbetarna av stabilare ekonomiska utsikter.
På medellång sikt är förbättringarna fortfarande begränsade. Teknologisk modernisering och bättre upphandling kompenserar främst för stigande kostnader och hård konkurrens. Företaget växer eller stabiliseras utan att uppnå ett fundamentalt produktivitetssprång. I detta fall skulle ett ägarbyte varken vara ett ekonomiskt genombrott eller ett misslyckande.
I värsta fall underskattas integration och kontroll. Mer komplexa system, kulturell friktion eller oklara ansvarsområden kan öka kostnaderna. Samtidigt kan konflikter kring finansiering, dataåtkomst eller regelefterlevnad generera ytterligare kostnader. Ökat beroende av interna tjänster skulle då inte kompenseras av motsvarande produktivitetsvinster.
Vilken väg som är mest sannolik kan inte härledas från köpeskillingen eller investerarens ursprung. Operativa beslut är avgörande. Utvecklingen av fritt kassaflöde, lageromsättningshastighet, servicekvalitet och den faktiska avkastningen på ytterligare investerat kapital kommer att vara särskilt uttalande.
Det ekonomiska testet kommer efter godkännande
Med europeiskt godkännande har den politiska och regulatoriska osäkerheten minskat, men det verkliga ekonomiska testet har bara börjat. Den aviserade fortsättningen av affärsmodellen och strategin bör inte tolkas som ett löfte om att allt inom företaget kommer att förbli oförändrat. Även den planerade användningen av ytterligare teknik och logistik kräver förändringar.
Riktningen för dessa förändringar är avgörande. Om JD.com hjälper Ceconomy att arbeta med mindre kapitalbundet, bättre produkttillgänglighet och mer pålitlig service, kommer ett påvisbart ekonomiskt mervärde att skapas. Men om främst ekonomiska fördelar flyttas, beroenden fördjupas eller marknadspositioner utökas på bekostnad av hållbar konkurrens, skulle resultatet bli betydligt mer kritiskt.
Det europeiska beslutet fastställer ett ramverk, men ingen garanti för framgång. Tioåriga åtaganden om standardiserade koncerninterna transaktioner och öppnandet av vissa tjänster är avsedda att förhindra att statligt stöd okontrollerat överförs till den europeiska handeln. Deras betydelse ligger just i att möjliggöra legitima effektivitetsvinster samtidigt som snedvridande fördelar begränsas.
Motivet är därför varken alarmerande eller euforiskt: Förvärvet erbjuder industriellt motiverade möjligheter eftersom det kan kombinera ett etablerat europeiskt distributionsnätverk med ytterligare tekniska och logistiska förmågor. Samtidigt är det fortfarande känsligt ur ett ekonomisk-politiskt perspektiv eftersom försäljning, finansiering, data och infrastruktur kommer att konsolideras närmare under kontroll av ett internationellt företag.
Huruvida detta kommer att leda till en stärkelse av den europeiska elektronikhandeln kommer inte att avgöras av logotyperna MediaMarkt och Saturn. Det kommer att avgöras av huruvida den nya ägarstrukturen levererar mätbart bättre prestanda som kan motstå verifierbara konkurrensförhållanden.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning


Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här wolfenstein@xpert.digital:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.