Nvidia efter Jensen Huangs avgång: Varför företaget förlorar miljarder i börsvärde – Kreativ bild om ämnet, med AI: Xpert.Digital
Lärdomar för företag och investerare från Nvidia-krisen
Mer än bara en börschock: Varför Nvidia-fallet skakar AI-branschen
Efter Nvidia-ikonens fall: Dessa tre risker tynger chiptillverkaren
Nvidia ansågs länge vara en nästintill ostoppbar vinnare av AI-boomen. Men inom några dagar kastades världens mest värdefulla chiptillverkare in i en kris som går långt bortom en personlig skandal: anklagelser kring eventuell chipavledning till Kina, politiska spänningar och en abrupt ledarskapskris krossade investerarnas förtroende. Med grundaren Jensen Huangs avgång tar en era slut – och en grundläggande fråga uppstår på aktiemarknaden: Hur mycket av Nvidias framgång baserades på dess affärsmodell, och hur mycket på personen som format företaget i nästan tre decennier? Händelsen avslöjar också hur sårbart ett företag blir när dess ledarskap, dess politiska kontakter och dess vision för framtiden är så starkt beroende av en enda grundare
Biljondollaraffären: Hur Nvidia betalar priset för exportläckor, grundarkult och politisk närhet
Världens mest värdefulla chipföretag avsattes inte av sina konkurrenter, utan av sin egen grundare
På kapitalmarknaderna sker händelser som påverkar priserna, och det finns händelser som krossar osäkerheter. Det som hände på Nvidia under den andra veckan i november 2026 tillhör helt klart den senare kategorin. Inom några dagar eskalerade en privat affär till en nationell säkerhetskris. Detta blev sedan en ledarskapskris och slutligen en jordbävning på aktiemarknaden som kostade företaget flera hundra miljarder dollar i marknadsvärde. På torsdagen kulminerade det i att Jensen Huang, som hade lett Nvidia sedan grundandet 1993, avgick.
Storleken på värdeförlusten är exceptionell, även för ett företag av denna kaliber. Bara under de två första handelsdagarna, efter Huangs erkännande, minskade företagets börsvärde med cirka 430 dollar till 470 miljarder dollar. Efter en kort återhämtning på onsdagen till 173,73 dollar per aktie, rasade aktien med nästan åtta procent i efterhandeln. Detta utlöstes av rapporter om att styrelsen förberedde sig för att ersätta VD:n. Efter det officiella tillkännagivandet om hans avgång föll aktien med mer än tio procent i förhandeln till cirka 156 dollar. Detta innebär att den totala förlusten sedan börsens stängning förra veckan uppgår till mer än 700 miljarder dollar.
Bilden är ännu mer drastisk när man tittar på en längre period. I början av oktober handlades aktien till en rekordhög nivå på drygt 240 dollar, med ett börsvärde på strax under 6 biljoner dollar. I maj 2026 blev Nvidia det första företaget någonsin att passera 5,5 biljoner dollar. Sedan toppen i oktober har företaget nu förlorat mer än en tredjedel av sitt värde, eller cirka 2 biljoner dollar. Detta motsvarar ungefär det sammanlagda börsvärdet för alla DAX-noterade företag. Vid ett tillfälle halkade Nvidia bakom Apple och Microsoft till tredje plats bland världens mest värdefulla företag.
Den centrala ekonomiska frågan i den här artikeln är: Vad har marknaden egentligen prisat in här? Förlusten av en person, skadan på en affärsmodell eller kollapsen av ett politiskt arrangemang som Nvidia hade tjänat på i åratal? Min tes: Det är främst den tredje. Samtidigt visar avsnittet skoningslöst hur sårbart ett företag blir när dess strategi, organisation och politiska relationer är skräddarsydda för en enda individ.
Från antagning till avgång på fem dagar
Händelseförloppet förklarar varför marknaden reagerade så starkt. Söndagen den 8 november erkände Jensen Huang i ett PM till anställda att han hade varit otrogen mot sin fru. Han tog fullt ansvar men lämnade inga detaljer. Detta följde rapporter om att amerikanska underrättelsetjänster hade kommit fram till att den kinesiska affärskvinnan Alice Huang hade lämnat information till Peking. Trots att hon delar samma efternamn är hon inte släkt med Nvidias VD.
Samma helg inledde styrelsen en oberoende utredning. En kommitté av oberoende styrelseledamöter anlitade externa jurister, ledd av Joon Kim, partner på advokatbyrån Wachtell Lipton och tidigare tillförordnad federal åklagare för Southern District i New York. Inledningsvis stödde kommittén uttryckligen Huang och uppgav att den inte hade någon anledning att tro att nationell säkerhet eller företagshemligheter hade äventyrats.
På måndagen föll aktien kraftigt. Samma kväll sa president Trump att FBI utredde fallet. Samtidigt tillkännagavs en aktieägarstämning i Kalifornien, avsedd som en grupptalan mot alla köpare av aktien mellan 9 oktober och 8 november. Anklagelserna gör gällande att Nvidia och Huang dolde affären och lämnade falska uppgifter om sina affärsavtal med Megaspeed, Alice Huangs företag.
På tisdagen eskalerade situationen ytterligare. Rapporter dök upp om att relationen hade möjliggjort leveranser av Nvidia-chips värda minst 7,5 miljarder dollar till Kina. Samtidigt framkom det att presidenten påstås ha informerats om underrättelseinformationen redan i maj ombord på Air Force One. På onsdagen kom en rapport om en andra utomäktenskaplig affär, den här gången med Kimberly Powell, vice vd med ansvar för sjukvård. Hon rapporterade enligt uppgift direkt till Huang. Detta gjorde situationen ohållbar för styrelsen.
Enligt Nvidias stadgar kan VD:n avsättas med enkel majoritet av styrelseledamöterna, med eller utan skäl. Huang innehar cirka 3,6 procent av aktierna och har därför inte majoritet av rösterna. Han var således inte skyddad av flera rösträtter som vissa grundare. Efter ett nattligt möte meddelade styrelsen sin avgång på torsdagen. Huang avgick från sina positioner som VD, VD och styrelseledamot med omedelbar verkan. Colette Kress, finansdirektör sedan 2013, kommer att ta över som interimschef medan hon förblir finansdirektör. Harvey C. Jones, tidigare chef för chipdesignföretaget Synopsys, blir den första oberoende styrelseordföranden. Sökandet efter en permanent efterträdare kommer att omfatta både interna och externa kandidater.
Det anmärkningsvärda är hastigheten i denna stämningsförändring. Fullt förtroende på söndagen, avgång på torsdagen. På prognosplattformen Polymarket hade sannolikheten för att Huang skulle lämna vid årets slut redan stigit till 88 procent på onsdagen. Detta visar att marknaderna insåg utvecklingen tidigare och tydligare än styrelsen själv.
Ett nätverk från Shanghai, Singapore och Kuala Lumpur
För att förstå de ekonomiska konsekvenserna av dessa anklagelser måste man undersöka det nätverk av företag som Alice Huang påstås ha byggt upp tillsammans med sin make Kang Wei och sin syster Huang Yu. Denna struktur är typisk för hur exportkontroller utsätts för press i en globaliserad halvledarindustri.
Alice Huang, även känd som Huang Le, kommer från den kinesiska finanssektorn. Hon arbetade tidigare för HSBC:s private banking-avdelning i Hongkong och för CITIC Securities. Senare var hon biträdande verkställande direktör och medlem i investeringskommittén på Shanghai Hexi, ett investeringsbolag som hennes man grundade 2010. Kang Wei ansågs en gång i tiden vara en stjärnfondförvaltare i Kina. Enligt personer nära paret hade han träffat Jensen Huang ett decennium tidigare och senare presenterat honom för sin fru. År 2018 bötfällde den kinesiska värdepappersmyndigheten Kang och Shanghai Hexi, bland annat för hemliga innehav under en uppköpsstrid.
I mars 2023 döptes det singaporianska dotterbolaget till ett videospelsföretag, där paret tidigare hade ägt en andel, om till Megaspeed International. Alice Huang listades som styrelseledamot och var VD fram till november 2023. Hon tros också ha varit majoritetsägare från mars 2023, innan aktierna överfördes till ett singaporianskt företag som hette SwiftData i slutet av 2023. Det är oklart vem som ytterst kontrollerar SwiftData. I efterföljande offentliga framträdanden fortsatte dock Alice Huang att presenteras som ordförande för Megaspeed. Ungefär samtidigt, i juni 2023, grundades Century Litong i Shanghai. Detta företag driver datacenter och hyr ut datorkapacitet, inklusive Nvidia-grafikprocessorer. Dess grundande aktieägare kan spåras, via ett mellanliggande holdingbolag, till ett investeringsföretag där Alice Huang tidigare ägde 99 procent och som hon överförde till sin syster 2017. Ytterligare ett dotterbolag, Speedmatrix, tillkom i Malaysia.
Den avgörande faktorn var dess partnerstatus med Nvidia. Hösten 2023 beviljades Megaspeed status som prioriterad molnpartner. Detta gav dem prioriterad tillgång till chips i en tid då grafikprocessorer var en bristvara världen över och leveranstider var avgörande för att hela AI-projekt skulle lyckas. Megaspeed hade listat det kinesiska teknikföretaget Alibaba som sin ankarkund till Nvidia. CenturyLitong fick också denna status bara cirka fyra månader efter grundandet, ungefär två veckor efter att Washington skärpte exportrestriktionerna för chips specifikt utformade för Kina i oktober 2023. Denna nära timing är slående, men i sig bevisar den inte något regelbrott.
Mängderna är avsevärda. Enligt forskning baserad på information från två personer nära Alice Huang sägs nätverket ha hanterat import värd mer än 7,5 miljarder dollar. Omkring 240 000 exportbegränsade Nvidia-chip tros ha kommit in i Kina på detta sätt, främst H100- och H200-processorer, samt några A100-chip. Enbart Megaspeed sägs ha importerat Nvidia-chip värda cirka 4,6 miljarder dollar mellan 2023 och 2025. Dess malaysiska dotterbolag, Speedmatrix, tog emot mer än 200 leveranser värda cirka 2 miljarder dollar mellan juni 2024 och juni 2025. En blankning hade redan i maj påpekat att Megaspeeds balansomslutning hade ökat från 33 miljoner dollar 2023 till 3 miljarder dollar 2024. För ett ungt företag är det nästan en hundrafaldig ökning.
Om man beräknar ovannämnda siffror får man ett genomsnittsvärde på ungefär 31 000 dollar per chip. Detta ligger inom intervallet för marknadspriser för H100-system under åren med störst brist. Storleksordningen är därför rimlig. En avgörande skillnad, som ofta förbises i debatten, är dock att det är lagligt enligt gällande lag att driva datacenter i Sydostasien och leasa ut datorkraft till kinesiska kunder som Alibaba. Det blir bara olagligt när själva hårdvaran fysiskt transporteras till Kina. Hittills har ingen offentligt fastställd överträdelse från Megaspeeds sida inträffat. Megaspeed hävdar att de är ett företag som följer reglerna och avvisar anklagelserna. Nvidia hade tidigare uppgett att de hade undersökt och motbevisat misstankarna. Peking kallar spionageanklagelserna grundlösa och förnekar dem som förtal.
Myndigheter i flera länder har ändå vidtagit åtgärder. Taiwan har återkallat Alice Huangs inresetillstånd och utreder om hennes besök var i underrättelseinsamlingssyfte. Singapore grep henne sommaren 2025, införde ett reseförbud som senare upphävdes och fortsätter sin utredning av Megaspeed. Hennes make ska ha gripits i Shanghai tidigare i år. I USA har justitiedepartementet tagit över utredningen. Alice Huang tros nu befinna sig i Peking med säkerhetsmyndigheternas vetskap.
Varför exportkontroller är ekonomiskt osäkra
Megaspeed-fallet är inte en isolerad händelse, utan ett skolboksexempel på exportkontrollers ekonomi. När en stat begränsar en viktig marknads tillgång till en knapp och strategiskt viktig vara uppstår en prisskillnad mellan den vanliga globala marknaden och den begränsade marknaden. Ju större efterfrågan på den begränsade marknaden är och ju högre värdet per enhet, desto större är incitamentet att kringgå restriktionerna. AI-acceleratorer är nästan idealiska för detta: de är små, extremt värdefulla och kan installeras i servrar som praktiskt taget inte går att skilja från vanlig datacenterutrustning. En tidigare Nvidia-anställd, citerad av en blankningsexpert, beskrev praxisen i Singapore så här: ta grafikprocessorerna och deklarera dem som smartphones.
Dessutom finns det en strukturell svaghet i distributionssystemet. Nvidia säljer bara en del av sina högpresterande chip direkt till slutkunder. En betydande del går via servermonteringsfabriker, distributörer och molnpartners. När USA förbjöd de kinesiska varianterna A800 och H800 i oktober 2023 fick distributörer fortfarande sälja redan levererat lager. Century Litong påstås ha köpt stora mängder av just detta lager. Varje ytterligare steg i leveranskedjan minskar tillverkarens insyn i den faktiska slutanvändaren. Samtidigt ökar det möjligheten att kringgå regulatoriska hinder via tredjeländer.
Skalan är avgörande för bedömningen av detta fall. De påstådda omdirigerade 7,5 miljarder dollarna är fördelade över ungefär två till tre år. Under andra kvartalet av räkenskapsåret 2027, som slutade i juli 2026, genererade Nvidia ensamt 96,2 miljarder dollar i intäkter, varav 89 miljarder dollar kom från deras datacenterverksamhet. Jämfört med dessa intäkter är Alice Huangs nätverk därför bara en fotnot. Förlusten i börsvärde är många gånger detta belopp. Det följer att marknaden inte bestraffar intäktsförlusten, utan snarare risken för regeländringar och förlust av trovärdighet.
Denna trovärdighet var redan underminerad. I maj hävdade en blankning i New York i en 40-sidig rapport att ungefär 20 procent av intäkterna från datorkraft faktiskt kom från Kina, uppehållna genom omledningar via sydostasiatiska mellanhänder. Nvidia, å andra sidan, uppgav att deras marknadsandel i Kina hade sjunkit från cirka 95 procent till praktiskt taget noll. Dess egen prognos för tredje kvartalet utesluter uttryckligen intäkter från datacenterchips i Kina. Om det visar sig att en betydande del av tillväxten baserades på kanaler som inte längre är politiskt acceptabla, skulle detta utgöra ett problem för vinstkvaliteten, inte bara deras storlek. Det är just denna osäkerhet som nu återspeglas i den diskonterade värderingen.
Koncentrationsrisken för grundare
Den andra viktiga värderingsfaktorn är nyckelpersonsrisken. Jensen Huang var inte bara VD. Han var grundare, arkitekt bakom produktstrategin, chefsäljare, ansiktet utåt för AI-revolutionen och politisk förhandlare, allt på ett ställe. Enligt medierapporter rapporterade cirka 60 chefer direkt till honom. Det är en extremt platt organisationsstruktur för ett företag av denna storlek. Huang var mer djupt involverad i den dagliga verksamheten än VD:arna för andra stora företag. Det fanns ingen offentligt utarbetad successionsplan.
Ekonomiskt sett kan denna effekt kvantifieras med ovanlig precision eftersom analytiker öppet har avslöjat den. En framstående teknikanalytiker uppskattade aktiens verkliga värde till 300 dollar med Huang vid rodret och till 225 dollar utan honom. Denna skillnad på en fjärdedel är i huvudsak grundarpremien. Den baseras på förväntningen att en visionär grundare kommer att känna igen teknikcykler tidigare, använda kapital mer djärvt och bygga starkare kundlojalitet än en administratör. Flera analytiker förväntade sig en ytterligare prisnedgång på upp till 20 procent i händelse av att Huang avsattes. En investeringsförvaltare beskrev till och med aktien som oinvesterbar med tanke på avsaknaden av en successionsplan.
Det finns dock också nyktra avvikande röster, och de har tyngd. Kunderna köper inte karisma från Nvidia, utan snarare ett ekosystem av datorkraft, programvara och nätverksteknik. CUDA-programmeringsplattformen, kombinationen av grafikprocessorer, höghastighetsanslutningar och systemprogramvara, liksom de utvecklargemenskaper som har vuxit under åren, försvinner inte bara med en enda mans avgång. Ingen kan tillförlitligt kvantifiera den specifika intäktsförlusten till följd av Huangs avgång. Den kortsiktiga efterfrågan på Nvidia-chips kommer sannolikt att förbli robust eftersom de stora molnleverantörerna redan har slutfört sina investeringsbudgetar, och det finns knappast några jämförbara alternativ på kort sikt.
Valet av Colette Kress som tillförordnad VD skickar en tydlig signal om kontinuitet. Hon känner till kapitalmarknaderna, kundavtalen och företagets finansiella arkitektur som nästan ingen annan. Men hennes utnämning besvarar inte den grundläggande frågan om vem som ska sätta den tekniska riktningen i framtiden. Ian Buck, chef för datacenterverksamheten och anses vara en av arkitekterna bakom CUDA, har varit den primära kandidaten för den permanenta tjänsten. Externa namn cirkulerar också. Elon Musk har offentligt sagt att det skulle vara en ära att anställa Huang. Detta uttalande visar också det betydande marknadsvärde Huang besitter utöver Nvidia själva.
Styrningsåtgärden att för första gången separera styrelseordförandeskapet från det operativa ledarskapet är anmärkningsvärd. Fram till nu har Huang effektivt kombinerat båda rollerna. Utnämningen av Harvey C. Jones till den första oberoende ordföranden är en försenad korrigering av en struktur som i goda tider sågs som ett uttryck för entreprenöriell beslutsamhet men som framstår som ett kontrollunderskott i kristider. Detta är också en obekväm läxa för institutionella investerare, som har utövat lite press i denna riktning de senaste åren.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning


Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Tre scenarier för perioden efter Jensen Huangs avgång
Politisk närhet som en riskfaktor
Den tredje, och kanske mest betydelsefulla, faktorn är den politiska dimensionen. Jensen Huang ansågs vara en av presidentens närmaste allierade i Silicon Valley och en inflytelserik informell rådgivare i AI-frågor. Så sent som i oktober tilldelade Trump honom National Medal of Science. Huang hade genomfört skytteldiplomati mellan Washington och Peking för att säkra en godkänd väg tillbaka till den kinesiska marknaden. Denna tillgång var en strategisk tillgång för Nvidia. Den har nu förvandlats till en belastning.
Enligt flera rapporter informerades presidenten om underrättelseresultaten minst två gånger inom en sjumånadersperiod. För ungefär ett år sedan ska federala agenter ha informerat vissa kongressledamöter om att Huang kunde vara måltavla för en utländsk underrättelseoperation. FBI hade noterat att Alice Huang hade ovanligt hög köpkraft för någon i hennes position. I våras lät utrikesminister Marco Rubio utarbeta ett konfidentiellt memorandum. I det stod att hon var en källa för det kinesiska ministeriet för statssäkerhet och hade i uppdrag att samla in information om Huang och potentiellt övertala Nvidia att driva på för försäljning av sina bästa kretsar till Kina. I maj ska Rubio ha informerat presidenten personligen ombord på Air Force One på väg till Kina, innan Huang anslöt sig till delegationen under ett mellanlandning i Alaska. Handelsminister Howard Lutnick ska också ha fått ett topphemligt memorandum angående förhållandet.
Trump hänvisar till ett samtal med Huang där den senare hävdade att han inte visste någonting om någon spionageverksamhet. Presidenten säger att han tror på honom, kallade Huang för en hederlig man och uppgav att han inte ångrar att han inte agerade utifrån informationen. Samtidigt hävdade han att han inte var medveten om anklagelserna före sin resa till Kina i maj. Han medgav senare att ämnet kan ha nämnts, men tydligen gjort lite intryck på honom. Vita huset förnekar rapporterna om briefingen på planet. Två tidigare högt uppsatta FBI-tjänstemän ställer ytterligare en fråga: Varför fick Huang aldrig en defensiv briefing, det vill säga en varning om att han kunde vara ett mål för en utländsk underrättelsetjänst?
Djupa sprickor håller på att uppstå inom själva regeringen. Finansminister Scott Bessent ska ha frågat Lutnick i Vita husets briefingrum varför Megaspeed ännu inte fanns med på den så kallade Entity List, listan över företag som amerikanska företag endast kan leverera till med särskilt tillstånd. Flera myndigheter, inklusive utrikesdepartementet, hade redan förespråkat dess listning för månader sedan. Handelsdepartementet, som fattar det slutgiltiga beslutet, tvekade dock och hänvisade till pågående granskningar. De förnekar också att konfrontationen ägt rum. Sedan mars 2025, då mer än 80 företag och organisationer lades till listan, har inte en enda ny post gjorts. Detta är det längsta uppehållet på 18 år. Nvidia fortsätter att lista Megaspeed i sin katalog över officiella molnpartners.
Det ekonomiskt intressanta är hur mycket amerikansk exportpolitik nyligen har blivit ett förhandlingsverktyg. I slutet av 2025 tillät Washington försäljning av H200 till utvalda kinesiska kunder, förutsatt att 25 procent av intäkterna gick till den amerikanska regeringen. Enligt ett licensramverk från januari får cirka tio godkända kinesiska företag köpa upp till 75 000 enheter vardera. I verkligheten har knappt några levererats hittills, delvis för att Peking självt begränsar köpet av amerikanska chips till förmån för inhemska alternativ. Huangs försök att öppna även de mest kraftfulla chipen för Kina misslyckades på grund av motstånd från Rubio och andra regeringstjänstemän. Mot bakgrund av spionageanklagelserna framstår denna lobbyverksamhet nu i ett annat ljus, och däri ligger problemet för Nvidia.
När exportpolitiken behandlas som ett förhandlingskort är ett företags marknadstillträde beroende av personliga relationer. Sådana relationer är effektiva så länge de varar och farliga så fort de bryts samman. Oppositionen kräver en omfattande utredning och strängare exportrestriktioner. Senatens majoritetsledare Chuck Schumer, en demokrat, anklagar presidenten för att inte ha skyddat Amerika, inte Kina eller dess allierade. Senatorerna Elizabeth Warren och Chris Coons har uppmanat administrationen att säkra alla dokument relaterade till chipexporten och affären. Men påtryckningar kommer också inifrån de republikanska leden. Senator Kevin Cramer, en medlem av bankutskottet, krävde Huangs avgång och hänvisade till den enorma potentialen för utpressning. Republikanskledda utskott i representanthuset, inklusive Kinautskottet, har kallat Huang till en stängd utfrågning den 18 november angående Nvidias säkerhetsprotokoll. Om han vägrar att inställa sig riskerar han en kallelse och straffrättsliga påföljder.
För företagets finansiella utsikter innebär detta att sannolikheten för att kongressen med stöd från båda partierna driver igenom strängare och mindre förhandlingsbara exportregleringar har ökat avsevärt. Den informella kanalen mellan Nvidias ledning och Vita huset, som upprepade gånger har underlättat eftergifter de senaste åren, är stängd under överskådlig framtid. En ny VD kommer att vara noga med att inte förespråka lättnader i exportrestriktionerna i Kina. Kinas intäkter, som redan hade exkluderats från prognosen, omvandlas därmed från en potentiell källa till framtida tillväxt till en permanent icke-intäkt.
Smittvägarna i AI-ekosystemet
Ett företag med en viktning på cirka 6 procent i S&P 500 och cirka 10 procent i Nasdaq-100 är inte längre en enskild aktie, utan en systemfaktor. Krisen hos Nvidia får därför återverkningar långt bortom dess egna aktieägare och påverkar marknaden genom flera kanaler.
Den första kanalen är effekten på enskilda investerare och pensionssparande. Omkring 70 procent av amerikanska 401(k)-planer är investerade i börsnoterade aktier. Den genomsnittliga amerikanska spararens beroende av Nvidia uppskattas till 3 till 5 procent, beroende på investeringsportföljen. För offentliga pensionsfonder är den genomsnittliga allokeringen cirka 2,5 procent av tillgångarna. Alla som är fullt investerade i en Nasdaq-100-indexfond har förlorat ungefär en procentenhet av sina tillgångar den här veckan enbart på grund av Nvidia. Detta är inte en kollaps, men det är ett märkbart slag mot förtroendet som är starkt beroende av en handfull teknikaktier.
Den andra kanalen är finansieringsproblematiken inom AI-sektorn. Nvidia har under senare år i allt högre grad tagit andelar i kunder som bygger datacenter baserade på deras chip. Genom att göra det finansierar leverantören delvis sin egen efterfrågan. Under en högkonjunktur förstärker denna cykel tillväxten. Omvänt, om en avmattning inträffar, kan den också förvärra den nedåtgående trenden. Det faktum att aktien i datacenteroperatören CoreWeave sjönk med sex procent i efterhandeln visar hur direkt marknaden prissätter in denna korrelation. Minneschiptillverkaren SK Hynix och den amerikanska minnesspecialisten Micron minskade också.
Den tredje kanalen är skiftet inom branschen. Både AMD och Broadcom såg vinster på tre till fyra procent under samma period. Detta visar att marknaden inte tolkar krisen som slutet på AI-investeringsvågen, utan snarare som en möjlighet för konkurrenter att vinna marknadsandelar. Stora molnleverantörer, som redan arbetar med sina egna chip och vill minska sitt beroende av en enda leverantör, har ytterligare ett argument. På medellång sikt kan detta minska Nvidias tidigare exceptionellt höga prissättningskraft, vilket återspeglas i deras bruttomarginal på 75 procent.
Den fjärde kanalen sträcker sig hela vägen till Europa. I Frankfurt föll aktien med cirka sju procent på torsdagsmorgonen, och europeiska halvledaraktier sjönk i stort. Så sent som i mitten av oktober hade Huang medverkat som en hyllad gäst på Invest in Germany-toppmötet i Berlin. För europeiska företag som planerar AI-fabriker, industriella molnlösningar eller forskningsdatacenter baserade på Nvidia-hårdvara förblir själva tekniken oförändrad för tillfället. Bedömningen av leverantörsrisk förändras dock. En tillverkare vars exportlicenser, partnerprogram och bolagsstyrning samtidigt granskas politiskt är en mindre förutsägbar partner än för bara några veckor sedan.
Starka siffror, svagt förtroende
Den kanske största skillnaden i denna kris ligger mellan rörelsesiffrorna och värderingen. Under andra kvartalet räkenskapsåret 2027 ökade Nvidia sina intäkter med 106 procent jämfört med föregående år till 96,2 miljarder dollar. Datacenterverksamheten växte med 117 procent till 89 miljarder dollar. Bruttomarginalen var 75 procent och nettoresultatet enligt allmänna redovisningsstandarder var 59,7 miljarder dollar. För tredje kvartalet prognostiserade ledningen en intäkt på 108 miljarder dollar, uttryckligen exklusive datacenterintäkter från Kina. Under kvartalet återfördes cirka 26 miljarder dollar till aktieägarna genom återköp av aktier och utdelningar. För det följande räkenskapsåret hade Huang prognostiserat en intäktstillväxt på cirka 70 procent.
Med ett nyligen genomfört börsvärde på cirka 3,8 biljoner dollar och en årlig justerad kvartalsvinst på cirka 54 miljarder dollar är pris/vinst-talet ungefär 17 till 18. För ett företag som nyligen fördubblade sina intäkter inom ett år är detta anmärkningsvärt lågt. Det ligger under nivån för många industrikonglomerat med en bråkdel av den tillväxten. Denna siffra är den bästa indikatorn på hur mycket risk marknaden nu prisar in. Den värderar inte längre tillväxten i sig, utan snarare osäkerheten kring dess hållbarhet, framtida ledarskap och regelverket.
Denna beräkning bör dock inte misstolkas som en köpsignal. Den bygger på antagandet att nuvarande marginaler och tillväxttakter kommer att hålla. Och det är just den öppna frågan. Redan före skandalen hade aktien underpresterat den totala marknaden eftersom många investerare tvivlade på om deras kunders enorma AI-investeringar skulle generera tillräcklig avkastning. Sedan maj, då blankningssäljaren publicerade sin rapport, har aktien förlorat ungefär en fjärdedel av sitt värde. Skandalen skapade inte dessa tvivel, men den gav dem ett ansikte och en anledning att älta dem.
Kvartalssiffrorna den 17 november blir därför det första riktiga stresstestet i tiden efter Huang. Investerare kommer att ägna mindre uppmärksamhet åt intäktssiffrorna, som till stor del borde säkras av befintliga ordrar. Tre signaler kommer att vara viktigare. För det första, om kunderna bekräftar sina ordrar eller blir mer försiktiga. För det andra, hur företaget avser att kontrollera sina partnerprogram och försäljningskanaler i framtiden. För det tredje, om den interimistiska ledningen kan presentera en trovärdig teknologisk agenda som inte är knuten till en enda individ.
Pekings beräkningar och kapplöpningen om datorkraft
Ur ett kinesiskt perspektiv är situationen ambivalent. Om det skulle bekräftas att ett nätverk har kanaliserat tiotusentals högpresterande chip till Kina i åratal, skulle detta ha försett kinesiska företag och forskningsinstitutioner med datorkraft vid en avgörande tidpunkt, kraft som de inte hade kunnat få via vanliga kanaler. Ungefär 240 000 grafikprocessorer motsvarar utrustningen hos flera stora AI-utbildningscenter. En sådan tillströmning skulle ha kunnat mätbart minskat gapet till de ledande amerikanska aktörerna.
Samtidigt har Peking under en tid bedrivit en strategi för teknologisk självförsörjning. Köpet av amerikanska chips begränsas för att stärka inhemska leverantörer. Detta har resulterat i en paradoxal situation. USA ville hålla Nvidia-chips borta från Kina, och Kina självt vill i allt högre grad inte längre ha dem. Ändå har de tydligen hittat sin väg in i landet via indirekta kanaler. Detta visar att den officiella politiken på båda sidor och de faktiska marknadsflödena kan skilja sig avsevärt åt. Efterfrågan på datorkraft i Kinas teknikföretag är uppenbarligen större än vad den inhemska produktionen för närvarande kan möta.
Detta ställer USA inför ett svårt dilemma. Strängare kontroller ökar incitamentet att kringgå regleringar och påskyndar Kinas ansträngningar att utveckla egna chip. Lättare kontroller stärker amerikanska tillverkare på kort sikt men ger Kina tillgång till strategiskt viktig teknik. Megaspeed-fallet ger nu förespråkare för en hård linje ett starkt politiskt argument. Det försvagar positionen för dem som Huang som förespråkade att Kina skulle hållas beroende av amerikanska chip snarare än att tvinga landet att utveckla sina egna. Denna ekonomiskt sunda ståndpunkt är knappast politiskt försvarbar inom överskådlig framtid.
Lärdomar för företag och investerare
Flera lärdomar kan dras av krisen som sträcker sig bortom Nvidia.
Det första gäller kontrollen av distributionskanaler för säkerhetsrelevanta varor. Tillverkare av produkter som omfattas av exportrestriktioner kan inte förlita sig på formella deklarationer från distributörer och partners. Att verifiera varornas slutanvändning, analysera ovanliga tillväxtmönster och kritiskt utvärdera partners med ogenomskinliga ägarstrukturer är kärnansvar för företagsledningen. Ett nybildat företag som uppnår status som prioriterad partner inom några månader och vars balansräkning ökar nästan hundrafalt inom ett år borde ha utlöst larm i alla robusta kontrollsystem.
Den andra lärdomen gäller successionsplanering. Ett företag med ett börsvärde på flera biljoner dollar och ingen urskiljbar efterträdare till sin grundare representerar ett styrningsmisslyckande som har ackumulerats under årens lopp. I tider av exceptionell framgång hyllas maktkoncentrationen som en styrka. I kristider blir det tydligt att den utgör en osäkrad risk för aktieägarna. Styrelser och institutionella investerare bör dra slutsatsen att successionsplaner inte är ett misstroendevotum mot en grundare, utan snarare en försäkring för företaget.
Den tredje lärdomen gäller politisk närhet. Goda kontakter med regeringen kan öppna upp marknadstillträde, mildra regleringar och påskynda licensiering. De gör dock också ett företag sårbart för politiska omvälvningar. När marknadstillträde är beroende av personliga relationer blir varje personligt misstag en affärsrisk. Värdet av sådana relationer är asymmetriskt: deras fördelar byggs upp långsamt, medan deras skada kan uppstå över en natt.
Den fjärde lärdomen gäller investerarna själva. Den stora koncentrationen av stora aktieindex på ett fåtal teknikföretag innebär att även passiva investerare bär betydande individuella aktierisker utan att inse det. Den som tror att de är diversifierade med en bred indexfond innehar i själva verket en betydande andel i ett enda företag vars öde denna vecka hängde på grundarens integritet.
Tre scenarier för tiden efter Huang
Vad händer härnäst? Jag anser tre scenarier rimliga.
I basscenariot stabiliseras verksamheten. Kvartalssiffrorna bekräftar stark efterfrågan, styrelsen hittar en tekniskt skicklig efterträdare inom några månader, förmodligen internt, och koncernen skärper synbart sina exportkontroller. Aktiekursen återhämtar sig delvis. Dock kvarstår en ihållande rabatt på grund av den förlorade startbonusen och den strängare politiska miljön. Värderingen närmar sig de ganska konservativa analytikernas uppskattningar, som ser ett verkligt värde exklusive Huang betydligt över det nuvarande aktiekursen men klart under oktoberhögsta.
I värsta fall kommer utredningarna att utökas. Om det skulle visa sig att Nvidias anställda var medvetna om datalaviationen eller ignorerade varningssignaler är betydande böter, restriktioner och ytterligare stämningar möjliga. Kongressen skulle kunna anta betydligt strängare exportlagar över partigränserna, vilket också skulle komplicera leveranser till Sydostasien och internationella molnpartners. Samtidigt skulle kunder kunna använda krisen för att öka sitt beroende av Nvidia. I det här fallet skulle denna veckas aktiekursnedgång bara vara början på en långsiktig omvärdering.
I bästa fall visar sig Huangs avgång vara befriande. En mer professionell styrningsstruktur, ett tydligt separerat styrelseordförandeskap och en ledning som är mindre fokuserad på en enskild individ skulle till och med kunna stärka institutionella investerares förtroende på lång sikt. Ekosystemets grundläggande styrka skulle förbli intakt, och den för närvarande ovanligt låga värderingen i förhållande till vinsten skulle ge utrymme för en stark återhämtning.
Slutet på okränkbarheten
Min bedömning är att marknaden överreagerar kortsiktigt på de operativa skadorna, men har rätt i sin strukturella diagnos. Nvidias chip blev inte sämre på torsdagen, datacentren hos de stora molnleverantörerna blir inte mindre upptagna, och de teknologiska luckorna kan inte täppas på bara några månader. Därför återspeglar en del av aktiekursnedgången en känslomässig överreaktion på en ikons fall.
Det som däremot har förändrats permanent är den miljö som Nvidia verkar i. För det första har grundarbonusen försvunnit. Den var verklig och mätbar eftersom Huang upprepade gånger hade insett teknologiska vändpunkter tidigare än sina konkurrenter. För det andra har företagets speciella politiska status upphört. I Washington kommer Nvidia inte längre att uppfattas som en nationell mästare med privilegierad tillgång till presidenten, utan som en säkerhetsrelevant aktör under strängare granskning. För det tredje har marknaden lärt sig att berättelsen om den ostoppbara AI-mästaren är sårbar. Och inte på grund av teknisk konkurrens, utan på grund av styrningsbrister, ogenomskinliga försäljningsstrukturer och en alltför nära relation till politiken.
Detta är en avgörande lärdom för den globala ekonomin. Investeringsboomen inom AI vilar på antagandet att ett fåtal utvalda företag på ett tillförlitligt sätt kommer att tillhandahålla den nödvändiga infrastrukturen. Den här veckan har visat hur mycket av detta beror på förtroende och hur snabbt det förtroendet kan urholkas. Den cirka 2 biljoner dollar stora förlusten i marknadsvärde sedan toppen i oktober är priset som betalats för ett företag som formar framtidens datorkraft genom att ha bundit sin egen framtid till en enda individ alldeles för länge.
📈🚀 Från synlighet till förtroende 👀🤝 Din skalbara väg med Xpert.Digital

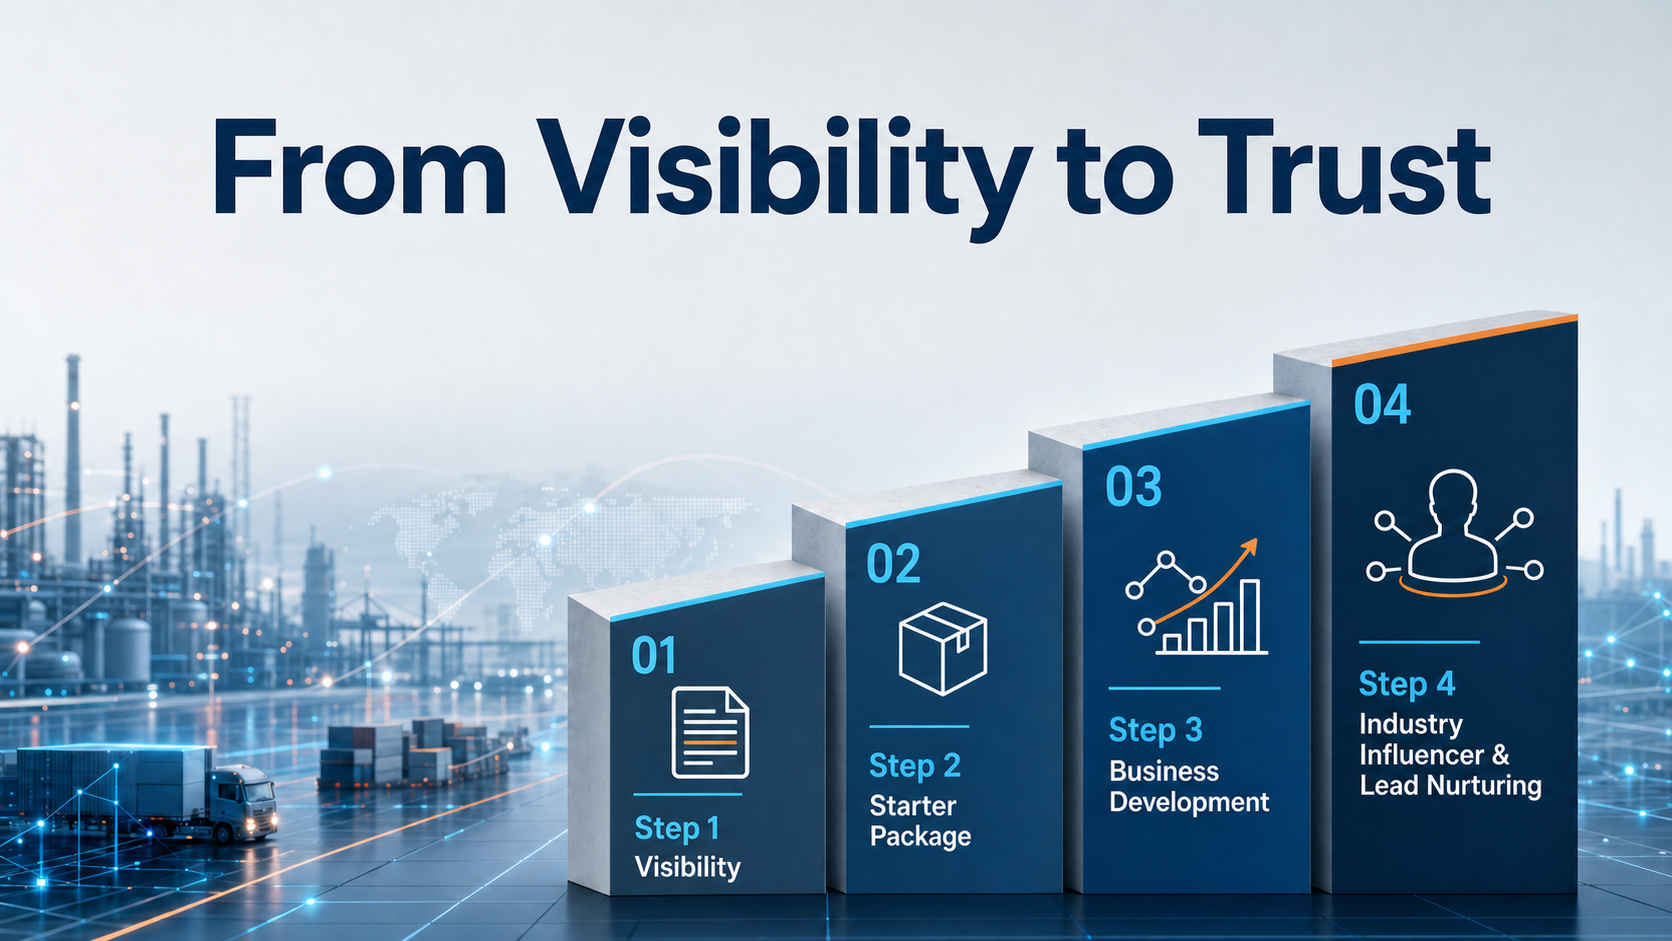
Från synlighet till förtroende: Din skalbara väg med Xpert.Digital - Bild: Xpert.Digital
Inom industriell B2B uppstår sällan hållbara affärsrelationer över en natt. De utvecklas steg för steg – genom synlighet, professionell relevans, återkommande kontaktpunkter och växande förtroende. Xpert.Digitals 4-stegsmodell adresserar just detta: Den erbjuder en strukturerad väg som börjar med en hanterbar ingångspunkt och kan utvecklas till djupare samarbete inom affärsutveckling vid behov.
Istället för att förlita sig på högljudda marknadsföringslöften sätter den här modellen relationen i förgrunden. Företag börjar med tydligt definierade, lättberäknade mått och bestämmer sedan, baserat på egen erfarenhet, hur långt de vill utöka samarbetet. En nyckelfaktor för denna ostörda förtroendeskapande process: Plattformen undviker helt irriterande reklam, så det redaktionella fokuset ligger enbart på företagens expertis.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här wolfenstein@xpert.digital:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.