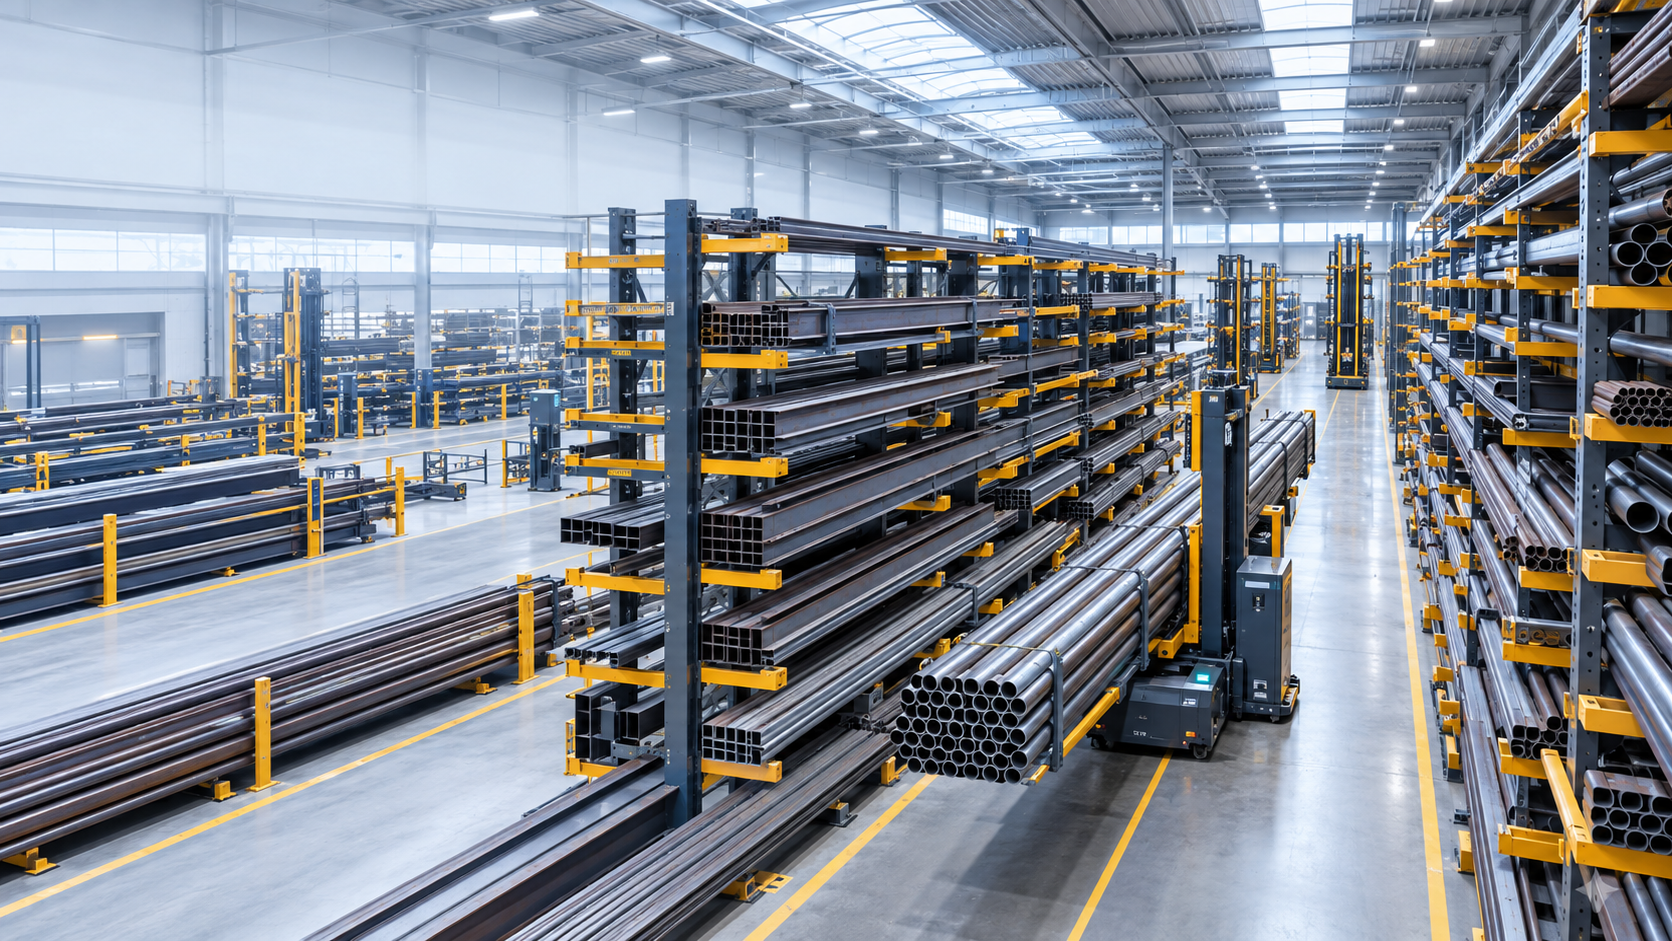
Långvarig lagring i USA: En underskattad flaskhals för industrin – Amerikas industriella offensiv kan misslyckas på grund av fel lagring – Kreativ bild i ämnet, med AI: Xpert.Digital
Strategiska lagerproblem: Varför amerikansk industri förlitar sig på långgodslager
Den osynliga utmaningen: Långvarig lagring och dess roll i den amerikanska ekonomin
USA i övergångsfas: Hur länge varulager förändrar industrilandskapet
Efterfrågan på lagring av långa varor i USA har ökat avsevärt de senaste åren och bör inte ses som en isolerad trend. Snarare är det resultatet av en djupgående omvandling i det amerikanska industri-, energi- och logistiklandskapet. Material som stålrör, profiler, balkar, stänger och aluminiumprofiler är viktiga inte bara för produktion i fabriker utan även för byggandet av infrastruktur som elnät, rörledningar och broar. Där dessa extra långa material inte kan lagras effektivt och säkert uppstår höga indirekta kostnader, vilket återspeglas i förseningar, ohanterligt lager och ökade risker för arbetare.
Den centrala tesen i denna analys är att även om det inte råder någon utbredd brist på lagerutrymme i USA, finns det ett växande behov av lämplig lagrings- och transportteknik för tunga, långa och varierande varor. Amerikanska lager är ofta utformade för palleterade varor eller e-handelslogistik, medan långa varor ställer specifika krav på lagringsgeometri, lastkapacitet och säkerhetskoncept. Denna skillnad har långtgående konsekvenser för industrin och kräver ett nytänkande kring planering och implementering av lagringslösningar. Denna omfattande analys belyser de aktuella trenderna, utmaningarna och möjligheterna på marknaden för långa varor i USA och visar varför denna sektor är avgörande för den framtida utvecklingen av den amerikanska industrin.
Inte brist på utrymme, utan brist på teknologi: Varför Amerikas industriella boom misslyckas på grund av standardiserade lager
Behovet av lagring av långvariga varor i USA växer inte som en isolerad trend, utan som en konsekvens av en djupgående förändring i det amerikanska industri-, energi- och logistiklandskapet. Stålrör, profiler, balkar, stänger, räls, aluminiumprofiler, träprodukter och andra extra långa material finns i början av många värdekedjor. De behövs för fabriker, datacenter, elnät, rörledningar, broar, lager, transportinfrastruktur, maskiner, fordon och bostadshus. Där dessa varor inte kan lagras säkert, kompakt och med snabb åtkomst uppstår höga indirekta kostnader: utrymme blockeras, material hanteras flera gånger, lager förblir ohanterliga, ordrar försenas och anställda arbetar i en onödigt riskabel miljö.
Den centrala ekonomiska tesen är därför denna: Även om det inte råder någon utbredd brist på någon form av lagerutrymme i USA, finns det en växande brist på lämplig lagrings- och hanteringsteknik för tunga, långa och varierande varor. Denna distinktion är avgörande. Den amerikanska marknaden har ett mycket stort lagerutrymme, men en betydande del av detta är utformat för palleterade varor, konsumtionsvaror eller e-handelslogistik med stora volymer. Långa varor, å andra sidan, kräver andra byggnadsgeometrier, högre punkt- och ytbelastningar, större dörrar, exakt definierade trafikvägar, speciella ställsystem, sidlastare, gaffeltruckar, kranar eller automatiserad materialhanteringsutrustning. Ett tomt standardlager är därför inte automatiskt ett användbart långgodslager.
Efterfrågan förväntas öka under de kommande åren, särskilt där industriella investeringar, energiinfrastruktur och regionala leveranskedjor möts. Detta inkluderar södra och sydvästra USA, det industriella mellanvästern, Gulfkusten, delar av Atlantregionen och utvalda platser längs den mexikanska gränsen. Samtidigt är marknaden fortsatt cyklisk. Höga räntor, svag bostadsefterfrågan, volatila stålpriser, handelspolitiska interventioner och uppskjutna byggprojekt kan alla dämpa investeringsbeslut. Därför är den mest övertygande utsikten varken en allmän högkonjunktur eller en förestående kollaps, utan snarare en strukturellt ökande efterfrågan med betydande variationer beroende på materialgrupp, region och automatiseringsnivå.
En stor marknad utan egen statistik
Marknaden för långgodsförvaringssystem kan inte kvantifieras med en enda, tillförlitlig indikator. I officiell statistik visas investeringar vanligtvis inom hyllsystem, industritruckar, kranar, lagerautomation, industrifastigheter eller allmän materialhanteringsteknik. Dessutom används långgodsförvaringssystem inom mycket olika branscher. Ett stålservicecenter, en rörleverantör, en virkesgrossist, en aluminiumbearbetare och en tillverkare av vindkraftverkskomponenter löser alla liknande geometriska lagringsproblem, men är statistiskt sett hänförda till olika branscher.
En sund marknadsanalys måste därför arbeta med efterfrågeindikatorer. Dessa inkluderar stålproduktion och leveranser, investeringar i produktionsanläggningar, rörlednings- och elnätsprojekt, infrastrukturprogram, byggnation av datacenter, aktivitet inom icke-bostadsbyggande, bostadsbyggande och renovering, utveckling av industrifastigheter och viljan att investera i automation. Dessa indikatorer visar om mer långvarigt gods behöver produceras, importeras, bearbetas, lagras och distribueras regionalt. De indikerar dock inte automatiskt vilket lagringssystem som är det mest ekonomiskt lämpliga.
Amerikanska stålverk levererade cirka 91 miljoner nettoton år 2025, cirka fem procent mer än föregående år. Samtidigt minskade den totala stålimporten avsevärt, medan importen av färdigt stål minskade ännu kraftigare och endast täckte cirka 18 procent av den synliga förbrukningen. Detta innebär inte nödvändigtvis en proportionellt växande försäljningsvolym för lagringsteknik. Det visar dock att mer material flyttades och lagrades inom en värdekedja som alltmer fokuserade på inhemsk produktion. Av särskild betydelse är det faktum att bygg- och fordonsindustrin förblev bland de viktigaste slutmarknaderna. Dessutom är rörprodukter, tunga profiler, stångmaterial, armeringsstål och mekaniska rör avgörande för lagring av långvariga varor.
Kortsiktiga månadsdata skickar å andra sidan ofta motstridiga signaler. Amerikanska stålservicecenter rapporterade små ökningar, stagnation eller nedgångar under 2025, beroende på månad. Sådana fluktuationer är viktiga för investerare eftersom lagerteknik sällan köps in enbart för den nuvarande orderingången. Den är utformad för en livslängd på många år. Ett företag som reagerar uteslutande på en svag månad riskerar underinvestering; omvänt kan ett företag som tolkar varje långsiktig tillväxttrend som en omedelbar högkonjunktur binda för mycket kapital för tidigt.
Långt gods bryter mot logiken bakom palllagring
Att hantera långa varor är logistiskt utmanande eftersom längd, vikt och form måste beaktas samtidigt. Rör kan rulla, profiler kan trassla in sig, buntar kan hänga och enskilda stänger kan gå sönder om de hanteras felaktigt. Olika material och ytbehandlingar kräver också separat förvaring eller skonsamma stödpunkter. Med rostfritt stål, aluminium eller belagda produkter kan repor och kontaktkorrosion minska varornas värde. Med trä är fukt, skevhet och kvalitetsklasser ytterligare faktorer.
Det ekonomiska problemet är inte bara själva lagringen. Den avgörande faktorn är hela processen, från varumottagning till kvalitetskontroll, lagring, orderplockning, bearbetning, förpackning och frakt. Långa laster kräver stora vändytor vid transport med konventionella frontlastare, vilket minskar utrymmeseffektiviteten avsevärt. Sidlastande truckar, flerriktade truckar, smalgångsteknik eller kranstyrda system kan minska de nödvändiga trafikytorna, men dessa kräver lämpliga golv, ställ, säkerhetskoncept och processer.
Grenställ är standardlösningen i många tillämpningar eftersom lasten förblir åtkomlig framifrån och inga frontstöd hindrar lagringen. Det är lämpligt för rör, balkar, stänger, virke, profiler och annat långt eller skrymmande gods. Men även inom denna systemklass finns det betydande skillnader. Ett manuellt manövrerat utomhuslager med gaffeltruckar följer en annan kostnads- och prestandalogik än ett automatiserat höglager med kassetter, lyftmekanismer och digital lagerhantering. Viktiga faktorer inkluderar genomströmning, produktsortiment, enhetsvikter, materiallängder, önskad åtkomst, byggkostnader och den accepterade investeringsrisken.
I praktiken är därför högsta möjliga lagerdensitet inte det enda målet. Ett extremt tätt lager kan vara ekonomiskt ofördelaktigt om varor som ofta behövs är långsamma att komma åt eller om varje hämtning kräver flera transporter. Omvänt kan ett rymligt golvlager verka billigt men leda till långa söktider, skador, säkerhetsrisker och överdriven platsanvändning. Den optimala lösningen kombinerar tillräcklig densitet med direkt åtkomst och ett materialflöde som överensstämmer med den faktiska orderstrukturen.
Återindustrialisering skapar en varaktig grundläggande efterfrågan
Investeringar i amerikanska tillverkningsanläggningar har i stort sett fördubblats i reala termer sedan slutet av 2021. I slutet av 2025 uppgick de privata byggutgifterna för tillverkningsanläggningar till en årlig totalsumma på cirka 220 miljarder dollar. En stor del av denna tillväxt kan hänföras till halvledare, elektronik, batterier, elektrisk utrustning och andra strategiskt stödda industrier. Efter denna exceptionella ökning inträffade en avmattning under flera månader under 2025. Nivån förblev dock historiskt hög.
Stålbehovet för nya fabriksbyggnader är inte den enda relevanta faktorn för marknaden för långgods. Varje ny produktionsanläggning genererar kontinuerliga materialflöden efter att den färdigställts. Maskintillverkare behöver stänger, schaktmaterial och profiler. Anläggningstillverkare bearbetar rör och balkar. Leverantörer lagerhåller råvaror i olika legeringar, dimensioner och kvaliteter. Underhålls- och reparationsföretag behöver lättillgängliga reservdelar. Ju mer regionaliserade leveranskedjor blir, desto viktigare blir lokal lagerhållning.
Reshoring och nearshoring ökar inte automatiskt lagerbehovet i varje region. Om produktionen helt enkelt flyttas från en utländsk fabrik till en starkt integrerad amerikansk anläggning kan lagernivåerna till och med minska genom förbättrad planering. I verkligheten leder dock omorganisationen ofta initialt till ytterligare säkerhetslager. Företag skyddar sig mot tulländringar, transportstörningar, politiska risker och långa ledtider. Denna motståndskraftsstrategi gynnar regionala servicecenter och distributionscenter där många varianter i mindre kvantiteter är lättillgängliga.
Kopplingen mellan USA och Mexiko är särskilt intressant. Industriell integration längs nordamerikanska leveranskedjor stärker korridorerna i Texas, Arizona och angränsande inhemska marknader. Material distribueras inte bara från kusthamnar i inlandet utan flyttas också norr-sydlig mellan fabriker, leverantörer och bearbetningsföretag. Möjligheter till lagring av långvariga varor uppstår på platser som kombinerar järnvägsåtkomst, mellanstatlig åtkomst, tillräckligt med industriutrymme och närhet till metallbearbetnings- eller byggindustrier.
Datacenter förändrar logiken kring stål och energi
Byggandet av datacenter är en av de mest dynamiska sektorerna inom den amerikanska byggbranschen. Utgifterna för datacenter ökade med mer än 30 procent under 2025, medan de totala byggutgifterna minskade något. Investeringsnivåerna har mångdubblats sedan början av 2021. Datacenter kategoriseras ofta som kontorsbyggnader i statistik, även om deras material-, energi- och infrastrukturkrav har lite gemensamt med traditionella kontorsbyggnaders.
Den direkta efterfrågan på långgods kommer från stålkonstruktioner, takstolar, rörledningar, kabelskyddssystem, kylteknik, reservkraftsystem, transformatorstationer och nätanslutningar. Ännu mer betydande är den indirekta effekten. Datacenter ökar elbehovet och utlöser investeringar i överförings- och distributionsnät, kraftverk, lagringsanläggningar, transformatorstationer och i vissa fall ny gasinfrastruktur. Detta ökar i sin tur efterfrågan på rör, pyloner, profiler, ledningskomponenter och mekaniska delar.
Uppgången är dock geografiskt koncentrerad. Norra Virginia är fortfarande en betydande kärnmarknad, men flaskhalsar i nätverket, långa anslutningstider och lokalt motstånd flyttar projekt till andra regioner. Texas, mellanvästern, delar av sydöstra USA och platser med tillgänglig energi och mark blir allt viktigare. För leverantörer av långvarig lagring är därför antalet planerade datacenter inte den enda relevanta faktorn. Det som spelar roll är om ett kluster av byggföretag, stålbearbetningsföretag, leverantörer av elutrustning, rörleverantörer och infrastrukturleverantörer utvecklas i deras närhet.
Byggnation av datacenter kan också ställa höga krav på efterlevnad av deadlines och dokumentation. Material måste buntas enligt projektets krav, vara tydligt identifierade och levereras i en definierad sekvens. Detta omvandlar ett långvarigt lager från en passiv lagerbuffert till en aktiv del av byggarbetsplatsens logistik. System med digital platshantering, batchspårning och förplockade kassetter kan uppnå större ekonomiska fördelar än att bara öka golvytan.
Energiinfrastruktur blir den starkaste drivkraften för rörledningar
Rör och tubulära produkter är en av de viktigaste drivkrafterna för specialiserad långvarig lagring. Den amerikanska marknaden gynnas av naturgasproduktion, LNG-export, rörledningsprojekt, petrokemisk industri, vatteninfrastruktur och modernisering av kraftverk. År 2025 färdigställdes cirka 6,3 miljarder kubikfot per dag av ytterligare naturgasledningskapacitet. Betydligt större kapacitetsutbyggnader planerades för 2026 och 2027, varav en betydande del redan var under uppbyggnad.
Sådana projekt genererar inte bara efterfrågan på stora rörledningar. De kräver också rör med mindre diameter, ventilkomponenter, stödkonstruktioner, flänsar, rörfästen och ett flertal specialkvaliteter. Denna lagringsbehov är fördelat mellan tillverkare, importörer, servicecenter, projektlager och byggarbetsplatsdepåer. Särskilt längs Gulfkusten genereras komplexa materialflöden kring LNG, raffinaderier, petrokemiska anläggningar och exportterminaler.
Kommunal vatten- och avloppsinfrastruktur är också relevant. Åldrande rörledningsnät skapar ett behov av utbyten som är mindre beroende av enskilda nybyggnationscykler. Federala och statliga program ger betydande finansiering för dricksvatten- och avloppssystem. Denna marknad är mer fragmenterad än byggandet av stora energiledningar, men kan vara mer stabil för regionala handlare och lageroperatörer. De erforderliga produkterna skiljer sig åt i material, diameter, beläggning och kommunala specifikationer, vilket ökar antalet varianter som behöver hållas i lager.
Energiomställningen utökar användningsområdet. Vindkraft, solparker, batterilagring och nya kraftledningar kräver alla stålprofiler, pyloner, rör, balkar och fästelement. Samtidigt leder fluktuerande tillstånd, finansieringsvillkor och nätanslutningar till projektförseningar. Leverantörer bör därför inte förlita sig på en enda energiteknik. Robusta koncept med långa material kan hantera olika produktgrupper och förbli användbara även när projektmixen förändras.
Byggbranschen levererar volym, men inte jämn momentum
Icke-bostadsbyggande är av central betydelse för den amerikanska stålmarknaden. Industrianläggningar, broar, transportprojekt, sjukhus, utbildningsinstitutioner, lager och kraftverk kräver stora mängder profiler, rör och balkar. Offentliga infrastrukturinvesteringar stabiliserar efterfrågan, medan privata projekt är mer känsliga för finansieringskostnader och ekonomiska prognoser. Denna dikotomi var tydlig under 2025: Offentliga och strategiska projekt förblev relativt robusta, medan vissa privata projekt upplevde förseningar.
Stålkonstruktioner gynnas på lång sikt av återindustrialisering, datacenter och infrastruktur. På kort sikt kan dock höga materialpriser och tullar dämpa orderläggningen. Stålproducenter och distributörer rapporterade stabila förfrågningar och, i vissa fall, goda orderstockar under 2025, men även projekt som fastnat i planeringsfasen. Detta skapar en motstridig effekt för lageroperatörer. Förväntade projekt tyder på kapacitetsutbyggnad, men oklara startdatum ökar risken för att den nya anläggningen initialt kommer att förbli underutnyttjad.
Bilden är mer dämpad på bostads- och virkesmarknaderna. Omkring 70 till 80 procent av den nordamerikanska efterfrågan på virkesprodukter är direkt eller indirekt kopplad till bostadsbyggande och renoveringar. Höga finansieringskostnader och begränsad överkomlighet tyngde marknaden under 2025 och 2026. Beroende på prognosen förväntas en starkare återhämtning inte ske förrän 2027. Trots detta är den långsiktiga bostadsbristen fortfarande en betydande grundläggande faktor. Virkeshandlare, byggmaterialleverantörer och tillverkare av prefabricerade komponenter fortsätter att kräva lufttäta, väderbeständiga och lättillgängliga förvaringslösningar för långvarigt gods.
För leverantörer innebär detta att lagring av stål och rör ofta representerar mer attraktiva tillväxtområden på kort sikt än att fokusera enbart på konstruktionsvirke. Trä är dock fortfarande en stor marknad med hög efterfrågan på utbyte och modernisering. Särskilt äldre, utrymmeskrävande lagerutrymmen kan göras mer produktiva genom täckta grenställ, flervägsteknik och förbättrad lagerhantering, utan att det krävs ett helautomatiserat höglager.
Servicecenter blir den viktigaste försäljningskanalen
Metallservicecenter är det naturliga navet för lagring av långvariga varor. De köper in stora kvantiteter från fabriker eller importörer, lagerför ett brett utbud av dimensioner och kvaliteter, bearbetar materialet och levererar kundspecifika kvantiteter. Deras affärsmodell bygger på tillgänglighet, hastighet, produktsortimentsdjup och mervärdestjänster. Denna kombination resulterar i många lagringsplatser och frekvent tillgång till mindre delmängder.
Lönsamheten för ett servicecenter beror starkt på hur många ton som kan bearbetas med ett givet område och en given arbetsstyrka. Ett dåligt organiserat lager binder kapital i svårfunna överblivna längder, ökar kran- och gaffeltruckrörelser och förlänger orderbehandlingstiderna. Digital registrering av materialplatser, partier, vikter och överblivna delar möjliggör en mer exakt lagerutnyttjande. Detta kan minska avskrivningar och onödiga ombeställningar.
Ett utmärkt exempel på denna nya utvecklingsriktning är ett stort metallcenter nära Chicago som har varit i drift med 20 autonoma sidlastare sedan 2024. I mycket smala gångar flyttar dessa fordon laster upp till 7 meter långa och väger över 3 100 kg. Systemet omfattar cirka 18 000 förvaringsplatser för ungefär 6 000 olika artiklar. Gångarna är bara cirka 140 cm breda. Detta exempel visar potentialen för ökad effektivitet när ställ, fordon, överföringsstationer och programvara planeras som ett enhetligt system från början.
Sådana storskaliga projekt är dock inte normen. Många amerikanska servicecenter är medelstora företag, använder befintliga byggnader och har inte råd att avbryta verksamheten för en fullständig renovering. För dem är modulära lösningar mer ekonomiskt attraktiva: etappvis implementering av grenställ, utbyte av konventionella gaffeltruckar med flerriktade fordon, digital lagerhantering, definierade överföringszoner och efterföljande partiell automatisering. Därför kommer den största marknaden sannolikt inte bara att bestå av spektakulära nya byggnader, utan också av hundratals moderniseringar med begränsade investeringar.
LTW Intralogistiklösningar

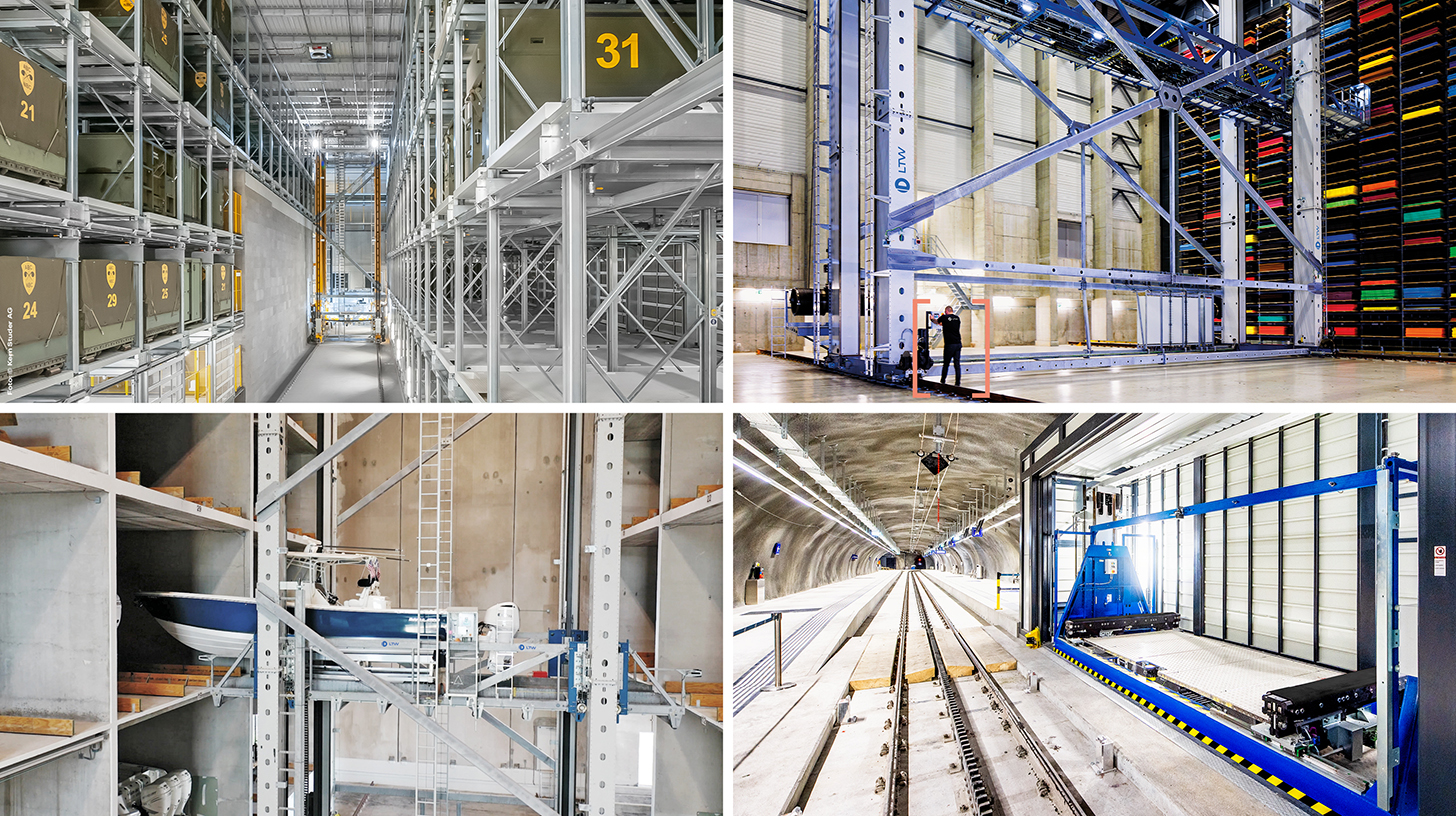
LTW Intralogistics – Flödesingenjörer - Bild: LTW Intralogistics GmbH
LTW erbjuder sina kunder inte enskilda komponenter, utan integrerade helhetslösningar. Konsultation, planering, mekaniska och elektrotekniska komponenter, styr- och automationsteknik samt programvara och service – allt är nätverksanslutet och exakt koordinerat.
Egenproduktion av nyckelkomponenter är särskilt fördelaktigt. Detta möjliggör optimal kontroll av kvalitet, leveranskedjor och gränssnitt.
LTW står för pålitlighet, transparens och samarbete. Lojalitet och ärlighet är djupt förankrade i företagets filosofi – ett handslag betyder fortfarande något här.
Relaterat till detta:
Regionala skillnader i behovet av lagring av långvarigt gods
Södra och mellanvästern leder konkurrensen om lägen
Efterfrågan är ojämnt fördelad regionalt. Texas och Gulfkusten kombinerar energi, petrokemikalier, LNG, hamnlogistik, byggverksamhet och en snabbt växande befolkning. Houston är särskilt relevant för rörprodukter och energitjänster. Dallas-Fort Worth erbjuder en stor logistikmarknad, industriell utveckling och goda transportförbindelser. San Antonio och andra platser längs nord-syd-korridorerna drar nytta av sin sammankoppling med Mexiko.
Mellanvästern är fortfarande det industriella hjärtat för många metallvärdekedjor. Illinois, Indiana, Ohio, Michigan, Wisconsin och Pennsylvania ståtar med stålproduktion, metallbearbetning, maskinteknik, fordonstillverkning och täta järnvägs- och vägnät. Behovet av att ersätta äldre lagerutrustning är särskilt stort där. Många platser har starka kundrelationer och erfarna anställda, men verkar i byggnader vars layout inte är utformad för automatiserad eller högdensitetslogistik för långa varor.
I sydöstra USA drivs efterfrågan av bilfabriker, batteriprojekt, flyg, hamnar och befolkningstillväxt. Georgia, Tennessee, Alabama, North Carolina och South Carolina blir allt viktigare som tillverkningsorter. Fördelen med denna region ligger i den relativt tillgängliga marken och investeringsvänliga platserna. Nackdelen kan vara en mindre tät leverantörsbas för högspecialiserat underhåll och systemintegration, vilket innebär att servicekoncept måste klargöras tidigt.
Arizona, Nevada och andra sydvästra marknader gynnas av investeringar i halvledare och elektronik men står inför särskilda utmaningar gällande vatten, energi, värme och långa leveransavstånd. På västkusten är hamnar och stora konsumentmarknader fortfarande viktiga, men markkostnader, tillstånd och byggkostnader hindrar nya lagerprojekt. Där kan särskilt yteffektiva system skapa betydande värde, förutsatt att det ytterligare kapitalbehovet motiveras av höga markpriser.
Höga vakansgrader löser inte problemet med långa varor
Den amerikanska marknaden för industriella fastigheter uppvisade ökade vakansgrader under 2025. Beroende på undersökningen låg den nationella vakansgraden vid årets slut ungefär mellan 7,1 och 7,6 procent. Stora logistikanläggningar drabbades hårdare; vakansgraden för storskaliga fastigheter närmade sig tio procent. Samtidigt var mindre industrilokaler fortfarande betydligt sämre, med vakansgraden runt fem procent. Siffrorna tyder på en hyresgästmarknad i delar av segmentet, men inte ett överutbud på alla lämpliga platser.
Den nuvarande marknadssituationen erbjuder möjligheter för användare av långa varor. Hyresvärdar är mer villiga att förhandla om renoveringar, förlängda hyresfria perioder eller investeringssubventioner. Företag kan välja nyare byggnader med förbättrade golv, dörrar, belysning och brandskyddssystem. Bärförmåga, pelarnät, takhöjd, utomhusytor och trafikvägar måste dock noggrant granskas. Ett lager med låg hyra kan bli dyrt om omfattande förstärkningar eller oproduktiva kompromisser i layouten krävs.
Trenden mot så kallad "flight to quality" (flykt till kvalitet) är särskilt relevant. Moderna byggnader lockar hyresgäster, medan äldre fastigheter upplever vakanser. För standardlogistik innebär kvalitet vanligtvis högt i tak, många lastkajer och god tillgång till vägar. För långa varor spelar ytterligare kriterier in: lastning och lossning på sidan, tillräckligt djup, säkra kranbanor, gott om manövreringsutrymmen och möjligheten att förankra ställ säkert. Fastighetsutvecklare som tar hänsyn till dessa krav kan skilja sig från utbytbara standardlager.
Nedgången i nybyggnation kommer sannolikt att leda till förnyad brist på medellång sikt. Färdigställandena minskade avsevärt under 2025, och många utvecklare minskade spekulativa projekt. Samtidigt ökade efterfrågan igen under andra halvåret. Om produktions- och infrastrukturinvesteringar fortsätter kan den nuvarande gynnsamma förhandlingspositionen för användarna på vissa marknader snabbt försvinna. Därför är det för långsiktiga projekt avgörande inte bara nuvarande hyror utan även strategiskt säkrande av lämpliga platser.
Arbetskraftsbrist gör automatisering ekonomiskt lönsam
Bristen på arbetskraft är fortfarande en av de starkaste drivkrafterna för lagerautomation. I en stor branschundersökning angav 83 procent av produktions- och leveranskedjepersonal och chefer bristen på kvalificerad arbetskraft som en utmaning. Mer än hälften ökade sina investeringar i leveranskedjeteknik och innovation. En betydande andel planerade utgifter på mer än en miljon amerikanska dollar, medan nästan en femtedel förväntade sig investeringar på över tio miljoner amerikanska dollar.
Pressen att automatisera är särskilt hög vid hantering av långa varor eftersom arbetet är krävande och säkerhetskritiskt. Förare måste flytta långa laster exakt, noggrant bedöma avstånd och undvika kollisioner med ställ, byggnader eller andra fordon. Erfarna kran- och gaffeltruckförare är inte lättillgängliga på alla platser. Automatiserade fordon kan ta över upprepade lagrings- och hämtningsprocesser, medan anställda hanterar kvalitetskontroll, undantag och kundrelaterade uppgifter.
Automatisering är dock inte ett självändamål. Det är särskilt värdefullt med tillräckligt hög och förutsägbar genomströmning, återkommande lastbärare, standardiserade överföringspunkter och tillförlitliga masterdata. Ett företag med mycket oregelbundna laster, kraftigt fluktuerande dimensioner och många oplanerade rushordrar kan vara mer produktiva med flexibla manuella tekniker. Ofta är en hybridmodell det bästa tillvägagångssättet: automatiserad transport mellan definierade zoner, manuell bearbetning av komplexa ordrar och digital styrning av det totala flödet.
Programvarukvaliteten blir flaskhalsen. Ett automatiserat fordon kan bara hämta rätt artikel om lagerplats, dimensioner, vikt, batchnummer och frigivningsstatus registreras korrekt. Felaktiga masterdata leder inte bara till söktider utan kan också skapa säkerhetsrisker. Investeringar i sensorer, märkning, lagerhanteringssystem och gränssnitt till ERP-systemet är därför lika viktiga som själva hyllorna och fordonen.
Säkerhet utvecklas från en kostnadsfaktor till ett investeringsargument
Amerikanska arbetsplatsföreskrifter kräver att lagrat material säkras mot att glida, falla, sprida sig eller kollapsa. Rör, stänger, konstruktionsstål och annat cylindriskt eller långt gods måste placeras i lämpliga ställ eller staplas och blockeras så att det inte kan välta eller rulla isär. Trafikvägar och utrymningsvägar måste hållas fria, bärförmågan får inte överskridas och förvaringsutrymmen måste inspekteras regelbundet.
För operatörer handlar säkerhet inte bara om att följa regler. Kollisioner, fallande laster och skadade ställ kan skada anställda, förstöra material och störa verksamheten. Med långa laster är den potentiella riskzonen större än med en kompakt pall. Därför måste trafikleder, plockzoner, personalområden och omlastningsstationer vara tydligt separerade.
Ett professionellt system inkluderar lastspecifikationer, stötskydd, regelbundna inspektioner, dokumenterade reparationer och utbildad personal. Modifieringar av hyllor får inte improviseras, eftersom ytterligare borrning, omplacerade armar eller oprövade komponenter kan förändra bärförmågan. Brandskydd och sprinkleravstånd måste också beaktas. Speciellt vid tätt lagrade varor kan efterföljande justeringar bli kostsamma om brandskyddsplaneringen inte integrerades från början.
Säkerhet förbättrar samtidigt effektiviteten. Färre skador minskar försäkrings- och reparationskostnader, tydliga vägar minimerar störningar och mer ergonomiska processer underlättar rekrytering. Företag bör därför inte bara beräkna fördelarna i termer av sparade kvadratmeter eller arbetstimmar. Förebyggda olyckor, minskade materialförluster och ökad operativ tillgänglighet är verkliga komponenter i avkastningen på investeringen.
Avkastningen på investeringen uppstår över hela materialflödet
Den ekonomiska effektiviteten i ett långgodslager kan inte mätas enbart utifrån priset per lagerutrymme. Det som är viktigt är förändringen i totala kostnader per ton, order eller levererad vara. Detta inkluderar utrymmeskostnader, personal, energi, underhåll, finansiering, försäkring, materialskador, söktider, lageravvikelser och produktionsstopp. Ett dyrare system kan vara mer kostnadseffektivt om det ökar genomströmningen och samtidigt minskar flera dolda kostnader.
Den största hävstångseffekten ligger ofta i utrymmesutnyttjandet. Att ersätta breda gaffeltruckgångar med smalgångs- eller flervägsteknik gör att mer material kan lagras på samma yta. Alternativt kan en planerad lagerutbyggnad undvikas eller skjutas upp. Denna effekt är särskilt värdefull i regioner med höga mark- och byggkostnader. På mer prisvärda landsbygdsmarknader kan dock enkel, robust utomhuslagring förbli mer ekonomisk.
Den andra hävstången är produktivitet. Kortare restid, direkt åtkomst och systemdrivna beställningar minskar tiden per förflyttning. När ett företag bearbetar fler beställningar med samma antal anställda genererar det bestående fördelar. Genomsnittlig genomströmning bör inte vara den enda faktorn som beaktas. Många kunder utvärderar leverantörer baserat på deras förmåga att tillförlitligt uppfylla brådskande beställningar med kort varsel. Ett lager som bättre hanterar toppperioder kan säkra intäkter och möjliggöra högre servicekvalitet.
Den tredje hävstången är kapitalbundet kapital. Transparenta lagernivåer minskar säkerhetsmarginaler, dubbla beställningar och osäljbara restmängder. Speciellt med högkvalitativa legeringar eller stora rördimensioner kan även ett fåtal undvikna lageruttag frigöra betydande summor. Digital lagerhantering ökar också möjligheten att sälja överblivna längder eller införliva dem i nya beställningar.
En sund investeringskalkyl bör inkludera flera scenarier. Basscenariot antar realistiska volymer, måttliga löneökningar och normalt kapacitetsutnyttjande. Ett stresscenario tar hänsyn till projektförseningar, svagare försäljning och högre finansieringskostnader. Ett tillväxtscenario undersöker om systemet kan hantera ytterligare volymer utan ytterligare modifieringar. Upprampning är särskilt viktigt: Ett automatiserat lager når sällan sin fulla potential den första driftdagen. Utbildning, datarensning och processstabilisering tar tid.
Inte alla system behöver fullständig automatisering
Lämpligt systemval beror på affärsmodellen. Golvlagring och enkla utomhusförvaringsutrymmen är kapitalsnåla och flexibla, men förbrukar mycket utrymme och försvårar direkt åtkomst. Konventionella grenställ förbättrar organisation och säkerhet, men förblir beroende av gaffeltruckar och förare. Multidirektionella gaffeltruckar möjliggör smalare gångar utan att kräva fullständig systemautomation. Denna kombination är en förnuftig utgångspunkt för många medelstora företag.
Krandrivna system utnyttjar hallens höjd väl och kan säkert flytta tunga laster. De är särskilt lämpliga när material redan överförs till såg- eller bearbetningsutrustning. Kassettlagersystem separerar enskilda materialtyper och möjliggör en hög sortimentstäthet. Helautomatiserade höglager erbjuder maximal densitet, spårbarhet och reproducerbara processer, men kräver standardiserade lastbärare och hög teknisk tillgänglighet.
Utomhusförvaring är fortfarande viktigt. Varmförzinkade ställ, täckta ytor och robusta fordon kan vara en kostnadseffektiv lösning för väderbeständiga produkter. Korrosion, dränering, snö, vind, ljus och jordkvalitet måste dock beaktas. I södra stater är värme och kraftigt regn viktigare faktorer; i norr är frost, snö och vägsalt viktiga faktorer.
Den bästa lösningen är ofta zonindelning. Snabbrörliga varor placeras nära bearbetning och transport, medan mindre frekvent nödvändiga dimensioner placeras i tätare eller mer avlägsna områden. Högkvalitativa och ömtåliga material lagras säkert inomhus, medan robusta produkter lagras utomhus. Automation fokuserar på repeterbara rörelser, medan speciallaster hanteras flexibelt. Detta gör att en betydande del av fördelarna kan uppnås utan att hela operationen behöver underkastas ett enda tekniskt koncept.
Leverantörer behöver sälja mer än bara hyllor
Den amerikanska marknaden erbjuder möjligheter för tillverkare av hyllor, automatiserade lagersystem, sidlastande och multidirektionella gaffeltruckar, kranar, programvara och säkerhetsutrustning. Konkurrensen bestäms dock inte enbart av produktegenskaper. Kunderna förväntar sig planering, tillståndsstöd, montering, driftsättning, utbildning, underhåll och snabb reservdelsleverans. För automatiserade system är också möjligheten att integrera fordon, kontroller och företagsprogramvara avgörande.
För europeiska leverantörer kan den växande efterfrågan vara attraktiv, men marknadsinträdet är utmanande. Amerikanska standarder, lokala byggregler, seismiska krav, brandsäkerhet, ansvarsfrågor och fackliga eller regionala installationsföreskrifter måste alla beaktas. Ett tekniskt utmärkt system förlorar trovärdighet om servicepersonal och reservdelar bara är tillgängliga efter långa väntetider.
Lokala partnerskap är därför ofta mer förnuftiga än en renodlat exportinriktad strategi. Systemintegratörer, tillverkare av ställ, återförsäljare av materialhanteringsutrustning och byggföretag har kundtillgång och regional erfarenhet. Den utländska leverantören kan bidra med specialiserad teknik, programvara eller ingenjörskonst. På lång sikt kan lokal montering eller tillverkning förkorta leveranstider och minska handelspolitiska risker.
Standardiserade men modulärt anpassningsbara lösningar är särskilt lovande. Amerikanska kunder föredrar ofta tydliga prestanda- och prisalternativ framför långa specialdesignade konstruktioner. Samtidigt varierar belastningar, längder och processer så mycket att en helt stel produkt inte räcker till. Framgångsrika leverantörer kombinerar återkommande moduler med robust projektplanering och transparenta antaganden om bärförmåga, prestanda och utbyggbarhet.
Tullar både uppmuntrar och hämmar lagerinvesteringar
Amerikansk handelspolitik fungerar i båda riktningarna. Högre tullar på stål och aluminium stärker inhemska producenter och förändrar leveranskedjor. Ökad lokal produktion och större säkerhetslager kan öka behovet av lagringskapacitet. Samtidigt stiger kostnaderna för ställ, lager, fordon och andra kapitalvaror, som i sig innehåller en hög andel metall. Byggprojekt kan också skjutas upp om budgetarna ansträngs av dyrare material.
Denna motsägelsefulla effekt förklarar varför ökade förfrågningar inte alltid omedelbart leder till beställningar. Företag ser ett långsiktigt behov men väntar på tydligare prissättning, finansieringsvillkor och projekttidslinjer. Leverantörer bör därför arbeta med etappvisa metoder. En första fas kan förbättra säkerhet och organisation, en andra kan öka utrymmesutnyttjandet och en tredje kan införa automatisering. Detta minskar risken för ett enskilt, storskaligt beslut.
Valutakurser och risker i leveranskedjan är också relevanta. Importerad teknik kan bli dyrare vid ogynnsamma växelkurser, medan lokalt tillverkade komponenter kan erbjuda mindre teknisk specialisering. En sund upphandlingsstrategi separerar därför kritisk kärnteknik från utbytbara komponenter. Styrsystem, sensorer eller specialfordon kan anskaffas internationellt, medan stålkonstruktion, montering och standarddelar produceras lokalt.
Politisk osäkerhet kommer inte att försvinna. Investeringar bör därför förbli ekonomiskt lönsamma även om enskilda finansieringsprogram ändras eller vissa projekt försenas. System som kan betjäna flera materialtyper och kundsegment är mer motståndskraftiga än högspecialiserade anläggningar vars utnyttjande är beroende av en enda marknad.
Marknaden växer selektivt snarare än explosionsartat
Fram till 2030 finns det mycket som tyder på en ökande strukturell efterfrågan på lagring av långa varor, men inte en kontinuerlig högkonjunktur. I basscenariot kommer datacenter, elnät, energiinfrastruktur, kommunal förnyelse och utvalda produktionsinvesteringar att förbli de viktigaste drivkrafterna. Efterfrågan på modern lagringsteknik växer snabbare än den fysiska volymen av alla långa varor eftersom arbetskraftsbrist, säkerhetskrav och utrymmeskostnader utlöser ytterligare modernisering.
I tillväxtscenariot kommer återindustrialisering, bostadsbyggande och modernisering av nätverk att accelerera från och med 2027. Vid den tidpunkten kommer högre materialvolymer att sammanfalla med tidigare minskad nybyggnationsaktivitet inom industrifastigheter. Lämpliga platser och kvalificerad personal kommer att bli mindre sällsynta, vilket gör automatiserade och mycket kompakta system mer attraktiva. Särskilt i Texas, sydöstra USA och det industriella mellanvästern kan flera efterfrågevågor inträffa samtidigt.
I riskscenariot förblir räntorna höga, privata byggprojekt fortsätter att skjutas upp och efterfrågan på bostäder återhämtar sig endast långsamt. Energipriser och handelspolitik kan belasta investeringarna ytterligare. I detta fall skulle stora, helautomatiserade nybyggnationer bli mindre vanliga, medan kostnadseffektiva moderniseringar, använd teknik och modulära expansioner skulle få ökad betydelse. Efterfrågan skulle inte försvinna, utan skifta från kapacitetsutbyggnad till produktivitets- och säkerhetsprojekt.
För investerare och leverantörer är kvaliteten på målkundernas urval därför viktigare än en generell marknadsprognos. Attraktiva kunder har höga lagervärden, många produktvariationer, regelbunden hantering av långa varor, dyra lokaler eller en akut personalbrist. Mindre attraktiva är företag med mycket låg omsättningshastighet, billiga utomhusutrymmen och mycket fluktuerande enskilda projekt. Den bästa marknadsmöjligheten ligger där flera ekonomiska problem löses samtidigt.
Lagerutrymmen omvandlas till industriell infrastruktur
Det amerikanska behovet av långvarig lagring är verkligt, men det manifesterar sig mindre som en spektakulär ny industri och mer som en moderniseringsvåg inom befintliga sektorer. Stålservicecenter, rörhandlare, metalltillverkare, virkes- och byggmaterialhandlare och industrileverantörer måste anpassa sin lagring till en värld där snabb tillgänglighet, brist på kvalificerad arbetskraft, ökade säkerhetskrav och digital transparens blir allt viktigare.
Den starkaste efterfrågan förväntas inte enbart komma från ökad materialvolym. Den uppstår ur behovet av att hantera samma eller en måttligt växande kvantitet i ett mindre format, med färre manuella förflyttningar och med högre leveranssäkerhet. Detta förskjuter det ekonomiska värdet från individuella hyllenheter till integrerade lösningar som omfattar byggnader, lagerteknik, fordon, programvara och processer.
För operatörer är den strategiska utmaningen att undvika att investera i den dyraste tekniken för tidigt, men också att undvika att klamra sig fast vid utrymmeskrävande och riskabla processer för länge. Modularitet, skalbarhet och tillförlitliga data är viktigare än maximal automatisering på papper. För leverantörer ligger nyckeln i lokal serviceförmåga, branschspecifik ingenjörskonst och en investeringsanalys som fångar hela materialflödet.
Långvarulager håller därmed på att bli en oansenlig men avgörande del av amerikansk industripolitik. Fabriker, datacenter, rörledningar och elnät kan bara byggas och drivas så snabbt som deras materialförsörjningskedjor fungerar. De som ser lager enbart som lagringsutrymme underskattar deras inflytande. De som planerar dem som produktiv infrastruktur kan utnyttja utrymme, kapital och arbetskraft mer effektivt – och däri ligger USA:s verkliga marknadspotential.
Konsulttjänster - Planering - Implementering

Konrad Wolfenstein
Jag skulle gärna fungera som din personliga rådgivare.
Du kan kontakta mig på wolfenstein∂xpert.digital eller
Ring mig bara på +49 7348 4088 965 .
Dina intralogistikexperter

Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här: