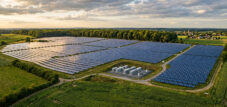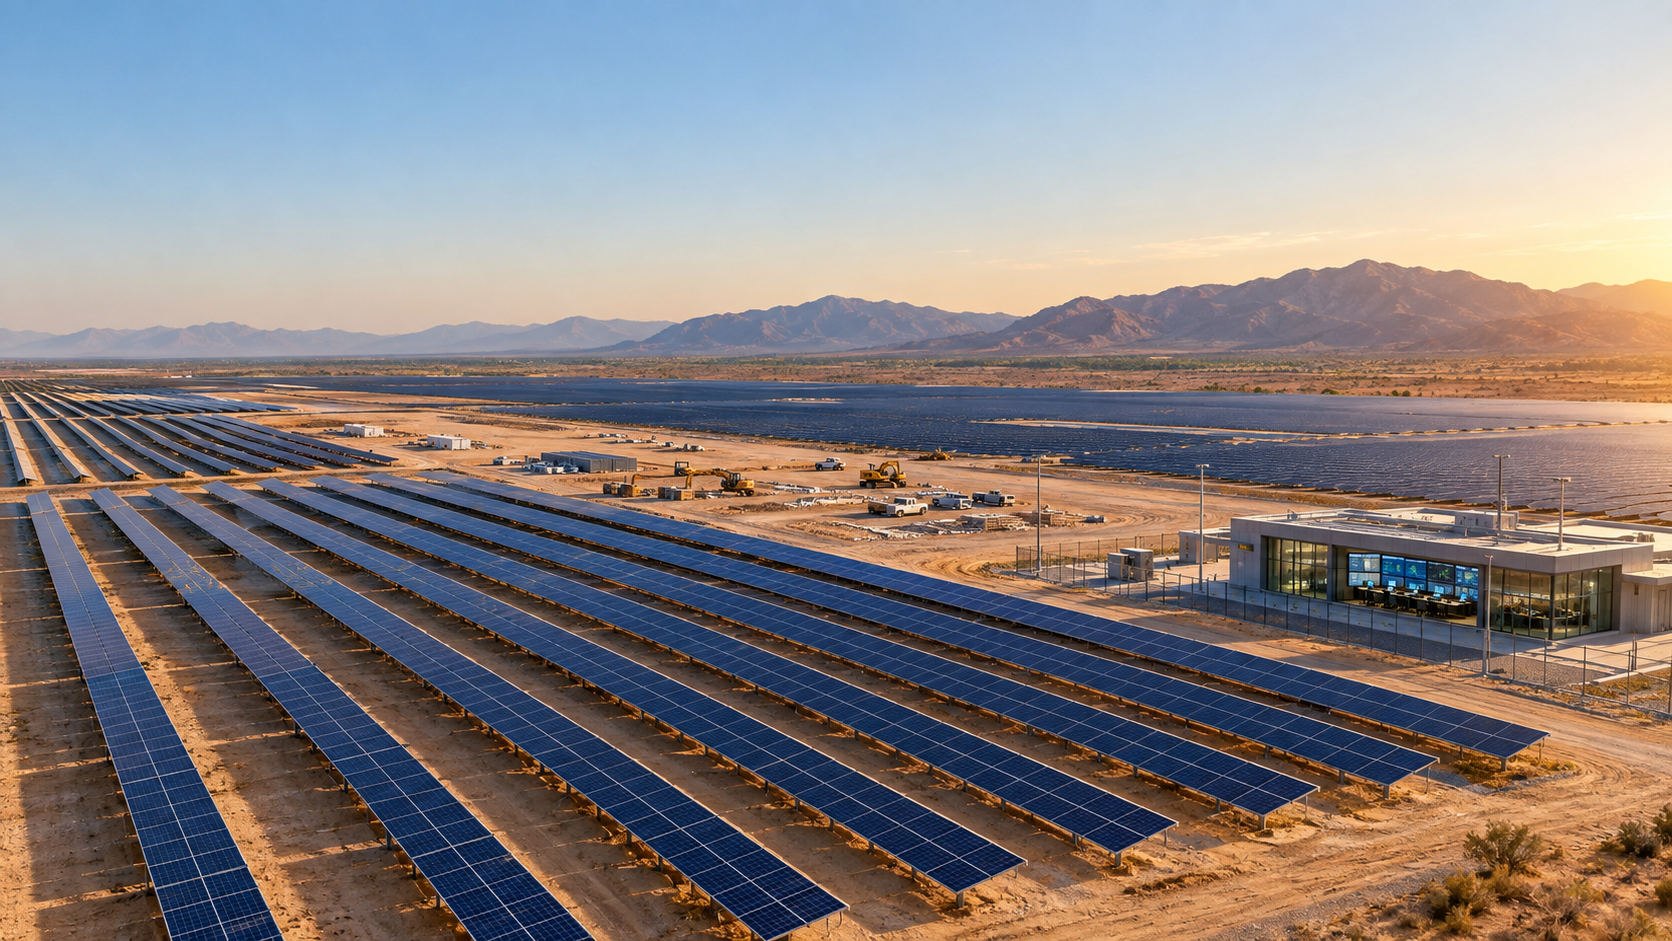
Återkommande energi: En kapplöpning mot tiden – Vad det 695 miljoner dyra "Cobalt Solar"-projektet avslöjar om energiomställningen – Kreativ bild om ämnet, med AI: Xpert.Digital
695 miljoner dollar för 330 megawatt: Varför pengar inte längre är det största solproblemet
Den nya eran av energiomställningen: Varför elnät och lagring är viktigare än solmoduler idag
Solparadoxen: Kalifornien bygger megakraftverk – och måste ofta slänga elen
Det 330 megawatt starka solkraftverket Cobalt Solar i Kalifornien har samlat in imponerande 695 miljoner dollar i finansiering. Vid första anblicken verkar detta vara ytterligare en klassisk framgångssaga från den blomstrande solcellsindustrin – men bakom denna gigantiska investering ligger en djupgående omvandling av de globala elmarknaderna. Samtidigt som transaktionen bevisar att kapital finns tillgängligt över hela världen för energiomställningen, avslöjar den samtidigt vår tids verkliga flaskhalsar.
Medan solpaneler blir alltmer prisvärda och effektiva, når infrastrukturen sina gränser. Den fruktade "solparadoxen" leder redan till att massiva mängder grön el begränsas i Kalifornien eftersom den produceras när elnätet inte kan absorbera den. Fallet Cobalt Solar exemplifierar detta: framtiden för energiomställningen hänger inte längre på det stora antalet installerade solpaneler. De som investerar miljarder idag måste konfrontera de verkliga utmaningarna – intelligent lagring, utdragna tillståndsprocesser, överbelastade elnät och förmågan att leverera energi precis när den är mest ekonomiskt värdefull.
695 miljoner dollar för 330 megawatt: Vad Cobalt Solar avslöjar om den nya ekonomin i energiomställningen
Kaliforniens energiomställning och flaskhals beror inte på brist på kapital – utan på brist på elnät
Finansieringen av Cobalt Solar-projektet på 330 megawatt i Kalifornien är mycket mer än bara ytterligare en framgångssaga från solcellsindustrin. Recurrent Energy, ett dotterbolag till Canadian Solar, har tagit in totalt 695 miljoner dollar i skuldfinansiering och skattekapital för kraftverket, som redan är under uppbyggnad. Av detta är cirka 484 miljoner dollar ett skuldfinansieringspaket lett av Mitsubishi UFJ Financial Group och Nord/LB, och 211 miljoner dollar är skattekapital från Wells Fargo. Projektet ligger cirka 32 kilometer väster om Blythe i Riverside County och planeras att starta kommersiell drift i slutet av 2027.
Transaktionen visar att stora solcellsparker i USA fortfarande är bankvänliga trots höga finansieringskostnader, osäkerhet i handeln, ökande överbelastning i nätet och förändrade subventionsvillkor. Det bevisar dock inte att alla stora solcellsprojekt automatiskt är lönsamma eller att ytterligare solkapacitet ensam kommer att lösa Kaliforniens försörjningsproblem. Särskilt på en elmarknad med betydande överskott av solenergiproduktion mitt på dagen bestäms ett projekts kvalitet i allt högre grad inte bara av dess installerade kapacitet utan också av dess läge, nätanslutning, avtalsenliga garantier för dess intäkter, driftsättningsdatum och dess förmåga att tillhandahålla el under värdefulla timmar.
Cobalt Solar exemplifierar därför en ny fas i energiomställningen. Den första fasen fokuserade främst på att göra solmoduler billigare och projekt större. Den nu avgörande fasen kretsar kring den ekonomiska integrationen av stora mängder väderberoende produktion i ett överbelastat och ibland oflexibelt elsystem. Kapital finns tillgängligt om riskerna verkar hanterbara genom kontrakt. Den verkliga flaskhalsen förskjuts dock till nät, lagringsanläggningar, tillstånd, leveranskedjor och tillförlitliga elavtal.
Finansiering med politisk och strategisk signaleffekt
Siffran 695 miljoner USD är först och främst ett tydligt förtroende från institutionella investerare. MUFG, Nord/LB och Wells Fargo är inte bland de investerare som finansierar projekt enbart baserat på optimistiska tillväxtprognoser. Projektfinansiering fokuserar vanligtvis inte primärt på sponsorns totala balansräkning, utan snarare på det enskilda projektets förmåga att generera tillräckligt stabila kassaflöden under många år. Banker granskar byggkostnader, tidslinje, nätanslutning, teknisk design, försäkringsbarhet, intäktsavtal, motpartsrisker, skattekonsekvenser och förväntad skuldbetalningsförmåga.
Att flera etablerade finansinstitut tar över olika delar av kapitalstrukturen minskar koncentrationsrisken och fördelar uppgifter enligt deras respektive specialiseringar. Bankerna tillhandahåller bygg- och långfristig skuldfinansiering, bryggfinansiering för skattekapitalet och kreditlinor eller garantifaciliteter. Wells Fargo, som en skattekapitalinvesterare, tar över en del av projektets skatteposition. Denna struktur är mer komplex än ett traditionellt företagslån, men den återspeglar logiken på den amerikanska marknaden för förnybar energi, där skatteincitament utgör en betydande del av projektets ekonomi.
Transaktionen är också politiskt betydelsefull. Den kommer vid en tidpunkt då den amerikanska energipolitiken i allt högre grad balanserar önskan om ökad elproduktion, industripolitisk kontroll av leveranskedjor och en mer restriktiv inställning till vind- och solincitament. För utvecklare ökar detta värdet på projekt som redan är godkända, under uppbyggnad och har ett realistiskt driftsättningsdatum. Ett avancerat projekt är inte längre bara en teknisk anläggning, utan ett tätt paketerat paket av markrättigheter, tillstånd, nätanslutning, skatteposition, leveransavtal och ett försprång.
Vad de 695 miljonerna amerikanska dollarna egentligen betyder
Om man dividerar den totala finansieringsvolymen med den nominella effekten på 330 megawatt får man ett beräknat värde på cirka 2,11 miljoner USD per megawatt. Denna siffra bör dock inte likställas med de rena byggkostnaderna för solparken. Den publicerade summan beskriver de färdigställda finansieringskomponenterna och inte nödvändigtvis hela investeringsbudgeten. Finansieringen kan inkludera brygglån, reserver, garantier, byggräntor, transaktionskostnader eller belopp som tas ut vid olika tidpunkter och refinansieras senare. Dessutom anges det inte offentligt om den angivna effekten definieras som växelström (AC) eller likström (DC).
Skuldfinansieringspaketet på cirka 484 miljoner dollar representerar nästan 69,6 procent av den publicerade totalsumman. Skattekapitalet på 211 miljoner dollar står för cirka 30,4 procent. Denna uppdelning illustrerar betydelsen av skattevärden för finansieringen men ger inte en direkt indikation på sponsorns ekonomiska soliditet. Skattekapitalet är varken ett konventionellt banklån eller traditionellt eget kapital. Investeraren erhåller ekonomiska rättigheter vars värde huvudsakligen härrör från skattelättnader och avskrivningsförmåner. Den juridiska strukturen kan därför skilja sig avsevärt från den enkla uppfattningen att Wells Fargo äger cirka 30 procent av kraftverket.
Jämförelser med allmänna kostnadsmått måste också göras med försiktighet. För stora amerikanska solkraftverk har rena systemkostnader under senare år ofta rapporterats till cirka en miljon amerikanska dollar per megawatt likström, beroende på mätmetod, plats, nätanslutning, upphandling och tidpunkt. Cobalt Solar kan dock ha en betydligt högre total budget eller finansieringsvolym. Orsaker till detta kan inkludera dyra nätanslutningsarbeten, transformatorer, högspänningsinfrastruktur, projektspecifika byggkostnader, reserver, utvecklingskostnader, finansieringskostnader eller en stor skillnad mellan likströms- och växelströmsutgång. Utan en redovisad investeringsberäkning skulle det vara ekonomiskt osunt att påstå att projektet är särskilt dyrt eller särskilt billigt.
Affärsmodellen bakom skatterättvisa
Skatterättvisa är ett av de mest utmärkande dragen i amerikansk finansiering av förnybar energi. En utvecklare kan generera betydande skattelättnader och accelererade avskrivningar, men har inte alltid tillräckliga skattepliktiga vinster för att fullt ut utnyttja dessa fördelar på kort sikt. Ett stort finansinstitut med hög skattebörda kan utnyttja denna position ekonomiskt och i gengäld injicera kapital i projektbolaget. Detta minskar sponsorns omedelbara finansieringsbehov och gör statlig finansiering omvandlingsbar till investeringsbart projektkapital.
De ekonomiska fördelarna beror på ett flertal villkor. Dessa inkluderar den skatteavdragsgilla kostnadsbasen, valet mellan produktions- och investeringsrelaterade krediter, potentiella tilläggsavgifter, arbetsrättsliga krav, tidsfrister, dokumentationsskyldigheter och återkravsrisker. Skatteinvesteraren granskar därför inte bara solparkens tekniska kvalitet utan även tillförlitligheten i skatteantagandena. Om skatteförmåner senare återkrävs, medlen används felaktigt eller det sker en avvikelse från de avtalade villkoren, kan ersättnings- och ansvarsmekanismer tillämpas.
De 211 miljoner dollarna från Wells Fargo är därför en stark indikation på att projektstrukturen är väl avancerad och verifierbar ur ett investerarperspektiv. Det är dock inte ett bevis på att alla risker har försvunnit. Skatterättvisa kan minska finansieringskostnaderna, men ökar samtidigt den avtalsenliga komplexiteten. Sponsorns, långivarnas och skatterättviseleverantörernas intressen måste samordnas i en så kallad vattenfallsstruktur. I en kris är det avgörande vem som har befogenhet att besluta om utdelningar, ytterligare bidrag, operativa beslut, försäkringsutbetalningar och en potentiell försäljning.
Loppet till slutet av 2027
Den planerade driftstarten i slutet av 2027 är inte bara ett tekniskt mål. På grund av det förändrade skattepolitiska ramverket har det strategisk vikt. De teknikneutrala skattelättnaderna för ren energiproduktion, som infördes efter inflationslagen, begränsades därefter avsevärt i sin varaktighet för nya vind- och solkraftsprojekt. För vissa projekt spelar både verifierbar byggstart och driftsättning senast den 31 december 2027 en avgörande roll. Ett projekt som redan är fullt godkänt och synbart under uppbyggnad har en betydligt starkare position än ett tidigt utvecklingsalternativ utan garanterad nätanslutning.
Cobalt Solar är planerat att tas i drift i slutet av detta avgörande år. Detta betyder inte automatiskt att tidsfristen enbart är motiverad av skattehänsyn, inte heller att projektet kommer att förlora sin finansiering om den inte uppfylls. Den specifika skattebehandlingen beror på den faktiska byggstarten, den valda skattelättnaden, projektets struktur och andra faktorer. Det är dock tydligt att förseningar idag kan orsaka större ekonomisk skada än under en mer stabil finansieringsregim. En försenad transformator, ett problem med nätanslutningen eller ett avbrott i byggnationen kan inte bara generera ytterligare ränta utan också potentiellt förändra hela skattebasen för beräkningarna.
Detta ökar värdet av en erfaren EPC-tjänsteleverantör. Blattner Energy ansvarar för teknik, upphandling och konstruktion. EPC-kontraktet är en viktig mekanism för att överföra och begränsa risker. Fasta priser, tidsplaner, prestationsåtaganden, straffavgifter, garantier och force majeure-klausuler avgör hur merkostnader fördelas mellan projektföretaget och entreprenören. Speciellt i en miljö med volatila materialpriser, långa ledtider för högspänningsteknik och potentiella handelsrestriktioner blir kontraktskvaliteten nästan lika viktig som modulernas tekniska effektivitet.
Varför banker kan finansiera Cobalt Solar
Bankbarhet bestäms inte enbart av installerade megawatt. En långivare kräver en verifierbar beviskedja, från solinstrålning och teknisk elproduktion till tillgängligt kassaflöde. Detta inkluderar tillförlitliga avkastningsbedömningar, realistiska antaganden om modulnedbrytning, tillgänglighetsgarantier, drifts- och underhållskostnader, försäkringsskydd och en tillräcklig buffert för år med låg solinstrålning. Det avgörande måttet är inte den teoretiska produktionen under ideala förhållanden, utan snarare den konservativt förväntade intäkten efter förluster, avbrott och driftskostnader.
Försäljningssidan är särskilt viktig. Den aktuella projektanmälan specificerar inte en elköpare, inte heller varaktigheten och prisstrukturen för ett potentiellt elavtal. Detta utgör en betydande informationslucka för en fullständig ekonomisk utvärdering. Ett långsiktigt kontrakt med ett kreditvärdigt energibolag, en kommunal upphandlingsorganisation eller ett företag kan generera stabila intäkter och därmed möjliggöra betydande skuldfinansiering. Ett projekt med en hög andel osäkra marknadsprisintäkter skulle vara betydligt mer exponerat för kaliforniska prisprofiler, negativa middagspriser och reduktioner.
Det faktum att långivarna ändå tillhandahåller ett stort paket tyder på att betydande intäkts- och projektrisker har säkrats tillräckligt i den opublicerade dokumentationen. Den exakta kvaliteten på denna säkring kan dock inte bedömas utan tillgång till kontraktsdetaljerna. Varken elpriset eller någon potentiell indexering, minimiköpsvolymer, kompensation för avbrott eller regleringar gällande nätstörningar är offentligt kända. En objektiv analys måste erkänna dessa begränsningar istället för att härleda en garanterad avkastning enbart från finansieringsavtalet.
Kaliforniens solparadox
Kalifornien behöver ytterligare produktion av ren energi, men delstaten producerar redan mer solenergi under vissa timmar än vad elnätet ekonomiskt kan hantera. År 2024 minskades cirka 3,4 miljoner megawattimmar vind- och solenergi i det område som förvaltas av California Independent System Operator. Detta var 29 procent mer än föregående år. Cirka 93 procent av minskningen berodde på solenergi. Toppen är ofta på våren, när solinstrålningen är hög men kylbehovet fortfarande är relativt lågt.
Denna solparadox förändrar projektekonomin. Den utjämnade kostnaden för el (LCOE) för en solcellspark kan vara mycket låg, samtidigt som marknadsvärdet för den genererade elen minskar. Det som spelar roll är inte bara hur mycket en anläggning producerar under året, utan också när och vid vilken nätnod produktionen sker. En ytterligare megawattimme mitt på dagen en solig dag kan ge ett lågt eller till och med negativt marknadspris. Omvänt är en megawattimme en varm kväll betydligt mer värdefull, men en solcellspark kommer inte att leverera den efter solnedgången.
Cobalt Solar måste därför utvärderas i samband med nätkapacitet, läge och potentiell flexibilitet. Platsen nära Blythe har utmärkta solresurser och ligger i en region med omfattande energiinfrastruktur. Samtidigt kan dess närhet till andra solprojekt leda till lokal koncentration. Huruvida Cobalt Solar kommer att drabbas oftare av flaskhalsar beror på dess specifika nätanslutningspunkt, beviljade överföringsrättigheter, regionala expansionsprojekt och avtalsregler. Dessa detaljer ingår inte i det offentliga tillkännagivandet.
Den centrala ekonomiska frågan är därför inte huruvida Kalifornien fortfarande behöver solenergi. Det handlar om vilken typ av solkapacitet, på vilken plats och med vilka kompletterande system som kommer att ha högt systemvärde. Projekt med gynnsamma nätanslutningar, lagringsalternativ, flexibel inmatning eller konsumenter med lämpliga lastprofiler kommer att få betydelse jämfört med isolerade system vid överbelastade nätpunkter.
Nytt: Patent från USA – installera solcellsparker upp till 30 % billigare och 40 % snabbare och enklare – med förklarande videor!

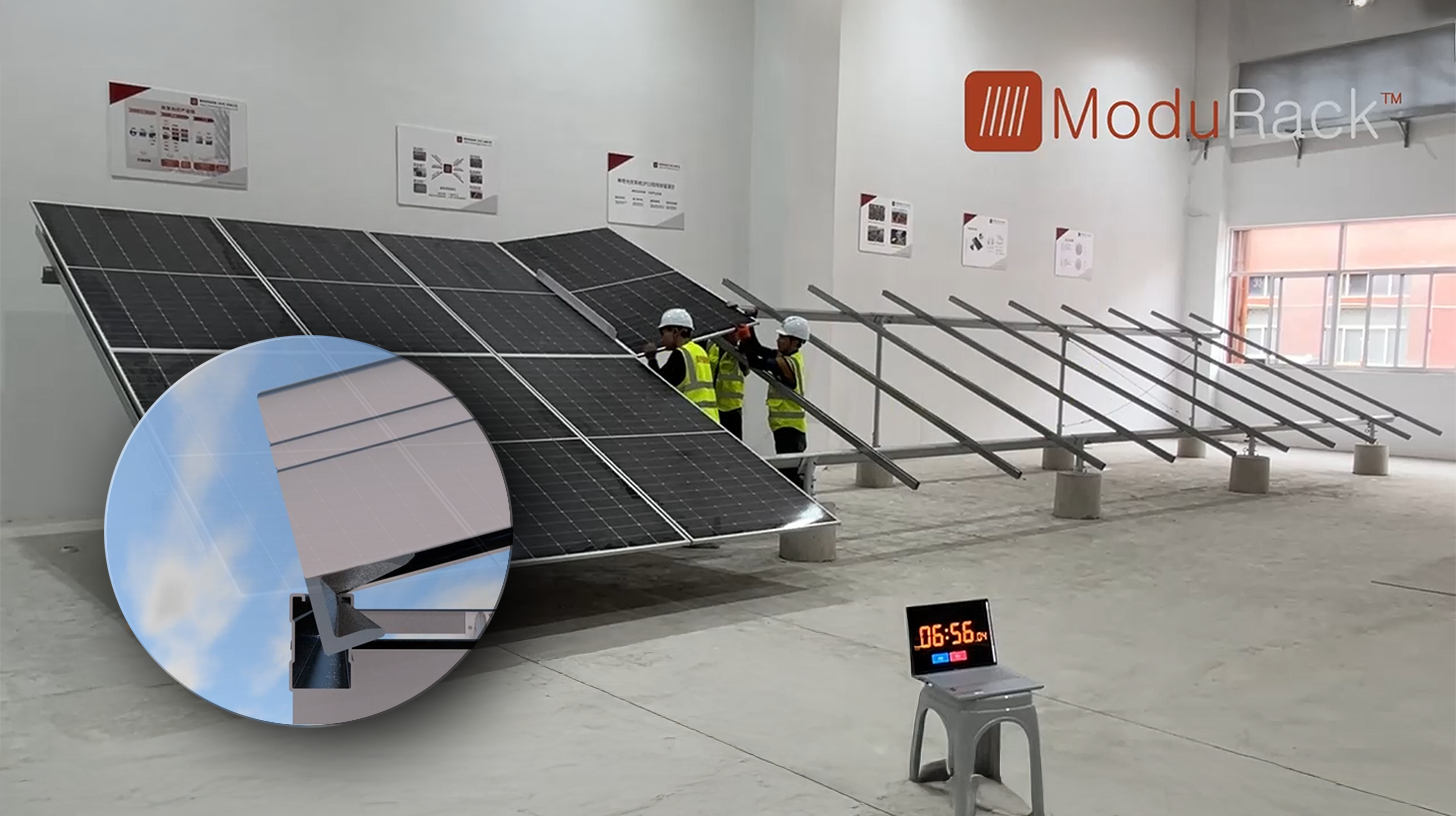
Nytt: Patent från USA – Installera solcellsparker upp till 30 % billigare och 40 % snabbare och enklare – med förklarande videor! - Bild: Xpert.Digital
Kärnan i denna tekniska utveckling är det avsiktliga avvikandet från konventionell klämmontering, som har varit standard i årtionden. Det nya, mer tids- och kostnadseffektiva monteringssystemet åtgärdar detta med ett fundamentalt annorlunda, mer intelligent koncept. Istället för att klämma fast modulerna på specifika punkter sätts de in i en kontinuerlig, specialformad stödskena och hålls säkert på plats. Denna design säkerställer att alla krafter – oavsett om det är statiska belastningar från snö eller dynamiska belastningar från vind – fördelas jämnt över hela modulramens längd.
Mer information här:
Återkommande energi: Från utvecklare till långsiktig infrastrukturinnehavare
Lagringsenheter läggs till i systemkomponenten
Batterilagring har blivit det viktigaste verktyget i Kalifornien för att flytta solenergi från middagstid till kvällstid. Den installerade batterikapaciteten i CAISO-området ökade från cirka 8,0 till 11,6 gigawatt enbart under 2024. Typiska system laddas när solproduktionen är hög och priserna är lägre, och frigör energin fyra till åtta timmar senare. Detta gör att de kan minska avbrott, möta kvällstoppar, tillhandahålla balanskraft och förbättra utnyttjandet av befintliga nätanslutningar.
Den publicerade projektbeskrivningen för Cobalt Solar nämner inget om ett tillhörande batterilagringssystem. Detta är anmärkningsvärt eftersom Recurrent Energy har en stor global lagringspipeline, och Kalifornien har en hög efterfrågan på tidsförskjuten energiproduktion. Detta bör dock inte tolkas som att projektet permanent kommer att förbli utan lagring. Möjligheter inkluderar en senare ombyggnad, en separat lagringsanläggning vid samma nätanslutningspunkt eller en avtalsenlig kombination med andra flexibla resurser. Det är också möjligt att ett långsiktigt avsättningsavtal redan tillräckligt minskar intäktsriskerna i samband med den rena solenergiportföljen.
Ett lagringssystem förbättrar inte automatiskt varje ekonomisk analys. Det ökar investeringskostnaderna, orsakar omvandlingsförluster, åldras med antalet och djupet av laddningscykler och kräver sin egen intäktsmodell. Dess värde beror på prisskillnader mellan laddnings- och urladdningstider, kapacitetsbetalningar, nättjänster, skattebehandling och anslutningskrav. Dessutom kan de dagliga prisskillnaderna minska på en marknad med många liknande hanterade batterier. Den korrekta slutsatsen är därför inte att varje solcellsprojekt nödvändigtvis behöver ett lagringssystem, utan snarare att värdet av solenergi är strukturellt under press utan tidsmässig flexibilitet.
Växande elbehov som motkraft
På efterfrågesidan pekar flera utvecklingar mot ytterligare produktion. Elektrifiering av transporter, utbyggnad av elvärmesystem, ny industriutveckling, vatteninfrastruktur och datacenter ökar elbehovet. Datacenter och AI-infrastruktur kan i synnerhet generera stora, relativt konstanta belastningar. De ökar dock inte automatiskt värdet på solenergi eftersom deras efterfrågan är konstant och de ställer ofta särskilt höga krav på leveranstrygghet och nätkvalitet.
För utvecklare öppnar den ökande efterfrågan upp nya möjligheter till långsiktiga elköpsavtal (PPA). Stora teknikföretag och andra koncerner kan upphandla förnybar el, ursprungscertifikat eller strukturerade leveransprofiler. Samtidigt intensifieras konkurrensen om lämpliga nätanslutningar. En ny stor last och ett nytt kraftverk kan komplettera varandra på samma regionala nät, men båda kräver överföringskapacitet i rätt tid. Därför kan byggandet av ytterligare produktionskapacitet utan parallell nätutbyggnad leda till ökad begränsning, medan nya laster utan garanterad produktion förvärrar utbudsbegränsningar.
Cobalt Solar beräknas generera tillräckligt med el för cirka 82 000 hushåll per år. Denna siffra illustrerar projektets omfattning men är inte en teknisk garanti för en kontinuerlig försörjning för 82 000 hushåll. Den jämför den förväntade årsproduktionen med typisk årlig hushållsförbrukning. Produktion och förbrukning sammanfaller inte alltid. Hushållen behöver också el på natten, medan solparken inte genererar kraft i mörker. Därför är timprofiler, toppbelastningsbidrag och tillgänglig flexibilitet mer meningsfulla för systemplanering än en enkel hushållsekvivalent.
Fördelar och begränsningar med lokalt värdeskapande
Riverside County förväntar sig att generera cirka 14 miljoner dollar i fastighetsskatteintäkter under projektets livstid. Dessa intäkter kan stärka lokala budgetar, offentliga tjänster och infrastruktur utan att kommunen behöver finansiera själva projektet. Ytterligare intäkter kommer från tillfälliga anställningar under byggfasen, kontrakt med lokala tjänsteleverantörer och potentiella kostnader för boende, mat, transport och underhåll.
Siffran 14 miljoner USD bör dock sättas i perspektiv. I förhållande till den publicerade finansieringsvolymen representerar den ungefär två procent, men detta är fördelat över projektets hela livslängd. Eftersom varken den antagna driftsperioden eller den exakta betalningsplanen är specificerad kan ingen tillförlitlig årlig effekt härledas från detta. Dessutom är finansieringsvolymen inte en lämplig ersättning för skattebasen. Den lokala nyttan kan därför vara relevant, men är fortfarande begränsad i förhållande till kapitalintensiteten och projektets överregionala betydelse.
Sysselsättningseffekten varierar också avsevärt beroende på projektfasen. Stora solparker kräver många arbetare under planerings- och byggfaserna, men jämförelsevis få anställda under kontinuerlig drift. Automatiserad övervakning, standardiserat underhåll och centraliserad driftsledning minskar den långsiktiga arbetsintensiteten. Därför är det avgörande för den lokala ekonomin om byggkontrakt, utbildning, underhåll och upphandling verkligen är förankrade i regionen eller huvudsakligen hanteras av externa specialister.
Dessutom uppstår markanvändningskonflikter och ekologiska krav. Ökenregioner kan verka tomma vid första anblicken, men de innehåller känsliga ekosystem, livsmiljöer och vattenbegränsningar. Fullständigt godkännande innebär att projektet har slutfört de nödvändiga förfarandena; det betyder inte att alla ekologiska eller sociala effekter försvinner. Därför måste ekonomiskt hållbara projekt inte bara generera elektricitet utan också beakta markskydd, livsmiljöförvaltning, dammkontroll, avvecklingsskyldigheter och lokal acceptans.
Recurrent Energy omvandlas från utvecklare till infrastrukturinnehavare
Recurrent Energy är inte bara en projektutvecklare, utan strävar i allt högre grad efter en modell där utvalda sol- och lagringsanläggningar innehas och drivs långsiktigt. Denna modell förändrar riskprofilen. En renodlad utvecklare genererar en betydande del av sin vinst från försäljning av projekt som är färdiga för byggnation eller färdigställda. En långsiktig ägare, å andra sidan, får återkommande el- och driftsintäkter, men binder upp mer kapital och bär marknads-, operativa, motparts- och restvärdesrisker i årtionden.
Företagssiffrorna som nämns i projektmeddelandet illustrerar den industriella skalan. Per det datumet hade Recurrent Energy utvecklat, byggt och anslutit 12 solcellsprojekt med en gigawattmaximum och mer än 5 gigawattimmar lagringskapacitet. Den globala pipelinen omfattade cirka 23 gigawattimmars solenergi och 73 gigawattimmar lagringskapacitet per den 30 september 2025, exklusive Kina. Dessutom var mer än 14 gigawatt solcells- och lagringsprojekt under drift- och underhållskontrakt.
Referenspunkten för dessa siffror är viktig. Finansieringen tillkännagavs i augusti 2026, men en del av den portföljdata som citeras avser september 2025. Därför bör den inte anses vara helt aktuell per finansieringens slutdatum. Rörledningar förändras ständigt på grund av försäljning, tillstånd, förseningar, storleksändringar och framsteg till senare utvecklingsstadier. Dessutom har ett tidigt inträde i rörledningen inte samma ekonomiska värde som ett finansierat projekt under uppbyggnad.
För Recurrent Energy är Cobalt Solar därför mer än bara ytterligare en post i en lång projektlista. Finansieringsavtalet omvandlar byggrätter till en verklig tillgång. Det visar för banker, investerare, kunder och leverantörer att företaget kan strukturera komplexa amerikanska transaktioner. Denna repeterbarhet kan underlätta finansieringen av framtida projekt, förutsatt att Cobalt Solar byggs enligt plan och levererar de förväntade kassaflödena.
Canadian Solar mellan produktion och kapitalåtagande
För Canadian Solar stärker Cobalt Solar sin vertikala positionering, från modultillverkare till utvecklare, ägare och operatör av stora energianläggningar. Denna integration kan skapa fördelar. Gruppen förstår upphandling, teknik, projektutveckling, byggkoordinering, lagringslösningar och drift av anläggningar. Den kan stödja projekt över flera värdekedjesteg och, beroende på kapitalbehov, sälja, refinansiera eller behålla dem långsiktigt.
Samtidigt ökar denna modell komplexiteten i balansräkningen. Produktion av solcellsmoduler är cyklisk, kapitalintensiv och utsatt för stark prispress. Att hålla kraftverk långsiktigt binder också kapital men lovar mer stabil avkastning. Projektfinansiering på individuell företagsnivå kan avlasta den konsoliderade balansräkningen och minska risker, men det eliminerar inte alla förpliktelser. Sponsorgarantier, färdigställandeåtaganden, kapitaltillskott och potentiella ytterligare finansieringsförpliktelser kan fortfarande vara relevanta.
Ur ett företagsperspektiv är storfinansiering därför både en tillväxtsignal och en disciplinär mekanism. Banker kräver detaljerad rapportering, säkerheter, utdelningsrestriktioner och finansiella nyckeltal. Så länge projektet uppfyller de överenskomna villkoren kan denna modell skapa attraktivt långsiktigt värde. Men vid byggförseningar, skatteunderskott eller svagare intäkter kan den stela kapitalstrukturen begränsa handlingsutrymmet. Strategisk framgång beror därför mindre på pipelinens maximala storlek än på kvaliteten på de driftsatta anläggningarna och hastigheten på kapitalåtervinningen.
Räntor, inflation och leveranskedjor är fortfarande verkliga risker
Det framgångsrika slutförandet av projektet motbevisar påståendet att högre räntor har fått marknaden för storskaliga solenergiprojekt att stanna av. Det visar dock inte att räntorna har blivit irrelevanta. Förnybara kraftverk har höga initiala investeringar och jämförelsevis låga löpande bränslekostnader. En stor del av elkostnaderna härrör därför från kapitalkostnader. Om diskonteringsräntan eller låneräntan stiger måste projektet generera högre intäkter, uppnå lägre byggkostnader eller investera mer eget kapital.
Under byggfasen kan ränta på kapital som ännu inte är produktivt öka kostnaderna avsevärt. Förseningar har en dubbel inverkan: projektet genererar intäkter senare, medan byggräntor, personal-, försäkrings- och provisionskostnader fortsätter att ackumuleras. En lånestruktur med terminslån minskar refinansieringsrisken efter färdigställandet men kräver att tekniska och ekonomiska acceptanskriterier uppfylls. Bryggfinansiering överbryggar tidsgapet mellan byggkostnader och inflödet av skattepliktigt eget kapital. Denna exakta timing är just det som gör professionell projektledning oumbärlig.
Risker i leveranskedjan spelar också roll. Moduler är bara en del av systemet. Växelriktare, transformatorer, ställverk, kablar, spårare, stål, skyddsteknik och nätkontrollteknik kan alla påverka tidslinjen. Högspänningstransformatorer har i synnerhet långa ledtider på snäva marknader. Handelstullar, ursprungsintyg, importrestriktioner och krav på inhemska komponenter kan förändra kostnader och upphandlingsstrategier med kort varsel. Därför skyddar ett till synes lågt modulpris inte ett projekt från stigande totalkostnader.
Inflationen har också en blandad effekt. Högre löner och materialpriser ökar byggkostnaderna, medan långfristiga, delvis indexerade elavtal kan stabilisera intäkterna. Om inköpspriset är nominellt fast minskar dess reala värde under perioder med hög inflation. Om det är kraftigt indexerat ökar köparens risk, och potentiellt även det initiala kontraktspriset. Den ekonomiska bärkraften för ett projekt beror därför på balansen mellan kostnads-, skuld- och intäktsprofiler, inte på ett enda inflationsantagande.
Nätverksutbyggnad blir den verkliga drivkraften för avkastning
Den viktigaste strukturella lärdomen från Cobalt Solar gäller elnätet. Solmoduler kan produceras och installeras relativt snabbt. Nya kraftledningar, transformatorstationer och tillstånd tar däremot ofta många år. Detta skapar ett växande gap mellan hastigheten på investeringar i produktion och hastigheten på nätutbyggnaden. Nätanslutningsrättigheter blir en knapp tillgång som kan påverka ett projekts värde mer än mindre skillnader i modulernas effektivitet eller byggkostnader.
Kalifornien försöker bättre utnyttja överskott av solenergi genom regionala elmarknader, batterilagring, flexibel efterfrågan och ytterligare överföringskapacitet. På den västerländska energiobalansmarknaden undveks mer än 274 000 megawattimmar av annars potentiella begränsningar under 2024. Den utökade dagen före-marknaden syftar till att förbättra handeln över ett större område. Sådana marknadsmekanismer kan geografiskt distribuera solenergi men ersätter inte fysiska överföringsledningar. Om det finns en lokal flaskhals mellan en solcellspark och det regionala nätet, erbjuder en större handelsmarknad endast begränsad hjälp.
För investerare är nätanalys därför avgörande. Genomsnittliga kaliforniska elpriser eller landsomfattande solprognoser är otillräckliga. Relevanta faktorer inkluderar lokala marginalpriser, förlustfaktorer, historik över avbrott, planerade kraftledningsprojekt, prioritet för nätanslutning och den avtalsenliga fördelningen av nätrisker. Som ett resultat kan två tekniskt identiska solparker ha helt olika ekonomiska värden.
Cobalt Solar är redan fullt godkänt och under uppbyggnad. Detta tyder på att viktiga problem med nätanslutning är långt gångna. Trots detta är den faktiska nättillgängligheten fortfarande en operativ risk både före och efter driftsättning. En färdig solcellspark skapar endast värde om den kan transportera och sälja sin el. Energiomställningen begränsas därför i allt högre grad inte av den billigaste produktionstekniken, utan av den dyraste och långsammaste nödvändiga systemkomponenten.
Utsikterna för elkunderna
För konsumenter leder byggandet av en stor solcellspark inte automatiskt till lägre slutkundspriser. Produktionskostnader är bara en del av elräkningen. Nätutbyggnad, kapacitetsreserver, lagring, upphandling, distribution, offentliga avgifter, förebyggande av skogsbränder och finansiering av befintlig infrastruktur påverkar också slutpriset. Billig solenergi mitt på dagen kan åtföljas av höga kostnader för kvällskapacitet och nätförstärkning.
Koboltbaserad solenergi kan dock bidra till prisstabilisering. Systemet kräver inget bränsle och skyddar därmed delvis mot fluktuationer i gaspriserna. Långtidskontrakt kan säkerställa förutsägbara produktionskostnader. Under varma perioder producerar solenergi ofta mycket el under dagen, just när luftkonditioneringsapparater genererar hög belastning. Nyttan minskar dock så snart den kritiska toppen i systembehovet förskjuts till timmarna efter solnedgången.
En rättvis värdering måste därför skilja mellan produktionsvärde och systemkostnader. En enkel jämförelse av elproduktionskostnader kan underskatta kostnaderna för nät, lagring och reservkapacitet. Omvänt vore det fel att hänföra alla integrationskostnader till ett enda solkraftverk. Konventionella kraftverk kräver också nät, bränsleinfrastruktur, reserver och miljöregler. Den relevanta frågan är: Vilken övergripande portfölj av solenergi, lagring, flexibla kraftverk, import, efterfrågestyrning och överföring uppnår den önskade leveranstryggheten till lägsta totala kostnad?.
Vilket transaktionen inte bevisar
Finansieringen bevisar inte att Cobalt Solar skulle vara ekonomiskt lönsamt utan statliga subventioner. Snarare visar den höga skattemässiga andelen att skatteincitament är en viktig del av kapitalstrukturen. Detta är inte unikt för förnybar energi; konventionella energikällor gynnas också av skatteregleringar, infrastruktur och politiska ramverk. Det är dock viktigt för värderingsändamål att inte förväxla marknadsprestanda med effekten av subventioner.
Transaktionen bevisar inte heller att den förväntade avkastningen är hög. Banker föredrar förutsägbara återbetalningar och begränsar sin förlustrisk genom säkerheter, reserver och avtalsförpliktelser. Ett bankvänligt projekt kan erbjuda en måttlig avkastning för sponsorn. Omvänt kan en attraktiv avkastning på eget kapital vara förknippad med högre risker. Utan information om byggkostnader, elpriser, projektets längd, förväntad produktion, avdrag, driftskostnader och kapitalränta kan projektets avkastning inte beräknas tillförlitligt.
Inte heller kan man utifrån de 82 000 hushållsekvivalenterna dra slutsatsen att projektet i motsvarande grad kommer att öka den regionala energitryggheten. I kaliforniska tillförlitlighetsmodeller har ytterligare solenergi under kritiska kvällstimmar endast ett begränsat kapacitetsvärde. Lagringssystem bidrar betydligt större vid dessa tidpunkter, förutsatt att de är laddade och tillgängliga. Cobalt Solar ökar den årliga mängden ren el avsevärt; dess bidrag till garanterad toppeffekt är en annan fråga.
I slutändan bevisar detta resultat inte att alla stora solprojekt fortsätter att vara lättfinansierade. Cobalt Solar är stort, godkänt, under uppbyggnad och stöds av ett erfaret internationellt företag. Projekt i tidigt skede, de med svag nätinfrastruktur, oklara leveranskedjor eller osäkra kunder, kan möta betydligt mindre förmånliga villkor. Därför är finansieringen mer indikativ för marknadens selektivitet och mognad än för obegränsad kapitaltillgänglighet.
En vändpunkt för ekonomin i stora solcellsparker
Cobalt Solar förkroppsligar övergången från en teknikdriven till en systemdriven solenergiekonomi. Solceller har bevisat sin grundläggande tekniska och finansiella skalbarhet. Nästa utmaning är att integrera den genererade elektriciteten i systemet på ett sådant sätt, både tidsmässigt och rumsligt, att den förblir ekonomiskt värdefull. Detta sätter nät, lagring, flexibla laster och regionala marknader i framkant.
Projektets styrka ligger i dess avancerade utvecklingsskede. Det har erhållit tillstånd, är under uppbyggnad, har en erfaren EPC-partner och har säkrat komplex finansiering med tre stora finansinstitut. Den planerade driftstarten i slutet av 2027 placerar det inom en politiskt och finanspolitiskt känslig tidsram. De förväntade fastighetsskatteintäkterna kommer att generera lokala fördelar, medan den årliga produktionen beräknas täcka förbrukningen hos cirka 82 000 hushåll.
Svagheten med den offentligt tillgängliga informationen ligger i de ekonomiskt avgörande kontraktsdetaljerna. Kunder, elpris, kontraktstid, avdragsregler, investeringsbudget, lagringsstrategi och förväntad avkastning redovisas inte. Därför är en slutgiltig bedömning av lönsamheten inte möjlig. Finansieringsavtalet är en stark indikator på kvalitet, men det ersätter inte transparens.
Det tydligt motiverade perspektivet är följande: Cobalt Solar är ett betydande och sannolikt välstrukturerat infrastrukturprojekt, vars finansiering bekräftar den fortsatta attraktiviteten hos storskaliga solcellsinstallationer i USA. Dess långsiktiga ekonomiska lönsamhet kommer dock att mätas mindre av huruvida 330 megawatt moduler installeras i tid, utan snarare av hur mycket el som faktiskt når nätet och till vilka priser. Projektet visar att kapital fortfarande är mobilerbart för energiomställningen. Det visar också att nästa flaskhals inte nödvändigtvis behöver ligga på finansmarknaderna. Utan snabbare nätutbyggnad, intelligent lagringsintegration och en mer exakt värdering av elens värde över tid riskerar Kalifornien att finansiera allt mer solkraft vars ytterligare kilowattimmar är värda minst just när de genereras.
Din partner för affärsutveckling inom solceller och byggbranschen
Från industriella solcellstak till solcellsparker och större solcellsparkeringsplatser
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här wolfenstein@xpert.digital:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.