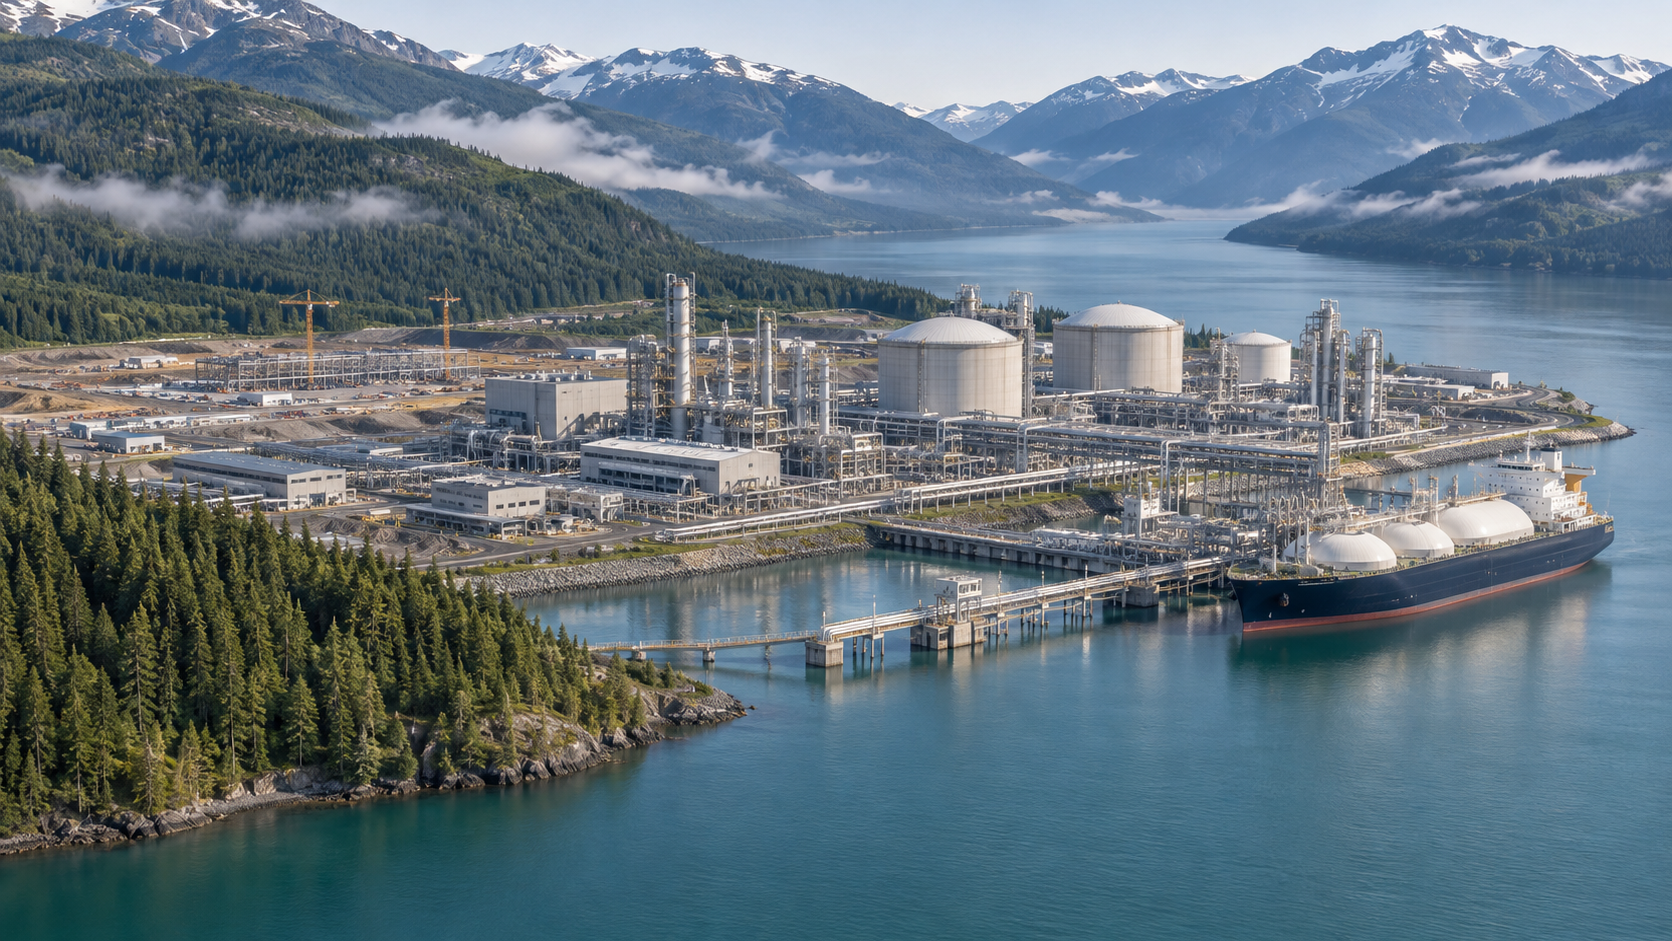
Kanada siktar på att bli en LNG-jätte: Upp till 888 miljarder dollar – Vad Kanadas gasoffensiv verkligen skulle kunna uppnå – Kreativ bild i ämnet, skapad med AI: Xpert.Digital
Den globala efterfrågan på säker gas ökar – kan Kanada ta tillfället i akt?
LNG från Kanada till Tyskland? Vad ligger bakom exportoffensiven värd flera miljarder euro?
Kanadas LNG-boom: Hur energikrisen kan bli en miljardmarknad – men de största hindren ligger i landet självt
Kanada skulle kunna bli en av världens ledande leverantörer av flytande naturgas (LNG). Stora naturgasreserver, politisk stabilitet och tillgång till Stilla havet ger gynnsamma förutsättningar för detta. Störningarna på energimarknaderna orsakade av Iran-Irakkriget ökar ytterligare värdet på leveranser som inte behöver transporteras genom Hormuzsundet. I ett ambitiöst expansionsscenario skulle investeringar på nästan en biljon kanadensiska dollar kunna mobiliseras längs gas- och LNG-värdekedjan fram till 2050.
Men rikliga naturresurser ensamma garanterar inte ekonomisk framgång. Kanada måste samordna sina utvinningsanläggningar, rörledningar, exportterminaler och tillförlitliga elförsörjning i tid. Samtidigt behöver landet kvalificerade arbetare, långsiktiga kunder och hållbara avtal med de drabbade regionerna och ursprungsbefolkningarna. Planen måste också fungera även när de nuvarande höga energipriserna faller och andra länder utökar sin LNG-kapacitet.
Den centrala frågan är därför inte bara hur mycket gas Kanada kan exportera, utan också till vilken totalkostnad och med vilka långsiktiga konsekvenser. Prognoserna sträcker sig från begränsad expansion till Kanadas uppgång som en LNG-supermakt. En närmare titt på Kanadas planer avslöjar vad dessa stora summor pengar faktiskt betyder, vilka företag och regioner som skulle kunna gynnas och varför infrastruktur skulle kunna bli den avgörande flaskhalsen.
Världen letar efter säker gas – men Kanadas största motståndare finns inte i Persiska viken, utan i sitt eget land
Kanada har potential att bli en av världens ledande leverantörer av flytande naturgas (LNG). Stora naturgasreserver, politisk stabilitet, högpresterande företag och tillgång till två hav utgör en exceptionellt stark grund. Störningarna på de internationella energimarknaderna som förvärrats av Iran-Irakkriget ökar ytterligare värdet av en leverans vars transport inte är beroende av Hormuzsundet. Denna länge underskattade resurspotential skulle således kunna generera en betydande skjuts i den industriella tillväxten. I ett ambitiöst expansionsscenario skulle detta kunna uppgå till nästan en biljon kanadensiska dollar i investeringar längs gas- och LNG-värdekedjan år 2050.
Mellan en stor naturresursfyndighet och en ekonomiskt framgångsrik exportmodell ligger en krävande industriell utmaning. Naturgas måste utvinnas, bearbetas, transporteras via rörledningar, kondenseras och skeppas. Samtidigt kräver anläggningarna elektricitet, kvalificerad arbetskraft, kapital, långsiktiga kundrelationer och allmänhetens acceptans. Kanada måste därför inte bara exportera mer gas utan också bygga ut flera sammankopplade infrastruktursystem samtidigt.
Den centrala ekonomiska frågan är därför inte huruvida landet har tillräckligt med naturgas. Den avgörande frågan är om det kan föra sina resurser ut på internationella marknader i tid och till konkurrenskraftiga totalkostnader. Det är just detta som är spänningen kring Kanadas LNG-offensiv: den geopolitiska möjligheten är betydande, men möjligheterna för lönsamma investeringar kan vara mindre än vad de nuvarande krispriserna antyder.
Försörjningstrygghet blir en ekonomisk fördel med lokaliseringen
Iran-Irakkriget har återigen visat att energimarknaderna inte enbart bestäms av produktionskostnader och konsumtionsvolymer. Den geografiska koncentrationen av exportanläggningar, säkerheten för sjövägar och de politiska relationerna mellan leverantörer och konsumenter påverkar också det ekonomiska värdet av en energikälla. När transporter genom Hormuzsundet begränsas påverkar detta inte bara omedelbara störningar i leveranserna. Försäkringspremier, fraktpriser och marknadsaktörernas förväntningar förändras också.
Detta skapar ett dubbelt problem för importländerna. De måste anskaffa tillräckligt med energi samtidigt som de förhindrar att flera till synes separata leveransavtal blir beroende av samma flaskhals i en kris. Olika producenter erbjuder endast begränsad diversifiering om deras tankfartyg alla måste navigera i samma sårbara sund.
Kanada kan här dra nytta av en strukturell fördel. LNG från Stillahavskusten behöver inte transporteras genom Hormuzsundet på väg till Nordostasien. En kanadensisk leverans är därför inte bara en ytterligare mängd gas, utan potentiellt också en annorlunda fördelad geopolitisk riskexponering. Kombinationen av stora resurser, jämförelsevis stabila institutioner och alternativa transportvägar gör landet attraktivt för energikonsumenter som planerar långsiktigt.
Detta leder dock inte automatiskt till en permanent verkställbar prisökning. Kunderna kan vara villiga att betala mer för säkerhet. Hur mycket beror dock på deras ekonomiska resurser och tillgängliga alternativ. Leveranstrygghet är en ekonomisk fördel, men inte ett tillstånd för godtyckligt höga produktions- och byggkostnader.
Två kustlinjer erbjuder möjligheter, men de ersätter inte infrastruktur
Kanadas tillgång till både Atlanten och Stilla havet kan inledningsvis ge intrycket av att landet skulle kunna förse Europa och Asien direkt. Denna uppfattning är dock ekonomiskt förenklad. De viktigaste nuvarande LNG-utvecklingarna är koncentrerade längs British Columbias Stillahavskust. Den särskilt viktiga Montney-bäckenet ligger också i västra delen av landet, i gränsregionen mellan British Columbia och Alberta.
För den asiatiska marknaden resulterar detta i en logisk industriell process: gas från västra Kanada transporteras till Stillahavskusten, kondenseras där och skeppas sedan över havet till asiatiska kunder. Befintliga och planerade projekt i västra Kanada följer detta mönster. Direkta leveranser från Atlantkusten till Europa skulle dock kräva motsvarande effektiva transportförbindelser, kondenseringsanläggningar och ekonomiskt hållbara projekt. En kustnära anslutningspunkt på kartan utgör inte automatiskt en fullt fungerande exportkedja.
Kanadensisk LNG är fortfarande relevant för Tyskland. För det första kan europeiska företag kontraktuellt köpa gas från kanadensiska projekt. För det andra har ytterligare produktion också en indirekt effekt: om kanadensiska leveranser täcker en del av den asiatiska efterfrågan kan andra mängder LNG bli tillgängliga för Europa.
Denna distinktion är viktig. Den europeiska nyttan av ett kanadensiskt LNG-initiativ mäts inte enbart i antalet tankfartyg som seglar direkt från Kanada till Tyskland. Avgörande är att det också beror på hur mycket den globala konkurrensen om tillgängliga leveranser minskar. En större global marknad med flera oberoende leveranscentra kan förbättra leveranssäkerheten utan att varje importör måste upprätthålla en direkt transportrelation med varje producent.
Landet är rikt på råvaror, men dess ekonomiska värde är fortfarande begränsat
Montney-bäckenet är en viktig del av Kanadas gasstrategi. Regionen kombinerar omfattande resurser med en befintlig produktionsindustri. I det ambitiösa expansionsscenariot skulle den kunna leverera en stor del av den extra gasvolym som krävs för att uppnå en nationell LNG-exportnivå på 100 miljoner ton årligen. Den ytterligare användningen av naturgas i kondenseringsanläggningar uppskattas till cirka nio miljarder kubikfot per dag.
Kanadas ekonomiskt hållbara resursbas uppskattas till cirka 375 biljoner kubikfot, förutsatt en prisnivå på mindre än tre amerikanska dollar per miljon brittiska värmeenheter. Enligt relevanta modellantaganden är denna bas tillräcklig för att möta den inhemska efterfrågan och betydande LNG-export i mer än ett halvt sekel. Detta motsäger uppfattningen att Kanada inte skulle kunna fortsätta sin exportstrategi efter en kort period på grund av otillräckliga resurser.
En sådan uppskattning av intervallet är dock ingen garanti för permanent billig gas. Ekonomiskt hållbara resurser beror på teknik, kostnader, priser och regulatoriska villkor. Om till exempel kostnaderna för borrning, vattenrening, utsläppsminskning eller anslutning av nya produktionsområden ökar, kommer även de ekonomiska gränserna för utvinning att förändras.
Dessutom finns det en fundamental skillnad mellan en befintlig gasreserv och en tillförlitligt tillgänglig årlig produktion. Nya brunnar, rörledningar och bearbetningsanläggningar måste vara klara i tid. Befintliga produktionsanläggningar levererar inte samma mängd i all oändlighet. En växande LNG-sektor kräver därför inte bara engångsinvesteringar utan också kontinuerlig industriell modernisering.
Kanadas rika resurser utgör således en solid grund. Det befriar dock inte företag och beslutsfattare från uppgiften att omvandla underjordisk potential till en pålitlig och kostnadseffektiv långsiktig försörjningskapacitet.
Mellan politisk ambition och realistisk exportutveckling
Flera expansionsmål nämns samtidigt i den offentliga debatten: cirka 50 miljoner ton LNG årligen som ett medellångsiktigt mål, 100 miljoner ton som en långsiktig ambition och en potentiell position som världens tredje största LNG-exportör. Dessa siffror beskriver dock olika utvecklingsstadier och bör inte betraktas som en garanterad framtid.
Det undersökta scenariot för en accelererad expansion visar på en årlig exportkapacitet på upp till 100 miljoner ton fram till 2050. Politiskt sett har denna siffra också kopplats till en tidigare tidsram. Detta står i kontrast till en betydligt mer konservativ utvecklingsbana: utan en betydande acceleration förväntas cirka 36 miljoner ton årligen fram till 2050. Skillnaden mellan de två scenarierna är därför 64 miljoner ton per år.
Denna skillnad är ekonomiskt sett mer betydande än själva den imponerande målsiffran. Den visar att det inte bara skulle vara en fortsättning på redan godkända projekt att bli en stor LNG-producent. Det skulle kräva en ytterligare ökning av investeringar som omfattar nya produktionskapaciteter, rörledningar, kraftförsörjning och exportanläggningar samtidigt.
Även en potentiell exportnivå på cirka 50 miljoner ton i början av 2030-talet måste därför förstås som en ambitiös expansionsväg. Det som är viktigt är inte summan av alla projektmeddelanden, utan snarare de faktiska finansierade, godkända och därefter operativa anläggningarna. Flera ekonomiskt distinkta risknivåer ligger mellan en projektidé och en tillförlitligt fungerande exportanläggning.
En objektiv bedömning skiljer därför mellan politiska mål, planerad kapacitet, slutliga investeringsbeslut och den faktiska exportvolymen. Den som blandar ihop dessa kategorier överskattar snabbt hastigheten på Kanadas uppgång.
Kitimat förvandlar en exportvision till en industriell verksamhet
Med LNG Canada i Kitimat har Kanada haft storskalig tillgång till den internationella LNG-marknaden sedan 2025. Den första expansionsfasen är utformad för en årlig kapacitet på 14 miljoner ton. I slutet av september 2026 fattade de deltagande företagen det slutgiltiga investeringsbeslutet för den andra expansionsfasen, som förväntas öka kapaciteten till 28 miljoner ton årligen. Konsortiet inkluderar Shell, Petronas, PetroChina, Mitsubishi och Korea Gas.
Den ekonomiska betydelsen av detta beslut sträcker sig bortom den ytterligare exportvolymen. En befintlig plats erbjuder infrastruktur, operativ erfarenhet och etablerade relationer med kunder, tjänsteleverantörer och myndigheter. En expansion kan dra nytta av dessa grunder, medan en helt ny plats måste skapa många förutsättningar från grunden.
Att fördubbla ett befintligt större projekt är dock inte bara en teknisk uppgradering. Planerna omfattar ytterligare två kondenseringsenheter, extra lagringskapacitet, ytterligare en kajplats och utökade försörjningsanläggningar. Den anslutna Coastal GasLink-rörledningen kommer också att behöva uppgraderas. Hela projektet involverar cirka 33 miljarder kanadensiska dollar i privata investeringar.
Deltagandemodellen underlättar marknadsföring: De fem partnerna tar var sin motsvarande andel av LNG-produktionen. Det innebär att projektet inte bara stöds av investerare, utan även av företag med egna försäljningskanaler och långsiktiga energiintressen. Detta minskar vissa marknadsföringsrisker, men eliminerar inte riskerna med byggkostnader eller beroendet av leveransernas framtida lönsamhet.
Kitimat ger således praktiska bevis på Kanadas förmåga att genomföra stora LNG-projekt. Det vore dock för tidigt att dra slutsatsen att en framgång för en enda anläggning kommer att leda till en smidig replikering av sådana projekt över hela landet.
Vad de 888 miljarderna dollarna faktiskt betyder ekonomiskt
Utsikten på 888 miljarder kanadensiska dollar låter som en massiv pengainflöde. Men för att sätta det i perspektiv är det viktigt att förtydliga vad denna siffra mäter. Den hänvisar till det kumulativa bidraget till bruttonationalprodukten (BNP) fram till 2050 i det accelererade utvecklingsscenariot för värdekedjan för gas, LNG och tillhörande flytande kolväten. Det är varken en årlig avkastning eller en företagsvinst, och det är inte heller en lättillgänglig källa till statliga intäkter.
Denna siffra kan inte heller bara läggas till de nästan en biljon kanadensiska dollar i förväntade investeringar. Investeringar, försäljning, inkomst och förädlingsvärde beskriver olika ekonomiska processer. En investering skapar till exempel efterfrågan på byggtjänster och maskiner. Det resulterande inhemska förädlingsvärdet kan sedan vara en del av bruttonationalprodukten.
Siffran 888 miljarder kanadensiska dollar, vilket motsvarar cirka 564 miljarder euro, är fortfarande anmärkningsvärd. I internationella jämförelser är dock eurobeloppet mindre tillförlitligt än den ursprungliga siffran eftersom det beror på vilken växelkurs som används. Mer meningsfull är insikten att den ekonomiska potentialen skulle utvecklas under en period av mer än två decennier.
Dessutom är den relevanta jämförelsen inte en framtid med LNG kontra en framtid utan någon gasindustri. Även den mer konservativa utvecklingsvägen inkluderar investeringar på cirka 389 miljarder kanadensiska dollar och ungefär 100 000 stödda jobb i genomsnitt per år fram till 2050. De ytterligare fördelarna med att påskynda utvecklingen måste därför bedömas mot denna baslinje, inte mot ett ekonomiskt nollscenario.
Varför höga exportintäkter inte automatiskt betyder höga vinster
I det ambitiösa scenariot förväntas de kanadensiska företagens intäkter längs den betraktade värdekedjan uppgå till cirka 1,6 biljoner dollar, arbetsinkomster på cirka 405 miljarder dollar och skatteintäkter på cirka 151 miljarder dollar år 2050. Dessa siffror illustrerar den breda ekonomiska inverkan som en sådan expansion kan ha. De bör dock inte läggas ihop eftersom deras innehåll delvis överlappar varandra.
För enskilda företag är inte intäkterna ensamma den avgörande faktorn. Ett LNG-projekt kan generera höga intäkter och ändå ge en otillräcklig avkastning på investeringen om byggkostnader, finansieringskostnader eller löpande driftskostnader är för höga. Speciellt med kapitalintensiva projekt är tidpunkten för kassaflöden av stor betydelse.
Inledningsvis investeras betydande summor i planering, byggnation och infrastruktur under flera år. Intäkter genereras först efter driftsättning. Om detta försenas förlängs perioden utan motsvarande exportintäkter. Samtidigt kan räntebetalningar, personalkostnader och avtalsförpliktelser fortsätta.
För ekonomin spelar en annan punkt in: inte alla investeringsutgifter stannar i landet. Medan importerade maskiner och utländska tjänster ökar projektvärdet, genererar de inte motsvarande mängd kanadensiskt mervärde. Omvänt kan inhemska leverantörer, ingenjörsföretag och underhållsföretag bygga långsiktig industriell kapacitet.
Kvaliteten på en högkonjunktur bestäms därför inte enbart av investeringsmängden. Lika viktiga är djupet av det inhemska värdeskapandet, produktiviteten hos den utvecklande infrastrukturen och fördelningen av ekonomiska risker.
Den underskattade hävstångseffekten ligger i biprodukterna från gasproduktionen
Den kanadensiska gasindustrins ekonomiska betydelse sträcker sig bortom metan i sig. Utvinning producerar ofta andra kolväten såsom etan, propan, butan och kondensat. Dessa ämnen, så kallade naturgasvätskor, kan avsevärt påverka lönsamheten för ett produktionsprojekt.
För typiska gasbrunnar uppskattas deras andel av produktionen till cirka 24 procent, medan de kan stå för upp till hälften av det ekonomiska värdet. Detta förklarar varför ett produktionsprojekt inte kan bedömas enbart utifrån naturgaspriset. Priserna och försäljningsmöjligheterna för de tillhörande produkterna kan avsevärt förändra dess konkurrenskraft.
Etan, propan och butan öppnar upp ytterligare marknader, inklusive kemisk industri, uppvärmning och export. Kondensat spelar också en särskild roll som utspädningsmedel för tung kanadensisk råolja. Utökad gasproduktion kan därför stärka kopplingarna till andra sektorer inom energiindustrin.
Detta innebär en industriell möjlighet, men också en målkonflikt. Ytterligare råvaror kan möjliggöra värdeskapande inom petrokemisk industri och exportintäkter. Samtidigt skulle en närmare koppling till oljesandsindustrin kunna komplicera klimatpolitiska bedömningar. Det vore därför en förenkling att tillskriva hela den ekonomiska potentialen enbart till flytande naturgas (LNG) eller att betrakta alla åtföljande effekter som i sig positiva.
Detta leder till ett bredare perspektiv för lokaliseringspolitiken: framgång skulle inte bara komma från att bygga enskilda exportterminaler, utan också från att utveckla konkurrenskraftiga industriella länkar mellan utvinning, bearbetning, kemikalier, transport och energiförsörjning.
Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring


Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring - Bild: Xpert.Digital
Branschfokusområden: B2B, digitalisering (från AI till XR), maskinteknik, logistik, förnybar energi och industri
Mer information här:
Ett tematiskt nav som erbjuder insikter och expertis:
- Kunskapsplattform som täcker globala och regionala ekonomier, innovation och branschspecifika trender
- En samling analyser, insikter och bakgrundsinformation från våra viktigaste fokusområden
- En plats för expertis och information om aktuell utveckling inom näringsliv och teknologi
- En knutpunkt för företag som söker information om marknader, digitalisering och branschinnovationer
Godkännandesäkerhet är mer värdefullt än bara politisk retorik om acceleration
En sysselsättningsboom behöver en exakt klassificering
Utsikterna på nästan 250 000 jobb årligen är bland de mest imponerande siffrorna i det accelererade expansionsscenariot. Detta avser dock en genomsnittlig årlig sysselsättningseffekt längs en omfattande värdekedja. Det innebär inte att en kvarts miljon ytterligare permanenta jobb skulle skapas varje år.
Lika viktig är skillnaden mellan byggnation och drift. Storskaliga projekt genererar hög efterfrågan på byggnadsarbetare, svetsare, ingenjörer, logistikpersonal och tekniska tjänsteleverantörer under byggfasen. Efter färdigställandet minskar det omedelbara behovet av personal avsevärt eftersom moderna LNG-anläggningar är kapitalintensiva och i hög grad automatiserade.
Den andra fasen av LNG Canadas expansion illustrerar denna skillnad. Under byggfasen förväntas upp till 4 000 nya jobb på platsen, och cirka 2 100 jobb förväntas för ytterligare kompressorstationer längs rörledningen. Däremot beräknas senare drift skapa cirka 90 ytterligare heltidstjänster och cirka 150 entreprenörsjobb. Dessa siffror återspeglar inte alla indirekta sysselsättningseffekter, men de visar den betydande skillnaden mellan byggstarten och fortsatt anläggningsdrift.
Även tillfälliga byggfaser kan ha en betydande inverkan på inkomsterna i drabbade regioner. De kan dock också belasta bostadsmarknader, kommunal infrastruktur och lokala tjänster. Dessutom, om flera storskaliga projekt söker kvalificerad arbetskraft samtidigt, ökar kostnaderna för andra sektorer.
En framåtblickande ekonomisk politik måste därför beakta kompetensutveckling, regional infrastruktur och framtida användning av industriell kapacitet. Varaktigt välstånd uppnås inte enbart genom så många byggarbetsplatser som möjligt, utan genom produktiv sysselsättning under hela investeringscykeln.
Den verkliga konkurrensen sker i de totala kostnaderna
Kanadensisk naturgas må vara lättillgänglig till låga priser, men det betyder inte automatiskt att kanadensisk LNG kommer att anlända billigt till målmarknaden. Många kostnadskomponenter ligger mellan produktionsanläggningen och konsumenten: bearbetning, rörledningsavgifter, kondensering, finansiering, lagring och sjötransport. Summan av dessa kostnader är avgörande.
De höga kostnaderna för ny infrastruktur är särskilt problematiska. För de studerade rörledningsprojekten tar tillstånd i Kanada i genomsnitt 27 månader längre jämfört med Texas. Byggkostnaderna anges med ett påslag på 160 procent. Detta påslag, inte bara 1,6 gånger baskostnaden, är matematiskt ekvivalent med 2,6 gånger baskostnaden.
Dessa siffror beskriver dock inte en universellt tillämplig egenskap för varje kanadensiskt projekt. Terräng, klimat, projektstorlek, sträckningsdragning och lagkrav kan orsaka betydande skillnader. Jämförelsen fungerar som en varningssignal för konkurrenskraft men ersätter inte en projektspecifik kostnadsanalys.
Speciellt för västra Kanada kan kombinationen av billig utvinning och dyr transport bli en avgörande spänningspunkt. Ett lågt pris på utvinningsplatsen är av liten nytta om nya rörledningar är så dyra att de upphäver kostnadsfördelen. Omvänt kan en befintlig och välutnyttjad infrastruktur avsevärt förbättra den ekonomiska lönsamheten.
Detta förklarar också varför utbyggnad av befintliga platser ofta framstår som mer attraktivt än helt nya projekt. Det ekonomiska värdet av befintliga rörledningar, hamnar och försörjningsanläggningar ligger inte bara i sparade byggkostnader utan också i mindre osäkerhet kring tidsplanering och teknisk integration.
Godkännandesäkerhet är mer värdefullt än bara politisk retorik om acceleration
Långa godkännandeprocesser ökar projektkostnaderna, men snabbhet ensam är inte en tillräcklig indikator på kvalitet. En procedur som initialt verkar snabb men som senare är juridiskt sårbar kan försena senare implementering mer än en grundlig och tillförlitlig granskning.
För investerare är förutsägbarhet av största vikt. Ansvar måste vara tydligt, kraven definierade tidigt och besluten juridiskt sunda. För projekt som sträcker sig över årtionden är stabila skatte- och regelverk också avgörande. Upprepade förändringar ökar osäkerheten kring framtida kassaflöden och kan höja den erforderliga avkastningen på investeringen.
En annan faktor är samordning inom värdekedjan. En terminal behöver tillräckligt med gas. En rörledning behöver engagerade transportkunder. Gasproducenter är mer benägna att investera om de har långsiktig tillgång till attraktiva försäljningsmarknader. Om dessa beslut fattas isolerat måste varje inblandad part vänta på de andras engagemang.
Integrerade deltagandemodeller och samordnade kontrakt kan minska sådana hinder. Statligt stöd kan också lösa samordningsproblem i vissa fall. Det bör dock inte leda till att ekonomiskt svaga projekt förverkligas enbart genom att deras risker permanent skjuts över på allmänheten.
Den förnuftiga politiska uppgiften är att möjliggöra tillförlitliga ramvillkor och gemensam infrastruktur. Det är inte att utropa varje aviserad LNG-anläggning till en nationell framgångssaga, oavsett kostnader och försäljningsutsikter.
Partnerskap mellan inhemska parter avgör expansionens lönsamhet
Urfolkssamhällenas rättigheter och ekonomiska intressen är en central del av den kanadensiska infrastrukturutvecklingen. Att se dem enbart som ett hinder eller som ett verktyg för att accelerera processen vore sakligt sett olämpligt och ekonomiskt kortsiktigt.
Rörledningar, utvinningsanläggningar och exportterminaler förändrar landskap och kan påverka traditionell markanvändning och lokala försörjningsmöjligheter. Därför kräver hållbara projekt tidigt allmänhetens deltagande, transparenta miljöskyddsplaner och rättvisa ekonomiska avtal. Även om ägarskapsdeltagande bättre kan sammanföra konkurrerande intressen, ersätter det inte miljökonsekvensbedömningar eller oberoende beslutsfattande av de berörda samhällena.
LNG Canada erbjuder fem angränsande First Nations-indianer möjligheten att investera upp till en miljard kanadensiska dollar i ett företag som kommer att förvärva den framtida LNG-lagringstanken i den andra expansionsfasen. Detta exempel visar hur ekonomiskt deltagande kan sträcka sig bortom kortfristiga byggkontrakt.
Ur ett ekonomiskt perspektiv är riskfördelning lika viktig som den potentiella avkastningen. En investering skapar förmögenhetspotential, men kan också innebära skulder och långsiktiga beroenden. Bra modeller måste därför garantera transparens, tillräcklig finansiering och oberoende beslutsfattande.
Långsiktiga partnerskap är inte bara ett samhällskrav. De kan också förbättra den ekonomiska stabiliteten i ett projekt eftersom de synliggör konflikter tidigare och ökar kvaliteten på långsiktiga avtal.
Ren el håller på att bli den begränsande produktionsfaktorn
En viktig potentiell konkurrensfördel med kanadensiska LNG-projekt ligger i deras lägre utsläppsintensitet. Eldrivna kompressorer och en jämförelsevis lågutsläppsströmförsörjning kan minska utsläppen under produktion, bearbetning och kondensering. Kanadensiska projekt förväntas ha en 55 procent lägre växthusgasintensitet jämfört med liknande, ännu inte slutförda internationella projekt. Denna siffra beskriver en specifik jämförelsegrupp och bör inte generaliseras till alla naturgasutsläpp.
Emellertid skapar just denna fördel ytterligare infrastrukturberoenden. En omfattande elektrifiering av LNG-utvecklingen beräknas kräva en ytterligare effekt på cirka 3,1 gigawatt fram till 2050. Detta kommer också att kräva nya överföringsledningar och förbättrad tillgång till el för utvinnings- och bearbetningsanläggningar.
Utsläppssnål el är därför inte en obegränsad biprodukt, utan en knapp produktionsfaktor. LNG-projekt kan potentiellt konkurrera med andra industriella investeringar och med den växande elbehovet från byggnader och transporter. Avgörande är därför att det inte bara är den installerade kapaciteten som spelar roll, utan också när och var ytterligare elektrisk energi finns tillgänglig på ett tillförlitligt sätt.
För projektplanering innebär detta att en elektrifierad LNG-anläggning inte kan betraktas isolerat. Om terminalen färdigställs innan elanslutningen är tillgänglig uppstår en ny driftsrisk. Omvänt, om elnäten byggs ut för generöst för projekt som senare inte realiseras, kan outnyttjade kostnader uppstå.
Gasexportens konkurrenskraft är därför förvånansvärt starkt beroende av en framgångsrik el- och nätpolitik.
Klimatpåverkan bestäms av hela leveranskedjan
Lägre utsläppsintensitet under produktionen gör inte LNG klimatneutral. Även med högeffektiv utvinning och kondensering produceras fortfarande koldioxidutsläpp vid efterföljande förbränning. Dessutom finns det potentiella metanförluster längs utvinnings-, transport- och användningskedjan.
För en tillförlitlig bedömning är det därför viktigt att skilja på vilka utsläpp som faktiskt mäts. En jämförelse av kondenseringsanläggningar besvarar en annan fråga än en fullständig analys från brunnshuvudet till slutanvändaren. Lika viktig är fallstudien: Ersätter kanadensisk LNG mer utsläppsintensiv gas, kol eller olja, eller tränger det ut investeringar i alternativ med lägre utsläpp?
Under vissa antaganden förväntas en accelererad kanadensisk utbyggnad av LNG-infrastruktur ha en global utsläppsminskningspotential på upp till 44 miljoner ton koldioxidekvivalenter årligen. Detta resultat beror bland annat på den faktiska ersättningen av mer utsläppsintensiva produktionsprocesser eller andra fossila bränslen. Det är inte en automatisk effekt av varje ytterligare LNG-leverans.
Ett balanserat perspektiv erkänner därför båda sidor: Gas producerad med lägre utsläpp kan ha fördelar jämfört med mindre gynnsamma fossila alternativ. Samtidigt kan mycket långvariga gasinfrastrukturer skapa ekonomiska band som senare kan kollidera med minskande efterfrågan på fossila bränslen.
Kanadas mest trovärdiga ståndpunkt skulle därför inte vara att hävda en fundamentalt klimatvänlig fossilbränsleboom. En mer övertygande strategi vore en verifierbar strategi med låga metanförluster, transparenta utsläppsmätningar och en noggrann granskning av de faktiska undanträngningseffekterna.
Den globala marknaden väntar inte på kanadensiska projekt
Det största hotet mot Kanadas expansionsplaner kan vara att den nuvarande energikrisen leder till en felbedömning av långsiktiga brister. Höga priser och oro kring utbudet ökar intresset för ytterligare leveranser. Samtidigt svarar dock även andra producenter med investeringar.
Världsomfattande konkurrerar LNG-projekt med en sammanlagd planerad kapacitet på mer än 600 miljoner ton om ytterligare en marknadsmöjlighet, som beräknas nå cirka 176 miljoner ton år 2050. Alla projekt kommer inte att förverkligas. Dessutom förväntas en global utbudsökning på cirka 50 procent under de kommande fem åren.
Detta skulle kunna förändra marknadsmakten ytterligare en gång. I en akut utbudskris har säljare en fördel. Omvänt, med en kraftig ökning av utbudet, kan köpare kräva lägre priser, mer flexibla avtalsvillkor och kortare åtagandeperioder. Projekt som planeras under en period av knapphet kanske inte når marknaden förrän i en fas av betydligt mer intensiv konkurrens.
Kanada måste därför undvika att basera sina beräkningar av ekonomisk bärkraft på permanent uppblåsta krispriser. Den avgörande faktorn är om projekt kan generera tillräcklig avkastning även under mindre gynnsamma marknadsförhållanden. Detta gäller särskilt projekt med höga initiala investeringar och dyra transportförbindelser.
Snabbhet har ett verkligt ekonomiskt värde i denna miljö. Det bör dock inte förväxlas med hast. Ett projekt som slutförs tidigt men strukturellt sett är för dyrt kan prestera sämre i längden än ett något senare projekt med pålitliga kostnader och garanterad försäljning.
Vem skulle kunna dra nytta av expansionen – och vem bär vilka risker
En kanadensisk LNG-boom skulle påverka olika affärsgrupper. Gasproducenter som Tourmaline Oil, Canadian Natural Resources, ARC Resources och Ovintiv skulle potentiellt kunna dra nytta av ytterligare försäljningsmöjligheter. Rörlednings- och infrastrukturföretag som TC Energy och Enbridge, såväl som företag med LNG-innehav som Pembina Pipeline, intar olika positioner i värdekedjan. Deras engagemang i sektorn leder dock inte automatiskt till lika höga ekonomiska fördelar.
För gruvföretag är det viktigt om ytterligare exportefterfrågan förbättrar uppnåeliga priser och om de kan utöka sin produktion till konkurrenskraftiga kostnader. Högre försäljning kan vara oattraktiv om det kräver utveckling av särskilt dyra nya gruvområden.
Rörledningsoperatörer behöver tillräcklig långsiktigt bokad kapacitet. Deras risker inkluderar byggkostnader, utnyttjande, kontraktsvillkor och kundernas kreditvärdighet. LNG-anläggningar måste i sin tur säkerställa att gasförsörjning, kondensering och marknadsföring är ekonomiskt samordnade.
Pembina är till exempel involverat i Cedar LNG-projektet tillsammans med Haisla Nation. Sådana investeringar skiljer sig avsevärt i sin riskprofil från en brett diversifierad pipelineverksamhet eller ren gasproduktion.
För en ekonomisk utvärdering skulle en generell lista över vinnare därför vara missvisande. Det som är viktigt är specifika projekt, finansieringsstrukturer och frågan om vilka intressenter som får bära bördan av kostnadsökningar eller svagare marknadspriser. En växande sektor kan skapa värde totalt sett, medan enskilda företag fortfarande kan uppnå otillfredsställande resultat.
Kanada kan minska sitt beroende av USA, men inte eliminera det
Att utöka den internationella LNG-exporten tjänar också ett handelspolitiskt mål. Kanada strävar efter att bredda sina försäljningsmöjligheter och minska sitt starka beroende av den amerikanska marknaden. Direkt tillgång till asiatiska och potentiellt europeiska kunder kan öka antalet potentiella köpare och stärka de kanadensiska producenternas förhandlingsposition.
Ekonomiskt sett är denna diversifiering meningsfull så länge den uppnås till hållbara kostnader. En ytterligare försäljningsmarknad har ett optionsvärde: producenterna är mindre beroende av att ett enda grannland accepterar deras odlingskvantiteter under attraktiva villkor.
Fullständigt oberoende skulle dock varken vara realistiskt eller nödvändigtvis önskvärt. Nordamerikanska energimarknader är fortfarande nära sammankopplade genom befintliga rörledningar, handelsrelationer och investeringar. LNG kompletterar dessa förbindelser snarare än ersätter dem helt.
Dessutom uppstår nya beroenden. Långsiktiga kontrakt med asiatiska köpare, internationella finansieringspartners och global sjöfart medför sina egna ekonomiska och politiska risker. Diversifiering innebär därför inte riskfri verksamhet, utan snarare en bredare och helst mindre korrelerad riskfördelning.
För Kanada skulle det största framsteget därför inte vara ett demonstrativt avbrott från USA. Det skulle vara möjligheten att välja mellan flera attraktiva försäljningskanaler utan att permanent behöva subventionera den infrastruktur som skapats för dem.
Tyskland får alternativ, men ingen ersättning för sin egen energistrategi
För Tyskland kan ytterligare kanadensisk LNG bidra till en mer motståndskraftig gasförsörjning. Ett konkret exempel är det avtalade långsiktiga köpet av en miljon ton LNG årligen från det planerade Ksi-Lisims-projektet av det tyska energibolaget SEFE. Projektets status och slutliga driftsättning är fortfarande beroende av ytterligare utvecklingssteg.
Sådana relationer breddar utbudet av leverantörer. De eliminerar dock inte den grundläggande frågan om hur mycket naturgas Tyskland kommer att behöva på lång sikt. Industriell efterfrågan, uppvärmning av byggnader, elproduktion, effektivitetsförbättringar och elektrifiering kan utvecklas på olika sätt. En robust upphandlingsstrategi måste därför beakta flera efterfrågevägar.
Detta skapar en intressekonflikt mellan säljare och köpare. Nya LNG-anläggningar kräver ofta långsiktiga köpeåtaganden för att säkerställa att deras finansiering är hållbar. Europeiska företag, å andra sidan, vill ha flexibilitet ifall deras gasefterfrågan faller mer kraftigt än väntat.
Ett kontrakt med ett politiskt stabilt leverantörsland är därför inte automatiskt det mest ekonomiskt optimala alternativet. Prissättning, kontraktstid, volymflexibilitet och möjligheter till återförsäljning är också avgörande. Leveranssäkerhet uppnås genom en välbalanserad portfölj, inte bara genom att ersätta en dominerande leverantör med en annan.
Kanadensisk LNG kan öka Tysklands manöverutrymme. Det bör dock ses som ett komplement till effektivitet, diversifierad upphandling och en robust inhemsk energiinfrastruktur, inte som en ersättning för dem.
Tre utvecklingsvägar illustrerar omfattningen av den potentiella högkonjunkturen
En första möjliga väg är en begränsad men framgångsrik expansion. Projekt som redan är långt gångna och utvalda expansioner genomförs, medan dyra eller otillräckligt säkrade projekt överges. Kanada får exportintäkter och ytterligare försäljningsmöjligheter, men ligger fortfarande betydligt under sin långsiktiga ambition på 100 miljoner ton årligen. Denna väg skulle vara mindre spektakulär, men skulle kunna vara ekonomiskt disciplinerad.
En andra väg skulle vara en samordnad industriell acceleration. Produktionskapacitet, rörledningar, elnät och terminaler skulle växa på ett samordnat sätt. Långsiktiga kundkontrakt och hållbara modeller för aktieägande skulle underlätta finansiering. I detta fall skulle Kanada komma närmare det ambitiösa scenariot som beskriver nästan en biljon kanadensiska dollar i investeringar och ett kumulativt bidrag på 888 miljarder dollar till bruttonationalprodukten.
En tredje väg skulle vara en försenad och överprissatt expansion. Flera projekt skulle startas parallellt medan det råder brist på kvalificerad arbetskraft, elanslutningar saknas och internationella konkurrenter tar ut ytterligare kvantiteter till marknaden. Anläggningarna kan då bara nå full produktion under en period med lägre priser.
Dessa scenarier gör det tydligt att mer kapacitet inte alltid betyder mer välstånd. Den bästa ekonomiska strategin är inte nödvändigtvis att exportera varje tekniskt möjligt ton LNG. Det är att genomföra de projekt vars långsiktiga fördelar motiverar de totala kostnaderna och riskerna.
Framgång beror på produktivitet, inte export av poster
Kanada har en sällsynt kombination av rikliga resurser, politisk stabilitet och ett gynnsamt geografiskt läge för ytterligare LNG-export. Störningar på de globala energimarknaderna har ökat det strategiska värdet av denna position. Dessutom finns det, med LNG Canada och den godkända expansionen i Kitimat, en industriell grund på vilken ytterligare utveckling kan byggas.
Den potentiella mångmiljardboomen är dock inte garanterad välstånd. Dessa viktiga ekonomiska siffror beskriver villkorade utvecklingsvägar som sträcker sig över årtionden. De kräver investeringar, efterfrågar brist på kvalificerad arbetskraft och utsläppssnål el, och är beroende av en global marknad där många konkurrenter ser samma möjlighet.
En övertygande kanadensisk strategi skulle därför behöva kombinera fyra krav: konkurrenskraftiga totalkostnader, tillförlitligt genomförande, rättvist deltagande och verifierbar miljöprestanda. Inget av dessa mål kan permanent ställas mot de andra. Billiga subventioner är av föga nytta utan överkomlig infrastruktur. Snabba tillstånd är värdelösa utan rättslig stabilitet. Låga produktionsutsläpp är bara övertygande om deras mätning är transparent.
Kanada behöver inte bli den tredje största LNG-exportören till varje pris för att vara ekonomiskt framgångsrik. Även en mindre, lönsam och välintegrerad sektor skulle kunna generera betydande inkomst-, handels- och industriella fördelar. Omvänt skulle en rekordstor exportvolym inte vara en framgång om den baserades på ihållande höga subventioner, otillräckligt kapacitetsutnyttjande eller överdriven riskspridning.
Den avgörande faktorn är därför inte omfattningen av den aviserade gasutbyggnaden. Det är förmågan att omvandla en tillfälligt särskilt värdefull resursfördel till varaktigt produktivt kapital. Det är just detta som kommer att visa om Kanada använder den nuvarande energikrisen för strukturella framsteg eller bara formulerar sitt nästa stora resurshopp.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning


Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här wolfenstein@xpert.digital:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.