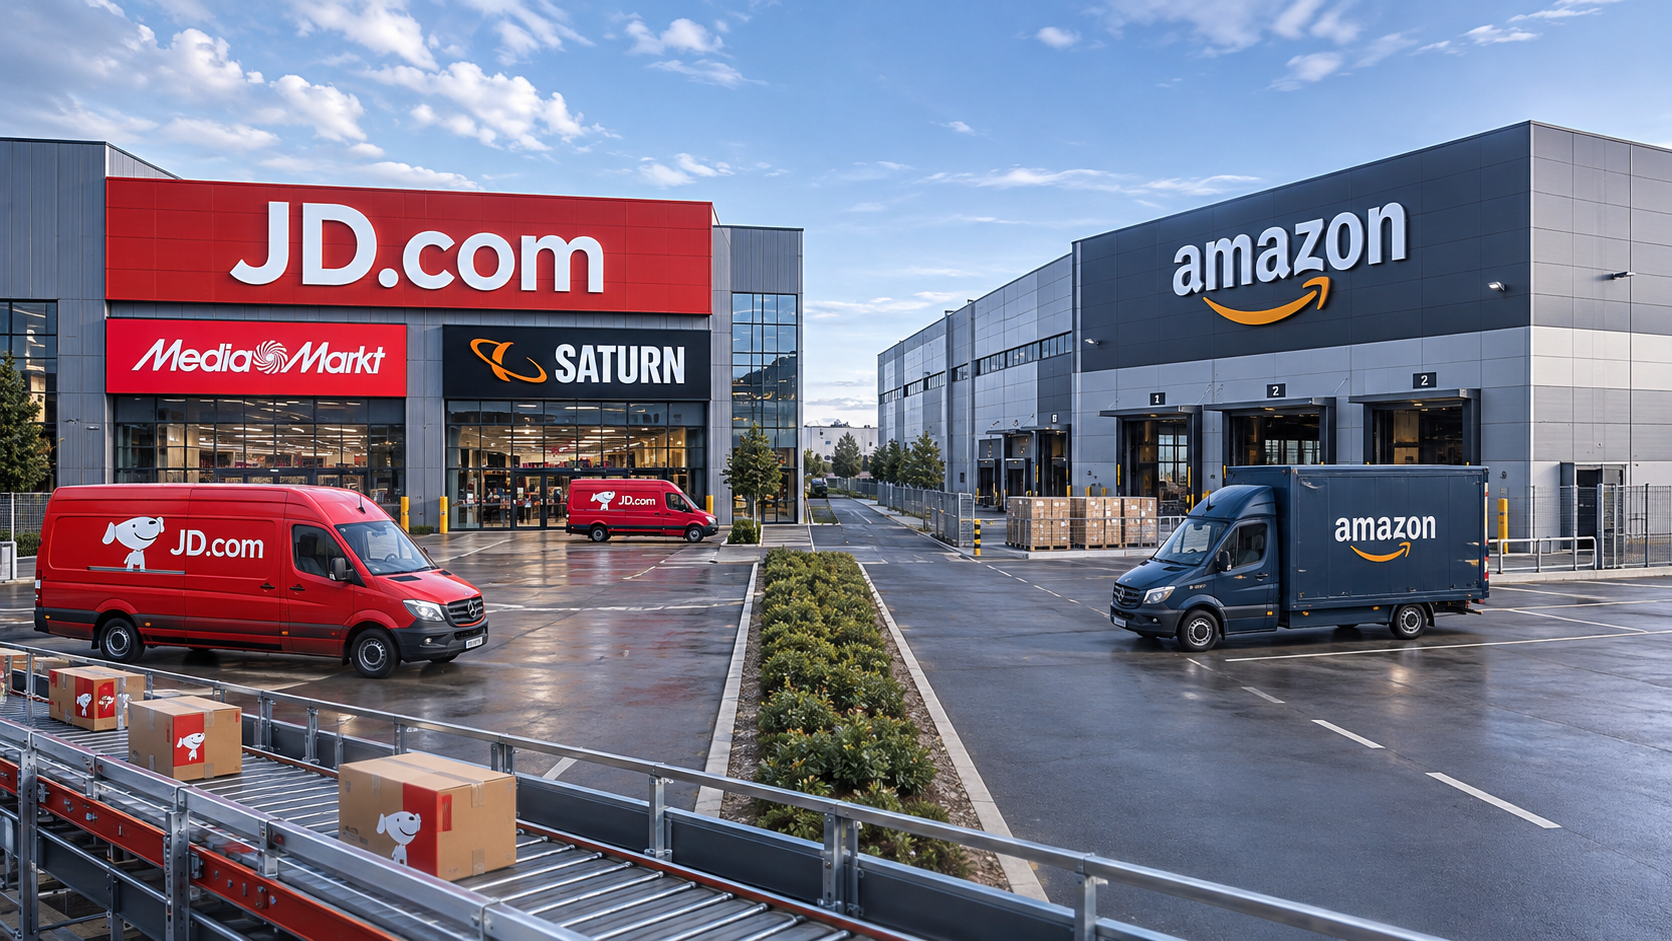
JD.com attackerar Amazon i Europa och förlitar sig på MediaMarkt och Saturn – JD.com kombinerar butiker, global logistik och onlinehandel – Kreativ bild i ämnet, med AI: Xpert.Digital
Mer än bara en ny webbutik: Hur JD.com utmanar Amazons affärsmodell
Varför JD.coms förvärv av Ceconomy kan förändra den europeiska detaljhandeln
JD.com utmanar Amazon i Europa – men det kinesiska företaget förlitar sig inte enbart på lägre priser eller en ny webbutik. Genom sin kontroll över Ceconomy, moderbolaget till MediaMarkt och Saturn, får JD.com tillgång till ett etablerat detaljhandelsnätverk med mer än 1 000 butiker i elva europeiska länder. Samtidigt expanderar företaget sin onlineverksamhet, Joybuy, och bygger ut sin internationella logistikinfrastruktur.
Bakom detta ligger en större plan: JD.com strävar efter att närmare integrera digitala erbjudanden, fysiska butiker, lager och tjänster. Detta skulle kunna skapa fördelar inom inköp, lagerhållning, leverans och kundservice – särskilt för elektronikprodukter där rådgivning, installation eller reparation är avgörande. Ett stort butiksnätverk och kraftfull teknik ensamma garanterar dock inte ekonomisk framgång. Den avgörande faktorn är om JD.com effektivt kan kombinera de olika komponenterna och driva dem lönsamt på lång sikt.
För Amazon skulle en integrerad konkurrent med lokala varumärken och fysiska butiker innebära en allvarlig utmaning. Detta signalerar dock inte nödvändigtvis ett förestående maktskifte: Amazon har fortfarande ett brett ekosystem och är djupt förankrat i många kunders köpvanor. Den avgörande frågan är därför inte bara vem som levererar snabbare eller säljer fler produkter, utan vem som mest effektivt hanterar hela processen från tillverkare till nöjd kund.
Relaterat till detta:
JD.com kontra Amazon: Europas detaljhandelssektor håller på att bli scenen för en ny infrastrukturkonkurrens
Amazon säljer bekvämlighet – JD.com köper kraften bakom det
Konkurrensen mellan JD.com och Amazon i Europa går långt bortom billigare smartphones, snabbare frakt eller ytterligare onlinebutiker. Det handlar om ekonomisk kontroll över en produkts resa: från tillverkaren via finansiering, lagerhållning och transport till beställning, leverans, reparation och efterföljande köp. Genom att koppla samman dessa steg kan företag minska kostnader, fördjupa kundrelationer och frigöra ytterligare intäktsströmmar. Det är just den strategiska betydelsen av JD.coms europeiska expansion.
Med förvärvet av Ceconomy, moderbolaget till MediaMarkt och Saturn, får det kinesiska konglomeratet etablerad tillgång till den europeiska marknaden. Samtidigt vidareutvecklar det sin egen europeiska onlineverksamhet, Joybuy, och expanderar sin internationella infrastruktur. Det planerade logistikcentret i Abu Dhabi är en del av denna geografiska expansion, även om det inte kan betraktas som ett direkt leveranscentrum för Europa.
Den centrala ekonomiska tesen är därför denna: JD.com försöker inte bara attackera Amazon med en liknande webbutik. Företaget kombinerar sitt digitala marknadsinträde med förvärv av etablerade detaljhandelsstrukturer och expansion av fysisk infrastruktur. Detta skulle kunna skapa en konkurrent som inte enbart förlitar sig på samma styrkor som Amazon, utan istället kombinerar kundnärhet i fysiska butiker, eget lager, internationella leveranskedjor och teknikstödda tjänster.
Detta är en allvarlig attack mot Amazons individuella konkurrensfördelar. Det betyder dock inte nödvändigtvis att det amerikanska företaget kommer att fördrivas. Den avgörande faktorn kommer att vara om JD.com ekonomiskt kan integrera sina olika komponenter. Storlek, kapital och teknologi skapar möjligheter, men de garanterar inte automatiskt en hållbart lönsam europeisk detaljhandelsallians.
Relaterat till detta:
Det avgörande steget har tagits: JD.com kontrollerar Ceconomy
Sedan den 12 november 2026 är ägarbytet inte längre bara en plan. JD.com har förvärvat 59,8 procent av Ceconomys aktiekapital och rösträtter för totalt 1,335 miljarder euro. Erbjudandepriset var 4,60 euro per aktie. Tillsammans med Convergentas andel på 25,3 procent resulterar detta i en sammanlagd ägarandel på cirka 85,2 procent. Convergentas andel förblir juridiskt separerad från JD.coms direkta ägande. Sedan transaktionen slutfördes har Ceconomy inkluderats som ett dotterbolag i JD.coms koncernredovisning.
Det är också viktigt att klargöra fakta: JD.com förvärvade inte den största detaljhandelskedjan i Europa totalt sett. Ceconomy är en ledande europeisk elektronikåterförsäljare. Med MediaMarkt och Saturn driver gruppen mer än 1 000 butiker i elva europeiska länder. Dess strategiska betydelse härrör från denna position inom elektronikhandeln, inte från en ledande position inom alla detaljhandelsbranscher.
Denna distinktion är avgörande för ekonomisk utvärdering. Livsmedelsbutiker, modebutiker och återförsäljare av konsumentelektronik arbetar med olika modeller för marginaler, logistik och kundlojalitet. Ceconomy ger främst JD.com tillgång till en marknad där produkterna är relativt dyra, priserna är transparenta och servicen ofta är avgörande.
Förvärvet ger således mer än bara ytterligare butiksyta. Det inkluderar etablerade varumärken, kvalificerade medarbetare, leverantörskontakter, lokal marknadskännedom, befintliga kundrelationer och en organisation för rådgivning, returer och tjänster. En ny online-återförsäljare skulle behöva bygga upp dessa förmågor under flera år. JD.com förkortar denna tidsram avsevärt.
Företaget blir dock också mer komplext i processen. Hyresavtal, nationella arbetsmarknadsregler, olika IT-system och landsspecifika konsumentvanor försvinner inte bara vid ett ägarbyte. Den strategiska fördelen uppstår först när de förvärvade strukturerna blir effektivare utan att förlora sin lokala styrka.
En låg intäktsmultipel är inte nödvändigtvis ett bevis på ett fynd
Det initiala förvärvsvärdet på cirka 2,2 miljarder euro för hela aktiekapitalet verkar lågt i förhållande till en årlig försäljning på cirka 24 miljarder euro. Det motsvarar ungefär nio procent av den årliga försäljningen. Denna jämförelse är en bra utgångspunkt för frågor, men inte ett tillräckligt mått på affärens attraktivitet.
Ett handelsföretag kan flytta enorma mängder varor och ändå bara behålla en liten del av sina intäkter som vinst. Inköp, personal, hyra, transport, returer, IT, avskrivningar och finansiering förbrukar nästan alla intäkter. Dessutom återspeglar inte värderingen av eget kapital företagets fulla ekonomiska värde. Finansiella skulder, likvida tillgångar och leasingförpliktelser måste beaktas separat.
De preliminära siffrorna för räkenskapsåret 2025/26 illustrerar denna dynamik. Ceconomy uppnådde en försäljning på cirka 24 miljarder euro och ett justerat resultat före räntor och skatter (EBIT) på cirka 515 miljoner euro. Det justerade rörelseresultatet var därmed cirka 27 procent högre än föregående års siffra på 406 miljoner euro. Detta motsvarar en rörelsemarginal på cirka 2,1 procent. Siffrorna visar en betydande förbättring, men visar fortfarande en begränsad resultatbuffert.
Detta resulterar i en betydande ekonomisk hävstångseffekt. En ytterligare rörelsemarginal på en halv procentenhet skulle, med konstanta intäkter, teoretiskt sett innebära cirka 120 miljoner euro mer i rörelseresultat. Samma förändring i motsatt riktning skulle kunna utplåna en betydande del av vinsten. Detta är en känslighetsanalys, inte en resultatprognos.
För JD.com ligger attraktionskraften därför mindre i en förmodat sensationellt låg försäljningsvärdering än i potentiella produktivitetsreserver. Bättre lagerhantering, färre prisavslag, effektivare transporter och mer lönsamma tjänster skulle kunna ha en betydande inverkan. Avgörande är dock att dessa förbättringar kommer att kosta och kräva en investering av ytterligare kapital.
JD.com hanterar inte digitala omstruktureringsärenden
Tanken att en tekniskt överlägsen köpare måste modernisera en i stort sett analog europeisk återförsäljare är för förenklad. Redan före kontrollskiftet hade Ceconomy byggt upp en betydande onlineverksamhet och förbättrat sin lönsamhet. För räkenskapsåret 2024/25 redovisades en onlineförsäljning på cirka 5,7 miljarder euro och en rapporterad onlineandel på 26 procent. Tjänster och kompletterande lösningar genererade cirka 1,4 miljarder euro i intäkter.
JD.com börjar därför inte från början. Den nya ägaren tar över ett företag med egen transformationshistorik, befintlig digital expertis och pågående utvecklingsprojekt. Detta höjer ribban för framgång: inte alla efterföljande förbättringar kan automatiskt tillskrivas förvärvet.
Det ytterligare bidraget jämfört med Ceconomys oberoende utveckling är ekonomiskt relevant. Om återförsäljaren skulle ha förbättrat sina processer, utökat sina tjänster och ökat sin rörelsemarginal även utan JD.com, måste den nya ägaren skapa ytterligare mervärde.
Denna distinktion skyddar mot en vanlig missuppfattning vid förvärv. Stigande vinster efter ett ägarbyte bevisar inte i sig en lyckad integration. De kan lika gärna bero på en starkare ekonomi, redan genomförda åtgärder eller gynnsamma produktcykler.
JD.coms verkliga värdetillskott bör därför återspeglas i mätbara förändringar: bättre avkastning på kapital, lägre bearbetningskostnader, högre leveranssäkerhet eller ytterligare lönsamma kundrelationer. Att bara bli en del av en ny företagsgrupp innebär inte automatiskt ett produktivitetssprång.
Joybuy och MediaMarktSaturn öppnar upp två olika angreppsvägar
Den europeiska expansionen är inte enbart baserad på Ceconomy. Joybuy lanserades officiellt i Storbritannien, Tyskland, Frankrike, Nederländerna, Belgien och Luxemburg i mars 2026. Plattformen positionerar sig med märkesprodukter, egna lager och ett snabbt leveransnätverk. Den så kallade Double 11-modellen innebär att beställningar som görs före 11:00 i berättigade regioner kan anlända fram till 23:00 samma dag. Beställningar som görs före 23:00 kan levereras följande dag. Dessa garantier gäller inte alla beställningar överlag.
JD.com använder sig alltså av två olika marknadsstrategier. Joybuy möjliggör utvecklingen av en ny digital kundrelation. MediaMarkt och Saturn bidrar å andra sidan med varumärkesigenkänning, lokal närvaro och etablerade förtroendefulla relationer.
Denna kombination kan förändra kostnaden för kundanskaffning. En ny plattform måste ofta köpa uppmärksamhet till ett högt pris. En etablerad återförsäljare har redan kundkontakter och daglig synlighet. Om båda metoderna kompletterar varandra effektivt kan JD.com bygga upp räckvidd utan att behöva finansiera varje ytterligare kundrelation enbart genom onlineannonsering.
Detta skapar dock också ett positioneringsproblem. Om Joybuy och MediaMarktSaturn erbjuder samma produkter till samma kunder är det sannolikt att det sker en intern förskjutning istället för en ökad efterfrågan. Gruppen skulle då ha flera försäljningskanaler, men inte nödvändigtvis ett större ekonomiskt värde.
Därför måste produktutbud, prissättning, tjänster och varumärkeslöften vara tydligt enhetliga. Fullständig standardisering skulle inte nödvändigtvis vara fördelaktigt. Olika varumärken kan tillgodose olika kundförväntningar. Den avgörande punkten är att operativt samarbete skapar fördelar utan att sudda ut respektive identiteter.
Amazons verkliga försvarslinje är hela ekosystemet
Amazon kan inte tillräckligt beskrivas som en stor webbutik. Företaget kombinerar sin egen detaljhandelsverksamhet, marknadsplats, logistik, annonsering, prenumerationer och molntjänster. Dessa affärsområden skiljer sig avsevärt åt i sin kapitalintensitet och lönsamhet.
År 2025 genererade Amazon 716,9 miljarder dollar i globala intäkter. Denna siffra är dock inte ett direkt jämförbart riktmärke för ekonomin eftersom den omfattar olika länder och affärsmodeller. En betydande del av Amazons verksamhet består av tjänster som inte existerar i samma form hos en traditionell elektronikåterförsäljare.
De senaste kvartalssiffrorna illustrerar hur markant intäktsstrukturen skiljer sig från ren varuförsäljning. Under tredje kvartalet 2026 uppnådde Amazon en total rörelseintäkt på 28,1 miljarder dollar. Av detta var 17,8 miljarder dollar hänförligt till AWS. Det internationella handelssegmentet genererade 1,6 miljarder dollar i rörelseintäkter på en intäkt på 43,1 miljarder dollar. Dessa siffror beskriver olika segment och bör inte tolkas som ett isolerat uttalande om lönsamheten för den europeiska elektronikverksamheten.
För JD.com innebär detta att konkurrensen riktas mot ett företag med flera intäktsströmmar och djupt rotade kundvanor. Ett något lägre pris eller liknande snabb leverans räcker inte för att permanent bryta denna position.
Samtidigt garanterar inte Amazons finansiella styrka en obegränsad vilja att driva varje lokal konkurrent till förlust. Även ett stort företag måste prioritera investeringar. Detta skapar möjligheter för en utmanare som betjänar vissa produktgrupper eller tjänster mer effektivt ur ett affärsperspektiv.
Den starkaste angreppspunkten ligger där paketleveransverksamheten når sina gränser
Konkurrens är särskilt intressant för produkter vars köp innebär mer än bara leverans. En tvättmaskin kan kräva installation, montering av TV och installation av en bärbar dator eller dataöverföring. För sådana tjänster är produktpriset inte den enda avgörande faktorn.
Här kan ett filialnätverk erbjuda en strukturell fördel. Kunder kan se enheter, få svar på sina frågor, hämta produkter eller kontakta en fysisk kontaktperson om problem uppstår. Dessa funktioner är särskilt värdefulla för dyra produkter eller de som kräver teknisk förklaring.
Den ekonomiska nyttan beror dock på om kunderna faktiskt efterfrågar dessa tjänster och om de erbjuds till ett kostnadstäckande pris. Konsulttjänster kräver personalkostnader. Installation kräver pålitliga partners, schemaläggning och kvalitetskontroll. Dåligt utförd service kan skada kundrelationerna allvarligare än ett försenat standardpaket.
En genomförbar strategi skulle därför behöva beakta hela användningsscenariot för en produkt. Inte bara försäljningen av enheten, utan även dess installation, drift, underhåll och eventuella utbyte blir potentiella affärsmöjligheter.
Detta ger JD.com och Ceconomy en konkurrensfördel gentemot renodlat prisdriven konkurrens. Samtidigt tvingar det dock företaget att leverera högkvalitativ service. De som lovar heltäckande service tar större ansvar och ytterligare kostnadsrisker.
Filialer kommer bara att bli logistiknav om matematiken går ihop
Ett nätverk av mer än 1 000 butiker kan teoretiskt sett användas som decentraliserad infrastruktur. Filialer kan fungera som upphämtningsplatser, returplatser, reparationsplatser och, i begränsad utsträckning, startpunkter för lokala leveranser. Detta förändrar deras ekonomiska funktion: de skulle inte längre enbart vara butiksytor, utan snarare komponenter i ett integrerat servicenätverk.
Implementeringen är dock mer komplex än vad det stora antalet platser antyder. En filial är vanligtvis inte optimerad för samma processer som ett stort distributionscenter. Anställda måste söka efter, kontrollera, packa och överlämna varor. Dessa uppgifter konkurrerar med kundservice och försäljning.
Lagernoggrannhet är en annan avgörande faktor. Om ett system rapporterar en produkt som tillgänglig när den faktiskt inte kan hittas, uppstår avbokningar och extra kostnader. Ju mer lagerhantering integreras i digitala leveransåtaganden, desto mer kritisk blir precisa data och standardiserade processer.
Den mest ekonomiskt gångbara lösningen kommer därför att variera beroende på artikel, plats och efterfrågan. Vissa beställningar bör komma från centrallager, andra från regionalt lager, och ytterligare andra bör vara tillgängliga för avhämtning.
Den strategiska fördelen ligger inte i att förvandla varje filial till ett litet lager. Den ligger i möjligheten att välja den mest kostnadseffektiva och tillförlitliga bearbetningsmetoden för varje order.
Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring


Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring - Bild: Xpert.Digital
Branschfokusområden: B2B, digitalisering (från AI till XR), maskinteknik, logistik, förnybar energi och industri
Mer information här:
Ett tematiskt nav som erbjuder insikter och expertis:
- Kunskapsplattform som täcker globala och regionala ekonomier, innovation och branschspecifika trender
- En samling analyser, insikter och bakgrundsinformation från våra viktigaste fokusområden
- En plats för expertis och information om aktuell utveckling inom näringsliv och teknologi
- En knutpunkt för företag som söker information om marknader, digitalisering och branschinnovationer
JD.com och Ceconomy: En ny era inom elektronikhandeln
Den underskattade vinsthävstångseffekten ligger i det bundna kapitalet
Inom elektronikhandeln är lagerkvaliteten avgörande för framgång. För lite lager leder till förlorad försäljning. För mycket lager binder kapital och ökar risken för prissänkningar. Speciellt med produkter som har korta innovationscykler kan värdet på lagret minska snabbt.
Teknikbaserade prognoser kan hjälpa till att identifiera skillnader i efterfrågan mellan regioner, distributionskanaler och kundgrupper tidigare. Effekten kommer dock inte enbart från prognoser, utan från förändrade köpbeslut, mindre lagerbrist och bättre distribution av tillgängliga varor.
En förenklad modellberäkning illustrerar effektens storlek. Om man antar en årlig kostnad för sålda varor på 20 miljarder euro skulle en minskning av den beräknade lagringsperioden med en dag motsvara cirka 55 miljoner euro mindre genomsnittlig kapitalbindning i lager. Denna siffra är inte ett publicerat Ceconomy-mått, utan snarare en illustration.
Det är viktigt att skilja mellan likviditet och vinst. Frigjort lagerkapital förbättrar inte det årliga rörelseresultatet med samma belopp. Resultatpåverkan beror främst på lägre finansieringskostnader, minskade lagerkostnader och undvikna nedskrivningar.
För JD.com kan detta område fortfarande vara viktigare än spektakulära löften om leveranstider. En återförsäljare som möter samma efterfrågan med mindre kapitalbindning och lägre avskrivningar kommer att vara mer ekonomiskt motståndskraftig. Denna förbättring kan vara hållbar, medan aggressiva rabattkampanjer ofta bara har en tillfällig effekt.
Abu Dhabi utökar global räckvidd, men ersätter inte europeisk logistik
Parallellt med sin europeiska expansion planerar JINGDONG Property, tillsammans med KEZAD Group, en logistikanläggning på cirka 150 000 kvadratmeter i Abu Dhabi. Platsen ligger i KEZAD-område A, närmare bestämt KEZAD Al Ma'mourah. Färdigställandet är planerat till 2028. Vid driftsättning förväntas cirka 1 000 direkta arbetstillfällen. Planerna omfattar automatiserade lagersystem, digitala driftsprocesser och flexibelt anpassningsbara utrymmen.
Ansvaret inom gruppen måste förbli tydligt. JINGDONG Property är divisionen för infrastrukturinvesteringar och kapitalförvaltning. Den ska inte likställas med europeisk onlinehandel eller alla operativa logistiktjänster. Projektet riktar sig till olika företag och beskrivs inte som ett exklusivt lager för MediaMarkt, Saturn eller Joybuy.
Den geografiska tolkningen kräver också försiktighet. Förekomsten av en plats i Abu Dhabi betyder inte automatiskt att europeiska handelsflöden kommer att dirigeras genom Förenade Arabemiraten i framtiden. En ytterligare omlastningsplats kan öka kostnader och transittider om den inte ger någon påtaglig fördel.
Den strategiska betydelsen ligger snarare i att utöka det internationella handlingsutrymmet. Regional lagerhållning, distribution, lagerkonsolidering och tjänster kan öppna upp ytterligare marknader och fördjupa samarbetet med tillverkare.
Abu Dhabi är därför en byggsten i en bredare infrastrukturstrategi. Dess bidrag till konkurrensen med Amazon i Europa är initialt indirekt: det kan utöka JD-gruppens internationella kapacitet och kundbas. En väl etablerad europeisk leverantörsroll skulle dock vara en ogrundad överdrift.
Kvadratmeter skapar möjligheter, beläggning genererar vinst
De planerade 150 000 kvadratmeterna motsvarar 15 hektar. Detta möjliggör dock inte en tillförlitlig beräkning av den årliga varuomsättningen eller en specifik lönsamhet. Byggnadshöjd, teknisk utrustning, produktprofil och processdesign är lika viktiga som den faktiska kundefterfrågan.
Enligt den underliggande företagsinformationen har JINGDONG Property en global portfölj med mer än 300 infrastrukturtillgångar med över 28 miljoner kvadratmeter bruttoyta och mer än 16 miljarder USD i förvaltat kapital. Dessa siffror beskriver den internationella plattformen, inte investeringsbeloppet i Abu Dhabi.
Väsentliga data för en tillförlitlig investeringsberäkning saknas för detta enskilda projekt. Detta inkluderar den specifika investeringsvolymen, finansieringsvillkor, hyror, kontraktsmässigt säkrade användare och löpande driftskostnader. Därför skulle en exakt avkastningsprognos inte vara tillförlitlig.
De aviserade siffrorna för skapande av nya jobb möjliggör inte heller en fullständig produktivitetsbedömning. Teoretiskt sett motsvarar detta cirka 150 kvadratmeter per direkt arbetsplats. Utan information om skiftmönster, heltidsekvivalenter och genomströmning är dock detta förhållande knappast meningsfullt.
För Abu Dhabi är den viktigaste faktorn det genererade mervärdet. Om underhåll, transport, IT och andra tjänster tillhandahålls lokalt ökar de ekonomiska fördelarna. Omvänt, om anläggningen i huvudsak förblir ett isolerat lager, är den positiva effekten på platsen mer begränsad.
Infrastruktur skapar stordriftsfördelar och nya risker med fasta kostnader
Konvergensen av handel och logistik kan utlösa en självförstärkande process. Fler beställningar ökar kapacitetsutnyttjandet. Bättre kapacitetsutnyttjande kan minska kostnaden per bearbetad enhet. Lägre kostnader möjliggör mer attraktiva priser eller förbättrade tjänster, vilket i sin tur genererar ytterligare efterfrågan.
Denna koppling förklarar varför ett europeiskt handelsnätverk och internationell infrastruktur kan vara en strategisk lösning. Ett företags egen handelsverksamhet kan generera ett grundläggande kapacitetsutnyttjande. Externa kunder kan bidra med ytterligare volymer och diversifiera risker.
Processen fungerar dock även i motsatt riktning. Om volymerna inte uppfyller förväntningarna sprids höga fasta kostnader över för få ordrar. Automation, byggnader och IT medför kostnader oavsett om ett lager utnyttjas fullt ut.
Därför är inte varje ytterligare anläggning en konkurrensfördel. Infrastrukturen måste vara placerad på rätt plats, matcha produktprofilen och ha tillräcklig efterfrågan. Ett stort nätverk med låg utnyttjandegrad kan vara mindre ekonomiskt lönsamt än ett mindre nätverk med välkoordinerade processer.
För JD.com ligger den verkliga utmaningen i synkronisering. Kundförvärv, kapacitetsuppbyggnad och teknisk integration måste vara perfekt anpassade till tidpunkten. Att expandera för tidigt binder kapital. Att expandera för sent begränsar tillväxt och servicekvalitet.
Europas regleringar begränsar inte konkurrensen, utan snarare vissa fördelsöverföringar
Europeiska kommissionen godkände fusionen den 3 november 2026, med förbehåll för villkor enligt förordningen om subventioner från tredjeländer. Fokus låg på potentiella snedvridningar av konkurrensen orsakade av statligt subventionerad finansiering och av logistisk och teknisk kapacitet som utvecklats med kinesiskt stöd.
Åtagandena gäller i tio år. Koncerninterna transaktioner mellan JD.com och Ceconomy, inklusive finansiering, måste ske till marknadspriser. Dessutom kommer externa företag att vara skyldiga att tillhandahålla lager-, logistik- och tekniktjänster enligt samma villkor som Ceconomy. En oberoende förvaltare kommer att övervaka genomförandet under kommissionens överinseende.
Denna struktur är ekonomiskt betydelsefull. Den hindrar inte Ceconomy från att bli effektivare. Den är avsedd att förhindra att statligt sponsrade fördelar snedvrider den europeiska konkurrensen genom artificiellt billiga koncerninterna tjänster.
Detta sätter också tesen om en obegränsat subventionerad attack i perspektiv. JD.com kan inte anta att de får använda alla tänkbara finansieringsfördelar eller överlåtelsepriser utan begränsning.
Praktisk kontroll är fortfarande utmanande. Marknadsförhållandena är svårare att fastställa för komplex programvara än för en standardiserad produkt. Inte bara priset, utan även tjänsteomfattning, tillförlitlighet, kontraktstid och tekniska anslutningsmöjligheter påverkar det ekonomiska värdet.
Om implementeringen lyckas kan även andra handlare dra nytta av en effektiv infrastruktur. Om den misslyckas kan nya beroenden eller ojämlikheter som är svåra att upptäcka uppstå. Tillsynens kvalitet blir därmed en faktor som påverkar marknadsstrukturen.
Kunddata kombinerar ekonomiska fördelar med institutionell risk
Data kan förbättra efterfrågeprognoser, påskynda serviceprocesser och göra kunderbjudanden mer relevanta. Dess värde härrör dock inte enbart från dess kvantitet. Avgörande faktorer är kvalitet, tillåten användning och dess koppling till verkligt förbättrade beslut.
För Ceconomy beskrevs en separat europeisk teknisk arkitektur och skyddsåtgärder för personliga kunduppgifter som viktiga komponenter i transaktionen. Det tyska godkännandet kopplades också till kontroll- och säkerhetskrav.
Detta skapar en målkonflikt. Större teknisk integration kan möjliggöra effektivitetsvinster. Samtidigt ökar omfattande datakoppling kraven på åtkomsträttigheter, ändamålsbegränsning och kontroll.
Varken ett generellt klartecken eller den automatiska ekvationen med en kinesisk ägare med olagliga dataläckor skulle vara lämplig. Det som spelar roll är verifierbara strukturer: Vem har tillgång till vilken information, var behandlas den och vilka tekniska begränsningar finns?
Denna fråga är även relevant för externa leverantörer. Alla som använder logistiken eller tekniken hos ett företag som också är anslutet till en konkurrent måste kunna skydda sin affärsinformation. Förtroende för sådana gränser är inte en sekundär fråga, utan en förutsättning för en framgångsrik serviceverksamhet.
Tillverkare och återförsäljare går in i ett nytt system av beroenden
För tillverkare kan en effektivare europeisk distributionspartner vara attraktiv. Bättre tillgänglighet, pålitliga tjänster och en bredare räckvidd underlättar försäljningen. En internationellt nätverkad handelspartner kan också stödja lanseringen av nya produkter.
Samtidigt kan återförsäljarens förhandlingsstyrka öka. De som har tillgång till många kunder, försäljningsområden, data och logistiktjänster kan utöva större inflytande på villkor och marknadsföring.
Tillverkare står därför inför en dubbel utmaning. De vill utnyttja sin räckvidd, men får inte bli helt beroende av ett enda försäljningssystem. Att upprätthålla sina egna distributionskanaler och flera högpresterande partners är fortfarande ekonomiskt värdefullt.
För mindre återförsäljare intensifieras produktivitetstrycket. De kommer sällan att kunna konsekvent överträffa en stor, integrerad leverantör genom att erbjuda samma standardprodukter och priser. Möjligheterna ligger snarare i specialisering, konsultverksamhet, regional närhet eller särskilt pålitliga tjänster.
Tillgång till extern infrastruktur kan vara till hjälp. Den bör dock vara kopplad till tydliga datarättigheter, transparenta kostnader och realistiska bytesalternativ. Utkontrakterade processer är endast fördelaktiga om de inte skapar en ekonomiskt oöverstiglig koppling.
Sysselsättning och hållbarhet kräver mer än bara generella löften
Ceconomy hade enligt uppgift cirka 50 000 anställda världen över och nästan 20 000 i Tyskland. Avtal gällande ägarbytet inkluderar åtaganden gällande anställda, varumärken och platser. Detta garanterar dock inte att alla aktiviteter och arbetsprocesser kommer att förbli oförändrade.
Digital lagerhantering och automatisering kan minska rutinuppgifter. Samtidigt skapar de nya krav inom teknik, reparation, dataanalys och omnikanalig kundservice. Huruvida detta leder till bättre jobb beror på vidareutbildning, arbetsorganisation och medarbetarnas deltagande.
Miljökonsekvensbedömningen är lika nyanserad. Bättre kapacitetsutnyttjande och färre slutlager kan spara resurser. Mycket snabba leveranser kan å andra sidan utlösa ytterligare resor. Ett filialnätverk kan underlätta returer, men det medför också energi- och utrymmeskostnader.
För Abu Dhabi måste även energiförbrukning, kylning, underhåll och teknisk livslängd beaktas. Specifika hållbarhetspåverkan kan inte kvantifieras utan tillförlitliga driftsdata.
Det mest meningsfulla måttet är därför inte det enskilda reklampåståendet, utan den övergripande effekten: energi- och materialinsats per uppfyllt kundbehov, produktens livslängd, reparationsbarhet och faktisk transportprestanda. Ekonomisk och ekologisk effektivitet kan sammanfalla, men de behöver inte.
Tre utvecklingsvägar illustrerar tävlingens omfattning
I ett gynnsamt scenario kombinerar JD.com sina tekniska förmågor med Ceconomys lokala styrka. Lager hanteras mer exakt, tjänster erbjuds mer tillförlitligt och investeringar genererar en rimlig avkastning. Joybuy får ytterligare kunder utan att väsentligt förändra befintlig försäljning inom gruppen. Amazon möter då en mer seriös konkurrent med en tydlig prestationsprofil.
På medellång sikt förbättras individuella processer, medan integrationsinsatser, prispress och stigande kostnader urholkar en stor del av fördelarna. Ekonomin förblir konkurrenskraftig, Joybuy växer i utvalda regioner och marknaden blir mer hårdt konkurrensutsatt. Ett grundläggande maktskifte sker inte.
I värsta fall underskattas tekniska och organisatoriska skillnader. Parallella system ökar kostnaderna, varumärkespositionering överlappar varandra och infrastrukturen växer snabbare än efterfrågan. Marknadsandelen kan då tillfälligt öka genom rabatter, men utan att skapa en hållbar intäktsmodell.
Dessa scenarier är inte förutsägelser. De illustrerar att framgång inte enbart beror på Amazons handlingar. En betydande del avgörs inom JD.com-koncernen: genom kapitaldisciplin, ansvarsskyldighet, integration och operativt genomförande.
Den avgörande faktorn är avkastningen på investeringen i det totala systemet
De mest betydelsefulla nyckeltalen under de kommande åren kommer inte enbart att vara intäkter och marknadsandelar. Avgörande faktorer kommer att inkludera fritt kassaflöde efter nödvändiga investeringar, kapitalbindning i lager och avkastning på det ytterligare sysselsatta kapitalet.
Dessutom måste operativa faktorer som leveranssäkerhet, returkostnader, reklamationshantering och återköpsfrekvens beaktas. Korta leveranstider är bara en förbättring om de inte uppnås till en permanent oekonomisk kostnad. En stor kundbas är bara värdefull om den leder till starka och lönsamma relationer.
För filialer är det hela deras funktion inom nätverket som räknas. En enda plats kan tillhandahålla konsultation, service, returer och lokal logistik. Dessa bidrag måste vara ekonomiskt motiverade, snarare än att bara behandlas som en fördel med en stor närvaro.
För Abu Dhabi är beläggningsgrad, användarbasens kvalitet och lokalt värdeskapande avgörande. Byggslutet år 2028 skulle vara en milstolpe, men ännu inte ett bevis på ekonomisk stabilitet.
Efterlevnad av europeiska regler är också en del av modellens prestanda. En affärsmodell vars fördelar endast finns under speciella förhållanden som är svåra att verifiera skulle vara mindre robust än en som är hållbar under transparenta marknadsförhållanden.
Europas möjligheter ligger i konkurrensen mellan högpresterande system
JD.coms expansion är varken bara en rabattkampanj eller ett bevis på ett förestående maktskifte. Det är ett strategiskt sunt försök att närmare integrera digital handel, tillgång till fysiska butiker och internationell infrastruktur.
Förvärvet av Ceconomy ger gruppen en position som inte skulle kunna uppnås på kort sikt genom att enbart etablera en webbutik. Joybuy kompletterar denna tillgång med sin egen digitala kundrelationshantering. Abu Dhabi utökar det globala infrastrukturperspektivet, även om det ännu inte kan betraktas som en fast länk mellan kinesisk produktion och europeiska butiker.
Amazon är fortfarande en konkurrent med betydande strukturella styrkor: ett brett ekosystem, väletablerade processer och djupa rötter i många kunders köpvanor. JD.coms mest lovande väg ligger därför sannolikt inte i en komplett kopia, utan i en övertygande kombination av lokal närvaro, produktexpertis, service och effektiv lagerhantering.
Den bästa utvecklingen för Europa är inte att bara ersätta en dominerande leverantör med en annan. Det som vore värdefullt är konkurrens som ökar produktiviteten, erbjuder konsumenterna verkliga alternativ och även ger tillverkare och mindre återförsäljare manöverutrymme.
Den verkliga maktfrågan är därför inte vilken logotyp som finns på förpackningen. Det handlar om vilket företag som kan hantera hela processen från tillverkare till långsiktig kundnöjdhet med minsta möjliga ekonomiska ansträngning och högsta tillförlitliga prestanda. Det är just här det kommer att avgöras om JD.com bara utmanar Amazon i Europa eller permanent tar marknadsandelar.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning


Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här wolfenstein@xpert.digital:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.