Intelligent lagerhållning: Hur automatisering förändrar maktbalansen inom logistik – Kreativ bild om ämnet, med AI: Xpert.Digital
Fler robotar, mer effektivitet? Vad är det som verkligen spelar roll inom lagerhållning?
Automatisering av lager: Många företag förbiser dessa kostnader och risker
Logistikens framtid: Hur intelligenta lager förändrar konkurrenskraften
Robotar, artificiell intelligens och automatiserade lagersystem lovar snabbare processer och lägre kostnader. Men ny teknik ensam gör inte ett lager mer effektivt: Om processerna är dåligt organiserade eller data är opålitliga kan automatisering till och med förvärra befintliga problem. Den avgörande faktorn är hur väl teknik, materialflöden och operativa processer samverkar. Den här artikeln visar vilka affärsmodeller som formar marknaden, hur regionala möjligheter skiljer sig åt och vad företag bör tänka på när de investerar – från totala kostnader och programvara till underhåll och tillförlitlighet.
Smart lagerhållning: Varför bra data kan vara viktigare än nya robotar
Att bara köpa robotar kan bara automatisera din ineffektivitet
Intelligent lagerhållning utvecklas från en teknisk moderniseringsuppgift till en strategisk konkurrensfråga. Det primära målet är inte att ersätta så många människor som möjligt med maskiner. Den avgörande faktorn är att anpassa lagernivåer, materialflöden, arbetsflöden och kundkrav på ett sådant sätt att ett företag fungerar mer tillförlitligt, ekonomiskt och anpassningsbart. Ett lager är intelligent när det kan reagera effektivt på förändringar – inte bara för att robotar arbetar i det.
Den centrala ekonomiska tesen är därför denna: Det hållbara värdet av intelligent lagerhållning uppstår ur samspelet mellan processdesign, datakvalitet, automatisering och driftskontroll. Enskilda teknologier kan möjliggöra betydande förbättringar. De kan dock också binda kapital, öka teknologiska beroenden och maskera befintliga organisatoriska problem. Det är en avsevärd skillnad mellan en övertygande demonstrationsverksamhet och ett fullt lönsamt system under många år.
Marknaden återspeglar tydligt denna spänning. Å ena sidan ökar efterfrågan på högpresterande intralogistik. Å andra sidan är investeringarna fortfarande beroende av det ekonomiska klimatet, finansieringskostnader, byggaktivitet och de största kundernas ekonomiska situation. För 2025 förväntades en ökning av orderingången på cirka sju procent på den globala marknaden för lagerautomation. Denna tillväxt berodde dock inte enbart på en starkare faktisk efterfrågan. Högre stål- och arbetskraftskostnader ökade projektkostnaderna; samtidigt stödde enskilda stora investeringsprogram den totala marknaden. Nominell tillväxt innebär därför inte automatiskt en motsvarande ökning av antalet automatiserade lager.
En sund marknadsanalys kräver att man beaktar tre nivåer separat: den industriella värdekedjan, leverantörernas olika konkurrensmodeller och de regionala efterfrågeförhållandena. Endast kombinationen av dessa förklarar vilka teknologier som är ekonomiskt lönsamma, vilka företag som har strukturella fördelar och var attraktiva investeringsmöjligheter utvecklas.
En stor framtidsmarknad med suddiga statistiska gränser
Även att definiera marknaden kräver noggrant övervägande. Intelligent lagerhållning, lagerautomation, intralogistik och logistikautomation är inte synonyma termer. Vissa marknadsanalyser fokuserar främst på automatiserade lager- och transportsystem. Andra inkluderar programvara för lagerhantering, sensorer, mobila robotar, tjänster eller ytterligare applikationer utanför själva lagret.
En marknadsprognos uppskattar den globala marknaden för smart lagerhållning till 31,21 miljarder USD för 2025 och förväntas stiga till 46,42 miljarder USD år 2030. Detta motsvarar en genomsnittlig årlig tillväxttakt på 8,3 procent. En annan studie om lagerautomation förutspår en marknadsvolym på cirka 64 miljarder USD år 2032 och en årlig tillväxttakt på 12,3 procent mellan 2026 och 2032. Dessa siffror beskriver olika forskningsramverk och bör inte läggas ihop eller behandlas som direkt jämförbara mått.
Denna metodologiska begränsning är avgörande för ekonomiskt beslutsfattande. Att blanda olika marknadsdefinitioner kan leda till en överskattning av den faktiska uppnåeliga efterfrågan. En tillverkare av gripteknik betjänar inte samma marknad som en generalentreprenör för kompletta distributionscentraler. På samma sätt motsvarar inte intäktspotentialen för en mjukvaruplattform den totala investeringsvolymen hos dess kunder.
Försäljningsstatistiken kräver också en tydlig tolkning. För 2024 rapporterades cirka 102 900 professionella servicerobotar för transport- och logistikapplikationer sålda, en ökning med 14 procent jämfört med föregående år. Det innebär att mer än hälften av de registrerade professionella servicerobotarna hamnade inom denna applikationskategori. Denna kategori inkluderar dock inte uteslutande lagerrobotar, utan även andra transportuppgifter. Dessutom är detta ett urval av företag och inte en fullständig förteckning över alla installationer världen över.
Den tillförlitliga slutsatsen är därför inte att varje delsektor växer i samma takt. Snarare är det att automatiserad varutransport är en betydande kommersiell tillämpning av robotik, medan de faktiska tillväxtvägarna skiljer sig avsevärt beroende på teknik, region och kundgrupp.
Varför investeringslogiken för lagret förändras
Efterfrågan på intelligent lagerhållning kan förstås som en reaktion på flera samtidiga kostnadsdrivare. Företag måste utnyttja knapp arbetskraft mer produktivt, möta ökande krav på leveransförmåga och hantera osäkra försäljningstrender. Arbetskraftsbrist och högre krav på orderhantering är därför bland de viktigaste drivkrafterna för automatisering.
Den föränderliga orderprofilen är särskilt viktig ur ett ekonomiskt perspektiv. Ett lager med få stora leveranser kräver en annan organisationsstruktur än en plats med många små beställningar, frekventa returer och varierande produktkombinationer. Mängden hanterade varor är inte den enda faktorn som avgör arbetsinsatsen. Antalet beställningsartiklar, produktvariationen och de nödvändiga bearbetningsstegen kan ha större inverkan på kostnaderna än den rena fraktvolymen.
Detta leder till en fundamental skillnad mellan kapacitet och effektivitet. Ytterligare utrymme skapar initialt bara utrymme. Det eliminerar inte söktider, lagerfel eller flaskhalsar vid packstationer. Omvänt kan bättre lagerlokalisering öka effektiviteten i en befintlig byggnad utan att omedelbart kräva ett helautomatiserat system.
En annan drivande faktor är den ekonomiska betydelsen av tillförlitlighet. Felaktig lagerhållning kan leda till felaktiga inköp, onödigt säkerhetslager, leveransförseningar och ytterligare transporter. Lagret påverkar därför inte bara sina egna personalkostnader utan även försäljning, inköp, produktion och likviditet.
Investeringsbeslutet bör därför inte reduceras till en isolerad besparing per lageranställd. Det handlar om frågan om hur mycket driftsosäkerhet ett företag kan hantera till vilken kostnad. En lösning kan vara ekonomiskt sund även om den bara resulterar i begränsade personalbesparingar, men stabiliserar en kritisk produktionsprocess eller undviker en dyr anläggningsutbyggnad.
Industriellt värdeskapande börjar långt före roboten
Den industriella kedjan för intelligent lagerhållning kan förstås som ett flerskiktat system. I början finns material och industriella komponenter. Dessa inkluderar stålkonstruktioner, ställ, drivningar, kugghjul, rullar, transportbandsmoduler, batterier, laddningsutrustning, styrsystem, kameror och säkerhetsteknik. På denna nivå avgör leveransförmåga, kvalitet och standardisering konkurrenskraften hos leverantörer i efterföljande led.
Den andra nivån består av specialiserade maskiner och delsystem. Automatiserade smådelslager, palllager, skyttelsystem, sorteringssystem, mobila transportrobotar och robothanteringsstationer utför var och en specifika uppgifter. Deras ekonomiska nytta beror i hög grad på hur väl de är anpassade till respektive produktsortiment och materialflöde.
Ovanför detta ligger styr- och mjukvaruskiktet. Det kopplar samman order, lager, resurser och tekniska system. Endast denna koppling omvandlar enskilda maskiner till ett samordnat helhetssystem. Därför omfattar standardmarknadens tillvägagångssätt för lagerautomation inte bara lagring, transport, sortering och orderplockning, utan även mjukvara, integration och tjänster.
Ett annat mervärde är systemintegration. Här samordnas byggnader, teknik, brandskydd, IT och operativa processer. Denna uppgift underskattas ofta eftersom de synliga tekniska elementen verkar lättare att bedöma än kvaliteten på deras integration.
Det sista steget är drift under hela livscykeln. Underhåll, reservdelar, programuppdateringar, modernisering och expansion är inte sekundära, tilläggstjänster. De påverkar direkt huruvida den ursprungligen beräknade prestandan förblir tillgänglig.
Denna struktur leder till en viktig ekonomisk skillnad: Försäljningen av en maskin genererar en engångsintäkt. Ett tillförlitligt underhållet system kan å andra sidan generera återkommande intäkter under många år. För kunderna erbjuder denna långsiktiga relation både trygghet och potentiellt beroende.
Varför ledningsnivån beslutar om ekonomiska fördelar
I ett smart lager måste flera beslutsnivåer samarbeta. Lagerhanteringssystemet, ofta kallat ett lagerhanteringssystem, organiserar lager, lagerplatser och ordrar. Maskinstyrsystem utför rörelser tekniskt. Ett högre exekverings- eller orkestreringslager kan prioritera uppgifter och koordinera resurser.
Termerna används inte alltid konsekvent på marknaden. Därför är den specifika ansvarsfördelningen viktigare ur ett ekonomiskt perspektiv än produktnamnet: Vilket system bestämmer sekvenser? Var underhålls lagerinformation på ett tillförlitligt sätt? Vilken enhet reagerar på störningar? Och vem bär ansvaret om flera delsystem fungerar individuellt, men den övergripande prestandan inte uppnås?
Den växande betydelsen av detta styrsystem återspeglas även i de stora leverantörernas strategiska inriktning. KION döpte om sitt segment Supply Chain Solutions till Intelligent Automation Solutions i början av räkenskapsåret 2026. Samtidigt ska varumärket Dematic positioneras starkare inom området omfattande supply chain-kontroll. Detta återspeglar utvidgningen av deras tjänsteutbud från individuell lagerteknik till samordning av komplexa processer.
För operatörer kan en högpresterande mjukvaruarkitektur förbättra skalbarheten. Nya robotar eller arbetsstationer kan sedan potentiellt integreras gradvis. Detta kräver dock lämpliga gränssnitt, entydiga datamodeller och tydligt definierade ansvarsområden.
Öppenhet ensamt garanterar inte låga totalkostnader. En arkitektur som i hög grad består av olika produkter kan leda till ytterligare integrations- och testinsatser. Omvänt kan ett slutet, integrerat system vara enklare att använda, men göra det svårare att byta leverantör senare. Därför ligger det bästa beslutet inte enbart i en strategi. Det beror på komplexitet, intern kapacitet och långsiktig lokaliseringsstrategi.
Artificiell intelligens måste mätas mot operativa data
Artificiell intelligens utökar möjligheterna inom lagerhållning, men ersätter inte en sund processorganisation. Relevanta tillämpningar inkluderar visuell igenkänning av artiklar, förbättring av robotgripprocesser, orderprioritering, förutsägelse av tekniska fel och dynamisk samordning av mobila robotar. Simuleringsbaserad planering och prediktiv resursallokering blir också allt viktigare.
Man bör skilja mellan olika tekniska uppgifter. Ett system som analyserar bilder löser ett annat problem än en ruttplaneringsalgoritm. På samma sätt är ett röstbaserat assistanssystem inte automatiskt lämpligt för att styra säkerhetskritiska maskinrörelser.
För ekonomisk utvärdering spelar det ingen roll om en produkt marknadsförs som en AI-lösning. Det som spelar roll är om den erbjuder mätbara fördelar jämfört med ett lämpligt riktmärke. Om ett regelbaserat styrsystem tillförlitligt och kostnadseffektivt utför en stabil uppgift, måste en mer komplex lösning motivera dess extra ansträngning.
Nyckeltal (KPI:er) under verkliga driftsförhållanden är därför särskilt betydelsefulla. Dessa inkluderar ordrar som slutförts utan fel, nödvändiga mänskliga ingripanden, omstartstider efter störningar och prestanda med ovanliga poster. En hög genomsnittlig detekteringsgrad kan ha liten ekonomisk betydelse om de återstående felen är särskilt kostsamma.
Datakvaliteten begränsar också dess användbarhet. Felaktiga produktdimensioner, inkonsekventa förpackningsdata eller försenade lagerbokningar kan systematiskt vilseleda intelligenta styrsystem. Därför är dataunderhåll inte ett förberedande sidoprojekt, utan en löpande del av lagerproduktionssystemet.
Fyra affärsmodeller formar konkurrenslandskapet
Konkurrenslandskapet kategoriseras mer meningsfullt efter affärsmodeller än efter en enda rangordning. Den första gruppen består av brett positionerade systemleverantörer och integratörer. Viktiga marknadsaktörer inkluderar Dematic, Daifuku, SSI Schäfer, KNAPP, Vanderlande, Swisslog, TGW och Honeywell Intelligrated. De konkurrerar med olika kombinationer av lagerteknik, materialflöde, programvara, integration och service.
Deras styrka ligger i att hantera komplexa projekt och integrera ett flertal tekniska discipliner. Kunden får en helhetslösning och kan mer effektivt konsolidera ansvaret. Samtidigt är sådana projekt ofta kapitalintensiva och kräver noggrann planering.
Den andra gruppen består av mer specialiserade teknik- och robotleverantörer. Företag som AutoStore, Geekplus, Locus Robotics och Symbotic representerar olika tekniska och kommersiella tillvägagångssätt inom lagerautomation. De är inte helt utbytbara konkurrenter. Deras lösningar adresserar olika produktstrukturer, rörelseuppgifter och automatiseringsnivåer.
Den tredje gruppen består av mjukvaruleverantörer och plattformsföretag. Deras konkurrensfördelar kan ligga i att hantera heterogena teknologier, i optimeringsprocesser eller i integration med annan företagsprogramvara. En betydande del av deras verksamhet beror på hur djupt deras applikationer är integrerade i den operativa organisationen.
Den fjärde gruppen består av regionala integratörer, underhållsspecialister och branschspecifika lösningsleverantörer. De kan vara framgångsrika där kundnärhet, snabb respons och kunskap om befintliga system är viktigare än global storlek.
Denna struktur förklarar varför ett företag kan vara ledande på en delmarknad utan att dominera den totala marknaden. En leverantör av automatiserad lagringsteknik konkurrerar inte alltid direkt med en leverantör av mobila transportrobotar. Istället uppstår ofta partnerskap, försäljningskanaler och gemensamma projekt.
Storlek skyddar inte mot projekt- och ekonomiska risker
Stora leverantörer har referenser, internationella serviceorganisationer och omfattande utvecklingsresurser. Trots detta är deras verksamhet delvis beroende av tidpunkten för större investeringsprojekt.
Detta framgår tydligt av siffrorna för KIONs segment Supply Chain Solutions för 2025. Orderingången ökade med 39,5 procent till cirka 3,599 miljarder euro, medan segmentets intäkter ökade med 4,4 procent till cirka 3,071 miljarder euro. Både projektverksamheten och serviceverksamheten växte.
De olika tillväxttakterna illustrerar varför orderingång och intäkter måste analyseras separat. Nya projekt leder inte omedelbart till full intäkt. Planering, tillverkning, installation och upprampning tar tid. Därför kan ett starkt orderår få sin fulla inverkan på intäkterna först senare.
På samma sätt garanterar inte en stor orderstock automatiskt höga vinster. Avgörande faktorer är de beräknade marginalerna, tekniska risker, kontraktsvillkor och förmågan att leverera i tid. Om kostnaderna stiger eller gränssnittsproblem orsakar merarbete kan en stor order förvandlas till en ekonomisk besvikelse.
Detta resulterar i en mer nyanserad bild för konkurrensanalys. Installerade system ger tillgång till service- och moderniseringsverksamhet. Nya storskaliga projekt möjliggör tillväxt men ökar också kraven på projektledning och likviditet. En balanserad blandning av nya system, programvara, underhåll och expansioner kan därför vara mer ekonomiskt värdefull än en särskilt hög volym av kortfristiga beställningar.
Modulär robotik förändrar inträdesbarriärerna
Mobila robotar och modulära system förändrar möjligheterna för investeringsplanering. Istället för att omstrukturera hela lagerorganisationen på en gång kan företag automatisera utvalda transport- eller orderplockningsuppgifter och utöka omfattningen senare. Efterfrågan på skalbara och flexibla lösningar anses därför vara en viktig långsiktig marknadsdrivare.
Den största fördelen ligger i att hantera osäkerhet. När framtida ordervolymer är svåra att förutsäga har alternativet med gradvis expansion sitt eget ekonomiska värde. En mindre initial investering kan begränsa risken för dåliga beslut och möjliggöra praktisk erfarenhet.
Modularitet är dock inte detsamma som obegränsad skalbarhet. Ytterligare robotar kräver trafikutrymme, laddningskapacitet, överföringspunkter och tillräckligt kraftfulla arbetsstationer. Om dessa begränsningar inte åtgärdas i utvecklingsprocessen kan en större flotta i allt högre grad leda till väntetider.
Detta leder till en viktig planeringsregel: Prestandagränsen för en ytterligare robot är inte nödvändigtvis konstant. Ett system kan initialt växa nästan proportionellt och senare fallera vid en annan flaskhals.
För leverantörer flyttar detta konkurrensens fokus från ren fordonsteknik till övergripande driftskontroll. Flotthantering, felhantering, säkerhet, underhåll och integration avgör om en flexibel lösning verkligen förblir flexibel i det dagliga bruket.
LTW Intralogistiklösningar

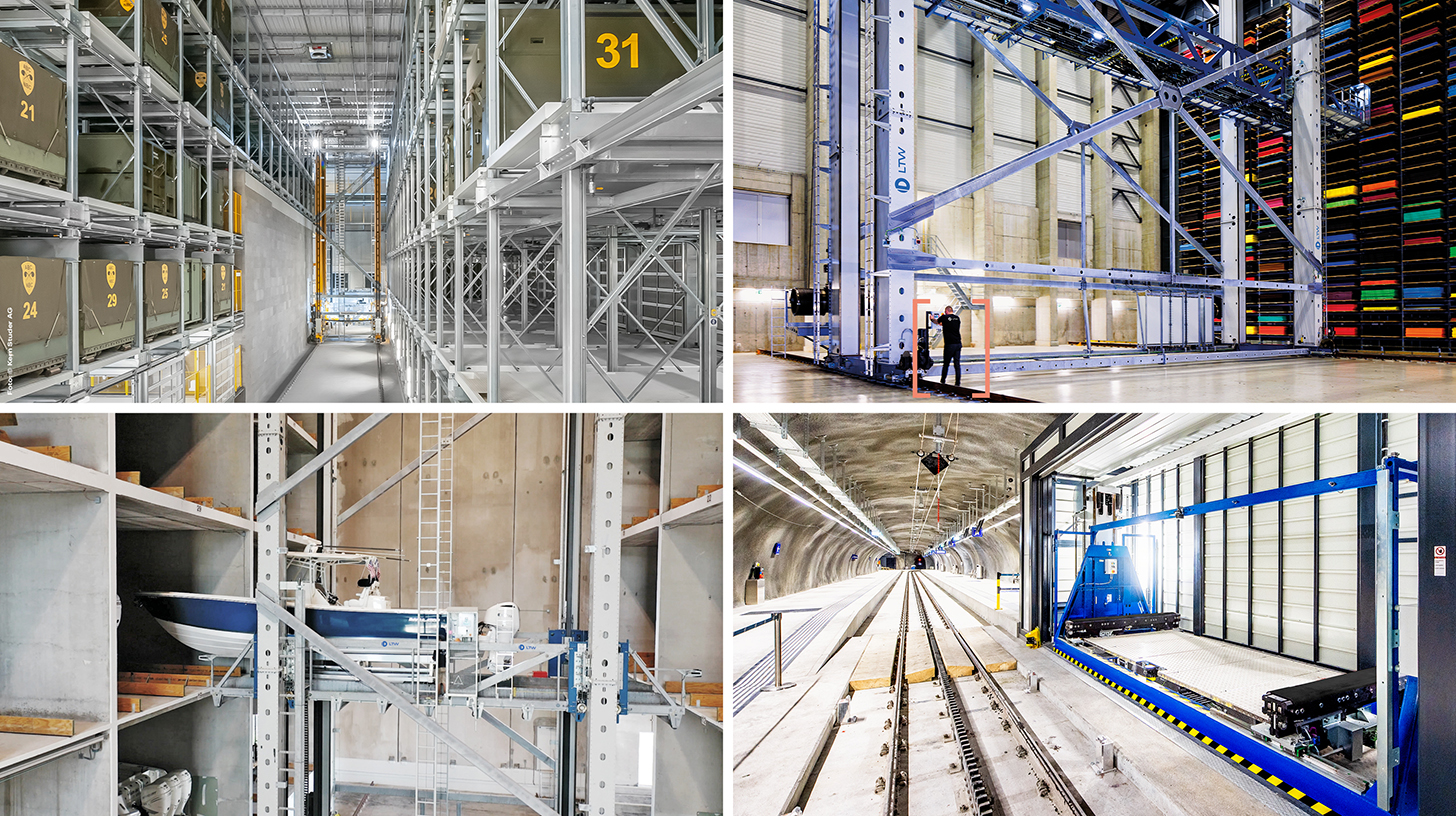
LTW Intralogistics – Flödesingenjörer - Bild: LTW Intralogistics GmbH
LTW erbjuder sina kunder inte enskilda komponenter, utan integrerade helhetslösningar. Konsultation, planering, mekaniska och elektrotekniska komponenter, styr- och automationsteknik samt programvara och service – allt är nätverksanslutet och exakt koordinerat.
Egenproduktion av nyckelkomponenter är särskilt fördelaktigt. Detta möjliggör optimal kontroll av kvalitet, leveranskedjor och gränssnitt.
LTW står för pålitlighet, transparens och samarbete. Lojalitet och ärlighet är djupt förankrade i företagets filosofi – ett handslag betyder fortfarande något här.
Relaterat till detta:
Europa erbjuder en stor marknad för förnyelse av befintliga lager
Användningsmodeller omfördelar kostnader och risker
Förutom traditionella utrustningsinköp vinner användnings- och servicebaserade affärsmodeller alltmer fart. Inom robotik som tjänst tillhandahålls tekniska tjänster via återkommande betalningar. Inom transport- och logistikrobotsektorn såg motsvarande erbjudanden en tillväxt på 42 procent år 2024, medan traditionell försäljning förblev den viktigaste marknadsföringskanalen.
För kunder kan en sådan modell minska det initiala kapitalbehovet. Dessutom kan underhåll och teknisk support ibland samlas i ett enda kontrakt. Detta kan underlätta inträde, särskilt när interna tekniska resurser är begränsade.
Den ekonomiska bedömningen bör dock inte begränsas till den lägre initiala betalningen. Avtalslängd, minimiköpskrav, prisförändringar, expansionskostnader och uppsägningsalternativ påverkar alla de totala kostnaderna. Ett system som används intensivt på lång sikt kan vara mer kostnadseffektivt att äga, medan ett flexibelt avtal erbjuder fördelar i tider med osäker efterfrågan.
Leverantören tar också ytterligare risker. De måste finansiera tekniken och säkerställa dess prestanda under en längre period. Detta gör nyttjandegrad, restvärde och kundens kreditvärdighet viktigare.
Användningsmodeller eliminerar inte investeringskostnader. De omfördelar helt enkelt finansiering, operativt ansvar och risk mellan intressenterna. Deras nytta beror på om denna fördelning överensstämmer med kundens faktiska osäkerhet.
Regional marknadspotential kräver mer än en färgglad världskarta
En tillförlitlig regional värmekarta bör urskilja minst tre dimensioner: nuvarande marknadsstorlek, förväntad tillväxt och den ekonomiska attraktionskraften hos enskilda applikationer. En stor marknad kan växa långsamt. En liten marknad kan uppvisa höga tillväxttakter men generera endast begränsade absoluta intäkter.
Regionala kostnader och infrastrukturfaktorer spelar också roll. Höga arbetskraftskostnader ökar generellt värdet av sparade arbetstimmar. Höga markkostnader kan göra tätare lagring mer attraktivt. Omvänt kan opålitlig teknisk infrastruktur eller bristande underhållskapacitet hindra samma automatiseringsmetod.
En färsk branschprognos förutspår en genomsnittlig årlig tillväxt på cirka sju procent för Europa, Mellanöstern och Afrika mellan 2025 och 2030. Cirka sex procent förväntas för de amerikanska marknaderna och cirka fem procent för Asien-Stillahavsområdet. Globalt sett är denna siffra cirka sex procent.
Denna prognos är inte en universellt giltig rangordning av alla robot- och mjukvarusegment. Andra studier med olika definitioner kommer fram till olika resultat. Just av denna anledning bör en regional värmekarta inte ge intrycket av att en enda tillväxtsiffra tillräckligt beskriver alla teknologier och länder.
Frågan man bör ställa sig när man fattar ett investeringsbeslut är snarare vilken specifik kombination av kundefterfrågan, kostnadsstruktur, platskvalitet och teknisk support som finns.
Europa erbjuder en stor marknad för förnyelse av befintliga lager
Europa är inte en homogen automationsmarknad. Den nuvarande utvecklingen varierar avsevärt mellan länder och branscher. Nederländerna, Nordeuropa och Storbritannien upplever mer gynnsamma efterfrågeförhållanden, medan Tyskland på kort sikt lider av svagare investeringsaktivitet bland viktiga kunder.
Detta leder till ett tvådelat perspektiv. Å ena sidan kan ekonomisk svaghet och ovilja att investera i industrin bromsa nya projekt. Å andra sidan har etablerade lagerstrukturer i synnerhet sina egna behov av modernisering, bättre programvara och eliminering av enskilda flaskhalsar.
Befintliga platser ställer dock andra krav än nya byggnader. Tillgänglig höjd, markförhållanden, brandskydd, pelarnät och pågående drift begränsar den tekniska friheten. En lösning måste anpassas till befintliga förhållanden, snarare än att förutsätta en teoretiskt optimal byggnad.
Detta skapar möjligheter för leverantörer att modernisera befintliga verksamheter. Den ekonomiska fördelen ligger inte bara i att sälja ny teknik, utan också i att implementera den med så få störningar som möjligt. Produktionsavbrott och fel i leveranskedjan kan avsevärt urholka de förväntade fördelarna.
I detta avseende är Tyskland fortfarande en utmanande marknad: En kortsiktigt svagare efterfrågan betyder inte automatiskt bristande långsiktig potential. Det ökar dock vikten av övertygande ekonomiska genomförbarhetsstudier och lågriskkoncept för implementering.
Central- och sydöstra Europa kräver en annan metod för automatiseringsberäkningar
För platser i Central- och Sydösteuropa är det föga meningsfullt att helt enkelt anamma investeringslogiken från höglöneregioner i Västeuropa. Avgörande faktorer är de lokala totalkostnaderna, tillgången på anställda, orderprofilen och platsens strategiska roll.
Polen och Tjeckien nämns som marknader av växande betydelse i samband med diversifiering och regionalisering av leveranskedjor. Detta innebär dock inte automatiskt att de likställs med alla andra länder i regionen.
För platser i Rumänien eller Bulgarien bör analysen därför baseras på konkreta operativa data. Lägre arbetskraftskostnader kan förlänga amorteringsperioden enbart genom personalbesparingar. Samtidigt kan lagernoggrannhet, spårbarhet, utrymmesutnyttjande eller tillförlitlig leverans av internationella kunder ge en ekonomisk motivering för automatisering.
En rimlig instegsstrategi är gradvis digitalisering. Tillförlitlig masterdata, mobil datainsamling och tydligt processansvar skapar initialt transparens. Därefter kan individuella transportrutter eller standardiserade bearbetningssteg automatiseras.
Denna ranking är inte en generell rekommendation mot storskaliga anläggningar. En anläggning med hög volym och stabila varuflöden kan motivera omfattande automatisering även i en region med lägre löner. Den avgörande faktorn är den specifika användningen, inte landsbeteckningen.
Nordamerika kombinerar investeringskraft med beroende av stora kunder
De amerikanska marknaderna påverkas starkt av storskaliga investeringsprogram som genomförs av stora detaljhandels- och logistikföretag. Sådana program kan stödja efterfrågan i flera år. Samtidigt kan de snedvrida marknadsdata om ett fåtal särskilt stora projekt genererar en betydande andel av tillväxten. För 2025 var storskaliga projekt från ledande återförsäljare bland de viktigaste drivkrafterna för globala nya order.
För leverantörer är en stor kund attraktiv eftersom de kan erbjuda repeterbara lösningar, höga volymer och internationella referenser. Samma korrelation ökar dock risken för marknadskoncentration. Om en viktig kund skjuter upp sina investeringsplaner kan detta ha en betydande inverkan på orderingång och kapacitetsutnyttjande.
Dessutom påverkar bygg- och materialkostnader lönsamheten. I USA tillskrevs en betydande del av den förväntade ordertillväxten under 2025 högre projektpriser. Detta illustrerar varför stigande intäkter inte direkt bör tolkas som bevis på förbättrade investeringsvillkor.
På lång sikt måste man också göra en åtskillnad mellan olika kundsektorer. Livsmedelsautomatiseringen i Amerika förväntas avta mot slutet av decenniet i takt med att större distributionscenterprogram slutförs. Däremot förväntas paketleveranssektorn fortsätta växa på grund av investeringar i leveranser till sista milen.
Det regionala perspektivet förblir därför i grunden attraktivt, men selektivt. De avgörande faktorerna är vilka investeringscykler en leverantör deltar i och hur starkt dess verksamhet är beroende av enskilda program.
Asien är både ett centrum för efterfrågan och ett industriellt konkurrensområde
Asien-Stillahavsområdet bör inte ses som ett enda tillväxtblock. Kina, Japan, Indien och de sydostasiatiska marknaderna skiljer sig åt vad gäller industriell struktur, teknisk mognad och investeringsvillkor.
En beräknad intäktsminskning på åtta procent prognostiserades för marknaden för lagerautomation i Asien-Stillahavsområdet fram till 2025. Svagare inhemsk efterfrågan i Kina anses vara en viktig bidragande faktor. Vissa delmarknader presterade dock väl.
Samtidigt kombinerar regionen olika leverantörsprofiler. Japanska och europeiska företag konkurrerar där med kinesiska och indiska robotföretag samt regionala integratörer. Bland viktiga aktörer finns Daifuku, Murata Machinery, Geekplus, GreyOrange och SSI Schäfer.
Denna dubbla roll är avgörande för konkurrensanalys: Asien är både en försäljningsmarknad och ursprungsregion för viktiga teknologier. Därför leder en svagare inhemsk efterfrågan inte nödvändigtvis till en motsvarande svagare internationell konkurrensposition för tillverkarna där.
Indien presenterar dock en annan bild. Där beskrivs en övergång från enskilda pilotprojekt inom digitalisering och automatisering till mer omfattande tillämpningar. Automatiserad lagerteknik, transportbandssystem, robotplockning och datadriven styrning är avsedda att möjliggöra högre prestanda utan proportionellt ökande personalbehov.
Därför kräver framgångsrik marknadsutveckling landsspecifika och applikationsorienterade strategier. En standardiserad produkt kan vara internationellt skalbar; installation, service och driftsanpassning förblir dock ofta lokalt bestämda.
Mellanöstern och andra tillväxtmarknader erbjuder selektiva möjligheter
För Indien, Mellanöstern och Afrika beskrivs ökande tillämpningar av robotik, automatiserad transport, sensorer och molnbaserad lagerhantering. Denna utveckling drivs av kostnadspress och stigande förväntningar på snabbheten i orderhanteringen.
Ur ett ekonomiskt perspektiv måste man skilja mellan enskilda moderna logistikcenter och nationell marknadsberedskap. Ett tekniskt krävande storskaligt projekt visar att en lösning kan implementeras på en enda plats. Det bevisar dock inte att underhåll, reservdelsförsörjning och kvalificerad personal är lika tillgängliga i hela regionen.
Sådana marknader kan vara attraktiva för leverantörer om de gemensamt utvecklar teknik och lokalt operativt stöd. De som bara säljer utrustning utan att säkra dess efterföljande drift riskerar prestandaproblem och anseendeskador.
I Latinamerika nämns Brasilien och Mexiko särskilt i samband med den växande betydelsen av regionaliserade leveranskedjor. Även här beror den specifika potentialen på vilka industrier som investerar och vilka uppgifter som ska automatiseras.
Den meningsfulla regionala värmekartan är därför inte en enkel rangordning av vinnare och förlorare. Det är en karta över olika affärsmodeller: modernisering av befintliga anläggningar, automatisering av nya distributionscentraler, industriell produktionsförsörjning eller gradvis digitalisering av lager som tidigare huvudsakligen varit manuella.
Kundnyttan varierar mer beroende på applikation än på modeord
Inte alla lagerproblem kräver samma teknik. Ett reservdelslager med många sällan efterfrågade artiklar behöver en annan lösning än ett livsmedelsdistributionscenter med hög genomströmning och snäva tidsfönster.
För stabila, standardiserade materialflöden kan högpresterande fasta system erbjuda ekonomiska fördelar. För fluktuerande processer och osäker kapacitetsutnyttjande kan dock modulära system vara mer attraktiva. Nuvarande tekniska utvecklingar omfattar därför både automatiserade lagrings- och hämtningssystem och mobila robotar, sorteringssystem och i allt högre grad robotiserad hantering av enskilda delar.
Även inom en och samma plats kan olika lösningar vara fördelaktiga. Snabbflyttade varor, skrymmande varor och reservdelar som sällan flyttas kräver inte nödvändigtvis samma automatiseringsnivå. Differentierad segmentering kan vara mer ekonomisk än ett enhetligt övergripande koncept.
Skillnaden mellan genomsnittlig och toppefterfrågan är särskilt viktig. Ett system som enbart är utformat för den högsta kortsiktiga efterfrågan kan förbli underutnyttjat under stora delar av året. Omvänt kan ett underdimensionerat system sluta fungera just under de ekonomiskt mest avgörande veckorna.
Den optimala lösningen beaktar därför en kombination av teknisk baskapacitet, flexibla arbetsprocesser och expansionsmöjligheter. Målet är inte maximal teoretisk maskinprestanda, utan en robust kostnadsstruktur över olika användningstillstånd.
Lönsamheten beror helt på den korrekta jämförelseberäkningen
En sund investeringsanalys måste jämföra det automatiserade måltillståndet med ett realistiskt alternativ. Den befintliga verksamheten får varken underskattas artificiellt eller behandlas som oföränderlig. Ofta kan betydande förbättringar uppnås helt enkelt genom bättre organisation, lagerlayout eller programvara.
På kostnadssidan finns, utöver själva utrustningen, även planering, byggnadsmodifieringar, IT-integration, utbildning, uppstart, reservdelar och framtida uppgraderingar. På fördelssidan finns det undvikna arbetstimmar, minskade felkostnader, ytterligare användbar kapacitet och potentiellt undviken expansion.
Ett avsiktligt förenklat exempel illustrerar logiken. Om den initiala investeringen är fyra miljoner euro och 1,2 miljoner euro i realiserbara fördelar genereras årligen, samtidigt som ytterligare driftskostnader på 300 000 euro uppstår, blir den årliga nettoeffekten 900 000 euro. Den enkla amorteringsperioden är därför ungefär fyra och ett halvt år. Detta är ett illustrativt scenario, inte ett branschgenomsnitt.
Även små förändringar kan avsevärt förändra resultatet. Om fördelarna är lägre på grund av minskad beläggning eller om integrationskostnaderna är högre förlängs amorteringsperioden. Omvänt kan undvikande av behovet av nybyggnation avsevärt förbättra lönsamheten.
För långsiktiga beslut är den enkla amorteringsperioden därför otillräcklig. Betalningsdatum, finansieringskostnader, restvärden och olika riskscenarier bör beaktas. Den avgörande faktorn är inte bara när det investerade kapitalet teoretiskt sett återbetalas, utan om investeringen skapar ett tillräckligt mervärde jämfört med tillgängliga alternativ.
Totala kostnader och operativa risker hör hemma i samma beräkning
Den övergripande kostnadsanalysen måste också beakta konsekvenserna av potentiella störningar. En hög grad av automatisering kan stabilisera verksamheten, men samtidigt skapa nya tekniska beroenden. Om en central överföringspunkt slutar fungera kan flera annars effektiva system stanna av.
Därför bör teknisk redundans och organisatoriska säkerhetskopieringsalternativ planeras tillsammans. Inte alla processer kräver en fullständig kopia. För kritiska områden kan dock begränsad manuell säkerhetskopiering vara ekonomiskt lönsam.
Digital driftssäkerhet är lika viktigt. Nätverksbaserad lagerteknik kopplar samman maskiner, mobila enheter, servrar och externa serviceåtkomstpunkter. Detta kräver att åtkomsträttigheter, återställningsprocedurer och ansvarsområden uttryckligen definieras.
Lojalitet mot en enda leverantör har också ekonomiskt värde. Dataexport, gränssnittsåtkomst, tillgång till reservdelar och möjligheten till framtida expansioner påverkar alla kundens förhandlingsposition. Ett lågt initialpris kan kompenseras av dyra modifieringar.
Professionell utvärdering beaktar därför inte bara prestanda under problemfri drift. Den undersöker också hur systemet beter sig vid fel, förändringar i produktsortimentet, programuppdateringar och ökande volymer. Robusthet är inte en sekundär teknisk egenskap, utan en del av lönsamheten.
Produktivitetsförändringar fungerar, snarare än att bara eliminera dem
Intelligent lagerhållning har en komplex inverkan på sysselsättningen. Automatisering kan minska fysiskt krävande transporter och repetitiva manuella uppgifter. Samtidigt ökar behovet av övervakning, underhåll, datahantering och teknisk felsökning.
Nuvarande logistiker kopplar därför uttryckligen vidareutvecklingen av AI och robotik till förändringar i arbetsorganisationen. Samarbetande robotik, digital assistans och fjärrsupport beskrivs som verktyg som gemensamt kan förbättra produktivitet och arbetsförhållanden.
Huruvida detta lyckas i ett givet företag beror till stor del på implementeringen. Anställda behöver inte bara lära sig nya användargränssnitt, utan behöver också tydliga ansvarsområden och praktiska rutiner för undantagsfall.
Denna distinktion är också viktig för kostnads-nyttoanalyser. Beräknade besparingar i arbetstid leder inte automatiskt till lägre utbetalningar. Om anställda tar på sig andra uppgifter kan fördelen uppstå genom ökad arbetsbelastning eller undvikna nyanställningar.
En sund analys skiljer därför mellan omedelbar kostnadsminskning, ökad kapacitet och minskat beroende av arbetsmarknaden. Alla tre effekter kan vara värdefulla. De är dock inte identiska och bör inte räknas flera gånger som fördelar.
Energieffektivitet är en fråga om hela lagerkonceptet
Miljöpåverkan kan inte reduceras till enskilda maskiner. Automation kan möjliggöra tätare lagring och undvika onödiga materialförflyttningar. Samtidigt kräver drivningar, transportbandsteknik, laddningsinfrastruktur och IT-system ytterligare energi. Energieffektivitet är därför en viktig konkurrensfördel för modern lagerautomation.
Systemgränserna är avgörande. Ett mer kompakt lager kan kräva mindre byggnadsyta för samma prestanda. Omvänt kan ett snabbare system orsaka onödig strömförbrukning i standby-läge när utnyttjandet är lågt. Den faktiska effekten beror därför på användning, byggnad och driftsstrategi.
Meningsfulla nyckeltal (KPI:er) relaterar energiförbrukningen till den utförda tjänsten. Exempel inkluderar kilowattimmar per levererad order eller per transporterad lastenhet. För meningsfulla jämförelser måste dock liknande orderstrukturer och prestationskrav användas som grund.
Ekonomiskt och ekologiskt sund planering försöker därför först undvika onödiga förflyttningar innan de automatiseras snabbare. Den mest effektiva förflyttningen är ofta den som inte sker från första början genom bättre lager- och processplanering.
År 2030 kommer konkurrensen att avgöras av operativ förmåga
Ytterligare utveckling kommer sannolikt inte att drivas av en enda teknologi eller en enhetlig investeringscykel. Även om den totala marknaden förväntas fortsätta växa, kvarstår betydande skillnader mellan regioner, branscher och leverantörer. Prisökningar, storskaliga projekt och ekonomiska fluktuationer kommer att fortsätta att komplicera tolkningen av marknadsdata.
Strukturellt sett finns det många fördelar med lösningar som kombinerar prestanda och anpassningsförmåga. Dessa inkluderar skalbar automatisering, lämpliga programvaruarkitekturer, påvisbar ekonomisk lönsamhet och robust service. Utmaningen ligger inte bara i att öka den tekniska komplexiteten utan också i att göra den hanterbar.
För leverantörer blir den faktiska operativa prestandan därför viktigare än antalet tillgängliga produktfunktioner. De som installerar snabbt, startar upp tillförlitligt och möjliggör senare expansioner skapar en konkurrensfördel som är svårare att kopiera än ett företag som främst förlitar sig på spektakulära demonstrationer.
För operatörer är den avgörande frågan därför inte hur modernt ett lager ser ut vid första anblicken. Det som spelar roll är hur tillförlitligt det uppfyller förändrade krav till rimliga totalkostnader.
Det välgrundade perspektivet på marknaden är därför varken euforiskt eller skeptiskt, utan selektivt optimistiskt: Intelligent lagerhållning har en betydande ekonomisk potential. Denna potential realiseras dock inte automatiskt genom att köpa robotar. Den uppstår när företag förstår sina varuflöden, konsekvent hanterar data, beräknar investeringar objektivt och behandlar teknik som en integrerad del av ett hållbart effektivt operativsystem.
Konsulttjänster - Planering - Implementering

Konrad Wolfenstein
Jag skulle gärna fungera som din personliga rådgivare.
Du kan kontakta mig på wolfenstein∂xpert.digital eller
Ring mig bara på +49 7348 4088 965 .
Dina intralogistikexperter

Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här: