

Den geniala logiken bakom det nya mega-höglageret Feldschlösschen: Trots ölkrisen – mindre öl, mer betong
Xpert-förhandsversion

Available in 27 languages 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 16 september 2026 / Uppdaterad den: 16 september 2026 – Författare: Konrad Wolfenstein
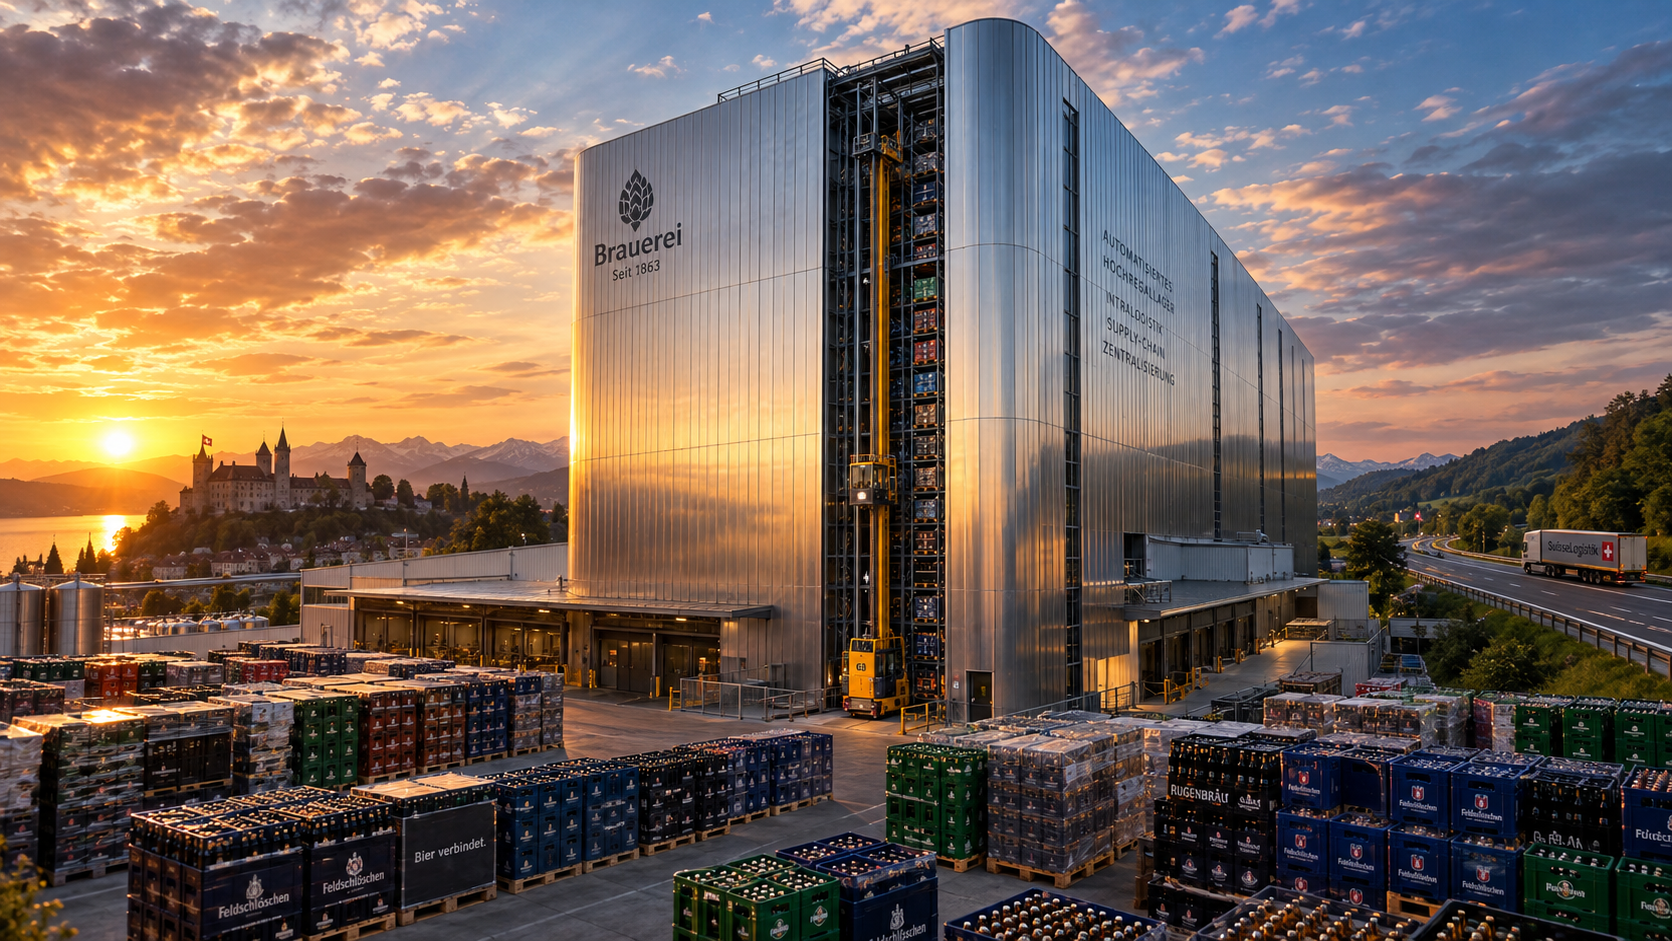
Den geniala logiken bakom Feldschlösschens nya mega-höglager: Trots ölkrisen – mindre öl, mer konkret – kreativ bild om ämnet, skapad med AI: Xpert.Digital
50 000 pallar, 30 meter höga: Hemligheten bakom det nya megaprojektet i Rheinfelden
Schweizare dricker mindre öl – varför det största bryggeriet fortfarande bygger en gigantisk struktur
Att gå emot trenden: Varför bryggerijätten plötsligt lägger tiotals miljoner på armerad betong
Den schweiziska ölmarknaden har krympt i åratal, men det väletablerade bryggeriet Feldschlösschen svarar med ett enastående byggprojekt. Vid huvudkontoret i Rheinfelden byggs ett 30 meter högt, helautomatiserat höglager med plats för 50 000 pallar för en hög tvåsiffrig miljonsumma. Vid första anblicken verkar denna enorma engångsinvestering paradoxal i tider av minskande konsumtion per capita. Men bakom den gigantiska strukturen döljer sig en kall, affärsmässig logik: det är inte en satsning på framtida tillväxt, utan en radikal åtgärd för att öka effektiviteten. Genom vertikal integration, eliminering av dyra externa lager och en hög grad av automatisering svarar företaget på knapp byggmark, ökande kostnadstryck och en kronisk brist på kvalificerad arbetskraft. Således blir detta till synes motsägelsefulla megaprojekt en banbrytande läxa i hur konsumtionsvaruindustrin förbereder sig för framtiden på mättade marknader och försvarar marginaler inte på försäljningshyllan, utan i leveranskedjan.
Betong mot ölbrist: Varför ett krympande bryggeri bygger ett gigantiskt palltorn
När försäljningen minskar och företaget fortfarande investerar miljoner i armerad betong – logiken bakom Rheinfelden-satsningen
Det är en paradoxal bild vid första anblicken. Ölkonsumtionen i Schweiz har varit i en strukturell nedgång i åratal; konsumtionen per capita har sjunkit från sjuttio liter till cirka fyrtiosex liter nyligen, och Feldschlösschen självt fick acceptera en minskning av intäkterna med tre procent och en nedgång i ölförsäljningen med fem procent år 2025. Och ändå har just detta företag beslutat att göra den största enskilda investeringen på årtionden – i ett trettio meter högt höglager, stort som en fotbollsplan, med femtiotusen pallplatser, för en hög tvåsiffrig miljonfrancssumma. För att förstå denna skenbara motsägelse får man inte se investeringen som en satsning på mer öl, utan snarare som en kallblodig ekonomisk omstrukturering av värdekedjan. Däri ligger den verkliga historien.
Ett torn för evigheten, byggt på en krympande marknad
Vid huvudkontoret i Rheinfelden, i direkt anslutning till det historiska slottet som det fått sitt namn från och längs motorvägen, kommer en byggnad att uppföras under de kommande åren som kommer att förändra områdets befintliga silhuett. Byggnaden kommer att bli cirka 100 meter lång, 75 meter bred och 30 meter hög, och sträcka sig ytterligare 5 meter ner i marken. Dessa mått överstiger den tidigare tillåtna maximala byggnadshöjden på 20 meter, vilket är anledningen till att Feldschlösschen var tvungen att genomgå en delvis detaljplanerevidering, som godkändes av Rheinfeldens kommunfullmäktige i juni 2025. Efter slutförandet av denna revidering och inlämningen av byggansökan i december 2025 är byggstart planerad våren 2026, med förväntad färdigställande 2030. Förutom själva höglagret omfattar projektet en ny järnvägslastanläggning, ett monorail-palltransportsystem och ytterligare ett mindre lager, med en fasad av böjd zinkplåt.
Det viktigaste affärsmåttet är inte höjden, utan kapaciteten. Med den nya byggnaden tredubblar Feldschlösschen sin lagerkapacitet på platsen, vilket företaget själva konstaterar. Denna tredubblande är den hävstång som gör hela den befintliga logistikinfrastrukturen föråldrad. För närvarande driver bryggeriet tre externa lager runt Rheinfelden – i Wallbach, Kaiseraugst och Läufelfingen – eftersom kapaciteten i det befintliga centrallagret sedan länge är uttömd. Dessa tre depåer kan elimineras med det nya höglagret, och dessutom kan andra externa lager utspridda över hela landet stängas eller omvandlas till enkla omlastningsplatser. Det som byggs här är därför mindre ett extra lager och mer en ersättning för ett helt, historiskt vuxit och fragmenterat nätverk av provisoriska lösningar.
Den verkliga beräkningen: Varför centralisering är mer effektivt än tillväxt
Den avgörande ekonomiska punkten är att denna investering lönar sig även vid stagnerande eller minskande försäljning. Ett decentraliserat lagernätverk genererar strukturella kostnader som i stort sett är oberoende av försäljningsvolymen: Varje externt lager har hyra eller kapitalbindning, egna personal- och driftskostnader, dubbla hanteringsprocesser och framför allt en ständig skytteltrafik mellan produktions- och lageranläggningar. Denna interna transport är just den dolda kostnadsdrivaren i alla distribuerade strukturer. Feldschlösschen påpekar att centralisering eliminerar motsvarande lastbilstransporter till de externa lagren. Besparingarna härrör därför inte från ökad försäljning, utan från eliminering av ineffektivitet inom den egna processkedjan.
Denna logik är karakteristisk för kapitalintensiva konsumtionsvaruindustrier på mogna, mättade marknader. När volymtillväxten som vinstkälla försvinner, skiftar konkurrensen från intäkter till kostnader. Marginalerna försvaras då inte längre i kassan, utan i leveranskedjan. I detta sammanhang är ett automatiserat höglager det mest effektiva verktyget som finns tillgängligt eftersom det adresserar flera kostnadsblock samtidigt: Det minskar utrymmesbehovet genom vertikal integration, det sänker personalkostnaderna genom automatisering, det förkortar interna transportvägar och det konsoliderar lagret på en enda punkt som är direkt ansluten till produktionen. Investeringen är därför i grunden en effektivitetsinvestering, inte en tillväxtinvestering – och just därför så rationell på en krympande marknad.
En annan aspekt som ofta förbises i allmänhetens uppfattning är det kapital som är bundet i själva lagret. Modern lagerhantering möjliggör mer exakt lagerkontroll, lägre säkerhetslagernivåer och snabbare omsättningstider. Inom dryckesindustrin, med sina säsongsbetonade efterfrågetoppar, korta hållbarhetstider och höga pallvolymer, bidrar optimering av rörelsekapitalbindning direkt till fritt kassaflöde. Ett centraliserat, automatiserat lager minskar därför inte bara driftskostnaderna utan förbättrar även balansräkningens effektivitet.
Vertikalt istället för horisontellt: Ekonomin med knapp mark
Varför bygger Feldschlösschen uppåt och inte horisontellt? Svaret ligger i den fundamentala förändringen av de relativa kostnaderna för mark jämfört med stålkonstruktioner och automationsteknik. I tätbefolkade centraleuropeiska ekonomiska regioner, och Schweiz är ett extremt fall i detta avseende, har byggmark blivit den knappaste och dyraste produktionsfaktorn inom logistik. Strikta lagar om fysisk planering, detaljplaner och förtätningsregler begränsar ytterligare horisontell expansion. Vertikalt byggande är därför inte ett arkitektoniskt knep, utan en enkel affärsmässig nödvändighet: Ett betydligt större antal parkeringsplatser skapas på samma yta.
Relevant marknadsdata stöder imponerande denna logik. Automatiserad förtätning kan öka lagerdensiteten med cirka trettio procent, samtidigt som driftskostnaderna per lagrad pall minskas avsevärt. Det är just denna densitet som gör den till synes dyra byggnationen mer kostnadseffektiv i längden än alternativet med flera låga lagerbyggnader plus externa lagerytor. Den centrala ekonomiska principen kan sammanfattas i ett enkelt samband: Den totala kostnaden per pallplats över livscykeln omfattar de proportionella markkostnaderna, bygg- och anläggningskostnaderna samt de löpande driftskostnaderna. Vertikal förtätning minskar drastiskt kostnaden för det första blocket eftersom samma markpris sprids över många fler pallplatser.
Branschstatistik hjälper till att sätta investeringsnivån i perspektiv. Enkla pallställssystem börjar på cirka 75 till 200 amerikanska dollar per pallplats, medan helautomatiserade system kostar betydligt mer, där installation och programvaruintegration står för ytterligare 25 till 35 procent av projektkostnaderna. Medelstora, helautomatiserade höglager kostar vanligtvis mellan 5 och 20 miljoner euro, med årliga underhållskostnader som uppgår till 1 till 3 procent av investeringen. Mot denna bakgrund framstår den höga tvåsiffriga miljonsiffran som Feldschlösschen kommunicerat för ett system med 50 000 pallplatser, inklusive spårlastning, transportbandsteknik och solceller, som rimlig och inte alls överdriven.
Elva fler resor, hundratals färre: Hållbarhetsargumentet med en dold agenda
En särskilt lärorik detalj är projektets trafikkonsekvensbedömning, eftersom den visar hur ekonomiska och miljömässiga argument sammanflätas. En preliminär studie uppskattar endast elva resor per dag på själva anläggningen. Denna siffra låter initialt obetydlig och främjas aktivt av Feldschlösschen – och med rätta, eftersom den ingår i en smart argumentationsstrategi med myndigheter och lokala invånare. Den verkliga effekten ligger inte på själva anläggningen, utan i det övergripande systemet. Genom att eliminera pendlingsresorna till de stängda externa lagren minskar företagets totala trafikvolym, även om den direkta lastbilstrafiken till anläggningen ökar något.
Denna sammanslagning av platser är ett utmärkt exempel på hur utsläpp kan flyttas från en diffus, svårmätbar sfär till en transparent och ansvarsfull struktur. Ytterligare två element förstärker hållbarhetsfördelarna: För det första bibehålls den tvåstegsiga logistikmodellen med sexton logistikplatser i tolv kantoner, medan långväga transporter fortsätter med järnväg – den nya järnvägslastningsanläggningen vid höglagret förstärker denna övergång till järnväg. För det andra är byggnaden utrustad med ett eget solcellssystem och modern energi- och elteknik, vilket ytterligare minskar driftskostnaderna och lagrets koldioxidavtryck. För ett företag under den danska Carlsberg-gruppen, som strävar efter ambitiösa hållbarhetsmål, är denna kombination av kostnadseffektivitet och en balanserad utsläppsprofil strategiskt värdefull.
Det är dock värt att överväga ett mer objektivt perspektiv. Kommunikationen kring de elva ytterligare körningarna är tydligt inriktad på att säkra politiskt godkännande. Dessutom är automatiserade höglager energiintensiva eftersom lager- och hämtningsmaskiner, transportbandssystem och luftkonditionering kräver en konstant elförsörjning. Nettohållbarhetseffekten beror därför starkt på om dieseln som sparas genom att eliminera skyttelkörningarna faktiskt mer än väl kompenserar för den extra elförbrukningen från automationen. Solcellssystemet åtgärdar just detta problem, men realistiskt sett kan det bara delvis täcka kostnaderna för en byggnad av denna höjd och genomströmning.
Dina intralogistikexperter

Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här:
Slutet på externa lager: Varför vertikal integration säkerställer överlevnad på mättade marknader
Marknadskontexten: Ett ölland på diet
För att fullt ut uppskatta investeringen måste man förstå marknaden där den sker. Den schweiziska ölmarknaden krymper strukturellt och permanent. Under bryggåret 2024/25 minskade försäljningen, inklusive alkoholfri öl, med 1,8 procent till 4,72 miljoner hektoliter, efter en minskning med 1,6 procent föregående år. Konsumtionen per capita, på cirka femtio liter, är historiskt låg, jämfört med sjuttio liter år 1990. Denna utveckling är inte en cyklisk anomali, utan återspeglar snarare ett djupt samhällsskifte: en mer aktiv, hälsomedveten livsstil där mindre alkohol konsumeras, men mer medvetet.
Inom denna krympande marknad sker dock tydliga förändringar som är mycket relevanta för bryggstrategin. Alkoholfri öl upplever tvåsiffrig tillväxt, med en ökning på tretton procent under det senaste bryggåret och har nu en marknadsandel på 7,5 procent. Samtidigt saktar den tidigare hantverksölsboomen märkbart ner, medan traditionella stilar som lager, ljus lager och pilsner återigen är i högre efterfrågan. För Feldschlösschen innebär detta en ökande fragmentering av produktsortimentet: fler produktvariationer, fler alkoholfria sortiment, säsongsbetonade kampanjer och en växande läsk- och mineralvattenverksamhet som delvis kompenserar för de minskande ölvolymerna. Varumärket Pepsi, som Feldschlösschen producerar i Schweiz under licens, är en drivkraft för denna diversifiering.
Just denna komplexitet i produktsortimentet är ett starkt argument för centralisering. Ett högautomatiserat lager kan hantera ett stort antal olika artiklar med hög noggrannhet och hastighet – något som bara är möjligt i ett distribuerat nätverk av provisoriska lager med betydligt mer ansträngning och högre felfrekvens. Ju mer heterogen produktportföljen blir, desto större blir effektivitetsfördelen med intelligent, programvarustyrd central logistik. Investeringen är därför också ett svar på efterfrågans förändrade natur, inte bara dess minskande volym.
Försäljningssidans sårbarhet illustrerades särskilt tydligt av en enskild händelse under 2025. Ett leveransstopp till Migros-gruppen, med dess Denner- och Migrolino-butiker, till följd av en priskonflikt, påverkade resultatet allvarligt och fick detaljhandelsförsäljningen att rasa med sex procent. Denna händelse understryker i vilken utsträckning intäkterna är beroende av ett fåtal mäktiga handelspartners. I en sådan miljö är kontrollen över den egna kostnadsstrukturen den enda variabeln ett företag på ett tillförlitligt sätt kan påverka – ännu ett argument för att prioritera effektivitet i leveranskedjan.
Feldschlösschen i siffror: Investeringen i sitt sammanhang
Följande översikt kategoriserar de viktigaste projekt- och marknadsindikatorerna och illustrerar hur projektet passar in i den operativa och marknadsmässiga verkligheten.
| dimensionera | Nyckeltal | Klassificering |
|---|---|---|
| Bygghöjd | 30 meter (plus 5 meter under jord) | Nödvändig ökning av den tillåtna byggnadshöjden från 20 till 30 meter |
| Basarea | cirka 100 × 75 meter | Ungefär lika stor som en fotbollsplan |
| kapacitet | 50 000 pallplatser | Tredubbla lagringskapaciteten på platsen |
| Investeringsvolym | Ett högt tvåsiffrigt miljonbelopp | Godkänd av Carlsbergs koncernledning i Danmark |
| Ytterligare lastbilstrafik | 11 turer per dag | På platsen; i det övergripande systemet minskar volymen |
| Externa lager ska avvecklas | 3 (Wallbach, Kaiseraugst, Läufelfingen) plus andra | Avskaffande av skytteltrafik |
| Byggperiod | Våren 2026 till 2030 | Ungefär fyra år |
| Ölförsäljning 2025 | -5 procent | Total försäljning -3 procent |
| Schweizisk konsumtion per capita | cirka 46–50 liter | 70 liter år 1990 |
| Alkoholfri öl | +13 procent, 7,5 procents marknadsandel | Det enda växande segmentet |
Intralogistikbranschen: En mångmiljardmarknad som befinner sig mellan högkonjunktur och nedgång
Feldschlösschens beslut är inbäddat i en global megatrend. Den globala intralogistikmarknaden uppskattades till cirka 57 miljarder USD år 2025 och förväntas växa till över 139 miljarder USD år 2034, vilket motsvarar en årlig tillväxttakt på cirka 10,4 procent. Inom denna marknad utgör automatiserade lager- och orderplockningssystem det största segmentet och står för cirka 32 procent. Den europeiska marknaden för intralogistikautomation förväntas öka från 6,84 miljarder USD år 2025 till 12,89 miljarder USD år 2031, med en tillväxttakt på strax under elva procent. Drivkrafterna är desamma överallt: e-handelsboomen, den ökande bristen på kvalificerad arbetskraft och löneinflationen, vilket gör manuella processer allt dyrare.
En anmärkningsvärd kortsiktig dissonans finns mellan strukturell tillväxt och det nuvarande ekonomiska klimatet. Den tyska och europeiska intralogistiksektorn upplever en period av stagnation i början av 2026, där tyska tillverkares produktionsvolym minskade med sju procent till 25,8 miljarder euro år 2025. Geopolitisk osäkerhet, en svagare industriell ekonomi och förändringar i globala leveranskedjor har lett till denna avmattning, där sektorn själv ser 2026 som bottenpunkten, varifrån förnyad tillväxt förväntas från och med 2027. Att investera kontracykliskt under en sådan fas kan visa sig vara ett klokt drag: kapacitet hos anläggningsföretag är mer lättillgänglig, och de som kapitaliserar på nedgången kommer att vara redo med toppmodern infrastruktur för nästa uppsving.
Bilden är mer nyanserad, särskilt för livsmedels- och dryckesindustrin. Automatiserade lagringssystem adresserar främst höga markkostnader och behovet av högdensitetslagring, medan miniload-system för mindre enheter upplever en oproportionerlig tillväxt. De etablerade leverantörerna – från Swisslog och SSI Schäfer till Dematic, Jungheinrich, TGW och Witron – är tekniskt mogna, vilket begränsar implementeringsrisken för en kund som Feldschlösschen. Programvara, särskilt lagerhanteringssystem, växer snabbare än hårdvara eftersom orkestrering av orderflöde, personalplanering och robotuppgifter i allt högre grad avgör konkurrensfördelar.
Kompetensbrist och automatisering: Den tysta drivkraften
En aspekt som knappt nämns i den offentliga debatten kring Rheinfelden-lagret, men som är central för den övergripande ekonomiska analysen, gäller arbetsmarknaden. Bristen på kvalificerad arbetskraft och löneinflationen anses vara oberoende, medellångsiktiga drivkrafter för automatiseringstillväxt och bidrar med uppskattningsvis 2,4 procentenheter till branschens tillväxttakt i EU. Logistikarbete är fysiskt krävande, särskilt ansträngande i kalla dryckeslager, och allt svårare att fylla. Varje pall som i framtiden kommer att flyttas av en lagrings- och plockningsmaskin istället för en gaffeltruckförare frikopplar företagets operativa förmåga från ett krympande arbetskraftsutbud.
För Feldschlösschen, med sina cirka 1200 anställda, har denna frikoppling en strategisk dimension som sträcker sig bortom enbart kostnadsreduktion. Det innebär planeringssäkerhet. Ett automatiserat lager är i drift dygnet runt, oberoende av skifttillgänglighet, sjukfrånvaro eller löneförhandlingar. I ett åldrande samhälle med en minskande befolkning i arbetsför ålder är denna oberoendehet ett värde i sig. Investeringen är därför också ett skydd mot en demografisk risk som sannolikt kommer att intensifieras under de kommande decennierna. Den ekonomiska motiveringen är denna: kapital är lättillgängligt och förutsägbart idag, medan kvalificerad arbetskraft blir allt knappare och dyrare – så det ena ersätts med det andra.
Långsiktig planering som en konkurrensfördel och som en risk
Storskaliga intralogistikprojekt kräver komplexa, fleråriga planeringsfaser, och fallet Feldschlösschen är ett exempel på detta. Från myndigheternas första revidering av detaljplanen, via den politiska deltagandeprocessen med åtta förslag och godkännande av kommunfullmäktige, till den faktiska byggperioden på cirka fyra år, sträcker sig tidsramen över långt över ett halvt decennium. Komplexiteten ökade ytterligare av närheten till det historiska slottsområdet, som skyddas av ett bevarandeavtal och krävde godkännande av de kantonala kulturarvsmyndigheterna. Denna långa planeringsprocess är typisk för denna tillgångsklass och utgör samtidigt dess största risk.
Den som idag bygger för en kapacitet som ska tas i bruk 2030 och sedan avskrivas under årtionden måste prognostisera efterfrågan på en marknad som strukturellt minskar. Detta är den verkliga entreprenöriella risken. Feldschlösschen tar itu med denna risk med två argument. För det första är kapaciteten avsiktligt utformad med en buffert, så att ingen extern lagring kommer att behövas i framtiden – tredubblingen är därför inte bara inriktad på nuvarande efterfrågan, utan också på en konsoliderad långsiktig marknad. För det andra övergår verksamheten från ren öl till en bred dryckesportfölj inklusive alkoholfria produkter, mineralvatten och läsk, vars volym är mer stabil än den krympande kärnproduktens.
Trots detta kvarstår en risk för överdimensionering. Om ölkonsumtionen minskar snabbare än väntat, eller om ytterligare handelstvister, såsom Migros-konflikten, permanent påverkar försäljningsvolymerna, kan en del av den skapade kapaciteten visa sig överflödig. Investeringens lönsamhet beror därför i hög grad på kapacitetsutnyttjandet. Ett högautomatiserat lager som är tre fjärdedelar fullt har en betydligt sämre enhetskostnadsbalans än ett som är fullt utnyttjat, eftersom systemets höga fasta kostnader måste fördelas över färre pallar. Det strategiska svaret på detta är att öppna lagret för hela dryckesverksamheten och positionera det som ett distributionscentrum, inte bara ett öllager.
Företagsperspektivet: Varför Köpenhamn skrev under checken
En ofta förbisedd punkt är att denna investering inte beslutades enbart i Rheinfelden. Feldschlösschen har varit en del av den danska Carlsberg-gruppen sedan år 2000, och investeringsbudgeten godkändes av ledningen i Danmark. Att ett globalt företag investerar ett betydande åttasiffrigt belopp på en enda schweizisk plats under en period av minskande försäljning är ett anmärkningsvärt åtagande. Det signalerar att Carlsberg ser den schweiziska marknaden, trots sin mognad, som en lönsam och strategiskt viktig plats som de avser att säkra på lång sikt.
Ur ett företagsperspektiv är denna kapitalallokering rimlig eftersom Schweiz är en premiummarknad med höga marginaler, och Feldschlösschen är fortfarande den klara ettan där med en fjärdedel av marknadsandelen – var fjärde öl som konsumeras i Schweiz kommer från detta företag. Effektivitetsinvesteringar på sådana kärnmarknader erbjuder ett företag en attraktiv risk-avkastningsprofil eftersom de ger förutsägbara, omedelbart effektiva kostnadsbesparingar, snarare än att förlita sig på osäkra tillväxtprognoser. I den interna kapitalkonkurrensen i ett företag som optimerar platser över hela världen har Rheinfelden därmed segrat över andra kapitalanvändningar – ytterligare bevis på robustheten i de underliggande beräkningarna.
Ett modellfall med signaleringsimplikationer
Det som byggs i Rheinfelden är mer än bara ett lager för ett traditionellt bryggeri. Det är en läxa i den ekonomiska logiken på mogna konsumtionsvarumarknader under 2000-talet. Den viktigaste insikten är att företag på mättade eller krympande marknader inte längre försvarar sin lönsamhet genom volymtillväxt, utan snarare genom radikal optimering av sin värdekedja. Vertikal expansion för att bekämpa dyr mark, automatisering för att motverka arbetskraftsbrist, centralisering för att minska friktion och kontracykliska investeringar för att motverka ekonomisk osäkerhet – alla dessa principer förkroppsligas i denna enda byggnad.
För observatörer av industriell och logistisk utveckling är detta fall avslöjande eftersom det kan generaliseras. Överallt där etablerade tillverkare möter stagnerande efterfrågan, dyr mark och arbetskraftsbrist kommer liknande beslut att fattas. Dryckesindustrin är bara ett särskilt levande exempel eftersom dess produkt är tung, skrymmande och mycket säsongsbetonad. Den verkliga konkurrensen under de kommande åren kommer inte att äga rum på stormarknadshyllan, utan i de osynliga processerna bakom den – i frågan om vem som kan transportera sina pallar från buteljeringsanläggningen till detaljhandelspartnern snabbare, billigare och med färre människor. Feldschlösschens torn vid motorvägen är svaret på denna fråga, tydliggjort i sten, och däri ligger dess betydelse bortom detta specifika fall.
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här [email protected]:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.







