Diesel kontra principer: Trump sänker priset vid pumpen – och höjer notan för västvärlden – Kreativ bild i ämnet, med AI: Xpert.Digital
Dieselkrisen i USA: Trumps riskabla satsning på rysk energi
Rysk diesel: Ett tveeggat svärd för den amerikanska ekonomin
De dolda kostnaderna för Trumps dieselbeslut: En titt på de geopolitiska konsekvenserna
USA:s beslut att importera rysk diesel representerar en betydande vändpunkt i amerikansk energipolitik. President Donald Trump reagerar på den akuta dieselbristen och de historiskt höga priserna vid pumpen. Vid första anblicken kan detta drag verka som en pragmatisk lösning för att minska trycket på konsumenter och företag. Den politiska dimensionen av denna strategi är dock långt ifrån oproblematisk. Att öppna marknaden för rysk diesel väcker inte bara ekonomiska överväganden utan också frågor om effektiviteten av västerländska sanktioner mot Ryssland och Ukrainas militära strategi.
Den komplexa situationen illustrerar hur tätt sammanflätade energipriser, geopolitisk stabilitet och ekonomiska beroenden är. Även om den kortsiktiga lättnaden för amerikanska konsumenter och företag kan verka tilltalande, kan den långsiktiga trovärdigheten för amerikanska sanktioner mot Ryssland äventyras. Med varje tankfartyg som för rysk olja till amerikanska stränder kan den västerländska enighet som sanktionerna var avsedda att uppnå förlora trovärdighet. Denna analys undersöker de ekonomiska och politiska konsekvenserna av det amerikanska dieselavtalet och de risker det utgör för Ukraina och västerländsk sanktionspolitik.
En verksamhet som går långt utöver priset vid pumpen
Den aviserade öppningen av den amerikanska marknaden för rysk diesel verkar vid första anblicken vara en pragmatisk reaktion på en akut utbudschock. USA lider av historiskt höga dieselpriser, minskande lager och en global raffinaderikris. President Donald Trump försöker därför få in ytterligare utbud på marknaden. Ryssland förväntas initialt leverera mer än 300 000 ton diesel, följt av ytterligare 500 000 ton i november och kort därefter av ytterligare en miljon ton. Upp till tre miljoner ton kan läggas till, förutsatt att de ryska raffinaderiernas tillstånd tillåter det. Det amerikanska finansdepartementet har skapat ett tillfälligt undantag från sanktioner för detta ändamål, vilket tillåter sådana transaktioner fram till den 7 april 2027.
Ekonomiskt sett är beslutet förståeligt; politiskt sett är det mycket riskabelt. Beslutet kopplar samman tre konfliktområden som inte kan separeras tydligt: kampen mot höga energipriser i USA, effektiviteten av västerländska sanktioner mot Ryssland och Ukrainas militära strategi mot rysk energiinfrastruktur. Det Washington säljer som kortsiktiga prislättnader kan betraktas som en ekonomisk och diplomatisk framgång i Moskva. För Kiev är dock intrycket att framgångsrika attacker mot ryska raffinaderier inte kommer att leda till ökat tryck på Kreml, utan snarare till amerikanskt tryck på Ukraina.
Det här handlar inte bara om huruvida tankfartyg med rysk diesel anlöper amerikanska hamnar. Den avgörande frågan är vilken signal den största västerländska ekonomin skickar till producenter, handlare, finansinstitut och allierade. Sanktioner fungerar inte enbart genom förbud. De fungerar också genom förutsägbarhet, politisk enighet och övertygelsen om att eftergifter till Ryssland är knutna till verifierbara eftergifter. Just denna koppling försvagas av den tillfälliga återöppningen.
Amerikas dieselkris är en raffinaderikris
De höga amerikanska dieselpriserna kan inte hänföras till en enda orsak. I september 2026 låg det genomsnittliga detaljhandelspriset på cirka 6,29 dollar per gallon. Ett år tidigare låg det på cirka 3,68 till 3,74 dollar. Denna ökning är därför tydligt märkbar inte bara för åkerier och jordbrukare, utan även för privata hushåll och småföretag. Samtidigt låg destillatlagren på den amerikanska östkusten i september cirka 32 procent under säsongsgenomsnittet för åren 2021 till 2025. Denna region är särskilt sårbar eftersom den förbrukar betydligt mer diesel och eldningsolja än vad dess egna raffinaderier kan producera.
Flaskhalsen ligger mindre i råoljan i sig än i dess bearbetning. USA producerar stora mängder råolja och är en betydande nettoexportör av petroleum och petroleumprodukter totalt sett. Råolja kan dock inte användas direkt i lastbilar, skördetröskor eller värmesystem. Den måste bearbetas i raffinaderier, vars tekniska konfiguration avgör hur mycket bensin, diesel, fotogen och andra produkter som kan utvinnas från ett fat råolja. Om lämplig raffinaderikapacitet misslyckas eller redan är nära sin praktiska gräns, kommer ytterligare råolja endast att ge begränsad lättnad.
Det är just därför så kallade crackspreadar har stigit kraftigt. Enkelt uttryckt beskriver de skillnaden mellan priset på den råolja som används och grossistpriset på de produkter som utvinns ur den. Höga spreadar indikerar att det inte bara är själva råmaterialet, utan även bearbetningskapaciteten som är bristfällig. I september översteg diesel-crackspreadarna vid den amerikanska Gulfkusten och i nordvästra Europa tillfälligt 100 dollar per fat. Detta är en exceptionell nivå och förklarar varför dieselpriserna kan stiga betydligt mer än råoljepriserna.
Rysk diesel är därför attraktiv för Trump eftersom den tillhandahåller just den knappa slutprodukten. Att frigöra strategiska råoljereserver är mindre effektivt om raffinaderierna inte kan bearbeta tillräckliga ytterligare mängder. Importerad diesel kringgår denna flaskhals. Efter transport, testning och distribution kan den nå marknaden relativt snabbt. Detta gör tillvägagångssättet mer effektivt på kort sikt än många traditionella energipolitiska åtgärder, men det gör ingenting för att åtgärda de strukturella orsakerna till bristen.
Den globala marknaden har förlorat sina reserver
Den amerikanska situationen är en del av en mycket större utbudschock. Sedan 2019 har den globala efterfrågan på flytande bränslen ökat kraftigare än raffinaderikapaciteten. Samtidigt har kapacitetsutbyggnaden varit mycket ojämn mellan regionerna. Kina och Mellanöstern byggde moderna, storskaliga raffinaderier, medan Europa och Nordamerika avvecklade äldre anläggningar. Tunna marginaler under tidigare år, höga regleringskostnader, åldrande teknik och förväntningen om en långsiktig minskning av bränsleefterfrågan gjorde investeringar i nya västerländska raffinaderier oattraktiva.
Denna utveckling var hanterbar under normala marknadsförhållanden. Den förutsatte dock att internationella handelsflöden fungerade smidigt, anläggningarna fungerade tillförlitligt och regionala underskott kunde kompenseras genom import. År 2026 inträffade flera störningar samtidigt. Konflikten i Mellanöstern påverkade raffinaderiproduktionen och transporterna genom Hormuzsundet. Houthiattacker ökade riskerna och kostnaderna i Röda havet. Kina minskade tillfälligt sin export av raffinerade produkter. Ryssland begränsade sin export för att försörja sin inhemska marknad. Samtidigt riktade ukrainska drönare i allt högre grad in sig på ryska raffinaderier och hamnar.
Som mest ledde detta till att uppskattningsvis sex till åtta miljoner fat raffineringskapacitet saknades på den globala bränslemarknaden per dag. Detta motsvarar upp till tio procent av den globala kapaciteten. Avgörande är inte bara den absoluta kvantiteten utan också samtidigheten av dessa avbrott. Ett underskott i Mellanöstern skulle normalt sett kunna kompenseras av ökade leveranser från Ryssland, Asien eller USA. Men om flera regioner samtidigt upplever minskad produktion och amerikanska raffinaderier redan arbetar med hög kapacitet, försvinner dessa vanliga buffertar.
Även lager erbjuder bara begränsad hjälp. Medan stora mängder råolja och petroleumprodukter finns över hela världen i tankar, fartyg och rörledningar, är inte varje produkt placerad på rätt plats, uppfyller de erforderliga kvalitetsstandarderna eller kan transporteras i tid. En eldningsoljareserv i Asien kommer inte att lösa en kortsiktig dieselbrist på den amerikanska östkusten om fartyg, försäkringar, hamntillgång eller lämpliga blandningskomponenter saknas. Den globala energimarknaden har därför teoretiskt sett mer reserver än vad som faktiskt finns tillgängliga i en specifik kris.
Ryssland är både en leverantör och en flaskhals
Rysslands roll är motsägelsefull. Landet har cirka 6,5 miljoner fat installerad raffineringskapacitet per dag och har traditionellt varit en av de största producenterna av raffinerade petroleumprodukter. Före de senaste restriktionerna exporterade Ryssland ungefär hälften av sin diesel- och gasoljeproduktion. Dessa kvantiteter var särskilt viktiga för den globala marknaden eftersom diesel är svårare att ersätta än råolja, och många ekonomier är beroende av import.
Samtidigt är det oklart om Ryssland faktiskt kan leverera de aviserade volymerna. Den ryska raffinaderiproduktionen minskade i juni till cirka 3,8 miljoner fat per dag, den lägsta nivån på mer än två decennier och cirka 30 procent mindre än ett år tidigare. Dieselproduktionen rapporteras också ha minskat med nästan 30 procent ibland. Ryssland svarade med exportförbud, ökade subventioner, uppskjutet underhåll, återaktivering av anläggningar som ställts in och import av bränsle.
De kvantiteter som diskuteras måste därför betraktas på ett differentierat sätt. De första 300 000 ton är relevanta för världsmarknaden, men representerar mindre än en tiondel av den globala dagliga efterfrågan. De kan påverka sentimentet på terminsmarknaderna och dämpa kortsiktiga pristoppar, men de löser inte den strukturella flaskhalsen. Nästa omgång på 500 000 ton skulle bli mer märkbar, förutsatt att den sker utöver det redan förväntade utbudet. De miljontals ton som aviserats utöver det är dock uttryckligen beroende av fungerande raffinaderier. Det är just här de största tvivlen ligger.
Sedan är det frågan om tid. Mellan ett politiskt tillkännagivande och en fysisk leverans ligger lastning, finansiering, försäkring, transport, lossning och distribution. Även om enskilda leveranser släpps snabbt, fördröjs den bredare effekten på amerikanska detaljhandelspriser. Terminspriser kan reagera omedelbart eftersom handlare justerar sina förväntningar. Vid pumpen förs dock grossistpriserna bara vidare gradvis. Det politiska budskapet om snabb lättnad är därför säkrare än faktisk lättnad.
Ukraina når Rysslands känsligaste industriella punkt
De ukrainska attackerna mot ryska raffinaderier följer en tydlig ekonomisk och militär logik. Råoljefält och rörledningar är vitt spridda och ofta svåra att effektivt deaktivera. Raffinaderier, å andra sidan, består av komplexa, stationära och kapitalintensiva anläggningar. Särskilt sårbara är inte bara destillationsenheterna, utan även hydrokrackningsanläggningar, reformeringsanläggningar, avsvavlingsanläggningar och katalytiska krackningsanläggningar. Dessa komponenter ökar utbytet av högkvalitativa bränslen och säkerställer att diesel och fotogen uppfyller moderna kvalitetsstandarder.
Mindre skador på enkla destillationsenheter kan ibland repareras inom några veckor. Allvarligt skadad sekundärutrustning kräver däremot ofta sex till åtta månader eller längre. Sanktioner gör det svårt för Ryssland att få tillgång till västerländsk specialiserad teknik, reservdelar och ingenjörstjänster. Upprepade attacker ökar ytterligare slitaget eftersom underhåll skjuts upp, reservdelar förbrukas och provisoriskt reparerade enheter utsätts för förnyad belastning. År 2026 drabbades ett ryskt raffinaderi i genomsnitt ungefär var tredje dag. Vissa anläggningar har redan utsatts för upp till 15 attacker sedan krigets början.
Den ekonomiska effekten sträcker sig bortom den omedelbara produktionsförlusten. Raffinaderier omvandlar råolja till produkter med högre värde. Om denna bearbetning upphör kan Ryssland eventuellt exportera mer råolja, men uppnår ofta lägre marginaler och måste acceptera större prissänkningar. Samtidigt uppstår kostnader för reparationer, luftförsvar, driftstörningar och statliga stödåtgärder. Mellan april och augusti 2026 fick ryska oljebolag subventioner på totalt cirka 1,5 biljoner rubel för att stabilisera den inhemska marknaden.
För Ukraina erbjuder denna strategi ett sätt att belasta Rysslands krigsekonomi med dess egna tekniska kapaciteter. Den syftar till att samtidigt sätta press på bränsleförsörjningen, exportintäkterna och statsbudgeten. Amerikansk tillgång till dieselbränsle förändrar denna kalkyl. Om Moskva tillåts återuppta exporten genom en politisk överenskommelse, och Washington i gengäld pressar på för ett slut på de ukrainska attackerna, kan Kreml omvandla en del av den militära skadan till diplomatisk vinst.
Kortsiktig lättnad går på bekostnad av långsiktig trovärdighet
Ur ett amerikanskt perspektiv är målkonflikten verklig. En president kan inte ignorera det faktum att dieselpriser över sex dollar per gallon belastar jordbruk, logistik, bygg och konsumenter. Mellanårsvalet den 3 november ökar trycket att agera. Höga bränslepriser är omedelbart synliga, ojämnt fördelade regionalt och lätt hänförliga till politiska faktorer. De drabbar särskilt viktiga republikanska väljargrupper i landsbygdsområden där jordbruk och vägtransporter spelar en viktig roll.
Ekonomiskt sunt förnuft kräver därför inte att varje ytterligare ton rysk import avvisas direkt. Vid akut brist kan ett tillfälligt undantag mildra skadorna för företag och hushåll. Den specifika utformningen är dock avgörande. Att lätta sanktioner utan transparenta eftergifter skiljer sig från ett snävt definierat humanitärt eller marknadsstabiliserande undantag knutet till verifierbara villkor. Möjliga undantag inkluderar vapenvila för energiinfrastruktur, en begränsning av ryska attacker mot ukrainska kraftverk och hamnar, eller en mekanism som delvis fryser intäkter.
Det nuvarande arrangemanget ger dock Ryssland en tidig ekonomisk fördel. Moskva kan generera ytterligare intäkter, lätta på sin exportpolitik och framställa sig som en oumbärlig stabilisator. Ukraina får ingen jämförbar säkerhetsgaranti. Detta skapar en asymmetrisk uppgörelse: USA får möjlighet till lägre priser, Ryssland får marknadstillträde och politisk ställning, medan Ukraina förväntas avstå från ett strategiskt förhandlingskort eller åtminstone möta ökande press.
Sanktionernas trovärdighet beror starkt på om undantag uppfattas som sällsynta, regelbaserade och reversibla. Om de ändras med kort varsel på grund av inrikespolitiska påtryckningar kommer marknadsaktörerna att förvänta sig ytterligare lättnader i framtiden. Banker, rederier och handlare kan öka sin villighet att förbereda affärsavtal med ryska företag. Omvänt kan allierade tvivla på tillförlitligheten i amerikanska åtaganden. Det omedelbara priset på diesel är mätbart; värdet av förlorad trovärdighet syns inte i någon veckostatistik, men det kan vara större på lång sikt.
Diesel är det osynliga priset på nästan alla varor
Diesel skiljer sig från bensin i politiska och ekonomiska termer. Bensinpriserna påverkar direkt förarna och är därför särskilt märkbara. Diesel har en större påverkan genom produktions- och leveranskedjor. Lastbilar, jordbruksmaskiner, anläggningsutrustning, delar av järnvägsnätet, industrianläggningar och värmesystem är alla beroende av dieselbränsle. Stigande dieselpriser ökar därför kostnaderna från fält till lager och vidare till detaljhandelsnivå.
Företag reagerar initialt olika. Speditörer kan föra över högre bränslekostnader på transportörerna via rörliga tillägg. Jordbrukare har ofta bara denna möjlighet under senare kontraktsförhandlingar eller genom högre försäljningspriser. Återförsäljare kan absorbera en del av bördan genom lägre marginaler, men kommer också att föra över ihållande kostnadsökningar. Överföringen till konsumentpriserna sker därför gradvis och kan ta sex till arton månader.
En tumregel bland amerikanska ekonomer säger att en ihållande ökning av dieselpriserna med en dollar kan höja den allmänna inflationen med cirka 0,1 procentenheter. Andra modeller förutspår betydligt starkare effekter av en dieselrelaterad prischock på cirka 15 procent, beroende på varaktighet, initialförhållanden och penningpolitisk reaktion. Sådana uppskattningar är inte absoluta sanningar. De visar dock att diesel inte kan behandlas som en mindre underkategori av energimarknaden.
Livsmedelsindustrin är särskilt sårbar. Diesel driver traktorer, skördemaskiner och lastbilar, och påverkar samtidigt kostnaderna för många mellanprodukter. På hösten sammanfaller prischocken med skördesäsongen. Till detta kommer kylkedjor och långa transportvägar inom den amerikanska hemmamarknaden. Att minska dieselutsläppen skulle därför visserligen kunna begränsa bredare inflationseffekter. Detta är det starkaste ekonomiska argumentet för Trumps beslut. Det förklarar dock inte varför lättnader i restriktionerna måste ske utan några märkbara säkerhetspolitiska eftergifter i gengäld.
Vår amerikanska expertis inom affärsutveckling, försäljning och marknadsföring

Vår amerikanska expertis inom affärsutveckling, försäljning och marknadsföring - Bild: Xpert.Digital
Branschfokusområden: B2B, digitalisering (från AI till XR), maskinteknik, logistik, förnybar energi och industri
Mer information här:
Ett tematiskt nav som erbjuder insikter och expertis:
- Kunskapsplattform som täcker globala och regionala ekonomier, innovation och branschspecifika trender
- En samling analyser, insikter och bakgrundsinformation från våra viktigaste fokusområden
- En plats för expertis och information om aktuell utveckling inom näringsliv och teknologi
- En knutpunkt för företag som söker information om marknader, digitalisering och branschinnovationer
Strategier för att stabilisera dieselpriserna
Prisimpulsen kan vara större än den fysiska kvantiteten
Råvaru- och produktmarknaderna reagerar inte bara på faktiska leveranser utan även på förväntningar. Efter tillkännagivandet föll amerikanska dieselterminskontrakt tillfälligt med cirka fem procent. Denna reaktion visar att även utsikterna till ytterligare rysk export kan minska riskpremierna. Handlare beräknar inte bara utifrån de första 300 000 ton utan också på möjligheten till ytterligare leveranser, en lättnad av det ryska exportförbudet och en politisk lättnad av spänningarna inom energisektorn.
Denna förväntningseffekt är politiskt värdefull för Trump. En snabb rörelse på terminsmarknaderna kan presenteras som en framgång, även om de fysiska leveranserna ännu inte har anlänt. Fallande grossistpriser kan föras vidare till bensinstationer med fördröjning. Men just denna mekanism varnar för överdrivna förväntningar. Om Ryssland levererar mindre än aviserat, nya raffinaderier går under eller den geopolitiska situationen eskalerar, kan prisnedgången snabbt vända.
Dessutom är det avgörande huruvida de ryska kvantiteterna verkligen är ytterligare. Om endast leveranser som annars skulle ha gått till andra kunder omdirigeras, kommer det regionala utbudet i USA att förbättras, men det globala utbudet kommer knappast att öka. Andra köpare kommer då att behöva betala högre priser eller hitta alternativa leverantörer. Den globala lättnaden kommer att vara mindre än vad bruttovolymen antyder. Endast om Ryssland lättar på sitt exportförbud och faktiskt släpper ut tidigare undanhållen produktion på världsmarknaden kommer det att bli en tydlig nettoeffekt.
Det aviserade avtalet är därför snarare ett alternativ för lättnad än en garanti. På kort sikt minskar det oron för extrem brist. Huruvida det permanent kommer att förändra prisnivåerna beror på reparationer av raffinaderier, ytterligare ukrainska attacker, rysk inhemsk efterfrågan, transportkapacitet och utvecklingen i Mellanöstern. Ett enda bilateralt avtal kan mildra en global raffinaderichock, men det kan inte eliminera den.
Putins ekonomiska vinst är större än försäljningsintäkterna
För Ryssland är fördelen inte bara de extra valutaintäkterna. Den mer betydande vinsten ligger i landets politiska ställning. Så sent som i början av oktober förklarade Vladimir Putin att Ryssland inte skulle leverera diesel till den globala marknaden så länge sanktionerna kvarstod. Bara några dagar senare beviljade Washington ett tillfälligt undantag. Kreml kan framställa detta som bevis på att västvärldens tryck minskar under den ekonomiska påfrestningen.
Avtalet bidrar också till att flytta berättelsen om ansvaret för de höga globala energipriserna. Ryssland kan argumentera för att de är beredda att leverera energi om sanktionerna hävs och attackerna mot raffinaderier upphör. Detta flyttar fokus från Rysslands anfallskrig och Moskvas egna exportrestriktioner, och placerar istället Ukrainas defensiva strategi och västerländska sanktioner i förgrunden. Denna berättelse är attraktiv för länder som prioriterar låga energipriser framför europeiska säkerhetsintressen.
Finanspolitiskt sett är Rysslands situation fortfarande ansträngd. Intäkterna från olja och gas under de första åtta månaderna 2026 var nästan 17 procent lägre än föregående år. Budgetunderskottet nådde cirka 5,8 biljoner rubel, vilket redan överstiger underskottet för hela föregående år. Samtidigt ökar militära utgifter, subventioner, reparationskostnader och utgifter för att säkra kritisk infrastruktur. Ytterligare dieselförsäljning kommer inte att lösa dessa problem, men den kommer att förbättra likviditeten och prognoserna.
Den potentiella prejudikatbildande effekten är särskilt värdefull för Moskva. Om en större sanktion upphävs av skäl som rör prisstabilitet kan liknande argument senare användas för andra produkter eller längre tidsramar. Ryssland behöver inte nödvändigtvis uppnå ett formellt upphävande av hela sanktionsregimen för att detta ska ske. Även ett växande nätverk av undantag minskar dess praktiska omfattning och ökar kostnaderna för västerländsk samordning.
Kiev förlorar inflytande på två nivåer
För Ukraina är det amerikanska beslutet problematiskt både materiellt och strategiskt. Materiellt sett skulle högre ryska energiintäkter kunna stabilisera statsbudgeten och därmed indirekt underlätta krigets fortsättning. Inte varje dollar från en dieselförsäljning går direkt till militära utgifter. I en centraliserad krigsekonomi ökar dock ytterligare exportintäkter statens finanspolitiska utrymme.
Strategiskt sett är frågan värdet av ukrainska attacker mot raffinaderier. Denna kampanj har tvingat Ryssland att spara diesel och andra bränslen inhemskt, lätta på kvalitetsstandarder, organisera import och betala höga subventioner. Det påverkar således inte bara militära förnödenheter utan även den politiska ekonomin i Ryssland. Bränslebrist och långa väntetider gör krigets kostnader mer synliga för befolkningen.
Om USA nu underlättar rysk export samtidigt som de kräver ett slut på attackerna mot ukrainska raffinaderier, kommer effekterna av denna kampanj att delvis neutraliseras. Kiev kan komma att ställas inför valet att skala ner en militärt effektiv strategi utan att utsättas för motsvarande rysk återhållsamhet. Ukraina har erbjudit sig att upphöra med attackerna mot ryska raffinaderier om Ryssland i sin tur slutar förstöra ukrainska energianläggningar. Sådan ömsesidighet skulle vara förhandlingsbar och verifierbar. Enligt offentligt tillgänglig information innehåller det nuvarande dieselavtalet ingen sådan skyldighet.
Dessutom undergräver denna process förtroendet för samordningen med Washington. Om bilaterala avtal mellan USA och Ryssland påverkar Ukrainas centrala ekonomiska intressen utan att synligt involvera Kiev, minskar värdet av ukrainska förhandlingserbjudanden. Ryssland uppmuntras att förhandla direkt med USA om sanktioner och energimarknader, snarare än att göra militära eftergifter till Ukraina.
Europas problem börjar inte vid USA:s kust
Europa påverkas dubbelt av denna utveckling. För det första är den europeiska dieselmarknaden strukturellt beroende av import och påverkas hårdare än den amerikanska marknaden av förlusten av ryska och Mellanöstern-relaterade leveranser. Låga vattennivåer på Rhen, höga transportkostnader och avvecklingen av äldre raffinaderier förvärrar de regionala flaskhalsarna. Europeiska köpare vänder sig därför i allt högre grad till amerikansk dieselexport.
Om USA importerar mer rysk diesel skulle detta kunna minska trycket på den globala marknaden. Samtidigt skulle dock Washington kunna ta en större andel av tillgängliga leveranser för sina egna behov. Nettoeffekten för Europa beror på om Ryssland ökar sin totala export eller bara omdirigerar handelsflödena. Med verklig ytterligare produktion gynnas Europa av lägre globala marknadspriser. Med enbart omledning konkurrerar man indirekt med USA om andra tillgängliga kvantiteter.
För det andra påverkar avtalet den europeiska sanktionspolitiken. Europeiska unionen har försökt begränsa Rysslands intäkter från olja och petroleumprodukter och göra det svårare att kringgå sanktioner genom tredjeländer. Ett amerikanskt undantag försvagar den politiska enigheten, även om europeiska regler formellt sett förblir oförändrade. Företag ifrågasätter sedan om strikta europeiska restriktioner kommer att hålla i längden om Washington, under inrikespolitiskt tryck, fortsätter sin egen kurs.
Detta ställer europeiska regeringar inför ett svårt dilemma. De kan bibehålla sanktionerna och riskera högre energikostnader på kort sikt. Eller så kan de överväga liknande undantag och därmed ytterligare minska det ekonomiska trycket på Ryssland. Det mer förnuftiga svaret vore ett gemensamt, strikt villkorat avtal. Det skulle behöva tydligt definiera kvantiteter, tidsramar, berättigade avtalsparter, betalningsmetoder och ömsesidiga skyldigheter. Unilaterala nationella åtgärder ökar å andra sidan Rysslands förhandlingsstyrka.
Strategiska reserver löser fel problem
USA och andra industrialiserade länder har redan försökt att begränsa prisökningarna genom att frigöra strategiska reserver. I början av oktober, under amerikanskt tryck, enades G7 om att påskynda frigörandet av cirka 100 miljoner fat olja och diesel. Sådana åtgärder kan förhindra panik och överbrygga utbudsgap. Deras effektivitet beror dock på reservernas sammansättning.
En stor del av statens reserver består av råolja. Vid en raffinaderikris är råolja mindre användbar än färdig diesel eller lämpliga mellanprodukter. USA:s strategiska petroleumreserv uppgick till cirka 284 miljoner fat i september, den lägsta nivån sedan 1982. Ytterligare uttag minskar bufferten mot framtida störningar. Dessutom måste ett tekniskt nödvändigt minimilager finnas kvar i systemet för att säkerställa fortsatt drift av bergrum, rörledningar och terminaler.
Ett exportförbud mot amerikansk diesel skulle också vara problematiskt. Även om det skulle kunna hålla mer bränsle inom landet på kort sikt, skulle det höja de internationella priserna och belasta de allierade importländerna. Eftersom Europa nu importerar ytterligare destillat från USA skulle ett exportförbud kunna förvärra bristen där. Högre globala marknadspriser skulle i sin tur stimulera amerikanska handlare att söka efter kryphål och kan få konsekvenser för andra produkter på den amerikanska marknaden.
Skattelättnader för bilister eller tillfällig användning av skatteförmånlig terrängdiesel kan sänka individuella bränslekostnader, men de skapar inte någon ytterligare bränsleförsörjning. De kan faktiskt till och med öka efterfrågan och flytta kostnaderna över till statsbudgeten. Rysk import är däremot mer rimlig ur ett marknadsperspektiv eftersom den åtminstone potentiellt ökar det fysiska utbudet. Just av denna anledning hade det varit möjligt att koppla detta undantag till tydliga politiska villkor.
Mellanårsavtalen förkortar den ekonomisk-politiska horisonten
Tidpunkten, bara några veckor före mellanårsvalet, formar beslutet. Energipriser har hög politisk synlighet, medan deras orsaker är komplexa och internationella. Väljarna upplever priset vid pumpen dagligen, men inte utnyttjandegraden för en rysk hydrokracker, lagringsnivåerna på östkusten eller försäkringspremien för ett tankfartyg. Regeringar har därför ett starkt incitament att välja åtgärder som har en kortsiktig, synlig effekt.
Trump riktar sitt budskap specifikt till jordbrukare, ranchägare och lastbilschaufförer. Dessa grupper påverkas oproportionerligt mycket av dieselpriserna och är koncentrerade till politiskt viktiga landsbygdsområden. En trovärdig utsikt till fallande priser kan därför få effekt redan före faktisk leverans. Även en begränsad nedgång i terminspriserna stöder berättelsen om att presidenten har vidtagit åtgärder medan andra aktörer bara diskuterar sanktioner och långsiktiga strategier.
Det politiska problemet ligger i att kortsiktiga kostnader och långsiktiga kostnader är separerade i tid. Ett lägre dieselpris före valdagen kan omedelbart tillskrivas. En försvagad sanktionsarkitektur, större rysk förhandlingsstyrka eller lägre ukrainskt förtroende blir uppenbara senare och är svårare att mäta. Denna asymmetri gynnar beslut som är rationella nationellt men kostsamma internationellt.
Det vore dock för förenklat att avfärda detta drag som enbart ett valknep. Dieselbristen är verklig, inflationsrisken är betydande och belastningen på produktiva sektorer är betydande. En ansvarsfull analys måste erkänna båda: Trump tar itu med ett genuint ekonomiskt problem, men han väljer ett verktyg vars geopolitiska konsekvenser inte verkar vara tillräckligt mildrade.
Vad en hållbar lösning skulle behöva innehålla
Ett mer ekonomiskt och säkerhetspolitiskt hållbart avtal skulle behöva kombinera fem element utan att skapa en strikt sanktionsordning. För det första skulle en tydlig kvantitativ gräns vara nödvändig. Endast volymer som påvisbart bidrar till den globala marknaden bör frigöras, och inte bara omdirigeras från andra leveransdestinationer. För det andra skulle varaktigheten och det automatiska uppsägandet behöva definieras tydligt för att förhindra att en nödåtgärd blir permanent marknadstillträde.
För det tredje bör betalningar behandlas transparent och, om nödvändigt, delvis hållas på kontrollerade konton. Detta skulle förhindra att hela intäkterna flödar okontrollerat in i den ryska statsbudgeten. För det fjärde skulle undantaget behöva knytas till verifierbar nedtrappning. Ömsesidigt skydd av energiinfrastruktur skulle vara en uppenbar lösning: Ukraina avbryter attackerna mot ryska raffinaderier, medan Ryssland upphör med attackerna mot ukrainska kraftverk, elnät, hamnar och bränsledepåer.
För det femte behövs gemensam amerikansk-europeisk tillsyn. Olika regler skapar kryphål, snedvrider konkurrensen och underblåser politiska tvister. En samordnad mekanism skulle kunna omfatta fartyg, försäkringsbolag, banker, raffinaderier och slutanvändare. Den skulle också kunna innebära ett omedelbart upphävande av undantaget om Ryssland bryter mot överenskomna villkor eller manipulerar leveransvolymer.
En sådan struktur skulle vara mer komplex än en generell licens. Den skulle dock undvika den centrala bristen i det nuvarande beslutet: Ryssland skulle inte få ekonomisk lättnad enbart för sin vilja att sälja en knapp produkt, utan endast i utbyte mot ett verifierbart bidrag till nedtrappning. Marknadslättnad och säkerhetspolitik skulle således inte ställas mot varandra.
Västvärlden behöver mer än krisimport
På lång sikt visar krisen att västerländsk energipolitik måste koppla övergången till mer klimatvänliga framdrivningssystem till försörjningstryggheten i befintliga system. Förväntningen om minskande oljeefterfrågan har dämpat investeringar i raffinaderier. Samtidigt kommer godstransporter, jordbruk, byggnation, sjöfart och flyg att förbli beroende av flytande energibärare under lång tid framöver. Om gammal kapacitet försvinner snabbare än efterfrågan och alternativ uppstår ökar sårbarheten för geopolitiska chocker.
Detta innebär inte att man urskillningslöst ska bygga nya konventionella raffinaderier. Sådana anläggningar är dyra, kräver långa tillstånds- och byggfaser och kan möta minskande efterfrågan under sin livslängd. Mer förnuftiga metoder inkluderar riktade moderniseringar, flexibla hydrokrackningsanläggningar, ytterligare destillatlagringskapacitet, förbättrade hamn- och rörledningsanslutningar och en bredare geografisk leveransbas. Förnybar diesel, syntetiska bränslen och effektivare logistik kan också lindra trycket.
Särskilt den amerikanska östkusten behöver mer motståndskraftiga försörjningsvägar. Där möts begränsad regional raffineringskapacitet, hög vinterefterfrågan och importberoende. Ytterligare lagringsanläggningar och förbättrade förbindelser till Gulfkusten skulle kunna minska beroendet av kortsiktig utländsk import. Samtidigt måste Europa göra sin inlandslogistik mer motståndskraftig och åtgärda flaskhalsar i floder, hamnar och rörledningar.
Den viktigaste lärdomen är att oberoende av råolja inte automatiskt garanterar bränsletrygghet. Ett land kan producera rekordmängder och ändå drabbas av dieselbrist om raffinaderier, produktlagringsanläggningar och transportinfrastruktur saknas. Strategisk energipolitik måste därför beakta hela värdekedjan. Annars kommer varje ny kris återigen att leda till frenetiska godkännanden, undantag och politiska uppgörelser.
Ett lägre pris kan bli väldigt dyrt
Trumps avtal skulle kunna fungera på kort sikt. Bara tillkännagivandet om ytterligare ryska leveranser sänker riskpremien på marknaden. Faktiska leveranser skulle kunna stabilisera amerikanska lager, minska trycket på fraktföretag och jordbrukare och begränsa inflationstrycket. I en situation med begränsad tillgång skulle det vara ekonomiskt oansvarigt att tona ner dessa fördelar.
Det vore emellertid lika oansvarigt att enbart fokusera på priset vid pumpen. USA lättar på en sanktion som syftar till att begränsa ryska energiintäkter och därmed Kremls ekonomiska utrymme. Detta sker efter att ukrainska attacker mot raffinaderier orsakat mätbara produktionsförluster, exportrestriktioner och höga finanspolitiska kostnader. Ryssland får därmed lättnader vid en tidpunkt där trycket var särskilt effektivt.
Den avgörande bristen ligger inte i själva importen, utan i bristen på motprestation. Tidsbegränsad tillgång till diesel skulle kunna vara en del av ett balanserat arrangemang om det var kopplat till ett verifierbart skydd av ukrainsk energiinfrastruktur, kontrollerade betalningsflöden och nära samordning med Europa. Utan sådana villkor verkar det vara en förskottsbetalning till Moskva, finansierad av Ukrainas strategiska position.
Det nyktra perspektivet är därför detta: Avtalet är ekonomiskt förståeligt, men i sin nuvarande skönjbara form geopolitiskt undervärderat. Trump köper potentiella prislättnader med politisk trovärdighet. Huruvida denna överenskommelse lönar sig för USA kommer inte att avgöras av de första bränsleprisvisningarna, utan av om Ryssland faktiskt levererar ytterligare kvantiteter, om sanktionstrycket försvagas permanent och om Moskva använder den resulterande lättnaden för förhandlingar eller för ett utdraget krig.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning

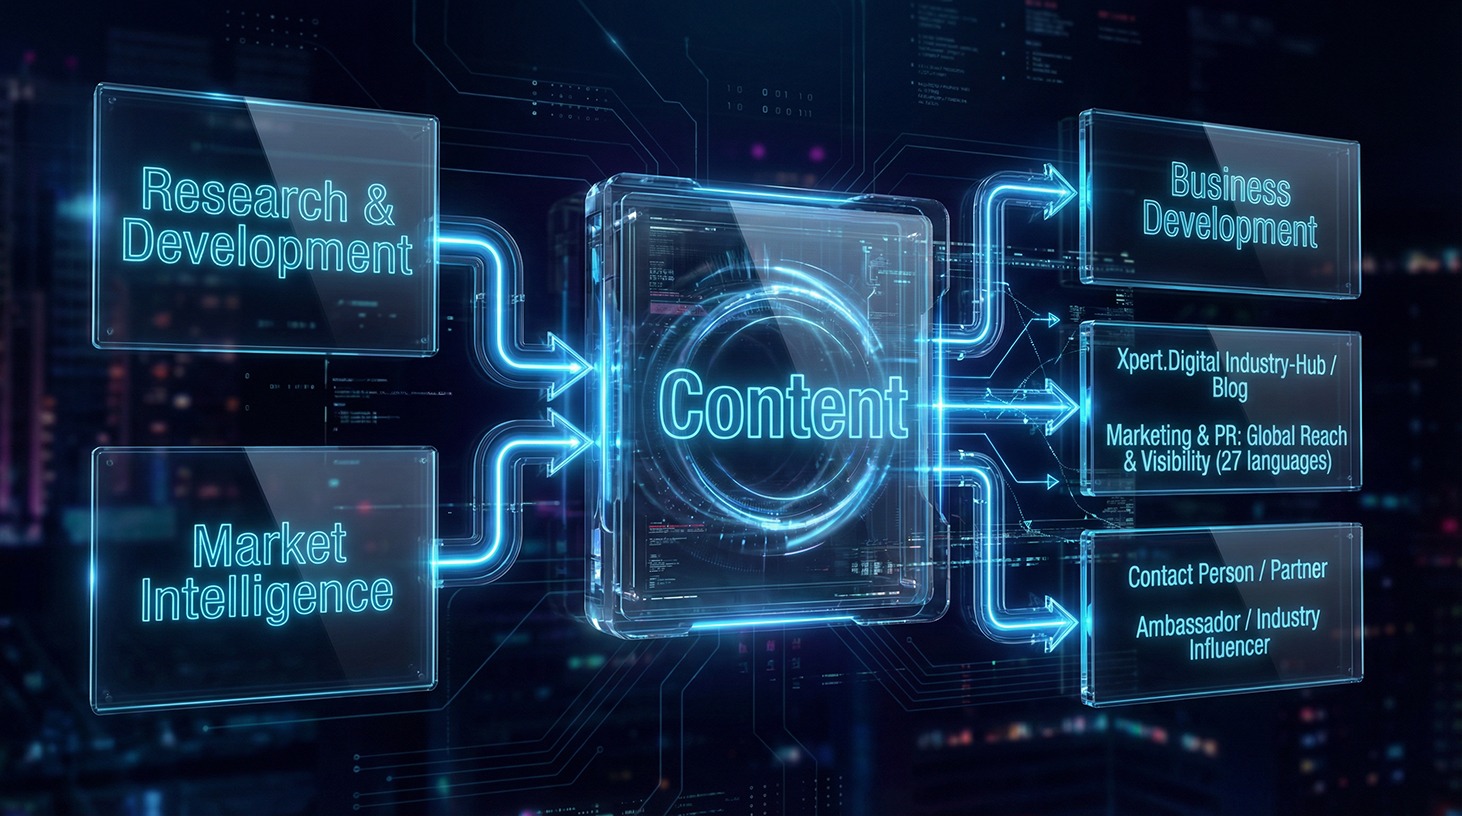
Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här wolfenstein@xpert.digital:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.