
Tysklands comeback börjar med besvikelsen från den gamla framgångsmodellen: En väg till ekonomisk förnyelse
Xpert-förhandsversion

Available in 27 languages 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 4 oktober 2026 / Uppdaterad den: 4 oktober 2026 – Författare: Konrad Wolfenstein
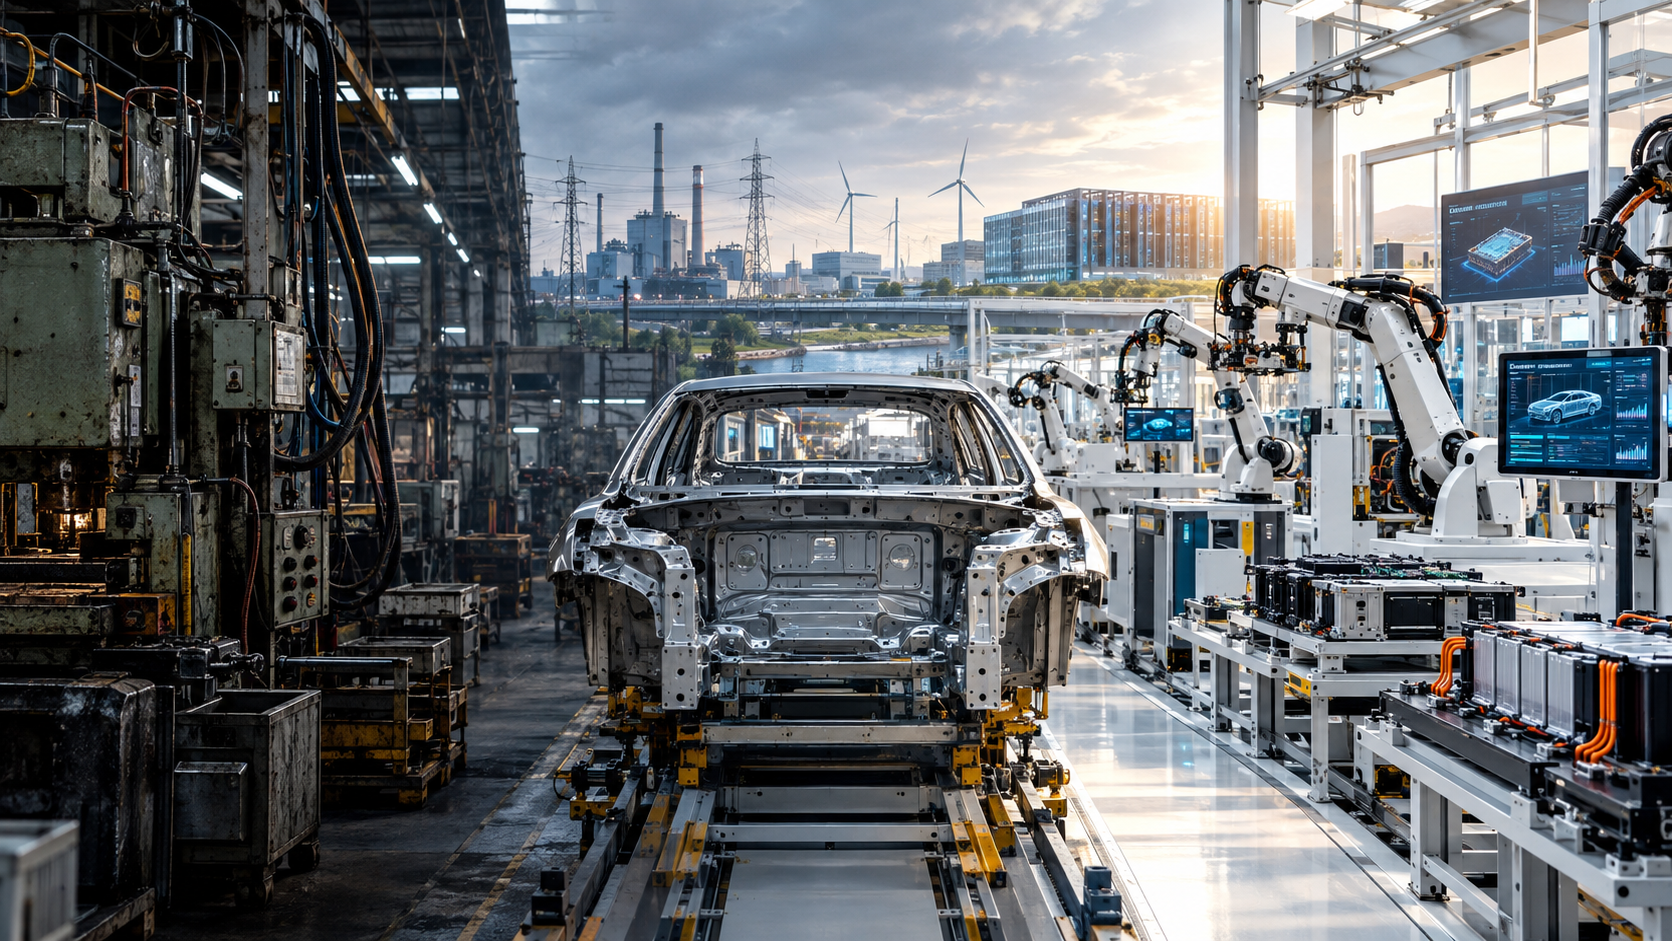
Tysklands comeback börjar med att den gamla framgångsmodellen desillusioneras: En väg till ekonomisk förnyelse – kreativ bild om ämnet, med AI: Xpert.Digital
Reformer för framtiden: Tysklands strukturomvandling i fokus
Från kris till möjlighet: Tysklands industriella utmaningar
Vägen till återhämtning: Energipriser och byråkrati – Tysklands lokaliseringsfaktorer i övergångsfasen
De pågående ekonomiska svårigheterna är inte ett tillfälligt fenomen, utan snarare ett uttryck för en djupgående strukturell omställning av den ekonomiska modellen. I årtionden gynnades landet av en stark industrisektor, gynnsamma energipriser och nära integration med globala marknader. Men tiderna har förändrats: Höga arbetskraftskostnader, demografiska utmaningar, digitala eftersläpningar och geopolitiska spänningar tar ut sin rätt på den tyska ekonomin.
Även om aktuell ekonomisk data kan tyda på en återhämtning, bör detta inte dölja de befintliga problemen. Tillväxten bygger ofta på statliga utgifter snarare än en sund ekonomisk grund. Företag som Volkswagen exemplifierar de utmaningar som uppstår till följd av en föråldrad affärsmodell. Djärva reformer är avgörande för att skydda konkurrenskraften och initiera en comeback. Tyskland måste inte bara optimera sina industriella processer utan också skapa ramverket för innovation, investeringar och kvalificerad arbetskraft. Först då kan landet återigen bli en ledande plats för näringsliv och industri.
Det är inte nedgång som är oundviklig – utan misslyckande utan en radikal vilja till reform
Tyskland upplever inte en typisk ekonomisk nedgång som kommer att lösa sig med lägre räntor, ökade statliga utgifter och lite mer optimism. Landet genomgår en strukturell omställning av sin ekonomiska modell. I årtionden baserades dess framgång på en högpresterande industrisektor, jämförelsevis billig energi, nära band med Kina, öppna globala marknader, tekniskt ledande produkter och en pålitlig regering. Flera av dessa förutsättningar gäller nu endast i begränsad utsträckning eller inte alls. Samtidigt har nya bördor uppstått: demografisk press, höga arbetskraftskostnader, långsamma tillståndsprocesser, ett komplext skatte- och transfereringssystem, överbelastade kommuner, digitala eftersläpningar och ökande geopolitisk fragmentering.
Situationen är allvarlig, men inte på något sätt hopplös. Tyskland har fortfarande en stor industriell kapitalstock, högkvalificerade yrkesmän, effektiva forskningsorganisationer, starka medelstora företag, globalt erkända varumärken och en central plats inom den europeiska inre marknaden. Problemet är därför inte brist på ekonomisk substans, utan snarare den minskande förmågan att tillräckligt snabbt omsätta befintlig substans till nya produkter, skalbara affärsmodeller och produktiva investeringar. Det är just här den verkliga faran ligger: Tyskland är fortfarande tillräckligt starkt för att undertrycka reformtrycket, men redan för svagt för att ha råd med ytterligare år av tvekan.
Uppgången maskerar den strukturella erosionen
Vid första anblicken sänder de ekonomiska uppgifterna för 2026 en lugnande signal. Efter två mycket svaga år och en real tillväxt på endast 0,2 procent under 2025 förväntas den ekonomiska produktionen återhämta sig. Hösten 2026 låg de viktigaste prognoserna för året som helhet mellan ungefär 1,1 och 1,3 procent. Denna förbättring är välkommen, men bör inte misstas för en varaktig vändning. En betydande del av tillväxten härrör från statliga utgifter, infrastrukturprogram, försvarsinvesteringar, skatteincitament och en mer stabil inhemsk efterfrågan. Utrikeshandeln, som tidigare var en regelbunden pelare i den tyska tillväxten, ger endast svaga eller till och med negativa impulser.
Den avgörande skillnaden ligger mellan konjunkturtillväxt och potentiell tillväxt. Konjunkturtillväxt visar hur starkt en ekonomi kan återhämta sig från en period av svaghet på kort sikt. Potentiell tillväxt, å andra sidan, beskriver hur snabbt den kan växa hållbart utan att skapa nya obalanser. Det är just här Tysklands kärnproblem ligger. Uppskattningar av potentiell produktionstillväxt ligger nu bara i intervallet några tiondels procentenheter. Utan reformer skulle tillväxten kunna nästan stanna av i slutet av decenniet. En tillfällig uppgång skulle då bara vara en återhämtning inom en alltmer utplattad långsiktig tillväxtbana.
Denna diagnos förklarar varför ekonomiskt sentiment och uppmätt ekonomisk utveckling tillfälligt kan skilja sig åt. Även om orderböckerna stiger, konsumenterna spenderar mer igen och de offentliga investeringarna ökar, kvarstår höga driftskostnader, låg produktivitetsökning och ett krympande arbetsutbud. En starkare ekonomi köper tid, men den ersätter inte reformer. I värsta fall tar den till och med bort det politiska trycket att agera från debatten innan de underliggande problemen är lösta.
Volkswagen är stresstestet för industrimodellen
Volkswagen exemplifierar den tyska industrikrisen eftersom nästan alla landets konflikter är koncentrerade inom företaget. Dessa inkluderar höga fasta kostnader, komplexa företagsstrukturer, politiskt inflytande, krävande kollektivavtal, parallella teknologiska strategier, ökande konkurrenstryck från Kina, utmanande mjukvaruprojekt, nya handelshinder och den kostsamma övergången till elektromobilitet. Företaget är inte svagt för att det inte kan bygga bilar. Det är under press eftersom den ekonomiska logiken i dess tidigare framgångsrika modell inte längre fungerar tillförlitligt.
Siffrorna illustrerar pressen. Medan Volkswagen uppnådde en försäljning på cirka 321,9 miljarder euro år 2025, minskade rörelseresultatet till cirka 8,9 miljarder euro, en minskning med mer än hälften. Rörelseavkastningen på försäljningen minskade från 5,9 till 2,8 procent. Särskilda avgifter, amerikanska tullar, valutaeffekter och justeringen av Porsches produktstrategi spelade en betydande roll i detta. Men även efter justering för dessa faktorer låg lönsamheten kvar under den nivå som krävs av ett kapitalintensivt globalt företag för att motivera betydande investeringar i batterier, programvara, elektroniska arkitekturer, nya plattformar och fabriksuppgraderingar.
Volkswagen är därför inte ett bevis på den oundvikliga nedgången för den tyska industrin, utan snarare på den farliga förseningen av nödvändiga anpassningar. Alltför många varianter, varumärken, plattformar och beslutsfaser ökar kostnaderna och saktar ner processer. Samtidigt måste fabrikerna utnyttjas till fullo, jobb säkras och regionala intressen beaktas. Det som ur ett affärsperspektiv framstår som en konsekvent förenkling blir snabbt en politisk och social konflikt. Just denna spänning kännetecknar hela industrilandskapet: Tyskland vet ofta vilka förändringar som behövs, men saknar ett tillräckligt robust ramverk för att snabbt fördela kostnader, risker och övergångar.
Den centrala lärdomen är därför inte att Tyskland måste rädda Volkswagen. Snarare måste landet skapa förutsättningar under vilka även ett stort industriföretag kan fatta snabbare beslut, producera mer kostnadseffektivt och lönsamt skala upp ny teknik. Företagen själva förblir ansvariga i denna process. Lokaliseringspolitiken får inte vidmakthålla ineffektiva strukturer. Den måste underlätta investeringar, möjliggöra konkurrens och ge social trygghet under strukturella förändringar, utan att diktera dess resultat.
Kinas uppgång sätter stopp för den bekväma arbetsdelningen
Den tidigare tysk-kinesiska modellen var enkel och exceptionellt lönsam: Tyska företag sålde högkvalitativa fordon, maskiner, kemiska produkter och utrustning till en snabbt växande marknad. I gengäld levererade Kina billiga konsumtionsvaror och mellanprodukter. Denna arbetsdelning är över. Kinesiska företag är inte längre bara kostnadseffektiva leverantörer inom många branscher, utan tekniskt starka konkurrenter. Detta är särskilt tydligt inom elfordon, batterier, solteknik, kraftelektronik, digitala plattformar och i allt högre grad även inom maskinteknik.
På den kinesiska bilmarknaden var nästan 55 procent av de nysålda fordonen elektriska år 2025. Mer än 13 miljoner elbilar såldes där under ett enda år. En andel på cirka 60 procent förväntades för 2026. Samtidigt var sju av tio batterielektriska fordon i Kina redan billigare än ett genomsnittligt jämförbart fordon med förbränningsmotor år 2025. Detta förändrar konkurrenslandskapet i grunden. Tyska tillverkare möter inte längre bara statligt stödda lågkostnadsleverantörer, utan starkt integrerade företag med stora inhemska marknader, korta utvecklingscykler, intern batteriexpertis, högpresterande programvara och aggressiva prissättningsstrategier.
Den kinesiska marknaden har därmed förvandlats från en inkomstkälla till en strategisk testplats. Tyska leverantörer måste utveckla lokala produkter där snabbare, anpassa sig mer effektivt till kinesiska mjukvaruekosystem och samtidigt förhindra att viktiga tekniska förmågor migrerar helt ut ur Europa. Till detta kommer ett ökande exporttryck. När den kinesiska hemmamarknaden försvagades 2026 ökade kinesiska tillverkare sin fordonsexport avsevärt. Elmodeller spelade en särskilt viktig roll i detta. Konkurrensen hårdnar därför inte bara i Kina, utan även i Europa, Sydamerika, Sydostasien och Mellanöstern.
Att isolera Europa vore dock fel svar. Tullar kan kompensera för orättvisa konkurrensvillkor och skapa tid för anpassningar, men de kan inte kompensera för bristande produktivitet. De som konkurrerar enbart på grundval av skyddsåtgärder ökar kostnaden för omvandling och försvagar incitamenten för innovation. Istället behöver Tyskland och Europa en dubbel strategi: konsekvent handelspolitiskt motstånd i fall av påvisbara snedvridningar, och samtidigt en öppen, konkurrenskraftig inre marknad som möjliggör investeringar, skalning och snabbare industriellt samarbete.
Bilindustrin förlorar inte bara försäljning, utan även lönsamhet
Den tyska bilindustrin är fortfarande en ekonomisk kraftkälla. År 2025 genererade den cirka 533,7 miljarder euro i intäkter och sysselsatte i genomsnitt nästan 732 000 personer. Samtidigt minskade de totala intäkterna med 1,5 procent och sysselsättningen med 5,3 procent. Förlusterna av arbetstillfällen var särskilt uttalade bland leverantörer och reservdelstillverkare. Den utländska försäljningen minskade, medan investeringarna utanför Tyskland ökade mer markant. Denna utveckling visar att branschen inte bara försvinner, utan snarare att dess värdeskapande omfördelas geografiskt och tekniskt.
Under första halvåret 2026 intensifierades pressen. De tre stora tyska tillverkarnas, Volkswagen, Mercedes-Benz och BMW, sammanlagda intäkter uppgick till cirka 284 miljarder euro, 2,9 procent under föregående års nivå. Deras resultat före räntor och skatter (EBIT) minskade med cirka 19 procent till 13 miljarder euro. En särskilt problematisk aspekt är att inte bara enhetsförsäljningen och marknadsandelen minskar, utan också förmågan att generera tillräckliga vinster från höga intäkter. Lägre marginaler försvagar i sin tur finansieringen av omvandlingen.
Branschen har fortfarande betydande innovationsstyrka. År 2024 spenderade tyska bilföretag cirka 59,4 miljarder euro världen över på forskning och utveckling, varav mer än 31 miljarder euro investerades inhemskt. Detta motbevisar det förenklade påståendet att industrin helt har missat båten när det gäller tekniska framsteg. Det verkliga problemet ligger mindre i bristen på forskning än i den hastighet med vilken forskning omsätts till konkurrenskraftiga, prisvärda och skalbara produkter. Tyskland utvecklar mycket, men industrialiserar ofta för långsamt och för dyrt.
Industrins framtida styrka kommer därför inte att mätas enbart utifrån andelen tyska varumärken inom traditionell fordonstillverkning. Avgörande är vilken del av den nya värdekedjan som finns kvar i landet: battericeller och batterihantering, kraftelektronik, halvledare, fordonsprogramvara, automatiserad körning, industriella datautrymmen, återvinning och digitala tjänster. Ett land kan fortsätta att montera många fordon och ändå förlora strategisk betydelse om de mest lönsamma teknologierna, plattformarna och dataekosystemen kontrolleras någon annanstans.
Energipriser är en platsindikator, inte en sidofråga
Tysklands energiproblem antingen dramatiseras eller tonas ofta ner. Båda är vilseledande. Inte alla företag är energiintensiva, och stora industrikunder betalar andra priser än medelstora företag. Trots detta är de tyska elkostnaderna en betydande nackdel jämfört med andra europeiska länder. För medelstora kommersiella konsumenter med en årlig förbrukning mellan 500 och 2 000 megawattimmar var priset under andra halvåret 2025 22,64 euro per 100 kilowattimmar. EU-genomsnittet var 18,37 euro. Detta placerade Tyskland bland de dyraste platserna i Europeiska unionen.
För kemikalier, metaller, glas, papper, byggmaterial och delar av fordonsindustrin påverkar sådana skillnader direkt investeringsbesluten. Ännu viktigare är förväntade framtida kostnader. Företag investerar i anläggningar med en livslängd på tio, tjugo eller mer år. Otydliga regleringar gällande nätavgifter, kraftverkskapacitet, vätgas, CO₂-prissättning och industriella hjälpåtgärder ökar därför inte bara de löpande kostnaderna utan också den upplevda risken. En plats kan bli ekonomiskt oattraktiv innan den faktiska energibristen uppstår eftersom osäkerheten ökar kapitalkostnaden.
Ett tillfälligt industriellt elpris kan stabilisera energiintensivt värdeskapande, men det får inte bli en permanent ersättning för ett fungerande energisystem. Avgörande faktorer inkluderar snabbare nätutbyggnad, mer garanterad kapacitet, marknadsbaserade incitament för lagring och flexibel efterfrågan, realistiska importalternativ för vätgas och dess derivat, samt bättre europeisk samordning. Statligt införda priskomponenter och nätkostnader måste också ses över. Energiomställningens framgång mäts inte bara genom andelen förnybar energi, utan också genom huruvida försörjningstrygghet, klimatskydd och konkurrenskraftiga totalkostnader uppnås samtidigt.
Byråkrati kostar främst snabbhet
Den tyska debatten om byråkrati lider av att den alltför ofta förs enbart i termer av arbetstimmar och eurobelopp. De årligen registrerade byråkratiska kostnaderna för företag uppgår till mer än 60 miljarder euro. Denna summa är avsevärd, men den representerar bara en del av bördan. Den större skadan uppstår på grund av förseningar, osäkerhet och förlust av entreprenöriell uppmärksamhet. När investeringar godkänns under flera år måste rapporteringsskyldigheter uppfyllas flera gånger och myndigheter inte kan utbyta data, vilket leder till alternativkostnader som inte helt kan fångas upp med någon standardberäkning.
Detta drabbar små och medelstora företag (SMF) särskilt hårt. Stora företag kan ha egna avdelningar för juridiska frågor, hållbarhetsrapportering, exportkontroller, dataskydd och tillståndshantering. För ett SMF binder samma skyldigheter en betydligt större andel av tillgänglig kvalificerad arbetskraft. Undersökningar visar att en klar majoritet av företagen har upplevt en ökning av byråkratiska bördor de senaste åren. Vissa har till och med varit tvungna att anställa ytterligare personal, inte för att utveckla nya produkter eller förvärva kunder, utan för att hantera regelverk.
Effektiv byråkratinsänkning kräver mer än att bara eliminera enskilda blanketter. För det första måste rapporteringsskyldigheter konsolideras mellan departement och myndighetsnivåer. För det andra bör regeringen i princip samla in data endast en gång och sedan återanvända dem på ett rättsligt korrekt sätt. För det tredje kräver nya lagar obligatorisk praktisk testning med små och medelstora företag. För det fjärde bör tillståndsprocesser löpa parallellt snarare än sekventiellt. För det femte måste tidsfrister, ansvar och digitala gränssnitt vara tydligt definierade och verkställbara.
Avreglering betyder inte brist på regler. Tillförlitliga miljö-, arbetsrätts- och konsumentskyddsstandarder är en konkurrensfördel när de implementeras på ett begripligt, teknikneutralt och effektivt sätt. Målet är därför inte en svagare rättsstatsprincip, utan en mer effektiv sådan. En regel som inte kan övervakas, väntar i åratal på beslut eller kräver flera lager av dokumentation ger inte ett bättre skydd. Den försvagar bara acceptansen av förnuftig reglering.
Staten måste omvandla sig från sökande till möjliggörare
Den offentliga förvaltningens digitala svaghet är inte en fråga om bekvämlighet, utan ett hinder för produktivitet. Tyskland har ledande expertis inom halvledare, industriell automation, maskinteknik och edge-teknologier. Samtidigt ligger landets digitala förvaltningsresultat fortfarande under det europeiska genomsnittet. År 2025 uppnådde Tyskland 78,11 av 100 poäng för digitala tjänster för medborgare, medan EU-genomsnittet var 84,64 poäng. För tjänster för företag var den tyska poängen 77,76 poäng jämfört med 88,59 poäng i Europeiska unionen.
Eftersläpningen beror inte enbart på brist på programvara. Den federala ansvarsfördelningen, inkonsekventa register, olika tekniska standarder och komplexa rättsliga ramverk förhindrar omfattande digitalisering. Många processer är endast ytligt digitaliserade: en PDF kan laddas ner online, men efter att den är färdigställd bearbetas den manuellt internt. En produktiv administration kräver dock digitaliserade arbetsflöden från ansökan till beslut, delade identiteter, interoperabla register och automatiserade rimlighetskontroller.
För företag bör ett centralt digitalt företagskonto konsolidera alla interaktioner med myndigheter och socialförsäkringsmyndigheter. Masterdata, tillstånd, statistikrapporter, skatteinformation och bidragsansökningar skulle kunna hanteras där baserat på principen om en enda datainmatning. Artificiell intelligens kan ytterligare hjälpa till genom att förhandsgranska ansökningar, tillämpa lagändringar och avlasta administrativ personal. Detta kräver dock tydliga ansvarsområden, säkra datautrymmen och standardiserade gränssnitt.
Den avgörande reformen gäller därför statens arkitektur. Tyskland behöver bindande gemensamma standarder och centrala grundkomponenter, utan att centralt kontrollera varje kommunal applikation. Federalism bör möjliggöra mångfald, men inte rättfärdiga permanent teknisk inkompatibilitet. Där identiska administrativa tjänster tillhandahålls bör identiska digitala byggstenar användas. Staten måste utvecklas från en producent av individuella, isolerade lösningar till en operatör av en pålitlig plattform.
Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring

Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring - Bild: Xpert.Digital
Branschfokusområden: B2B, digitalisering (från AI till XR), maskinteknik, logistik, förnybar energi och industri
Mer information här:
Ett tematiskt nav som erbjuder insikter och expertis:
- Kunskapsplattform som täcker globala och regionala ekonomier, innovation och branschspecifika trender
- En samling analyser, insikter och bakgrundsinformation från våra viktigaste fokusområden
- En plats för expertis och information om aktuell utveckling inom näringsliv och teknologi
- En knutpunkt för företag som söker information om marknader, digitalisering och branschinnovationer
Infrastrukturinvesteringar: En nyckel till framgång
Höga skatter förvärrar bristen på yrkeskunnig arbetskraft
Tyskland har inte bara för få arbetare, utan utnyttjar också befintlig arbetskraft underutnyttjande. År 2024 uppgick skattebördan för en genomsnittlig inkomsttagare till 47,9 procent av de totala arbetskraftskostnaderna, den näst högsta bland OECD-länderna. OECD-genomsnittet var 34,9 procent. Detta gör anställning dyrare för företag och minskar samtidigt den ekonomiska nyttan av merarbete för anställda.
Höga marginalskattesatser är särskilt problematiska. De som ökar sin arbetstid eller byter från marginell anställning till reguljärt arbete kan samtidigt förlora bidrag och betala högre skatter och socialförsäkringsavgifter. Detta drabbar ofta andrahandsförsörjare, ensamstående föräldrar och låg- eller medelinkomsthushåll. Därför måste varje reform beakta samspelet mellan inkomstskatt, socialförsäkringsavgifter, bostadsbidrag, barnbidrag och andra förmåner. Individuella skattelättnader blir verkningslösa om förmåner plötsligt avskaffas någon annanstans.
Att minska skattebördan på arbete är ekonomiskt genomförbart om regeringen ser över skattelättnader, breddar skattebasen och prioriterar utgifter mer konsekvent. Sambeskattning av gifta par bör också vara starkare anpassad till individuella arbetsincitament. Detta innebär inte att familjer missgynnas. Målet måste vara att bättre anpassa stödet till barn och faktiska behov, snarare än att gynna lågt arbetskraftsdeltagande.
Dessutom behöver Tyskland mer flexibla arbetstidsmodeller, bättre barnomsorg, snabbare erkännande av utländska kvalifikationer och kompetensbaserad invandring. Fler jobb skapas inte genom moraliska vädjanden, utan genom bättre incitament och tillförlitlig infrastruktur. De som kräver heltidsanställning måste se till att barnomsorg, rörlighet, vidareutbildning och nettoinkomst faktiskt gör heltidsarbete attraktivt.
Demografin gör reformer oundvikliga
Demografiska förändringar förändrar det ekonomiska landskapet mer djupgående än någon kortsiktig ekonomisk fluktuation. Tysklands arbetsföra befolkning kan krympa med cirka nio procent inom ett decennium. På lång sikt är en minskning på cirka 22 procent möjlig till och med år 2060. Samtidigt ökar andelen äldre i förhållande till den arbetsföra befolkningen avsevärt. Detta minskar inte bara arbetsutbudet utan sätter också press på finansieringen av pensioner, sjukvård och långtidsvård.
Utan motåtgärder uppstår en självförstärkande cykel. Högre socialförsäkringsavgifter ökar arbetskraftskostnaderna, försvagar anställningsincitamenten och belastar företag. Ett mindre arbetskraftsutbud begränsar produktion och skatteintäkter. Samtidigt ökar åldersrelaterade utgifter. Staten har då mindre utrymme för utbildning, digitalisering, försvar och infrastruktur. Om ytterligare bördor läggs på främst yngre anställda och företag accelererar detta migration och ovilja att investera.
En hållbar lösning består av flera komponenter. Den faktiska pensionsåldern måste höjas, incitamenten för tidig pensionering bör minskas och frivillig fortsatt anställning bör göras betydligt mer attraktiv. Kvinnor måste lättare kunna arbeta fler timmar genom pålitlig barnomsorg och färre skatterelaterade nackdelar. Kvalificerad invandring kräver snabbare visum, digitala processer, prisvärda bostäder och bättre social integration. Automation och artificiell intelligens måste strategiskt sättas in där arbetskraftsbrist begränsar tillväxten.
Ingen enskild åtgärd kommer att neutralisera den demografiska effekten. Tillsammans kan dock högre arbetskraftsdeltagande, längre arbetsliv, migration och produktivitetsvinster avsevärt mildra nedgången. Den politiskt obekvämliga aspekten är att framgångar bara kommer att bli synliga över flera år. Just av denna anledning måste implementeringen påbörjas omedelbart.
Infrastruktur avgör privata investeringar
Tyskland har länge förlitat sig på en kapitalstock vars kvalitet byggdes upp i förtid. Vägar, broar, skolor, järnvägar, elnät och administrativa byggnader moderniserades för långsamt på många platser. Den investeringseftersläpning som kommunerna upplevde uppgick till cirka 215,7 miljarder euro år 2024, en ökning med 15,9 procent inom ett enda år. Enbart skolbyggnader stod för 67,8 miljarder euro, medan vägar och transportinfrastruktur stod för 53,4 miljarder euro.
Denna eftersläpning har en direkt inverkan på företag. En förfallen bro förlänger leveranstiderna, brist på elanslutningar förhindrar nya anläggningar, långsamma nätverk hämmar digitala affärsmodeller och dåliga skolor förvärrar bristen på kvalificerad arbetskraft på lång sikt. Offentliga och privata investeringar utesluter därför inte varandra. Modern infrastruktur ökar avkastningen på privata projekt och mobiliserar ytterligare kapital.
Regeringens nya investeringsvolym kan markera en betydande vändpunkt. Pengar ensamma garanterar dock inte effektivitet. Om planeringskapacitet saknas, anbuden är alltför komplexa, byggkostnaderna stiger och det tar år att få tillstånd, kommer en större budget främst att leda till högre priser. Det som behövs är mer standardiserade byggförfaranden, långsiktiga projektplaner, samlad expertis och bättre ekonomiska resurser för kommunerna. Medlen måste fördelas enligt transparenta prioriteringar till var de genererar den största totala ekonomiska nyttan.
Den viktigaste indikatorn bör därför inte vara hur mycket pengar som har utlovats politiskt, utan snarare hur många fungerande anläggningar, nätverk, skolor och transportförbindelser som faktiskt byggs. En investerande stat främjar bara tillväxt om den kan välja, godkänna och genomföra projekt. Implementeringskapaciteten blir därmed en form av ekonomisk infrastruktur i sig.
Skuldfinansiering är tid, men inte konkurrenskraft
Att lätta på det finanspolitiska utrymmet möjliggör högre utgifter för infrastruktur och försvar. Med tanke på investeringseftersläpningen och den geopolitiska situationen är detta i grunden motiverat. Det vore dock farligt att anta att ytterligare skulder skulle kunna maskera strukturella svagheter. Statliga utgifter kan hålla fabriker i full drift och stabilisera inkomsterna. Men det sänker inte automatiskt energikostnaderna, påskyndar tillståndsgivningen eller förbättrar produktiviteten i sig.
Skuld är hållbar främst när den ökar den framtida produktionspotentialen. Investeringar i nätverk, utbildning, forskning, digital förvaltning och försvarskapacitet kan uppfylla detta villkor. Konsumtionsbaserade utgifter, permanent subventionerade driftskostnader och politiskt motiverade individuella stödpaket gör det ofta inte. Därför behöver varje större utgiftsprogram en robust konsekvensbedömning och tydliga framgångskriterier.
Lika viktigt är finansieringens additionalitet. Om nya särskilda fonder bara ersätter befintliga investeringar från den ordinarie budgeten kommer ingen ytterligare moderniseringsskjuts att ske. Kärnbudgeten får då utrymme för andra utgifter, medan den synliga investeringseffekten förblir mindre än utlovat. Transparent separering av medel, flerårig planering och oberoende tillsyn är därför avgörande.
Finans- och strukturpolitiken måste samverka. Investeringar utan reformer riskerar att fastna i budgetbegränsningar. Reformer utan investeringar gör att företag och medborgare måste hantera föråldrad infrastruktur. Tysklands återkomst kräver båda: mer produktivt kapital och bättre regler för dess användning.
Innovation misslyckas alltför ofta på grund av bristande skalbarhet
Tyskland är inte ett land som saknar innovation. Det har starka universitet, Fraunhofer-institut, industriell forskning, patent och högt specialiserade medelstora företag. Entreprenörsandan visar också positiva tecken. Under första halvåret 2026 grundades 3 053 startups, ett rekordantal. År 2025 flödade cirka 7,2 miljarder euro i riskkapital till tyska startups. Sektorer som försvarsteknik, artificiell intelligens samt klimat- och energiteknik utvecklades särskilt dynamiskt.
Svagheten börjar ofta efter en lyckad grundande. Tillväxtföretag kräver stora finansieringsrundor, internationell försäljningskapacitet, datorkraft, kompetent personal och snabb förvärv av publika referenskunder. De tyska och europeiska kapitalmarknaderna förblir mindre djupa än de amerikanska marknaderna under senare tillväxtfaser. Som ett resultat flyttar företag sina huvudkontor, säljer tidigt eller skalar upp långsammare. Konsekvensen är ett mönster där forskning och tidig innovation sker i Tyskland, men det största värdeskapandet sker någon annanstans.
En effektiv strategi måste mobilisera mer institutionellt kapital för tillväxtfinansiering. Försäkringsbolag, pensionsfonder och offentliga fonder kan tillhandahålla en större andel långfristigt kapital enligt tydliga riskregler. Samtidigt behöver Europa mer attraktiva börser, bättre villkor för medarbetarnas deltagande och en verkligt integrerad kapitalmarknad. Offentliga fonder bör komplettera privata investerare, inte tränga ut dem.
Även regeringen kan agera som en smart tidig aktör. Särskilt inom försvar, cybersäkerhet, offentlig förvaltning, energi och hälso- och sjukvård kan offentlig upphandling underlätta marknadsinträde för unga teknikföretag. Den avgörande faktorn bör inte enbart vara en leverantörs ursprung, utan snarare deras förmåga att lösa ett problem bättre, snabbare och mer effektivt. En innovationsdriven efterfrågepolitik är ofta mer effektiv än ytterligare fragmenterade subventioner.
Produktivitet är den verkliga frågan om välstånd
Tysklands reformdebatt fokuserar ofta på fördelningen av befintliga inkomster. I ett åldrande samhälle med svag potentiell tillväxt är detta otillräckligt. Utan högre produktivitet kommer varje fördelningskonflikt att intensifieras. Löner, pensioner, företagsvinster, försvarsutgifter och klimatinvesteringar kommer då att konkurrera om knappt växande ekonomisk produktion.
Produktivitet betyder inte att öka arbetsbördan för anställda eller skoningslöst intensifiera arbetsflöden. Det beskriver hur mycket värde som skapas med en given mängd arbetskraft och kapital. Modern programvara, automatiserade processer, bättre maskiner, snabbare administration, kvalificerad arbetskraft och en effektivare energiförsörjning kan alla öka produktiviteten. I Tyskland finns det särskilt stor potential i en utbredd tillämpning av befintlig teknik.
Artificiell intelligens är varken ett universalmedel eller ett hot. Den kan automatisera dokumentation, prediktivt underhålla produktionsanläggningar, förkorta utvecklingstider och lindra bristen på kvalificerad arbetskraft inom administration och företag. De största fördelarna kommer sannolikt inte från ett fåtal spektakulära modeller, utan från tusentals konkreta tillämpningar i små och medelstora företag. Förutsättningarna inkluderar säkra moln- och datainfrastrukturer, tydliga ansvarsregler, tillgänglig datorkraft och anställda som är kvalificerade att använda systemen.
En produktivitetsinriktad politik utvärderar åtgärder baserat på om de möjliggör inlärningsprocesser, investeringar och bättre användning av knappa resurser. Detta kräver också att misslyckade program avslutas. Tyskland behöver mindre symbolisk subventionspolitik och mer institutionell kapacitet för lärande.
Industripolitik behöver mål, inte favorisering av företag
Staten kan inte helt överlåta strukturella förändringar till marknaden eftersom energiförsörjning, säkerhet, infrastruktur och teknologiska beroenden påverkar allmänna intressen. Samtidigt är staten sällan bra på att förutsäga enskilda vinnare. En modern industripolitik bör därför sätta tydliga mål och ramar, men upprätthålla konkurrens om de bästa lösningarna.
Strategiska mål kan inkludera försörjningstrygghet, klimatneutral produktion, teknologisk suveränitet och militär kapacitet. Detta betyder dock inte att varje befintlig fabrik eller nationellt företag ska skyddas permanent. Subventioner bör knytas till mätbara investeringar, innovationer, produktivitetsvinster och tidsgränser. Misslyckanden måste förbli en möjlighet; annars blir subventioner en försäkring mot företagens ansvar.
Europeisk skalning är särskilt viktig. Tyskland ensamt är för litet för många plattforms-, moln-, halvledar- och försvarsprojekt. Den europeiska inre marknaden erbjuder tillräcklig efterfrågan och kapital, men är fortfarande fragmenterad på grund av olika regler, godkännanden och nationella intressen. En seriös europeisk industripolitik börjar därför inte med allt fler finansieringsprogram, utan med gemensamma standarder, öppna upphandlingsmarknader och en integrerad kapitalmarknad.
För Tyskland innebär detta ett mentalitetsskifte. Nationell kontroll är inte alltid synonymt med ekonomisk suveränitet. En konkurrenskraftig europeisk leverantör kan vara strategiskt mer värdefull än en permanent subventionerad nationell producent. Suveränitet uppstår genom handlingsalternativ, inte genom autarki.
Reformer behöver en tydlig ordning
Mängden problem får inte leda till en reformlista utan prioriteringar. Åtgärder som direkt accelererar investeringar måste prioriteras. Dessa inkluderar bindande tidsfrister för tillstånd, parallella granskningsprocesser, digitala företagskonton, standardiserade datakrav och snabbare nätverksanslutningar. Dessa reformer kostar relativt lite men kan snabbt mobilisera privata projekt.
Därefter måste arbetsutbudet och produktiviteten stärkas. Att sänka marginalskattesatsen på merarbete, förbättra barnomsorgen, attrahera kvalificerade invandrare, tillhandahålla vidareutbildning och göra anställning mer attraktiv för äldre motverkar direkt demografisk press. Samtidigt bör företag lättare kunna avskriva investeringar i automatisering, programvara och artificiell intelligens.
Den tredje nivån gäller de stora systemen: pensioner, sjukvård, långtidsvård, energi och kommunal ekonomi. Övergångsperioder och social ersättning är nödvändiga här, men just av denna anledning får förberedelserna inte skjutas upp längre. De som först påbörjar dessa reformer under en akut finanskris kommer att tvingas genomföra hårdare och mer orättvisa åtgärder.
Slutligen behöver Tyskland en institutionell reform av implementeringen. Lagar bör innehålla mål, ansvar, deadlines och mätvärden. Framstegen måste vara offentligt jämförbara. Ministerier och myndigheter behöver mer expertis inom digitalisering, projektledning och effektmätning. Politisk framgång bör inte längre mätas i antalet nya program, utan i verifierbara resultat.
Social balans får inte hindra förändring
Den industriella omvandlingen kommer att skapa vinnare och förlorare. Regioner med en hög andel traditionell fordonsförsörjning eller energiintensiv produktion är särskilt sårbara. Ansvarsfull politik får inte överge anställda genom att enbart peka på abstrakta marknadskrafter. Den bör främja vidareutbildning, mobilitet, entreprenörskap och regional infrastruktur.
Social kompensation blir dock kontraproduktiv om den bevarar alla befintliga strukturer. Korttidsarbete, transferföretag och regionalstöd kan underlätta övergångar. Å andra sidan binder permanenta subventioner för icke-konkurrenskraftiga affärsmodeller kapital och arbetskraft som sedan saknas någon annanstans. Uppgiften är att skydda människor, inte att behålla alla jobb oförändrade.
Ärlighet är avgörande här. Inte alla jobb kommer att bestå i sin nuvarande form. Samtidigt dyker nya jobb upp inom energiteknik, försvar, mjukvara, datacenter, nätverksutbyggnad, hälso- och sjukvård och industriella tjänster. Beslutsfattare måste påskynda denna förändring istället för att förneka den retoriskt. God strukturpolitik kombinerar tydliga signaler om anpassning med pålitligt stöd.
Även företag bär ansvar. De som har delat ut höga vinster i åratal, skjutit upp tekniska beslut eller byggt komplexa strukturer kan inte bara skjuta över hela kostnaden för korrigerande åtgärder på anställda och staten. Ett trovärdigt reformsystem kräver bidrag från alla intressenter: effektivare företag, en mer ändamålsenlig stat och rimliga anpassningar för anställda.
Tysklands styrka ligger i dess potential för samarbete
Den tyska ekonomin fortsätter att besitta exceptionella kapaciteter. Små och medelstora företag (SMF) kombinerar ingenjörskompetens med globala kundrelationer. Stora företag har tillgång till kapital, varumärken och internationella produktionsnätverk. Forskningsinstitutioner lägger den tekniska grunden. Den europeiska inre marknaden erbjuder möjligheter till skalning, och energiomställningen genererar ny efterfrågan på maskiner, nätverk, lagringsteknik och digitala system. Ökade försvarsutgifter kan också stärka industriell kapacitet och teknisk utveckling.
Dessa styrkor utvecklas dock bara när de är sammankopplade. Forskning utan tillväxtkapital stannar kvar i laboratoriet. Kapital utan snabba godkännanden migrerar någon annanstans. Förnybar energi utan elnät minskar inte industrikostnaderna. Immigration utan bostäder och digital förvaltning löser inte kompetensbristen. Statliga investeringar utan planeringskapacitet skapar inte infrastruktur. Kvaliteten på en plats beror därför mindre på en enskild enastående åtgärd än på det övergripande systemets funktionalitet.
Det är just här möjligheten ligger. Många av Tysklands problem är självförvållade och därför i princip lösbara. Landet har tillräckliga resurser för att modernisera infrastrukturen, minska bördan på arbetstagare, digitalisera den offentliga förvaltningen och finansiera innovation. Problemet är inte brist på pengar, utan snarare brist på prioritering, snabbhet och konsekvens. Reformpolitik behöver därför inte montera ner välfärdsstaten eller överge industriella traditioner. Den måste anpassa staten, företagen och socialförsäkringssystemen till en förändrad verklighet.
Comebacken börjar med obekväm ärlighet
Tyskland står inte inför ett val mellan nedgång och en återgång till det gamla normala. Det gamla normala kommer inte tillbaka. Billig rysk energi, riskfria affärer med Kina, ett stadigt växande arbetskraftsutbud och obestridligt teknologiskt ledarskap var historiska förutsättningar, inte varaktiga garantier. En övertygande comeback-agenda måste därför vara framåtblickande.
Motivet är följande: Tyskland kan återigen bli en ledande tillväxt- och industriplats, men inte genom att bara återgå till den gamla modellen. Det som behövs är en mer produktiv, digital, europeisk och anpassningsbar ekonomi. Volkswagen visar de höga kostnaderna för försenade förändringar. Samtidigt visar företagets industriella styrka att förnyelse fortfarande är möjlig när komplexiteten minskar, beslut fattas snabbare och innovation skalas upp ekonomiskt.
Den största faran är inte bristen på reformidéer. Energipriser, byråkrati, skatter, demografi, infrastruktur, kapitalmarknader och digitalisering har varit kända problem i åratal. Den verkliga faran ligger i politisk självbelåtenhet när det gäller den smygande förlusten av konkurrenskraft. Ett land kan verka välmående under lång tid medan dess framtida värdeskapande bas urholkas. Det är just därför reformfasen måste inledas innan en akut kris eliminerar alla alternativ.
En tysk comeback är realistisk om offentliga investeringar kopplas till strukturreformer, sociala omställningar organiseras och mätbara resultat krävs. Det kommer varken att vara fritt eller konfliktfritt. Men alternativet skulle bli dyrare: mindre industriellt värdeskapande, lägre skatteintäkter, svagare social trygghet och en växande förlust av politiskt handlande. Tyskland behöver inte tänka mindre. Det behöver fatta snabbare beslut, prioritera tydligare och lära sig att omsätta kunskap till ekonomisk styrka.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning

Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här [email protected]:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.







