

354 000 nya maskiner: Hur Kinas robotboom lämnar den tyska ekonomin i dammet
Xpert-förhandsversion

Available in 27 languages 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 24 september 2026 / Uppdaterad den: 24 september 2026 – Författare: Konrad Wolfenstein
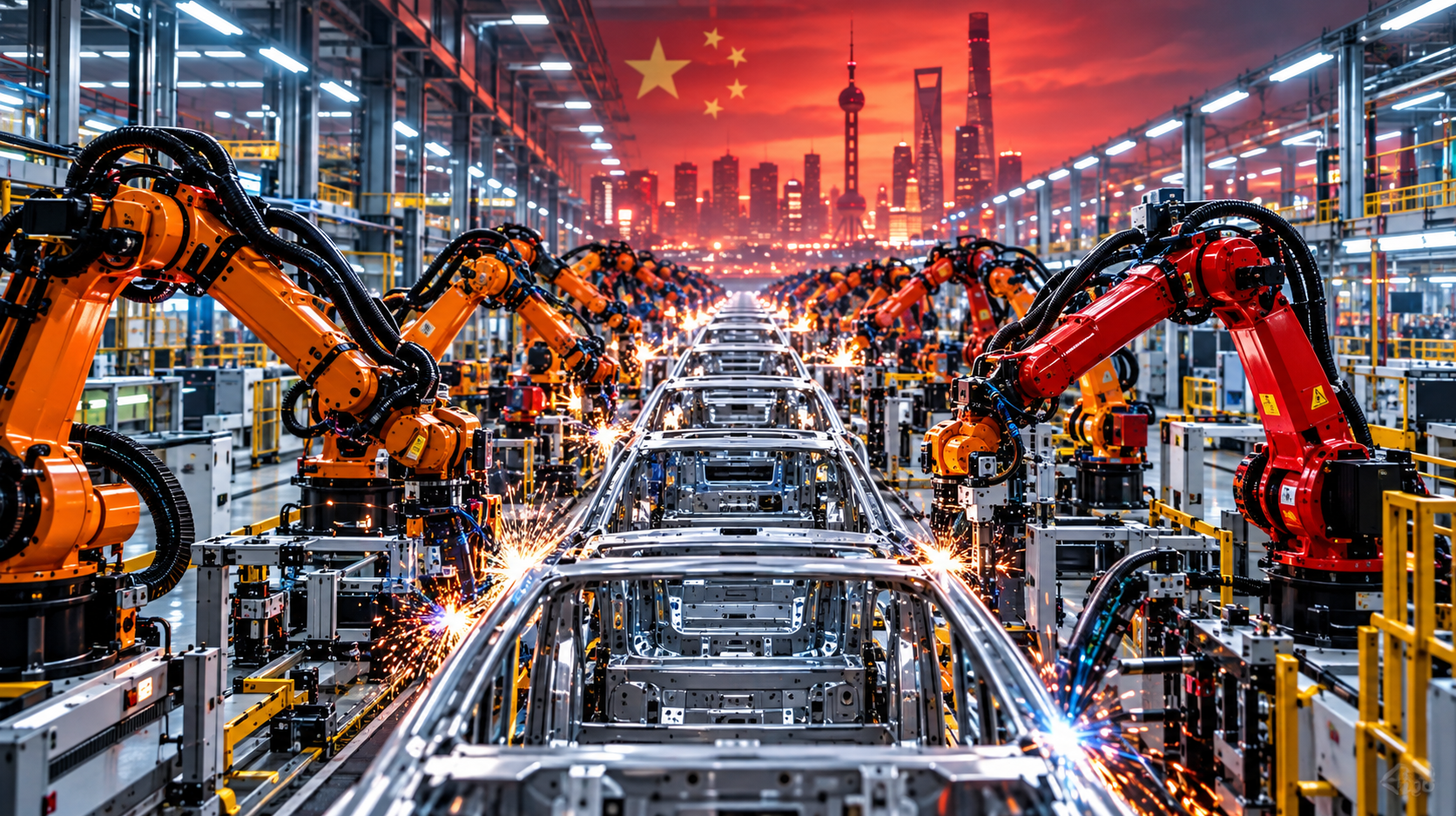
354 000 nya maskiner: Hur Kinas robotboom överträffar den tyska ekonomin – Kreativ bild om ämnet, med AI: Xpert.Digital
Från monteringslinje till AI-maskin: Kinas masterplan för framtidens fabrik
Tesla har ingen chans? Varför Kina länge har dominerat marknaden för humanoida robotar
2-miljonersrobotmirakel: Den öppna hemligheten bakom Kinas nya världsrekord
Medan väst debatterar kompetensbrist, höga arbetskraftskostnader och hotet om avindustrialisering, har Kina sedan länge fastställt oåterkalleliga fakta. Med en exempellös automatiseringsboom skrev Folkrepubliken definitivt om den globala teknologiska ordningen år 2025. Imponerande 354 000 nya industrirobotar togs i drift där inom tolv månader – nästan nio gånger så många som i USA och många gånger de nästan 25 000 enheterna i Tyskland, en gång en pionjär inom robotik. Men det stora antalet maskiner är bara halva historien. Bakom dessa rekordsiffror ligger en industriell strategi som noggrant planerats under årtionden, och som förvandlat Kinas roll från att bara vara en "förlängd arbetsbänk" till den absoluta föregångaren inom global automatisering. Kinesiska tillverkare producerar nu majoriteten av robotarna själva, och landet har redan etablerat en ledande position i nästa stora teknologiska revolution – humanoida AI-robotar. Följande analys visar hur Kina åstadkom automatiseringsundret, vilka varningstecken den tyska ekonomin nu måste ta på allvar, och varför kampen om framtidens fabrik först nu går in i sin avgörande fas.
Robotrepubliken: Hur Kina skriver om automatiseringens världsordning
Medan västvärlden klagar över brist på kvalificerad arbetskraft bygger Peking framtidens fabrik – och levererar den tillsammans med fabriken
Det finns siffror som sammanfattar en hel era i en enda siffra. För år 2025 är den siffran 354 000. Det är antalet nya industrirobotar som togs i bruk i ett enda land, och det landet är Kina. Det betyder att nästan tre av fem industrirobotar som installerats världen över fanns i Folkrepubliken – en andel på 59 procent av en global marknad som översteg tröskeln på 600 000 nyinstallerade enheter. Som jämförelse hade det andraplacerade USA 38 400 enheter, Japan 36 200, Sydkorea 30 200 och Tyskland, Europas industrikraftverk, bara 24 800. Kina installerade därmed nästan nio gånger så många robotar som USA och fler än resten av världen tillsammans.
Denna analys sätter i perspektiv vad som ligger bakom dessa siffror: en industriell strategi planerad under årtionden, en skiftande maktbalans i den globala ekonomin och en andra teknologisk våg i form av humanoida robotar, där Kina också redan har tagit ledningen.
En fördel som inte är en ögonblicksbild i tiden
Kinas ledning är inte en anomali från ett enda bra år, utan resultatet av en lång, kontinuerlig acceleration. Redan 2024 hade Kina redan tagit 54 procent av den globala efterfrågan med 295 000 nyinstallerade industrirobotar, vilket satte rekord. Hoppet till 354 000 enheter år 2025 representerar en ökning med 20 procent jämfört med föregående år och överträffade det tidigare årsrekordet med nästan 60 000 enheter. Under samma period ökade det globala operativa lagret av industrirobotar med nio procent till en rekordhög nivå på cirka fem miljoner enheter.
För att förstå omfattningen är det värt att titta på det stora antalet robotar: I slutet av 2024 hade kinesiska fabriker redan över två miljoner operativa industrirobotar – vilket motsvarar 43 procent av den globala totalen och den absolut största robotflottan av något enskilt land. Detta antal hade fördubblats på bara tre år: översteg en miljon år 2021 och två miljoner år 2024. Som ett sammanhang hade USA totalt cirka 394 000 enheter under samma period – vilket innebär att Kina har ungefär fem gånger så många operativa fabriksrobotar.
Följande översikt visar rankningen av nyinstallerade industrirobotar år 2025 och illustrerar skillnadens omfattning.
| Land | Nya installationer 2025 | Dela / Kontext |
|——|———————|——————|
| Kina | 354 200 | 59 % av globala installationer |
| USA | 38 400 | Amerikas största marknad |
| Japan | 36 200 | Näst största enskilda marknad |
| Sydkorea | 30 200 | Högsta robottätheten i världen |
| Tyskland | 24 800 | 41 % av alla EU-installationer, -8 % |
| Indien | 10 500 | Tillväxtmarknad |
| Italien | 7 800 | Näst största EU-marknad |
| Taiwan | 5 700 | Elektroniskt driven |
Från förlängd arbetsbänk till banbrytande
Den verkligt anmärkningsvärda förändringen ligger inte bara i försäljningssiffrorna, utan också i vilka som tillverkar dessa robotar. I årtionden var den kinesiska robotmarknaden domänen för utländska leverantörer – främst de japanska företagen Fanuc och Yaskawa, den schweizisk-svenska ABB-gruppen och den tyska tillverkaren Kuka, som själv förvärvades av ett kinesiskt företag 2016. De dagarna är över. År 2025 kom 195 000 av de robotar som installerats i Kina från inhemska tillverkare, en ökning med 15 procent, vilket motsvarar en inhemsk marknadsandel på 55 procent. Sedan 2024 har för första gången mer än hälften av alla robotar som installerats i Kina kommit från kinesiska varumärken.
Denna förändring är historiskt sett exempellös. Mellan 2014 och 2024 ökade antalet robotar installerade av kinesiska tillverkare från 65 000 till 310 000 enheter, en kumulativ ökning med 377 procent med en genomsnittlig årlig tillväxttakt på cirka 17 procent. Marknadsandelen för inhemska leverantörer, som låg kvar på endast cirka 28 procent under större delen av det senaste decenniet, steg till 47 procent år 2023 och 57 procent år 2024. Kina är därmed inte bara den största konsumenten av fabriksrobotar, utan nu också det land med den högsta produktionen av industrirobotar världen över.
De tre efterfrågemotorerna
Kinas aptit för robotar är inte jämnt fördelad, utan snarare koncentrerad till tre industriella tungviktare. I täten ligger el- och elektronikindustrin, som installerade cirka 96 400 robotar år 2025, en ökning med 16 procent och en andel på 27 procent av de totala nationella installationerna. Denna sektor är ryggraden i Kinas exportekonomi, från smartphones och halvledarmontering till konsumentelektronik, och den driver automatisering med särskild kraft.
Bilindustrin följer på andra plats med ett nytt rekord på 78 900 installerade enheter, en tillväxt på 38 procent. Detta språng är nära kopplat till Kinas väg till att bli världens ledande nation inom elfordon: Den massiva expansionen av tillverkningskapaciteten hos företag som BYD och många andra märken kräver högautomatiserade produktionslinjer. Metall- och maskinindustrin ligger på tredje plats med 78 700 enheter, en anmärkningsvärd ökning med 44 procent. Denna breda efterfrågan inom flera viktiga industrier skiljer den kinesiska marknaden fundamentalt från de länder där automatisering nästan uteslutande drivs av bilsektorn.
Den öppna hemligheten bakom statskontroll
För att förstå Kinas framgångar inom robotik måste man se tillbaka på 2015. Det året tillkännagav den kinesiska regeringen en industriell moderniseringsstrategi kallad "Made in China 2025", som identifierade tio strategiska sektorer där Kina siktade på att uppnå globalt ledarskap. Robotik var bland dessa prioriterade sektorer från början, eftersom den ansågs vara en prövosten för industriell mognad och en representant för den bredare ambitionen om tekniskt oberoende. Programmet inspirerades av ingen mindre än det tyska initiativet "Industri 4.0" – en detalj som särskilt belyser den efterföljande förändringen i maktbalansen.
Kärnan i strategin var substitution: Kina siktade på att gradvis ersätta importerad teknik med inhemskt producerad teknik. För industrirobotar satte den medföljande teknikfärdplanen ett konkret och, vid den tiden, ansett djärvt mål: att cirka 70 procent av de inhemskt sålda industrirobotarna år 2025 skulle tillverkas av kinesiska företag. Även om Kina inte helt har uppnått detta mål sett till totala installationer, med en inhemsk andel på 55 till 57 procent, har det kommit anmärkningsvärt nära – och inom vissa segment, såsom metallbearbetning, har kinesiska leverantörer redan uppnått marknadsandelar på cirka 90 procent.
Instrumenten för denna politik var mångsidiga och omfattande. På nationell och lokal nivå förlitade sig regeringen på subventioner, skatteincitament, främjande av fusioner och förvärv samt joint ventures, samt etablering av specialiserade robotcenter och industriparker. Rapporter visar att den kinesiska regeringen avsatte över 20 miljarder USD i subventioner till robotindustrin i slutet av 2024 och början av 2025, i form av bidrag, lån, skattelättnader och statligt stödt riskkapital. Dessutom tillkännagav den nationella utvecklings- och reformkommissionen i mars 2025 en statlig styrfond avsedd att kanalisera 137 miljarder USD till AI- och robotikstartups under två decennier.
Utbudsstöd kompletterades av åtgärder på efterfrågesidan. Handlingsplanen "Robot+", som tillkännagavs 2023, föreskrev införandet av inhemskt producerad robotteknik inom tio nyckelsektorer, inklusive jordbruk, logistik och hälso- och sjukvård, vilket skapade en riktad efterfrågan för inhemska tillverkare. Denna kombination av utbuds- och efterfrågestyrning förklarar varför Kinas uppgång var så snabb och omfattande. De totala utgifterna för industripolitik nådde en enorm volym, uppskattad till cirka 1,7 procent av Kinas ekonomiska produktion.
Robotdensitet: Det ärligare måttet
Absoluta installationssiffror berättar bara halva historien, eftersom Kina är ett folkrikt land med en gigantisk tillverkningsbas. Robottätheten, det vill säga antalet industrirobotar per 10 000 anställda inom tillverkningsindustrin, är mer betydelsefull. Och även här har Kina genomgått en anmärkningsvärd upphämtning: Tätheten ökade från 246 robotar per 10 000 anställda år 2020 till 567 år 2024, en ökning med 130 procent. Detta placerar Kina före Tyskland och på tredje plats i världen, efter Sydkorea och Singapore.
Denna mätvärde både sätter bilden i perspektiv och förstärker den. Det sätter den i perspektiv eftersom Sydkorea, med en robottäthet uppskattad till över 1 000 enheter per 10 000 anställda, förblir oöverträffad i toppen och sannolikt inte kommer att bli omkörd inom överskådlig framtid. Det förstärker dock också bilden eftersom ingen annan större ekonomi kan skryta med en så snabb tillväxt i robottäthet. Inom fem år mer än fördubblade Kina sin robottäthet – den snabbaste ökningen bland alla större ekonomier. Sydkoreas ledning är därför en ledning av rena siffror, inte av snabb tillväxt. Och snabb tillväxt avgör framtiden.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning

Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Automation under 2000-talet: Lärdomar från Kina
Tyskland: Den smygande förlusten av förbindelser
För den tyska ekonomin, länge ett flaggskepp inom industriell automation och hemvist för robottillverkaren Kuka, är resultaten för 2025 allvarliga. Med 24 800 nyinstallerade industrirobotar förblev Tyskland den klart största robotmarknaden i Europa och stod för 41 procent av alla installationer i Europeiska unionen. Antalet nya installationer minskade dock med åtta procent jämfört med föregående år, och i den globala rankingen halkade Tyskland ner till femte plats efter Sydkorea, Japan, USA och Kina.
Den främsta orsaken ligger i den svaga bilindustrin, traditionellt den största konsumenten av robotar i Tyskland. Medan sektorn förblev ledande år 2025 med 5 800 nyinstallerade robotar, vilket motsvarar en andel på 23 procent, var denna siffra betydligt lägre än år 2020, då bilindustrin stod för 40 procent av installationerna. Branschstatistik anger svaga försäljningssiffror för elfordon och politisk och ekonomisk osäkerhet, som försenar investeringsbeslut, som bidragande faktorer. Metall-, kemi- och plastindustrin noterade också minskande installationer.
Siffrorna på utbudssidan är särskilt alarmerande. Produktionen av industrirobotar i Tyskland minskade med 24 procent år 2025 till 23 700 enheter, och exporten av tyska industrirobotar sjönk till och med med 37 procent till 15 100 enheter. Ett land som en gång exporterade robotar över hela världen förlorar därmed samtidigt marknadsandelar inhemskt och konkurrenskraft inom exporten. Branschprognoser förutspår en ytterligare minskning av efterfrågan för 2026, innan installationssiffrorna förväntas öka igen från och med 2027. Följande jämförelse illustrerar den strukturella skillnaden mellan den kinesiska och tyska marknaden.
| Dimension | Kina 2025 | Tyskland 2025 |
|———–|———–|——————|
| Nya installationer | 354 200 (+20 %) | 24 800 (−8 %) |
| Global andel | 59 % | ca 4 % |
| Ledande kundsektor | Elektronik (96 400) | Fordon (5 800) |
| Inhemsk robotproduktion | Världsledande | 23 700 (−24 %) |
| Trend inom fordonsindustrin | +38 %, rekord | Andelen minskar (40 % → 23 %) |
Varför denna förändring är mer än bara statistik
Betydelsen av Kinas försprång blir först tydlig när det placeras i det bredare sammanhanget av industriellt värdeskapande. Robotar är inte vanliga kapitalvaror, utan snarare produktivitetsmultiplikatorer. Ett land som automatiserar sin tillverkning i stor skala minskar sina enhetskostnader, ökar sin kvalitet och repeterbarhet och blir samtidigt mindre beroende av löneökningar och demografiska begränsningar. Kina använder automatisering för att motverka det dubbla trycket från stigande löner och en åldrande arbetskraft – ett samband som kinesiska industripolitiker själva öppet erkänner.
Dessutom finns det en självförstärkande effekt. Den som installerar flest robotar samlar mest praktisk erfarenhet av deras integration, underhåll och vidareutveckling. Den som också tillverkar flest robotar kan direkt omsätta denna erfarenhet till bättre produkter. Kina är därmed på väg att sluta den återkopplingsslinga som hittills har gjort Japan, Tyskland och Schweiz till teknikledare. Branschanalyser antar att den kinesiska marknaden kommer att fortsätta växa med i genomsnitt fem till tio procent årligen fram till 2029 – en tillväxt som sällan har avbrutits, inte ens under ogynnsamma förhållanden.
Detta skapar ett dubbelt dilemma för USA och Europa. Å ena sidan riskerar deras tillverkningsbas att hamna ytterligare efter i kostnadskonkurrensen om automatiseringen går långsammare där. Å andra sidan blir de strategiskt beroende eftersom mer och mer av världens automationsteknik kommer från Kina – ett mönster som redan är känt från solpanel-, batteri- och elfordonssektorerna.
Den andra vågen: Humanoida robotar
!
Medan världen fortfarande debatterar Kinas dominans inom traditionella industrirobotar, har en andra, potentiellt mycket mer omvälvande front redan öppnat sig: humanoida robotar. Dessa är människoliknande maskiner som går på två ben, griper tag i föremål med armar och händer och flexibelt kan användas i miljöer avsedda för människor. Marknaden är fortfarande liten – uppskattningar av antalet sålda enheter världen över år 2025 varierar från 7 000 (International Federation of Robotics), cirka 13 000 (Omdia) till så många som 18 000 (IDC). Men tillväxtförväntningarna är enorma.
Det är slående att Kina redan tydligt dominerar detta framväxande område. Enligt uppskattningar för 2025 stod de två kinesiska tillverkarna Agibot och Unitree ensamma för cirka 71 procent av den globala försäljningen. Däremot spelade amerikanska leverantörer praktiskt taget ingen roll: Teslas omtalade robot Optimus, liksom Figure AI och Agility Robotics, beräknades stå för endast en procent av den globala försäljningen. Följande tabell visar den uppskattade fördelningen av försäljningen av humanoida robotar under 2025.
| Tillverkare | Ursprung | Uppskattad marknadsandel 2025 |
|———–|———-|——————————|
| Agibot | Kina | 39 % |
| Unitree | Kina | 32 % |
| UBTech | Kina | 7 % |
| Leju Robotics | Kina | 4 % |
| Motor-AI | Kina | 3 % |
| Fourier | Kina | 2 % |
| Figur AI | USA | 1 % |
| Agility Robotics | USA | 1 % |
| Tesla | USA | 1 % |
| Övrigt | – | 10 % |
En tävling som redan är hårt utmanad
Marknaden för humanoida robotar må vara liten, men konkurrensen i toppen är redan hård. Agibot, ett Shanghai-baserat företag, hävdade att de var globala ledare år 2025 med över 5 100 levererade enheter och en marknadsandel på 39 procent. Unitree bestred omedelbart detta påstående och uppgav att de hade levererat över 5 500 humanoida robotar och producerat mer än 6 500 under samma år. Kampen om marknadsledarskapet visar hur omoget och ändå dynamiskt detta segment är – och hur seriöst aktörerna tar den symboliska titeln marknadsledare.
Även intäktstillväxten är anmärkningsvärd. Unitree uppnådde en försäljning på cirka 1,7 miljarder yuan år 2025, en ökning med 335 procent jämfört med föregående år, medan Agibot såg en tjugofaldig tillväxt och nådde 1,05 miljarder yuan. Hos Unitree översteg intäkterna från humanoida robotar för första gången 2025 intäkterna från de äldre fyrbenta robotarna och stod för över 51 procent av de totala intäkterna – en signal om att branschen definitivt flyttar sitt fokus till humanoida maskiner. Kapplöpningen fortsatte under första halvåret 2026: Enligt marknadsdata levererade Agibot cirka 8 400 enheter och uppnådde en global marknadsandel på 44 procent, vilket gav dem en omkörning av Unitree, som föll till andra plats med cirka 5 900 enheter och en marknadsandel på 31 procent.
En viktig begränsning får dock inte förbises: den stora majoriteten av humanoida robotar som hittills sålts används inte i industriell produktion, utan snarare inom forskning och utbildning. På Unitree kom cirka 73,6 procent av försäljningen av humanoida robotar under de första nio månaderna 2025 från forskning och undervisning, medan endast cirka nio procent kan hänföras till industriella tillämpningar. Massmarknaden för arbetande humanoider i fabriker och lager har därför ännu inte uppstått.
Vad de viktigaste prognoserna tyder på
Investeringsbanker har insett betydelsen av denna förändring och har nyligen reviderat sina prognoser dramatiskt uppåt. I sin rapport om "fysisk AI" ökade Goldman Sachs sin försäljningsuppskattning för humanoida robotar år 2035 från cirka 1,4 miljoner enheter till cirka 6,5 miljoner – nästan fem gånger den tidigare uppskattningen. För 2030 höjde banken sin prognos från 256 000 till 890 000 enheter, och för 2026 från 51 000 till 75 000. Goldman Sachs uppskattar nu marknadsvolymen år 2035 till cirka 138 miljarder USD, jämfört med en tidigare uppskattning på 38 miljarder USD.
Avgörande för denna omvärdering är den förväntade kostnadskurvan. Goldman Sachs förväntar sig att det genomsnittliga försäljningspriset för en humanoid robot kommer att falla från cirka 41 800 dollar år 2025 till cirka 21 300 dollar år 2035, medan materialkostnaderna kommer att sjunka från cirka 27 700 dollar till 13 500 dollar. Dessa sjunkande kostnader gör maskinerna till ett alltmer ekonomiskt alternativ till mänsklig arbetskraft, där logistikcenter och biltillverkning anses vara de tidigaste att använda den.
Morgan Stanleys scenarier går ännu längre och uppskattar den totala marknaden för humanoida robotar, inklusive nedströmstjänster, till över fem biljoner dollar år 2050 och antar potentiellt mer än en miljard humanoider i bruk vid den tidpunkten. Enligt denna analys kommer cirka 90 procent av dessa sannolikt att användas i industriella och kommersiella tillämpningar, och Kina utnämns uttryckligen som den ledande nationen inom utveckling. Enbart för den kinesiska marknaden förväntar sig Morgan Stanley en volym på 1,5 miljoner enheter år 2030 och 7,4 miljoner år 2035. Sådana prognoser är föremål för betydande osäkerhet och bör inte misstas för säkerheter, men de indikerar i vilken riktning kapitalmarknadens förväntningar rör sig.
De återstående tekniska hindren
Trots all entusiasm är de tekniska begränsningarna för humanoida robotar fortfarande betydande. Viktiga flaskhalsar inkluderar behovet av skickliga robothänder, tillförlitligheten hos de övergripande systemen i kontinuerlig drift och bristen på verkliga träningsdata för den underliggande artificiella intelligensen. En robot som imponerar i labbet måste fungera tillförlitligt i åratal i den tuffa miljön i en fabrik eller ett lager – och denna robusthet har ännu inte uppnåtts. Därför förväntas en bred marknadspenetration i allmänhet inte förrän i mitten av 2030-talet, när AI, energitäthets- och kostnadskurvor har mognat.
Det är just här Kinas strategiska fördel ligger. Ett land som redan driver världens största bas av industrirobotar och har en djup, integrerad leveranskedja för motorer, sensorer, batterier och styrelektronik kan massproducera humanoida robotar snabbare och billigare än konkurrenter som först måste bygga upp denna bas. Försprånget inom traditionella industrirobotar blir därmed en språngbräda för ledarskap inom humanoider – de två utvecklingarna förstärker varandra.
Ett resonerat perspektiv avslutningsvis
En nykter analys av data leder till en tydlig, om än obekväm, slutsats: Kina har inte bara vunnit kapplöpningen om industriell automation, utan håller för närvarande på att omvandla denna ledning till en ledande position inom nästa generations teknik. Detta är ingen slump, inte heller bara ett resultat av låga löner, utan snarare frukten av en industriell strategi som konsekvent förts i över ett decennium, där man kombinerar utbuds- och efterfrågepolitik, massiva subventioner och systematisk utveckling av en inhemsk leverantörsbas.
Samtidigt kräver denna bild en viss nyansering. Kinas dominans inom humanoida robotar har hittills främst baserats på försäljning inom forskning och utbildning, inte på produktiv industriell användning. Sydkorea ligger långt före i robottäthet. Och kvaliteten och tillförlitligheten hos toppmodern kinesisk robotteknik inom de mest krävande applikationerna överträffas fortfarande av västerländska och japanska leverantörer inom vissa områden. Det kinesiska försprånget är därför verkligt, men varken fullständigt eller oöverstigligt.
För Tyskland och Europa ligger det verkliga budskapet mindre i de imponerande kinesiska siffrorna än i deras egen nedgång. En minskning av robotanvändningen, krympande inhemsk robotproduktion och sjunkande export är inte bara en konjunkturnedgång, utan varningstecken på strukturell svaghet. Automatisering är inte en lyx, utan en förutsättning för att förbli konkurrenskraftig inför höga löner, åldrande arbetskraft och intensiv internationell konkurrens. De som saktar ner automatiseringen kommer inte bara att hamna på efterkälken i robotproduktionen, utan i slutändan i hela den värdekedja som byggs på dem. Robotstaten i öst har visat hur industripolitiken fungerar under 2000-talet. Den avgörande frågan är nu om väst är beredd att lära sig rätt lärdomar av den.
📈🚀 Från synlighet till förtroende 👀🤝 Din skalbara väg med Xpert.Digital

Från synlighet till förtroende: Din skalbara väg med Xpert.Digital - Bild: Xpert.Digital
Inom industriell B2B uppstår sällan hållbara affärsrelationer över en natt. De utvecklas steg för steg – genom synlighet, professionell relevans, återkommande kontaktpunkter och växande förtroende. Xpert.Digitals 4-stegsmodell adresserar just detta: Den erbjuder en strukturerad väg som börjar med en hanterbar ingångspunkt och kan utvecklas till djupare samarbete inom affärsutveckling vid behov.
Istället för att förlita sig på högljudda marknadsföringslöften sätter den här modellen relationen i förgrunden. Företag börjar med tydligt definierade, lättberäknade mått och bestämmer sedan, baserat på egen erfarenhet, hur långt de vill utöka samarbetet. En nyckelfaktor för denna ostörda förtroendeskapande process: Plattformen undviker helt irriterande reklam, så det redaktionella fokuset ligger enbart på företagens expertis.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här [email protected]:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.






