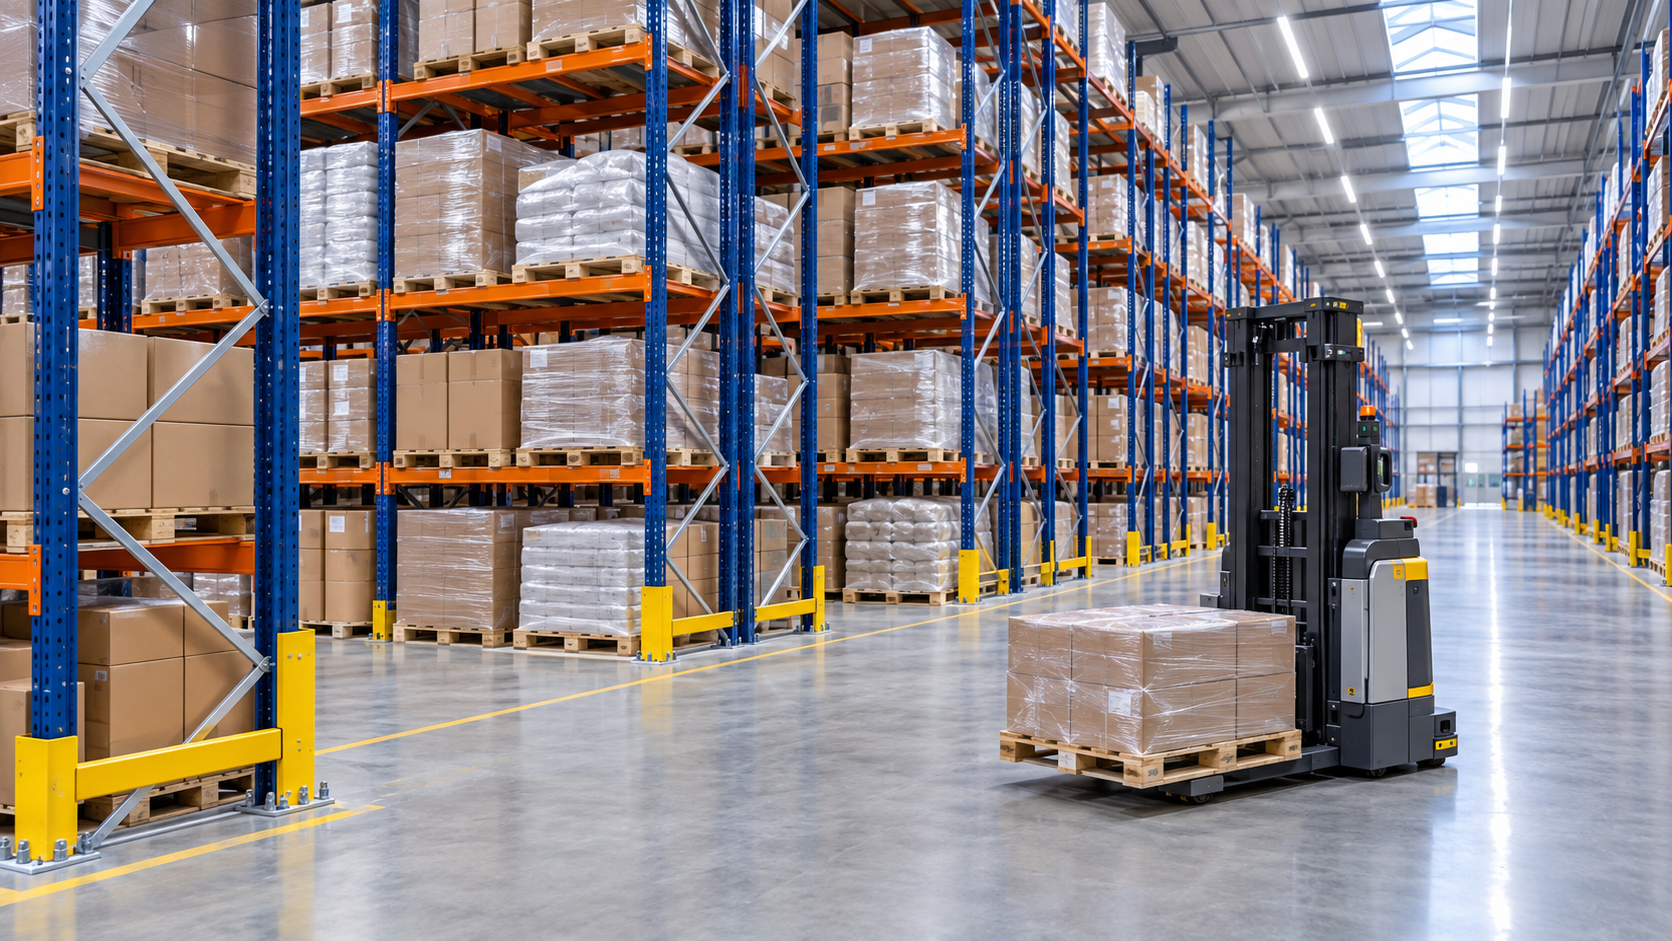
Mer lagringsutrymme är inte alltid bättre: Billiga pallställ, dyra konsekvenser? Dessa tio tillverkare formar marknaden – en kreativ bild i ämnet, skapad med AI: Xpert.Digital
Pallställ för lager: När lönar sig komprimering och automatisering?
Lagerteknik 2026: Varför det lägsta priset sällan är det bästa valet
Pallställ är en viktig investering för företag som lagrar och flyttar varor. Det påverkar inte bara hur många pallar som får plats i ett lager, utan också hur snabbt anställda och tekniska system kan komma åt lagret. Ett lågt inköpspris är därför bara en del av ekvationen: planering, montering, underhåll, säkerhet och efterföljande modifieringar påverkar också kostnadseffektiviteten.
Marknaden sträcker sig från konventionella ställsystem till högdensitets- och automatiserade lösningar. Leverantörer som SSI Schäfer, Stow, Mecalux, Nucor, Gonvarri Material Handling, AR Racking, NEDCON, Frazier, Steel King och Ridg-U-Rak skiljer sig inte bara åt i sina produkter utan även i sina tillverkningsstrukturer, regionala närvaro och expertis inom mjukvara och automation. En generell rangordning är därför otillräcklig: det viktiga är vilken lösning som bäst passar ett företags materialflöde, plats och investeringsbudget.
Denna översikt kategoriserar tio tillverkare och företagsgrupper och lyfter fram viktiga aspekter för jämförelse. Den förklarar varför det högsta antalet pallplatser inte automatiskt motsvarar bästa lagerprestanda, när automatisering kan vara ekonomiskt lönsamt, och vilken roll säkerhetskrav och livscykelkostnader spelar. Detta klargör varför det lägsta priset per pallplats inte nödvändigtvis leder till det mest kostnadseffektiva lagret.
Billiga hyllor, dyra misstag
Pallställssystem är mycket mer än bara en struktur gjord av stålpelare och balkar. De avgör hur effektivt ett företag utnyttjar lagerutrymmet, hur tillförlitligt materialflödena fungerar och hur flexibelt en plats kan anpassa sig till förändrade krav. Marknaden sträcker sig från konventionella ställsystem och högdensitetslagring till alltmer automatiserade lösningar.
Den avgörande frågan är därför inte vilken tillverkare som är störst eller mest känd. Det som spelar roll är vilken leverantör som erbjuder den mest ekonomiskt övertygande lösningen för ett specifikt produktsortiment, plats och tillgänglig investeringsbudget. Ett billigt hyllsystem kan vara ett förnuftigt val. Det kan dock också vara utgångspunkten för genomgående höga driftskostnader om dess design enbart fokuserar på att maximera lagringskapaciteten och minimera inköpspriset.
För en tillförlitlig jämförelse mellan tillverkare måste marknadsstorlek, teknisk kapacitet, regional närvaro, automationsexpertis och långsiktig driftssäkerhet beaktas tillsammans. En generell rangordning skulle snarare dölja än förklara dessa skillnader. Följande tio tillverkare och företagsgrupper utgör därför en analytisk jämförelse, inte en påstådd global rangordning efter intäkter eller marknadsandelar.
En marknad med suddiga gränser
Enbart marknadens storlek kräver en noggrann klassificering. Den globala marknaden för lagerställ förväntas uppgå till cirka 12,4 miljarder USD år 2030, med en antagen genomsnittlig årlig tillväxttakt på 4,2 procent mellan 2025 och 2030. Dessa siffror representerar en marknadsuppskattning och inte en officiellt sammanställd övergripande statistik.
Marknadsvolymen för lagerställ i USA uppskattas till cirka 1,75 miljarder USD år 2024; år 2030 förväntas den uppgå till cirka 2,17 miljarder USD, med en genomsnittlig årlig tillväxttakt på 3,7 procent. Detta är också en modellbaserad uppskattning, vars giltighet beror på vilken marknadsdefinition som används.
Ekonomiskt sett är denna distinktion avgörande. En marknad för lagerställ är inte densamma som marknaden för pallar, marknaden för lagerautomation eller hela intralogistikmarknaden. Att blanda dessa kategorier skapar till synes imponerande siffror men resulterar i en förlust av analytisk precision.
På samma sätt leder ett växande marknadsvärde inte automatiskt till en motsvarande ökning av antalet nya lagerutrymmen. Högre stålpriser, mer sofistikerade konstruktioner eller ytterligare teknisk utrustning kan öka försäljningen utan en proportionell ökning av den fysiska lagerkapaciteten. Därför måste pristrender, försäljningsvolym och tekniska framsteg beaktas separat vid utvärdering av branschen.
Varför rankningar ofta är vilseledande
En tillverkare med omfattande automatisering, mjukvara och serviceverksamhet är strukturerad annorlunda än ett företag som huvudsakligen producerar hyllkomponenter. Båda kan förekomma i en leverantörsjämförelse, även om deras intäkter återspeglar olika tjänster. Produktsortimenten från SSI Schäfer, Mecalux och Gonvarri Material Handling illustrerar denna överlappning mellan hyllsystem, automation och kompletterande tjänster.
SSI Schäfer ger ett särskilt illustrativt exempel: För 2025 rapporterade företaget en försäljning på cirka 1,7 miljarder euro och en orderingång på 2,1 miljarder euro. Detta möjliggör dock inte beräkning av marknadsandelar på den globala marknaden för pallställ, eftersom företagets siffror omfattar ett betydligt bredare utbud av tjänster.
Dessutom finns det en skillnad mellan företag, varumärke och juridiskt oberoende tillverkare. Flera välkända namn kan tillhöra samma företagsgrupp. Om de rankas som oberoende konkurrenter framstår marknaden som mer fragmenterad än den faktiskt är ekonomiskt sett.
En sund marknadsanalys bör därför fokusera mindre på att hitta en universell vinnare och mer på olika konkurrenskraftiga modeller. Relevanta exempel inkluderar brett positionerade systemleverantörer, specialiserade hylltillverkare, regionalt högpresterande producenter och leverantörer med omfattande expertis inom automatiserade lagerstrukturer.
Efterfrågan uppstår från varuflödet
Näthandeln är fortfarande en viktig strukturell drivkraft. Under andra kvartalet 2026 uppgick den säsongsjusterade detaljhandelsförsäljningen inom amerikansk e-handel till cirka 340,2 miljarder dollar, vilket motsvarar 17,1 procent av den totala detaljhandelsförsäljningen och en nominell ökning med 12,2 procent jämfört med samma kvartal föregående år. Dessa siffror är inte inflationsjusterade och bör därför inte direkt tolkas som real volymtillväxt.
För pallställ är kopplingen också indirekt. Enskilda kundordrar sätts ofta ihop från kartonger eller containrar. Uppströmsförsörjningen av dessa processer kan dock fortfarande vara pallbaserad, till exempel vid varumottagning, för reservlager eller för påfyllning av plockområden.
Därför är det inte bara antalet onlinebeställningar som spelar roll, utan hela strukturen i varuflödet. Ett växande produktsortiment kan kräva fler separata lagerutrymmen. Omvänt kan en högre omsättningshastighet göra ytterligare teknik mer ekonomisk utan motsvarande ökning av lagernivåerna.
Förbättrad lagerplanering kan också begränsa behovet av lagerutrymme. Detta leder till en viktig begränsning för tillväxtprognoser: högre försäljningsvolym leder inte automatiskt till en proportionell ökning av hyllplaneringen. Den faktiska efterfrågan beror på försäljningsvolym, lagertäckning, produktsortiment, serviceåtaganden och påfyllningsorganisation.
Vakans hindrar inte behovet av modernisering
Situationen på fastighetsmarknaden påverkar också efterfrågan på hyllsystem. För den amerikanska industrimarknaden förutspåddes en tydlig uppdelning mellan äldre befintliga byggnader och mer moderna, funktionellt bättre anpassade utrymmen under 2026; samtidigt förväntades en starkare uthyrningsaktivitet, särskilt från logistikleverantörer och tillverkningsföretag.
Det finns ingen motsägelse i att utrymmen kan vara lediga samtidigt som företag installerar ny lagerteknik. En tillgänglig byggnad kan vara olämplig för en specifik användare, till exempel på grund av dess läge, takhöjd, golvkvalitet eller interna layout. En låg hyra kompenserar inte nödvändigtvis för funktionella nackdelar.
Detta skapar två distinkta affärsområden för hylltillverkare. Det första är att utrusta nya platser. Det andra är ekonomisk förbättring av befintliga byggnader genom nya planlösningar, ökad densitet eller anpassade materialflöden.
Ur en lageroperatörs perspektiv bör beslutet mellan flytt och modernisering inte reduceras till enbart hyran. En omfattande jämförelse måste göras av alla resulterande konsekvenser: ytterligare transportvägar, avbrott i byggarbeten, personalproduktivitet, byggnadsteknik och möjligheten till framtida justeringar av lagret.
SSI Schäfer: Bredd som systemfördel
SSI Schäfer kombinerar en omfattande intralogistikverksamhet med lagerautomation och -tjänster; inför 2025 lyftes särskilt fram en stark utveckling av logistik- och serviceverksamheten.
Den ekonomiska fördelen med en sådan affärsmodell ligger potentiellt i samordningen av flera delsystem. När ställstruktur, transportörteknik, styrsystem och driftsorganisation planeras tillsammans kan motstridiga antaganden identifieras tidigare. Denna samordning är en värdefull tillgång, särskilt för komplexa system.
Bredd är dock inte automatiskt detsamma som den bästa lösningen för varje tillämpning. Ett hanterbart manuellt lager behöver kanske inte en heltäckande systemarkitektur. I sådana fall kan enkelhet, korta leveransvägar och enkla expansioner vara viktigare.
För en jämförelse med SSI Schäfer bör företag därför fastställa sina specifika integrationsbehov. Ju mer en anläggnings prestanda beror på samspelet mellan olika tekniska komponenter, desto mer relevant blir möjligheten att planera heltäckande. Ju mer standardiserat projektet är, desto mer måste ett heltäckande erbjudande vara ekonomiskt motiverat jämfört med enklare alternativ.
stuv: Sammanför hyllor och robotteknik
Stow Group kombinerar varumärkena Stow och Movu Robotics och har närvaro i fler än 60 länder, tio fabriker och 29 försäljningskontor. Gruppen representerar därmed en konkurrenskraftig modell som förenar klassiska hyllsystem med automatiserade lagerlösningar.
Den potentiella kopplingen mellan uppskalad tillverkning och tekniska framsteg är ekonomiskt intressant. Ett stort produktionsnätverk kan underlätta leverans av internationella projekt. Samtidigt kan närheten mellan ställkonstruktion och robotteknik bidra till att samordna mekaniska strukturer och automatiserade rörelsesekvenser.
Den exakta expansionslogiken är dock avgörande för kunderna. Ett system som idag drivs manuellt kan inte automatiseras ekonomiskt senare bara för att samma leverantör också säljer robotteknik. Geometrin, bärförmågan, överföringspunkterna och det framtida driftskonceptet måste redan vara lämpligt.
Den viktigaste frågan är därför: Vilka utvecklingsmöjligheter hålls faktiskt öppna på ett konstruktivt sätt? Ett trovärdigt svar bör specificera konkreta tekniska krav. Generella uttalanden om framtida lönsamhet är otillräckliga för ett långsiktigt investeringsbeslut.
Mecalux: Kombinerar mekanik och mjukvara
Mecalux erbjuder konventionella pallställ, drive-in- och drive-through-ställ, mobila pallställ, flow- och push-in-system, samt shuttle-lösningar, automatiserade lager och programvara för lagerhantering.
Denna kombination är attraktiv för företag som inte ser sin lagerteknik isolerat, utan som en del av ett omfattande lager- och processkontrollsystem. I slutändan beror den ekonomiska effekten av ett ställsystem också på vilka varor som tilldelas vilken plats, hur påfyllning utlöses och hur tillförlitligt lagret är tillgängligt.
En integrerad lösning kan minska samordningsproblem. Den kan dock också öka leverantörsbindningen. Ju närmare mjukvara, styrsystem och mekanik är integrerade, desto viktigare blir dokumenterade gränssnitt, dataåtkomst och en transparent strategi för framtida expansioner.
Därför bör jämförelsen från Mecalux lösningar inte bara fokusera på den synliga lagringstekniken. Lika relevanta är löpande programvarukostnader, den ansträngning som krävs för att implementera förändringar i nya affärsprocesser och möjligheten att integrera befintliga företagssystem. En tekniskt elegant lösning är endast ekonomiskt övertygande om den också förblir hanterbar ur ett organisatoriskt perspektiv på lång sikt.
Nucor: Stålexpertis möter lagringsteknik
Nucor förvärvade Hannibal 2021 och Elite Storage Solutions 2022; dessa verksamheter konsoliderades under Nucor Warehouse Systems. Detta illustrerar kopplingen mellan uppströms stålindustri och nedströms lagringsteknik.
Sådan industriell integration kan vara betydande för konkurrenskraften. Materialanskaffning, produktionskapacitet och investeringskapacitet är bland de faktorer som kan avgöra leveranssäkerhet och skalbarhet i större projekt.
Det vore dock en förenkling att dra slutsatsen att detta automatiskt leder till pris- eller kvalitetsledarskap. Även en vertikalt integrerad leverantör måste effektivt organisera design, tillverkning, logistik och montering. Dessutom kan en robust materialbas inte kompensera för otillräcklig lagerplanering.
För nordamerikanska anläggningar måste därför den specifika regionala kapaciteten undersökas. För projekt utanför denna region måste även transport, lokala tekniska krav och tillgänglig support beaktas. Storleken på ett moderbolag är en indikator på stabilitet, men inte en ersättning för att utvärdera det specifika projektet.
Gonvarri: Varumärkesdiversitet med en gemensam struktur
Gonvarri Material Handling sammanför varumärken som Dexion, Constructor, Kasten, Kredit och Almaceno; produktsortimentet sträcker sig från manuella och halvautomatiska ställsystem till stödkonstruktioner för automatiserade lager.
Den ekonomiska styrkan i denna modell ligger potentiellt i att kombinera regional kundnärhet med gemensamma tekniska och industriella resurser. För företag med flera platser kan det vara fördelaktigt att hantera liknande behov genom en grupp samtidigt som man upprätthåller lokala kontakter.
En sådan struktur är dock bara verkligt användbar om samarbetet fungerar smidigt i den dagliga verksamheten. Enhetliga produktnamn, jämförbar teknisk dokumentation och tydliga ansvarsområden är viktigare än en gemensam varumärkesidentitet.
En internationell jämförelse bör därför undersöka omfattningen av standardisering. Finns reservdelar tillgängliga över nationsgränserna? Kan expansioner planeras enligt samma tekniska principer? Finns det enhetliga test- och underhållskoncept? Det ekonomiska värdet av en koncern återspeglas mindre i antalet varumärken än i minskningen av operativ ineffektivitet.
AR-ställ: Tillverkning och spårbarhet
AR Racking är en del av Arania-gruppen och utvecklar, tillverkar och installerar industriella lagersystem, från konventionella hyllställ till automatiserade lösningar. Dessutom verifierades företagets växthusgasbalans för 2025 av DNV i april 2026 enligt ISO 14064-1.
För ekonomisk utvärdering måste dessa två nivåer beaktas separat. Industriell erfarenhet kan ge en grund för reproducerbara tillverkningsprocesser. En verifierad utsläppsbalans förbättrar å andra sidan främst spårbarheten av miljöföretagsdata.
Detta ger inte automatiskt en slutsats om CO₂-avtrycket för ett specifikt ställsystem. Faktorer som materialmängd, stålets ursprung, transport, livslängd och den specifika beräkningsmetoden skulle vara relevanta för det.
AR Racking är därför ett exempel på en tillverkare där, utöver den tekniska lösningen, även dokumentationens kvalitet bör beaktas i jämförelsen. Särskilt för större industriföretag kan det vara ekonomiskt relevant att inhämta tillförlitliga data för interna investeringsgodkännanden, kundkrav och hållbarhetsbedömningar.
LTW Intralogistiklösningar

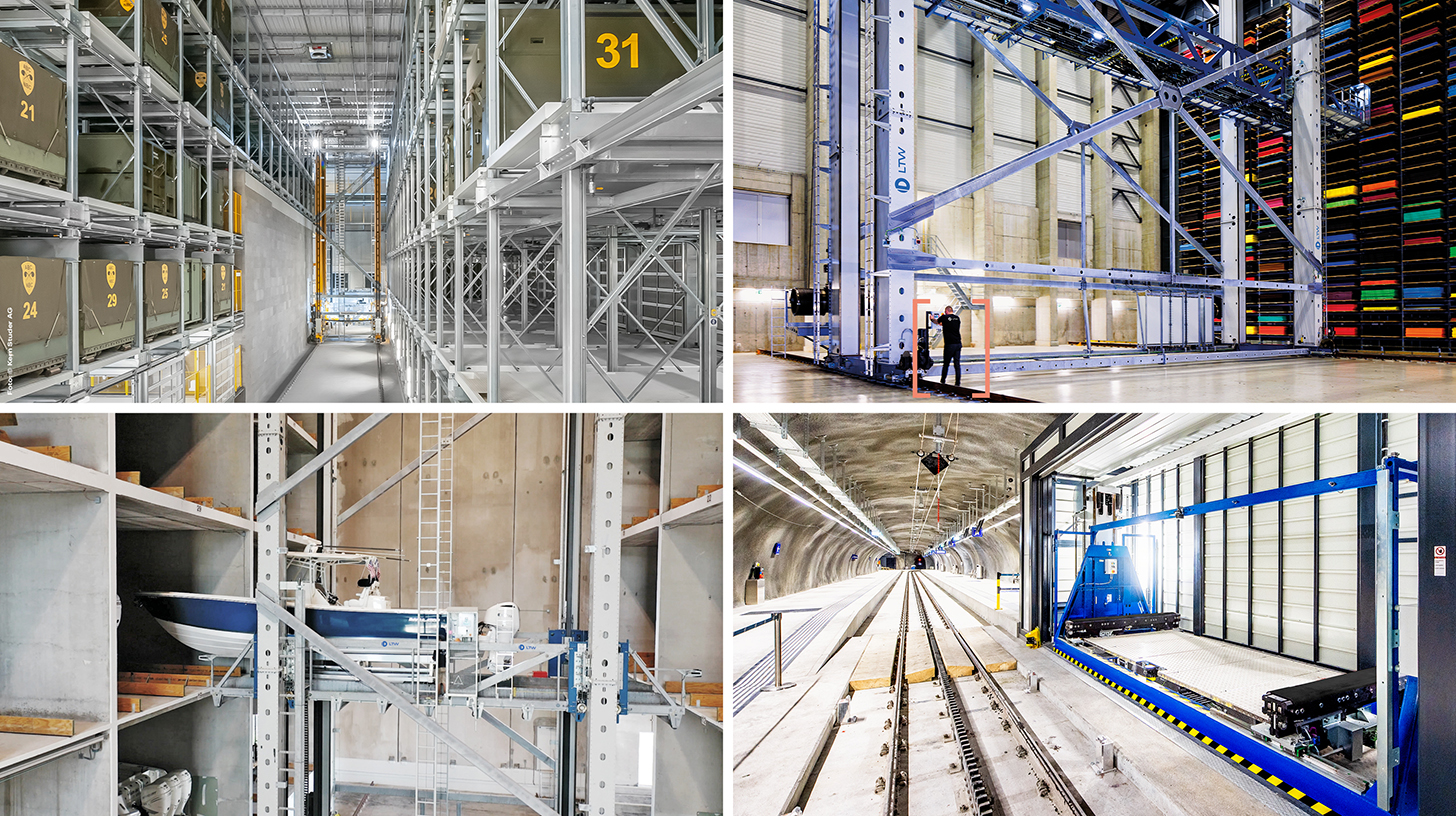
LTW Intralogistics – Flödesingenjörer - Bild: LTW Intralogistics GmbH
LTW erbjuder sina kunder inte enskilda komponenter, utan integrerade helhetslösningar. Konsultation, planering, mekaniska och elektrotekniska komponenter, styr- och automationsteknik samt programvara och service – allt är nätverksanslutet och exakt koordinerat.
Egenproduktion av nyckelkomponenter är särskilt fördelaktigt. Detta möjliggör optimal kontroll av kvalitet, leveranskedjor och gränssnitt.
LTW står för pålitlighet, transparens och samarbete. Lojalitet och ärlighet är djupt förankrade i företagets filosofi – ett handslag betyder fortfarande något här.
Relaterat till detta:
Marknadsanalys av ledande hylltillverkare
NEDCON: Precision för krävande strukturer
NEDCON är en del av voestalpines lagerteknikverksamhet och erbjuder bland annat manuella pallställ, drive-in-ställ samt automatiserade pall- och shuttlesystem.
Denna profil fokuserar på optimal designintegration mellan stålkonstruktionen och lagringsprocessen. I ett automatiserat system är ställverket inte bara en passiv lagringslösning. Det utgör en del av det rumsliga och mekaniska ramverk inom vilket resten av tekniken måste fungera tillförlitligt.
Det ekonomiska värdet av noggrann planering blir ofta bara uppenbart under drift. Om mekaniska strukturer, rörelseområden och överföringspunkter inte matchar kan ytterligare justeringar eller prestandabegränsningar uppstå.
När man överväger en leverantör som NEDCON bör priset per lagerutrymme inte vara den enda faktorn att beakta. Lika viktigt är kvaliteten på den tekniska designen, dokumentationen av lastantaganden och samarbetet med andra systempartners. Speciellt med komplexa lagerstrukturer kan en högre planeringsnivå från början vara mer ekonomisk än senare justeringar.
Frazier: Konstruktionsstål som specialisering
Enligt egna uppgifter fokuserar Frazier på ställlösningar tillverkade av varmvalsade stålprofiler och har tio tillverkningsanläggningar i Nordamerika, inklusive Kanada och Mexiko.
Denna profil är särskilt intressant där operatörer värdesätter robust konstruktion och närhet till regional tillverkning. Ett tätare produktionsnätverk kan erbjuda en praktisk fördel för stora eller tidskritiska projekt, förutsatt att det faktiskt resulterar i kortare och mer tillförlitliga leveransvägar.
Designen bör dock inte förväxlas med en allmän kvalitetsbedömning. En tyngre konstruktion är inte nödvändigtvis mer ekonomisk. Ytterligare materialanvändning måste motiveras av den faktiska nyttan.
Därför är lastprofil, driftsspänning, reparationskoncept och livscykelkostnader avgörande för jämförelsen. Skillnaden mellan strukturell robusthet och säker hantering i lagret är särskilt viktig. Ingen konstruktion gör systematisk överbelastning eller upprepade stötskador till ett acceptabelt driftsförhållande.
Steel King: Utvärdering av olika designer
Steel King erbjuder bland annat pallställ tillverkade av varmvalsade stålprofiler, samt insticks-, genomströmnings-, push-in- och automationsrelaterade ställlösningar.
Den intressanta jämförelsepunkten här ligger i valet av byggnadstyp för en specifik verksamhet. Ett distributionslager med många dagliga rörelser har andra krav än ett tyst reservlager. Samtidigt kan samma byggnad innehålla områden med mycket olika stressnivåer.
Detta ger ett ekonomiskt argument för differentierad snarare än enhetlig planering. Alla områden kräver inte samma tekniska utformning. En riktad kombination kan vara mer förnuftig än en genomgående tung eller genomgående särskilt billig konstruktion.
Därför bör man, när man har att göra med Steel King och liknande specialister, undersöka om den föreslagna designen återspeglar den faktiska driftsprofilen. En bra jämförelse mellan tillverkare frågar inte bara om den maximalt tillgängliga lastkapaciteten, utan också hur begripligt den valda lösningen härleds från de specifika kraven.
Ridg-U-Rak: Åtkomst eller komprimering
Ridg-U-Rak erbjuder bland annat selektiva pallställ, drive-in-ställ, flow-ställ, push-in-ställ, smalgångs- och dubbeldjupslösningar, samt kompletterande planerings- och installationstjänster.
Denna bredd belyser en grundläggande målkonflikt: Ökad lagerdensitet är ofta förknippad med förändrade åtkomstförhållanden. Huruvida detta är ekonomiskt lönsamt beror främst på hur många pallar som finns tillgängliga per artikel och i vilken ordning de behövs.
Ett lager med många olika artiklar och små lagernivåer kräver en annan struktur än en plats med få artiklar och stora mängder av varje artikel. Samma konsolideringsmetod kan orsaka ytterligare rörelse i det första fallet och fungera perfekt i det andra.
För jämförelse av tillverkare innebär detta att produktvariation ensam inte garanterar fördelar. Den avgörande faktorn är om en lämplig kombination kan uppnås från de tillgängliga systemen. En högpresterande leverantör bör också kunna förklara varför en tekniskt genomförbar komprimering inte är tillrådlig under vissa förhållanden.
Den korrekta prisskalan saknas ofta
Priset per pallplats är ett lättförståeligt mått. Det är dock otillräckligt som enda beslutsunderlag eftersom det varken återspeglar den faktiska utnyttjandegraden eller den ansträngning som krävs för lagring och hämtning.
Ett billigt lagerutrymme kan generera genomgående höga uppföljningskostnader om varorna bara kan nås med ytterligare förflyttningar. Omvänt kan ett dyrare lagerutrymme vara ekonomiskt om det sparar utrymme, förenklar processer eller undviker behovet av byggnadsutbyggnad.
Ett mer förnuftigt tillvägagångssätt är att beakta de totala kostnaderna över en enhetlig användningsperiod. Detta inkluderar initial investering, montering, tekniska justeringar, inspektioner, reparationer, energikostnader, personalkostnader och efterföljande modifieringar. Restvärdet eller potentialen för återanvändning efter den planerade användningen bör också beaktas.
Jämförelsen blir särskilt meningsfull när kostnaderna relateras till den faktiska lagringsprestanda. Ett lagringsutrymme som används lite under årens lopp har ett annat ekonomiskt värde än ett frekvent använt utrymme som är avgörande för leveransförmågan.
Densitet är inte lika med produktivitet
Selektiva pallställ möjliggör direkt åtkomst till enskilda pallar, medan drive-in och andra högdensitetssystem minskar gångarna och kan hantera flera pallar i följd. Detta resulterar i en konflikt mellan affärsmålen mellan utrymmesutnyttjande och åtkomstflexibilitet.
Det högsta beräknade antalet lagerplatser är därför inte automatiskt den bästa lagerlayouten. Om lagret måste fördelas över många artiklar, partier eller hållbarhetsgrupper kan outnyttjade restutrymmen uppstå i djupa kanaler. En anläggning som verkar tätt packad kan därför i praktiken erbjuda mindre kapacitet än vad planen antyder.
Materialflödet begränsar också den ekonomiskt användbara densiteten. Färre körfält kan leda till längre avstånd, större ömsesidiga hinder eller ytterligare omfördelning. Det utrymme som vinner måste vägas mot dessa konsekvenser.
En övertygande plan bedömer därför inte bara hur många pallar som får plats i en hall. Den undersöker hur många pallar som kan lagras och flyttas under realistiska förhållanden utan att äventyra den erforderliga leveransprestandan.
Automatisering är inte ett mål i sig
Den växande betydelsen av automatiserad materialhantering är tydlig i robotdata: I det insamlade urvalet såldes cirka 102 900 servicerobotar för transport- och logistikuppgifter år 2024, en ökning med 14 procent; cirka 81 800 enheter var mobila robotar för intralogistik. De underliggande uppgifterna baseras på ett urval av företag och har inte extrapolerats till hela branschen.
För pallställ innebär detta ett ökande behov av samordnade mekaniska och digitala lösningar. Detta betyder dock inte att varje lager ska vara helt automatiserat.
Automatisering kan vara särskilt ekonomiskt när processerna är tillräckligt stabila och tekniken utnyttjas effektivt under en lång period. Enklare system kan dock erbjuda större ekonomisk flexibilitet när behoven varierar kraftigt eller platsperspektivet är kort.
Den viktigaste beräkningen är därför inte hur många anställda som teoretiskt sett skulle kunna ersättas. Det som behöver undersökas är vad de totala kostnaderna är för en given prestationsnivå och hur robust denna beräkning förblir vid fluktuationer i efterfrågan, tekniska fel och förändringar i produktsortimentet.
Små steg kan vara mer värdefulla
Det finns ett brett spektrum mellan ett helt manuellt lager och ett högautomatiserat system. Detta inkluderar till exempel halvautomatiserade shuttle-lösningar och olika former av högdensitetslagring.
Ekonomiskt sett kan sådana mellanliggande steg vara attraktiva eftersom de sprider investeringarna över tid. Ett företag behöver inte finansiera alla tänkbara framtida behov omedelbart. Det kan först förbättra de områden där en påtaglig fördel är uppenbar.
Även en etappvis utbyggnad kräver dock ett övergripande koncept. Om tidiga beslut fattas utan att senare förändringar beaktas kan den förmodat flexibla lösningen bli dyr. Befintliga strukturer måste då ersättas eller övergångar anpassas på ett kostsamt sätt.
Värdet av modulär planering ligger därför inte i ett generellt löfte om obegränsad expansionsförmåga. Det ligger i specifikt förberedda alternativ: lämpliga utrymmesreserver, begripliga lastantaganden, kompatibla överlämningar och en tydlig förståelse för vilka förändringar som är möjliga senare och vilka som inte är det.
Säkerhet skyddar lönsamheten
För konstruktion och drift av ställsystem är DIN EN 15512, DIN EN 15620 och DIN EN 15635 bland de relevanta standarderna; de täcker statisk konstruktion, toleranser, tillämpning och underhåll. Regelbundna expertinspektioner är avgörande för säker drift av ställsystem.
De ekonomiska konsekvenserna sträcker sig bortom det omedelbara förebyggandet av olyckor. Skador kan blockera lagerutrymmen, äventyra varor och störa verksamheten. En kostnadseffektiv design förlorar snabbt sin prisfördel om reparationerna är logistiskt komplicerade eller om lämpliga reservdelar inte finns tillgängliga.
Därför bör säkerhetsaspekter beaktas i investeringsbeslutet från början. Utvärderingen bör omfatta inte bara bärförmågan, utan även skyddskonceptet, dokumentationen, tillgängligheten för inspektioner och det praktiska genomförandet av reparationer.
Den organisatoriska aspekten är lika viktig. Ett ställsystem förblir ekonomiskt hållbart endast om dess operativa begränsningar förstås. Lastspecifikationer, tydliga ansvarsområden och spårbara ändringsprocesser är därför inte byråkratiska tillägg, utan snarare integrerade delar av professionell tillgångshantering.
Kylförvaringsanläggningar förvärrar problemet
För att bedöma energieffektiviteten hos kylförvaringsanläggningar används indikatorer som relaterar elförbrukningen till den kylda volymen; för tillförlitliga jämförelser grupperas anläggningarna efter storlek och temperaturintervall.
För hyllplanering innebär detta att utrymmet inte kan utvärderas enbart baserat på hyra eller byggkostnader. Det är också nödvändigt att undersöka layoutens inverkan på driften av den temperaturkontrollerade byggnaden.
Högre densitet kan vara ekonomiskt fördelaktig om det minskar den byggnadsvolym som krävs för samma mängd varor. Detta innebär dock inte automatiskt en specifik nivå av energibesparingar. Varuhantering, dörröppningar, temperaturkrav och driftsprocedurer kan alla påverka resultatet avsevärt.
Den relevanta frågan är därför om en annan lagerstruktur skulle göra hela anläggningen mer effektiv. Att bara beakta antalet lagerutrymmen är otillräckligt, särskilt vid kylförvaring, eftersom investerings-, energi- och processkostnader är särskilt nära sammanflätade.
Hållbarhet kräver lämpliga referenspunkter
Hållbarhet blir bara relevant för beslutsfattande när data är jämförbara. En företagsspecifik utsläppsbalans, en produktspecifik miljöbedömning och ett utlåtande om ett lagers driftsenergi beskriver olika saker.
AR Rackings verifierade företagsbalansräkning fungerar till exempel som bevis på företagets utsläppsrapportering, inte automatiskt som en miljöbedömning av varje enskilt levererat system. Denna åtskillnad är viktig för att förhindra att ett tillförlitligt dokument används för att rättfärdiga påståenden som det inte täcker.
För en ekonomiskt sund jämförelse bör operatörerna därför basera sina beräkningar på samma funktionella prestanda. Det som är viktigt är inte bara mängden stål som används, utan även den resulterande bärförmågan, livslängden och anpassningsförmågan.
Återanvändning kräver också noggrant övervägande. Även om det kan spara resurser och kapital kräver det en teknisk bedömning av befintliga komponenter och deras avsedda användning. Att anskaffa begagnade komponenter till en lägre kostnad är endast fördelaktigt om det resulterar i ett korrekt dokumenterat och effektivt drivet system.
Lokal styrka överträffar globalt erkännande
Ett internationellt produktions- och distributionsnätverk kan vara en fördel, vilket strukturerna hos Stow, Gonvarri och Frazier visar. För enskilda operatörer är dock den viktigaste faktorn den tillgängliga kapaciteten på den specifika platsen.
Ett globalt erkänt varumärke är till liten nytta om monteringskapaciteten saknas eller reservdelar endast kan anskaffas med avsevärd ansträngning. Omvänt kan en mindre framstående leverantör vara ekonomiskt attraktiv om den har god förståelse för regionala krav och tillhandahåller konsekvent pålitlig support.
Därför bör man i internationella projekt skilja mellan global räckvidd och lokal genomförbarhet. Avgörande faktorer inkluderar teknisk kompetens, monteringskvalitet, respons och tillgången på lämpliga komponenter.
Transportkostnader och leveranstider måste också beaktas. Ett lågt pris fritt fabrik kan kompenseras av logistiska faktorer. Den relevanta jämförelsepunkten är det operativa, dokumenterade och kontinuerligt stödda systemet, inte den isolerade komponenten på produktionsanläggningen.
Osäkerhet kräver tillförlitliga scenarier
En långsiktig investering bör inte enbart baseras på en enda efterfrågeprognos. Ett hyllsystem kan vara tekniskt utmärkt och ändå göra en ekonomisk besvikelse om lagernivåer, produktstrukturer eller driftstider avviker avsevärt från de ursprungliga antagandena.
Därför är det lämpligt att överväga flera scenarier. I det konservativa scenariot understiger kvantiteter och kapacitetsutnyttjande förväntningarna. I det moderata scenariot utvecklas anläggningen i stort sett som planerat. I det expansiva scenariot ökar lagret eller genomströmningen snabbare än förväntat.
Det viktiga är inte att producera till synes exakta framtida siffror. Det viktiga är att identifiera investeringens sårbara punkter. Vilka kostnader återstår om kapacitetsutnyttjandet minskar? Var uppstår först flaskhalsar under tillväxten? Vilka justeringar är möjliga med rimliga ansträngningar?
Ett robust system är inte nödvändigtvis den billigaste lösningen i alla scenarier. Det bör dock inte generera oacceptabla uppföljningskostnader eller svårhanterliga operativa risker i något rimligt scenario.
Konkurrensen skiftar till livslängd
Integreringen av hyllor, automation, programvara och tjänster visar att leverantörer inte längre kan positionera sig enbart genom tillverkade stålkonstruktioner. För operatörer gör detta supportens kvalitet under hela livslängden allt viktigare.
Ekonomiskt sett flyttas fokus från att köpa in en produkt till att hantera en produktiv infrastruktur. Planering, drift, underhåll och förändring bör inte behandlas som separata frågor.
Detta skapar också en mer krävande roll för tillverkaren. De måste inte bara kunna leverera, utan också tillhandahålla verifierbart stöd för senare användning. Detta inkluderar robust teknisk dokumentation, transparenta antaganden och en realistisk förståelse av systemets begränsningar.
Motiveringen inför 2026 är därför följande: Den största ekonomiska fördelen erbjuds inte nödvändigtvis av leverantören med det lägsta stålpriset, det bredaste prospektet eller den högsta koncernintäkten. Den mest övertygande tillverkaren är den vars lösning passar det faktiska varuflödet, fungerar under realistiska förhållanden och förblir ekonomiskt anpassningsbar även efter flera år.
Konsulttjänster - Planering - Implementering

Konrad Wolfenstein
Jag skulle gärna fungera som din personliga rådgivare.
Du kan kontakta mig på wolfenstein∂xpert.digital eller
Ring mig bara på +49 7348 4088 965 .
Dina intralogistikexperter
Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här: