Just-in-case istället för just-in-time: Varför världen plötsligt behöver gigantiska lager – Kreativ bild om ämnet, med AI: Xpert.Digital
Den globala ekonomins operativsystem: Hur megalager i bakgrunden säkerställer våra leveranser
Energi slår läge: Glöm läget – Varför elanslutningen nu avgör framtiden för fastigheter
Den globala expansionen av logistikcenter genomgår en radikal omvandling. Länge ansågs lager vara enkla, i stort sett obemärkta betongkonstruktioner för att lagra varor. Men drivna av den ostoppbara ökningen av e-handel, geopolitiska osäkerheter och övergången från den rena "just-in-time"-principen, utvecklas de alltmer till mycket komplexa, cyberfysiska nav. De har blivit det fysiska operativsystemet för den globala ekonomin.
Den som ser den nuvarande marknaden enbart som en fortsättning på den pandemidrivna byggboomen misstar sig fullständigt. Marknaden splittras: Medan miljontals kvadratmeter olämplig yta kan stå ledig över hela världen, råder det en akut brist på framtidssäkra premiumfastigheter. Den nya flaskhalsen är inte längre konkret, utan tillgången på el, automationsteknik, digitala nätverk och kvalificerad arbetskraft. Följande analys visar hur denna nya utbudsgeografi fullständigt omformar kraft, tillväxt och beroenden – och varför anpassningsförmågan, när man investerar i modern logistikinfrastruktur, kommer att avgöra framgång eller miljardförluster i framtiden.
Utbudets nya geografi: Hur logistikcenter omorganiserar makt, tillväxt och beroende
Den globala expansionen av logistikcenter är mer än bara en fastighetsboom. Det är den rumsliga konsekvensen av en global ekonomi som samtidigt blir snabbare, mer digital, mer benägen för störningar och mer säkerhetsmedveten. Lager, distributionscentraler, kyllager och regionala distributionshubbar tar på sig funktioner som tidigare betraktades separat: De buffrar leveransstörningar, möjliggör korta leveranstider, håller produktionslinjer igång, integrerar returer och fungerar i allt högre grad som fysiska gränssnitt för datadrivna affärsmodeller. Detta förändrar deras ekonomiska roll. Logistikfastigheter är inte längre bara skalet som omger lagret, utan en produktiv tillgång vars läge, energiförsörjning, teknisk utrustning och expansionsmöjligheter avgör effektiviteten hos hela leveranskedjor.
Det provokativa påståendet att världen aldrig kommer att ha tillräckligt med lagerutrymme är bara sant om "tillräckligt" inte förstås som den abstrakta summan av alla kvadratmeter. Globalt sett kan det säkerligen finnas för mycket olämpligt utrymme samtidigt som det uppstår en akut brist på moderna, väluppkopplade och tillräckligt strömförsörjda anläggningar. Den avgörande flaskhalsen är inte betong i sig, utan funktionellt utrymme på rätt plats. Ett lager med lågt i tak utan ett bärande golv, en högpresterande elanslutning, tillräckligt med manöverutrymme och tillstånd för intensiv drift är av begränsad nytta för ett automatiserat distributionsnätverk. Omvänt kan en tekniskt utmärkt byggnad misslyckas ekonomiskt i en region som saknar arbetskraft, transportförbindelser eller pålitlig efterfrågan.
De vitt skilda siffrorna för den globala marknadsstorleken visar redan hur försiktigt generaliserade siffror bör tolkas. Beroende på om studierna beaktar värdet av fastighetsportföljen, årliga transaktioner, hyresintäkter, projektutveckling eller logistikrelaterade tjänster, varierar uppskattningarna för mitten av 2020-talet från drygt 100 miljarder till långt över en biljon amerikanska dollar. Vissa marknadsstudier citerar cirka 114 miljarder amerikanska dollar för 2026, medan andra förutspår siffror så höga som 1,8 biljoner amerikanska dollar för 2025. Dessa siffror är inte direkt jämförbara på grund av olika definitioner. Därför är indikatorer som utnyttjandegrad, vakansgrad, nybyggnationsvolym, hyrestrender, priser före uthyrning, eltillgänglighet och kvaliteten på den befintliga portföljen mer tillförlitliga än en spektakulär global summa.
Den tydliga utsikten är därför följande: Det strukturella behovet av högpresterande logistikinfrastruktur är fortfarande högt, men boomen blir mer selektiv. Nästa tillväxtfas kommer inte att belöna varje utvecklare, plats eller investerare. Den kommer att gynna anläggningar som löser flera flaskhalsar samtidigt: närhet till försäljnings- och produktionsmarknader, flexibilitet inför fluktuerande varuflöden, automationskapacitet, säker energiförsörjning, klimatkompatibilitet och social acceptans. Det är just detta som är skillnaden mellan en hållbar infrastrukturtrend och en spekulativ byggboom.
Efter euforin börjar urvalsprocessen
Åren 2020 till 2022 präglades av exceptionell efterfrågan på industri- och logistikutrymmen. Återförsäljare, tillverkare och logistikleverantörer försökte hantera den explosionsartade tillväxten inom e-handeln, flaskhalsar i utbudet och ovanligt höga lagernivåer samtidigt. Byggherrar svarade med en betydande expansion av spekulativa projekt. I takt med att konsumtion, räntor och leveranskedjor normaliserades, mötte många nybyggnationsprojekt en mer försiktig efterfrågan från hyresgäster, om än med en tidsfördröjning. Resultatet blev en ökning av vakansgraden och en avmattning av hyrestillväxten på många marknader. Denna utveckling motsade inte den långsiktiga logistiken, utan representerade snarare en konjunkturkorrigering efter en historiskt sett exempellös period av överhettning.
År 2026 inleds en ny fas på viktiga delmarknader. I USA minskade vakansgraden inom industrin under andra kvartalet för första gången sedan andra kvartalet 2022, medan uthyrningsaktiviteten ökade och efterfrågan breddades bortom traditionella tredjepartslogistikleverantörer. Samtidigt var cirka 252 miljoner kvadratfot under uppbyggnad; nybyggnationsportföljen låg därmed betydligt under nivåerna under högkonjunkturperioden, även om byggstarterna nyligen har ökat något. Andra marknadsbedömare, med andra definitioner, kom fram till siffror mellan 6,9 och 7,3 procent för den exakta nationella vakansgraden, men bekräftade samma vändpunkt: För första gången sedan 2022 översteg efterfrågan utbudet av nybyggda lokaler under andra kvartalet.
En liknande mekanism är tydlig globalt. Logistikhyrorna år 2026 var fortfarande i genomsnitt cirka 36 procent högre än år 2020, trots att hyrestillväxten hade avtagit avsevärt år 2025. Cushman & Wakefield förväntar sig att andelen av de undersökta marknaderna med hyresgästvänliga villkor kommer att minska från 52 procent år 2026 till 33 procent år 2029 om byggaktiviteten förblir begränsad och vakansgraden minskar igen. Detta är ingen garanti för omfattande hyreshöjningar. Snarare tyder det på att förhandlingsstyrkan på många marknader gradvis kan återgå till ägarna av välpositionerade fastigheter.
Europas återhämtning är mer dämpad. CBRE förutspår en tillväxt på endast 1,8 procent för förstklassiga europeiska logistikhyror under 2026 och ser möjligheter över genomsnittet främst på Iberiska halvön, i Dublin och på utvalda central- och östeuropeiska marknader. Tyskland illustrerar den samtidiga stabiliseringen och återhållsamheten. Under första kvartalet 2026 omsattes cirka 1,3 miljoner kvadratmeter, två procent mindre än under samma period föregående år, medan transaktionsvolymen för industri- och logistikfastigheter ökade med 16 procent till 1,4 miljarder euro. Investerare återvänder således snabbare än användarnas efterfrågan växer. Detta kan vara en användbar upptakt till den ekonomiska återhämtningen, men det medför också en risk att kapitalpriserna kommer att överstiga de operativa fundamentala faktorerna.
Den verkliga marknadsklyftan ligger inte bara mellan länder, utan även mellan olika byggnadsklasser. Användare kräver alltmer högre takhöjder, jämnare golv, högre bärförmåga, mer energi, laddningsinfrastruktur och hållbar byggteknik. Det nuvarande tekniska riktmärket i många europeiska projekt ligger på cirka 12,2 meter takhöjd, cirka 5 000 kilogram golvbärförmåga per kvadratmeter och en lastkaj per 1 000 kvadratmeter. Samtidigt blir elkapacitet, dagsljus, soltak och laddstationer allt viktigare kvalitetsegenskaper. Marknaden producerar därför inte bara mer utrymme, utan utvärderar snarare lämpliga utrymmen och rensar bort olämpliga. Den viktigaste ekonomiska konsekvensen är ett ökande värderingsklyfta mellan framtidssäkra premiumfastigheter och befintliga byggnader vars modernisering antingen är tekniskt svår eller inte längre ekonomiskt hållbar.
Mer närhet, mer lager, mer utrymme
E-handel är fortfarande en grundläggande drivkraft för utrymmesbehov, även om dess tillväxttakt inte längre når de exceptionella nivåer som sågs under pandemin. Onlinehandel kräver mer logistikutrymme än traditionella fysiska butiker eftersom ett bredare produktsortiment måste finnas tillgängligt från decentraliserade platser, individuella beställningar måste plockas, förpackning och frakt kräver ytterligare bearbetningszoner och returer utgör ett separat varuflöde. CBRE uppskattar att ytterligare 1 miljard dollar i onlineförsäljning kräver cirka 1,25 miljoner kvadratfot extra distributionsutrymme och antar att en e-handelsförsörjningskedja i genomsnitt behöver ungefär tre gånger så mycket logistikutrymme som en klassisk fysisk försörjningskedja. Denna tumregel är inte en hård regel, eftersom produktsortimentsstruktur, automatisering, lageromsättningshastighet och leveranshastighet alla påverkar utrymmesbehovet. Den illustrerar dock varför även måttlig digital tillväxt kan få betydande konsekvenser för att bygga infrastruktur.
Ännu viktigare än andelen online är förväntningen på omedelbar tillgänglighet. Leveransmodeller samma dag och nästa dag förkortar det geografiska avståndet mellan lager och kund. Företag kan uppnå denna hastighet antingen genom fler regionala nav, bättre prognoser eller dyrare transporter. I praktiken framträder vanligtvis en kombination av dessa metoder. Ett centraliserat lager är fortfarande klokt för varor med låg rörlighet, medan ofta efterfrågade produkter placeras närmare storstadsområden. Detta leder till flerskiktade nätverk av importcentraler, nationella distributionscentraler, regionala distributionshubbar och leveransbaser i städerna. Utrymmesbehov uppstår inte bara från ökande volymer utan också från dubblering av utvalt lager på flera platser.
Till detta kommer det strategiska skiftet bort från maximal leanness (effektivitet). Företag har lärt sig att en leveranskedja som enbart är optimerad för minimala lager och enskilda leveranskällor kan leda till höga följdkostnader i händelse av geopolitiska konflikter, hamnstängningar, extremt väder eller brist på kritiska komponenter. Den nya standarden är därför inte en fullständig övergång från just-in-time till urskillningslös just-in-case-hantering. Snarare framträder hybridmodeller: förutsägbara standardvaror fortsätter att hanteras leanly, medan kritiska komponenter säkras genom säkerhetslager, alternativa leverantörer eller regionala reserver. En brittisk evidensgranskning rapporterar att 77 procent av de undersökta företagen använder säkerhetslager parallellt med just-in-time-strukturer. Motståndskraft ökar därmed bundet rörelsekapital, men också behovet av fysiska buffertar.
Nearshoring och reshoring förstärker denna trend, om än på ett mer nyanserat sätt än vad politiska modeord antyder. Produktionen återförs sällan helt till dyra hemmamarknader. Oftare uppstår regionala produktionsnätverk: Mexiko levererar till Nordamerika, Central- och Östeuropa kompletterar västeuropeiska platser, och sydostasiatiska länder tar över delar av leveranskedjor som tidigare var starkt koncentrerade till Kina. Sådana omlokaliseringar skapar nya korridorer, gränslager, leverantörsparker och konsolideringscentra. Samtidigt försvinner inte befintliga långväga transportvägar omedelbart. Under övergångsfasen måste företag driva gamla och nya nätverk parallellt, vilket tillfälligt ökar efterfrågan på utrymme.
Denna motståndskraft har ett pris. Ökat lager binder upp kapital, medför försäkrings-, energi- och inkuranskostnader och kan skrivas av om prognoserna är felaktiga. Decentralisering minskar transportavstånden till sista milen men ökar komplexiteten och försvårar lageroptimering. Därför är inte varje ytterligare kvadratmeter produktiv. Den avgörande faktorn är om utrymmet minskar de förväntade förlusterna från leveransstörningar mer effektivt än det genererar i driftskostnader. Den moderna logistikboomen representerar således också en omvärdering av redundans: det som verkade ineffektivt i stabila tider kan vara en lönsam form av försäkring i en volatil värld.
Lagret håller på att omvandlas till en cyberfysisk fabrik
Den mest betydande kvalitativa förändringen sker i själva byggnaderna. Ett modernt distributionscenter är en cyberfysisk produktionsanläggning där programvara, transportbandsteknik, sensorer, robotteknik och människor genererar ett kontinuerligt flöde av material. Ekonomisk produktion mäts inte längre primärt i ockuperade kvadratmeter, utan i beställda artiklar per timme, lagernoggrannhet, leverans i tid, energiförbrukning per enhet och förmågan att hantera toppbelastningar utan att kompromissa med kvaliteten. Detta perspektiv förändrar fastighetsbeslut. En dyrare byggnad kan visa sig mer kostnadseffektiv under sin livscykel om den möjliggör högre genomströmning, förkortar personalens rutter och förenklar automatisering.
Robotar hanterar främst transport-, sorterings- och hämtningsuppgifter. Autonoma mobila robotar kan minska gångavstånd, flytta containrar eller hyllor till stationära plockstationer och gradvis kompletteras under säsongstoppar. Detta åtgärdar en betydande produktivitetsförlust, eftersom anställda i många konventionella lager spenderar uppskattningsvis 50 till 60 procent av sin plocktid till fots. Mycket dynamiska skyttelsystem och automatiserade smådelslager konsoliderar lager vertikalt, medan automatiserade palllager flyttar stora volymer på ett litet fotavtryck. Totalt 542 000 industrirobotar installerades världen över år 2024, mer än dubbelt så många som tio år tidigare. Även om denna siffra omfattar mycket mer än logistikapplikationer, visar den den industriella mognaden och skalbarheten hos den underliggande robottekniken.
Artificiell intelligens kompletterar mekaniska system med prognos- och orkestreringsfunktioner. System kan känna igen ordermönster, planera personal- och robotkapacitet, dynamiskt allokera lagerplatser, optimera rutter och ge tidiga varningar om förestående störningar. Digitala tvillingar simulerar layoutändringar eller toppbelastningar innan operatörer gör kostsamma modifieringar. Sensorer övervakar godsrörelser, temperatur, fuktighet, vibrationer och skicket på teknisk utrustning. Fördelarna uppstår dock bara om masterdata, gränssnitt och processer är konsekventa. Ett dåligt hanterat lager blir inte automatiskt intelligent bara genom att lägga till AI; det kan bara förvärra dess fel.
Kostnadsbarriären är fortfarande betydande. Omfattande automationsprojekt i nordamerikanska lager kräver ofta investeringar på fem till tjugo miljoner dollar per plats, beroende på omfattning. Detta utöver planering, programvaruintegration, nätverksteknik, utbildning, underhåll och byggnadsmodifieringar. Särskilt tredjepartslogistikleverantörer står inför ett dilemma: det tekniska systemet förväntas betala sig självt över många år, medan kundkontrakt ofta har betydligt kortare löptider. Dessutom kan stela system förlora i värde om produktsortiment, förpackningsstorlekar eller orderprofiler ändras. Därför är modulära lösningar, standardiserade gränssnitt och stegvis automatisering, som först adresserar de mest stabila och arbetsintensiva processerna, ekonomiskt övertygande.
Med ökande uppkopplingsmöjligheter ökar driftsrisken. Om ett manuellt delsystem går sönder kan det ofta överbryggas med improvisation. Emellertid kan ett fel på ett centralt lagerhanteringssystem, ett trådlöst nätverk eller ett automatiserat transportbandssystem förlama hela anläggningen. Cyberattacker mot lagerstyrningssystem, IoT-enheter eller åtkomstkontrollsystem blir en verklig risk i leveranskedjan. Operatörer måste segmentera nätverk, kryptera kommunikation, begränsa åtkomst och testa återställningsplaner. Produktivitetsvinsterna med automatisering kommer därför bara med högre krav på underhåll, datakvalitet, cybersäkerhet och teknisk expertis.
LTW Intralogistiklösningar

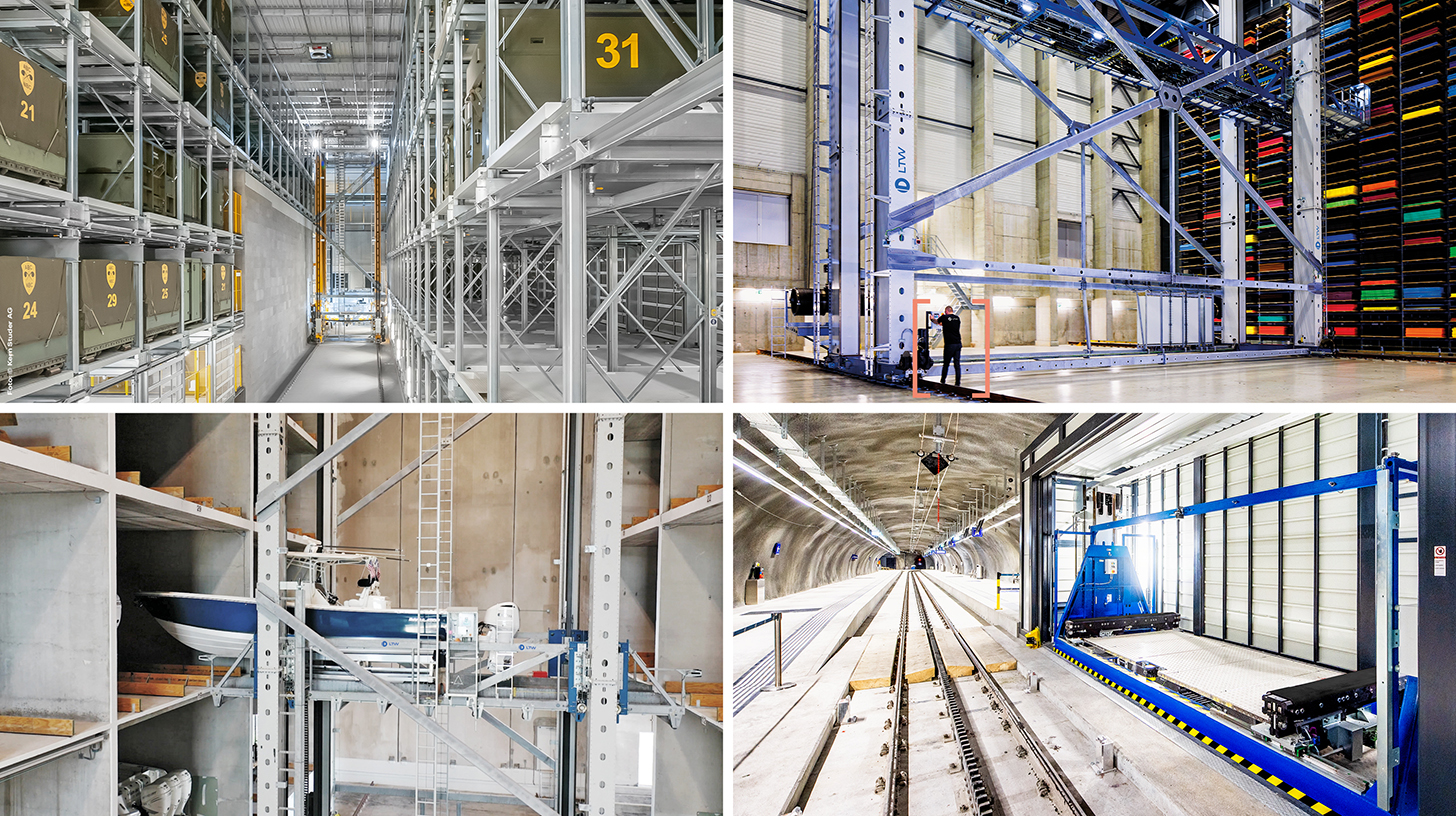
LTW Intralogistics – Flödesingenjörer - Bild: LTW Intralogistics GmbH
LTW erbjuder sina kunder inte enskilda komponenter, utan integrerade helhetslösningar. Konsultation, planering, mekaniska och elektrotekniska komponenter, styr- och automationsteknik samt programvara och service – allt är nätverksanslutet och exakt koordinerat.
Egenproduktion av nyckelkomponenter är särskilt fördelaktigt. Detta möjliggör optimal kontroll av kvalitet, leveranskedjor och gränssnitt.
LTW står för pålitlighet, transparens och samarbete. Lojalitet och ärlighet är djupt förankrade i företagets filosofi – ett handslag betyder fortfarande något här.
Relaterat till detta:
Varför elanslutningen plötsligt är viktigare än fastighetens läge
Elektricitet blir viktigare än plats
Inom traditionell fastighetsteori är läget den avgörande faktorn. Även om detta i grunden fortfarande är sant för nästa generations logistikfastigheter, utvidgas definitionen av läge. Tillgång till vägar, närhet till kunder och arbetskraft är inte längre tillräckligt. Ett läge kräver i allt högre grad tillförlitlig elkapacitet, korta nätanslutningstider, digital uppkoppling och, i förekommande fall, alternativ för produktion och lagring på plats. JLL beskriver tillförlitlig och prisvärd energi inte som en framtidsfråga senast 2026, utan som en omedelbar prioritet för ägare och användare. Nätanslutning blir därmed en del av en fastighets ekonomiska värde.
Automation, kylning, laddningsinfrastruktur och databehandling ökar den elektriska basbelastningen. Samtidigt ska leveransflottor elektrifieras och fossilbränslebaserade värmesystem bytas ut. En byggnad kan vara strukturellt komplett men fortfarande inte fullt användbar om den erforderliga anslutningskapaciteten är tillgänglig först år senare. Denna risk förskjuter projektutvecklingen: nätoperatörer måste involveras tidigare, kapacitetsreserver säkras kontraktuellt och expansionsvägar undersökas redan i markköpsfasen. Platser med befintlig högkapacitetsförsörjning får en strukturell fördel, medan till synes billig byggmark utan en realistisk energilösning kan bli en kostnadsfälla.
Detta är särskilt tydligt i kylförvaringsanläggningar. Temperaturkontrollerade system kräver en oavbruten försörjning, specialiserad isolering, högpresterande kylteknik och komplexa säkerhetskoncept. Kylning kan stå för upp till 70 procent av en sådan byggnads energiförbrukning. Enligt branschsiffror kostar moderna automatiserade kylförvaringsanläggningar cirka 250 till 400 USD per kvadratfot, betydligt mer än konventionella kylförvaringsanläggningar, men har ofta högre hyror. Segmentets attraktionskraft härrör från den växande efterfrågan från livsmedelshandeln, läkemedelsindustrin och temperaturkänsliga leveranskedjor. Affärsmodellen är dock fortfarande sårbar för elpriser, köldmedieregleringar och tekniska fel.
Omvänt erbjuder stora takytor möjligheten att täcka en del av energibehovet självständigt. Solceller, batterilagring, värmepumpar, värmeåtervinning och intelligent lasthantering kan stabilisera driftskostnaderna och avlasta elnätet. En grov branschberäkning antar cirka 500 kilowatt maximal solcellskapacitet och cirka 475 000 kilowattimmar årlig avkastning för ett lagertak på 5 000 kvadratmeter. Den faktiska ekonomiska lönsamheten beror dock starkt på bärförmåga, skuggning, elpriser, egenförbrukning, finansiering och nätanslutning. Solcellstak är därför inte bara ett dekorativt inslag i energiprestanda, utan kan bli en del av en integrerad energiverksamhet.
Konkurrensen om el intensifieras på grund av datacenter, halvledarfabriker och elektrifierade industrier. Paradoxalt nog genererar expansionen av artificiell intelligens samtidigt en ny logistisk efterfrågan. Servrar, transformatorer, ställverk, kylsystem, fiberoptiska komponenter och tunga rack måste tas emot, testas, tillfälligt lagras, förkonfigureras och levereras exakt på installationsdatumet. Specialiserade mellanrum skapas nära stora datacentercampus för att möta denna efterfrågan. Även om denna efterfrågan är attraktiv är den ibland projektspecifik och kan minska efter att byggnationen är klar. Investerare bör därför inte anta att varje tillfällig beläggning runt en AI-plats representerar ett permanent strukturellt behov.
Tre kontinenter, tre tillväxtmönster
Asien-Stillahavsområdet är fortfarande den mest diversifierade tillväxtregionen. Kina har enorma tillverknings- och e-handelsnätverk, Indien professionaliserar sitt fragmenterade lager, Sydostasien drar nytta av diversifieringen av internationella leveranskedjor och Japan moderniserar sin logistikinfrastruktur trots långsam befolkningstillväxt. Indien förväntas ha ett lager på cirka 850 miljoner kvadratfot år 2030; särskilt moderna anläggningar av klass A och städer av andra rang blir allt viktigare. Denna expansion drivs inte bara av konsumenttillväxt utan också av införandet av professionella leasingmodeller, rikstäckande handelsflöden och högre kvalitetskrav från internationella användare.
Regionen utvecklas dock inte enhetligt. I Australien konsoliderar tredjepartslogistikleverantörer sin verksamhet från äldre byggnader till nya supermoderna anläggningar, medan högre bränsle- och driftskostnader kan tynga efterfrågan. I Japan återhämtar sig Stor-Tokyo-området från tidigare utbudstoppar, och vakansgraden sjunker igen. Australien rapporterade en genomsnittlig industriell vakansgrad på cirka 3,2 procent under första halvåret 2026; vakanser koncentrerades alltmer till äldre förstklassiga och sekundära fastigheter, medan moderna produkter i toppklass presterade bättre. Detta bekräftar den globala kvalitetspremien men visar också att nationella genomsnitt kan maskera lokala flaskhalsar.
Nordamerika drivs av tre krafter: e-handel, industriell integration med Mexiko och expansion av datacenter. Stora inhemska marknader och långa transportavstånd gynnar regionala nätverk. Samtidigt har nybyggnationen minskat så kraftigt efter högkonjunkturen att stora, moderna anläggningar snabbt kan bli en bristvara när efterfrågan ökar. Det robotassisterade Amazon-centret i Loveland, Colorado, som öppnade 2026, illustrerar skalan och kapitalintensiteten: Cirka 3,5 miljoner kvadratfot yta, mer än 400 miljoner dollar i investeringar och över 1 100 anställda arbetar tillsammans med flera tusen robotar. Webbplatsen visar också hur lång tiden mellan planering, färdigställande och full drift kan vara.
Europa växer långsammare, men planeringen är mer komplex. Tät befolkning, knapp mark, ambitiösa klimatmål och långa tillståndsprocesser begränsar storskaliga utvecklingar. Som ett resultat blir tidigare förfallna områden, flervåningskoncept, omlastningsnav i innerstäder och modernisering av befintliga lager allt viktigare. Investerare föredrar alltmer fastigheter med flera hyresgäster eftersom flera användare kan minska risken för omuthyrning och koncentration av hyresgäster. Samtidigt kan skräddarsydda byggprojekt för kreditvärdiga hyresgäster vara särskilt stabila om tekniken och hyresvillkoren är väl avstämda.
Central- och Östeuropa intar en strategisk mellanposition. Regionen kombinerar jämförelsevis konkurrenskraftiga kostnader med tillgång till EU:s inre marknad och industriella kluster. Polen, Tjeckien, Slovakien, Ungern, Rumänien och Bulgarien kan dra nytta av nearshoring, förutsatt att deras transport- och energiinfrastruktur, tillståndsprocesser och arbetskraftsutbud är konkurrenskraftiga. Bulgariens läge mellan EU, Turkiet och Svartahavsregionen erbjuder logistiska fördelar, men gränskontroll, järnvägskvalitet, regional arbetskraftsbrist och tillgången till stora, utvecklade områden kommer att avgöra om denna geografiska potential omsätts i verkliga investeringar. För sydösteuropeiska marknader ligger möjligheten inte i att helt enkelt underprissätta Västeuropa med billig mark. En mer framgångsrik strategi är att kombinera logistik med produktion, reparation, förpackning, tullklarering, digitala tjänster och regional distribution.
Kapitalet söker plattformar, inte hallar
Professionaliseringen av sektorn är tydlig i de stora aktörernas affärsmodeller. År 2025 hade Prologis andelar i fastighets- och utvecklingsprojekt på totalt cirka 1,3 miljarder kvadratmeter i 20 länder. En sådan plattforms fördelar härrör inte enbart från dess storlek. Den konsoliderar tillgången till mark, kunddata, finansiering, projektutveckling, energierbjudanden och institutionellt kapital. Stora användare kan hantera flera platser i olika länder med en enda partner, medan ägaren kan mildra förändringar i efterfrågan över en bred portfölj.
Amazon agerar som användare, utvecklare och teknologisk föregångare. Dess nätverksbeslut påverkar lokala fastighetsmarknader, arbetsmarknader och tekniska standarder. För Prologis var Amazon nyligen den största enskilda kunden och stod för 6,3 procent av den konsoliderade nettohyran och cirka 35 miljoner kvadratmeter uthyrd yta. Denna relation belyser också koncentrationsrisken. En stor plattformskund kan generera enorm efterfrågan, men strategisk nätverkseffektivisering, automatisering eller förändringar i konsumentbeteende kan lika snabbt devalvera platser. Ägare måste därför skilja mellan kreditvärdighet och beroende.
Institutionella investerare behandlar numera logistikfastigheter som långsiktig infrastruktur med inflationsjusterad avkastning. Detta var särskilt attraktivt under lågränteperioden. Högre räntor förändrar dock ekvationen. Om avkastningskravet ökar minskar kapitalvärdet, förutsatt att hyrorna förblir oförändrade. Utvecklingsprojekt måste därför ha en större buffert mellan totalkostnader och det stabiliserade marknadsvärdet. Samtidigt ökar byggkostnader, energianslutningar och teknisk utrustning den initiala investeringen. Detta förklarar övergången från spekulativa storskaliga projekt till förhandsuthyrning, byggnation efter önskemål, etappvis byggnation och modernisering av befintliga fastigheter.
Termen "kärna" får en ny innebörd i detta sammanhang. Ett långtidsavtal i sig gör inte en fastighet till en lågriskfastighet om byggnadens teknik snabbt blir föråldrad, hyresgästen är för dominerande eller om anslutningen till elnätet inte tillåter expansion. Omvänt kan en värdehöjande fastighet vara attraktiv om en realistisk modernisering förbättrar takhöjd, dörrar, energieffektivitet eller automationsmöjligheter. Den avgörande faktorn är skillnaden mellan uppgraderingskostnaderna och de framtida hyres- eller likviditetsfördelarna. De bästa investeringarna görs där kapital eliminerar en lösbar flaskhals, inte där det bara följer en övergående trend.
Även förvaltningen förändras. Ägare behöver en djupare förståelse för hur användare i deras byggnader genererar intäkter. Relevanta nyckeltal (KPI:er) inkluderar genomströmning, toppbelastning, energiintensitet, teknisk driftstopp, utbyggbarhet och transportkostnader, inte bara hyra per kvadratmeter. Hyresavtal blir mer komplexa eftersom investeringar i automation, solceller, lagring eller laddningsinfrastruktur måste delas mellan ägare och användare. Vem bär de initiala kostnaderna, vem gynnas av energibesparingar och vad händer med permanent installerad teknik när en hyresgäst byter? Logistikfastigheter blir därmed mer operativa, kapitalintensiva och kunskapsberoende. Detta gynnar specialiserade plattformar men öppnar också upp nischer för regionala utvecklare med en djup förståelse för platsen och dess användare.
Produktivitet med biverkningar
Ett stort logistikcenter kan ge en betydande ekonomisk skjuts till en region. Under byggfasen genereras kontrakt för planering, väg- och vattenbyggnad, byggteknik och yrkeskunniga tjänster. När centret väl är i drift behöver det lagerpersonal, skiftledare, underhållspersonal, IT-specialister, säkerhetspersonal, förare och externa tjänsteleverantörer. Amazon-centret i Loveland är ett exempel på de mer än 1 100 direkta jobb som skapas på en enda plats. Dessutom genererar det kommunala intäkter, ökar efterfrågan från lokala företag och förbättrar potentiellt leveranskedjan för regionala företag.
Kvaliteten på dessa effekter beror dock på typen av verksamhet. Ett högautomatiserat lager kan skapa färre enkla jobb per kvadratmeter, men fler tekniska och bättre betalda roller. Samtidigt kvarstår fysiskt krävande, cykeldrivna uppgifter. Automatisering eliminerar inte jobb över hela linjen, utan flyttar snarare uppgifter: från långa gångavstånd och tunga lyft till övervakning, felsökning, underhåll och datahantering. Utan ytterligare utbildning kan denna förskjutning exkludera lokala arbetare och förvärra kompetensbristen trots minskande total sysselsättning.
På en makroekonomisk nivå ökar god logistik produktiviteten eftersom varor är tillgängliga snabbare och mer tillförlitligt. Produktionsstopp blir mindre frekventa, lagernivåerna mer transparenta, returer lättare att återanvända och transportnätverk mer förutsägbara. Små och medelstora företag (SMF) drar särskilt nytta av professionella tredjepartslogistikleverantörer eftersom de kan använda modern infrastruktur utan att själva behöva finansiera ett högautomatiserat center. Logistikplattformen blir därmed en gemensam produktionsresurs, liknande molninfrastruktur i den digitala ekonomin.
De externa kostnaderna är ändå verkliga. Stora lager genererar lastbils- och leveranstrafik, buller, ljusföroreningar och markhärdning. På regional nivå kan utvecklingen av nya logistikplatser öka trafiken avsevärt; dessutom förvärrar parkerade lastbilar och intensiva driftstider konflikter med angränsande bostadsområden. Kommuner står inför en asymmetrisk kostnads-nyttoanalys: skatteintäkter och arbetstillfällen är synliga, medan vägslitage, utbyggnad av korsningar, brandkårskapacitet och miljöpåverkan delvis bärs av allmänheten. En sund näringslivsutvecklingspolitik måste därför balansera infrastrukturkostnader och fördelar över hela livscykeln.
Bilden är också blandad ur ett klimatpolitiskt perspektiv. Ett energieffektivt lager med soltak kan förbruka mindre energi per transport än flera föråldrade platser. En välplanerad intermodal knutpunkt kan flytta transporter till järnväg. Omvänt kan ytterligare utrymme leda till längre rutter, ökad förbrukning och nya trafikvolymer. Hållbarhet bör därför inte mätas enbart genom byggnadscertifiering. Avgörande faktorer inkluderar absoluta utsläpp från byggnation, drift och transport, användning av redan tätade ytor, tillgänglighet för anställda och huruvida logistiknätverket som helhet blir effektivare. Sedan 2026 har regleringar, användarkrav och kapitalmarknaden ytterligare skärpt hållbarhetsbedömningen av europeiska logistikfastigheter.
Högkonjunkturen når hårda gränser
Den största finansiella risken förblir en obalans mellan kapital och efterfrågan. Logistikfastigheter har långa utvecklingscykler. Flera år kan gå mellan markköp, tillstånd, byggnation och uthyrning. Om ett projekt påbörjas i toppen av en cykel kan det slutföras på en svagare marknad. De höga vakansgraderna efter pandemin var delvis en direkt följd av denna försening. I takt med att moderna byggnader blir alltmer tekniska ökar den absoluta kapitalutgiften, och följaktligen även den potentiella förlusten om antaganden om hyra, beläggning eller finansiering inte infrias.
Räntor har en dubbel effekt. De ökar finansieringskostnaderna och minskar, genom högre avkastningskrav, värdet på framtida hyresintäkter. Utvecklare behöver mer eget kapital, banker kräver förhandsuthyrning och investerare granskar hyresgästernas kreditvärdighet mer rigoröst. Samtidigt kan höga räntor begränsa utbudet och därmed stödja hyrorna för befintliga, högkvalitativa fastigheter på medellång sikt. För ägare med solida balansräkningar kan den svåra finansieringsfasen därför innebära möjligheter, samtidigt som högt skuldsatta projekt pressas. Marknadsutfallet är inte bara en kris, utan en omfördelning av förmögenhet till förmån för finansiellt starka och operativt kompetenta aktörer.
En andra risk är teknisk föråldring. Automation ökar bara en byggnads värde om tekniken är anpassad till produktprofilen och kan anpassas till förändrade processer. Proprietära system, brist på reservdelar eller dålig programvaruintegration kan knyta en plats till företaget på lång sikt. Till detta kommer risken för stranded assets (stranded tillgångs) i äldre lagerlokaler. Otillräcklig höjd, svaga golv, brist på sprinklersystem, låg elkapacitet eller dålig energieffektivitet är inte alltid ekonomiskt genomförbara att åtgärda. Sådana fastigheter kan stå permanent tomma trots en teoretiskt begränsad total golvyta.
Den tredje risken är konkurrens inom infrastruktur. Logistik, datacenter, industri och elektromobilitet konkurrerar alla om samma knappa nätkapacitet, mark och kvalificerad arbetskraft. Elektricitet är därför inte bara en resurs utan också en tillstånds- och utvecklingsrisk. En utlovad nätanslutning kan försenas; lokala utbyggnadskostnader kan förändra beräkningar. På liknande sätt kan nya miljöregler, strängare köldmedieregler eller kommunala trafikrestriktioner kräva ytterligare investeringar. Ur en investerares perspektiv är hållbarhet därför mindre en fråga om image än en form av teknisk och regulatorisk riskreducering.
Slutligen är efterfrågan också politiskt sårbar. Handelskonflikter kan accelerera nearshoring men samtidigt minska volymen av varor och investeringar. Subventioner kan bygga produktionskluster vars lönsamhet ifrågasätts efter ett regeringsskifte. AI-boomen skapar efterfrågan på specialiserad staging, men en minskning av datacenterinvesteringar skulle slå hårt mot särskilt beroende delmarknader. Det rätta svaret är inte att avstå från tillväxt, utan att fatta reversibla beslut: delbara hallar, flera potentiella användargrupper, modulär teknik, tillräckliga energivägar och platser med mer än en efterfrågedrivare.
Den mest anpassningsbara vinner
För operatörer är den centrala uppgiften att fatta gemensamma beslut gällande fastigheter, processer och teknik. Först måste orderprofil, produktstruktur, toppbelastning, serviceåtaganden och personaltillgänglighet förstås. Först då kan man bedöma om mer utrymme, högre densitet, robotteknik eller en nätverksmodifiering ger störst nytta. Automation bör inte vara ett prestigeprojekt. Det måste lösa en tydlig flaskhals, generera mätbara produktivitetsvinster och förbli anpassningsbart till förändringar i efterfrågan.
För investerare är teknisk due diligence nu lika viktigt som läge och hyresavtal. Faktorer som ska undersökas inkluderar nätkapacitet, expansionsmöjligheter, markkvalitet, takets bärförmåga, brandskydd, manövreringsdjup, delbarhet, tillståndsstatus, översvämnings- och värmeskydd samt den faktiska lämpligheten hos installerade system för alternativa användningsområden. En byggnad med hög nuvarande hyra kan vara mer riskfylld än en billigare fastighet om hyresgästen helt tar bort sin specialutrustning när lokalen lämnas. Omvänt kan en oansenlig befintlig fastighet ha stor potential om den kan moderniseras vad gäller energieffektivitet och funktionalitet med hanterbart kapital.
Utmaningen för myndigheter är att undvika att behandla logistik som en överbliven användning i stadens utkanter. Försörjningstrygghet, industripolitik, transporter, energi och markanvändningsplanering måste integreras. Lämpliga platser bör utvecklas längs robusta transportkorridorer, helst med järnvägsalternativ. Tillståndsprocesser kan påskyndas utan att miljö- och grannskapsintressen åsidosätts om kraven är transparenta från början. Kommuner bör hantera trafikpåverkan, energibehov och utbildningsåtgärder kontraktsmässigt, snarare än att reagera på konflikter först efter att ett logistikcenter har etablerats.
De långsiktiga utsikterna är därför varken gränslöst euforiska eller fundamentalt skeptiska. Digitalisering, regionaliserad produktion, högre säkerhetslager, åldrande arbetsmarknader och mer krävande kylkedjor skapar strukturell efterfrågan. Samtidigt fungerar räntor, markbrist, elbrist, regleringar och lokal acceptans som bromsar. Detta resulterar inte i en linjär supercykel, utan snarare i en ständig konkurrens om de mest produktiva platserna och koncepten. Globalt kan det finnas för många lager och ändå för lite verkligt lämplig logistikinfrastruktur.
Logistikfastigheter under det kommande decenniet kommer därför inte att bedömas enbart utifrån sin storlek. Dess värde ligger i dess förmåga att accelerera varuflödet, minska risker, använda energi intelligent, anpassa sig till tekniska framsteg och integreras sömlöst i sin omgivning. Även om fysiska strukturer fortfarande är nödvändiga, är de inte längre kärnan i affärsmodellen. Den verkliga tillgången är förmågan att tillförlitligt hantera fysiska och digitala flöden under osäkra förhållanden. De som behärskar denna förmåga besitter mer än bara lagerutrymme; de kontrollerar en del av den globala ekonomins operativsystem.
Konsulttjänster - Planering - Implementering

Konrad Wolfenstein
Jag skulle gärna fungera som din personliga rådgivare.
Du kan kontakta mig på wolfenstein∂xpert.digital eller
Ring mig bara på +49 7348 4088 965 .
Dina intralogistikexperter

Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här: