
Framtidens teknologier: Autonomi och digitalisering inom försvarslogistik
Xpert-förhandsversion

Available in 27 languages 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 30 september 2026 / Uppdaterad den: 30 september 2026 – Författare: Konrad Wolfenstein
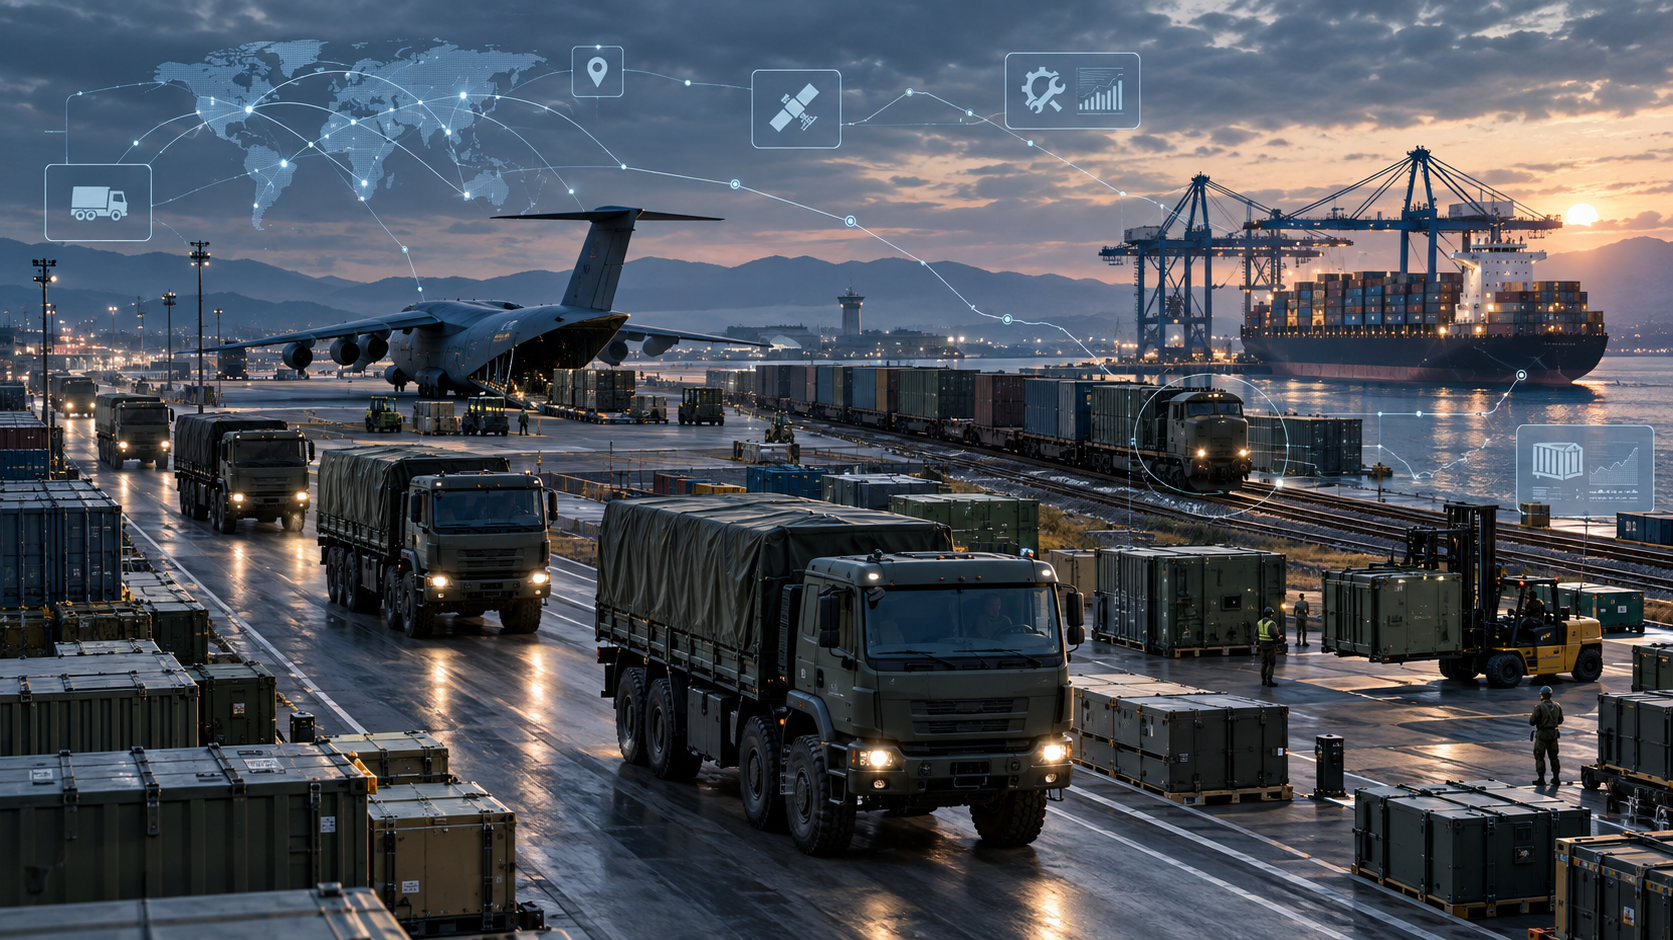
Framtidens teknologier: Autonomi och digitalisering inom försvarslogistik – kreativ bild om ämnet, med AI: Xpert.Digital
Från kostnadsställe till strategisk maktfaktor: Försvarslogistikens roll
Hur bränsle och reservdelar avgör utgången av krig
344 miljarder dollar: Framtiden för militär logistik – Varför tillgänglighet är det nya guldet
Försvarslogistik är ett ofta förbisedd men avgörande område som i hög grad avgör ett lands militära makt. På en global marknad vars volym kan nå imponerande 344,35 miljarder dollar år 2034 blir vikten av bränsle, reservdelar och moderna datahanteringssystem allt tydligare. I tider av ökande geopolitiska spänningar och komplexa militära operationer blir förmågan att övervinna logistiska utmaningar en strategisk fördel. Denna utveckling understryker att militär beredskap inte bara beror på antalet vapensystem utan framför allt på tillgängligheten och effektiviteten hos den stödjande infrastrukturen. De kommande åren kommer att avslöja hur denna marknad utvecklas och vilka teknologier och strategier som kommer att vara avgörande för att möta dess växande krav.
Försvarslogistik: Marknaden på 344 miljarder dollar bakom militär makt
Stridsvagnar vinner slag – men bränsle, reservdelar och data avgör krig
Den globala marknaden för försvarslogistik står inför en period av exceptionellt stark tillväxt. Volymen förväntas uppgå till 182,50 miljarder dollar år 2025. 195,90 miljarder dollar förväntas för 2026, och år 2034 kan den uppgå till 344,35 miljarder dollar. Detta motsvarar en genomsnittlig årlig tillväxttakt på 7,3 procent från 2026 till 2034. Bakom dessa siffror ligger mycket mer än bara en ökning av transportvolymen. Försvarslogistiken utvecklas från en stödjande administrativ och leveransmässig funktion till en strategisk kapacitet som avgör om moderna väpnade styrkor kan driva sina dyra plattformar på ett hållbart sätt.
Denna utveckling följer en enkel ekonomisk logik: Ett vapensystem genererar sin militära nytta inte genom inköp, utan genom tillgängliga operativa timmar. Flygplan kräver reservdelar, kvalificerat underhåll och säkra flygfält; landsystem behöver bränsle, ammunition och mobila reparationsmöjligheter; fartyg är beroende av hamnar, depåer och långa leveranskedjor. Ju mer komplexa och mjukvaruintensiva plattformarna blir, desto större ansträngning krävs för att säkerställa deras operativa beredskap under årtionden. Av denna anledning förskjuts en växande del av värdekedjan från engångsförsäljning av en plattform till livscykelstöd, datahantering, underhåll, utbildning och leverans.
Marknaden växer inte bara för att försvarsbudgetarna ökar, utan också för att det logistiska målsystemet blir mer sofistikerat. Kostnadseffektivitet är fortfarande viktigt, men det är inte längre tillräckligt. Samtidigt krävs hastighet, redundans, säkerhet, interoperabilitet och förmågan att fortsätta verka under attack. Detta skapar en marknad där fysisk infrastruktur, industriell kapacitet, digitala system och geopolitisk riskreducering blir alltmer sammanflätade.
Från kostnadsställe till strategisk maktfaktor
Försvarslogistik omfattar planering, förflyttning, lagring, underhåll och leverans av personal, utrustning, ammunition, bränsle, reservdelar, medicinska förnödenheter och tjänster. Detta inkluderar väg-, järnvägs-, flyg- och sjötransporter, såväl som depåer, fältläger, verkstäder, baser, IT-system och hantering av internationella leveranskedjor. Dess ekonomiska kärna ligger i att göra rätt kapacitet tillgänglig vid rätt tidpunkt och på rätt plats. I ett kommersiellt nätverk kan en försenad leverans kosta intäkter. I en militär operation kan det innebära förlust av ett operativt alternativ.
Denna skillnad förändrar systemets optimala utformning. Civil logistik har ägnat årtionden åt att minska lager, konsolidera nätverk och optimera processer för hög utnyttjandegrad. Militär motståndskraft, å andra sidan, kräver reserver, alternativa rutter, ytterligare transportmedel och distribuerade lagringsplatser. Sådana redundanser framstår som ineffektiva kostnader i normala tider. I en kris blir de en försäkringspremie mot att hela systemet fallerar. Marknaden växer därför även där fokus inte ligger på att flytta mer varor, utan snarare på att organisera samma försörjningstjänst mer robust.
Till detta kommer den långa livslängden för militära plattformar. Stridsflygplan, fartyg och bepansrade fordon är ofta i tjänst i flera decennier och moderniseras under denna tid. Reservdelsförsörjningen måste hantera tekniska förändringar, åldrande komponenter, utgående leverantörsprodukter och förändrade säkerhetskrav. Detta skapar en kontinuerlig efterfrågan som är mindre beroende av konjunkturcykler än många civila logistikmarknader. Den är dock starkt beroende av politiska prioriteringar, budgetbeslut och säkerhetssituationer.
En marknad på väg att fördubblas i storlek
Mellan 2025 och 2034 kommer den beräknade marknadsvolymen att öka med 161,85 miljarder USD, eller cirka 88,7 procent. Enbart från 2025 till 2026 motsvarar detta en ökning med 13,40 miljarder USD, eller cirka 7,3 procent. Denna storleksordning visar att detta inte är en smal nischmarknad, utan snarare en betydande del av den globala försvarsekonomin. Denna prognos bör dock inte tolkas som en garanti för intäkter. Den beskriver ett scenario som är beroende av fortsatt höga försvarsutgifter, fortsatt modernisering och en ökande outsourcing av logistiktjänster.
Den makroekonomiska medvinden är betydande. De globala militära utgifterna uppgick till cirka 2,887 biljoner USD år 2025. Europa, Asien och Oceanien såg särskilt starka ökningar. Samtidigt har NATO-länderna åtagit sig att spendera totalt fem procent av sin årliga ekonomiska produktion på kärnvapenförsvar och försvars- och säkerhetsrelaterade sektorer fram till 2035. Av detta är 3,5 procent öronmärkt för kärnvapenförsvar och upp till 1,5 procent för relaterade områden som infrastruktur, motståndskraft och industriella förutsättningar. Det senare kan i synnerhet avsevärt öka efterfrågan på militär mobilitet, hamnar, järnvägar, bränslesystem, kommunikationer och säkra leveranskedjor.
Tillväxt sker inom flera områden samtidigt. Nya plattformar kräver integrerade supportpaket. Ökad beredskap kräver större lager och mer underhåll. Distribuerade driftskoncept ökar antalet platser som behöver betjänas. Digitalisering skapar efterfrågan på dataplattformar, sensorer och cybersäkerhet. Regionalisering och strategisk lagerhållning binder ytterligare kapital. Marknaden växer därmed både kvantitativt genom högre volymer och kvalitativt genom mer sofistikerade tjänster.
Krigsförmåga överträffar effektivitet i fredstid
Kriget mot Ukraina har fundamentalt förändrat den ekonomiska bedömningen av militär logistik. I början av konflikten blev konsekvenserna av otillräckligt underhåll, bränslebrist, dåligt skyddade försörjningslinjer och oflexibla försörjningsstrukturer uppenbara. Långa konvojer, ett starkt beroende av ett fåtal transportvägar och otillräcklig kapacitet för reparationer i fält hämmade operationerna. Samtidigt blev det tydligt att även stora lager av förnödenheter är till liten nytta om varorna inte når sin behovspunkt i tid.
Å andra sidan fick en distribuerad och anpassningsbar leveranskedja ökad betydelse. Små mobila reparationsteam, förplacerade lager, decentraliserade lager och användningen av civila stödnätverk ökade responsen. Konflikten visade dock också att båda sidor anpassar sig. Logistiknav omfördelades, reparationer flyttades närmare frontlinjerna, civila fordon användes i större utsträckning och nya leveranskällor utvecklades. Den viktigaste lärdomen är därför inte att en viss modell är permanent överlägsen, utan snarare att förmågan att lära sig och anpassa sig i sig håller på att bli en central logistisk kompetens.
För marknadsekonomin innebär detta en förskjutning från maximal effektivitet till robust prestanda. En enda stor depå är billigare i fredstid än flera mindre. Men under hotet från drönare och precisionsvapen kan den bli en farlig misslyckandepunkt. En centraliserad IT-plattform erbjuder transparens och stordriftsfördelar, men om den är otillräckligt säkerställd ökar den den potentiella skadan från en cyberattack. Därför fokuseras efterfrågan alltmer på system som kombinerar centraliserad kontroll med decentraliserad exekvering.
Vägarna är fortfarande ryggraden
Vägtransporter förväntas nå den största andelen av alla transportsätt år 2026, med 53,49 procent. Detta motsvarar en marknadsvolym på cirka 104,8 miljarder USD. Denna dominans är rimlig eftersom vägar utgör den slutgiltiga länken mellan hamnar, järnvägsstationer, flygplatser, depåer och utplaceringsplatser. Militärlastbilar, bepansrade transportfordon, tankbilar och mobila verkstäder erbjuder en flexibilitetsnivå som inte matchas av något annat transportsätt.
Vägens styrka är också dess sårbarhet. Konvojer kräver personal, bränsle, säkerhet och fungerande vägar. Brolaster, tunnelprofiler, byggarbetsplatser, gränsförfaranden och skadad infrastruktur kan alla bromsa framstegen. I konfliktzoner är fordon i fara från drönarspaning, minor, sabotage och långdistansvapen. Den ekonomiska lösningen är inte bara att köpa fler lastbilar. Det som behövs är intelligent ruttplanering, flexibla omlastningspunkter, kamouflage, säker kommunikation, teknisk standardisering och möjligheten att snabbt överföra varor mellan olika transportsätt.
Flygtransporter förväntas växa med i genomsnitt 7,4 procent årligen under prognosperioden. Även om de är dyra och har begränsad volym, erbjuder de snabbhet och räckvidd. Sjötransporter är fortfarande oumbärliga för tung utrustning och stora volymer, men kräver säkra hamnar och långa ledtider. Järnväg transporterar effektivt stora mängder över långa sträckor, men är beroende av fasta rutter, kompatibla nätverk och lämpliga terminaler. Framgångsrik försvarslogistik handlar därför inte om att välja ett enda transportsätt, utan snarare om förmågan att hantera väg, järnväg, flyg och sjö som ett robust övergripande nätverk.
Ammunition dominerar, tillgången avgör
Segmentet för vapen, ammunition och sprängämnen förväntas nå en marknadsandel på 52,86 procent år 2026. Baserat på marknadsprognoser motsvarar detta cirka 103,6 miljarder USD. Denna höga andel beror på de specifika kraven på säkerhet, lagring, dokumentation, hantering och distribution i tid. Till skillnad från många civila varor måste dessa produkter transporteras och övervakas enligt strikta regler och skyddas mot stöld, manipulering och skada.
Hög intensitet förändrar också konsumtionslogiken. Ammunitionsbehovet i utdragna konflikter kan vida överstiga antagandena i fredstid. Detta förvandlar produktionskapacitet, råvaror, mellanprodukter, lager och transportvägar till sammankopplade flaskhalsar. En ytterligare produktionslinje är värdelös om sprängämnen, drivladdningar, elektroniska komponenter eller kvalificerad personal saknas. Omvänt är ett stort lager otillräckligt om lagringsplatser är sårbara eller distributionen till trupper störs.
Teknisk support och underhåll utgör den andra strategiska kärnan. Moderna system består av komplex elektronik, programvara, sensorer och specialiserade mekaniska komponenter. Deras tillgänglighet beror på diagnostiska möjligheter, reservdelar, dokumentation, verktyg och utbildade tekniker. Medicinsk logistik kräver i sin tur temperaturkontrollerade leveranskedjor, säker lagerhållning och snabb distribution. Det kombinerade segmentet av andra tjänster förväntas växa särskilt dynamiskt, med 8,5 procent årligen. Detta återspeglar den ökande trenden med leveranskedjehantering genom integrerade tjänster, data, utbildning och flexibla supportpaket.
Armén genererar den största kontinuerliga belastningen
När det gäller slutanvändare förväntas militären dominera med 52,51 procent år 2026. Detta motsvarar cirka 102,9 miljarder USD. På grund av sin personalstyrka, geografiska spridning och det stora utbudet av fordon de använder genererar landstyrkor en särskilt bred efterfrågan. Bränsle, ammunition, ransoner, reservdelar, medicinska tjänster och underhåll måste tillhandahållas över vitt skilda avstånd och i olika terränger.
Flygvapnet förväntas växa snabbare än den totala marknaden, med uppskattningsvis 8,0 procent per år. Detta beror på dess höga tekniska komplexitet och de höga kostnaderna för oplanerad driftstopp. En saknad komponent kan sätta ett mycket dyrt flygplan på marken. Därför blir tillståndsövervakning, prediktivt underhåll, digital konfigurationskontroll och exakt reservdelsprognos allt viktigare. Samtidigt utvecklas flygfälten själva till logistiska system som kräver bränsle, ammunition, markstödutrustning, IT, säkerhet och reparationskapacitet.
För marinstyrkor är avstånd, utplaceringstider och hamnberoenden särskilt relevanta. Fartyg kan transportera stora mängder men är fortfarande beroende av schemalagda påfyllningar, skeppsvarv och specialiserade reservdelar. De tre slutanvändarsegmenten bör inte läggas ihop med segmenten baserade på transporttyp eller serviceområde. De beskriver olika dimensioner av samma marknad. Till exempel faller en ammunitionskonvoj för armén samtidigt under väglogistik, försvarssektorn och arméförnödenheter.
Nordamerika sätter standarden
Nordamerika var den största regionala marknaden år 2025 och stod för 33,19 procent av de totala amerikanska intäkterna på 60,57 miljarder dollar. Denna siffra förväntas uppgå till 64,53 miljarder dollar år 2026, vilket motsvarar en ökning med cirka 6,5 procent. Regionen gynnas främst av den globala amerikanska militära närvaron, stora strategiska transportflottor, ett tätt nätverk av militära installationer och en högt utvecklad privat försvarsindustri.
Den amerikanska marknaden förväntas nå cirka 52,95 miljarder dollar år 2026. Det innebär att USA kommer att stå för ungefär 82 procent av den nordamerikanska marknaden och cirka 27 procent av den globala marknaden. Påståendet att USA representerar nästan hälften av den globala efterfrågan skulle vara ohållbart med tanke på dessa siffror. Ändå är dess betydelse fortfarande exceptionell eftersom amerikanska krav ofta formar tekniska standarder, dataarkitekturer och affärsmodeller som också påverkar allierade och internationella leverantörer.
Av särskild relevans är samspelet mellan militära depåer, kommersiella entreprenörer, global transportkapacitet och digital kontroll. Ett AI-aktiverat kommersiellt moln för amerikansk försvarslogistik exemplifierar försöket att närmare integrera stora datamängder, efterfrågeprognoser och operativa beslut. Långsiktigt samarbete mellan myndigheter inom hälso- och sjukvårdssektorn visar hur en sammanslagning av utbud och efterfrågan kan generera stordriftsfördelar. Kanada kompletterar regionen med sitt NATO-ansvar och de unika utmaningarna i Arktis, där stora avstånd, gles infrastruktur och extrema miljöförhållanden ökar kostnaderna för logistisk beredskap.
Asien-Stillahavsområdet minskar gapet
Asien-Stillahavsregionen nådde en volym på 53,34 miljarder USD år 2025, vilket motsvarar en andel på 29,23 procent. 57,95 miljarder USD förväntas för 2026. Den kortsiktiga ökningen på cirka 8,6 procent överstiger motsvarande tillväxttakt för de andra identifierade större regionerna. Detta för regionen närmare Nordamerika.
Kina förväntas nå cirka 19,26 miljarder USD år 2026, Japan 14,34 miljarder USD och Indien 9,87 miljarder USD. Tillsammans står dessa tre länder för 43,47 miljarder USD, vilket motsvarar ungefär tre fjärdedelar av den regionala marknaden. Deras motiv skiljer sig åt, men de pekar alla i samma riktning: Kina utökar sin maritima och tekniska kapacitet, Japan stärker sin beredskap och räckvidd, och Indien kombinerar modernisering med målet att öka den inhemska produktionen. Sydkorea och Australien ökar dessutom efterfrågan på underhåll, ammunitionsförsörjning, maritim logistik och samarbete med partners.
Geografin gör Indo-Stillahavsområdet till en särskilt utmanande logistisk miljö. Stora avstånd, ökedjor, flaskhalsar till sjöss och beroende av hamnar och flygfält ökar behovet av förplacerade tillgångar och distribuerade baser. Samtidigt kan utbredd distribution öka kostnaderna och samordningsinsatserna. Därför kommer det att vara avgörande vilka stater som inte bara upphandlar plattformar utan också finansierar tankfartyg, transportfartyg, lufttransporter, depåer, reparationsanläggningar och säkra datalänkar. Regionen visar tydligt att militär räckvidd utan logistiskt djup snabbt blir ett teoretiskt koncept.
Hub för säkerhet och försvar - Råd och information

Hub för säkerhet och försvar - Bild: Xpert.Digital
Säkerhets- och försvarsnavet erbjuder expertråd och aktuell information för att effektivt stödja företag och organisationer i att stärka sin roll i den europeiska säkerhets- och försvarspolitiken. I nära samarbete med arbetsgruppen SME Connect Defence främjar det särskilt små och medelstora företag (SMF) som vill vidareutveckla sin innovationskapacitet och konkurrenskraft inom försvarssektorn. Som en central kontaktpunkt skapar navet därmed en viktig bro mellan SMF och den europeiska försvarsstrategin.
Relaterat till detta:
Innovativa lösningar för försvarslogistik
Europas flaskhals är rörlighet
Europa nådde 39,37 miljarder USD år 2025, vilket motsvarar en global marknadsandel på 21,57 procent. 42,29 miljarder USD förväntas för 2026, vilket motsvarar en tillväxt på cirka 7,4 procent. Den brittiska marknaden förväntas nå 9,99 miljarder USD och den tyska marknaden 8,32 miljarder USD. Tillsammans står dessa två länder för drygt 43 procent av den europeiska marknadsvolymen.
Den centraleuropeiska utmaningen är inte bara tillgången på utrustning, utan även dess snabba förflyttning över gränserna. Olika förfaranden, nationella ansvarsområden, begränsad terminalkapacitet, olämpliga broar, brist på järnvägsförbindelser och icke-harmoniserade digitala system kan försena utplaceringar. Militär mobilitet förstås därför alltmer som en europeisk infrastrukturfråga. Investeringar i vägar, järnvägar, hamnar, flygplatser, bränslenät och gränsöverskridande tillståndsprocesser har både militära och civila fördelar.
Tillförlitliga korridorer är särskilt viktiga för de östra och sydöstra flankerna. Polen, Rumänien och Bulgarien blir allt viktigare som transit-, mottagnings- och stödområden. Hamnar i Svarta havet, Donauförbindelser, järnvägslinjer och vägnät måste betraktas som ett sammankopplat system. De ekonomiska fördelarna med sådana investeringar kan sträcka sig bortom försvarssektorn, förutsatt att infrastrukturen planeras för dubbel användning. Samtidigt finns det en risk att många enskilda nationella projekt kommer att utvecklas utan att man konsekvent åtgärdar gränsöverskridande flaskhalsar.
Europas stigande budgetar kommer därför inte automatiskt att lösa problemet. Gemensamma standarder, förutsägbar efterfrågan och interoperabla underhålls- och leveranssystem är minst lika viktiga som ytterligare finansiering. Utan denna samordning kan mer pengar leda till högre priser och parallella, inkompatibla strukturer. Med sådan samordning kan regionen stärka sin industriella bas samtidigt som den behåller en större andel av den logistiska värdekedjan inom Europa.
De återstående regionerna kommer att vara mer differentierade
Resten av världen nådde totalt 29,22 miljarder USD, eller 16,01 procent av marknaden, år 2025. Av detta var 13,93 miljarder USD hänförliga till Latinamerika och 15,29 miljarder USD till Mellanöstern och Afrika. Totalt 31,13 miljarder USD förväntas för 2026. Denna aggregerade kategori har begränsat analytiskt värde eftersom den kombinerar mycket olika säkerhetssituationer, infrastrukturnivåer och upphandlingsmodeller.
I Mellanöstern driver sofistikerade importerade plattformar, regionala spänningar och önskan om större nationell självständighet efterfrågan. Saudiarabien och Förenade Arabemiraten behöver högpresterande underhålls-, utbildnings- och stödsystem för att hålla sina komplexa luft-, land- och sjöstyrkor operativa. Detta skapar möjligheter till lokala partnerskap, tekniköverföring och utveckling av nationella underhållskapaciteter. Långsiktigt värdeskapande ligger mindre i transporten av enskilda leveranser än i utvecklingen av varaktig teknisk expertis.
I Afrika ökar stora avstånd, begränsad infrastruktur och utmanande miljöförhållanden den operativa betydelsen av robusta fordon, mobilt underhåll och enkla, reparerbara system. I Latinamerika är gränssäkerhet, sjöövervakning, katastrofhjälp och fredsbevarande uppdrag ofta av största vikt. Brasilien, på grund av sin storlek och industriella bas, intar en särställning. För leverantörer på dessa marknader är mycket komplexa lösningar inte automatiskt överlägsna. System måste vara prisvärda, underhållbara under lokala förhållanden och kompatibla med befintlig infrastruktur.
Från lager till digitalt stridsnätverk
Digitaliseringen förändrar marknaden längs hela värdekedjan. Spårning i realtid förbättrar synligheten av materialrörelser. Tillståndsdata gör det möjligt att anpassa underhållet närmare till faktiskt slitage. Integrerade plattformar kopplar samman lager, transportkapacitet, efterfrågeprognoser och driftsättningsplanering. Digitala tvillingar kan virtuellt kartlägga anläggningar, fordon eller leveransnätverk och testa scenarier innan fysiska resurser flyttas.
De ekonomiska fördelarna uppstår främst från ökad tillgänglighet och minskad osäkerhet. Att känna till en komponents faktiska skick gör det möjligt att undvika onödigt underhåll och tidigare upptäcka kritiska fel. När lagernivåer är synliga i alla organisationer minskar risken för att samtidigt skapa överlager och lokala brister. Artificiell intelligens kan förbättra efterfrågeprognoser, ruttplanering och feldiagnostik. Det ersätter dock inte tillförlitliga masterdata eller robusta processer. Dålig data förbättras inte automatiskt med en kraftfullare algoritm.
Blockkedjan diskuteras också som ett verktyg för manipulationssäkra leveranskedjor. Dess användbarhet beror på om flera organisationer faktiskt behöver en gemensam, pålitlig transaktionshistorik. För många tillämpningar kan traditionella, välsäkrade databaser vara mer effektiva. Dessutom är varje digital huvudbok beroende av korrekt inmatning. En oföränderlig, felaktig datapost är inte framsteg. Därför kommer marknaden inte att bestämmas av modeord, utan av lösningar som påvisbart ökar drifttiden och funktionen även när kommunikationen störs.
Autonomi och 3D-utskrift förändrar kedjans kant
Obemannade luft- och markfordon testas alltmer för försörjningsuppdrag. Deras största fördel ligger inte i att helt ersätta tunga huvudtransporter, utan i att ta över riskfyllda eller tidskritiska segment. Små drönare kan transportera medicinska förnödenheter, batterier eller utvalda reservdelar. Obemannade markfordon kan avlasta personal vid farliga leveranser i sista minuten. I båda fallen måste räckvidd, nyttolast, störningsimmunitet, underhåll och kostnader bedömas realistiskt.
Additiv tillverkning lovar att producera vissa reservdelar närmare användningspunkten. Detta kan förkorta leveranstiderna och minska beroendet av sällan nödvändiga lagerdelar. Enkla komponenter, verktyg, fästen eller delar vars ursprungliga leveranskedja inte längre existerar är särskilt intressanta. För säkerhetskritiska delar är dock materialkvalitet, certifiering, immateriella rättigheter och dokumenterad processkontroll fortfarande betydande hinder. Därför ersätter inte 3D-utskrift en industriell bas. Den kompletterar den där små produktionsserier, långa leveranstider eller avbrutna transportvägar utgör de största flaskhalsarna.
Autonomi och additiv tillverkning förändrar också kvalifikationskraven. Färre förare eller lagerpersonal betyder inte automatiskt mindre sysselsättning. Det som behövs är mjukvaruexpertis, systemintegration, cybersäkerhet, materialtestning och teknisk certifiering. Företag som erbjuder hårdvara utan utbildning, dataanslutning och underhåll kommer bara att fånga en del av värdekedjan. De mest attraktiva affärsmodellerna kombinerar produkt, digital kontroll och långsiktig service.
Privata leverantörer flyttar in i kärnfunktioner
Försvarsmakten lägger i allt högre grad ut grundläggande drift, underhåll, säkra transporter, utbildning och delar av leveranskedjehantering till privata företag. Denna modell beskrivs ofta som Logistik som en tjänst. Den kan omvandla fasta kostnader till mer förutsägbara prestationsbetalningar, ge tillgång till specialiserad kunskap och påskynda moderniseringen. Samtidigt skapar den ett större beroende av privat kapacitet, personal och dataplattformar.
Den centrala frågan är därför inte om outsourcing kommer att ske, utan snarare vilka funktioner som kan outsourcas och under vilka villkor. I fredstid kan ett kommersiellt nätverk vara mycket effektivt. I en kris måste det dock vara kontraktuellt, tekniskt och personalmässigt som tjänsterna fortsätter att fungera trots ökade risker, gränsstängningar, cyberattacker eller personalbrist. Staten får inte helt förlora sin förmåga att hantera och kontrollera tjänster. Äganderätt till data, åtkomst till programvara och kontinuiteten i tjänsterna vid ett leverantörsbyte måste också beaktas.
Kommersiella logistikföretag som DHL och Kühne+Nagel bidrar med globala nätverk, tullexpertis och erfarenhet av komplexa leveranskedjor. Stora försvarsföretag, å andra sidan, har djupgående plattformskunskap och tillgång till tekniska data. Specialiserade tjänsteleverantörer hanterar grundläggande drift, teknisk support och uppdragslogistik. Detta skapar partnerskap som kombinerar civila skalfördelar med militära säkerhetskrav. Förmågan att integrera dessa olika kompetenser i en tillförlitlig övergripande modell kommer att vara avgörande för konkurrenskraften.
Tävlingen sker över hela livscyklerna
Lockheed Martin, Boeing, RTX, Northrop Grumman, General Dynamics och BAE Systems formar det integrerade livscykelstödet för komplexa plattformar. Deras styrka ligger i tekniska data, systemkunskap, underhållsprocedurer och långvariga kundrelationer. KBR, Amentum, Leidos och Fluor utmärker sig inom outsourcing av tjänster, grundläggande drift, teknisk support och storskalig programimplementering. Globala logistikleverantörer kompletterar området med sin expertis inom transport, spedition och supply chain management.
Denna marknad kännetecknas av höga inträdesbarriärer. Säkerhetskontroller, exportkontroller, godkännanden, konfidentiell data och långvariga förtroendeförhållanden begränsar åtkomsten. Nya leverantörer kan ändå lyckas om de fyller ett tydligt definierat gap. Dessa luckor inkluderar cybersäkerhet, sensorteknik, AI-stödd prognostisering, digitala tvillingar, mobil energiförsörjning, autonoma system eller certifierad additiv tillverkning. De blir vanligtvis inte generalentreprenörer omedelbart, utan snarare en del av ett större ekosystem.
Plattformstillverkares dominerande ställning innebär en inlåsningsrisk för kunderna. Om underhållsdata, reservdelar och programvara endast är tillgängliga från en enda källa ökar kostnaderna och beroendet på lång sikt. Öppna gränssnitt och tydligt definierade datarättigheter kan främja konkurrens, men måste vara förenliga med säkerhets- och ansvarsfrågor. Ur ett ekonomiskt perspektiv förskjuts konkurrensen därför från den billigaste enskilda produkten till ett trovärdigt åtagande om en viss tillgänglighetsnivå under många år.
Personal och infrastruktur innebär allvarliga begränsningar
Stigande budgetar kan generera ökad efterfrågan på kort sikt, men inte automatiskt mer kvalificerad personal. Underhållstekniker, förare, IT-säkerhetsspecialister, ingenjörer och experter på farligt gods är inte lättillgängliga. Utbildning tar tid, säkerhetsgodkännanden kräver tid och många civila industrier konkurrerar om samma kompetens. Denna arbetskraftsbrist kan därför bli en begränsande faktor för tillväxt.
Detsamma gäller infrastruktur. Ett extra tåg är till liten nytta om det saknas terminaler. Fler tunga fordon löser inte ett problem om broar inte klarar sin last. Större flottor kräver lämpliga, säkra förvaringsutrymmen. Ytterligare flygplan behöver underhållshangarer, bränsle, markutrustning och personal. Att bygga denna infrastruktur är kapitalintensivt och tar ofta längre tid än att köpa en plattform.
Den ekonomiskt mest sunda moderniseringen börjar därför med en flaskhalsanalys. Inte varje punkt i systemet behöver byggas ut till sin maximala kapacitet samtidigt. Den avgörande faktorn är att identifiera vilket enskilt fel som skulle ha störst inverkan på det totala nätverket. Sådana svaga punkter kan vara en port, en reservdel, ett tillstånd, en dataanslutning eller en specifik yrkesgrupp. Investeringar i till synes oansenliga komponenter kan generera större investeringsvilja än prestigefyllda nya förvärv.
Cybersäkerhet blir avgörande för leveransförmågan
Ju mer digital logistiken blir, desto större blir dess attackyta. Lagernivåer, rutter, underhållsstatus och prioriteringar är värdefull information. Manipulerad data kan utlösa felaktiga leveranser, försena underhåll eller avslöja platsen för kritiskt lager. En attack behöver inte förstöra hela nätverket. Även riktade störningar vid överföringspunkter eller identifieringssystem kan orsaka betydande förseningar.
Cybersäkerhet bör därför inte behandlas som ett tillägg. Krypterad kommunikation, starka identitetskontroller, segmenterade nätverk, manipuleringssäkra protokoll och robusta återställningsprocedurer är avgörande för operativ kapacitet. Analoga eller lokala reservalternativ är lika viktiga. Ett system som bara fungerar med en permanent molnanslutning kan vara olämpligt i instabila miljöer.
Detta ökar utvecklings- och verifieringskostnaderna för leverantörer. Samtidigt framträder en attraktiv marknad för säkra molninfrastrukturer, dataintegration, hotanalys och kontinuerlig övervakning. Den avgörande faktorn förblir kopplingen mellan IT-säkerhet och fysisk logistik. De som bara skyddar programvaran men förbiser sensorer, terminaler eller leverantörer lämnar betydande sårbarheter öppna. Leveranskedjan måste säkras som ett helt system.
Hållbarhet blir en fråga om räckvidd
Hållbarhet blir allt viktigare inom försvarslogistik av två skäl. För det första ökar bränsleförbrukning och energiintensiva baser driftskostnaderna. För det andra är varje sparad bränsleleverans också en undviken sårbar transportrörelse. Energieffektivitet har därför direkt militärt värde. Hybrida framdrivningssystem, effektivare generatorer, lokal kraftproduktion och intelligent energihantering kan öka räckvidd och uthållighet.
Alternativa bränslen och system med lägre utsläpp kommer endast att få ett brett antagande om försörjningstrygghet, prestanda och kompatibilitet garanteras. Ett miljövänligt bränsle är av liten nytta om det inte finns tillgängligt i tillräckliga mängder under en kris. Omvänt kan lokala förnybara energikällor minska beroendet av långa försörjningsvägar. Därför måste utvärderingen integrera livscykelkostnader, militära fördelar och försörjningstrygghet.
Robusta, reparerbara och mer hållbara system är också en del av hållbar logistik. En längre livslängd minskar materialförbrukningen och minskar trycket på reservdelskedjorna. På denna marknad handlar hållbarhet därför mindre om image än om optimering av energi, material och förflyttningar. Det kommer att utvecklas snabbast där ekologiska och operativa fördelar sammanfaller.
Höga budgetar löser inte alla problem
Trots de starka utsikterna är marknaden fortfarande föremål för betydande begränsningar. Försvarsbudgetar är politiskt styrda och kan förändras med förändringar i regeringen, ekonomiska nedgångar eller nya prioriteringar. Logistik konkurrerar ofta med synliga plattformsförvärv. Den politiska fördelen med ett nytt flygplan är lättare att kommunicera än den med en reservdelsdepå eller digital lagerhantering, även om det senare kan förbättra tillgängligheten på kort sikt.
Reglering, exportkontroller och nationella säkerhetsintressen ökar kostnaderna och förlänger beslutsprocesserna. De är inte bara byråkrati, utan är avsedda att skydda känsliga teknologier och leveranskedjor. Problem uppstår när olika regler i onödan hindrar samarbete eller hämmar innovation. Särskilt i Europa finns det en spänning mellan nationell kontroll och behovet av gemensamma standarder.
Ytterligare risker uppstår på grund av leverantörskoncentration och kritiska råvaror. Elektronik, sällsynta material, specialkemikalier och vissa mekaniska komponenter köps ibland från bara ett fåtal leverantörer. En formellt bred leverantörslista kan därför maskera ett djupt beroende av samma mellanprodukter. Motståndskraft kräver transparens i flera steg i leveranskedjan. Detta ökar ansträngningen, men förhindrar att en enda, oansenlig komponent stänger ner ett system värt flera miljarder dollar.
Där leverantörer kan hitta de bästa möjligheterna
De mest attraktiva tillväxtområdena ligger i gränssnittet mellan fysisk och digital logistik. Mobila depåer, snabbt utplacerbara lagersystem, modulära verkstäder och obemannade påfyllningslösningar möter trenden mot distribuerad verksamhet. Förutsägande underhåll, digitala tvillingar och säkra dataplattformar ökar tillgängligheten hos befintliga system. Additiv tillverkning skapar möjligheter för svårfunna delar och små batchstorlekar.
Traditionell infrastruktur håller också på att bli en tillväxtmarknad. Hamnar, järnvägsterminaler, vägar, broar, bränslenät och militära flygfält behöver alla moderniseras. Koncept med dubbla användningsområden kan öka allmänhetens acceptans och de ekonomiska fördelarna eftersom samma anläggningar också stärker civila leveranskedjor. Detta öppnar upp tillgång för bygg-, energi-, telekommunikations- och logistikföretag till en marknad som tidigare dominerades av traditionella försvarsentreprenörer.
Företag som kombinerar regulatorisk expertis, cybersäkerhet och driftsäkerhet har goda marknadsmöjligheter. En tekniskt överlägsen produkt är otillräcklig om den inte är certifierbar, integrerbar eller underhållbar i fält. Lösningar som fungerar med befintliga äldre system och kan implementeras gradvis är särskilt efterfrågade. De flesta väpnade styrkor moderniserar sin logistik inte från grunden, utan under pågående operationer.
Vad prognosen inte säger
Marknadsprognoser ger en känsla av precision, men de bygger på antaganden om priser, växelkurser, definitioner och politisk utveckling. En nominellt ökande volym kan delvis återspegla inflationen. Olika studier kan definiera underhåll, infrastruktur, transport eller interna militära tjänster på olika sätt. Siffran 344,35 miljarder USD bör därför förstås som ett rimligt marknadsscenario och inte som en exakt förutsägelse.
Regional tillväxt säger också lite om enskilda leverantörers lönsamhet. Stora program kan innebära låga marginaler, hög förskottsfinansiering och betydande ansvarsrisker. Säkerhetskrav och långa betalningscykler ökar kapitalbehovet. Samtidigt kan små, specialiserade segment med höga inträdesbarriärer vara mer attraktiva än transporttjänster med hög volym.
En annan blind fläck är faktisk operativ beredskap. Högre utgifter och fler kontrakt garanterar inte bättre resultat. Avgörande faktorer är leveranstider, teknisk tillgänglighet, reparationstid, räckvidd, lagernoggrannhet och förmågan att fortsätta driften under störningar. Därför bör alla som bedömer marknaden beakta inte bara intäkter och tillväxttakt, utan även viktiga operativa prestationsindikatorer.
Beredskap är den nya valutan
Marknaden för försvarslogistik växer eftersom regeringar inser att militär kapacitet har begränsat värde utan tillförlitligt stöd. Den beräknade expansionen till 344,35 miljarder dollar år 2034 återspeglar stigande budgetar, men också en strukturell omvärdering av underhåll, mobilitet, data, inventarier och industriell kapacitet. Väg- och arméverksamheter är fortfarande de största segmenten, där vapen och ammunition dominerar tjänsteområdena, medan flygvapnets logistik, digitala lösningar och andra integrerade tjänster upplever en tillväxt över genomsnittet.
Det tydliga ekonomiska perspektivet är detta: den största nyttan kommer inte nödvändigtvis från mer material, utan från den ökade tillgången på befintligt material. Ett ytterligare vapensystem ökar den teoretiska kapaciteten. Förbättrad reservdelstillförsel, snabbare reparationer eller en säker transportväg kan å andra sidan öka den faktiskt användbara kapaciteten för en hel flotta. Denna logik talar för en övergång från ren upphandling till livscykelhantering och mätbara beredskapsresultat.
För stater kommer förmågan att kombinera civila och militära resurser utan att avstå från kritisk kontroll att vara avgörande. För företag ligger möjligheten i integrerade lösningar som kombinerar hårdvara, data, säkerhet och tjänster. För Europa är den största utmaningen att omsätta ökade utgifter i gemensam mobilitet, industriellt djup och motståndskraftiga gränsöverskridande nätverk. De kommande årens konkurrens kommer därför inte att avgöras enbart på slagfältet, utan även i verkstäder, hamnar, datacenter, depåer och längs de transportkorridorer som gör militär makt mobil.
Konsulttjänster - Planering - Implementering

Markus Becker
Jag skulle gärna fungera som din personliga rådgivare.
Chef för affärsutveckling
Ordförande för SME Connect Defense Working Group
Konsulttjänster - Planering - Implementering
Konrad Wolfenstein
Jag skulle gärna fungera som din personliga rådgivare.
Du kan kontakta mig på wolfenstein∂xpert.digital eller
Ring mig bara på +49 7348 4088 965 .


