

Artificiell intelligens ensam kommer inte att avgöra den globala konkurrensen
Xpert-förhandsversion

Available in 27 languages 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 15 september 2026 / Uppdaterad den: 15 september 2026 – Författare: Konrad Wolfenstein
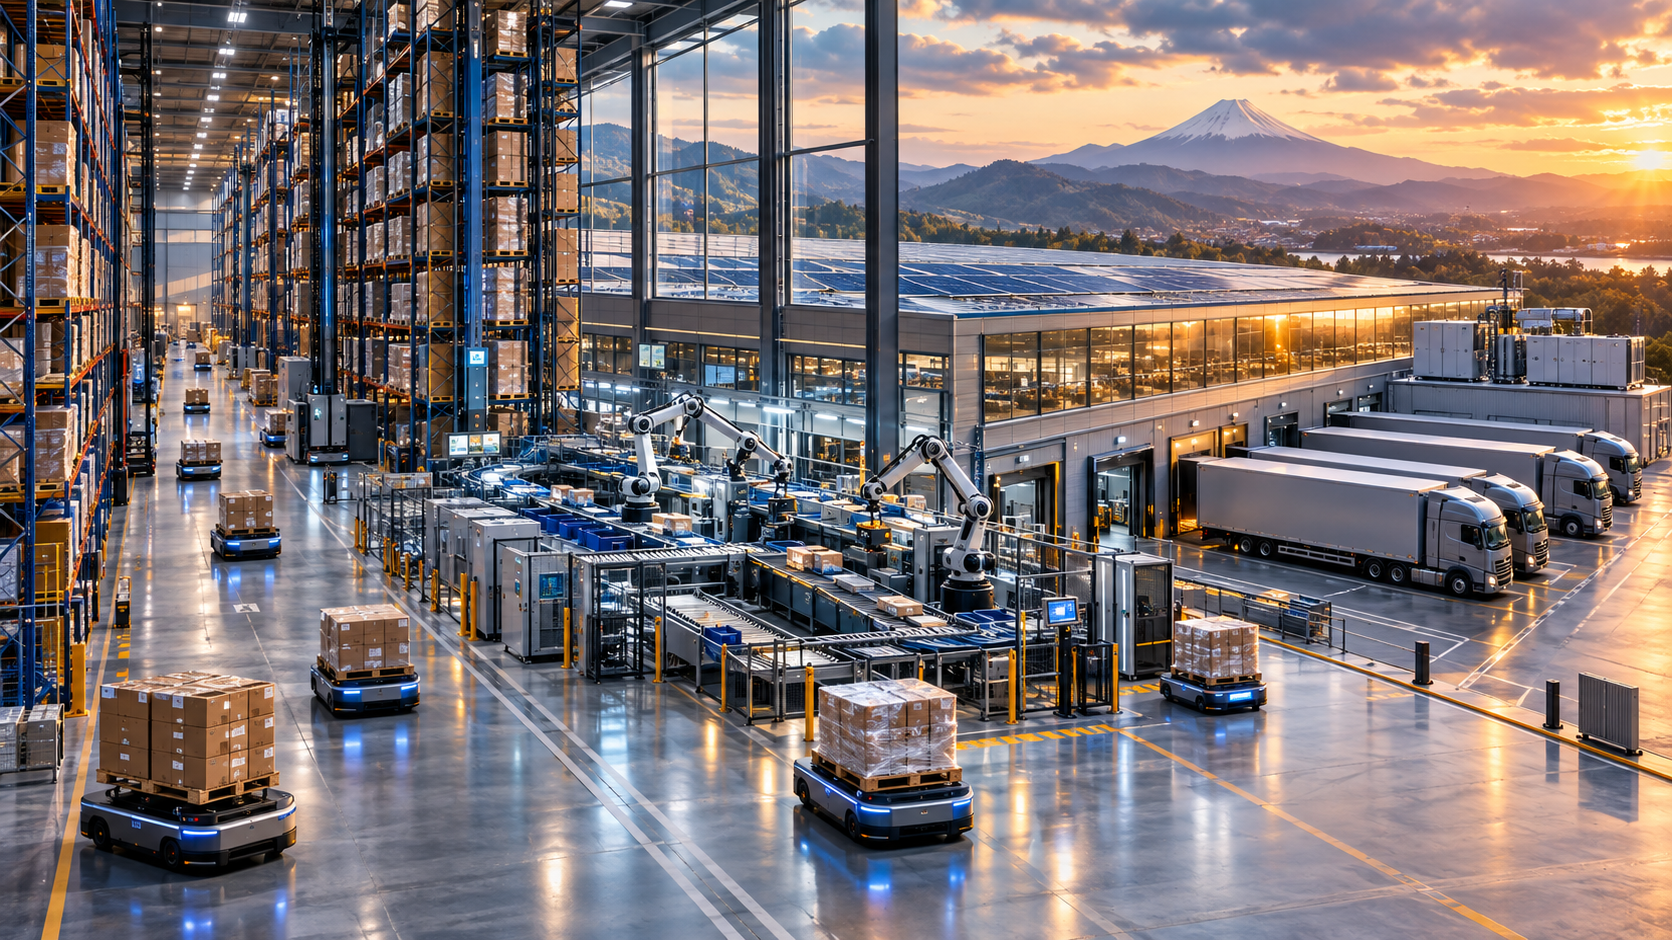
Artificiell intelligens ensam avgör inte den globala konkurrensen – kreativ bild om ämnet, med AI: Xpert.Digital
Men frågan är om varor, energi och data fortfarande kommer att flöda i nästa kris
Varken halvledare eller mjukvara: Varför gigantiska högteknologiska lager är framtidens största affärsverksamhet
Varför artificiell intelligens förblir helt värdelös utan modern logistik
I den hetsiga offentliga debatten kring artificiell intelligens, halvledare och digitala affärsmodeller förbises ofta en avgörande sanning: den smartaste mjukvaran är till föga nytta om den fysiska världen stannar av. Medan algoritmer beräknar efterfrågan på millisekunder och prognostiserar globala flöden, avgör den hårda verkligheten i högautomatiserade lager, vid multimodala nav och längs transportvägar den faktiska ekonomiska framgången. Logistik är inte längre bara en hjälpfunktion som enbart sysslar med att lagra pallar. Snarare utvecklas den till det kritiska "operativsystemet" i den globala ekonomin. Följande text belyser den tysta men enorma omvandlingen av våra leveranskedjor – från robotarnas snabba ökning och e-handelns massiva inverkan till den absoluta nödvändigheten av motståndskraft inför geopolitiska kriser. Det är berättelsen om en industriell revolution som inte äger rum i cyberrymden, utan i gränssnittet mellan bitar och betong.
Leveranskedjornas tysta kraft: Logistik håller på att bli en viktig ekonomisk infrastruktur
Den offentliga debatten om nästa industriella omvandling fokuserar starkt på artificiell intelligens, halvledare och datacenter. Det är lätt att förbise det faktum att digitalt genererade prognoser, automatiserade beslut och intelligenta produktionssystem bara skapar ekonomiskt värde om fysiska varor kan flyttas, lagras, sorteras och levereras på ett tillförlitligt sätt. En algoritm kan exakt förutsäga behovet av reservdelar, men den kan inte öppna en blockerad vattenväg, ersätta saknad lagringskapacitet eller överbrygga ett strömavbrott. Den verkliga industriella revolutionen under de kommande åren sker därför i skärningspunkten mellan programvara och fysisk infrastruktur: i automatiserade distributionscentraler, multimodala nav, digitalt styrda transportnätverk och motståndskraftiga energi- och datastrukturer.
Den ekonomiska betydelsen av denna sektor är enorm, men marknadsstorlekarna framställs ofta felaktigt. Beroende på om endast outsourcade logistiktjänster inkluderas, eller även interna transport- och lagerverksamheter, eller till och med andra delar av handels- och infrastruktursystemet, varierar uppskattningarna för 2026 från cirka 4,3 biljoner USD till cirka 12,7 biljoner USD. Detta breda spann är inte ett statistiskt fel, utan snarare resultatet av olika definitioner. Därför är trenden mer meningsfull än en enda global siffra: Flera marknadsstudier förutspår betydande tillväxt fram till början av 2030-talet, driven av e-handel, urbanisering, digitala leveranskedjor, infrastrukturinvesteringar och ökade krav på hastighet och tillförlitlighet.
I detta sammanhang är logistikfastigheter inte längre passiva lager. Moderna center kombinerar byggteknik, robotteknik, lagerhanteringsprogramvara, energiförsörjning, dataanalys och transportkontroll till ett produktivt helhetssystem. Deras ekonomiska prestanda sträcker sig bortom att bara lagra varor. De minskar sök- och väntetider, ökar genomströmningen, minimerar lagerfel, konsoliderar leveranser och gör det möjligt för företag att reagera snabbare på förändringar i efterfrågan. Detta påverkar rörelsekapital, leveransförmåga, kundnöjdhet och marknadstillträde samtidigt. En välpositionerad och intelligent driven logistikplattform kan därför vara lika strategisk som en produktionsanläggning eller ett datacenter.
På makroekonomisk nivå påverkar logistikens kvalitet hur lätt företag kan nå internationella marknader, hur tillförlitligt insatsvaror anländer och hur höga friktionskostnaderna som ingår i varupriset är. Världsbanken bedömer därför logistikprestanda inte bara baserat på vägar, hamnar och flygplatser, utan även på tullklarering, servicekvalitet, spårning av leveranser, internationell förbindelse och leverans i tid. Detta bredare perspektiv är avgörande: En ny motorväg förbättrar endast marginellt konkurrenskraften om gränsprocesserna är långsamma, data är inkompatibla eller lagrings- och omlastningskapaciteten är otillräcklig.
Byggboomen förändrar platser och kapitalflöden
Utbyggnaden av moderna logistikanläggningar genererar initialt klassiska investeringsimpulser. Mark bebyggs, lager byggs, energi- och datanätverk byggs ut och transportförbindelser förbättras. Ytterligare utgifter inkluderar ställsystem, transportteknik, kylning, brandskydd, solceller, laddningsinfrastruktur och digitala styrsystem. Ett stort distributionscenter attraherar därför mervärde från många branscher. Under byggfasen gynnas byggföretag, planerare och anläggningsingenjörer; i senare drift uppstår kontrakt för underhåll, säkerhetstjänster, energiförsörjning, transport, förpackning, programvara och teknisk integration.
Den regionala ekonomiska effekten beror dock starkt på projektets integration. Ett isolerat lager vid en motorvägstrafik genererar mindre hållbar utveckling än en plats som är ansluten till industri, järnväg, hamnar, utbildningsinstitutioner och lokala leverantörer. Avgörande är att det inte bara är ytan som spelar roll, utan dess funktion inom nätverket. Ett importlager med minimal lokal bearbetning kan orsaka betydande trafikstockningar utan att skapa många kvalificerade jobb. Omvänt kan ett automatiserat reservdelscenter som integrerar reparationstjänster, dataanalys och regionala leverantörer attrahera ytterligare expertis och långsiktiga affärsfunktioner.
För fastighetsinvesterare är modern logistik attraktiv eftersom användarna inte enkelt kan flytta kritiska processer, och högkvalitativa fastigheter har ofta långa hyresavtal. Samtidigt blir marknaden alltmer differentierad. Standardlager utan tillräcklig strömförsörjning, låg golvbärförmåga, föråldrade brandskyddskoncept eller svaga dataförbindelser förlorar relativ attraktionskraft. Utrymmen som stöder automatisering, möjliggör expansion och uppfyller strängare energikrav är efterfrågade. Den europeiska marknaden visar därför ett ökande kvalitetsval: Även med endast en långsam total återhämtning av efterfrågan är högpresterande fastigheter med god energiförsörjning, lämpliga lägen och moderna faciliteter fortfarande eftertraktade, medan svagare fastigheter utsätts för större press.
Denna trend är även synlig i framväxande logistikhubbar. I Sofia sjönk vakansgraden för industri- och logistiklokaler till 1,4 procent under första kvartalet 2026; samtidigt, enligt marknadsrapporten, låg månadshyrorna runt sex euro per kvadratmeter för klass A-lokaler och 4,50 euro för klass B. Sådana siffror indikerar en ansträngd marknad, men säger ingenting om kvaliteten på enskilda projekt. För Bulgarien ligger den strategiska möjligheten inte bara i att tillhandahålla överkomlig lagerkapacitet, utan i att utöka kombinationen av tillgång till EU:s inre marknad, industriproduktion, IT-expertis och korridorläge till ett mervärdesrikt logisterbjudande.
Automatisering blir en produktivitetshävstång
Marknaden för lagerautomation växer betydligt snabbare än många etablerade segment av traditionell logistik. En global volym på cirka 34,2 miljarder USD förväntas för 2026; år 2031 kan den stiga till cirka 65,7 miljarder USD. Detta motsvarar en genomsnittlig årlig tillväxttakt på nästan 14 procent. Denna marknad omfattar inte bara robotar, utan även automatiserade lager- och hämtningssystem, transportbandsteknik, styrsystem och integrerad programvara som koordinerar varuflödet inom ett lager.
Autonoma mobila robotar (AMR) och automatiskt styrda fordon (AGV) är särskilt viktiga. Båda minskar improduktiva gång- och körsträckor, men skiljer sig åt i sin flexibilitet. Klassiska AGV följer ofta fördefinierade rutter, medan AMR bättre kan uppfatta sin omgivning och dynamiskt anpassa sina vägar. Dessa kompletteras av automatiserade smådelslager, skyttelsystem, pallkranar, sorteringssystem, bildigenkänning och robotarmar för palletering och avpalletering. Den största effekten kommer inte från den enskilda maskinen, utan från den samordnade integrationen av alla komponenter med lager-, order- och transportdata.
Den ökande förekomsten av robotik är också tydlig på robotmarknaden. Av de professionella servicerobotar som såldes världen över år 2024 användes cirka 102 900 enheter inom transport och logistik; det betyder att mer än hälften av alla professionella servicerobotar var avsedda för denna tillämpning. Samtidigt ökade det totala antalet sålda professionella servicerobotar till nästan 200 000 enheter. Detta resultat understryker att mobil robotik övergår från pilotfasen till bredare operativ användning.
Den ekonomiska fördelen härrör från flera effekter. För det första kan automatiserade system fungera med jämn prestanda under längre perioder. För det andra minskar felkostnaderna när artiklar, serienummer eller lastenheter automatiskt identifieras och kontrolleras. För det tredje kan befintligt utrymme användas mer effektivt, till exempel genom höga hyllor och smala gångar. För det fjärde förbättras arbetssäkerheten när maskiner tar över tunga, monotona eller ergonomiskt krävande rörelser. För det femte blir prestandan mer förutsägbar, vilket är särskilt värdefullt under rusningstrafik och snäva leveransfönster.
NTT Logisco ger ett konkret exempel. Företaget kombinerar bildigenkänning med automatiserad sortering vid renovering av returnerade kommunikationsenheter. En tidigare version av bildigenkänningssystemet ökade produktiviteten per anställd med cirka 15 procent för vissa inspektionsuppgifter och uppnådde, enligt företaget, mycket hög igenkänningsnoggrannhet. En senare lösning för automatisk registrering och sortering av returer rapporterade en 30-procentig ökning av produktiviteten och eliminering av sorteringsfel. Detta fall är särskilt relevant eftersom den cirkulära ekonomin inte bara kräver returtransport utan även identifiering, tillståndsbedömning, renovering och återanvändning.
Människor försvinner inte från lägret
Idén om ett helt obemannat lager är tekniskt fascinerande, men ekonomiskt övertygande endast i vissa miljöer. Automation fungerar särskilt bra med höga och stabila volymer, standardiserade lastenheter, förutsägbara orderprofiler och ett begränsat antal fysiska avvikelser. Ju mer heterogena produkterna, förpackningarna och beställningarna är, desto mer komplex blir den tekniska lösningen. Ömtåliga varor, oregelbundna former, skadade förpackningar eller kortsiktiga sortimentsförändringar kräver fortfarande mänskligt omdöme eller mycket sofistikerad robotteknik.
Investeringskalkylen bör därför inte reduceras till enbart sparade arbetstimmar. Kapitalkostnader, planering, strukturella modifieringar, systemintegration, testning, underhåll, reservdelar, programvarulicenser, cybersäkerhet och risken för teknologiskt beroende måste alla beaktas. Det ekonomiska värdet av flexibilitet måste också beaktas. Ett högspecialiserat system kan vara mycket effektivt med ett oförändrat produktsortiment, men förlora i värde om förpackningsstorlekar, distributionskanaler eller volymstrukturer förändras. På en volatil marknad kan en något mindre effektiv men modulär lösning ge en bättre avkastning på investeringen.
Framgångsrika projekt börjar därför inte med inköp av en robot, utan med en grundlig analys av processer. Företag behöver veta vilka artiklar som flyttas hur ofta, var väntetider inträffar, vilka aktiviteter som utgör en risk för skador och vilka variationer som kan förväntas. Först då kan man besluta om huruvida ett automatiserat höglager, ett gods-till-person-system, mobil robotik eller helt enkelt förbättrad programvara är rätt lösning. Branschanalyser rekommenderar uttryckligen att testa automatisering gradvis, involvera IT och medarbetare tidigt, och välja lösning baserat på produktstruktur, orderprofil, integrationsmöjligheter och underhållsexpertis.
Den mest sannolika utvecklingsvägen är därför hybridlagret. Människor hanterar exceptionella fall, kvalitetsbeslut, felsökning och flexibla uppgifter; maskiner tar hand om återkommande transporter, lagring, sortering och delar av orderplockning. Detta förändrar kompetensstrukturen. Behovet av rent manuella uppgifter tenderar att minska, medan drift, underhåll, datahantering och processkontroll blir viktigare. Automatisering eliminerar således inte behovet av arbetskraft, utan förskjuter det snarare och ökar kostnaderna förknippade med underkvalificerad personal.
För åldrande ekonomier kan denna omvandling lindra en del av det demografiska trycket. Den löser dock inte automatiskt de sociala problemen med övergången. Anställda vars jobb försvinner kan inte bara bli mekatronikingenjörer, programvaruadministratörer eller dataanalytiker. Företag och beslutsfattare måste därför behandla fortbildning som en integrerad del av investeringen. De som investerar miljoner i teknik men bara avsätter en liten summa till utbildning, förändringsledning och intern karriärutveckling riskerar motståndskraft, användarfel och outnyttjad produktivitet.
Motståndskraft ersätter den rena effektivitetslogiken
I årtionden ansågs en smidig leveranskedja vara idealisk. Låga lagernivåer, få leverantörer, hög kapacitetsutnyttjande och centraliserade lager minskade kostnaderna under normala driftsförhållanden. Pandemin, blockader av större sjövägar, naturkatastrofer och geopolitiska konflikter har dock visat att maximal effektivitet under stabila förhållanden inte är detsamma som maximal ekonomisk effektivitet över hela affärs- och kriscykeln. Ett system utan reserver kan verka fördelaktigt tills en enda störning påverkar produktion, handel eller leverans i veckor.
Motståndskraft innebär inte att man hamstrar alla varor överallt. En sådan strategi skulle vara dyr och omintetgöra många effektivitetsvinster. En segmenterad strategi är mer förnuftig. Kritiska reservdelar, läkemedel, halvledare eller viktiga varor kräver andra säkerhetslager och beredskapsplaner än lätt utbytbara konsumtionsvaror. På samma sätt måste frekventa störningar, såsom säsongsbetonat väder, hanteras annorlunda än sällsynta extrema händelser. OECD rekommenderar att man beaktar hela systemets prestanda och baserar motståndskraften på synlighet, scenarioplanering, tillförlitliga data, regleringssamarbete och offentlig-privat beredskap.
En robust leveranskedja kombinerar flera instrument. Dessa inkluderar alternativa leverantörer, regionalt distribuerade lager, standardiserade mellanprodukter, flexibel produktion, redundanta transportvägar och kontraktuellt säkrad nödkapacitet. Avgörande är att den måste kunna ställa om snabbt vid en störning. Två leverantörer erbjuder liten trygghet om båda är beroende av samma hamn, samma energileverantör eller samma källa till mellanprodukter. Diversifiering måste därför ta itu med verkliga beroenden längs flera steg och kan inte sluta med den omedelbara leverantörslistan.
Detta förändrar investeringslogiken. Reservkapacitet, reservkraft, ytterligare lager och sekundära transportvägar framstår som en belastning i traditionell kostnadsredovisning. I en riskjusterad analys representerar de dock en försäkring mot produktionsstopp, avtalsviten, förlorade intäkter och ryktesskador. Företag behöver scenarier som kopplar samman sannolikheten för händelse med den potentiella omfattningen av skadan. Inte alla uppsägningar är kostnadseffektiva, men att avstå från all uppsägning kan vara ett hot mot ett företags överlevnad.
Dina intralogistikexperter

Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här:
Slutet för billig logistik: E-handelsboomen tvingar städer att utveckla helt nya logistikkoncept
Japan visar värdet av decentraliserad säkerhet
Aeons nya distributionscenter Iwate Front i Prologis Park Kitakami-Kanegasaki exemplifierar detta paradigmskifte. Aeon hyr cirka 38 823 kvadratmeter och använder platsen som ett befintligt nav för den norra delen av Tohoku-regionen och som ett distributionscenter för Iwate prefektur. Det 4 666 kvadratmeter stora lågtemperaturområdet är planerat att tas i bruk den 7 oktober 2026; de 28 824 kvadratmeter stora lagringsområdena för omgivningstemperatur är planerade att följa den 23 februari 2027. I mitten av september 2026 är centret därför ännu inte öppet utan befinner sig i slutskedet av sin inledande driftsfas.
Förtydligande är viktigt eftersom redan realiserade effekter ofta i förtid härleds från aviserade projekt. Ändå är Aeons målsiffror anmärkningsvärda: Omorganisationen av logistikanläggningar är avsedd att minska avståndet från centrum till butikerna i Iwate med 58 procent. Digitalisering och automatisering förväntas öka leveransproduktiviteten för lagervaror med 40 procent. Sådana siffror representerar företagsmål eller mätvärden och bör verifieras efter upprampning med hjälp av faktiska operativa data. De visar dock hur betydande platsval och automatisering tillsammans kan påverka kostnader och prestanda.
Fram tills nu har Aeon Tohoku Regional Distribution Center i Miyagi fungerat som det centrala navet för hela regionen. Genom att fördela lagerfunktionen mellan Miyagi och Iwate skapas en reservstruktur som är utformad för att stabilisera varuförsörjningen vid katastrofer eller tekniska fel. Det nya centret har också ett reservkraftsystem för att säkerställa fortsatt logistikverksamhet under strömavbrott. Även om förekomsten av en reservkraftförsörjning kan verifieras, innebär den publicerade informationen inte en specifik garanti för självförsörjning under flera dagar, och det bör inte heller påstås.
Även byggnaden i sig bidrar till motståndskraften. Den tvåvåningsbyggnaden Prologis Park, som färdigställdes 2025, har en total yta på cirka 55 000 kvadratmeter på en tomt på cirka 78 500 kvadratmeter. Täckta uppfarter och lastkajer, samt snöröjningstjänst, möjliggör verksamhet även under ogynnsamma väderförhållanden. Närheten till motorvägsknutpunkten Kitakami-Kanegasaki och anslutningar till flera större motorvägar underlättar försörjningen av norra Tohoku. Automatiserade lagersystem, AGV:er och avpalleteringsrobotar minskar samtidigt personal- och tidsbehovet för standardiserade godsflöden.
Detta exempel visar att motståndskraft inte behöver stå i konflikt med effektivitet. Samtidigt som en omlokalisering av en del av lagret ökar behovet av samordning och kan binda ytterligare kapital, förkortar det samtidigt den slutliga distributionsvägen, förbättrar den regionala responsen och skapar en andra operativ pelare. De ekonomiska fördelarna uppstår just från denna kombination: lägre rutinkostnader för dagliga transporter och minskade förluster i händelse av en kris.
Flaskhalsar synliggör logistiska risker
Globala leveranskedjor är fortfarande beroende av ett fåtal sjöfartskorridorer trots regionala lagercentraler. Panamakanalen illustrerar hur klimat, vattentillgång och global handel är sammankopplade. Efter en tillfällig förbättring tillkännagav kanalmyndigheten förnyade restriktioner i augusti 2026 på grund av en förväntad stark El Niño-händelse. Från och med den 15 september 2026 kommer maximalt 32 fartyg per dag att tillåtas passera, nio genom Neopanamax-slussarna och 23 genom Panamax-slussarna. Under de första nio månaderna av räkenskapsåret 2026 hade kanalen rapporterat i genomsnitt 35 dagliga passager.
Sådana restriktioner har flera effekter. Minskade transittider förlänger väntetiderna och ökar värdet på reserverade ankomst- och avgångstider. Rederier kan ta ut tilläggsavgifter eller omdirigera fartyg till längre rutter. Transportörer svarar med högre säkerhetslager, tidigare beställningar eller alternativa transportsätt. I slutändan förs en del av kostnaderna vidare till producenter och konsumenter. Samtidigt gynnas inte alla rederier lika mycket, eftersom längre leveranstider binder upp fartyg och ökar bränsle-, personal- och finansieringskostnader.
Lärdomen är inte att undvika allt beroende av global handel. Fullständig regionalisering skulle försvaga fördelarna med specialisering, öka priserna och kräva orealistiskt höga investeringar i många sektorer. Ett mer förnuftigt tillvägagångssätt är en medveten utvärdering av systemiska nav. Företag bör veta vilken andel av deras värdeskapande som är beroende av en viss kanal, hamn, gränsövergång, datacenter eller energiförbindelse. Endast denna transparens möjliggör ekonomiskt sunda alternativa strategier.
UNCTAD beskriver den maritima ekonomin som kännetecknad av mer bräcklig tillväxt, stigande kostnader, geopolitisk osäkerhet och förändrade sjöfartsrutter. Detta kräver investeringar i motståndskraftiga hamnar, digital transparens, cybersäkerhet och utsläppssnåla flottor. För inlandslogistikhubbar innebär detta att de inte kan planeras isolerat. Deras prestanda beror på kapaciteten hos hamnar, järnvägsterminaler, vägkorridorer och digitala gränssnitt.
E-handel förändrar lagerlokalernas geografi
E-handel ökar inte bara leveransvolymen utan förändrar också efterfrågestrukturen. Istället för färre stora leveranser till butiker sker det många små beställningar till hushåll eller upphämtningsställen. Kunderna förväntar sig korta leveranstider, exakta tidsfönster och problemfria returer. Detta ökar kraven på orderplockning, packning, sortering och lagernoggrannhet. Ett traditionellt stort lager i utkanten av en stad kan bara delvis möta dessa krav om den sista kilometern är överbelastad eller för lång.
Som ett resultat av detta framträder flerskiktade nätverk. Stora nationella center upprätthåller ett brett produktsortiment och levererar till regionala nav. Dessa levererar i sin tur till urbana mikrocenter, paketstationer, filialer eller direkt till slutkunder. Detta ökar närheten till marknaden men kan fragmentera lagret. Den avgörande förmågan ligger därför i att noggrant prognostisera vilka artiklar som kommer att behövas på vilken plats. Det är här artificiell intelligens får sitt konkreta logistiska värde: inte som ett modeord, utan som ett verktyg för efterfrågeprognoser, lagerpositionering, ruttplanering och dynamisk kapacitetshantering.
Returer är en ofta underskattad del av denna ekonomi. De genererar returtransport, visuell inspektion, sortering, renovering, återförsäljning eller avfallshantering. Särskilt i produktkategorier med höga returnivåer kan omvänd logistik förbruka en betydande del av marginalen. Automatisk identifiering och sortering, som den som används av NTT Logisco för returnerade kommunikationsenheter, handlar därför inte bara om processoptimering. Det är en förutsättning för ekonomiskt skalbar implementering av reparations-, återanvändnings- och cirkulärekonomiska modeller.
Den ökande närheten till kunderna förvärrar samtidigt konflikter om tillgängligt utrymme. Stadsmiljöer är dyra och konkurrerar med bostäder, kommersiella fastigheter och offentliga fastigheter. Mikrocentra fungerar därför bara om deras högre fastighetskostnader kompenseras av kortare leveransvägar, bättre fordonsutnyttjande och högre servicekvalitet. Kommuner måste också ta hänsyn till trafik, buller och utsläpp. God stadslogistik består inte av så många små lager som möjligt, utan snarare av en samordnad kombination av platser, utsläppssnåla fordon, insamlingssystem och konsoliderade leveranser.
Geopolitiken omorganiserar leveranskedjor
Nearshoring och friendshoring flyttar delar av produktionen närmare försäljningsmarknader eller till länder med närmare politiska band. Denna utveckling beskrivs ofta som ett avsteg från globaliseringen, men det är egentligen snarare en omorganisation. Företag försöker minska leveranstider och politiska risker utan att helt överge internationell specialisering. Detta skapar nya industriella och logistiska korridorer i Central- och Östeuropa, Mexiko, Sydostasien och delar av Nordamerika.
För att en plats ska bli framgångsrik räcker det inte att bara erbjuda överkomlig mark och löner. Att flytta produktionen kräver leverantörer, energi, kvalificerade arbetare, digitala nätverk, tullkompetens och pålitliga transportvägar. Logistik blir därmed ett test på en plats verkliga kvalitet. En region kan vara geografiskt nära målmarknaden men ändå ekonomiskt avlägsen om gränsövergångar, järnvägskapacitet eller tillstånd är långsamma. Omvänt kan en något mer avlägsen plats bli mer konkurrenskraftig genom pålitliga korridorer och bra tjänsteleverantörer.
Bulgarien har möjligheter i denna miljö som EU-medlem, produktionsplats och länk mellan Sydostasien, Turkiet och resten av den inre marknaden. Expansionen av logistiksektorn bör dock inte begränsas till Sofia. Plovdiv, Ruse, Burgas, Varna och nav längs viktiga nord-sydliga och öst-västliga rutter kan anta specialiserade funktioner. Transpress investering i ett logistikcenter i industriparken Sofia-Boshurishte, som går tillbaka till 2022, var ett tydligt exempel på modernisering; den uppgick till 16 miljoner leva och täckte en yta på cirka 40 dekagram. Därför är det inte ett nytt projekt från 2026 och bör placeras i sitt rätta historiska sammanhang.
Strategiskt viktigare än enskilda flaggskeppsprojekt är utvecklingen av ett robust nätverk. Detta inkluderar moderna gränsövergångar, effektiva järnvägsförbindelser, intermodala terminaler, säkra parkeringsanläggningar, laddningsinfrastruktur och digital fraktinformation. Bulgarien kan inte differentiera sig hållbart enbart genom lägre kostnader. Högre mervärde genereras när logistik kombineras med montering, kvalitetskontroll, reparation, förpackning, reservdelshantering och regional utskick.
Hållbarhet blir en fråga om kostnad och plats
Automation minskar inte automatiskt det ekologiska fotavtrycket. Robotar, transportbandssystem, kylning, servrar och laddningsinfrastruktur ökar elbehovet i ett logistikcenter. Huruvida utsläppen minskar beror därför på energieffektivitet, energimix, byggnadsdesign och transporternas påverkan. Ett automatiserat lager kan förbruka mer energi än en enkel hall, men samtidigt kan det konsolidera leveranser, minska slöseri med resor, använda utrymme mer effektivt och minimera matsvinn. Den övergripande bedömningen måste beakta hela varuflödet.
Stora takytor erbjuder betydande potential för solceller. Kombinerat med lagring, intelligent lasthantering och laddningspunkter kan logistikfastigheter täcka en del av sina egna energibehov och minska toppbelastningar. Den ekonomiska effektiviteten förbättras när egengenererad solenergi inte bara försörjer belysning och transportteknik, utan även kylsystem eller elflottor. Begränsningar inkluderar strukturella överväganden, nätanslutning, dagliga energiprofiler och säsongsvariationer. Nödkraftkapacitet kräver också separata överväganden: solceller ensamma garanterar inte stabil drift utanför elnätet under ett strömavbrott.
Den europeiska byggnadspolitiken ökar trycket att agera. Det reviderade direktivet om byggnaders övergripande energiprestanda omfattar även icke-bostadsfastigheter och syftar till att göra nya byggnader av denna typ utsläppsfria senast 2030. För logistikanläggningar blir energideklarationer, minimistandarder, solcellsanpassning och laddningsstationer därför allt viktigare. Investerare måste redan ta hänsyn till potentiella kostnader för eftermontering i köp-, finansierings- och hyresavtal.
Avkarboniseringen av transporter förändrar också lokaliseringsval. Elektriska distributionsfordon kräver tillräcklig nätkapacitet och förutsägbara laddningsfönster. Vätgas kan spela en roll i vissa tunga tillämpningar, men är fortfarande beroende av tillgänglighet, effektivitet och kostnad. För många företag ligger de största kortsiktiga besparingarna i bättre kapacitetsutnyttjande, färre tomkörningar, justerade hastigheter och intelligent ruttplanering. Teknologisk öppenhet är förnuftig, men den får inte användas som en förevändning för att skjuta upp ekonomiskt tillgängliga effektiviseringsåtgärder.
Utsläppsdata blir också en kommersiell faktor. Stora kunder kräver alltmer verifierbar information om transportrelaterade utsläpp, energiförbrukning och risker i leveranskedjan. Som ett resultat blir datakvalitet en integrerad del av en logistikleverantörs erbjudande. De som korrekt dokumenterar transporter, avstånd, fordonstyper, kapacitetsutnyttjande och energikällor kan lättare uppfylla myndighetskrav och stödja sina kunder i deras rapportering. Hållbarhet förvandlas därmed från en kommunikationsutmaning till en operativ data- och kostnadsfråga.
Koncentration skapar nya sårbarheter
Ju större och mer automatiserat ett center är, desto högre är dess potentiella produktivitet. Samtidigt ökar den potentiella skadan från ett fel. En brand, cyberattack, programvarufel eller strömavbrott kan påverka inte bara en enskild byggnad, utan ett helt regionalt försörjningsnätverk. Högdensitetslager ökar också kraven på tidig branddetektering, släckningsteknik och rumslig separation. Batterier i robotar, laddningsinfrastruktur och nya förpackningsmaterial förändrar riskprofilen.
Cybersäkerhet blir en integrerad del av driftssäkerheten. Lagerhantering, robotstyrning, åtkomstkontrollsystem, sensorer och transportplattformar är sammankopplade. En angripare behöver inte kontrollera varje maskin; även manipulerad orderdata eller blockerade gränssnitt kan få verksamheten att stanna av. Därför behöver företag segmenterade nätverk, säkert fjärrunderhåll, uppdaterad programvara, testade återställningsplaner och manuella nödprocedurer. Fullständig digitalisering utan ett analogt reservalternativ kan öka effektiviteten men samtidigt försvaga återställningsmöjligheterna.
Leverantörsberoende förtjänar också mer uppmärksamhet. Proprietära system kan vara kraftfulla, men de binder användare till reservdelar, licenser och specialiserad kunskap på lång sikt. Om en leverantör misslyckas eller avbryter en produktlinje uppstår betydande migreringskostnader. Öppna gränssnitt, dokumenterade datamodeller och kontraktsmässigt säkerställd åtkomst till kritisk programvara är därför ekonomiskt relevanta. Det lägsta inköpspriset är inte nödvändigtvis den lägsta totala kostnaden över systemets livslängd.
Överkapacitet är fortfarande en risk. Om företag samtidigt reagerar på höga e-handelsprognoser kan för många liknande lokaler skapas. Stigande räntor förvärrar situationen eftersom finansieringskostnader och avkastningskrav ökar. Spekulativa projekt på sekundära platser utan garanterad hyresgäst eller tillräcklig energiförsörjning är särskilt sårbara. Modulbyggnation, alternativa användningsområden och en realistisk analys av den regionala efterfrågan erbjuder ett bättre skydd än generell optimism.
Kapitaldisciplin avgör framgång
Ett automatiserat logistikcenter är en långsiktig investering i volym, produktsortiment, teknologi och läge. Därför måste lönsamhetsanalysen beakta olika scenarier. Utöver ett basscenario bör företag modellera lägre tillväxt, högre energipriser, stigande löner, dyrare finansiering, systemfel och förändrade kundkrav. Ett projekt är inte robust om det bara lönar sig med idealisk kapacitetsutnyttjande och oavbruten drift.
Viktigare än en tydlig återbetalningsperiod är det totala nuvärdet över hela livslängden. Fördelarna inkluderar sparade arbetstimmar, färre fel, ökad kapacitet, minskat utrymmesbehov, förbättrad leveranskvalitet och undvikna driftstopp. På kostnadssidan är det inte bara inköp och byggnation som spelar roll, utan även integration, utbildning, underhåll, ersättningsinvesteringar, programvara, energi och finansiering. Restvärdet är också en avgörande faktor: en byggnad som kan anpassas flexibelt har större chans att behålla sitt värde än ett system som är skräddarsytt för en enda process.
Fasvisa investeringar kan minska osäkerheten. Mobila robotar och modulär transportörteknik kan ofta byggas ut gradvis, medan ett helautomatiserat höglager binder stora kapitalsummor tidigt. Pilotprojekt är användbara om de testar verkliga toppbelastningar, olika produkter och störningsscenarier. Ett pilotprojekt bör dock inte vara så litet att det maskerar den senare komplexiteten. Överförbarheten till hela nätverket måste beaktas från början.
För medelstora företag blir uthyrnings-, leasing- och robotik-som-en-tjänst-modeller allt viktigare. De minskar initialt kapitalbehov och kan inkludera teknisk support. Detta skapar dock också löpande förpliktelser och ett större beroende av leverantören. Rätt finansieringsalternativ beror på utnyttjandegrad, balansräkningsstruktur, teknisk mognad och processens strategiska betydelse. Kritiska kärnfunktioner bör inte outsourcas bara för att en prenumeration verkar billigare på kort sikt.
Infrastrukturpolitiken behöver ett systemperspektiv
Statens ekonomiska politik behandlar ofta transport, energi, digitalisering, fysisk planering och utbildning i separata avdelningar. För modern logistik är dessa områden dock direkt sammanflätade. Ett nytt distributionscenter kan inte fungera effektivt om nätanslutningen tar år, tillfartsvägen är överbelastad eller kvalificerad underhållspersonal saknas. På samma sätt är en digital fraktsedel värdelös om myndigheter och företag använder inkompatibla system.
Prioritet bör därför ges åt att eliminera specifika flaskhalsar. Detta inkluderar snabbare tillståndsgivning, effektiva elnät, interoperabla datastandarder, modern gränskontroll och tillförlitliga järnvägs- och vägkorridorer. Världsbanken betonar samspelet mellan infrastruktur, tull, servicekvalitet, spårning av leveranser och leverans i tid när det gäller logistikprestanda. Investeringssummor ensamma är följaktligen ett otillräckligt mått på framgång; kortare transittider och större tillförlitlighet är avgörande.
Finansieringspolitiken bör vara teknikneutral men resultatinriktad. Subventioner för enskilda fordon eller robotsystem kan skapa perversa incitament om nätverk, processer och kompetens saknas. Program som stöder mätbara förbättringar av energiförbrukning, genomströmning, säkerhet eller motståndskraft är mer effektiva. Samtidigt måste konkurrensen upprätthållas. Om ett fåtal plattformar eller fastighetsleverantörer kontrollerar kritiska noder kan det övergripande systemets beroende öka.
Utbildningspolitik är inte bara en kompletterande åtgärd, utan snarare en integrerad del av infrastrukturen. Det som behövs är mekatronikingenjörer, elektriker, dataexperter, trafikledare och chefer som förstår både fysiska processer och programvara. Yrkesskolor, universitet och företag bör utveckla praktiska program inom robotunderhåll, lager-IT, cybersäkerhet och hållbar transportplanering. Utan dessa färdigheter kan en ekonomi importera teknik, men den kommer att misslyckas med att utveckla sina egna värdeskapande förmågor.
År 2030 kommer effektivitet att vara separerat från ren teknisk utveckling
År 2030 kommer autonoma system, bildigenkänning, prediktiv analys och nätverksbaserade transportplattformar att vara vanliga i många logistiknätverk. Den avgörande förändringen handlar dock inte bara om att utrusta varje lager med så många robotar som möjligt. Konkurrensfördelar uppstår där företag hanterar data, byggnader, energi, personal och transporter som ett enda system. Automatisering kommer bara att påskynda försämringen av en dåligt organiserad process; en välförstådd process kan å andra sidan skalas upp avsevärt genom riktad teknik.
De mest framgångsrika nätverken kommer att vara både effektiva och feltoleranta. De kommer att ha transparens ända ner till uppströms leveranskedjor, definierade alternativa vägar, segmenterade säkerhetslager och robusta omstartsplaner. De kommer att använda artificiell intelligens för prognoser och beslutsförberedelser, men kommer inte att förlita sig blint på modeller. Fysiska reserver, erfaren personal och tydliga ansvarsfördelningar kommer att förbli avgörande.
För nationella ekonomier förändrar detta definitionen av industriell konkurrenskraft. Låga löner och billig mark räcker inte längre. Attraktiva lägen erbjuder nu en kombination av snabba tillstånd, stabil energi, effektiva nätverk, en kvalificerad arbetskraft och tillgång till flera transportsätt. Logistik håller på att bli ett slags operativsystem för den reala ekonomin: mestadels osynligt så länge det fungerar, men omedelbart märkbart när det fallerar.
Det resonerade perspektivet är därför varken entusiastiskt över tekniken eller skeptiskt. Utbyggnaden av moderna logistikcenter är ekonomiskt nödvändig eftersom arbetskraftsbrist, e-handel, geopolitiska risker och minskade koldioxidutsläpp skapar nya krav. Automation kan avsevärt öka produktiviteten, säkerheten och leveranskapaciteten. Den realiserar dock bara sin fulla potential med disciplinerat platsval, modulär teknik, kvalificerade medarbetare och en motståndskraftsstrategi som tar hänsyn till verkliga beroenden.
Den osynliga revolutionen inom leveranskedjor är därför inte en bieffekt av AI-åldern. Det är dess materiella förutsättning. Datorkraft kan planera, optimera och prognostisera; välstånd uppstår bara när denna intelligens omsätts i tillförlitliga varuflöden, lägre kostnader och stabila leveranser. Under de kommande åren kommer därför de företag och länder som talar högljutt om artificiell intelligens inte nödvändigtvis att vara de som vinner. Framgång kommer till dem som kombinerar digital intelligens med motståndskraftig fysisk infrastruktur och förblir kapabla att agera även under stress.
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här [email protected]:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.







