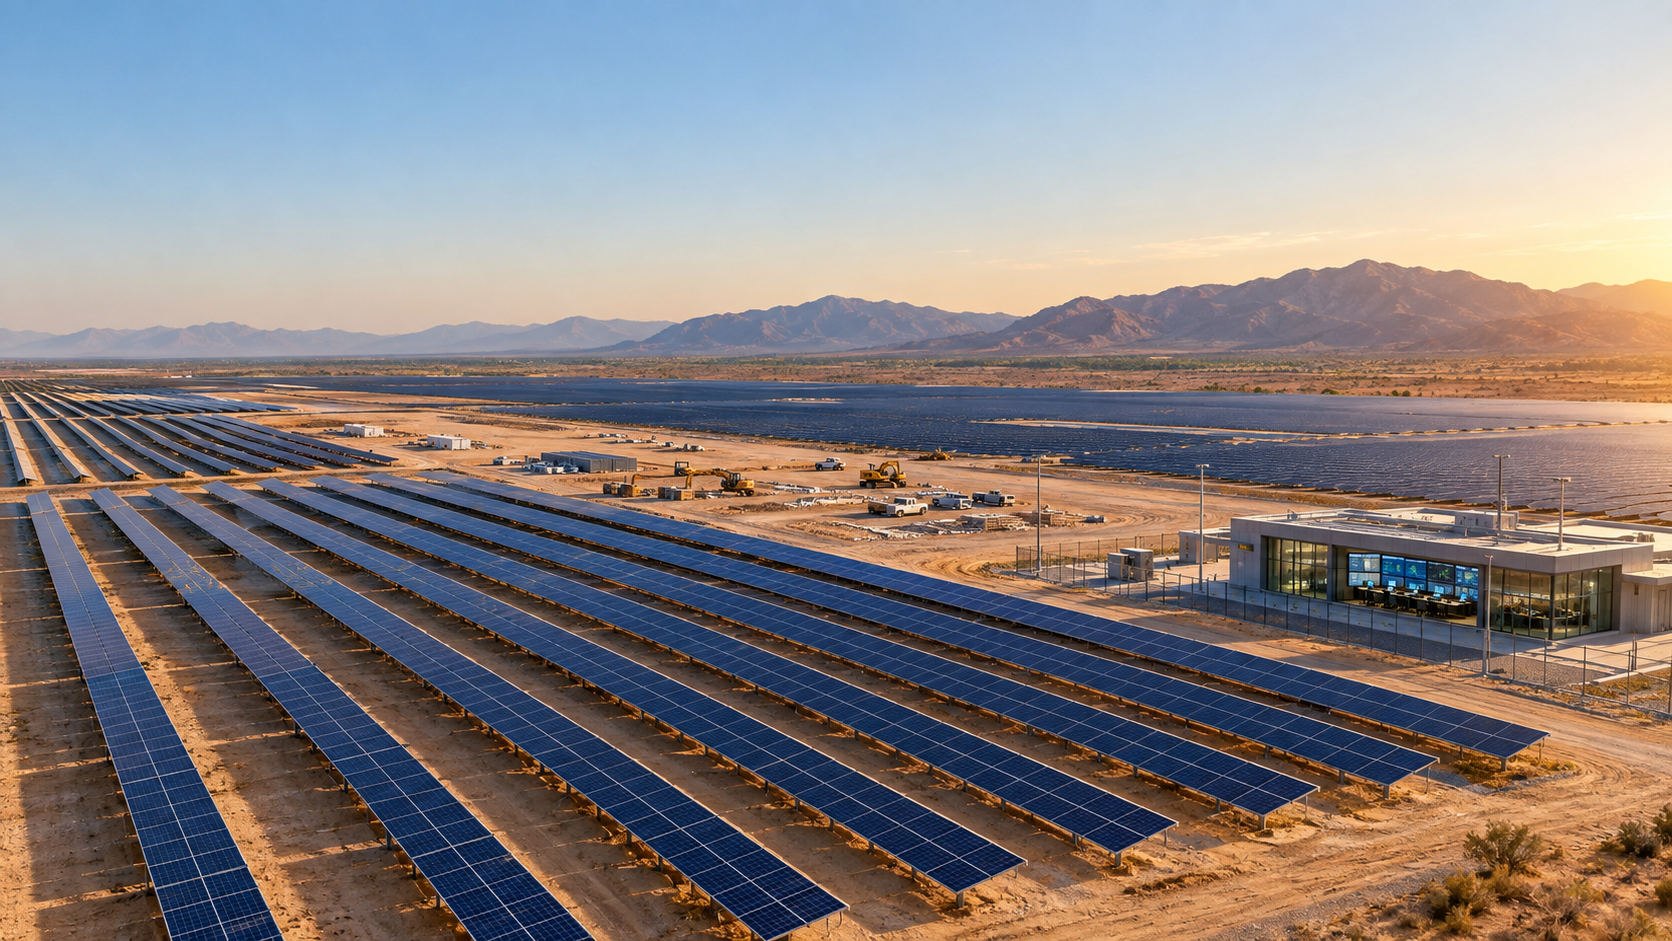
Рекурентна енергија: Трка са временом – Шта пројекат „Кобалтна соларна енергија“ од 695 милиона открива о енергетској транзицији – Креативна слика на тему, са вештачком интелигенцијом: Xpert.Digital
695 милиона долара за 330 мегавата: Зашто новац више није највећи соларни проблем
Нова ера енергетске транзиције: Зашто су мреже и складиштење енергије данас важнији од соларних модула
Соларни парадокс: Калифорнија гради мегаелектране – и често мора да баца струју
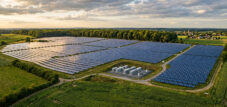
Електрана Cobalt Solar у Калифорнији, снаге 330 мегавата, прикупила је импресивних 695 милиона долара финансирања. На први поглед, ово делује као још једна класична прича о успеху процватајуће фотонапонске индустрије – али иза ове гигантске инвестиције крије се дубока трансформација глобалних тржишта електричне енергије. Иако трансакција доказује да је капитал доступан широм света за енергетску транзицију, она истовремено открива права уска грла нашег времена.
Иако соларни панели постају све приступачнији и ефикаснији, инфраструктура достиже своје границе. Застрашујући „соларни парадокс“ већ узрокује смањење огромних количина зелене електричне енергије у Калифорнији, јер се она производи када је мрежа не може апсорбовати. Случај компаније Cobalt Solar то илуструје: будућност енергетске транзиције више не зависи од самог броја инсталираних соларних панела. Они који данас улажу милијарде морају се суочити са правим изазовима – интелигентним складиштењем, дуготрајним процесима издавања дозвола, преоптерећеним електроенергетским мрежама и способношћу да се енергија испоручује тачно када је економски најисплативија.
695 милиона долара за 330 мегавата: Шта Cobalt Solar открива о новој економији енергетске транзиције
Енергетска транзиција и уско грло Калифорније нису последица недостатка капитала – већ недостатка мреже
Финансирање пројекта Cobalt Solar од 330 мегавата у Калифорнији је далеко више од још једне приче о успеху из фотонапонске индустрије. Recurrent Energy, подружница Canadian Solar-а, прикупила је укупно 695 милиона долара дужничког финансирања и пореског капитала за електрану, која је већ у изградњи. Од тога, приближно 484 милиона долара је пакет дужничког финансирања који предводе Mitsubishi UFJ Financial Group и Nord/LB, а 211 милиона долара је порески капитал од Wells Fargo-а. Пројекат се налази око 32 километра западно од Блајта у округу Риверсајд и планирано је да почне са комерцијалним радом до краја 2027. године.
Трансакција показује да велике соларне фарме у Сједињеним Државама остају банкарски исплативе упркос високим трошковима финансирања, трговинској неизвесности, све већем загушењу мреже и променљивим условима субвенција. Међутим, то не доказује да је сваки велики фотонапонски пројекат аутоматски профитабилан или да ће додатни соларни капацитет сам по себи решити проблеме снабдевања Калифорније. Посебно на тржишту електричне енергије са значајним вишковима производње соларне енергије у подне, квалитет пројекта све више одређује не само његов инсталирани капацитет већ и његова локација, прикључак на мрежу, уговорне гаранције његових прихода, датум пуштања у рад и његова способност да обезбеди електричну енергију током драгоцених сати.
Кобалт Солар стога представља пример нове фазе енергетске транзиције. Прва фаза се првенствено фокусирала на појефтињење соларних модула и повећање пројеката. Сада кључна фаза се фокусира на економску интеграцију великих количина производње зависне од временских услова у преоптерећен и понекад нефлексибилан електроенергетски систем. Капитал је доступан ако се ризици чине управљивим путем уговора. Међутим, право уско грло се помера на мреже, складишта, дозволе, ланце снабдевања и поуздане уговоре о куповини електричне енергије.
Финансирање са политичким и стратешким сигналним ефектом
Износ од 695 милиона америчких долара је, пре свега, јасан знак поверења институционалних инвеститора. MUFG, Nord/LB и Wells Fargo нису међу инвеститорима који финансирају пројекте искључиво на основу оптимистичних прогноза раста. Финансирање пројеката се обично не фокусира првенствено на укупни биланс стања спонзора, већ на способност појединачног пројекта да генерише довољно стабилне новчане токове током многих година. Банке испитују трошкове изградње, временски оквир, прикључак на мрежу, технички пројекат, осигурање, уговоре о приходима, ризике против стране, пореске импликације и очекивани капацитет сервисирања дуга.
Пошто неколико успостављених финансијских институција преузима различите делове структуре капитала, смањује се ризик концентрације и распоређују се задаци према њиховим специјализацијама. Банке обезбеђују финансирање изградње и дугорочног дуга, прелазно финансирање за порески капитал и кредитне линије или гарантне аранжмане. Велс Фарго, као инвеститор у порески капитал, преузима део пореске позиције пројекта. Ова структура је сложенија од традиционалног корпоративног кредита, али одражава логику америчког тржишта обновљивих извора енергије, где пореске олакшице чине значајан део економије пројекта.
Трансакција је такође политички значајна. Долази у време када енергетска политика САД све више балансира између жеље за повећањем производње електричне енергије, контроле ланаца снабдевања од стране индустријске политике и рестриктивнијег приступа подстицајима за ветроелектране и соларне енергије. За инвеститоре, ово повећава вредност пројеката који су већ одобрени, у изградњи и имају реалан датум пуштања у рад. Напредни пројекат више није само технички објекат, већ чврсто повезан пакет права на земљиште, дозвола, прикључка на мрежу, пореског положаја, уговора о снабдевању и предности у почетку.
Шта заправо значи 695 милиона америчких долара
Дељењем укупног обима финансирања са номиналном снагом од 330 мегавата добија се израчуната вредност од приближно 2,11 милиона америчких долара по мегавату. Међутим, ову цифру не треба поистоветити са чистим трошковима изградње соларног парка. Објављена сума описује завршене компоненте финансирања, а не нужно и цео инвестициони буџет. Финансирање може укључивати прелазне кредите, резерве, гаранције, камату на изградњу, трошкове трансакција или износе који се повлаче у различито време и касније рефинансирају. Штавише, јавно није наведено да ли је наведена снага дефинисана као наизменична струја (AC) или једносмерна струја (DC).
Пакет финансирања дуга од приближно 484 милиона долара представља скоро 69,6 одсто објављеног укупног износа. Порески капитал од 211 милиона долара чини отприлике 30,4 одсто. Ова анализа илуструје значај пореских вредности за финансирање, али не пружа директан показатељ односа економског капитала спонзора. Порески капитал није ни конвенционални банкарски кредит нити традиционални капитал. Инвеститор добија економска права чија вредност првенствено произилази из пореских кредита и амортизационих олакшица. Правна структура се стога може значајно разликовати од једноставне идеје да Велс Фарго поседује приближно 30 одсто електране.
Поређењима са општим референтним вредностима трошкова такође се мора приступити са опрезом. За велике соларне електране у САД, чисти трошкови система последњих година често су пријављени на око милион америчких долара по мегавату једносмерне струје, у зависности од методе мерења, локације, прикључка на мрежу, набавке и времена. Међутим, Cobalt Solar може имати знатно већи укупни буџет или обим финансирања. Разлози за то могу укључивати скупе радове на прикључку на мрежу, трансформаторе, високонапонску инфраструктуру, трошкове изградње специфичне за пројекат, резерве, трошкове развоја, трошкове финансирања или велику разлику између излазне једносмерне и наизменичне струје. Без објављеног инвестиционог прорачуна, тврдња да је пројекат посебно скуп или посебно јефтин била би економски неодговарајућа.
Пословни модел који стоји иза пореске правичности
Пореска правичност једна је од најистакнутијих карактеристика финансирања обновљивих извора енергије у САД. Инвеститор може да оствари значајне пореске олакшице и убрзану амортизацију, али не мора увек имати довољан опорезиви профит да у потпуности искористи ове погодности у кратком року. Велика финансијска институција са високим пореским оптерећењем може економски искористити ову позицију и, заузврат, уложити капитал у пројектну компанију. Ово смањује непосредне потребе спонзора за финансирањем и чини владино финансирање конвертибилним у инвестициони пројектни капитал.
Економске користи зависе од бројних услова. То укључује порески признату основу трошкова, избор између кредита везаних за производњу и инвестиције, потенцијалне додатне трошкове, захтеве закона о раду, рокове, обавезе документације и ризике од повраћаја средстава. Инвеститор пореског капитала стога испитује не само технички квалитет соларног парка већ и поузданост пореских претпоставки. Ако се пореске олакшице касније рефундирају, средства се неправилно користе или дође до одступања од договорених услова, могу се применити механизми надокнаде и одговорности.
211 милиона долара од Велс Фарга је стога снажан показатељ да је структура пројекта добро узнапредовала и проверљива из перспективе инвеститора. Међутим, то није доказ да су сви ризици нестали. Пореска правичност може смањити трошкове финансирања, али истовремено повећава уговорну сложеност. Интереси спонзора, зајмодаваца и пружалаца пореске правичности морају бити усклађени у такозваној водопадној структури. У кризи је кључно ко има овлашћење да одлучује о расподели, додатним доприносима, оперативним одлукама, исплатама осигурања и потенцијалној продаји.
Трка до краја 2027
Планирани почетак рада до краја 2027. године није само технички циљ. Због измењеног оквира пореске политике, он носи стратешку тежину. Технолошки неутрални порески кредити за производњу чисте енергије, уведени након Закона о смањењу инфлације, накнадно су значајно ограничени у трајању за нове пројекте ветра и соларне енергије. За одређене пројекте, кључну улогу играју и проверљив почетак изградње и пуштање у рад до 31. децембра 2027. године. Пројекат који је већ у потпуности одобрен и видљиво у изградњи је у знатно јачој позицији од опције раног развоја без гарантованог прикључка на мрежу.
Планирано је да Кобалт Солар буде пуштен у рад до краја ове кључне године. То не значи аутоматски да је рок искључиво мотивисан пореским разматрањима, нити да ће пројекат изгубити финансирање ако се не испоштује. Конкретан порески третман зависи од стварног почетка изградње, изабраног пореског кредита, структуре пројекта и других фактора. Ипак, јасно је да кашњења данас могу проузроковати већу финансијску штету него под стабилнијим режимом финансирања. Кашњење трансформатора, проблем са прикључком на мрежу или прекид у изградњи могу не само генерисати додатну камату већ и потенцијално променити целу пореску основу прорачуна.
Ово повећава вредност искусног добављача EPC услуга. Blattner Energy је одговоран за инжењеринг, набавку и изградњу. EPC уговор је кључни механизам за пренос и ограничавање ризика. Фиксне цене, распореди, обавезе о извршењу, казне, гаранције и клаузуле о вишој сили одређују како се додатни трошкови распоређују између пројектне компаније и извођача радова. Посебно у окружењу са нестабилним ценама материјала, дугим роковима испоруке за високонапонску технологију и потенцијалним трговинским ограничењима, квалитет уговора постаје готово једнако важан као и техничка ефикасност модула.
Зашто банке могу финансирати Cobalt Solar
Банкабилност се не одређује искључиво инсталираним мегаватима. Зајмодавац захтева проверљив ланац доказа, од соларног зрачења и техничке производње електричне енергије до расположивог новчаног тока. То укључује поуздане процене приноса, реалне претпоставке у вези са деградацијом модула, гаранције доступности, трошкове рада и одржавања, осигурање и довољан тампон за године са ниским соларним зрачењем. Одлучујућа метрика није теоретска производња под идеалним условима, већ конзервативно очекивани приход након губитака, смањења производње и оперативних трошкова.
Продајна страна је посебно важна. Тренутна обавештења о пројекту не прецизирају купца електричне енергије, нити трајање и структуру цена потенцијалног уговора о куповини електричне енергије. Ово представља значајан недостатак информација за потпуну економску процену. Дугорочни уговор са кредитно способним комуналним предузећем, општинском организацијом за набавке или компанијом може генерисати стабилне приходе и тиме омогућити значајно финансирање дуга. Пројекат са високим уделом прихода од необезбеђених тржишних цена био би знатно више изложен калифорнијским ценовним профилима, негативним подневним ценама и смањењима снабдевања.
Чињеница да зајмодавци ипак обезбеђују велики пакет сугерише да су значајни приходи и пројектни ризици адекватно заштићени у необјављеној документацији. Међутим, прецизан квалитет овог заштите не може се проценити без приступа детаљима уговора. Ни цена електричне енергије нити било каква потенцијална индексација, минималне количине куповине, надокнада за смањење снаге или прописи у вези са прекидима у мрежи нису јавно познати. Објективна анализа мора признати ова ограничења уместо да се гарантовани повраћај извлачи искључиво из споразума о финансирању.
Калифорнијски соларни парадокс
Калифорнији је потребна додатна производња чисте енергије, али држава већ производи више соларне енергије у неким сатима него што мрежа може економски да поднесе. У 2024. години, приближно 3,4 милиона мегават-сати енергије ветра и сунца је смањено у подручју којим управља Калифорнијски независни системски оператер. То је било 29 процената више него претходне године. Око 93 процента смањења било је због соларне енергије. Врхунац је често у пролеће, када је сунчево зрачење високо, али је потражња за хлађењем и даље релативно ниска.
Овај соларни парадокс мења економију пројекта. Нивелисана цена електричне енергије (LCOE) за соларни парк може бити веома ниска, док тржишна вредност произведене електричне енергије истовремено опада. Важно је не само колико постројење произведе током године, већ и када и на ком чвору мреже се производња одвија. Додатни мегават-сат у подне током сунчаног дана може достићи ниску или чак негативну тржишну цену. Насупрот томе, мегават-сат у врућој вечери је знатно вреднији, али соларни парк га неће испоручити након заласка сунца.
Кобалт Солар се стога мора проценити у контексту капацитета мреже, локације и потенцијалне флексибилности. Локација у близини Блајта има одличне соларне ресурсе и налази се у региону са опсежном енергетском инфраструктуром. Истовремено, близина других соларних пројеката могла би довести до локалне концентрације. Да ли ће Кобалт Солар чешће бити погођен уским грлима зависи од његове специфичне тачке прикључења на мрежу, обавезаних права на пренос, регионалних пројеката ширења и уговорних правила. Ови детаљи нису укључени у јавно саопштење.
Централно економско питање, дакле, није да ли је Калифорнији и даље потребна соларна енергија. Ради се о томе која врста соларних капацитета, на којој локацији и са којим комплементарним системима ће имати високу системску вредност. Пројекти са повољним мрежним прикључцима, опцијама складиштења, флексибилним напајањем или потрошачима са одговарајућим профилима оптерећења добиће на значају у поређењу са изолованим системима на преоптерећеним тачкама мреже.
Ново: Патент из САД – инсталирајте соларне паркове до 30% јефтиније и 40% брже и лакше – уз објашњавајуће видео записе!

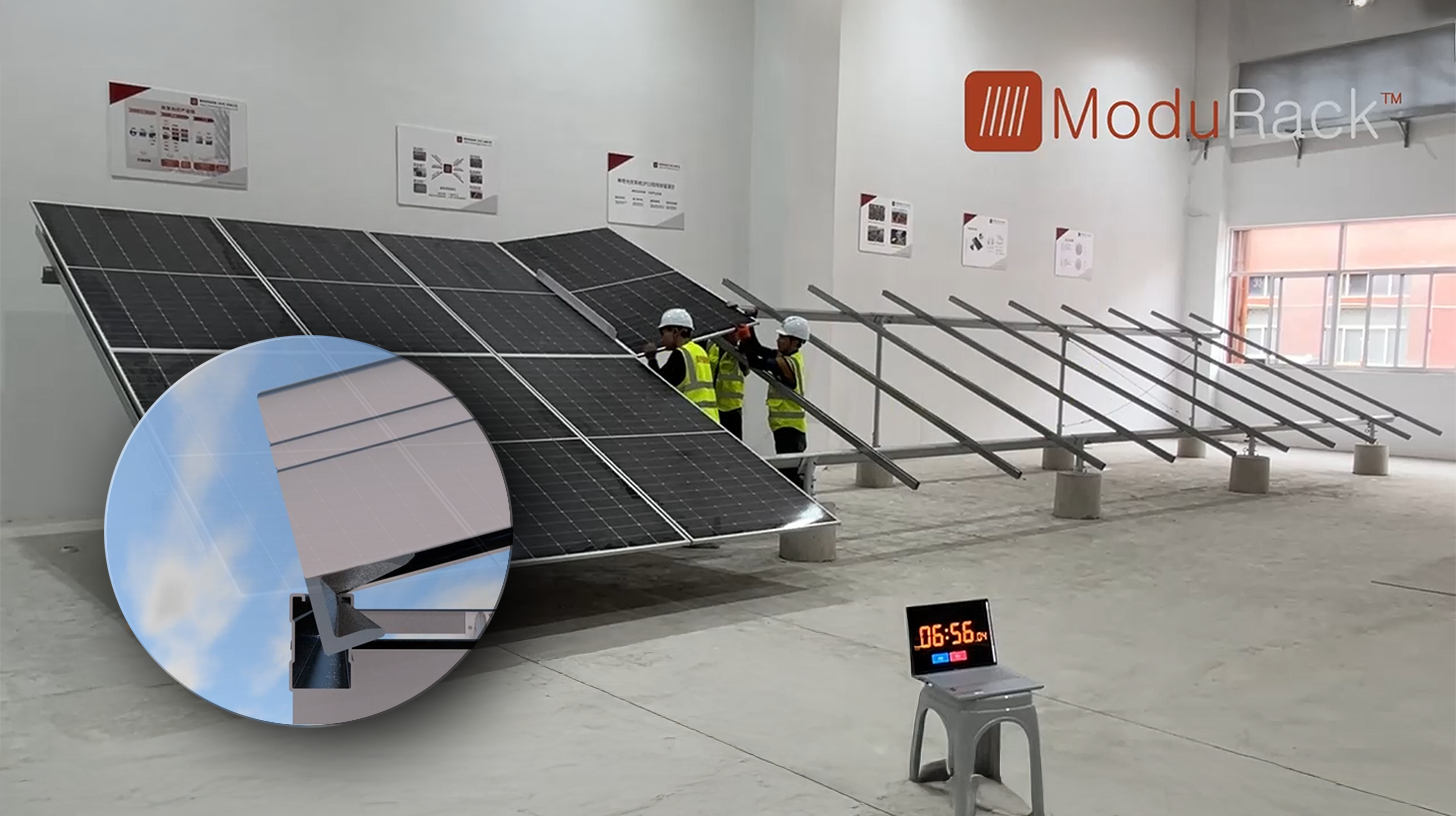
Ново: Патент из САД – Инсталирајте соларне паркове до 30% јефтиније и 40% брже и лакше – уз објашњавајуће видео записе! - Слика: Xpert.Digital
Суштина овог технолошког напретка је намерно одустајање од конвенционалне монтаже стезаљкама, која је била стандард деценијама. Нови, временски и исплативији систем монтаже решава ово фундаментално другачијим, интелигентнијим концептом. Уместо стезања модула на одређеним тачкама, они се убацују у континуирану, посебно обликовану носећу шину и чврсто држе на месту. Овај дизајн осигурава да су све силе – било да су статичка оптерећења од снега или динамичка оптерећења од ветра – равномерно распоређене по целој дужини оквира модула.
Више информација овде:
Рекурентна енергија: Од програмера до дугорочног власника инфраструктуре
Уређаји за складиштење се додају системској компоненти
Складиштење батерија постало је најважнији алат у Калифорнији за пребацивање соларне енергије са поднева на вечерње сате. Инсталирани капацитет батерија у области CAISO повећао се са приближно 8,0 на 11,6 гигавата само у 2024. години. Типични системи се пуне када је производња соларне енергије висока, а цене ниже, а ослобађају енергију четири до осам сати касније. Ово им омогућава да смање ограничења, задовоље вечерње врхове, обезбеде балансирајућу снагу и побољшају искоришћење постојећих мрежних прикључака.
Објављени опис пројекта за Cobalt Solar не помиње повезани систем за складиштење батерија. Ово је вредно пажње јер Recurrent Energy има велики глобални цевовод за складиштење, а Калифорнија има велику потражњу за производњом енергије са временским померањем. Међутим, ово не треба тумачити као да ће пројекат трајно остати без складиштења. Могућности укључују каснију реконструкцију, посебан објекат за складиштење на истој тачки прикључка на мрежу или уговорну комбинацију са другим флексибилним ресурсима. Такође је могуће да дугорочни уговор о преузимању већ адекватно ублажава ризике прихода повезане са портфолијом чисте соларне енергије.
Систем за складиштење не побољшава аутоматски сваку економску анализу. Он повећава инвестиционе трошкове, узрокује губитке у конверзији, стари са бројем и дубином циклуса пуњења и захтева сопствени модел прихода. Његова вредност зависи од разлика у ценама између времена пуњења и пражњења, плаћања капацитета, услуга мреже, пореског третмана и захтева за прикључак. Штавише, на тржишту са много слично управљаних батерија, дневне разлике у ценама могу се смањити. Тачан закључак, дакле, није да сваки соларни пројекат нужно захтева систем за складиштење, већ да је вредност соларне енергије структурно под притиском без временске флексибилности.
Растућа потражња за електричном енергијом као контрасила
На страни потражње, неколико развојних догађаја указује на додатну производњу. Електрификација транспорта, ширење система електричног грејања, нови индустријски развој, водоводна инфраструктура и центри података повећавају потражњу за електричном енергијом. Центри података и инфраструктура вештачке интелигенције, посебно, могу генерисати велика, релативно константна оптерећења. Међутим, они не побољшавају аутоматски вредност соларне енергије јер је њихова потражња константна и често постављају посебно високе захтеве за сигурност снабдевања и квалитет мреже.
За инвеститоре, растућа потражња отвара нове могућности за дугорочне уговоре о куповини електричне енергије (PPA). Велике технолошке компаније и друге корпорације могу набављати обновљиву електричну енергију, сертификате о пореклу или структуриране профиле испоруке. Истовремено, конкуренција за одговарајуће мрежне конекције се интензивира. Ново велико оптерећење и нова електрана могу се међусобно допуњавати на истој регионалној мрежи, али оба захтевају благовремени преносни капацитет. Стога, изградња додатних производних капацитета без паралелног проширења мреже може довести до повећаног ограничавања, док нова оптерећења без гарантоване производње погоршавају ограничења у снабдевању.
Пројектовано је да ће Кобалт Солар производити довољно електричне енергије за приближно 82.000 домаћинстава годишње. Ова бројка илуструје обим пројекта, али није техничка гаранција континуираног снабдевања 82.000 домаћинстава. Она упоређује очекивану годишњу производњу са типичном годишњом потрошњом домаћинстава. Производња и потрошња се не поклапају увек. Домаћинствима је потребна струја и ноћу, док соларни парк не производи енергију у мраку. Стога су за планирање система сатни профили, доприноси вршног оптерећења и расположива флексибилност значајнији од једноставног еквивалента за домаћинство.
Предности и ограничења стварања локалне вредности
Округ Риверсајд очекује да ће током трајања пројекта генерисати приближно 14 милиона долара прихода од пореза на имовину. Ови приходи могу ојачати локалне буџете, јавне услуге и инфраструктуру, а да округ не мора сам да финансира пројекат. Додатни приходи ће доћи од привременог запошљавања током фазе изградње, уговора са локалним пружаоцима услуга и потенцијалних трошкова за смештај, исхрану, превоз и одржавање.
Ипак, бројку од 14 милиона америчких долара треба сагледати у перспективи. У односу на објављени обим финансирања, то представља приближно два процента, али је то распоређено на цео животни век пројекта. Пошто нису наведени ни претпостављени период рада нити прецизан распоред плаћања, из овога се не може извући поуздан годишњи утицај. Штавише, обим финансирања није одговарајућа замена за пореску основицу. Локална корист стога може бити релевантна, али остаје ограничена у односу на интензитет капитала и надрегионални значај пројекта.
Утицај на запошљавање такође значајно варира у зависности од фазе пројекта. Велики соларни паркови захтевају много радника током фаза планирања и изградње, али релативно мало особља током континуираног рада. Аутоматизовано праћење, стандардизовано одржавање и централизовано управљање операцијама смањују дугорочни интензитет рада. Стога је за локалну економију кључно да ли су уговори о изградњи, обука, одржавање и набавке заиста укорењени у региону или их претежно обављају спољни стручњаци.
Поред тога, јављају се сукоби око коришћења земљишта и еколошки захтеви. Пустињски региони могу на први поглед изгледати празни, али садрже осетљиве екосистеме, станишта и ограничења у вези са водом. Потпуно одобрење значи да је пројекат завршио потребне процедуре; то не значи да сви еколошки или друштвени утицаји нестају. Стога, економски исплативи пројекти морају не само да производе електричну енергију, већ и да узму у обзир заштиту земљишта, управљање стаништима, контролу прашине, обавезе декомисионирања и локално прихватање.
Рекурентна енергија се трансформише од програмера до носиоца инфраструктуре
Рекурент Енерџи није само програмер пројеката, већ све више тежи моделу у којем се одабране соларне и акумулационе електране држе и раде дугорочно. Овај модел мења профил ризика. Чисти програмер генерише значајан део свог профита од продаје пројеката спремних за изградњу или завршених. Дугорочни власник, с друге стране, прима сталне приходе од електричне енергије и оперативне приходе, али везује више капитала и сноси тржишне, оперативне, ризике од контрагента и резидуалне вредности деценијама.
Подаци компаније поменути у најави пројекта илуструју индустријске размере. До тог датума, Recurrent Energy је развио, изградио и повезао 12 соларних пројеката вршне снаге од 1 гигавата и више од 5 гигават-сати капацитета за складиштење. Глобални цевовод обухватао је приближно 23 гигавата вршне соларне енергије и 73 гигават-сата капацитета за складиштење закључно са 30. септембром 2025. године, искључујући Кину. Штавише, више од 14 гигавата соларних и пројеката за складиштење било је под уговорима о управљању и одржавању.
Референтна тачка за ове бројке је важна. Финансирање је објављено у августу 2026. године, али неки од наведених података о портфолију односе се на септембар 2025. године. Стога се не би требало сматрати потпуно ажурним од датума затварања финансирања. Цевоводи се стално мењају због продаје, дозвола, кашњења, промене димензионисања и напредовања ка каснијим фазама развоја. Штавише, рани улазак у цевовод нема исту економску вредност као финансирани пројекат у изградњи.
За Recurrent Energy, Cobalt Solar је стога више од само још једног уноса на великој листи пројеката. Споразум о финансирању трансформише права на развој у стварну имовину. Он показује банкама, инвеститорима, купцима и добављачима да компанија може да структурира сложене трансакције у САД. Ова поновљивост може олакшати финансирање будућих пројеката, под условом да се Cobalt Solar изгради како је планирано и да испоручи очекиване новчане токове.
Канадска соларна енергија између производње и капиталних обавеза
За компанију Canadian Solar, Cobalt Solar јача своје вертикално позиционирање, од произвођача модула до програмера, власника и оператера великих енергетских постројења. Ова интеграција може створити предности. Група разуме набавку, технологију, развој пројеката, координацију изградње, решења за складиштење и рад постројења. Може да подржи пројекте у више фаза ланца вредности и, у зависности од капиталних потреба, да их прода, рефинансира или држи дугорочно.
Истовремено, овај модел повећава сложеност биланса стања. Производња соларних модула је циклична, капитално интензивна и подложна је снажном притиску цена. Дугорочно држање електрана такође везује капитал, али обећава стабилније приносе. Финансирање пројеката на нивоу појединачне компаније може растеретити консолидовани биланс стања и ублажити ризике, али не елиминише све обавезе. Гаранције спонзора, обавезе завршетка, улози у капиталу и потенцијалне додатне обавезе финансирања могу и даље бити релевантне.
Из корпоративне перспективе, велико финансирање је стога и сигнал раста и дисциплински механизам. Банке захтевају детаљно извештавање, колатерал, ограничења дивиденди и финансијске коефицијенте. Све док пројекат испуњава договорене услове, овај модел може створити атрактивну дугорочну вредност. Међутим, у случају кашњења у изградњи, пореских мањка или слабијих прихода, крута структура капитала може ограничити простор за деловање. Стратешки успех стога мање зависи од максималне величине цевовода него од квалитета пуштених у рад постројења и брзине рециклаже капитала.
Каматне стопе, инфлација и ланци снабдевања остају стварни ризици
Успешан завршетак пројекта оповргава тврдњу да су више каматне стопе довеле до застоја на тржишту великих соларних пројеката. Међутим, то не показује да су каматне стопе постале ирелевантне. Обновљиве електране имају висока почетна улагања и релативно ниске текуће трошкове горива. Велики део трошкова електричне енергије стога потиче од капиталних трошкова. Ако дисконтна стопа или каматна стопа на кредит порасте, пројекат мора генерисати веће приходе, постићи ниже трошкове изградње или уложити више капитала.
Током фазе изградње, камата на капитал који још није продуктиван може значајно повећати трошкове. Кашњења имају двоструки утицај: пројекат касније генерише приход, док трошкови камата на изградњу, особља, осигурања и резерви настављају да се акумулирају. Структура дугорочног кредита смањује ризик рефинансирања након завршетка, али захтева да се испуне технички и економски критеријуми прихватљивости. Премошћење финансирања премошћује временски јаз између трошкова изградње и прилива опорезивог капитала. Управо овај прецизан тајминг чини професионално управљање пројектима неопходним.
Ризици ланца снабдевања такође долазе у обзир. Модули су само један део система. Инвертори, трансформатори, расклопна постројења, каблови, трагачи, челик, технологија заштите и технологија управљања мрежом могу утицати на временски оквир. Високонапонски трансформатори, посебно, имају дуге рокове испоруке на уским тржиштима. Трговинске тарифе, сертификати о пореклу, ограничења увоза и захтеви за домаће компоненте могу променити трошкове и стратегије набавке у кратком року. Стога, наизглед ниска цена модула не штити пројекат од растућих укупних трошкова.
Инфлација такође има мешовити ефекат. Веће плате и цене материјала повећавају трошкове изградње, док дугорочни, делимично индексирани уговори о електричној енергији могу стабилизовати приходе. Ако је куповна цена номинално фиксна, њена реална вредност се смањује током периода високе инфлације. Ако је јако индексирана, ризик купца се повећава, а потенцијално и почетна уговорна цена. Економска исплативост пројекта стога зависи од равнотеже између профила трошкова, дуга и прихода, а не од једне претпоставке о инфлацији.
Ширење мреже постаје прави покретач поврата
Најважнија структурна лекција из компаније Cobalt Solar тиче се електроенергетске мреже. Соларни модули се могу произвести и инсталирати релативно брзо. С друге стране, нови далеководи, трафостанице и дозволе често трају много година. Ово ствара све већи јаз између брзине инвестиција у производњу и брзине ширења мреже. Права на прикључак на мрежу постају оскудна имовина која може утицати на вредност пројекта више него мање разлике у ефикасности модула или трошковима изградње.
Калифорнија покушава да боље искористи вишак соларне енергије путем регионалних тржишта електричне енергије, складиштења батерија, флексибилне потражње и додатних преносних капацитета. На Западном тржишту енергетског дисбаланса, више од 274.000 мегават-сати иначе потенцијалних ограничења је избегнуто 2024. године. Проширено тржиште дан унапред има за циљ да побољша трговину на ширем подручју. Такви тржишни механизми могу географски дистрибуирати соларну енергију, али не замењују физичке далеководе. Ако постоји локално уско грло између соларне фарме и регионалне мреже, веће тржиште трговине нуди само ограничену помоћ.
За инвеститоре је стога анализа мреже кључна. Просечне цене електричне енергије у Калифорнији или националне прогнозе соларне енергије нису довољне. Релевантни фактори укључују локалне граничне цене, факторе губитака, историју ограничавања, планиране пројекте далековода, приоритет прикључења на мрежу и уговорну расподелу ризика мреже. Као резултат тога, два технички идентична соларна парка могу имати потпуно различите економске вредности.
Кобалт Солар је већ у потпуности одобрен и у изградњи. То указује на то да су кључна питања везана за повезивање на мрежу увелико узнапредовала. Ипак, стварна доступност мреже остаје оперативни ризик и пре и после пуштања у рад. Завршен соларни парк ствара вредност само ако може да транспортује и продаје своју електричну енергију. Енергетска транзиција је стога све више ограничена не најјефтинијом технологијом производње, већ најскупљом и најспоријом неопходном компонентом система.
Изгледи за потрошаче електричне енергије
За потрошаче, изградња великог соларног парка не значи аутоматски ниже цене за крајње купце. Трошкови производње су само једна компонента рачуна за струју. Проширење мреже, резервни капацитети, складиштење, набавка, дистрибуција, јавне таксе, спречавање шумских пожара и финансирање постојеће инфраструктуре такође утичу на коначну цену. Јефтина соларна енергија у подне може бити праћена високим трошковима за вечерњи капацитет и појачање мреже.
Ипак, кобалтна соларна енергија може допринети стабилизацији цена. Систем не захтева гориво и стога делимично штити од флуктуација цена гаса. Дугорочни уговори могу осигурати предвидљиве трошкове производње. Током врућих периода, соларна енергија често производи много електричне енергије током дана, тачно када клима уређаји генеришу велика оптерећења. Међутим, корист се смањује чим се критични врхунац потражње система помери на сате након заласка сунца.
Поштена процена стога мора да прави разлику између вредности производње и трошкова система. Једноставно поређење трошкова производње електричне енергије може потценити трошкове мрежа, складиштења и резервних капацитета. С друге стране, било би погрешно приписати све трошкове интеграције једној соларној електрани. Конвенционалне електране такође захтевају мреже, инфраструктуру за гориво, резерве и прописе о заштити животне средине. Релевантно питање је: Који укупни портфолио соларне енергије, складиштења, флексибилних електрана, увоза, управљања потражњом и преноса постиже жељену сигурност снабдевања уз најнижу укупну цену?.
Што трансакција не доказује
Финансирање не доказује да би Cobalt Solar био економски одржив без државних субвенција. Уместо тога, висок коефицијент пореског капитала показује да су пореске олакшице кључна компонента капиталне структуре. Ово није јединствено за обновљиве изворе енергије; конвенционални извори енергије такође имају користи од пореских прописа, инфраструктуре и политичких оквира. Ипак, важно је за потребе вредновања не мешати тржишне перформансе са утицајем субвенција.
Трансакција такође не доказује да је очекивани повраћај висок. Банке преферирају предвидљиве отплате и ограничавају ризик од губитка кроз колатерал, резерве и уговорне обавезе. Банкарски прихватљив пројекат може понудити умерен повраћај спонзору. Супротно томе, атрактиван повраћај на капитал може бити повезан са већим ризицима. Без информација о трошковима изградње, ценама електричне енергије, трајању пројекта, очекиваној производњи, смањењима, оперативним трошковима и капиталном учешћу, повраћај пројекта не може се поуздано израчунати.
Такође се из 82.000 еквивалената домаћинстава не може закључити да ће пројекат сходно томе повећати регионалну енергетску безбедност. У калифорнијским моделима поузданости, додатна соларна енергија током критичних вечерњих сати има само ограничену вредност капацитета. Системи за складиштење дају знатно већи допринос у тим временима, под условом да су напуњени и доступни. Кобалт Солар значајно повећава годишњу количину чисте електричне енергије; његов допринос гарантованој вршној снази је друго питање.
На крају крајева, овај исход не доказује да ће сви велики соларни пројекти и даље бити лако финансирани. Кобалт Солар је велики, одобрен, у изградњи и подржан од стране искусне међународне корпорације. Пројекти у раној фази, они са слабом мрежном инфраструктуром, нејасним ланцима снабдевања или неизвесним купцима могу се суочити са знатно неповољнијим условима. Стога је финансирање више показатељ селективности и зрелости тржишта него неограничене расположивости капитала.
Прекретница за економију великих соларних паркова
Кобалт Солар отелотворује прелаз са технолошки вођене на системски вођену соларну економију. Фотонапонска енергија је доказала своју фундаменталну техничку и финансијску скалабилност. Следећи изазов је интеграција произведене електричне енергије у систем на такав начин, и временски и просторно, да она остане економски вредна. Ово ставља мреже, складиштење, флексибилна оптерећења и регионална тржишта у први план.
Снага пројекта лежи у његовој напредној фази развоја. Добио је дозволе, у изградњи је, има искусног EPC партнера и обезбедио је комплексно финансирање код три велике финансијске институције. Планирани почетак рада крајем 2027. године позиционира га у политички и фискално осетљив временски оквир. Очекивани приходи од пореза на имовину генерисаће локалне користи, док се годишња производња израчунава тако да задовољи потрошњу приближно 82.000 домаћинстава.
Слабост јавно доступних информација лежи у економски кључним детаљима уговора. Купци, цена електричне енергије, трајање уговора, правила смањења, инвестициони буџет, стратегија складиштења и очекивани приноси нису објављени. Стога, коначна процена профитабилности није могућа. Споразум о финансирању је снажан показатељ квалитета, али није замена за транспарентност.
Јасно образложена перспектива је следећа: Cobalt Solar је значајан и вероватно добро структуриран инфраструктурни пројекат, чије финансирање потврђује континуирану атрактивност великих соларних инсталација у САД. Његова дугорочна економска исплативост, међутим, биће мање мерена тиме да ли ће 330 мегавата модула бити инсталирано на време, већ тиме колико електричне енергије заправо стиже до мреже и по којим ценама. Пројекат показује да капитал остаје мобилисан за енергетску транзицију. Такође показује да следеће уско грло не мора нужно бити на финансијским тржиштима. Без бржег ширења мреже, интелигентне интеграције складиштења и прецизније процене вредности електричне енергије током времена, Калифорнија ризикује да финансира све више соларне енергије чији додатни киловат-сати вреде најмање управо када се производе.
Ваш партнер за развој пословања у областима фотонапонске енергије и грађевинарства
Од индустријских кровних фотонапонских система до соларних паркова и већих соларних паркинга
☑️ Наш пословни језик је енглески или немачки
☑️ НОВО: Преписка на вашем матерњем језику!

Konrad Wolfenstein
Ја и мој тим смо срећни што вам можемо бити на располагању као ваш лични саветник.
Можете ме контактирати попуњавањем контакт форме овде wolfenstein@xpert.digital:или ме једноставно позовите на +49 7348 4088 965. Моја имејл адреса је
Радујем се нашем заједничком пројекту.