
Гигант соларних паркова Енерпарк у кризи: Зашто милијарде у финансирању нису могле да спасу компанију
Xpert прелиминарно издање

Доступно на 27 језика 📢
Преферирајте Xpert.Digital на Google-уⓘОбјављено: 28. октобра 2026. / Ажурирано: 28. октобра 2026. – Аутор: Konrad Wolfenstein
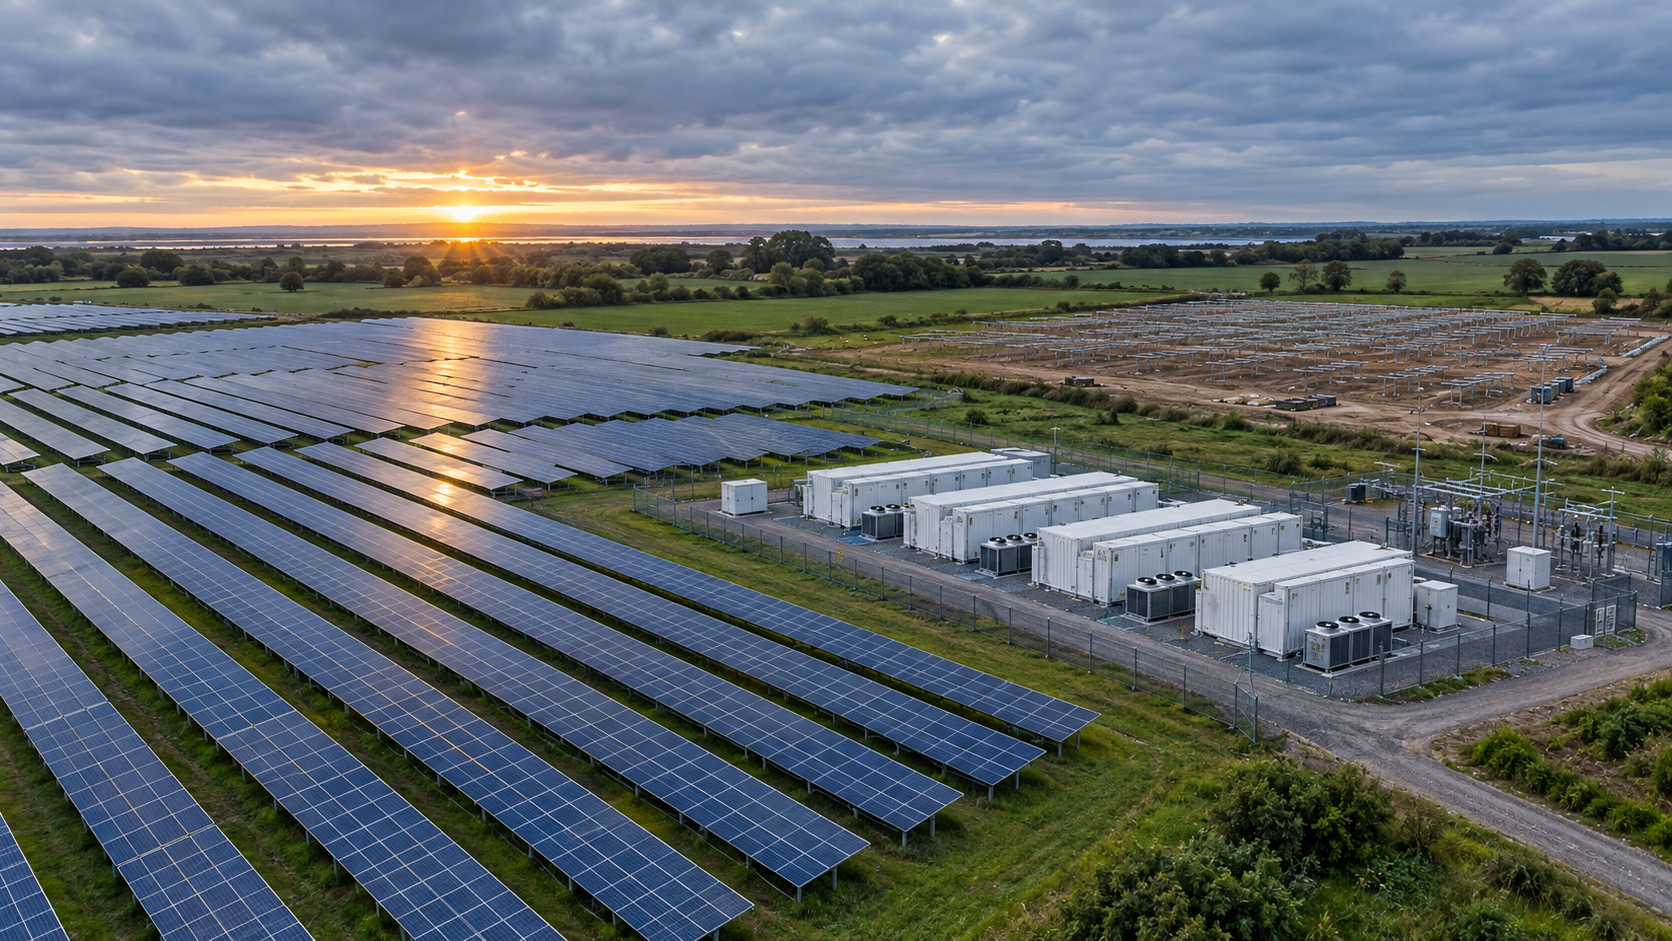
Гигант соларних паркова Енерпарк у кризи: Зашто милијарде у финансирању нису могле да спасу компанију – Креативна слика на тему, са вештачком интелигенцијом: Xpert.Digital
Соларна индустрија под притиском: Које лекције случај Енерпарк носи инвеститорима
Зашто чак ни велики портфолио соларних паркова не штити од инсолвенције
Финансирање од милијарду долара, па инсолвенција: Објашњење случаја Енерпарк
У марту 2026. године, Енерпарк је најавио финансијски пакет до милијарду евра. Неколико месеци касније, компанија је поднела захтев за стечај. На први поглед, ова неслагање делује готово необјашњиво: Како велики инвеститор соларних паркова са великим портфолиом постројења може да се суочи са потешкоћама са плаћањем када су милијарде у финансирању на помолу? Одговор лежи у чињеници да најављени оквир финансирања нису слободно доступна средства. Финансирање пројеката је везано за одређене пројекте, услове и датуме исплате – не покрива аутоматски текуће рачуне корпоративне групе.
У случају компаније Енерпарк, додатно финансирање, првенствено везано за пројекте складиштења батерија, пропало је крајем јуна. Резултирајући мањак утицао је на постојеће обавезе, укључујући и оне за наручене компоненте. Иако је Енерпарк, као инвеститор пројекта и генерални извођач радова, могао да преузме обавезе плаћања, финансирање појединачних постројења често је било организовано на нивоу одвојених пројектних компанија. Уколико се очекивано финансирање не би остварило, неизмирене фактуре нису нестале. Стога би проблем са финансирањем појединачних пројеката могао да угрози ликвидност матичне компаније – чак и ако би други делови портфолија остали нетакнути.
Овај случај илуструје зашто имовина и солвентност нису исти. Соларни паркови могу бити вредни на дужи рок, а ипак не генерисати довољно прихода на време да би се испуниле краткорочне обавезе. Овоме се додају почетни трошкови за планирање и изградњу, потенцијална кашњења у прикључењу на мрежу, флуктуирајући приходи од електричне енергије и додатни капитал потребан за раст. Чак и системи за складиштење батерија, који могу повећати вредност соларне енергије у будућности, у почетку захтевају значајна улагања.
Шта, дакле, инсолвенција значи за Енерпарк, његове запослене и пословне партнере – и шта открива о економским ризицима енергетске транзиције? Процена мора да направи разлику између корпоративног и пројектног финансирања, капитала и кредита, и најављених инвестиција у односу на стварно расположива средства. Такође мора да узме у обзир да инсолвенција појединачних компанија не утиче аутоматски на целу групу или све повезане соларне паркове. Управо те разлике чине случај Енерпарка више од пуке приче о неуспелом финансирању: он показује да енергетска транзиција захтева не само капитал и објекте, већ и робусне структуре финансирања, поуздане мреже и довољну ликвидност да се премости јаз док се не остваре први приходи.
Енерпарк у инсолвенцији: Зашто милијарде у финансирању не стварају сигурност
Милијарда на папиру не плаћа никакве рачуне
Инсолвентност компаније Енерпарк илуструје фундаменталну контрадикцију енергетске транзиције: технологија може бити економски исплатива, портфолио имовине може задржати своју вредност на дужи рок, а ипак компанија може бити краткорочно инсолвентна. Кључни фактор није само колико соларних паркова инвеститор поседује или износ најављеног финансирања. Важно је да ли се доспеле обавезе могу испунити средствима која су стварно расположива. Разлика између успешног ширења и финансијског јаза који угрожава живот лежи између ова два фактора.
Хамбуршки инвеститор и оператер соларног парка најавио је 12. марта 2026. године пакет финансирања до милијарду евра. Поступак за стечај је покренут почетком септембра. Окружни суд у Хамбургу именовао је стручњака за реструктурирање Штефана Денкхауса за привременог стечајног управника. Овај кратак временски оквир делује драматично, али је економски објашњив: најављени оквир финансирања није био лако доступан капитал, а финансирање које је потом пропало био је посебан пројекат.
Анализа, датирана 28. октобра 2026. године, стога мора ићи даље од поједностављеног поређења милијарди у финансирању и несолвентности. Мора разликовати корпоративну ликвидност и финансирање пројеката, између капитала и кредита сличних капиталу, и између инсталираног капацитета и стварно расположивих вишкова готовине. Тек тада ће постати јасно шта овај случај открива о Енерпарку, соларној индустрији и финансијским предусловима за одрживу енергетску транзицију.
Велика имовинска база није штит
Енерпарк је један од водећих независних програмера и оператера соларних паркова у Европи. Компанија комбинује развој пројеката, изградњу, рад и маркетинг електричне енергије. У пролеће 2026. године, група је запошљавала приближно 700 људи. Сама компанија Енерпарк АГ је запошљавала око 380 људи када је поднела захтев за стечај. Ова разлика је кључна: број запослених у целој групи компанија не треба изједначавати са бројем људи директно запослених у несолвентној компанији.
За правилну економску процену, потребне су и јасно дефинисане бројке за имовину. У вези са захтевом за стечај, поменуто је више од 500 соларних паркова и укупног капацитета од приближно 5,5 гигавата; од тога је око 3,8 гигавата прикључено на мрежу. Различите бројке у вези са развијеном, изграђеном, прикљученом и имовином у власништву не описују аутоматски исти портфолио. Без даље анализе, ни вредност компаније нити њена слободно доступна ликвидност не могу се израчунати само из ових бројки.
Соларни парк је дугорочна имовина чије се економске користи акумулирају током многих година. Насупрот томе, фактуре добављача, плате и камате доспевају на одређене датуме. Компанија стога може поседовати значајну имовину, а ипак немати довољан новчани ток. Иако величина генерално побољшава диверзификацију ризика, она такође повећава укупан износ почетних трошкова и обавеза када се многи пројекти одвијају истовремено.
Шта се крило иза суме од милијарду долара
Пакет финансирања из марта 2026. године састојао се од две различите компоненте. Јуниорски зајам од 500 милиона евра обезбедили су EIG, Schroders Capital и Eiffel Investment Group. Ово је допуњено дугорочним оквиром за финансирање пројеката са LBBW, у почетку до 425 милиона евра. Ова друга компонента имала је могућност повећања до 500 милиона евра.
Директно наведени почетни обим је тако износио укупно 925 милиона евра. Често истицана милијарда односила се на потенцијалну горњу границу након проширења од додатних 75 милиона евра. Сама ова разлика показује зашто је израз „до“ економски релевантан. Он описује оквир, а не стање на рачуну. Штавише, две компоненте финансирају различите позиције унутар вишеслојне структуре финансирања.
Млађи зајам је био намењен као прелазно финансирање, обезбеђујући замену капитала за пројекте у Немачкој, Француској и Шпанији током наредних пет година. Оквир LBBW-а је осмишљен да покрије изградњу и рад одговарајућих соларних и пројеката складиштења енергије. Пројекти су могли бити постепено укључени у року од 36 месеци, чим буду спремни за изградњу. Ово је експлицитно укључивало посебну алокацију за појединачне инвестиције, како у погледу временског оквира, тако и предмета.
Таква структура може ефикасно финансирати ширење. Међутим, она не замењује лако доступне резерве ликвидности матичне компаније. Третирање целог оквира као да су то већ исплаћена средства прецењује расположиву финансијску флексибилност. Чак и значајно финансирање, првобитно одобрено у принципу, показује се корисним у пракси само ако су испуњени услови за исплату и ако су средства одобрена за намењену употребу.
Неуспело додатно финансирање је био окидач
Информације које су сада доступне омогућавају прецизније објашњење од почетне процене да су узроци још увек били потпуно нејасни. Крајем јуна 2026. године, додатно финансирање, првенствено повезано са пројектима складиштења енергије, није се материјализовало. Ово финансирање није било исто као пакет од милијарду евра најављен у марту. Накнадни преговори нису успели да довољно стабилизују ситуацију.
Расподела обавеза унутар групе је посебно важна. Енерпарк, као инвеститор пројекта и генерални извођач радова, наручио је компоненте од добављача. Финансирање пратећих објеката, међутим, организовано је на нивоу одговарајуће пројектне компаније. Уколико се очекивано финансирање пројекта не оствари, постојеће обавезе плаћања компаније наручиоца не нестају. Мањак у једном пројекту стога може ескалирати у проблем ликвидности за матичну компанију.
Ово открива конкретан узрочно-последични ланац: инвестиције су припремљене, компоненте су наручене, а обавезе су преузете. Очекивано финансирање се не остварује како је планирано. Постојеће резерве су недовољне да покрију међупериод или мањак. Ликвидност је под притиском, иако други делови портфолија настављају да постоје и генеришу приносе.
Нису у потпуности откривени сви детаљи уговора, колатерал и процеси доношења одлука у вези са неуспелим финансирањем. То резултира јасним ограничењем за процену: неизвршење финансирања може се идентификовати као окидач, али не и као потпуно објашњење свих економских узрока. Слично томе, опште приписивање кривице појединачним банкама, политичарима или технологији складиштења није оправдано.
Зашто се богатство и солвентност разликују
Да би се проценио програмер пројекта, три нивоа морају се размотрити одвојено: дугорочна профитабилност, вредност имовине биланса стања и краткорочна солвентност. Компанија може поседовати пројекте за које се очекује да ће имати позитиван економски допринос током целог свог животног века. Ипак, може се наћи у ситуацији пре завршетка у којој више не може да врши доспела плаћања.
Разлог лежи у временској структури пословања. Права на земљиште, планирање, техничка припрема и изградња постројења генеришу издатке пре него што почне стварна продаја електричне енергије. Трошкови финансирања могу настати и током периода без одговарајућих оперативних прихода. Што дуже траје овај период припреме, више капитала остаје везано. Стога, позитиван очекивани повраћај пројекта није еквивалентан позитивном салду текућег рачуна.
Продаја такође не пружа брзо решење. Купац мора да процени техничке, правне и економске ризике. Постојећи уговори о финансирању могу да садрже захтеве за одобрење или услове отплате. Штавише, временски притисак често смањује преговарачку моћ продавца. Стога, вредна имовина не може аутоматски да се брзо и без попуста претвори у лако доступну готовину.
За Енерпарк, ова разлика је кључна. Инсолвентност компаније не доказује да су сви соларни паркови непрофитабилни. Она првенствено показује да финансирање и неизмирене обавезе на корпоративном нивоу више нису били адекватно усклађени. Да ли су појединачни пројекти економски исплативи мора се проценити независно, на основу њихових одговарајућих прихода, трошкова и услова финансирања.
Раст може погоршати капиталне потребе
Енерпарк је известио о проширењу соларних капацитета за 1,2 гигавата за 2025. годину и пројектовао даљи раст у марту 2026. године. Такво проширење показује значајне техничке и организационе могућности. Међутим, оно такође ствара додатне потребе за финансирањем: Више пројеката значи више особља, више почетних трошкова, више градилишта и већи заостатак инвестиција које још нису у потпуности завршене.
За капитално интензивне пословне моделе, компанија стога може бити посебно рањива током периода снажне експанзије. Нови подухвати захтевају финансирање, док ранији пројекти могу генерисати повраћај инвестиције тек касније. Ако раст надмаши акумулацију одрживих резерви, зависност од обезбеђивања благовременог финансирања за сваки додатни пројекат се повећава. Један поремећај тада може истовремено утицати на неколико планираних новчаних токова.
Поред тога, постоји и организационо оптерећење. Многи пројекти који се одвијају паралелно повећавају захтеве за управљање уговорима, контролу трошкова и планирање ликвидности. Ризици се више не могу процењивати само посматрањем просечно успешног пројекта. Уместо тога, кључни фактор постаје како су кашњења и додатни трошкови распоређени по целом портфолију и да ли се могу појавити истовремено.
Раст стога није ни инхерентно проблематичан нити се аутоматски стабилизује. Он само побољшава отпорност ако финансирање, заштитне фолије ризика и оперативно управљање расту у складу са тим. Сам број нових мегавата мало говори о томе да ли је овај услов испуњен. Опрезнија експанзија може бити економски боља ако очува финансијску отпорност компаније.
Замена капитала није аутоматски капитал
Термин „замена за капитал“ за финансирање се лако може погрешно схватити. Јуниорски зајам је економски подређен сениорском финансирању и стога може омогућити пројекте који захтевају додатни ризични капитал. Ипак, зајам у основи остаје уговорна обавеза са сопственим условима. Не може се једноставно изједначити са стално расположивим, потпуно губитним капиталом.
Прави сопствени капитал служи другачијој функцији од додатне кредитне линије. Он може да апсорбује губитке без аутоматског стварања обавезе отплате на фиксни датум. С друге стране, дужнички капитал мора се сервисирати у складу са договореним условима. Субординирано финансирање мења редослед потраживања, али не елиминише финансијски терет трошкова финансирања и касније отплате.
Привремени стечајни управник у компанији Енерпарк експлицитно је указао на неповољан однос дуга и капитала. Ово је значајно за анализу јер помера фокус са спољних покретача на унутрашњу отпорност. Неиспуњавање обавеза финансирања утиче на компаније у различитом степену, у зависности од њихових расположивих резерви и алтернативних начина деловања.
Поуздан прорачун консолидоване капиталне основе захтева потпуне финансијске извештаје, доследне датуме извештавања и познавање споразума о финансирању. Здрав коефицијент капитала не може се извести из јавно објављених величина пакета. Исто тако, било би нетачно третирати целу најављену милијарду евра као директно нагомилани додатни дуг матичне компаније без даљег испитивања.
Постоји финансијска граница између матичне компаније и соларног парка
Велики енергетски портфолији често се састоје од правно независних пројектних компанија. Оне могу, на пример, поседовати један соларни парк или дефинисани портфолио постројења. Повезано финансирање пројекта у великој мери зависи од очекиваних новчаних токова из ових постројења. Матична компанија, с друге стране, преузима свеобухватне функције и може сносити додатне обавезе развоја, изградње и финансирања.
Ово раздвајање објашњава зашто инсолвенција не утиче аутоматски на сва повезана предузећа. У случају Енерпарка, првобитно је погођено акционарско друштво (AG), а касније и грађевинске компаније PVWerk и Sonnen Tiefbau. С друге стране, Sunnic Lighthouse и Enerparc Service су недавно описани као неинсолвентни. Стога би било чињенично нетачно приказати целу групу као јединствено инсолвентну без разликовања.
Истовремено, правна независност није синоним за потпуну економску независност. Пројектне компаније могу се ослањати на особље, услуге, ИТ системе или уговорне обавезе других компанија из групе. Гаранције, заједничка обезбеђења и интерни платни односи такође могу створити везе. Стварни ризик од ширења зависи од специфичне уговорне структуре.
За повериоце, стога, квалитет целокупног портфолија није једини одлучујући фактор. Кључно је да зависи и од тога према којој компанији је њихово потраживање и којој залози за обезбеђење могу да приступе. Функционишући соларни парк може да пружи релативно добру сигурност финансијеру пројекта, док је необезбеђени добављач матичне компаније у знатно тежем положају. Оба су економски повезана са истом групом, али носе различите ризике.
Интегрисано стварање вредности има две стране
Енерпарк покрива бројне фазе самог ланца вредности соларне енергије. Развој, изградња, рад, техничке услуге и маркетинг се стога могу боље координисати. Интегрисана компанија може применити искуство стечено из текућих операција на нове пројекте и смањити интерфејсе између различитих пружалаца услуга. Штавише, ствара могућности за генерисање прихода током више фаза животног циклуса пројекта.
Мана је шири профил ризика. Чисто оперативни менаџер сноси другачије ризике од компаније која истовремено наручује компоненте, организује грађевинске радове, финансира постројења и продаје електричну енергију. Интеграција не само да обједињује капацитете већ и обавезе. Ако потребе за финансирањем појединачних фаза нису правилно координисане, поремећај у једној области може се проширити на друге пословне јединице.
За пројекат реструктурирања, интегрисана структура и даље може бити предност. Купац тада стиче не само права на земљиште или појединачне електране, већ потенцијално и потпуно функционалну организацију са специјализованим знањем и успостављеним процесима. Међутим, ово зависи од тога да ли организационе предности надмашују додатне трошкове и ризике. Одржавање што је могуће комплетније јединице је стога економска опција, али не и циљ сам по себи.
Гигавати још увек нису обрачун прихода
Соларна индустрија често комуницира у смислу инсталираног капацитета и величине свог пројектног портфолија. Иако су ове метрике технички важне, оне могу створити искривљену финансијску слику. Мегават у раној фази планирања има другачији економски значај од потпуно финансираног, повезаног и уговорно обезбеђеног портфолија постројења. Стога, ове две цифре не треба сабирати или третирати као еквивалентне без објашњења.
Процена цевовода зависи од његове фазе развоја. Да ли су права на земљиште обезбеђена? Да ли су потребне дозволе на месту? Да ли је прикључак на мрежу посебно договорен? Да ли су трошкови изградње поуздани и да ли су приходи адекватно обезбеђени? Што више ових питања остане без одговора, то су неизвеснији временски оквир и износ евентуалног новчаног тока. Штавише, могу бити потребни додатни трошкови пре него што се цевовод заврши.
Чак ни објекти изграђени током времена не треба да се мешају са тренутним власништвом. Инвеститор је можда изградио парк, а затим га продао. Историјски грађевински радови документују искуство, али не нужно настављају да доприносе бази прихода. Насупрот томе, парк у сопственом власништву може генерисати приходе од електричне енергије на дужи рок, а да притом није у могућности да дистрибуира значајну краткорочну ликвидност матичној компанији.
Кључни фактор, дакле, није само количина расположивог или планираног капацитета. Ради се о томе који део тог капацитета, под којим условима и када генерише лако доступан финансијски вишак. Мањи, напреднији пројектни програм може бити економски отпорнији од веома великог заостатка раних идеја за пројекте.
Ново: Патент из САД – инсталирајте соларне паркове до 30% јефтиније и 40% брже и лакше – уз објашњавајуће видео записе!

Ново: Патент из САД – Инсталирајте соларне паркове до 30% јефтиније и 40% брже и лакше – уз објашњавајуће видео записе! - Слика: Xpert.Digital
Суштина овог технолошког напретка је намерно одустајање од конвенционалне монтаже стезаљкама, која је била стандард деценијама. Нови, временски и исплативији систем монтаже решава ово фундаментално другачијим, интелигентнијим концептом. Уместо стезања модула на одређеним тачкама, они се убацују у континуирану, посебно обликовану носећу шину и чврсто држе на месту. Овај дизајн осигурава да су све силе – било да су статичка оптерећења од снега или динамичка оптерећења од ветра – равномерно распоређене по целој дужини оквира модула.
Више информација овде:
Енерпарк: Између инсолвенције и новог почетка
Тржиште соларне енергије расте упркос корпоративним кризама
Тешкоће са којима се суочавају појединачне компаније не противрече чињеници да тржиште остаје велико. Према подацима објављеним почетком 2026. године, у Немачкој је 2025. године додато приближно 16,4 гигавата соларних капацитета. Укупни инсталирани капацитет достигао је око 117 гигавата до краја године. Соларни системи интегрисани у зграде и системи монтирани на земљу допринели су отприлике половином нових капацитета. Фотонапонски системи стога остају значајан инвестициони сектор.
Законски прописани циљ проширења за 2030. годину је 215 гигавата. На основу постојећих података о капацитету у то време, то би захтевало просечно годишње додатно повећање од приближно 19,6 гигавата. Стога је фундаментална потреба за даљим инсталацијама значајна. Међутим, велика потреба за проширењем, вођена политичким и енергетско-економским факторима, не гарантује ни довољне марже пројекта нити економску стабилност сваког учесника на тржишту.
Напротив, тржиште које се шири може генерисати интензивну конкуренцију. Многи инвеститори се такмиче за одговарајуће локације, поуздане мрежне конекције, квалификовано особље и приступачне уговоре о откупу. Истовремено, јефтиније компоненте могу смањити баријере за улазак додатних добављача. Висок обим продаје и интензиван притисак на маржу стога могу коегзистирати.
Одговарајућа дијагноза није да је соларна енергија економски пропала због појединачних банкрота. Уместо тога, оно што постаје очигледно јесте прелазак са тржишта које је снажно вођено обимом ширења на оно у којем финансирање, квалитет локације и време играју значајнију улогу у одређивању успеха. Технолошки напредак и предузетничка профитабилност су повезани, али нису идентични.
Много соларне енергије може смањити сопствену тржишну вредност
Посебно важан економски механизам је истовременост производње соларне енергије. Многе електране производе посебно велику количину електричне енергије у исто доба дана под сличним временским условима. То доводи до наглог раста понуде управо када и други соларни паркови снабдевају електричном енергијом у великим количинама. Без довољно флексибилних опција потражње, складиштења или преноса, цене су под притиском током ових сати.
Годишњи подаци за 2025. годину илуструју разлику између опште цене електричне енергије и нивоа прихода специфичног за технологију. Просечна цена на краткорочном велепродајном тржишту за дан унапред била је 89,32 евра по мегават-сату. Насупрот томе, објављена годишња тржишна вредност соларне енергије, према одговарајућем ЕЕГ (Закон о обновљивим изворима енергије) систему, била је 4,508 центи по киловат-сату, или 45,08 евра по мегават-сату. Ова вредност соларне енергије заснована на количини је стога била приближно половина опште просечне цене.
То не значи нужно да је сваки оператер постројења добио тачно тај износ. Субвенције, појединачни уговори о куповини електричне енергије, трошкови маркетинга и специфични профил производње утичу на стварни приход. Међутим, разлика илуструје зашто једноставно множење опште просечне тржишне цене са очекиваном годишњом производњом није довољно за обрачун трошкова пројекта.
Технологија може постати јефтинија, а истовремено постићи нижу цену за своје типично време производње. Овај феномен, познат као канибализација, чини додатну флексибилност економски вреднијом. За програмере, то значи да локација, оријентација, маркетинг и интеграција складиштења више нису само додатна техничка разматрања. Они директно утичу на то који део произведене електричне енергије може да се прода по атрактивним ценама.
Негативне цене погоршавају неизвесност прихода
У 2025. години, негативне велепродајне цене су се у Немачкој догодиле у 573 од 8.760 сати. Претходне године, ова бројка је била 457 од 8.784 сата. Истовремено, просечна велепродајна цена је порасла у поређењу са 2024. годином. Ово није контрадикција: Чешћи периоди вишка и скупи периоди оскудице могу се јавити истовремено у истој години.
За соларни парк, ова дистрибуција је важнија од изолованог годишњег просека. Ако се велике количине производње поклапају са периодима ниских или негативних цена, велика производња електричне енергије може бити финансијски мање вредна него што се очекивало. У зависности од старости постројења, законских прописа и услова уговора, права на субвенције могу се изгубити и током одређених периода негативних цена. Стога се утицај мора проценити за сваки појединачни пројекат.
Међутим, ове тржишне вредности не дозвољавају директно израчунавање губитака компаније Енерпарк. Довољно детаљне информације о заштити прихода целог портфолија нису јавно доступне. Подаци објашњавају механизам ризика на нивоу целе индустрије, али не аутоматски и специфичан узрок несолвентности. Ова разлика спречава да се вероватан тржишни проблем користи као једино објашњење за несолвентност једне компаније без доказа.
Мрежна веза одређује ток новца
Потпуно састављен соларни парк не генерише приход само зато што су модули на свом месту. Кључни економски фактор је да ли постројење заправо може да испоручује електричну енергију у мрежу и генерише приход. Ако се прикључак на мрежу одложи, инвестициони трошкови могу већ бити у великој мери настали, док се очекивани оперативни приходи неће остварити. Временско кашњење између напретка изградње и почетка генерисања прихода стога постаје кључни фактор финансирања.
Таква кашњења не утичу само на приходе. Она могу продужити финансирање изградње, дуже везати капитал и одложити ослобађање капитала за друге пројекте. Ако се то догоди са неколико пројеката истовремено, мења се ликвидност целог портфолија. Проблем који се чини управљивим на нивоу појединачне имовине може тако постати уско грло целе компаније.
Планирање стога мора да направи разлику између завршетка грађевинских радова, правно обезбеђеног прикључка и стварне изводљивости прикључења на мрежу. Подједнако је важно утврдити ко сноси ризике повезане са кашњењима и које су финансијске резерве доступне за касније пуштање у рад. Са становишта финансирања, само очекивани датум прикључења је мање поуздан од конкретно договореног и технички исправног решења.
То доводи до озбиљног приоритета за енергетску транзицију: Додатни производни капацитети остварују своје економске користи само у комбинацији са високоперформансним мрежама и флексибилном употребом. Проширење модула и развој предуслова за њихов рад не смеју се трајно разилазити.
Уговори о куповини електричне енергије распоређују ризике, али их не елиминишу
Дугорочни уговори о куповини електричне енергије (УКУП) могу олакшати финансирање енергетских пројеката. Они стварају уговорну основу за будуће приходе и могу смањити зависност од краткорочних тржишних цена. Ово је посебно важно за зајмодавце јер сервисирање кредита током многих година мора бити засновано на довољно поузданим новчаним токовима.
Међутим, не нуди сваки уговор о снабдевању исти ниво сигурности. Кључни фактори укључују кредитну способност купца, договорени рок, структуру цена и поступање са одступањима количине. Штавише, поставља се питање ко сноси ризике који настају услед негативних тржишних цена, грешака у предвиђању или промена у профилима испоруке. Уговор премешта ове ризике између страна; он их једноставно не елиминише.
Време до почетка периода испоруке такође остаје релевантно. Обезбеђена будућа продаја електричне енергије неће платити данашњи рачун добављача ако није обезбеђено посредничко финансирање. Хеџинг прихода и финансирање изградње стога морају бити координисани, али се међусобно не искључују. За Енерпарк, потпуна процена би била могућа само уз познавање одговарајућег пројекта и уговора о откупу.
Складиштење батерија решава тржишни проблем и ствара нове узводне услуге
Повећани фокус на складиштење енергије у батеријама је разумљив са становишта енергетске економије. Системи за складиштење могу апсорбовати електричну енергију током периода велике понуде и касније је ослобађати. Када се комбинује са соларним парковима, ово омогућава да се део производње преусмери током времена. Ово може побољшати оствариве приходе и истовремено помоћи у уравнотежењу краткорочних неравнотежа у електроенергетском систему.
У марту 2026. године, компанија Enerparc је пријавила укупно 24 система за складиштење енергије у батеријама капацитета приближно 220 мегават-сати, било у раду или у изградњи. До септембра су пријавили око 150 мегават-сати у раду и додатних 160 мегават-сати у припреми. Ове бројке се не могу директно упоредити због различитих датума извештавања и фаза развоја. Међутим, оне показују да је складиштење било значајно додатно подручје за улагање.
За финансирање је кључно разумети да систем за складиштење у почетку везује капитал. Технологија батерија, енергетска електроника, изградња, прикључак на мрежу и системи оперативне контроле морају бити припремљени и плаћени пре него што се могу генерисати поуздани приходи. Економска вредност флексибилности користи инвеститору само ако може да финансира време док систем не буде оперативан. Управо на тој раскрсници између стратешки исправне инвестиције и краткорочног финансирања, Енерпарк је наишао на свој критични јаз.
Складиштење стога није ни фундаментални проблем нити аутоматско спасење за портфолије соларне енергије у проблемима. Оно може побољшати квалитет пословног модела, а истовремено у почетку повећати његове капиталне захтеве. Кључно питање није само да ли ће складиштење бити потребно у будућности, већ и да ли дотична компанија може да финансира његову изградњу под реалним претпоставкама.
У време бума складиштења, није сваки цевовод спремна инвестиција
Подаци о прикључењу за 2025. годину показују високо интересовање за складиштење енергије у батеријама. Забележено је укупно 18.158 захтева за прикључење на мрежу, што представља приближно 573,5 гигавата снаге и око 1.583 гигават-сати капацитета складиштења. Ове бројке не треба мешати са загарантованим проширењем капацитета. Бројни пројекти су поднети више пута за различите потенцијалне локације.
Насупрот томе, подаци из евалуације објављене у августу 2026. године показали су приближно 3,6 гигавата нето номиналне снаге и око шест гигават-сати капацитета складиштења у раду за системе за складиштење батерија на средњем напону и више. Огромна разлика између упита и имплементираних система првенствено показује динамичну природу процеса планирања. То није ни директан доказ одговарајуће будуће потражње за батеријским ћелијама нити једнако високих будућих прихода.
Принцип економске повратне спреге примењује се и на системе складиштења. Ако многи системи користе исте разлике у ценама између јефтиних и скупих сати, они сами мењају те разлике у ценама. Што успешније додатна флексибилност уравнотежује вишкове и недостатке, то пажљивије наредни пројекти морају оправдати своја очекивања прихода. Тренутне флуктуације цена не смеју се екстраполирати непромењене током целог инвестиционог периода.
Стога, финансијски одрживи пројекти складиштења захтевају сигурна права на мрежу, реалне оперативне концепте и конзервативне претпоставке у вези са потенцијалним токовима прихода. Вишеструке могућности за приход треба комбиновати само у мери у којој су истовремено технички и уговорно изводљиве. Будуће тржиште остаје атрактивно, али атрактивно тржиште се не преводи аутоматски у добар пословни план за сваки појединачни пројекат.
Прелиминарни поступак има за циљ очување вредности
Именовање привременог стечајног управника не значи аутоматски обуставу пословања. Прелиминарни поступак има за циљ обезбеђивање имовине, разјашњење финансијске ситуације и стварање услова за даље одлуке. За компанију са електранама у раду и недовршеним градилиштима, ова фаза је посебно важна јер и неуређено обустављање рада и неконтролисане нове обавезе могу угрозити значајну имовину.
Ситуација се променила од првобитне објаве стечаја. Дана 26. октобра 2026. године, Окружни суд у Хамбургу наложио је снажну прелиминарну стечајну управу. Према законским условима, овлашћење за управљање и располагање имовином преноси се на прелиминарног стечајног управника. Овај облик управљања пружа јаснији правни оквир за оперативну стабилизацију и успостављање нових обавеза.
Са економске перспективе, кључна питања сада су који пројекти могу бити настављени, који су ресурси потребни и која додатна вредност се може постићи њиховим завршетком. Грађевински пројекат који је добро узнапредовао може генерисати одржив повраћај инвестиције након разумних даљих издатака. Рано планирање, с друге стране, може у почетку покренути додатне потребе за капиталом, а да не допринесе краткорочном решењу.
Почетак поступка инсолвенције последњи пут је очекиван за 1. децембар 2026. године. Од датума ове анализе, ово је очекивање, а не потврђен догађај. Слично томе, потенцијални датуми продаје остају циљеви текућег процеса и не треба их представљати као завршено спасавање.
Интересовање купаца је сигнал вредности, а не гаранција реструктурирања
Дана 27. октобра 2026. године објављено је да је примљено више од десет необвезујућих понуда за Енерпарк. Одабране заинтересоване стране требало је да детаљније испитају компанију и њену имовину у даљој фази. Циљ је био да се продаја финализује у децембру 2026. године. Трансакције су обухватале портфолио соларних паркова, пројектни процес и уделе, као што су они у солвентним компанијама Санник Лајтхаус и Енерпарк Сервис.
Ово интересовање сугерише да потенцијални купци препознају економски исплативу вредност у имовини и организацији. Међутим, то још увек не представља споразум о купопродајној цени, обавези, финансирању или запошљавању. Између необвезујуће понуде и коначне аквизиције налазе се дужна пажња, преговори и често додатна одобрења. Чак ни нотаризовани уговор не гарантује увек да ће трансакција бити завршена истог дана.
Достигајна вредност кључно зависи од преосталих инвестиција које купац мора да преузме и обавеза повезаних са аквизицијом. Наизглед ниска куповна цена може бити праћена значајним додатним захтевима за финансирање. С друге стране, добро финансиран купац може откључати вредност кроз завршетак перспективних објеката и робуснију структуру капитала коју претходна компанија више није била у стању да реализује.
Штавише, решење за кључне делове пословања не значи нужно да ће сви постојећи инвеститори бити у потпуности задовољни. Наставак пословања и губици поверилаца се међусобно не искључују. Компанија за енергетску технологију може да настави са радом док се власништво, структура финансирања и економска потраживања фундаментално мењају.
Запослени и пословни партнери сносе различите ризике
За запослене, много тога зависи од вештина и функција које су потенцијалном купцу потребне за будуће пословање. Техничка стручност, искуство у пројектима и успостављени тимови могу чинити значајан део вредности компаније. Истовремено, купци могу циљати на другачију организациону структуру, ниже трошкове или мањи број пројеката. Стога, интересовање за Енерпарк не мора нужно подразумевати ни потпуно смањење броја запослених нити свеобухватну гаранцију запослења.
Добављачи морају да праве разлику између постојећих потраживања и нових услуга. За њих је неопходно да знају која је компанија уговорни партнер, каква средства обезбеђења постоје и под којим условима ће се рад наставити. Наставак пројекта може бити исплатив ако омогућава завршетак економски исплативог пројекта и ако је плаћање за нове услуге адекватно обезбеђено.
Власник земљишта, пружаоци услуга и потрошачи електричне енергије не би требало да се фокусирају искључиво на општи назив корпоративне групе. Одлучујући фактори су појединачни уговори и правна расподела услуга. Инсолвентност матичне компаније не прекида аутоматски сваки уговор са независном пројектном компанијом. Насупрот томе, наставак рада електране не би требало да се меша са потпуним раскидом свих повезаних уговорних односа.
Економски задатак реструктурирања стога укључује и успостављање поверења на новим, чврстим темељима. Ланци снабдевања, градилишта и оперативно управљање не функционишу искључиво кроз постојећу технологију. Они захтевају поуздане контакте, јасне одговорности и проверљиве обавезе плаћања.
За инвеститоре је приступ новчаним токовима кључан
За приватне инвеститоре, Енерпарк је првенствено прилика да усаврше своју процену ризика у целом сектору. Ово се не преводи аутоматски у конкретну одлуку о куповини или продаји за друге компаније. Произвођач модула, занатлија, програмер пројекта и чисти оператер постројења имају различите пословне моделе. Њихова заједничка класификација унутар соларне индустрије није довољна за смислену процену.
Приликом разматрања инвестиционог или финансијског инструмента, кључно је прво разјаснити ко је законски дужник и како је отплата финансијски обезбеђена. Подједнако важни су ранг приоритета у кризи, постојећи колатерал и сва потенцијална ограничења у приступу профиту пројектних компанија. Велики портфолио имовине на нивоу групе не гарантује аутоматски сигурност за сваку појединачну хартију од вредности или кредит.
Штавише, квалитет финансирања не може се процењивати само на основу његовог објављеног укупног износа. Релевантни фактори укључују стварно исплаћени износ, преостале обавезујуће обавезе, услове исплате и рокове доспећа постојећих обавеза. Поред тога, поставља се питање колико ликвидности, након што је финансирање пројекта сервисирано, заправо може да тече матичној компанији.
За добру анализу је потребно размотрити финансијске импликације неповољних дешавања. Шта се дешава са кашњењем у прикључивању на мрежу, нижим приходима од продаје или недостатком накнадног финансирања? Колико ће трајати постојеће резерве? Кредибилан пословни модел одговара на ова питања не само даљим растом, већ и транспарентним баферима и структурама финансирања.
Притисак индустрије не значи нужно да је дошло до таласа банкрота
Енерпарк није једини који се суочава са економским изазовима сектора обновљивих извора енергије. Ризици финансирања, кашњења пројеката, притисак на марже и неизвесна очекивања прихода такође утичу на друге учеснике на тржишту. Међутим, тврдња о широко распрострањеном таласу банкротстава захтева више од само неколико истакнутих појединачних случајева. Биле би неопходне упоредиве стопе несолвентности током дужих периода и јасно разграничење различитих подтржишта.
Диференцијација је такође важна јер економске тешкоће немају исте узроке свуда. Компанија за инсталације може бити под притиском због слабих поруџбина и високог нивоа залиха. Инвеститор може имати проблема са дугорочним капиталним обавезама и одложеним финансирањем. С друге стране, оператер је више зависан од профила производње, текућих трошкова и хеџинга прихода. Ови пословни модели различито реагују на исте промене на тржишту.
Случај Енерпарк је стога озбиљан сигнал упозорења, али не и општи суд о будућности соларне енергије. Он указује на рањивост одређених структура финансирања и раста. Да ли ће ово резултирати ширим падом инвестиција или, пре свега, прерасподелом постројења и тржишних удела зависи од доступности одрживог капитала и квалитета пројеката.
Следеће такмичење ће бити одлучено на основу отпорности
Дугорочна атрактивност фотонапонских система не нестаје само зато што велики инвеститор поднесе захтев за банкрот. Међутим, њихова стварна економска исплативост не зависи искључиво од пада трошкова технологије. Јефтин модул неће генерисати поуздан повраћај инвестиције ако прикључак на мрежу, маркетинг и финансирање нису усклађени. Стога се релевантна конкуренција помера са чистог обима инсталација на способност поуздане координације ових услова.
Компаније са довољним ризичним капиталом, дисциплинованим одабиром пројеката и реалним претпоставкама о приходима могу изаћи јаче из корекције тржишта. Не морају да покрећу сваки обећавајући пројекат истовремено. Могу да ускладе темпо ширења са расположивошћу капитала и да се одрекну додатних обавеза под неповољним условима. Ово ограничење није супротно расту, већ је предуслов за економско одржавање раста.
Задатак енергетске политике је да комбинује поуздане оквирне услове, ефикасне мреже и флексибилно коришћење електричне енергије. То не подразумева општу обавезу спасавања сваке појединачне компаније. Уместо тога, са економске перспективе, разумна је структура у којој одржива постројења настављају да раде чак и након промене власништва, а нови капитал се улаже према транспарентним критеријумима.
Енерпарк тако истиче разлику која се често губи у јавном дискурсу: потражња за обновљивом електричном енергијом може да расте док појединачни инвеститори пропадају. Милијарде финансирања могу омогућити инвестиције без пружања довољне заштите од криза ликвидности. А велики портфолио имовине може поседовати економску вредност чак и ако његово постојеће финансирање више није одрживо. Дугорочни успех не лежи у објављивању највеће суме, већ у превазилажењу периода између инвестиције и поузданог прилива средстава.
Ваш партнер за развој пословања у областима фотонапонске енергије и грађевинарства
Од индустријских кровних фотонапонских система до соларних паркова и већих соларних паркинга
☑️ Наш пословни језик је енглески или немачки
☑️ НОВО: Преписка на вашем матерњем језику!

Konrad Wolfenstein
Ја и мој тим смо срећни што вам можемо бити на располагању као ваш лични саветник.
Можете ме контактирати попуњавањем контакт форме овде [email protected]:или ме једноставно позовите на +49 7348 4088 965. Моја имејл адреса је
Радујем се нашем заједничком пројекту.







