Nvidia, AMD или Micron: Где леже највећи ризици у буму вештачке интелигенције – Креативна слика на тему, са вештачком интелигенцијом: Xpert.Digital
Акције чипова под лупом: Који профити би могли да преживе бум вештачке интелигенције?
Низак однос цене и зараде (P/E), висок ризик: Када су акције чипова заиста јефтине?
Акције чипова под притиском: Како се Nvidia, AMD и Broadcom разликују
Бум вештачке интелигенције доноси произвођачима чипова снажан раст и висок профит – али то не значи аутоматски да су њихове акције добра куповина. Nvidia, AMD, Broadcom, Micron и SanDisk профитирају од потражње за рачунарском снагом, мрежном технологијом и складиштењем на различите начине. Истовремено, њихови пословни модели, ризици и флуктуације профита се знатно разликују.
Управо зато запањујуће ниски односи цене и зараде могу бити обмањујући: често се заснивају на очекиваним профитима који још нису остварени и могу се променити са потражњом, ценама или конкуренцијом. За инвеститоре није само питање да ли компанија има користи од ширења вештачке интелигенције. Важно је колико поузданог профита остаје након инвестиција, потенцијалних уских грла и конкуренције – и да ли цена акција већ превише оптимистично одражава ове изгледе.
Акције чипова под стресом: Који профити ће преживети бум вештачке интелигенције?
Пад цене акција компаније не значи аутоматски да је она јефтина. Слично томе, растућа цена акција конкурента не доказује да се равнотежа економске моћи трајно променила. Ова разлика је посебно важна у сектору полупроводника: технолошки напредак, политичке интервенције, инвестиције од више милијарди долара и веома нестабилна очекивања профита истовремено утичу на процене.
Nvidia, AMD, Broadcom, Micron и SanDisk представљају различите начине за профитирање од развоја вештачке интелигенције: кроз рачунарску снагу, процесоре специфичне за купца, мрежну технологију, меморију или трајно складиштење података.
Кључно економско питање, дакле, није која је акција недавно највише пала или порасла. Важно је колико поузданог профита остаје након инвестиција, конкуренције и потенцијалних разочарања у потражњи. Убедљива анализа мора да направи разлику између успешне компаније, обећавајуће технологије и атрактивне цене акција. Ове три карактеристике могу се поклапати, али не морају.
Берза прерасподељује могућности
Недавна кретања цена у почетку показују поновну процену ризика: 9. новембра 2026. године, Nvidia је изгубила приближно пет процената, док је AMD добио око 13 процената, а Broadcom скоро девет процената.
Међутим, ово не мора нужно да подразумева одговарајућу промену у приходима или тржишним уделима. Сесија на берзи не мења постојеће центре података или дугорочне софтверске одлуке. Она првенствено мења цену коју су инвеститори спремни да плате за очекиване будуће резултате.
Често коришћена фраза „корпорација је изгубила милијарде у једном дану“ је такође економски непрецизна. Када цена акција падне, тржишна капитализација компаније се у почетку смањује. То не доводи аутоматски до истог одлива готовине из компаније. Оперативне последице настају само кроз додатне канале, као што су отежано финансирање, мање атрактивна компензација заснована на акцијама или губитак поверења купаца.
С друге стране, растуће цене акција не значи нужно и побољшану прилику за куповину. Ако акција порасте брже од реалних очекивања зараде, она постаје скупља. Стога, потрага за алтернативом за Нвидију може бити и економски исправна и ризична са становишта вредновања.
Поред тога, раст цене акција АМД-а није био искључиво последица проблема његовог конкурента, већ је био подржан и позитивном оценом аналитичара.
Нвидијино пословање остаје изузетно профитабилно
Досадашњи оперативни подаци не приказују слику компаније која се економски бори: Nvidia је остварила приход од 96,221 милијарди америчких долара у другом кварталу фискалне 2027. године, која се завршила 26. јула 2026. године, што је повећање од 106 процената у односу на претходну годину; бруто маржа је достигла 75 процената, а оперативни профит 63,734 милијарде америчких долара.
Пословање са центрима података допринело је са 89 милијарди америчких долара и порасло је за 117 процената у поређењу са претходном годином.
Ова скала илуструје двоструки развој. С једне стране, Nvidia поседује изузетну профитабилност. С друге стране, компанија је економски снажно фокусирана на инвестициони комплекс чији даљи развој постаје све важнији.
Бруто маржа од 75 процената не значи да се три четвртине прихода могу слободно расподелити акционарима. Разлика између бруто добити и расподеливе готовине укључује трошкове као што су истраживање, администрација, порези, инвестиције и промене потраживања и залиха. Ова разлика може бити значајна, посебно за брзо растуће компаније.
Нвидиа је пројектовала приход од 108 милијарди долара за трећи квартал, са маргином грешке од два процента.
Таква прогноза указује на потражњу коју очекује менаџмент, али не представља већ остварен приход. Стога, у сврху процене, мора се направити разлика између стварних резултата, краткорочних прогноза компаније и дугорочних очекивања.
Лидерство на тржишту није само ствар чипова
Поред процесора, Нвидијина понуда укључује мрежну технологију, комплетне платформе и свеобухватно софтверско окружење око CUDA и специјализованих библиотека.
Економски, овај однос је важнији од изолованих перформанси једног полупроводника. Купац не купује само рачунарску снагу. Потребно му је функционално окружење у којем се модели могу развијати, користити и даље усавршавати.
Конкурент стога не мора само да победи на основу куповне цене. Такође мора да надокнади потенцијалне трошкове конверзије, додатне трошкове развоја и оперативне ризике. Ако јефтинији акцелератор захтева опсежнија подешавања или се недовољно користи, перципирана ценовна предност може нестати.
Кључна метрика је укупни трошак поуздано испоручене рачунарске снаге. То укључује хардвер, струју, хлађење, мрежу, софтвер, особље и стварно коришћење. Скупљи систем може бити економичнији ако брже постане продуктиван или пружи већи број употребљивих резултата.
Овај однос штити већ успостављеног добављача, али га не чини нерањивим. Што је већа потрошња купаца, то је јачи њихов подстицај за развој алтернатива. Високе марже су стога и израз јаке тржишне позиције и позив конкурентима да заузму део ове додате вредности.
Ризици управљања нису пословне бројке
Додатна неизвесност произилази из јавно дискутованих личних оптужби против Џенсена Хуангa и истраге о његовом односу са бившим менаџером; широко распрострањена сумња на шпијунажу у овом контексту није доказана, а Нвидиа је изјавила да до данас нема доказа о угроженим тајнама компаније.
Ова разлика је суштинска за објективну анализу пословања. Сумња се не сме третирати као доказани економски губитак. Слично томе, губитак технолошке конкурентности не може се аутоматски закључити из личног недоличног понашања.
Релевантност за вредност компаније настаје када уследе проверљиве последице. Оне могу укључивати промене у менаџменту, правна оптерећења, безбедносне недостатке или нарушене односе са купцима. Све док обим и појава таквих последица нису јасни, то је додатни ризик, а не квантитативно смањење профита.
Међутим, овај случај поставља фундаментално питање: Колико је компанија зависна од једног лидера? Јак оснивач може обликовати стратегију, корпоративну културу и пословне односе. Иста та концентрација може постати ризик вредновања ако структуре сукцесије, контроле и доношења одлука нису довољно институционално обезбеђене.
Стога, на дужи рок, није важан само квалитет генералног директора. Подједнако је важно да ли се компанијом може поуздано управљати чак и без његовог свакодневног присуства.
Кина остаје фактор политичке неизвесности
Америчка извозна политика не може се свести на једноставну алтернативу између потпуног отварања и потпуне забране: У јануару 2026. године, надлежни амерички орган је назначио да ће одређени производи, укључујући Нвидијин Х200 и АМД-ов МИ325X, бити подвргнути прегледу од случаја до случаја под безбедносним условима.
Крајем маја је такође разјашњено да би захтеви за лиценцирање одређених напредних чипова могли утицати и на кинеске компаније ван Кине.
Из овога произилази неколико нивоа економске евалуације. Прво, ограничен приступ тржишту може директно смањити могућности продаје. Друго, посебно прилагођени производи могу имати додатне трошкове развоја. Треће, постоји ризик да ће залихе и обавезе испоруке изгубити вредност због промењених прописа.
Нвидиа није укључила приходе од дата центара из Кине у своју прогнозу прихода за трећи квартал фискалне 2027. године у области рачунарских процесора.
Ово ограничава зависност ове специфичне прогнозе од краткорочног отварања кинеског тржишта. Међутим, то не елиминише дугорочне последице изгубљених односа са купцима или регионално фрагментиранијег технолошког екосистема.
АМД није аутоматски заштићени корисник строжих прописа. Ако се правила извоза односе на техничке спецификације или одређене примаоце, то би могло погођети више америчких добављача. Стога се политички ризици не могу поуздано избећи једноставним преласком са једног америчког произвођача чипова на другог.
АМД треба да профитабилно скалира раст
AMD је пријавио укупне приходе од 13,377 милијарди долара за трећи квартал 2026. године, што представља повећање од 45 процената у односу на исти период прошле године; пријављени нето приход износио је приближно 2,4 милијарде долара, са бруто маржом од 54 процента.
Пословање са центрима података порасло је за 97 процената у поређењу са претходном годином, достигавши приближно 8,5 милијарди америчких долара.
Овај развој догађаја показује значајан замах. Међутим, то не доказује да је AMD већ постигао исту економску позицију као Nvidia. Штавише, AMD-ово пословање са центрима података обухвата и EPYC серверске процесоре и Instinct акцелераторе, што значи да се укупни приходи сегмента не могу изједначити са чистим приходима од AI GPU-а.
За АМД, значајна прилика лежи у чињеници да би велики купци могли желети другог, високоперформансног добављача. Таква алтернатива побољшава њихову преговарачку позицију и смањује зависност од једног добављача.
Међутим, економска вредност ове улоге зависи од услова. Тржишни удели освојени високим ценовним концесијама, широком подршком или наглим повећањем трошкова за развој мање су вредни од тржишних удела са константно атрактивним маржама.
Кључно питање, дакле, није само колико брзо AMD расте. Одлучујући фактор је да ли додатни приход, након што су покривени сви неопходни трошкови, доноси разуман повраћај уложеног капитала.
Изазивачу је потребно више од потражње
Нови добављач мора истовремено да обавља неколико задатака. Потребни су му убедљиви производи, поуздане могућности испоруке и окружење које купци могу да користе без несразмерног напора. Штавише, развој производа мора да напредује довољно брзо како би се спречило поновно проширење технолошког јаза.
Ово ствара сложен циклус финансирања. Нови производи захтевају значајна почетна улагања. Растуће бројке продаје могу распоредити ове трошкове на више јединица. Међутим, ако обим продаје не испуни очекивања, профитабилност развојног програма се погоршава.
За АМД је стога посебно важно да ли се почетни велики пројекти претварају у поновљене поруџбине. Успешна испитивања још увек не гарантују одрживо пословање. Тек када купци продуктивно користе системе, прошире своје примене и поново наруче следећу генерацију, техничко прихватање ће се претворити у снажну тржишну позицију.
База купаца такође заслужује пажњу. Раст је мање снажан када у великој мери зависи од неколико пројеката. Шира база економски независних купаца може смањити ризик од појединачних кашњења.
Међутим, овај рад на оперативном развоју може већ бити у великој мери урачунат на берзи. У том случају, чак ни добар раст није довољан. Резултати такође морају испунити очекивања која се одражавају у цени акција.
Броадком има користи од других тачака предности
Броадком је остварио приход од 29,591 милијарди долара у трећем кварталу фискалне 2026. године, што је 86 одсто више него у претходној години; слободан новчани ток достигао је 13,665 милијарди долара, односно око 46 одсто прихода.
Продаја полупроводника заснованих на вештачкој интелигенцији износила је 16,7 милијарди америчких долара, што је 221 одсто више него претходне године; компанија је као кључне покретаче навела акцелераторе специфичне за купце и мрежну технологију.
Ово разликује економску позицију од једноставне конкуренције за исти стандардни процесор. Прилагођени полупроводници могу се прилагодити специфичним радним оптерећењима. Мрежна технологија, заузврат, повезује рачунарске јединице и омогућава им да раде заједно.
За велике оператере, таква специјализација може бити атрактивна ако се понављајући задаци јављају у довољном обиму. У том случају, високи трошкови развоја могу се распоредити на велики обим коришћења.
Друга страна медаље је јача посвећеност појединачним пројектима и одлукама купаца. Ако велики купац промени свој временски оквир, напусти архитектуру или сам преузме више развојног посла, то може имати значајне последице.
Броадком такође има велико пословање са инфраструктурним софтвером, које је чинило приближно 8,75 милијарди америчких долара, или 30 процената прихода групе, у кварталу који се разматра.
Ова комбинација проширује базу прихода. Међутим, то не чини Broadcom независним од инвестиционог понашања великих технолошких купаца.
Специјални чипови мењају расподелу исплата
Пораст популарности процесора дизајнираних по мери не мора нужно смањити целокупно тржиште за рачунарску снагу вештачке интелигенције. Пре свега, може променити ко профитира од тог тржишта.
За оператера дата центра, релевантна метрика није маржа добављача чипова, већ економска корист од сопствене инфраструктуре. Ако специјализовани процесор може да обавља често коришћени задатак исплативије, повећава се подстицај за његов развој сопственим снагама или за склапање развојног партнерства.
Ово доводи до нових разматрања. Специјализованији чип може бити ефикасан, али мање флексибилан у реаговању на промене модела. Универзалнији акцелератор може изгледати скупље, али може да обради шири спектар задатака.
Економска одлука стога зависи од стабилности радног оптерећења. Што су апликације предвидљивије и што је њихов обим већи, већа је вероватноћа да ће специјализована решења бити исплатива. Што се модели, процеси и захтеви брже мењају, то флексибилност може постати вреднија.
За инвеститоре је кључно да схвате да растуће тржиште вештачке интелигенције не гарантује аутоматски константан удео у профиту. Користи од повећане ефикасности могу имати програмер полупроводника, оператер дата центра или крајњи купац. Сам раст прихода не одговара на ово питање расподеле.
Складиштење није јединствено тржиште
Микрон је активан и у DRAM и у NAND пословању; HBM се односи на меморију великог пропусног опсега, док су SSD дискови дизајнирани за дугорочно складиштење података.
Економски гледано, RAM и масовна меморија не треба сматрати синонимима. Оне обављају различите задатке и нису нужно подложне истим условима понуде и потражње. Стога, велика потражња за посебно високоперформансним типом меморије мало говори о профитабилности свих производа за складиштење података.
Анализа такође разматра да ли је производ лако заменљив или захтева опсежна техничка прилагођавања. Што су производи упоредивији, то је директнија ценовна конкуренција. Насупрот томе, што је већи напор у квалификацији и технички захтеви, већи је потенцијал за диференцијацију.
Ипак, софистициранији микс производа не елиминише аутоматски цикличну природу производње. Високи профити стварају инвестиционе подстицаје. Ако неколико произвођача истовремено прошири капацитете, додатна понуда може касније задовољити мање динамичну потражњу.
Кључно питање, дакле, није да ли је вештачкој интелигенцији потребно више простора за складиштење. Већ које врсте простора за складиштење ће остати оскудне, колико дуго ће ова оскудица трајати и који део данашње зарадне моћи ће остати након следећег проширења капацитета.
🎯🎯🎯 B2B индустријски центар вођен подацима као квази-интерно решење


Квази-интерно решење: Како Xpert.Digital затвара оперативне празнине у B2B маркетингу и продаји – Паметно пословање вођено садржајем - Слика: Xpert.Digital
Xpert.Digital је B2B индустријски центар вођен подацима, којим руководи Konrad Wolfenstein . Компанија делује као екстерно, квази-интерно решење за индустријске партнере, попуњавајући оперативне празнине у маркетингу, садржају и продаји – без потребе за додатним ресурсима на страни клијента.
Више информација овде:
Броадкомова стратегија у конкуренцији за прилагођене чипове
Микронова историја упозорава на екстраполацију из прошлих искустава
Колико се зарада може променити већ је показано поређењем две фискалне године: приход компаније Микрон је порастао са 25,111 милијарди долара у фискалној 2024. години на 37,378 милијарди долара у 2025. години, док је нето добит порасла са 778 милиона на 8,539 милијарди долара.
Профит је реаговао много снажније него приход. Овај однос је кључан за капитално интензивне компаније. Ако велики делови трошкова не расту или не падају у истој пропорцији као и приходи у кратком року, промене цена могу несразмерно утицати на зараду.
Ово је атрактивно током успона. Побољшано искоришћење капацитета и више продајне цене могу брзо повећати профитабилност. Током пада, исти механизам функционише у супротном смеру.
Стога је проблематично користити посебно висок годишњи профит као трајну основу за зараду без верификације. Пријављени профит може бити тачан, али ипак мало говори о томе шта се зарађује током комплетног тржишног циклуса.
Стога, за Micron, производни микс, инвестиционе потребе, капитална улагања и биланс стања треба посматрати заједно. Већи удео софистицираних производа за складиштење може побољшати економске перформансе. Међутим, да ли ће ово резултирати трајно мање нестабилним пословним моделом мораће се показати током неколико тржишних фаза.
СанДиску је потребна посебна рецензија
СанДиск се углавном фокусира на развој тржишта NAND меморије; процена о којој се расправља је приближно 2,6 пута већа од очекиваног годишњег профита за 2028. годину.
Таква бројка може деловати изузетно повољно. Међутим, она такође може указивати на то да тржиште сматра очекивани профит неодрживим.
Када је у питању трајно складиштење, мора се направити кључна разлика између повећања потражње за подацима и повећања профитабилности произвођача. Више складиштених података не мора нужно довести до већег профита ако цена по јединици складиштења пада брже од трошкова производње.
Технолошки напредак такође има двоструки ефекат. Може смањити трошкове и побољшати конкурентску позицију. Истовремено, може повећати расположиву понуду и тиме покренути притисак на цене.
Поуздана процена стога захтева више од претпоставке да ће свет у будућности генерисати више података. Она мора испитати како се продајне цене, трошкови, квалитет производа и инвестиције развијају у међусобном односу.
Стога, Micron и SanDisk не треба третирати као економски еквивалентне инвестиције само због њихових слично ниских очекиваних односа цене и зараде. Њихови одговарајући производи и зависност од појединачних тржишта складиштења могу довести до значајно различитих резултата.
P/E однос крије своје претпоставке
За Micron се разматра P/E однос од приближно три на основу очекиване зараде за 2028. годину; за SanDisk, одговарајућа вредност је око 2,6, а за Nvidia око девет.
Ове вредности нису безвременске карактеристике компанија. Оне зависе од коришћене цене акција, тренутног стања прогнозе и дефиниције профита. Без овог контекста, јавља се лажни осећај прецизности.
Штавише, мора се узети у обзир и хоризонт прогнозе. Очекивани профит за 2028. годину није већ остварен вишак. Он укључује претпоставке о потражњи, тржишном уделу, ценама, трошковима и евентуално откупу акција.
Низак однос цене и зараде (P/E) може стога значити неколико ствари. Акције могу заправо бити потцењене. Међутим, тржиште може такође очекивати значајан пад зараде или имати мало поверења у основну прогнозу.
Разлика између јефтине компаније и повољне године зараде је посебно важна. Свако ко процењује цикличну акцију са изузетно високим годишњим профитом може претпоставити високу моћ зараде која није економски поновљива.
Исправно додатно питање, дакле, није зашто берза вреднује акцију три пута више од њене зараде. То је, пре свега, која би зарада била реална под мање повољним условима.
Мале грешке у прогнози много мењају
Механика се може илустровати без конкретне прогнозе цене. Ако се стварни профит преполови у поређењу са очекиваним профитом, однос цене и зараде (P/E ratio) се удвостручује, под претпоставком да цена акције остане непромењена. Три постаје шест, а 2,6 постаје 5,2.
Само то не значи нужно да је у питању лоша инвестиција. Постаје проблематична када истовремено опадне и процена њене дугорочне одрживости. Тада тржиште може не само очекивати нижи принос, већ и прихватити нижи мултипликатор вредновања.
Оба ефекта се међусобно појачавају. Ако основни профит падне за четвртину, а прихваћени фактор вредновања истовремено падне за петину, израчуната вредност је 40 процената нижа. Ово је искључиво анализа осетљивости, а не предвиђање за било коју од поменутих акција.
Супротан ефекат је такође могућ. Ако се профит покаже робуснијим него што се страховало, и већа очекивања профита и виши P/E коефицијент могу подржати цену акција.
Управо зато није довољно само посматрање ниске цифре. Кључно питање је да ли данашња цена пружа довољну заштиту од реалних разочарања.
Квалитет профита одређује упоредивост
Компаније не прилагођавају своје резултате у потпуности према истим правилима: Nvidia је укључила компензацију засновану на акцијама у своје прилагођене бројке од првог квартала фискалне 2027. године, док Broadcom наставља да искључује ове трошкове из одређених прилагођених резултата.
То значи да два слично названа коефицијента зараде могу имати различите основне економске саставе. Поређење коефицијента цене и зараде је значајно само ако су основни приходи упоредиви.
Компензација заснована на акцијама не мора нужно изазвати тренутни одлив готовине. Међутим, и даље може генерисати економске трошкове за постојеће акционаре, на пример кроз разводњавање или откуп акција са циљем надокнаде овог разводњавања.
Добици од инвестиција, отписи од аквизиција и посебни порески ефекти такође захтевају диференцирану анализу. Није свако прилагођавање недопустиво, али није ни сваки искључени трошак економски безначајан.
Детаљна анализа стога истовремено разматра неколико нивоа: пријављени профит, прилагођену зараду, оперативни новчани ток и слободан новчани ток. Ако се ове бројке добро поклапају током дужег периода, поузданост података о заради се повећава. Већа одступања нису аутоматски разлог за узбуну, али би требало да буду објашњива.
Раст може везати ликвидност
Нвидиа је пријавила нето добит од 59,688 милијарди долара у другом кварталу фискалне 2027. године, док је оперативни новчани ток износио 24,077 милијарди долара, а слободни новчани ток 21,341 милијарду долара.
Током истог периода, значајно повећање потраживања, између осталих фактора, негативно је утицало на оперативни новчани ток.
Ова неслагања је аналитички важна, али не и аутоматски знак лоших пословних резултата. Током периода веома снажног раста, испоруке могу расти брже од прихода. У таквим случајевима, део успеха се у почетку појављује као потраживања, а не као расположива готовина.
Одлучујући фактор је како се ствари развијају. Ако се потраживања плаћају у складу са уговором, кашњење се може решити. Међутим, ако рокови плаћања постану трајно дужи или ако капитал везан у дуговима расте брже од пословања, квалитет раста ће се променити.
Исто важи и за залихе. Залихе могу бити неопходне да би се осигурала испорука. Међутим, оне такође могу представљати ризик ако производи брзо технолошки застаре или потражња ослаби.
Здрава процена стога не пита само колико ће се приход повећати. Она пита колико додатног капитала мора бити везано да би се генерисали ови приходи и колико поуздано се резултујућа потраживања могу конвертовати у готовину.
Купци морају да зараде своју инвестицију
Кључни прорачун се одвија са купцима инфраструктуре. Добављач чипова може пријавити одличне резултате, док његови купци још увек не знају да ли ће њихова улагања донети довољан повраћај.
Да би бум био одржив, профитабилност на страни купаца је стога кључна. Центри података морају оправдати своје трошкове кроз додатне приходе, ниже трошкове или стратешки вредну корист.
Треба направити разлику између коришћења и спремности за плаћање. Апликација се може често користити, а и даље генерисати мало прихода ако конкуренција приморава на ниске цене или ако је имплементација и даље скупа.
Повећање продуктивности такође мора бити мерљиво. Ако систем вештачке интелигенције штеди радно време, економска предност настаје само ако се ово време може ефикасно искористити и ако трошкови праћења, интеграције и грешака не поништавају користи.
За полупроводничку индустрију, дакле, број нових апликација није једини важан фактор. Важно је да ли довољан број апликација генерише значајну економску корист. Тек тада ће се појавити инвестициона потражња, мање заснована на очекивањима, а више на стварним приносима.
Ефикасност може ојачати или ослабити потражњу
Моћнији чипови и бољи софтвер могу смањити трошкове вештачке интелигенције. Међутим, то не значи аутоматски да ће укупно бити потребно мање или више полупроводника.
Ако пад трошкова значајно повећа употребу, укупна потражња може порасти упркос већој ефикасности. Компаније би могле аутоматизовати додатне задатке или економично имплементирати сложеније моделе.
Међутим, ако додатна употреба остане ограничена, исто повећање ефикасности може смањити потребу за новим хардвером. Оператору тада може бити потребно мање система да би задовољио дату потражњу.
Ова разлика је кључна за инвеститоре. Технолошки напредак је генерално вредан за кориснике, али се не мора нужно у истој мери пренети на све добављаче.
Дистрибуција унутар инфраструктуре такође може да се промени. Повећана рачунарска снага може створити нове захтеве за складиштење или пренос података. Супротно томе, модификована архитектура модела може да растерети појединачне компоненте које су раније биле дефицитарне.
Стога, одговарајућа перспектива није ни општи оптимизам нити претпоставка о неизбежном колапсу. Оно што треба испитати јесте како ефикасност, раст коришћења и цене заједно утичу на приходе и марже одговарајућих компанија.
Електрична енергија постаје економско уско грло
Међународна агенција за енергију очекује да ће глобална потражња за електричном енергијом за центре података достићи приближно 950 терават-сати до 2030. године, или око три процента глобалне потрошње електричне енергије; посебно снажан раст се очекује за центре података посебно дизајниране за вештачку интелигенцију.
Ово је прогноза, а поменута укупна вредност не укључује искључиво апликације вештачке интелигенције.
Штавише, оно што је економски одлучујуће није толико глобални просек колико локална доступност. Дата центру је потребна електрична енергија на одређеној локацији, са довољним капацитетом прикључка и поузданим снабдевањем.
Ово може довести до кашњења. Оператор може имати финансирање и наручен хардвер, али га не може продуктивно користити без одговарајућег напајања и хлађења. За добављаче, такво уско грло може значити одложену продају, а не губитак потражње.
Истовремено, повећавају се захтеви за планирање капитала. Ако инфраструктура касније крене у рад, генерисање прихода почиње касније, док су неки од трошкова већ настали.
Стога, приликом процене компанија које производе чипове, није само потражња за процесорима оно што је релевантно. Подједнако важно је колико брзо се може успоставити целокупно окружење у којем ће ови процесори економски функционисати.
Откуп не ствара аутоматски вредност
Нвидиа је вратила приближно 26 милијарди долара акционарима кроз откуп акција и дивиденде током квартала који је у разматрању.
Такве дивиденде могу повећати атрактивност акција, али не замењују добар оперативни развој. Откуп акција првенствено ствара вредност када компанија стиче сопствене акције испод њихове економске вредности и не жртвује важнија улагања или неопходне новчане резерве у том процесу.
Смањење броја акција такође може повећати зараду по акцији без одговарајућег повећања укупног профита. Стога, анализа треба да направи разлику између оперативног напретка и чисто математичког ефекта промене броја акција.
Посебан опрез се саветује код цикличних компанија. Високи профити током успона могу навести компаније да се упусте у опсежни откуп акција. Ако уследи пад, финансијске резерве могу недостајати.
Опција откупа није исто што и стварно извршавање куповине. Она у почетку ствара одређени степен флексибилности. Да ли се ова флексибилност користи и да ли има економског смисла зависи од ликвидности, инвестиционих потреба и цене акција.
Откуп акција је стога алат за расподелу капитала. Њихово само постојање није независан доказ потцењености.
Три развоја догађаја захтевају различите процене
Смислена анализа треба да узме у обзир неколико економски могућих развоја догађаја, уместо да третира једну прогнозу профита као извесну.
У повољном сценарију, употреба вештачке интелигенције брзо расте, купци остварују довољан приход од њених апликација, а проширење инфраструктуре се одвија без већих кашњења. У таквој ситуацији, значајна улагања би могла остати одржива током дужег периода. Међутим, кључни фактор би био који добављачи успевају да одрже своје конкурентске предности и марже.
У сценарију умереног развоја, потражња наставља да расте, али спорије него што се очекивало. Побољшања ефикасности, повећана конкуренција и опрезније инвестиционо понашање ограничавају раст профита. У овом окружењу, солидна компанија може бити разочаравајућа акција ако је цена њених акција претходно очекивала знатно боље перформансе.
У неповољном сценарију, одложени пројекти, слабије финансирање и повећање капацитета се спајају. То би могло довести до одлагања поруџбина, смањења цена и значајних ревизија очекиваног профита.
Ова анализа није прогнозна дистрибуција. Она служи за тестирање робусности вредновања. Атрактивна почетна тачка не би требало да функционише само у најповољнијем сценарију. Што је већи јаз између оптимистичних очекивања и конзервативних претпоставки о приносу, то је плаћена цена важнија.
Пет компанија, различити стрес тестови
За Нвидију, кључни економски фактор је одрживост њене изузетне профитабилности. Јака платформа може оправдати високе профите. Међутим, процене вредности морају такође узети у обзир да купци преиспитују своју потрошњу и да конкуренти оспоравају атрактивне марже.
АМД-ов фокус је на профитабилном скалирању. Раст достиже свој пуни потенцијал само када генерише сталну потражњу, ширу базу купаца и одговарајући повраћај инвестиције.
Броадком треба да процени стабилност својих односа и програма у пословању са полупроводницима по наруџби. Велики обим пројеката може створити значајне могућности, али такође повећава важност појединачних одлука купаца.
У компанији Micron, процена вредности значајно зависи од тога који део зарађивачке моћи остаје нетакнут током циклуса складиштења. Изузетно високе профите не треба аутоматски сматрати нормом.
За СанДиск, кључни фактор је да ли развој NAND пословања омогућава одрживо атрактиван повраћај инвестиције. Веома низак очекивани P/E однос је убедљив само ако је основна зарада довољно робусна.
То резултира различитим инвестиционим профилима. Компаније се не могу смислено свести на рангирање које узима у обзир само губитке цене акција или очекиване односе цене и зараде.
Када инвестиција има економског смисла
Убедљива куповна цена мора бити сразмерна неизвесности пословања. Што су дугорочни профити мање поуздани, то би требало да буде већи јаз између плаћене цене и конзервативно утврђене процене вредности компаније.
Овде је кључно неколико питања. Колики профит остаје када је потражња слабија? Колико новца мора редовно да се улаже у нове производе и капацитете? Колико успех зависи од појединачних купаца, политичких одлука или уског периода технолошке супериорности?
Подједнако важна је и временска перспектива. Компанија може бити успешна на дужи рок, а остати прецењена на краћи рок. Насупрот томе, акција под економским притиском може постати атрактивна ако је њен биланс стања довољно стабилан и цена већ одражава веома конзервативне претпоставке.
Стога је образложење да ни највеће кретање цене акција нити најнижи пројектовани однос цене и зараде не пружају најјачи аргумент за куповину. Убедљив фактор је комбинација разумљиве конкурентске позиције, робусног квалитета зараде, одрживих инвестиционих потреба и цене која остаје прихватљива чак и у случају разочарања.
Бум вештачке интелигенције не мора да се заврши да би појединачне акције чипова разочарале. Довољно је да стварни учинак буде мањи од очекиваних цена. Управо зато је испитивање претпоставки о заради важније од тражења најспектакуларније метрике погодбе.
📈🚀 Од видљивости до поверења 👀🤝 Ваш скалабилни пут са Xpert.Digital

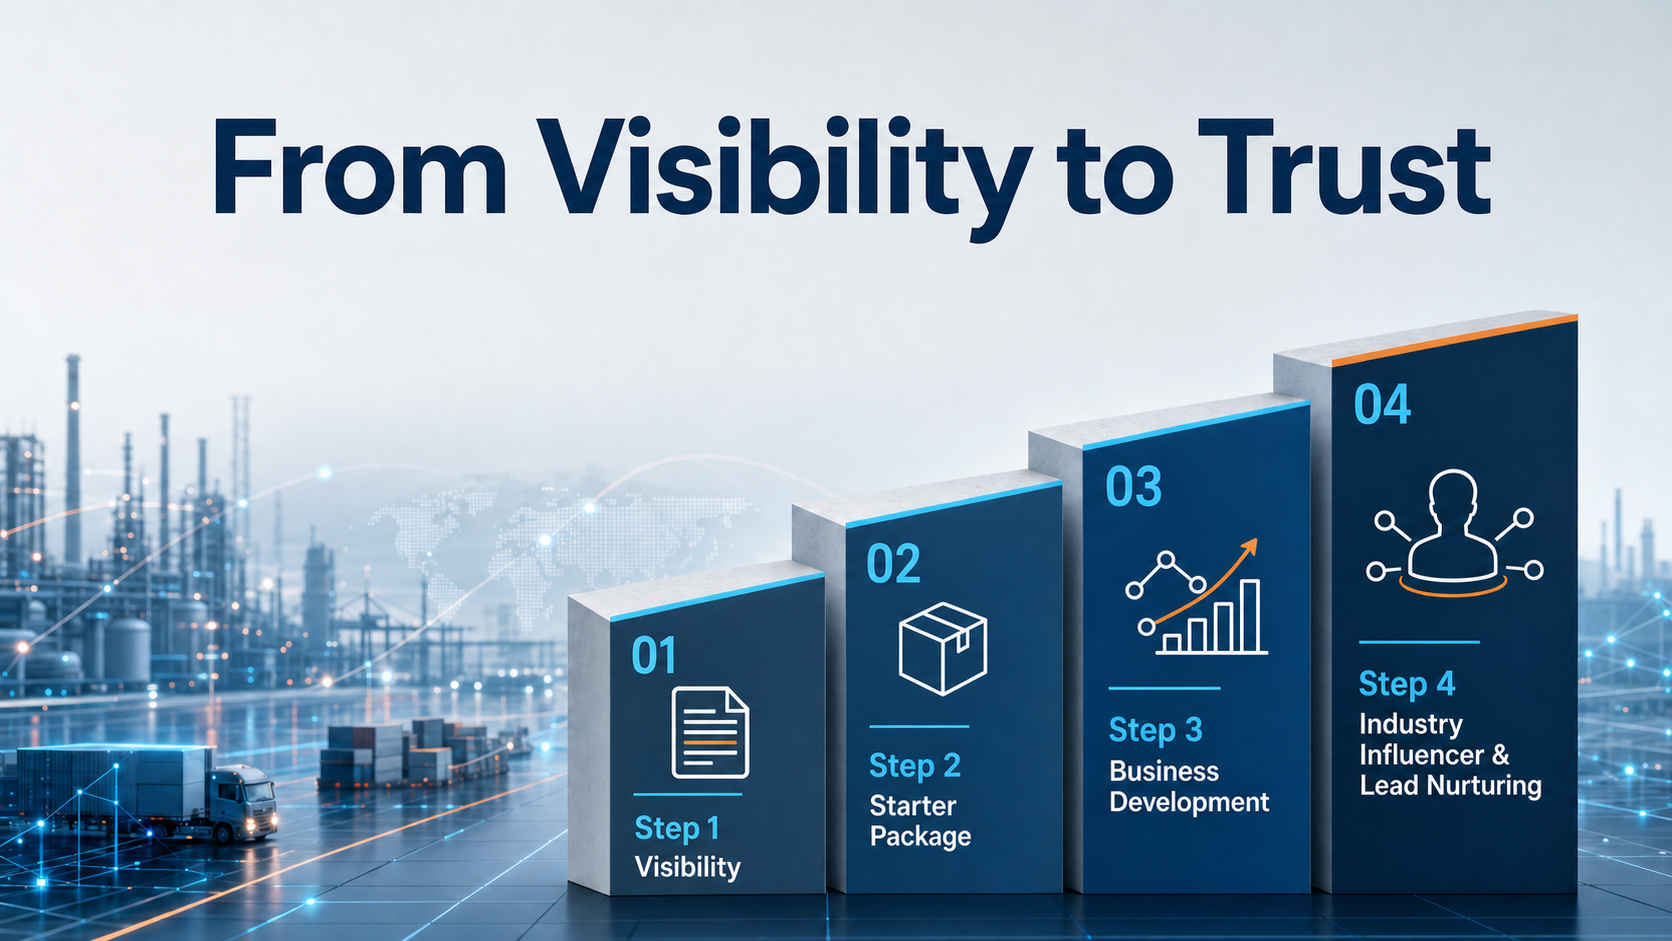
Од видљивости до поверења: Ваш скалабилни пут са Xpert.Digital - Слика: Xpert.Digital
У индустријском B2B пословању, одрживи пословни односи ретко настају преко ноћи. Они се развијају корак по корак – кроз видљивост, професионалну релевантност, сталне тачке контакта и растуће поверење. Xpert.Digital-ов четворостепени модел се бави управо овим: нуди структурирани пут који почиње са управљивом улазном тачком и може се развити у дубљу сарадњу у развоју пословања ако је потребно.
Уместо ослањања на гласна маркетиншка обећања, овај модел ставља однос у први план. Компаније почињу са јасно дефинисаним, лако израчунатим мерама, а затим одлучују, на основу сопственог искуства, колико желе да прошире сарадњу. Кључни фактор за овај несметан процес изградње поверења: Платформа потпуно избегава досадне рекламне огласе, тако да уреднички фокус остаје искључиво на стручности компанија.
Више информација овде:
Ваш глобални партнер за маркетинг и развој пословања
☑️ Наш пословни језик је енглески или немачки
☑️ НОВО: Преписка на вашем матерњем језику!

Konrad Wolfenstein
Ја и мој тим смо срећни што вам можемо бити на располагању као ваш лични саветник.
Можете ме контактирати попуњавањем контакт форме овде wolfenstein@xpert.digital:или ме једноставно позовите на +49 7348 4088 965. Моја имејл адреса је
Радујем се нашем заједничком пројекту.