Next2Sun несолвентан: Упозорење за енергетску транзицију Немачке – Креативна слика на тему, креирана помоћу вештачке интелигенције: Xpert.Digital
Проблеми са финансирањем у Next2Sun: Како енергетска транзиција угрожава пионире
Изазови са којима се суочава немачка соларна индустрија: Анализа
Када иновација пропадне: Инсолвентност Next2Sun-а и његове лекције за будућност
Инсолвенција компаније Next2Sun, пионира у вертикалним бифацијалним фотонапонским системима, није само жалосна корпоративна вест, већ и алармантан сигнал за целу немачку енергетску транзицију. Дана 5. октобра 2026. године, компаније Next2Sun Technology GmbH и Next2Sun Mounting Systems GmbH поднеле су захтев за покретање поступка инсолвенције под самоуправом Окружном суду у Сарбрикену. Ова одлука открива фундаменталну контрадикцију: Иако потражња за зеленом електричном енергијом расте и постављају се амбициозни политички климатски циљеви, иновативне компаније које развијају технолошка решења често пропадају због недостатка финансирања. Упркос стабилној тржишној позицији и обећавајућем пословном моделу, Next2Sun није био у могућности да обезбеди потребан капитал до пет милиона евра, што је покренуло питање како се немачка соларна индустрија може финансирати у будућности. Инсолвенција стога није само изолован случај, већ симптом дубљих структурних проблема унутар индустрије којима је хитно потребно да се позабаве. У том контексту, неопходно је научити лекције из случаја Next2Sun како би се осигурала иновативна снага и конкурентност немачке енергетске транзиције на дужи рок.
Next2Sun у инсолвенцији: Када енергетска транзиција не може да финансира своје пионире
Немачка жели зелену електричну енергију – али дозвољава компанијама које стоје иза ње да гладују на тржишту капитала
Инсолвенција две компаније у Next2Sun групи је више од пуке тужне корпоративне вести из Сарланда. Она открива фундаменталну контрадикцију у енергетској транзицији Немачке: Технолошки исправна решења могу задовољити растућу потражњу, значајан потенцијал за ширење и циљеве политичке климе, али ипак не успевају због недостатка финансирања. Дана 5. октобра 2026. године, Next2Sun Technology GmbH и Next2Sun Mounting Systems GmbH поднели су захтев за поступак инсолвенције под самоуправом Окружном суду у Сарбрикену. Како ствари стоје, Next2Sun AG, Next2Sun Projekt GmbH и пројектне компаније које управљају већ имплементираним агрофотонапонским постројењима нису погођене. Пословне операције погођених компанија такође ће се за сада наставити.
Ова разлика је кључна. Она не значи тренутно затварање целе групе, нити доказује да је вертикална агроволтаика пропала, било технички или фундаментално са економске перспективе. Погођене компаније су првенствено оне које консолидују технологију, компоненте и системе монтаже. Развој пројеката, с друге стране, наставиће се у несолвентној компанији. Текући пројекти биће прегледани ради њихове економске исплативости и даље развијени где је то могуће. Потрага за инвеститорима се наставља паралелно. Циљ самоуправе је да се олакша уредан процес реструктурирања, очува постојећа стручност и заштити што више радних места.
Ситуација је ипак озбиљна. Компанија која се сматра пиониром и технолошким лидером у вертикално инсталираним двостраним фотонапонским системима, која је имплементирала више од 65 мегавата вршне снаге како на домаћем тако и на међународном тржишту, и недавно запошљавајући више од 140 људи на локацијама у Немачкој, Аустрији, Пољској и Јапану, није била у могућности да обезбеди релативно скромне додатне капиталне потребе. Неуспела кампања финансирања имала је за циљ до пет милиона евра. Номинално, примљене су понуде за упис акција и друге понуде овог обима. Међутим, дужна пажња је показала да значајни делови понуда нису били довољно обавезујући. Дакле, проблем није био у недостатку интересовања, већ у недостатку поузданог, лако доступног капитала.
Банкрот са неизвесним исходом
Поступци инсолвенције под самоуправом разликују се од уобичајене перцепције непосредне ликвидације. Руководство остаје способно да делује, али га надгледа управник кога је именовао суд. Овај приступ може бити користан ако постоји основна делатност, тржишно исплатива технологија, односи са купцима и реални изгледи за наставак пословања. Међутим, то не гарантује успешно реструктурирање. Кључно је да се може обезбедити краткорочна ликвидност, прилагодити пословни модел и пронаћи инвеститор или стратешки партнер.
За Next2Sun, прилика лежи у чињеници да нису сви делови групе погођени и да се развој пројекта може наставити. Постројења која су већ у раду остају ван делокруга траженог поступка. Ово смањује ризик да ће оперативна средства и текући приходи бити потпуно увучени у реструктурирање. Истовремено, ово раздвајање би могло да искомпликује реструктурирање јер су развој технологије, производња система, планирање пројеката и имплементација економски испреплетени. Група која је своју снагу црпела управо из покривања више фаза ланца вредности сада мора да докаже да ове фазе функционишу и под новим власништвом, лиценцирањем или структурама сарадње.
Економски најпривлачнија имовина није само инвентар компоненти или потпуно испланираних пројеката. То је комбинација патената, системског знања, референтних постројења, пољопривредног искуства, стручности у издавању дозвола и међународне мреже. Овај пакет може бити вредан за добављача енергије, инвеститора у инфраструктуру, програмера великих пројеката, произвођача монтажних система или индустријског стратега. Међутим, његова цена зависи од тога колико је интелектуална својина правно заштићена, колико је робустан пројекат, које су марже реално достижне и колико је додатног финансирања потребно да би се постигао стабилан позитиван новчани ток.
Одлука о наставку пројекта стога неће бити заснована искључиво на технолошкој атрактивности. Инвеститор ће желети да зна који су пројекти спремни за изградњу у кратком року, да ли су обезбеђене мрежне везе, који уговори о снабдевању и куповини постоје, колико је потребно претходно финансирање и да ли постоје ризици који произилазе из гаранција или наслеђених пројеката. Подједнако важно је питање која компанија поседује која права, запослене, уговоре са купцима и патенте. Што се ова структура транспарентније може представити, већа је шанса за решење које укључује више од пуке продаје појединачне имовине.
Много подршке није замена за ликвидност
Неуспели покушај спасавања истиче разлику између друштвене подршке, необвезујућег интереса и правно обавезујуће обавезе која заправо обезбеђује финансирање. Уплата акција, намера улагања или понуда за разговоре могу генерисати поверење јавности. Међутим, за прогнозу наставка пословања у вези са инсолвенцијом и дневну солвентност, важи само капитал који је правно обавезујући, доступан на време и без неиспуњених услова. Ако се две главне обавезе не могу испунити, номинално постигнути циљ финансирања може поново бити поткопан у року од неколико дана.
Чињеница да ниједан инвеститорски капитал није прихваћен јер није достигнут потребни праг је тачна са становишта регулаторне политике и са становишта заштите инвеститора. То спречава мале инвеститоре да доприносе капиталом ситуацији чије средњорочно финансирање остаје нејасно. Међутим, за компанију је ова заштитна клаузула значила да чак ни мање претплате које су заправо примљене нису могле бити коришћене као прелазно финансирање. Кампања је стога осмишљена као решење „све или ништа“: или је генерисан довољно велики финансијски бафер, или се инвестиција уопште не би материјализовала.
Снижавање минималне инвестиције на 600 евра проширило је базу потенцијалних инвеститора, али није могло да замени институционални капитал. Компанијама у развоју са пројектно заснованим пословањем потребни су не само многи присталице, већ и неколико финансијски јаких инвеститора који могу да се чврсто обавежу чак и у тешким временима. Приватни капитал може ово да допуни, али је погодан само у ограниченој мери за покривање краткорочних оперативних губитака, трошкова пре развоја и колатерала везаних за пројекат који износе милионе. Ситуација постаје посебно проблематична када се кампања доживљава као последњи покушај да се компанија спасе. У том случају, ризик за инвеститоре се повећава, док се временски оквир за темељну проверу смањује.
Овај процес стога илуструје не само комуникацијски неуспех, већ сурову финансијску реалност. Позитивне повратне информације су нематеријална имовина. Ликвидност је показатељ новчаног тока. Између њих двоје налази се процена кредитне способности, рокова, доспећа, залоге и овлашћења за доношење одлука. Многе компаније пропадају не зато што се никоме не свиђа њихова идеја, већ зато што није довољно инвеститора спремно да заправо пребаци свој новац у потребно време, с обзиром на постојеће ризике.
Бум је прикрио рањивост
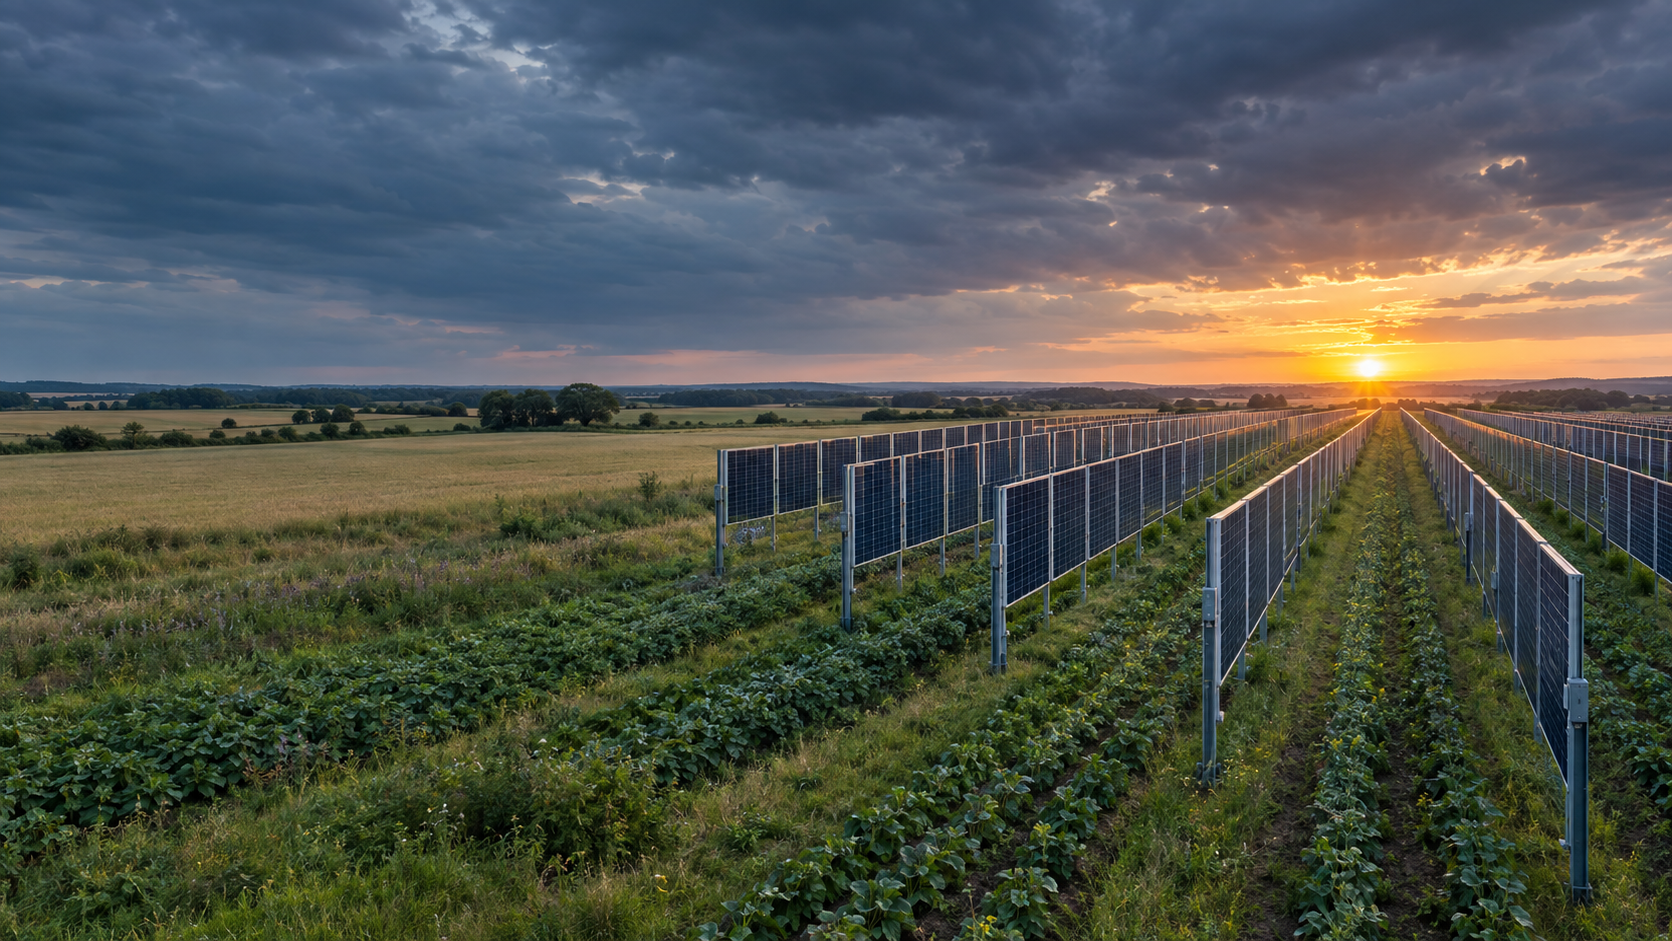
Компанија Next2Sun је основана 2015. године и еволуирала је од технолошког пионира у међународно активну групу. Њен вертикални двострани дизајн значајно се разликује од конвенционалних, јужно окренутих система постављених на земљу. Уместо циљања на максимални принос око поднева, двострани модули првенствено хватају сунчеву светлост ујутру и увече. Оријентација исток-запад резултира профилом производње са два дневна врха и нижим подневним врхом. У електроенергетској мрежи са брзо растућим конвенционалним фотонапонским капацитетом, овај профил може имати већу укупну системску вредност него додатни киловат-сат генерисан током већ високоприносног подневног периода.
Компанија је очекивала да ће испоручити око 50 мегавата пројектне снаге у 2026. години. То би било скоро исто као и у претходних десет година заједно. За 2027. годину пројектовано је више од 70 мегавата, са чак троцифреним годишњим обимом мегавата планираним на средњи рок. Ове бројке указују на значајан раст тржишта. С друге стране, оне такође откривају класичну опасну зону растуће пројектне компаније: капитални захтеви често расту брже од евидентираних прихода и оперативног новчаног тока.
У енергетским пројектима често постоје дуги периоди између наручивања и плаћања. Земљиште мора бити обезбеђено, планови израђени, мишљења стручњака плаћена, дозволе добијене, прикључци на мрежу резервисани, компоненте наручене и особље ангажовано. Ако се одлука о финансирању, грађевинска дозвола или одобрење банке одложи, трошкови остају док се очекивани прилив готовине не оствари. Раст погоршава овај изазов претходног финансирања. Компанија може имати комплетан пројекат, а ипак постати несолвентна ако јаз у финансирању између расхода и прихода постане превелик.
Пионири, посебно, сносе додатне трошкове. Они не само да морају да спроводе пројекте, већ и да објашњавају тржишта, помажу у обликовању техничких стандарда, убеђују власти, проучавају утицаје на пољопривреду, успостављају нове ланце снабдевања и стварају референце. Многи од ових расхода генеришу друштвене користи, али се не могу у потпуности урачунати у цену првог продатог система. Каснији конкуренти често профитирају од утврђених стандарда и повећаног прихватања, а да нису сносили пуне трошкове пионирства. Са економске перспективе, ово ствара јаз између користи од иновације и приватно остваривог поврата за иноватора.
Биланс стања је имао јачи ефекат него стање готовине
Објављени годишњи финансијски извештаји компаније Next2Sun AG закључно са 31. децембром 2024. године показују зашто површан преглед биланса стања не може објаснити накнадну кризу. AG је у суштини холдинг компанија за управљање, а не синоним за целу оперативну групу. Њена укупна имовина на крају 2024. године износила је приближно 4,74 милиона евра. Пријављени капитал је износио око 4,17 милиона евра, што је, математички, одговарало високом коефицијенту капитала од скоро 88 процената. Ово је надокнађено обавезама од скоро 499.000 евра и резервама од нешто више од 76.000 евра.
Ове бројке у почетку одају осећај стабилности. Међутим, састав имовине је важнији од коефицијента. Приближно 2,46 милиона евра односи се на финансијска улагања, првенствено улагања у повезана предузећа. Додатних 2,19 милиона евра чинила су потраживања од повезаних предузећа. Насупрот томе, готовина и стање на банковним рачунима износили су само око 67.400 евра. То не значи да је компанија била презадужена на крају 2024. године. Међутим, то значи да је велики део њене имовине био везан за улагања и потраживања унутар групе и да није био лако доступан као ликвидност.
Потраживања од повезаних компанија смањена су у односу на претходну годину са приближно 2,47 милиона евра на 2,19 милиона евра. Истовремено, АГ је повећала своју књиговодствену вредност у Next2Sun Technology GmbH за 1 милион евра на приближно 2,32 милиона евра. Укупно, књиговодствена вредност финансијске имовине порасла је са приближно 1,43 милиона евра на 2,46 милиона евра у року од годину дана. Овај развој догађаја указује на континуирано финансирање и капитализацију оперативне структуре. Ово може бити нормално за холдинг компанију. Међутим, у каснијој кризи постаје очигледно да вредност инвестиција и потраживања унутар групе зависи од економског учинка подружница.
Биланс успеха и губитка акционарског друштва (А.Д.) такође не треба тумачити као консолидоване финансијске извештаје. Приход холдинг компаније у 2024. години износио је само 204.000 евра. Ово је допуњено са око 12.000 евра осталих пословних прихода и око 142.600 евра прихода од камата и сличних прихода, првенствено од повезаних компанија. Након одбитка трошкова запослених, осталих пословних трошкова и трошкова камата, нето губитак за годину износио је око 40.600 евра. У претходној години пријављена је мала добит од око 18.600 евра. Акумулирани дефицит се тако повећао на око 263.500 евра.
Посебно је упечатљиво да су остали оперативни трошкови АГ-а порасли са приближно 48.700 евра на око 148.600 евра. Истовремено, холдинг компанија је имала значајне капиталне резерве и примила је додатне премије од уписа акција у 2024. години. Ова структура је у почетку ублажила губитке. Међутим, она не одговара на кључно питање колико ликвидности су оперативне подружнице потрошиле у 2025. години. Консолидовани финансијски извештаји за 2025. годину још нису били доступни током покушаја спасавања. Све што је било познато јесте да су укупни приходи и профит значајно опали у поређењу са 2024. годином.
Економска лекција је овде јасна: Висок коефицијент капитала пружа заштиту само ако је имовина вредна и довољно ликвидна. Компанија може изгледати финансијски стабилно у билансу стања, а истовремено патити од акутног недостатка новчаног тока. У групама са холдинг структуром, ликвидност, обавезе, пројектне могућности и ризици су додатно компликовани чињеницом да су распоређени по различитим правним ентитетима. Стога је за инвеститоре консолидована анализа новчаног тока важнија од једног коефицијента биланса стања.
Година 2025. постала је прекретница
Компанија је навела недостатак или кашњење у обезбеђивању државне помоћи за планиране субвенције за пољопривредно-фотонапонску енергију као велики терет. То је резултирало не само политичком сметњом, већ и конкретним пословним ризиком. Програмери пројеката планирају особље, ланце снабдевања и прелиминарне радове на основу очекиваних тржишних услова. Ако обећани механизам финансирања не ступи на снагу на време, пројекти можда неће бити финансирани, упркос фундаменталној потражњи, или можда неће бити реализовани под израчунатим условима.
За успостављену стандардну технологију, такво кашњење је незгодно. За специјализовану компанију на младом тржишту, то може бити опасно по живот. Купци чекају, банке захтевају више капитала, инвеститори одлажу одлуке, а приходи од пројеката се померају у касније фискалне године. Међутим, трошковна база се не може смањивати истим темпом без угрожавања могућности каснијег извршења. Инжењери, планери пројеката и продајни тимови не могу се произвољно доводити и одводити.
Овоме је додато све опрезније финансијско окружење. Након повећања каматних стопа претходних година, инвеститори су постали селективнији. Банке више нису испитивале само очекивани годишњи принос фотонапонског система, већ и профил производње по сату, негативне цене електричне енергије, ризике од смањења, загушење мреже, маркетиншке споразуме и отпорност пројектних партнера. Ово ствара проблем вредновања за иновативне технологије: њихове системске користи могу бити веће, али постоји мање дугорочних оперативних података, мање стандардизованих модела финансирања и мање упоредивих трансакција.
Компанија Next2Sun се тако нашла у класичној невољи. Компанија је морала да настави са улагањем како би се суочила са очекиваним успоном тржишта, док је овај успон био политички и финансијски одложен. Према речима компаније, губици у 2025. години су у почетку углавном апсорбовани банкарским кредитима и акцијама. Ово је купило време, али није створило одрживо одржив циклус финансирања. Када је 2026. године био потребан додатни капитал за раст, склоност институционалних инвеститора ка ризику била је ограничена.
Ново: Патент из САД – инсталирајте соларне паркове до 30% јефтиније и 40% брже и лакше – уз објашњавајуће видео записе!

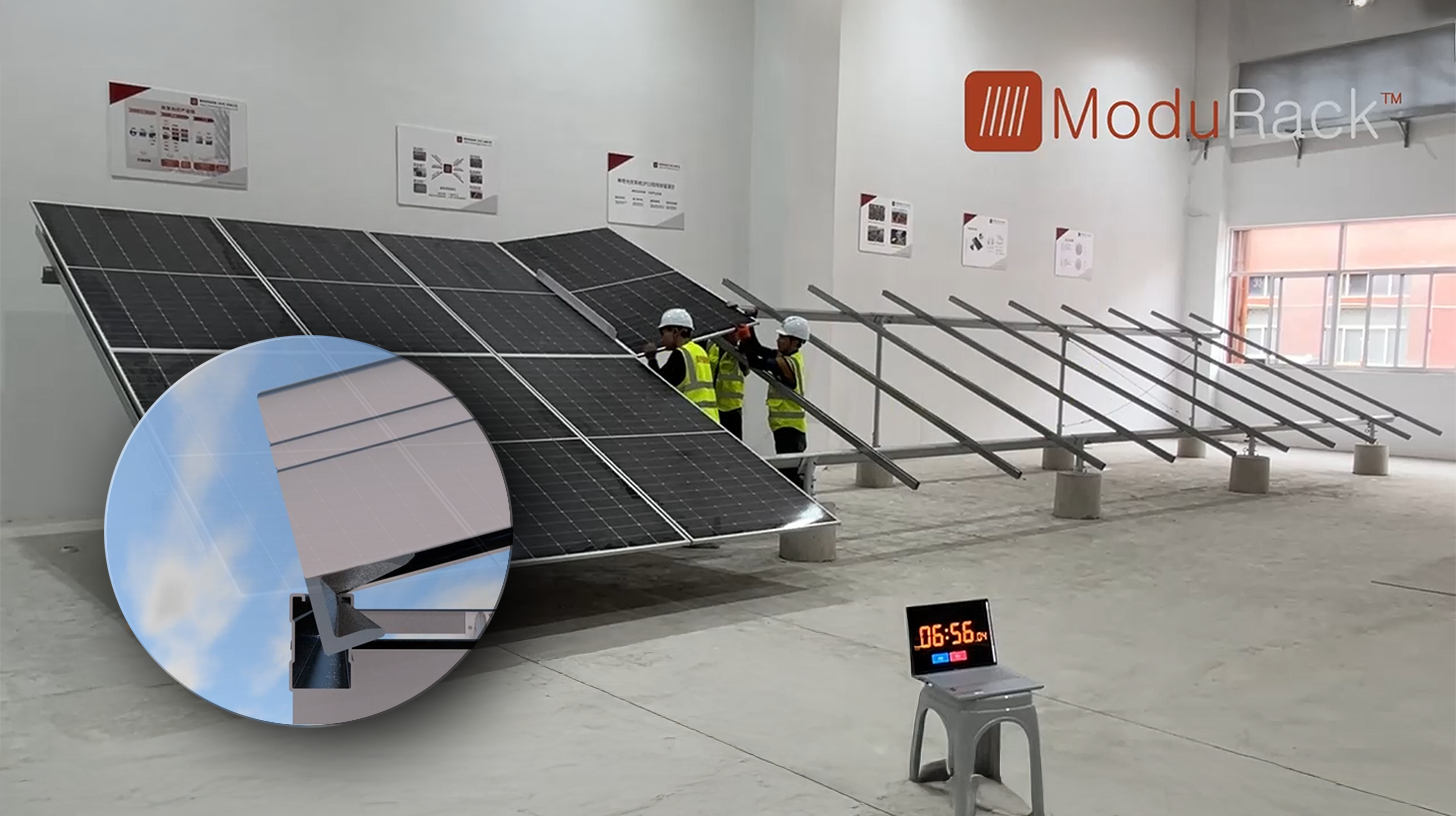
Ново: Патент из САД – Инсталирајте соларне паркове до 30% јефтиније и 40% брже и лакше – уз објашњавајуће видео записе! - Слика: Xpert.Digital
Суштина овог технолошког напретка је намерно одустајање од конвенционалне монтаже стезаљкама, која је била стандард деценијама. Нови, временски и исплативији систем монтаже решава ово фундаментално другачијим, интелигентнијим концептом. Уместо стезања модула на одређеним тачкама, они се убацују у континуирану, посебно обликовану носећу шину и чврсто држе на месту. Овај дизајн осигурава да су све силе – било да су статичка оптерећења од снега или динамичка оптерећења од ветра – равномерно распоређене по целој дужини оквира модула.
Више информација овде:
Агрофотоволтаика: Потенцијали и ризици за будућност
Технолошки напредан, финансијски захтеван
Вертикални бифацијални агриволтаични системи решавају неколико проблема истовремено. Омогућавају пољопривредну употребу између редова модула, смањују потребу за потпуном конверзијом пољопривредног земљишта и производе електричну енергију у различито доба дана од конвенционалних система окренутих ка југу. У зависности од локације, размака између редова, рефлексије тла и типа модула, могу се постићи значајни специфични приноси. Нижа инсталирана снага по хектару делимично је надокнађена побољшаном пољопривредном употребљивошћу и тржишно оријентисанијим профилом електричне енергије.
Профил производње постаје све важнији. Крајем 2025. године, Немачка је имала приближно 117 гигавата инсталираног фотонапонског капацитета и морала би да дода у просеку скоро 20 гигавата годишње до 2030. године да би достигла циљ од 215 гигавата. Међутим, са повећањем капацитета, вредност додатног киловат-сата током сунчаних подневних сати се смањује. У 2025. години, негативне велепродајне цене су се догодиле током 573 сата. Истовремено, фотонапонски системи су у мрежу испоручили 74,1 терават-сат. Значајан део соларне производње је стога опао током сати када је тржишна цена била ниска или негативна.
Вертикални системи исток-запад могу ублажити ову такозвану канибализацију. Они генеришу релативно више енергије ујутру и увече, када је потражња често већа, а понуда соларне енергије мања. Ово може омогућити веће приходе од маркетинга, боље искоришћење мреже и смањење захтева за складиштењем. Међутим, ова предност се не преводи аутоматски у бољу маржу профита. Виши трошкови система, мања густина снаге, сложеније планирање, специјализоване подструктуре и још мање тржиште снабдевања могу поништити предност у приходима.
Економска исплативост стога зависи од неколико токова прихода и компоненти користи. То укључује продају електричне енергије, потенцијалне субвенције, континуирано коришћење пољопривреде, приход од закупа, избегавање сукоба око земљишта, повољнији профил откупа енергије и, где је то применљиво, локалне уговоре о директној куповини. Многе од ових предности користе различитим заинтересованим странама. Оператор мреже има користи од глађег профила мреже, пољопривредник од двоструке употребе земљишта, општина од прихватања и додате вредности, а потрошач електричне енергије од шире дистрибуције производње. Међутим, пројектна компанија може да финансира ове укупне користи само ако се оне претворе у приходе који генеришу готовину путем уговора или прописа о субвенцијама.
Огроман потенцијал још увек не представља тржиште
Теоријски потенцијал за агриволтаику у Немачкој је изузетно велики. Научне анализе потенцијала показују да би се на посебно погодним локацијама могло инсталирати око 500 гигавата вршне снаге. Под ширим техничким претпоставкама, потенцијал се протеже на хиљаде гигавата. Ове бројке показују да агриволтаика не мора нужно остати нишна појава. Међутим, оне мало говоре о томе колико пројеката може бити одобрено, повезано на мрежу и финансирано у кратком року.
До средине 2025. године, релевантна база података је навела 95 агро-фотонапонских система са комбинованим капацитетом од приближно 390 мегавата вршне снаге и површином од око 1.210 хектара. Од њих, 28 су били вертикално интегрисани системи. У поређењу са својим теоријским потенцијалом, тржиште је стога још увек било у раној фази. Ово је атрактивно за пионире јер је раст могућ. Истовремено, ризично је јер стандарди, прописи о финансирању, банкарски модели и процеси издавања дозвола још увек нису у потпуности успостављени.
Локација може бити идеална за пољопривреду, а ипак пропасти због недостатка тачке прикључка на мрежу. Технички привлачан пројекат може бити одложен због општинског планирања, захтева заштите животне средине, рокова испоруке или кредитне способности купца. А пројекат са гарантованим приносом електричне енергије може остати нефинансибилан ако је модел прихода превише зависан од променљивих тржишних цена. Стварни обим тржишта који се може развити је стога увек знатно мањи од техничког потенцијала.
Ово ствара опасну грешку у очекивањима за компаније. Високе потенцијалне бројке подстичу амбициозна улагања у особље, продају и производне капацитете. Међутим, стварни ток средстава зависи од неколико пројеката који истовремено превазилазе сва уска грла. Ако тржиште сазрева спорије од организације, настаје празнина у финансирању. Next2Sun стога није пропао због недостатка расположивог простора, већ због временских и финансијских ограничења која су му омогућила да потенцијал претвори у профитабилан посао.
Нова енергетска политика помера ризике
Немачка влада званично остаје посвећена свом циљу да до 2030. године постигне 80% удела обновљивих извора енергије у бруто потрошњи електричне енергије. Истовремено, систем подршке треба да постане више оријентисан ка тржишту, мрежи и систему. Нацрт реформе Закона о обновљивим изворима енергије, представљен 2026. године, предвиђа постепено удаљавање од дугорочних фиксних откупних тарифа, више директног маркетинга, интелигентно контролисаних постројења и јачи фокус на капацитет мреже и ценовне сигнале. За соларну енергију, нагласак ће се снажније ставити на исплативе инсталације монтиране на земљи.
Основна економска логика је разумљива. Енергетски систем са високим уделом фотонапонских система не би требало трајно да награђује произвођаче за истовремено испоруку енергије у мрежу, без обзира на потражњу или услове у мрежи. Негативне цене сигнализирају недостатак флексибилности. Складиштење, флексибилни потрошачи, динамичне тарифе и контролисана производња стога морају бити снажније интегрисани у тржиште. Субвенције које награђују само инсталирани капацитет без разматрања временске вредности производње постају све неефикасније како се мрежа шири.
Међутим, расподела транзиционог ризика је проблематична. Велике енергетске компаније могу организовати директан маркетинг, прогнозирање, управљање балансним групама и хеџинг цена интерно или преко успостављених партнера. Мали оператери, грађанске енергетске задруге и специјализована средња предузећа сносе релативно веће трансакционе трошкове. Ако се дугорочно предвидљиве фид-ин тарифе смање или елиминишу, повећава се удео тржишног ценовног, маркетиншког и финансијског ризика. Банке на ово реагују вишим захтевима за капиталом, колатералом и уговорима.
Међутим, говорити о потпуном законском обустављању енергетске транзиције коју воде грађани било би превише опширно. Постојеће инсталације задржавају своје договорене услове, па чак и мале нове инсталације могу остати економски одрживе кроз сопствену потрошњу, складиштење и флексибилан маркетинг. Реформа, међутим, фундаментално мења пословни модел. Она тежи да фаворизује играче који поседују економију обима, стручност у области података, приступ трговини електричном енергијом и јефтин капитал. Без поједностављених маркетиншких модела и фер агрегационих понуда, постоји ризик од концентрације тржишта у корист већих компанија.
За Next2Sun, директна узрочно-последична веза је ограничена. Инсолвентност није произашла искључиво из будуће реформе Закона о обновљивим изворима енергије (EEG), већ из већ насталих губитака, одложених ефеката субвенција и неуспелог покушаја прикупљања капитала. Међутим, политичко преуређење утиче на очекивања инвеститора. Они који данас обезбеђују капитал процењују услове прихода у наредних десет до двадесет година. Регулаторна несигурност повећава потребну премију ризика чак и пре него што је закон дефинитивно усвојен.
Безбедност гаса и конкуренција у соларној електрани
Оптужба да креатори политике штите интересе фосилних гаса док истовремено оптерећују децентрализоване обновљиве изворе енергије дотиче се стварног дистрибутивног сукоба, али је треба прецизно формулисати. У све више обновљивом електроенергетском систему, Немачкој је потребна загарантована снага сатима са ниском производњом енергије ветра и сунца. Краткорочно гледано, флексибилне електране на гас ће вероватно бити примарни извор ове енергије, а касније ће идеално бити покретане климатски неутралним гасовима или водоником. Такве електране нису првенствено изграђене за дуге сате рада под пуним оптерећењем, већ као резервни капацитет за периоде оскудице.
Ово ствара политичку асиметрију. За капацитет електрана који се може диспечирати, разматрају се државно подржане инвестиције или механизми капацитета, јер само тржиште можда неће адекватно надокнадити обезбеђивање капацитета. Насупрот томе, за фотонапонске системе постоји снажнији притисак на интеграцију тржишта и смањење гарантованих фид-ин тарифа. Обе мере се могу оправдати системским разлозима, али се оне различито баве различитим ризицима: Гарантовани капацитет добија гаранцију безбедности за доступност, док се од нових произвођача обновљиве енергије очекује да сносе више ризика у погледу цена и маркетинга.
Економски исправна политика не би требало да фаворизује појединачне технологије, већ да транспарентно компензује системске услуге. То укључује гарантовани капацитет, флексибилну потражњу, капацитет складиштења, избор локације прилагођен мрежи и снабдевање електричном енергијом у вредним временима. Вертикални фотонапонски системи би могли имати користи од таквог оквира јер њихови јутарњи и вечерњи профили могу бити повољнији са системске перспективе. Међутим, све док се ова предност манифестује само индиректно кроз нестабилне тржишне цене, финансирање остаје теже него код фиксних субвенција или дугорочних уговора о куповини електричне енергије.
Проблем је стога мање једноставна битка између гаса и соларне енергије, а више непотпуно одређивање цена системских вредности. Термоелектране на гас решавају проблем периода ниске производње ветра и сунца, али не и зависност од цена горива и увоза. Фотонапонска енергија смањује маргиналне трошкове и емисије, али без складиштења и флексибилне потражње, генерише све веће подневне вишкове. Најисплативије решење лежи у портфолио приступу. Да би се то догодило, тржишна правила морају омогућити улагање у све неопходне функције, а да политичка припадност или величина компаније не буду одлучујућа предност у финансирању.
Зашто се овај случај протеже и ван оквира Next2Sun-а
Немачка соларна индустрија доживљава парадокс. Експанзија достиже високе нивое, док су појединачни произвођачи, инсталатери и програмери пројеката под притиском. Око 16,4 гигавата нових фотонапонских капацитета додато је 2025. године. Обим тржишта је стога значајан. Ипак, марже опадају у деловима ланца вредности, док финансирање, прикључци на мрежу и маркетинг постају све изазовнији. Растуће крајње тржиште не гарантује профитабилан раст за сваког добављача.
Програмери пројеката су посебно рањиви. Они инвестирају рано, остварују приход касно и зависе од ланца спољних одлука. Ако финансирање пројекта не успе, постојеће обавезе остају. Ако се прикључак на мрежу одложи, продаја се одлаже. Ако тржишна вредност соларне енергије падне, банке мењају своје моделе. Истовремено, јефтини модули могу смањити укупне трошкове, али такође могу појачати конкуренцију и смањити марже компанија које пружају развој, инжењеринг и системску интеграцију.
Иновативне компаније средње величине се такође суочавају са такозваном „долином смрти“ између демонстрације и индустријског скалирања. Финансирање је доступно за истраживање, а банкарски кредити за успостављене инфраструктурне пројекте. Између тога налази се фаза у којој се технологија доказује, али пословни модел још није стандардизован. Управо у овој фази је често теже прикупити пет или десет милиона евра него стотине милиона евра касније за портфолио завршених пројеката са ниским ризиком.
Несолвентност је стога упозоравајући сигнал за немачко финансирање иновација. Није довољно само промовисати истраживање и поставити циљеве ширења. Компанијама је потребан капитал за раст, поуздани процеси одобравања, јасни услови финансирања и инструменти финансирања који такође одражавају нове системске предности. У супротном, патенти и референтни постројења ће се развијати у Немачкој, док ће накнадно скалирање предузети финансијски моћнији међународни играчи.
Шта би одрживо спасавање морало да постигне
Успешно реструктурирање мора прво да обезбеди краткорочну ликвидност, а истовремено смањи захтеве за структурним капиталом. То укључује доследно давање приоритета пројектима на основу њихове спремности за изградњу, марже профита, прикључка на мрежу и изводљивости финансирања. Пројекти са дуготрајним процесима одобравања или неизвесним финансирањем не смеју да везују ресурсе у истој мери као пројекти који могу да генеришу приход у року од неколико месеци. Мањи, фокусирани портфолио може бити вреднији за континуирано пословање од великог, али капитално интензивног цевовода.
Друго, стратешки инвеститор би вероватно био погоднији од још једне широко диверзификоване кампање спасавања. Индустријски партнер би могао да допринесе не само капиталом, већ и куповном моћи, производним капацитетима, финансирањем пројеката, гаранцијама и приступом тржишту. Такође су могући модели лиценцирања, где Next2Sun више не би у потпуности сам имплементирао своју технологију у сваком региону. Ово смањује потребу за капиталом, али носи ризик нижих маржи и губитка контроле над деловима ланца вредности.
Треће, системска вредност технологије мора бити монетизована уговорно. Дугорочни уговори о куповини електричне енергије са потрошачима који имају велика оптерећења ујутру и увече могли би да награде профил производње. Комбинације са складиштењем батерија, електролизерима или флексибилним комерцијалним потрошачима могле би да омогуће додатне приходе. Сарадња са пољопривредом, општинама и регионалним добављачима енергије такође је исплатива ако не само да ствара прихватање већ и обезбеђује обавезујуће споразуме о коришћењу земљишта, преузимању и финансирању.
Четврто, групи је потребна транспарентност у вези са проблемима наслеђа и будућим захтевима за финансирање. Инвеститор неће спасити технологију ако је и даље нејасно које додатне губитке ће требати финансирати да би се постигла профитабилност. Стога је неопходан робустан, интегрисан план који обухвата билансе успеха, билансе стања и пројекције новчаног тока. Мора да садржи песимистичне сценарије за одобравање кашњења, негативне цене, ниже марже пројекта и веће трошкове финансирања.
Шта би политичари требало да науче из овога
Доносиоци политика требало би боље да координирају финансијске обавезе и одобрења државне помоћи. Најављени тржишни подстицаји могу подстаћи компаније да инвестирају иако је њихова правна примена још увек неизвесна. Ако се механизам касније одложи или промени, компаније сносе трошкове приправности. Поуздана држава мора или благовремено створити правну сигурност или понудити прелазне аранжмане који спречавају нагле финансијске празнине.
Штавише, финансирање би требало снажније диференцирати према вредности система, без стварања нетранспарентног режима субвенција. Технологије са нижом подневном вршном потражњом, бољим коришћењем земљишта или повољнијим профилом мреже генеришу користи које нису очигледне у једноставним поређењима киловат-сати. Тендери би могли да узму у обзир такве карактеристике путем транспарентних критеријума. Алтернативно, локалне мрежне накнаде, флексибилни споразуми о прикључењу или временски зависне тржишне премије могле би да пошаљу одговарајуће сигнале.
За енергетске пројекте у власништву грађана и мање компаније, лак приступ директном маркетингу је кључан. Ако сваки мали пројекат захтева сложене структуре трговине, мерења и балансирања, ствара се индиректна препрека за улазак на тржиште. Стандардизовани уговори, регулисан приступ подацима и конкурентне понуде агрегације могли би да омогуће економије обима без напуштања децентрализоване структуре власништва.
Коначно, јавно финансирање треба снажније да се фокусира на фазу скалирања. Гаранције, субординирани дуг или инструменти суфинансирања могу мобилисати приватни капитал без социјализације губитака на свим нивоима. Овоме мора претходити независна техничка и комерцијална анализа, одговарајући доприноси капитала и јасни циљеви реструктурирања. Није свака компанија са зеленим производом вредна спасавања. Али систем финансирања који редовно губи технолошки вредне пионире током транзиције на масовно тржиште је економски неефикасан.
Права вредност је сада предмет одлуке
Next2Sun није само изолован случај, нити је доказ општег неуспеха енергетске транзиције. Уместо тога, случај показује колико су технологија, регулација, тржиште капитала и имплементација пројекта уско испреплетени. Добар изум не може се скалирати без ликвидних средстава. Велики цевовод не може генерисати новчани ток без мрежних веза и обавезујућег финансирања. Политички циљеви ширења дају смернице, али не замењују банкарски исплативе моделе прихода.
Наредне недеље ће открити да ли раздвајање несолвентних и несолвентних компанија олакшава реструктурирање или слаби оперативну интеграцију групе. Кључно је да ће инвеститор проценити вредност патената, референци, запослених и међународне тржишне позиције као већу од трошкова реструктурирања. Подједнако важно је да ли текући пројекти могу брзо генерисати довољну ликвидност и да ли купци задржавају поверење упркос поступцима.
За Немачку је у питању више од опстанка једне компаније. Ако се иновативне енергетске технологије развију, тестирају и пласирају на тржиште овде, али не успеју да привуку капитал током фазе скалирања, део будуће створене вредности ће неизбежно мигрирати негде другде. Друштво ће тада финансирати трошкове раног учења, док ће други убирати индустријске приходе. То не би била ни рационална индустријска политика нити исплатива енергетска транзиција.
Провокативна истина је, дакле, следећа: Немачкој не недостају идеје за соларну енергију, већ стрпљење, капитал и регулаторна поузданост потребни за скалирање амбициознијих. Next2Sun се и даље може реструктурирати. Међутим, чак ни успешно спасавање не би елиминисало основни структурни проблем. Тек када тржиште на одговарајући начин процени временске, просторне и пољопривредне користи обновљивих технологија, а компаније могу да финансирају прелазак са иновација на скалирање, пионирски технолошки рад ће се претворити у стварање одрживе индустријске вредности.
Ваш партнер за развој пословања у областима фотонапонске енергије и грађевинарства
Од индустријских кровних фотонапонских система до соларних паркова и већих соларних паркинга
☑️ Наш пословни језик је енглески или немачки
☑️ НОВО: Преписка на вашем матерњем језику!

Konrad Wolfenstein
Ја и мој тим смо срећни што вам можемо бити на располагању као ваш лични саветник.
Можете ме контактирати попуњавањем контакт форме овде wolfenstein@xpert.digital:или ме једноставно позовите на +49 7348 4088 965. Моја имејл адреса је
Радујем се нашем заједничком пројекту.