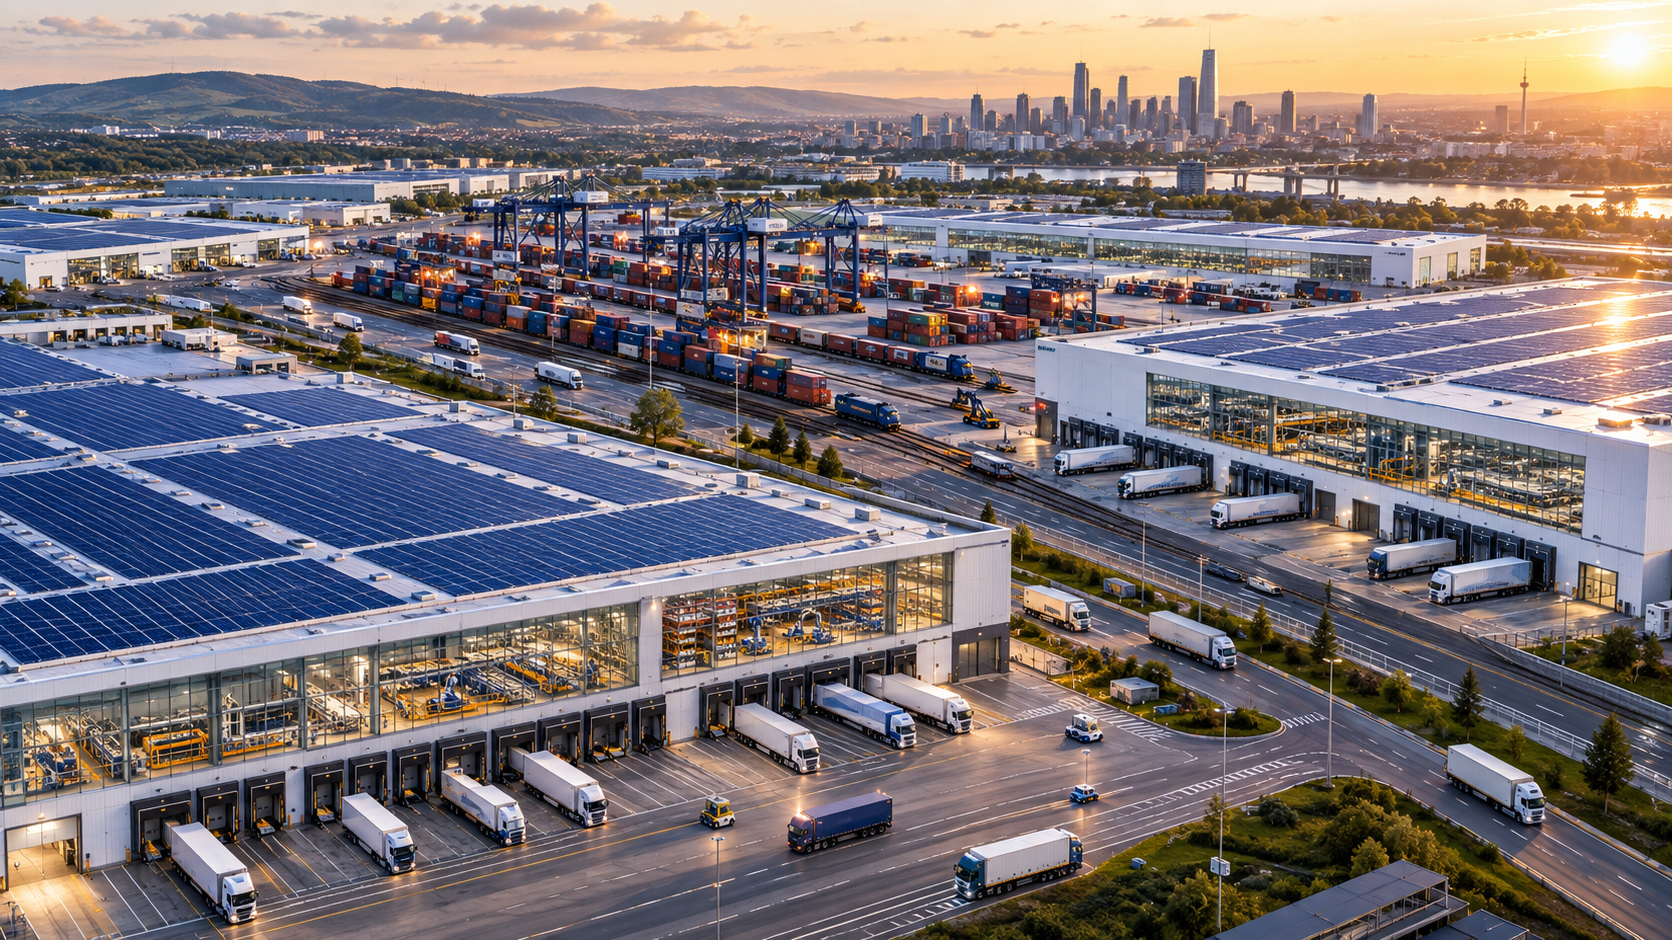
Логистички центри у инвестиционој лудили: Хладни ланци и аутоматизација – Нови изазови логистичке индустрије – Креативна слика на тему, са вештачком интелигенцијом: Xpert.Digital
Како логистички центри обликују будућност трговине и производње
Бум логистичких некретнина: ризици, могућности и нова зависност
Еволуција складишта: Од складиштења до критичне инфраструктуре
Глобални бум логистичких центара није само пролазна појава, већ одражава дубоке промене у производњи, трговини и потрошњи. Подстакнут брзим порастом онлајн малопродаје, додатно убрзан пандемијом и геополитичким тензијама, капитал се улива у широк спектар логистичких објеката - укључујући дистрибутивне центре, објекте за испуњење поруџбина и хладњаче. Ови објекти су се трансформисали из пасивних складишта у кључна чворишта у глобалној економији, одређујући колико брзо роба тече, колико је лако доступна и колико ланци снабдевања могу бити отпорни на поремећаје.
Економски значај модерних логистичких центара не може се потценити. Они консолидују не само залихе и податке, већ и енергију и радну снагу на једној локацији, значајно повећавајући ефикасност и прилагодљивост токова робе. Међутим, овај бум доноси и изазове. Док компаније настоје да диверзификују своје зависности и ојачају своју отпорност, оне истовремено концентришу све већи оперативни значај на веома сложене и често рањиве објекте великих размера. У овом динамичном и стално променљивом окружењу, централно питање је каква врста логистичких капацитета се ствара, где и да ли ове инвестиције заиста воде до робусних мрежа или само стварају нове зависности.
Свет се гради да буде отпоран – и тиме можда учвршћује своју следећу зависност
Од складишта до критичне инфраструктуре
Глобална експанзија логистичких центара је много више од циклуса некретнина. То је изграђени одговор на дубоку трансформацију производње, трговине и потрошње. Од успона електронске трговине, убрзаног пандемијом, геополитичким сукобима, трговинским баријерама и све већом рањивошћу глобалних ланаца снабдевања, капитал се улива у дистрибутивне центре, објекте за испуњење поруџбина, хладњаче и интермодалне претоварне чворишта. Ове зграде више нису пасивна складишта. Оне преузимају функције које су раније биле распоређене између продавница, фабричких складишта, велетрговаца и регионалних депоа.
Ово такође мења њихов економски значај. Модерни логистички центар консолидује залихе, податке, енергију, технологију и радну снагу на једној локацији. Он игра кључну улогу у одређивању да ли производне линије могу да наставе да раде, да ли лекови остају доступни, да ли ланци снабдевања храном функционишу и да ли се онлајн поруџбине могу испоручити у року од неколико сати. Складиште постаје физичка платформа за дигиталну економију. Његова вредност се стога мери не само у квадратним метрима или приходима од закупнине, већ и у брзини, поузданости и прилагодљивости протока робе који олакшава.
Међутим, овај бум садржи урођену контрадикцију. Компаније граде додатне капацитете како би постале мање рањиве, али тиме све више концентришу оперативни значај на веома сложене, велике објекте. Оне делимично замењују зависност од оскудне радне снаге зависношћу од електричне енергије, софтвера, роботике, полупроводника и специјализованих услуга одржавања. Кључно економско питање, дакле, није да ли свету треба више логистичког простора. Кључно питање је каква врста капацитета се ствара, где се гради и да ли ове инвестиције заправо стварају робусне мреже или само производе нова системска уска грла.
Једно тржиште, много контрадикторних величина
Величину глобалног тржишта логистичких некретнина не може се описати једном, поузданом цифром. У зависности од коришћене дефиниције, студије укључују само развој пројеката и трансакције, годишње приходе од закупнине и управљања, вредност модерних складишта или цео портфолио, укључујући земљиште и старије индустријске локације. Сходно томе, процене за 2025. годину крећу се од знатно мање од 200 милијарди долара до преко 1 билиона долара. Овај распон није мања статистичка грешка, већ је резултат различитих дефиниција.
За економску анализу, најспектакуларнија тржишна бројка је стога мање релевантна од општег правца прогноза. Већина студија очекује номиналне годишње стопе раста у средњим до високим једноцифреним бројевима до почетка 2030-их. За уже дефинисане сегменте модерних логистичких некретнина, многе прогнозе се крећу око шест до осам процената. За аутоматизацију складишта, роботику и софтвер за оркестрацију, очекиване стопе су понекад знатно веће. Дакле, површина зграде расте спорије од техничке вредности инсталиране по квадратном метру.
Термин „бум од трилиона долара“ је ипак оправдан ако се узме у обзир више од самог годишњег прихода уско дефинисаног сегмента некретнина. Земљиште, складишта, транспортне везе, транспортна технологија, роботика, енергетска инфраструктура, софтвер, хлађење и финансирање дугорочних портфолија заједно чине инвестициони систем огромних размера. Овоме се додају индиректни расходи за путеве, железничке везе, подстанице, везе за пренос података и општинску инфраструктуру. Прави мегатренд, дакле, не лежи у специфичној тржишној прогнози, већ у континуираном померању капитала у физичку и дигиталну инфраструктуру дистрибуције робе.
Онлајн малопродаја као машина за продају
Е-трговина остаје највидљивији структурни покретач. Традиционални малопродајни ланац складишти велике количине у неколико дистрибутивних центара и користи своје филијале као додатне тачке за складиштење, излагање и предају. С друге стране, у онлајн малопродаји, свака ставка мора бити појединачно лоцирана, одабрана, упакована, сортирана и послата на одређену адресу. Ово такође ствара додатне потребе за простором за повраћај робе, материјале за паковање, контролу квалитета, реновирање и истовремени рад различитих продајних канала.
Уобичајено правило је да додатних милијарду америчких долара у онлајн продаји може захтевати приближно 1 до 1,25 милиона квадратних стопа дистрибутивног простора. То је еквивалентно отприлике 93.000 до 116.000 квадратних метара. Ова метрика потиче из специфичног тржишног окружења и не треба је механички примењивати на сваку земљу, индустрију или годину. Аутоматизација, више зграде, гушће складиштење и побољшано управљање залихама смањују потребан простор по јединици. Истовремено, краћи рокови испоруке и већи избор производа повећавају потребу за децентрализованим залихама. Стога, ово правило првенствено описује ред величине односа, а не његову тачну будућност.
Најзначајнији утицај на малопродајни простор више не генеришу нужно искључиво онлајн продавци. Многи традиционални продавци граде омниканалне мреже које повезују продавнице, централна складишта, регионалне центре за испуњење поруџбина и места за преузимање. Ово брише границе између малопродаје од цигле и малтера и е-трговине. Поруџбина може почети у великом складишту, бити састављена у продавници, обрађена у градском микро-чворишту и, ако се врати, прегледана у специјализованом центру за враћање. Што више обећања продавци дају својим купцима, то је основна мрежа сложенија и капитално интензивнија.
Испоруке истог дана и следећег дана погоршавају ову логику. Брзина се не може постићи једноставним коришћењем бржих возила. Роба већ мора бити лоцирана близу места потражње. То доводи до хијерархије великих националних центара, регионалних објеката и мањих локација у метрополитанским подручјима. Док велика складишта нуде економију обима, простор ближе градовима је оскудан и скуп. Стога компаније више не оптимизују само трошкове транспорта или закупнину складишта, већ читав систем који обухвата време испоруке, залихе, повраћај робе, особље, енергију и квалитет услуге.
Отпорност долази са својом ценом
Пандемија и накнадни поремећаји нису укинули дуго доминантни принцип „јуст-ин-тиме“, али су га ублажили. Компаније сада покушавају да комбинују ефикасност са додатним резервама. Критичне компоненте се чешће набављају у дупликату, сигурносне залихе се повећавају у одабраним групама производа, а производне и дистрибутивне мреже се организују регионалније. „Јуст-ин-тиме“ не постаје аутоматски „јуст-ин-тиме“. Уместо тога, појављује се сегментирани модел: оскудна или стратешка роба се складишти у већим количинама и добијају алтернативне путеве снабдевања, док се стандардизовани и лако доступни производи и даље управљају што је могуће економичније.
Додатне залихе везују капитал. Оне узрокују трошкове финансирања, трошкове осигурања, губитке, квар и ризик технолошког застаревања. За брзопроменљиву електронику, велики бафер може бити економски опаснији од краткорочног недостатка залиха. Међутим, за фармацеутске производе, резервне делове или полупроизводе без непосредних алтернатива, исте залихе могу спречити затварање фабрика или кризе у снабдевању. Отпорност, дакле, није максимизирање нивоа залиха, већ економски исплатива способност апсорбовања поремећаја и реорганизације.
Ниршоринг и „френдшоринг“ повећавају потребу за регионалним логистичким структурама. Производња се, у неким случајевима, помера ближе тржиштима продаје или земљама које се сматрају политички поузданијим. Мексико има користи од близине САД, источноевропске земље од њихове интеграције у јединствено тржиште ЕУ, а Вијетнам и друге локације југоисточне Азије од диверзификације ван Кине. Ови померања скраћују појединачне транспортне руте, али стварају нове односе са добављачима, прекогранични саобраћај и међускладиштење. Регионализација не поједностављује аутоматски ланац снабдевања; често он у почетку постаје фрагментиранији.
Потпуно пресељење свих фаза производње било би изузетно скупо и чак би могло да смањи стабилност. Економије које се радикално изолују губе предности специјализације, а ипак остају рањиве на локалне природне катастрофе, несташицу енергије или недостатак радне снаге. Робусни ланци снабдевања ће вероватније настати из диверзификације, транспарентности, алтернативних рута и поузданих партнера него из националне самодовољности. За логистичке центре то значи да нису потребне само веће залихе, већ флексибилна чворишта која могу да повежу различите добављаче, начине транспорта и канале продаје.
Нова мапа логистике
Северна Америка остаје највидљивија сцена за велике дистрибутивне пројекте. Сједињене Државе се могу похвалити дубоким потрошачким тржиштем, великим удаљеностима, густом мрежом аутопутева и снажном спремношћу институционалних инвеститора да финансирају модерне индустријске некретнине. Након изузетно мршавих година пандемије, снажна грађевинска активност привремено је довела до веће стопе незапослености. Међутим, у другом кварталу 2026. године, стопа незапослености у индустријском сектору на националном нивоу пала је на распон од приближно 6,5 до 7 процената, у зависности од скупа података. Истовремено, стопа апсорпције земљишта се убрзала, док је завршено мање спекулативних нових објеката. Ово указује на цикличну нормализацију, а не на крај структурног тренда.
Унутар САД, обрасци раста се мењају. Тексас, југоисток, делови Средњег запада и региони близу мексичке границе имају користи од раста становништва, нових фабрика и „ниршоринга“. Традиционална тржишта лука и капија остају важна, али су ограничена високим ценама земљишта, проблемима са дозволама и саобраћајним гужвама. Канада допуњује северноамеричку мрежу високо аутоматизованим објектима у Онтарију и растућим капацитетима расхладне и здравствене логистике у Британској Колумбији. Кључни фактор није национална граница, већ интеграција локације у континенталне коридоре производње и потрошње.
Раст Европе је мање спектакуларан, али структурно захтевнији. У првој половини 2026. године, потрага за простором на десет најважнијих европских тржишта поново је порасла у поређењу са истим периодом претходне године, док је комбинована стопа незапослености била нешто више од пет процената. Немачка, Холандија, Француска, Шпанија, Пољска и Уједињено Краљевство остају кључна тржишта. Међутим, фокус се помера са максимизирања нове градње на боље локације, модерно снабдевање енергијом и већи потенцијал за алтернативне намене. Пошто је отворени простор оскудан и политички оспораван, пројекти браунфилд-а, згушњавање и замена застарелих складишта добијају на значају.
Азија није хомогено тржиште. Јапан, са својим великим метрополитанским подручјима, високом потражњом за услугама и успостављеним играчима на тржишту некретнина, нуди стабилне услове за вишеспратне или центре са више закупаца. У регионима попут Хокаида и ширег подручја Сапора, развијају се објекти који могу да приме различите кориснике из малопродајног, производног и логистичког сектора. Кина већ поседује огромне залихе и све се више фокусира на модернизацију, аутоматизацију и оптимизацију мреже. У Индији и југоисточној Азији, урбанизација, индустријски развој и растућа потрошачка тржишта покрећу нову градњу. Истовремено, Аустралија улаже у интермодална чворишта како би ефикасније распоредила велике удаљености између друмског и железничког саобраћаја.
Латинска Америка и Африка остају мање на глобалном институционалном тржишту некретнина, али поседују значајан развојни потенцијал. Мексико је већ посебан случај због америчког „nearshoring“ пословања. У Северној Африци, близина Европе, конкурентни трошкови и нови индустријски пројекти могу генерисати додатну потражњу. Уско грло тамо често није само складиште, већ квалитет путева, лука, царињења, снабдевања енергијом и дигиталних система. Логистичке некретнине остварују своју пуну вредност само у комбинацији са функционалном инфраструктуром.
Када хала постане фабрика
Технолошки напредак трансформише економску функцију складишта. Аутономни мобилни роботи транспортују полице или контејнере, системи без возача померају палете, аутоматизована складишта малих делова консолидују залихе, а роботске руке вођене сликом преузимају све већи број задатака прикупљања поруџбина. Све ово обухвата софтверски слој који обухвата управљање складиштем, контролу поруџбина, симулацију и вештачку интелигенцију. Овај слој одређује где се роба смешта, које поруџбине имају приоритет и да ли људи, транспортни системи или роботи обављају следећи радни корак.
До 2028. године, према широко распрострањеним прогнозама индустрије, очекује се да ће око 80 процената складишта и дистрибутивних центара користити барем неки облик роботике или аутоматизације. То не значи да ће четири од пет складишта бити потпуно без посаде. Скенери, аутоматско сортирање, гласовно преузимање, мобилни роботи или полуаутоматско паковање већ испуњавају ову дефиницију. Потпуно аутоматизовани системи остају капитално интензивни и првенствено су погодни за велике, релативно стабилне количине. Реалност ће се састојати од хибридних система у којима људи решавају изузетке, проблеме са квалитетом и непредвиђене задатке, док машине преузимају стандардизоване операције.
Аутоматизација такође мења архитектуру зграда. Виши плафони омогућавају већу густину складиштења, посебно равни и носећи подови обезбеђују прецизне путање кретања, додатни прикључци за напајање напајају роботе и инфраструктуру за пуњење, а високоперформансне везе за пренос података постају неопходне за рад. Заштита од пожара, зоне одржавања и редундантност морају се узети у обзир током фазе планирања. Стога, старије складиште на доброј локацији може бити мање економски атрактивно од нове зграде, чак и ако обе нуде исти простор.
Повећање продуктивности је значајно, али није загарантовано. Аутоматизовани систем може побољшати пропусност, тачност и време рада. Међутим, ако је лоше дизајниран, може постати скупо уско грло. Флуктуирајуће величине артикала, непредвидива потражња или често променљиви асортиман производа отежавају амортизацију. Стога, компаније не би требало да бирају максимално могућу аутоматизацију, већ економски разуман ниво. Модуларни системи и роботика која се може изнајмити смањују баријере за улазак, док високо интегрисани системи великих размера показују своје предности првенствено константно великим количинама.
Капитал не тражи простор, већ квалитет
Логистичке некретнине су еволуирале од нишног тржишта до институционалне класе имовине. Велики власници и инвеститори као што су Prologis, Blackstone, GLP, Goodman и Segro управљају међународним портфолијима, док осигуравајуће компаније, пензиони фондови и суверени фондови улажу путем удела у капиталу и посебних фондова. Почетком 2026. године, Prologis је имао удео у приближно 1,3 милијарде квадратних стопа логистичког простора и развојних пројеката, како у власништву тако и под управљањем. Ова скала показује степен у којем се сектор професионализовао и концентрисао.
Након завршетка окружења са нултом каматном стопом, процене су морале бити прилагођене. Виши трошкови финансирања смањују цену коју инвеститори могу да плате за будуће приходе од закупнине. Истовремено, модерне логистичке некретнине нуде повећање закупнине прилагођено инфлацији, дугорочну потражњу и, у поређењу са неким канцеларијским некретнинама, јаснију перспективу коришћења. Приноси од профита на многим успостављеним европским тржиштима су отприлике у распону од четири до шест процената, иако локација, рок закупа, квалитет градње и финансирање снажно утичу на стварни повраћај.
Одлучујућа конкурентска предност више не лежи само у поседовању што веће парцеле земљишта. Инвеститори сада процењују близину становништва и инфраструктуре, доступност електричне енергије и радне снаге, могућност проширења и енергетску ефикасност. Зграда са соларним кровом, батеријским складиштењем, ефикасним грејањем и поузданом мрежном везом може остварити веће закупнине, ниже оперативне трошкове и боље опције финансирања. Насупрот томе, застареле зграде ризикују да захтевају улагања, суоче се са регулаторним ограничењима и буду продате са попустом.
Објекти са више закупаца распоређују ризик од празног простора и омогућавају прилагођавање различитим просторним захтевима. Велики центри са једним закупцем могу се ефикасније прилагодити једном кориснику, али стварају ризике концентрације. Ако доминантни онлајн продавац или малопродајна група напусти локацију, високо специјализовани објекат може се поново изнајмити само уз значајне трошкове. Стога, прилагодљивост употреби трећих лица постаје врста осигурања од технолошких и економских промена.
Стручни партнер у планирању и изградњи складишта

Иновативни приступи логистици са контролисаном температуром
Хладни ланци као капитално интензивна ниша раста
Логистика контролисане температуре је у порасту из неколико разлога. Потрошачи траже више свеже и замрзнуте хране, онлајн продавци намирница захтевају контролисане испоруке, а фармацеутска индустрија транспортује осетљиве биолошке производе, вакцине и специјализоване лекове. За разлику од конвенционалног сувог складишта, прекид у хладном ланцу може уништити целу вредност робе или угрозити безбедност производа. Редундантност стога није погодност, већ саставни део пословног модела.
Хладњачке јединице су технички сложене. Захтевају робусну изолацију, херметички затворене омотаче зграда, високо ефикасне системе за хлађење, резервне изворе напајања и прецизно праћење температуре. Такође је потребно узети у обзир хигијенске прописе, различите температурне зоне и, у многим случајевима, специјализоване системе за складиштење. Висока потрошња енергије чини цене електричне енергије и стабилност мреже кључним факторима локације. Модерна расхладна средства, рекуперација топлоте и интелигентно управљање оптерећењем могу смањити трошкове и емисије, али то захтева додатна капитална улагања.
Специјализација нуди извесну заштиту од економских флуктуација јер се храна и фармацеутски производи могу транспортовати чак и током слабијих економских периода. Истовремено, сужава круг потенцијалних корисника. Хладњача не може једноставно да се управља као стандардно складиште, а технички кварови могу проузроковати изузетно високе трошкове. Инвеститори стога добијају потенцијалну премију поврата, али такође преузимају оперативне, енергетске и регулаторне ризике, који су нижи код стандардне логистике.
Посао не нестаје, он се мења
Логистички бум ствара директна радна места у складиштењу, транспорту, технологији и администрацији, као и индиректна радна места у грађевинским компанијама, код добављача, служби одржавања и локалних пружалаца услуга. За структурно слабије регионе, велики логистички центар може бити значајан послодавац и порески обвезник. Међутим, утицај зависи од нивоа вертикалне интеграције. У великој мери аутоматизовано транзитно складиште са мало квалификованих радних места генерише другачије регионалне ефекте од локације са функцијама поправке, паковања, обраде поврата и управљања.
Аутоматизација значајно смањује понављајуће задатке ходања, подизања и транспорта. Истовремено, расте потражња за мехатроничким инжењерима, електричарима, софтверским стручњацима, аналитичарима података и руководиоцима смена са техничким разумевањем. Ова транзиција не решава аутоматски недостатак радне снаге; она је само пребацује на професионалне групе које већ имају недостатак. Стога, економски успех постројења све више зависи од квалификација, организације одржавања и способности развоја оперативног особља у техничке улоге.
Друштвени утицај остаје амбивалентан. Ергономски системи могу смањити физички напор и преузети опасне задатке. Међутим, ти исти системи података и контроле могу мерити перформансе сваке секунде, интензивирати радни ритам и ограничити аутономију запослених. Сама продуктивност мало говори о квалитету радног места. Флуктуација запослених, изостајање са посла и трошкови запошљавања могу поништити неке од очекиваних добитака у ефикасности.
Успешни оператери стога не третирају особље као резидуалну компоненту аутоматизованог система. Они рано укључују запослене у промене процеса, стварају транспарентне стандарде учинка и комбинују технолошка улагања са обуком. Програми сертификације у дистрибутивним центрима могу отворити каријерне путеве запосленима без академских диплома. Ово представља кључну полугу за општине и регионе: Политике локација треба да узму у обзир не само број објављених отворених радних места, већ и квалификације, надокнаде и дугорочну запошљивост.
Земљиште, струја и прихватање постају оскудни
Велики логистички центри захтевају значајно земљиште и генеришу додатни саобраћај. На зеленим површинама, они се такмиче са пољопривредом, заштитом природе и стамбеним развојем. У метрополитанским подручјима сусрећу се са већ оскудним земљиштем и загушеним путним мрежама. Економски повраћај пројекта стога може бити позитиван, док је његов друштвени утицај, због буке, затварања земљишта и трошкова инфраструктуре, знатно мање повољан.
Модерне зграде нуде велике, незасенчене кровне површине погодне за фотонапонске системе. У комбинацији са складиштењем батерија, топлотним пумпама и инфраструктуром за пуњење, зграда може да покрије део сопствених енергетских потреба и да привремено производи електричну енергију. Потенцијал је посебно висок када се кровна конструкција, прикључак на мрежу и управљање енергијом планирају заједно од самог почетка. Међутим, сам соларни кров не чини транспорт климатски неутралним, нити елиминише проблеме повезане са коришћењем земљишта.
Европски прописи повећавају притисак на власнике некретнина. Енергетски захтеви за нове нестамбене зграде расту, извештаји о одрживости захтевају поуздане податке, а таксономија ЕУ утиче на одлуке о финансирању и инвестирању. За постојеће некретнине, ризик од губитка рентабилности и вредности без енергетски ефикасних реновирања расте. Одрживост се тако трансформише из питања имиџа у компоненту капиталних и оперативних трошкова.
Јавно прихватање се не постиже кроз сјајне визуелизације, већ кроз доказиве локалне користи. Заштита од буке, зелене тампон зоне, интелигентно управљање саобраћајем, железничке везе и обавезни програми обуке могу смањити негативне утицаје. Општине би требало у потпуности да размотре трошкове за путеве, ватрогасне службе, одводњавање и проширење мреже. Пројекат користи локацији само ако његове додатне економске предности надмашују резултирајуће јавне и еколошке трошкове.
Више хала не значи аутоматски већу безбедност
Додатно складиште може учинити ланац снабдевања робуснијим чувањем критичних залиха на одговарајућој локацији или отварањем алтернативне руте. Међутим, такође може повећати рањивост ако је превише токова робе концентрисано у једном, високо аутоматизованом објекту. Пожар, нестанак струје, сајбер напад или софтверска грешка могу тада утицати на цео регион. Економија обима и отпорност су стога често у опасности.
Дигитална зависност је посебно критична. Управљање складиштем, контрола робота, планирање транспорта и подаци о залихама су уско испреплетени. Ако централни софтвер откаже или су интерфејси угрожени, физичка роба остаје, али се више не може ефикасно лоцирати и премештати. Редундантни системи, офлајн процедуре, сегментиране мреже и редовне вежбе за ванредне ситуације су стога једнако важни као и системи за прскање или резервно напајање.
Енергија такође постаје системски фактор. Аутоматизована складишта, хладњаче, пуњачи и инфраструктура података повећавају капацитет електричне везе. У регионима са ограниченим капацитетом мреже, логистички центри се такмиче са фабрикама, стамбеним насељима и центрима података. Теоретски идеална локација може бити практично непогодна ако је прикључак на мрежу доступан тек годинама касније. Потрага за простором све више постаје потрага за гарантованом снагом.
Отпорност, дакле, произилази из редундантности без слепог дуплирања. Компанијама су потребни алтернативни добављачи, транспортне руте и начини рада, али не и друго идентично складиште за сваки производ. Сегментација заснована на ризику према критичности, времену обнављања, вредности, року трајања и заменљивости је разумнија. Тек тада се може утврдити где су додатне залихе, регионални центри или флексибилни уговори економски оправдани.
Пројекти шаљу сигнале у свим индустријама
Разноликост тренутних пројеката показује да бум није искључиво вођен онлајн малопродајом. У Јапану, центри са више закупаца настају чак и ван највећих метрополитанских подручја. Они се ослањају на флексибилне јединице и широку базу корисника. Ово сигнализира поверење у регионалну потражњу и штити власнике од зависности од једног закупца. Истовремено, такве зграде омогућавају мањим компанијама приступ модерној инфраструктури без потребе да саме финансирају објекат великих размера.
У Северној Америци, здравствени радници и велетрговци хране улажу у додатне капацитете за складиштење и хлађење. То често подразумева куповину постојећих зграда и надоградњу њихове технологије. Ова стратегија може бити бржа и ефикаснија у погледу простора од нове градње, али захтева темељну процену изолације, напајања, носивости пода и могућности проширења. У међувремену, нови велики објекти којима управљају међународни онлајн продавци показују да брзина регионалне испоруке остаје конкурентска предност.
Европски произвођачи хране и пића проширују производне и складишне капацитете како би спојили раст са сигурношћу снабдевања. У Вијетнаму се појављују нови регионални логистички пројекти, који имају користи од индустријске диверзификације југоисточне Азије. Аустралија развија интермодална чворишта за ефикасније премештање контејнера између железнице и друмског саобраћаја. Оно што је заједничко овим пројектима није специфичан модел изградње, већ покушај да се проток робе приближи производњи, потражњи или високо ефикасним транспортним чвориштима.
Најважнија лекција из појединачних пројеката је стога следећа: Глобални тренд је широк, али његова локална економија остаје специфична. Оно што функционише у северноамеричком потрошачком коридору можда неће бити погодно за јапанско регионално тржиште или европску браунфилд локацију. Капитал се може дистрибуирати глобално; операције, дозволе, особље и транспорт остају локални.
Стратегије за компаније
Компаније више не би требало да третирају логистику као изоловани центар трошкова. Способност испоруке утиче на приход, лојалност купаца, искоришћење производних капацитета и обртни капитал. Најјефтиније складиште може се показати скупим у оквиру целокупног система ако захтева додатни транспорт, повећање залиха или дуже време испоруке. Одлуке о локацији стога захтевају модел који холистички процењује трошкове некретнина, особља, енергије, пореза, саобраћаја, ризика и нивоа услуге.
Други принцип је технолошка отвореност. Зграде и аутоматизација треба да буду пројектоване модуларно како би се омогућиле промене у асортиману производа, пропусности и закупцима. Иако фиксна, велика технологија постиже високу ефикасност при одговарајућим количинама, она може да искомпликује прилагођавања. Мобилна роботика, стандардизовани интерфејси и скалабилни софтвер повећавају флексибилност. Кључно је да ово захтева робусну базу података која покрива профиле поруџбина, структуру производа, вршна оптерећења, трошкове грешака и доступност особља.
Треће, компаније морају учинити отпорност мерљивом. Опште изјаве о безбедним ланцима снабдевања нису довољне. Одговарајући кључни индикатори учинка (KPI) укључују време поновног покретања, покривеност критичних залиха, удео редундантно набављених компоненти, алтернативни транспортни капацитет и максимално толерантно време застоја. Центар треба проценити на основу његовог специфичног доприноса ублажавању ризика. У супротном, постоји ризик од изградње скупих објеката без решавања најкритичнијих рањивости.
За мала и средња предузећа (МСП), сарадња може бити економичнија од власништва. Објекти са више закупаца, уговорна логистика и дељена аутоматизација пружају приступ технологији и економији обима. Међутим, ово такође ствара зависност од добављача услуга. Уговори треба јасно да дефинишу приступ подацима, нивое услуга, процедуре у ванредним ситуацијама, промене цена и опције пребацивања. Аутсорсинг преноси процесе, али не и стратешку одговорност за капацитет испоруке.
Шта државе и региони могу добити
Ефикасна логистика смањује трошкове трговања, проширује тржишта продаје и повећава атрактивност локације за производњу. Региони са добрим лукама, железничким везама, царинским процесима и дигиталним мрежама могу се ефикасније интегрисати у међународне ланце вредности. Штавише, логистички центри генеришу потражњу за грађевинским, технолошким, енергетским, одржавачким и пословним услугама. Њихов економски утицај се стога протеже даље од одмах видљивих радних места у складиштима.
Истовремено, државе не смеју да се упуштају у такмичење у субвенцијама за свако складиште. Стандардизована логистика је релативно мобилна и понекад генерише ниску додату вредност по квадратном метру. Јавно финансирање треба да се фокусира на инфраструктуру и капацитете који користе више компанија: железничке везе, дигитални царински системи, ширење мреже, стручно оспособљавање и убрзани развој браунфилд локација. Директне субвенције су оправданије тамо где се генерише стратешко снабдевање, иновације или изузетно висока регионална додата вредност.
Политика планирања мора рано решити сукобе око коришћења земљишта. Погодни коридори треба да комбинују транспорт, електричну енергију и радну снагу, уместо да дозвољавају само индустријске зграде тамо где је земљиште лако доступно. Општинске границе не смеју довести до тога да једна заједница прима пореске приходе док суседни градови сносе терет саобраћаја. Регионална координација и доприноси инфраструктури засновани на узрочности трошкова побољшавају економску равнотежу.
За Бугарску и друге локације у Југоисточној Европи, јединствена прилика лежи у комбиновању nearshoring-а, јединственог тржишта ЕУ и коридора који воде до Турске, Црног мора и Централне Европе. Међутим, само трошковне предности нису довољне. Кључни фактори укључују поуздане дозволе, ефикасне граничне и царинске процесе, квалификовану радну снагу, капацитет мреже и интеграцију друмске, железничке, лучке и аеродромске инфраструктуре. Само изградња складишта ствара некретнине. Комбиновањем ових фактора ствара се логистички центар.
Бум остаје циклично рањив
Упркос структурним покретачима раста, тржиште није имуно на прекомерне капацитете. Период од 2021. до 2023. године покренуо је талас спекулативних пројеката у неколико региона. Како су каматне стопе расле, а компаније прилагођавале своје ширење изазвано пандемијом, стопе незапослености су се повећавале. Такве фазе су типичне за тржишта некретнина: године пролазе између планирања и завршетка, тако да нова понуда често стиже када потражња већ опада.
Високи трошкови изградње и финансирања погоршавају ризик. Пројекат може бити оперативно исправан, али постати непрофитабилан због скупог дужничког финансирања. Инвеститори реагују са мање спекулативних покретања и чешћим захтевом за претходним закупом. Ово успорава нову градњу на краћи рок и могло би створити обновљене несташице на средњи рок. Смањење производње у САД и деловима Европе већ доприноси ребалансирању понуде и потражње.
Ризици концентрације остају посебно присутни код великих закупаца. Онлајн продавци, малопродајне групе и логистички добављачи могу доминирати читавим локалним тржиштима. Када компанија промени своју мрежу, неколико простора постаје доступно истовремено. Технолошка специјализација такође може постати ризик ако постојећи инвентар није погодан за следећег закупца. Инвеститори би стога требало да испитају не само кредитну способност тренутног закупца већ и алтернативни потенцијал употребе некретнине.
Геополитичке промене имају реципрочне ефекте. Трговинске баријере и регионална производња могу створити додатне потребе за складиштењем, а истовремено смањити проток робе и девалвирати инвестиције. Ескалација фрагментације би оптеретила глобалну економију и трговину. Логистички сектор може ублажити појединачне поремећаје, али не може надокнадити трајни губитак међународне поделе рада. Више складишта није замена за стабилне трговинске односе.
Квалитет раста биће одлучен до 2030. године
Очекује се да ће потражња за модерним логистичким простором наставити да расте до 2030. године. Онлајн малопродаја, старење залиха, нови производни објекти, роба са контролисаном температуром и повећани захтеви за поузданошћу испоруке указују на овај раст. Међутим, највеће повећање вредности вероватно се неће догодити код било ког простора, већ код енергетски ефикасних, добро повезаних и флексибилно аутоматизованих објеката. Тржиште ће све више правити разлику између зграда које су спремне за будућност и технолошки застарелих зграда.
Вештачка интелигенција ће првенствено трансформисати планирање и контролу. Може да предвиди потражњу, позиционира залихе, координира особље и роботе и идентификује потребе за одржавањем. Њене користи зависе од квалитета података, јасних процеса и поуздане интеграције. Лоше организован ланац снабдевања не може се учинити робусним само алгоритмом. Највећи добици настају тамо где се дигиталне одлуке и физичка инфраструктура развијају заједно.
Енергија постаје трећи доминантни критеријум локације, поред локације и радне снаге. Операторима није потребна само приступачна електрична енергија, већ и поуздан капацитет мрежне везе и предвидљиве цене. Соларни кровови, системи за складиштење и флексибилна оптерећења могу понудити предности, али не могу заменити високоперформансну мрежу. Пројекти који оптимизују потражњу за електричном енергијом, пуњење возила, хлађење и технологију зграда на интегрисан начин имаће ниже оперативне трошкове и боље могућности финансирања.
Недостатак земљишта ће ограничити нову градњу у густо насељеним регионима. Браунфилд локације, вишеспратне зграде и модернизација постојећих објеката добијају на значају. Истовремено, нису све логистичке јединице у градским срединама економски исплативе. Високи трошкови земљишта и сукоби у суседству намећу ограничења. Мрежа будућности ће се стога састојати од неколико веома великих чворишта, регионалних центара и стратешки распоређених урбаних локација.
Напредак од бетона – са уграђеним ризиком
Бум глобалних логистичких центара није ни спекулативни тренд нити прича о потпуном успеху. Он одражава стварне промене у трговини, технологији и перцепцији геополитичког ризика. Модерни центри могу повећати продуктивност, скратити време испоруке, осигурати ланце снабдевања храном и фармацеутским производима и интегрисати регионе у међународне ланце вредности. Они тако стварају економске користи које се протежу далеко изван њихових физичких граница.
Међутим, изградња додатних капацитета није синоним за отпорност. Превелики објекти везују капитал, велики погони концентришу ризике од квара, аутоматизација повећава зависност од енергије и софтвера, а коришћење земљишта генерише локалне трошкове. Економски исправан приступ лежи између максималне ефикасности и максималне редундантности. Компаније морају разликовати ризике, пројектовати флексибилне објекте и комбиновати физичку и дигиталну безбедност.
Победници стога неће бити они који једноставно изграде највише квадратних метара. Успешна места и оператери биће они који комбинују простор, транспорт, енергију, податке и вештине у отпоран систем. То укључује одрживе зграде, интероперабилну технологију, алтернативне методе рада и запослене који могу да савладају сложене системе. Доносиоци политичких одлука такође морају да направе прецизније разлике: између стратешке инфраструктуре и заменљивих складишта, између регионалног стварања вредности и пуког промета земљишта, између истинске декарбонизације и гринвошинга.
Свету су потребни ефикаснији логистички центри, али не по сваку цену и не свуда. Бум чини ланце снабдевања отпорнијим када нови чворишта стварају разноликост, транспарентност и могућности за деловање. Ствара нове зависности када скалирање постане циљ сам по себи, а електрична енергија, софтвер, особље или један велики корисник постану незаменљиво уско грло. Стога ће до 2030. године одлучујући фактор бити мање колико је изграђено, већ да ли су масивна улагања резултирала прилагодљивом мрежом. Управо је то провокативна истина овог мегатренда: Следећа криза снабдевања можда неће пропасти због недостатка складишта, већ због превише високо оптимизованих складишта, која сва зависе од истих рањивих система.
Ваши стручњаци за интралогистику

Консалтинг, планирање и имплементација комплетних решења за високорегална складишта и аутоматизоване системе складиштења - Слика: Xpert.Digital
Више информација овде:
Ваш глобални партнер за маркетинг и развој пословања
☑️ Наш пословни језик је енглески или немачки
☑️ НОВО: Преписка на вашем матерњем језику!

Konrad Wolfenstein
Ја и мој тим смо срећни што вам можемо бити на располагању као ваш лични саветник.
Можете ме контактирати попуњавањем контакт форме овде wolfenstein@xpert.digital:или ме једноставно позовите на +49 7348 4088 965. Моја имејл адреса је
Радујем се нашем заједничком пројекту.
☑️ Подршка малим и средњим предузећима у стратегији, консултацијама, планирању и имплементацији
☑️ Креирање или реорганизација дигиталне стратегије и дигитализације
☑️ Проширење и оптимизација међународних продајних процеса
☑️ Глобалне и дигиталне B2B платформе за трговање
☑️ Пионирски развој пословања / Маркетинг / Односи с јавношћу / Сајмови
Наша глобална стручност у индустрији и економији у развоју пословања, продаји и маркетингу

Наша глобална стручност у индустрији и економији у развоју пословања, продаји и маркетингу - Слика: Xpert.Digital
Фокус индустрије: B2B, дигитализација (од AI до XR), машинство, логистика, обновљиви извори енергије и индустрија
Више информација овде:
Тематски центар који нуди увиде и стручност:
- Платформа знања која покрива глобалне и регионалне економије, иновације и трендове специфичне за индустрију
- Збирка анализа, увида и основних информација из наших кључних области фокуса
- Место за стручност и информације о актуелним дешавањима у пословању и технологији
- Чвориште за компаније које траже информације о тржиштима, дигитализацији и иновацијама у индустрији