Еуфорија на берзи прошла после само једног дана? Антропне акције падају након ИПО-а: Шта стоји иза пада вредности? – Креативна слика на тему, креирана помоћу вештачке интелигенције: Xpert.Digital
Антропикова почетна јавна понуда под притиском: Зашто бум вештачке интелигенције не доноси аутоматски профит
Пословање са вештачком интелигенцијом вредно је трилионе: Кључно питање је шта остаје на крају
Зашто је рејтинг Антропика већ под лупом
Деби компаније Anthropic на берзи почео је са великим ентузијазмом: цена акција је отворена знатно изнад цене емисије пре него што је пала већ првог дана трговања. Накнадни притисак продаје довео је у оштар фокус централно питање економије вештачке интелигенције: Може ли компанија чија технологија обећава огромне добитке продуктивности такође генерисати одрживе високе профите за своје власнике? Јер растући приходи и снажна потражња још увек нису доказ профитабилног пословног модела. Добављачи вештачке интелигенције не само да морају да финансирају истраживање и развој, већ и да управљају скупим радом својих модела, проширењем рачунарске инфраструктуре и дугорочним обавезама.
У компанији Anthropic, брзи раст и висока очекивања сударају се са високим трошковима, интензивном конкуренцијом и значајном потребом за капиталом. Истовремено, пад цене акција сам по себи не значи нужно да је компанија финансијски пропала: Промена тржишне капитализације не значи да је исти износ нестао из касе компаније. Кључно питање је да ли Anthropic може да понуди своје услуге по ценама које ће покрити текуће пословање и неопходна улагања на дужи рок. Пад цене акција стога истиче једну ствар изнад свега: Бум вештачке интелигенције може бити стваран – а ипак је вредност једног добављача и даље можда превисока.
Лансирање на берзи ухваћено између историјске потражње и изненадне сумње
Пад цене акција компаније Anthropic одмах након спектакуларне почетне јавне понуде (ИПО) истиче фундаментални сукоб у тренутној економији вештачке интелигенције: економски потенцијал вештачке интелигенције може бити огроман, али вредност једног добављача остаје превисока. Технолошки напредак, растући приходи и атрактивни приноси акција не иду аутоматски руку под руку. Кључни фактори су који део створене вредности остаје код компаније, колико капитала мора бити уложено и која су очекивања већ урачуната у цену акција.
Антропик је поставио своју почетну цену јавне понуде (ИПО) на 83 долара. Цена првог дана трговања од 111,50 долара била је приближно 34,3 процента виша. Међутим, до краја првог дана трговања, цена је већ пала на 97,17 долара. Иако је ово и даље представљало премију од око 17,1 процента у односу на цену ИПО-а, већ је показало губитак од око 12,9 процената у поређењу са почетном ценом дана трговања. Накнадни притисак продаје пре отварања тржишта појачао је утисак да је почетни ентузијазам уступио место знатно критичнијој процени.
Привремени пад од скоро 14 процената са 97,17 долара би се, математички, превео у цену од приближно 83,57 долара. Ово би практично елиминисало разлику у односу на цену емисије. Међутим, кључно је разумети да су цене пре отварања тржишта само тренутни снимци. Оне нису ни коначна цена затварања нити коначан доказ да је компанија трајно погрешно процењена.
Истовремено, било би превише поједностављено одбацити овај покрет као пуку нормалну нервозу након иницијалне јавне понуде акција (IPO). Антропик је репрезентативан пример индустрије чији економски потенцијал расте брже од сигурности у погледу њене дугорочне профитабилности. Централно питање више није само да ли компаније и потрошачи желе да користе вештачку интелигенцију. Све је више питање да ли добављачи могу да продају своје услуге по ценама које одрживо покривају трошкове истраживања, рачунарства, инфраструктуре и капиталних трошкова.
Зашто губитак од вредновања од 500 милијарди долара није одлив готовине
Идеја да је компанија изгубила око 500 милијарди долара у кратком периоду захтева економско објашњење. Ово се не односи на одговарајући трансфер, одлив из фондова компаније или изненадни нестанак пословне имовине. То се односи на израчунату промену вредности коју берза додељује власничким уделима.
Тржишна капитализација се генерално израчунава множењем цене акције са бројем акција у оптицају. Ако цена акције падне, тржишна капитализација такође пада, под претпоставком да број акција остаје непромењен. Ово захтева да се активно тргује само мали део акција. Најновија утврђена цена се затим примењује на све упоредиве акције.
Код компаније Anthropic, такође је важно разликовати различите метрике вредновања. Прорачун заснован на акцијама у оптицају може бити знатно нижи од потпуно разблажене вредновања, које додатно узима у обзир опције на акције и одређене планове власништва над акцијама запослених. Почетна цена акција одговарала је потпуно разблаженој вредновању од приближно два билиона долара. Сама цена емисије била је повезана са одговарајућом вредновањем од око 1,5 билиона долара. Пад према цени емисије би стога теоретски могао да уклони приближно 500 милијарди долара из међупроцене.
Ову цифру не треба мешати са падом једне трговачке сесије. Пад од 14 процената на процену од 1,8 билиона долара, на пример, одговарао би приближно 252 милијарде долара. Пад од око 500 милијарди долара јавља се само са већом разликом у цени, као што је између почетне цене котирања и касније цене блиске цени емисије, и са одговарајућом основом за процену.
Међутим, такве промене нису безначајне. Нижа цена акција може отежати будућа повећања капитала, учинити компензацију засновану на акцијама мање атрактивном и повећати трошкове аквизиција коришћењем сопствених акција компаније. Штавише, вредновање утиче на поверење запослених, пословних партнера и инвеститора. Међутим, постоји фундаментална разлика између неоствареног пада вредновања у књигама и непосредног проблема са ликвидношћу.
Цена емисије је резултат преговора, а не економска заштита
Приближавање цени од 83 долара има значајан психолошки утицај. Цена емисије служи као видљива референтна тачка за многе учеснике на тржишту. Они који су добили акције на понуди мере свој досадашњи инвестициони успех у односу на њу. Међутим, они који су ушли на тржиште тек по почетној цени понуде разматрају потпуно другачији праг за губитак.
Економски гледано, цена емисије не гарантује ни доњу границу нити фер вредност компаније. Она произилази из процеса откривања цене који укључује потражњу, интересе за пласман, тржишне услове и процене институционалних инвеститора. Чак и веома тражена емисија може бити прескупа ако се основна очекивања профита накнадно не испуне.
С друге стране, пад цене емисије не доказује да је почетна јавна понуда акција (ИПО) пропала. Компанија је можда и даље прикупила значајна средства. На крају крајева, почетна јавна понуда акција (ИПО) првенствено служи за прикупљање капитала и стварање акција којима се може трговати, а не за гарантовање тренутног раста цене акција.
Понуда је обухватила 980 милиона акција по цени од 83 долара, што је резултирало обимом пласмана од приближно 81,34 милијарде долара. Од тога, нешто више од 956 милиона акција продала је сама компанија Anthropic, а скоро 23,65 милиона постојећи акционари. Сходно томе, није цео обим пласмана отишао компанији. Акције које је понудила компанија Anthropic, пре накнада и других трошкова, представљале су приближно 79,38 милијарди долара.
Ова разлика је важна јер наслови о обиму емисије могу лако створити утисак да сваки долар уплаћен у почетној јавној понуди акција директно пуни благајну компаније. У стварности, само емисија нових акција компаније финансира саму компанију. Продаја постојећих акција, с друге стране, помера власништво између постојећих и нових инвеститора.
Потражња је стварна – али сама потражња не исплаћује инфраструктуру
Економска привлачност компаније Anthropic не заснива се искључиво на спекулативној фантазији. Са својим моделима и апликацијама вештачке интелигенције, компанија се обраћа тржишту где предузећа траже већу продуктивност, бржи развој софтвера и ефикасније процесе који захтевају знање.
Пословање са професионалним клијентима је посебно релевантно. Чак и ограничена побољшања у програмирању, истраживању, обради докумената или интерном претраживању знања могу имати значајан финансијски утицај унутар компанија. Алат не мора да преузме све задатке запосленог да би био економски исплатив. Довољно је да убрза понављајуће задатке, смањи уска грла или повећа квалитет одређених радних процеса.
Финансијски подаци компаније Антропик указују на изузетно брзу експанзију. Крајем октобра, компанија је пријавила годишњи приход од 81 милијарде долара. Истовремено, број купаца који су допринели приходима од најмање 100.000 долара у претходних дванаест месеци премашио је 11.900 крајем септембра. Претходне године, ова бројка је била приближно 1.500.
Такав развој догађаја указује на значајну комерцијалну потражњу. Међутим, још увек не дозвољава дефинитиван суд о квалитету пословног модела. Пројектована стопа продаје није исто што и већ остварен годишњи приход. Математички продужава краћи период на дванаест месеци и стога претпоставља да ће се ниво прихода наставити.
Чак ни број већих купаца не одговара на сва важна питања. На пример, остаје нејасно колико је профитабилно њихово коришћење, какви се попусти нуде, колико потражња зависи од појединачних апликација и да ли би купци прешли на јефтиније алтернативе. Раст је стога неопходна компонента инвестиционе тезе, али не и замена за анализу њених трошкова.
Зашто вештачка интелигенција функционише другачије економски од традиционалног софтвера
Кључни разлог за неизвесност лежи у структури трошкова. Традиционалне софтверске компаније често имају користи од чињенице да додатни корисници сносе само релативно ниске трошкове имплементације након што је производ развијен. Насупрот томе, код моћних система вештачке интелигенције, сваки додатни корисник може потрошити значајне рачунарске ресурсе.
Морају се разликовати две области трошкова. Обука и даљи развој модела захтевају опсежна истраживања, рачунарску снагу и техничку инфраструктуру. Након тога, додатни трошкови настају током текуће употребе када модел обрађује упите и генерише одговоре. Ова друга област се назива инференција.
То значи да снажан раст прихода може бити праћен наглим растом оперативних трошкова. Иако велики корпоративни купац генерише додатне приходе, он такође може створити велико административно оптерећење. Стога, оно што је економски кључно није само колико купац плаћа, већ и колико остаје након директно приписивих трошкова њиховог коришћења.
Ово прорачунавање постаје посебно изазовно код сложених задатака. Систем вештачке интелигенције који проверава више решења, користи алате, обрађује обимне документе или управља дуготрајним токовима рада може захтевати знатно више ресурса него једноставан текстуални одговор. Економска вредност такве услуге може бити велика. Међутим, то не значи аутоматски да се њена продајна цена пропорционално повећава.
То је разлика између импресивног производа и одрживо профитабилне компаније. Техничке могућности стварају предуслов за спремност на плаћање. Само повољан однос између оствариве цене и укупних трошкова снабдевања ствара одржив пословни модел.
Обавезе у вези са инфраструктуром далеко превазилазе приходе са берзе
Обим капиталних захтева постаје посебно јасан када се упореде приходи од почетне јавне понуде (ИПО) са дугорочним инфраструктурним уговорима. Антропик је објавио обавезе куповине и уговоре о закупу рачунарске снаге и инфраструктуре у укупном износу од приближно 900 милијарди долара. Очекује се да ће отприлике половина ових трошкова доспети до краја 2030. године, а остатак између 2031. и 2045. године. Око 186 милијарди долара односи се на уговоре који се могу прекинути или зависе од услова као што су финансирање, расположиви објекти или регулаторна одобрења.
Ове бројке не треба третирати као да је један рачун од 900 милијарди долара одмах доспео на наплату. Временски оквир, уговорни услови и потенцијално финансирање кроз будуће приходе су кључни за економску процену.
Такође би било погрешно изједначавати све обавезе са инвестицијама у материјалну имовину. Компанија за вештачку интелигенцију може да набави рачунарску снагу без власништва над центрима података и чиповима које користи. Међутим, ово не елиминише економски интензитет капитала. То једноставно може да обрачуна инфраструктурни партнер и да га пренесе на добављача модела кроз дугорочне обавезе плаћања.
Размере почетне јавне понуде јасно показују зашто чак ни историјски велика почетна јавна понуда не пружа дефинитиван одговор на питање финансирања. Велики прилив капитала ствара простор за маневар и јача преговарачку позицију. Међутим, то не замењује потребу да купци плаћају довољно за пружене услуге на дужи рок.
Прави ризик, дакле, мање лежи у самој величини обавезе него у потенцијалном нескладу између ограничења трошкова и флексибилности потражње. Дугорочно резервисани капацитети могу бити економски повољни ако се поуздано користе. Међутим, ако потражња падне испод очекивања или оствариве цене падну брже од планираног, исти ти уговори могу постати терет.
Рачунарска снага је и покретач раста и ризик за зараду
Добављач вештачке интелигенције не може бесконачно расти ако му недостаје потребна рачунарска снага. Чак ни корисници који плаћају неће остварити никакав приход ако се захтеви не могу обрадити, ако се достигну ограничења капацитета или ако се нови производи не могу поуздано испоручити.
Ово ствара тежак сукоб циљева. Ако компанија резервише премало инфраструктуре, ризикује губитак прихода и незадовољне купце. Ако резервише превише инфраструктуре, ризикује недовољно коришћење и велике обавезе. Ако резервише само у кратком року, флексибилност може имати већу цену.
За Anthropic, ова веза је већ финансијски релевантна. За трећи квартал је пријављен оперативни губитак од 567 милиона долара. Трошкови су укључивали 5 милијарди долара за рачунарску снагу по краткорочним уговорима и 2 милијарде долара неновчаних трошкова везаних за програм повећања донација у добротворне сврхе. Ове ставке морају бити разликоване: Краткорочна рачунарска снага се односи на текуће одобравање, док неновчани трошкови не утичу нужно на ликвидност у истом периоду.
Економско тумачење мора бити одговарајуће нијансирано. Високи краткорочни рачуноводствени трошкови могу указивати на то да потражња расте брже од дугорочно обезбеђене понуде. Ово би у почетку било комерцијално позитивно. Истовремено, резултујући трошкови могу показати да раст прихода још увек није довољно претворен у оперативни профит.
Штавише, постоји ризик извршења ван директне контроле добављача модела. Потписан уговор не гарантује да ће дата центар бити завршен на време. Финансирање, напајање, дозволе и техничка имплементација могу одложити проширење капацитета. Стога, евалуација не би требало да се фокусира искључиво на количину договорене инфраструктуре, већ и на то када ће она заправо бити употребљива и по којој цени.
Зашто ће позитиван слободан новчани ток учинити процену посебно осетљивом тек 2030. године
Очекивање да Anthropic неће остварити позитиван слободан новчани ток на годишњем нивоу до 2030. године је кључни аспект процене. То не значи да компанија неће генерисати никакве приходе до тада или да ће нужно искусити одлив готовине сваког квартала. Оно што је важно је годишњи нето приход након пословања и инвестиције које се разматрају за одговарајући прорачун.
Голдман Сакс не очекује позитиван годишњи слободни новчани ток до 2030. године. Истовремено, његов аналитички модел претпоставља изузетно снажан раст прихода на приближно 685 милијарди долара ове године. Изгледи будућих новчаних вишкова стога се не заснивају на конзервативним претпоставкама о споро растућој компанији, већ на веома екстензивном ширењу.
Међутим, прогноза није фиксни временски оквир. Она зависи од трендова цена, раста броја купаца, трошкова, конкуренције и темпа инвестиција. Чак и ако оптимистична прогноза прихода доводи до слободног новчаног тока тек након значајног кашњења, интензитет капитала заслужује посебну пажњу.
Штавише, оперативна профитабилност, нето приход и слободан новчани ток су различите метрике. Компанија може пријавити оперативни профит, а и даље јој је потребна значајна средства за инфраструктуру или друга улагања. С друге стране, временски ефекти на авансна плаћања и обавезе могу привремено побољшати новчани ток без одговарајућег повећања дугорочне профитабилности.
То доводи до повећане осетљивости инвеститора у вези са новим информацијама. Што је даље у будућности очекивани економски принос, то више тренутна вредност компаније зависи од тога колико је тај принос сигуран. Чак и кашњење од само неколико година може бити значајно, чак и ако дугорочни тржишни потенцијал остане непромењен.
🎯🎯🎯 B2B индустријски центар вођен подацима као квази-интерно решење


Квази-интерно решење: Како Xpert.Digital затвара оперативне празнине у B2B маркетингу и продаји – Паметно пословање вођено садржајем - Слика: Xpert.Digital
Xpert.Digital је B2B индустријски центар вођен подацима, којим руководи Konrad Wolfenstein . Компанија делује као екстерно, квази-интерно решење за индустријске партнере, попуњавајући оперативне празнине у маркетингу, садржају и продаји – без потребе за додатним ресурсима на страни клијента.
Више информација овде:
Повећање ефикасности не гарантује профитабилност
Процена вредности од трилион долара захтева много више од само доброг производа
Процена вредности компаније у трилионима претпоставља да добављач може да генерише значајан профит током дужег периода. Само технолошки водећи модел није довољан. Такође су потребна велика, приступачна тржишта, снажне конкурентске предности и способност да се освоји довољан део стварања вредности.
Поједностављени пример прорачуна илуструје скалу. Под претпоставком процене од 1,5 билиона долара, годишњи слободан новчани ток од 30 милијарди долара одговарао би приносу новчаног тока од два процента. Са 75 милијарди долара, то би било пет процената. Овај прорачун није ни модел процене нити прогноза за Anthropic. Он само показује апсолутне вишкове који су неопходни када је куповна цена компаније веома висока.
Однос између прихода и вредности компаније је стога само међукорак. Чак ни неколико стотина милијарди долара прихода не би аутоматски оправдало високу процену вредности. Са ниским маржама, високим потребама за реинвестирањем или поновљеним разводњавањем, постојећи акционари би могли да добију знатно мање него што се очекивало.
Насупрот томе, висок тренутни мултипликатор вредности не треба посматрати изоловано као доказ прецењености. Ако приходи и слободан новчани ток изузетно снажно расту током многих година, акција која у почетку делује скупо може постати економски атрактивнија. Кључни фактор је одрживост ове путање раста.
Берза стога не процењује само постојеће пословање компаније Anthropic. Она такође процењује потенцијал за веома јаку тржишну позицију у будућности. Значајан део цене зависи не само од тога да ли ће компанија учествовати у расту вештачке интелигенције, већ и да ли ће од тога константно генерисати економске приносе изнад просека.
Конкуренција одређује ко ће добити добитке у продуктивности
Конкуренција OpenAI-ја, Google-а и других провајдера утиче на много више од самог рангирања квалитета модела. Она утиче на цене, трошкове дистрибуције, лојалност купаца и брзину којом се нове функције могу комерцијално искористити.
Технолошка предност је вредна када су купци спремни да плате значајну премију за њу. Мање је вредна када конкурентски модели ускоро понуде сличне перформансе по нижим ценама. У овом случају, већи део технолошког напретка прелази на кориснике, док добављачи могу само делимично да надокнаде своје трошкове развоја.
Економски гледано, ово није контрадикција. Технологија може бити изузетно корисна за целокупну економију и истовремено покренути жестоку конкуренцију цена међу својим произвођачима. Пад цена затим повећава њену употребу, али може ограничити профитне марже.
За Anthropic, то значи да водећа техничка позиција мора да се претвори у трајне односе са купцима. Кључни фактори укључују не само боља решења, већ и поузданост, интеграцију у токове рада, транспарентне трошкове и убедљиве предности у свакодневном пословању.
Ситуација постаје посебно тешка када конкуренти имају вишеструке изворе прихода. Широко диверзификована технолошка компанија може стратешки користити понуду вештачке интелигенције за јачање других пословних области. С друге стране, добављач који је више фокусиран на своје пословање са вештачком интелигенцијом мора директније показати да су његове сопствене услуге економски исплативе.
Антропикова шанса, дакле, не лежи нужно у захтевању најниже цене свуда. Она може подједнако лежати у стварању тако високе додате вредности у економски важним применама да купци прихвате премију.
Јефтинији кинески модели додатно подижу ценовну баријеру
Јефтинији кинески модели вештачке интелигенције повећавају конкурентски притисак, посебно у областима где купцима нису потребне апсолутно врхунске перформансе. Многи пословни задаци не захтевају најуниверзалнији модел. Потребан је довољан квалитет по разумној укупној цени.
Ако јефтинији модел, на пример, класификује стандардне текстове, претходно сортира документе или поуздано подржава једноставне програмске задатке, његова економска привлачност може бити већа од оне знатно скупљег врхунског модела. Одлучујући фактор је однос између квалитета резултата, трошкова грешака и оперативних трошкова.
Међутим, поређење не би требало да се завршава на цени по обрађеној јединици. Компаније такође морају да узму у обзир интеграцију, подршку, безбедност података, поузданост и, ако је применљиво, сопствене техничке операције. Модел који на први поглед делује јефтино може имати веће накнадне трошкове. С друге стране, скупља понуда може се показати економичнијом ако захтева мање преправки и ниже оперативне трошкове.
Притисак на цене остаје стварна претња. Јавно доступне тежине модела, посебно, могу понудити компанијама и пружаоцима услуга додатне могућности за коришћење сопствених модела или упоређивање понуда различитих инфраструктурних партнера. Сама могућност промене већ мења преговарачку позицију, чак и ако не сви купци заиста промене добављача.
Ово ставља високо оцењене добављаче пред изазован задатак: морају да докажу да је њихова предност у квалитету у одређеним апликацијама и даље довољно значајна да оправда више цене и повезана очекивања марже. Опште лидерство на тржишту је у том погледу мање значајно од доказиве користи за купце.
Ефикаснији модели не решавају аутоматски проблем трошкова
Технолошки напредак може значајно смањити трошкове по задатку. Мањи, специјализовани модели, боље искоришћење, ефикаснија обрада и побољшани хардвер могу допринети постизању истих перформанси са мање ресурса.
Међутим, профитабилност кључно зависи од тога ко има користи од ових уштеда. Ако добављач може углавном да одржи своје цене док трошкови опадају, марже се побољшавају. Ако конкуренција приморава на одговарајућа смањења цена, предности првенствено иду у корист купцима.
Поред тога, нижи трошкови могу значајно повећати потражњу. Како услуге вештачке интелигенције постају приступачније, компаније ће их примењивати у више процеса и користити их за обављање сложенијих задатака. Стога, укупна потрошња рачунарске снаге може наставити да расте упркос смањењу трошкова по јединици.
Ово је атрактивно са становишта раста тржишта, али амбивалентно са становишта капиталних захтева. Повећање ефикасности може побољшати профитабилност и покренути нови инвестициони циклус. Који ће ефекат превладати зависи од цена, образаца коришћења и трошкова капацитета.
Стога је општа претпоставка да ће данашњи губици аутоматски нестати са следећом генерацијом модела проблематична. Ефикасност је кључни предуслов. Одржива профитабилност такође захтева да довољан део добитке од ефикасности остане код добављача.
У послу је важан цео процес рада
Обећавајући пут ка стабилнијим приносима лежи у понуди не само приступа моделима, већ и поуздане компоненте оперативних токова рада. За корпоративне клијенте, квалитет једног одговора је често само један аспект њихове одлуке о куповини.
Подједнако важне су дозволе, документација, интеграција у постојеће системе и могућност праћења резултата. Алатка за вештачку интелигенцију може бити технички импресивна, али ипак економски разочаравајућа ако запослени проводе много времена на преправљању или ако су потребни додатни процеси контроле.
Кључни показатељ учинка стога није само брзина одзива. Оно што је важно јесте нето ефекат на трошкове, време испоруке, квалитет и ризике. Уштеда времена у једном радном кораку доводи до финансијске предности само ако цео процес заиста постане ефикаснији.
За Anthropic, ова перспектива отвара могућности за већу лојалност купаца. Када је услуга дубоко интегрисана у развојне токове рада или друге пословно критичне процесе, промена добављача постаје сложенија. Међутим, ова лојалност мора бити изграђена на опипљивим перформансама. Не може се одржати само на тежини промене добављача.
Штавише, јавља се потенцијални сукоб циљева: што више добављач модела нуди комплетне апликације, то се више такмичи са софтверским компанијама које су претходно интегрисале његове моделе у сопствене производе. Ширење сопственог ланца вредности стога може истовремено променити његове односе са кључним продајним партнерима.
Клауд партнери стабилизују пословање и стварају нове зависности
Односи са великим компанијама за облак су значајан извор стабилности за Anthropic. Дугорочни партнери могу да обезбеде рачунарску снагу, капитал и приступ пословним клијентима, помажући у превазилажењу неких од највећих уских грла са којима се суочава брзо растући добављач вештачке интелигенције.
Антропик има инфраструктурне обавезе према Амазону и Гуглу у вредности од преко 100 милијарди долара, које се протежу и у 2030-те. Истовремено, обе компаније су значајни акционари. Ово ствара снажне економске подстицаје за одржавање понуде рачунарске снаге.
Међутим, ова међусобна повезаност није сасвим позитивна. Партнер може истовремено бити добављач, инвеститор, продајни канал и конкурент. Ово ствара зависности у погледу цена, техничке интеграције и стратешких одлука.
За анализу је такође важно разликовати финансијске токове и потражњу купаца. Капитал од технолошког партнера није исто што и приход од независног крајњег купца. Слично томе, дугорочни уговор о инфраструктури није доказ да ће његови трошкови касније бити покривени профитабилном потражњом.
То не значи да су такви односи економски вештачки или инхерентно проблематични. У капитално интензивним индустријама, дугорочна партнерства су често неопходна. Кључни фактор је транспарентност у погледу тога који ризици леже на којој страни и да ли на крају ланца постоји довољно купаца који плаћају.
Даље прикупљање капитала могло би ојачати компанију и оптеретити акционаре
Чак ни велика почетна јавна понуда не искључује додатне рунде финансирања. Уколико експанзија буде напредовала брже од интерног прикупљања средстава, Anthropic-у ће можда бити потребно додатно финансирање капиталом или дужничким капиталом. Да ли ће се то догодити зависи од стварног пословног учинка и не може се утврдити искључиво на основу дугорочних обавеза.
За акционаре, разводњавање је важан фактор. Када компанија изда нове акције, економско власништво се распоређује међу више акција. Укупна вредност компаније може се повећати, док се удео постојећег акционара смањује.
Повећање капитала стога није аутоматски неповољно. Ако се додатна средства профитабилно користе, вредност по постојећој акцији такође може да се повећа. Проблеми настају када је редовно потребан нови капитал без одговарајућег повећања будуће зараде.
Цена акција директно утиче на овај прорачун. При високој вредности, велике суме се могу прикупити уз релативно мало разводњавање. При ниској вредности, мора се издати више нових акција за исти прилив средстава. Континуирани пад цене акција стога може погоршати услове за будуће финансирање.
Требало би размотрити и надокнаду засновану на акцијама. Она може ограничити тренутне потребе за готовином и омогућити запосленима да учествују у успеху компаније. Међутим, то није без трошкова за постојеће акционаре ако ствара додатна потраживања према компанији.
Зашто првих неколико дана трговања још увек не дозвољавају коначну пресуду
Након почетне јавне понуде (ИПО), сударају се веома различити интереси. Дугорочни инвеститори, краткорочни трговци и они који нису добили довољну алокацију у понуди, сви тргују истовремено. Као резултат тога, откривање цене може у почетку бити више вођено оскудицом и позиционирањем него стабилном проценом вредности компаније.
Мала количина слободно тргованих акција може појачати ефекат додатних налога за куповину или продају. Ликвидност је такође често нижа у трговању пре отварања тржишта него током редовног трговања. Стога, појединачна кретања цена не треба превише тумачити.
Ипак, пад цене је релевантан сигнал. Он показује да потражња за акцијама није неограничена по било којој цени. Компанија може имати импресивну почетну јавну понуду (ИПО) и убрзо након тога открити да инвеститори имају веома различите идеје о њеној фер вредности.
Штавише, вредновање појединачне компаније за вештачку интелигенцију не дешава се у вакууму. Када апетит за ризиком на укупном тржишту опадне, акције чија вредност у великој мери зависи од удаљених профита долазе под посебан притисак. Сумње специфичне за компанију и општа слабост тржишта могу се међусобно појачавати.
Првих неколико дана трговања стога не пружају ни доказ о колапсу економије вештачке интелигенције нити потврду почетне процене. Следећи извештајни периоди, у којима ће раст, трендови трошкова и потрошња ресурса постати видљиви заједно, биће информативнији.
Које кључне фигуре би заправо показале економски пробој?
За поуздану процену, није довољно фокусирати се искључиво на број корисника или нове верзије модела. Одлучујући фактор је у почетку развој стварно пријављених прихода. Пројектоване стопе прихода могу пружити ране индикације, али би требало да буду потврђене стварним приходима.
Друго, важно је разумети како се развијају трошкови директног распоређивања. Ако приход расте брже од потребног рачунарског напора, економска скалабилност се генерално побољшава. Ако се оба фактора повећавају углавном паралелно, изгледи за високе марже остају ограничени.
Треће, лојалност купаца је релевантна. Поновљена употреба и растућа потражња постојећих купаца указују на снажну корист од производа. Краткорочни пилот пројекти или значајно снижене уводне понуде имају другачији значај од трајно проширених уговора.
Четврто, слободан новчани ток мора се посматрати заједно са уговорним обавезама. Један позитиван квартал не мора нужно доказивати одрживо самофинансирање. Слично томе, негативан квартал због инвестиција не указује аутоматски на погоршање основног пословања.
Пето, учинак по акцији је кључан. Снажно растући приходи компаније помажу акционарима само у ограниченој мери ако број потраживања по основу тих прихода расте слично брзим темпом. Здрава процена стога комбинује оперативни учинак, капиталне захтеве и разводњавање.
Економски пробој би се постигао ако Антропик не само да брже расте, већ и ако очигледно генерише већи слободан новчани ток из сваке додатне пословне јединице.
Три развојна пута између лидерства на тржишту и притиска на марже
У повољном сценарију, Антропик успева да прошири своју јаку позицију на тржишту предузећа. Дугорочни рачунарски капацитети замењују скупља краткорочна решења, техничка ефикасност побољшава структуру трошкова, а купци прихватају разумне цене за видљиве добитке у продуктивности. Компанија би тада могла постепено да пређе из фазе високих почетних инвестиција у фазу јачег генерисања готовине.
У средњем сценарију, приходи настављају значајно да расту, али конкуренција приморава на ниже цене. Повећање ефикасности надокнађује део овог притиска, али у почетку није довољно за изузетно високе марже. Антропик би могао да постане велика технолошка компанија, док акције, због већ високе почетне вредности, доносе само ограничене или веома нестабилне приносе.
У неповољном сценарију, неколико притисака се поклапа. Повољнији модели смањују спремност за плаћање, инфраструктура касни или стиже по високој цени, а дугорочне обавезе се не могу довољно брзо прилагодити. Додатни капитални захтеви би се тада могли поклопити са нижом вредношћу, што би додатно разводнило постојеће акционаре.
Ови сценарији нису предвиђања. Они илуструју да исти технолошки развој може довести до различитих финансијских исхода. Чак ни снажан глобални пораст усвајања вештачке интелигенције не гарантује који ће добављач остварити највећи профит.
Стога, величина потенцијалног тржишта сама по себи није одлучујући фактор у процени. Подједнако је важно колико је вероватно да ће Антропик освојити атрактиван део овог тржишта под профитабилним условима и колико ће додатног капитала бити потребно до тада.
Кључни сукоб лежи између друштвене користи и приватне добити
Вештачка интелигенција може учинити компаније продуктивнијим, омогућити нове услуге и смањити трошкове многих задатака заснованих на знању. Међутим, ова укупна економска корист није еквивалентна профиту добављача модела.
Велики део користи може остати код компанија корисника ако могу да постигну више са истим бројем запослених или да понуде услуге по нижим ценама. Други део може да се пренесе на њихове купце кроз ниже цене. Инфраструктурне компаније и специјализовани пружаоци услуга такође могу имати користи.
Пружалац модела добија само онај удео који може економски да спроведе у односу на ове друге заинтересоване стране. Његов положај зависи од тога колико је његов производ или услуга заменљив, које алтернативе купци имају и које трошкове настаје због сталне технолошке конкуренције.
Управо зато је уобичајени закључак да револуционарна технологија нужно мора бити одлична инвестиција за сваког водећег добављача превише поједностављен. Економски успех иновације и повраћај на дату почетну цену су две различите ствари.
Пад цене акција компаније Anthropic посебно јасно илуструје ову неповезаност. Потражња за вештачком интелигенцијом може бити стварна. Компанија може бити технолошки привлачна. Њено тржиште може доживљавати снажан раст. Ипак, цена акција може пасти ако су очекивања у вези са брзином, маржама и захтевима за финансирањем постала превише амбициозна.
Тржишна вредност се прво мора зарадити кроз поуздане приносе
Разлог за Антропик не лежи ни у општој еуфорији нити у тврдњи да пад цене акција оповргава економске користи вештачке интелигенције. Компанија има јаку базу потражње и бави се економски значајним применама. Истовремено, ове могућности су сузбијене изузетним инфраструктурним обавезама, интензивном конкуренцијом и значајном неизвесношћу у погледу времена одрживог слободног новчаног тока.
Висока процена вредности погоршава овај сукоб. Што је већи очекивани успех, мање је простора за кашњења и оперативна разочарања. Само добар посао можда неће бити довољан да оправда веома високу цену акција.
Кључни тест, дакле, није увођење следеће импресивне генерације модела. Већ је у комбиновању технолошких перформанси са поузданом испоруком, одрживим ценама, контролисаним трошковима и растућом зарадом по акцији.
У овом контексту, нагли прелазак са еуфорије берзе на сумње у процену вредности је првенствено провера економске реалности. Антропик не само да мора да докаже да његова вештачка интелигенција може да обавља вредан посао; компанија мора да покаже да за њене власнике остаје довољна вредност на дужи рок након што покрије трошкове ове услуге.
📈🚀 Од видљивости до поверења 👀🤝 Ваш скалабилни пут са Xpert.Digital

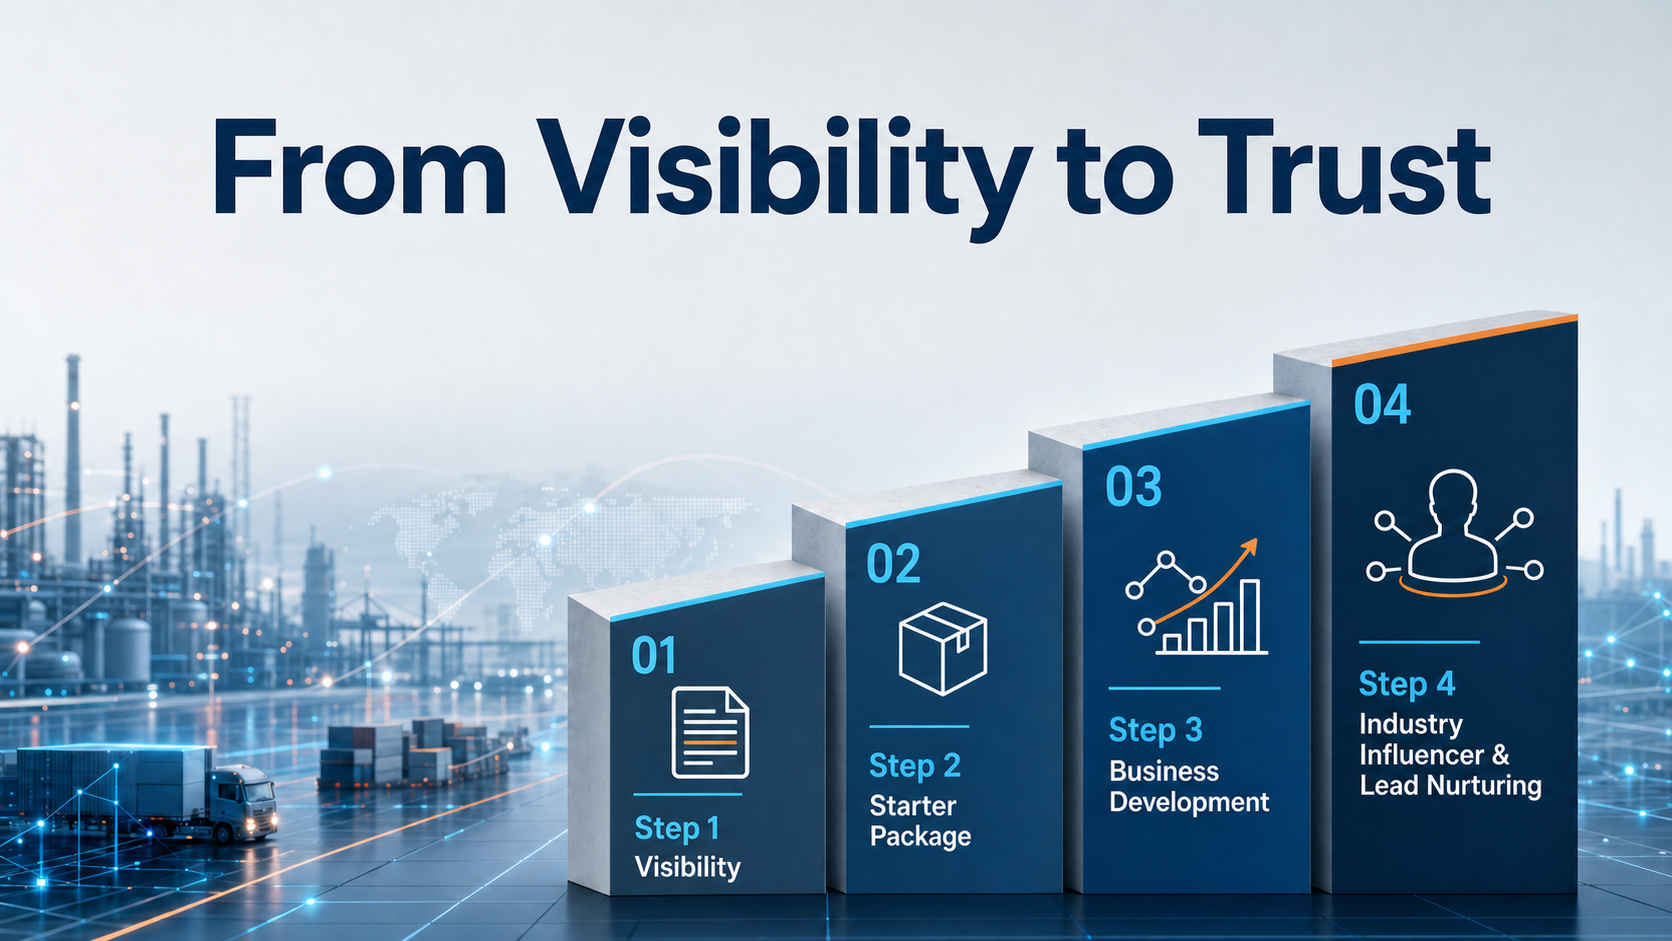
Од видљивости до поверења: Ваш скалабилни пут са Xpert.Digital - Слика: Xpert.Digital
У индустријском B2B пословању, одрживи пословни односи ретко настају преко ноћи. Они се развијају корак по корак – кроз видљивост, професионалну релевантност, сталне тачке контакта и растуће поверење. Xpert.Digital-ов четворостепени модел се бави управо овим: нуди структурирани пут који почиње са управљивом улазном тачком и може се развити у дубљу сарадњу у развоју пословања ако је потребно.
Уместо ослањања на гласна маркетиншка обећања, овај модел ставља однос у први план. Компаније почињу са јасно дефинисаним, лако израчунатим мерама, а затим одлучују, на основу сопственог искуства, колико желе да прошире сарадњу. Кључни фактор за овај несметан процес изградње поверења: Платформа потпуно избегава досадне рекламне огласе, тако да уреднички фокус остаје искључиво на стручности компанија.
Више информација овде:
Ваш глобални партнер за маркетинг и развој пословања
☑️ Наш пословни језик је енглески или немачки
☑️ НОВО: Преписка на вашем матерњем језику!

Konrad Wolfenstein
Ја и мој тим смо срећни што вам можемо бити на располагању као ваш лични саветник.
Можете ме контактирати попуњавањем контакт форме овде wolfenstein@xpert.digital:или ме једноставно позовите на +49 7348 4088 965. Моја имејл адреса је
Радујем се нашем заједничком пројекту.