Sonnen-Insolvenz und Volta-Verkauf: Shell zieht sich aus grünen Geschäften zurück – Was Kunden jetzt wissen müssen – Kreativbild zum Thema, mit KI: Xpert.Digital
Ladesäulen, Speicher, Software: Wenn Shells Energiewende-Investitionen ins Wanken geraten
Shell, Volta und Sonnen: Was hinter den Rückzügen aus grünen Technologien steckt
Grüne Technik gekauft – und dann allein gelassen? Was die Shell-Fälle wirklich zeigen
Shell investierte in Ladeinfrastruktur, Batteriespeicher und digitale Energiedienstleistungen – doch mehrere dieser Geschäfte wurden später umgebaut, verkauft oder eingestellt. Die Folgen reichen von einer nötigen Softwaremigration für kommunale Ladesäulen bis zur Unsicherheit für Kundinnen und Kunden des Speicherherstellers Sonnen. Dabei ist die Geschichte differenzierter als der Vorwurf, ein Ölkonzern habe gezielt grüne Konkurrenz ausgeschaltet: Bei Volta wurde ein wesentlicher Teil des Geschäfts später zur Übernahme vereinbart, und bei Sonnen ist ein Insolvenzantrag nicht mit einer bereits abgeschlossenen Abwicklung gleichzusetzen. Die Fälle machen jedoch ein grundlegendes Risiko sichtbar: Wer langfristig in eine technische Anlage investiert, kann von Software, Service und Geschäftsmodellen abhängig bleiben, die ein Unternehmen später aufgibt. Was genau bei Greenlots, Volta und Sonnen geschah – und worauf Betreiber und Kunden jetzt achten sollten.
Shells grüne Kehrtwende: Wenn Zukunftstechnologien an der Rendite scheitern
Grün gekauft, Risiko verkauft – die Rechnung bleibt
Die Geschichte von Shell, Greenlots, Volta und Sonnen zeigt einen grundlegenden Konflikt der Energiewende: Kunden investieren in langlebige Technik, während Unternehmen jederzeit ihre strategischen Prioritäten ändern können. Was als Einstieg in eine klimafreundliche Zukunft beginnt, kann später in Softwareabschaltungen, Verkaufsentscheidungen oder einer tiefgreifenden Restrukturierung enden. Die wirtschaftlichen Folgen treffen dann nicht nur die ursprünglichen Investoren, sondern auch Haushalte, Kommunen, Beschäftigte und Geschäftspartner.
Die Entwicklung ist allerdings komplizierter als die Erzählung, ein Ölkonzern habe systematisch grüne Konkurrenten gekauft und anschließend beseitigt. Bei Sonnen erfolgte die vollständige Übernahme durch Shell 2019, nicht bereits 2018; bei Volta folgte auf die angekündigte Stilllegung später eine Vereinbarung zur Übernahme wesentlicher Netzbestandteile durch einen anderen Betreiber. Diese Unterschiede sind entscheidend, weil eine objektive Bewertung zwischen belegbaren Entscheidungen, wirtschaftlichen Ursachen und vermuteten Absichten unterscheiden muss.
Der belastbarste Vorwurf lautet deshalb nicht, dass eine gezielte Verhinderung der Energiewende bewiesen wäre. Er liegt in einem strukturellen Problem: Langfristige Kundeninvestitionen können durch kurzfristigere Eigentümerentscheidungen an Wert verlieren. Eine glaubwürdige Energiewende benötigt daher nicht nur Kapital für neue Technologien, sondern auch Regeln und Geschäftsmodelle, die deren dauerhafte Nutzbarkeit sichern.
Drei Fälle, unterschiedliche Bruchstellen
Greenlots, Volta und Sonnen standen für verschiedene Bausteine eines elektrifizierten Energiesystems: Software für Ladeinfrastruktur, ein öffentliches Ladenetz mit Werbevermarktung sowie Batteriespeicher und vernetzte Energiedienstleistungen. Entsprechend verschieden waren auch die wirtschaftlichen Probleme, die beim Rückzug oder Eigentümerwechsel sichtbar wurden.
Bei Greenlots beziehungsweise Shell Sky ging es um die Einstellung einer digitalen Betriebsplattform für Ladegeräte fremder Eigentümer. Bei Volta wurde zunächst die Schließung eines kombinierten Lade- und Mediengeschäfts angekündigt, bevor später eine Übernahme wesentlicher Vermögenswerte vereinbart wurde. Bei Sonnen folgte auf den Verkauf durch Shell im Sommer 2026 ein bestätigter Insolvenzantrag der deutschen Gesellschaft im Oktober.
Eine Softwareabschaltung, ein Infrastrukturverkauf und ein Insolvenzantrag sind keine wirtschaftlich identischen Vorgänge. Sie können unterschiedliche Ursachen haben und verlangen unterschiedliche Lösungen. Gemeinsam ist ihnen jedoch, dass die langfristige Nutzung einer Anlage von Entscheidungen abhängt, die deren Besitzer nur begrenzt beeinflussen können.
Für einen Haushalt ist es zweitrangig, ob eine digitale Funktion wegen fehlender Rentabilität, einer neuen Konzernstrategie oder finanzieller Schwierigkeiten entfällt. Entscheidend ist, welche Leistungen erhalten bleiben, welche Alternativen existieren und wer zusätzliche Kosten trägt. Genau diese Perspektive fehlt häufig, wenn Unternehmensentscheidungen ausschließlich als Portfoliooptimierung beschrieben werden.
Greenlots: Der Stecker steckt in der Cloud
Shell übernahm Greenlots im Januar 2019; das Unternehmen entwickelte unter anderem Software zur Verwaltung von Ladeinfrastruktur für Kommunen, Unternehmen, Fahrzeugflotten und Energieversorger. Die Technik sollte damit nicht allein einzelne Ladevorgänge ermöglichen, sondern den Betrieb größerer Netze organisieren.
Ende Dezember 2024 wurde bekannt, dass Shell die Unterstützung seiner Shell-Sky-Plattform für kommerzielle Ladegeräte anderer Eigentümer in den USA und Kanada zum 30. April 2025 einstellen würde. Damit stand nicht die gesamte internationale Ladeaktivität von Shell vor dem Ende. Betroffen war ein bestimmtes Geschäftsmodell: die Bereitstellung einer digitalen Betriebsumgebung für fremde Infrastruktur.
Wirtschaftlich ist diese Unterscheidung wichtig. Eine Kommune kann eine Ladesäule gekauft, den Netzanschluss bezahlt und die Stellplätze eingerichtet haben. Trotzdem kann deren regulärer Betrieb von einer externen Plattform abhängen. Ohne passende Software können je nach System Autorisierung, Abrechnung, Überwachung und andere Funktionen beeinträchtigt werden.
Aus dem Eigentum an der Hardware folgt deshalb nicht automatisch die Kontrolle über ihre vollständige Nutzbarkeit. Ein physisch intaktes Gerät kann wirtschaftlich an Wert verlieren, wenn seine digitale Betriebsgrundlage entfällt.
Das bedeutet allerdings nicht, dass jede betroffene Ladesäule zwangsläufig dauerhaft unbrauchbar wird. Shell Sky nutzte das offene Kommunikationsprotokoll OCPP, wodurch grundsätzlich eine Migration zu anderen kompatiblen Verwaltungsplattformen möglich war. Die entscheidende Frage war somit nicht nur, ob ein Wechsel technisch denkbar war, sondern wie schnell und zu welchen Kosten er tatsächlich umgesetzt werden konnte.
Seattle zeigt die Kosten des Wechsels
Beim kommunalen Energieversorger Seattle City Light mussten 72 öffentliche Ladepunkte auf eine neue Verwaltungsplattform umgestellt werden, darunter 14 Gleichstrom-Schnellladepunkte und 58 langsamere Ladepunkte an insgesamt 37 Standorten. Nach einer Pilotphase im Februar 2025 begann die breitere Umstellung im März; der letzte Ladepunkt wechselte im Juni auf ChargePoint.
Das Beispiel zeigt zunächst, dass die Einstellung einer Softwareplattform nicht zwangsläufig das Ende der angeschlossenen Infrastruktur bedeutet. Offene technische Standards können bereits getätigte Investitionen schützen und einen Weiterbetrieb ermöglichen.
Gleichzeitig war die Umstellung kein kostenloser Automatismus. Seattle setzte ein Projektteam sowie externe Auftragnehmer und Techniker ein, um den Übergang innerhalb weniger Monate zu bewältigen. Ein funktionierender Anbieterwechsel erforderte also organisatorische Kapazität, technische Arbeit und Kommunikation mit den Nutzern.
Für kleinere Betreiber kann genau hier das Problem liegen. Eine Stadt mit eigener technischer Verwaltung verfügt über andere Möglichkeiten als ein einzelner Gewerbebetrieb mit wenigen Ladepunkten. Derselbe strategische Rückzug eines Softwareanbieters kann deshalb sehr unterschiedliche wirtschaftliche Folgen auslösen.
OCPP ist vor diesem Hintergrund ein wichtiger Schutzmechanismus, aber kein vollständiger Ersatz für eine sorgfältige Vertragsgestaltung. Betreiber sollten nicht nur eine formale Unterstützung offener Protokolle verlangen. Sie benötigen außerdem Zugangsdaten, ausreichende Dokumentation, exportierbare Betriebsdaten und einen nachvollziehbaren Migrationsweg. Erst diese Kombination macht aus theoretischer Offenheit eine praktisch nutzbare Ausweichmöglichkeit.
Volta: Die Stilllegung war nicht das letzte Kapitel
Shell schloss die Übernahme von Volta im März 2023 für einen Eigenkapitalkaufpreis von rund 169 Millionen US-Dollar ab. Zum damaligen Geschäft gehörten mehr als 3.000 Ladepunkte in 31 US-Bundesstaaten und Territorien sowie eine Entwicklungspipeline von mehr als 3.400 zusätzlichen Ladepunkten.
Volta verband Ladeinfrastruktur mit digitaler Außenwerbung: Bildschirme an den Stationen sollten zusätzliche Einnahmen erzeugen und damit die Finanzierung des Ladeangebots unterstützen. Die Standorte lagen unter anderem an Einkaufszentren, Supermärkten und Apotheken.
Im August 2025 wurde die geplante Schließung von Volta Charging und Volta Media bekannt; vorgesehen waren der Rückbau eines Netzes von mehr als 2.000 Stationen und die Einstellung des Mediengeschäfts im November, wobei rund 190 Beschäftigte betroffen waren. Für einen Teil der Beschäftigten wurden Bewerbungsmöglichkeiten in anderen Shell-Bereichen angekündigt.
Diese Entscheidung war einschneidend. Sie darf aber nicht als vollständige Beschreibung des weiteren Verlaufs stehen bleiben.
Im November 2025 vereinbarte der australische Lade- und Medienanbieter JOLT die Übernahme eines wesentlichen Teils des Volta Media Network von Shell. Die angekündigte Transaktion umfasste Tausende Lade- und Medienstandorte; ihr Abschluss war zunächst für den 1. Januar 2026 vorgesehen und an Bedingungen geknüpft.
Damit ist weder der Weiterbetrieb jedes einzelnen früheren Volta-Standorts noch die vollständige Umsetzung der ursprünglichen Rückbaupläne bewiesen. Klar ist jedoch: Die pauschale Aussage, Shell habe das gesamte Netz ersatzlos demontiert, lässt die später vereinbarte Übertragung wesentlicher Teile außer Acht. Gerade diese Entwicklung verändert die ökonomische Bewertung erheblich.
Ein schwaches Geschäft ist nicht wertlos
Die spätere JOLT-Vereinbarung macht einen wichtigen Unterschied sichtbar: Ein Geschäft kann für einen Eigentümer unattraktiv sein, ohne unter jedem denkbaren Betreiber wirtschaftlich wertlos zu werden.
Shell wollte sich beim öffentlichen Laden stärker auf Schnellladeangebote an eigenen beziehungsweise markengeführten Standorten konzentrieren. JOLT verfolgt dagegen ausdrücklich ein kombiniertes Geschäftsmodell aus Ladeinfrastruktur und digitaler Außenwerbung. Vermögenswerte, die beim einen Unternehmen nicht mehr zur Strategie passen, können beim anderen organisatorisch besser aufgehoben sein.
Das beweist noch nicht, dass JOLT mit jedem übernommenen Standort Gewinn erzielen wird. Es zeigt aber, warum eine Stilllegung nicht allein anhand der bisherigen Konzernzugehörigkeit beurteilt werden sollte.
Für Volta wurde für 2024 eine Verlustgröße von rund 140 Millionen US-Dollar berichtet; diese Zahl ist als veröffentlichte Größenordnung und nicht als hier separat geprüfter Jahresabschluss zu verstehen. Eine solche wirtschaftliche Belastung liefert einen nachvollziehbaren Anlass für Restrukturierung oder Verkauf.
Daraus folgt jedoch nicht automatisch, dass alle Standorte denselben Verlustbeitrag hatten. Ein Netzwerk enthält regelmäßig unterschiedliche Standortqualitäten, Vertragsbedingungen und Investitionsbedarfe. Ohne entsprechende Einzeldaten lässt sich weder eine vollständige Fortführung noch ein vollständiger Rückbau überzeugend rechtfertigen.
Ökonomisch sinnvoll ist deshalb die Prüfung, ob Teilverkäufe, Betreiberwechsel oder technische Anpassungen mehr Wert erhalten können als eine einheitliche Abwicklung. Die spätere Vereinbarung mit JOLT zeigt zumindest, dass eine solche Übertragungsoption tatsächlich existierte.
Warum Werbung das Laden nicht automatisch finanziert
Das Grundprinzip von Volta klingt zunächst attraktiv: Menschen laden ihr Fahrzeug während eines Einkaufs, Händler gewinnen einen zusätzlichen Service, und Werbekunden finanzieren einen Teil der Infrastruktur.
Die Schwierigkeit besteht darin, dass zwei eigenständige Märkte zusammengeführt werden. Ein attraktiver Ladestandort ist nicht automatisch ein besonders wertvoller Werbestandort. Umgekehrt kann ein gut sichtbarer Bildschirm wirtschaftlich interessant sein, während die angeschlossene Ladeeinrichtung nur wenig genutzt wird.
Beim Laden zählen unter anderem Anschlusskosten, Strombezug, Auslastung und technische Verfügbarkeit. Im Werbegeschäft sind Reichweite, Zielgruppenqualität, Vermarktung und messbare Wirkung entscheidend. Wer beide Leistungen anbietet, benötigt entsprechende Kompetenzen auf beiden Seiten.
Zusätzliche Erlösquellen können die Wirtschaftlichkeit verbessern. Sie können aber auch zusätzliche Kosten und organisatorische Komplexität schaffen. Besonders problematisch wird es, wenn optimistische Erwartungen aus einem Bereich die unzureichende Rentabilität des anderen verdecken.
Eine belastbare Investitionsrechnung muss deshalb getrennt untersuchen, welchen wirtschaftlichen Beitrag Ladeleistung und Werbung tatsächlich liefern. Außerdem sollte erkennbar sein, ob das Gesamtsystem auch bei schwächeren Werbeeinnahmen oder langsamerem Wachstum der Elektromobilität tragfähig bleibt.
Das Scheitern eines einzelnen Anbieters widerlegt das kombinierte Modell nicht grundsätzlich. Ebenso wenig beweist die Übernahme durch einen spezialisierten Wettbewerber dessen dauerhaften Erfolg. Entscheidend sind die tatsächlichen Kosten, Verträge und Erlöse, nicht die Attraktivität der ursprünglichen Geschäftsidee.
Sonnen: Der große Name schützte nicht
Bei Sonnen beginnt eine präzise Einordnung mit der richtigen Chronologie. Shell beteiligte sich im Mai 2018 an dem Speicherunternehmen; die vollständige Übernahme wurde im Februar 2019 vereinbart. Die häufige Darstellung, Sonnen sei bereits 2018 vollständig gekauft worden, vermischt damit zwei unterschiedliche Schritte.
Das Unternehmen gehörte zu den Pionieren intelligenter Heimspeicher und verband seine Batterietechnik mit digitalen Energiedienstleistungen und der Vernetzung von Haushalten. Seine wirtschaftliche Bedeutung lag deshalb nicht ausschließlich im Verkauf einzelner Geräte. Sonnen stand für die Möglichkeit, dezentrale Anlagen zu einem steuerbaren Energiesystem zusammenzuführen.
Im August 2026 bestätigte Shell den abgeschlossenen Verkauf an Tiven, das Family Office von Gert Purkert, einem Mitgründer von Aurelius. Die Verbindung zu Aurelius darf dabei nicht dazu führen, sämtliche beteiligten Gesellschaften rechtlich oder wirtschaftlich gleichzusetzen.
Am 22. Oktober 2026 wurde ein Insolvenzantrag der Sonnen GmbH bestätigt; rund 400 verbliebene Beschäftigte am Hauptsitz wurden über die Entwicklung informiert. Für mehr als 150.000 Bestandskunden sollten Geschäft und Service zunächst weiterlaufen, während für zahlreiche Tochtergesellschaften Abwicklung oder Insolvenzverfahren in Eigenverwaltung vorgesehen waren.
Ein Insolvenzantrag ist allerdings nicht mit einer bereits abgeschlossenen Liquidation gleichzusetzen. Auch die angekündigte Fortführung des Kundengeschäfts ist noch keine umfassende Zusicherung, dass sämtliche bisherigen Leistungen über die gesamte Nutzungsdauer der Geräte unverändert erhalten bleiben.
Hinter dem Pionierimage standen hohe Verluste
Die verfügbaren Finanzzahlen der Sonnen GmbH zeigen bereits vor dem Eigentümerwechsel eine erhebliche wirtschaftliche Verschlechterung. In den im Lobbyregister hinterlegten Unterlagen für 2024 werden rund 78,4 Millionen Euro Umsatz ausgewiesen, nach rund 263,5 Millionen Euro im Jahr 2023; der Jahresfehlbetrag steigt gleichzeitig von etwa 8,8 Millionen auf rund 106,6 Millionen Euro.
Der Umsatzrückgang beträgt damit ungefähr 70 Prozent. Besonders auffällig ist, dass der ausgewiesene Jahresverlust 2024 höher als der Umsatz desselben Jahres lag.
Die Aussagekraft dieser Zahlen muss sauber eingegrenzt werden. Die hinterlegte Datei ist als Entwurfsfassung bezeichnet und betrifft die Sonnen GmbH, nicht automatisch sämtliche Gesellschaften des internationalen Unternehmensverbunds. Sie sollte daher nicht unbesehen als vollständig geprüfte Konzernrechnung behandelt werden.
Trotz dieser Einschränkung wird ein gravierendes Problem sichtbar. Der Personalaufwand lag 2024 bei rund 52,3 Millionen Euro und damit nur wenig unter dem Vorjahresniveau, obwohl die Umsatzerlöse massiv zurückgingen. Das deutet auf eine Kostenstruktur hin, die sich nicht annähernd so schnell an die schwächere Geschäftsentwicklung anpassen ließ.
Ein Jahresfehlbetrag ist allerdings nicht dasselbe wie ein unmittelbarer Zahlungsmittelabfluss. Abschreibungen, Wertberichtigungen und andere Bilanzierungseffekte können das Ergebnis beeinflussen. Ohne weitergehende Informationen lässt sich deshalb nicht seriös bestimmen, welcher Anteil der Verluste auf laufende Produktion, organisatorische Probleme oder besondere Effekte entfiel.
Die Zahlen widersprechen aber eindeutig der Vorstellung, hohe Nachfrage in früheren Boomjahren habe automatisch ein dauerhaft profitables Unternehmen geschaffen.
Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos!

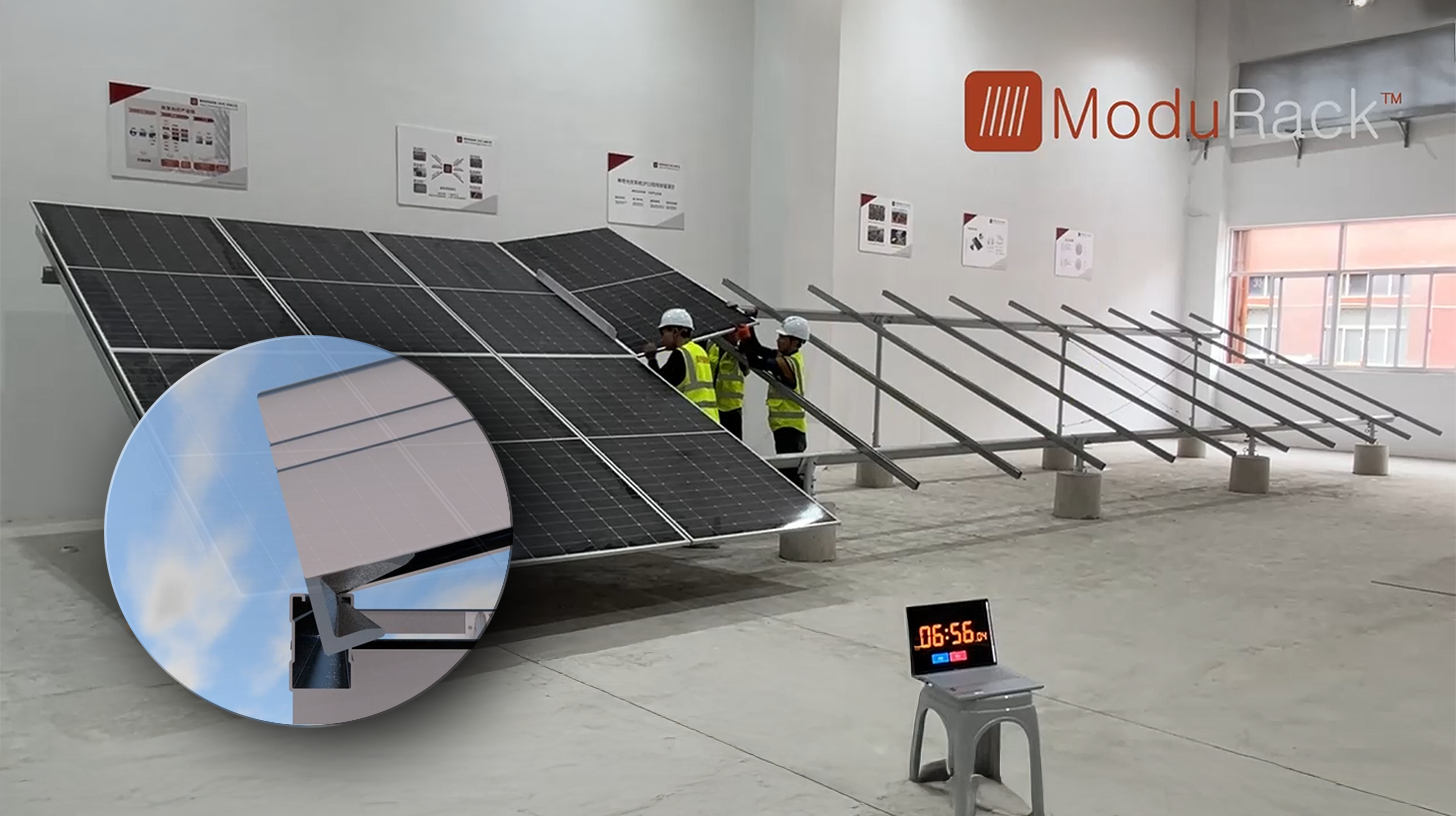
Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos! - Bild: Xpert.Digital
Das Herzstück dieser technologischen Weiterentwicklung ist die bewusste Abkehr von der konventionellen Klemmenbefestigung, die seit Jahrzehnten den Standard darstellt. Das neue und zeit- wie kostengünstigere Montagesystem begegnet dieses mit einem grundlegend anderen, intelligenteren Konzept. Anstatt die Module punktuell zu klemmen, werden sie in eine durchgehende, speziell geformte Trägerschiene eingelegt und dort sicher gehalten. Diese Konstruktion sorgt dafür, dass alle auftretenden Kräfte – seien es statische Lasten durch Schnee oder dynamische Lasten durch Wind – gleichmäßig über die gesamte Länge des Modulrahmens verteilt werden.
Mehr dazu hier:
Die Notwendigkeit eines geordneten Rückzugs in der Energiewende
Der Speichermarkt wächst trotzdem
Die Krise eines bekannten Herstellers ist nicht mit einer Krise der gesamten Technologie gleichzusetzen. Für Deutschland wurden für die ersten neun Monate 2026 bereits rund 493.000 neue stationäre Batteriespeicher mit zusammen 8,2 Gigawattstunden Kapazität registriert; unter Berücksichtigung erwarteter Nachmeldungen wurde die Anlagenzahl auf rund 534.000 geschätzt.
Die registrierte neu installierte Kapazität lag damit 91 Prozent über dem entsprechenden Vorjahreszeitraum. Besonders stark entwickelten sich Großspeicher: Deren neu installierte Kapazität stieg im betrachteten Vergleich von rund 0,9 auf 3,8 Gigawattstunden.
Auch das Segment der Heimspeicher zwischen fünf und 20 Kilowattstunden legte zu; die Zahl der neu erfassten Anlagen erhöhte sich von rund 261.000 auf 303.000, die zugehörige Kapazität von etwa 2,6 auf 3,2 Gigawattstunden.
Damit lässt sich Sonnens Krise nicht überzeugend durch einen generellen Zusammenbruch der Speichernachfrage erklären. Ein wachsender Gesamtmarkt schützt jedoch einzelne Unternehmen nicht vor Verlusten.
Hersteller können Marktanteile verlieren, zu hohe Kosten tragen oder Produkte anbieten, deren Preis-Leistungs-Verhältnis nicht mehr überzeugt. Außerdem unterscheiden sich Heimspeicher, Gewerbespeicher und große netzgekoppelte Anlagen erheblich hinsichtlich Vertrieb, Finanzierung und technischer Anforderungen.
Ein Anbieter mit einer starken Position bei privaten Haushalten profitiert deshalb nicht automatisch vom Boom großer Batteriespeicher. Technologische Nähe ersetzt weder passende Produkte noch die Fähigkeit, neue Kundengruppen wirtschaftlich zu bedienen.
Sinkende Batteriepreise erhöhen den Druck
Die internationale Preisentwicklung verschärft diesen Anpassungsdruck. Der durchschnittliche Preis für Lithium-Ionen-Batteriepacks sank 2024 auf 115 US-Dollar je Kilowattstunde und lag 2025 bei 108 US-Dollar; für stationäre Speicherpacks wurde 2025 ein Durchschnitt von rund 70 US-Dollar je Kilowattstunde ermittelt.
Diese Werte dürfen nicht mit dem Endkundenpreis einer vollständig installierten Heimspeicheranlage verwechselt werden. Wechselrichter, Steuerung, Installation, Vertrieb und Service sind damit nicht vollständig abgebildet.
Trotzdem verändern fallende Batteriepreise die Wettbewerbsbedingungen. Kunden erwarten günstigere Angebote, Wettbewerber können neue Systeme billiger kalkulieren, und ältere Lagerbestände verlieren möglicherweise an Wert.
Für Hersteller entsteht damit ein schwieriger Übergang. Eine bestehende Organisation wurde häufig unter früheren Preis- und Wachstumsannahmen aufgebaut. Wenn die Verkaufspreise schneller sinken als Verwaltung, Entwicklung und Vertriebskosten, geraten die Margen unter Druck.
Ein hoher technischer Anspruch allein reicht dann nicht aus. Premiumpreise müssen durch nachvollziehbare Vorteile gerechtfertigt werden, etwa besonders gute Integration, verlässlichen Service oder zusätzliche wirtschaftliche Nutzungsmöglichkeiten.
Gerade die Insolvenz eines etablierten Anbieters zeigt dabei eine unangenehme Grenze: Ein langes Garantieversprechen und eine bekannte Marke können Vertrauen schaffen, ersetzen aber keine dauerhaft tragfähige Finanzierung des Servicegeschäfts.
Das US-Geschäft widerspricht dem Totalausfall
Die Entwicklung von Sonnen in den USA macht eine weitere Differenzierung notwendig. Die US-Einheit meldete im Oktober 2026 eine Verdopplung ihrer Verkäufe und eine Verdreifachung der Produktion gegenüber dem Vorjahr; für das Gesamtjahr wurden Lieferungen von mehr als 180 Megawattstunden Heimspeicherkapazität erwartet.
Dabei handelt es sich um Unternehmensangaben und teilweise um Erwartungen, nicht um abschließend geprüfte Jahresergebnisse. Dennoch passen sie nicht zur pauschalen Vorstellung, sämtliche Teile der Sonnen-Gruppe seien wirtschaftlich gleichermaßen bedeutungslos geworden.
Als Wachstumstreiber wurden insbesondere virtuelle Kraftwerke genannt; in Texas waren nach Unternehmensangaben bereits mehr als 6.000 Haushalte in ein entsprechendes Modell eingebunden.
Ein virtuelles Kraftwerk bündelt dezentrale Anlagen und vermarktet deren gemeinsame Steuerbarkeit. Wirtschaftlich kann damit mehr entstehen als die Summe einzelner Speicher, die nur den Eigenverbrauch eines Haushalts erhöhen.
Ob diese Zusatznutzen tatsächlich profitabel werden, hängt vom jeweiligen Markt ab. Relevant sind Zugangsmöglichkeiten, Vergütungsregeln, technische Verfügbarkeit und die Verteilung der Erlöse zwischen Betreiber und Haushalten.
Das US-Beispiel beweist weder eine sichere Rettung noch eine grundsätzliche Überlegenheit eines bestimmten Geschäftsmodells. Es zeigt aber, dass dieselbe technische Grundidee unter unterschiedlichen Marktbedingungen sehr verschiedene Ergebnisse hervorbringen kann. Eine sachgerechte Restrukturierung muss solche Unterschiede berücksichtigen.
Shells Kapital folgt den Renditeerwartungen
Für Shell konkurrieren neue Energiedienstleistungen mit etablierten Geschäftsfeldern um Kapital. Die zentrale Managementfrage lautet dabei nicht ausschließlich, welche Technologie gesellschaftlich erwünscht ist, sondern welche Investition eine angemessene risikobereinigte Rendite verspricht.
2025 erwirtschaftete der Konzern einen operativen Cashflow von rund 42,9 Milliarden US-Dollar und tätigte zahlungswirksame Investitionen von rund 20,9 Milliarden US-Dollar. Gleichzeitig wurden rund 22,4 Milliarden US-Dollar an die Aktionäre zurückgegeben, darunter 13,9 Milliarden für Aktienrückkäufe und 8,5 Milliarden als Dividenden.
Diese Größenordnungen zeigen, dass Shell als Gesamtkonzern über erhebliche finanzielle Mittel verfügte. Sie beweisen aber nicht, dass jede verlustreiche Beteiligung durch zusätzliche Finanzierung nachhaltig hätte saniert werden können.
Die relevante Unterscheidung lautet: Ein Unternehmen kann weitere Verluste bezahlen, ohne damit bereits eine wirtschaftlich sinnvolle Zukunft zu finanzieren. Entscheidend ist, ob zusätzliche Mittel eine realistische Aussicht auf ein tragfähiges Geschäftsmodell eröffnen.
Umgekehrt sind hohe Ausschüttungen keine naturgesetzliche Verpflichtung. Sie sind Teil einer aktiven Kapitalverteilung. Wenn ein Konzern erhebliche Mittel an Aktionäre zurückgibt und gleichzeitig einzelne Zukunftsgeschäfte reduziert, offenbart er damit seine Prioritäten.
Das ist aus einer auf Kapitalrendite ausgerichteten Unternehmensführung nachvollziehbar. Es sollte aber nicht mit der Erwartung verwechselt werden, ein finanzstarker Eigentümer werde jede Technologie über beliebig lange Anlauf- und Krisenphasen tragen.
Kein vollständiger Abschied von der Elektromobilität
Eine weitere Zahl widerspricht einer undifferenzierten Rückzugserzählung. Die Zahl der öffentlichen Ladepunkte in Shells Eigentum beziehungsweise unter seiner Marke stieg von annähernd 73.000 Ende 2024 auf annähernd 88.000 Ende 2025.
Diese Kennzahl ist nicht mit der Zahl aller über Roaming erreichbaren Ladepunkte gleichzusetzen. Ebenso wenig beschreibt sie automatisch ausschließlich vollständig eigene Standorte.
Die Entwicklung zeigt dennoch, dass Shell das öffentliche Laden nicht insgesamt aufgegeben hat. Der Konzern veränderte vielmehr die Auswahl seiner Geschäftsmodelle und konzentrierte sich stärker auf Bereiche, die zur eigenen Strategie passen.
Für einen etablierten Mobilitätsanbieter können eigene oder markengeführte Schnellladestandorte mehrere Vorteile verbinden: direkten Kundenkontakt, Kontrolle über das Angebot und zusätzliche Umsätze durch andere Leistungen. Eine Softwareplattform für fremde Betreiber oder ein werbefinanziertes Ladenetz verlangt dagegen eine andere wirtschaftliche und organisatorische Ausrichtung.
Gesamtwirtschaftlich bleibt diese Schwerpunktsetzung ambivalent. Ein zusätzlicher Schnellladehub ersetzt nicht automatisch langsameres Laden an einem Wohnort oder Einkaufsstandort. Unterschiedliche Ladeangebote erfüllen unterschiedliche Bedürfnisse.
Deshalb ist die reine Zahl installierter Ladepunkte nur begrenzt aussagekräftig. Für die Qualität der Versorgung zählen außerdem Standort, Zugänglichkeit, Preis und Zuverlässigkeit. Ein wachsendes Gesamtnetz kann gleichzeitig mit dem Verlust lokal wichtiger Angebote einhergehen.
Absicht und Wirkung sind nicht dasselbe
Der Verdacht, etablierte Unternehmen könnten junge Wettbewerber kaufen, um eine Bedrohung ihres bisherigen Geschäfts zu begrenzen, ist wirtschaftlich grundsätzlich diskutierbar. Im konkreten Fall ist damit jedoch noch keine gezielte Verhinderungsstrategie bewiesen.
Dafür wären zusätzliche Erkenntnisse nötig. Dazu könnten interne Entscheidungen, bewusst blockierte Übertragungsmöglichkeiten oder belastbare Nachweise gehören, dass ein aussichtsreiches Geschäft trotz realistischer Alternativen gezielt entwertet wurde.
Außerdem muss die wahrscheinliche Entwicklung ohne Übernahme betrachtet werden. Ein Start-up, das ohne neues Kapital früher gescheitert wäre, wird durch eine spätere Schließung nicht automatisch zum Opfer einer wettbewerbswidrigen Strategie.
Umgekehrt widerlegt eine mehrjährige Finanzierung nicht jede mögliche spätere Behinderung. Investitionen können zunächst ernsthaft auf Wachstum ausgerichtet sein und später einer defensiveren Strategie weichen.
Für die Bewertung ist deshalb die Trennung zwischen Motiv und Wirkung entscheidend. Ein Unternehmen kann die Energiewende beeinträchtigen, ohne sie gezielt verhindern zu wollen. Werden Standorte aufgegeben, digitale Dienste eingestellt oder Serviceleistungen unsicher, können reale Nachteile entstehen, selbst wenn die Entscheidung aus Konzernsicht wirtschaftlich begründet ist.
Diese präzisere Kritik ist stärker als eine pauschale Sabotagebehauptung. Sie richtet den Blick auf nachweisbare Folgen und auf die Frage, wie sich ähnliche Risiken künftig begrenzen lassen.
Die unsichtbaren Kosten des Rückzugs
In einer Konzernrechnung erscheinen vor allem jene Kosten, die dem Unternehmen selbst entstehen. Die gesamtwirtschaftliche Rechnung reicht weiter.
Ein Betreiber muss möglicherweise eine neue Softwareplattform einführen. Ein Standortpartner verliert ein Angebot, für das er bereits Flächen bereitgestellt oder bauliche Anpassungen vorgenommen hat. Ein Haushalt muss mit höheren Wartungskosten oder dem Wegfall einer Zusatzvergütung rechnen.
Nicht jeder dieser Nachteile ist automatisch ein rechtlich ersatzfähiger Schaden. Wirtschaftlich können sie trotzdem erheblich sein.
Besonders problematisch wird die Verlagerung von Risiken, wenn Kunden sie beim ursprünglichen Kauf kaum erkennen konnten. Ein bekanntes Konzernlogo kann Stabilität vermitteln, obwohl der konkrete Vertrag keine entsprechend langfristige Absicherung enthält.
Damit entsteht eine Lücke zwischen wahrgenommener Sicherheit und tatsächlich zugesagter Leistung. Diese Lücke kann Investitionsentscheidungen beeinflussen und später Vertrauen beschädigen.
Die angemessene Antwort besteht nicht darin, jedes verlustreiche Angebot unbegrenzt fortzuführen. Vielmehr sollte der geordnete Ausstieg Teil des Geschäftsmodells sein. Ausreichende Vorlaufzeiten, Übertragungsmöglichkeiten und klare Verantwortlichkeiten können die Folgekosten erheblich reduzieren.
Die wirtschaftliche Qualität eines Systems zeigt sich somit nicht nur im Normalbetrieb. Sie zeigt sich auch daran, wie gut Kunden und Partner einen Strategiewechsel des Anbieters überstehen.
Sonnen-Kunden brauchen Übersicht statt Panik
Für Bestandskunden ist zunächst wichtig, einen Insolvenzantrag nicht mit einer unmittelbaren technischen Abschaltung gleichzusetzen. Das Bestandskundengeschäft von Sonnen sollte nach dem zunächst bekannt gewordenen Plan weitergeführt werden.
Daraus folgt weder die Notwendigkeit eines vorsorglichen Speicheraustauschs noch eine Garantie, dass sämtliche Dienstleistungen langfristig unverändert bleiben. Sinnvoll ist deshalb eine geordnete Bestandsaufnahme.
Kauf- und Installationsverträge, Rechnungen, Zahlungsnachweise, Garantiebedingungen, Inbetriebnahmeunterlagen und Wartungsprotokolle sollten unabhängig von einem Kundenportal gesichert werden. Ergänzend sind Seriennummern, Fehlerprotokolle und die bisherige Korrespondenz hilfreich.
Besonders wichtig ist die genaue Identität der Vertragspartner. Geräteverkauf, Installation, Stromlieferung und die Teilnahme an einem virtuellen Kraftwerk können rechtlich unterschiedliche Leistungen verschiedener Gesellschaften sein. Auch innerhalb der Sonnen-Struktur waren Speicherherstellung und bestimmte Energiedienstleistungen verschiedenen Gesellschaften zugeordnet.
Wer noch auf eine bestellte Anlage wartet, sollte Lieferstatus und weitere Abwicklung schriftlich klären. Zusätzliche ungesicherte Vorauszahlungen erhöhen grundsätzlich das wirtschaftliche Risiko; daraus ergibt sich aber keine pauschale Berechtigung, jede vertraglich geschuldete Zahlung einzustellen.
Auch die Kundenkommunikation verdient eine nüchterne Bewertung. Ob sämtliche Betroffenen bis zum jeweiligen Zeitpunkt unmittelbar informiert wurden, lässt sich nicht zuverlässig feststellen. Eine unvollständige Informationslage sollte daher nicht durch unbelegte Gewissheiten ersetzt werden. Gerade in dieser Situation sind konkrete Angaben zu Service, Ansprechpartnern und Zahlungswegen wichtiger als allgemeine Beruhigungen.
Garantieversprechen sind keine Ausfallversicherung
Gesetzliche Mängelhaftung und Herstellergarantie müssen getrennt betrachtet werden. Gewährleistungsansprüche richten sich grundsätzlich gegen den Verkäufer beziehungsweise den für die vereinbarte Leistung verantwortlichen Vertragspartner, nicht automatisch gegen den Hersteller.
Hat ein unabhängiger Fachbetrieb die Anlage verkauft, beseitigt die Insolvenz des Herstellers dessen eigene Verpflichtungen gegenüber dem Kunden nicht automatisch. Allerdings kann die Beschaffung von Ersatzteilen oder technischer Unterstützung schwieriger werden.
Bei den Fristen sind pauschale Aussagen riskant. Für neu gekaufte Waren gilt grundsätzlich eine zweijährige Gewährleistungsfrist; bei Photovoltaikanlagen können je nach Vertragsart und Einbausituation auch längere Fristen relevant sein. Entscheidend ist die rechtliche Einordnung des konkreten Vertrags.
Ebenso falsch wäre die Behauptung, eine freiwillige Garantie begründe grundsätzlich keinen Anspruch. Freiwillig ist zunächst die Entscheidung, eine Garantie anzubieten; ist sie wirksam erteilt, kann sie verbindliche Rechte begründen.
Bei einer Insolvenz liegt das Problem häufig in der Durchsetzbarkeit. Ein rechtlich bestehender Anspruch kann wirtschaftlich deutlich weniger wert sein, wenn der Verpflichtete nicht ausreichend leistungsfähig ist.
Die Insolvenz des Verkäufers und die Insolvenz des Herstellers sind dabei ebenfalls zu unterscheiden: Ansprüche aus einer Herstellergarantie können von der Insolvenz eines rechtlich unabhängigen Händlers unberührt bleiben.
Für künftige Kaufentscheidungen folgt daraus eine wichtige Lehre. Nicht allein die Länge einer Garantie zählt, sondern auch, wer sie erteilt, welche Leistungen sie umfasst und ob eine zusätzliche Absicherung vorhanden ist.
Strom bleibt verfügbar, Zusatznutzen nicht unbedingt
Bei einem Stromliefervertrag entsteht allein durch die Insolvenz des Anbieters grundsätzlich noch kein Sonderkündigungsrecht; solange weitergeliefert wird, gelten zunächst die vereinbarten Vertragsbedingungen und Kündigungsfristen.
Eine vorschnelle Kündigung oder eigenmächtige Einstellung laufender Zahlungen kann deshalb neue Probleme verursachen. Änderungen der Zahlungsabwicklung sollten anhand verlässlicher Mitteilungen geprüft werden.
Wird die Belieferung tatsächlich eingestellt, übernimmt bei gewöhnlichen Haushaltsanschlüssen der örtliche Grund- beziehungsweise Ersatzversorger die Versorgung. Die Insolvenz des bisherigen Lieferanten bedeutet damit normalerweise nicht, dass im Haushalt plötzlich kein Strom mehr fließt.
Finanziell kann die Situation trotzdem nachteilig sein. Die Ersatzversorgung ist häufig teurer als ein regulärer Tarif; aus ihr können Kunden ohne Einhaltung einer Kündigungsfrist zu einem neuen Lieferanten wechseln.
Zum Lieferwechsel sollte der Zählerstand dokumentiert und den relevanten Beteiligten mitgeteilt werden. So lässt sich der Verbrauch zwischen bisherigem und künftigem Anbieter besser abgrenzen.
Diese Absicherung der Stromversorgung ersetzt allerdings keine anderen Leistungen. Sie garantiert weder den Weiterbetrieb einer bestimmten App noch Einnahmen aus einem virtuellen Kraftwerk.
Ein Haushalt kann deshalb weiterhin zuverlässig Strom beziehen und gleichzeitig wirtschaftliche Vorteile verlieren, die für die ursprüngliche Speicherinvestition wichtig waren. Gerade bei gebündelten Angeboten müssen technische Grundfunktion, Stromtarif, Garantie und Vermarktungsvereinbarung getrennt geprüft werden.
Die Energiewende braucht einen geordneten Ausstieg
Die politische und wirtschaftliche Lehre aus den Fällen besteht nicht darin, jede Übernahme durch einen etablierten Energiekonzern zu verhindern. Solche Käufer können Kapital, Marktzugang und industrielle Fähigkeiten bereitstellen, die jungen Unternehmen fehlen.
Notwendig ist vielmehr eine stärkere Absicherung langfristiger Kundeninvestitionen. Wer Technik für viele Jahre verkauft, sollte erklären müssen, wie deren wesentliche Funktionen bei einem Eigentümerwechsel, einer Geschäftsaufgabe oder einer Insolvenz erhalten werden können.
Bei digital gesteuerter Infrastruktur gehören dazu offene Schnittstellen, Datenzugang, dokumentierte Migrationswege und angemessene Übergangsfristen. Für besonders wichtige Software kann zusätzlich eine geeignete Hinterlegung von Dokumentation oder Quellcode sinnvoll sein. Sie hilft allerdings nur, wenn ein anderer Betreiber das System rechtlich und technisch tatsächlich übernehmen kann.
Auch langfristige Servicezusagen sollten transparenter bewertet werden. Kunden müssen unterscheiden können, ob ein Versprechen lediglich von der künftigen Zahlungsfähigkeit des Herstellers abhängt oder zusätzlich abgesichert ist.
Solche Sicherheiten verursachen Kosten. Das ist kein Argument gegen sie, sondern macht einen bisher häufig verdeckten Bestandteil der Investition sichtbar.
Für Unternehmen entsteht daraus eine konkrete Wettbewerbschance. Wer Weiterbetriebsrechte, verlässlichen Service und echte Übertragbarkeit bietet, verkauft nicht nur Technik, sondern geringeres Risiko.
Der entscheidende Maßstab für eine glaubwürdige Energiewende ist deshalb nicht, wie viele grüne Unternehmen ein Konzern kauft. Entscheidend ist, ob die bereits bezahlte Infrastruktur auch dann nutzbar bleibt, wenn sich seine Strategie ändert. Zukunftsfähigkeit beginnt nicht mit dem Übernahmeversprechen. Sie zeigt sich darin, was nach dem Rückzug des Eigentümers noch funktioniert.
Ihr Partner für Business Development im Bereich Photovoltaik und Bau
Von Industriedach-PV über Solarparks bis hin zu größeren Solarparkplätzen
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.