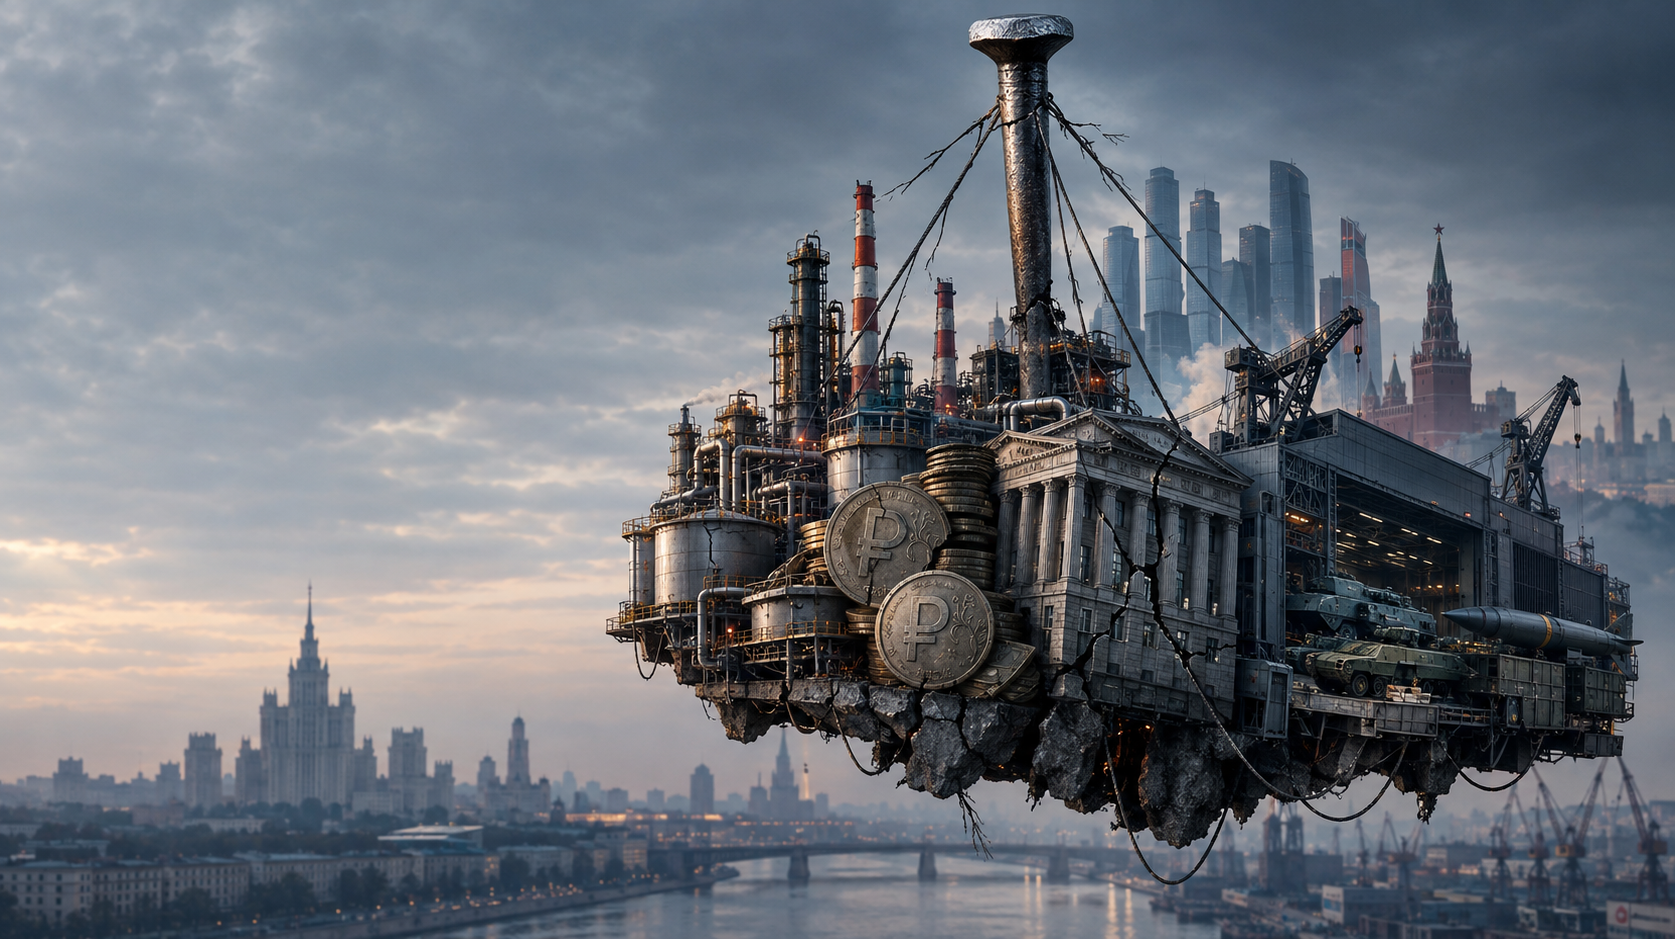
Russlands Wirtschaft am Belastungslimit: Der Kreml führt Krieg auf Kredit – und eine Zentralbankerin hält das System zusammen – Kreativbild zum Thema, mit KI: Xpert.Digital
Die russische Wirtschaft hängt an einem wichtigen Nagel: der Zentralbank
Russlands Wirtschaft: Hält der zentrale Nagel der Stabilität?
2027 im Visier: Die Zukunft der russischen Zentralbank und ihre Auswirkungen auf die Wirtschaft
Die russische Wirtschaft steht an einem kritischen Punkt, an dem zahlreiche Herausforderungen zusammenlaufen und die Stabilität des Systems auf die Probe gestellt wird. Die Zentralbank, unter der Leitung von Elvira Nabiullina, wird oft als der „einzige Nagel“ beschrieben, der die fragile wirtschaftliche Struktur zusammenhält. Diese Metapher, geprägt von der russischen Ökonomin Alexandra Prokopenko, verdeutlicht die außergewöhnlich wichtige Rolle der Zentralbank in einem zunehmend widersprüchlichen Wirtschaftsmodell. Während Russland versucht, die Belastungen durch militärische Ausgaben, Inflation und westliche Sanktionen zu meistern, wird die Frage nach der Zukunft der Zentralbank und ihrer Präsidentin immer drängender. Fällt das Vertrauen in die Zentralbank oder ändert sich ihre politische Unterstützung, könnte dies weitreichende Folgen für die wirtschaftliche Stabilität des Landes haben. Auch wenn die Wirtschaft bislang nicht zusammengebrochen ist, deutet die gegenwärtige Lage auf ein Governance-Risiko hin, das sich aus einer gefährlichen Abhängigkeit von einer einzigen Institution ergibt. In diesem Kontext wird die Situation Russlands nicht nur durch die Herausforderungen des Krieges, sondern auch durch die Notwendigkeit einer langfristig tragfähigen wirtschaftlichen Strategie geprägt.
Was das Bild vom einzigen Nagel tatsächlich bedeutet
Das Bild vom Nagel geht auf die russische Ökonomin Alexandra Prokopenko zurück. Die heutige Wissenschaftlerin arbeitete von 2017 bis 2022 als Beraterin für die russische Zentralbank und beschäftigte sich dort unter anderem mit der Kommunikation zur Inflationsentwicklung. Am 24. Mai 2026 verwendete sie die Metapher in einem englischsprachigen Beitrag zu einer Analyse, die sie gemeinsam mit dem Finanzexperten Alexander Kolyandr für das unabhängige russische Wirtschaftsmagazin The Bell verfasst hatte. Darin bezeichnete sie die Zentralbank und deren Präsidentin Elvira Nabiullina sinngemäß als den wichtigsten Nagel, der die russische Wirtschaft noch zusammenhalte.
Die deutsche Aussage, Russlands Wirtschaft hänge nur noch an einem einzigen Nagel (Stern), ist damit eine journalistische Zuspitzung der ursprünglichen Formulierung. Prokopenko sprach nicht ausdrücklich vom einzigen, sondern vom wichtigsten Nagel. Der Unterschied ist ökonomisch relevant: Russland besitzt weiterhin mehrere tragende Elemente, darunter Rohstoffexporte, staatliche Rüstungsaufträge, den Handel mit China, Kapitalverkehrskontrollen, inländische Kreditaufnahme und eine anpassungsfähige Unternehmenslandschaft. Die These besagt also nicht, dass das gesamte System ausschließlich von einer Person oder Institution abhängt. Sie beschreibt vielmehr die ungewöhnlich große Bedeutung der Zentralbank für die Stabilität eines zunehmend widersprüchlichen Wirtschaftsmodells.
Das vollständige Originalzitat von Alexandra Prokopenko vom 24. Mai 2026 lautet:
“Russia’s economy has more runway than some predict — but it’s far less resilient than the Kremlin wants to admit. The main nail holding it together is the Central Bank and Elvira Nabiullina, who has exactly one year left. Her term ends June 24, 2027.”
Entscheidend ist: Prokopenko schrieb „the main nail“, also „der wichtigste Nagel“, nicht „the only nail“, „der einzige Nagel“. Die Formulierung vom „einzigen Nagel“ ist somit eine journalistische Zuspitzung.
Die Zentralbank muss mehrere Spannungen gleichzeitig begrenzen. Sie soll die Inflation eindämmen, den Rubel stabilisieren, das Bankensystem funktionsfähig halten und verhindern, dass die steigenden Staats- und Militärausgaben in eine unkontrollierte Geldentwertung münden. Zugleich steht sie unter wachsendem Druck von Unternehmen, Staatskonzernen und politischen Akteuren, die niedrigere Zinsen und leichter verfügbare Kredite fordern. Ohne eine restriktive Geldpolitik würden die hohen Staatsausgaben auf eine Wirtschaft treffen, in der Arbeitskräfte, industrielle Kapazitäten und zahlreiche Vorprodukte bereits knapp sind. Zusätzliche Nachfrage würde dann stärker die Preise erhöhen, statt die reale Produktion entsprechend auszuweiten.
Elvira Nabiullina verkörpert innerhalb dieses Systems eine vergleichsweise professionelle und stabilitätsorientierte Technokratie. Ihre Bedeutung ergibt sich nicht nur aus ihrer persönlichen Fachkenntnis. Hinter ihr steht ein großer institutioneller Apparat aus Geldpolitik, Bankenaufsicht, Zahlungsverkehr, Statistik und Krisenmanagement. Seit 2013 sind zudem die Aufsicht über Banken, Versicherungen, Pensionsfonds und Wertpapiermärkte unter dem Dach der russischen Zentralbank gebündelt. Dadurch besitzt die Institution einen ungewöhnlich großen Einfluss auf nahezu alle Bereiche des Finanzsystems.
Prokopenko hatte die Bedeutung dieser institutionellen Rolle bereits im April 2026 gegenüber Radio Free Europe/Radio Liberty erläutert. Sie bezeichnete die Zentralbank dort sinngemäß als den institutionellen Anker, der seine Glaubwürdigkeit an den Märkten bewahrt und die Stabilisierung der Inflation auf Kurs gehalten habe. Ein Austausch Nabiullinas wäre aus dieser Perspektive nicht lediglich ein normaler Personalwechsel. Er könnte gerade jene Institution verunsichern, die bislang für wirtschaftspolitische Berechenbarkeit sorgt.
Der eigentliche „Nagel“ ist deshalb weder Nabiullina allein noch die Zentralbank als bloße Behörde. Gemeint ist die Verbindung aus einer handlungsfähigen Zentralbank, ihrer fachlichen Glaubwürdigkeit und dem politischen Vertrauen, das Wladimir Putin ihrer Präsidentin bislang entgegenbringt. Nach Prokopenkos Einschätzung beruht die faktische Unabhängigkeit der Zentralbank weniger auf rechtlichen Garantien als auf diesem persönlichen Vertrauensverhältnis. Es schützt die Bank zumindest teilweise vor Forderungen mächtiger Wirtschaftsvertreter, staatlicher Lobbygruppen und politischer Fraktionen, die billigere Kredite und mehr Einfluss auf die Zinsentscheidungen verlangen.
Genau darin liegt die Schwäche des Systems. Institutionelle Stabilität hängt in Russland stark von persönlichen Beziehungen und informellen Machtstrukturen ab. Solange Nabiullina das Vertrauen des Präsidenten besitzt, kann die Zentralbank Entscheidungen vertreten, die für Unternehmen, Schuldner und Teile des Staatsapparates schmerzhaft sind. Fällt dieser politische Schutz weg, könnte die Geldpolitik stärker den kurzfristigen Finanzierungsinteressen des Staates und der Rüstungswirtschaft untergeordnet werden.
Die Nachfolgefrage macht das Jahr 2027 deshalb besonders wichtig. Nabiullinas dritte und nach geltendem Recht letzte Amtszeit endet am 24. Juni 2027. Der Präsident muss der Staatsduma spätestens drei Monate zuvor eine Kandidatin oder einen Kandidaten vorschlagen. Anders als in vielen westlichen Staaten gibt es in Russland kein transparentes Verfahren mit frühzeitig bekannten Bewerbern und einer längeren Vorbereitung der Finanzmärkte. Die Entscheidung liegt faktisch bei Putin und könnte erst kurz vor Ablauf der Amtszeit bekannt gegeben werden.
Grundsätzlich bestehen drei Möglichkeiten. Der Kreml kann eine Nachfolgerin oder einen Nachfolger ernennen, die Aufgaben der Zentralbank auf mehrere Institutionen verteilen oder das Gesetz ändern und Nabiullina eine weitere Amtszeit ermöglichen. Keine dieser Optionen beseitigt das Grundproblem. Eine neue Führung müsste erst Glaubwürdigkeit aufbauen. Eine Aufteilung der Zentralbank wäre organisatorisch aufwendig und könnte neue Reibungsverluste schaffen. Eine Verlängerung von Nabiullinas Amtszeit würde die Entscheidung lediglich verschieben, ohne die institutionelle Abhängigkeit von ihrer Person und Putins Vertrauen aufzulösen.
Der Verlust dieses Vertrauens könnte erhebliche wirtschaftliche Folgen haben. Würde eine neue Zentralbankführung die Zinsen zu früh oder zu stark senken, könnten Kredite und Investitionen kurzfristig zunehmen. Gleichzeitig würden jedoch Inflation, Rubeldruck und Importkosten steigen. Haushalte und Unternehmen könnten verstärkt in Fremdwährungen oder Sachwerte ausweichen. Der Staat könnte seine Schulden zunächst günstiger finanzieren, müsste dafür aber eine höhere Geldentwertung und einen weiteren Vertrauensverlust in Kauf nehmen.
Die Metapher vom Nagel beschreibt daher keinen automatisch bevorstehenden Zusammenbruch. Auch nach einem Wechsel an der Spitze der Zentralbank würden deren Fachabteilungen, Aufsichtsfunktionen und geldpolitische Instrumente fortbestehen. Russland könnte zudem mit Kapitalverkehrskontrollen, Preisvorgaben, Zwangskrediten und weiteren administrativen Eingriffen reagieren. Eine Krise ließe sich dadurch möglicherweise lange verdecken oder auf Unternehmen, Banken, Sparer und Regionen verlagern.
Der Vergleich verweist vielmehr auf ein Governance-Risiko. Russlands Wirtschaft hat die ersten Kriegsjahre nicht nur wegen seiner Rohstofferlöse und staatlichen Ausgaben überstanden, sondern auch, weil die Zentralbank über genügend Autorität und Glaubwürdigkeit verfügte, um auf Inflations- und Finanzmarktrisiken zu reagieren. Prokopenkos Aussage macht deutlich, dass diese Autorität nicht selbstverständlich institutionell abgesichert ist. Sie ist in hohem Maße mit Nabiullina und ihrer Stellung im Machtgefüge verbunden.
Der wichtigste Nagel hält somit kein gesundes Gebäude zusammen. Er stabilisiert ein zunehmend verzogenes wirtschaftliches Gefüge, in dem hohe Militärausgaben, schwaches ziviles Wachstum, Arbeitskräftemangel, Inflation, Sanktionen und steigende Finanzierungsbedürfnisse gegeneinander wirken. Solange die Zentralbank diese Spannungen begrenzen kann, bleibt das System kontrollierbar. Wird ihre Handlungsfähigkeit politisch geschwächt, steigt das Risiko, dass aus der schleichenden wirtschaftlichen Erosion eine offene Währungs-, Inflations- oder Finanzkrise entsteht.
Stabilität ohne wirtschaftliche Gesundheit
Seit Beginn des umfassenden Krieges gegen die Ukraine wurde ein schneller Zusammenbruch der russischen Wirtschaft immer wieder erwartet. Er ist nicht eingetreten. Diese Tatsache wird in politischen Debatten häufig entweder als Beweis für die Wirkungslosigkeit westlicher Sanktionen oder als Beleg für die außergewöhnliche Stärke der russischen Wirtschaft interpretiert. Beide Schlussfolgerungen greifen zu kurz.
Russland hat den ersten Sanktionsschock vor allem deshalb überstanden, weil es bereits vor 2022 über hohe Devisenreserven, eine relativ geringe staatliche Verschuldung, bedeutende Rohstoffexporte und ein nach früheren Krisen stabilisiertes Bankensystem verfügte. Hinzu kamen schnelle Kapitalverkehrskontrollen, eine drastische Anhebung der Zinsen, Exportauflagen, die Umleitung von Handelsströmen und massive staatliche Ausgaben. Die Wirtschaft brach deshalb nicht auseinander, sondern wechselte in einen anderen Betriebsmodus.
Dieser Modus lässt sich als negatives Gleichgewicht beschreiben. Die Wirtschaft kollabiert nicht, entwickelt aber kaum noch produktive Dynamik. Staatliche Nachfrage verhindert eine tiefe Rezession, während hohe Zinsen, Arbeitskräftemangel, Sanktionen und Unsicherheit private Investitionen bremsen. Rüstungsunternehmen wachsen, während viele zivile Branchen unter steigenden Kosten, schwacher Nachfrage und schlechterem Zugang zu Technologie leiden. Beschäftigung bleibt hoch, aber die Produktivität entwickelt sich schwach. Löhne steigen in besonders gefragten Bereichen, doch ein Teil der Zuwächse wird durch Inflation wieder aufgezehrt.
Für 2026 bewegen sich seriöse Wachstumsprognosen nur noch zwischen ungefähr 0,5 und 1 Prozent. Für 2027 und 2028 werden vielfach nur noch rund 0,5 Prozent erwartet. Das ist für eine Volkswirtschaft mit erheblichem Nachholbedarf, hohen Rohstofferlösen und großen Staatsausgaben ausgesprochen wenig. Das geringe Wachstum signalisiert, dass zusätzliche staatliche Nachfrage kaum noch neue Kapazitäten schafft. Sie trifft zunehmend auf eine Wirtschaft, in der Maschinen, qualifizierte Beschäftigte, Logistik, Kredite und importierte Vorprodukte knapp sind.
Das russische System ist damit nicht stabil im Sinne einer gesunden, innovationsfähigen Volkswirtschaft. Es ist stabil im Sinne einer politisch kontrollierten Verteilung von Knappheit. Diese Unterscheidung ist zentral. Ein Staat kann über Jahre militärisch handlungsfähig bleiben, obwohl ziviler Wohlstand, Produktivität und langfristige Wachstumsaussichten sinken. Gerade autoritäre Systeme können wirtschaftliche Kosten ungleich verteilen und politischen Widerstand unterdrücken. Ausbleibender Kollaps bedeutet deshalb nicht, dass die wirtschaftlichen Schäden gering wären.
Die Zentralbank als Gegengewicht zur Kriegsfinanzierung
Die russische Zentralbank steht vor einem klassischen Konflikt. Der Staat erhöht seine Ausgaben für Verteidigung, Sicherheitsorgane, Rüstungsbetriebe, Soldaten und kriegsbezogene Infrastruktur. Diese Ausgaben schaffen Einkommen und Nachfrage. Da die Wirtschaft jedoch kaum noch freie Kapazitäten besitzt, führt zusätzliche Nachfrage nicht im gleichen Umfang zu mehr realer Produktion. Stattdessen steigen Preise, Löhne und Importbedarf.
Die Zentralbank reagiert darauf mit hohen Zinsen. Im Jahresverlauf 2026 wurde der Leitzins zwar von 21 auf 14 Prozent gesenkt, doch 14 Prozent bleiben ein außergewöhnlich hohes Niveau. Die Inflation wird für 2026 weiterhin in einer Größenordnung von etwa 6 bis 7 Prozent erwartet und liegt damit deutlich über dem dauerhaften Ziel von 4 Prozent. Der reale, also um die Inflation bereinigte Zins bleibt restriktiv. Damit verteuert die Zentralbank Kredite, bremst Konsum und Investitionen und versucht, die überschüssige Nachfrage zu begrenzen.
Diese Politik ist ökonomisch nachvollziehbar, politisch aber unbequem. Unternehmensverbände, Industrielle und staatlich verbundene Konzerne fordern billigere Kredite. Viele Betriebe leiden unter Finanzierungskosten, die neue Investitionen erschweren und die Bedienung bestehender Schulden verteuern. Für den Kreml entsteht damit ein Zielkonflikt: Er benötigt hohe Investitionen in Rüstung und Infrastruktur, will aber zugleich verhindern, dass der Rubel abwertet und die Inflation die Bevölkerung belastet.
Die Zentralbank fungiert deshalb als institutionelle Bremse innerhalb einer Wirtschaft, deren politische Führung gleichzeitig auf das Gaspedal tritt. Solange diese Bremse glaubwürdig bleibt, können Haushalte und Unternehmen darauf vertrauen, dass eine völlige Entwertung des Rubels nicht das bevorzugte Instrument der Staatsfinanzierung ist. Diese Erwartung ist selbst ein wirtschaftlicher Wert. Verliert die Zentralbank ihre Glaubwürdigkeit, kann schon die Angst vor künftiger Inflation zu Kapitalflucht, höheren Importpreisen, Rubelverkäufen und beschleunigten Lohnforderungen führen.
Nabiullinas besondere Bedeutung liegt nicht darin, dass nur sie Zinssätze festlegen könnte. Hinter ihr steht ein großer Apparat aus Fachabteilungen, Bankenaufsicht, Statistik, Zahlungsverkehr und Krisenmanagement. Ihr persönliches Gewicht besteht vielmehr in der Verbindung aus fachlicher Reputation, Erfahrung und politischem Vertrauen. Sie kann unpopuläre Entscheidungen vertreten und besitzt offenbar genügend Rückhalt, um sich zumindest teilweise gegen Forderungen nach einer zu lockeren Geldpolitik zu behaupten.
Das Jahr 2027 als institutioneller Stresstest
Die Amtszeit der Zentralbankchefin endet im Juni 2027. Nach geltendem Recht handelt es sich um ihre dritte und letzte Amtsperiode. Das Gesetz könnte geändert werden, und eine Verlängerung ist politisch keineswegs ausgeschlossen. Ebenso könnte ein fachlich überzeugender Nachfolger ernannt werden, der die bisherige Linie fortsetzt. Dennoch entsteht ein reales Risiko, weil die Entscheidung über die Spitze der Zentralbank letztlich hochgradig personalisiert ist.
Die entscheidende Frage lautet nicht nur, wer den Posten übernimmt. Wichtiger ist, welches Mandat diese Person faktisch erhält. Ein Nachfolger könnte die bisherige Stabilitätspolitik weiterführen und hohe Zinsen so lange beibehalten, bis der Inflationsdruck nachhaltig sinkt. Er könnte aber auch beauftragt werden, Wachstum, Rüstungsproduktion und staatliche Finanzierung stärker zu unterstützen. Dann würde die Geldpolitik politischer und kurzfristiger ausgerichtet.
Eine vorzeitige oder zu starke Zinssenkung könnte zunächst entlastend wirken. Unternehmen könnten billiger investieren, Banken leichter Kredite vergeben und der Staat seine Schulden günstiger finanzieren. Die Kosten würden jedoch wahrscheinlich zeitverzögert auftreten: höhere Inflation, ein schwächerer Rubel, steigende Importpreise und eine größere Flucht in Sachwerte oder Fremdwährungen. Je stärker der Staat gleichzeitig seine Ausgaben erhöht, desto schwieriger wäre es, diese Dynamik später wieder einzufangen.
2027 ist auch deshalb kritisch, weil mehrere Belastungen zusammenlaufen. Der Verteidigungshaushalt soll auf 17,1 Billionen Rubel steigen. Das sind rund 27 Prozent mehr als ursprünglich vorgesehen und der höchste Betrag seit Beginn der umfassenden Invasion. Gleichzeitig sollen Sozialausgaben sinken, während auch Bildung, Gesundheit und zivile Infrastruktur unter Spardruck geraten. Der Staat versucht somit nicht, die Kriegswirtschaft zurückzufahren, sondern finanziert eine neue Stufe ihrer Verstetigung.
Das Jahr wird deshalb nicht automatisch zum Kollapsjahr. Es wird vielmehr zu einem Test dafür, ob Russland seine bisherige Arbeitsteilung aufrechterhalten kann: Der Staat gibt expansiv Geld für den Krieg aus, während die Zentralbank die inflationären Folgen begrenzt. Scheitert diese Arbeitsteilung, wird aus dem bisherigen negativen Gleichgewicht ein deutlich instabileres System.
Der Haushalt verliert seinen Puffer
Russlands staatliche Finanzlage ist widersprüchlich. Einerseits ist die formale Staatsverschuldung im internationalen Vergleich weiterhin niedrig. Der Staat kann sich deshalb im Inland zusätzlich verschulden. Andererseits sind der Zugang zu westlichen Kapitalmärkten eingeschränkt, die Zinsen hoch und der Kreis potenzieller Käufer stark auf russische Banken, Fonds und staatlich beeinflusste Investoren konzentriert.
Für 2026 wird inzwischen mit einem Haushaltsdefizit von bis zu 3 Prozent des Bruttoinlandsprodukts gerechnet. Das ist fast doppelt so viel wie ursprünglich geplant. Für die folgenden Jahre strebt die Regierung zwar niedrigere Defizite an, doch diese Planung setzt zusätzliche Steuereinnahmen, hohe Rohstofferlöse und eine disziplinierte Ausgabenentwicklung voraus. Gerade die Erfahrung der vergangenen Jahre zeigt, dass militärische Ausgaben häufig höher ausfallen als zunächst angekündigt.
Für 2027 ist eine Ausgabe staatlicher Anleihen von rund 7,7 Billionen Rubel vorgesehen, etwa 43 Prozent mehr als im Vorjahr. Damit wird die Kriegsfinanzierung stärker in das inländische Finanzsystem verlagert. Banken kaufen Staatsanleihen und stellen zugleich Kredite für strategisch wichtige Unternehmen bereit. Formal bleibt dies eine marktbasierte Finanzierung. In einem zunehmend gelenkten System verschwimmt jedoch die Grenze zwischen freiwilliger Anlageentscheidung und politisch gewünschter Kapitalallokation.
Der Nationale Wohlfahrtsfonds bietet noch einen Puffer, aber seine frei verfügbaren Mittel sind begrenzt. Anfang September 2026 belief sich der gesamte Fonds auf rund 13,19 Billionen Rubel. Davon waren knapp 4 Billionen Rubel liquide, entsprechend etwa 1,7 Prozent des erwarteten Bruttoinlandsprodukts. Der Unterschied zwischen Gesamtvolumen und liquiden Mitteln ist entscheidend: Ein großer Teil des Fonds besteht aus Beteiligungen und langfristigen Anlagen, die nicht ohne Weiteres zur laufenden Haushaltsfinanzierung eingesetzt werden können.
Russland steht deshalb nicht unmittelbar vor einer Zahlungsunfähigkeit. Der Staat kann Steuern erhöhen, Anleihen ausgeben, Ausgaben verschieben und Unternehmen zu höheren Abgaben verpflichten. Er kann auch auf finanzielle Repression zurückgreifen, also Ersparnisse und Bankbilanzen stärker in die Staatsfinanzierung lenken. Die Kosten verschwinden dadurch jedoch nicht. Sie werden auf private Investitionen, Sparer, Unternehmen und künftige Haushalte verlagert.
🎯🎯🎯 Datengetriebener B2B-Industry-Hub als Quasi-Inhouse-Lösung


Die Quasi-Inhouse-Lösung: Wie Xpert.Digital operative Lücken in B2B-Marketing und Vertrieb schließt – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital ist ein von Konrad Wolfenstein geführter, datengetriebener B2B-Industry-Hub. Das Unternehmen agiert als externe Quasi-Inhouse-Lösung für Industriepartner und schließt operative Lücken in Marketing, Content und Vertrieb – ohne zusätzlichen Ressourcenaufbau auf Kundenseite.
Mehr dazu hier:
Kanonen verdrängen den zivilen Staat: Die Auswirkungen auf die russische Wirtschaft
Kanonen verdrängen den zivilen Staat
Die steigenden Militärausgaben verändern die Struktur des russischen Haushalts. Für 2027 sollen die Verteidigungsausgaben 17,1 Billionen Rubel erreichen. Rechnet man innere Sicherheit, Nationalgarde, Polizei und Geheimdienste hinzu, wird ein noch größerer Teil des Staatshaushalts für militärische und repressive Zwecke gebunden.
Gleichzeitig sollen die Mittel für Sozialpolitik um ungefähr 7 Prozent sinken. Auch Bildung, Gesundheit und Infrastruktur müssen mit geringeren realen Spielräumen rechnen. Selbst wenn nominale Ausgaben in einzelnen Bereichen steigen, kann die Inflation einen Teil dieser Zuwächse aufzehren. Die eigentliche Verdrängung zeigt sich deshalb nicht nur in gekürzten Budgetlinien, sondern auch in entgangenen Investitionen: nicht modernisierte Krankenhäuser, schlechtere Schulen, verschobene Verkehrsprojekte und geringere Unterstützung für zivile Forschung.
Militärausgaben können das Bruttoinlandsprodukt kurzfristig erhöhen. Ein produzierter Panzer, eine Rakete oder eine Drohne geht als Wertschöpfung in die Statistik ein. Aus volkswirtschaftlicher Sicht entsteht daraus aber nur ein begrenzter künftiger Nutzen. Eine Maschine für ein ziviles Werk kann über Jahre zusätzliche Güter herstellen. Munition wird verbraucht oder gelagert. Sie erhöht den statistischen Output, vergrößert aber nicht im gleichen Maß das produktive Kapital einer Gesellschaft.
Die Kriegswirtschaft erzeugt dadurch ein Wachstumsparadox. Sie kann hohe Beschäftigung, steigende Löhne in Rüstungsregionen und ausgelastete Fabriken schaffen, während das langfristige Produktionspotenzial sinkt. Fachkräfte wechseln in militärisch priorisierte Betriebe, zivile Unternehmen verlieren Personal, Kredite und Zulieferteile. Der Staat kauft zu hohen Preisen, wodurch Ineffizienz weniger sichtbar wird. Gewinne werden privatisiert oder politisch verteilt, während Risiken zunehmend in staatlichen Banken und Haushalten landen.
Vollbeschäftigung als Warnsignal
Eine sehr niedrige Arbeitslosigkeit gilt normalerweise als Zeichen wirtschaftlicher Stärke. In Russland ist sie zunehmend ein Zeichen von Knappheit. Mobilisierung, Emigration, demografischer Rückgang, hohe Verluste im Krieg und die Ausweitung der Rüstungsproduktion haben das Angebot an Arbeitskräften verringert. Gleichzeitig konkurrieren Armee, Sicherheitsorgane, Rüstungsunternehmen, Bauwirtschaft und zivile Betriebe um dieselben Beschäftigten.
Besonders knapp sind Ingenieure, Techniker, Fahrer, Bauarbeiter, IT-Fachkräfte und qualifizierte Industriearbeiter. Unternehmen reagieren mit höheren Löhnen, Antrittsprämien, schlechteren Einstellungskriterien und der Abwerbung von Personal. Das erhöht die Einkommen bestimmter Gruppen, aber nicht automatisch die Produktivität. Wenn Betriebe für dieselbe Arbeitsleistung deutlich mehr zahlen müssen, steigen die Stückkosten und damit der Preisdruck.
Hinzu kommt eine regionale Verzerrung. Rüstungsstandorte und Regionen mit hohen Rekrutierungsprämien profitieren teilweise von staatlichen Geldströmen. Andere Gebiete verlieren junge Männer, Fachkräfte und Steuerbasis. Familien erhalten Soldzahlungen oder Entschädigungen, doch diese Transfers ersetzen keine nachhaltige regionale Entwicklung. Sie schaffen Einkommen, das unmittelbar an Kriegsteilnahme und staatliche Loyalität gekoppelt ist.
Demografisch verschärft sich das Problem. Russland altert, die Geburtenraten sind niedrig, und ein Teil der gut ausgebildeten jüngeren Bevölkerung hat das Land verlassen. Zuwanderung aus Zentralasien kann Engpässe mindern, ist politisch jedoch umstritten und reicht nicht aus, um alle Qualifikationslücken zu schließen. Der Arbeitskräftemangel ist daher nicht nur eine vorübergehende Begleiterscheinung des Krieges. Er wird zu einer langfristigen Wachstumsgrenze.
Öl bleibt die materielle Lebensader
Wenn die Zentralbank der institutionelle Nagel ist, bleiben Öl und Gas die wichtigste materielle Einnahmequelle. Exporterlöse aus Rohstoffen liefern Devisen, stützen den Rubel und finanzieren den Staatshaushalt. Russland hat große Teile seines Ölhandels nach Asien umgeleitet und eine Schattenflotte, alternative Versicherungen sowie neue Zahlungswege aufgebaut. Dadurch konnte es die Wirkung westlicher Sanktionen teilweise begrenzen.
Diese Anpassung ist jedoch nicht kostenlos. Längere Transportwege, Preisabschläge, Zwischenhändler, höhere Versicherungskosten und technologische Beschränkungen mindern die Einnahmen. Entscheidend ist nicht allein die exportierte Menge, sondern der tatsächlich realisierte Preis nach allen Abschlägen und Kosten. Fällt der globale Ölpreis oder werden Sanktionen konsequenter durchgesetzt, kann sich die Haushaltslage schnell verschlechtern.
Die geplante Absenkung des für die Haushaltsregel maßgeblichen Ölpreises auf 50 US-Dollar je Barrel ab 2027 zeigt, dass die Regierung selbst vorsichtiger kalkuliert. Eine konservativere Regel kann langfristig stabilisieren, zwingt kurzfristig aber zu höheren Steuern, zusätzlicher Verschuldung oder niedrigeren Ausgaben. Je höher die militärischen Verpflichtungen, desto empfindlicher reagiert das System auf schwankende Rohstofferlöse.
Auch die Diesel- und Raffineriewirtschaft ist zu einem Risiko geworden. Angriffe auf Raffinerien, Reparaturkosten, zeitweise Engpässe und Exportbeschränkungen wirken direkt auf Treibstoffpreise und Logistik. Die Regierung kann Exporte begrenzen, um den heimischen Markt zu versorgen. Damit sinken jedoch potenzielle Devisen- und Steuereinnahmen. Infrastrukturangriffe entfalten ihre wirtschaftliche Wirkung weniger durch die vollständige Zerstörung einzelner Anlagen als durch wiederkehrende Reparaturen, Produktionsunterbrechungen, zusätzliche Schutzkosten und Unsicherheit.
China stabilisiert Russland und erhöht zugleich die Abhängigkeit
China ist zum wichtigsten wirtschaftlichen Partner Russlands geworden und steht inzwischen für ungefähr 35 Prozent des russischen Außenhandels. Das Land kauft Energie und Rohstoffe, liefert Maschinen, Fahrzeuge, Elektronik, industrielle Vorprodukte sowie einen großen Teil der Güter, die direkt oder indirekt militärisch nutzbar sind. Ohne chinesische Handelskanäle wäre die Anpassung an westliche Sanktionen deutlich schwieriger gewesen.
Die Beziehung ist jedoch asymmetrisch. Russland benötigt China stärker als China Russland. Peking kann Preise, Zahlungsbedingungen und Lieferwege mitbestimmen. Russische Unternehmen müssen sich an chinesische Standards, Plattformen und Finanzierungsmöglichkeiten anpassen. Wo westliche Anbieter den Markt verlassen haben, treten chinesische Unternehmen häufig nicht nur als Ersatzlieferanten, sondern als dominante Wettbewerber auf.
Für kleine und mittlere Unternehmen entstehen neue Handelsbeziehungen, doch viele russische Anbieter stehen zugleich unter Druck durch günstigere chinesische Produkte. In Zukunftstechnologien und bei anspruchsvollen Industriekomponenten bleibt Russland auf Importe angewiesen. Kooperationen in der Kernenergie, Infrastruktur und bei Rohstoffen können strategisch wichtig sein, ersetzen aber keine breit angelegte technologische Modernisierung.
China verhindert damit einen abrupten wirtschaftlichen Absturz, löst aber Russlands strukturelle Probleme nicht. Es verschiebt sie. Aus einer früheren Abhängigkeit von europäischen Absatzmärkten und westlicher Technologie entsteht eine stärkere Abhängigkeit von einem einzelnen asiatischen Partner. Für Moskau ist das geopolitisch akzeptabel, weil China den westlichen Sanktionsdruck abfedert. Ökonomisch bedeutet es jedoch geringere Verhandlungsmacht.
Nordkorea, Iran und neue Umgehungsräume
Die Kooperation mit Nordkorea und Iran ist vor allem militärisch und logistisch bedeutsam. Nordkorea kann Munition, militärisches Material und Arbeitskräfte bereitstellen. Gemeinsame Infrastrukturprojekte, darunter neue grenzüberschreitende Verkehrsverbindungen, erleichtern langfristig den Austausch. Für Russland erweitert dies den Kreis jener Staaten, die bereit sind, westliche Sanktionen politisch zu ignorieren.
Iran liefert Erfahrungen und Komponenten für die Drohnenproduktion. Die Zusammenarbeit umfasst nicht nur fertige Systeme, sondern auch Produktionswissen, Lieferketten und militärische Anwendung. Dadurch kann Russland Teile seiner Waffenproduktion lokalisieren und seine Abhängigkeit von unmittelbaren Importen reduzieren. Gleichzeitig entstehen neue Abhängigkeiten bei Elektronik, Maschinen und Vorprodukten.
Auch Beziehungen zu Staaten wie Malaysia oder anderen Ländern des globalen Südens gewinnen an Bedeutung. Sie eröffnen Absatzmärkte, Zahlungswege, Zwischenhandel und Investitionsmöglichkeiten. Diese Kontakte sind für Russland wertvoll, dürfen aber nicht mit einer vollständigen wirtschaftlichen Neuorientierung gleichgesetzt werden. Viele dieser Länder wollen Handel treiben, ohne sich dauerhaft an Moskau zu binden. Sie nutzen Russlands Bedarf an alternativen Partnern, um günstige Konditionen auszuhandeln.
Das neue Netzwerk macht Sanktionen durchlässiger und erhöht die Widerstandsfähigkeit. Zugleich wird der Handel komplexer, teurer und intransparenter. Mehr Zwischenhändler bedeuten höhere Margen, längere Lieferzeiten und größere rechtliche Risiken. Russland kann viele Güter weiterhin beschaffen, aber häufig zu höheren Kosten und mit geringerer Qualitätssicherheit.
Enteignungen schaffen kurzfristige Kontrolle und langfristiges Misstrauen
Die Übernahme oder vorläufige Verwaltung ausländischer Unternehmen ist Teil der wirtschaftlichen Abschottung. Vermögenswerte westlicher Konzerne können unter staatliche Kontrolle gestellt, an russische Eigentümer übertragen oder zu politisch festgelegten Bedingungen verkauft werden. Für den Kreml bietet dies kurzfristig mehrere Vorteile: Produktionsstätten bleiben in Betrieb, Arbeitsplätze werden gesichert, und einheimische Akteure erhalten Vermögenswerte zu günstigen Konditionen.
Langfristig verschlechtert diese Politik jedoch die Investitionsbedingungen. Eigentumsrechte werden von geopolitischer Loyalität abhängig. Selbst Unternehmen aus Staaten, die nicht direkt an Sanktionen beteiligt sind, müssen ein höheres politisches Risiko einpreisen. Kapital verlangt dann höhere Renditen, bleibt kurzfristiger oder fließt gar nicht erst ins Land.
Die Folgen reichen über einzelne Marken oder Fabriken hinaus. Moderne Produktionsnetzwerke benötigen verlässliche Verträge, Ersatzteile, Software, Qualitätskontrolle und langfristige Finanzierung. Eine Fabrik kann physisch übernommen werden, doch Managementwissen, internationale Lieferketten und technologische Weiterentwicklung lassen sich nicht ebenso leicht übertragen. Kurzfristige Importsubstitution kann daher mit langfristigem Qualitäts- und Produktivitätsverlust einhergehen.
Angriffe und Sabotage verteuern die gesamte Volkswirtschaft
Die wachsende Bedeutung von Angriffen auf Energie-, Logistik- und Industrieanlagen verändert die Kostenrechnung des Krieges. Betroffen sind nicht nur russische Raffinerien und Lager, sondern auch Infrastruktur in der Ukraine und anderen osteuropäischen Staaten. Angriffe auf Lager internationaler Unternehmen zeigen, dass zivile Logistiknetze in die militärische Auseinandersetzung hineingezogen werden.
Der ökonomische Schaden besteht nicht nur aus zerstörten Gebäuden. Unternehmen investieren in Luftschutz, Überwachung, Redundanzen, Lagerverteilung und Versicherungen. Transporte werden umgeleitet, Bestände erhöht und Lieferzeiten verlängert. Diese Ausgaben schaffen zwar Nachfrage, erhöhen aber nicht die Produktivität. Sie sind Kosten für die Aufrechterhaltung eines bereits bestehenden Leistungsniveaus.
Auch mutmaßliche Sabotagefälle in europäischen Ländern und der Ausbau der Grenzsicherung, etwa an der finnisch-russischen Grenze, gehören zu dieser erweiterten Kostenlandschaft. Europa investiert mehr in Schutz, Überwachung und militärische Bereitschaft. Russland wiederum muss zusätzliche Mittel für den Schutz eigener Anlagen, Häfen, Bahnstrecken und Energieinfrastruktur aufwenden. Der Krieg erzeugt damit auf beiden Seiten dauerhaft höhere Transaktions- und Sicherheitskosten.
Das Bankensystem wird zum Finanzierungskanal des Staates
Russische Banken haben die ersten Kriegsjahre besser überstanden als viele Beobachter erwartet hatten. Kapitalverkehrskontrollen, staatliche Unterstützung, regulatorische Erleichterungen und hohe Zinsmargen halfen, das System zu stabilisieren. Doch seine Funktion verändert sich. Banken werden zunehmend zu Instrumenten staatlicher Prioritäten.
Sie finanzieren Rüstungsunternehmen, kaufen Staatsanleihen und verlängern Kredite an strategisch wichtige Betriebe. Solange der Staat Verluste indirekt absichert, können Risiken verborgen bleiben. Problematisch wird es, wenn Unternehmen wegen hoher Zinsen, sinkender ziviler Nachfrage oder fehlender Technologie nicht mehr ausreichend verdienen. Dann steigen notleidende Kredite, während Banken zugleich immer größere Bestände an Staatspapieren halten.
Es entsteht eine enge Verbindung zwischen Staat, Banken und Rüstungsindustrie. Gerät ein Teil unter Druck, muss der andere ihn stützen. Der Staat kann Banken rekapitalisieren, verliert dadurch aber fiskalischen Spielraum. Banken können Unternehmen Kredite verlängern, binden damit jedoch Kapital. Die Zentralbank kann Liquidität bereitstellen, riskiert aber bei zu großzügiger Hilfe zusätzlichen Inflationsdruck.
Eine offene Bankenkrise ist deshalb nicht das wahrscheinlichste kurzfristige Szenario. Wahrscheinlicher ist eine schleichende Verschlechterung der Kreditqualität, die durch staatliche Garantien, Bilanzregeln und Umschuldungen verdeckt wird. Der Preis ist eine immer ineffizientere Kapitalverteilung.
Militärische Stärke und wirtschaftliche Schwäche sind vereinbar
Die zunehmende Belastung der russischen Wirtschaft bedeutet nicht automatisch, dass die militärische Bedrohung für die NATO kurzfristig sinkt. Ein Staat kann zivile Entwicklung opfern und dennoch erhebliche Ressourcen für Streitkräfte, Raketen, Drohnen und Sicherheitsorgane mobilisieren. Gerade die für 2027 geplante Erhöhung der Verteidigungsausgaben zeigt, dass militärische Prioritäten trotz wirtschaftlicher Schwäche nicht zurückgenommen werden.
Für Europa wäre es daher gefährlich, wirtschaftliche Ermüdung mit strategischer Entwarnung zu verwechseln. Russland kann auf Kosten künftigen Wohlstands militärische Fähigkeiten erhalten oder ausbauen. Eine schwächere zivile Wirtschaft kann den politischen Anreiz zur Konfrontation sogar verstärken, wenn das Regime seine Legitimation immer stärker aus Krieg, Bedrohungsnarrativen und nationaler Mobilisierung bezieht.
Gleichzeitig begrenzt die Wirtschaft die Qualität und Dauer militärischer Macht. Arbeitskräftemangel, technologische Rückstände, hohe Finanzierungskosten und beschädigte Infrastruktur erschweren es, Geld effizient in Waffen, Personal und operative Wirkung umzusetzen. Entscheidend ist deshalb nicht nur die Höhe des Rüstungshaushalts, sondern welche realen Güter und Fähigkeiten damit produziert werden können.
Die politischen Verbindungen einzelner europäischer Regierungen nach Moskau, Debatten über Verhandlungen und unterschiedliche Einschätzungen der russischen Bedrohung beeinflussen zudem die westliche Geschlossenheit. Für Russland können diplomatische Kontakte, wirtschaftliche Interessen und innenpolitische Konflikte in Europa ebenso wichtig sein wie direkte Handelsbeziehungen. Ökonomische Resilienz ist deshalb auch eine geopolitische Funktion der Fähigkeit, Sanktionen zu umgehen und gegnerische Koalitionen zu spalten.
Selbst ein Frieden wäre ökonomisch schwierig
Ein Ende der Kampfhandlungen würde Russland wirtschaftlich entlasten, aber nicht automatisch zu einer normalen Friedenswirtschaft zurückführen. Millionen Beschäftigte, zahlreiche Regionen und große Unternehmen hängen inzwischen direkt oder indirekt von militärischen Aufträgen ab. Ein schneller Abbau dieser Nachfrage könnte Produktion, Löhne und regionale Haushalte einbrechen lassen.
Gleichzeitig müssten Soldaten reintegriert, verletzte Menschen versorgt und militärisch gebundene Arbeitskräfte in zivile Tätigkeiten überführt werden. Rüstungsbetriebe könnten nicht ohne Weiteres auf wettbewerbsfähige zivile Produkte umstellen. Sanktionen würden wahrscheinlich nur schrittweise und abhängig von politischen Vereinbarungen gelockert. Ausländische Investoren blieben wegen rechtlicher und geopolitischer Risiken vorsichtig.
Der Kreml hat daher einen wirtschaftlichen Anreiz, die militärische Nachfrage nicht abrupt zu beenden. Selbst bei einem Waffenstillstand könnten hohe Rüstungsausgaben, Truppenaufbau und Sicherheitsinvestitionen fortgesetzt werden. Die Kriegswirtschaft würde sich dann möglicherweise in eine dauerhaft militarisierte Wirtschaft verwandeln.
Das Friedensparadox besteht darin, dass ein Ende des Krieges langfristig bessere Entwicklungschancen eröffnen würde, kurzfristig aber eine Anpassungskrise auslösen könnte. Je länger die Militarisierung dauert, desto schwieriger wird die Rückkehr zu einem zivilen Wachstumsmodell.
Was die öffentliche Themenlage zeigt und was sie verdeckt
Eine Auswertung von 68 Beiträgen zur russischen Kriegswirtschaft und Geopolitik zeigt eine starke Konzentration auf militärische Verluste und die unmittelbaren Folgen des Ukraine-Krieges. 31 Beiträge oder 45,6 Prozent entfallen auf diesen Themenkomplex. Weitere 12 Beiträge beziehungsweise 17,6 Prozent behandeln Russland als militärische und strategische Bedrohung für die NATO. Zusammen dominieren diese beiden Perspektiven fast zwei Drittel der untersuchten Berichterstattung.
Deutlich weniger Aufmerksamkeit erhalten Verstaatlichungen ausländischer Unternehmen, die Kooperation mit Nordkorea, der wirtschaftliche Austausch mit China, internationale Rüstungsausgaben, Sabotagefälle, die Drohnenzusammenarbeit mit Iran und diplomatische Initiativen. Einzelne Beiträge betreffen die Dieselindustrie, die nördlichen Territorien, Wirtschaftsbeziehungen zu Malaysia, die finnische Grenzsicherung, Angriffe auf westliche Logistiklager und politische Verbindungen Ungarns nach Moskau.
Diese Verteilung bildet die sichtbare Konfliktdynamik gut ab, unterschätzt aber die stillen ökonomischen Mechanismen. Zentralbankpolitik, Kreditqualität, Staatsfinanzierung, Produktivität, Arbeitskräftemangel und fiskalische Verdrängung erzeugen weniger spektakuläre Schlagzeilen als Drohnenangriffe oder militärische Offensiven. Für die langfristige Tragfähigkeit der russischen Kriegswirtschaft sind sie jedoch entscheidend.
Hinzu kommt ein methodisches Problem. Mehrfach veröffentlichte oder nahezu identische Meldungen können einzelne Themen übergewichten. Wenn derselbe Bericht auf mehreren Portalen erscheint oder eine Agenturmeldung von vielen Medien übernommen wird, steigt die Zahl der Beiträge, ohne dass zusätzliche unabhängige Informationen entstehen. Medienhäufigkeit misst Aufmerksamkeit, nicht automatisch wirtschaftliche Bedeutung.
Ein ausgewogenes Monitoring sollte deshalb neben den militärischen Ereignissen eigene Kategorien für Geldpolitik, Haushalt, Energieeinnahmen, Arbeitsmarkt, Banken, industrielle Kapazität, Außenhandel und technologische Abhängigkeit führen. Erst die Kombination dieser Indikatoren zeigt, ob das System nur ärmer wird oder tatsächlich in eine akute Instabilität gerät.
Fünf mögliche Entwicklungspfade
Im günstigsten Szenario für den Kreml bleibt die Zentralbank professionell geführt, die Inflation sinkt schrittweise, die Ölpreise bleiben ausreichend hoch und China hält die Handelskanäle offen. Das Wachstum bliebe schwach, doch das System könnte mehrere Jahre funktionieren. Die Bevölkerung würde reale Wohlstandsverluste tragen, ohne dass eine offene Finanzkrise entsteht.
In einem zweiten Szenario wird die Geldpolitik nach 2027 stärker politisiert. Zinsen würden zu früh gesenkt, um Unternehmen und Staat zu entlasten. Kurzfristig könnte dies Investitionen und Kreditvergabe beleben. Mittelfristig drohten jedoch ein schwächerer Rubel, höhere Inflation und wachsendes Misstrauen in Bankeinlagen und Staatsanleihen.
Ein dritter Entwicklungspfad wäre fiskalische Dominanz. Dabei richtet sich die Geld- und Finanzpolitik zunehmend nach den Finanzierungsbedürfnissen des Staates. Banken würden mehr Staatsanleihen halten, strategische Unternehmen bevorzugt finanzieren und private Kreditnehmer verdrängen. Das System bliebe kontrollierbar, würde aber immer staatsabhängiger und weniger produktiv.
Das vierte Szenario wäre ein externer Schock. Ein deutlicher Rückgang der Ölpreise, schärfere Sanktionen gegen Transport- und Zahlungsnetzwerke oder schwere Schäden an Raffinerien könnten Exporterlöse und Steuereinnahmen gleichzeitig treffen. Dann müsste der Staat schneller kürzen, Steuern erhöhen, Reserven einsetzen oder Geld- und Kreditpolitik lockern.
Im fünften Szenario geht Russland zu einer noch umfassenderen Mobilisierungswirtschaft über. Preise, Kapital, Produktion und Arbeitskräfte würden stärker administrativ gelenkt. Damit ließe sich militärischer Output möglicherweise länger priorisieren. Der zivile Wohlstand, die Innovationsfähigkeit und die wirtschaftliche Effizienz würden jedoch weiter sinken. Ein solcher Zustand kann politisch länger bestehen, als marktwirtschaftliche Modelle vermuten lassen, ist aber mit zunehmender Repression verbunden.
Der wahre Preis der Stabilität
Die russische Wirtschaft steht nicht unmittelbar vor einem spektakulären Zusammenbruch. Sie verfügt über zu viele Rohstoffe, staatliche Kontrollmöglichkeiten und internationale Ausweichkanäle, als dass ein einzelner Schock zwangsläufig das gesamte System zu Fall bringen müsste. Gleichzeitig ist die Vorstellung einer robusten, selbsttragenden Kriegswirtschaft irreführend.
Das Wachstum ist schwach, die Inflation zu hoch, der Zins restriktiv und die zivile Investitionstätigkeit belastet. Der Staat erhöht Steuern und Verschuldung, während er soziale und produktive Ausgaben zugunsten militärischer Prioritäten verdrängt. China stabilisiert den Außenhandel, gewinnt dadurch aber Einfluss. Hohe Beschäftigung verdeckt einen gravierenden Mangel an Menschen und Qualifikationen. Rohstofferlöse bleiben unverzichtbar, während ihre Erwirtschaftung kostspieliger und riskanter wird.
Die Zentralbank verhindert bislang, dass diese Widersprüche gleichzeitig eskalieren. Darin liegt der sachliche Kern des Bildes vom einzigen Nagel. Die Metapher wird falsch, wenn sie als Ankündigung eines automatischen Zusammenbruchs nach einem möglichen Ausscheiden Nabiullinas verstanden wird. Institutionen, Kontrollen und fiskalische Zwangsmittel würden fortbestehen. Richtig ist sie als Warnung vor einer gefährlichen Konzentration wirtschaftlicher Stabilität auf eine begrenzte Zahl professioneller Technokraten und auf das politische Vertrauen, das ihnen noch gewährt wird.
Der entscheidende Punkt ist nicht, ob Russland 2027 zahlungsunfähig wird. Wahrscheinlicher ist eine härtere Form wirtschaftlicher Stabilität: weniger Wachstum, mehr staatliche Lenkung, höhere Abgaben, geringerer ziviler Wohlstand und eine fortschreitende Abhängigkeit von militärischen Ausgaben. Das System kann dadurch länger halten, als seine Kritiker erwarten, aber zu einem immer höheren Preis.
Russlands Wirtschaft hängt also nicht an einem einzigen Nagel. Sie hängt an Öl, China, Zwangsfinanzierung, staatlicher Nachfrage, administrativer Kontrolle und einer anpassungsfähigen Unternehmenslandschaft. Doch die Zentralbank ist der Nagel, der verhindert, dass aus diesen widersprüchlichen Stützen ein ungeordnetes Gebilde wird. Sollte dieser Nagel 2027 ersetzt, gelockert oder politisch verbogen werden, wäre nicht zwangsläufig der sofortige Einsturz die Folge. Aber das Risiko nähme deutlich zu, dass aus schleichender wirtschaftlicher Erosion eine offene makroökonomische Krise wird.
📈🚀 Von Sichtbarkeit zu Vertrauen 👀🤝 Ihr skalierbarer Weg mit Xpert.Digital


Von Sichtbarkeit zu Vertrauen: Ihr skalierbarer Weg mit Xpert.Digital - Bild: Xpert.Digital
Im industriellen B2B entstehen tragfähige Geschäftsbeziehungen selten über Nacht. Sie entwickeln sich Schritt für Schritt – über Sichtbarkeit, fachliche Relevanz, wiederkehrende Berührungspunkte und wachsendes Vertrauen. Das 4-Stufen-Modell von Xpert.Digital setzt genau hier an: Es bietet einen strukturierten Weg, der mit einem überschaubaren Einstieg beginnt und sich bei Bedarf zu einer vertieften Zusammenarbeit im Business Development entwickeln kann.
Statt auf laute Marketingversprechen zu setzen, rückt dieses Modell die Beziehung in den Mittelpunkt. Unternehmen steigen mit klar umrissenen, gut kalkulierbaren Maßnahmen ein und entscheiden dann auf Basis eigener Erfahrung, wie weit sie die Zusammenarbeit ausbauen möchten. Ein wesentlicher Faktor für diesen ungestörten Vertrauensaufbau: Die Plattform verzichtet komplett auf nervige Werbe-Ads, sodass der redaktionelle Fokus allein auf der Expertise der Unternehmen liegt.
Mehr dazu hier:
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.