Восстание на рынках облигаций: истерика не на рынках – государства растратили свою репутацию на кредиты – Креативное изображение на эту тему с использованием ИИ: Xpert.Digital
Борьба за капитал: как искусственный интеллект и государственные облигации конкурируют за инвесторов
Государственный долг и доходность: опасное взаимодействие
Инфляция и рынки облигаций: возвращение неопределенности
Инфляция и рынки облигаций: возвращение неопределенности
Глобальная распродажа государственных облигаций — это не просто краткосрочная реакция на отдельные данные по инфляции или временные корректировки процентной политики. Она представляет собой фундаментальный сдвиг во взаимоотношениях между правительствами, центральными банками и кредиторами. В течение многих лет правительства могли полагаться на крайне низкие процентные ставки и масштабные покупки облигаций центральными банками, чтобы поддерживать высокий уровень долга на приемлемом уровне. Но эта ситуация изменилась. Инвесторы теперь требуют четкой цены за предоставление правительствам кредитов на долгосрочную перспективу. Ситуация осложняется несколькими факторами: постоянно высокая инфляция, геополитическая напряженность и растущие расходы на оборону, инфраструктуру и социальное обеспечение — это лишь некоторые из проблем, стоящих перед правительствами. Эти события порождают чувство паники, в то же время растет неопределенность относительно того, смогут ли рынки поддерживать рост доходности в долгосрочной перспективе. В данном анализе рассматриваются текущие тенденции на рынках облигаций и обсуждается их потенциальное влияние на глобальную финансовую архитектуру, а также на инвесторов и правительства.
Масштабная распродажа: кризис на рынках облигаций
Глобальная распродажа государственных облигаций — это не просто нервная реакция на отдельные данные по инфляции или временная переоценка политики процентных ставок. Она знаменует собой фундаментальный сдвиг во взаимоотношениях между правительствами, центральными банками и кредиторами. В течение многих лет правительства могли полагаться на крайне низкие процентные ставки, масштабные покупки облигаций центральными банками и структурно сильный спрос со стороны институциональных инвесторов, чтобы поддерживать высокий уровень долга на приемлемом уровне. Эта среда исчезла. Инвесторы снова требуют ощутимой цены за предоставление денег правительствам в долгосрочном кредитовании. Чем дольше срок погашения, тем выше требуемая компенсация для покрытия инфляционных рисков, политической неопределенности, растущих объемов выпуска и возможности того, что правительства, формально обслуживая свой долг, могут снизить его реальную стоимость за счет постоянной девальвации валюты.
Ситуация напоминала панику, поскольку одновременно действуют несколько факторов. Инфляция в ключевых экономических регионах вновь значительно превышает целевые показатели центрального банка. Цены на энергоносители и геополитические конфликты усиливают ценовое давление. Правительства увеличивают расходы на оборону, инфраструктуру, климатическую политику, социальное обеспечение и устойчивость промышленности, в то время как старение населения и слабый рост производительности сужают их бюджетные возможности. Одновременно с этим развитие инфраструктуры искусственного интеллекта поглощает огромные объемы капитала. Поэтому государственные облигации конкурируют не только друг с другом, но и с корпоративными облигациями и другими все более привлекательными вариантами инвестиций для ограниченных сбережений.
Тем не менее, было бы преувеличением интерпретировать каждый скачок доходности как начало нового глобального финансового кризиса. Частично это связано с давно назревшей нормализацией после исключительно длительного периода искусственно заниженных процентных ставок. Ситуация становится проблематичной там, где более высокая доходность совпадает с высоким уровнем долга, слабым ростом, короткими сроками погашения и рыночными структурами с высоким уровнем заемного финансирования. Поэтому ключевой вопрос заключается не в том, упадут ли цены на облигации, а в том, запустит ли переоценка самоподдерживающийся процесс. В настоящее время рынки балансируют именно на этом пороге.
Когда падение цен становится предупреждением
В случае с облигациями цена и доходность движутся в противоположных направлениях. Если уже выпущенная облигация с низким купоном становится непривлекательной из-за того, что вновь выпущенные облигации предлагают более высокие процентные ставки, ее рыночная цена падает. Расчетная доходность до погашения увеличивается. Таким образом, распродажа на рынке облигаций означает падение цен и рост доходности. Это не сразу обойдется государству дорого по всему его долговому портфелю, но это будет иметь значение для новых займов и рефинансирования облигаций с истекающим сроком погашения.
Этот временной лаг имеет решающее значение. Правительства не полностью рефинансируют себя каждый год. Чем дольше средний оставшийся срок их долга, тем медленнее рост рыночных процентных ставок влияет на бюджет. Первоначально это создает впечатление, что бремя управляемо. Однако с каждым годом все большая часть старого, низкопроцентного долга заменяется более дорогими ценными бумагами. Рост процентных ставок затем действует как прилив, не единой волной, а неуклонно нарастая в течение многих раундов рефинансирования.
Масштабы значительны. Страны ОЭСР привлекли на рынках капитала около 17 триллионов долларов США в 2025 году; в 2026 году ожидается около 18 триллионов долларов США. Большая часть этих средств предназначена не для новых программ, а для рефинансирования существующего долга. Потребности в рефинансировании составили примерно 13,5 триллионов долларов США в 2025 году и, по прогнозам, вырастут до 14 триллионов долларов США в 2026 году. Это делает аукционы облигаций постоянной проверкой надежности. Слабый спрос, более высокие премии за риск или неблагоприятные структуры сроков погашения могут изменить стоимость финансирования страны гораздо быстрее, чем предполагает медленный процесс формирования бюджета.
Нервозность особенно заметна на долгосрочном конце кривой доходности. Краткосрочная доходность сильно зависит от текущей ключевой процентной ставки и ожидаемых следующих решений центрального банка. Доходность десяти-, двадцати- или тридцатилетних облигаций также включает в себя премию за срок. Это компенсирует инвесторам затраты на долгосрочное вложение капитала и принятие на себя неисчислимых инфляционных, фискальных и ликвидных рисков. Если эта премия растет, несмотря на ожидания замедления экономического роста или будущих снижений процентных ставок, рынок посылает четкий сигнал: недоверие направлено не только к краткосрочной денежно-кредитной политике, но и к долгосрочному качеству обещанного долга.
Новая география высокой доходности
Рост доходности — глобальное явление, но его причины различаются от страны к стране. В Соединенных Штатах доходность десятилетних казначейских облигаций в начале октября 2026 года временно достигла 5,34 процента, самого высокого уровня с 2002 года. В третьем квартале она выросла почти на 90 базисных пунктов, что стало самым сильным квартальным ростом в этом столетии. За этим движением стоят устойчивая инфляция, большие бюджетные дефициты, государственный долг, превышающий 40 триллионов долларов, и сомнения в том, готовы ли политики вывести расходы и доходы на устойчивый путь развития.
Соединенные Штаты продолжают обладать исключительными преимуществами. Доллар является основной резервной и финансовой валютой, рынок казначейских облигаций США — самый глубокий в мире, а значительная часть глобальной финансовой архитектуры основана на американских ценных бумагах в качестве залога. Однако эти привилегии не мешают инвесторам требовать более высокой доходности. Напротив, поскольку доходность американских облигаций является глобальным эталоном, ее рост распространяется на ипотечные кредиты, корпоративные займы, финансирование развивающихся рынков и модели оценки акций. Когда безрисковая базовая ставка растет, капитал становится дороже почти повсюду.
Великобритания демонстрирует, как быстро фискальные проблемы могут слиться со структурными проблемами рынка. Доходность 30-летних британских государственных облигаций в 2026 году временно превысила 6 процентов, достигнув самого высокого уровня с 1998 года. Страна борется со слабым экономическим ростом, высокими потребностями в финансировании и повышенной чувствительностью институциональных инвесторов к долгосрочным срокам погашения. Поэтому воспоминания о кризисе британских облигаций 2022 года весьма актуальны. В то время резкий рост доходности спровоцировал требования о внесении дополнительного обеспечения в пенсионные стратегии с использованием заемных средств. Принудительные продажи ускорили падение цен, пока Банк Англии не вмешался, выпустив ограниченные по времени покупки.
Во Франции доходность десятилетних облигаций достигла уровней, невиданных с 2002 года, временами приближаясь к 5 процентам. Рынок оценивает не только общую инфляцию, но и политический тупик, высокие дефициты и ограниченные возможности для надежной консолидации. Италия, Бельгия, Греция и Испания также находятся под пристальным вниманием, поскольку высокий уровень долга повышает их чувствительность к изменениям процентных ставок. Важно отметить, что в еврозоне отдельные государства-члены не контролируют свои центральные банки или национальную валюту. Хотя это защищает от национального денежного произвола, это также повышает важность премий за риск и политической согласованности внутри валютного союза.
Германия, обладающая сравнительно низким соотношением долга к ВВП, остается особым случаем, но не застрахована от общей тенденции. Доходность десятилетних государственных облигаций Германии в 2026 году значительно превысила 3%, временами достигая около 3,35%. Дополнительные расходы на оборону и инфраструктуру могут повысить долгосрочную производительность страны, но в краткосрочной перспективе это увеличивает предложение немецких государственных облигаций. Рынок различает дефицит потребления и инвестиции, способствующие росту, но финансирование также необходимо для производственных проектов. Преимущество Германии заключается не в отсутствии долгов, а в более высоком уровне общественного доверия и все еще устойчивом стартовом положении по сравнению с другими странами.
Япония представляет собой пример наиболее глубокой смены режима. Доходность десятилетних государственных облигаций Японии достигла 3 процентов, самого высокого уровня с 1996 года. На протяжении десятилетий крайне низкие процентные ставки, дефляция и масштабные покупки Банка Японии считались стабильными характеристиками системы. Сейчас же отношение государственного долга к ВВП, превышающее 200 процентов, совпадает с возвращением инфляции и постепенной нормализацией денежно-кредитной политики. Япония обладает сильной внутренней инвестиционной базой и занимает средства в собственной валюте. Тем не менее, переход от системы с почти нулевыми процентными ставками к системе с нормальными процентными ставками может вызвать значительные изменения в портфелях, отчасти потому, что японские инвесторы владеют крупными пакетами иностранных облигаций.
Инфляция вернулась в двигательный отсек
Непосредственным триггером недавней распродажи стало возобновление инфляционного давления. В еврозоне уровень инфляции в сентябре 2026 года вырос до 3,8 процента после того, как в августе он составлял 3,2 процента. Особенно резко выросли цены на энергоносители. Это разрушило надежды на то, что центральные банки вскоре вернутся к стабильной политике снижения процентных ставок. Рост цен на нефть, газ и электроэнергию первоначально действует как внешний шок предложения. Однако он может распространиться на всю экономику через транспорт, производство, спрос на заработную плату и инфляционные ожидания.
Денежно-кредитная политика сталкивается с дилеммой. Центральный банк не может добывать дополнительную нефть или устранять геополитические препятствия. Однако, если он снизит процентные ставки в условиях роста общей инфляции и нестабильности ожиданий, он рискует потерять доверие. Если же он повысит процентные ставки, он ослабит экономику, уже обремененную шоком цен на энергоносители. Рынок облигаций пытается учесть эту неопределенность по всем срокам погашения. Чем больше сомнений в решимости или эффективности денежно-кредитной политики, тем выше требуемая инфляционная премия.
Сегодня рынок также более чувствителен, поскольку опыт начала 2020-х годов все еще оказывает влияние. Тогда инфляция часто первоначально недооценивалась как временное явление. Инвесторы теперь знают, что сбои в цепочках поставок, геополитические конфликты, деглобализация, нехватка рабочей силы и стимулирующая фискальная политика могут создавать длительное ценовое давление. Поэтому одного благоприятного показателя инфляции уже недостаточно, чтобы навсегда снизить долгосрочную доходность. Необходим устойчивый тренд, а не просто статистическое затишье.
В то же время, не каждый рост доходности обусловлен инфляцией. Банк международных расчетов обнаружил, что рост премии за срок погашения объясняет значительную часть изменений в 2026 году. Это посылает качественно иной сигнал. Если рынок просто ожидает повышения ключевых процентных ставок, бремя может снова облегчиться с последующим смягчением денежно-кредитной политики. Если же, с другой стороны, растет премия за фискальный риск, правительствам необходимо восстановить доверие посредством убедительных бюджетных планов, улучшения экономического роста или пересмотра структуры сроков погашения. Центральный банк не может окончательно решить эту проблему с помощью покупки облигаций, не поставив под угрозу свой мандат по обеспечению ценовой стабильности.
Долг становится политической ценой
В 2025 году глобальный валовой государственный долг составлял почти 94 процента мирового экономического производства. Согласно текущим политическим прогнозам, к 2029 году он вырастет до 100 процентов. Однако такой показатель не является автоматически неустойчивым. Ключевые факторы включают уровень реальных процентных ставок, номинальный рост, структуру валюты, сроки погашения кредитов, качество государственных институтов и способность генерировать будущие первичные профициты. Высокоразвитая страна со своей собственной валютой, широкой налоговой базой и надежными институтами может поддерживать значительно более высокий уровень государственного долга, чем политически нестабильная страна с долгом в иностранной валюте.
Однако ситуация ухудшается, если средняя процентная ставка постоянно остается выше номинального экономического роста. В таких случаях отношение долга к ВВП растет даже сверх существующего баланса долга, если только правительство не создаст достаточный первичный профицит. Высокий уровень долга делает даже небольшие изменения процентных ставок существенными. При отношении долга к ВВП в 100 процентов устойчивое увеличение процентной ставки на один процентный пункт увеличивает ежегодную процентную нагрузку после полного рефинансирования примерно на один процент от объема экономического производства. Этот эффект проявляется постепенно, но его политически трудно обратить вспять.
В глобальном масштабе процентные платежи государства выросли с примерно 2 процентов до почти 3 процентов от мирового экономического производства за четыре года. Это означает триллионы долларов, которые одновременно недоступны для образования, инфраструктуры, цифровизации или обороны. Конфликт в распределении средств усиливается, поскольку многие категории расходов ограничены политическими или правовыми рамками. Пенсии, здравоохранение, персонал, социальные выплаты и обслуживание долга вряд ли можно сократить в краткосрочной перспективе. Поэтому корректировки часто затрагивают государственные инвестиции, хотя именно эти инвестиции могли бы стимулировать рост, необходимый для стабилизации уровня государственного долга.
Широко распространенное мнение о том, что государство никогда не может серьезно столкнуться с финансовым кризисом в своей собственной валюте, является чрезмерным упрощением. Хотя центральный банк может формально обеспечить ликвидность и предотвратить номинальный дефолт, экономическая проблема может сместиться в сторону инфляции, девальвации валюты и оттока капитала. Инвесторы получают вознаграждение не только за риск дефолта, но и за потенциальную потерю покупательной способности. Таким образом, правительство может потерять доверие, даже если оно формально остается платежеспособным.
🎯🎯🎯 Центр B2B-индустрии, основанный на данных, как своего рода внутреннее решение

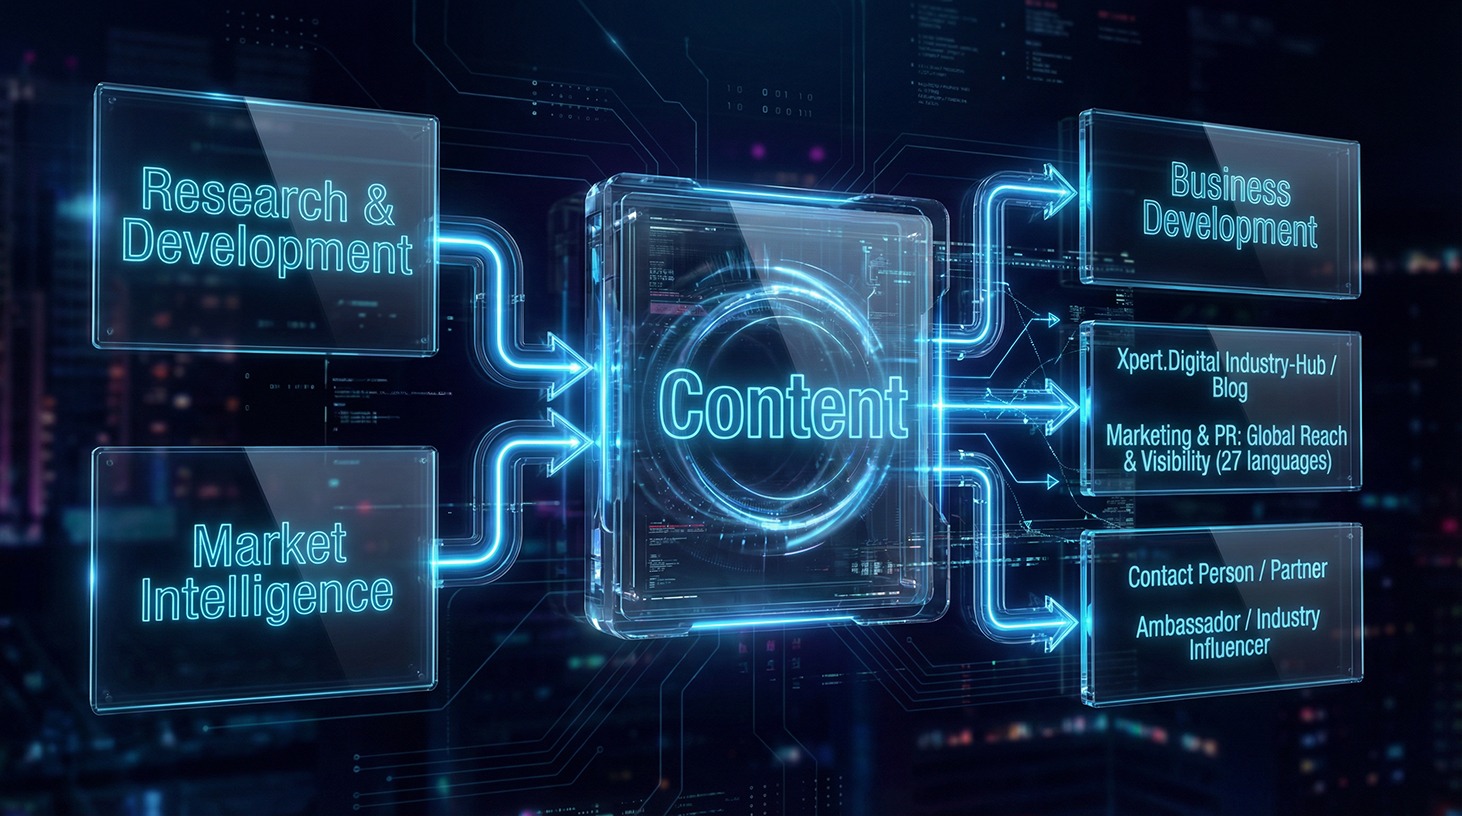
Практически внутреннее решение: как Xpert.Digital устраняет операционные пробелы в B2B-маркетинге и продажах – Умный бизнес, основанный на контенте - Изображение: Xpert.Digital
Xpert.Digital — это ориентированный на данные B2B-индустрионный центр, возглавляемый Konrad Wolfenstein . Компания выступает в качестве внешнего, частично внутреннего решения для отраслевых партнеров, устраняя операционные пробелы в маркетинге, контенте и продажах — без необходимости привлечения дополнительных ресурсов со стороны клиента.
Более подробная информация здесь:
Долг и его политические издержки: будущее государственных финансов
Конец свободного государства
Годы после мирового финансового кризиса породили опасную политическую самоуспокоенность. Низкая или отрицательная доходность создавала впечатление, что дополнительный долг практически ничего не стоит. Действительно, будущие бюджеты были менее обременены, если правительство могло финансировать себя в долгосрочной перспективе по чрезвычайно низким процентным ставкам. Однако многие правительства не смогли последовательно использовать этот период для максимизации сроков погашения кредитов, увеличения производительных инвестиций и сокращения структурных дефицитов. Вместо этого новые потребности в расходах закрепились.
Центральные банки стабилизировали рынки за счет масштабных покупок и стали доминирующими держателями государственного долга. Это сократило объем средств, доступных на открытом рынке, в то время как многие инвесторы по-прежнему были обязаны по правилам владеть облигациями. Такое сочетание привело к снижению доходности и волатильности. С прекращением чистых покупок и постепенным сокращением объемов активов частному рынку теперь необходимо поглощать значительно большие объемы. Частные покупатели более чувствительны к ценам, чем центральные банки. Они требуют более высокой доходности при увеличении предложения, инфляции или фискальных рисков.
Этот сдвиг также влияет на политическую коммуникацию. Бюджет больше не оценивается исключительно парламентами, аудиторскими конторами и избирателями, а в режиме реального времени глобальными инвесторами. Прогнозируемый дефицит может увеличить долгосрочные затраты на финансирование в течение нескольких часов. Иногда это критикуют как силу анонимных рынков. Однако в действительности эти цены отражают готовность реальных инвесторов обеспечить покупательную способность в течение многих лет или десятилетий. Правительства сохраняют свободу тратить больше; они просто не могут определять цену этой свободы.
Это знаменует возвращение так называемых «бюрократов-защитников облигаций» — инвесторов, которые санкционируют фискальные риски посредством продаж и требований о более высокой доходности. Нельзя допустить, чтобы этот термин превратился в теорию заговора. Зачастую нет скоординированной атаки, а есть множество независимых решений пенсионных фондов, страховых компаний, банков, управляющих активами, иностранных центральных банков и частных вкладчиков. Их совокупность посылает мощный сигнал: доверие — это не вечное достояние, а цена, которая пересматривается ежедневно.
Искусственный интеллект усиливает капиталистическую борьбу
Отличительной чертой текущего цикла является огромный спрос на финансирование искусственного интеллекта и центров обработки данных. Технологические компании, коммунальные предприятия, операторы связи и инфраструктурные компании инвестируют в микросхемы, серверы, электростанции, сети передачи электроэнергии, системы охлаждения и здания. Объем долга, связанного с ИИ, в виде инвестиционных облигаций, высокодоходных облигаций и кредитов, по оценкам, превысит 300 миллиардов долларов США в 2026 году. Глобальный объем выпуска корпоративных облигаций к концу лета уже достиг рекордного уровня, составив приблизительно 4,9 триллиона долларов США.
Такое развитие событий может повысить производительность и укрепить экономический рост в долгосрочной перспективе. Однако в краткосрочной перспективе это приводит к дополнительному спросу на капитал, энергию, квалифицированных рабочих и промышленные комплектующие. Если правительства одновременно занимают рекордные объемы, это создает конкуренцию. Инвесторы могут выбирать между надежными государственными облигациями, высокодоходными корпоративными облигациями и другими инвестициями. Для того чтобы государственные облигации нашли достаточно покупателей, их доходность должна вырасти или другие риски должны снизиться.
Бум искусственного интеллекта также влияет на инфляционные ожидания. Крупные инвестиционные программы увеличивают совокупный спрос и могут усугубить проблемы с электроснабжением, сетями и оборудованием. В то же время потенциальный рост производительности подпитывает ожидания повышения нейтральных процентных ставок. Если технологии позволят экономике расти быстрее на устойчивой основе, центральным банкам, возможно, потребуется менее агрессивно поддерживать спрос. Это также говорит против быстрого возвращения к крайне низким процентным ставкам 2010-х годов.
Однако было бы неправильно объявлять долг, связанный с ИИ, основной причиной турбулентности. Он усугубляет и без того напряженную систему. Фундаментальной проблемой остается сочетание высоких государственных дефицитов, повторяющихся шоков предложения, старения общества и меняющейся роли центральных банков. Инвестиционный цикл в сфере ИИ лишь подчеркивает тот факт, что капитал остается дефицитным даже в цифровую эпоху.
Невидимая опасность в рыночных структурах
Классический кризис суверенного долга возникает, когда сомнения в платежеспособности страны приводят к резкому росту премий за риск. Сегодняшняя угроза более сложна. Даже облигации, выпущенные в основном платежеспособными государствами, могут стать отправной точкой финансового кризиса, если совпадут интересы инвесторов, использующих заемные средства, ограниченная ликвидность и требования о внесении дополнительного обеспечения. В таких случаях центральная проблема заключается не в самом факте дефолта, а в скорости, с которой необходимо закрыть позиции.
Хедж-фонды стали значительными покупателями и посредниками на рынке казначейских облигаций США. Их общие позиции резко возросли, причем значительная их часть приходится на стратегии относительной стоимости. В так называемой базовой стратегии фонд покупает казначейскую облигацию и одновременно продает соответствующий фьючерсный контракт. Разница в цене невелика, поэтому стратегия в значительной степени основана на использовании заемных средств, в том числе краткосрочных репо-кредитов. В нормальных условиях она обеспечивает ликвидность и формирование цен. Однако, если стоимость финансирования, требования к обеспечению или волатильность резко возрастут, многие фонды могут быть вынуждены одновременно закрыть свои позиции.
Масштаб проблемы носит системный характер. Крупные хедж-фонды недавно владели позициями по казначейским облигациям США на несколько триллионов долларов; только основной бизнес оценивался примерно в 830 миллиардов долларов к концу 2025 года. Более того, эти позиции сильно сконцентрированы в руках нескольких крупных игроков. Единичный убыток не обязательно приводит к кризису. Опасной становится цепная реакция: увеличение маржи, вынужденные продажи, падение цен, дальнейшее увеличение маржи и уход трейдеров с рынка.
В среднем, сегодня банки лучше капитализированы, чем до 2008 года, но по-прежнему подвержены влиянию различных факторов. Рост доходности приводит к потерям в оценке ценных бумаг с фиксированной доходностью. Более высокие депозитные и рефинансовые издержки снижают маржу. Заемщики испытывают давление, когда ипотечные кредиты, корпоративные займы и финансирование коммерческой недвижимости становятся дороже. Кроме того, банки финансируют небанковские позиции посредством операций РЕПО. Таким образом, риски могут возникать вне регулируемого банковского сектора и возвращаться в него через залоговое обеспечение, кредитные линии и производные финансовые инструменты.
Страховые компании и пенсионные фонды сталкиваются с неоднозначной ситуацией. Более высокая доходность улучшает долгосрочную прибыль и снижает текущую стоимость будущих обязательств. Однако в краткосрочной перспективе падение цен, обеспечение производными финансовыми инструментами и отток денежных средств могут создавать значительные проблемы. Опыт Великобритании в 2022 году показал, что организация может быть платежеспособной по своему балансу, но при этом иметь крайне низкую ликвидность. Именно это несоответствие делает быстрые колебания рынка столь опасными.
Почему сейчас ещё не 2008 год?
Глобальный финансовый кризис 2008 года был вызван некачественными частными кредитами, сложными операциями секьюритизации, высокой степенью заемного финансирования банков и потерей доверия к межбанковскому рынку. Сегодня наиболее заметные противоречия наблюдаются на рынке суверенного долга и в некоторых секторах небанковского обслуживания. Банки, как правило, обладают большими резервами капитала и ликвидности, качество кредитов крупных промышленно развитых стран не сопоставимо с качеством некачественных ипотечных кредитов в США, а центральные банки располагают проверенными инструментами для обеспечения ликвидности.
Эти различия говорят против механического повторения ситуации 2008 года. Однако они не означают, что система безопасна. Государственные облигации составляют основу современного финансового мира. Они служат эталонной процентной ставкой, ликвидным резервом и обеспечением краткосрочного финансирования. Если этот рынок, в частности, потеряет свою глубину или станет крайне волатильным, шок затронет гораздо больше транзакций, чем отдельный сегмент кредитования. Сбой на основном рынке может одновременно затронуть банки, фонды, страховые компании и предприятия.
К этому добавляется политический конфликт целей, который был менее выражен в 2008 году. Тогда центральные банки могли резко снижать процентные ставки и скупать облигации, поскольку наибольшую опасность представляли дефляция и обвал спроса. В период высокой инфляции такая реакция затруднена. Если центральный банк спасает рынок облигаций за счет масштабных покупок, одновременно пытаясь бороться с инфляцией, это может создать впечатление фискального доминирования. Инвесторы могут заподозрить, что стабильность цен приносится в жертву ради защиты государственного финансирования. В этом случае доходность в краткосрочной перспективе снижается, а инфляция и валютные риски возрастают в долгосрочной перспективе.
Таким образом, более подходящей исторической параллелью является сочетание глобальной распродажи облигаций 1994 года, кризиса британских государственных облигаций 2022 года и повторяющихся периодов стресса на рынке казначейских облигаций США. Общим для этих эпизодов является не дефолт крупного государства, а скорее резкая коррекция неверных ожиданий относительно процентных ставок, усугубляемая использованием заемных средств и ограниченной рыночной ликвидностью. Наиболее вероятный сценарий кризиса, таким образом, начинается с события, связанного с ликвидностью, и лишь впоследствии перерастает в кризис платежеспособности или экономический кризис.
Три способа выбраться из опасной зоны
В самом оптимистичном сценарии инфляционный всплеск окажется временным. Цены на энергоносители нормализуются, цепочки поставок адаптируются, а базовая инфляция останется под контролем. Центральные банки смогут прекратить ужесточение денежно-кредитной политики, не теряя доверия. Долгосрочная доходность стабилизируется на более высоком, но устойчивом уровне. Правительства постепенно поглощают растущие процентные расходы, в то время как номинальный рост и умеренные фискальные корректировки ограничивают соотношение долга к доходности. В этом случае распродажа будет болезненной, но полезной: капитал снова будет оценен реалистично.
Среднесрочный сценарий предполагает длительный период фискальных и монетарных трений. Инфляция остается нестабильной, доходность сильно колеблется, а премии по срочным кредитам не снижаются постоянно. Правительства лишь частично реагируют на рост процентных ставок, поскольку отсутствует политическое большинство для повышения налогов или сокращения расходов. Рост остается умеренным. Финансовые рынки в целом функционируют, но ипотечные кредиты, инвестиции и корпоративное финансирование становятся постоянно дороже. Цены на активы корректируются в сторону понижения без единовременного глобального коллапса.
Кризисный сценарий требует дополнительного триггера. Возможными триггерами могут быть новый энергетический шок, неожиданно высокая инфляция, провал аукциона облигаций, политический фискальный кризис или принудительное сворачивание крупных позиций с использованием заемных средств. Рост доходности в этом случае обесценит залоговое обеспечение и вынудит к продажам. Банки и трейдеры могут сократить свои балансовые возможности. Кредитные спреды увеличатся, акции упадут, а реальная экономика пострадает от удорожания финансирования. Центральным банкам придется предоставлять ликвидность, даже если инфляция все еще может быть слишком высокой.
Наиболее опасным сценарием стал бы кризис доверия на нескольких крупных рынках одновременно. Если бы облигации Казначейства США, государственные облигации Европы и Японии одновременно оказались под давлением продаж, достаточно крупного убежища для капитала не хватило бы. Капитал мог бы устремиться в краткосрочные ценные бумаги, золото, ликвидные валюты или реальные активы. Долгосрочное финансирование иссякло бы, хотя сбережения в системе в целом все еще существовали бы. Это был бы не классический дефицит денег, а скорее дефицит доверия и способности к принятию рисков.
Что должны сделать правительства сейчас?
Для эффективного ответа не требуются резкие меры жесткой экономии, которые разрушают экономический рост и социальную стабильность. Необходима, скорее, понятная среднесрочная стратегия. Правительства должны продемонстрировать, какие расходы будут финансироваться на постоянной основе, какие программы будут иметь ограниченный срок действия и как прогнозируется рост доходов. Бюджетные правила работают только в том случае, если они прозрачны, поддаются проверке и политически устойчивы. И наоборот, креативные внебюджетные механизмы или нереалистичные предположения о росте увеличивают риск.
Качество расходов так же важно, как и их объем. Инвестиции в сети, энергоснабжение, образование, цифровизацию, обороноспособность и эффективное управление могут увеличить производственный потенциал. Они улучшают устойчивость долговой нагрузки, если их долгосрочный эффект роста превышает затраты на финансирование. И наоборот, непрерывные потребительские расходы без соответствующего дохода ухудшают структурную ситуацию. Рынок не может идеально различать эти категории, но он оценивает, имеет ли страна правдоподобную стратегию роста.
Управление долгом также приобретает все большее значение. Более длительные сроки погашения снижают краткосрочный риск рефинансирования, но изначально обходятся дороже из-за крутых кривых доходности. Чрезмерный переход к краткосрочным заимствованиям в настоящее время позволяет экономить на процентах, но делает бюджет более уязвимым к внезапным рыночным колебаниям. Поэтому правительствам следует не только минимизировать средние издержки, но и оптимизировать устойчивость профиля сроков погашения долга.
Центральные банки должны четко различать ценовую стабильность и рыночную стабильность. Целевые, временные инструменты ликвидности могут исправить сбои, не меняя при этом общую денежно-кредитную политику. Важным примером является интервенция Великобритании в 2022 году: временные покупки стабилизировали рынок, в то время как ужесточение денежно-кредитной политики в принципе продолжалось. Крайне важно, чтобы в коммуникации было ясно, что ликвидность предоставляется под надежное обеспечение, но нет постоянной гарантии конкретной доходности.
Надзорные органы должны в конечном итоге уделять больше внимания небанковским организациям, заемным средствам и цепочкам залогового обеспечения. Прозрачность в отношении репо-финансирования, централизованных расчетов, надежных моделей маржинального обеспечения и реалистичных стресс-тестов ликвидности может предотвратить возникновение системных рисков из-за незначительных ценовых различий вследствие чрезмерного использования заемных средств. Те, кто предоставляет ликвидность в обычное время, не должны автоматически становиться вынужденными продавцами в периоды стресса.
Обманчивое понятие безопасной дистанции в Германии
Германия по-прежнему обладает большей фискальной свободой, чем большинство крупных промышленно развитых стран. Ее соотношение долга к ВВП ниже, институциональный авторитет высок, а государственные облигации Германии пользуются особым уровнем безопасности в еврозоне. Однако это преимущество не гарантирует фискальной свободы. Если дополнительные заимствования сталкиваются с ограниченными возможностями строительства, медленными процессами получения разрешений и нехваткой квалифицированных рабочих, цены растут без соответствующего увеличения реального производственного потенциала. В таких случаях государство финансирует инфляцию, а не инфраструктуру.
Поэтому немецкая стратегия должна учитывать как предложение, так и финансирование в комплексе. Увеличение финансирования железных дорог, электросетей, центров обработки данных, обороны и муниципальной инфраструктуры будет стимулировать рост только в том случае, если одновременно будут улучшены законодательство в области планирования, закупок, административный потенциал и конкуренция. В противном случае, масштабная инвестиционная программа первоначально увеличит объем выпуска облигаций и доходность, в то время как ожидаемый эффект роста не материализуется.
Повышение федеральных процентных ставок также имеет далеко идущие последствия. Оно делает ипотечные кредиты дороже, снижает оценку компаний и увеличивает затраты на финансирование для штатов, муниципалитетов и банков развития. Страховые компании и вкладчики получают выгоду от более высокой и стабильной доходности в долгосрочной перспективе, но вынуждены мириться с краткосрочными потерями стоимости старых инвестиционных портфелей. Таким образом, повышение процентных ставок само по себе не является ни хорошим, ни плохим; оно просто перераспределяет доходы, богатство и риски.
Для Германии наибольшая опасность заключается не столько в немедленном банкротстве, сколько в постепенном ужесточении бюджетных ресурсов. Если процентные платежи, оборона, старение населения и адаптация к изменению климата будут поглощать все большую часть бюджета, останется меньше места для будущих инвестиций и циклических мер реагирования. Поэтому раннее определение приоритетов экономически более выгодно, чем последующая экстренная консолидация под давлением рынка.
Настоящий поворотный момент
Рынки облигаций не обязательно сигнализируют о скором крахе глобального финансового порядка. Однако они знаменуют конец эпохи, когда государства могли откладывать рост долга практически без последствий. Цена денег вернулась, и вместе с ней возникает новая необходимость различать желаемые и финансово осуществимые цели.
Нынешняя нервозность сочетает в себе как рациональную переоценку, так и потенциал для чрезмерной реакции. Доходность на многолетних и многодесятилетних максимумах отражает реальные инфляционные, рыночные и фискальные риски. В то же время технические факторы, стратегии с использованием заемных средств и низкая ликвидность могут ускорить движения, которые не полностью оправданы фундаментальными факторами. Именно это сочетание делает ситуацию опасной: обоснованная потеря доверия может быть преобразована рыночными механизмами в непропорциональный кризис.
То, спровоцирует ли это следующий крупный финансовый кризис, зависит не столько от уровня задолженности как такового, сколько от взаимодействия нескольких факторов. Критически важными факторами будут устойчиво высокая инфляция, слабый экономический рост, заблокированные политическими силами бюджеты, растущие премии за погашение и принудительные продажи в небанковском секторе. Если хотя бы один из этих факторов останется управляемым, система, вероятно, сможет поглотить рост доходности. Однако, если они проявятся одновременно, распродажа облигаций может спровоцировать глобальный финансовый шок.
Таким образом, очевидная позиция такова: паника — это ещё не диагноз, но игнорировать ситуацию было бы халатностью. Рынки не требуют состояния без долгов. Они требуют состояния, чьи обязательства, приоритеты и финансирование являются последовательными. Те, кто убедительно докажет эту последовательность, смогут сохранить доступ к капиталу даже при более высоком уровне задолженности. И наоборот, те, кто полагается на центральные банки для окончательного решения всех фискальных проблем, рискуют столкнуться именно с тем нарушением доверия, о котором уже предупреждают растущие процентные ставки.
📈🚀 От прозрачности к доверию 👀🤝 Ваш масштабируемый путь с Xpert.Digital

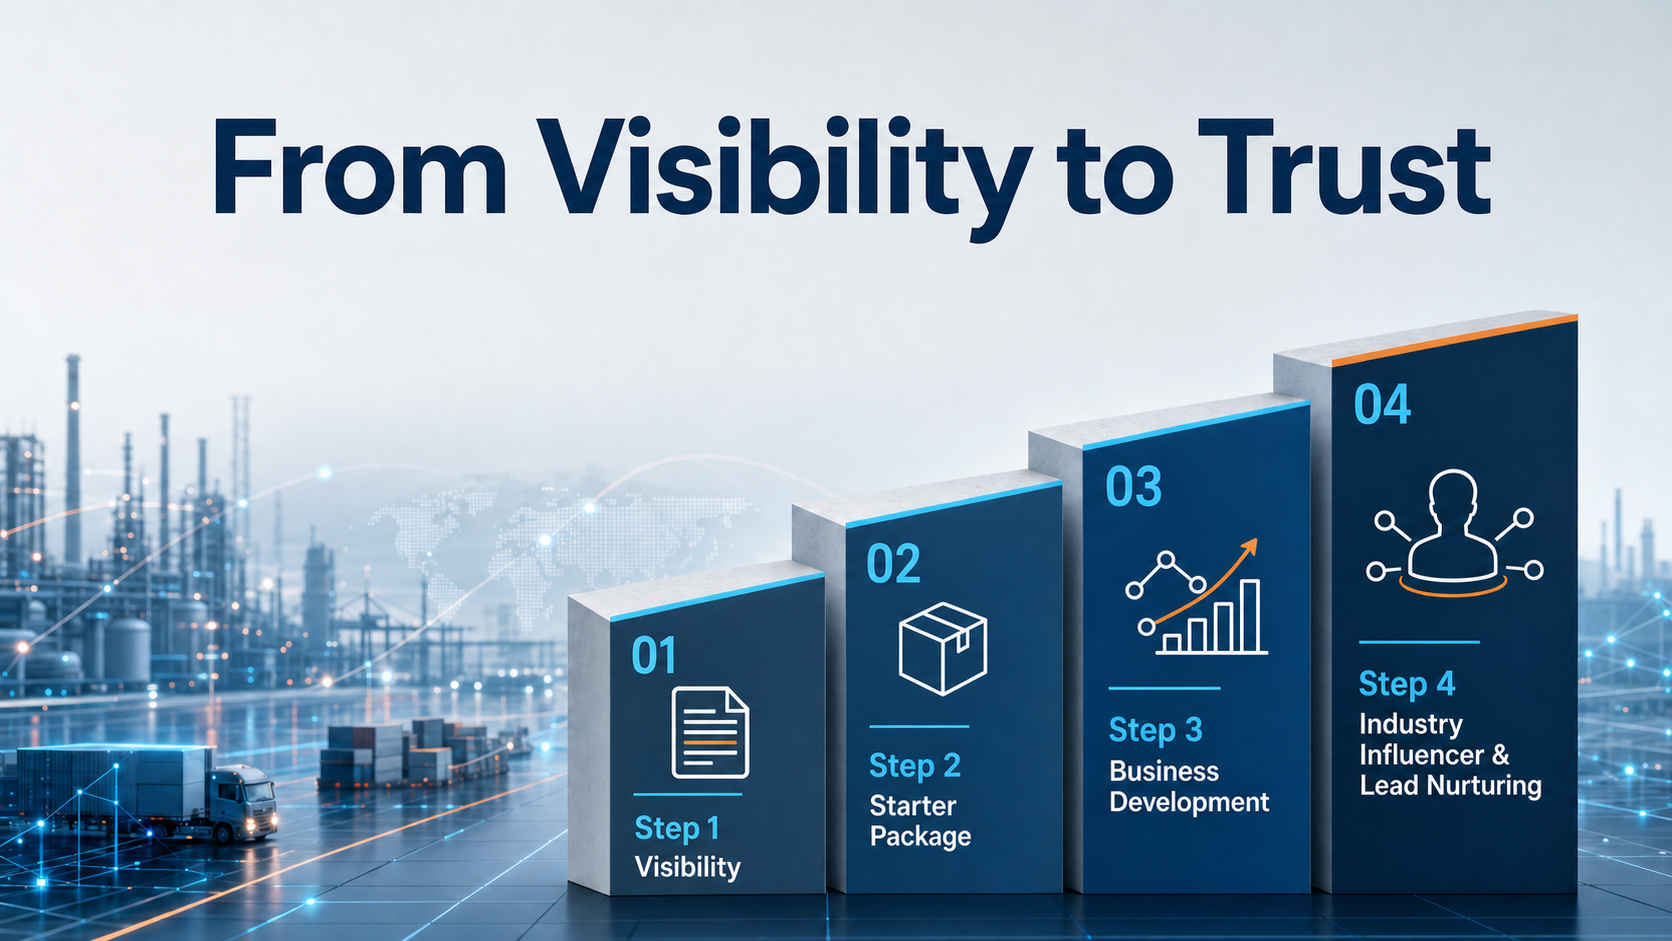
От прозрачности к доверию: ваш масштабируемый путь с Xpert.Digital - Изображение: Xpert.Digital
В промышленном B2B-секторе устойчивые деловые отношения редко возникают за одну ночь. Они развиваются шаг за шагом – благодаря видимости, профессиональной значимости, регулярным контактам и растущему доверию. Четырехэтапная модель Xpert.Digital решает именно эту задачу: она предлагает структурированный путь, начинающийся с управляемой отправной точки и, при необходимости, перерастающий в более глубокое сотрудничество в развитии бизнеса.
Вместо громких маркетинговых обещаний, эта модель ставит во главу угла взаимоотношения. Компании начинают с четко определенных, легко поддающихся расчету показателей, а затем, основываясь на собственном опыте, решают, насколько они хотят расширить сотрудничество. Ключевым фактором этого беспрепятственного процесса построения доверия является то, что платформа полностью избегает навязчивой рекламы, поэтому редакционный фокус остается исключительно на экспертизе компаний.
Более подробная информация здесь:
Ваш глобальный партнер по маркетингу и развитию бизнеса
☑️ Язык ведения нашего бизнеса — английский или немецкий
☑️ НОВИНКА: Переписка на вашем родном языке!

Konrad Wolfenstein
Я и моя команда будем рады быть вашими личными консультантами.
Вы можете связаться со мной, заполнив контактную форму здесь wolfenstein@xpert.digital:или просто позвонив по номеру +49 7348 4088 965. Мой адрес электронной почты
Я с нетерпением жду начала нашего совместного проекта.