Анализ рынка: Рост числа автоматизированных высотных складов во Франции
Предварительная версия Xpert

Доступно на 27 языках 📢
Предпочитаю Xper.Digital в GoogleⓘОпубликовано: 27 сентября 2026 г. / Обновлено: 27 сентября 2026 г. – Автор: Konrad Wolfenstein
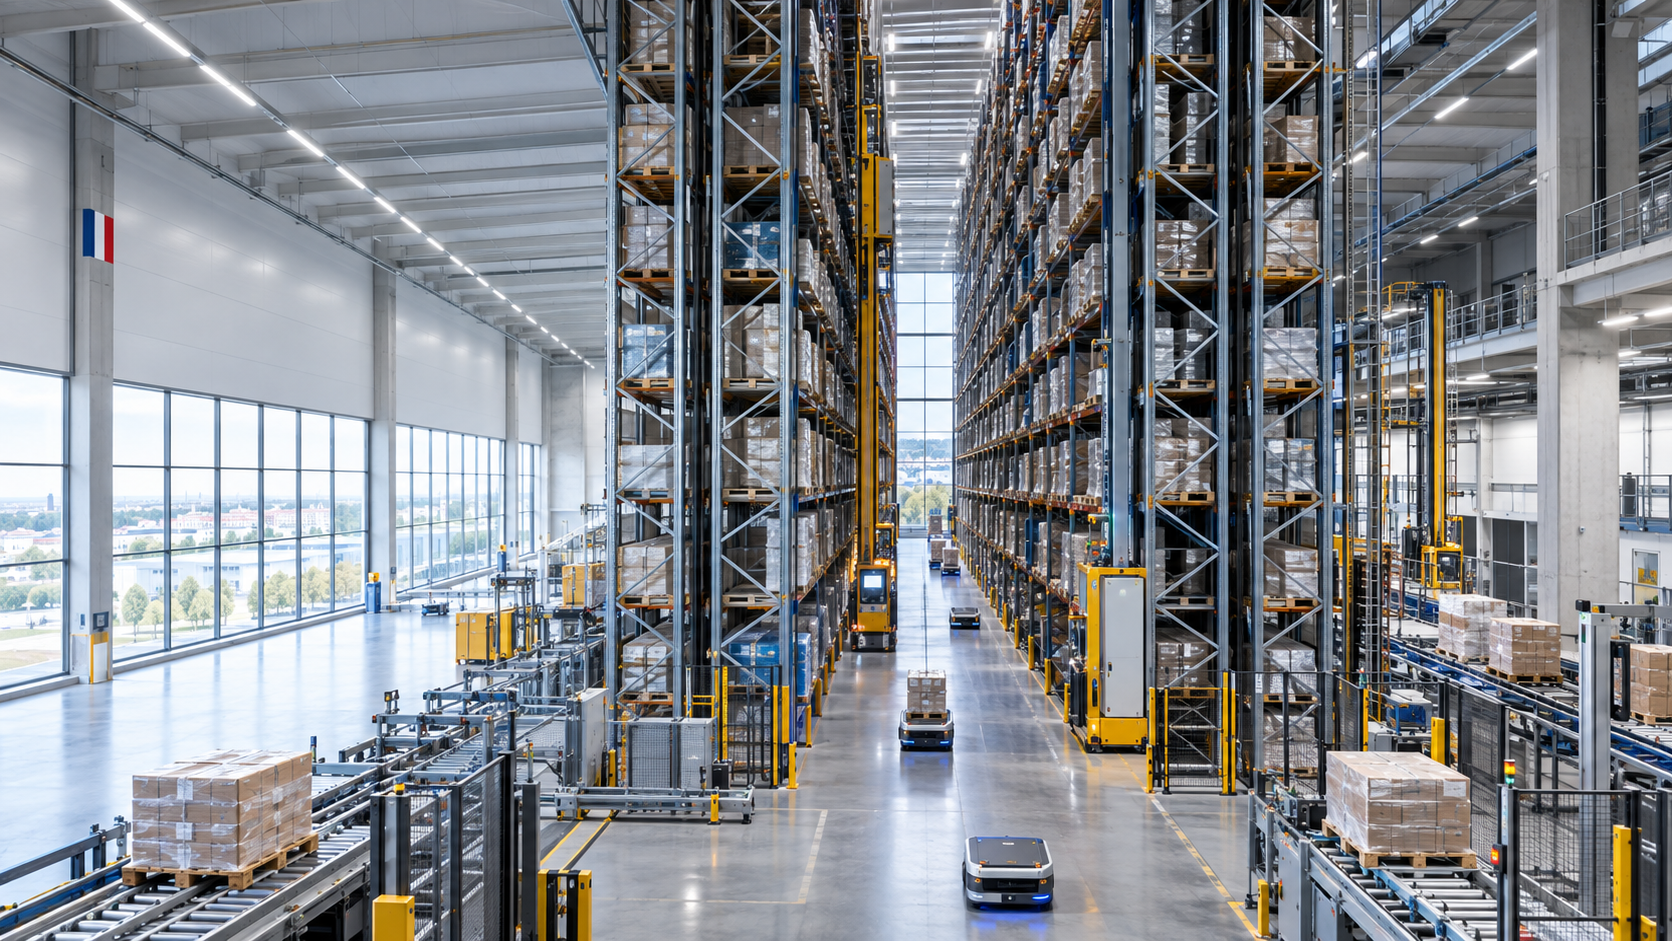
Анализ рынка: Рост числа автоматизированных высотных складов во Франции – Креативное изображение на эту тему с использованием ИИ: Xpert.Digital
Автоматизация в логистическом секторе: высотные склады во Франции становятся все выше и выше
Структурные изменения в логистике: в центре внимания французские высотные склады
Энергоэффективность и технологии: новые тенденции на французском рынке высотных складских помещений
Рынок высотных складов во Франции за последние годы претерпел значительные изменения и переживает захватывающую трансформацию. В условиях роста цен на землю и увеличения требований к эффективности и автоматизации традиционный подход, сосредоточенный исключительно на доступном пространстве, уже недостаточен. Вместо этого все большее значение приобретают технологические инновации и разумное использование существующих ресурсов. В этом контексте рынок высотных складов становится все более ориентированным на ценность и технологии, что оказывает долгосрочное влияние не только на использование складских площадей, но и на всю логистическую инфраструктуру страны. Задача состоит в том, чтобы более эффективно использовать существующие площади, интегрировать автоматизированные системы и одновременно соответствовать растущим стандартам качества. В данной статье рассматриваются текущие тенденции, возможности и проблемы на французском рынке высотных складов и показано, как отрасль может адаптироваться к этим динамичным изменениям.
Французский рынок высотных складских помещений растет вертикально
Площадь становится дефицитной, рабочая сила дорожает, цепочки поставок становятся все более нестабильными: любой во Франции, кто продолжает мыслить только в терминах квадратных метров, отстанет.
Рынок, оказавшийся между стагнацией и структурными изменениями
Французский рынок высотных складских помещений находится в противоречивой фазе. С одной стороны, спрос на крупные логистические объекты значительно снизился по сравнению с исключительно сильными годами во время и сразу после пандемии. Компании принимают более осторожные решения, финансирование стало более сложным, а политическая и экономическая неопределенность оказывает давление на инвестиции. С другой стороны, усиливается структурное давление, направленное на более эффективное использование складских площадей, автоматизацию товарооборота и технологическую модернизацию существующих объектов. Хотя эти противоположные силы замедляют краткосрочный объем сделок, в среднесрочной и долгосрочной перспективе они усиливают именно те решения, которые позволяют повысить плотность хранения и производительность.
Для высотных складов решающим фактором является не только количество квадратных метров новых арендованных или построенных логистических площадей. Гораздо важнее доля инвестиций, направленных на автоматизированные, энергоэффективные и компактные системы. Застойный или медленно растущий рынок недвижимости может одновременно породить динамичный рынок штабелеров, конвейерных технологий, челночных систем, программного обеспечения для управления складом и услуг по модернизации. Таким образом, Франция переходит от рынка складской недвижимости, ориентированного на объемы, к рынку, ориентированному на ценность и технологии.
Экономическая логика очевидна: когда земля, разрешения, затраты на строительство и персонал становятся дороже или их сложнее получить, ценность каждого дополнительного полезного кубического метра возрастает. Высотные склады превращают высоту здания в складскую вместимость. В автоматизированном виде они заменяют дальние расстояния перемещения точными движениями машин, сокращают пространство, необходимое на один поддон, и стабилизируют производительность даже при колебаниях доступности персонала. Таким образом, рынок растет не вопреки экономическому спаду, а отчасти именно из-за необходимости более продуктивного использования дефицитных ресурсов.
Что относится к рынку высотных складских помещений?
Для надежного анализа рынка необходимо четко определить термин «высотный склад». На практике спектр таких складов простирается от высоких стеллажей для поддонов с ручным или полуавтоматическим управлением до полностью автоматизированных самонесущих силосных конструкций со штабелерными кранами. Сюда также входят контейнерные хранилища, челночные системы, автоматизированные склады мелких деталей, конвейерные системы, паллетизаторы, автоматизированные транспортные средства (AGV), а также программные уровни WMS, WCS и WES. Не все автоматизированные системы хранения являются высотными складами, и не каждый высотный склад полностью автоматизирован.
Особое значение для экономического развития имеет субрынок автоматизированных систем хранения и поиска (АС/РС). По оценкам рыночных исследований, объем французского рынка АС/РС к 2025 году составит приблизительно от 190 до 320 миллионов долларов США, в зависимости от используемого определения. Этот значительный разброс является не просто ошибкой измерения, а результатом различных определений. Некоторые исследования учитывают только саму технологию хранения, в то время как другие включают программное обеспечение, системы управления, интеграцию, обслуживание и связанную с этим робототехнику. Прогнозы до 2030 и 2035 годов преимущественно указывают на ежегодный рост примерно на 7-9 процентов. Рынки интеллектуальных складских помещений или автоматизации логистики, определяемые в широком смысле, значительно больше и достигают миллиардов долларов в зависимости от методологии.
Это приводит к важному выводу: единый рыночный показатель не может в полной мере описать французский рынок высотных складов. Более показательным является совпадение результатов различных исследований относительно общей тенденции. Практически все доступные рыночные индикаторы прогнозируют, что автоматизированные складские технологии будут расти быстрее, чем экономика Франции в целом, и, вероятно, также быстрее, чем существующий объем логистических площадей. Ожидается, что выручка с каждого нового построенного квадратного метра увеличится, поскольку современные объекты включают в себя больше технологий, программного обеспечения, систем противопожарной защиты, энергетической инфраструктуры и интеграции данных.
широкая логистическая база Франции
Франция может похвастаться большим и географически разнообразным парком складских помещений. На конец 2024 года на территории материковой Франции насчитывалось около 3900 складов и логистических платформ, каждая площадью не менее 10 000 квадратных метров. В совокупности они составляли примерно 93 миллиона квадратных метров складских площадей, что на 2,3 процента больше, чем в предыдущем году. Наибольшая концентрация складских площадей наблюдается в регионах О-де-Франс, Иль-де-Франс и вдоль основных транспортных маршрутов север-юг. Основу рынка составляют оси Лилль-Париж и Париж-Лион-Марсель, а также связи с Бельгией, Германией, Испанией, Италией и морскими портами.
Такой масштаб создает значительный потенциал для модернизации. Большая часть существующих объектов была спроектирована в соответствии с логикой, которая отдавала приоритет низким затратам на землю, ручной комплектации заказов и просторным зонам для перемещения грузов. Сегодня же растущий спрос на услуги, меньшие размеры заказов, более короткие сроки доставки и более строгие требования к устойчивому развитию меняют экономические ориентиры. Хотя многие старые склады по-прежнему пригодны для простого блочного хранения или региональной дистрибуции, они теряют свою привлекательность по сравнению со зданиями, которые можно автоматизировать.
В то же время продолжается строительство крупных логистических комплексов. Примечательно, что на долю крупных новых зданий приходится непропорционально большая часть увеличения площади. Из числа крупных складов, построенных в 2024 году, значительная часть составляли здания площадью не менее 40 000 квадратных метров. Это имеет два последствия для рынка высотных складов. Большие платформы обеспечивают достаточную пропускную способность, чтобы оправдать высокие инвестиции в автоматизацию. Одновременно растет политическое сопротивление дальнейшему уплотнению земель, что повышает значимость многоэтажных зданий, уплотнения застройки и концепций вертикального хранения.
Слабый спрос на площади, растущее давление в сторону повышения качества
Французский рынок логистической недвижимости потерял темп в 2025 году и в начале 2026 года. Уровень вакантных площадей по всей стране вырос до чуть более 6 процентов в течение 2025 года. В первом квартале 2026 года было совершено сделок всего с 351 000 квадратными метрами логистических площадей, что более чем на 60 процентов меньше, чем за тот же квартал предыдущего года, и более чем на 60 процентов ниже среднего показателя за предыдущие пять лет. Эти цифры первоначально позволяют предположить, что масштабный цикл нового строительства маловероятен.
Однако сокращение количества высотных складских помещений требует более детальной оценки. Стандартизированные существующие здания и старые склады испытывают большее давление, чем современные высокопроизводительные объекты в престижных районах. Пользователи больше не переезжают исключительно в более крупные здания, а вместо этого обменивают неэффективные помещения на более эффективные. Этот так называемый «бегство в качество» означает, что общая занимаемая площадь растет медленно, в то время как инвестиции в качество уже используемых помещений могут увеличиться. Возможности автоматизации, достаточное электроснабжение, долговечные полы, большая высота зданий, противопожарная защита, подключение к сети передачи данных и возможности расширения становятся важнейшими факторами, определяющими местоположение.
Слабый рынок одновременно увеличивает переговорную силу арендаторов за пределами наиболее конкурентоспособных районов. Это может способствовать инвестициям в автоматизацию, если арендодатели готовы проводить структурные изменения, продлевать периоды освобождения от арендной платы или вносить вклад в техническое оборудование. И наоборот, короткие сроки аренды затрудняют финансирование стационарно установленных высотных стеллажных систем. Поэтому на практике все большее значение приобретают долгосрочные договоры аренды, разработка проектов, ориентированных на конкретного пользователя, и структуры продажи с последующей арендой. Экономическая ценность автоматизированного склада заключается не только в самом здании, но и в тесно интегрированном сочетании недвижимости, технологий и операционных процессов.
Онлайн-торговля по-прежнему является движущей силой увеличения объемов продаж
Французская онлайн-торговля достигла выручки в 196,4 млрд евро в 2025 году, что представляет собой 7-процентный рост продаж товаров и услуг. Количество онлайн-транзакций выросло примерно до 3,2 млрд, в то время как средняя стоимость заказа снизилась. Этот сдвиг особенно актуален для складской логистики: увеличение количества заказов с меньшей средней стоимостью создает большее операционное давление, чем чисто ценовой рост выручки. Каждый дополнительный заказ порождает дополнительные процессы проверки, комплектации, упаковки, сортировки и отгрузки.
Объем онлайн-продаж во Франции вырос примерно на 4 процента в 2025 году, достигнув более 76 миллиардов евро. На онлайн-продажи пришлось около 12 процентов от общего объема розничных продаж. Это свидетельствует о сохраняющемся потенциале роста, и электронная коммерция перестала быть изолированным нишевым каналом. Розничные продавцы управляют физическими магазинами, маркетплейсами, услугами «заказ онлайн и получение», доставкой на дом и управлением возвратами в рамках интегрированных сетей. Эти многоканальные структуры увеличивают движение товаров на складе и требуют точного контроля запасов в режиме реального времени.
Однако для традиционных высотных складов для паллет электронная коммерция не является автоматической гарантией роста. Многие онлайн-заказы состоят из отдельных товаров и обрабатываются с использованием контейнерных или челночных систем. Тем не менее, склад для паллет остается центральным элементом, поскольку он обеспечивает пополнение запасов для комплектации заказов, сглаживает сезонные пики и консолидирует импортные товары. Гибридные системы особенно привлекательны: паллеты хранятся на высотных складах в компактном виде, автоматически извлекаются и перемещаются в контейнерные, коробочные или модульные системы. Таким образом, рост происходит не столько в изолированных стеллажных проходах, сколько в сетевых, интегрированных системах.
Промышленность и продовольствие как более надежные опоры
Французский рынок нельзя сводить к торговле и логистике посылок. Страна обладает широкой промышленной базой в пищевой промышленности, аэрокосмической отрасли, автомобилестроении, химической промышленности, фармацевтике, косметике, производстве строительных материалов и потребительских товаров. Высотные склады, расположенные рядом с производственными мощностями, выполняют иную функцию, чем центры электронной коммерции. Они буферизуют потоки материалов, связывают этапы производства, обеспечивают отслеживаемость партий и позволяют осуществлять плановую транспортировку готовой продукции.
Отрасли со стандартизированными грузоподъемными системами, высокой оборачиваемостью и надежным базовым объемом особенно хорошо подходят для высотных складов. Бумага, упаковка, напитки, молочные продукты, замороженные продукты, строительные материалы и промышленные компоненты часто соответствуют этим критериям. Французский пример — автоматизированный паллетный склад высотой 37 метров в Сен-Квентине, вмещающий около 25 000 паллет на площади всего 6 000 квадратных метров. Другой проект в Порт-Сен-Луи объединяет две автоматизированные зоны хранения с общим количеством около 17 000 паллетных мест. Такие объекты демонстрируют, что высотные склады — это не просто объект недвижимости, а прямая интеграция в стратегии производства и распределения.
Логистика охлажденных и замороженных продуктов также открывает прекрасные возможности. Каждый кубический метр холодильного пространства стоит дорого, а неэффективное использование пространства постоянно увеличивает потребление энергии. Автоматизированные высотные склады уменьшают объем охлажденных товаров на паллете, ограничивают количество открывающихся дверей и позволяют создавать темные, малопосещаемые рабочие зоны. Требуемые инвестиции высоки, но экономия энергии и персонала реализуется в течение многих лет. Учитывая силу французского сельскохозяйственного и пищевого секторов, этот сегмент является важным, хотя и проектным, драйвером роста.
Труд становится аргументом в пользу автоматизации
Французская складская логистика сталкивается с двойной проблемой нехватки персонала. С одной стороны, трудно найти сотрудников для простой, физически тяжелой работы посменно. С другой стороны, существует дефицит квалифицированных специалистов в области мехатроники, робототехники, анализа данных, ИТ-безопасности и технического обслуживания. Поэтому автоматизация не устраняет потребность в персонале, а скорее меняет его состав. Меньше сотрудников перемещают паллеты вручную, в то время как больше квалифицированных специалистов контролируют системы, устраняют неисправности и оптимизируют программные процессы.
При расчете инвестиций почасовая заработная плата сама по себе не является решающим фактором. Необходимо также учитывать затраты на подбор персонала, текучесть кадров, обучение, больничные, временные пособия и дефекты качества. Автоматизированный высотный склад может работать круглосуточно с предсказуемым объемом производства. Он также снижает риск несчастных случаев в узких проходах и освобождает сотрудников от тяжелых или монотонных движений. Эти преимущества не могут быть в полной мере отражены в простой экономии на заработной плате, но они существенно влияют на качество обслуживания и безопасность труда.
Недостатком является новая зависимость от специализированных знаний. Если отсутствуют инженеры по управлению, запасные части или эксперты в области программного обеспечения, незначительная неисправность может заблокировать значительную часть потока материалов. Поэтому операторам необходимы резервирование, профилактическое техническое обслуживание, удаленное обслуживание, концепции запасных частей и надежные аварийные процедуры. Таким образом, нехватка квалифицированных кадров ускоряет автоматизацию, одновременно ограничивая скорость ее внедрения. Поставщики, которые могут предоставлять технологии, программное обеспечение, обучение и долгосрочное обслуживание из одного источника, получают стратегическое преимущество.
Земельная политика повышает ценность высотных участков
Франция стремится к достижению нулевого уровня загрязнения грунта к 2050 году. В качестве промежуточной цели предполагается сократить вдвое потребление природных, сельскохозяйственных и лесных земель к 2030 году по сравнению с предыдущим десятилетием. Конкретные аспекты реализации остаются предметом политических споров и различаются в зависимости от региона, но направление ясно: новые крупномасштабные логистические проекты на новых территориях должны быть более обоснованы.
Для высотных складов эта политика принципиально повышает относительную экономическую эффективность. Автоматизированный палетный склад высотой 30-40 метров может обеспечить на небольшой площади вместимость, которая для обычного склада потребовала бы в несколько раз больше земли. Это не только экономит земельные площади, но и сокращает внутренние маршруты, уменьшая потребность в освещении, транспортных коридорах и ручном транспорте. В стране, где муниципалитеты все чаще оценивают создание крупных логистических центров, исходя из создания рабочих мест, транспортного потока и землепользования, вместимость на квадратный метр становится политически значимым фактором.
Однако высота здания не является автоматическим преимуществом при получении разрешений. Высокие здания изменяют ландшафт, отбрасывают тени и могут столкнуться с сопротивлением со стороны местных жителей. Кроме того, возрастают требования к проектированию конструкций, ветровой нагрузке, пожарной безопасности и планам эвакуации в чрезвычайных ситуациях. Поэтому комплексное планирование территории имеет решающее значение. Заброшенные промышленные зоны, бывшие промышленные территории и существующие логистические парки часто предлагают лучшие возможности, чем незастроенные участки. Будущие рыночные возможности заключаются не только в строительстве впечатляющих новых силосов, но и в уплотнении и реорганизации уже застроенных территорий.
Противопожарная защита определяет техническую архитектуру
Французские правила для крытых складов, содержащих легковоспламеняющиеся товары, оказывают существенное влияние на проекты высотных стеллажных систем. В зависимости от объема хранения, размера здания, назначения и типа материалов применяются правила, действующие в отношении объектов, отнесенных к категории особо опасных. Ключевые требования включают противопожарные отсеки, огнестойкие перегородки, автоматическую систему обнаружения, дымоудаление, пожарное водоснабжение, доступность для пожарной бригады и, во многих случаях, автоматические спринклерные системы.
При определенных условиях правила допускают наличие складских помещений площадью до 12 000 квадратных метров с автоматической системой пожаротушения. Высота помещений, превышающая 23 метра, также, как правило, возможна при соблюдении дополнительных условий и предоставлении специальной документации по противопожарной защите. Это открывает новые возможности для проектирования современных высотных складов, но увеличивает трудозатраты и сроки выполнения проекта. Поэтому заблаговременная координация между оператором, системным интегратором, проектировщиком здания, инженером по противопожарной защите, страховщиком и органами власти является решающим фактором успеха.
Автоматизированные склады представляют собой уникальные проблемы. Плотная загрузка стеллажей, пластиковые контейнеры, литий-ионные батареи, упаковочные материалы и труднодоступные пожароопасные зоны могут усугубить риск. Промежуточные уровни, проходы через конвейеры и технические шахты должны быть интегрированы в концепцию противопожарной защиты. Одних только потолочных спринклеров часто недостаточно; могут потребоваться дополнительные спринклеры внутри стеллажей. Таким образом, противопожарная защита — это не дополнительные расходы, добавляемые позже, а неотъемлемая часть проектирования системы, которая напрямую влияет на вместимость, геометрию стеллажей и экономическую эффективность.
LTW Intralogistics Solutions

LTW Intralogistics – Инженеры по организации потока – Изображение: LTW Intralogistics GmbH
Компания LTW предлагает своим клиентам не отдельные компоненты, а комплексные решения. Консультации, проектирование, механические и электротехнические компоненты, технологии управления и автоматизации, а также программное обеспечение и сервис – все это объединено в единую сеть и точно скоординировано.
Собственное производство ключевых компонентов является особенно выгодным. Это позволяет оптимально контролировать качество, цепочки поставок и взаимодействие компонентов.
LTW расшифровывается как надежность, прозрачность и партнерство, основанное на сотрудничестве. Лояльность и честность прочно укоренены в философии компании – рукопожатие здесь по-прежнему имеет значение.
В связи с этим:
Инновационные подходы к автоматизации в высотных складах
Энергетическая ценность становится фактором, влияющим на стоимость и местоположение
Автоматизированные высотные склады требуют электроэнергии для работы устройств хранения и поиска, конвейерных систем, робототехники, систем управления, серверов, систем кондиционирования воздуха и, при необходимости, холодильных систем. Франция, как правило, предлагает для этого благоприятные условия. Средняя цена на электроэнергию для предприятий в 2025 году, без НДС, составляла приблизительно 148,80 евро за мегаватт-час, что примерно на 16 процентов ниже среднего показателя по Европейскому союзу. Это представляло собой значительное снижение по сравнению с 2024 годом. Тем не менее, цены на энергоносители остаются нестабильными, а высокоавтоматизированные объекты более подвержены перебоям в поставках.
Энергоэффективность достигается не только за счет экономичных двигателей. Современные машины для хранения и извлечения грузов могут рекуперировать энергию во время опускания и торможения. Интеллектуальные системы управления объединяют маршруты, избегают простоя и переносят некритичные перемещения на более подходящее время. В холодильных камерах высокая плотность хранения уменьшает объем необходимого охлаждаемого пространства на единицу площади. Фотоэлектрические системы, аккумуляторные батареи и скоординированное управление нагрузкой могут обеспечить дополнительные преимущества при условии совместимости конструкции крыши, подключения к сети и профилей нагрузки.
Французские требования к возобновляемым источникам энергии и зеленым крышам постепенно ужесточаются. Для вновь построенных, расширенных или капитально реконструированных складов требуемая доля площади крыши увеличится с 40 процентов в июле 2026 года до 50 процентов в июле 2027 года. Эти требования все чаще распространяются на большие открытые парковочные зоны, в некоторых случаях за счет установки фотоэлектрических панелей на крышах. Для застройщиков это означает более высокие первоначальные инвестиции, но для долгосрочных операторов это также предоставляет возможность генерировать часть необходимой электроэнергии на месте. Для высотных силосов площадь крыши невелика по сравнению с вместимостью; поэтому фасады, прилегающие залы и парковочные зоны приобретают все большее значение в энергетической концепции.
Технологии переходят от жестких к модульным
Классический высотный склад со стационарным устройством для хранения и извлечения товаров остается экономически привлекательным вариантом для больших и стабильных объемов паллетных грузов. Он предлагает большую высоту хранения, четко определенные маршруты движения и высокую доступность. В то же время растет спрос на модульные челночные системы, автономных мобильных роботов и масштабируемые контейнерные решения. Эти системы часто можно расширять поэтапно и они более гибко реагируют на изменения ассортимента продукции.
Эта тенденция особенно актуальна для Франции, поскольку многие компании вкладывают средства поэтапно из-за слабой экономики. Полностью автоматизированный крупномасштабный проект требует значительных капиталовложений, точных прогнозов объемов и длительного этапа планирования и реализации. Модульные системы снижают барьер для входа на рынок. Однако они не всегда достигают той же высоты, плотности или производительности, что и специально построенные высотные склады. Поэтому решение заключается не в конкуренции старых и новых технологий, а скорее в выборе профиля загрузки.
При постоянном объеме паллетных операций, небольшом количестве типов грузоносителей и ограниченном пространстве автоматизированный высотный склад является серьезным претендентом. Однако для большого количества товаров, неопределенного роста и сильно колеблющихся объемов заказов челночные и роботизированные решения могут оказаться более эффективными. Все чаще операторы выбирают гибридные системы. Плотное паллетное ядро обеспечивает гибкие зоны комплектации, а программное обеспечение синхронизирует перемещения. Поэтому французский рынок вряд ли будет доминировать каким-либо одним типом системы, а скорее интегрированными архитектурами со взаимозаменяемыми модулями.
Программное обеспечение становится настоящим узким местом
С ростом автоматизации процесс создания ценности смещается от стали и механики к программному обеспечению и данным. Система управления складом контролирует запасы и заказы, система управления потоками материалов координирует конвейерные системы и штабелеры, а уровень выполнения складских операций определяет приоритеты задач в режиме реального времени. Кроме того, имеются интерфейсы для взаимодействия с ERP-системами, системами управления транспортом, производственными системами, торговыми площадками и системами работы с клиентами.
Экономическая выгода зависит от того, насколько хорошо эти уровни взаимодействуют. Мощная с механической точки зрения система может не достичь заявленной производительности, если основные данные некорректны, интерфейсы нестабильны или правила приоритезации не соответствуют реальным бизнес-процессам. Особенно в проектах по модернизации существующих систем новые решения по автоматизации часто сталкиваются со старыми версиями ERP, пользовательским программным обеспечением и исторически сложившимися процессами. Поэтому затраты на интеграцию и тестирование часто недооцениваются.
В то же время возрастает зависимость от кибербезопасности. Атака или программная ошибка могут полностью нарушить поток товаров на высокоавтоматизированном объекте. Операторы должны сегментировать сети, контролировать права доступа, защищать системы и отрабатывать процедуры перезапуска. Долгосрочная доступность обновлений программного обеспечения также становится критерием инвестиций. Высотный склад рассчитан на 20-30 лет эксплуатации, в то время как цифровые компоненты имеют значительно более короткий срок службы. Поэтому открытые интерфейсы, четкий суверенитет данных и гарантированные договором пути миграции имеют важное значение для обеспечения устойчивости в будущем.
Замедление темпов роста обусловлено ростом капиталовложений, а снижение производительности труда – недостатком
Автоматизированные высотные склады требуют значительных капиталовложений. Помимо земли и зданий, расходы включают в себя стеллажи, системы хранения и поиска, конвейерные системы, системы безопасности, ИТ-инфраструктуру, интеграцию и ввод в эксплуатацию. В зависимости от высоты, вместимости, пропускной способности, противопожарной защиты и требований к охлаждению, технология может составлять значительную часть общих инвестиций. Рост стоимости финансирования и экономическая неопределенность затруднили утверждение крупных проектов с 2023 года.
Решение об инвестициях не должно основываться исключительно на статическом сроке окупаемости. Реалистичная модель учитывает предотвращение расширения площадей, снижение затрат на персонал, уменьшение количества ошибок, снижение брака продукции, снижение затрат на электроэнергию на единицу хранилища, повышение надежности поставок и ценность дополнительных мощностей. Необходимо также оценить риски: объемы могут оказаться ниже прогнозируемых, технология может устареть, ввод в эксплуатацию может быть отложен, а сбои в системе могут привести к значительным дополнительным затратам.
Проекты особенно привлекательны, когда компания привержена выбранному местоположению на долгосрочную перспективу и может точно прогнозировать потоки товаров. Производственные предприятия, центральные распределительные центры и сети с регулируемой температурой чаще соответствуют этим условиям, чем краткосрочные контрактные логистические решения. Сторонние логистические компании сталкиваются с дополнительным вопросом: покрывает ли срок действия контракта их клиента весь срок эксплуатации инвестиций. Гибкие модели владения, лизинга и эксплуатации могут помочь преодолеть этот разрыв. Таким образом, рынок развивается, в том числе и в финансовом плане, от чистого приобретения оборудования к сервисно-ориентированным и партнерским моделям.
Регионы развиваются по-разному
Иль-де-Франс остается важнейшим регионом потребления и распределения. Земля здесь дефицитна и дорога, действуют строгие правила дорожного движения, а требования к быстрой доставке высоки. Поэтому высокая плотность складских помещений экономически привлекательна. В то же время проблемы приемки, ограничения по высоте зданий и сложные процессы получения разрешений осложняют крупномасштабные проекты высотных стеллажных систем. Более вероятны специализированные объекты в сложившихся логистических зонах и многоэтажные концепции в сочетании с автоматизированной логистикой мелких деталей и генеральных грузов.
Регион О-де-Франс выигрывает от близости к Бельгии, Ла-Маншу, Парижу и рынкам Северной Европы. В регионе сосредоточено наибольшее количество крупногабаритных складских помещений во Франции и развитые промышленные традиции. Он идеально подходит как для национальных распределительных центров, так и для высотных складов, расположенных вблизи производственных объектов. Вдоль оси Лилль-Париж формируются отличные условия для проектов, направленных на консолидацию торговых потоков Франции, Бельгии, Нидерландов и Великобритании.
Регион Овернь-Рона-Альпы и коридор вокруг Лиона образуют второй по величине логистический центр. Его расположение между северной и южной Францией, Италией, Швейцарией и Пиренейским полуостровом способствует развитию централизованных концепций распределения. На юге Марсель-Фос и Порт-Сен-Луи приобретают все большее значение как порты и центры импорта. Там автоматизированные палетные склады могут консолидировать потоки контейнеров и направлять их в национальные сети. Рынки на западе и юго-западе меньше, но предлагают возможности в пищевой промышленности, авиации, торговле и региональных поставках.
Поставщики конкурируют за интеграцию и качество обслуживания
Французский рынок привлекает как международных поставщиков систем, так и отечественных специалистов. Ключевые конкурентные области включают стеллажные системы, штабелеры-краны, конвейерные и сортировочные технологии, робототехнику, программное обеспечение для управления складом, общее планирование и услуги по обслуживанию оборудования. Крупные международные поставщики могут реализовывать сложные проекты из одного источника и опираться на обширный опыт. Французские компании выигрывают благодаря своему присутствию на местном рынке, отраслевой экспертизе и более коротким процессам принятия решений. Кроме того, существуют поставщики робототехники, которые проникают на традиционные рынки внутрискладской логистики с модульными системами.
Конкуренция смещается от отдельных компонентов к общим результатам. Операторы покупают уже не просто полку или робота, а гарантированный уровень производительности, доступности и масштабируемости. Поэтому моделирование, цифровые двойники, гарантированная пропускная способность и затраты на протяжении всего жизненного цикла приобретают все большее значение. Сервисные контракты, удаленное техническое обслуживание и доступность запасных частей становятся все более решающими факторами при заключении контрактов. Поставщики с развитой французской сервисной сетью имеют преимущество перед технически грамотными конкурентами со слабым местным присутствием.
В то же время возрастает риск чрезмерной зависимости от конкретного поставщика. Проприетарные контроллеры и закрытые интерфейсы могут сделать будущие обновления более дорогими. Поэтому профессиональные покупатели уделяют больше внимания совместимости, документированным интерфейсам и возможности независимой модернизации отдельных компонентов. Рынок не обязательно вознаграждает самого дешевого поставщика, а скорее того, кто сочетает технические характеристики с долгосрочной ремонтопригодностью и коммерческой стабильностью.
Заброшенная промышленная зона становится зоной роста
Французская земельная политика, большой существующий фонд зданий и слабый рынок нового строительства делают модернизацию ключевым сегментом роста. Не каждый существующий склад можно переоборудовать в высотный. Высота потолков, несущая способность пола, конструкция колонн, правила пожарной безопасности и требования к электроснабжению накладывают ограничения. Тем не менее, существует множество вариантов: автоматизированные паллетные челноки могут оптимизировать хранение в глубоких каналах, конвейерные системы могут заменить движение погрузчиков, а расположенные рядом силосы могут дополнить существующие склады.
Проекты по модернизации существующих объектов технически более сложны, чем новые, поскольку необходимо свести к минимуму нарушение текущей деятельности. Внедрение часто происходит поэтапно. Сначала проводится очистка данных и существующих систем, затем автоматизируются отдельные процессы, и, наконец, системы объединяются. Такая поэтапная трансформация снижает инвестиционный риск, но требует четкой целевой архитектуры. Без долгосрочного плана получается набор разрозненных автоматизированных систем.
Для поставщиков услуг открывается широкий рынок, выходящий за рамки масштабных новых строительных проектов. Модернизация систем хранения и поиска, замена систем управления, оптимизация энергоэффективности, миграция программного обеспечения, адаптация систем противопожарной защиты и прогнозирующее техническое обслуживание приносят постоянный доход. Поскольку механические системы имеют значительно больший срок службы, чем их электронные компоненты, доля рынка услуг и модернизации, вероятно, будет расти непропорционально.
Устойчивое развитие становится измеримой экономикой
Высотные склады часто называют экологичными просто потому, что они занимают меньше места. Это утверждение справедливо только в том случае, если учитывать весь жизненный цикл. Сталь, бетон, технологии и высота здания — все это приводит к значительным выбросам. Автоматизированный склад не обязательно более экологичен, чем обычное здание. К важнейшим факторам относятся коэффициент использования вместимости, срок службы, энергопотребление, выбор материалов и экономия земельных ресурсов.
Наибольшее экологическое преимущество заключается в уплотнении застройки. Если высотный склад предотвращает масштабное расширение за счет больших земельных участков, потребность в дополнительных землях, подъездных дорогах и внутренних транспортных зонах снижается. В помещениях с регулируемой температурой более плотная конструкция может значительно снизить энергопотребление на один поддон. К этому добавляются фотоэлектрические системы, рекуперация тепла, энергоэффективные приводы и улучшенное управление пиковыми нагрузками. Таким образом, экологичность становится вопросом измеримых эксплуатационных данных, а не просто маркировки здания.
Необходимо также учитывать саму цепочку поставок. Оптимально расположенный высотный склад может оптимизировать транспортировку и централизовать запасы. Однако чрезмерная централизация может привести к увеличению протяженности конечных маршрутов и возрастанию зависимости от одного места. Поэтому наиболее экономически и экологически обоснованным подходом является не всегда самый большой склад, а правильная структура сети. Размеры Франции и региональное разнообразие часто способствуют сочетанию центральных высокоэффективных узлов и более мелких региональных узлов.
Риски чрезмерно быстрого внедрения автоматизации
Перспективы роста не должны заслонять тот факт, что высотные склады несут в себе значительные технические и стратегические риски. Наиболее распространенная ошибка — автоматизация нестабильного процесса. Некачественные основные данные, несогласованные грузоперевозчики и нечеткие правила учета запасов не решаются автоматизацией, а, наоборот, воспроизводятся с большей скоростью. Перед инвестированием необходимо стандартизировать процессы и обеспечить качество данных.
Второй риск — это избыточная мощность. Прогнозы, основанные на годах исключительного роста, могут привести к созданию электростанций, мощности которых впоследствии будут использоваться неэффективно. Однако постоянные фиксированные затраты остаются. И наоборот, электростанция недостаточной мощности может стать узким местом, если отсутствуют зоны расширения или дополнительные линии. Поэтому сценарное планирование, модульные резервы и реалистичные профили пиковой нагрузки важнее, чем оптимистичные средние прогнозы.
В-третьих, полная автоматизация увеличивает концентрацию операционных рисков. Ручной склад часто может продолжать работу в ограниченном объеме, если выходят из строя отдельные машины. В сильно взаимосвязанной системе сбои могут вызывать каскад проблем. Резервные конвейерные системы, отдельные противопожарные отсеки, аварийные источники питания, планы перезапуска и ручные резервные процессы стоят денег, но являются частью экономической устойчивости. Устойчивость — это не техническое дополнение, а скорее страховой полис, встроенный в систему.
Рынок до 2030 года
Ожидается, что к 2030 году французский рынок автоматизированных высотных складов будет расти быстрее, чем общий объем логистических площадей. В качестве базового показателя можно рассматривать ежегодный номинальный рост примерно на 7-9 процентов для более узкого сегмента автоматизированных складских помещений (AS/RS). Более широкие сегменты интеллектуальных складов могут временами демонстрировать более сильный рост. Однако рост будет неравномерным и по-прежнему будет определяться отдельными крупномасштабными проектами. Крупные промышленные, коммерческие или холодильные склады могут существенно изменить годовой объем рынка.
В базовом сценарии восстановление французской экономики происходит лишь медленно. Банк Франции ожидает роста всего на 0,4 процента в 2026 году, за которым последуют 0,9 процента в 2027 году и 1,2 процента в 2028 году. Частные инвестиции первоначально будут ограничены стоимостью финансирования и неопределенностью. В то же время онлайн-торговля, объемы транзакций и спрос на мощности цепочек поставок продолжают расти. Поэтому компании избирательно инвестируют в проекты, оказывающие явное влияние на производительность, в то время как спекулятивные или плохо застрахованные предприятия откладываются.
В позитивном сценарии снижение стоимости финансирования, более стабильные цены на энергоносители и возобновление промышленных инвестиций ускорят развитие рынка. Дефицит земли и земельная политика, в свою очередь, будут стимулировать реализацию дополнительных проектов. В негативном сценарии слабый потребительский спрос, фискальная неопределенность, высокие цены на энергоносители и задержки с выдачей разрешений приведут к дальнейшим задержкам. Даже в этом случае рынок модернизации должен оставаться относительно устойчивым, поскольку существующие предприятия не могут бесконечно эксплуатироваться с устаревшими технологиями.
Реальное конкурентное преимущество заключается в кубическом метре
На французском рынке высотных складских помещений наблюдается не масштабный строительный бум, а скорее волна высококачественных инвестиций. Слабый спрос на стандартные складские помещения и растущий уровень вакантных площадей не противоречат этой оценке. Напротив, они указывают на то, что рынок становится все более фрагментированным. Старые, неэффективные здания теряют свою привлекательность, в то время как участки, подходящие для автоматизации, энергоэффективных систем и концепций хранения высокой плотности, растут в цене.
Ключевым экономическим фактором является производительность складских площадей. На обычном складе управляется площадь; на современном высотном складе — объем. Этот сдвиг особенно важен для Франции, поскольку страна одновременно обладает развитой логистической инфраструктурой, сильными потребительскими центрами, диверсифицированным промышленным сектором и все более жесткими требованиями к площади складских помещений. К этому добавляются растущие объемы транзакций в онлайн-торговле и рынок труда, который затрудняет ручное масштабирование.
Победителями не обязательно станут операторы самых высоких зданий. Успешными считаются те проекты, в которых местоположение, структура продукции, пропускная способность, программное обеспечение, противопожарная защита, энергоснабжение и финансирование идеально согласованы. Технически впечатляющая система без надежной концепции управления может привести к потере капитала. С другой стороны, точно спроектированный, интегрированный и расширяемый высотный склад может обеспечить производительность на десятилетия.
Это переводит французский рынок из пассивного складского пространства в автоматизированную инфраструктуру как стратегический актив. Хотя количество масштабных проектов, вероятно, останется ограниченным до 2030 года, ценность интегрированных технологий, программного обеспечения и услуг значительно возрастет. Решающим рыночным показателем в будущем будет не столько количество вновь арендованных площадей, сколько количество эффективно управляемых паллет, контейнеров и заказов на кубический метр, рабочий час и киловатт-час. Поэтому французский логистический сектор не просто расширяется горизонтально; он должен стать более интеллектуальным, более плотным и все более вертикальным.
Консалтинг - Планирование - Внедрение

Konrad Wolfenstein
Я с удовольствием стану вашим личным консультантом.
Вы можете связаться со мной по адресу wolfenstein∂xpert.digital или
Просто позвоните мне по номеру +49 7348 4088 965 .
Ваши эксперты в области внутрилогистики

Консультирование, планирование и внедрение комплексных решений для высотных складов и автоматизированных систем хранения. — Изображение: Xpert.Digital
Более подробная информация здесь: