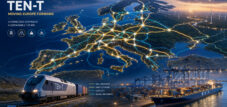
Новая логистическая ось Восточной Европы: от центра затрат к стратегической опоре Европы – креативное изображение на эту тему с использованием ИИ: Xpert.Digital
Новые логистические центры Восточной Европы: Польша, Румыния и Болгария в центре внимания
Электронная коммерция и перенос производства в соседние страны: как Восточная Европа меняет ландшафт логистики
От снижения затрат к повышению эффективности: трансформация логистического сектора в Восточной Европе
Восточная Европа в последние годы превратилась из простого центра сокращения затрат в стратегический центр всего европейского логистического сектора. Регион, когда-то рассматривавшийся в основном как продолжение западноевропейской промышленности, стал динамичной сетью логистических парков, распределительных центров и высокоэффективных транспортных коридоров. Центральная экономическая предпосылка заключается в том, что будущие инвестиции будут определяться не только низкими зарплатами, но прежде всего надежным сочетанием местоположения, пропускной способности, энергоснабжения, квалифицированного персонала и политической стабильности. Эти изменения являются результатом не только роста объемов торговли и реструктуризации производственных цепочек поставок, но и геополитических рисков и восстановления Украины. Вызовы и возможности, возникающие в связи с этим развитием, многогранны и требуют переосмысления логистического планирования. Акцент все больше смещается от чистой эффективности к контролируемой избыточности для обеспечения возможности доставки в быстро меняющейся глобальной среде.
Тот, кто контролирует эти коридоры, будет контролировать и способность Европы поставлять товары в будущем: это будет негласная реорганизация торговых потоков
Логистическая инфраструктура Восточной Европы претерпевает глубокую структурную трансформацию. Представление о регионе, который в первую очередь служит экономически эффективной расширенной площадкой для Западной Европы, больше не соответствует действительности. Между Балтийским, Адриатическим и Черным морями формируется сеть логистических парков, распределительных центров, портов, железнодорожных терминалов и трансграничных транспортных коридоров, приобретающих все большее значение для обеспечения безопасности поставок всего Европейского союза. Это развитие обусловлено не только ростом объемов торговли, но и реструктуризацией производственных цепочек поставок, расширением онлайн-торговли, геополитическими рисками, восстановлением Украины и стратегическим укреплением связей между Севером и Югом.
Однако это развитие не является ни однородным, ни лишенным противоречий. Польша и Чехия уже обладают крупными, профессионально развитыми рынками логистической недвижимости и тесными связями с Германией. Румыния превращается в значительный производственный, распределительный и черноморский центр. Болгария связывает единый рынок ЕС с Турцией, Грецией и западным регионом Черного моря. Западные балканские государства, в свою очередь, приобретают все большее значение как регион будущего расширения и транзита, но продолжают страдать от задержек на границах, институциональных трений и неполной инфраструктуры. Поэтому Восточную Европу следует понимать не как единый рынок, а скорее как многоуровневую систему логистических зон, находящихся на разных этапах развития.
Основной экономический тезис таков: следующая волна инвестиций будет определяться не самыми низкими зарплатами, а наиболее надежным сочетанием местоположения, пропускной способности, энергоснабжения, персонала, цифрового управления и политической предсказуемости. Простое строительство складов не создает конкурентоспособный логистический центр. Только взаимодействие недвижимости, видов транспорта, таможенных процедур, инфраструктуры данных и надежных цепочек поставок создает продуктивный центр.
Периферийные объекты становятся стратегическими интерфейсами
Географическое положение Восточной Европы долгое время было неоднозначным. С одной стороны, регион расположен между крупными потребительскими и промышленными центрами Западной Европы, портами Балтийского, Адриатического и Черного морей, а также рынками Турции и Ближнего Востока. С другой стороны, многие транспортные сети исторически были больше ориентированы на национальные столицы или связи восток-запад, чем на трансграничные оси север-юг. Различия в технических стандартах, фрагментированная сеть автомагистралей, слабое железнодорожное сообщение и медленные пограничные переходы ограничивали экономические преимущества этого местоположения.
В некоторых случаях эти недостатки становятся аргументами в пользу инвестиций. Компании понимают, что дополнительные коридоры не только снижают затраты, но и уменьшают зависимость. Пандемия, блокада некоторых морских путей, агрессивная война России против Украины и неоднократные сбои в глобальных цепочках поставок подчеркнули ценность альтернативных маршрутов. Поэтому местоположение в Румынии, Болгарии, Польше или на Западных Балканах больше не оценивается исключительно по его удаленности от рынка сбыта. Все чаще решающим фактором становится то, функционирует ли оно как резервный, буферный или консолидационный пункт в различных сценариях.
Это смещает логику от максимальной эффективности к контролируемому резервированию. Компании иногда соглашаются на более высокие текущие затраты в обмен на улучшенные возможности доставки, более короткие сроки реагирования и второй вариант закупки или распределения. Эта надбавка за риск выгодна Восточной Европе. Регион может сочетать в себе близость к производству, сравнительно конкурентоспособные затраты и доступ к единому рынку ЕС. В то же время это заставляет инвесторов проводить тщательную оценку площадки, поскольку удачное географическое расположение не гарантирует надежного, реального подключения к сети.
Польша задает стандарты, а юго-восток догоняет
Для восточноевропейского рынка логистической недвижимости характерен значительный разрыв в зрелости. С прогнозируемым объемом более 36 миллионов квадратных метров современных складских и промышленных площадей к 2025 году Польша представляет собой, безусловно, крупнейшую платформу в регионе. Страна выигрывает от близости к Германии, большого внутреннего рынка, эффективной сети автомагистралей, нескольких развитых мегаполисов и своей роли моста в страны Балтии и Украину. Варшава, Верхняя Силезия, Центральная Польша, Познань и Вроцлав превратились в отдельные логистические кластеры. Такая глубина рынка позволяет реализовывать крупные спекулятивные проекты, хотя девелоперы все чаще сосредотачиваются на предварительной аренде из-за более высоких процентных ставок и увеличения затрат на строительство.
Румыния, как и другие страны, к концу 2025 года будет располагать примерно восемью миллионами квадратных метров современных промышленных и логистических площадей, хотя и в другом масштабе, но с высокой динамикой. Спрос на площади в 2025 году превысил 1,2 миллиона квадратных метров. Уровень вакантных площадей составляет около четырех процентов, а арендная плата за лучшие помещения колеблется в диапазоне примерно от 4,50 до 5,00 евро за квадратный метр в месяц, что свидетельствует о том, что рынок, несмотря на экономическую неопределенность, имеет прочную базу арендаторов. Бухарест доминирует, но Тимишоара, Клуж-Напока, Брашов, Плоешти и Констанца набирают обороты.
Болгария меньше по размерам и в большей степени сосредоточена в Софии и регионе Пловдива. Однако конвергенция промышленных и логистических функций особенно заметна именно там. Фракийская экономическая зона вокруг Пловдива соединяет производственные мощности, поставщиков, складские помещения и автомагистраль с Турцией. София остается центральным узлом потребления и распределения. Русе, Варна, Бургас, Стара-Загора и Шумен могут извлечь выгоду из специфических транспортных коридоров, портов, промышленных или энергетических связей. На Западных Балканах количество современных промышленных площадок меньше, а это значит, что отдельные крупномасштабные проекты могут значительно изменить структуру рынка, гораздо сильнее, чем в Польше или Румынии.
Розничные сети строят собственную инфраструктуру
Эти изменения особенно заметны в инвестициях крупных розничных сетей. Современные розничные сети требуют не только филиалов, но и складов с регулируемой температурой, автоматизированной комплектации заказов, высокой оборачиваемости и точных данных об инвентаризации. Таким образом, распределительный центр является не второстепенной, вспомогательной функцией, а оперативным условием для выхода на рынок, расширения и стабильных цен.
Логистический и распределительный центр Lidl, строящийся в настоящее время в Киселяке и Лепенице в Боснии и Герцеговине, иллюстрирует масштаб этого проекта. Занимая площадь около 60 000 квадратных метров, он представляет собой инвестиции в размере примерно 100 миллионов евро. Он закладывает основу для общенациональной сети магазинов и одновременно свидетельствует о том, что международная розничная группа видит достаточный потенциал спроса, чтобы оправдать долгосрочные инвестиции в инфраструктуру. Экономический эффект выходит за рамки самого здания: местные производители потенциально получают доступ к стандартизированным цепочкам поставок, транспортные компании выигрывают от более предсказуемых объемов, а конкурирующие розничные продавцы вынуждены модернизировать свои собственные системы.
Повторные расширения площадки Kaufland в Стряме под Пловдивом также демонстрируют, как логистическая инфраструктура масштабируется вместе с ростом розничного сектора. После предыдущих крупных инвестиций объект был расширен за счет зоны глубокой заморозки с дополнительными паллетными площадками. В конце 2023 года был объявлен значительно более масштабный этап расширения с объемом инвестиций в 64 миллиона левов. Такие проекты не возникают изолированно. Они привлекают упаковочные компании, сервисные службы, поставщиков холодильного оборудования, разработчиков программного обеспечения и региональные грузовые мощности. Таким образом, логистический хаб становится местным центром производительности.
Болгария трансформируется из транзитной страны в платформенный рынок
Болгария обладает рядом взаимодополняющих географических преимуществ. Страна расположена на пересечении Центральной Европы, Черного моря, Греции и Турции. После отмены пограничного контроля на внутренних сухопутных границах ЕС 1 января 2025 года Болгария полностью интегрирована в Шенгенскую зону. Кроме того, с 1 января 2026 года она использует евро. Для инвесторов в логистические компании эти шаги снижают транзакционные издержки, устраняют часть валютных и расчетных издержек и облегчают интеграцию болгарских представительств в региональные сети.
Решающий прогресс заключается не столько в одном престижном проекте, сколько в консолидации нескольких функций. София концентрирует покупательную способность, рабочую силу и международные бизнес-структуры. Пловдив связывает промышленность и дистрибуцию. Бургас и Варна обеспечивают доступ к Черному морю. Русе образует дунайский и пограничный узел с Румынией. Ось в направлении Капитан-Андреево остается центрально важной для торговли с Турцией и другими странами. В то же время северо-восточная Болгария предлагает земельные резервы и потенциал для создания специализированных складских, сельскохозяйственных и энергетических кластеров.
Планируемый склад и логистическая база дистрибьютора солнечных энергосистем AmonRa Energy в индустриальном парке Шумена является примером связи между энергетическим переходом и логистикой. Солнечные модули, инверторы, монтажные системы и системы хранения энергии требуют наличия товаров на региональном уровне, технического обеспечения качества и быстрой доставки. Таким образом, традиционный склад превращается в строительный блок новой производственной цепочки. Для Болгарии это открывает возможности не только для обработки товаров, но и для консолидации технического обслуживания, предварительной сборки, ремонта, проектной логистики и региональной дистрибуции.
Румыния соединяет единый рынок, Дунай и Черное море
Логистическое превосходство Румынии основано на ее размерах и универсальности. Страна может похвастаться большим внутренним рынком, широкой промышленной базой, рекой Дунай, черноморским портом Констанца и границами с Украиной, Молдовой, Венгрией, Сербией и Болгарией. Это сочетание делает Румынию одновременно производственной площадкой, рынком сбыта, транзитной страной и геополитическим центром.
Порт Констанца приобрел значительное значение после 2022 года, поскольку для украинских сельскохозяйственных и экспортных потоков потребовались альтернативные маршруты. В 2023 году грузооборот достиг рекордного уровня — около 92,6 млн тонн. Впоследствии объем снизился до примерно 77,5 млн тонн в 2024 году и приблизительно 67 млн тонн в 2025 году, поскольку часть украинских грузов перенаправилась на другие маршруты. Это снижение не свидетельствует о стратегической незначительности, а скорее иллюстрирует, насколько нестабильными могут быть дополнительные объемы, обусловленные геополитическими факторами. Урок для операторов и инвесторов заключается в том, чтобы развивать мощности таким образом, чтобы они оставались экономически жизнеспособными даже при изменении торговых потоков.
Констанца может укрепить свои позиции прежде всего за счет более тесной интеграции своего порта, железной дороги, автомобильных дорог, речного канала Дунай и внутренних терминалов. Узкие места в пропускной способности, подъездных путях, цифровых процессах или судоходстве по Дунаю напрямую влияют на конкурентоспособность. Поэтому Румынии необходимы не только дополнительные земли, но и надежные коридоры в направлении Бухареста, Венгрии, Болгарии, Молдовы и Украины. Полная интеграция в Шенгенскую зону улучшает пассажирские перевозки и снижает трения на внутренних границах ЕС, но она не заменяет инвестиции в мосты, железнодорожные линии и инфраструктуру, прилегающую к терминалам.
Западные Балканские государства станут следующим регионом экономического роста
Сербия, Босния и Герцеговина, Северная Македония, Албания, Черногория и Косово образуют неоднородный логистический регион, приобретающий все большее стратегическое значение. Расположенный между государствами-членами ЕС, этот регион соединяет Адриатическое море с Дунаем и Черным морем, а также Центральную Европу с Грецией и Турцией. Однако его экономическая интеграция затруднена многочисленными границами, небольшими национальными рынками, различными административными практиками и, в некоторых случаях, слабым железнодорожным сообщением.
Именно поэтому современные распределительные центры могут обеспечить значительный рост производительности. Они позволяют консолидировать импорт, стабилизировать наличие товаров и заложить основу для более крупных розничных сетей. Проект Lidl в Боснии и Герцеговине является особенно ярким примером этого. Он также демонстрирует типичную стратегию выхода на рынок: сначала подготавливаются земля, центральная логистика и несколько торговых точек, прежде чем сеть запускается в более крупном масштабе. Высокие первоначальные инвестиции служат для снижения последующих удельных затрат и обеспечения стабильного уровня обслуживания.
Европейский союз оказывает поддержку странам Западных Балкан в период с 2024 по 2027 год, предоставляя им финансовую поддержку в размере до шести миллиардов евро, из которых два миллиарда евро составляют безвозвратные гранты, а четыре миллиарда евро — субсидированные кредиты. Не все евро будут направлены на транспортную инфраструктуру, но эта программа усиливает давление на проведение реформ и привлечение инвестиций. Крайне важно, чтобы улучшение дорожной и железнодорожной инфраструктуры зависело от ускорения таможенных процедур, взаимно признаваемых документов и цифровых предварительных деклараций. Без этой «мягкой инфраструктуры» грузовик мог бы часами стоять на границе на новой автомагистрали.
Дороги по-прежнему играют доминирующую роль, но не без альтернатив
Автомобильные грузоперевозки остаются основой логистики Восточной Европы. На уровне ЕС в 2024 году автомобильным транспортом было перевезено около 1869 миллиардов тонно-километров, что немного больше, чем в предыдущем году. Это доминирование обусловлено гибкостью, разветвленной сетью и возможностью прямого соединения заводских ворот, складов и филиалов. Для срочных доставок, генеральных грузов, продуктов питания и розничной торговли автомобильный транспорт практически незаменим в краткосрочной перспективе.
Эта сильная сторона также создает структурные риски. Заторы, нехватка водителей, плата за проезд по платным дорогам, время ожидания на границе и растущие требования к выбросам приводят к увеличению затрат. Эта зависимость особенно проблематична там, где отсутствуют железнодорожные терминалы или железнодорожная инфраструктура медленная и ненадежная. Логистический парк без эффективного железнодорожного сообщения может показаться привлекательным в краткосрочной перспективе, но в долгосрочной перспективе он привязывает пользователя к автомобильному транспорту.
Таким образом, экономически целесообразным является не искусственная конкуренция между автомобильным и железнодорожным транспортом, а разделение труда. Грузовики занимаются предварительной и последующей транспортировкой, а также перевозками в сжатые сроки; железные дороги осуществляют плановые междугородние и массовые перевозки; порты и внутренние водные пути расширяют зону охвата. Необходимым условием являются терминалы, которые быстро, в цифровом формате и экономически эффективно организуют перевалку между видами транспорта. Восточная Европа может совершить значительный рывок в этой области, если новые логистические зоны будут планироваться с учетом мультимодальных перевозок с самого начала, вместо того чтобы добавлять железнодорожные соединения позже с большими затратами.
Железнодорожная система определяет следующий уровень производительности
Многие железнодорожные сети Восточной Европы имеют обширную географическую протяженность, но им не хватает технического и эксплуатационного качества, необходимого для современных цепочек поставок. Медленные участки, необходимость модернизации, недостаточная электрификация, ограниченная длина поездов, несовместимые системы сигнализации и заторы на пограничных переходах снижают их конкурентоспособность. Кроме того, трансграничные грузоперевозки требуют не только инфраструктуры, но и скоординированных расписаний, наличия локомотивов и надежных железнодорожных путей.
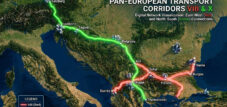
Расширение трансъевропейских транспортных сетей начинается здесь. Регламент TEN-T, обновленный в 2024 году, структурирует европейскую сеть посредством девяти транспортных коридоров и обязательных целевых показателей. Для Восточной Европы особенно важны связи между Балтийским морем, Адриатическим морем, Черным морем, Балканами и Центральной Европой. Коридор VIII, соединяющий болгарское побережье Черного моря, Северную Македонию и Албанию, имеет особое стратегическое значение, поскольку он призван создать непрерывное сообщение с востока на запад через южные Балканы. Болгария и Северная Македония подтвердили свою приверженность его дальнейшему строительству, однако финансирование, ход строительства и техническая координация остаются сложными задачами.
Экономическое влияние улучшения железнодорожной инфраструктуры выходит за рамки простой экономии транспортных расходов. Оно расширяет зону охвата портов, повышает привлекательность производственных площадок и снижает зависимость от нехватки водителей. Кроме того, оно облегчает транспортировку тяжелых промышленных грузов, контейнеров и грузов, имеющих отношение к военной отрасли. К недостаткам относятся высокие первоначальные инвестиции, длительные процессы согласования и риск того, что отдельные национальные участки будут завершены, в то время как трансграничные разрывы останутся.
Балтийское, Адриатическое и Черное моря сближаются
Порты Восточной Европы превращаются в конкурирующие, но взаимодополняющие транспортные узлы. В 2025 году Гданьск обработал около 80,4 млн тонн грузов, укрепив тем самым свои позиции среди крупнейших европейских портов. После исключительного пикового года в 2023 году Констанца обработала около 67 млн тонн грузов в 2025 году. На Адриатическом побережье такие порты, как Копер, Риека и Триест, конкурируют за грузопоток во внутренние районы Центральной Европы. Варна и Бургас обрабатывают меньшие объемы, но могут иметь стратегическое значение для Болгарии, южных Балкан и некоторых черноморских маршрутов.
Для грузоотправителей размер порта сам по себе не является решающим фактором. К важнейшим факторам относятся частота паромного сообщения, производительность терминала, таможенное оформление, вместимость складских помещений, железнодорожное сообщение и наличие свободных контейнеров. Небольшой порт может быть более экономичным для определенных грузовых потоков, если транспортировка вглубь страны осуществляется быстрее и предсказуемее. И наоборот, крупный порт становится менее привлекательным, если подъездные пути или железнодорожные узлы перегружены.
Растущая важность транспортных магистралей, идущих с севера на юг, меняет инвестиционный ландшафт. Исторически многие сети были ориентированы на западно-восточные соединения. Сегодня ценность коридоров между Польшей, Словакией, Венгрией, Румынией, Болгарией, Грецией и Адриатическим морем возрастает. Только в регионе Трех Морей потребность в инвестициях в транспортный сектор оценивается примерно в 120 миллиардов евро. Этот масштаб показывает, что отдельных проектов недостаточно. Необходима целостная сеть, координирующая инвестиции в порты, дороги, железные дороги, энергетику и цифровую инфраструктуру.
Дунай остается недооцененным ресурсом
Дунай — естественный коридор для перевозки тяжелых грузов в Юго-Восточной Европе, однако его экономический потенциал не полностью реализован из-за его географического охвата. Он соединяет Германию и Австрию со Словакией, Венгрией, Хорватией, Сербией, Болгарией, Румынией и Черным морем. По воде можно энергоэффективно перевозить сыпучие грузы, сельскохозяйственную продукцию, строительные материалы, тяжелые грузы и некоторые контейнерные перевозки.
Недостатки хорошо известны: колебания уровня воды, узкие места, непостоянное качество портовой инфраструктуры, ограниченная цифровизация и порой медленные процессы перевалки грузов. В первом полугодии 2024 года по Дунайско-Черноморскому каналу было перевезено около 10,2 млн тонн грузов, что немного меньше, чем за аналогичный период 2023 года. Такие колебания показывают, что внутреннее судоходство нельзя считать системой с фиксированной пропускной способностью. Климатические риски необходимо учитывать при планировании флота, определении осадки, уровня запасов и альтернативных маршрутов.
Тем не менее, с экономической точки зрения Дунай слишком ценен, чтобы рассматривать его лишь как нишевый вид транспорта. Современные внутренние порты могут сочетать в себе промышленные зоны, железнодорожные сообщения, таможенные функции и логистику энергоснабжения. Для Болгарии актуальными являются Русе, Лом и Видин; для Румынии, среди прочих, Галац, Брэила и Джурджу; а для Сербии — Белград, Нови-Сад и Панчево. Инвестиции в судоходные каналы, мосты, терминалы и цифровую информацию о реках не только увеличивают пропускную способность, но и повышают устойчивость к сбоям на автомобильных и железных дорогах.
LTW Intralogistics Solutions

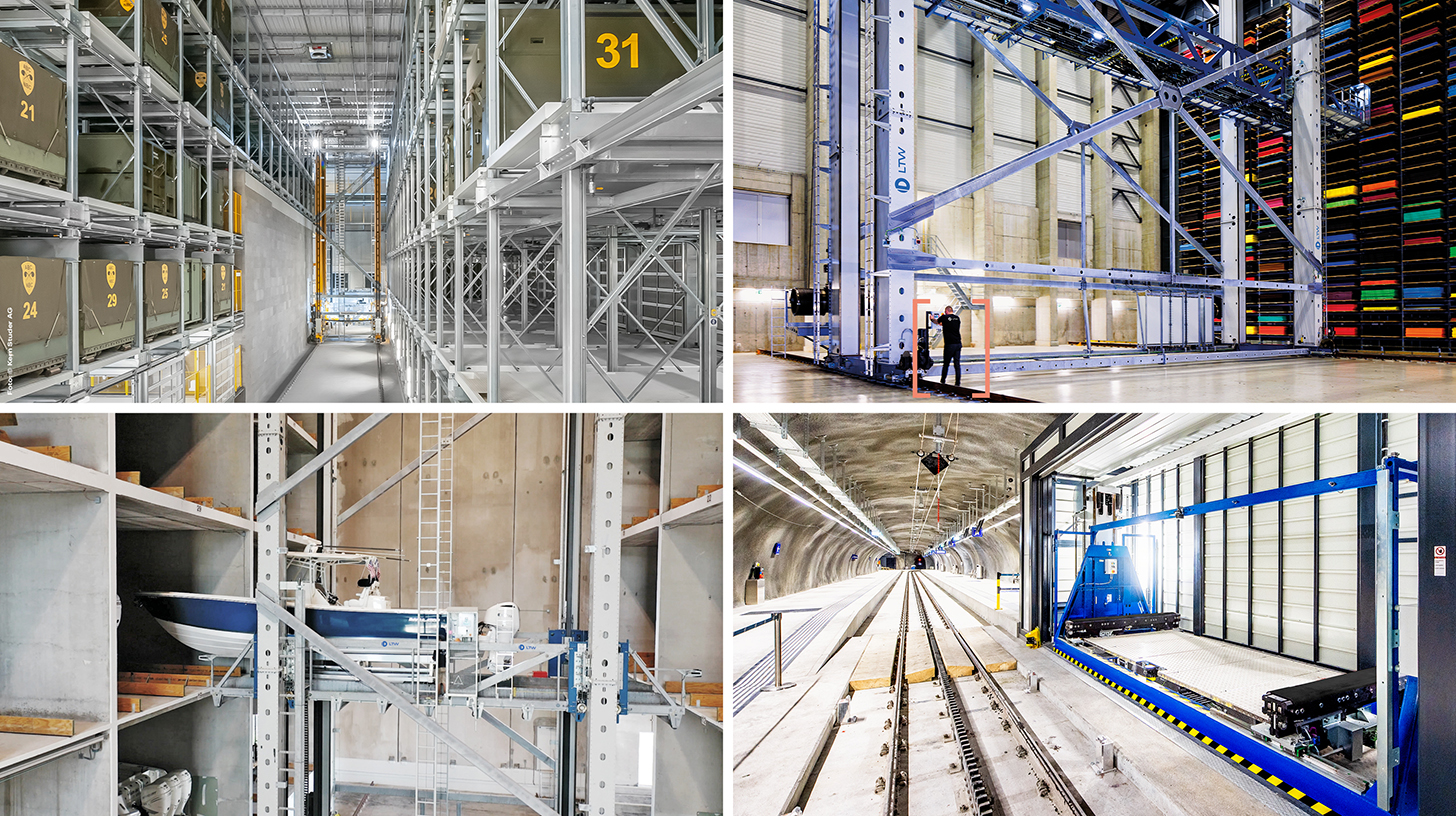
LTW Intralogistics – Инженеры по организации потока – Изображение: LTW Intralogistics GmbH
Компания LTW предлагает своим клиентам не отдельные компоненты, а комплексные решения. Консультации, проектирование, механические и электротехнические компоненты, технологии управления и автоматизации, а также программное обеспечение и сервис – все это объединено в единую сеть и точно скоординировано.
Собственное производство ключевых компонентов является особенно выгодным. Это позволяет оптимально контролировать качество, цепочки поставок и взаимодействие компонентов.
LTW расшифровывается как надежность, прозрачность и партнерство, основанное на сотрудничестве. Лояльность и честность прочно укоренены в философии компании – рукопожатие здесь по-прежнему имеет значение.
В связи с этим:
Перенос производства в соседние страны по-прежнему носит избирательный, а не автоматический характер
Склады превращаются в технологичные производственные системы
Экономическое качество логистического центра больше нельзя оценивать исключительно по площади складских помещений и расстоянию до автомагистрали. Современные центры работают с использованием систем управления складом, автоматизированных конвейерных систем, робототехники, датчиков, цифровых двойников и точного прогнозирования запасов. В сфере рефрижераторной и фармацевтической логистики добавляются бесперебойный мониторинг температуры и нормативная документация. Это превращает объект в киберфизическую производственную систему для потока товаров.
Это развитие меняет структуру затрат. Доля простых ручных задач относительно снижается, в то время как капиталовложения, требования к программному обеспечению и техническому обслуживанию растут. В результате Восточная Европа не теряет своего преимущества в стоимости рабочей силы. Скорее, это преимущество смещается в регионы, которые могут обеспечить квалифицированных техников, электриков, специалистов по обработке данных и менеджеров процессов. Недорогая земля не может компенсировать нехватку квалифицированных рабочих или нестабильное электроснабжение.
Автоматизация особенно привлекательна в условиях больших объемов производства, стандартизированной продукции и ограниченного числа сотрудников. Розничная торговля, логистика посылок, производство запасных частей и товаров повседневного спроса предлагают подходящие варианты применения. Однако при сильно колеблющемся ассортименте продукции или неопределенных объемах производства крупногабаритные технологии могут замораживать капитал. Поэтому успешные инвесторы сочетают модульные здания, гибкие конвейерные технологии и масштабируемое программное обеспечение. Это особенно актуально для развивающихся рынков на Балканах, где прогнозы спроса могут быть подвержены большей неопределенности.
Электронная коммерция усиливает давление на региональные сети
В 2024 году компании Европейского союза получили примерно 19,5% своей выручки за счет электронных продаж. Хотя этот средний показатель отражает значительные различия между секторами и странами, тенденция очевидна: цифровые заказы требуют более высокой частоты доставки, улучшенной информации о запасах и эффективных процессов возврата. Это открывает двойные возможности для Восточной Европы. Регион является одновременно и рынком сбыта, и экономически выгодным местом для региональных центров выполнения заказов и обработки возвратов.
Логистическая проблема заключается в доставке «последней мили». Крупные распределительные центры на транспортных развязках эффективны для создания национальных запасов, но они не решают проблему доставки в растущие мегаполисы или малонаселенные регионы. Постаменты приобретают все большее значение: пункты выдачи посылок, микросклады, региональные перевалочные пункты и планирование маршрутов на основе данных. В то же время операторам приходится сталкиваться с оплатой наличными при доставке, различными платежными привычками, трансграничными возвратами и непостоянным качеством адресов.
На небольших рынках одного национального склада может быть недостаточно для достижения экономии за счет масштаба. Поэтому региональные сети, соединяющие такие страны, как Болгария, Румыния, Греция и некоторые регионы Западных Балкан, экономически привлекательны. Однако их внедрение зависит от стабильных сроков транзита и упрощенных таможенных процедур. Любая дополнительная неопределенность на границе увеличивает необходимый страховой запас и снижает преимущества централизованного складирования.
Перенос производства в соседние страны по-прежнему носит избирательный, а не автоматический характер
Перенос производства ближе к европейским рынкам часто представляется как почти неизбежный бум для Восточной Европы. Однако это слишком упрощенный взгляд. Перенос производства в соседние страны действительно происходит, но это не повсеместная тенденция. Компании переносят производство в основном туда, где транспортные расходы, сроки доставки, политические риски и требования к качеству оправдывают создание дополнительных мощностей в Европе. С другой стороны, энергоемкое или чрезвычайно трудоемкое производство часто остается дешевле в других частях мира.
Восточная Европа особенно привлекательна для поставщиков автомобильной промышленности, электротехники, машиностроения, бытовой техники, пищевой промышленности, фармацевтики, упаковки и отдельных энергетических технологий. Логистика становится ключевым критерием выбора. Заводу необходимы своевременные поставки, запасные части, экспортные мощности и, при необходимости, инфраструктура, позволяющая осуществлять перевозки с контролируемой температурой или работать с опасными материалами. Поэтому регионы с автомагистралями, железнодорожными терминалами, надежным энергоснабжением и доступными промышленными землями могут обеспечить значительное преимущество с точки зрения местоположения.
Наибольшие преимущества возникают, когда перенос производства в соседние регионы способствует созданию региональных цепочек добавленной стоимости, а не просто перемещению конечной сборки. Местные поставщики, производство инструментов, техническое обслуживание, упаковка, программное обеспечение и техническая логистика повышают лояльность инвесторов. Без таких сетей инвестиции остаются мобильными и могут быть снова перемещены в случае изменения затрат. Поэтому экономическая политика должна не только субсидировать новые места размещения предприятий, но и способствовать развитию кластеров, обучению и трансграничным поставкам.
Нехватка персонала становится серьезным ограничением для наших возможностей
Нехватка водителей и технических специалистов является одним из самых больших рисков для экономического роста. В 2024 году в 21 европейской стране была зафиксирована нехватка водителей большегрузных автомобилей. Транспортные компании Восточной Европы страдают вдвойне: они обслуживают значительную часть европейского рынка, но продолжают терять сотрудников, уезжающих на более высокооплачиваемую работу за границу. Демографический спад и старение рабочей силы усугубляют проблему.
Повышение заработной платы неизбежно, но этого недостаточно. Условия труда, предсказуемое возвращение домой, безопасная парковка, цифровая диспетчеризация и современные автомобили — все это влияет на привлекательность профессии. Компании, которые сосредотачиваются исключительно на низких затратах на персонал, попадают в замкнутый круг текучести кадров, проблем с качеством и неиспользуемых транспортных мощностей. Автоматизация на складе может устранить некоторые узкие места, но она не заменяет полностью водителей или обслуживающий персонал.
В контексте выбора местоположения это означает, что доступность рабочей силы должна изучаться так же тщательно, как и транспортная доступность. Логистический парк в экономически слабом регионе может предлагать недорогую землю, но иметь слишком мало работников в своей зоне охвата. Таким образом, транспортное сообщение, корпоративные автобусы, программы обучения и интеграция иностранных работников становятся частью инфраструктурной стратегии. В долгосрочной перспективе производительность труда в час оказывается более важным фактором, чем номинальная почасовая заработная плата.
Энергетика и декарбонизация меняют расчеты
Логистические объекты становятся не только потребителями энергии, но и всё чаще её производителями. Большие площади крыш подходят для размещения фотоэлектрических панелей, системы хранения энергии могут сглаживать пиковые нагрузки, а парки электромобилей требуют высокопроизводительных подключений к электросети. Холодильные склады, автоматизированные склады и вычислительная инфраструктура одновременно увеличивают спрос на электроэнергию. Поэтому доступность мощности подключения к сети может стать важнее, чем цена земли.
С 2027 года полностью вступит в силу отдельная европейская система торговли квотами на выбросы (ETS2) для топлива, используемого в автомобильном транспорте, строительстве и других отраслях. Прямые обязательства лежат на поставщиках топлива, но затраты могут быть переложены на транспортные компании и грузоотправителей. Это усилит экономические стимулы для повышения эффективности транспортных средств, использования альтернативных систем привода, улучшения коэффициента использования мощностей и перехода на железнодорожный или водный транспорт.
Переход будет происходить с разной скоростью в зависимости от региона. На начальном этапе электрогрузовики особенно хорошо подходят для предсказуемых пассажирских перевозок и региональной дистрибуции с возвратом на базу. Международные междугородние маршруты требуют разветвленной высокопроизводительной сети зарядных станций, надежных сетей и скоординированных периодов отдыха. Биотопливо, возобновляемое дизельное топливо и, возможно, водород могут играть переходную или специализированную роль. Крайне важно обеспечить технологическую открытость без произвола: инвестиции должны соответствовать реалистичным профилям вождения, ценам на энергоносители и инфраструктуре.
Границы остаются самыми дорогими невидимыми хранилищами
Трансграничные перевозки сопряжены с высокими затратами не только из-за пробега, но и из-за неопределенности. Когда время ожидания на границе значительно колеблется, компаниям приходится планировать дополнительные транспортные средства, рабочее время водителей и страховые запасы. Стационарный грузовик фактически превращается в дорогостоящий мобильный склад. Этот эффект особенно заметен в странах Западных Балкан, поскольку цепочки поставок могут пересекать множество таможенных и административных границ на коротких расстояниях.
Поэтому ускоренные процедуры и расширенное таможенное сотрудничество между Европейским союзом и его партнерами на Западных Балканах имеют гораздо большее экономическое значение, чем это представляется в общественном сознании. Предварительное уведомление, оценка рисков, совместные проверки и взаимный доступ к данным могут сократить время обработки без ущерба для требований безопасности. Однако эти преимущества реализуются только в том случае, если системы совместимы и имеется достаточное количество персонала в ночное время и по выходным.
Полное членство Болгарии и Румынии в Шенгенской зоне с 2025 года отменило пограничный контроль для граждан на внутренних сухопутных границах ЕС. Однако оперативные, налоговые и связанные с безопасностью проверки по-прежнему возможны для грузовых перевозок. Таким образом, Шенгенская зона является важным фактором повышения производительности, но не гарантией абсолютно бесперебойной логистики. Компаниям следует измерять фактическое время транзита, а не автоматически приравнивать соблюдение нормативных требований к гарантированной экономии времени.
Государственные миллиарды нуждаются в частной дисциплине
Развитие инфраструктуры в значительной степени финансируется за счет европейских фондов. На политику сплочения ЕС первоначально было выделено 392 миллиарда евро на период с 2021 по 2027 год; вместе с национальным софинансированием запланированная сумма приближается к полутриллиону евро. Фонд сплочения оказывает поддержку, в частности, экономически более слабым государствам-членам посредством инвестиций в экологическую сферу и проекты TEN-T. Дополнительное финансирование поступает из Фонда «Соединяя Европу», национальных программ, банков развития и государственно-частного партнерства.
Однако одних денег недостаточно для обеспечения функционирования транспортного коридора. Крупномасштабные проекты часто сталкиваются с изменениями в планах, проблемами с получением разрешений, перерасходом средств и политической нестабильностью. В пяти рассмотренных европейских мегапроектах в сфере транспорта средняя задержка недавно составила 17 лет. Для логистической отрасли задержка на участке особенно проблематична, поскольку эффект от использования сети проявляется только при непрерывной эксплуатации. Практически завершенная железнодорожная линия может быть гораздо менее экономически выгодной, чем несколько меньших, но полностью функционирующих улучшений.
Поэтому государственные инвестиции следует приоритезировать в зависимости от их измеримого влияния на устранение узких мест. К ним относятся недостающие участки границы, перегруженные транспортные развязки, мосты с ограничениями по весу, подъездные дороги к портам, цифровые сигнальные посты и мультимодальные терминалы. Частные инвесторы, в свою очередь, должны нести риски, связанные со спросом, энергоснабжением и арендной платой, вместо того чтобы полагаться на постоянно растущую стоимость земли. В условиях высоких процентных ставок все большее значение приобретают предварительная аренда, модульное строительство и прозрачные энергетические контракты.
Геополитика превращает логистику в инфраструктуру безопасности
Начиная с 2022 года, транспортная инфраструктура в Восточной Европе больше не оценивается исключительно по торговым и климатическим критериям. Дороги, железные дороги, порты, мосты и перевалочные пункты должны также обеспечивать военную мобильность, гуманитарную помощь и снабжение критически важных отраслей промышленности во время кризисов. Европейский союз стремится к созданию более интегрированного пространства военной мобильности к концу 2027 года. Это требует мультимодальных сетей, стандартизированных процедур и инфраструктуры, пригодной для перевозки тяжелых грузов.
Такой подход, учитывающий двойное назначение, меняет инвестиционные решения. Мост с большей несущей способностью, более длинным разъездным путем или более надежным терминалом может иметь преимущества как в гражданской сфере, так и в сфере безопасности. Польша, Румыния и страны Балтии особенно важны в этом отношении, но Болгария и Западные Балканы также имеют значение для коридоров на юго-востоке. Экономическое преимущество заключается в дополнительном финансировании и более высоком приоритете; риск состоит в конфликте политических целей и потенциальной конкуренции за пропускную способность.
Восстановление Украины еще больше повысит это значение. Строительные материалы, техника, энергетическое оборудование, транспортные средства и товары народного потребления будут транспортироваться через Польшу, Словакию, Венгрию, Румынию и по черноморским маршрутам. В то же время сроки остаются неопределенными. Те, кто строит сегодня исключительно для краткосрочного восстановительного бума, сталкиваются с высоким риском недозагрузки. Более разумным вариантом являются объекты, которые уже приносят прибыль региональным клиентам и могут масштабироваться для удовлетворения дополнительного спроса со стороны Украины.
Не каждый логистический парк становится успешным
Успешная история инвестиций не должна заслонять тот факт, что возможны нерациональные распределения ресурсов. В развивающихся регионах недвижимость часто рекламируется с обещанием будущих автомагистралей, железнодорожных линий или промышленных зон, завершение строительства которых неопределенно. В то же время муниципалитеты могут выделять территории под застройку, не обеспечивая достаточного электроснабжения, водоснабжения или транспортной инфраструктуры. Низкая первоначальная цена затем нивелируется высокими последующими инвестициями.
Наибольший риск заключается в путанице между географической центральностью и оперативной доступностью. Теоретически, местоположение может быть доступно нескольким столицам за несколько часов, но при этом оказаться ненадежным из-за задержек на границе, запретов на движение грузовиков, перегруженных кольцевых дорог или нехватки водителей. Аналогично, склад может выглядеть современно, но не соответствовать требованиям требовательных пользователей в отношении несущей способности пола, высоты потолков, противопожарной защиты, охлаждения или возможности подключения к сети передачи данных.
Рыночные риски также возникают из-за спекулятивного перепроизводства. На зрелых польских субрынках крупные портфели и циклические волны нового строительства могут временно оказывать давление на арендную плату и уровень вакантных площадей. На небольших рынках даже один проект может привести к заметному увеличению предложения. Поэтому инвесторам следует учитывать не только общенациональные темпы роста, но и конкретные профили пользователей, условия аренды, кредитоспособность и альтернативные варианты использования недвижимости.
Победителями становятся коридоры с несколькими источниками спроса
Места, не зависящие от одного транспортного потока, особенно процветают. В идеале логистический центр должен связывать местный потребительский спрос, промышленное снабжение, международные транзитные перевозки и, по крайней мере, один дополнительный специализированный сектор. Это может включать в себя холодильные цепи, фармацевтику, сельскохозяйственную логистику, запасные части, энергетические компоненты или электронную коммерцию. Множество источников спроса сглаживает циклы и повышает эффективность использования инфраструктуры.
Польша уже отвечает этому требованию в нескольких регионах. Румыния может расширить его на территории от Бухареста, западных промышленных центров, до Констанцы. Болгария имеет возможности вдоль осей София–Пловдив–Турция, София–Салоники, Русе–Бухарест и Бургас/Варна–Черное море. Сербия выигрывает от своего расположения между Центральной Европой, Адриатическим, Эгейским и Черным морями, но нуждается в дальнейшем улучшении пограничного и железнодорожного сообщения. Боснии и Герцеговине необходимы более интегрированные национальные и региональные сети, но она может быть быстрее профессионализирована за счет крупномасштабных торговых инвестиций.
Не каждый город должен становиться международным центром. Региональная специализация зачастую более эффективна. Шумен, например, может использовать свои энергетические и сельскохозяйственные ресурсы, Русе — Дунай и Румынию, Пловдив — промышленность и розничную торговлю, а Констанца — порт и тяжелую логистику. Попытка создать одинаковые функции повсюду приведет к рассредоточению капитала и помешает формированию кластеров.
Капитал следует за надежностью, а не за заявлениями
Для институциональных инвесторов привлекательность логистических объектов в Восточной Европе зависит от предсказуемой доходности, стоимости финансирования, юридической обоснованности и возможностей выхода из инвестиций. Низкий уровень вакантных площадей и индексированные договоры аренды являются положительными факторами, но их необходимо сопоставлять с валютными рисками, рисками, связанными с процентными ставками, строительством и концентрацией арендаторов. Введение евро в Болгарии с 2026 года устранило некоторые из проблем, связанных с валютными колебаниями. В странах, не входящих в ЕС и еврозону, премия за риск остается выше.
Требования к устойчивому развитию влияют на финансирование и оценку стоимости. Здания с хорошей теплоизоляцией, фотоэлектрическими системами, тепловыми насосами, интеллектуальными системами учета и предварительно установленной зарядной инфраструктурой не только более экологичны, но и более устойчивы с коммерческой точки зрения. Пользователи уделяют больше внимания общим эксплуатационным расходам, а банки и фонды учитывают качество энергии при принятии решений. В результате старые здания, не имеющие перспектив модернизации, могут оцениваться с понижением стоимости.
В долгосрочной перспективе наиболее важным показателем является не площадь вновь построенных объектов, а их продуктивное использование. Полностью сданный в аренду, энергоэффективный и мультимодально связанный центр генерирует стабильные денежные потоки и региональную добавленную стоимость. Спекулятивный проект без гарантированного спроса, с другой стороны, остается дорогостоящей авантюрой в отношении будущей инфраструктуры. Особенно на рынках с высоким политическим контролем инвесторам следует различать объявленный объем, фактическое начало строительства и ввод в эксплуатацию.
Победитель конкурса будет определен на основе данных
Физическая инфраструктура остается незаменимой, но ее эффективность все больше определяется данными. Информация в режиме реального времени о времени прибытия, бронировании слотов, таможенном статусе, уровне запасов и дорожных условиях сокращает время ожидания и позволяет более эффективно использовать мощности. Порты и терминалы, обменивающиеся информацией только через отдельные системы или вручную, проигрывают конкурентам, внедрившим цифровые технологии.
В некоторых случаях Восточная Европа может пропустить более ранние этапы развития. Новые системы могут быть напрямую оснащены облачными системами, датчиками, системами автоматического распознавания номерных знаков и стандартизированными интерфейсами. Это снижает количество ошибок и упрощает управление региональными сетями. В то же время возрастает зависимость от кибербезопасности, стабильных телекоммуникационных сетей и квалифицированного персонала.
Наибольшее препятствие зачастую заключается не в технологиях, а в институциональной фрагментации. Экспедиторы, порты, железные дороги, таможенные органы и операторы складов используют разные модели данных и защищают свою собственную информацию. С точки зрения экономической политики, открытые стандарты, обязательные интерфейсы и четкие правила использования данных имеют важное значение. Цифровые коридоры могут значительно повысить выгоду от физических инвестиций, в то время как отсутствие совместимости замедляет работу даже современных объектов.
Реалистичная программа действий до 2030 года
Ожидается, что к 2030 году Восточная Европа будет располагать значительно большим количеством современных логистических площадей, более эффективными портовыми и терминальными мощностями, а также улучшенными основными транспортными коридорами. Однако это расширение не устранит всех исторических пробелов. В частности, трансграничные железнодорожные проекты, крупные мосты и сложные транспортные коридоры по-прежнему подвержены задержкам. В то же время декарбонизация, нехватка квалифицированных кадров и цифровизация увеличивают потребность в инвестициях в каждом регионе.
Правительствам следует отдавать приоритет созданию непрерывных коридоров, а не проектам, направленным на повышение национального престижа. Отсутствие участка границы может свести на нет преимущества сотен модернизированных километров. Возможности планирования и выдачи разрешений, прозрачность закупок, бюджеты на техническое обслуживание и цифровые процессы столь же важны, как и новое строительство. На Западных Балканах физические проекты должны быть последовательно связаны с таможенными и административными реформами.
Для логистических компаний задача состоит в проектировании сетей с большей устойчивостью и общей экономической эффективностью. Это включает в себя множество вариантов маршрутов, реалистичные данные о времени окончания доставки, многоуровневые уровни запасов и контракты на энергоснабжение и транспортные мощности. Для застройщиков ключевыми качественными характеристиками являются модульные помещения, подключение к энергосетям, возможности автоматизации и мультимодальные варианты. Для промышленных компаний решающим вопросом является не только экономическая целесообразность местоположения сегодня, но и его жизнеспособность с точки зрения рабочей силы, энергоснабжения и климата через десять лет.
Новый европейский центр формируется на его старых окраинах
Логистическая инфраструктура Восточной Европы — это не просто следствие растущих инвестиций в складские помещения. Она формирует материальную основу меняющейся европейской экономической географии. Польша демонстрирует, как крупный рынок может развить независимую логистическую платформу благодаря инфраструктуре, промышленности и близости к Западной Европе. Румыния соединяет единый рынок, Дунай и Черное море. Болгария укрепляет свои стратегические позиции благодаря Шенгенской зоне, еврозоне, промышленным кластерам и своему расположению рядом с Турцией. Западные Балканы постепенно сближаются с единым рынком за счет торговых инвестиций и европейской интеграции.
Однако регион не станет автоматически победителем. Его преимущества могут быть нивелированы задержками проектов, нехваткой водителей, плохим железнодорожным сообщением, энергетическими узкими местами и административными препятствиями. Качество связи имеет решающее значение, а не количество объявлений. Следующим шагом в развитии станет объединение отдельных залов, дорог и терминалов в интегрированные коридоры.
Таким образом, провокационная правда заключается в следующем: будущие производственные мощности Европы будут в большей степени зависеть от Пловдива, Констанцы, Гданьска, Белграда, Киселяка или Русе, чем готовы признать многие западные корпорации. Эти центры не заменят Роттердам или Дуйсбург, как и не заменят крупные немецкие промышленные кластеры. Однако они расширят сеть за счет крайне необходимых мощностей, альтернатив и близости к рынкам. Тот, кто рассматривает их развитие лишь как вопрос наверстывания упущенного, недооценивает стратегический сдвиг. И наоборот, любой, кто планирует инфраструктуру, данные, энергетику и персонал вместе, может создать новую экономическую основу на предполагаемой периферии Европы.
Консалтинг - Планирование - Внедрение

Konrad Wolfenstein
Я с удовольствием стану вашим личным консультантом.
Вы можете связаться со мной по адресу wolfenstein∂xpert.digital или
Просто позвоните мне по номеру +49 7348 4088 965 .
Ваши эксперты в области внутрилогистики

Консультирование, планирование и внедрение комплексных решений для высотных складов и автоматизированных систем хранения. — Изображение: Xpert.Digital
Более подробная информация здесь: