«На всякий случай» вместо «точно в срок»: почему миру внезапно понадобились гигантские склады – Креативное изображение на эту тему с использованием ИИ: Xpert.Digital
Операционная система глобальной экономики: как расположенные за кулисами мегасклады обеспечивают наши поставки
Энергопотребление важнее местоположения: забудьте о местоположении – почему подключение к электросети теперь определяет будущее рынка недвижимости
Глобальное расширение логистических центров претерпевает радикальные изменения. Долгое время склады считались простыми, в основном незаметными бетонными сооружениями для хранения товаров. Но под влиянием неудержимого роста электронной коммерции, геополитической нестабильности и отказа от чистого принципа «точно в срок» они все больше превращаются в высокосложные киберфизические хабы. Они стали физической операционной системой глобальной экономики.
Тот, кто рассматривает нынешний рынок просто как продолжение строительного бума, вызванного пандемией, глубоко ошибается. Рынок раскалывается: в то время как миллионы квадратных метров непригодных площадей могут оставаться незанятыми по всему миру, существует острая нехватка перспективных объектов недвижимости премиум-класса. Новым узким местом является уже не бетон, а доступность электроэнергии, технологий автоматизации, цифровых сетей и квалифицированной рабочей силы. Приведенный ниже анализ демонстрирует, как эта новая география предложения полностью меняет расстановку сил, рост и зависимости – и почему при инвестировании в современную логистическую инфраструктуру адаптивность определит успех или миллиардные убытки в будущем.
Новая география поставок: как логистические центры перестраивают свою власть, рост и зависимость
Глобальное расширение логистических центров — это не просто бум на рынке недвижимости. Это пространственное следствие глобальной экономики, которая одновременно становится быстрее, цифровизируется, становится более подвержена сбоям и повышает уровень безопасности. Склады, центры выполнения заказов, холодильные склады и региональные распределительные центры берут на себя функции, которые ранее рассматривались отдельно: они смягчают перебои в поставках, обеспечивают короткие сроки доставки, поддерживают работу производственных линий, обрабатывают возвраты и все чаще служат физическими интерфейсами для бизнес-моделей, основанных на данных. Это меняет их экономическую роль. Логистическая недвижимость больше не является просто оболочкой, окружающей складские запасы, а представляет собой производительный актив, местоположение которого, энергоснабжение, техническое оборудование и возможности расширения определяют эффективность всей цепочки поставок.
Провокационное утверждение о том, что в мире никогда не будет достаточно складских площадей, верно лишь в том случае, если под «достаточным» понимать абстрактную сумму всех квадратных метров. В глобальном масштабе, безусловно, может быть слишком много неподходящих площадей, одновременно с этим наблюдается острая нехватка современных, хорошо связанных и адекватно обеспеченных электроэнергией объектов. Ключевым узким местом является не сам бетон, а функциональное пространство в правильном месте. Склад с низким потолком без несущего пола, высокопроизводительного электроснабжения, достаточного пространства для маневрирования и разрешений на интенсивную эксплуатацию имеет ограниченную ценность для автоматизированной сети выполнения заказов. И наоборот, технически превосходное здание может оказаться экономически неэффективным в регионе, где отсутствует рабочая сила, транспортная инфраструктура или надежный спрос.
Разбросанные данные о размере мирового рынка уже демонстрируют, насколько осторожно следует интерпретировать обобщенные цифры. В зависимости от того, учитываются ли в исследованиях стоимость портфеля недвижимости, годовые сделки, арендный доход, развитие проектов или логистические услуги, оценки на середину 2020-х годов варьируются от чуть более 100 миллиардов до более чем одного триллиона долларов США. Некоторые исследования рынка указывают на сумму около 114 миллиардов долларов США на 2026 год, в то время как другие прогнозируют цифры до 1,8 триллиона долларов США на 2025 год. Эти цифры не являются напрямую сопоставимыми из-за различий в определениях. Поэтому такие показатели, как уровень спроса, уровень вакантных площадей, объем нового строительства, тенденции арендной платы, уровень предварительной аренды, доступность электроэнергии и качество существующего портфеля, являются более надежными, чем впечатляющая глобальная сумма.
Таким образом, очевидный вывод таков: структурная потребность в высокоэффективной логистической инфраструктуре остается высокой, но бум становится все более избирательным. Следующий этап роста не принесет выгоды каждому застройщику, местоположению или инвестору. Он будет отдавать предпочтение объектам, которые одновременно решают несколько проблемных задач: близость к рынкам сбыта и производства, гибкость в условиях колебаний товарооборота, возможности автоматизации, надежное энергоснабжение, климатическая совместимость и социальное признание. Именно в этом и заключается разница между устойчивой тенденцией развития инфраструктуры и спекулятивным строительным бумом.
После эйфории начинается процесс отбора
2020-2022 годы характеризовались исключительным спросом на промышленные и логистические площади. Розничные торговцы, производители и логистические компании пытались одновременно справиться с взрывным ростом онлайн-торговли, проблемами с поставками и необычно высокими уровнями запасов. Девелоперы отреагировали значительным расширением спекулятивных проектов. По мере нормализации потребления, процентных ставок и цепочек поставок многие новые строительные проекты столкнулись с более осторожным спросом со стороны арендаторов, хотя и с временной задержкой. Результатом стало увеличение уровня вакантных площадей и замедление роста арендной платы на многих рынках. Это развитие событий не противоречило долгосрочной тенденции в логистической отрасли, а скорее представляло собой циклическую коррекцию после беспрецедентного в истории периода перегрева.
В 2026 году на ключевых субрынках начинается новый этап. В Соединенных Штатах уровень вакантных площадей в промышленной зоне во втором квартале снизился впервые со второго квартала 2022 года, в то время как активность по сдаче в аренду увеличилась, а спрос расширился за пределы традиционных логистических компаний. Одновременно с этим в стадии строительства находилось около 252 миллионов квадратных футов; таким образом, объем нового строительства был значительно ниже уровней, наблюдавшихся в период бума, хотя в последнее время несколько увеличилось количество начатых строительных работ. Другие наблюдатели рынка, используя различные определения, пришли к цифрам от 6,9 до 7,3 процента для точного национального уровня вакантных площадей, но подтвердили тот же переломный момент: впервые с 2022 года спрос превысил объем вновь построенных объектов во втором квартале.
Аналогичный механизм наблюдается во всем мире. Арендная плата за логистические объекты в 2026 году в среднем все еще была примерно на 36 процентов выше, чем в 2020 году, несмотря на то, что темпы роста арендной платы значительно замедлились в 2025 году. Компания Cushman & Wakefield ожидает, что доля обследованных рынков с благоприятными для арендаторов условиями снизится с 52 процентов в 2026 году до 33 процентов в 2029 году, если строительная активность останется ограниченной, а уровень вакантных площадей снова снизится. Это не гарантирует повсеместного повышения арендной платы. Скорее, это говорит о том, что переговорная сила на многих рынках может постепенно вернуться к владельцам хорошо расположенных объектов недвижимости.
Восстановление экономики Европы более сдержанное. CBRE прогнозирует рост арендной платы за лучшие логистические объекты в Европе всего на 1,8 процента в 2026 году и видит возможности выше среднего уровня, прежде всего, на Пиренейском полуострове, в Дублине и на отдельных рынках Центральной и Восточной Европы. Германия иллюстрирует одновременное сочетание стабилизации и сдержанности. В первом квартале 2026 года было совершено сделок примерно на 1,3 миллиона квадратных метров, что на два процента меньше, чем за аналогичный период предыдущего года, в то время как объем сделок с промышленной и логистической недвижимостью вырос на 16 процентов до 1,4 миллиарда евро. Таким образом, инвесторы возвращаются быстрее, чем растет спрос со стороны пользователей. Это может стать полезным стимулом для экономического восстановления, но также несет в себе риск того, что цены на капитал будут опережать операционные показатели.
Реальный разрыв на рынке наблюдается не только между странами, но и между классами зданий. Пользователи все чаще требуют большей высоты потолков, более ровных полов, большей несущей способности, большей энергоэффективности, зарядной инфраструктуры и экологически чистых строительных технологий. Текущий технический стандарт во многих европейских проектах составляет около 12,2 метров высоты потолков, приблизительно 5000 килограммов несущей способности пола на квадратный метр и одну погрузочную площадку на 1000 квадратных метров; в то же время все более важными качественными характеристиками становятся электроснабжение, естественное освещение, солнечные батареи на крышах и зарядные устройства. Таким образом, рынок не просто производит больше площадей, а оценивает подходящие помещения и отсеивает неподходящие. Ключевым экономическим следствием является расширение разрыва в оценке между перспективными объектами премиум-класса и существующими зданиями, модернизация которых либо технически сложна, либо экономически нецелесообразна.
Более близость, больше товаров на складе, больше пространства
Электронная коммерция остается основополагающим фактором, определяющим потребности в складских помещениях, несмотря на то, что темпы ее роста уже не достигают исключительных показателей, наблюдавшихся во время пандемии. Онлайн-торговля требует больше логистических площадей, чем традиционные магазины, поскольку необходимо обеспечить более широкий ассортимент товаров в децентрализованных точках, комплектация индивидуальных заказов, упаковка и доставка требуют дополнительных зон обработки, а возвраты представляют собой отдельный поток товаров. По оценкам CBRE, для дополнительных 1 миллиарда долларов онлайн-продаж требуется примерно 1,25 миллиона квадратных футов дополнительных складских площадей, и предполагается, что цепочка поставок электронной коммерции в среднем требует примерно в три раза больше логистических площадей, чем классическая цепочка поставок традиционного магазина. Это эмпирическое правило не является строгим, поскольку структура ассортимента продукции, автоматизация, оборачиваемость запасов и скорость доставки влияют на потребности в помещениях. Однако оно иллюстрирует, почему даже умеренный рост цифровых технологий может иметь значительные последствия для строительной инфраструктуры.
Ещё важнее, чем доля онлайн-продаж, является ожидание немедленной доступности товара. Модели доставки в тот же день и на следующий день сокращают географическое расстояние между складом и покупателем. Компании могут достичь такой скорости либо за счёт создания большего количества региональных центров, улучшения прогнозирования, либо за счёт более дорогостоящей транспортировки. На практике обычно используется комбинация этих подходов. Централизованный склад остаётся целесообразным для товаров с низким спросом, в то время как часто запрашиваемые товары размещаются ближе к мегаполисам. Это приводит к многоуровневым сетям импортных центров, национальных распределительных центров, региональных центров выполнения заказов и городских баз доставки. Требования к площади возникают не только из-за увеличения объёмов, но и из-за дублирования отдельных товаров на нескольких складах.
К этому добавляется стратегический сдвиг от максимальной бережливости. Компании поняли, что цепочка поставок, оптимизированная исключительно для минимальных запасов и использования единственного источника поставок, может привести к высоким косвенным издержкам в случае геополитических конфликтов, закрытия портов, экстремальных погодных условий или нехватки критически важных компонентов. Поэтому новый стандарт не является полным переходом от модели «точно в срок» к модели «на всякий случай». Скорее, появляются гибридные модели: предсказуемые стандартные товары по-прежнему управляются с использованием бережливых методов, в то время как критически важные компоненты обеспечиваются за счет страховых запасов, альтернативных поставщиков или региональных резервов. Британский обзор данных показывает, что 77 процентов опрошенных компаний используют страховые запасы параллельно со структурами «точно в срок». Таким образом, устойчивость увеличивает объем связанного оборотного капитала, а также потребность в физических буферах.
Перенос производства в соседние страны и возвращение производства в другие страны усиливают эту тенденцию, хотя и в более тонкой форме, чем предполагают политические термины. Производство редко полностью возвращается на дорогостоящие внутренние рынки. Чаще возникают региональные производственные сети: Мексика поставляет продукцию в Северную Америку, Центральная и Восточная Европа дополняет западноевропейские регионы, а страны Юго-Восточной Азии берут на себя части цепочек поставок, которые ранее были в значительной степени сосредоточены в Китае. Такие перемещения создают новые коридоры, приграничные склады, парки поставщиков и центры консолидации. В то же время существующие междугородние транспортные маршруты не исчезают сразу. В переходный период компаниям приходится параллельно эксплуатировать старые и новые сети, что временно увеличивает спрос на площади.
Такая устойчивость имеет свою цену. Увеличение запасов связывает капитал, влечет за собой расходы на страхование, энергию и устаревание, а также может быть списано в случае неточности прогнозов. Децентрализация сокращает расстояния доставки «последней мили», но увеличивает сложность и затрудняет оптимизацию запасов. Поэтому не каждый дополнительный квадратный метр является продуктивным. Решающим фактором является то, снижает ли площадь ожидаемые потери от сбоев в доставке эффективнее, чем генерирует операционные расходы. Таким образом, современный логистический бум также представляет собой переоценку избыточности: то, что казалось неэффективным в стабильные времена, может стать прибыльной формой страхования в нестабильном мире.
Складское помещение переоборудуется в киберфизическую фабрику
Наиболее значительные качественные изменения происходят внутри самих зданий. Современный распределительный центр — это киберфизический производственный комплекс, где программное обеспечение, конвейерные технологии, датчики, робототехника и люди обеспечивают непрерывный поток материалов. Экономическая эффективность больше не измеряется в основном занимаемой площадью в квадратных метрах, а в количестве заказов в час, точности учета запасов, своевременной доставке, энергопотреблении на единицу продукции и способности справляться с пиковыми нагрузками без ущерба для качества. Этот подход трансформирует решения в сфере недвижимости. Более дорогое здание может оказаться более экономически эффективным на протяжении всего своего жизненного цикла, если оно обеспечивает более высокую пропускную способность, сокращает маршруты движения персонала и упрощает автоматизацию.
Роботы в основном выполняют задачи по транспортировке, сортировке и извлечению. Автономные мобильные роботы могут сокращать расстояния, которые приходится преодолевать пешком, перемещать контейнеры или стеллажи к стационарным станциям комплектации заказов и постепенно дополняться в периоды сезонных пиков. Это позволяет решить проблему значительной потери производительности, поскольку сотрудники многих традиционных складов тратят от 50 до 60 процентов своего времени на комплектацию заказов на ходьбу. Высокодинамичные челночные системы и автоматизированные склады мелких деталей обеспечивают вертикальную консолидацию запасов, а автоматизированные паллетные склады перемещают большие объемы на небольшой площади. В 2024 году во всем мире было установлено 542 000 промышленных роботов, что более чем вдвое превышает показатель десятилетней давности; хотя эта цифра охватывает гораздо больше, чем логистические приложения, она демонстрирует промышленную зрелость и масштабируемость базовой робототехнической технологии.
Искусственный интеллект дополняет механические системы возможностями прогнозирования и управления. Системы могут распознавать закономерности заказов, планировать численность персонала и вместимость роботов, динамически распределять места хранения, оптимизировать маршруты и заблаговременно предупреждать о надвигающихся сбоях. Цифровые двойники моделируют изменения планировки или пиковые нагрузки до того, как операторы предпримут дорогостоящие модификации. Датчики отслеживают перемещение товаров, температуру, влажность, вибрации и состояние технического оборудования. Однако преимущества проявляются только в том случае, если основные данные, интерфейсы и процессы согласованы. Плохо управляемый склад не станет автоматически интеллектуальным просто за счет добавления ИИ; это может лишь усугубить его ошибки.
Значительным препятствием остается стоимость. Масштабные проекты автоматизации на складах в Северной Америке часто требуют инвестиций в размере от пяти до двадцати миллионов долларов США на одно местоположение, в зависимости от масштаба. Это помимо планирования, интеграции программного обеспечения, сетевых технологий, обучения, технического обслуживания и модификации зданий. В частности, сторонние логистические компании сталкиваются с дилеммой: ожидается, что техническая система окупится за многие годы, в то время как контракты с клиентами часто имеют значительно более короткие сроки. Кроме того, жесткие системы могут потерять свою ценность при изменении ассортимента продукции, размеров упаковки или профиля заказов. Поэтому модульные решения, стандартизированные интерфейсы и поэтапная автоматизация, направленная в первую очередь на наиболее стабильные и трудоемкие процессы, являются экономически привлекательными.
С ростом уровня взаимосвязи возрастает и операционный риск. В случае отказа ручной подсистемы часто можно устранить импровизацией. Однако отказ центральной системы управления складом, беспроводной сети или автоматизированной конвейерной системы может парализовать всю площадку. Кибератаки на системы управления складом, устройства IoT или системы контроля доступа становятся реальной угрозой для цепочки поставок. Операторам необходимо сегментировать сети, шифровать коммуникации, ограничивать доступ и тестировать планы восстановления. Таким образом, повышение производительности за счет автоматизации достигается только при более высоких требованиях к техническому обслуживанию, качеству данных, кибербезопасности и технической экспертизе.
LTW Intralogistics Solutions

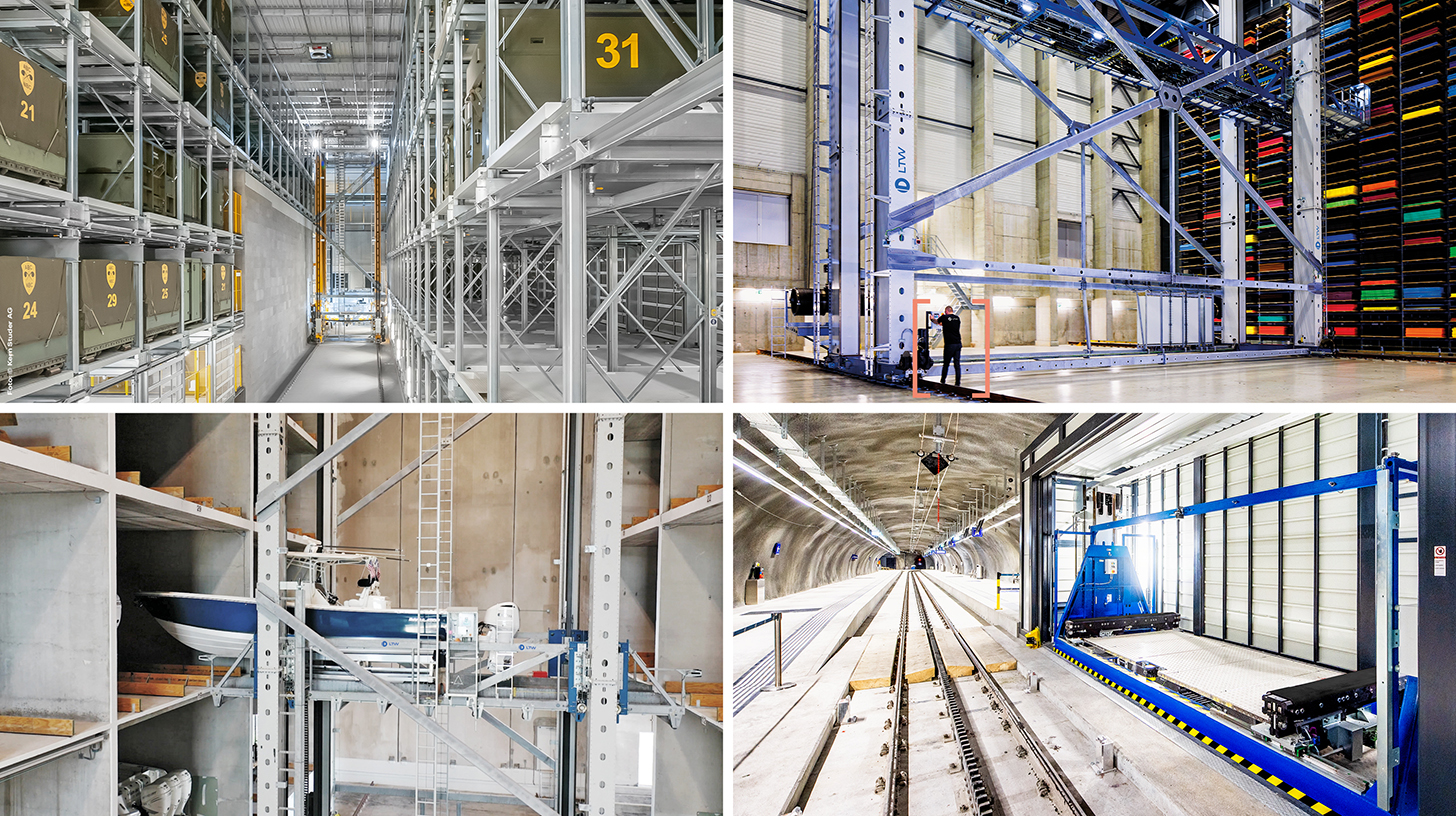
LTW Intralogistics – Инженеры по организации потока – Изображение: LTW Intralogistics GmbH
Компания LTW предлагает своим клиентам не отдельные компоненты, а комплексные решения. Консультации, проектирование, механические и электротехнические компоненты, технологии управления и автоматизации, а также программное обеспечение и сервис – все это объединено в единую сеть и точно скоординировано.
Собственное производство ключевых компонентов является особенно выгодным. Это позволяет оптимально контролировать качество, цепочки поставок и взаимодействие компонентов.
LTW расшифровывается как надежность, прозрачность и партнерство, основанное на сотрудничестве. Лояльность и честность прочно укоренены в философии компании – рукопожатие здесь по-прежнему имеет значение.
В связи с этим:
Почему подключение к электросети внезапно стало важнее, чем местоположение объекта недвижимости
Электричество становится важнее местоположения
В традиционной теории недвижимости решающим фактором является местоположение. Хотя это в принципе остается верным и для логистических объектов следующего поколения, определение местоположения расширяется. Доступ к автомагистралям, близость к клиентам и наличие рабочей силы уже недостаточны. Местоположение все чаще требует надежной электроснабжения, короткого времени подключения к сети, цифровой связи и, где это применимо, возможностей для генерации и хранения энергии на месте. Компания JLL описывает надежное и доступное энергоснабжение не как проблему будущего к 2026 году, а как первоочередную задачу для владельцев и потребителей. Таким образом, подключение к сети становится компонентом экономической ценности объекта недвижимости.
Автоматизация, системы охлаждения, зарядная инфраструктура и обработка данных увеличивают базовую электрическую нагрузку. В то же время необходимо электрифицировать автопарки и заменить системы отопления, работающие на ископаемом топливе. Здание может быть структурно завершено, но при этом оставаться непригодным для использования, если необходимая пропускная способность подключения станет доступна лишь через несколько лет. Этот риск меняет подход к разработке проектов: операторы электросетей должны привлекаться на более ранних этапах, резервы мощности должны быть обеспечены договорными обязательствами, а пути расширения должны быть рассмотрены уже на этапе приобретения земли. Места с уже существующей мощной энергоснабжением получают структурное преимущество, в то время как кажущаяся недорогой земля под застройку без реалистичного решения энергетической проблемы может стать ловушкой для затрат.
Это особенно заметно в холодильных складах. Системы с регулируемой температурой требуют бесперебойной подачи, специальной изоляции, высокоэффективных холодильных технологий и сложных концепций безопасности. На охлаждение может приходиться до 70 процентов энергопотребления такого здания. По данным отрасли, современные автоматизированные холодильные склады стоят примерно от 250 до 400 долларов США за квадратный фут, что значительно дороже, чем традиционные склады сухого хранения, но арендная плата за них часто выше. Привлекательность этого сегмента обусловлена растущим спросом со стороны сектора розничной торговли продуктами питания, фармацевтической промышленности и цепочек поставок, чувствительных к температуре. Тем не менее, бизнес-модель остается уязвимой для цен на электроэнергию, правил регулирования хладагентов и технических сбоев.
Напротив, большие площади крыш предоставляют возможность самостоятельно покрывать часть энергетических потребностей. Фотоэлектрические системы, аккумуляторные батареи, тепловые насосы, рекуперация тепла и интеллектуальное управление нагрузкой могут стабилизировать эксплуатационные расходы и снизить нагрузку на электросеть. По приблизительным расчетам, используемым в отрасли, пиковая мощность фотоэлектрических систем составляет около 500 киловатт, а годовая выработка электроэнергии — около 475 000 киловатт-часов на крыше склада площадью 5000 квадратных метров; однако фактическая экономическая целесообразность в значительной степени зависит от несущей способности, затенения, цен на электроэнергию, собственного потребления, финансирования и подключения к сети. Таким образом, солнечные крыши — это не просто декоративный элемент энергоэффективности, а часть интегрированного энергетического бизнеса.
Конкуренция за электроэнергию усиливается из-за центров обработки данных, заводов по производству полупроводников и электроэнергетических предприятий. Парадоксально, но расширение использования искусственного интеллекта одновременно порождает новые логистические потребности. Серверы, трансформаторы, распределительные устройства, системы охлаждения, оптоволоконные компоненты и тяжелые стойки должны быть приняты, протестированы, временно размещены, предварительно сконфигурированы и доставлены точно в день установки. Для удовлетворения этого спроса вблизи крупных центров обработки данных создаются специализированные площадки для размещения оборудования. Хотя этот спрос привлекателен, он иногда зависит от конкретного проекта и может снизиться после завершения строительства. Поэтому инвесторам не следует предполагать, что каждое временное размещение оборудования на площадке, предназначенной для ИИ, представляет собой постоянную структурную потребность.
Три континента, три модели роста
Азиатско-Тихоокеанский регион остается самым диверсифицированным регионом роста. Китай может похвастаться огромными производственными и электронными торговыми сетями, Индия профессионализирует свои разрозненные производственные мощности, Юго-Восточная Азия выигрывает от диверсификации международных цепочек поставок, а Япония модернизирует свою логистическую инфраструктуру, несмотря на медленный рост населения. По прогнозам, к 2030 году объем производственных площадей в Индии достигнет около 850 миллионов квадратных футов; особое значение приобретают современные объекты класса А и города второго уровня. Этот рост обусловлен не только ростом потребительского спроса, но и внедрением профессиональных моделей аренды, общенациональными торговыми потоками и более высокими требованиями к качеству со стороны международных пользователей.
Однако регион развивается неравномерно. В Австралии сторонние логистические компании переносят свои операции из старых зданий в новые, первоклассные объекты, в то время как рост цен на топливо и эксплуатационные расходы может негативно сказаться на спросе. В Японии регион Большого Токио восстанавливается после предыдущих пиков предложения, и уровень вакантных площадей снова снижается. В Австралии средний уровень вакантных площадей в промышленной сфере в первом полугодии 2026 года составил около 3,2%; свободные площади все больше концентрировались в старых, первоклассных и второстепенных объектах, в то время как современные, высококачественные объекты демонстрировали лучшие результаты. Это подтверждает глобальную премию за качество, но также показывает, что национальные средние показатели могут маскировать локальные проблемы.
Развитие Северной Америки обусловлено тремя факторами: электронной коммерцией, промышленной интеграцией с Мексикой и расширением центров обработки данных. Крупные внутренние рынки и большие транспортные расстояния способствуют формированию региональных сетей. В то же время, после фазы бурного роста объемы нового строительства резко сократились, поэтому крупные современные объекты быстро становятся дефицитными при увеличении спроса. Роботизированный центр Amazon в Лавленде, штат Колорадо, открытый в 2026 году, иллюстрирует масштаб и капиталоемкость: около 3,5 миллионов квадратных футов площади, более 400 миллионов долларов инвестиций и более 1100 сотрудников работают бок о бок с несколькими тысячами роботов. Этот объект также демонстрирует, насколько долгим может быть период между планированием, завершением строительства и полной эксплуатацией.
Рост в Европе замедляется, но планирование здесь более сложное. Высокая плотность населения, дефицит земли, амбициозные климатические цели и длительные процессы получения разрешений ограничивают крупномасштабные проекты. В результате все большее значение приобретают заброшенные промышленные территории, многоэтажные концепции, внутригородские перевалочные узлы и модернизация существующих складов. Инвесторы все чаще отдают предпочтение объектам с несколькими арендаторами, поскольку наличие нескольких пользователей снижает риск повторной сдачи в аренду и концентрации арендаторов. В то же время, индивидуальные проекты, построенные по индивидуальному заказу для платежеспособных арендаторов, могут быть особенно стабильными, если технологии и условия аренды хорошо согласованы.
Центральная и Восточная Европа занимает стратегически важное промежуточное положение. Регион сочетает в себе сравнительно конкурентоспособные затраты с доступом к единому рынку ЕС и промышленным кластерам. Польша, Чехия, Словакия, Венгрия, Румыния и Болгария могут извлечь выгоду из переноса производства в соседние страны, при условии конкурентоспособности их транспортной и энергетической инфраструктуры, процедур получения разрешений и предложения рабочей силы. Расположение Болгарии между ЕС, Турцией и Черноморским регионом обеспечивает логистические преимущества, но контроль за границами, качество железнодорожных путей, региональная нехватка рабочей силы и наличие больших развитых территорий определят, превратится ли этот географический потенциал в реальные инвестиции. Для рынков Юго-Восточной Европы возможность заключается не просто в том, чтобы снизить цены по сравнению с Западной Европой за счет дешевой земли. Более успешным подходом является сочетание логистики с производством, ремонтом, упаковкой, таможенным оформлением, цифровыми услугами и региональной дистрибуцией.
Капитал ищет площадки, а не залы
Профессионализация сектора очевидна в бизнес-моделях крупнейших игроков. В 2025 году компания Prologis владела долями в проектах в сфере недвижимости и девелопмента общей площадью около 1,3 миллиарда квадратных футов в 20 странах. Преимущество такой платформы заключается не только в ее масштабе. Она объединяет доступ к земле, данным о клиентах, финансированию, разработке проектов, энергетическим предложениям и институциональному капиталу. Крупные пользователи могут управлять несколькими объектами в разных странах с помощью одного партнера, в то время как владелец может смягчать колебания спроса в рамках широкого портфеля.
Amazon выступает в роли пользователя, разработчика и технологического лидера. Решения, принимаемые компанией в отношении своей сети, влияют на местные рынки недвижимости, рынка труда и технические стандарты. Для Prologis Amazon недавно был крупнейшим отдельным клиентом, на его долю приходилось 6,3% консолидированной чистой эффективной арендной платы и около 35 миллионов квадратных футов занимаемой площади. Эти отношения также подчеркивают риск концентрации. Крупный клиент-платформа может генерировать огромный спрос, но стратегическая оптимизация сети, автоматизация или изменения в поведении потребителей могут так же быстро обесценить объекты. Поэтому владельцам необходимо различать кредитоспособность и зависимость.
Институциональные инвесторы теперь рассматривают логистические объекты как долгосрочную инфраструктуру с доходностью, скорректированной с учетом инфляции. Это было особенно привлекательно в период низких процентных ставок. Однако повышение процентных ставок меняет ситуацию. Если требуемая доходность увеличивается, капитальная стоимость снижается при условии, что арендная плата остается неизменной. Поэтому девелоперские проекты должны иметь больший запас между общими затратами и стабилизированной рыночной стоимостью. В то же время затраты на строительство, подключение к энергоснабжению и техническое оборудование увеличивают первоначальные инвестиции. Это объясняет переход от спекулятивных крупномасштабных проектов к предварительной аренде, строительству под заказ, поэтапному строительству и модернизации существующих объектов.
В этом контексте термин «ядро» приобретает новое значение. Сам по себе долгосрочный договор аренды не делает недвижимость низкорискованной, если технологии здания быстро устаревают, арендатор слишком доминирует или подключение к инженерным сетям не позволяет расширяться. И наоборот, недвижимость с потенциалом повышения стоимости может быть привлекательной, если реалистичная модернизация улучшит высоту потолков, дверные проемы, энергоэффективность или возможности автоматизации. Ключевым фактором является разница между затратами на модернизацию и будущими выгодами от аренды или ликвидности. Лучшие инвестиции делаются там, где капитал устраняет решаемое узкое место, а не просто следует мимолетной тенденции.
Меняется и управление. Владельцам необходимо глубже понимать, как пользователи их зданий генерируют доход. К соответствующим ключевым показателям эффективности (KPI) относятся пропускная способность, пиковая нагрузка, энергоемкость, время простоя, возможность расширения и транспортные расходы, а не только арендная плата за квадратный метр. Договоры аренды становятся все сложнее, поскольку инвестиции в автоматизацию, фотоэлектрические системы, системы хранения энергии или зарядную инфраструктуру должны распределяться между владельцами и пользователями. Кто несет первоначальные затраты, кто получает выгоду от экономии энергии и что происходит с стационарно установленными технологиями при смене арендатора? Таким образом, логистические объекты становятся все более операционными, капиталоемкими и зависимыми от знаний. Это благоприятствует специализированным платформам, но также открывает ниши для региональных девелоперов, обладающих глубоким пониманием местоположения и его пользователей.
Повышение производительности труда с побочными эффектами
Крупный логистический центр может значительно стимулировать экономику региона. На этапе строительства заключаются контракты на планирование, гражданское строительство, строительные технологии и привлечение квалифицированных специалистов. После ввода в эксплуатацию центру потребуются сотрудники склада, сменные руководители, обслуживающий персонал, IT-специалисты, сотрудники службы безопасности, водители и внешние поставщики услуг. Центр Amazon в Лавленде является ярким примером создания более 1100 рабочих мест в одном месте. Кроме того, он приносит доход муниципалитету, увеличивает спрос со стороны местных предприятий и потенциально улучшает цепочку поставок для региональных компаний.
Однако качество этих эффектов зависит от типа производства. Высокоавтоматизированный склад может создавать меньше простых рабочих мест на квадратный метр, но больше технических и высокооплачиваемых должностей. В то же время, физически тяжелые, циклические задачи остаются. Автоматизация не приводит к повсеместному сокращению рабочих мест, а скорее перераспределяет задачи: от длительных пеших прогулок и подъема тяжестей к мониторингу, устранению неполадок, техническому обслуживанию и управлению данными. Без дополнительной подготовки этот сдвиг может привести к оттоку местных работников и усугубить дефицит квалифицированных кадров, несмотря на общее снижение уровня занятости.
На макроэкономическом уровне эффективная логистика повышает производительность, поскольку товары доступны быстрее и надежнее. Простые производственные процессы сокращаются, уровни запасов становятся более прозрачными, возвраты товаров легче использовать повторно, а транспортные сети — более предсказуемыми. В частности, малые и средние предприятия (МСП) получают выгоду от услуг профессиональных сторонних логистических компаний, поскольку могут использовать современную инфраструктуру, не тратя собственные средства на финансирование высокоавтоматизированного центра. Таким образом, логистическая платформа становится общим производственным ресурсом, подобно облачной инфраструктуре в цифровой экономике.
Тем не менее, внешние издержки реальны. Крупные склады генерируют грузовой и транспортный поток, шум, световое загрязнение и уплотнение грунта. На региональном уровне развитие новых логистических площадок может значительно увеличить транспортный поток; кроме того, припаркованные грузовики и интенсивное время работы усугубляют конфликты с прилегающими жилыми районами. Муниципалитеты сталкиваются с асимметричным анализом затрат и выгод: налоговые поступления и рабочие места очевидны, в то время как износ дорог, расширение перекрестков, увеличение пропускной способности пожарной службы и воздействие на окружающую среду частично ложатся на плечи населения. Поэтому разумная политика развития бизнеса должна уравновешивать затраты и выгоды от инфраструктуры на протяжении всего жизненного цикла.
Ситуация неоднозначна и с точки зрения климатической политики. Энергоэффективный склад с солнечной крышей может потреблять меньше энергии на одну отправку, чем несколько устаревших объектов. Хорошо спланированный интермодальный узел может перевести перевозки на железнодорожный транспорт. И наоборот, дополнительные площади могут привести к увеличению протяженности маршрутов, росту потребления и увеличению объемов перевозок. Поэтому устойчивость не следует оценивать исключительно по сертификации зданий. К важнейшим факторам относятся абсолютные выбросы от строительства, эксплуатации и транспортировки, использование уже герметичных поверхностей, доступность для сотрудников и повышение эффективности логистической сети в целом. С 2026 года нормативные акты, требования пользователей и рынок капитала еще больше ужесточили оценку устойчивости европейских логистических объектов.
Бум достигает своих пределов
Наибольший финансовый риск по-прежнему связан с несоответствием между капиталом и спросом. Логистические объекты имеют длительные циклы развития. Между покупкой земли, получением разрешений, строительством и сдачей в аренду может пройти несколько лет. Если проект начинается на пике цикла, он может быть завершен на более слабом рынке. Высокий уровень вакантных площадей после пандемии отчасти является прямым следствием этой задержки. По мере того, как современные здания становятся все более технологичными, абсолютные капиталовложения увеличиваются, и, следовательно, увеличиваются и потенциальные убытки, если предположения относительно арендной платы, заполняемости или финансирования не оправдаются.
Процентные ставки оказывают двоякое воздействие. Они увеличивают стоимость финансирования и, за счет более высоких требований к доходности, снижают стоимость будущего арендного дохода. Застройщикам требуется больше собственного капитала, банки требуют предварительной аренды, а инвесторы более тщательно проверяют кредитоспособность арендаторов. В то же время высокие процентные ставки могут ограничивать предложение и, таким образом, поддерживать арендную плату за существующие высококачественные объекты недвижимости в среднесрочной перспективе. Для владельцев с устойчивым финансовым положением сложный этап финансирования может, следовательно, представлять собой возможности, в то время как проекты с высокой задолженностью оказываются под давлением. В результате рынок сталкивается не просто с кризисом, а с перераспределением богатства в пользу финансово сильных и оперативно компетентных игроков.
Второй риск — технологическое устаревание. Автоматизация повышает ценность здания только в том случае, если технология соответствует профилю продукции и может быть адаптирована к меняющимся процессам. Запатентованные системы, нехватка запасных частей или плохая интеграция программного обеспечения могут привязать объект к компании на долгосрочную перспективу. К этому добавляется риск неликвидности старых складских помещений. Недостаточная высота потолков, слабые перекрытия, отсутствие спринклерных систем, низкая мощность электроснабжения или низкая энергоэффективность не всегда экономически целесообразны для устранения. Такие объекты могут оставаться постоянно пустыми, несмотря на теоретически ограниченную общую площадь.
Третий риск — конкуренция в инфраструктуре. Логистика, центры обработки данных, промышленность и электромобильность — все они конкурируют за одни и те же ограниченные мощности электросетей, землю и квалифицированную рабочую силу. Таким образом, электроэнергия — это не только ресурс, но и риск, связанный с получением разрешений и развитием инфраструктуры. Обещанное подключение к сети может быть отложено; затраты на местное расширение могут изменить расчеты. Аналогично, новые экологические нормы, более строгие правила в отношении хладагентов или муниципальные ограничения на движение транспорта могут потребовать дополнительных инвестиций. С точки зрения инвестора, устойчивое развитие — это, следовательно, не столько вопрос имиджа, сколько форма снижения технических и регуляторных рисков.
Наконец, спрос также уязвим с политической точки зрения. Торговые конфликты могут ускорить перенос производства в соседние страны, но одновременно сократить объемы товаров и инвестиций. Субсидии могут способствовать созданию производственных кластеров, рентабельность которых ставится под сомнение после смены правительства. Бум ИИ создает специализированный спрос на размещение оборудования, но снижение инвестиций в центры обработки данных сильно ударит по особенно зависимым от него субрынкам. Правильным решением является не отказ от роста, а принятие обратимых решений: разделяемые залы, множество потенциальных групп пользователей, модульные технологии, достаточные энергетические каналы и места с несколькими факторами, определяющими спрос.
Победит тот, кто лучше всех приспособится
Для операторов первостепенная задача — принятие совместных решений относительно недвижимости, процессов и технологий. Прежде всего, необходимо понимать профиль заказов, структуру продукции, пиковую нагрузку, обязательства по обслуживанию и доступность персонала. Только после этого можно оценить, что принесет наибольшую выгоду: увеличение площади, более высокая плотность размещения, роботизация или модификация сети. Автоматизация не должна быть престижным проектом. Она должна устранять очевидное узкое место, обеспечивать измеримое повышение производительности и оставаться адаптивной к изменениям спроса.
Для инвесторов техническая экспертиза теперь так же важна, как местоположение и договор аренды. К факторам, которые необходимо изучить, относятся пропускная способность сети, возможности расширения, качество грунта, несущая способность кровли, противопожарная защита, глубина маневрирования, возможность разделения здания на части, наличие разрешений, защита от наводнений и жары, а также фактическая пригодность установленных систем для альтернативного использования. Здание с высокой текущей арендной платой может быть более рискованным, чем более дешевая недвижимость, если арендатор полностью демонтирует свое специализированное оборудование при выезде. И наоборот, ничем не примечательная существующая недвижимость может обладать значительным потенциалом, если ее можно модернизировать с точки зрения энергоэффективности и функциональности с приемлемыми капиталовложениями.
Задача государственных органов состоит в том, чтобы избежать восприятия логистических площадей как невостребованного ресурса на окраинах города. Необходимо учитывать вопросы обеспечения поставок, промышленной политики, транспорта, энергетики и планирования землепользования. Подходящие места следует застраивать вдоль развитых транспортных коридоров, в идеале с возможностью железнодорожного сообщения. Процессы выдачи разрешений можно ускорить, не игнорируя экологические и территориальные интересы, если требования будут прозрачными с самого начала. Муниципалитеты должны решать вопросы, связанные с влиянием на дорожное движение, потребностями в энергии и мерами по обучению персонала, на договорной основе, а не реагировать на конфликты только после создания логистического центра.
Таким образом, долгосрочный прогноз не является ни чрезмерно эйфоричным, ни принципиально скептическим. Цифровизация, регионализация производства, увеличение страховых запасов, старение рынка труда и ужесточение требований к холодовой цепи создают структурный спрос. В то же время процентные ставки, дефицит земли, нехватка электроэнергии, регулирование и местное признание выступают в качестве тормозов. Это не приводит к линейному суперциклу, а скорее к постоянной конкуренции за наиболее продуктивные места и концепции. В глобальном масштабе может быть слишком много складов и в то же время слишком мало действительно подходящей логистической инфраструктуры.
Таким образом, ценность логистической недвижимости в следующем десятилетии будет оцениваться не только по ее размеру. Ее ценность заключается в способности ускорять поток товаров, снижать риски, разумно использовать энергию, внедрять технологические достижения и органично вписываться в окружающую среду. Хотя физические сооружения по-прежнему необходимы, они больше не являются ядром бизнес-модели. Истинным активом является способность надежно управлять физическими и цифровыми потоками в условиях неопределенности. Те, кто овладел этой способностью, обладают не просто складскими помещениями; они контролируют часть операционной системы глобальной экономики.
Консалтинг - Планирование - Внедрение

Konrad Wolfenstein
Я с удовольствием стану вашим личным консультантом.
Вы можете связаться со мной по адресу wolfenstein∂xpert.digital или
Просто позвоните мне по номеру +49 7348 4088 965 .
Ваши эксперты в области внутрилогистики

Консультирование, планирование и внедрение комплексных решений для высотных складов и автоматизированных систем хранения. — Изображение: Xpert.Digital
Более подробная информация здесь: